Arhive autor: MIRSANU.RO

Sursa:: ING Bank.

Vera Economou, ING Bank: “Nu ar trebui sa consideram ca finantarea verde sa fie mai ieftina pentru ca tehnologiile verzi sunt inca asociate cu riscuri mai mari. Nimeni nu stie care va fi profilul de plata pentru proiectele de hidrogen verde sau pentru sistemele de captare si stocare a carbonului”. Romania are o pondere relativ mica la scara Europei Centrale si de Est la nivelul cifrelor – cadru ale finantarii sustenabile. Imprumutul verde si cel cu obiective de sustenabilitate sunt cele mai populare forme de finantare sustenabila locala in timp ce obligatiunile verzi domina scena CEE si a EMEA

“Nu ar trebui sa consideram ca finantarea verde sa fie mai ieftina, deoarece tehnologiile verzi sunt inca asociate cu riscuri mai mari. Nimeni nu stie care va fi profilul de plata pentru proiectele de hidrogen verde sau pentru sistemele de captare si stocare a carbonului. Insa, este important sa construim rezilienta pentru ca economia Romaniei este inca foarte dependenta de combustibilii fosili, in special in sectorul energetic. Asta inseamna ca este expusa la tot felul de socuri provenite din Orientul Mijlociu, care se reflecta in preturile petrolului si al gazelor. Este bine pentru o companie sa fie atat de dependenta? Nu prea. Iar acest lucru face ca argumentele economice (business case, lb. eng.) sa fie in jurul tranzitiei catre mai multa securitate energetica si dezvoltarea mai multor proiecte de energie regenerabila”, a declarat Vera Economou, CEE Regional Lead for the Sustainable Solutions Group in cadrul grupului bancar international ING, la la MIRSANU SUSTAINABILITY CHALLENGE 2026, eveniment online organizat pe 30 septembrie de catre jurnalul de tranzactii MIRSANU.RO.

“Pot spune ca ponderea Romaniei la nivelul intregii regiuni a Europei Centrale si de Est este relativ mica (la nivelul finantarii sustenabile emise, n.r.). De exemplu, cand ne uitam, emitentii dominant vin, de regula, din Austria. Guvernul austriac are obligatiuni verzi emise emise de aproximativ 6 mld. Euro, iar pentru piata din Romania vedem doar 800 mil. Euro in primul semestru din 2026. Iar anul trecut, a fost finantare sustenabila emisa de 1 mld. Euro pe piata din Romania”, a punctat bancherul ING Bank.

Care sunt cele mai populare instrumente de finantare sustenabila din Romania si care cumuleaza cele mai mari volume?

“As spune ca imprumutul verde, Primul este acesta pentru ca estee un produs foarte simplu si este legat de investitii verzi (green CAPEX, lb. eng.), investitii in energie regenerabila sau cladiri verzi. Al doilea ca popularitate este imprumutul cu obiectiv de sustenabilitate (sustainability linked loan). De ce? Pentru ca sunt déjà multe companii romanesti care raporteaza in conformitate cu cerintele CSRD (Directiva europeana privind raportarea corporativa de sustenabilitate, n.r.) indicatori – cheie de performanta relevant, care pot cu usurinta convertiti intr-un format cu obiectiv de sustenabilitate si ajuta companiile sa isi atinga tintele de sustenabilitate”,a punctat bancherul ING Bank.

“Iar al treilea instrument este reprezentat de obligatiunile verzi, insa, avand in vedere ca piata din Romania nu este inca la fel de dezvoltata comparativ cu pietele din Europa de Vest, mi-aș dori, sincer, sa vad mai multe astfel de instrumente din partea emitentilor locali pentru a accesa piata pentru ca are sens, de asemenea, sa deschizi finantarea catre investitori internationali si avem multi astfel de investitori nu neaparat din SUA, dar din Europa precum fonduri de pensii sau fonduri de investitii de articol 8 si articol 9 (potrivit clasificarii SFDR, n.r.). Acestia au inca strategii de investitii dedicate si sunt pregatiti sa investeasca in economia Romaniei pentru a sprijini procesul de decarbonizare”, a completat Vera Economou.

Intrebata ce fel de proiecte atrag atentia bancherilor pentru finantare, bancherul ING Bank a raspuns:

“In primul rand, este vorba despre cladirile verzi. Romania are o piata foarte mare pentru cladiri verzi. Aproape toate cladirile comerciale au certificat de cladire verde, iar acesta este un caz de business foarte bun pentru noi, ca banci, pentru a investi masiv in astfel de cladiri. De ce sunt importante strategic pentru noi? Pentru ca aceste cladiri au o valoare de piata mult mai mare, iar pentru noi conteaza foarte mult și evaluarea colateralului. Prin urmare, avem oportunitati, iar atunci cand ajunge la noi pe birou o oportunitate de dezvoltare sau de achizitie a unei cladiri verzi, suntem foarte deschiși sa oferim astfel de finantari”.

“Urmatoarea directie este tranzitia energetica. Asta inseamna ca vrem sa fim alaturi de companiile din sectorul energetic din Romania și sa le sprijinim, inclusiv prin expertiza noastra și cunoștintele din acest sector ca sa iși decarbonizeze lantul valoric. Aici includem și solutiile de stocare a energiei in baterii. Care este situatia pietei din Romania? Cred ca este inca o piata insuficient exploatata. Așa cum v-am aratat și in cifre, aproximativ 70% din sistem este inca destul de intens din perspectiva emisiilor de gaze cu efect de sera, astfel incat este nevoie de eforturi pentru decarbonizarea intregului sistem energetic. Pentru a gestiona acest proces, nu sunt necesare doar fondurile ING, ci și finantari din partea institutiilor supranationale”, a adaugat Vera Economou.

“Al treilea pilon ar fi vehiculele electrice. Acesta este un domeniu in care avem apetit pentru investitii. Vedem in continuare ca piata din Romania este in urma in ceea ce privește eforturile de decarbonizare și adoptarea vehiculelor electrice, insa este un domeniu in care am fi foarte bucuroși sa investim, impreuna cu autoritatile locale sau guvernul, pentru a face disponibile astfel de finantari companiilor in lantul valoric al lor”, a precizat ea.


Provocarile cu care se confrunta Romania in privinta alinierii la tintele climatice

“In ceea ce privește piata din Romania, trebuie sa spun ca simt mult lipsa emisiunilor de obligatiuni verzi. Știu ca Romania a emis in calitate de emitent suveran, insa nu este inca suficient pentru a acoperi decalajele de investitii”, a semnalat reprezentanta grupului ING Bank.

“Ceea ce pot spune, de asemenea, este ca Romania, ca piata, are in continuare, potrivit, de exemplu, datelor OECD, o intensitate energetica foarte ridicata. Daca ne uitam, de exemplu, la mixul energetic și comparam Romania cu media UE, Romania se situeaza in continuare peste medie. Ceea ce este important pentru piata romaneasca este sa intensifice masurile de atenuare a schimbarilor climatice, adica sa accelereze decarbonizarea pentru a atinge obiectivele UE pentru 2050. Așadar, piata romaneasca este, ca sa spunem așa, in urma in ceea ce privește eforturile de decarbonizare”, este de parere bancherul ING.

“Un alt aspect important pentru piata romaneasca este faptul ca aceasta este deosebit de expusa secetei, valurilor de caldura și inundatiilor provocate de rauri. Cu alte cuvinte, in prezent avem temperaturi in creștere, iar anul acesta am avut 49 de nopti tropicale, ceea ce a afectat sectorul agricol. Iar acesta este in prezent un domeniu cu un potential de finantare insuficient exploatat pe piata romaneasca. Și acesta este un domeniu in care ne-am dori sa vedem mai multe initiative și in datele privind finantarile viitoare intrucat, in prezent, observam foarte putine initiative de finantare axate pe solutii bazate pe natura.”, a mai spus Vera Economou.

“De asemenea, exista restante in ceea ce privește cladirile verzi și eforturile de decarbonizare in sectorul constructiilor, unde sunt necesare investitii masive. Deși este dificil de estimat cu precizie deficitul de investitii din cauza lipsei datelor, este cert ca piata din Romania prezinta un decalaj major in domenii precum tranzitia energetica, cladirile verzi, tehnologiile cu emisii scazute de carbon, rezilienta climatica și agricultura sustenabila”, a concluzionat ea.


Care sunt tendintele privind finantarea sustenabila in regiune si la nivel global

“Incepand cu anul 2018 si chiar anterior, utilizarea instrumentelor de finantare sustenabila a crescut pe pietele globale. Am asistat la un varf in 2021, urmat de o perioada de relativa stabilitate, iar in prezent anticipam o relansare a acestera in 2026”, a semnalat Vera Economou.

“Incetinirea la nivel global se datoreaza, in principal, situatiei de pe piata din SUA. Totusi, regiunea EMEA reprezinta cea mai mare piata si are perspective pozitive, iar regiunea asiatica inregistreaza, de asemenea, o crestere constanta pentru ca stim ca si China are nevoie sa accelereze procesul de decarbonizare. Daca vor sa isi vanda produsele pe piata UE, trebuie sa respecte standardele noastre inalte in ceea ce priveste cerintele la nivelul emisiilor de carbon, cat si cerintele de certificare verde”, a adaugat bancherul ING Bank.

“Prin urmare, observam o rezilienta a acestei tendinte, iar obligatiunile verzi sustenabile raman, in continuare, cel mai popular tip de instrument financiar din aceasta categorie”, a punctat Vera Economou.

Datele prezentate de catre bancherii ING Bank indica o scadere anuala de 8% in primul trimestru din 2026 a volumului de finantare sustenabila la nivel global pana la 387 mld. USD comparativ cu 420 mld. USD in T1 2025, continuand astfel declinul inregistrat in 2025 cand volumul global de finantare sustenabila era de 1.562 mld. USD fata de 1.673 mld. USD in 2024.

“Observam, de asemenea, ca tematica ESG a fost impinsa in plan secund din punct de vedere geopolitic de catre SUA, iar multi administratori de active isi reduc sau isi revizuiesc strategiile de investitii sustenabile. Cu toate acestea, cand ne uitam din nou la piata din SUA, aceasta are, de exemplu, in prezent, cel mai mare numar de fonduri sustenabile”, noteaza bancherul ING Bank.

“Unde vad o anumita rezistenta este in sectoarele greu de decarbonizat, precum si in domeniul tehnologiilor si al infrastructurii, deoarece aceste tipuri de investitii nu ofera acelasi randament. Asta inseamna ca, daca investesti astazi in tehnologii verzi sau in hidrogen verde, nu inseamna neaparat ca vei obtine un profit din aceasta investitie, spre deosebire, de exemplu, de agricultura sustenabila. Prin urmare, multe companii sunt prudente si asteapta, iar aceste investitii au nevoie de mai mult sprijin din partea politicilor publice si a cadrului de reglementare pentru a putea avansa si pentru a rezolva problema in cadrul lantului valoric astfel incat decarbonizarea sa devina realitate.”, atrage atentia Vera Economou.

Potrivit acesteia, se observa, de asemenea, o resetare geopolitica si a cadrului de reglementare la nivelul UE, in care agenda climatica trece in plan secund.

“Ceea ce vedem in regiunea EMEA (Europa, Orientul Mijlociu si Africa) este ca in 2026 emisiunile de finantare sustenabila au crescut. De ce? Pentru ca marile companii au planuri masive de investitii in decarbonizare si in tranzitia catre energia regenerabila. Cand ne uitam la Europa Centrala si de Est (CEE) – iar aici sunt piete in care ING este prezent precum Austria, Romania, Bulgaria, Polonia, Ungaria si asa mai departe – observam o usoara incetinire in comparatie cu 2025. De ce? Pentru ca anul trecut am avut emisiuni din partea guvernului polonez, care a facut investitii masive in energia regenerabila offshore. Anul acesta, nu sunt planificate astfel de investitii (de catre guvernul polonez, n.r.) si nici in alte tari cum ar fi Romania, de exemplu”, a semnalat bancherul ING.

Datele prezentate de catre bancherii ING indica volume de finantare sustenabila de circa 22 mld. USD in perioada ianuarie – mai 2026, in scadere de la aproximativ 25,8 mld. USD in perioada similara a anului anterior la nivelul Europei Centrale si de Est, unde sunt centralizate piete precum Austria, Bulgaria, Cehia, Ungaria, Romania, Polonia, Slovacia si Ucraina.

Pe tipuri de instrumente, obligatiunile verzi domina atat volumele inregistrate in perioada ianuarie – mai 2026 pe pietele CEE, cat si pe pietele EMEA, in contexul in care Romania imprumutul verde este cel mai popular instrument de finantare sustenabila, dupa cum arata datele furnizate de catre bancherii ING Bank.

Finantarea sustenabila acopera un spectru larg de instrumente in care intra imprumuturi verzi, credite cu obiective de sustenabilitate, obligatiuni verzi, obligatiuni sustenabile, obligatiuni corelate cu obiective de sustenabilitate sau alte tipuri de imprumuturi ori de obligatiuni.

„Daca ne uitam si in functie de tipul emitentului, observam, de asemenea, o pondere mai mare a emitentilor supranationali si suverani. Asadar, emitentii suverani domina emisiunile. Ce inseamna acest lucru? Ca guvernele iau masuri pentru decarbonizare la nivel national – inclusiv Romania, prin decarbonizarea retelei energetice si a transporturilor, promovarea cladirilor verzi etc. – fiind urmate de institutiile financiare si, intr-o masura mai mica, de companii”, a nuantat Vera Economou.

“Asta inseamna ca, in continuare, companiile raman in urma in ceea ce priveste initiativele si planurile lor de decarbonizare si, practic, au nevoie si de un anumit stimulent pentru a accesa mai mult pietele de capital, pentru ca, de asemenea, in regiunea noastra, atunci cand companiile au planuri de investitii, acestea prefera mai degraba sa apeleze la canalele de finantare oferite de sectorul bancar”, a mai spus Vera Economou, CEE Regional Lead for the Sustainable Solutions Group in cadrul grupului bancar international ING,  in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Event Partner al MIRSANU SUSTAINABILITY CHALLENGE 2026 este Agricover, iar Supporting Partner al celei de-a cincea editii anuale a acestui eveniment este Vetimex Capital.


CITESTE SERIA INTEGRALA MIRSANU SUSTAINABILITY CHALLENGE 2026


MIRSANU SUSTAINABILITY CHALLENGE 2026: “Motivul pentru care emitem obligatiuni verzi nu este neaparat ca avem vreun avantaj mare de pret pentru ca asta nu cred ca exista, ci mai degraba pentru ca sunt mai multi investitori care pot investi in obligatiuni verzi decat cei care pot investi in obligatiuni non verzi”. EBRD a semnat in 2026 finantari in Romania de 650 mil. Euro, din care peste 90% sunt investitii verzi. Imprumutul verde si cel cu link de sustenabilitate domina finantarea sustenabila locala. Pietele din Europa Centrala si de Est au atras in primele 9 luni ale anului peste 8,3 mld. Euro din emisiuni de obligatiuni in format sustenabil si finantari sustenabile totale in jurul a 22 mld. USD in primele 5 luni ale acestui an


Mihaela Mihailescu, EBRD: In 2026 am semnat pana in prezent deja aproximativ 650 mil. Euro, din care 93% sunt investitii verzi. In acest moment lucram pe tranzactii de 500 mil. Euro pe partea EBRD.  Depinde foarte tare de cum evolueaza negocierile si de disponibilitatea companiilor de a semna in acest an astfel ca ne asteptam pentru 2026 la un volum total de investitii de 800 – 900 mil. Euro. “Avem incredere ca economia Romaniei isi va reveni si ca putem sa contribuim putin la aceasta imbunatatire a situatiei economice prin investitiile pe care le furnizam in economie”


Richard Wilkinson, CTP: “Romania nu este o tara emergenta asa cum nicio tara din UE nu este o piata emergenta. Rata PIB per capita a Cehiei este mai mare decat cea a UK si nimeni nu se gandeste ca UK ar fi o tara in curs de dezvoltare”. In acest moment, este mai ieftin sa te imprumuti de pe piata obligatiunilor decat de pe piata bancara. Aproximativ 83% din mixul de finantare al CTP de peste 9,5 mld. Euro inseamna finantare verde sau cu obiective de sustenabilitate, iar acum 10 ani compania era finantata integral din imprumuturi bancare garantate


Vera Economou, ING Bank: “Nu ar trebui sa consideram ca finantarea verde sa fie mai ieftina pentru ca tehnologiile verzi sunt inca asociate cu riscuri mai mari. Nimeni nu stie care va fi profilul de plata pentru proiectele de hidrogen verde sau pentru sistemele de captare si stocare a carbonului”. Romania are o pondere relativ mica la scara Europei Centrale si de Est la nivelul cifrelor – cadru ale finantarii sustenabile. Imprumutul verde si cel cu obiective de sustenabilitate sunt cele mai populare forme de finantare sustenabila locala in timp ce obligatiunile verzi domina scena CEE si a EMEA


Sursa: CTP.

Richard Wilkinson, CTP: “Romania nu este o tara emergenta asa cum nicio tara din UE nu este o piata emergenta. Rata PIB per capita a Cehiei este mai mare decat cea a UK si nimeni nu se gandeste ca UK ar fi o tara in curs de dezvoltare”. In acest moment, este mai ieftin sa te imprumuti de pe piata obligatiunilor decat de pe piata bancara. Aproximativ 83% din mixul de finantare al CTP de peste 9,5 mld. Euro inseamna finantare verde sau cu obiective de sustenabilitate, iar acum 10 ani compania era finantata integral din imprumuturi bancare garantate

“Poate ca suntem unul dintre lideri in asta (finantare verde, n.r.). Daca ma uit la toata finantarea pe care o avem, datoriile noastre totale sunt in acest moment de peste 9,5 mld. Euro. Deci, suntem in termeni de finantare totala la aproximativ 9,5 mld. Euro, din care 83% inseamna finantare verde sau cu obiectiv de sustenabilitate”, a declarat Richard Wilkinson, CFO in cadrul CTP, la MIRSANU SUSTAINABILITY CHALLENGE 2026, eveniment online organizat pe 30 septembrie de catre jurnalul de tranzactii MIRSANU.RO.

“Toate obligatiunile noastre sunt obligatiuni verzi si, dupa cum puteti vedea, avem si cateva imprumuturi negarantate corelate cu obiective de sustenabilitate, denominate in yeni, USD si Euro. Avem, de asemenea, cateva imprumuturi garantate corelate cu obiective de sustenabilitate si avem si cateva imprumuturi garantate care nu sunt corelate cu obiective de sustenabilitate, acestea fiind ceva mai vechi. Sincer, daca am contracta imprumuturi garantate, bancile ne-ar solicita intotdeauna un anumit tip de componenta sau criteriu legat de sustenabilitate”, a precizat reprezentantul grupului CTP, cel mai mare dezvoltator de spatii industriale si logistica listat din Europa.

CTP are o capitalizare bursiera de peste 6,22 mld. Euro pe bursa Euronext de la Amsterdam.

“Avem, de asemenea, cateva imprumuturi garantate, corelate cu obiective de sustenabilitate, precum si cateva imprumuturi garantate, legate de sustenabilitate, care sunt puțin mai vechi. Sincer, daca am contracta imprumuturi garantate, bancile ar solicita intotdeauna un anumit tip de componenta legata de sustenabilitate”, a completat Richard Wilkinson.

Potrivit acestuia, raportul loan-to-value (raportul dintre valoarea imprumutului si valoarea activelor aduse ca garantie, n.r.) este in prezent de aproximativ 46,5% la nivelul CTP.

“In acest an, am contractat un imprumut negarantat in yeni si in USD si am facut doua emisiuni (de obligatiuni verzi, n.r.) de cate 500 mil. Euro fiecare, din care una in ianuarie si alta in august”,  a precizat CFO-ul CTP.

In ianuarie 2026, CTP a plasat o emisiune de obligatiuni verzi cu o maturitate de  4,5 ani la un cupon fix anual de 3,375%. In august 2026, investitorul imobiliar a revenit pe pietele financiare internationale cu o emisiune de obligatiuni verzi cu maturitatea de 3 ani la un cupon fix de 3,625% pe an.

Intrebat daca piata obligatiunilor sau piata bancara ofera cele mai bune conditii de finantare pentru CTP, Richard Wilkinson a raspuns:

“In acest moment, piata obligatiunilor”.

“Este cel mai adanc bazin de lichiditate si cea mai buna cale pentru noi sa ne finantam la scara business-ului la care suntem acum – si suntem la jumatatea anului cu un bilant putin sub 20 mld. Euro. Piata obligatiunilor este in termeni de marime si adancime piata care poate raspunde nevoilor noastre de finantare”, a semnalat acesta.

“In mod normal, ne finantam in jurul a 2 mld. Euro pe an. Fie pentru refinantarea unor obligatiuni care ajung la scadenta, tocmai am rambursat o emisiune si daca as fi prezentat un grafic in urma cu o saptamana am fi avut inca 275 mil. Euro datorie cu scadenta in 2026, insa aceasta a fost platita din rezervele noastre de numerar”, a detaliat Richard Wilkinson.

“Asadar, in termeni de acces la finantare, urmarim sa avem acces la multiple surse de lichiditate”, a concluzionat acesta.

“Daca privim in urma cu 10 ani, compania era finantata in proportie de 100% prin credite bancare garantate de rang senior. Intre timp, cea mai mare componenta de datorie provine acum din obligatiuni verzi. Avem o pondere in crestere de imprumuturi negarantate si o pondere in scadere de credite bancare garantate. Imprumuturile garantate reprezinta astazi cam 28% din datoriile noastre totale”, a nuantat directorul financiar al CTP.

“Cred ca sunt doua lucruri aici. Primul este daca vorbim despre daca este mai ieftin sa imprumuti bani de la banci sau este mai ieftin sa imprumuti bani de pe piata obligatiunilor. Si in acest moment este mai ieftin sa imprumuti bani de pe piata obligatiunilor”, afirma Richard Wilkinson.

“Costurile bancilor nu variaza atat de mult pentru ca costul capitalului nu se schimba atat de rapid. In schimb, pietele de obligatiuni sunt ca orice alta piata, pot avea vremuri bune cand preturile sunt ridicate si vremuri nu atat de bune cand se tranzactioneaza la preturi scazute. Asadar, este o sursa de finantare ceva mai volatila. In timp aceasta devine o sursa de bani mai mare si pe termen mai lung”, a adaugat acesta.

“Asta nu inseamna ca mergem numai pe piata obligatiunilor pentru ca vrem sa pastram relatii bune cu bancile noastre (…) Vom continua sa imprumutam bani in mod regulat de la banci, de asemenea. Este doar faptul ca astazi preferam piata obligatiunilor”, a explicat reprezentantul investitorului imobiliar.

Este un avantaj de pret pentru CTP sa emita obligatiuni verzi fata de emisiunile de obligatiuni clasice?

“Motivul pentru care emitem obligatiuni verzi nu este neaparat atat de mult pentru ca noi credem ca este un mare avantaj de pret – nu cred ca este asa ceva – ci este mai degraba pentru ca sunt mai multi investitori care pot investi in obligatiuni verzi comparativ cu cei care pot investi in obligatiuni non verzi”, a raspuns reprezentantul investitorului imobiliar.

Potrivit acestuia, Amundi este un exemplu de investitor “deep green” pentru ca administreaza multi bani pe care ii poate investi numai in obligatiuni verzi.

“Deci, sa ai obligatiuni verzi iti da acces la mai multi investitori. In acest moment, probabil, ca nu este un avantaj de pret fata de a face o emisiune de obligatiuni non verzi. Pentru noi insa, tot portofoliul este certificat BREEAM sau alte tipuri de certificari si deci, este eligibil pentru finantarea prin obligatiuni verzi si deci ar fi ciudat pentru noi sa emitem obligatiuni non verzi decat sa emitem obligatiuni verzi”, sustine Richard Wilkinson.

De ce companiile din industria imobiliara se numara printre cei mai activi emitenti recurenti de obligatiuni verzi pe bursa?

“Daca ne uitam la sectorul imobiliar, acesta este o industrie foarte intensiva din punct de vedere a capitalului. Este unul dintre sectoarele din lume care functioneaza intotdeauna cu un nivel ridicat de indatorare. Asadar, cred ca este normal sa vezi companii imobiliare ca imprumuta sume mari (sizeable borrowers, lb.eng.) si cu cat compania este mai mare, cu atat va imprumuta mai multi bani”, a raspuns directorul financiar al CTP.


Romania nu este o piata emergenta asa cu nicio tara membra a UE nu este o piata emergenta

“La modul general, credem ca Romania continua sa fie o piata foarte atractiva pe termen lung si o piata de investitii din ce in ce mai pozitiva”, a punctat Richard Wilkinson.

“Cred ca una dintre cele mai mari dezvoltari pozitive pe care le vedem in Cehia si in Polonia si care cred ca incepe sa se manifeste in Romania in urmatorii 3 – 5 – 7 ani este cresterea capitalului domestic. Nu mai este o dependenta indelungata fata de cumparatorii straini, ci unnumar in crestere de cumparatori locali care cred ca vor sustine material piata in doua moduri – unul in ceea ce priveste prin asigurarea unei lichiditati mai mari si al doilea prin sustinerea unor preturi mai bune (stronger pricing)”, este de parere directorul financiar al CTP.

“Am investit mult peste 1 mld. Euro in Romania, suntem unul dintre investitorii mari in Romania si ramanem mari fani ai Romaniei. Am saluta o piata a investitiilor imobiliare mai adanca si mai lichida, Si cred ca asta se va intampla”, a semnalat Richard Wilkinson.

CTP isi concentreaza investitiile in Romania spre noi achizitii M&A sau catre o crestere organica a portofoliului local pe care il are sub administrare?

“Suntem acum concentrati sa crestem alaturi de chiriasii nostri in si in jurul parcurilor noastre pe care le avem in Romania. Avem aproape 30 de locatii si suntem capabili sa ne deservim clientii aproape in toata Romania. Pe asta incercam sa ne concentram pe moment mai degraba decat sa incercam sa cumparam lucruri”, a raspuns directorul financiar al CTP.

“Nu sunt de acord cu caracterizarea Cehiei sau a Slovaciei sau a Ungariei sau a Romaniei ca fiind piete emergente. Nu cred ca sunt piete emergente. Cred ca este o viziune complet falsa si depasita asupra acelor piete”, a subliniat Richard Wilkinson.

“O piata emergenta este Kazahstan, Maroc sau Africa de Sud, nu este o tara din UE. Aceste tari UE nu sunt piete emergente din perspective mea. Nu sunt de acord cu o astfel de caracterizare”, a completat acesta.

“Astazi stau in Praga. Cehia are o rata PIB per capita mai mare decat Marea Britanie (UK). Nimeni nu se gandeste ca Marea Britanie este o tara in curs de dezvoltare (developing country, lb. eng.). Dar ai o tara care este mai bogata per capita decat crezi ca este sau fata de cum este caracterizata. Este un nonsens”, sustine Richard Wilkinson.

La nivelul ratei PIB per capita in preturi curente, exprimate la paritatea puterii de cumparare (PPP), Marea Britanie (UK) inregistreaza in 2026 o valoare de aproape 67,6 mii USD, in timp ce Cehia este la un nivel comparabil de 63,55 mii USD, conform datelor facute publice de catre Fondul Monetar International (FMI) disponibile pentru jurnalul de tranzactii MIRSANU.RO. Estimarile FMI indica o crestere a ratei PIB per capita in Cehia pana la aproape 75 mii USD pana in 2030, cand UK ar urma sa fie la o valoare estimata de circa 76 mii USD.

“Am o perspective diferita. Sunt un avocat pasionat pentru aceste tari din Europa care nu sunt in curs de dezvoltare. Traiesc si muncesc in Europa Centrala si de Est de 30 ani iubesc aceasta regiune, iubesc Romania, nu este o tara in curs de dezvoltare”, a completat acesta.

“Daca ma duc la Cluj, la Timisoara sau un alt oras secundar din Romania si as compara cu orase secundare din Europa de Vest, as prefera sa merg la Cluj, la Timisoara, la Arad sau la Iasi oricand”, a mai spus Richard Wilkinson, CFO in cadrul CTP, in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Event Partner al MIRSANU SUSTAINABILITY CHALLENGE 2026 este Agricover, iar Supporting Partner al celei de-a cincea editii anuale a acestui eveniment este Vetimex Capital.


CITESTE SERIA INTEGRALA MIRSANU SUSTAINABILITY CHALLENGE 2026


MIRSANU SUSTAINABILITY CHALLENGE 2026: “Motivul pentru care emitem obligatiuni verzi nu este neaparat ca avem vreun avantaj mare de pret pentru ca asta nu cred ca exista, ci mai degraba pentru ca sunt mai multi investitori care pot investi in obligatiuni verzi decat cei care pot investi in obligatiuni non verzi”. EBRD a semnat in 2026 finantari in Romania de 650 mil. Euro, din care peste 90% sunt investitii verzi. Imprumutul verde si cel cu link de sustenabilitate domina finantarea sustenabila locala. Pietele din Europa Centrala si de Est au atras in primele 9 luni ale anului peste 8,3 mld. Euro din emisiuni de obligatiuni in format sustenabil si finantari sustenabile totale in jurul a 22 mld. USD in primele 5 luni ale acestui an


Mihaela Mihailescu, EBRD: In 2026 am semnat pana in prezent deja aproximativ 650 mil. Euro, din care 93% sunt investitii verzi. In acest moment lucram pe tranzactii de 500 mil. Euro pe partea EBRD.  Depinde foarte tare de cum evolueaza negocierile si de disponibilitatea companiilor de a semna in acest an astfel ca ne asteptam pentru 2026 la un volum total de investitii de 800 – 900 mil. Euro. “Avem incredere ca economia Romaniei isi va reveni si ca putem sa contribuim putin la aceasta imbunatatire a situatiei economice prin investitiile pe care le furnizam in economie”


Richard Wilkinson, CTP: “Romania nu este o tara emergenta asa cum nicio tara din UE nu este o piata emergenta. Rata PIB per capita a Cehiei este mai mare decat cea a UK si nimeni nu se gandeste ca UK ar fi o tara in curs de dezvoltare”. In acest moment, este mai ieftin sa te imprumuti de pe piata obligatiunilor decat de pe piata bancara. Aproximativ 83% din mixul de finantare al CTP de peste 9,5 mld. Euro inseamna finantare verde sau cu obiective de sustenabilitate, iar acum 10 ani compania era finantata integral din imprumuturi bancare garantate


Vera Economou, ING Bank: “Nu ar trebui sa consideram ca finantarea verde sa fie mai ieftina pentru ca tehnologiile verzi sunt inca asociate cu riscuri mai mari. Nimeni nu stie care va fi profilul de plata pentru proiectele de hidrogen verde sau pentru sistemele de captare si stocare a carbonului”. Romania are o pondere relativ mica la scara Europei Centrale si de Est la nivelul cifrelor – cadru ale finantarii sustenabile. Imprumutul verde si cel cu obiective de sustenabilitate sunt cele mai populare forme de finantare sustenabila locala in timp ce obligatiunile verzi domina scena CEE si a EMEA


Sursa: MIRSANU.RO

Mihaela Mihailescu, EBRD: In 2026 am semnat pana in prezent deja aproximativ 650 mil. Euro, din care 93% sunt investitii verzi. In acest moment lucram pe tranzactii de 500 mil. Euro pe partea EBRD.  Depinde foarte tare de cum evolueaza negocierile si de disponibilitatea companiilor de a semna in acest an astfel ca ne asteptam pentru 2026 la un volum total de investitii de 800 – 900 mil. Euro. “Avem incredere ca economia Romaniei isi va reveni si ca putem sa contribuim putin la aceasta imbunatatire a situatiei economice prin investitiile pe care le furnizam in economie”

“Poate suferim de un <<selection bias>>, pentru ca toata piata stie ca avem aceasta componenta verde pe care trebuie sa o finantam si atunci, evident, investitorii educati stiu ca nu putem finanta proiecte care nu au o componenta verde. Ca atare, asa cum percep eu situatia este ca, intr-adevar, a crescut foarte mult awareness-ul (notorietatea, n.r.) in piata legat de investitii verzi, iar ponderea investitiilor verzi creste in economie, mai ales pe fondul cresterii investitilor in energie verde, in regenerabile si in stocare, dar nu numai. Sunt foarte multe companii private, corporatii, care investesc in surse proprii de energie verde si de stocare, deci este mult mai mult interes si dorinta de a sustine acest sector”, a declarat Mihaela Mihailescu, Deputy Head Romania in cadrul Bancii Europene pentru Reconstructie si Dezvoltare (EBRD), la MIRSANU SUSTAINABILITY CHALLENGE 2026, eveniment online organizat pe 30 septembrie de catre jurnalul de tranzactii MIRSANU.RO.

“La nivel de banca, avem o strategie ca minim 50% din finantarile noastre sa fie verzi. Romania a depasit in fiecare an aceasta tinta foarte mult. In 2025 dintr-un total de 955 mil. Euro, 80% au fost investitii verzi si aproximativ 86% au fost acoperite de catre sectorul privat. In 2026 am semnat pana in prezent deja aproximativ 650 mil. Euro, din care 93% sunt investitii verzi. Ne asteptam ca acest trend sa continue pana la finalul anului si sa ajungem intr-o zona similara cu cea din 2025, putin mai mult sau putin mai putin, nu pot sa estimez exact, dar oricum va fi aproximativ in aceeasi zona si la fel cu un procent probabil mai mare de investitii verzi decat anul trecut. Iar acest lucru se datoreaza foarte mult, uitandu-ma putin pe sectoarele pe care le-am acoperit, cresterii investitiilor in zona regenerabila, a proiectelor regenerabile de anul acesta, care sunt categorisite cumva intern ca fiind 100% verzi”, a punctat bancherul EBRD.

“Ca atare, la o crestere a investitiilor in zona regenerabilelor, a crescut si aceasta pondere a investitiilor verzi in Romania, care este foarte mare acum. La o pondere de peste 90% e posibil sa fim una dintre tarile cu cea mai buna performanta din aceasta perspectiva in cadrul organizatiei. Dar investitii sustenabile, verzi nu inseamna doar regenerabil, inseamna toate sectoarele. Inseamna si corporate. Si cand ma refer la corporate, ma refer la eficienta energetica, panouri solare pentru energie verde proprie, economie circulara s.a.m.d., adica sunt foarte multe componente de verde care pot fi dezvoltate, nu trebuie sa fie neaparat regenerabile pentru energia verde care va fi pusa in piata pentru vanzare. Ca atare, vedem aceasta componenta de investitii verzi in toate sectoarele noastre, inclusiv in sectorul corporate si sectorul financiar”, a completat Mihaela Mihailescu.

“Ceea ce vreau sa mentionez despre sectorul financiar, este ca  investim atat in obligatiunile emise de catre banci, dar oferim si finantari directe bancilor comerciale, dezvoltam instrumente financiare cu bancile comerciale pe care acestea mai departe sa le puna in piata. Ca atare, modul de diseminare, ca sa zic asa, de contributie la investitiile verzi in economie prin intermediul partenerilor nostri din sectorul financiar este mult mai pronuntat si in toate investitiile noastre aceasta componenta de verde este foarte.importanta”, a adaugat ea.


Finantari proprii EBRD de 250 mil. Euro semnate in 2026 pentru proiectele de energie verde

“Ce pot sa spun este ca la nivel de portofoliu, cam 40% este acoperit de catre sectorul corporate, 30% este infrastructura sustenabila, care include partea de infrastructura, de sector public si de energie, iar diferenta in jurul a 25% sunt institutii financiare. La nivel de semnari anul acesta, am semnat in energie verde finantari de aproximativ 250 mil. Euro deocamdata”, a precizat bancherul EBRD.

“O mare parte din pipeline-ul de proiecte este in energie regenerabila. Deci, avem 250 mil. Euro pe partea EBRD, in crestere fata de anul trecut. Asta a reprezentat cam 40% din toate semnarile noastre in acest an”, a semnalat Mihaela Mihailescu.

“Modul in care ne uitam noi la aceste investitii este dincolo de acest numar, de cat am semnat. Ne uitam, mai degraba, la ce capacitati am sustinut pentru implementare si cred ca este bine sa prezint acest indicator pentru ca pentru prima data in acest an am finantat capacitati de stocare. Daca anul trecut am finantat in jur de 220 mil. Euro, cam 1,1 GW de capacitate de vant si solar in energie regenerabila, anul acesta pana in prezent, am sustinut implementarea a 930 MW de energie regenerabila si, pentru prima data, aproximativ 400 MW de capacitate de stocare. Ceea ce demonstreaza asta este ca incercam cumva sa ne aliniem la ceea ce are Romania nevoie pe partea de investitii. Asa cum stim, cu totii au fost aceste probleme in Romania in acest an, cu aceste dezechilibre foarte mari pe piata de energie si, intr-adevar, Romania are nevoie de capacitati de stocare”, a punctat reprezentantul institutiei financiare internationale, cu rol de finantator – cheie la nivelul economiei Romaniei.

“Asa cum mentionam legat de aceste investitii, de finantarea noastra in proiecte de stocare, am lucrat foarte mult pe ele si anul trecut numai ca sunt investitii mult mai greu de structurat, pentru ca veniturile sunt mult mai volatile si mai greu de prognozat si a fost mult mai greu sa gasim acea structura de finantare, care sa functioneze atat pentru investitori, cat si pentru noi. Sunt proiecte care dureaza mai mult in faza de analiza si in cea de negociere. Dar ceea ce demonstreaza cumva asta este ca stocarea in sine devine un activ de sine statator, nu mai este un activ adiacent investitiilor in regenerabile si asta vedem in investitiile pe care le avem si in pipeline. Adica nu mai avem investitii regenerabile fara capacitate de stocare, iar capacitatea de stocare pe care o avem in pipeline pentru restul anului este foarte mare”, a detaliat Mihaela Mihailescu.

Potrivit acesteia, pipeline-ul de proiecte la care lucreaza bancherii EBRD pentru acest an este unul ambitios insa, in contextul in care au mai ramas 3 luni din acest an, performanta este mult mai volatila.

“Eu cred ca vom ajunge intr-o zona similara ca semnari la nivelul lui 2025. Daca va fi mai mica sau mai mare, probabil ca mai mare nu va fi. Daca va fi mai mica, va fi putin mai mica, insa nu semnificativ. Depinde foarte tare de cum evolueaza negocierile, de disponibilitatea si dorinta companiilor sa semneze in acest an. Pentru ca fiecare avem obiectivele noastre in fiecare an si sunt companii care doresc, efectiv, sa negocieze totul pana pe 31 decembrie si sa semneze pe 1 ianuarie. Si atunci, din punct de vedere tehnic, acele investitii nu sunt vazute in 2026, ci in 2027, cu toate ca efortul cel mai mult a fost facut in acest an. Deci, as zice, ca va fi undeva la 800 – 900 mil. Euro ceea ce este o suma foarte mare pentru EBRD in Romania”, estimeaza bancherul EBRD.

“In momentul acesta, lucram pe tranzactii de 500 mil. Euro pe partea BERD.  Este o parte foarte mare de <<annual mobilised investment>> (investitie mobilizata anual, n.r.) – asa cum ii zicem noi, adica de contributie a bancilor comerciale si a celorlalti parteneri financiari la finantarea investitiei respective. Dar, din nou, nu cred ca vom reusi sa inchidem toate tranzactiile, pentru ca este o problema de capacitate, in primul rand, si, in al doilea rand, este o chestiune de timp ramas pentru a finaliza negocierile pana la finalul anului. Asa cum vedem noi prezenta noastra in Romania intr-un fel, orice semnam peste 800 –  850 mil. Euro este déjà un an record pentru noi”, a transmis Mihaela Mihailescu, Deputy Head Romania in cadrul EBRD.

Tot in spectrul finantarii sustenabile a intrat in acest an si investitia de 6,7 mil. Euro alocata de catre EBRD pentru sustinerea emisiunii de obligatiuni cu obiective de sustenabilitate a companiei Autonom, care a avut o valoare totala de 30 mil. Euro.

“Am vrut mai degraba sa demonstram ca ne dorim si ca putem sa sprijinim un campion local romanesc, antreprenorial, care sa isi poata imbunatati operatiunile, sa aiba acces la finantari pe piata de capital, sa isi imbunatateasca intern capacitatile digitale ale angajatiilor. Adica a avut o componenta mai larga de sustenabilitate. Este a treia emisiune de obligatiuni a lor si, intr-adevar, este printre cele mai mari emisiuni corporate de bonduri corporate pe piata de capital. Si dincolo de asta, este o companie romaneasca antreprenoriala cu potential foarte mare de crestere si cu care colaboram de foarte mult timp”, a spus bancherul EBRD.


Tranzactiile din energia regenerabila au propulsat in primele 9 luni din 2026 finantarile mobilizate de catre EBRD peste pragul de 1 mld. Euro

“Avem componenta noastra de commitment (angajament) al EBRD si apoi partea aceasta de AMI – Annual Mobilised Investment (volumul anual al investitiilor mobilizate, n.r.), asa cum o urmarim noi. Anul trecut, la finantari de 950 mil. Euro, acest indicator a fost de 1,1 mld. Euro pe toate sectoarele.  Anul acesta, la nivelul semnarilor pana in acest moment am depasit déjà 1 mld. Euro. De ce? Pentru ca o foarte mare parte din aceste tranzactii, care au o componenta mare de mobilized investment, sunt tranzactii in energie regenerabila”, a punctat reprezentantul institutiei financiare internationale.

“Deci, ce se intampla este ca, pe masura ce bancile comerciale intra in piata si finanteaza impreuna cu noi aceste investitii, tind pe masura ce trec anii, sa ia o componenta mai mare din aceste finantari si, intr-un fel, acesta este mandatul nostru. Sa participam in tranzactii atat cat suntem necesari, nimic mai mult. Ca atare, pentru noi este un succes faptul ca aceasta componenta de finantari mobilizate a crescut de la un an la altul pentru ca demonstreaza cumva ca ne-am atins obiectivul pe de-o parte. Dar, pe de-alta parte, prin faptul ca semnam in continuare foarte mult, inseamna ca reusim sa ne si ajustam focusul pe sectoarele care sunt mai noi si mai relevante pentru Romania si pe care bancile comerciale nu le pot acoperi la acelasi nivel sau la fel de confortabil cum o facem noi.”, a nuantat Mihaela Mihailescu.

De asemenea, portofoliul local al EBRD cuprinde pe langa finantari directe si finantari mobilizate de la partenerii sai financiari si instrumente de garantie.

“Avem o finantare catre Libra Bank care face parte dintr-un instrument financiar pe care l-am dezvoltat sub PNRR-ul romanesc. Este prima banca care beneficiaza si a beneficiat de aceasta investitie printr-un instrument de garantare de 50 mil. Euro, care intentioneaza sa acopere acea zona de investitii mai mici, verzi, pe care noi nu le putem acoperi direct”, a explicat bancherul EBRD.

“Suntem foarte bucurosi sa colaboram cu dansii pentru ca, prin intermediul dansilor, putem avea acces la aceste companii foarte mici si proiecte mai mici de pana la 2 mil. Euro, dar, in acelasi timp, putem oferi asistenta tehnica impreuna cu Libra Bank pentru implementarea proiectelor, acces la o baza de date cu tehnologii prevalidate care sa fie optime din punct de vedere energetic si verzi si care, cumva, prin acesti consultanti pe care deja i-am angajat in cadrul acestui instrument, ii ajuta apoi si la implementarea. proiectului respectiv. Vrem cumva sa ne asiguram ca este un succes, mai sunt fonduri disponibile si colaboram, discutam si cu alte banci comerciale care, probabil, ca sunt interesate de acest instrument”, a adaugat Mihaela Mihailescu.


EBRD a semnat in acest an angajamente de capital care totalizeaza sub 100 mil. Euro pentru fondurile de private equity

La cat se ridica valoarea totala a angajamentelor de investitii de capital ale EBRD alocate in 2026 catre fondurile de investitii care activeaza pe piata din Romania?

“Participarea noastra in fonduri de private equity ca volum nu este la fel de semnificativa ca cea pe debt, pe finantare. Si este normal. Dar, intr-adevar, impactul este mult mai mare, pentru ca contribuim putin in capitalul acestor fonduri de private equity, de fapt la fel ca in cazul bancilor comerciale, Gradul de diseminare, cumva, al acestor fonduri este mult mai ridicat. Am investit foarte mult in fonduri regionale anul acesta”, a raspuns bancherul EBRD.

“Sunt commitment-uri (angajamente de investitii) sub 100 mil. Euro investite si cred ca informatiile sunt destul de publice pentriu ca raportam de fiecare data fondurile in care investim”, a precizat Mihaela Mihailescu.

“Pe partea de componenta verde si acestea au o componenta verde prin angajamentele pe care aceste fonduri le fac in strategia lor de investitii viitoare. Zona de verde este mult mai larga in sensul ca acopera atat proiecte de energie regenerabila evident, dar acopera si infrastructura verde, eficienta energetica, mobilitate electrica, economie circulara, tehnologii climatice s.a.m.d. Deci, sunt mult mai multe componente care pot fi adresate. Dar, asa cum mentionam, fondurile sunt in general fonduri regionale, care au, intr-adevar, o componenta de participare in Romania”, a adaugat ea.

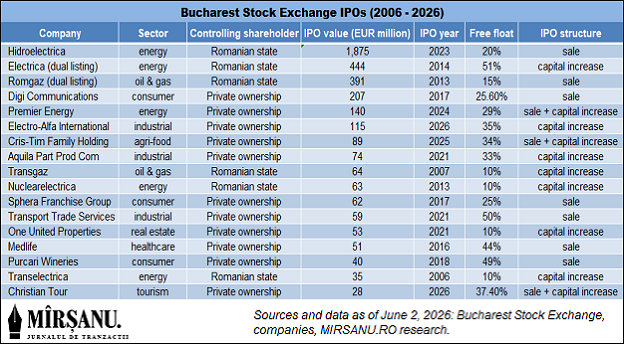
De asemenea, tot pe partea de investitii de capital (equity), institutia financiara internationala a facut si alte miscari in portofoliu, in septembrie 2026 fiind anuntat exitul final al EBRD din compania de telecomunicatii Digi Communications NV, pe care a sustinut-o la IPO-ul sau pe bursa de la Bucuresti, asa cum a facut si cu alte companii romanesti in faza de IPO precum Electrica, Premier Energy, Cris-Tim Family Holding sau Electro – Alfa International.

“Este un ciclu de investitii normal. Intr-adevar, au fost niste exituri anul acesta si au fost niste intrari in companii foarte multe anul trecut si acum doi ani. Pur si simplu s-au intamplat niste exituri. Asta nu inseamna absolut nimic legat de interesul nostru pentru a finanta companii in continuare pe partea aceasta de equity (investitii de  capital) in Romania.”, a spus bancherul EBRD.

“Ne atingem obiectivele pe care le-am asumat impreuna cu actionarii companiei respective si agream impreuna strategia de exit in momentul in care intram deja. Stam atat cat suntem necesari si putem sa contribuim. In momentul in care nu mai este nevoie de noi, in mod normal, ca orice investitor iesim partial sau total”, a explicat reprezentanta investitorului institutional.

“Suntem un investitor in equity, dar nu suntem un investitor clasic, in sensul ca mandatul nostru este inca un mandat de dezvoltare. Putem sa temperam iesirile din companie, chiar daca initial agream un exit rapid, iar in momentul in care observam ca este mai multa nevoie de noi, stam atat cat este necesar pentru a ne asigura ca respectiva companie isi atinge obiectivele de crestere sustenabila”, a precizat Mihaela Mihailescu.


EBRD: Estimam o scadere in termeni reali a economiei romanesti cu 0,2% pentru 2026 si crestere de 1,8% in 2027. Avem incredere ca economia Romaniei isi va reveni si ca putem sa contribuim putin la aceasta imbunatatire a situatiei economice prin investitiile pe care le furnizam in economie

“Estimam o scadere mica in termeni reali a economiei romanesti in 2026 la minus 0,2%, dupa ce in primul semestru s-a inregistrat o scadere de 0,8%, mai ales pe fondul scaderii productiei industriale, dar si a scaderii consumului in general, care se vede intr-o scadere a sectorului serviciilor si a vanzarilor cu amanuntul. Ele au fost oarecum contrabalansate de o crestere a sectorului constructiilor, pe fondul atragerii de fonduri europene si a investitiilor publice”, a spus bancherul EBRD.

“Aceasta scadere se va tempera. Ne asteptam sa se tempereze in a doua parte a anului si asta datorita faptului ca ne asteptam oarecum la o crestere moderata a consumului gospodariilor si. pe de alta parte, la o crestere moderata a exporturilor datorita faptului ca pe partea de cost devenim mai competitivi, produsele romanesti devin mai competitive in strainatate, precum si datorita finalizarii investitiilor publice incepute”, a adaugat Mihaela Mihailescu.

“Deci, estimam o scadere a economiei romanesti in termen reali de 0,2% si o crestere ulterioara in 2027 la 1,8%. Dincolo de aspectele acestea macroeconomice, insa avem foarte multa incredere in economia Romaniei. Intr-adevar, exista presiuni interne legate de nevoi fiscale diferite, legate de presiuni de diferite genuri pe partea de crestere a preturilor in energie, inflatie si asa mai departe, insa suntem in Romania din 1991. Am trecut impreuna prin perioade, as zice, mult mai grele decat in acest an si avem incredere ca Romania ca economie isi va reveni si ca, prin ceea ce facem noi, cel putin pe partea noastra, putem sa contribuim putin la aceasta imbunatatire a situatiei economice prin investitiile pe care le furnizam in economie”, a punctat aceasta.

“Si, din acest punct de vedere, ne-am crescut foarte mult activitatea in Romania si nu este o intamplare. Este datorita faptului ca exista mult mai mult apetit pentru cresterea investitiilor sectorului privat in economie si observam cu interes faptul ca in intalnirile inclusiv cu reprezentantii sectorului public, aceasta participare a sectorului privat este mult mai des prezentata decat in trecut, ceea ce ne bucura, bineinteles, pentru ca, intr-adevar, o crestere a contributiei sectorului privat in economie ajuta direct la o reducere a deficitelor de toate felurile in economia Romaniei. Si cumva aceasta este si mantra noastra intr-un fel. Scopul nostru, mandatul nostru este sa crestem competitivitatea sectorului privat si, respectiv, investitiile acestuia in economia romaneasca.”, a nuantat bancherul EBRD.

“Intradevar, este un context putin mai dificil, dar nu este cel mai complicat context pe care l-am avut si sunt sigura ca va fi bine. Este un context oarecum nefavorabil, in sensul ca, pe de-o parte, avem problemele noastre interne, insa nici contextul international nu ne ajuta de asemenea. Vedem la nivel global o cerere scazuta, care efectiv pune presiune in plus si pe exporturile noastre, pe potentialul Romaniei de a exporta, pe langa deficitele noastre pe partea de cost, care sunt pur interne. Dar, din nou, acestea sunt contexte, iar, pe termen lung, perspectiva este favorabila. Asa cum am mentionat déjà, in 2027 ne asteptam ca economia romaneasca sa creasca in termeni reali.”, a mai spus Mihaela Mihailescu, Deputy Head Romania in cadrul Bancii Europene pentru Reconstructie si Dezvoltare (EBRD), in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Event Partner al MIRSANU SUSTAINABILITY CHALLENGE 2026 este Agricover, iar Supporting Partner al celei de-a cincea editii anuale a acestui eveniment este Vetimex Capital.


CITESTE SERIA INTEGRALA MIRSANU SUSTAINABILITY CHALLENGE 2026


MIRSANU SUSTAINABILITY CHALLENGE 2026: “Motivul pentru care emitem obligatiuni verzi nu este neaparat ca avem vreun avantaj mare de pret pentru ca asta nu cred ca exista, ci mai degraba pentru ca sunt mai multi investitori care pot investi in obligatiuni verzi decat cei care pot investi in obligatiuni non verzi”. EBRD a semnat in 2026 finantari in Romania de 650 mil. Euro, din care peste 90% sunt investitii verzi. Imprumutul verde si cel cu link de sustenabilitate domina finantarea sustenabila locala. Pietele din Europa Centrala si de Est au atras in primele 9 luni ale anului peste 8,3 mld. Euro din emisiuni de obligatiuni in format sustenabil si finantari sustenabile totale in jurul a 22 mld. USD in primele 5 luni ale acestui an


Mihaela Mihailescu, EBRD: In 2026 am semnat pana in prezent deja aproximativ 650 mil. Euro, din care 93% sunt investitii verzi. In acest moment lucram pe tranzactii de 500 mil. Euro pe partea EBRD.  Depinde foarte tare de cum evolueaza negocierile si de disponibilitatea companiilor de a semna in acest an astfel ca ne asteptam pentru 2026 la un volum total de investitii de 800 – 900 mil. Euro. “Avem incredere ca economia Romaniei isi va reveni si ca putem sa contribuim putin la aceasta imbunatatire a situatiei economice prin investitiile pe care le furnizam in economie”


Richard Wilkinson, CTP: “Romania nu este o tara emergenta asa cum nicio tara din UE nu este o piata emergenta. Rata PIB per capita a Cehiei este mai mare decat cea a UK si nimeni nu se gandeste ca UK ar fi o tara in curs de dezvoltare”. In acest moment, este mai ieftin sa te imprumuti de pe piata obligatiunilor decat de pe piata bancara. Aproximativ 83% din mixul de finantare al CTP de peste 9,5 mld. Euro inseamna finantare verde sau cu obiective de sustenabilitate, iar acum 10 ani compania era finantata integral din imprumuturi bancare garantate


Vera Economou, ING Bank: “Nu ar trebui sa consideram ca finantarea verde sa fie mai ieftina pentru ca tehnologiile verzi sunt inca asociate cu riscuri mai mari. Nimeni nu stie care va fi profilul de plata pentru proiectele de hidrogen verde sau pentru sistemele de captare si stocare a carbonului”. Romania are o pondere relativ mica la scara Europei Centrale si de Est la nivelul cifrelor – cadru ale finantarii sustenabile. Imprumutul verde si cel cu obiective de sustenabilitate sunt cele mai populare forme de finantare sustenabila locala in timp ce obligatiunile verzi domina scena CEE si a EMEA


Sursa: MIRSANU.RO

MIRSANU SUSTAINABILITY CHALLENGE 2026: “Motivul pentru care emitem obligatiuni verzi nu este neaparat ca avem vreun avantaj mare de pret pentru ca asta nu cred ca exista, ci mai degraba pentru ca sunt mai multi investitori care pot investi in obligatiuni verzi decat cei care pot investi in obligatiuni non verzi”. EBRD a semnat in 2026 finantari in Romania de 650 mil. Euro, din care peste 90% sunt investitii verzi. Imprumutul verde si cel cu link de sustenabilitate domina finantarea sustenabila locala. Pietele din Europa Centrala si de Est au atras in primele 9 luni ale anului peste 8,3 mld. Euro din emisiuni de obligatiuni in format sustenabil si finantari sustenabile totale in jurul a 22 mld. USD in primele 5 luni ale acestui an

Imprumuturile verzi si cele cu obiective de sustenabilitate sunt instrumentele care domina finantarea sustenabila in Romania, in timp ce obligatiunile verzi inregistreaza cele mai mari volume de finantare sustenabila la nivelul pietelor din Europa Centrala si de Est, precum si la nivel de EMEA (Europa, Orientul Mijlociu si Africa), conform concluziilor MIRSANU SUSTAINABILITY CHALLENGE 2026, eveniment online organizat pe 30 septembrie de catre jurnalul de tranzactii MIRSANU.RO, cu sprijinul Agricover in calitate de Event Partner, respectiv al Vetimex Capital in calitate de Supporting Partner.

“Ceea ce vedem in regiunea EMEA este ca in 2026 emisiunile de finantare sustenabila au crescut. De ce? Pentru ca marile companii au planuri masive de investitii in decarbonizare si in tranzitia catre energia regenerabila. Cand ne uitam la Europa Centrala si de Est – iar aici sunt piete in care ING este prezent precum Austria, Romania, Bulgaria, Polonia, Ungaria si asa mai departe – observam o usoara incetinire in comparatie cu 2025. De ce? Pentru ca anul trecut am avut emisiuni din partea guvernului polonez, care a facut investitii masive in energia regenerabila offshore. Anul acesta, nu sunt planificate astfel de investitii (de catre guvernul polonez, n.r.) si nici in alte tari cum ar fi Romania, de exemplu”, a punctat Vera Economou,  CEE Regional Lead for the Sustainable Solutions Group in cadrul grupului bancar international ING.

Datele prezentate de catre bancherii ING indica volume de finantare sustenabila de circa 22 mld. USD in perioada ianuarie – mai 2026, in scadere de la aproximativ 25,8 mld. USD in perioada similara a anului anterior la nivelul pietelor din Europa Centrala si de Est.

Finantarea sustenabila acopera un spectru larg de instrumente in care intra imprumuturi verzi, credite cu obiective de sustenabilitate, obligatiuni verzi, obligatiuni sustenabile, obligatiuni corelate cu obiective de sustenabilitate sau alte tipuri de imprumuturi ori de obligatiuni.

Piata regionala de finantare sustenabila este dominata de catre emitentii suverani, urmati de catre institutiile supranationale.

“Asta inseamna ca, in continuare, companiile raman in urma in ceea ce priveste initiativele si planurile lor de decarbonizare si, practic, au nevoie si de un anumit stimulent pentru a accesa mai mult pietele de capital, pentru ca, de asemenea, in regiunea noastra, atunci cand companiile au planuri de investitii, acestea prefera mai degraba sa apeleze la canalele de finantare oferite de sectorul bancar”, a semnalat Vera Economou din partea grupului bancar ING.

Potrivit acesteia, principalele directii de finantare sustenabila pe piata din Romania pentru care exista apetit din partea bancherilor vizeaza sectorul de cladiri verzi, tranzitia energetica si vehiculele electrice.

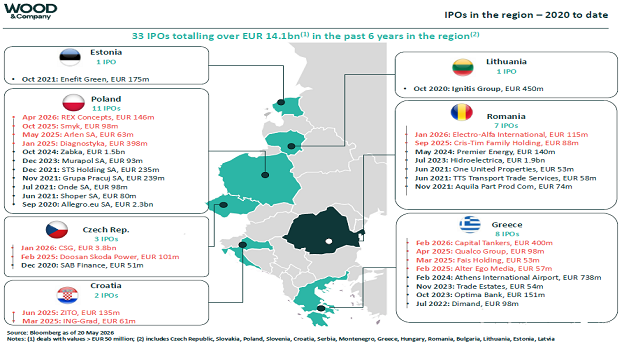
“Pietele de capital din Europa Centrala si de Est au inregistrat in perioada ianuarie – septembrie 2026 pe bursele din regiune un numar de 22 emisiuni in diferite formate sustenabile in valoare totala de peste 8,3 mld. Euro”, a spus Bogdan Campianu, Managing Director,  Head of SEE Investment Banking in cadrul bancii de investitii regionale WOOD & Company. Romania a inregistrat in aceeasi perioada de referinta un volum de 30 mil. Euro cu emisiunea de obligatiuni cu obiective de sustenabilitate a companiei antreprenoriale Autonom, conform datelor prezentate de catre Wood & Company.

Cererea de finantare verde si volumul de proiecte de investitii verzi sunt in crestere pe piata din Romania.

“In 2026 pana in prezent am semnat deja (finantari, n.r.) aproximativ 650 mil. Euro, din care 93% sunt investitii verzi. Ne asteptam ca acest trend sa continue pana la finalul anului si sa ajungem intr-o zona similara cu cea din 2025, putin mai mult sau putin mai putin, nu pot sa estimez exact, dar oricum va fi aproximativ in aceeasi zona si la fel cu un procent probabil mai mare de investitii verzi decat anul trecut. Iar acest lucru se datoreaza foarte mult, uitandu-ma putin pe sectoarele pe care le-am acoperit, cresterii investitiilor in zona regenerabila, a proiectelor regenerabile de anul acesta, care sunt categorisite cumva intern ca fiind 100% verzi”, a subliniat Mihaela Mihailescu, Deputy Head Romania in cadrul Bancii Europene pentru Reconstructie si Dezvoltare (EBRD).

“Ca atare, la o crestere a investitiilor in zona regenerabilelor, a crescut si aceasta pondere a investitiilor verzi in Romania, care este foarte mare acum. La o pondere de peste 90% e posibil sa fim una dintre tarile cu cea mai buna performanta din aceasta perspectiva in cadrul organizatiei. Dar investitii sustenabile, verzi nu inseamna doar regenerabil, inseamna toate sectoarele. Inseamna si corporate. Si cand ma refer la corporate, ma refer la eficienta energetica, panouri solare pentru energie verde proprie, economie circulara s.a.m.d., adica sunt foarte multe componente de verde care pot fi dezvoltate, nu trebuie sa fie neaparat regenerabile pentru energia verde care va fi pusa in piata pentru vanzare. Ca atare, vedem aceasta componenta de investitii verzi in toate sectoarele noastre, inclusiv in sectorul corporate si sectorul financiar. Ceea ce vreau sa mentionez despre sectorul financiar este ca investim atat in bondurile emise de catre banci, dar oferim si finantari directe bancilor comerciale, dezvoltam instrumente financiare cu bancile comerciale pe care acestea mai departe sa le puna in piata. Ca atare, modul de diseminare, ca sa zic asa, de contributie la investitiile verzi in economie prin intermediul partenerilor nostri din sectorul financiar este mult mai pronuntat si in toate investitiile noastre aceasta componenta de verde este foarte.importanta”, a completat bancherul EBRD.

La celalalt capat al spectrului de finantare, pe langa energie si sectorul financiar, una dintre cele mai ridicate cereri recurente de finantare verde vine din partea sectorului real estate.

“Suntem in termeni de finantare totala la aproximativ 9,5 mld. Euro, din care 83% inseamna finantare verde sau cu obiectiv de sustenabilitate. Toate obligatiunile noastre sunt obligatiuni verzi si, dupa cum puteti vedea, avem si cateva imprumuturi negarantate corelate cu obiective de sustenabilitate, denominate in yeni, USD si Euro. Avem, de asemenea, cateva imprumuturi garantate corelate cu obiective de sustenabilitate si avem si cateva imprumuturi garantate care nu sunt corelate cu obiective de sustenabilitate, acestea fiind ceva mai vechi. Sincer, daca am contracta imprumuturi garantate, bancile ne-ar solicita intotdeauna un anumit tip de componenta sau criteriu legat de sustenabilitate”, a transmis Richard Wilkinson, CFO al grupului CTP – companie listata pe bursa Euronext Amsterdam si lider european pe segmentul de logistica si spatii industriale.

Vin obligatiunile verzi cu un cost de finantare mai avantajos pentru emitenti comparativ cu obligatiunile in format clasic?

“Motivul pentru care emitem obligatiuni verzi nu este neaparat atat de mult pentru ca noi credem ca este un mare avantaj de pret – nu cred ca este asa ceva – ci este mai degraba pentru ca sunt mai multi investitori care pot investi in obligatiuni verzi comparativ cu cei care pot investi in obligatiuni non verzi”, a concluzionat Richard Wilkinson din partea CTP, care a investit peste 1 mld. Euro pe piata imobiliara din Romania si detine pozitie de lider in logistica si spatii industriale.

“In viitor, cu siguranta, vom apela la aceste surse de finantare verde”, a spus Horia Adrian, General Manager South East Europe in cadrul grupului international de materiale de constructii Titan, companie listata pe bursa Euronext de la Bruxelles.

“Avem obiective la nivel de grup, care sunt obiective de decarbonizare, reducerea dioxidului de carbon cu 35% pana in 2030 si atingerea unui obiectiv de net zero emisii pana in 2050. In acest program de reducere de emisii de dioxid de carbon, grupul Titan isi propune sa investeasca mai mult de 200 mil. Euro pana in 2030. Anul trecut am avut investitii de peste 36 mil. Euro”, a precizat Horia Adrian din partea Titan Group, adaugand ca directiile de investitii vizeaza aici produse cu emisii reduse de carbon, folosirea combustibililor alternativi sau dezvoltarea de materiale inovatoare alternative cimentului si masuri de crestere a eficientei energetice.


Tehnologie.

“Daca, sa spunem, acum 6-12 luni, faptul ca aveai AI incorporat in business-ul tau sau in ideea ta de startup reprezenta un premium in ceea ce privea multiplul de valoare, acum absolut toata lumea se asteapta sa ai ceva de AI. Deci este cumva normalul. Eventual primesti un discount daca nu ai AI. Adica cumva cam toata lumea trebuie sa aiba asa ceva”, a punctat Bogdan Nafornita, CEO si cofondator al startup-ului de tehnologie Profluo.

“Romania este inca izolata fata de trendul acesta global, pentru ca exista aceste fonduri care au luat bani din PNRR si exista cumva un <<pool de cash>> care este alocat regiunii. Dar pe fondurile mari, pe ceea ce se intampla afara, foarte multe fonduri mari au alocat foarte multi bani in hyperscalers, adica in cei care deja scaleaza foarte tare, si s-au investit sume enorme de bani in sustinerea fizica a AI-ului, ca e vorba de GPU-uri, de data-centere, de energie, de real estate si asa mai departe Si atunci cumva au tras cam tot aerul din incapere si raman destul de putini bani. Adica trebuie sa fie cu adevarat o idee exceptionala si o executie exceptionala ca sa mai poti atrage bani in zonelele acestea unde hyperscalerii domina, sa spunem, pietele de investitii”, afirma antreprenorul Bogdan Nafornita din partea Profluo, companie care opereaza o platforma automatizata de procesare a documentelor financiare.


Agribusiness.

“Zona de sustenabilitate noi o vedem ca pe un cost pe termen scurt versus un beneficiu pe termen lung. In mod particular in agricultura, costul pe termen scurt tinde sa devina o problema mai mare decat pentru un business poate in alt sector din cauza unor unor deficite. Starea financiara a fermierilor nu este foarte sanatoasa si atunci, in contextul asta, costurile pe termen scurt devin o problema mult mai mare decat a unei companii care functioneaza intr-un sector in care avem un cost pe termen scurt pe care ni-l asumam versus un beneficiu Vedem fermieri, vedem producatori care se duc in zona aceasta, dar nu putem spune ca inca este un trend general in agricultura”, a semnalat Liviu Dobre, CEO al Agricover Holding.

“Finantam astazi 10-15% din portofoliu in aceasta zona de ESG, mai degraba decat pura agricultura sustenabila, avem componente din ambele zone. Practic, avem astazi o buna parte din resursele financiare pe care le atragem din afara Romaniei vin cu alocari de fonduri catre anumite domenii precise”, a adaugat reprezentantul companiei antreprenoriale.

“Aplicarea taxei CBAM (Mecanismului de Ajustare la Frontiera pentru Carbon, n.r) pentru ingrasaminte, pentru ca acesta este unghiul de impact in agricultura, se face de la 1 ianuarie acest an. Am avut o perioada la inceputul anului in care au fost ceva probleme de disponibilitate a productiei pentru ca incertitudinea asta legata de CBAM a adus importatorii intr-o pozitie in care au fost un pic prudenti si atunci in prima parte a anului disponibilitatea a fost o problema. In ansamblu, Uniunea Europeana nu este astazi un mare producator de ingrasaminte pentru agricultura din simplul motiv ca la baza ingrasamintelor sta gazul si nu suntem foarte competitivi in productia de ingrasaminte, iar atunci marea majoritate a ingrasamintelor sunt importate din zone non-EU. Ceea ce inseamna ca CBAM-ul a avut un impact in sensul cresterii costului ingrasamintelor. Daca la astea mai adaugam si conflictul din Iran, cred ca anul asta in medie vorbim de o crestere cu 50% a preturilor pentru fertilizanti la poarta fermei”, sustine Liviu Dobre din partea Agricover.


Asset management.

“Ne dorim sa finantam proiecte verzi si obligatiuni verzi pe plan local”, a spus Horia Braun – Erdei, CEO si Presedinte al Directoratului in cadrul Erste Asset Management Romania, unul dintre cei mai mari jucatori din industria locala de asset management si parte a grupului financiar austriac Erste.

“Din perspectiva emitentilor, cred ca acel greenium (randamentul obtinut de obligatiuni in formate sustenabile, n.r.) in sensul in care emitentii poate sperau sa aiba un avantaj de pret si sa se poata imprumuta mai ieftin datorita faptului ca folosesc sumele respective pentru scopuri legate de sustenabilitate, din ce inteleg nu mai este atat de evident acest avantaj. Si, intr-adevar, cred ca in ultima perioada pipeline-ul de astfel de produse de finantare s-a rarit. Au fost mai putine emisiuni.  Ultimele emisiuni ale bancilor – bancile care de obicei revin an de an in piata pentru ca trebuie sa acopere acea nevoie de capital de tip MREL prin emisiuni de obligatiuni senior non-preferred in general – nu au fost cu componente de sustenabilitate, deci nu au existat astfel de oportunitati”, a precizat reprezentantul Erste Asset Management Romania, care are sub administrare active de peste 9 mld. RON.

“Noi, in general, ne uitam la orice oportunitate din piata, dar din pacate nu prea am avut din ce alege, ca sa spun asa. Emisiunile care au fost, cum a fost de exemplu cea de la  Autonom a fost o emisiune foarte mica, unde deja aveam expunere, Deci, nu prea poti sa construiesti, noi ne-am fi dorit sa putem construi un portofoliu de obligatiuni verzi sau obligatiuni sustenabile sau macar sustainability linked, dar in momentul de fata ne este foarte greu. Trebuie sa alocam pe un fond care este administrat tinand cont de criterii de sustenabilitate in mod explicit, un fond de articol 8, cum se spune, de obligatiuni, insa componenta de obligatiuni corporative este in mod covarsitor investita in fonduri internationale. Pentru ca doar acolo putem sa ne luam expunere cu adevarat semnificativa, sa spunem asa. Din pacate, nu avem prea multe de raportat din punctul acesta de vedere, dar interesul nostru este in continuare acolo”, a completat Horia Braun – Erdei.


Energie verde.

“Ce pot sa spun este ca la nivel de portofoliu EBRD in Romania, cam 40% este acoperit de catre sectorul corporate, 30% este infrastructura sustenabila, care include partea de infrastructura, de sector public si de energie, iar diferenta de vreo 25% sunt institutii financiare. La nivel de semnari anul acesta, am semnat in energie verde finantari de aproximativ 250 mil. Euro deocamdata.”, a punctat Mihaela Mihailescu, Deputy Head Romania in cadrul Bancii Europene pentru Reconstructie si Dezvoltare (EBRD).

“Modul in care ne uitam noi la aceste investitii este dincolo de acest numar, de cat am semnat. Ne uitam, mai degraba, la ce capacitati am sustinut pentru implementare si cred ca este bine sa prezint acest metric, pentru ca pentru prima data in acest an am finantat capacitati de stocare, Daca anul trecut am finantat in jur de 220 mil. Euro, cam 1,1 GW de capacitate de vant si solar in energie regenerabila, anul acesta pana in prezent, am sustinut implementarea a 930 MW de energie regenerabila si, pentru prima data, aproximativ 400 MW de capacitate de stocare. Ceea ce demonstreaza asta este ca incercam cumva sa ne aliniem la ceea ce are Romania nevoie pe partea de investitii. Asa cum stim, cu totii au fost aceste probleme in Romania in acest an, cu aceste dezechilibre foarte mari pe piata de energie si, intr-adevar, Romania are nevoie de capacitati de stocare”, a precizat bancherul EBRD.

“Asa cum mentionam legat de aceste investitii, de finantarea noastra in proiecte de stocare, am lucrat foarte mult pe ele si anul trecut numai ca sunt investitii mult mai greu de structurat, pentru ca veniturile sunt mult mai volatile si mai greu de prognozat si a fost mult mai greu sa gasim acea structura de finantare, care sa functioneze atat pentru investitori, cat si pentru noi. Deci, sunt proiecte care dureaza mai mult in faza de analiza si in cea de negociere. Dar ceea ce demonstreaza cumva asta este ca stocarea in sine devine un activ de sine statator, nu mai este un activ adiacent investitiilor in regenerabile, si asta vedem in investitiile pe care le avem si in pipeline. Adica nu mai avem investitii regenerabile fara capacitate de stocare, iar capacitatea de stocare pe care o avem in pipeline pentru restul anului este foarte mare”, a completat Mihaela Mihailescu din partea EBRD.


Finantare sustenabila.

“Nu ar trebui sa consideram ca finantarea verde sa fie mai ieftina, deoarece tehnologiile verzi sunt inca asociate cu riscuri mai mari. Nimeni nu stie care va fi profilul de plata pentru proiectele de hidrogen verde sau pentru sistemele de captare si stocare a carbonului. Insa, este important sa construim rezilienta pentru ca economia Romaniei este inca foarte dependenta de combustibilii fosili, in special in sectorul energetic. Asta inseamna ca este expusa la tot felul de socuri provenite din Orientul Mijlociu, care se reflecta in preturile petrolului si al gazelor. Este bine pentru o companie sa fie atat de dependenta? Nu prea. Iar acest lucru face ca argumentele economice (business case, lb. eng.) sa fie in jurul tranzitiei catre mai multa securitate energetica si dezvoltarea mai multor proiecte de energie regenerabila”, a semnalat Vera Economou, CEE Regional Lead for the Sustainable Solutions Group in cadrul grupului bancar olandez ING.

“Pot spune ca ponderea Romaniei la nivelul intregii regiuni a Europei Centrale si de Est este relativ mica. De exemplu, cand ne uitam, emitentii dominant vin, de regula, din Austria. Guvernul austriac are obligatiuni verzi emise emise de aproximativ 6 mld. Euro, iar pentru piata din Romania vedem doar 800 mil. Euro in primul semestru din 2026. Iar anul trecut, a fost finantare sustenabila emisa de 1 mld. Euro pe piata din Romania”, afirma bancherul ING Bank.

Printre tranzactiile locale de finantare sustenabila la care ING Bank a participat recent a fost imprumutul cu obiective de sustenabilitate in valoare de 3,1 mld. RON contractat de catre Delgaz Grid de la un sindicat de banci, tranzactie inchisa in iunie 2026 in cadrul careia banca olandeza a avut rol de Unic Coordonator, Bookrunner si Coordonator de Sustenabilitate.


Real Estate.

De ce companiile din sectorul imobiliar se numara printre cei mai mari emitenti recurenti de obligatiuni verzi de pe burse?

“Daca ne uitam la sectorul imobiliar, acesta este industrie foarte intensiva din punct de vedere a capitalului. Este unul dintre sectoarele din lume care functioneaza intotdeauna cu un nivel ridicat de indatorare. Asadar, cred ca este normal sa vezi companii imobiliare ca imprumuta sume mari (sizeable borrowers, lb.eng.) si cu cat compania este mai mare, cu atat va imprumuta mai multi bani”, afirma Richard Wilkinson, CFO al grupului CTP, unul dintre cei mai mari investitori straini de pe piata imobiliara din Romania.

“Este cel mai adanc bazin de lichiditate si cea mai buna cale pentru noi sa ne finantam la scara business-ului la care suntem acum – si suntem la jumatatea anului cu un bilant putin sub 20 mld. Euro. Piata obligatiunilor este in termeni de marime si adancime piata care poate raspunde nevoilor noastre de finantare”, a precizat CFO-ul grupului CTP.


Materiale de constructii.

“Resursele pe care planeta noastra le genereaza in fiecare an sunt din ce in ce mai rapid consumate. Sectorul de constructii contribuie la emisiile de dioxid de carbon cu aproximativ 34-37% pe an, in total, inclusiv materiale de constructii, dar in principal este modul in care cladirile sunt operate in sensul ca exista o eficienta energetica foarte mica in ce priveste cladirile care exista in momentul de fata in lume”, a semnalat Horia Adrian, General Manager South East Europe in cadrul grupului international de materiale de constructii Titan.

Ce impact are aplicarea CBAM pe piata in care activeaza Titan?

“Taxele acestea mi se par cat se poate de firesti, iar in ceea ce priveste sectorul materialelor de constructie au fost implementate incepand cu anul acesta. Ele sunt raportate anul acesta, in momentul de fata nu sunt inca incasate, sa spun asa. Exact, acesta este punctul de sensibilitate. Este important sa ne asiguram ca aceste declaratii facute de catre cei care importa materialele, de catre producatorii de materiale din afara Uniunii Europene, sunt corecte, sunt credibile. Pentru ca nu ai sa spui, ok, asta cred eu ca sunt emisiile si alta este ca cineva sa se convinga ca intr-adevar raportarea este corecta. Deci, aici consider ca este putin de lucru pe partea aceasta administrativa. Nu exista niciodata o lipsa a unui cadru legal. Cea mai importanta, cea mai dificila problema este implementarea acelui cadru legal in mod corect si précis”, este de parere Horia Adrian din partea producatorului elen de ciment si materiale de constructii Titan.


Piete de capital.

“In ceea ce priveste obligatiunile emise pe pietele din Europa Centrala si de Est, vorbim numai de la inceputul acestui an de aproape 200 de emisiuni, cu peste 50 mld. Euro.”, a rezumat Bogdan Campianu, Managing Director & Head of SEE Investment Banking in cadrul bancii de investitii cehe WOOD & Company.

“Am incercat sa evidentiem din aceste bonduri pe cele verzi sau cu obiective de sustenabilitate (sustainability linked) si as remarca 22 de astfel de emisiuni, care reprezinta vreo 11-12% dintr-un total de 189 de emisiuni de obligatiuni, ceea ce este in linie cu proportia acestui tip de bonduri, in general. Nu e relevanta doar pentru regiunea noastra, ci chiar pentru Europa sau chiar global”, a nuantat Bogdan Campianu.

“La noi anul acesta, este doar acest Sustainability Link Bond de 30 mil. Euro de la Autonom. Dar nu ducem lipsa nici in Romania de astfel de instrumente. In poza asta de la inceputul anului nu stam asa de bine ca Polonia. Si Cehia a fost o piata destul de activa”, a completat reprezentantul WOOD & Company.

Evenimentul MIRSANU SUSTAINABILITY CHALLENGE 2026 este sustinut de catre Agricover Holding in calitate de Event Partner, respectiv de catre Vetimex Capital in calitate de Supporting Partner.


CITESTE SERIA INTEGRALA MIRSANU SUSTAINABILITY CHALLENGE 2026


MIRSANU SUSTAINABILITY CHALLENGE 2026: “Motivul pentru care emitem obligatiuni verzi nu este neaparat ca avem vreun avantaj mare de pret pentru ca asta nu cred ca exista, ci mai degraba pentru ca sunt mai multi investitori care pot investi in obligatiuni verzi decat cei care pot investi in obligatiuni non verzi”. EBRD a semnat in 2026 finantari in Romania de 650 mil. Euro, din care peste 90% sunt investitii verzi. Imprumutul verde si cel cu link de sustenabilitate domina finantarea sustenabila locala. Pietele din Europa Centrala si de Est au atras in primele 9 luni ale anului peste 8,3 mld. Euro din emisiuni de obligatiuni in format sustenabil si finantari sustenabile totale in jurul a 22 mld. USD in primele 5 luni ale acestui an


Mihaela Mihailescu, EBRD: In 2026 am semnat pana in prezent deja aproximativ 650 mil. Euro, din care 93% sunt investitii verzi. In acest moment lucram pe tranzactii de 500 mil. Euro pe partea EBRD.  Depinde foarte tare de cum evolueaza negocierile si de disponibilitatea companiilor de a semna in acest an astfel ca ne asteptam pentru 2026 la un volum total de investitii de 800 – 900 mil. Euro. “Avem incredere ca economia Romaniei isi va reveni si ca putem sa contribuim putin la aceasta imbunatatire a situatiei economice prin investitiile pe care le furnizam in economie”


Richard Wilkinson, CTP: “Romania nu este o tara emergenta asa cum nicio tara din UE nu este o piata emergenta. Rata PIB per capita a Cehiei este mai mare decat cea a UK si nimeni nu se gandeste ca UK ar fi o tara in curs de dezvoltare”. In acest moment, este mai ieftin sa te imprumuti de pe piata obligatiunilor decat de pe piata bancara. Aproximativ 83% din mixul de finantare al CTP de peste 9,5 mld. Euro inseamna finantare verde sau cu obiective de sustenabilitate, iar acum 10 ani compania era finantata integral din imprumuturi bancare garantate


Vera Economou, ING Bank: “Nu ar trebui sa consideram ca finantarea verde sa fie mai ieftina pentru ca tehnologiile verzi sunt inca asociate cu riscuri mai mari. Nimeni nu stie care va fi profilul de plata pentru proiectele de hidrogen verde sau pentru sistemele de captare si stocare a carbonului”. Romania are o pondere relativ mica la scara Europei Centrale si de Est la nivelul cifrelor – cadru ale finantarii sustenabile. Imprumutul verde si cel cu obiective de sustenabilitate sunt cele mai populare forme de finantare sustenabila locala in timp ce obligatiunile verzi domina scena CEE si a EMEA


Investitorul de private equity Enterprise Investors face a doua achizitie pe piata retelelor de fitness, unde si-a configurat in 7 luni propriul campion local din care detine o participatie minoritara. Tranzactia care genereaza platforma comuna Stay Fit Gym – 18 GYM a marcat exitul integral al Morphosis Capital din reteaua Stay Fit Gym la un multiplu net al capitalului investit de pana la 4,6x si IRR net de peste 40%

Enterprise Investors a anuntat pe 6 octombrie 2026 a doua achizitie pe piata retelelor de fitness din Romania printr-o tranzactie care creeaza un jucator de top prin combinarea platformelor Stay Fit Gym si 18 GYM, in cadrul caruia investitorul regional de private equity urmeaza sa detina o participatie minoritara semnificativa, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia Stay Fit Gym – 18 GYM confirma tiparul preferat de catre Enterprise Investors de a semna achizitii locale cu companii aflate in portofoliul altor fonduri de investitii si marcheaza al patrulea exit integral al investitorului de private equity Morphosis Capital.

Vanzarea Stay Fit Gym ar urma sa genereze pentru fondul de investitii Morphosis Capital Fund I un multiplu net al capitalului investit (MOIC) de pana la 4,6x si o rata interna de rentabilitate (IRR) neta de peste 40%, sub rezerva obtinerii aprobarilor necesare din partea autoritatilor si a indeplinirii celorlalte conditii uzuale de finalizare, au precizat reprezentantii Morphosis Capital.

Valoarea tranzactiei nu a fost facuta publica de catre partile implicate.

Structura tranzactiei va conduce fondul de investitii Enterprise Investors Fund IX catre detinerea unei participatii minoritare in cadrul noii platforme de pe piata locala de fitness, alaturi de fondatorii 18GYM, in timp ce fondatorii Stay Fit Gym vor deveni, la randul lor, actionari minoritari.

Pana la finalizarea tranzactiei, estimata sa aiba loc in urmatoarele 4 luni, Stay Fit Gym si 18GYM vor continua sa opereze independent.

„Scalarea unor companii solide prin strategii de tip buy-and-build bine executate face parte, de multi ani, din abordarea Enterprise Investors, inclusiv in Romania. Principiul este constant: sustinem fondatori care au demonstrat viabilitatea modelului lor operational si le oferim capitalul si sprijinul necesare pentru a accelera cresterea in piete fragmentate. Am aplicat aceasta abordare in cazul mai multor companii din portofoliul nostru din Romania, de exemplu prin achizitiile recente realizate de PragmaGO si eTravel, si vedem oportunitatea de a o aplica si aici. Ne bucuram sa ii sustinem pe Vlad, Alexandru, Marius si Laurentiu in urmatoarea etapa de crestere”, a declarat Bartosz Kwiatkowski, partener in cadrul Enterprise Investors, care a coordonat proiectul.

Dupa finalizarea tranzactiei, Vlad Ronea din partea 18GYM si Alexandru Lascar din partea Stay Fit Gym urmeaza sa conduca impreuna noua companie, alaturi de Marius Preodisteanu, Laurentiu Lascar si echipele extinse ale 18GYM si Stay Fit Gym.

Enterprise Investors, unul dintre cei mai mari manageri de fonduri de private equity din Europa Centrala si de Est, si-a anuntat intrarea pe piata locala a retelelor de fitness pe 6 martie 2026 printr-o investitie de pana la 20,4 mil. Euro pentru preluarea unui pachet minoritar de actiuni in reteaua 18GYM, tranzactie finalizata in iunie care a marcat prima achizitie directa a Enterprise Investors pe piata din Romania din ultimii 10 ani.

„La Morphosis Capital, ne dorim ca rezultatele sa ne defineasca: sa lasam in urma, la fiecare exit, companii mult mai puternice si sa obtinem randamente care vorbesc de la sine. Stay Fit Gym demonstreaza ca aceasta abordare functioneaza. La momentul investitiei Morphosis Capital in Stay Fit Gym, in 2021, sustinerea unei afaceri din sectorul  de fitness era o decizie impotriva curentului: salile de fitness se redeschisesera recent dupa luni de inchidere cauzate de pandemie, comportamentul consumatorilor era incert, iar finantarea bancara pentru sector era greu de accesat. In Stay Fit Gym am vazut un concept de fitness accesibil si o directie clara de extindere, in ciuda acestui context.Fondatorii au venit cu viziunea, determinarea si un concept orientat catre nevoile clientilor, iar noi am avut incredere in potentialul lor si am adus capitalul si disciplina necesarein organizarea activitatii,pentru a construi o afacere capabila sa se extinda si pregatita pentru urmatoarea etapa de dezvoltare. Aceasta tranzactie arata ce se poate realiza in Romania atunci cand capitalul investit este insotit de imbunatatiri concrete in modul de functionare a companiei, dincolo de simpla alocare de capital. Le suntem profund recunoscatori lui Alexandru, Laurentiu, Marius si intregii echipe Stay Fit Gym pentru perseverenta cu care au transformat planurile in rezultate. Randamentele obtinute pentru investitorii nostri si sprijinul acordat antreprenorilor pentru a construi afaceri mult mai valoroase reprezinta esenta activitatii noastre si motivul pentru care am creat Morphosis Capital”, a declarat Andrei Gemeneanu, Managing Partner al Morphosis Capital.

Morphosis Capital a investit in Stay Fit Gym in 2021, cand compania inregistra venituri de aproximativ 1,7 mil. Euro si EBITDA de 0,5 mil. Euro. Pentru 2026, compania estimeaza venituri de aproximativ 34 mil. Euro si EBITDA de 10 mil. Euro.

Pe plan operational, Stay Fit Gym opera in 2021 o retea de 7 locatii in Bucuresti. In mandatul Morphosis Capital, reteaua a urmat un plan de expansiune geografica ce a combinat cresterea organica si achizitii selective a altor operatori de profil, cu finantare din capitalul investit de catre fondul de investitii Morphosis Capital Fund I, fluxurile de numerar generate din activitatea proprie si finantare bancara.

Pana in 2026, Stay Fit Gym a ajuns la o retea de 77 de locatii.

Tranzactia Stay Fit Gym – 18GYM combina doi operatori cu acoperire geografica complementara si contureaza un jucator de top la nivelul pietei locale de fitness, care va opera o platforma comuna sub cele doua branduri cu o retea formata din peste 120 locatii si aproximativ 130.000 de membri.

Stay Fit Gym a fost fondata in 2012 de catre antreprenorii Alexandru Lascar, Marius Preodisteanu si Laurentiu Lascar, care au coordonat dezvoltarea companiei pana la o retea de 77 de cluburi si 80.000 de membri, la nivelul lunii septembrie 2026, consolidand in acelasi timp o prezenta puternica in Bucuresti si in sudul Romaniei.

De cealalta parte, reteaua 18GYM  fondata in 2012 de catre Vlad Ronea si sora sa, Alexandra Ronea, opereaza in prezent 45 de cluburi, in principal in nordul tarii.

Tranzactia demonstreaza ca este inca spatiu pentru crearea unui alt campion local in piata de fitness dupa cele doua achizitii semnate in interval de 7 luni de catre Enterprise Investors. Liderul pietei locale de fitness World Class Romania a crescut, dealtfel, accelerat in mandatul unui alt investitor de private equity de talie regionala, fiind in portofoliul Resource Partners in perioada 2014 – 2022.

Piata locala a retelelor de fitness este un sector fragmentat care ofera inca spatiu pentru o crestere rapida si potential pentru consolidare pentru platformele de profil ale fondurilor de investitii.

Pe partea de vanzare, Morphosis Capital si fondatorii Stay Fit Gym au fost asistati de catre DC Advisory in calitate de consultant de M&A si de catre casa de avocatura Stratulat Albulescu in calitate de consultant juridic.

De cealalta parte, Enterprise Investors si 18GYM au beneficiat pe partea de achizitie de consultanta juridica din partea casei de avocatura RTPR.

Enterprise Investors are un istoric de achizitii pe piata din Romania care incepe din anul 2000, perioada in care a investit in total 217 mil. Euro. Pe langa investitiile sale directe, firma a sustinut si achizitii de tip add-on realizate in Romania de companii din portofoliu.

Enterprise Investors, un investitor infiintat in 1990, a strans pana acum 10 fonduri de investitii, care au investit si au angajat 2,5 mld. Euro in 164 de companii si au realizat exituri din 143 de companii.

De cealalta parte, Morphosis Capital ajunge la al patrulea exit integral odata cu vanzarea Stay Fit Gym, dupa tranzactiile inchise anterior la Clinicile Dentare Dr. Leahu cu reteaua de servicii medicale private Regina Maria in 2023, la DocProcess cu investitorul francez AGENA3000 in 2025, respectiv la reteaua de retail La Cocos cu investitorul strategic german Schwarz Group in 2026.

Morphosis Capital a intrat cu primul fond de investitii in ciclul de exit la nivelul companiilor de portofoliu, in timp ce investeste pentru constructia unui nou portofoliu de companii din al doilea fond de investitii, care are o arie de acoperire extinsa la nivel regional.

Companiile din portofoliul investitorului de venture capital GapMinder au atras in 2026 peste 80 mil. USD de la investitori. GapMinder a participat la 10 runde de finantare derulate de catre companiile din portofoliul sau

Companiile aflate in portofoliul investitorului de venture capital GapMinder au atras in 2026 un capital total de peste 80 mil. USD de la investitori, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Managerul de fonduri cu capital de risc a anuntat ca a participat in 2026 la 10 runde de finantare pentru a-si sustine companiile din portofoliu, printre care se afla Deepstash, FintechOS, Veridion, DRUID AI si DesignVerse.

„Cinci dintre cele mai mari sase startup-uri romanesti au crescut in portofoliul GapMinder, si nu e o coincidenta. Sunt companii care vand in Statele Unite, stau alaturi de Google si IBM in rapoartele Gartner si ajung la milioane de utilizatori din toata lumea. Am demonstrat ca din Romania se pot construi lideri globali de tehnologie. Acum, prin Fondul II, pregatim urmatoarea generatie, in AI, gaming, dezvoltare software si chiar tehnologie spatiala, cu aceeasi ambitie: companii nascute in regiune, construite din prima zi pentru pietele globale”, a declarat Dan Mihaescu, Founding Partner al GapMinder.

Reprezentantii GapMinder nu au precizat care sunt evaluarile corespunzatoare celor 5 companii din portofoliul sau, despre care sustine ca s-ar afla printre cele mai mari 6 startup-uri romanesti.

Recent, Molten Ventures a evaluat investitia sa in platforma de tehnologie FintechOS la 34,5 mil. lire sterline in anul financiar 2026 cu inchidere la 31 martie fata de exercitiul financiar anterior, cand valoarea acesteia era de 29 mil. lire sterline, conform informatiilor publicate pe 18 septembrie 2026 de catre jurnalul de tranzactii MIRSANU.RO. Participatia Molten Ventures in FintechOS este cotata in intervalul 16% – 25% din companie, iar pe baza evaluarii participatiei Molten Ventures, calculele indica spre o evaluare a FintechOS estimata in intervalul 138 – 215 mil lire sterline, respectiv intre 157 mil. Euro si 245 mil.Euro la un curs de schimb de circa 1,14 Euro per lira sterlina la 31 martie 2026, in functie de nivelul participatiei detinute de catre Molten Ventures la FintechOS.

Printre rundele de investitii la care a participat GapMinder se numara finantarea de 28 mil. USD pentru FintechOS, runda de Serie A de 20 mil. USD pentru Veridion si runda Seed de 5,5 mil. USD a DesignVerse, condusa de catre GapMinder, care a mai condus si runde de finantare in valoare de 3 mil. USD la Codeplain, respectiv 1,5 mil. Euro la InsiderCX, precum si runda de investitii atrasa de catre Lasken AI.

Aceste companii au creat in total peste  500 de locuri de munca si au generat peste 140 mil. USD venituri anualizate cumulat la nivel global, afirma reprezentantii GapMinder. Tot in 2026, fondul de venture capital cu focus pe Romania si Europa de Est a deschis o noua verticala, tehnologia spatiala, prin investitia in startup-ul croat Genesis.

FintechOS a atras 28 mil. USD de la actionarii existenti – GapMinder VC, Bek Ventures, IFC, Cipio Partners, Molten Ventures si Santander CIB – dupa ce a devenit profitabila in 2026. In primul semestru, veniturile recurente ale platformei fintech au crescut cu 40%, EBITDA operational s-a imbunatatit cu peste 102%, iar afacerile din SUA au crescut cu 130%, piata pe care compania tinteste o crestere de peste 200% in urmatoarele 12 luni.

La randul sau, Veridion a atras in septembrie 2026 o runda Serie A de 20 mil. USD, condusa de Hoxton Ventures, cu participarea GapMinder, Underline Ventures, OTB Ventures, Day One Capital si LAUNCHub. Platforma de business intelligence indexeaza 693 de milioane de entitati din 249 de tari – de peste 1.000 de ori mai multe decat la lansarea din 2020 – si deserveste peste 100 de organizatii. Peste 70% din venituri provin din SUA, piata pe care noua finantare va accelera extinderea.

De asemenea, DRUID AI evolueaza catre o platforma de agenti AI care executa procese complexe in sanatate, servicii financiare, asigurari si educatie, si isi extinde distributia prin mari furnizori de servicii IT, inclusiv in America de Nord.

Lansat in 2024, fondul de venture capital GapMinder II sustine o noua generatie de companii construite de la inceput pentru pietele globale.

DesignVerse a atras in mai 2026 o runda Seed suprasubscrisa de 5,5 mil. USD. condusa de catre GapMinder impreuna cu Begin Capital.

Lasken AI a atras o runda Seed condusa de GapMinder si s-a lansat comercial in Germania si in alte cinci piete farmaceutice europene, trecand in cateva luni de la proiecte-pilot la peste 10 clienti cu contracte comerciale.

Genesis, prima investitie GapMinder in tehnologie spatiala, a atras in iulie 2026 o runda Seed de 1,2 mil. USD, dupa ce capsula GEN-1 a atins aproximativ 260 km altitudine si a revenit pe Pamant cu noua experimente stiintifice. Compania dezvolta acum GEN-5, o capsula free-flying pentru altitudini comparabile cu cea a Statiei Spatiale Internationale.

Codeplain a atras 3 mil. USD intr-o runda Seed condusa de GapMinder pentru platforma sa de „regenerative software”, care genereaza cod pornind de la specificatii si a redus cu peste 90% timpul de dezvoltare a integrarilor.

De asemenea, InsiderCX a atras 1,5 mil. Euro intr-o runda condusa de catre GapMinder si pregateste extinderea pe piata din Polonia.

Alexandra Sava, Partner ORESA.

Compania de familie Cris-Tim Family Holding isi dubleaza veniturile pe piata de mancare gata preparata prin achizitia competitorului sau direct Via Trend Ready Meals. Dupa seria recenta de exituri, investitorul de tip family office ORESA a ramas in portofoliu cu divizia real estate Industra si anunta ca se concentreaza pe noi achizitii in companii antreprenoriale cu potential mare de crestere. Care sunt cifrele care masoara impactul tranzactiei Cris-Tim Family Holding – ORESA

Compania de familie Cris-Tim Family Holding a anuntat pe 2 octombrie 2026 achizitia integrala a Via Trend Ready Meals de la investitorul de tip family office ORESA in cadrul unei tranzactii care dubleaza veniturile cumparatorului pe piata de mancare gata preparata odata cu preluarea competitorului sau direct, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Semnarea acordului pentru preluarea directa a participatiei de 100% din Via Trend Ready Meals SRL si, indirect, a pachetului de 100% din actiunile Snack 4U Concept S.R.L, companie detinuta la randul sau integral de catre Via Trend Ready Meals SRL, este prima achizitie M&A raportata de catre Cris-Tim Family Holding, dupa IPO-ul derulat in octombrie 2025 pe piata principala a bursei de la Bucuresti.

Valoarea tranzactiei nu a fost facuta publica de catre partile implicate.

Tranzactia are impact semnificativ pe piata locala de mancare gata preparata (ready meals), unde cumparatorul se detaseaza ca lider in productia de profil prin achizitia principalului sau competitor, ale carui venituri anuale sunt comparabile cu cele obtinute de linia de afaceri a Cris-Tim Family Holding. Un alt efect asupra cumparatorului este ca acesta isi va schimba corespunzator planurile de investitii in conditiile in care nu mai este necesara dezvoltarea unei capacitati proprii de productie de catre Cris-Tim Family Holding dupa achizitia facilitatilor de productie de care dispune deja Via Trend Ready Meals.

„Semnarea acestui acord reprezinta un pas important in implementarea strategiei de crestere pe care am prezentat-o investitorilor la momentul IPO-ului. Aceasta achizitie ne va consolida semnificativ pozitia de lider pe segmentul de ready meals si va crea noi oportunitati in segmentul sandvisurilor. Vedem un potential considerabil in aceasta categorie, care a inregistrat constant cresteri anuale de doua cifre si pentru care perspectivele raman foarte bune. Pe masura ce puterea de cumparare a consumatorilor romani se apropie de nivelurile europene, consideram ca acestia se vor orienta tot mai mult catre produse proaspete, practice, gata de consum sau gata de gatit, care ofera varietate, simplifica pregatirea meselor de zi cu zi si raspund asteptarilor privind calitatea, valoarea nutritionala si beneficiile functionale. De asemenea, asteptam cu bucurie sa le uram bun venit in echipa Cris-Tim celor 380 de colegi, odata cu finalizarea tranzactiei. Experienta lor va avea un rol important in urmatoarea etapa de crestere, in care vom lucra impreuna pentru a dezvolta produse noi si a ridica standardele la nivelul intregii categorii”, a declarat Radu Timis Jr., CEO al Cris-Tim Family Holding.

Snack 4U este cel mai mare producator de sandvisuri din Romania. Ambele companii produc atat produse sub branduri proprii, cat si produse marca privata pentru lanturi internationale de retail din Romania, sandvisurile fiind distribuite si prin canalele HoReCa si retail traditional.

Sandvisurile reprezinta o categorie strategica pe care Cris-Tim a analizat-o in ultimii ani si care ofera un potential semnificativ de integrare verticala. Compania produce deja o parte importanta dintre ingredientele utilizate in retetele de sandvisuri, ceea ce creeaza oportunitati de a combina capacitatile de productie existente cu expertiza Snack 4U. Aceasta integrare va sustine inovarea de produs, un control mai bun asupra lantului de aprovizionare si cresterea eficientei operationale, in timp ce reteaua nationala de distributie a Cris-Tim va crea oportunitati pentru extinderea disponibilitatii produselor companiilor achizitionate.

„Suntem foarte mandri de evolutia companiei in anii in care am fost actionari. Managementul din Via Trend si Snack4U s-a concentrat pe diversificarea portofoliului de produse si pe dezvoltarea de a de productie la standarde inalte de calitate. Rezultatul se vede: cifra de afaceri s-a triplat in ultimii cinci ani. Suntem convinsi ca alaturi de Cris-Tim urmeaza o noua etapa de crestere accelerata, in care vor continua sa creeze valoare pentru clienti, angajati si parteneri”, a spus Alexandra Sava, Partner in cadrul ORESA.

Vanzarea Via Trend Ready Meals se inscrie in seria recenta de exituri semnata de catre investitorul suedez de tip family office ORESA, dupa vanzarea La Fantana in 2024 catre conglomeratul Axel Johnson Inc aflat in portofoliul dinastiei suedeze Johnson., respectiv vanzarea Romanian Business Consult in 2026 catre investitorul private equity MidEuropa.

Dupa tranzactia semnata cu Cris-Tim Family Holding, ORESA mai are in portofoliul sau local divizia de investitii real estate Industra, cu care activeaza pe segmentul de logistica si spatii industriale. In acest context, investitorul de tip family office spune ca focusul sau de acum incolo este catre noi achizitii de participatii in companii antreprenoriale cu potential de crestere rapida.

„Aceasta tranzactie ne reconfirma increderea in alegerea noastra de a investi in parteneriat cu fondatorii – le multumim lui Alin Ciobanu, co-fondatorul Via Trend, si lui Bogdan si Marius Luca, co-fondatorii Snack4U, pentru colaborarea noastra din ultimii ani. Continuam sa cautam activ noi oportunitati de investitii in Romania, credem in potentialul pietei si in valoarea ORESA ca partener de crestere pe termen lung pentru antreprenori”, a spus Cornel Marian, Managing Partner al ORESA.

Tranzactia a fost aprobata de catre consiliul de administratie al Cris-Tim Family Holding  si autorizata de catre Consiliul Concurentei. De asemenea, a fost obtinuta autorizarea necesara in cadrul procedurii de examinare a investitiilor din Romania, a precizat cumparatorul.

Potrivit acestuia, finalizarea tranzactiei este estimata pana la sfarsitul lunii noiembrie 2026, sub rezerva indeplinirii conditiilor ramase pentru finalizare prevazute in acord.

Dupa finalizarea achizitiei, cumparatorul a anuntat ca intentioneaza sa integreze Via Trend si Snack 4U prin fuziunea prin absorbtie a acestora, sub rezerva obtinerii aprobarilor corporative necesare si a indeplinirii procedurilor legale aplicabile.


Cifrele care masoara impactul tranzactiei Cris-Tim Family Holding – ORESA

Semnarea achizitiei participatiei de 100% din Via Trend Ready Meals de catre Cris-Tim Family Holding adauga un jucator de talie comparabila de pe piata mancarurilor gata preparate in portofoliul producatorului din industria agroalimentara, miscare strategica prin care isi dubleaza veniturile pe un segment de consum cotat cu un ritm anual de crestere rapida, care a luat avant dupa criza Covid 19.

Cumparatorul a precizat ca, pe baza evaluarii orientative, la nivel agregat, realizate asupra informatiilor financiare cumulate ale Via Trend si Snack 4U pentru perioada de 2023 – 2025, cifra de afaceri anuala medie ajustata s-a ridicat la aproximativ 143,2 mil. RON (in jurul a 28 mil. Euro), EBITDA anuala medie la 20,7 mil. RON (in jurul a 4 mil. Euro), iar profitul net anual mediu la 8,9 mil. RON (in jurul a 1,8 mil. Euro).

Marja EBITDA calculata pe baza valorilor anuale medii ajustate a fost de aproximativ 14,5%, reprezentantii Cris-Tim Family Holding precizand ca valorile prezentate reprezinta estimari ale conducerii companiei bazate pe informatii financiare istorice intocmite in conformitate cu Standardele Romane de Contabilitate („RAS”), asupra carora au fost efectuate ajustari preliminare in vederea aproximarii unei baze IFRS, care nu au fost auditate sau verificate in mod independent si nu reprezinta rezultate obtinute pe baza unui set complet de situatii financiare intocmite in conformitate cu IFRS.

Via Trend Ready Meals SRL a raportat pentru 2025 o cifra de afaceri de peste 109,3 mil. RON, aproape la acelasi nivel cu 2024, conform datelor facute publice.

De cealalta parte, Cris-Tim Family Holding a raportat vanzari de 124,66 mil. RON pentru 2025 pe linia sa de afaceri de mancaruri gata preparate, cu un ritm de crestere anuala de 18%, mult peste rata de crestere anuala de 3% a veniturilor totale ale companiei.

Pe segmentul de ready meals, Cris-Tim Family Holding detine o cota de piata in retail de aproximativ 5,2% la nivel de volum si 5,9% la nivel de valoare, conform datelor firmei de cercetare de piata Nielsen.

Via Trend si Snack 4U opereaza 3 unitati de productie, dintre care doua sunt in proprietate si una inchiriata, situate la Moara Domneasca (judetul Ilfov), Pietroasele (judetul Buzau) si Bucuresti, care includ o unitate moderna, construita recent, cu o suprafata de productie de aproximativ 8.000 mp.

Aceasta infrastructura creeaza oportunitati semnificative pentru optimizarea capacitatilor de productie ale entitatilor reunite, alaturi de operatiunile existente ale Cris-Tim in segmentul de ready meals, desfasurate in doua unitati de productie, a precizat cumparatorul.

Potrivit acestuia, dupa finalizarea tranzactiei, obiectivul pe termen scurt al este consolidarea volumelor de productie cumulate de mancaruri gata preparate si sandvisuri in cel mult doua unitati de productie, ceea ce va permite imbunatatirea gradului de utilizare a capacitatilor si generarea de eficiente la nivelul productiei si logisticii.

De asemenea, impactul tranzactiei se va vedea si in planul de investitii prezentat la momentul IPO-ului, care includea aproximativ 100 mil. RON pentru construirea unei noi unitati de productie pentru mancaruri gata preparate, care urma sa includa si capacitati pentru dezvoltarea categoriei de sandvisuri.

Cumparatorul sustine ca achizitia Via Trend Ready Meals, care include o unitate construita recent, cu dimensiuni comparabile cu cea avuta in vedere de Cris-Tim, creeaza oportunitatea de a atinge obiectivele strategice prin utilizarea infrastructurii existente. Astfel, Cris-Tim Family Holding se asteapta sa revizuiasca semnificativ, in perioada urmatoare, investitiile planificate pentru acest proiect pentru ca achizitia ofera posibilitatea de a evita duplicarea investitiilor in infrastructura de productie si de a aloca mai eficient capitalul, sustinand in acelasi timp extinderea productiei atat de mancaruri gata preparate, cat si de sandvisuri.

Planul de achizitii M&A facut public de catre Cris-Tim Family Holding la momentul IPO-ului in octombrie 2025 pe bursa de la Bucuresti includea analizarea in urmatorii ani a oportunitatilor de achizitie si integrare a unui producator relevant de produse Ready-Meals, cu capacitate de scalare și distributie nationala – criteriu in care poate fi inclusa Via Trend Ready Meals.

De asemenea, pe aceasta lista de potentiale tinte M&A se mai afla un producator de mezeluri specializat in productia sub marca proprie (private label), cu prezenta consolidata in retelele de retail, respectiv un producator cu cota de piata semnificativa in segmentul comertului modern, activ in categoriile de brand propriu și value for money.

Cris-Tim Family Holding are o capitalizare bursiera de peste 3,77 mld. RON (705,7 mil. Euro), compania fiind controlata de catre familia Timis, fondatoarea afacerii antreprenoriale.

Via Trend Ready Meals a fost achizitionata in 2021 de catre investitorul de tip family office ORESA, raportand o triplare a cifrei de afaceri in ultimii 5 ani, atat in contextul achizitiei in 2022 a Snack 4U, cat si a cresterii organice sustinute de o tendinta noua in consumul alimentar care a luat amploarea dupa criza Covid 19.

ORESA a sprijinit achizitiile Via Trend Ready Meals si Snack 4U Concept si dezvoltarea acestora cu un pachet de finantare contractat de la bancherii Raiffeisen Bank, care a depasit 12 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO. Astfel de finantari fac parte din componenta de datorie preluata de catre cumparator in cadrul tranzactiei.

Via Trend a fost fondata in 2005 de catre patru antreprenori. ORESA a intrat in actionariatul Via Trend in 2021, alaturi de CEO-ul si co-fondatorul companiei, Alin Ciobanu.

ORESA a fost asistata in tranzactia de exit din Via Trend Ready Meals de catre biroul de avocatura Popovici Nitu Stoica & Asociatii.

ORESA si-a inceput activitatea in Romania in urma cu 30 de ani si este o companie de investitii cu capital suedez, a carui strategie vizeaza investitii in companii antreprenoriale si lideri de piata in sectoare precum servicii B2B (inclusiv servicii IT), bunuri de consum, materiale de constructii, productie industriala specializata sau retail specializat. In ultimii 10 ani, ORESA a fost investitor de crestere in afaceri precum La Fantana, Romanian Business Consult, Fabryo Corporation, Somaco, RTC Proffice Experience, Kiwi Finance. Anterior, investitorul privat suedez a mai avut in portofoliul sau companii precum Flanco, Credisson, Motoractive, Ciuc Breweries si Medicover.

Fost sef al PwC Romania, cooptat partener in cadrul echipei de consultanta fiscala a casei de avocatura NNDKP

Ionut Simion, fost Country Managing Partner al firmei de audit si consultanta PwC Romania, a fost cooptat Partner in cadrul echipei de consultanta fiscala a casei de avocatura NNDKP, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Acesta intra astfel din octombrie 2026 in echipa de parteneri ai NNDKP Consultanta Fiscala.

Ionut Simion vine cu o experienta de peste 30 de ani in mediul de afaceri local, inclusiv cu o cariera de 26 ani in cadrul firmei din Big Four – perioada in care a avut inclusiv rol de coordonare la nivelul Europei Centrale și de Est, in calitate de lider regional și Partener specializat in domeniul preturilor de transfer. Acesta a ocupat in perioada 2019 – 2023 pozitia de presedinte al Camerei de Comert Americana in Romania AmCham Romania, una dintre cele mai infuente organizatii de afaceri la nivel local.

„Il cunosc pe Ionut de la inceputurile carierei sale, cand am avut ocazia sa colaboram intr-o serie de proiecte de anvergura care au marcat,la acea data, evolutia economiei romaneștiși de aceea il intampin astazi cu bucurie și sunt convins ca venirea sa in echipa NNDKP va reprezenta inca un pas important in consolidarea pozitiei noastre de leadership pe piata serviciilor integrate juridice și fiscale”, a adaugat Ion Nestor, Partener Coordonator al firmei de avocatura NNDKP.

Pentru NNDKP, cooptarea lui Ionut Simion in echipa de parteneri se inscrie pe linia abordarii integrate in care deciziile juridice și fiscale sunt strans legate de strategia de afaceri a clientilor, potrivit reprezentantilor firmei de avocatura.

„Am ales sa ma alatur NNDKP din dorinta de a pune in valoare o abordare strategica in care cred cu tarie: aceea de a privi fiscalitatea nu doar ca pe o obligatie de conformare, ci ca pe o componenta esentiala a strategiei de business. Intr-un mediu legislativ și economic complex, companiile au nevoie astazi, mai mult ca oricand, de o viziune integrata care combina expertiza juridica de top cu o consultanta fiscala profund ancorata in realitate. Imi doresc in mod deosebit sa aduc aceasta abordare in sprijinul companiilor antreprenoriale romanești. Fie ca vorbim despre business-uri aflate in etape accelerate de creștere și extindere regionala, fie despre familii care traverseaza procese complexe de succesiune, claritatea și predictibilitatea fiscala sunt vitale pentru viitorul lor. Ma bucur sa contribui, alaturi de noii mei parteneri, la consolidarea acestui model unic de servicii de consultantași sa sprijinim deopotriva antreprenorii locali și investitorii internationali in adoptarea unor decizii sigure și vizionare”, a declarat Ionut Simion, Partener in cadrul NNDKP Consultanta Fiscala.

NNDKP este unul dintre pionierii pietei de avocatura de afaceri din Romania, avand un istoric de 36 ani.

Sursa: MIRSANU.RO.

Managerul bulgar de venture capital LAUNCHub Ventures intentioneaza sa aloce minim 15 mil. Euro pentru piata din Romania din noul sau fond regional. LAUNCHub Fund III are o capitalizare – tinta de peste 75 mil. Euro si a facut prima inchidere la 65 mil. Euro, din care cea mai mare parte sunt angajamente de capital care vin pe ruta EIF si EBRD. “Am investit in companii din Romania 25% din capitalul total investit al fondului LAUNCHub II”

Managerul bulgar de venture capital LAUNCHub Ventures intentioneaza sa aloce minim 20% din capitalul noului sau fond regional LAUNCHub Fund III in companii din Romania, care reprezinta cea mai mare piata din geografia sa de investitii, conform informatiilor disponibile in exclusivitate pentru jurnalul de tranzactii MIRSANU.RO.

LAUNCHub Ventures a anuntat pe 1 octombrie 2026 prima inchidere a fondului de venture capital LAUNCHub Fun III la 65 mil. Euro, tinta finala fiind o capitalizare totala de peste 75 mil. Euro.

“Launchub Ventures 3 este focusat pe investitii in Europa de Sud – Est. Romania este cea mai mare piata din aceste tari si a fost traditional cea mai mare si in portofoliul Fondului 2, de asemenea. Am investit in FintechOS, Neurolabs, Veridion, Kuberark si alte companii din Romania. Cu noul fond vrem sa investim in cele mai ambitioase echipe din Romania si intentionam sa investim cel putin 15 mil. Euro in ecosistemul din Romania in urmatorii cativa ani”, au declarat in exclusivitate pentru jurnalul de tranzactii MIRSANU.RO reprezentantii LAUNCHub Ventures.

“Urmarim indeaproape piata din Romania si incercam sa discutam cu toate echipele care sunt in process de strangere de fonduri si lucreaza la proiecte interesante”, au completat reprezentantii investitorului de capital de talie regionala LAUNCHub Ventures.

Potrivit acestora, LAUNCHub Ventures prefer pozitia de lead investor (investitor care conduce runda de investitii, n.r.) la runde de investitii de tip pre-seed si seed.

Traditional, tichetul de capital alocat de catre managerul bulgar de venture capital este in intervalul incepand de la 0,3 mil. Euro pana la 3 mil. Euro.

Cati bani a investit pana acum LAUNCHub Ventures in companiile din Romania?

“LAUNCHub Fund II a investit 14 mil. Euro in companii din Romania. Asta inseamna circa 25% din capitalul total investit al LAUNCHub Fund II de 56,77 mil. Euro in 28 de companii si circa 21% din portofoliul sau dupa numarul de companii”, au precizat pentru jurnalul de tranzactii MIRSANU.RO reprezentantii LAUNCHub Ventures.


Care sunt coordonatele noului fond regional de venture capital LAUNCHub Fund III

LAUNCHub Fund III a atras angajamente de capital de 65 mil. Euro la prima inchidere a noului fond regional de venture capital de la institutii financiare internationale – cheie, antreprenori din regiune, birouri de familie si mai mult de 10 de fondatori care si-au facut exitul din portofoliul administrat de catre managerul bulgar de capital si au decis acum sa sustina noua generatie de fonduri.

Noul fond de venture capital va continua strategia de investitii concentrata pe rundele de finantare de tip pre-seed si seed adresate companiilor aflate in faze timpurii de dezvoltare.

Geografia de investitii a noului fond vizeaza fondatori de companii din Europa Centrala si de Est, Europa de Sud – Est si din diaspora regiunii.

In mod traditional, cea mai mare parte a capitalului administrat de catre LAUNCHub Ventures merge catre Bulgaria, Romania, Croatia, Grecia, Ungaria, Slovenia, Serbia si regiunea mai larga a Balcanilor de Vest. Intr-un cadru mai larg, investitorul bulgar de venture capital se uita si dupa oportunitatile din regiunea mai larga a Europei Centrale si de Est.

Managerul de fond a anuntat ca tinta este construirea unui portofoliu in jurul a 25 investitii early stage pe parcursul unei perioade de investitii de 5 ani.

LAUNCHub Fund III cu tichetele sale de investitii de la 0,3 mil. Euro pana la 3 mil. Euro urmareste sa conduca sau sa fie printre coordonatorii (co-lead) rundelor de finantare de pana la 7 mil. Euro si sa participe cu investitii de tip follow-on in runde de serie A.

“Dupa 14 ani, convingerea noastra cu privire la aceasta regiune este si mai puternica, iar rezultatele pe care le vedem mai departe sustin teza noastra de investitii. Aproape 100 de companii, 18 exituri si in jurul a 40% din investitiile noastre pre-seed si seed au ajuns la serie A. Fondul III ne permite sa continuam sa sustinem fondatori in punctul in care sprijinul conteaza cel mai mult, iar rezultatele fondului II ne spun ca aceasta abordare functioneaza”, a declarat Stanislav Sirakov, General Partner al LAUNCHub Ventures.

Noul fond de venture capital a condus déjà primele 3 runde de investitii in companii precum Nanogram, Lenz si 1Club.

LAUNCHub Ventures a sustinut circa 100 companii prin 2 fonduri de investitii, cu un capital sub administrare de peste 100 mil. Euro cu care a participat la rundele de investitii pentru companii din regiune.

Trei sferturi din companiile de portofoliu ale managerului bulgar de investitii au ridicat runde de finantare follow-on, iar circa 40% au ajuns la tranzactii de serie A. In astfel de runde de investitii au fost atrasi investitori globali precum Founders Fund, Sequoia, Index Ventures, Insight Partners, Kleiner Perkins, CRV, Norwest, Lakestar sau Dawn Capital.

Pentru prima inchidere a fondului de venture capital LAUNCHub Fund III, managerul fondului si-a asigurat déjà angajamente de capital din partea Fondului European de Investitii (EIF) si a Bancii Europene pentru Reconstructie si Dezvoltare (EBRD).

EIF, care este implicat si in administrarea programului PNRR, a semnat angajamente de capital de 30 mil. Euro pana la 31 decembrie 2025, suma care include alocarile venite din PNRR-ul Bulgariei si cel al Romaniei, conform datelor facute publice de catre EIF.

De asemenea, EBRD a avut pe agenda sa din februarie 2026 aprobarea unei investitii de capital de pana la 10 mil. Euro pentru noul fond de investitii al LAUNCHub Ventures, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

International Finance Corporation (IFC), care face parte din universul de investitori al generatiei de fond LAUNCHub Fund II, analizeaza participarea ca investitor de tip LP pentru faza celei de-a doua inchideri a noului fond regional, a precizat managerul fondului.

Managerul de fonduri de venture capital Early Game Ventures a anuntat o runda de investitie pre-seed de 500.000 Euro pentru startup-ul Kyndred care dezvolta companioni AI

Investitorul de venture capital Early Game Ventures a anuntat pe 29 septembrie 2026 finalizarea unei runde de investitii pre-seed de 500.000 Euro pentru start-ul Kyndred, care dezvolta companioni AI, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Start-up de tehnologie Kyndred este fondat de doi antreprenori in serie, Alex Bararu si Rares Mosescu, care au la activ deja un business cu tranzactii (GMV) de peste 15 mil. Euro.

“Desi companionii creati de Kyndred pot fi numiti simplist interfete AI, noi credem ca acestia vor fi mult mai mult decat atat: niste super-apps care ne vor face sa uitam complet de notiunea de interfata. Aceste super-apps nu vor construi o conversatie, ci un mediu pentru utilizator, cu care acesta se va simti foarte familiar. Nu vor fi un chatbot. Nici un asistent pe care il chemi si il concediezi cand a terminat ce aveai de facut cu ajutorul lui. Ci o persoana anume, cu chip, voce si capacitatea de a retine ce ai spus saptamana trecuta, care va sti care e mancarea ta preferata, care sunt hobby-urile tale, cum prefer sa iti petreci timpul, cand ai de plata rata la banca, asigurarea la masina si multe altele si te va asista in task-urile de zi cu zi. Am investit in Kyndred pentru ca ei construiesc exact acest super-app si o fac abordand problema dintr-o perspectiva pe care aproape nimeni altcineva nu este dispus sa o adopte: relationarea in era AI”, a spus Dan Calugareanu, Partner in cadrul managerului de fonduri de venture capital Early Game Ventures.

Banii atrasi in cadrul rundei de finantare vor fi directionati integral catre accelerarea dezvoltarii produsului – imbunatatirea functionalitatilor companionului Maya, dezvoltarea altor companioni, cresterea portofoliului de clienti si dezvoltarea echipei.

In prezent, Kyndred este in cautarea unui inginer AI si a unui inginer pentru dezvoltare de produs, potrivit reprezentantilor Early Game Ventures.

„Cele mai multe personaje AI de azi sunt, de fapt, text intr-o fereastra de chat. Noi construim personaje cu chip, voce si memorie, care iti raspund in timp real si tin minte ce le-ai povestit. Companie, nu conversatie. Ambitia noastra este ca personajul tau sa te ajute sa fii o versiune mai buna a ta: sa te incurajeze sa iesi din casa, sa te vezi cu oamenii, sa te organizezi. Meditatii.ro am construit-o fara investitori; la Kyndred am gasit in EGV un partener care vede acelasi viitor ca noi. Investitia merge in produs, in infrastructura si in primii oameni-cheie din echipa”, afirma Alex Bararu, cofondator si CMO al Kyndred.

Kyndred a pornit la drum castigand primii bani din vanzarea unui AI intr-o pre-campanie de lansare, in urma unor animatii care s-au viralizat. Principalul companion AI dezvoltat de Kyndred – Maya – are peste 150 clienti platitori la 3 luni de la lansare.

Sursa: MIRSANU.RO

MIRSANU SUSTAINABILITY CHALLENGE 2026: Lideri de business, antreprenori, finantatori si investitori vor dezbate despre impactul tendintelor economice si al politicilor ESG asupra sustenabilitatii companiilor si a sectoarelor

MIRSANU SUSTAINABILITY CHALLENGE 2026

Leadership. Sustainability. Impact.

Lideri de business, antreprenori, finantatori si investitori vor dezbate pe 30 septembrie la evenimentul MIRSANU SUSTAINABILITY CHALLENGE 2026 ce strategii au companiile si care este impactul pe care tendintele economice, geopolitice si politicile ESG il au asupra sustenabilitatii afacerilor.

Continutul celei de-a cincea editii anuale a acestui eveniment se concentreaza sub tema Leadership. Sustainability. Impact. asupra liderilor de afaceri si a strategiilor cu care acestia raspund tendintelor ce isi pun amprenta asupra companiilor si a sectoarelor in care activeaza, precum si asupra evolutiei finantarii si a investitiilor aliniate tintelor de neutralitate climatica in raport cu finantarea in formate clasice.

Evenimentul lansat in 2022 urmareste evolutia finantarii verzi de la tranzactii de finantare bancara pana la emisiuni de obligatiuni cu componente de sustenabilitate, a investitiilor in proiecte cu amprenta redusa de carbon, tranzactii cu componente de sustenabilitate, impactul la nivel financiar, operational, al modelelor de afaceri cu care opereaza companiile si tendintele care modeleaza mediul economic.

Jurnalul de tranzactii MIRSANU.RO a lansat incepand din 2025 o noua structura a acestui eveniment sub forma unei suite concentrate de dialoguri 1:1 cu fiecare vorbitor.


ARGUMENT

Mediul economic si investitional international a acumulat intr-un timp relativ scurt experienta unei succesiuni de momente de presiune precum pandemia Covid 19, invazia Ucrainei de catre Rusia, majorarea tarifelor vamale sau criza militara declansata in stramtoarea Ormuz.

Acestea cuplate cu tendinte precum ascensiunea rapida a inteligentei artificiale, reconfigurarea lanturilor de aprovizionare, cresterea bugetelor de investitii in sectorul militar sau alinierea la tintele de neutralitate climatica au modelat intregul mediu corporativ.

Contextul general genereaza constant volatilitate pentru companii, care se confrunta cu o crestere a costurilor de finantare, in timp ce perspectivele de crestere economica devin incerte si se ingusteaza.

Dincolo de cadrul general, tranzitia catre o economie verde a devenit un catalizator major pentru investitiile si finantarile cu componente de sustenabilitate.

Bancile multilaterale de dezvoltare – din care fac parte inclusiv grupul Bancii Mondiale (World Bank), grupul Bancii Europene de Investitii (EIB) si Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) – au angajat in 2025 un volum total de finantare climatica de peste 162 mld. USD la nivel global, din care peste 102 mld. USD au mers catre economii cu venituri mici si mijlocii, respectiv aproape 60 mld. USD au avut ca destinatie economiile cu venituri mari. Pietele care fac parte din Uniunea Europeana – inclusiv Romania – au fost de departe cea mai mare destinatie a finantarii climatice, atragand anul trecut peste 53 mld. USD, adica o treime din totalul acestui tip de finantare.

Pe categorii de instrumente, finantarea climatica este dominata de catre imprumutul de investitii cu o valoare care a totalizat in 2025 peste 110 mld. USD.

Platformele de investitii in energie regenerabila, investitorii in sectorul real estate, bancile si din ce in ce mai multe corporatii alimenteaza cu tranzactii recurente asa – numita economie verde.

Valul de investitii in energie regenerabila din Romania este in crestere, ceea ce ridica si calibrul tichetelor de finantare verde, care la randul lor au devenit o componenta importanta in ansamblul marilor tranzactii de finantare sindicalizata.

Investitori imobiliari majori precum CTP, VGP sau NEPI au integrat finantarea verde ca o componenta principala a mixului lor de finantare a planurilor de investitii, atat sub forma de imprumuturi, cat si de emisiuni de obligatiuni.

Criteriile ESG si politicile de sustenabilitate au inceput sa modeleze si procesele de ridicare de noi fonduri de private equity, iar politicile de investitii ale managerilor de fond au ajuns la tinte de investitii asumate in mod transparent.

Practic, banii noi indiferent de vehiculul prin care circula – fond de investitii, credite, obligatiuni – sunt orientati in masura tot mai mare catre asa – zisa finantare verde.

Finantarea verde se confrunta insa si cu provocari. Investitorii din industria de asset management se uita mai ales catre randamentele si lichiditatea instrumentelor de investitii. Bancile locale prefera acum emisiuni de obligatiuni pe ruta obligatiunilor in format conventional.

Asa – numitul randament greenium la obligatiunile in formate sustenabile emise pe pietele emergente a disparut in 2025, in sensul ca avantajul de pret pentru emitentii care emit obligatiuni in formate sustenabile a scazut sub 1 punct de baza, fata de o medie de aproximativ 2,4 puncte de baza in perioada 2019 – 2024, semnaleaza un studiu realizat de catre IFC si Amundi, lider in sectorul european de asset management. Greenium este diferenta de randament pe care emitentul unor obligatiuni in format sustenabil o obtine fata de varianta in care emite obligatiuni in format clasic.

Alinierea la tintele de neutralitate climatica este insotita si de obligatii de conformare pentru companii, cea mai urmarita amprenta in 2026 este aplicarea Mecanismului de Ajustare la Frontiera pentru Carbon (CBAM), care a intrat in vigoare de la inceputul acestui an. In noul cadru aplicat costului carbonului pentru importurile cu emisii ridicate, importatorii au obligatia sa cumpere certificate CBAM, ceea ce va conduce la cresterea costurilor pentru anumite produse provenite dinafara spatiului Uniunii Europene. Incepand cu aprilie 2027 este asteptata publicarea preturilor certificatelor CBAM aferente primului trimestru din 2026.


  • FORMAT Online (pe Zoom)
  • CATEGORIE DE INTERESE leadership, corporate, finantare, investitii, antreprenoriat, ESG
  • DATA 30.09.2026


AGENDA actualizata a evenimentului este  urmatoarea:

09:55 (EEST) – 10:00  Cuvant de introducere din partea fondatorului jurnalului de tranzactii MIRSANU.RO

10:00 – 10:20 Q&A Tendinte finantare verde & energie verde

10:20 – 10:40 Q&A Asset Management

10:40 – 11:00 Q&A Banci

11:00 – 11:20 Q&A Materiale de constructii

11:20 – 11:40 Q&A Agribusiness

11:40 – 12:00 Q&A Real Estate

12:00 – 12:20 Pauza

12:20 – 12:40 Q&A Antreprenoriat & Tehnologie

12:40 – 13:00 Q&A Piete de capital

13:00 – 13:05 Concluzii


Pana acum, ne-au confirmat participarea la eveniment urmatorii vorbitori:


Richard Wilkinson, CFO CTP Group

Mihaela Mihailescu, Deputy Head Romania EUROPEAN BANK FOR RECONSTRUCTION AND DEVELOPMENT

Vera Economou, CEE Regional Lead for the Sustainable Solutions Group ING

Horia Adrian, General Manager South East Europe TITAN Group

Horia Braun – Erdei, CEO & President of the Board of Directors ERSTE ASSET MANAGEMENT ROMANIA

Liviu Dobre, CEO AGRICOVER HOLDING

Bogdan Campianu/ Managing Director & Head of SEE Investment Banking WOOD & Company

Bogdan Nafornita/ CEO & Co-founder PROFLUO


Dezbaterile din cadrul evenimentului vor urmari topicuri precum: 

  • Ce tendinte au impact asupra evolutiei sectoarelor economice si asupra sustenabilitatii companiilor
  • Ce strategii si planuri de actiune au liderii pentru a-si conduce companiile in contextul economic si investitional actual
  • Ce companii mizeaza pe finantarea verde pentru a-si sustine planurile de investitii
  • Cine si de ce apeleaza la contractarea de credite verzi sau in format sustenabil si ce tip de companii prefera finantarea in format clasic
  • Care este dinamica si impactul criteriilor ESG asupra portofoliilor de investitii din industria de asset management
  • Cum aplica fondurile de investitii criteriile ESG in politica lor de investitii si care este impactul asupra tranzactiilor
  • Ce obstacole au companiile in aplicarea CBAM
  • De ce emisiunile de obligatiuni verzi sau in alt format sustenabil raman concentrate doar in anumite sectoare din economie
  • Ce arata evolutia tranzactiilor din domeniul energiei verzi
  • Ce dinamica are evolutia finantarii verzi in raport cu finantarea clasica


Event Partner  AGRICOVER HOLDING

Supporting Partner VETIMEX CAPITAL


Participarea la eveniment se face pe baza de invitatie sau taxa de acces de 530 RON (100 Euro). Cei interesați să participe sunt invitați să ne contacteze la office@mirsanu.ro

Pentru MASS MEDIA FREE PASS, va invitam sa ne contactati la office@mirsanu.ro


Despre MIRSANU.RO


  • Jurnalul de tranzactii MIRSANU.RO este primul produs media din Romania dedicat exclusiv pietei de tranzactii corporative. Ofera incepand din 2014 informatii, exclusivitati si proiecte editoriale care vizeaza tranzactii din fuziuni si achizitii (M&A), finantari, tranzactii pe pietele de capital, tranzactii din real estate si alte tipuri de tranzactii corporative majore, valorificand astfel o experienta de aproape 25 de ani in domeniul jurnalismului financiar de top.
  • Continutul sau este pozitionat in spatiul B2B si B2P prin orientarea catre segmentul format din lideri de afaceri, executivi din companii, antreprenori, proprietari de afaceri, respectiv catre comunitatea activa pe piata de fuziuni si achizitii (M&A), finantari corporative si tranzactii pe pietele de capital formata din institutii financiare internationale, fonduri de investitii din industria de asset management, fonduri de pensii, fonduri de venture capital, fonduri de private equity, fonduri de private debt,fonduri de infrastructura, fonduri suverane de investitii, birouri de familie, investitori real estate, investitori NPL, banci de investitii, banci comerciale, firme de consultanta, firme de avocatura, firme de brokeraj si alti furnizori de servicii profesionale dedicate tranzactiilor.
  • Platforma independenta de media MIRSANU.RO are in portofoliul sau evenimente anuale precum MIRSANU DEALMAKERS SUMMIT (lansat in 2018), MIRSANU IPO CHALLENGE (lansat in 2022), MIRSANU SUSTAINABILITY CHALLENGE (lansat in 2022 sub titulatura initiala THE SUSTAINABILITY CHALLENGE) si MIRSANU INVESTORS SUMMIT (lansat in 2024), precum si alte evenimente si proiecte de continut dedicate jucatorilor activi pe pietele din Romania si din Europa Centrala si de Est (CEE).
  • O selectie de continut a fiecaruia dintre evenimentele organizate de catre jurnalul de tranzactii MIRSANU.RO este publicata post-eveniment pe www.mirsanu.ro  si distribuita pe conturile proprii de pe retelele sociale.


Sursa: Profluo.

Bogdan Nafornita, CEO and co-founder at Profluo, speaker of MIRSANU SUSTAINABILITY CHALLENGE 2026

Bogdan Nafornita, CEO and co-founder of Profluo, is one of the speakers of MIRSANU SUSTAINABILITY CHALLENGE 2026.

Profluo is the Romanian company building AI finance agents for back-office teams. Profluo’s platform is an AI layer between documents and the ERP: it reads, validates, codes and reconciles financial documents so they reach systems like SAP ready to post, with humans kept in control and a full audit trail. Profluo is also a certified Peppol Access Point (sending e-invoices across Europe and Middle East), and serves multinational clients across industries such as financial services, BPO, manufacturing, and logistics.

Before founding Profluo in 2016 with Cosmin Merișescu, Bogdan spent two decades as an unusually technology-minded finance executive. He started in finance in 1996 and joined Procter & Gamble in 1998. He was later Finance & Administration Director at S&T Romania, CFO for South East Europe / Romania at IBM, and CFO and Executive Board member at Automobile Bavaria, the BMW dealership network.

On September 30, the transaction journal MIRSANU.RO is hosting MIRSANU SUSTAINABILITY CHALLENGE 2026, an exclusively ONLINE event for business leaders, entrepreneurs, bankers, investors, advisors and other important stakeholders involved in sustainability, investments and real economy.

The final agenda of this event will be as follows:


09:55 (EEST) – 10:00  Welcome message from Adrian Mirsanu, Founder of the transaction journal MIRSANU.RO

10:00 – 10:20 Q&A Green Finance & Green Energy trends

10:20 – 10:40 Q&A Asset Management

10:40 – 11:00 Q&A Banking

11:00 – 11:20 Q&A Building Materials

11:20 – 11:40 Q&A Agribusiness

11:40 – 12:00 Q&A Real Estate

12:00 – 12:20 Break

12:20 – 12:40 Q&A Entrepreneurship & Technology

12:40 – 13:00 Q&A Capital Markets

13:00 – 13:05 Conclusions


The Event Partner is Agricover. Supporting Partner of this event is Vetimex Capital.


About MIRSANU.RO

The transaction journal MIRSANU.RO is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing corporate transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Sursa: ING.

Vera Economou, CEE Regional Lead for the Sustainable Solutions Group at ING, speaker of MIRSANU SUSTAINABILITY CHALLENGE 2026

Vera Economou, CEE Regional Lead for the Sustainable Solutions Group at ING, is one of the speakers of MIRSANU SUSTAINABILITY CHALLENGE 2026.

Vera Economou serves as the CEE Regional Lead for the Sustainable Solutions Group within Wholesale Banking at ING. In this role, she drives the execution of ING’s EMEA sustainable finance strategy across Central and Eastern Europe, spearheads sustainable business initiatives, and leads the origination and structuring of sustainable finance solutions that support clients in achieving their decarbonization goals.

She is an active member of the Sustainability Advisory Board of the Qorus Sustainability & Regulation Committee and regularly shares her expertise as a guest lecturer in Global Sustainability Management and CEMS Programs at the Vienna University of Business and Economics.

On September 30, the transaction journal MIRSANU.RO is hosting MIRSANU SUSTAINABILITY CHALLENGE 2026, an exclusively ONLINE event for business leaders, entrepreneurs, bankers, investors, advisors and other important stakeholders involved in sustainability, investments and real economy.

The final agenda of this event will be as follows:


09:55 (EEST) – 10:00  Welcome message from Adrian Mirsanu, Founder of the transaction journal MIRSANU.RO

10:00 – 10:20 Q&A Green Finance & Green Energy trends

10:20 – 10:40 Q&A Asset Management

10:40 – 11:00 Q&A Banking

11:00 – 11:20 Q&A Building Materials

11:20 – 11:40 Q&A Agribusiness

11:40 – 12:00 Q&A Real Estate

12:00 – 12:20 Break

12:20 – 12:40 Q&A Entrepreneurship & Technology

12:40 – 13:00 Q&A Capital Markets

13:00 – 13:05 Conclusions


The Event Partner is Agricover. Supporting Partner of this event is Vetimex Capital.


About MIRSANU.RO

The transaction journal MIRSANU.RO is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing corporate transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Sursa: WOOD & Company.

Bogdan Campianu, Managing Director and Head of SEE Investment Banking at WOOD & Company, speaker of MIRSANU SUSTAINABILITY CHALLENGE 2026

Bogdan Campianu, Managing Director and Head of SEE Investment Banking WOOD & Company, is one of the speakers of MIRSANU SUSTAINABILITY CHALLENGE 2026.

Bogdan Campianu, with an experience of over 25 years in the capital markets has joined WOOD & Company in 2014 as Head of Romania, bringing a vast experience in top management positions in leading investment banks in Romania.

Bogdan’s experience includes listings, initial public offerings, private placements, secondary public offerings etc. He also has solid M&A track record in Romania having led deals in agriculture and food, banking, energy and industry sectors.

Bogdan has a Master of Business Administration with a focus in Finance and has taught for 10 years the Investments course in the Romanian-Canadian MBA Program.

On September 30, the transaction journal MIRSANU.RO is hosting MIRSANU SUSTAINABILITY CHALLENGE 2026, an exclusively ONLINE event for business leaders, entrepreneurs, bankers, investors, advisors and other important stakeholders involved in sustainability, investments and real economy.

The Event Partner is Agricover.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


 About MIRSANU.RO

The transaction journal MIRSANU.RO is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing corporate transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Avocatii CMS asista Alcemi la intrarea pe piata din Romania prin achizitia a doua proiecte de stocare a energiei

Firma de avocatura CMS a anuntat ca a oferit servicii de asistenta pentru investitorul britanic Alcemi la intrarea sa pe piata din Romania prin achizitia a doua proiecte de stocare a energiei (BESS), conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Alcemi a achizitionat participatiile majoritare in doua proiecte de stocare a energiei in baterii (BESS) aflate intr-un stadiu incipient de dezvoltare. Un proiect de 300 MW este localizat la Medgidia (judetul Constanta), in timp ce celalalt proiect de 275 MW este devoltat la Șura Mare, (judetul Sibiu).

CMS a asistat Alcemi pe parcursul ambelor tranzactii, inclusiv in legatura cu procesul de due diligence juridic, structurarea tranzactiilor, redactarea și negocierea documentatiei de tranzactie, precum și procesul de semnare și perfectare a acestora.

Echipa CMS care a asistat Alcemi a fost coordonata de catre Varinia Radu, Head of Energy and Climate Change CMS Romania și Deputy Head CEE Energy Projects and Construction, si i-a inclus pe Andrei Tercu (Tax), Elena Vlasceanu și Raluca Diaconeasa (Energie), Catalin Vasile (Corporate și M&A) și Alexandru Dumitrescu (Real Estate).


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 septembrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE 2026 pentru a dezbate cu lideri de afaceri, finantatori, investitori si alte parti interesate strategiile companiilor si impactul pe care tendintele economice, geopolitice si politicile ESG il au asupra sustenabilitatii afacerilor


Sursa: EBRD.

Mihaela Mihailescu, Deputy Head Romania at the European Bank for Reconstruction and Development, speaker of MIRSANU SUSTAINABILITY CHALLENGE 2026

Mihaela Mihailescu, Associate Director, Deputy Head Romania at the European Bank for Reconstruction and Development (EBRD), is one of the speakers of MIRSANU SUSTAINABILITY CHALLENGE 2026.

Mihaela Mihailescu is an accomplished finance professional with over 20 years of experience in debt and equity transactions. Currently serving as the Deputy Head of Romania at EBRD in Bucharest, Mihaela has a proven track record in managing teams and leading business development initiatives. From this role she overseas, in close coordination with the EBRD Director, the Bank’s operations in the country.

Throughout her career at EBRD, Mihaela has been instrumental in implementing country strategies,maintaining strong client relationships and leading business development initiatives.

Her expertise spans deal origination and execution, with a particular focus on policy dialogue and value creation.

Mihaela holds a MBA in International Finance from Brandeis International Business School and is ACCA certified.

On September 30, the transaction journal MIRSANU.RO is hosting MIRSANU SUSTAINABILITY CHALLENGE 2026, an exclusively ONLINE event for business leaders, entrepreneurs, bankers, investors, advisors and other important stakeholders involved in sustainability, investments and real economy.

The Event Partner is Agricover.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


About MIRSANU.RO

The transaction journal MIRSANU.RO is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing corporate transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Romgaz, producator de gaze aflat in portofoliul statului roman, convoaca actionarii pentru aprobarea contractarii unei linii de credit revolving de 100 mil. Euro

Romgaz, producator de gaze aflat in portofoliul statului roman, a convocat actionarii pentru 29 octombrie 2026 in vederea aprobarii mai multor masuri, printre care si contractarea unei linii de credit revolving in valoare de 100 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

De asemenea, compania are pe agenda sa aprobarea bugetului rectificat de venituri si cheltuieli pentru 2026, aprobarea semnarii unui act aditional la un contract de facilitate de credit incheiat anterior cu BCR, precum si informari privind tranzactiile incheiate de catre Romgaz cu banci de stat, respectiv incheierea unor tranzactii cu alte companii publice in perioada iulie – septembrie 2026.

Romgaz a finalizat recent achizitia unor active de productie ale Azomures de la investitorul strategic Ameropa. De asemenea, compania este angajata alaturi de OMV Petrom, liderul pietei petroliere locale aflat in portofoliul investitorului strategic austriac OMV, intr-un plan de investitii de circa 4 mld. Euro pentru productia de gaze in Marea Neagra in perimetrul offshore Neptun Deep, in care cele doua companii detin participatii egale si vor acoperi programul total de investitii in cote egale.

Romgaz are o capitalizare bursiera de peste 59,3 mld. RON pe bursa de la Bucuresti, iar statul roman detine controlul prin intermediul participatiei sale majoritare de 70% din companie.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 septembrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE 2026 pentru a dezbate cu lideri de afaceri, finantatori, investitori si alte parti interesate strategiile companiilor si impactul pe care tendintele economice, geopolitice si politicile ESG il au asupra sustenabilitatii afacerilor


Emisiune de obligatiuni Banca Transilvania de 500 mil. Euro pe pietele internationale, care majoreaza volumul total de titluri emise catre investitori la 4,5 mld. Euro pana acum

Banca Transilvania a anuntat pe 24 septembrie 2026 ca a lansat o emisiune de obligatiuni de 500 mil. Euro pe pietele internationale, ajungand la un volum total de obligatiuni de 4,5 mld. Euro prin intermediul a 8 emisiuni de titluri pana acum, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia a generat un registru de ordine de aproape 2 mld. Euro, la o marja cu 0,45 puncte procentuale (0,45%) peste randamentul euroobligatiunilor cu maturitate similara emise de statul roman, au afirmat reprezentantii bancii.

Potrivit acestora, este prima emisiune de obligatiuni subordonate a bancii pe pietele financiare internationale, contribuind la obiectivul de diversificare si optimizare a bazei de fonduri proprii si datorii eligibile (MREL).

Peste 100 de investitori institutionali din 30 de tari au participat la tranzactie, majoritatea din Europa, reprezentand 44% din cerere, alaturi de investitori din Marea Britanie (UK), SUA si Asia.

Cererea a fost sustinuta in principal de investitori de tip real-money, inclusiv fonduri de investitii, fonduri de pensii, fonduri suverane si companii de asigurare, alaturi de banci comerciale, private si institutii supranationale.

Banca Transilvania, cea mai mare banca locala dupa active, a obtinut in cadrul tranzactiei o reducere a nivelului de pret indicat initial cu 0,35 puncte procentuale, un nivel similar cu emisiuni recente de astfel de instrumente in geografii mai stabile, sustin reprezentantii bancii.

Obligatiunile subordonate au fost emise cu un randament de 6,216%, la un cupon fix de 6,122% pe an si au maturitatea in anul 2037, putand fi rascumparate incepand cu anul 2032.

Emisiunea de obligatiuni BT este listata pe bursa Euronext de la Dublin.

Vanzarea obligatiunilor a fost coordonata de catre bancile de investitii Goldman Sachs Bank Europe SE, ING Bank N.V., J.P. Morgan SE, Citigroup Global Markets Europe AG si BT Capital Partners. BT Capital Partners a coordonat in calitate de intermediar cererea investitorilor din piata locala si din partea institutiilor financiare internationale.

Pentru emisiunea de obligatiuni a BT au fost contractate serviciile de consultanta juridical din partea firmelor de avocatura Filip & Company, Freshfields Bruckhaus Deringer LLP, Clifford Chance Badea si Clifford Chance LLP. Deloitte Audit a avut rol de auditor financiar, iar KPMG Tax a fost consultant fiscal in cadrul tranzactiei.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 septembrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE 2026 pentru a dezbate cu lideri de afaceri, finantatori, investitori si alte parti interesate strategiile companiilor si impactul pe care tendintele economice, geopolitice si politicile ESG il au asupra sustenabilitatii afacerilor


Sursa: Erste Asset Management.

Horia Braun – Erdei, CEO at Erste Asset Management Romania, speaker of MIRSANU SUSTAINABILITY CHALLENGE 2026

Horia Braun-Erdei, General Manager and President of the Board of Directors at Erste Asset Management Romania, is one of the speakers of MIRSANU SUSTAINABILITY CHALLENGE 2026.

Erste Asset Management Romania is part of Erste Group and is the one of the largest asset management company in Romania, having over 9 billion RON assets under management through 9 Open-end investment funds registered in Romania and discretionary portfolios management. Moreover, the company offers to Romanian customers a range of over 40 Open-end investment funds managed internationally by its parent company Erste Asset Management GmbH.

Horia joined Erste Asset Management Romania in the current position as of November 2019 and Erste Group in 2017, when he was appointed Chief Economist and Head of Research within BCR, the largest Romanian bank at the time. Before that, Horia spent 9 years in NN Group (formerly part of ING Group), where he held various management roles, including that of Investments Head within ING Pensions, the market leader in private pension funds management in Romania, that of General Manager and Chief Investment Officer of the local branch of NN Investment Partners, as well as a stint filling the role of Chief Investment Officer of NN Investment Partners in the Czech Republic, as an asset manager with over 4 billion EUR of assets under management. Horia’s career began within the National Bank of Romania, where he held positions in various departments specialized in macroeconomics and monetary analysis and where he also acquired his first experience in management as head of departments within the newly founded Macroeconomic Modelling and Forecasting Division.

Throughout his career in the financial industry, Horia was involved in a number of important projects among which: the setting up of the required economic modeling, analysis and forecasting framework for the Romanian central bank’s adoption of the inflation targeting monetary policy regime under which it has been operating since 2005, the setting up from scratch of the investment department of the ING Pension Fund, the launch and the bank distribution of the first mutual funds of ING Group invested in the Romanian market, the centralization of the management of insurance and mutual fund portfolios from 4 countries (Czechia, Slovakia, Hungary and Romania) on a common, state-of-the-art platform.

On September 30, the transaction journal MIRSANU.RO is hosting MIRSANU SUSTAINABILITY CHALLENGE 2026, an exclusively ONLINE event for business leaders, entrepreneurs, bankers, investors, advisors and other important stakeholders involved in sustainability, investments and real economy.

The Event Partner is Agricover.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


About MIRSANU.RO

The transaction journal MIRSANU.RO is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing corporate transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Titan Horia Adrian main

Horia Adrian, General Manager South East Europe at Titan Cement Group, speaker of MIRSANU SUSTAINABILITY CHALLENGE 2026

Horia Adrian, General Manager South East Europe at Titan Cement Group, is one of the speakers of MIRSANU SUSTAINABILITY CHALLENGE 2026.

With over 25 years of global leadership in the cement and building materials industry, Horia has held senior executive roles across Europe, Asia and the Middle East. Prior to joining Titan, he spent over two decades with Holcim Group, with leadership assignments in Azerbaijan, Russia, Eastern Europe, Romania, the Middle East and the Philippines.

Throughout his career, Horia has led ambitious decarbonization initiatives, delivering significant reductions in CO₂ emissions. An alumnus of MIT, IMD, Ajou University and „Dunărea de Jos” University, he is passionate about People, Environment and Performance, and believes sustainability should be led by conviction, not compliance, and built into the way companies work every day.

On September 30, the transaction journal MIRSANU.RO is hosting MIRSANU SUSTAINABILITY CHALLENGE 2026, an exclusively ONLINE event for business leaders, entrepreneurs, bankers, investors, advisors and other important stakeholders involved in sustainability, investments and real economy.

The Event Partner is Agricover.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


About MIRSANU.RO

The transaction journal MIRSANU.RO is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Sursa: Agricover.

Liviu Dobre, CEO at Agricover Holding, speaker of MIRSANU SUSTAINABILITY CHALLENGE 2026

Liviu Dobre, CEO at Agricover Holding, is one of the speakers of MIRSANU SUSTAINABILITY CHALLENGE 2026.

Liviu Dobre serves as Chief Executive Officer of Agricover Holding S.A., playing a key leadership role in executing the Group’s strategy to empower Romanian farmers through innovation, financing, and know-how. With more than 20 years of executive experience, he brings strong expertise in financial services, coupled with a deep operational understanding of the agricultural sector.

Before joining Agricover in 2007, he contributed to the development of Renault Group’s financial services in Romania, where he held several senior management roles.

At Agricover, he leads the operational execution of the Group’s business lines, with a focus on developing integrated, farmer-centric solutions. Working closely with the company’s strategic leadership, he has been instrumental in shaping and scaling the agri-finance model that distinguishes Agricover in the market.

His approach combines financial discipline with a practical grasp of farmers’ real needs, ensuring that every solution delivered by the Group serves the purpose of sustainable growth in Romanian agriculture.

Agricover is a leading group of companies in the Romanian agricultural sector, serving over 11,000 farmers nationwide. Leveraging over 25 years of industry expertise and an entrepreneurial approach to business development, Agricover delivers innovative solutions that drive the long-term transformation of both farmers’ businesses and livelihoods. The group operates an integrated business model structured along the agricultural value chain to provide farmers with specialized financing, digital financing and payment services, insurance brokerage, agricultural inputs, and technology.

As of June 30, 2026, Agricover Group recorded a net profit of RON 81.2 million, up 30% year-on-year, revenue in the Agribusiness segment of RON 872.6 million, and a credit portfolio exceeding RON 4.49 billion, reflecting a 16.8% increase.

On September 30, the transaction journal MIRSANU.RO is hosting MIRSANU SUSTAINABILITY CHALLENGE 2026, an exclusively ONLINE event for business leaders, entrepreneurs, bankers, investors, advisors and other important stakeholders involved in sustainability, investments and real economy.

The Event Partner is Agricover.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


About MIRSANU.RO

The transaction journal MIRSANU.RO is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Avocatii bpv GRIGORESCU STEFANICA au oferit asistenta juridical in cadrul rundei de finantare de 20 de mil. USD a Veridion

Casa de avocatura bpv GRIGORESCU STEFANICA a oferit servicii de consultanta in cadrul rundei de finantare de serie A de 20 mil. USD a Veridion pentru companie si pentru mai multi participanti implicati in tranzactie, printre care Hoxton si OTB condusa de Hoxton Ventures alaturi de investitorii existenti Underline Ventures, OTB Ventures, GapMinder, Day One Capital si LAUNCHub Ventures, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Veridion este o companie de business intelligence si „data-as-a-service” bazata pe inteligenta artificial, care a creat un graf de afaceri in timp real, actualizat continuu, ce acopera milioane de companii din intreaga lume, utilizat de banci, asiguratori si investitori pentru a evalua riscul comercial si oportunitatile de piata in timp real.

Noua finantare va sustine extinderea internationala a companiei si marirea planificata a echipei sale din Romania.

Echipa firmei de avocati a inclus pe Catalin Grigorescu, Partener Coordonator, si pe Anamaria Rotariu, Avocat Senior (drept corporativ, capital de risc si fiscalitate), Cristina de Jonge si Denisa Kopandi (investitii straine directe), precum si alti avocati din cadrul firmei. Firma americana de avocatura Wilson Sonsini Goodrich & Rosati a oferit consultanta companiei cu privire la aspectele legate de SUA ale acestei runde de finantare.

„Aceasta tranzactie reprezinta inca un exemplu al unei companii din domeniul tehnologiei avansate (deep-tech), cu puternice radacini romanesti, care isi lasa cu success amprenta pe scena globala. De asemenea, ea subliniaza contributia talentelor tehnologice din Romania la dezvoltarea unor afaceri competitive la nivel mondial. Le suntem recunoscatori celor de la Veridion, fondatorilor sai si investitorilor care ne-au solicitat consilierea, pentru increderea pe care o acorda in mod continuu echipei noastre”, a declarat Catalin Grigorescu, partener coordonator la bpv GRIGORESCU STEFANICA.

Anterior, bpv GRIGORESCU STEFANICA a oferit consultanta companiei Veridion si fondatorilor acesteia cu privire la runda de finantare initiala in valoare de 6 mil. USD, anuntata in februarie 2023.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 septembrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE 2026 pentru a dezbate cu lideri de afaceri, finantatori, investitori si alte parti interesate strategiile companiilor si impactul pe care tendintele economice, geopolitice si politicile ESG il au asupra sustenabilitatii afacerilor


Sursa: CTP.

Richard Wilkinson, CFO at CTP Group, speaker of MIRSANU SUSTAINABILITY CHALLENGE 2026

Richard Wilkinson, CFO at CTP Group, is one of the speakers of MIRSANU SUSTAINABILITY CHALLENGE 2026.

As CFO, Richard oversees CTP’s financing strategy. Since 2018, he organised the largest industrial real estate refinancing in CEE history, guided CTP’s IPO process in 2021 and oversaw the takeover of Deutsche Industrie REIT. He continuously manages relationships with both equity and debt markets.

On September 30, the transaction journal MIRSANU.RO is hosting MIRSANU SUSTAINABILITY CHALLENGE 2026, an exclusively ONLINE event for business leaders, entrepreneurs, bankers, investors, advisors and other important stakeholders involved in sustainability, investments and real economy.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


About MIRSANU.RO

The transaction journal MIRSANU.RO is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Avocatii Clifford Chance Badea au asistat grupul Renovatio la vanzarea unui proiect de stocare a energiei in baterii catre grupul SANY

Clifford Chance Badea, biroul local al firmei globale de avocatura Clifford Chance, a asistat grupul local Renovatio la vanzarea integrala a unui proiect de stocare a energiei in baterii (BESS) catre SANY International Industrial Co. PTE LTD (Singapore)., conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

In cadrul tranzactiei, RNV Infrastructure SRL a vandut astfel Spark Terminal SRL, dezvoltatorul unui proiect standalone de stocare a energiei in baterii (BESS) cu o capacitate instalata de 153 MW.

„Suntem onorati sa finalizam o noua tranzactie alaturi de grupul Renovatio, un lider in industria energiei regenerabile, de care ne leaga un parteneriat extins. Fiecare tranzactie pe care asistam – fie ca este de M&A sau finantare, reprezinta o borna importanta in viziunea lor de business și ne bucuram sa contribuim la avansarea acesteia. Capacitatile de stocare a energiei in baterii au devenit o componenta critica pentru infrastructura și securitatea energetica regionala, iar acest segment continua sa atraga investitori și capital strategic. In acest context,practica noastra de Energie și-a intensificat activitatea, asistand investitori, dezvoltatori și finantatori de calibru pe tranzactiide M&A sau dezvoltare de proiecte BESS, contracte de optimizare și finantari importante”, a declarat Nadia Badea, Partner in cadrul firmei de avocatura.

Clifford Chance a alocat proiectului o echipa de avocati formata din Nadia Badea (Partener), Loredana Ralea (Partener), Radu Costin (Counsel) și Nicolae Grasu (Senior Associate). Avocatii au asistat pe tot parcursul tranzactiei, cu privire la redactarea documentelor contractuale aferente tranzactiei, negocierea și semnarea acestora.

Echipa locala de avocaiti a Clifford Chance asista dezvoltatori, fonduri de infrastructura, companii de utilitati și banci pe parcursul intregului ciclu de dezvoltare a unui proiect de energie regenerabila – achizitia sau vanzarea proiectelor, project finance, semnarea de contracte EPC și O&M, acorduri PPA (Power Purchase Agreement), contracte de optimizare și dezvoltare, aspecte de reglementare și litigii, precum și contracte de finantare.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 septembrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE 2026 pentru a dezbate cu lideri de afaceri, finantatori, investitori si alte parti interesate strategiile companiilor si impactul pe care tendintele economice, geopolitice si politicile ESG il au asupra sustenabilitatii afacerilor


Sursa: MIRSANU.RO

IFC pregateste o investitie de capital totala de pana la 35 mil. Euro pentru noul fond de venture capital Molten East Fund I de 200 mil. Euro care va investi in companii din Romania si in alte piete din regiune. Molten Ventures, fost investitor in succesul UiPath, si-a evaluat investitia in FintechOS la circa 35 mil. lire sterline, in crestere cu 19% fata de anul financiar anterior, in contextul in care pachetul de actiuni din FintechOS este una din cele mai mari doua participatii ale sale la nivelul companiilor din portofoliu

International Finance Corporation (IFC) pregateste o investitie de capital totala de pana la 35 mil. Euro pentru noul fond de venture capital Molten East Fund I, a carui capitalizare – tinta este de 200 mil. Euro si care va investi in companii de tehnologie din Romania si in alte piete din regiune, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

De asemenea, managerul de capital de risc Molten Ventures si-a evaluat in crestere cu 19% investitia sa in platforma de tehnologie FintechOS pana la 34,5 mil. lire sterline la 31 martie 2026, pe fondul unei noi investitii realizate in companie in ultimul an financiar incheiat.

Molten Ventures este un investitor de venture capital activ, care strange in prezent bani de la investitori pentru ridicarea unor noi fonduri de investitii.

IFC are programata pentru 16 octombrie 2026 aprobarea unei investitii de capital de pana la 25 mil. Euro in noul fond regional pe care Molten Ventures il strange de la investitori, la care se adauga o co-investitie de 15 mil. Euro atasata platformei de investitii Molten East Fund I.

Molten East Fund I are déjà un angajament de investitii de pana la 25 mil. Euro aprobat recent de catre bancherii Bancii Europene pentru Reconstructie si Dezvoltare (EBRD), care au avut pe agenda lor 28 august 2026 investitia pentru noul fond regional de venture capital, dupa cum jurnalul de tranzactii MIRSANU.RO a informat déjà pe 9 septembrie 2026.

Angajamentele de investitii din partea acestor investitori – ancora sunt necesare pentru atingerea cu succes a primei inchideri a noului fond regional de venture capital.

Geografia de investitii a Molten East Fund I vizeaza Polonia, Romania, Bulgaria, alte piete din Europa Centrala si de Est, Turcia, zona Caucazului si Asia Centrala.

Tichetele de investitii de capital ale noului fond vor viza runde de finantare de la serie A pana la Serie B inclusiv.

Molten East Fund I se concentreaza in strategia sa de investitii pe sectoare precum inteligenta artificiala, sectorul B2B, SaaS, tehnologie de consum (consumer tech) si zona de sanatate digitala.

Echipa noului fond de investitii Molten East Fund I este condusa de catre trei Parteneri – Bakhrom Ibragimov, Ozan Sonmez si Nelly Markova, care lucreaza in biroul din Londra al investitorului cu capital de risc.

Deja, Molten Ventures a anuntat pe 7 septembrie 2026 prima inchidere la 175 mil. lire sterline (203 mil. Euro) a unui alt fond cu capital de risc, Molten Ventures Growth Fund. British Business Bank cu un angament de capital de 75 mil. lire sterline a fost un investitor – cheie in aceasta etapa a noului fond, care vizeaza o marime totala de 350 mil. lire sterline la momentul inchiderii finale. Molten Ventures Growth Fund vizeaza runde de finantare de serie B+ pentru companii britanice si europene de tehnologie cu rata inalta de crestere.


Cati bani a facut Molten Ventures cu UiPath si cum evolueaza investitia in FintechOS

Molten Ventures, un investitor de capital de risc cunoscut anterior pe piata sub numele Draper Esprit, ridica miza pentru piata de profil din Romania si din regiune, in conditiile in care s-a numarat printre investitorii care si-au multiplicat banii in contextul listarii cu succes in 2021 a UiPath pe bursa americana New York Stock Exchange.

Molten Ventures a investit in februarie 2019 o suma de 13,25 mil. lire sterline in compania de tehnologie UiPath, fondata de catre antreprenori romani, in contextul in care UiPath era evaluata la acea vreme la 3 mld. USD. Molten Ventures a intrat actionar in UiPath prin achizitia unei participatii de 5% din fondul de investitii regional Digital East Fund administrat de catre Earlybird. A urmat la scurt timp o noua runda de investitii in UiPath, a carei evaluare post-money a crescut la 7 mld. USD.

Valoarea participatiei detinute de catre Molten Ventures (la acea vreme Draper Esprit) era de 32,954 mil. lire sterline la 31 martie 2019, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

In anii urmatori, Molten Ventures a inceput seria exiturilor partiale din UiPath ceea ce i-a adus 4,6 mil. lire sterline in anul financiar urmator cu inchidere la 31 martie 2020, respectiv alte 5,3 mil. lire sterline in anul financiar 2021 cu inchidere la 31 martie.

A urmat IPO-ul de succes al UiPath in aprilie 2021, care a adus incasarea a 49,8 mil. lire sterline pentru Molten Ventures, ceea ce a rotunjit suma totala incasata din exiturile partiale din UiPath pana la 59,8 mil. lire sterline in anul financiar inchis la 31 martie 2022.

Molten Ventures a finalizat exitul din UiPath in anul financiar 2023 cu inchidere la 31 martie 2023 cand a incasat alte 12 mil. lire sterline ridicand valoarea totala a sumelor incasate din seria de exituri partiale din UiPath pana la aproape 72 mil. lire sterline.

Dupa exitul din UiPath, Molten Ventures mai are in portofoliul sau o alta companie fondata de catre antreprenori romani –platforma de tehnologie fintech FintechOS.

Molten Ventures (la acea vreme Draper Esprit) a condus o runda de investitii de serie B in valoare de 60 mil. USD in FintechOS, care a fost anuntata pe 21 aprilie 2021, intr-o perioada suprapusa cu IPO-ul de succes al UiPath pe bursa americana. La runda de serie B in FintechOS au participat si investitori existenti precum Earlybird, Gapminder, LAUNCHub  Ventures, OTB Ventures, precum si IFC.

Ulterior, Molten Ventures a anuntat pe 30 mai 2024 ca a condus o noua runda de investitii de serie B+ de 60mil. USD in FintechOS alaturi de investitori noi precum Cipio Partners si BlackRock, pe langa investitori déjà existenti precum Earlybird, OTB si Gapminder.

Mai recent, Molten Ventures a raportat o noua investitie de 2,2 mil.lire sterline in platforma FintechOS astfel ca investitia sa in platforma de tehnologie fondata de catre antreprenori romani a fost evaluata in crestere la 34,5 mil. lire sterline in anul financiar 2026 cu inchidere la 31 martie fata de exercitiul financiar anterior, cand valoarea acesteia era de 29 mil. lire sterline.

Raportat la un cost al investitiei in FintechOS de 31,8 mil. lire sterline, investitia Molten Ventures a inregistrat un multiplu calculat la 1,1x la 31 martie 2026.

Participatia Molten Ventures in FintechOS este una dintre cele mai mari doua participatii detinute de catre investitorul european de venture capital, fiind cotata in intervalul 16 – 25% din companie, ca si detinerea raportata la o alta companie din portofoliu, RavenPack, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Pe baza acestor evaluari ale participatiei Molten Ventures, calculele indica spre o evaluare a FintechOS estimata in intervalul 138 – 215 mil lire sterline, respectiv intre 157 mil. Euro si 245 mil.Euro la un curs de schimb de circa 1,14 Euro per lira sterlina la 31 martie 2026, in functie de nivelul participatiei detinute de catre Molten Ventures la FintechOS.

Dupa valoarea investitiei insa, cele mai valoroase participatii din Molten Ventures sunt la Revolut unde pachetul sau de actiuni este cotat la 175,2 mil. lire sterline, la Ledger unde valoarea participatiei este cotata la 114,7 mil. lire sterline si la ICEYE unde valoarea investitiei este calculata la 101 mil. lire sterline la 31 martie 2026, desi marimea participatiilor detinute in aceste companii este mult mai mica fata de ponderea pe care Molten Ventures o detine la FintechOS.  La valoarea de 34,5 mil. lire sterline, desi participatia in FintechOS este una din cele mai mari din portofoliu, valoarea investitiei coteaza FintechOS in top 13 investitii din portofoliul de companii al Molten Ventures.

Molten Ventures a investit din 2016 pana acum un capital de aproximativ 1 mld. lire sterline si a incasat peste 800 mil. lire sterline de pe urma investitiilor sale. La nivel de grup, Molten Ventures are active sub administrare de peste 2 mld. lire sterline.

Molten Ventures are o capitalizare bursiera de 1,173 mld. lire sterline pe piata principala a bursei de la Londra. Din actionariatul sau fac parte investitori institutionali precum statul irlandez prin National Treasury Management Agency cu o participatie de peste 8%, Liontrust Investment Partners, Baillie Gifford & Co, Border to Coast Pensions Partnership Ltd. fiecare cu o participatie de peste 5%, BlackRock Investment Management (circa 4,5%), Jefferies International Ltd. (in jurul a 3,8%) si Carne Global Fund Managers cu aproximativ 3%, in contextul in care investitorii institutionali concentreaza circa sferturi din actiunile Molten Ventures.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 septembrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE 2026 pentru a dezbate cu lideri de afaceri, finantatori, investitori si alte parti interesate strategiile companiilor si impactul pe care tendintele economice, geopolitice si politicile ESG il au asupra sustenabilitatii afacerilor


Ministerul Finantelor a listat pe bursa emisiunea de titluri de stat Fidelis care a strans de la investitori 162 mil. Euro in septembrie 2026, mai putin cu 35% fata de emisiunea lunara din august

Ministerul Finantelor a listat pe 17 septembrie 2026 cea mai recenta emisiune de titluri de stat Fidelis, in cadrul careia a atras de la investitori 847 mil. RON (162 mil. Euro), conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Banii atrasi in septembrie 2026 sunt mai putini cu circa 35% fata de emisiunea lunara anterioara de titluri de stat Fidelis, in contextul in care statul roman a inregistrat subscrieri totale de 1,3 mld. RON (249 mil. Euro) in august 2026.

In perioada 4 – 11 septembrie, Ministerul Finantelor a atras 254,7 mil. RON prin emisiunile in RON si alte 113,7 mil. Euro prin emisiunile in Euro.

Dobanzile oferite investitorilor la cele 4 transe de emisiuni in RON, din care una speciala pentru donatorii de sange, au variat de la 6,30% pe an la titlurile cu maturitate de 2 ani pana la 7,50% pe an la titlurile cu maturitate lunga de 10 ani.

La emisiunile de titluri de stat Fidelis in Euro, statul roman a oferit dobanzi anuale de la 4% la titlurile pe 3 ani pana la 6,30% la titlurile pe 10 ani, in conditiile in care una dintre emisiuni a mers catre donatorii de sange, un instrument mai nou introdus de catre Ministerul Finantelor.

Emisiunea de titluri de stat Fidelis in Euro pe 10 ani isi pastreaza profilul de cea mai atractiva optiune de investitii cu 73 mil. Euro atrase, avand o pondere care se apropie de jumatate din intreaga emisiune Fidelis din septembrie 2026.

La capatul diametral opus, cele mai mici subscrieri au venit la titlurile Fidelis in Euro pe 3 ani oferite donatorilor la o dobanda anuala de 5%, care au totalizat 6,4 mil. Euro.

Prin intermediul celor 40 de oferte de titluri de stat Fidelis derulate incepand cu august 2020, Ministerul Finantelor a atras de la populatie 72,4 mld. RON (14,5 miliarde euro), valoare din care peste 10,4 mld. RON (aproape 2 mld. Euro) reprezinta emisiunile din perioada ianuarie – septembrie 2026.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 septembrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE 2026 pentru a dezbate cu lideri de afaceri, finantatori, investitori si alte parti interesate strategiile companiilor si impactul pe care tendintele economice, geopolitice si politicile ESG il au asupra sustenabilitatii afacerilor


Producatorul de aluminiu Alro Slatina convoaca actionarii pentru aprobarea unei noi finantari de pana la 260 mil. USD de la banci sub coordonarea BCR. Tranzactia vizeaza refinantarea unor imprumuturi bancare anterioare si acoperirea nevoilor de capital de lucru ale companiei

Actionarii producatorului de aluminiu Alro Slatina au fost convocati la 23 octombrie 2026 pentru aprobarea unei noi finantari de pana la 260 mil. USD de la banci sub coordonarea BCR, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia de finantare urmarita de catre companie vizeaza contractarea unor facilitati de credit revolving in valoare totala de pana la 260 mil. USD, cash si non-cash, prin incheierea unui contract de facilitati de credit cu diverse institutii bancare, in calitate de imprumutatori, coordonate de catre BCR in vederea refinantarii unor credite revolving contractate la 14 decembrie 2015, respectiv pentru refinantarea unor credite acordate de catre Exim Banca Romaneasca in baza unor contracte din 24 decembri 2013 si 15 martie 2022, au precizat reprezentantii Alro.

Potrivit acestora, noua finantare are in vedere si acoperirea nevoilor de capital de lucru ale companiei.

De asemenea, actionarii Alro Slatina au pe agenda aprobarea oricarui act modificator la contractele aferente creditelor luate de la Black Sea Trade and Development Bank (BSTDB) in 22 iunie 2021 9 decembrie 2024 pentru a reflecta, daca este cazul, impactul noului contract de finantare vizat, precum si pentru aprobarea de noi ipoteci imobiliare si orice acte modificatoare la ipotecile mobiliare aferente imprumuturilor contractate de la BSTDB.

Alro Slatina are o capitalizare bursiera de peste 992 mil. RON (188,46 mil. Euro) pe bursa de la Bucuresti. Producatorul de aluminiu este controlat de catre Vimetco PLC din Cipru cu peste 54,18%, printre actionarii minoritari numarandu-se Paval Holding cu 23,2%, Fondul Proprietatea cu 10,2%, NN Pensii cu 3,67% si Allianz Tiriac Pensii Private cu 3%, potrivit datelor facute publice la 30 iunie 2026.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 septembrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE 2026 pentru a dezbate cu lideri de afaceri, finantatori, investitori si alte parti interesate strategiile companiilor si impactul pe care tendintele economice, geopolitice si politicile ESG il au asupra sustenabilitatii afacerilor

Managerul polonez de fonduri private equity Innova Capital pregateste un nou fond regional cu o capitalizare – tinta de 550 mil. Euro pentru achizitii de companii in Romania si alte piete din Europa Centrala si de Est. Bancherii EBRD au in plan sa aloce un capital de pana la 80 mil. Euro pentru fondul de investitii Innova 8

Managerul polonez de fonduri private equity Innova Capital pregateste strangerea unui nou fond de investitii regional cu o capitalizare – tinta de 550 mil. Euro pentru achizitii de companii pe pietele din Romania si din Europa Centrala si de Est, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) a programat pentru 21 octombrie 2026 aprobarea unei investitii de capital de pana la 80 mil. Euro pentru fondul regional de private equity Innova 8.

Noua platforma regionala administrata de catre Innova Capital urmeaza sa faca investitii de capital in companii cu capitalizare medie in special in Polonia, precum si in alte piete din Europa Centrala si de Sud – Est, regiune in care Romania este a doua piata ca marime.

Investitia de capital a EBRD ar urma sa creasca nivelul de competitivitat a companiilor din portofoliul noului fond de investitii prin imbunatatiri operationale si digitale si ar putea favoriza consolidarea pietelor fragmentate, sustin reprezentantii institutiei financiare internationale.

Potrivit acestora, disponibilitatea limitata a capitalului in regiune prin platformele private equity fa necesar angajamentul EBRD pentru ca noul fond de investitii al Innova Capital sa poata atinge dimensiunea – tinta.

Fondul regional de investitii Innova 8 este asteptat sa includa o componenta de finantare verde

Fondul succesor al Innova 7 ar urma astfel sa depaseasca semnificativ calibrul ultimului sau fond regional, inchis la o capitalizare finala de 407 mil. Euro,potrivit unui anunt din 6 mai 2024 al managerului de fond.

Innova/7 este déjà pe lista fondurilor care au fost selectate pentru a primi angajamente de capital prin intermediul programului PNRR gestionat de catre Fondul European de Investitii (EIF) impreuna cu Guvernul Romaniei.

EBRD este alaturi de alte institutii financiare internationale unul dintre investitorii LP din spatele fondului Innova/7 administrat de catre Innova Capital, dupa ce a aprobat anterior un angajament de capital de pana la 50 mil. Euro in noul fond de private equity regional.

Prima investitie din fondul regional de private equity Innova 7 a fost in mai 2023 prin achizitia platformei de servicii de plata Netopia din Romania, tranzactie finalizata in septembrie 2023 in urma careia investitorul polonez de private equity are o participatie de 80% din companie.

O alta investitie locala in portofoliul Innova 7 este participatia de 51% din platforma industriala de sisteme de acces EMI, in care a intrat ca actionar majoritar in iunie 2023 in cadrul unei tranzactii estimate la 25 – 30 mil. Euro, conform informatiilor publicate anterior de catre jurnalul de tranzactii MIRSANU.RO.

De asemenea, Innova Capital si-a facut exitul in 2024 din Optical Investment Group, dupa ce fondul Innova 6 a vandut o participatie de 83% din companie in cadrul tranzactiei prin care investitorul strategic EssilorLuxottica a preluat o participatie de 100% in liderul local al magazinelor de optica.

Innova Capital a preluat, de asemenea, in aprilie 2021 reteaua de procesare de plati PayPoint Services de la investitorul strategic britanic PayPoint. Investitorul polonez de privat equity a refinantat tranzactia in 2024 prin contractarea unui pachet de finantare sindicalizata de circa 34,4 mil. Euro de la UniCredit Bank Romania si EBRD, potrivit informatiilor publicate in exclusivitate pe 3 februarie 2025 de catre jurnalul de tranzactii MIRSANU.RO.

Innova Capital este un investitor de private equity cu o experienta bogata pe piata din Romania, unde a investit intr-o gama larga de companii.

De-a lungul timpului, din portofoliul din Romania al Innova Capital au facut parte investitii in companii precum Churchill, Orange Romania, La Fantana, Provus sau Energobit.

Strategia de investitii a Innova Capital vizeaza participatii de control in companii cu o valoare d intreprindere intre 25 mil. Euro si 150 mil. Euro. De regula, investitia de capital a fondurilor de investitii administrate de catre Innova Capital merge catre tichete de 25 – 40 mil. Euro.

Intr-o privire mai larga, si alti manageri de fonduri private equity strang noi platforme de investitii de anvergura pentru regiune.

Bancherii EBRD au aprobat déjà in vara acestui an o investitie de capital de pana la 60 mil. Euro pentru AMC VI, fond de investitii a carui capitalizare – tinta este de 500 mil. Euro, al carui manager de fond este ACP Group.

De asemenea, managerul londonez de fonduri private equity de talie regionala MidEuropa si-a asigurat pentru noul sau fond de investitii MidEuropa Fund VI a carui tinta este o capitalizare de 800 mil. Euro angajamente de investitii de 90,62 mil. USD din partea IFC si de pana la 200 mil. Euro din partea EBRD – din care o investitie directa de capital de pana la 100 mil. Euro in fond si un angajament de pana la 100 mil. Euro intr-un vehicul de co-investitie.

Managerul baltic de active INVL Asset Management, parte a grupului lituanian Invalda INVL, a anuntat pe 15 octombrie 2025 inchiderea fondului regional de private equity INVL Private Equity Fund II la o capitalizare finala de 410 mil. Euro, depasind astfel nivelul fondului de investitii Innova 7.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 septembrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE 2026 pentru a dezbate cu lideri de afaceri, finantatori, investitori si alte parti interesate strategiile companiilor si impactul pe care tendintele economice, geopolitice si politicile ESG il au asupra sustenabilitatii afacerilor

Sursa: MIRSANU.RO.

IFC si EBRD se pregatesc sa aloce un capital de pana la 100 mil. Euro pentru fondul de private equity AMC VI, a carui capitalizare – tinta este de 500 mil. Euro. Companiile din Romania si  alte piete ale Europei Centrale si de Est intra in raza de acoperire a unuia dintre cele mai mari fonduri de investitii din regiune care acum strange bani de la investitori prin intermediul grupului ACP

International Finance Corporation (IFC) si Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) pregatesc alocarea a pana la 100 mil. Euro pentru noul fond de private equity AMC VI, unul dintre cele mai mari fonduri de investitii din Europa Centrala si de Est aflat acum in faza strangerii de bani de la investitori, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

IFC intentioneaza sa aloce o investitie de capital de pana la 40 mil. Euro pentru AMC VI, noul fond regional de private equity ridicat de catre grupul ACP (Accession Capital Partners).

Institutia financiara internationala urmeaza sa discute aprobarea investitiei in noua platforma regionala, avand programata o intalnire a board-ului pe 9 octombrie 2026.

Bancherii EBRD au aprobat déjà in vara acestui an o investitie de capital de pana la 60 mil. Euro pentru AMC VI, fond de investitii a carui capitalizare – tinta este de 500 mil. Euro.

La acest calibru, fondul de investitii AMC VI este unul dintre cele mai mari fonduri de private equity din Europa Centrala si de Est, care este acum in faza strangerii de capital de la investitori.

Managerul baltic de active INVL Asset Management, parte a grupului lituanian Invalda INVL, a anuntat pe 15 octombrie 2025 inchiderea fondului regional de private equity INVL Private Equity Fund II la o capitalizare finala de 410 mil. Euro.

De asemenea, managerul londonez de fonduri private equity de talie regionala MidEuropa si-a asigurat pentru noul sau fond de investitii MidEuropa Fund VI a carui tinta este o capitalizare de 800 mil. Euro angajamente de investitii de 90,62 mil. USD din partea IFC si de pana la 200 mil. Euro din partea EBRD – din care o investitie directa de capital de pana la 100 mil. Euro in fond si un angajament de pana la 100 mil. Euro intr-un vehicul de co-investitie.

Angajamentele de investitii din partea institutiilor financiare de dezvoltare IFC si EBRD vor sprijini managerul de fond sa ajunga in faza primei inchideri a fondului de investitii AMC VI .

ACP, un pionier al finantarii de tip mezanin in Europa Centrala si de Est, vizeaza cu noul fond de investitii AMC VI piete precum Polonia, Cehia, Slovacia, Ungaria, Lituania, Letonia, Estonia, Romania, Bulgaria, Croatia, Slovenia sau Albania.

Strategia de investitii a fondului de private equity AMC VI vizeaza investitii structurate care combina finantarea prin capital cu instrumente de datorie in firme mici si mijlocii, respectiv companii de capitalizare medie din spatiul Europei Centrale si de Est.

AMC VI urmeaza sa se concentreze pe tichete de finantari prin datorie sau de tip mezanin si investitii de capital in sectoare precum servicii medicale private, servicii de afaceri, productie, bunuri de larg consum (FMCG), tehnologie, media si telecomunicatii si servicii conexe.

Fondul de investitii AMC VI este succesorul fondului regional de investitii AMC V, care a avut inchiderea finala in iunie 2024 la o capitalizare totala de 336 mil. Euro. Fondul de private equity AMC V are déjà un portofoliu de 12 investitii, in care Romania are o pondere déjà de 16,7% egala cu expunerea pe piata din Croatia, in contextul in care Polonia reprezinta 50% din portofoliul actual de investitii al acestui fond.

Fondul de private equity AMC V este una dintre platformele de investitii care au primit bani din PNRR-ul Romaniei, avand deci si o obligatie de investitii in piata locala.

AMC V are in portofoliul sau investitii recente pe piata din Romania in reteaua de centre medicale Medicales din 2023, respectiv reteaua de cafenele 5 to go din 2025.

AMC V urmareste, de regula, tranzactii in care plaseaza tichete de investitii intre 10 mil. Euro si 35 mil. Euro.

Din familia mai larga de fonduri regionale de investitii administrate de catre ACP Group fac parte pe langa generatiile de fonduri de private equity AMC (Accession Mezzanine Capital) si fondurile regionale de private debt administrate de catre ACP Credit.

Managerul de fonduri de private debt ACP Credit a lansat pe 20 august 2026 al doilea sau fond regional ACP Credit II dupa ce a strans déjà 105 mil. Euro de la investitori din tinta sa finala de 250 mil. Euro, dupa cum jurnalul de tranzactii MIRSANU.RO a informat in premiera la nivel local.

Pana in prezent, grupul ACP – cunoscut anterior pe piata sub numele Mezzanine Management – a strans angajamente de capital de peste 1,4 mld. Euro pentru 7 fonduri de investitii aflate sub administrarea sa.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 septembrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE 2026 pentru a dezbate cu lideri de afaceri, finantatori, investitori si alte parti interesate strategiile companiilor si impactul pe care tendintele economice, geopolitice si politicile ESG il au asupra sustenabilitatii afacerilor


Avocatii Dentons au oferit asistenta juridica pentru Kommunalkredit Austria AG la refinantarea de 50 mil. Euro a unui parc eolian dezvoltat de miliardarul ucrainean Rinat Ahmetov

Firma globala de avocatura Dentons a anuntat pe 11 septembrie 2026 ca a oferit servicii de asistenta juridica pentru institutia financiara Kommunalkredit Austria AG cu privire la refinantarea de peste 50 mil. Euro a unui parc eolian local dezvoltat de catre grupul DTEK, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Tranzactia de refinantare in valoare de 50,63 mil. Euro a vizat parcul eolian onshore Ruginoasa (jud. Iasi), cu o capacitate de 60 MW, detinut și operat de catre DRI, divizia UE de energie regenerabila a grupului DTEK, controlat de catre miliardarul ucrainean Rinat Ahmetov.

Refinantarea va sprijini tranzitia proiectului de la etapa de constructie la cea operationala printr-o noua facilitate de finantare, acordata in conditii economice imbunatatite, care reflecta profilul de risc favorabil al activului aflat in exploatare și care genereaza energie electrica din decembrie 2023.

In calitate de consultant juridic coordonator al creditorilor, echipa de drept bancar și financiar din cadrul Dentons București a gestionat și coordonat tranzactia de la etapa de structurare pana la finalizare, oferind consultanta juridica pe aspecte de drept englez și roman.

„Suntem incantati ca am acordat asistenta juridica Kommunalkredit in aceasta refinantare importanta. Tranzactia reflecta maturizarea continua a pietei energiei regenerabile din Romania și interesul sustinut al finantatorilor internationali pentru active operationale de inalta calitate. Ruginoasa este un proiect eolian semnificativ și ne bucuram ca am contribuit, alaturi de o echipa excelenta de profesioniști, la asigurarea finantarii sale pe termen lung.”, a declarat Simona Marin, Partner in cadrul biroului din Bucuresti al Dentons.

Simona Marin (Partner) a coordonat echipa juridica, fiind asistata de catre Ștefi Ionescu (Counsel), Maria Brinza (Associate) și Iulia Alexandrescu (Paralegal) – Drept Bancar și Financiar, de catre Claudiu Munteanu-Jipescu (Partner), Angelica Pintilie (Counsel), Alin Dimache și Carolina Mitea (Associates) – Energie, precum și de catre Bogdan Papandopol (Partner), Luiza Onofrei (Counsel) și Diana Anghel (Associate) – Drept Imobiliar.

Finantare Exim Banca Romaneasca de 21 mil. Euro pentru dezvoltatorul imobiliar Nusco

Exim Banca Romaneasca, banca aflata sub controlul statului roman, a anuntat pe 10 septembrie 2026 acordarea unei finantari de 21,4 mil. Euro catre dezvoltatorul imobiliar Nusco, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Banii au ca destinatie refinantarea unor active din portofoliul companiei, precum si sustinerii proiectelor de investitii aflate in derulare.

„Pentru Exim Banca Romaneasca, sustinerea companiilor cu planuri solide de dezvoltare inseamna nu doar acces la finantare, ci si oferirea unor solutii eficiente si competitive, adaptate obiectivelor lor de crestere. Ne concentram pe sustinerea investitiilor cu impact economic si urban semnificativ, precum cele dezvoltate de Nusco, care contribuie la transformarea oraselor, stimuleaza activitatea economica si creeaza valoare pe termen lung pentru comunitate”, a declarat Traian Halalai, presedintele executiv al Exim Banca Romaneasca.

Cea mai mare parte din finantarea acordata catre Nusco este destinata continuarii dezvoltarii activelor companiei, in timp ce restul fondurilor sunt utilizate pentru inchiderea unei anterioare linii de credit a dezvoltatorului imobiliar.

„Aceasta finantare reconfirma increderea pe care partenerii nostri o au in viziunea si strategia de dezvoltare a Nusco. Proiectele noastre au crescut alaturi de parteneri financiari puternici si de incredere, iar colaborarea cu Exim Banca Romaneasca reprezinta un nou pas important in aceasta directie. Dezvoltarea unor proiecte sustenabile si relevante pentru comunitate este posibila prin parteneriate solide si de lunga durata, iar cooperarea dintre dezvoltatori si institutiile financiare este esentiala pentru crearea unor spatii moderne si durabile, care dezvolta orasele si imbunatatesc calitatea vietii”, a declarat Michele Nusco, CEO Nusco.

Nusco are in portofoliul sau imobiliar proiecte precum Premio – un complex rezidential boutique premium; complexul rezidential CITTA Park; cladirea de birouri Nusco Towers, cladirea de birouri Caramfil; cladirea de birouri Floreasca One, cladirea de birouri Floreasca Two, Pipera Commercial Park, faza 1 a Nusco City; faza 2 a Nusco City – lansata și aflata in dezvoltare, respectiv ansamblul de vile Nusco Green Homes, conform datelor prezentate de catre reprezentantii companiei. Potrivit acestora, Nusco a depașit pragul de 1.300 de apartamente dezvoltate și 61 de vile și, in acest an, continua dezvoltarea a inca 836 de apartamente.

Sursa: MIRSANU.RO.

CEECAT Capital anunta prima inchidere a fondului III la 135 mil. Euro dupa ce a strans circa 80 mil. Euro de la EIF si EBRD pentru noul sau fond regional de private equity. Exitul CEECAT Capital din reteaua de retail La Cocos a adus incasari de 3,3 mil. Euro pentru Transilvania Investments, ceea ce ridica totalul distributiei de capital catre investitorii in fondul de private equity CEECAT Fund II in jurul a 40 mil. Euro

Managerul regional de fonduri de private equity CEECAT Capital a anuntat pe 10 septembrie 2026 prima inchidere a noii sale platforme de investitii CEECAT Capital Fund III la 135 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

CEECAT Capital Fund III are o dimensiune – tinta de 200 mil. Euro si vizeaza sa atinga un plafon maxim de capital de 250 mil. Euro la momentul inchiderii finale a noului fond de investitii.

Prima inchidere a ultimei generatii de fonduri de private equity administrate de catre CEECAT Capital a fost sustinuta de catre doi investitori institutionali – cheie precum European Investment Fund (EIF), care a subscris 40 mil. Euro, o parte din aceasta venind prin intermediul Planului National de Redresare și Rezilienta al Romaniei, in timp ce Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) a aprobat pe 25 februarie 2026 o investitie de capital de pana la 40 mil. Euro pentru CEECAT Fund III.

Prima inchidere a noului fond regional de private equity al CEECAT Capital vine la 6 luni distanta de finalizarea exitului din reteaua locala de retail La Cocos, dupa ce consortiul format de fondurile de investitii CEECAT Fund II, Morphosis Capital II si EBRD au vandut in martie 2026 participatia lor totala majoritara de 56% din compania Supermarket La Cocos SA catre investitorul strategic german Schwarz – proprietarul retelelor de retail Lidl si Kaufland.

Ca efect al realizarii exitului CEECAT Capital din reteaua La Cocos, Transilvania Investments (ex- SIF Transilvania) a incasat in primul semestru din 2026 o distributie de capital de 3,3 mil. Euro, aferenta participatiei detinute in cadrul fondului de private equity CEECAT Fund II, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO, ceea ce ridica nivelul total al distributiei de capital in jurul a 40 mil. Euro din banii obtinuti de pe urma vanzarii La Cocos catre investitorii in fondul regional de private equity CEECAT Fund II.

Exitul La Cocos a adus bani pentru EBRD pe doua rute – atat pe traseul de co-investitor direct in reteaua de retail, cat si indirect in calitatea sa de investitor LP in fondurile de private equity CEECAT Fund II si Morphosis II. De asemenea, EIF s-a numarat printre investitorii – cheie in cele doua fonduri de investitii care si-au finalizat recent vanzarea participatiilor detinute in La Cocos catre Schwarz.

Noul fond CEECAT Fund III a beneficiat, de asemenea, de un sprijin solid din partea investitorilor existenti (Limited Partners – LPs), alaturi de noi angajamente din partea unor birouri de familie și a unor investitori institutionali, sustine managerul de fond.

„Prima inchidere a Fondului III este un semnal puternic al increderii continue a investitorilor in Europa Emergenta și in strategia CEECAT. Majoritatea investitorilor noștri existenti și-au reinnoit angajamentele, pe baza performantei Fondului II și a rezultatelor obtinute prin exituri, iar acestora li s-au alaturat noi investitori institutionali și family offices. Ne propunem sa sustinem companii locale cu rezultate dovedite, care activeaza in sectoare fragmentate, și sa le transformam in platforme regionale prin consolidare transfrontaliera, favorizand dezvoltarea lor la scara regionala. Capitalul ar trebui sa se indrepte catre companii cu o perspectiva credibila de extindere, nu doar sa urmareasca expunerea pe o singura tara. Pe masura ce procesul de aderare la UE se accelereaza in zona Balcanilor de Vest, iar economiile regiunii converg cu cele din Europa de Vest, credem ca urmatorul deceniu apartine companiilor care pot opera dincolo de granite.”, a spus Anthony Stalker, Partener al CEECAT Capital.

Fondul III va continua strategia urmata de CEECAT de la lansarea CEECAT Fund II in 2021.

Oportunitatea de investitii este sustinuta de tendinte structurale de durata – integrarea tot mai profunda a economiilor din Europa Centrala și de Est in lanturile de aprovizionare europene, convergenta consumului, reluarea dinamicii procesului de aderare la UEși o baza exceptionala de specialiști in știinta, tehnologie, inginerie și matematica (STEM), care permite companiilor sa concureze cu mult dincolo de pietele lor de origine.

La fel ca in cazul fondului regional de private equity CEECAT Fund II, este de asteptat ca strategia de investitii a fondului succesor sa vizeze tranzactii pentru preluarea unor participatii majoritare in proportie de 65% din investitii, cu tichete de investitii de capital de 15 – 20 mil. Euro in IMM-uri si companii cu capitalizare medie din regiune, cu o alocare disciplinata si echilibrata a capitalului pe durata unei perioade de investitii de 5 ani.

Noul fond de investitii CEECAT Fund III vizeaza pe langa o capitalizare mai mare fata de fondul precedent si o geografie mai extinsa, care va viza inclusiv Polonia – cea mai mare piata din Europa Centrala si de Est, dar are in plan si deschiderea a inca unui birou in regiune pe langa reteaua de 5 birouri déjà existente.

Astfel, geografia de investitii a CEECAT Fund III ia in calcul piete precum Polonia, Cehia, Slovacia, Ungaria, Lituania, Letonia, Estonia, Romania, Moldova, Bulgaria, Ucraina, Rusia, Belarus, Slovenia, Croatia, Serbia, Bosnia si Herzegovina, Muntenegru, Macedonia de Nord, Kosovo, Albania si Turcia, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

CEECAT Capital Fund II a investit in 9 companii din seectoare precum tehnologie, servicii financiare, productie, servicii pentru companii și retail, iar in 2026 pe langa exitul total din La Cocos, managerii fondului de investitii afirma ca alte doua exituri derulate la companii din portofoliu se afla intr-un stadiu avansat, fiind asteptata finalizarea acestora in urmatoarele luni.

CEECAT Fund II a raportat prima inchidere a fondului la 120 mil. Euro in aprilie 2021, din care investitia de capital din partea EBRD a fost de 30 mil. Euro. CEECAT Fund II a avut inchiderea finala in 2022, dupa ce a strans un capital total de 154 mil. Euro de la investitori, sub tinta sa maxima de 200 mil. Euro.


BCR Pensii si Transilvania Investments, printre investitorii LP din fondul de investitii CEECAT Fund II, care a marcat in martie 2026 exitul total din La Cocos

Pe langa investitorii institutionali – cheie EIF si EBRD, CEECAT Capital a strans in universul sau de investitori LP pentru fondul regional de private equity CEECAT Fund II si fonduri de pensii din regiune, birouri de familie sau administratori de active din Europa de Vest.

Printre investitorii institutionali locali cooptati ca investitori LP in CEECAT Fund II s-au numarat BCR Pensii si Transilvania Investments (ex – SIF Transilvania).

Astfel, Transilvania Investments a incasat in primul semestru din 2026 o distributie de capital de 3,3 mil. Euro aferenta participatiei detinute la fondul de private equity CEECAT Fund II dupa finalizarea in martie 2026 a vanzarii participatiei pe care fondul o detinea in reteaua de retail La Cocos in cadrul unei tranzactii mai largi prin care consortiul format de CEECAT Capital, Morphosis Capital si EBRD au vandut pachetul lor total de 56% din companie catre investitorul strategic german Schwarz, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO, ceea ce ridica totalul distributiei de capital realizate de catre CEECAT Fund II catre investitorii sai in jurul a 40 mil. Euro.

Transilvania Investments are o detinere de 8,47% din fondul de investitii CEECAT Fund II, calculata la nivelul capitalului angajat (commited capital). Investitia Transilvania Investments in capitalul fondului de private equity CEECAT Fund II intra in top 8 participatii ale managerului local de investitii, avand o pondere de 3,3% din total activ administrat de catre Transilvania Investments la 30 iunie 2026. Cele mai mari expuneri in portofoliul de investitii administrat de catre Transilvania Investments sunt alocate catre participatii lichide in mari companii listate pe bursa de la Bucuresti, printre care se gasesc Banca Transilvania, BRD Groupe Societe Generale sau OMV Petrom.

Participatia Transilvania Investments de 7,516% detinuta in vehiculul de investitii CCL CEECAT Fund II SCSp administrat de catre CEECAT Capital a fost evaluata la un nivel de valoare unitate de fond (VUAN) de 17.956.138 Euro la 30 iunie 2026, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Istoricul investitiei Transilvania Investments in fondul de private equity CEECAT Fund II incepe in 2022, cand managerul local de investitii alternative a investit peste 6,5 mil. Euro in capitalul noului fond regional al CEECAT Capital.

Investitia Transilvania Investments in vehiculul de investitii prin care opereaza CEECAT Fund II a continuat in 2023 cu o investitie de peste 2,8 mil. Euro, apoi in scopul maximizarii profitului si al diversificarii portofoliului a urmat in 2024 o investitie de peste 1,7 mil. Euro, respectiv o investitie de peste 0,96 mil. Euro in 2025, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

La 30 iunie 2026, detinerea de capital a Transilvania Investments in cadrul fondului CEECAT Fund II a ajuns la 94,16 mil. RON (17,96 mil. Euro), in scadere fata de nivelul de 108,28 mil. RON (21,24 mil. Euro) inregistrat la 31 decembrie 2025.

Platile facute anual de catre Transilvania Investments au fost realizate in cadrul tragerilor de capital ale fondului regional de private equity CEECAT Fund II, care avea nevoie de banii aferenti angajamentelor de investitii (committed capital) asumate de catre investitorii LP la momentul strangerii fondului de investitii pentru a-i plasa in achizitia de participatii in companii si in constructia de portofoliu in cadrul perioadei sale de investitii.

In acest context, a aparut si oportunitatea de investitie in reteaua antreprenoriala de comert La Cocos, valorificata prin achizitia semnata in 2024.

Un alt investitor institutional local care a intrat in fondul CEECAT Fund II a fost BCR Pensii, manager de fonduri de pensii private care a investit si in fondul de private equity BlackPeak Southeast Europe Growth Equity Fund.

BCR Pensii a intrat ca investitor LP in fondul regional al CEECAT Capital in 2022, cand a raportat o valoare a investitiei de 21,2 mil. RON in cadrul portofoliului sau.

Valoarea actualizata a investitiei BCR Pensii la fondul de private equity CEECAT Fund II a fost majorata ulterior la 49,5 mil. RON in decembrie 2023, iar ulterior la peste 81 mil. RON la finele anului 2024, ajungand la peste 100 mil. RON la 31 decembrie 2025, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Investitia BCR Pensii la CEECAT Fund II este evaluata la 126 mil. RON, avand o pondere de 0,77% in activul total al fondului la 30 aprilie 2026.

Consortiul de investitori financiari format de CEECAT Capital, Morphosis Capital si EBRD a incheiat in august 2024 contractul pentru preluarea participatiei de 56% din compania Supermarket La Cocos SRL, detinuta in proportie de 100% de catre antreprenorul Iulian Nica, care a ramas cu un pachet de 44% din companie dupa vanzare. EBRD a anuntat in august 2024 ca a alocat o investitie de capital de 10 mil. Euro pentru a putea prelua direct o participatie minoritara in companie in calitate de co-investitor.

Ulterior, formatul de comert si modelul de afaceri al retelei La Cocos au atras atentia investitorului strategic german Schwarz, care, la scurt timp dupa finalizarea tranzactiei de vanzare a pachetului majoritar din La Cocos de catre consortiul de investitori financiari, a semnat in iunie 2025 preluarea retelei locale de retail.

Proprietarul retelelor de retail Lidl si Kaufland a notificat apoi catre Consiliul Concurentei tranzactia prin care urma sa preia o participatie de 70% din companie, restul participatiei de 30%  ramanand in mainile antreprenorului Iulian Nica, anuntul finalizarii tranzactiei venind pe 3 martie 2026.

Dupa exitul din reteaua de retail La Cocos, CEECAT Capital mai are in portofoliul sau local afacerea de solutii decorative Modulo, unde a cumparat in decembrie 2021 pachetul majoritar al companiei.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 septembrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE 2026 pentru a dezbate cu lideri de afaceri, finantatori, investitori si alte parti interesate strategiile companiilor si impactul pe care tendintele economice, geopolitice si politicile ESG il au asupra sustenabilitatii afacerilor


Bancherii EBRD au aprobat o investitie de capital de pana la 25 mil. Euro pentru fondul de venture capital Molten East Fund I, a carui capitalizare – tinta este de 200 mil. Euro. Investitorul de venture capital ce are in portofoliul sau FintechOS vizeaza tichete in companii de tehnologie aflate in stadiile early si growth din regiunea Romaniei pana in Asia Centrala

Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) a aprobat o investitie de capital de pana la 25 mil. Euro pentru noul fond de venture capital Molten East Fund I, ridicat de catre managerul de capital de risc Molten Ventures, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Fondul de venture capital Molten East Fund I are o capitalizare – tinta de 200 mil. Euro, iar geografia sa de investitii acopera pietele din Europa Centrala si de Est – regiune din care face parte si Romania, dar si alte piete precum Turcia, zona Caucazului si Asia Centrala.

Strategia de investitii a noului fond al Molten Ventures se concentreaza pe investitii in companii de tehnologie aflate in faza timpurie (early) si in cea de crestere (growth).

Bancherii EBRD au avut programata aprobarea investitiei in Molten East Fund I pe 28 august 2026.

Investitia de capital in noul fond de capital de risc al Molten Ventures intra sub cadrul Early – Stage Innovation Facility II (ESIF II), program in valoare de 200 mil. Euro administrat de catre EBRD.

Angajamentul institutiei financiare internationale este critic pentru sprijinirea managerului de fond sa atinga stadiul primei inchideri a fondului de investitii Molten East Fund I.

Molten Ventures, care a activat anterior pe piata VC sub numele Draper Esprit, a anuntat pe 7 septembrie 2026 prima inchidere la 175 mil. lire sterline (203 mil. Euro) a unui alt fond cu capital de risc, Molten Ventures Growth Fund. British Business Bank cu un angament de capital de 75 mil. lire sterline a fost un investitor – cheie in aceasta etapa a noului fond, care vizeaza o marime totala de 350 mil. lire sterline la momentul inchiderii finale. Molten Ventures Growth Fund vizeaza runde de finantare de serie B+ pentru companii britanice si europene de tehnologie cu rata inalta de crestere.

Molten Ventures s-a numarat printre investitorii care au pariat pe cresterea UiPath, companie de tehnologie listata pe bursa americana New York Stock Exchange din 2021.

Din portofoliul actual de investitii Molten Ventures face parte din 2021 si platforma FintechOS. Draper Esprit (Molten Ventures in prezent) a anuntat pe 20 aprilie 2021 ca a condus o runda de investitii serie B de 60 mil. USD in FintechOS la care au participat si investitori existenti precum Earlybird, Gapminder, LAUNCHub  Ventures, OTB Ventures, precum si IFC.

Ulterior, Molten Ventures a anuntat pe 30 mai 2024 ca a condus o noua runda de investitii de serie B+ de 60mil. USD in FintechOS alaturi de investitori noi precum Cipio Partners si BlackRock, pe langa investitori déjà existenti precum Earlybird, OTB si Gapminder.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 septembrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE 2026 pentru a dezbate cu lideri de afaceri, finantatori, investitori si alte parti interesate de strategiile companiilor si impactul pe care tendintele economice, geopolitice si politicile ESG il au asupra sustenabilitatii afacerilor


Sursa: MIRSANU.RO.

Investitorul global in infrastructura Meridiam despre detaliile tranzactiei de refinantare a Netcity Telecom: AG Insurance, Alpha Bank si BRD Societe Generale au facut parte din consortiul de finantatori. Facilitatea principala este in Euro, insa finantarea include si o facilitate de garantie bancara multivaluta ce poate fi utilizata in RON

AG Insurance, Alpha Bank si BRD Groupe Societe Generale au facut parte din consortiul de institutii financiare ce a finalizat refinantarea de 80 mil. Euro pentru Netcity Telecom, care face parte din portofoliul local al investitorului global in infrastructura Meridiam, conform informatiilor disponibile in exclusivitate pentru jurnalul de tranzactii MIRSANU.RO.

Compania a anuntat pe 23 iulie 2026 tranzactia de refinantare a Netcity Telecom, fara sa nominalizeze la acel moment cine au fost creditorii implicati.

Tranzactia de refinantare coordonata integral de catre investitorul francez de talie globala Meridiam a inclus un investitor institutional international, o banca internationala si o banca locala, stabilind un record pentru piata din Romania cu maturitati de pana la 26,5 ani, depasind referinta precedenta stabilita de catre Meridiam in 2022.

Compania belgiana de asigurari AG Insurance, banca elena Alpha Bank si BRD – subsidiara locala a grupului bancar francez Societe Generale au facut parte din consortiul de institutii financiare implicat in refinantarea Netcity Telecom in valoare de 80 mil. Euro, au precizat pentru jurnalul de tranzactii MIRSANU.RO reprezentantii investitorului global in infrastructura Meridiam.

AG Insurance, cu prime subscrise de aproape 7,5 mld. Euro si active sub administrare pe segmentul asigurarilor de viata de 62,8 mld. Euro in 2925, a inregistrat o cota de piata generala de 20,4% in 2024 pe piata belgiana a asigurarilor, unde ocupa pozitia de lider, potrivit datelor Assuralia. In aprilie 2026, grupul international de asigurari cu origini belgiene Ageas a preluat 25% din actiunile AG Insurance de la BNP Paribas Fortis ajungand astfel la o participatie de 100% din AG Insurance. Ageas are o capitalizare bursiera in jurul a 15,85 mld. Euro pe bursa Euronext de la Bruxelles.

Banca elena Alpha Bank – participant la refinantarea Netcity – detine o participatie de 9,9% din UniCredit Bank Romania in urma incheierii fuziunii cu Alpha Bank Romania, ca urmare a acordului strategic regional mai larg incheiat in 2023 de catre grupul italian UniCredit si banca – mama din Grecia.

Refinantarea Netcity Telecom coordonata de catre Meridiam a reprezentat prima emisiune de obligatiuni pentru finantarea unui proiect (project finance) din Romania si a inclus o transa de imprumut direct acordata de catre o banca locala, au precizat reprezentantii investitorului global in infrastructura pentru jurnalul de tranzactii MIRSANU.RO.

“Am luat in considerare cateva optiuni pentru structurarea tranzactiei”, au adaugat reprezentantii Meridiam.

“Facilitatea principala de 80 mil. Euro este denominata in Euro. Finantarea include, de asemenea, o facilitate de garantie bancara multivaluta, care poate fi utilizata in RON”, au precizat reprezentantii Meridiam pentru jurnalul de tranzactii MIRSANU.RO.

Potrivit acestora, noua finantare imbunatateste considerabil costul datoriei comparativ cu finantarea existenta.

“Aceasta refinantare in valoare de 80 mil. Euro este utilizata pentru refinantarea datoriei existente, alimentarea conturilor privind rezervele si finantarea altor destinatii, inclusiv pentru ajustarea aportului de capital (equity true-up, lb. eng.). Operatiunea ofera, de asemenea, flexibilitate pentru a sustine o viitoare extindere a retelei Netcity Telecom si dezvoltarea de noi infrastructuri digitale in Bucuresti”, au spus reprezentantii Meridiam pentru jurnalul de tranzactii MIRSANU.RO.

Meridiam detine o participatie majoritara de 80% din Netcity Telecom prin intermediul vehicului de investitii Meridiam Eastern Europe IV A SAS, restul actiunilor reprezentand 20% din compania apartine grupului local E-INFRA, cu operatiuni in pietele de energie, constructii si infrastructura de telecomunicatii.

Operatiunea de refinantare asigura flexibilitate pentru sustinerea extinderii viitoare a retelei administrate de catre Netcity Telecom si dezvoltarea infrastructurii digitale noi din Bucuresti.

Investitorul francez de talie globala a cumparat in decembrie 2021 o participatie de 49% din Netcity, prin care a devenit actionar direct in companiile romanesti Netcity Telecom SRL si Concesiune Telecom SRL alaturi de grupul local E-Infra, din care fac parte companii precum Direct One, Electrogrup sau Nova Power and Gas.

Ulterior, Meridiam a contractat in aprilie 2022 pentru Netcity Telecom un imprumut sindicalizat de tip club loan in valoare de 55 mil. Euro de la BCR – subsidiara locala a grupului austriac Erste –  si BRD Groupe Societe Generale, tranzactie in cadrul careia Erste Group Bank AG a avut rol de agent de facilitate. Banii de la banci au fost luati pentru refinantarea integrala a datoriei existente la nivelul proiectului Netcity si pentru a alimenta expansiunea ulterioara a retelei metropolitane de fibra optica si a retelei de comunicatii a Bucurestiului.

Netcity Telecom opereaza din 2008 reteaua subterana de telecomunicatii din Bucuresti, in baza unui acord de concesiune cu o durata de 49 de ani incheiat cu Primaria Municipiului Bucuresti. Compania a dezvoltat pana acum peste 3.000 km de infrastructura in cadrul acestui proiect.

Managerul francez de fonduri de investitii in infrastructura Meridiam a finalizat pe 27 ianuarie 2025 achizitia unui pachet suplimentar de actiuni care i-a permis in urma tranzactiei sa isi majoreze detinerea pana la nivelul unei participatii de 80% din Netcity Telecom.

Meridiam Sustainable Infrastructure Europe IV este un fond de investitii ridicat anterior de catre Meridiam, cu un capital total de circa 2,316 mld. Euro.

Managerul francez de active Meridiam strange in acest moment noi fonduri de investitii in infrastructura, din care unul are in vizor si piata din Romania.

Noul fond de investitii Meridiam Sustainable Infrastructure Europe V are ca tinta o capitalizare totala de 2,8 mld. Euro si o geografie extinsa de investitii care cuprinde Romania si alte 35 de piete din partea de est si de sud a Europei, precum si din Orientul Mijlociu si Asia Centrala pana in Mongolia inclusiv, conform informatiilor publicate anterior de catre jurnalul de tranzactii MIRSANU.RO.

Grupul Meridiam, cu active sub administrare de 23 mld. Euro la nivel global in prezent, a fost fondat in 2005 de catre antreprenorul francez Thierry Deau.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 septembrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE 2026 pentru a dezbate cu lideri de afaceri, finantatori, investitori si alte parti interesate de strategiile companiilor si impactul pe care tendintele economice, geopolitice si politicile ESG il au asupra sustenabilitatii afacerilor

Sursa: MIRSANU.RO.

Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 septembrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE 2026 pentru a dezbate cu lideri de afaceri, finantatori, investitori si alte parti interesate strategiile companiilor si impactul pe care tendintele economice, geopolitice si politicile ESG il au asupra sustenabilitatii afacerilor

MIRSANU SUSTAINABILITY CHALLENGE 2026

Leadership. Sustainability. Impact.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 septembrie MIRSANU SUSTAINABILITY CHALLENGE 2026, eveniment care isi propune sa puna in dezbatere impreuna cu lideri de afaceri, finantatori, investitori si alte parti direct interesate ce strategii au companiile si care este impactul pe care tendintele economice, geopolitice si politicile ESG il au asupra sustenabilitatii afacerilor.

Continutul celei de-a cincea editii anuale a acestui eveniment se concentreaza sub tema Leadership. Sustainability. Impact. asupra liderilor de afaceri si a strategiilor cu care acestia raspund tendintelor ce isi pun amprenta asupra companiilor si a sectoarelor, precum si asupra evolutiei finantarii si a investitiilor aliniate tintelor de neutralitate climatica in raport cu finantarea in formate clasice.


ARGUMENT

Mediul economic si investitional international a acumulat intr-un timp relativ scurt experienta unei succesiuni de momente de presiune precum pandemia Covid 19, invazia Ucrainei de catre Rusia, majorarea tarifelor vamale sau criza militara declansata in stramtoarea Ormuz.

Acestea cuplate cu tendinte precum ascensiunea rapida a inteligentei artificiale, reconfigurarea lanturilor de aprovizionare, cresterea bugetelor de investitii in sectorul militar sau alinierea la tintele de neutralitate climatica au modelat intregul mediu corporativ.

Contextul general genereaza constant volatilitate pentru companii, care se confrunta cu o crestere a costurilor de finantare, in timp ce perspectivele de crestere economica devin incerte si se ingusteaza.

Dincolo de cadrul general, tranzitia catre o economie verde a devenit un catalizator major pentru investitiile si finantarile cu componente de sustenabilitate.

Bancile multilaterale de dezvoltare – din care fac parte inclusiv grupul Bancii Mondiale (World Bank), grupul Bancii Europene de Investitii (EIB) si Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) – au angajat in 2025 un volum total de finantare climatica de peste 162 mld. USD la nivel global, din care peste 102 mld. USD au mers catre economii cu venituri mici si mijlocii, respectiv aproape 60 mld. USD au avut ca destinatie economiile cu venituri mari. Pietele care fac parte din Uniunea Europeana – inclusiv Romania – au fost de departe cea mai mare destinatie a finantarii climatice, atragand anul trecut peste 53 mld. USD, adica o treime din totalul acestui tip de finantare.

Pe categorii de instrumente, finantarea climatica este dominata de catre imprumutul de investitii cu o valoare care a totalizat in 2025 peste 110 mld. USD.

Platformele de investitii in energie regenerabila, investitorii in sectorul real estate, bancile si din ce in ce mai multe corporatii alimenteaza cu tranzactii recurente asa – numita economie verde.

Valul de investitii in energie regenerabila din Romania este in crestere, ceea ce ridica si calibrul tichetelor de finantare verde, care la randul lor au devenit o componenta importanta in ansamblul marilor tranzactii de finantare sindicalizata.

Investitori imobiliari majori precum CTP, VGP sau NEPI au integrat finantarea verde ca o componenta principala a mixului lor de finantare a planurilor de investitii, atat sub forma de imprumuturi, cat si de emisiuni de obligatiuni.

Criteriile ESG si politicile de sustenabilitate au inceput sa modeleze si procesele de ridicare de noi fonduri de private equity, iar politicile de investitii ale managerilor de fond au ajuns la tinte de investitii asumate in mod transparent.

Practic, banii noi indiferent de vehiculul prin care circula – fond de investitii, credite, obligatiuni – sunt orientati in masura tot mai mare catre asa – zisa finantare verde.

Finantarea verde se confrunta insa si cu provocari. Investitorii din industria de asset management se uita mai ales catre randamentele si lichiditatea instrumentelor de investitii. Bancile locale prefera acum emisiuni de obligatiuni pe ruta obligatiunilor in format conventional.

Asa – numitul randament greenium la obligatiunile in formate sustenabile emise pe pietele emergente a disparut in 2025, in sensul ca avantajul de pret pentru emitentii care emit obligatiuni in formate sustenabile a scazut sub 1 punct de baza, fata de o medie de aproximativ 2,4 puncte de baza in perioada 2019 – 2024, semnaleaza un studiu realizat de catre IFC si Amundi, lider in sectorul european de asset management. Greenium este diferenta de randament pe care emitentul unor obligatiuni in format sustenabil o obtine fata de varianta in care emite obligatiuni in format clasic.

Alinierea la tintele de neutralitate climatica este insotita si de obligatii de conformare pentru companii, cea mai urmarita amprenta in 2026 este aplicarea Mecanismului de Ajustare la Frontiera pentru Carbon (CBAM), care a intrat in vigoare de la inceputul acestui an. In noul cadru aplicat costului carbonului pentru importurile cu emisii ridicate, importatorii au obligatia sa cumpere certificate CBAM, ceea ce va conduce la cresterea costurilor pentru anumite produse provenite dinafara spatiului Uniunii Europene. Incepand cu aprilie 2027 este asteptata publicarea preturilor certificatelor CBAM aferente primului trimestru din 2026.


CATEGORII DE INTERESE

  • Leadership
  • Corporate
  • Finantare
  • Investitii
  • Antreprenoriat
  • ESG


DATA

  • 30.09.2026


SPECTRU DE VORBITORI

  • Lideri de afaceri
  • Factori de decizie
  • Executivi
  • Investitori
  • Finantatori
  • Consultanti


TEMATICA ORIENTATIVA

  • Ce tendinte au impact asupra evolutiei sectoarelor economice si asupra sustenabilitatii companiilor
  • Ce strategii si planuri de actiune au liderii pentru a-si conduce companiile in contextul economic si investitional actual
  • Ce companii mizeaza pe finantarea verde pentru a-si sustine planurile de investitii
  • Cine si de ce apeleaza la contractarea de credite verzi sau in format sustenabil si ce tip de companii prefera finantarea in format clasic
  • Care este dinamica si impactul criteriilor ESG asupra portofoliilor de investitii din industria de asset management
  • Cum aplica fondurile de investitii criteriile ESG in politica lor de investitii si care este impactul asupra tranzactiilor
  • Ce obstacole au companiile in aplicarea CBAM
  • De ce emisiunile de obligatiuni verzi sau in alt format sustenabil raman concentrate doar in anumite sectoare din economie
  • Ce arata evolutia tranzactiilor din domeniul energiei verzi
  • Ce dinamica are evolutia finantarii verzi in raport cu finantarea clasica


EVENT PARTNER

Agricover logo baza 300


SUPPORTING PARTNER

Logo-Vetimex-Capital-rosu baza 300


DE CE SA PARTICIPI

  • Participa la dezbaterile care modeleaza viitorul industriei din care faci parte
  • Iti extinzi reteaua de contacte in zona de afaceri, a factorilor de decizie si nu numai
  • Afla direct de la sursa ce planuri au jucatori din sectoare – cheie din economie
  • Ai acces la un univers variat de perspective de la de la lideri de afaceri la finantatori, investitori, factori de decizie si alte parti direct interesate in evolutia economiei
  • Un timp bine investit in continut de calitate


PARTICIPAREA LA EVENIMENT

Accesul la eveniment se realizeaza exclusiv in baza uneia dintre urmatoarele optiuni:

  • Invitatie din partea organizatorului evenimentului
  • Loc inclus in pachetul de parteneriat al unuia dintre partenerii evenimentului
  • Plata taxei de acces catre organizatorul evenimentului
  • Jurnalist care a confirmat anterior participarea la eveniment catre organizator (FREE PASS MEDIA)


Cei interesati sa participe la eveniment sau sa fie parteneri ai MIRSANU SUSTAINABILITY CHALLENGE 2026 sunt invitati sa ne contacteze la office@mirsanu.ro


Despre MIRSANU.RO

  • Jurnalul de tranzactii MIRSANU.RO este primul produs media din Romania dedicat exclusiv pietei de tranzactii corporative. Ofera incepand din 2014 informatii, exclusivitati si proiecte editoriale care vizeaza tranzactii din fuziuni si achizitii (M&A), finantari, tranzactii pe pietele de capital, tranzactii din real estate si alte tipuri de tranzactii corporative majore, valorificand astfel o experienta de aproape 25 de ani in domeniul jurnalismului financiar de top.
  • Continutul sau este pozitionat in spatiul B2B si B2P prin orientarea catre segmentul format din lideri de afaceri, executivi din companii, antreprenori, proprietari de afaceri, respectiv catre comunitatea activa pe piata de fuziuni si achizitii (M&A), finantari corporative si tranzactii pe pietele de capital formata din institutii financiare internationale, fonduri de investitii din industria de asset management, fonduri de pensii, fonduri de venture capital, fonduri de private equity, fonduri de private debt,fonduri de infrastructura, fonduri suverane de investitii, birouri de familie, investitori real estate, investitori NPL, banci de investitii, banci comerciale, firme de consultanta, firme de avocatura, firme de brokeraj si alti furnizori de servicii profesionale dedicate tranzactiilor.
  • Platforma independenta de media MIRSANU.RO are in portofoliul sau evenimente anuale precum MIRSANU DEALMAKERS SUMMIT (lansat in 2018), MIRSANU IPO CHALLENGE (lansat in 2022), MIRSANU SUSTAINABILITY CHALLENGE (lansat in 2022 sub titulatura initiala THE SUSTAINABILITY CHALLENGE) si MIRSANU INVESTORS SUMMIT (lansat in 2024), precum si alte evenimente si proiecte de continut dedicate jucatorilor activi pe pietele din Romania si din Europa Centrala si de Est (CEE).
  • O selectie de continut a fiecaruia dintre evenimentele organizate de catre jurnalul de tranzactii MIRSANU.RO este publicata post-eveniment pe www.mirsanu.ro  si distribuita pe conturile proprii de pe retelele sociale.


Investitorul strategic francez Engie continua campania sa locala de achizitii cu un proiect de stocare a energiei in baterii de 54 MW

Investitorul strategic francez Engie a anuntat pe 4 septembrie 2026 achizitia unui nou proiect de stocare a energiei in baterii in cadrul campaniei sale M&A mai largi de preluare de active, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Proiectul achizitionat este amplasat la Calan (jud. Hunedoara) si se afla in faza premergatoare constructiei, punerea in functiune fiind prevazuta pentru ianuarie 2029.

Sistemul va avea o putere instalata de 54 MW si o capacitate de stocare de 216 MWh, care va permite livrarea energiei electrice in retea timp de pana la patru ore, la putere maxima, sustine cumparatorul.

Acesta nu a precizat cine este vanzatorul proiectului, respectiv care este valoarea tranzactiei.

Grupul Engie activeaza in Romania pe pietele de energie electrica si gaze naturale, unde a investit peste 2 mld. Euro intr-o perioada de 20 ani de la intrarea sa pe piata locala in 2005, potrivit datelor prezentate de catre investitorul francez.

Engie a anuntat pe 17 decembrie 2025 achizitia unui parc eolian cu o capacitate instalata de 253,1 MW de la platforma portugheza de energie regenerabila Greenvolt, detinuta integral de catre gigantul global american al investitiilor KKR, in cadrul unei tranzactii evaluate la 472,3 mil. Euro. Achizitia Engie a proiectului Greenvolt a miscat piata de M&A din Romania in 2025, marimea tranzactiei fiind estimata de catre consultantii EY ca fiind a treia la nivel local.

Engie este un cumparator recurent de active pe segmentul competitiv al pietei locale de energie regenerabila, unde sunt prezenti atat competitori strategici precum grupul elen PPC sau compania controlata de statul roman Electrica, dar si multi investitori de talie globala sau internationala precum fondul de infrastructura Actis din cadrul General Atlantic, platforma Greenvolt din portofoliul KKR, platformele nordice Eurowind, Copenhagen Infrastructure Partners, OX2 sau Scatec, investitori de talia Econergy sau Nala Renewables si multi alti jucatori in cadrul valului de investitii in energie regenerabila, alimentat de finantarile venite din partea bancilor si a investitorilor institutionali internationali precum IFC, EBRD sau EIB.

Grupul Engie a inregistrat in Romania in 2025 venituri de 1,89 mld. Euro si un profit net de 230 mil. Euro, rezultate in crestere fata de 2024, cand a obtinut venituri de 1,747 mld. Euro si un profit net de 191 mil. Euro.

Avocatii Dentons au acordat asistenta juridica in procesul de autorizare a Bursei Internationale a Moldovei

Firma globala de avocatura Dentons a anuntat pe 3 septembrie 2026 ca a oferit asistenta juridica in procesul de autorizare a Bursei Internationale a Moldovei (BIM), conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Din proiectul de dezvoltare al noii infrastructuri a pietei de capital din Republica Moldova fac parte Bursa de Valori București (BVB) și alti parteneri institutionali și financiari.

Proiectul a atins o etapa importanta odata cu decizia Comisiei Nationale a Pietei Financiare din Republica Moldova (CNPF) de a acorda Bursei Internationale a Moldovei S.A. o licenta de operator de piata pe durata nelimitata, precum și autorizatiile necesare pentru administrarea și operarea unei piete reglementate și a unui sistem multilateral de tranzactionare (SMT).

Avocatii Dentons au oferit servicii de asistenta juridical pe aspecte de drept international și al Uniunii Europene, precum și cu privire la practicile europene relevante, contribuind la alinierea documentatiei de reglementare și autorizare la standardele aplicabile pietelor de capital europene, inclusiv la cerintele MiFID II.

„Ne bucuram ca am contribuit, prin cunoștintele noastre juridice in domeniul standardelor internationale, la procesul de autorizare a Bursei Internationale a Moldovei, in colaborare strânsa cu ACI Partners, in cadrul acestui proiect important pentru dezvoltarea pietei de capital. Sustinuta de un grup solid de actionari institutionali și financiari, noua bursa are potentialul de a diversifica oportunitatile de finantare pentru companii, de a extinde accesul investitorilor lanoi oportunitati de investitii și de a contribui la dezvoltarea unei piete de capital moderne, conectate la standardele și practicile europene.”, a spus Loredana Chitu, partener și coordonator al departamentului de piete de capital din cadrul biroului din Bucuresti al firmei de avocatura Dentons.

Loredana Chitu  a condus echipa de avocati Dentons din care au facut parte Alin Roca (senior associate) și Bogdan Galatanu(associate).

Dentons a colaborat in acest dosar cu ACI Partners, care a acordat asistenta juridica cu privire la aspectele de drept moldovenesc și a contribuit indeaproape la derularea procesului de autorizare. Echipa ACI Partners a fost coordonata de catre Igor Odobescu, in calitate de manager de proiect, alaturi de Carolina Parcalab, Cristina Martin, Nicolina Turcan și Doina Doga.

UniCredit Bank a incheiat o noua tranzactie de securitizare sintetica pentru un portofoliu de 3,5 mld. RON format din credite acordate companiilor

UniCredit Bank Romania, subsidiara locala a grupului bancar italian UniCredit, a anuntat pe 3 septembrie 2026 ca a finalizat o noua tranzactie de securitizare sintetica pentru un portofoliu de 3,5 mld. RON format din credite acordate companiilor, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Noua tranzactie de securitizare sintetica este a doua de acest tip realizata de catre bancherii UniCredit Bank Romania.

Portofoliul suport securitizat, in valoare de aproximativ 3,5 mld. RON (aproape 700 mil. Euro), este format dintr-un portofoliu granular de credite acordate companiilor, originat de catre UniCredit Bank Romania, potrivit reprezentantilor bancii.

Instrumentul de protectie a creditului este denominat in RON, au precizat acestia.

„Tranzactia reprezinta un nou pas important in strategia Grupului de eficientizare a capitalului, generand optimizare atat la nivelul bancii, cat și la nivelul Grupului, și se remarca prin caracteristicile sale inovatoare legate de moneda locala. Prin aceasta tranzactie ne-am consolidat și mai mult cadrul SRT in Europa de Est, confirmand extinderea geografica a activitatii noastre in domeniul SRT. Doresc sa multumesc Fidelis pentru faptul ca a fost un partener de incredere in acest proiect important.”, a spus Stefano Chiarlone, Head of Balance Sheet Management in cadrul UniCredit.

Tranzactia a fost structurata astfel incat sa indeplineasca cerintele privind transferul semnificativ al riscului (SRT), conform Regulamentului Uniunii Europene privind cerintele de capital.

Finalizarea acestei a doua tranzactii, cu sprijinul The Fidelis Partnership, permite UniCredit Bank S.A. sa iși consolideze rezilienta capitalului prin reducerea activelor ponderate la risc, extinzandu-și astfel capacitatea de creditare a economiei romanești.

Tranzactia face parte din programul SRT al grupului bancar italian și confirma strategia UniCredit de a utiliza intr-o masura tot mai mare SRT ca instrument eficient pentru optimizarea capitalului, cu ambitia de a extinde acest tip de operatiuni catre noi clase de active și noi entitati juridice din cadrul grupului in Europa Centrala și de Est.

UniCredit este un emitent constant de tranzactii SRT, finalizand cu succes un numar semnificativ de operatiuni in Italia, Germania, Austria și Europa de Est, pentru diverse clase de active și in diferite structuri UniCredit Bank GmbH a actionat in calitate de aranjor unic pentru UniCredit Bank.

EBRD a finalizat exitul din Digi la 9 ani dupa intrarea ca actionar prin IPO-ul companiei pe bursa de la Bucuresti. Institutia financiara internationala a preluat 3,25% in 2017 din Digi la o capitalizare bursiera de peste 810 mil. Euro si a vandut ultimul sau pachet de 1,21% din companie in septembrie 2026 la o valoare bursiera a companiei de circa 3,425 mld. Euro

Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) a anuntat pe 3 septembrie 2026 ca a finalizat exitul din grupul de comunicatii Digi prin vanzarea ultimului sau pachet de 1,21% din actiunile companiei listate pe bursa de la Bucuresti, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Institutia financiara internationala a comunicat ca vanzarea ultimei sale participatii in compania Digi Communications NV a fost realizata printr-un plasament privat accelerat pe 3 septembrie 2026, care a vizat 3,31% din actiunile clasa B ale companiei, respectiv 1,21% din capitalul total al lui Digi.

Potrivit bancherilor EBRD, tranzactia realizata pe 3 septembrie 2026 marcheaza finalul unui proces care a inclus exituri partiale derulate in 2024, 2025 si 2026.

Institutia financiara internationala a intrat ca actionar la Digi in cadrul IPO-ului realizat in mai 2017 pe piata principala a bursei de la Bucuresti in cadrul unei tranzactii care pana astazi a ramas cel mai mare IPO al unei companii locale al carei actionar majoritar raportat este un actionar privat, in speta Zoltan Teszari.

Astfel, EBRD a luat in 2017 o participatie de 3,25% din Digi, companie care a intrat pe piata bursiera de la Bucuresti cu o capitalizare de piata de 810,95 mil. Euro, conform informatiilor publicate anterior de catre jurnalul de tranzactii MIRSANU.RO.

Jurnalul de tranzactii MIRSANU.RO a anuntat, in premiera pe 13 aprilie 2016 tranzactia de listare a unui pachet de circa 25% din actiunile grupului de comunicatii  Digi pe bursa de la Bucuresti.

Institutia financiara internationala a investit in cadrul proiectului Dacia in tranzactia de listare a Digi, care a avut o valoare totala de circa 207 mil. Euro pentru un pachet de circa 25,60% din companie.

EBRD si-a vandut ultimul sau pachet de actiuni de 1,21% din Digi, companie care a inchis sedinta bursiera din 3 septembrie 2026 la o capitalizare de piata de peste 17,997 mld. RON (peste 3,425 mld. Euro).

Dupa IPO-ul pe bursa de la Bucuresti, Digi si-a continut traseul de crestere organica, dar mai ales a majorat scara tranzactiilor sale M&A, care au inregistrat recorduri pentru o companie din Romania pe pietele externe.

Pe 30 mai 2018, grupul Digi a finalizat achizitia unui pachet de 99,99% din actiunile Invitel – unul dintre cei mai mari operatori la acel moment de pe piata de telecomunicatii din Ungaria pentru un pret total de 135,4 mil. Euro, tranzactie finantata initial cu bani dintr-un acorde de contractare a unor facilitati de finantare.

De asemenea, pe 31 octombrie 2024, Digi Communications NV – companie listata pe bursa de la Bucuresti – a finalizat achizitia unui pachet de 100% din actiunile Cabonitel, prin care a fost preluat Nowo Communications – al patrulea operator de telecomunicatii mobile si fixe din Portugalia. Valoarea tranzactiei dintre Digi si Cabonitel s-a ridicat la 150 mil. Euro, din care pretul platit pe actiuni a fost de 110,6 mil. Euro. Tranzactia a fost finantata, de asemenea, din credite bancare.

Digi a finalizat in 2022 cel mai mare exit realizat pe o piata externa de catre o companie din Romania, dupa exitul sau din Ungaria in cadrul unei tranzactii de circa 625 mil. Euro.

Asa cum arata si tranzactiile M&A, treptat strategia de expansiune pe pietele externe din Europa si-a mutat centrul de greutate din regiune catre Europa de Vest, unde a combinat mutari M&A cu planuri de crestere organica orientate catre piete cu bazin puternic de diaspora romaneasca. In acest context, Italia si Spania au intrat in vizorul Digi, la care s-au adaugat piete precum Belgia si Portugalia, pentru ca recent sa anunte o intrare pe piata de profil din Marea Britanie.

Pe acest fundal de focusare a strategiei de crestere pe piete – cheie din Europa Occidentala, Digi a anuntat pe 15 iulie 2026 ca finalizat cu succes listarea subsidiarei sale externe Digi Spain pe pietele bursiere din Spania la capatul unei tranzactii IPO in valoare de circa 287 mil. Euro, care nu include si optiunea de supra – alocare, aceasta fiind exercitata partial, conform unui anunt al companiei.

De cealalta parte, EBRD a investit constant in IPO-uri derulate de companii de anvergura, printre care s-au numarat Electrica (2014), Premier Energy (2024), Cris-Tim Family Holding (2025) sau Electro-Alfa International (2026).

EBRD este un actionar minoritar – cheie in Banca Transilvania, unde insa a raportat un exit partial in 2024.

Institutia financiara internationala a vandut pe 27 iunie 2024 un pachet de 1,7% din Banca Transilvania, banca a carei capitalizare bursiera este de peste 26 mld. RON (5,2 mld. Euro) pe bursa de la Bucuresti. EBRD a intrat ca actionar semnificativ in 2001 in Banca Transilvania prin achizitia unui pachet de 15% din actiunile acesteia.

EBRD este un investitor international – cheie in sectorul companiilor mari din Romania, care include sau a inclus companii nelistate din diferite domenii precum Agricover (agricultura), BCR (banci) , Profi sau La Cocos (retail).

Grupul bancar austriac Erste a finantat cu 132 mil. Euro un parc eolian de 77 MW din portofoliul investitorului norvegian Scatec

Grupul bancar austriac Erste a anuntat pe 27 august 2026 ca a acordat o finantare in valoare de 132 mil. Euro pentru constructia unui parc eolian de 77 MW dezvoltat de catre investitorul norvegian Scatec specializat in energie regenerabila, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Din pachetul total de finantare, 76 mil. Euro au venit de la subsidiara locala a grupului Erste din Romania – BCR, iar diferenta a fost asigurata de catre Erste Group.

Banii au ca destinatie proiectul Urleasca, detinut in proportie de 100% de catre Scatec.

Investitorul norvegian in energie regenerabila Scatec a anuntat pe 31 iulie 2026 ca a semnat achizitia unui proiect de productie energie eoliana de 77 MW in Romania de la vanzatorul suedez OX2 in cadrul unei tranzactii in valoare de 168 mil. Euro fara TVA, conform informatiilor publicate de catre jurnalul de tranzactii MIRSANU.RO.

Achizitia proiectului Urleasca din Braila marcheaza intrarea Scatec in sectorul de productie de energe eoliana onshore din Europa si completeaza portofoliul sau existent in Romania in energie solara. Cumparatorul norvegian a precizat ca achizitia proiectului din Romania va fi finantata printr-o combinatie de capital si datorii, cu un grad de indatorare de aproximativ 60%.

Odata cu obtinerea finantarii, proiectul Urleasca intra in faza de constructie. Proiectul beneficiaza de un contract pentru diferenta (CfD) care acopera aproximativ 57% din productia estimata, restul urmand sa fie vandut pe piata angro de energie din Romania.

Urleasca este primul proiect eolian onshore al Scatec in Europa si diversifica profilul de productie al companiei in Romania, completand portofoliul solar de 190 MW aflat in constructie.

Urleasca este a doua finantare acordata de BCR pentru proiectele Scatec din Romania, dupa cele 42,5 mil. Euro pentru portofoliul fotovoltaic Dobrun si Sadova, de 190 MW, din judetele Dolj si Olt.

BCR a acordat in primul semestru din 2026 finantari totale de 450 mil. Euro pentru sectorul de energie. Din volumul total de finantari acordate in perioada ianuarie – iunie 2026, peste 362 de mil. Euro au fost alocate catre proiecte de energie regenerabila, din care 288 mil. Euro au mers catre parcuri eoliene, 41 mil. Euro au fost directionare catre capacitati de energie solara, iar alte 33 mil. Euro au vizat investitii in baterii pentru stocarea energiei, sustin bancherii BCR.

blackpeak 3 Final

Rossen Ivanov, BlackPeak Capital: Ne asteptam sa investim 30 – 50 mil. Euro pe piata din Romania din noul nostru fond de investitii, la care estimam prima inchidere in trimestrul 3 – trimestrul 4 din 2026. Tintele BlackPeak Southeast Europe Growth Equity Fund II – capitalizare finala de 150 mil. Euro, din care 85 mil. Euro de la EIF, EBRD si IFC, IRR de 25 – 30%, tichete de 7 – 20 mil. Euro per tranzactie. “Analizam optiuni strategice pentru Verdino, iar prioritatea noastra in acest moment o reprezinta discutiile privind o posibila fuziune sau achizitie a altor jucatori din UE, pentru a ne extinde dimensiunea operatiunilor”

Managerul bulgar de fonduri de private equity de talie regionala BlackPeak Capital estimeaza ca va investi pe piata din Romania aproximativ 30 – 50 mil. Euro din noul sau fond de investitii, conform informatiilor disponibile in exclusivitate pentru jurnalul de tranzactii MIRSANU.RO.

In paralel, BlackPeak Capital exploreaza optiuni strategice privind compania sa locala de portofoliu Verdino Green Foods, in care a preluat un pachet minoritar de actiuni in 2021, unde anunta ca se concentreaza in acest moment pe ruta unor posibile tranzactii cu jucatori din UE care sa extinda scara operatiunilor.

“Romania ramane o piata – cheie pentru noi si ne asteptam sa alocam intre 30 mil. Euro si 50 mil. Euro in functie de dimensiunea finala a fondului”, a declarat Rossen Ivanov, Managing Partner al BlackPeak Capital, in exclusivitate pentru jurnalul de tranzactii MIRSANU.RO.

“Strategia noastra ramane neschimbata. Geografic, ne concentram pe 5 piete – cheie din Europa de Sud – Est (SEE): Romania, Bulgaria, Croatia, Slovenia si Serbia. Vom fi, de asemenea, capabili sa investim in mod oportunist in restul pietelor din Europa Centrala si de Est (CEE), inclusiv Moldova, Balcanii de Vest, Ungaria, Slovacia”, a completat Rossen Ivanov.

BlackPeak Capital se apropie de momentul primei inchideri (first closing) a noului sau fond de investitii regional, a carui capitalizare – tinta este de 150 mil. Euro. Fondul succesor al BlackPeak Southeast Europe Growth Equity Fund I ar ajunge astfel la o dimensiune comparabila cu capitalul total strans in primele doua generatii de fonduri private equity ridicate pana acum de catre managerul bulgar de capital.

“Avem acum suficiente angajamente de capital pentru a finaliza prima inchidere a fondului in trimestrul 3 – trimestrul 4 din 2026. Lucram activ la dezvoltarea pipeline-ului nostru de investitii si vom fi pregatiti sa investim capital imediat ce vom finaliza prima inchidere”, a spus Rossen Ivanov, Managing Partner al BlackPeak Capital.

BlackPeak Southeast Europe Growth Equity Fund II mizeaza pe un capital de aproximativ 85 mil. Euro din partea institutiilor financiare internationale – Fondul European de Investitii (EIF), Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) si International Finance Corporation (IFC), care sunt piloni de baza in constructia noilor platforme de investitii de tip private equity si venture capital din regiune.

“Angajamentul de capital (commitment, lb. engl.) din partea EIF este de 35 mil. Euro, din care 10 mil. Euro provin din planul de rezilienta al Romaniei (PNRR) si 25 mil. Euro din planul de rezilienta al Bulgariei”, a precizat reprezentantul BlackPeak Capital.

De regula, atragerea de bani din planurile nationale de rezilienta vine insotita de angajamentul managerului de fond de a investi o anumita cota minima din capitalul noului fond in piata din care a accesat un astfel de program.

De asemenea, Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) a aprobat pe 8 iulie 2026 o investitie de capital de pana la 30 mil. Euro pentru BlackPeak Southeast Europe Growth Equity Fund II, fiind astfel un investitor recurent dupa ce a investit déjà si in fondul de investitii precedent.

International Finance Corporation (IFC) are la randul sau pe masa o propunere privind alocarea unei investitii de capital de pana la 20 mil. Euro pentru noul vehicul de investitii al BlackPeak Capital. In 2021, IFC a investit 35,76 mil. USD in fondul regional curent al BlackPeak Capital.

Din universul investitorilor LP (limited partner) in noul fond al BlackPeak Capital fac parte si investitori privati romani, insa segmentul investitorilor institutionali locali din care fac parte fondurile de pensii si fonduri de investitii din industria de asset management ramane  un pol de capital in mare parte intangibil pentru managerii de fonduri de private equity si de venture capital.

“Avem un numar de investitori privati din Romania care si-au luat angajamentul de a participa la noul fond si purtam discutii cu mai multi investitori institutionali. Din pacate, modificarile legislative au facut mai dificil accesul pentru investitorii institutionali din Romania sa investeasca in private equity. Ca si membru activ al ROPEA, lucram pentru modificarea legislatiei si imbunatatirea cadrului general astfel incat sa facem fondurile de pensii din Romania sa poata investi mai usor in fonduri de private equity”, sustine Rossen Ivanov.

BlackPeak Capital are in baza sa de investitori LP a fondului de investitii inchis in 2022 la o capitalizare finala de 126 mil. Euro investitori institutionali precum Erste Asset Management si BCR Pensii – unul dintre managerii de fonduri de pensii private locale activ in Pilonul II al pensiilor private obligatorii, conform informatiilor publicate anterior de catre jurnalul de tranzactii MIRSANU.RO.

“In mod normal, inchiderea finala (a noului fond de investiti, n.r.) are loc in interval de 12 luni dupa prima inchidere, prin urmare ne asteptam sa finalizam pana la sfarsitul anului 2027 sau mai devreme”, a punctat Rossen Ivanov din partea managerului bulgar de investitii de talie regionala.


Care sunt coordonatele BlackPeak Southeast Europe Growth Equity Fund II. Exiturile din companiile de portofoliu, o provocare pentru managerii de private equity din regiune

“Tinta IRR (rata interna de rentabilitate, n.r.) a noului fond este de 25 – 30% pe an, aliniata cu performanta fondului nostru de investitii actual”, a subliniat reprezentantul BlackPeak Capital.

Potrivit acestuia, strategia de investitii ramane concentrata pe investitii de crestere prin achizitia de participatii minoritare, insa, de asemenea, este vizata si preluarea de pachete majoritare acolo unde motivatia fondatorilor ramane neschimbata.

“Vom ramane concentrati pe constructia unor lideri regionali, chiar globali, in nise specifice. Vom creste usor valoarea medie a investitiei, insa intervalul general va ramane intre 7 si 20 mil. Euro, in linie cu fondul nostru actual”, a mentionat Rossen Ivanov.

Marimea tichetului de investitie de capital vizat de catre BlackPeak Capital este plasat intr-una dintre cele mai competitive segmente ale pietei de fuziuni si achizitii (M&A) din Romania, fiind urmarit de majoritatea investitorilor private equity de talie regionala activi pe piata locala precum Resource Partners, Value4Capital, Integral Capital Group sau ACP (Accession Capital Partners).

Intrebat care sunt tintele de achizitie ale fondului de private equity BlackPeak Southeast Europe Growth Equity Fund II, acesta a raspuns: “In mod obisnuit, investim in companii cu venituri minime anuale de 5 mil. Euro si EBITDA de minim 500.000 Euro. In ceea ce priveste intervalul valorii de intreprindere (enterprise value), acesta poate varia intre 5 mil. Euro si 50 mil. Euro intrucat putem fi flexibili atat cu participatii majoritare, cat si cu pachete minoritare”.

“Suntem investitori generalisti si urmarim oportunitati legate de un numar de teme mai largi cum ar fi fi e-commerce, servicii medicale private, digitalizare, sustenabilitate si sectorul de consum. Acestea sunt tendinte de ansamblu in cadrul carora gasim lideri de nisa in subsectoare specifice. De exemplu, euShipments este o companie de logistica, axata insa pe e-commerce. LeanPay este un fintech de tip BNPL (Buy Now Pay Later, cumperi acum platesti mai tarziu, n.r.), dar, de asemenea, legat de achizitiile online. In servicii medicale private, suntem investitori in GenePlanet – o companie specializata in testare genetica, si in Affinity – furnizor de servicii pentru ingrijirea persoanelor varstnice. Preferam, de asemenea, sectoare care se preteaza la expansiune si consolidare regionala”, a sintetizat Rossen Ivanov tematica investitionala a managerului de private equity BlackPeak Capital.

Dinamica proceselor de strangere de noi fonduri de investitii la nivel global este influentata si de performantele obtinute de catre managerii de fond cu platformele de investitii cu care opereaza déjà.

Astfel, fondurile care inregistreaza niveluri solide de IRR (rate de rentabilitate interna a investitiei, n.r.) si DPI (distributed to paid-in capital, raportul de capital distribuit catre investitorii LP din fond comparativ cu banii investiti de catre investitorii LP in fond, n.r.) isi pot atinge inca rapid obiectivele pe fondul unei cereri ridicate, insa pentru majoritatea managerilor de private equity atragerea de capital proaspat in noi platforme ramane un proces anevoios, au semnalat consultantii firmei globale de consultanta de strategie Bain & Company in ultimul lor raport din iunie 2026.

“Intr-adevar, DPI este un indicator din ce in ce mai important pentru investitorii LP. Filosofia noastra este sa obtinem o crestere accelerata inca din fazele initiale ale investitiilor, ceea ce ne permite rezonabil sa avem perioade de detinere relativ scurte, de 3–6 ani. De asemenea, preferam sa realizam exituri partiale la jumatatea perioadei de detinere si sa atragem capital extern suplimentar. Aceasta abordare ne permite atat sa continuam sa dezvoltam companiile din portofoliu intr-un ritm accelerat, cat si sa reducem riscul asociat investitiilor”, explica Rossen Ivanov.

“In cadrul fondului actual, am returnat investitorilor aproape jumatate din capitalul tras (drawn capital, lb. engl.) in perioada de investitii printr-un exit integral si trei exituri partiale, ceea ce este un rezultat bun avand in vedere ca, in mod normal, capitalul este returnat investitorilor dupa incheierea perioadei de investitii”, sustine managerul de fond al BlackPeak Capital.

Potrivit acestuia, exitul reprezinta una dintre marile provocari pentru managerii de fonduri private equity in contextul actual.

“Exiturile raman unul dintre cele mai dificile aspecte ale activitatii de investitii, in special in regiunea noastra. Putini investitori din Europa de Vest se trezesc dimineata gandindu-se ca trebuie sa cumpere active in Europa de Sud – Est. Prin urmare, companiile in care investim noi si alte fonduri de private equity trebuie, prin definitie, sa fie suficient de atractive pentru a convinge potentialii cumparatori sa se uite la regiune. O mare parte a strategiei noastre se concentreaza pe sprijinirea companiilor locale sa devina jucatori regionali, paneuropeni sau globali, ceea ce le transforma in tinte mai atractive”, a transmis Rossen Ivanov.

“In fondul actual, am finalizat un exit total si trei exituri partiale, in mod interesant catre patru tipuri de cumparatori. Am facut exit din euShipments catre Austrian Post, un cumparator strategic. De asemenea, am inchis un exit partial din GenePlanet catre Lauxera, un fond de investitii americano – francez specializat in stiintele vietii (life sciences, lb. engl.). Am facut un exit partial din Wiser Technologies, care este listata pe bursa din Bulgaria, catre unele dintre fondurile locale de pensii, ceea ce este o noua ruta de exit pentru noi. Si, in cele din urma, suntem in proces de exit dintr-una din companiile noastre de portofoliu catre co-investitorii nostri. Ca si filosofie, preferinta noastra ramane sa executam initiativele noastre de crestere foarte agresiv dupa momentul investitiei, ceea ce ne permite sa avm mai multa flexibilitate in cautarea unui exit partial sau total in cadrul unei perioade de detinere de 4 – 6 ani”, a completat acesta.


Cum arata portofoliul BlackPeak Capital din Romania: una dintre cele doua companii locale este in faza explorarii optiunilor strategice

“Avem in acest moment doua investitii in Romania – Affinity si Verdino. Cu Affinity, obiectivul nostru este sa construim principala retea din Romania in serviciile de ingrijire a persoanelor varstnice si sa stabilim standardul in tara in acest domeniu”, afirma managerul BlackPeak Capital.

“Ne extindem rapid reteaua in Romania si observam déjà o receptivitate foarte buna a serviciilor noastre in locatii dinafara Bucurestiului”, sustine Rossen Ivanov.

Investitorul regional de private equity a anuntat pe 6 august 2025 preluarea unei participatii minoritare in reteaua Affinity Life Care, aflata sub controlul investitorului privat Dragos Iamandoiu, in cadrul unei tranzactii care a combinat achizitia de actiuni cu o investitie de capital de crestere in companie. BlackPeak Capital a avut rol de pionierat private equity in acest sector local, cotat cu mare potential de crestere, fiind urmat ulterior si de catre alti investitori de profil.

Cealalta companie locala este unul dintre pariurile BlackPeak Capital ajunse in faza unei decizii strategice dupa 5 ani de la intrarea ca actionar minoritar semnificativ in Verdino Green Foods, companie fondata de catre antreprenorul Raul Ciurtin in industria alimentara.

“Verdino a fost una dintre investitiile noastre mai dificile pentru ca industria alternativelor la carne nu s-a ridicat la inaltimea asteptarilor mari pe care noi si alti investitori le aveam in 2021. In ciuda conditiilor dificile de piata din acest sector, am reusit impreuna cu echipa sa transformam Verdino intr-unul dintre liderii din spatiul Europei Centrale si de Est si un jucator recunoscut la nivel european. Suntem lider pe piata din Romania si exportam catre unele dintre cele mai competitive piete precum Tarile de Jos, Germania, Marea Britanie (UK), Polonia si alte tari”, a nuantat Rossen Ivanov.

“Analizam optiuni strategice pentru Verdino si prioritatea noastra in acest moment o reprezinta discutii pentru o posibila fuziune sau achizitia altor jucatori din Uniunea Europeana (UE) pentru a ne da o extindere a operatiunilor (additional scale, lb. engl.). Desi industria nu va ajunge la marimea estimata initial, suntem increzatori ca sectorul proteinelor alternative este aici pentru a ramane, iar Verdino va continua sa fie unul dintre liderii acestui domeniu in Uniunea Europeana”, a declarat pentru jurnalul de tranzactii MIRSANU.RO Rossen Ivanov, Managing Partner al BlackPeak Capital.

Verdino Green Foods SRL, pionier local pe nisa productiei de produse vegetale alternative la carne, a raportat pentru 2025 o cifra de afaceri de 35,78 mil. RON, dubla fata de rezultatul de circa 18,49 mil. RON obtinut in 2021. In acelasi interval, pierderile s-au accentuat, trend reversat insa in 2025, cand compania si-a redus cu circa 28% acest indicator fata de valoarea din anul anterior, potrivit bilanturilor facute publice.

Portofoliul BlackPeak Capital din Romania a cuprins si Helpship, in contextul in care compania bulgara de portofoliu euShipments din sectorul de logistica si comert electronic a preluat in 2023 participatia majoritara a companiei din Romania.

Pe 1 decembrie 2025, BlackPeak Capital a anuntat vanzarea platformei euShipments catre Austria Post, cumparatorul avand optiunea de a prelua si restul participatiei de 30% din companie in urmatorii 4 ani.

Managementul BlackPeak Capital anunta in mai 2023 ca este pregatit sa investeasca pe piata din Romania pana la 40 mil. Euro din capitalul fondului sau de investitii de 126 mil. Euro. Ulterior, in august 2025, reprezentantii BlackPeak Capital au spus ca in Romania capitalul total pe care l-au desfasurat sub diferite forme depaseste 20 mil. Euro.

Managerul bulgar de fonduri private equity de talie regionala BlackPeak Capital este condus de catre o echipa formata de catre Rossen Ivanov alaturi de alti doi Managing Partner, Ivailo Gospodinov si Niklas Pichler.

Rossen Ivanov are o diploma MBA din partea Harvard Business School si o cariera de circa 25 de ani in sectorul de investitii si de consultanta, perioada in care a lucrat printre altele ca analist pentru EBRD si consultant pentru firma globala de consultanta de strategie McKinsey & Company.

Sursa: Colliers,

Platforma locala de investitii imobiliare Global Vision cumpara de la un grup de investitori irlandezi doua imobile de birouri din Bucuresti, care vor intra intr-un program de renovare si repozitionare in urma unei investitii suplimentare semnificative. Ce spune cumparatorul fostului sediu al Alpha Bank Romania: “Prin aceasta investitie, in valoare de cateva zeci de milioane de euro, Global Vision achizitioneaza o proprietate bine amplasata, dar subutilizata, situata pe una dintre principalele artere ale Bucurestiului, cu un potential semnificativ de crestere a performantei in timp”. Consultantii Colliers, de partea vanzatorului in tranzactie

Platforma locala de investitii imobiliare Global Vision a anuntat pe 26 august 2026 finalizarea achizitiei a doua imobile de birouri din Bucuresti, care au gazduit fostul sediu al Alpha Bank Romania, in cadrul unei tranzactii de tip share deal (vanzare de actiuni) incheiate cu un grup de investitori irlandezi, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Achizitia proiectului imobiliar are in perimetrul sau doua turnuri de birouri cu o suprafata totala de peste 10.000 mp construiti, care dispun de spatii comerciale la parter ceea ce confera proprietatii un profil mixt.

Proprietatea urmeaza sa beneficieze de un amplu program de renovare si repozitionare, sustinut de o investitie suplimentara semnificativa in cadrul unui proiect care va transforma locatia actuala in prezent in mare parte neocupata, intr-o destinatie moderna cu functiuni mixte, care va reuni functiuni complementare, adaptate nevoilor pietei, sustine cumparatorul.

Potrivit acestuia, prin aceasta investitie, in valoare de cateva zeci de mil. Euro, Global Vision achizitioneaza o proprietate bine amplasata, dar subutilizata, situata pe una dintre principalele artere ale Bucurestiului, cu un potential semnificativ de crestere a performantei in timp.

Valoarea tranzactiei nu a fost facuta publica.

„Aceasta achizitie ilustreaza abordarea strategica a Global Vision in materie de investitii, similara proiectelor noastre anterioare, Bratianu Business Center si Corner Office Building, care vizeaza reintegrarea unor active situate in locatii strategice in peisajul comercial al orasului. Locatia si dimensiunile considerabile ale proprietatii, coroborate cu expertiza noastra in calitate de investitori, dezvoltatori si administratori de active, ne confera o pozitie exceptionala pentru a-i spori valoarea si impactul asupra mediului de afaceri din Bucuresti. Investitia in locatia potrivita reprezinta fundamentul filosofiei noastre, iar angajamentul nostru fata de calitate si inovatie este ceea ce ne diferentiaza in peisajul imobiliar in rapida evolutie”, a spus Sorin Preda, CEO si fondator al platformei de investitii imobiliare Global Vision.

Cladirile localizate pe Calea Dorobanti nr. 237 au fost dezvoltate de catre investitorul imobiliar israelian Neocity Group in 2 faze, in 2001 si 2004, si se numara printre primele cladiri moderne din centrul Bucurestiului, in imediata apropiere a Televiziunii Romane si a statiei de metrou Aviatorilor.

„Proprietatea este bine cunoscuta pe piata de birouri din Bucuresti, amplasata intr-o zona centrala foarte buna, Primaverii – Charles de Gaulle. Tranzactia confirma ca investitorii raman interesati de proprietati bine pozitionate, la un pret corect, care pot fi renovate sau repozitionate in timp. Intr-o piata in care investitorii sunt tot mai selectivi si tranzactiile mai complexe, conteaza foarte mult modul de promovare a proprietatii pentru a maximiza potentialul acesteia, investitorii abordati, dar si managementul tranzactiei, care poate dura ani de zile. Aici intervine experienta consultantului imobiliar, care trebuie sa medieze negocierile intre vanzator si cumparator, sa gaseasca mereu solutii atunci cand apar blocaje si sa duca tranzactia inainte”, a spus Simina Niculita, Partner & Director Capital Markets in cadrul firmei de consultanta imobiliara Colliers.

Vanzarea fostului sediu al Alpha Bank este a sasea tranzactie a echipei de Capital Markets de la inceputul anului, cu o valoare bruta cumulata a activelor de peste 425 de mil. Euro, dintre care patru tranzactii au vizat cladiri de birouri.

Pe piata imobiliara locala, randamentele sunt estimate intr-un interval de la 7,25% pana la 7,75% la tranzactiile pe segmentul spatiilor de birouri din Bucuresti la nivelul primului semestru din 2026, consultantii Colliers estimand o valoare medie a yield-ului de aproximativ 7,5% pe an. Dealtfel, piata imobiliara din Romania continua sa ofere investitorilor randamente atractive fata de pietele mai mature din regiune, peste nivelurile din Varsovia, Praga sau Bratislava, insa consultantii Colliers avertizeaza ca randamentul nu mai este suficient pentru a convinge investitorii, iar accestia analizeaza tot mai atent calitatea proprietatii, stabilitatea veniturilor, lichiditatea pietei si riscurile locale, preferand activele care pot genera venituri stabile si isi pot pastra valoarea pe termen lung.

Proiectul de birouri cumparat de catre Global Vision, cu o suprafata construita de peste 10.000 mp, ar putea genera o valoare de piata estimata pana in jurul a 30 – 35 mil. Euro,  conform unor calcule care pleaca de la un nivel actual al chiriilor lunare de circa 21 – 22 Euro pe metru patrat si un interval de randamente anuale de la 7,25% pana la 7,75% de pe piata spatiilor de birouri din Bucuresti, estimat de catre firmele de consultanta imobiliara. Calculele sunt ajustate insa de destinatia proiectului, avand in vedere ca locatia vizata are deja si spatii comerciale si ar urma sa fie vizata de investitii suplimentare care sa conduca in final la un proiect imobiliar cu functiuni mixte, dupa cum afirma cumparatorul.

Prin aceasta achizitie, Global Vision isi extinde portofoliul de birouri din Bucuresti, dupa preluarea in 2022 a Nova Building din zona Dimitrie Pompeiu, redenumita ulterior Corner Office Building. Pentru acel proiect, compania a anuntat investitii totale de peste 12 mil. Ero, incluzand renovarea si solutiile de sustenabilitate, in linie cu strategia sa de dezvoltare si administrare a unor spatii de business moderne si eficiente.

Global Vision, fondata in urma cu doua decenii, este una dintre principalele platforme de investitii si dezvoltare imobiliara din Romania si Europa Centrala si de Est. In 2026, compania are in vedere un pipeline de investitii de peste 150 mil. Euro in segmentele spatii de birouri, retail, industrial si centre de date, continuandu-si strategia de dezvoltare a portofoliului catre o valoare cumulata de peste 1 mid. Euro.

Inca o tranzactie pe tiparul cumparator polonez – vanzator roman. Compania eTravel, sustinuta de managerul regional de private equity Enterprise Investors si EBRD, intra pe piata din Romania cu achizitia participatiei majoritare a Accent Travel & Events in cadrul strategiei sale de consolidare a sectorului turistic de afaceri din CEE. Val de tranzactii in ultimii 2 ani pe piata locala de turism

Platforma poloneza de turism de afaceri eTravel, aflata in portofoliul managerului regional de fonduri private equity Enterprise Investors, a anuntat pe 25 august 2026 intrarea pe piata de profil din Romania prin achizitia unei participatii majoritare in compania locala Accent Travel & Events, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia din Romania este aliniata strategiei de crestere accelerata in regiune a companiei antreprenoriale poloneze de business travel management eTravel si, de asemenea, se inscrie in strategia recurenta de investitii a investitorului private equity Enterprise Investors din ultimii ani de a face achizitii pe piata locala mai ales prin intermediul platformelor poloneze din portofoliu. Alaturi de Enterprise Investors, si EBRD face un pas indirect in piata turistica din Romania, institutia financiara internationala fiind actionar minoritar direct alaturi de fondul de investitii in platforma poloneza eTravel.

Tranzactia eTravel – Accent Travel & Events are o ratiune strategica clara si completeaza pozitii complementare – pe de o parte, cumparatorul isi extinde geografic pozitia in Europa Centrala si de Est si capata acces direct la o piata mare din regiune prin intermediul unui jucator cu experienta care cunoaste dinamica sectorului de profil. Pe de alta parte, cumparatorul contribuie cu componenta tehnologica si portofoliul sau de produse care ofera companiei locale fondate de catre antreprenorul Lucian Boronea un avantaj competitiv timp ce pentru clientii corporativi din Romania, tranzactia inseamna acces imediat la o oferta de produse semnificativ mai larga si la una dintre cele mai puternice platforme de rezervari disponibile pe piata europeana.

„Intram in Romania alaturi de un partener puternic si experimentat, a carui afacere este strans aliniata cu a noastra. Aceasta achizitie extinde amprenta noastra geografica si, mai presus de toate, ofera clientilor Accent Travel acces la intreaga noastra gama de produse si la platforma noastra tehnologica, inclusiv la toate solutiile proprii. Impreuna, putem oferi clientilor corporativi din Romania un nivel de servicii si inovatie pe care piata nu l-a mai intȃlnit, ajutandu-i sa raspunda provocarilor-cheie care apar in managementul calatoriilor, sa optimizeze procesele si costurile si sa beneficieze de solutii adaptate nevoilor lor individuale., a declarat Andrzej Wierzba, CEO si actionar majoritar al platformei eTravel.

“Vedem un potential de crestere pe termen lung foarte puternic pe piata romaneasca de BTM”, a adaugat cumparatorul.

„Este o piata in care managementul profesionist al calatoriilor, bazat pe tehnologie, are inca un spatiu semnificativ de crestere. Construim un jucator puternic si bine pozitionat tocmai pentru a valorifica aceasta oportunitate si investim cu un orizont pe termen lung. Intrarea in Romania este o miscare strategica majora, care ne consolideaza semnificativ pozitia in regiune. Ne apropie de obiectivul nostru de a transforma eTravel in principala platforma de business travel management din Europa Centrala si de Est – un obiectiv pe care il vom urmari in continuare atat organic, cat si prin achizitii suplimentare.”, a mai spus declarat Andrzej Wierzba din partea eTravel.

Un factor-cheie care a facut posibila tranzactia a fost implicarea Enterprise Investors, investitorul financiar al eTravel, sustine cumparatorul.

Termenii financiari ai tranzactiei nu au fost facuti publici, iar partile nu au precizat care este marimea participatiei cumparate de catre eTravel la Accent Travel & Events.

„eTravel a construit o platforma tehnologica cu adevarat diferentiata, iar Romania este o piata naturala in care aceasta poate fi pusa in valoare. Investim in aceasta regiune de peste trei decenii si cunoastem bine piata romaneasca. Rolul nostru este acum sa sprijinim echipa de management in atingerea obiectivelor sale ambitioase.”, a spus Dariusz Prończuk, Managing Partner al managerului polonez de fonduri de private equity de talie regionala Enterprise Investors.

Compania din Romania isi va pastra brandul si identitatea operationala in cadrul grupului eTravel. Lucian Boronea, fondatorul companiei, ramane CEO si actionar al acesteia, a precizat cumparatorul.

„Incepem cu entuziasm acest nou capitol in dezvoltarea afacerii. Constructia acestei companii de-a lungul anilor a fost o calatorie remarcabila si abia astept sa o duc mai departe impreuna cu parteneri atat de experimentati precum eTravel si Enterprise Investors. Tehnologia, anvergura si viziunea lor strategica, alaturi de cunoasterea noastra profunda a pietei romanesti, creeaza exact fundatia potrivita pentru urmatoarea etapa a cresterii noastre. Pentru clientii nostri, acest lucru se traduce in beneficii concrete: o oferta de produse superioara si o experienta de rezervare care se numara printre cele mai bune din Europa.”, a spus Lucian Boronea, CEO si fondator al platformei locale de servicii turistice Accent Travel & Events.

Platforma antreprenoriala poloneza eTravel a fost fondata in 2011.

In ianuarie 2025 o participatie minoritara importanta de 49,72% din eTravel a fost preluata de catre fondul de investitii Enterprise Investors Fund IX si EBRD. Investitia in cadrul acestei tranzactii s-a ridicat la 58 mil. Euro, sprijinind cresterea accelerata a eTravel prin expansiunea sa in Europa Centrala si de Est.

EBRD este, de asemenea, unul dintre investitorii LP ai fondului de investitii Enterprise Investors Fund IX, inchis in 2025 la o capitalizare finala de 340 mil. Euro.

Dupa intrarea consortiului de investitori Enterprise Investors – EBRD ca actionari minoritari, eTravel a anuntat in octombrie 2025 achizitia participatiei de100% din compania Why Not Travel,  al treilea operator ca marime de pe piata poloneza de profil.

De cealalta parte, platforma Accent Travel & Events este o companie de business travel management fondata in 1999 de catre antreprenorul Lucian Boronea.

Accent Travel & Events SRL a raportat pentru 2025 un profit net de aproape 0,6 mil. RON si o cifra de afaceri de 12,9 mil. RON, rezultate in scadere fata de anul anterior, conform ultimului bilant facut public.

In perioada 2016 – 2025, compania locala a atins un varf al cifrei de afaceri de aproape 76 mil. RON in 2017 si a inregistrat cel mai mare profit net de peste 5,9 mil. RON in 2021. La capatul opus, Accent Travel & Events SRL a inregistrat un prag minim al cifrei de afaceri de circa 4,5 mil. RON si o pierdere de peste 0,9 mil. RON in 2020, rezultatele firmei, cat si intregul sector turistic fiind puternic marcate de restrictiile de calatorie din perioada pandemiei Covid 19.

Enterprise Investors, investitor cu un istoric bogat in tranzactii pe piata din Romania, a revenit in 2026 pe piata locala cu prima achizitie directa din ultimii 10 ani. Managerul polonez de fonduri private equity Enterprise Investors a anuntat pe 6 martie 2026 ca va investi pana la 20,4 mil. Euro in achizitia unei participatii minoritare in reteaua antreprenoriala de centre de fitness 18GYM, o afacere  fondata in 2012 de catre Vlad Ronea si sora sa, Alexandra Ronea.

18GYM reprezinta a opta investitie directa a Enterprise Investors in Romania, unde investitorul regional de private equity este prezent din anul 2000.

Intrebat in mai 2025 de catre jurnalul de tranzactii MIRSANU.RO care sunt diferentele dintre achizitiile directe ale Enterprise Investors si cele realizate de catre companii aflate deja in portofoliul fondului de investitii, Bartosz Kwiatkowski, Partner in cadrul Enterprise Investors, detalia: “Nu facem achizitii directe cu tichete sub 20 mil. Euro per tranzactie. De regula, tichetele noastre de tranzactie sunt intre 20 mil. Euro si 40 mil. Euro, iar tranzactiile de tip add-on pot fi de la cateva milioane euro pana la ordinul zecilor de milioane de euro. Depinde cat de mare este compania din portofoliu care face achizitia”.

Capitalul total investit de catre Enterprise Investors in companiile romanesti ajunge la 217 mil. Euro, suma care include si investitia raportata la 18GYM. Enterprise Investors a avut in Romania in portofoliu companii precum Mobilrom (acum Orange Romania), Siveco, Profi sau Noriel, insa strategia de investitii a investitorului polonez de private equity vizeaza piata locala mai ales cu achizitii realizate de platformele sale din portofoliu, cum a fost cazul recent al intrarii fintech-ului PragmaGo prin achizitia Omnicredit.


Cumparatorii polonezi de active romanesti au intrat recent in sectorul turistic, piata farma, retail sau pe piata de vinuri

Achizitia Accent Travel & Events de catre platforma eTravel se inscrie intr-o serie mai larga de tranzactii cu platforme poloneze in rol de cumparatori si platforme din Romania ca tinte de achizitie pe traseul consolidarii regionale in sectorul turistic.

Astfel, managerul polonez de fonduri de private equity Resource Partners a anuntat pe 2 septembrie 2024 achizitia pachetului de 80% din actiunile Interactive Travel Holdings, aceasta fiind prima tranzactie derulata in Romania de catre ultimul sau fond regional de private equity strans de la investitori, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

In perimetrul tranzactiei, cumparatorul a agreat preluarea platforma companiei – mama pe care opereaza brandul romanesc Vola.ro si brandul polonez FRU.pl, care activeaza de asemenea pe pietele din Bulgaria si Moldova, ceea ce ofera un profil regional specific Europei Centrale si de Est (CEE) agentiei online de turism. Mai departe, achizitia operatiunilor Interactive Travel Holdings deschide calea catre o etapa de dezvoltare viitoare, expansiunea pe noi piete internationale si intarirea pozitiei de lider in sectorul turismului online.

Resource Partners a cumparat atunci participatia de 80% din Interactive Travel Holdings de la fondurile de investitii 3TS Capital Partners si Catalyst, respectiv de la cei doi cofondatori polonezi ai FRU.pl, Jaroslaw Adamski si Michal Wrodarczyk.

Ulterior, platforma poloneza Rainbow Tours a platit pe 1 august 2025 un pret de 8,1 mil. Euro pentru achizitia unei participatii de 70% din platforma locala Paralela 45 in cadrul unei tranzactii care stipuleaza achizitia treptata si a restului participatiei pana la 100% din compania – tinta printr-un mecanism de earn – out, calendarul stabilit prevazand finalizarea intregii tranzactii in 2031, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

De asemenea, Szallas Group a cumparat pe 6 august 2025 participatia de 20% din Creative Eye SRL la un pret de 5,1 mil. Euro ajungand sa detina astfel 100% la o valoare totala de 26,6 mil. Euro dupa achizitia realizata in doua etape incepand cu 2024.

Szallas Group detine, de asemenea, o participatie de 100% din Travelminit SRL. Platforma ungara Szallas Group face parte din portofoliul grupului polonez Wirtualna Polska Holding.

Rainbow Tours si Wirtualna Polska sunt companii listate pe bursa de la Varsovia.

Toate acestea sunt tranzactii de consolidare in regiune pentru platformele turistice poloneze.

Valul de tranzactii din sectorul turistic local a ajuns in 2026 pe bursa de la Bucuresti, unde compania antreprenoriala Christian Tour s-a listat pe 22 iunie 2026 pe piata principala la capatul unui IPO in valoare de 28,4 mil. Euro. In cadrul tranzactiei, compania a plasat pe bursa un pachet de 37,4% din actiuni la o capitalizare bursiera de circa 410 mil. RON (78,3 mil. Euro), insa ulterior valoarea de piata a acesteia a fost ajustata. Capitalizarea bursiera a Christian Tour este de 364,6 mil. RON la 26 august 2026. Compania a raportat crestere anuala de 12% la venituri si o rata de 24% la EBITDA in primul semestru din 2026 si a anuntat ca se afla in prezent in discutii active cu trei potentiale tinte de achizitie, atat din activitatea de baza din turism, cat si din domenii complementare., iar obiectivul este ca prima tranzactie sa se materializeze inainte de finalul anului 2026, sub rezerva finalizarii cu succes a proceselor aferente tranzactiei.

Intr-o privire mai ampla, companiile poloneze au marcat achizitii de anvergura chiar mai mare in alte sectoare locale in ultima vreme.

Grupul polonez Polpharma, unul dintre principalii producatori farma din Europa Centrala si de Est, a anuntat oficial pe 21 iulie 2026 preluarea producatorului roman de medicamente Biofarm in cadrul unei tranzactii de aproximativ 257 mil. Euro, derulate sub forma unei oferte publice de preluare a companiei listate pe bursa de la Bucuresti

De asemenea, grupul polonez Maspex a anuntat pe 30 iulie 2025 finalizarea ofertei publice pentru preluarea Purcari prin care a luat inca aproximativ 71,2% din actiunile producatorului de vin listat pe bursa de la Bucuresti in cadrul unei tranzactii de peste 604 mil. RON (119 mil. Euro), conform informatiilor publicate anterior de catre jurnalul de tranzactii MIRSANU.RO.

Pe piata de retail. compania poloneza Zabka,aflata inca sub controlul unui consortiu format de investitorii private equity CVC Capital Partners si Partners Group, alaturi de care co-investitor este EBRD, a intrat in Romania in 2024 prin achizitia DRIM Daniel Distributie FMCG – un distribuitor din top 10 al pietei de profil din Romania si este angajata intr-un plan de extindere rapida pe piata. Investitorul strategic canadian Alimentation Couche – Tard  a anuntat in iulie 2026 preluarea Zabka.

De asemenea, platforma poloneza LuxVet, controlata de catre investitori private equity, este la randul ei angajata in consolidarea pietei de servicii veterinare din Romania printr-o serie de achizitii de operatori locali, intr-o cursa in care principalul sau competitor M&A este reteaua PartnerVet.

De regula, platformele de investitii sunt inregistrate de catre managerii fondurilor de investitii in jurisdictii precum Luxemburg care este o destinatie preferata pentru acest tip de investitori, o alta jurisdictie importanta fiind Tarile de Jos.

In ciuda unor tranzactii de anvergura, capitalul polonez ramane inca la distanta mare in ceea ce priveste soldul investitiilor straine directe la nivel local, chiar ca si vector regional.

Astfel, soldul total net al investitiilor straine directe dupa tara investitorului final plaseaza Polonia inafara top 20 investitori straini in Romania la 31 decembrie 2024 cu un nivel de 1,173 mld. Euro, sub nivelul inregistrat de Ungaria cu 2,5 mld. Euro sau Cehia cu peste 3,9 mld. Euro, potrivit datelor bancii centrale.

Ca si dinamica a capitalului, fata de 2019, nivelul ISD provenit din Polonia s-a dublat pana in 2024, la fel ca si capitalul din Ungaria, ambele fiind mult sub ritmul inregistrat de capitalul din Cehia, care avea un nivel ISD de peste 1,1 mld. Euro in 2019 si s-a multiplicat de aproape 4 ori in 5 ani.

Avocatii CMS au asistat investitorul norvegian Scatec la achizitia unui proiect eolian de 77 MW in Romania de la platforma suedeza de energie regenerabila OX2

Firma internationala de avocatura CMS a anuntat pe 25 august 2026 ca a oferit servicii de asistenta pentru investitorul norvegian in energie regenerabila Scatec ASA la achizitia unui proiect de eolian de 77 MW pe piata din Romania, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Acordul semnat vizeaza proiectul eolian onshore Urleasca, vanzatorul fiind platforma suedeza OX2.

Tranzactia marcheaza intrarea Scatec pe piata energiei eoliene onshore din Europa și completeaza portofoliul sau existent in Romania, format din proiectele fotovoltaice Dobrun și Sadova, cu o capacitate totala de 190 MW – prima tranzactie a Scatec de pe piata romaneasca.

Avocatii CMS au acordat servicii de asistenta juridica atat cu privire la achizitia portofoliului solarDobrun și Sadova, cat și in legatura cu finantarea acestuia.

Scatec este un important furnizor de solutii in domeniul energiei regenerabile, care dezvolta, construiește, detine și opereaza centrale de energie regenerabila, avand in portofoliu o capacitate de productie de 6,4 GW și o capacitate de stocare de 2 GWh pe 5 continente, atat in faza de exploatare, cat si in stadiul de constructie.

CMS a asistat Scatec cu privire la toate aspectele juridice și fiscale ale acestei tranzactii complexe, inclusiv in ceea ce privește coordonarea unui proces integrat de due diligence, desfașurat pe mai multe fluxuri de lucru, care a acoperit intregul set de contracte privind constructia proiectului și furnizarea de echipamente și servicii, inclusiv contractelede furnizare a turbinelor (Turbine Supply Agreement) și Balance of Plant Agreement. CMS a oferit, de asemenea, asistenta in structurarea tranzactiei, redactarea și negocierea documentatiei de transfer, precum și in implementarea acesteia și va continua sa ofere asistenta pentru obtinerea aprobarilor necesarein materia investitiilor straine directe și pentru toate aspectele legate de perfectarea tranzactiei.

„Extinderea portofoliului Scatec in Romania cu primul proiect eolian reprezinta o etapa importanta in dezvoltarea companiei. Aceasta tranzactie demonstreaza inca o data interesul puternic al investitorilor pentru sectorul energiei regenerabile din Romania, precum și capacitatea de lider de piata a CMS de a structura și implementa astfel de tranzactii complexe. Suntem recunoscatori clientului pentru oportunitatea de a lucra impreuna la o noua tranzactie importanta pe piata din Romania și suntem incantati sa ne consolidam colaborarea cu Scatec.”, a spus Varinia Radu, Head of Energy and Climate Change in cadrul biroului CMS Romania și Deputy Head of CEE Energy Projects and Construction Practice al firmei de avocatura CMS.

Echipa CMS a fost coordonata de catre Ramona Dulamea (Energy), Catalin Vasile (Corporate M&A) și Edwina Udrescu (Energy), sub indrumarea Variniei Radu (partener, Energy). Echipa extinsa i-a inclus peAndrei Tercu (Tax), Alexandru Trandafir (Real Estate), Mircea Moraru (Corporate M&A) și Claudia Nagy (Competition & FDI).

Consultantii EY si casa de avocatura locala afiliata Bancila, Diaconu si Asociatii SPRL au consiliat grupul austriac Strabag la o noua achizitie strategica pe piata constructiilor din Romania

Consultantii EY Romania si o echipa a firmei locale de avocatura afiliate Bancila, Dancila si Asociatii SPRL (BDAttorneys) au anuntat ca au consiliat grupul austriac Strabag la o noua achizitie strategica pe piata constructiilor din Romania, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Avocatii BDAttorneys si consultantii EY au oferit servicii de asistenta pentru STRABAG Property and Facility Services (STRABAG PFS), o filiala a grupului STRABAG, la achizitia participatiilor de 100% din firmele Brenneka Install SRL si Samivo Instal SRL, un furnizor important de servicii tehnice si instalatii pentru proiecte de constructii civile si industriale.

Prin aceasta achizitie, STRABAG PFS intra pe piata romaneasca de servicii pentru cladiri si isi consolideaza platforma Building Solutions in Europa de Sud-Est. Tranzactia este in continuare supusa aprobarilor uzuale de reglementare si se asteapta sa fie finalizata pana la sfarsitul anului 2026.

„Am sprijinit STRABAG PFS in aceasta achizitie strategica si asteptam cu nerabdare sa vedem Brenneka continuandu-si dezvoltarea cu succes ca parte a grupului STRABAG. Suntem increzatori ca expertiza combinata a Brenneka cu platforma internationala a STRABAG PFS va contribui in continuare la dezvoltarea sectorului de servicii pentru constructii din Romania. Felicitam toate partile pentru atingerea acestei etape importante si dorim in special sa recunoastem excelenta cooperare cu colegii nostri de la EY pe tot parcursul procesului. Aceasta tranzactie este un exemplu excelent al modului in care o echipa de consultanta integrata poate ajuta clientii sa navigheze cu succes prin achizitii complexe”, a spus Stefan Mantea, Partener in cadrul BDAttorneys.

Tranzactia a fost condusa de Stefan Mantea (Partener) si Alexandra Siminiceanu (Managing Associate Senior, M&A), care au coordonat o echipa multidisciplinara formata din Larisa Jurca (Managing Associate, M&A si Reglementari), Claudia Grosu (Managing Associate, Concurenta), Miruna Coderie (Senior Associate, Imobiliare), Victor Voicu (Senior Associate, M&A), Daniela Sidorov (Junior Associate, Corporate) si Gabriel Mihai (Asociat, Concurenta).

Printre consultantii EY Romania implicati in tranzactie s-au numarat Miruna Enache, Amelia Toader si Teona Mierla, (Due Diligence Fiscala si Structurare Fiscala), respectiv Liliana Busoiu si Alexandra Bulei (Due Diligence Financiara si Consultanta Financiara) din partea EY-Parthenon.

BDAttorneys a asistat STRABAG PFS in toate etapele tranzactiei, inclusiv due diligence juridica, structurarea tranzactiei, precum si pregatirea si negocierea contractului de cumparare a actiunilor si a documentatiei aferente tranzactiei.

Blu Capital Partners a oferit servicii de consultanta la vanzarea retelei Nr.1 Fitness catre investitorul private equity Mozaik Investments

Firma de consultanta Blu Capital Partners a anuntat pe 26 august 2026 ca a oferit servicii de consultanta strategica si financiara pentru reteaua Nr.1 Fitness la vanzarea acesteia catre investitorul de private equity Mozaik Investments, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Actionarii retelei Nr.1 Fitness au semnat tranzactia in iulie 2026, in urma unui proces coordonat de catre consultantii Blu Capital Partners Corporate Advisory. Mandatul acestora a acoperit pregatirea pozitionarii strategice și modelarea financiara, gestionarea procesului de Q&A in ceea ce privește aspectele financiare, coordonarea due diligence-ului financiar, și sprijinul acordat in negocieri, pana la semnare și finalizare, sustin reprezentantii firmei de consultanta.

Fondata in 2016, reteaua de centre de fitness Nr.1 Fitness și-a extins operatiunile in Romania in 2020 și opereaza acum cinci sali in zonele Titan, Militari, Ghencea, Pantelimon și Pipera din Bucuresti.

Reteaua de centre de fitness Nr.1 Fitnes a fost dezvoltata de catre antreprenorii Henrik Thorsnes si Ivar Braatveit pe pietele de profil din Ungaria si Romania.

Nordic Fitness Group SRL, companie care opereaza reteaua Nr.1 Fitness pe piata locala, a inregistrat in 2025 un profit net de 0,58 mil. RON la o cifra de afaceri sub 1 milion de euro, respectiv 4,86 mil. RON, potrivit ultimului bilant facut public.

Anterior, managerul de fonduri private equity Mozaik Investments, fondat de catre investitorul Sacha Dragic si alti asociati, a anuntat in iulie 2026 achizitia unei retele de 5 centre de fitness City Gym. City Gym Fit SRL din Bacau a inregistrat in 2025 un profit net de 0,2 mil. RON la o cifra de afaceri de peste 1,99 mil. RON, potrivit ultimului bilant facut public.

Intr-o tranzactie recenta cu un tipar asemanator, firma de consultanta in tranzactii Blu Capital Partners condusa de catre Tudor Mafteianu, Managing Partner, a oferit asistenta exclusiva in februarie 2026 pentru fondatorii retelei locale de servicii veterinare Mobile Vet la vanzarea catre grupul polonez LuxVet.

Sursa: MIRSANU.RO.

Investitorul global in infrastructura Copenhagen Infrastructure Partners a inchis la o capitalizare finala de 3 mld. USD fondul de investitii GMF II cu care investeste in proiectul eolian Pestera II de peste 540 mil. Euro din Romania. EIB are un angajament de investitii de 100 mil. USD in noul fond al lui Copenhagen Infrastructure Partners, alaturi de US International Development Finance Corporation (DFC),  grupul suedez de investitii Folksam, managerul danez de fonduri de pensii PensionDanmark, ALTERRA, fonduri suverane de investitii, birouri de familie si alti investitori

Investitorul global in infrastructura Copenhagen Infrastructure Partners a anuntat pe 14 august 2026 inchiderea la o capitalizare finala de 3 mld. USD a noului sau fond de investitii, care investeste in proiectul eolian Pestera II din Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Copenhagen Infrastructure Growth Markets Fund II (GMF II) a strans de la investitori angajamente de capital in fondul succesor si in vehiculele de investitii asociate de aproape 3 ori mai multi bani fata de precedenta generatie de fond – GMF I, ridicata in 2019.

Noul fond GMF II a angajat déjà capital de 1,6 mld. USD in noua proiecte de investitii, printre care se numara si proiectul eolian Pestera II din Romania.

Cu un portofoliu care prezinta optiuni solide si o vizibilitate ridicata asupra investitiilor pe termen scurt, fondul GMF II este in grafic cu desfasurarea integrala a capitalului sau in termen de 1 pana la 2 ani, sustine managerul de fond.

Proiectul eolian Pestera II din judetul Constanta (Romania), prevazut sa ajunga la o capacitate totala de 392 MW – echivalentul a peste jumatate din puterea instalata a unitatii I a centralei nuclearelectrice de la Cernavoda – este unul dintre cele mai mari proiecte de investitii in infrastructura noua de energie din Romania, care a generat recent una dintre cele mai mari tranzactii de finantare de tip project finance din Europa Centrala si de Est.

Copenhagen Infrastructure Partners a anuntat pe 25 iunie 2026 contractarea unui pachet de finantare pentru acoperirea investitiei in proiectul asteptat sa ajunga la faza comerciala de intrare in productie in 2028.

Pentru proiectul eolian Pestera II a fost astfel contractat un pachet de finantare de aproximativ 511 mil. Euro de la un sindicat de banci format de Erste Bank, BCR (subsidiara locala a grupului bancar austriac Erste), Deutsche Bank, Societe Generale, BRD Societe Generale (subsidiara locala a grupului bancar francez) si bancile elene Eurobank si Piraeus Bank, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Erste Bank si BCR au venit cu o facilitate de 151 mil. Euro in cadrul pachetului total de finantare.

De asemenea, pe langa componenta de finantare bancara, proiectul eolian Pestera II a atras si investitii de capital de la noul fond GMF II administrat de catre Copenhagen Infrastructure Partners (CIP), Banca Europeana de Investitii (EIB) si un fond danez de pensii.

EIB a semnat pe 20 decembrie 2024 o investitie de capital directa de 30 mil. Euro in proiectul eolian Pestera II estimat la circa 543 mil. Euro, al carui sponsor este managerul global de fonduri de infrastructura Copenhagen Infrastructure Partners.

Pe langa aceasta investitie, investitorul global de infrastructura vizeaza si alte proiecte in Romania si in regiune.

Romania este una dintre cele 15 piete cu crestere ridicata si venituri medii din geografia – tinta a noului fond de infrastructura Growth Markets Fund II al CIP pe langa Polonia, Lituania, Letonia, Estonia, Bulgaria, Grecia, dar si piete de pe alte continente precum Africa de Sud, Mexic, Brazilia, Columbia, India, Indonezia, Filipine si Vietnam.

Tintele de investitie ale noii platforme Copenhagen Infrastructure Partners sunt proiecte la scara mare din sectorul de infrastructura energetica precum proiecte de productie din surse eoliana, proiecte de energie solara, productie de energie din biomasa, instalatii de transformare a deseurilor in energie, alte active de productie de energie termica din surse regenerabile, retele de transport si distributie, alte active energetice cum ar fi capacitati de stocare a energiei.

Strategia de investitii a noului fond de investitii GMF II vizeaza ca minim 95% din capitalul total de 3 mld. USD sa fie plasat in investitii sustenabile.


Cine se numara printre investitorii LP din noul fond al CIP si cati bani au alocat

Din universul de investitori al fondului de infrastructura GMF II ridicat de catre Copenhagen Infrastructure Partners fac parte clase diferite de investitori precum fonduri de pensii, fonduri suverane de investitii, birouri de familie (family offices), institutii financiare de dezvoltare (DFI).

Noul fond de investitii este condus de catre Niels Holst si Ole Kjems Sørensen, ambii ocupand pozitia de Partner si Co-Head al Growth Markets Funds in cadrul managerului de fond Copenhagen Infrastructure Partners.

EIB este unul dintre investitorii LP in noul fond GMF II administrat de catre Copenhagen Infrastructure Partners. Institutia financiara de dezvoltare cu sediul la Luxemburg a semnat pe 21 iunie 2024 o finantare de 100 mil. USD pentru fondul GMF II.

De asemenea, US International Development Finance Corporation  (DFC) – bratul international de investitii al guvernului SUA a alocat 50 mil. USD in 2024 pentru acest fond de infrastructura, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO. DFC are un portofoliu global de investitii de peste 40 mld. USD.

O investitie de capital solida a venit din partea investitorului financiar suedez Folksam Group, care a alocat in 2024 in total 3 mld. coroane suedeze (in jurul a 272 mil. USD) pentru fondul GMF II, administrat de catre CIP, pe fondul asteptarilor ca cererea de electricitate va creste de 3 – 4 ori pana in 2050. Defalcat, KPA Occupational Pension Insurance a alocat 2,1 mld. coroane suedeze, alte 800 mil. coroane suedeze au venit de la fondul de pensii ocupationale Folksam Occupational Pension Folksam, respectiv alte 100 mil. coroane suedeze au fost investite de catre Consumer Cooperative Pension Foundation.

Grupul suedez Folksam, care are in portofoliu fonduri de pensii, firme de asigurari si alte tipuri de investitii, avea la 31 decembrie 2025 active totale sub administrare de 998,94 mld. coroane suedeze (in jurul a 90 mld. Euro).

Un alt investitor major este managerul danez de pensii private, asigurari si investitii PensionDanmark, care a investit in toate fondurile de investitii administrate de catre Copenhagen Infrastructure Partners, angajamentele sale de investitii pentru fondurile CIP ajungand la aproximativ 4,4 mld. Euro la 31 decembrie 2025.

PensionDenmark a alocat in 2023 o investitie de capital de 1 mld. coroane daneze (in jurul a 145 mil. USD), conform infornatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

PensionDanmark avea la 31 decembrie 2023 active totale de 329,8 mld. coroane daneze (in jurul a 44,2 mld. Euro).

De asemenea, ALTERRA – cel mai mare fond de investitii climatice din lume lansat in 2023 cu un capital de 30 mld. USD din partea Emiratelor Arabe Unite este unul dintre investitorii LP ai fondului GMF II – investitor in proiectul Pestera II din Romania. ALTERRA, un partener major pentru fonduri de investitii tematice administrate de catre manageri globali precum BlackRock, Brookfield si TPG, a anuntat in decembrie 2025 un angajament de investitii din partea fondului sau Transformation Fund, cu un capital de 5 mld. USD si care a inregistrat o prima inchidere a fondului la 1,75 mld. USD.

Pe piata de energie regenerabila din Romania activeaza investitori globali puternici precum platforma OX2 aflata in portofoliul managerului suedez de investitii EQT cu active sub administrare de circa 270 mld. Euro, platforma Greenvolt administrata de catre gigantul global de investitii KKR cu active sub administrare de circa 796 mld. USD, Amber Infrastructure Group care are sub administrare active in valoare de peste 14 mld. lire sterline si face parte din grupul american Boyd Watterson Global cu active sub administrare de circa 36 mld. USD sau platforma Rezolv Energy, sustinuta de investitori precum Actis cu active sub administrare de circa 16 mld. USD in 2025 – parte a gigantului american General Atlantic (cu active sub administrare de circa 125 mld. USD) – si gigantul Mubadala – fond suveran de investitii al Emiratelor Arabe Unite cu active sub administrare de aproximativ 330 mld. USD.

De asemenea, gigantul american Blackstone – cel mai mare manager de investitii alternative din lume cu active totale sub administrare de peste 1,3 trilioane USD a anuntat in aprilie 2026 o investitie de 2 mld. USD in platforma daneza de energie regenerabila Eurowind Energy, preluand astfel o participatie initiala de 24,7% in compania care este un investitor major in piata locala de energie.

La nivel global, investitorul danez de talie globala in infrastructura Copenhagen Infrastructure Partners are in administrare 15 fonduri de investitii si a strans de la investitori pana acum circa 43 mld. Euro.

Participatia majoritara a managerului danez de investitii Copenhagen Infrastructure Partners este detinuta de catre cei patru fondatori si Senior Partneri – Jakob Baruël Poulsen (Managing Partner), Torsten Lodberg Smed, Christina Grumstrup Sørensen si Christian T. Skakkebæk, care impreuna au fondat biroul privat de investitii Copenhagen Infrastructure Capital (CI Capital).

Intr-un unghi mai larg, investitorii nordici sunt in spatele unui val mai larg de investitii mari in piata din Romania, daca avem in vedere si investitii strategice recente precum construirea fabricii de anvelope Nokian de la Oradea sau achizitia retelei de servicii medicale private de catre platforma finlandeza Mehiläinen.

colliers real estate Romania H1 2026

Colliers: Randamentele atractive mentin Romania pe radarul investitorilor, dar selectia activelor devine tot mai importanta. Piata imobiliara locala a scazut de la circa 400 mil. Euro in S1 2025 la aproximativ 300 mil. Euro in S1 2026 si are o cota de circa 5,4% in volumul total de investitii inregistrat in CEE 6. Randamentele anuale se mentin in Bucuresti la circa 7,5% pentru spatii de birouri, 7,75% pentru spatiile industriale și logistice și 7,25% pentru centrele comerciale, peste nivelurile din Varsovia, Praga sau Bratislava

Piata investitiilor imobiliare din Romania a inregistrat o scadere de la aproximativ 400 mil. Euro in S1 2025 pana la circa 300 mil. Euro in S1 2026, conform firmei de consultanta imobiliara Colliers.

Tranzactiile inregistarate in piata locala de profil in prima jumatate a anului plaseaza Romania la o cota de circa 5,4% din volumul total inregistrat in CEE 6 – regiune care cuprinde pietele din Polonia, Cehia, Ungaria, Slovacia, Romania si Bulgaria, arata raportul Colliers „CEE Investment Scene H1 2026”.

La nivel acestei regiuni, investitiile au ajuns la 5,8 mld. Euro, cu 7% peste nivelul inregistrat in perioada de referenta din 2025, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Revenirea capitalului ramane insa selectiva, investitorii orientandu-se cu precadere spre proprietati care ofera venituri stabile, performanta energetica buna și perspective clare de creare a valorii pe termen lung, noteaza consultantii Colliers.

Potrivit acestora, activitatea investitionala regionala din primul semestru a depașit atat media ultimilor cinci ani, de 4,6 mld. Euro, cat și media ultimului deceniu, de 5,1 mld. Euro.

Pentru intregul an, Colliers estimeaza un volum regional de 12,5-13 mld. Euro, peste cele 11,6 mld. Euro inregistrate in 2025 și foarte aproape de maximele din perioada 2017-2019.

La nivel regional, Polonia și-a consolidat pozitia de lider, cu investitii de peste 3 mld. Euro in prima jumatate a anului, reprezentand 52% din volumul total și cel mai bun rezultat pentru un prim semestru din 2018. Activitatea a fost sustinuta de tranzactii importante in retail, rezidential destinat inchirierii, logistica și birouri, iar segmentul de retail a atras singur peste 1 mld. Euro. Cehia s-a clasat pe locul al doilea, cu investitii de peste 1,4 mld. Euro, fata de 2,2 mld. Euro in aceeași perioada din 2025, iar Ungaria a atras aproape 600 mil. Euro, cel mai bun rezultat pentru un prim semestru din 2021.

In Europa Centrala și de Est, birourile au revenit pe primul loc in preferintele investitorilor, cu 29% din volumul regional in S1 2026, fata de 23% in aceeași perioada din 2025, urmate de catre retail, cu 27%, și segmentul rezidential cu 19%, in timp ce ponderea sectorului industrial și logistic a scazut la 17%. Interesul pentru birouri se concentreaza pe cladiri premium, eficiente energetic și bine amplasate, iar activele mai vechi pot deveni oportunitati de modernizare sau reconversie. Retailul iși pastreaza rezilienta, sustinut de consumul local, costurile operationale mai reduse și dezvoltarea proiectelor care combina cumparaturile cu servicii și functii comunitare. Sectorul industrial și logistic ramane sustinut de nearshoring, comertul electronic și industria de aparare, insa investitorii analizeaza mai atent gradul de neocupare, accesul la energie, potentialul de automatizare și structura contractelor de inchiriere.


Piata locala a investitiilor imobiliare are potentialul de ajunge la 1 mld. Euro in 2026, ce ar marca doar al doilea an dupa 2007 cand ar atinge acest prag

„Scaderea volumului din Romania in perioada raportata trebuie privita intr-un context mai larg. Avem mai multe tranzactii in desfașurare, iar cea mai mare tranzactie de retail de pe piata locala, vanzarea unui portofoliu al MAS catre AFI Europe, in care Colliers a consiliat AFI, s-a inchis la limita in trimestrul al treilea. Daca și alte tranzactii mari aflate acum in derulare se finalizeaza, 2026 are potentialul sa se inchida la un volum de aproape un miliard de euro, ceea ce ar marca doar al doilea an dupa 2007 in care piata atinge acest prag. Primul semestru a fost, de altfel, unul intens și pentru echipa noastra, care a fost implicata in trei dintre tranzactiile importante de birouri inchise in aceasta perioada, adica in cea mai mare parte a activitatii din sectorul care a dominat volumul investitional local”, spune Robert Miklo, Partner, Head of  Capital Markets la Colliers.

Piata este tot mai diversificata, cu interes și tranzactii in toate marile sectoare imobiliare.

Cladirile de birouri au revenit in atentia investitorilor și au generat aproximativ 60% din volumul tranzactionat in primul semestru, cea mai mare pondere dupa 2022. Procentul este insa de așteptat sa scada in a doua parte a anului, pe masura ce se vor inchide tranzactii importante și in alte segmente.

„Influentat și de oferta limitata de proprietati disponibile, volumul investitional ramane sub nivelul pe care l-ar sugera atat apetitul investitorilor, cat și dimensiunea economiei locale. In primul semestru, Romania a atras doar 5,4% din volumul investitiilor realizate in cele mai importante șase economii din regiune, deși ponderea sa in PIB-ul cumulat al acestor piete este de aproape 18%. Diferenta arata ca exista inca un potential important de creștere pentru piata locala”, a punctat  Robert Miklo.

Romania ofera in continuare randamente atractive fata de pietele mai mature din regiune. In București, acestea se mentin la aproximativ 7,5% pentru birouri, 7,75% pentru spatiile industriale și logistice și 7,25% pentru centrele comerciale, peste nivelurile din Varșovia, Praga sau Bratislava. Acest avantaj poate sustine interesul investitorilor, dar trebuie analizat impreuna cu lichiditatea pietei, calitatea activelor, stabilitatea veniturilor și riscurile macroeconomice locale. In actualul ciclu, randamentul nu mai este suficient in sine, iar investitorii diferentiaza tot mai clar intre activele capabile sa genereze venituri stabile pe termen lung și cele expuse riscului de depreciere, lichiditatii reduse sau incertitudinii de reglementare.

„Conditiile de finantare sunt favorabile, dar sunt avantajate proprietatile de calitate, cu venituri stabile, sponsori de incredere și strategii de sustenabilitate”, completeaza Robert Miklo, Partner, Head of Capital Markets la Colliers.

Potrivit raportului Colliers, cererea de finantare din partea companiilor a crescut ușor in trimestrul al doilea, inclusiv pentru investitii, refinantari și restructurari, dar marjele au ramas mai ridicate pentru proiectele considerate riscante. In același timp, bancile ofera conditii mai bune companiilor și cladirilor care fac progrese clare in tranzitia energetica, in timp ce activele cu performanta energetica slaba se confrunta cu standarde mai stricte și cerere mai redusa.

Pentru a doua jumatate a anului, perspectivele consultantilor Colliers raman prudent optimiste. Europa Centrala și de Est continua sa creasca mai rapid decat Europa de Vest, insa evolutiile difera de la o tara la alta. Polonia ramane cea mai puternica economie mare din regiune, Cehia avanseaza moderat, Ungaria iși revine dupa stagnare, iar Romania și Slovacia se confrunta cu un context macroeconomic mai dificil. Pentru zona euro, Colliers estimeaza o incetinire temporara a creșterii economice la 0,5% in 2026, urmata de o revenire la 1,1% in 2027, ceea ce mentine avantajul relativ de creștere al unor piete din Europa Centrala și de Est.

„Dincolo de fluctuatiile de la un semestru la altul, imaginea de ansamblu ramane una clar pozitiva pentru Romania. Fundamentele pietei sunt solide: randamente atractive in context regional, o economie cu o pondere semnificativa in regiune și un interes real din partea investitorilor pentru toate marile sectoare imobiliare. Ne așteptam ca acest potential sa se cristalizeze pana la finalul anului, odata cu tranzactiile deja inchise la inceputul noului semestru și incheierea tranzactiilor aflate in desfașurare, intr-o activitate investitionala vizibil intensificata”, a concluzionat Robert Miklo din partea Colliers.

Principalele riscuri pentru a doua jumatate a anului sunt nivelul ridicat al dobanzilor, creșterea dobanzii de referinta Euribor, nevoia de refinantare a unor credite și tensiunile geopolitice, care pot afecta atat conditiile de finantare, cat și lanturile de aprovizionare. Presiunile sunt amplificate de slabiciunea industriei germane, incertitudinile comerciale, tarife și evolutia preturilor energiei, mai ales in economiile regionale dependente de exporturi. In același timp, investitiile in infrastructura, aparare, tranzitie energetica, inteligenta artificiala, reindustrializare și relocarea productiei mai aproape de pietele europene pot genera noi oportunitati pentru sectorul imobiliar. Regiunea beneficiaza de costuri competitive, pozitie strategica și integrarea in Uniunea Europeana, iar rolul tot mai important al capitalului local și regional sustine lichiditatea și reduce dependenta de ciclurile capitalului global, sustin consultantii Colliers.

Ministerul Finantelor a listat pe bursa emisiunea de titluri de stat Fidelis prin care a strans 249 mil. Euro in august 2026 de la investitorii de retail

Ministerul Finantelor a listat la 20 august 2026 pe bursa de la Bucuresti ultima emisiune lunara de titluri de stat Fidelis, prin care a strans 1,3 mld. RON (249 mil. Euro) de la investitorii locali de retail, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Fata de alte emisiuni anterioare din acest an, statul a avut o oferta de titluri de stat structurata diferit  cu 7 emisiuni, din care 4 emise in RON, iar alte trei emise in Euro.

La titlurile denominate in euro, de exemplu, investitorii au avut la dispozitie titluri cu maturitati numai la 3 ani si la 10 ani, in timp ce la titurile emise in RON au fost oferite investitorilor tilturi cu maturitati de 2,4 si 10 ani.

Din cele 7 emisiuni, doua au fost alocate donatorilor, cea traditionala in RON cu maturitate de 2 ani, insa donatorii au putut opta in august 2026 si pentru tilturi emise in euro cu maturitate de 3 ani.

La emisiunile in RON, cea mai mica dobanda anuala a fost oferita la titlurile cu maturitate la 2 ani cu un cupon de 6,30%, cea mai mare dobanda fiind oferita la titlurile cu maturitate la 10 ani cu 7,50% pe an.

La emisiunile de titluri Fidelis in euro, investitorii au putut plasa ordine de subscriere la dobanzi anuale incepand de la 4% la instrumentele de investitii cu maturitate la 3 ani, iar cea mai mare dobanda oferita de 6,30% a insotit titlurile de stat cu maturitate la 10 ani, care s-a impus ca fiind cea mai populara alegere de la introducerea sa in urma cu un an.

Rezultatul a fost ca investitorii au plasat cea mai mare suma de bani de 115,8 mil. Euro in titlurile de stat Fidelis in euro cu maturitate la 10 ani, iar cea mai mica suma de 8,2 mil. Euro a mers catre titlurile in euro pe 3 ani oferite donatorilor, un instrument nou.

De cealalta parte, cea mai mica suma de 64,5 mil. RON a mers catre donatorii care au optat pentru titlurile in RON cu maturitate de 2 ani, urmata de emisiunea in RON pe 10 ani care a strans 85,3 mil. RON.

De la lansarea programului de titluri de stat Fidelis pentru populatie, statul roman a strans prin intermediul a 39 de oferte incepand cu august 2020 o suma totala de 71,6 mld. RON ( 14,3 mld. Euro), din care peste 9,6 mld. RON (1,8 mld. Euro) reprezinta suma stransa in cele 8 emisiuni lunare din perioada ianuarie – august 2026.

Emisiune de euroobligatiuni Raiffeisen Bank Romania de 600 mil. Euro cu maturitate la 6,4 ani si cupon fix de 4,626% pe an in primii 5,4 ani. Titlurile subsidiarei locale a grupului austriac de talie regionala au inregistrat un randament cu o treime de punct procentual sub randamentul euroobligatiunilor emise cu maturitate similara de catre statul roman

Raiffeisen Bank Romania, parte a grupului bancar austriac de talie regionala Raiffeisen, a anuntat pe 20 august 2026 plasarea unei emisiuni de euroobligatiuni de 600 mil. Euro pe pietele financiare internationale pentru consolidarea pozitiei de fonduri proprii si pasive eligibile (MREL), conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia cu euroobligatiuni eligibil nepreferentiale de tip senior a fost subscrisa la un cupon fix de 4.626% pe an in primii 5,4 ani pana in ianuarie 2032 la o maturitate a titlurilor de 6,4 ani pana in ianuarie 2033. De asemenea, titlurile emise de catre Raiffeisen Bank Romania au inregistrat o marja de 1,5 puncte procentuale peste rata de referinta in euro (mid-swap), cu aproximativ 0,3 – 0,35 puncte procentuale sub randamentul euroobligatiunilor cu maturitate similara emise de statul roman, sustin reprezentantii bancii.

Potrivit acestora, tranzactia stabilește un nou reper pentru costul de finantare al institutiilor de credit din Romania, reprezentand cea mai competitiva marja obtinuta pana in prezent de o banca romaneasca pe pietele internationale de capital.

Interesul ridicat al investitorilor s-a reflectat intr-un registru de ordine maxim de peste 1,7 mld. Euro, respectiv un registru final care a depașit 1,3 mld. Euro.

Nivelul ridicat al cererii a permis comprimarea marjei finale cu 30 de puncte de baza (0,3% – n.r.) fata de indicatiile initiale de pret, au precizat reprezentantii Raiffeisen Bank Romania.

La tranzactie au participat peste 90 de investitori institutionali internationali, preponderent fonduri de investitii, firme de asigurari și fonduri de pensii din Marea Britanie, Franta și regiunea DACH – formata de pietele din Germania, Austria si Elvetia.

„Le multumim investitorilor pentru increderea acordata și pentru interesul manifestat fata de aceasta tranzactie. Rezultatul obtinut confirma atractivitatea Raiffeisen Bank in randul investitorilor institutionali internationali, dar in egala masura arata ca investitorii continua sa identifice oportunitati solide in Romania și apreciaza perspectivele de dezvoltare pe termen lung ale economiei locale. Suntem una dintre cele mai active institutii financiare de pe piata romaneasca șine asumam rolul de a transforma aceasta incredere in finantari care sustin creșterea sustenabila in Romania”,a declarat Alina Rus, Chief Financial Officer in cadrul Raiffeisen Bank Romania.

Intr-un context international marcat de creșterea volatilitatii și intr-un cadru local caracterizat de incertitudini privind evolutiile economice și politice, tranzactia s-a bucurat de un interes semnificativ din partea investitorilor, ceea ce reflecta increderea acestora in modelul solid de afaceri al Raiffeisen Bank.

„Prin aceasta emisiune depașim pragul echivalent de 10 mld. de lei atrași prin obligatiuni de pe pietele locale și internationale de capital in ultimii șase ani, consolidand capacitatea Raiffeisen Bank de a finanta economia romaneasca și de a sustine pe termen lung proiectele clientilor noștri. Totodata, prin prezenta noastra constanta ca emitent, am contribuit la dezvoltarea pietei locale de capital, sprijinind extinderea bazei de investitori și diversificarea surselor de finantare disponibile in economia romaneasca. Rezultatul acestei tranzactii confirma beneficiile unei prezente predictibile pe pietele de capital și relatiile solide pe care le-am construit in timp cu investitorii institutionali”, a adaugat Romulus Mircea, Director Trezorerie, Raiffeisen Bank Romania.

Obligatiunile au fost evaluate de catre agentia de rating Moody’s cu calificativul Baa2, o treapta peste rating-ul suveran al Romaniei (Baa3), și urmeaza sa fie incluse in baza de fonduri proprii și datorii eligibile ale bancii. Tranzactia a fost intermediata de catre Bank of America, Natixis, Intesa Sanpaolo și Raiffeisen Bank International in calitate de coordonatori principali globali și Raiffeisen Bank Romania in calitatea de coordonator asociat, obligatiunile urmand a fi listate pe bursa de la Luxemburg.

Subsidiara locala a Raiffeisen este la a doua emisiune de obligatiuni in interval de o saptamana dupa ce a anuntat pe 13 august 2026 lansarea unei emisiuni de titluri in valoare de 750 mil. RON pentru consolidarea bazei de fonduri proprii, conform informatiilor publicate de catre jurnalul de tranzactii MIRSANU.RO.

Prima emisiune de obligatiuni a bancii din august 2026 a vizat emiterea de obligatiuni senior preferentiale emise in RON, cu o maturitate de 7 ani si scadenta la 13 august 2033 si au fost plasate catre investitorii institutionali la un cupon fix de 7,538 % in primii cinci ani, respectiv la 0,85 puncte procentuale peste randamentul titlurilor de stat de referinta in RON.

Intr-un unghi mai larg, marile banci de pe piata locala – Banca Transilvania, BCR, Raiffeisen Bank Romania si UniCredit Bank Romania se numara printre cei mai activi emitenti recurenti de obligatiuni, avand in vedere programele derulate pentru a se alinia la cerintele de capitalizare impuse de catre autoritatile de reglementare.

Raiffeisen Bank Romania asteapta in acest an finalizarea tranzactiei de preluare a Garanti Bank Romania, miscare prin care spera sa ajunga in top 3 banci locale dupa cota de piata calculata in functie de active. Grupul bancar austriac Raiffeisen a anuntat pe 28 martie 2026 ca a ajuns la un acord cu gigantul global spaniol BBVA pentru preluarea grupului financiar local Garanti Bank Romania la un pret de achizitie de 591 mil. Euro, in tranzactie fiind inclusa pe langa pachetul de 100% din actiunile bancii locale si compania de leasig Motoractive IFN.

Raiffeisen Bank Romania a incheiat anul 2025 cu o cota de piata de 9,26%, calculata dupa activul net bilantier la nivelul intregii piete bancare locale, potrivit datelor facute publice de catre banca centrala. Garanti Bank Romania, banca de top 10 la nivel local, a incheiat anul 2025 cu o cota de piata de 2,15%, care combinata cu cota de piata a Raiffeisen ar forma un jucator cu o cota totala de piata de 11,41%, usor peste pozitia a treia ocupata de catre banca de stat CEC Bank cu 11,24% in 2025.

UniCredit Bank Romania a semnat o facilitate de finantare de 100 mil. Euro de la EIB pentru sprijinirea investitiilor realizate de IMM-urile si companiile locale cu capitalizare medie

UniCredit Bank Romania, una dintre cele mai mari banci locale si subsidiara a grupului bancar italian UniCredit, a anuntat pe 20 august 2026 contractarea unei facilitati de finantare de 100 mil. Euro de la Banca Europeana de Investitii (EIB) destinata sprijinirii IMM-urilor si companiilor cu capitalizare medie (mid-cap), conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Facilitatea de finantare de la EIB semnata de catre bancherii UniCredit va sustine investitiile in inovare, digitalizare si dezvoltare derulate de catre companiile locale, largind astfel accesul acestora la surse de finantare, miza fiind cresterea competitivitatii economiei si accelerarea transformarii tehnologice.

Fondurile vor fi utilizate pentru finantarea investitiilor si a planurilor de dezvoltare ale companiilor eligibile din diverse sectoare economice.

Prin aceasta initiativa, EIB si UniCredit Bank Romania vor sprijini cresterea investitiilor private, crearea de locuri de munca si consolidarea rezilientei mediului de afaceri romanesc.

Acordul reconfirma parteneriatul de lunga durata dintre UniCredit Bank Romania si Banca Europeana de Investitii, construit in jurul obiectivului comun de a facilita accesul la finantare pentru companiile care contribuie la dezvoltarea sustenabila si la modernizarea economiei romanesti.

„Aceasta noua facilitate acordata de Banca Europeana de Investitii reprezinta un instrument important prin care putem sprijini dezvoltarea companiilor romanesti. Finantarea va permite UniCredit Bank sa ofere clientilor sai resurse pe termen lung, in conditii competitive, cu un accent deosebit pe investitiile in inovare si digitalizare. Ne asteptam ca o parte semnificativa a fondurilor sa sustina companii aflate intr-o etapa accelerata de dezvoltare, contribuind astfel la consolidarea unui sector antreprenorial mai competitiv, mai inovator si mai rezilient.” a spus Andrei Bratu, Executive Vice President Corporate in cadrul UniCredit Bank Romania.

Prin aceasta tranzactie, UniCredit Bank isi consolideaza rolul de partener financiar de incredere pentru companiile din Romania, continuand sa sustina investitiile care genereaza crestere economica, inovatie si valoare pe termen lung, afirma reprezentantii bancii.

UniCredit Bank Romania a finalizat in 2025 procesul de fuziune cu Alpha Bank Romania in urma achizitiei strategice semnate in 2023 si a inregistrat la finele anului trecut o cota de piata 10,76% dupa activul net bilantier, situandu-se astfel pe pozitia a patra in topul celor mai mari banci locale, potrivit datelor facute publice de catre banca centrala.

ACP Credit II main

ACP Credit a lansat al doilea sau fond regional de private debt, dupa ce a strans deja 105 mil. Euro de la 11 investitori, inclusiv EIF si IFC. Noul fond ACP Credit II a carui tinta este o capitalizare de 250 mil. Euro vine cu tichete de finantare de la 5 mil. Euro pana la 25 mil. Euro pentru companii din Romania si din alte piete UE ale Europei Centrale

Managerul de fonduri de private debt ACP Credit a lansat pe 20 august 2026 al doilea sau fond regional dupa ce a strans déjà 105 mil. Euro de la investitori din tinta sa de 250 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

ACP Credit Fund II SCA SICAV-RAIF a depasit astfel déjà valoarea de 100 mil. Euro atrasa de catre fondul precedent in 2022, avand ca sponsor Accession Capital Partners (ACP Group).

Prima inchidere a noului fond regional de private debt ACP Credit II a fost sustinuta de catre 11 investitori, inclusiv de catre Fondul European de Investitii (EIF) si International Finance Corporation (IFC). IFC intentioneaza sa aloce o investitie de capital de pana la 20 mil. Euro catre fondul regional de private debt ACP Credit II, potrivit informatilor publicate pe 14 august 2026 de catre jurnalul de tranzactii MIRSANU.RO.

Mai mult de jumatate dintre acestia sunt investitori noi pentru ACP Credit. Printre investitori se afla fonduri de pensii europene de top si banci.

A doua generatie de fonduri private debt administrata de catre ACP Credit vine cu tichete de finantare prin datorie senior garantata de la 5 mil. Euro pana la 25 mil. Euro per tranzactie, adaptate din gama completa de produse de creditare senior, investitiile derulandu-se in principal prin facilitati de tip first lien si unitranche.

ACP Credit II are in focus companii mici și mijlocii cu rata de crestere ridicata din piete ale Europei Centrale care sunt membre ale Uniunii Europene (UE) si urmaresc sa creasca organic, prin achizitii sau pentru refinantarea unor datorii bancare existente.

“Companiile cu capitalizare medie (mid-cap) din Europa Centrala se orienteaza tot mai mult catre finantare flexibila prin datorie privata (private debt) ca sursa complementara de capital pe termen lung pe langa banci, ceea ce a generat de la inceput un interes puternic pentru ACP Credit II, prima inchidere depasind déjà capitalizarea finala a fondului precedent. Suntem mandri sa sustinem afaceri ambitioase care isi pun in executie planurile lor de crestere si sa fim un partener angajat pe durata finantarilor noastre”, a declarat Ciprian Nicolae, Managing Partner al ACP Credit.

Ciprian Nicolae are o experienta de peste 15 ani in pietele din Europa Centrala si de Est si in Europa de Vest, unde a lucrat ca bancher si specialist in fonduri de creditare directa, ocupand pe parcurs diferite pozitii in cadrul biroului Citigroup din Londra, in birourile Deutsche Bank din New York si Londra sau in rol de Senior Auditor in reteaua KPMG din Romania si Polonia.

“Performanta fondului ACP Credit I si distributiile semnificative realizate pana in prezent, inclusiv exiturile de succes din Punkta Group si Nordclinic, le-au oferit investitorilor o convingere reala in capacitatea noastra de a implementa o strategie disciplinata de creditare senior garantata in Europa Centrala. Suntem recunoscatori pentru sprijinul puternic acordat de investitorii care au revenit si le uram bun venit noilor institutii care ni se alatura la ACP Credit II.”, a spus Christian Stix, Partner si Head of Investor Relations in cadrul ACP Group.

Fondul de private debt ACP Credit I a anuntat in 2025 primul sau exit dintr-o investitie prin rambursarea anticipata a finantarii acordate catre Punkta Group, o platforma de 13 companii care furnizeaza servicii de distributie, asistenta si solutionare a daunelor in numele clientilor din asigurari. Tranzactia a avut loc in contextul mai larg al vanzarii afacerii de catre investitorul listat Pollen Street Capital – cu sediul la Londra, care detinea o participatie majoritara.

Aceasta tranzactie a fost urmata in iulie 2026 de un alt exit prin rambursarea anticipata a finantarii acordate catre Nordclinic, cea mai mare retea de clinici de chirurgie din pietele baltice.

In Romania, ACP Credit  a anuntat pe 14 octombrie 2025 acordarea unei finantari cu capital de crestere pentru reteaua de clinici stomatologice Dental Elite.

De asemenea, din portofoliul ACP Credit fac parte finantari atrase de catre companii precum PartnerVet pe nisa serviciilor veterinare, Mogo IFN Romania in sectorul serviciilor financiare sau finantarea de achizitie acordata Clarfon pentru preluarea retelei de aparate auditive Audiolux. Ca exemplu, Mogo IFN Romania a contractat in decembrie 2023 un tichet de fnantare de 10 mil. Euro de la ACP Credit, la acelasi calibru fiind si finantarea atrasa in 2025 de catre reteaua PartnerVet pentru a-si sustine campania de achizitii M&A de pe piata serviciilor veterinare.

Strategia de investitii a primului fond de private debt al ACP Credit s-a concentrat pe tichete de finantare in intervalul 5 – 15 mil. Euro per tranzactie pe segmentul IMM-urilor cu potential mare de crestere din regiune.

Fondurile de private debt administrate de catre ACP Credit fac parte din familia mai larga de fonduri regionale de investitii a ACP Group, cunoscut anterior pe piata sub numele Mezzanine Management.

ACP Group este lider european in furnizarea de solutii de credit privat (private debt) si capital structurat de crestere, fiind activ in pietele din Europa Centrala si de Est din anul 2000 prin reteaua sa de birouri de la Viena, Varsovia, Bucuresti, Budapesta, Praga si Sofia.

Pana in prezent, grupul ACP a strans angajamente de capital de peste 1,4 mld. Euro pentru 7 fonduri de investitii aflate sub administrarea sa.

Sursa: MIRSANU.RO.

Electrica pregateste contractarea unui pachet de finantare – record de aproape 1,7 mld. Euro de la banci si institutii financiare internationale. Nivelul tichetelor de finantare bancara de pe piata de energie din Romania creste accelerat incepand din 2025

Electrica, companie aflata sub controlul statului roman, intentioneaza sa contracteze un pachet de finantare in valoare totala de pana la 8,7 mld. RON (circa 1,67 mld. Euro) de la banci si institutii financiare internationale, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Actionarii Electrica au aprobat pe 19 august 2026 in cadrul adunarii generale extraordinare a actionarilor contractarea de catre companie a unui sau mai multor credite de la una sau mai multe banci comerciale, respectiv sindicat de banci, respectiv institutii financiare internationale in valoare totala de pana la 8,7 mld. RON si constituirea garantiilor aferente.

La stabilirea noului plafon de finantare au fost luate in considerare creditele asa cum sunt ele evidentiate in situatiile financiare interimare consolidate simplificate la 31 martie 2026, au precizat reprezentantii companiei.

Pachetul de finantare aprobat de actionarii Electrica are o valoare – record pentru piata de finantari corporate din Romania.

Varianta unui singur imprumut in valoare totala de circa 1,67 mld. Euro acordat catre Electrica de catre o singura institutie financiara  sub forma unui credit bilateral ar insemna ca o banca sa preia integral expunerea pe un singur client, iar la acest calibru nu exista niciun un reper apropiat pe piata bancara locala, ceea ce ofera sanse mai putine pentru o astfel de structura de tranzactie.

Ca si reper pentru piata bancara locala in ceea ce priveste o tranzactie de finantare pentru un singur client, in urma cu mai bine de un deceniu tot piata de energie din Romania a inregistrat un record. Compania petroliera OMV Petrom – aflata sub controlul grupului austriac OMV – a anuntat pe 21 mai 2015 contractarea unui credit sindicalizat de 1 mld. Euro de la un grup de 17 banci locale si internationale in cadrul unei tranzactii ai caror aranjori principali mandatati au fost la acea vreme BRD Societe Generale, Societe Generale Franta (banca – mama a BRD) si UniCredit Bank Austria AG (parte a grupului bancar italian UniCredit), conform informatiilor publicate de catre jurnalul de tranzactii MIRSANU.RO.

Imprumutul bancar pentru OMV Petrom era un creditmultivaluta disponibil in RON, Euro si USD, cu o maturitate de 5 ani insotit de optiunea de prelungire inca doi ani consecutivi cu scadenta pana in mai 2022. Tranzactia de finantare a OMV Petrom din 2015 a avut ca destinatie principala inlocuirea unei linii de credit sindicalizat in valoare de 930 mil. Euro contractate in noiembrie 2011.

Cel mai mare credit bilateral semnat recent pe piata din Romania este imprumutul contractat de catre producatorul de energie Nucleaelectrica, aflat in portofoliul statului roman, care a luat in iulie 2026 o finantare de 800 mil. Euro de la Banca Europeana de Investitii (EIB) pentru modernizarea centralei de la Cernavoda, tranzactia avand ca tinta renovarea si prelungirea duratei de viata a Unitatii I a centralei.

Tranzactia de finantare pregatita de catre Electrica vizeaza centralizarea facilitatilor de credit existente la nivelul companiei si a entitatilor sale asociate precum Electrica Furnizare, Distributie Energie Electrica Romania sau FISE Electrica Serv, cu exceptia unor facilitati non cash a caror valoare totala urmeaza a fi stabilita in timpul procesului de centralizare.

De asemenea, actionarii Electrica sunt convocati pe 20 august 2026 sa aprobe doua obiective de investitii in cadrul unui proiect la Craiova cu o valoare totala de pana la 235 mil. Euro la care se adauga TVA. Pentru finantarea proiectului de investitii de la Craiova, actionarii sunt convocati maine sa aprobe si contractarea unui pachet de finantare de pana la 250 mil. Euro.

Reprezentantii companiei au precizat ca pachetul de finantare de pana la 250 mil. Euro pentru proiectul de investitii de la Craiova reprezinta o alternativa posibila la facilitatile de finantare deja aprobate de companie pe 29 aprilie 2026 „in masura in care se identifica variante de finantare mai avantajoase pentru acest tip de proiect, fara majorarea necesarului de finantare pentru investitiile luate in considerare in fundamentarea plafonului de 1 mld. Euro pentru emiterea de obligatiuni si de credite aferente de tip bridge-to-bond”.

Proiectul de investitii de la Craiova cu o valoare de pana la 235 mil. Euro fara TVA include construirea de capacitati de cogenerare – productie de energie electrica si termica, echipamente auxiliare, retea electrica, statie electrica de transformare pentru obiectivul de investitii CET SACET, aprobat de catre Primaria Craiova si asigurarea energiei termice pentru incalzire si procese tehnologice pentru uzina auto Ford Otosan Romania de la Craiova.

Proiectul de investitii derulat de catre Electrica a aparut in urma unei licitatii lansate de catre primaria din Craiova, dupa ce populatia orasului a fost afectata in perioada decembrie 2025 – ianuarie 2026 de avarii la instalatiile energetice, ce au dus inclusiv la intreruperea alimentarii cu apa calda si caldura prin reteaua de distributie centralizata.


Tichetele de finantare bancara, in crestere accelerata pe piata de energie din 2025 pana acum

Electrica a aprobat inca din aprilie 2026 un plafon de finantare de pana la 1 mld. Euro pentru contractarea de imprumuturi, dar si pentru emisiuni de obligatiuni in limita unui plafon valoric similar.

In 2025, Electrica a contractat doua finantari majore.

Astfel, Electrica a anuntat pe 2 mai 2025 contractarea unui imprumut de 3,1 mld. RON (622,8 mil. Euro) de la un sindicat format din 7 banci – coordonat de catre Banca Transilvania si BCR si din care mai fac parte si alti finantatori precum Raiffeisen Bank, BRD – Groupe Societe Generale, CEC Bank, ING Bank si Intesa Sanpaolo Bank. Creditul a avut ca destinatie refinantarea partiala a expunerii bancare existente la nivelul societatii-mama Electrica si a filialelor sale – Electrica Furnizare si Distributie Energie Electrica Romania (DEER), precum si pentru dezvoltarea segmentului de productie energie electrica din surse regenerabile, precum si pentru sustinerea investitiilor de capital aferente planului CAPEX (investitii) 2025-2027 al filialei de distributie energie electrica, au precizat reprezentantii Electrica.

Apoi, Electrica a anuntat pe 7 iulie 2025 ca a plasat o emisiune inaugurala de obligatiuni verzi de 500 mil. Euro in cadrul unei tranzactii care a vizat in principal finantarea dezvoltarii productiei de energie verde si a capacitatii de stocare a energiei electrice a grupului Electrica.

Electrica are o capitalizare bursiera de circa 18,95 mld. RON pe bursa de la Bucuresti, statul avand o detinere directa de peste 49,78% din companie.

La ora actuala, cel mai mare tichet de finantare bancara anuntat pe piata este cel al companiei de energie Premier Energy, care a anuntat pe 24 iunie 2026 semnarea unei facilitati de finantare-punte in valoare de pana la 825 mil. Euro cu J.P. Morgan si UniCredit pentru finantarea achizitiei Grupului Evryo, inclusiv a Distributie Energie Oltenia.

De asemenea, platforma de investitii in energie regenerabila Rezolv Energy, sprijinita de catre investitori globali de talia General Atlantic prin intermediul fondului de investitii in infrastructura Actis, respectiv Mubadala, a contractat un pachet de finantare de circa 620 mil. Euro pentru proiectul eolian Vifor din judetul Buzau, prevazut cu o capacitate totala de 461 MW.

Rezolv Energy a anuntat pe 22 iulie 2025 contractarea unei finantari sindicalizate de 331 mil. Euro de la un consortiu de finantatori format de catre institutiile financiare internationale IFC si EBRD alaturi de bancile comerciale BCR (parte a grupului bancar austriac Erste), Erste Group Bank AG (Austria), Garanti Bank Romania, Intesa Sanpaolo Romania, Vseobecna Uverova Banka (aflata sub controlul Intesa Sanpaolo in Slovacia), Unicredit Bank Romania, OTP Bank (Ungaria), Raiffeisen Bank International AG (Austria) si Raiffeisenlandesbank Niederösterreich-Wien AG (Austria), conform informatiilor publicate de catre jurnalul de tranzactii MIRSANU.RO.

In iunie 2024, Rezolv Energy, cu sprijinul Actis, a obtinut o finantare sindicalizata de 291 mil. Euro de la sindicatul de institutii financiare internationale si locale care a acordat finantarea pentru ultima faza a proiectului, alaturi de care a fost cooptat la a doua etapa de finantare si Raiffeisenlandesbank Niederösterreich-Wien.

Delgaz Grid, distributie locala de electricitate si gaze naturale din portofoliul concernului german E.ON, a contractat recent un pachet de finantare sindicalizata de 3 mld. RON (573 mil. Euro) de la un sindicat bancar care include EBRD si banci locale precum BRD Groupe Societe Generale, ING Bank Romania, UniCredit Bank Romania, BCR si Banca Transilvania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

EBRD a anuntat pe 15 iunie 2026 acordarea unui imprumut de 300 mil. RON (circa 57 mil. Euro), ceea ce inseamna 10% din finantarea sindicalizata totala atrasa de catre Delgaz Grid.

O alta companie aflata sub controlul statului roman, producatorul de energie electrica Nuclearelectrica, a anuntat pe 24 septembrie 2025 semnarea unui acord de finantare de 540 mil. Euro cu un sindicat de banci format din BCR, Banca Transilvania, BRD Groupe Societe Generale SA, CEC Bank, Citibank Europe – Sucursala Romania, ING Bank N.V. Amsterdam-Sucursala Bucuresti, Unicredit Bank SA si J.P. Morgan SE pentru finantarea proiectului de retehnologizare a Unitatii 1 a centralei de la Cernavoda.

Mai recent, investitorul in energie regenerabila Copenhagen Infrastructure Partners (CIP) a anuntat pe 25 iunie 2026 inchiderea unei finantari de 510 mil. Euro acordat de catre 7 banci – Erste Bank, BCR, Deutsche Bank, Societe Generale, BRD, Eurobank, Piraeus Bank, in timp ce partea de capital a fost acoperita de catre fondul de investitii Growth Markets Fund II, administrat de catre CIP, Banca Europeana de Investitii si un fond de pensii danez. Finantarea are ca destinatie proiectul de energie eoliana Pestera II de 392 MW din judetul Constanta.

Pe piata creditelor bilaterale, compania de stat Transgaz, operatorul unic al retelei locale de transport al gazelor naturale, a anuntat pe 12 august 2026 ca a contractat o finantare bilaterala de 300 mil. Euro de la Banca Transilvania, unul dintre cele mai importante credite bilaterale acordate pana acum in acest sector.

Tichetele de finantare de pe piata de energie din Romania au inregistrat din 2025 pana acum  o crestere vizibila atat in volum, cat si la nivel de valoare per tranzactie, pe fondul derularii atat a unor proiecte strategice de infrastructura, de modernizare a retelelor de transport si de distributie, cat si a valului de proiecte noi de productie de energie regenerabila.

Sursa: MIRSANU.RO.

EBRD a investit 41,2 mil. Euro cu care a luat o cota de 21% din ultima emisiune de obligatiuni BCR de 1 mld. RON.  Institutia financiara internationala a luat in perioada iunie 2025 – iulie 2026 cea mai mare expunere per tranzactie la emisiunea recenta de obligatiuni sustenabile a Autonom, in timp ce tichetul de capital alocat la IPO-uri a mers pana la 15% din tranzactiile Cris-Tim Family Holding si Electro-Alfa International

Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) a luat in perioada iunie 2025 – iulie 2026 expuneri de pana la 20% – 22% per tranzactie din valoarea totala a emisiunilor de obligatiuni derulate de catre companiile si bancile din Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

De asemenea, institutia financiara internationala a alocat in aceeasi perioada de referinta un tichet de investitie de capital de pana la 15% din valoarea totala a IPO-ului derulat de catre companiile antreprenoriale Cris-Tim Family Holding, respectiv Electro – Alfa International, pe bursa de la Bucuresti.

Expunerea maxima per tranzactie a EBRD a fost inregistrata la emisiunea de obligatiuni Autonom corelata cu obiective de sustenabilitate, unde institutia financiara internationala a alocat un tichet de 6,7 mil. Euro la o valoare totala a tranzactiei de 30 mil. Euro, in contextul in care compania antreprenoriala si-a construit déjà un istoric local de recurenta pe acest tip de instrument fiind déjà la a treia emisiune de obligatiuni sustenabile. Dobanda platita investitorilor pentru obligatiunile emise cu maturitatea la 5 ani este reprezentata de o dobanda fixa, in cuantum de 5,97% pe an, cu posibilitatea ajustarii pe baza unui mecanism de step-up cu un procent de 0,30%  pe an, conform emitentului.

Cea mai mare investitie EBRD in perioada iunie 2025 – iulie 2026 a fost tichetul de 59 mil. Euro alocat emisiunii de obligatiuni de circa 296 mil. Euro a Bancii Transilvania din iunie 2025.

De asemenea, EBRD si-a jucat rolul de investitor – ancora si la ultima emisiune de obligatiuni BCR in valoare de 1.000.200.000 RON din iunie 2026, unde a investit 210 mil. RON (circa 41,2 mil. Euro) in titluri senior nepreferentiale cu o maturitate de 7 ani si un cupon fix anual de 7,77%. Noua emisiune de obligatiuni a BCR are o optiune de rascumparare anticipata dupa 6 ani (7NC6) si face parte din seria mai larga de programe de obligatiuni ale bancilor de a se alinia la cerintele UE privind fondurile proprii si pasivele eligibile (MREL).

BCR, detinuta in proportie de 99,89% de catre banca austriaca Erste, este a doua banca locala cu active totale de 25,9 mld. Euro si o cota de piata de circa 14%, potrivit datelor disponibile la nivelul lunii decembrie 2025.

Exceptia de la acest tipar de tranzactie, cu o expunere mult mai redusa o reprezinta participarea EBRD  la emisiunea inaugurala a Bancii Transilvania de obligatiuni AT1 (Additional Tier 1, capital de rang 1 suplimentar, n.r.) de 500 mil. Euro din noiembrie 2025. Institutia financiara internationala, care este de multi ani un actionar – cheie minoritar in actionariatul Bancii Transilvania, a investit atunci 30 mil. Euro, avand astfel o cota de 6% la scara intregii tranzactii.

Banca Transilvania a emis in noiembrie 2025 obligatiuni in Euro, cu optiune de rascumparare anticipata incepand cu noiembrie 2030 la un cupon de 7,125%, resetat la fiecare 5 ani, cu prima data de resetare stabilita la 27 mai 2031.

Banca Transilvania este lider pe piata bancara din Romania cu o cota de piata de 23%.

EBRD este un investitor activ pe pietele de capital din Europa Centrala si de Est, atat in tranzactiile pe pietele de actiuni, cat si pe pietele de obligatiuni. In Polonia – cea mai mare piata din regiune – EBRD a investit, de exemplu, in mai 2025 aproximativ 140 mil. zloti (circa 33 mil. Euro) in emisiunea de obligatiuni corelate cu obiective de sustenabilitate emisa de catre reteaua de retail Zabka, prezenta si  in Romania, la scara unei tranzactii totale de 1 mld. zloti (234 mil. Euro), luand deci o expunere de 14% in compania listata pe bursa de la Varsovia, unde detine o participatie minoritara.

EBRD, alaturi de International Finance Corporation (IFC) si grupul Bancii Europene de Investitii (EIB), joaca rol de finantatori – cheie pentru piata din Romania printr-o gama diversa de instrumente de la investitii de capital directe, indirecte, co-investitii pana la instrumente de datorie – finantari bancare, emisiuni de obligatiuni sau garantii care adreseaza atat sectorul privat, cat si sectorul public.

Volumul de tranzactii cu obligatiuni corporative listate pe bursa de catre emitenti romani a fost insa mult  mai mare in perioada iunie 2025 – iulie 2026,

Astfel, Banca Transilvania a avut o emisiune de obligatiuni de 1 mld. Euro in aprilie 2026,  Raiffeisen Bank Romania o tranzactie de euroobligatiuni de 500 mil. Euro in ianuarie 2026, BCR  iesit in noiembrie 2025 cu o emisiune de 500 mil. Euro.

De asemenea, companiile aflate sub controlul statului roman au fost active in aceeasi perioada de referinta prin Electrica cu emisiunea sa de obligatiuni verzi de 500 mil. Euro din iulie 2025 si Romgaz cu o emisiune de obligatiuni de 500 mil. Euro in noiembrie 2025.

EIB a aprobat un imprumut de circa 165 mil. Euro pentru OMV Petrom in vederea finantarii partiale a proiectului de productie de hidrogen verde pe platforma rafinariei Petrobrazi

Banca Europeana de Investitii (EIB) a aprobat pe 3 august 2026 o finantare in valoare de aproximativ 165 mil. Euro pentru OMV Petrom in proiectul de productie de hidrogen verde pe platforma rafinariei Petrobrazi, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Costul total al proiectului derulat de catre OMV Petrom, subsidiara locala a grupului petrolier austriac OMV, si care este vizat de finantarea EIB este estimat la aproximativ 239 mil. Euro, potrivit datelor prezentate de catre institutia financiara internationala.

Proiectul de construire a instalatiei de hidrogen verde prin electroliza apei pe platforma rafinariei Petrobrazi are in vedere utilizarea energiei din surse regenerabile.

Proiectul include doua instalatii de productie prin electroliza apei, una de 20 MW si alta de 35 MW.  Din proiectul finantat de catre bancherii EIB fac parte constructia si operarea capacitatii totale de 55 MW pentru productia de hidrogen verde, precum si lucrarile de racordare la retea.

OMV Petrom a anuntat investitii de 750 mil. Euro pentru construirea unei noi unitati de productie la rafinaria Petrobrazi pentru furnizarea de combustibili cu emisii reduse, precum combustibilul sustenabil pentru aviatie (SAF) si uleiul vegetal hidrotratat (HVO).

Combustibilii sustenabili ce urmeaza sa fie produsi pe platforma OMV Petrom de la Petrobrazi vor fi obtinuti din materii prime regenerabile precum uleiuri vegetale uzate si grasimi animale. Acestea urmeaza sa fie transformate prin procesul de rafinare in combustibili cu proprietati similare kerosenului si motorinei, sustine investitorul.

Productia de combustibili sustenabili de la Petrobrazi face parte din seria de proiecte strategice ale OMV Petrom, care include si proiectul de productie de gaze Neptun Deep din Marea Neagra, pentru care compania petroliera a anuntat investitii de circa 11 mld. Euro in perioada 2022 – 2030.

Pe 31 iulie 2026, conducerea OMV Petrom a anuntat ca proiectul a ajuns la stadiul de livrare a ultimului modul al electrolizorului de 20 MW destinat productiei de hidrogen verde, urmand sa aiba loc livrari suplimentare pentru cealalta capacitate de 35 MW.

Pe acelasi tipar, grupul austriac OMV – proprietarul OMV Petrom – a anuntat pe 13 iulie 2026 ca a contractat un imprumut de 450 mil. Euro de la Banca Europeana pentru Investitii (EIB) pentru constructia unei facilitati de productie de hidrogen verde in Austria pe platforma rafinariei Schwechat, finantarea acoperind trei sferturi din costul total de 600 mil. Euro al proiectului, asteptat sa intre in productie pana la sfarsitul anului 2027.

OMV Petrom are o capitalizare bursiera de peste 80,1 mld. RON (aproape 16 mld. Euro) pe bursa de la Bucuresti, concernul austriac OMV detinand controlul cu o participatie de peste 51,15%, iar statul roman este cel mai important actionar minoritar cu un pachet de peste 20,69%.

IFC intentioneaza sa investeasca 20 mil. Euro in fondul regional de private debt ACP Credit II. Noul fond al ACP Credit are o capitalizare – tinta de 250 mil. Euro si vizeaza tichete de finantare catre companii din Romania, Polonia si alte piete din Europa Centrala si de Est

International Finance Corporation (IFC) intentioneaza sa aloce o investitie de capital de pana la 20 mil. Euro catre fondul regional de private debt ACP Credit II, a carui capitalizare – tinta este de 250 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Proiectul IFC vizeaza pentru investitia de capital in noul fond al ACP Credit pragul de valoare mai mica intre optiunea alocarii a 20 mil. Euro si varianta care reprezinta o pondere de 20% din angajamentele totale stranse de la investitori pentru ACP Credit II.

IFC nu va fi cel mai mare investitor in noul fond.

ACP Credit II reprezinta a doua generatie regionala de fonduri de private debt ridicata de catre ACP Credit, care face parte din grupul ACP alaturi de mai multe fonduri de investitii.

Noul fond de private debt al ACP Credit vizeaza tichete de finantare pentru companii de talie mica pana la cele cu capitalizare medie (mid – market) din Polonia, Romania si alte piete din Europa Centrala si de Est.

Tichetele de investitie ale ACP Credit II acopera un spectru larg de finantare de la investitii de crestere, achizitii, tranzactii de tip buy – out sau nevoi de capital de lucru.

Asteptarile investitorului institutional global sunt ca prin intermediul unor solutii de creditare privata cu scadente mai lungi si flexibile, noul fond de private debt va contribui la acoperirea unui deficit structural de finantare care nu este deservit in mod adecvat de creditarea bancara traditionala.

De asemenea, IFC considera ca o astfel de platforma de finantare contribuie la cresterea competitivitatii pietei prin sprijinirea dezvoltarii creditarii private ca sursa alternativa de finantare si prin mobilizarea capitalului institutional catre segmente insuficient deservite, ceea ce mai departe ar sustine consolidarea rezilientei si diversificarea pietelor de capital din regiune.

Implicarea IFC in rol de investitor – ancora urmareste sa sprijine procesul de atragere de fonduri de la alti investitori institutionali (fundraising) si diversificarea bazei de investitori a noului fond de private debt in cadrul rundelor ulterioare de atragere a capitalului.

“Romania este o piata importanta pentru noi. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime si, probabil, mai putin de jumatate din intregul portofoliu al noului fond. Credem ca aceasta structura se va mentine cel putin in primul an de activitate al celui de-al doilea fond deoarece continuam sa vedem un flux consistent de oportunitati si un pipeline foarte bun de tranzactii in Romania”, a declarat Ciprian Nicolae, Managing Partner al managerului de fonduri de private debt ACP Credit, la MIRSANU INVESTORS SUMMIT 2026, eveniment organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

Potrivit acestuia, strategia de investitii a ACP Credit urmareste alocarea de tichete de finantare sub forma de datorie care se situeaza, de regula, in intervalul de la 5 mil. Euro pana la 15 mil. Euro per tranzactie.

ACP Credit face parte din Accesion Capital Partners (ACP)  Group, care a strand pana acum 6 fonduri de investitii care au totalizat angajamente de investitii de circa 1,3 mld. Euro si a finalizat peste 75 de investitii de la infiintarea sa.

ACP Group este activ de mai multi ani pe piata din Romania, initial derulandu-si operatiunile sub numele Mezzanine Management. Familia sa de fonduri de investitii AMC (Accession Mezzanine Capital) a investit in Romania pe parcurs in afaceri precum Petstar sau reteaua de centre de radioterapie Amethyst, printre achizitiile sale recente numarandu-se reteaua de clinici medicale Medicales si reteaua de cafenele 5 to go.

Platforma de investitii Revetas Capital a inchis o refinantare de 123 mil. Euro pentru complexul hotelier Radisson Blu din Bucuresti in cadrul celei mai mari tranzactii de acest tip realizata pentru un singur activ hotelier din Romania. Banca germana Deutsche Pfandbriefbank a subscris integral facilitatea de finantare prin care este rearanjata structura datoriei hotelului de 5 stele din centrul Bucurestiului

Fondul de investitii Revetas Capital a inchis pe 30 iunie 2026 o refinantare in valoare de 123,2 mil. Euro pentru complexul hotelier Radisson Blu din Bucuresti, in cadrul celei mai mari tranzactii de acest tip realizate pentru un singur activ hotelier pana acum in Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Facilitatea de refinantare a fost subscrisa de catre banca germana Deutsche Pfandbriefbank (pbb), in calitate de aranjor unic si creditor, cu care Revetas are o relatie de lunga durata.

Banca germana a subscris integral intreaga facilitate de finantare.

Tranzactia a fost finalizata in mai putin de 5 luni de cand procesul de refinantare a fost lansat.

Complexul hotelier Radisson Blu din centrul Bucurestiului este detinut de catre Revetas Capital si de fonduri apartinand investitorului american de talie globala Cerberus Capital Management.

Intr-o perioada in care marile tranzactii de finantare de pe piata din Romania sunt realizate de catre banci cu prezenta locala, tranzactia de refinantare a Radisson Blu demonstreaza ca finantatori internationali majori sunt din nou pregatiti sa finanteze tichete mari pe piata locala atunci cand fundamentele proiectului, pozitionarea pe piata de profil si perspectivele unui activ sunt convingatoare.

Tranzactia de finantare a Radisson Blu este al doilea proiect finantat de catre pbb in relatia cu sponsorii Revetas si Cerberus.

Achizitia Radisson Blu de catre managerul global de investitii Cerberus alaturi de fondul de investitii Revetas Capital in cadrul unei tranzactii in valoare totala de 169,2 mil. Euro a fost anuntata in premiera pe 11 decembrie 2017 de catre jurnalul de trazactii MIRSANU.RO.

Platforma israeliana de energie regenerabila Econergy a contractat o finantare de 229 mil. Euro de la un sindicat bancar format de catre EBRD alaturi de BSTDB, Exim Banca Romaneasca, NLB, OTP si Intesa. Banii sunt alocati dezvoltarii unei central fotovoltaice de 342 MWp si a unui sistem de stocare a energiei in baterii de 150 MW

Platforma israeliana de energie regenerabila a anuntat pe 14 august 2026 contractarea unui pachet de finantare de 229 mil. Euro de la un sindicat bancar format de catre EBRD alaturi de BSTDB, Exim Banca Romaneasca, NLB, OTP Bank si Intesa, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Banii sunt alocati pentru proiectul Parau 2, care vizeaza dezvoltarea unei central fotovoltaice de 342 MWp si a unui sistem de stocare cu baterii de 150 MW in judetul Brasov.

Sistemul de baterii va permite stocarea energiei electrice produse in locatie si livrarea acesteia in momentele in care reteaua are nevoie, contribuind astfel la integrarea energiei regenerabile in sistemului energetic din Romania si la cresterea flexibilitatii acestuia.

Pentru proiectul Parau 2, investitorul israelian Econergy a obtinut un Contract pentru Diferenta (CfD), pentru o perioada de 15 ani de la punerea in functiune comerciala, estimata pentru finele anului 2027/ inceputul anului 2028, pentru o capacitate maxima de 125 MW, la un pret de exercitare de 49,4 Euro/MW.

Din sindicatul de finantatori fac parte Banca Europeana pentru Reconstructie si Dezvoltare (EBRD), Banca de Comert si Dezvoltare a Marii Negre (BSTDB), Exim Banca Romaneasca S.A., NLB d.d., OTP Bank Plc si Banca Comerciala Intesa Sanpaolo Romania, impreuna cu filiala sa Privredna banka Zagreb d.d.. Aproximativ 114,4 mil. Euro din facilitatea principala de finantare beneficiaza de garantia Uniunii Europeane acordata prin programul InvestEU.

In cadrul tranzactiei de finantare a proiectului Econergy, EBRD a participat cu un pachet de finantare de pana la 120 mil. Euro, din care un imprumut de tip A de 57 mil. Euro acordat direct de catre institutia financiara internationala, precum si un credit EBRD de tip B de pana la 63 mil. Euro, care include o facilitate de rezerva pentru serviciul datoriei (debt service reserve facility, lb. eng.) de 3,6 mil. Euro, pusa la dispozitie de catre Privredna Banka Zagreb – parte a grupului bancar italian Intesa Sanpaolo Group – si de catre NLB d.d. – parte a grupului financiar sloven NLB.

In plus, Intesa Sanpaolo și Exim Banca Romaneasca vor pune in comun la dispozitie o facilitate de TVA in valoare de 25 mil. Euro și o facilitate de 9,5 mil. Euro sub forma unei scrisori de credit, pentru a sprijini cerintele proiectului aferente Contractului pentru Diferenta (Contract for Difference – CfD).

Pentru EBRD, tranzactia de finantare a proiectului Econergy marcheaza o premiera privind finantarea unui proiect hibrid de productie de energie solara si de stocare in baterii pe piata din Romania.

Inchiderea tranzactiei este asteptata sa aiba in aproximativ 3 luni de la momentul semnarii.
Proiectul Parau 2, aflat acum in faza de constructie, este asteptat sa atinga faza de intrare in productie comerciala catre sfarsitul anului 2027 sau inceputul anului 2028.

Grupul Econergy are un portofoliu de proiecte de peste 13 GW, fiind un jucator de talie europeana si un investitor in energie solara, energie eoliana, baterii de stocare a energiei in piete precum Germania, Marea Britanie, Italia, Spania, Romania, Polonia sau Grecia.

Platforma portugheza de energie regenerabila Greenvolt a majorat o facilitate de credit la 472,5 mil. Euro pentru refinantarea unui imprumut anterior si pentru a accelera dezvoltarea unui pipeline de proiecte de 12,8 GW de energie verde

Platforma portugheza de energie regenerabila Greenvolt, detinuta integral de catre managerul global de private equity KKR, a anuntat pe 23 iulie 2026 majorarea unei facilitati de finantare revolving la 472,5 mil. Euro, mai mult cu 157,5 mil. Euro fata de valoarea contractata anterior, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

De asemenea, maturitatea finantarii a fost extinsa cu 3 ani pana in iulie 2029.

In cadrul tranzactiei de refinantare, sindicatul a fost extins prin cooptarea a 4 noi institutii financiare pana la 12 finantatori internationali, ceea ce reflecta increderea bancilor in strategia si ambitia Greenvolt pe termen lung.

Noua facilitate consolideaza bilantul companiei si sprijina urmatoarea faza de crestere, in special accelerarea pipeline-ului sau de 12,8 GW cu proiecte in energie eoliana, energie solara si proiecte de stocare in baterii.

Prin tranzactia de finantare, grupul Greenvolt si-a majorat facilitatea de finantare revolving de la 315 mi. Euro la 472,5 mil. Euro. Facilitatea existenta a facut parte dintr-un pachet de fnantare de 400 mil. Euro contractat in 2024.

Facilitatea initial aprobata pana in octombrie 2027 include acum o structura de rambursare de tip bullet pe trei ani, cu scadenta prelungita pana in iulie 2029, sub rezerva termenilor si conditiilor, inclusiv a unor garantii, uzuale pentru tranzactii similare.

Grupul Greenvolt a inregistrat o ascensiune puternica a rezultatelor sale financiare in 2025 in cadrul strategiei sale de crestere rapida si de rotatie a activelor, iar acum este concentrata asupra cresterii EBITDA.

Greenvolt este un investitor semnificativ pe piata de energie regenerabila din Romania si prin intermediul proiectelor sale are in derulare finantari bancare majore.

Greenvolt Power Group, parte a grupului Greenvolt, a contractat in februarie 2026 o finantare de 58,5 mil. Euri de la Erste Group Bank AG si subsidiara sa locala – BCR pentru dezvoltarea unui proiect onshore de energie eoliana de 49,8 MW  la Sacele.

De asemenea, grupul Greenvolt si-a asigurat o finantare de 348 mil. Euro pentru constructia unui proiect de energie eoliana de 253,1 MW, pentru care a semnat vanzarea acestuia la finele lui 2025 catre investitorul strategic francez Engie. Imprumutul sindicalizat a fost structurat de catre un sindicat bancar format din UniCredit Bank Romania, Erste Group Bank AG, Raiffeisen Bank Romania, Société Générale, BRD  – subsidiara locala a grupului bancar francez Societe Generale, respectiv Siemens Bank GmbH.

Platforma portugheza Greenvolt, care face parte din portofoliul global al managerului american de investitii KKR cu active totale sub administrare de 796 mld. USD, a anuntat pe 17 decembrie 2025 vanzarea unui parc eolian cu o capacitate instalata de 253,1 MW in judetul Ialomita intr-o tranzactie evaluata la 472,3 mil. Euro.

Raiffeisen Bank Romania a lansat o emisiune de obligatiuni de 750 mil. RON cu o maturitate la 7 ani la un cupon fix de 7,538% in primii 5 ani. Banca si-a majorat plafonul de emisiuni de obligatiuni cu 1,5 mld. Euro pana la 4 mld. Euro

Raiffeisen Bank Romania, subsidiara locala a grupului bancar austriac de talie regionala Raiffeisen, a anuntat pe 13 august 2026 lansarea unei emisiuni de obligatiuni in valoare de 750 mil. RON pentru consolidarea bazei de fonduri proprii, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia a vizat emiterea de obligatiuni senior preferentiale emise in RON, care urmeaza sa fie listate pe bursele de la Luxemburg si Bucuresti, a precizat emitentul.

Potrivit acestuia, titlurile au o maturitate de 7 ani cu scadenta la 13 august 2033 si au fost plasate catre investitorii institutionali la un cup cupon fix de 7,538 % in primii cinci ani, respectiv 0,85 puncte procentuale peste randamentul titlurilor de stat de referinta in RON.

Obligatiunile eligibile preferentiale de tip senior emise de catre Raiffeisen Bank Romania reprezinta a zecea emisiune de obligatiuni eligibile a bancii.

Noile titluri de datorie ale subsidiarei locale a Raiffeisen au primit din partea agentiei de rating Moody’s calificativul Baa1, cu doua trepte peste ratingul suveran al Romaniei (Baa3), urmand ca, dupa obtinerea aprobarii din partea Bancii Nationale a Romaniei, sa fie incluse in baza de fonduri proprii și datorii eligibile a bancii.

Actionarii Raiffeisen Bank Romania au aprobat pe 11 august 2026 majorarea plafonului maxim pentru emiterea de obligatiuni cu 1,5 mld. Euro pana la 4 mld. Euro.

Potrivit deciziei actionarilor bancii, obligatiunile emise in limita noului plafon  pot avea rata dobanzii fixa sau variabila, inclusiv variante ale acestor optiuni, precum rata fixa-fixa, rata fixa-variabila, rata fixa-fixa-variabila sau zero cupon.

Bancile mari de pe piata precum Banca Transilvania, BCR, UniCredit Bank Romania sau Raiffeisen Bank Romania se numara printre emitentii recurenti de obligatiuni de tip MREL, fiind cei mai activi jucatori in acest tip de tranzactii derulate pe piata de capital locala.

Raiffeisen Bank Romania asteapta in acest an finalizarea tranzactiei de preluare a Garanti Bank Romania, miscare prin care spera sa ajunga in top 3 banci locale dupa cota de piata calculata in functie de active. Grupul bancar austriac Raiffeisen a anuntat pe 28 martie 2026 ca a ajuns la un acord cu gigantul global spaniol BBVA pentru preluarea grupului financiar local Garanti Bank Romania la un pret de achizitie de 591 mil. Euro, in tranzactie fiind inclusa pe langa pachetul de 100% din actiunile bancii locale si compania de leasig Motoractive IFN.

Bancile de stat CEC Bank si Exim Banca Romaneasca finanteaza cu 289 mil. RON dezvoltarea primei centrale de termoficare construite de la zero in Bucuresti in ultimii 46 de ani

Bancile de stat CEC Bank si Exim Banca Romaneasca au anuntat pe 13 august 2026 semnarea unei finantari de 289 mil. RON pentru dezvoltarea primei centrale de termoficare construite in Bucuresti de la zero in ultimii 46 de ani, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Proiectul centralei electrice de termoficare CET Titan este o investitie realizata de catre stat prin compania de proiect Titan Power S.A., a carei participatie majoritara apartine Societatii de Administrare a Participatiilor in Energie – SAPE S.A., in timp ce un pachet minoritar de actiuni este detinut de catre Electrocentrale Grup S.A, ambele companii fiind sub coordonarea Ministerului Energiei. Electrocentrale Grup S.A. se afla in prezent intr-un proces de fuziune prin absorbtie cu SAPE S.A.

Finantarea in valoare de aproximativ 289 mil. RON vizeaza noua CET Titan, care va fi prima centrala electrica de termoficare construita de la zero in Bucuresti dupa anul 1979 si va contribui la consolidarea securitatii energetice a Capitalei, la cresterea eficientei energetice si la reducerea impactului asupra mediului prin utilizarea unor tehnologii moderne de cogenerare.

Casa de avocatura NNDKP a acordat asistenta juridica in structurarea si implementarea tranzactiei.

”Aceasta finantare reflecta angajamentul nostru de a sustine proiecte cu impact direct si pozitiv asupra vietii oamenilor. Ne bucuram sa contribuim, alaturi de ceilalti parteneri, la aceasta investitie importanta, care va sprijini modernizarea infrastructurii energetice a Capitalei si va creste siguranta alimentarii cu energie electricasi termica, cu impact redus asupra mediului si cu beneficii pe termen lung pentru locuitori. Sustinerea unor astfel de investitii confirma capacitatea noastra de a fi partener financiar de referinta pentru proiectele companiiilor care investesc in dezvoltare si contribuie la dezvoltarea sustenabila a economiei si a comunitatilor”, a spus Traian Halalai, Presedintele Executiv al Exim Banca Romaneasca.

Centrala urmeaza sa produca aproximativ 400 GWh anual de energie electrica, care va fi livratain Sistemul Energetic National, precum si aproximativ 200 GWh anual de energie termica destinata Sistemului de Alimentare Centralizata cu Energie Termica al Municipiului Bucuresti, contribuind la imbunatatirea alimentarii cu energie termica in zonele deficitare ale Capitalei.

„Prin aceasta finantare, CEC Bank sustine un proiect de importanta strategica pentru infrastructura energetica a Romaniei si pentru dezvoltarea Capitalei. Ne propunem sa fim un partener activ in finantarea investitiilor care contribuie la modernizarea economiei, la cresterea competitivitatii si la dezvoltarea unor infrastructuri esentiale pentru comunitati si mediul de afaceri. CET Titan este un exemplu de investitie care genereaza valoare pe termen lung si raspunde unor obiective majore privind securitatea energeticasi eficienta utilizarii resurselor”, a declarat Adrian Musat, Director Directia Companii Mari in cadrul CEC Bank.

Noua centrala va utiliza tehnologii moderne de cogenerare pe gaze naturale, proiectate pentru atingerea unui randament energetic total de aproximativ 90%, reducand consumul specific de combustibil si emisiile de gaze cu efect de sera. In acelasi timp, proiectul este conceput astfel incat sa permita, pe viitor, utilizarea combustibililor cu emisii reduse de carbon, inclusiv a amestecurilor de gaze naturale si hidrogen.

Banca Transilvania acorda o finantare bilaterala de 300 mil. Euro catre Transgaz pentru modernizarea infrastructurii de transport a gazelor naturale

Compania de stat Transgaz, operatorul unic al retelei locale de transport al gazelor naturale, a anuntat pe 12 august 2026 ca a contractat o finantare bilaterala de 300 mil. Euro de la Banca Transilvania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Finantarea este alocata pentru sustinerea dezvoltarii si a modernizarii infrastructurii nationale de transport a gazelor naturale.

Bancherii BT au precizat ca tranzactia reprezinta cea mai mare finantare bilaterala acordata de catre banca  pentru sectorul de energie.

In 2021, BRD Groupe Societe Generale a semnat un imprumut bilateral de 1,25 mld. RON (peste 250 mil. Euro) pentru compania de stat Hidroelectrica cu scopul finantarii achizitiei de participatii si a realizarii de investitii directe in proiecte operationale bazate pe energie din surse eoliene sau solare.

Piata de energie din Romania ramane principalul catalizator pentru tichetele cele mai mari de finantare bancara, fie in format de credit bilateral, fie in format de imprumut sindicalizat. De asemenea, pe piata de energie sunt doua categorii de clienti care atrag cele mai mari finantari bancare in sector – atat companii din sectorul asa – numit clasic din care fac parte companii precum Transgaz, cat si companii implicate in noul val de proiecte de energie regenerabila cum este cazul proiectelor dezvoltate de investitori precum Rezolv Energy sau Copenhagen Infrastructure Partners.

Diversitatea proiectelor de anvergura mare din piata de energie indiferent de destinatie isi lasa amprenta asupra portofoliului de credite corporate administrate de catre Banca Transilvania si de alte banci mari din piata.

“Aproximativ 70% din facilitati sunt finantari noi, in special datorita faptului ca proiectele din domeniul energiei si a intregului sector energetic sunt destul de intense si de asta sunt multe proiecte noi in piata, atat de energie regenerabila, cat si zona de distributie sau de furnizare de energie”, a spus Cosmin Calin, Deputy CEO Large Corporate si coordonator al portofoliului de finantare al corporatiilor din cadrul Bancii Transilvania la MIRSANU INVESTORS SUMMIT 2026, eveniment organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

Banca Transilvania este lider pe piata bancara din Romania cu o cota de piata de 23%.

Transgaz are o capitalizare bursiera de peste 18 mld. RON pe bursa de la Bucuresti, statul roman avand o participatie directa de 58,5% din companie. Banca Transilvania are o capitalizare bursiera de peste 46,5 mld. RON.

Investitorul francez in infrastructura de talie globala Meridiam a inchis o refinantare de 80 mil. Euro la Netcity Telecom cu un grup de finantatori, care a inclus un investitor institutional international, o banca internationala si o banca din Romania. Tranzactia marcheaza prima emisiune de obligatiuni de tip project finance de pe piata locala si seteaza un record in Romania cu o maturitate a acestui tip de finantare de pana la 26,5 ani

Investitorul francez in infrastructura de talie globala Meridiam a anuntat pe 23 iulie 2026 ca a incheiat cu succes o refinantare de 80 mil. Euro la compania sa locala de portofoliu Netcity Telecom, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia de refinantare condusa de catre Meridiam a catalizat un grup divers de institutii financiare, care a inclus un investitor institutional international, o banca internationala si o banca locala din Romania, afirma grupul francez.

Potrivit acestuia, refinantarea de 80 mil. Euro operata la nivelul Netcity Telecom reprezinta prima emisiune de obligatiuni de tip project finance din Romania si stabileste un nou reper pe piata locala a finantarilor proiectelor de infrastructura in termeni de maturitate, conditii de finantare si flexibilitate.

Tranzactia realizata de catre Meridiam la Netcity Telecom seteaza un nou record pentru piata din Romania cu maturitati ale finantarii de pana la 26,5 ani, depasind referinta anterioara de 18 ani stabilita de catre Meridiam in 2022, sustin reprezentantii grupului francez.

Meridiam detine o participatie majoritara de 80% din Netcity Telecom, restul actiunilor reprezentand 20% din compania apartine grupului local E-INFRA, cu operatiuni in pietele de energie, constructii si infrastructura de telecomunicatii.

Reprezentantii Meridiam nu precizat cine face parte din grupul de finantatori implicati in restructurarea datoriilor Netcity Telecom.

Operatiunea de refinantare asigura flexibilitate pentru sustinerea extinderii viitoare a retelei administrate de catre Netcity Telecom si dezvoltarea infrastructurii digitale noi din Bucuresti.

Investitorul francez de talie globala a cumparat in decembrie 2021 o participatie de 49% din Netcity, prin care a devenit actionar direct in companiile romanesti Netcity Telecom SRL si Concesiune Telecom SRL alaturi de grupul local E-Infra, din care fac parte companii precum Direct One, Electrogrup sau Nova Power and Gas.

Ulterior, Meridiam a contractat in aprilie 2022 pentru Netcity Telecom un imprumut sindicalizat de tip club loan in valoare de 55 mil. Euro de la BCR si BRD Groupe Societe Generale, cu Erste Group Bank AG in rol de agent de facilitate. Banii de la banci au fost luati pentru refinantarea integrala a datoriei existente la nivelul proiectului Netcity si pentru a alimenta expansiunea ulterioara a retelei metropolitane de fibra optica si a retelei de comunicatii a Bucurestiului.

BRD Groupe Societe Generale, subsidiara locala a grupului bancar francez Societe Generale, este unul dintre principalii creditori ai Netcity Telecom, companie de portofoliu a investitorului francez Meridiam.

Managerul francez de fonduri de investitii in infrastructura a finalizat pe 27 ianuarie 2025 achizitia unui pachet suplimentar de actiuni care i-a permis in urma tranzactiei sa isi majoreze detinerea pana la nivelul unei participatii de 80% din Netcity Telecom.

Participatia de 80% din Netcity Telecom este detinuta de catre Meridiam Eastern Europe IV A SAS, un vehicul de investitii al grupului francez activ in infrastructura.

Meridiam Sustainable Infrastructure Europe IV este un fond de investitii ridicat anterior de catre Meridiam, cu un capital total de circa 2,316 mld. Euro. EBRD a alocat in 2021 un capital de investitie de pana la 120 mil. Euro pentru acest fond al Meridiam.

Managerul francez de active Meridiam strange in acest moment noi fonduri de investitii in infrastructura, din care unul are in vizor si piata din Romania.

Noul fond de investitii Meridiam Sustainable Infrastructure Europe V are ca tinta o capitalizare totala de 2,8 mld. Euro si o geografie extinsa de investitii care cuprinde Romania si alte 35 de piete din partea de est si de sud a Europei, precum si din Orientul Mijlociu si Asia Centrala pana in Mongolia inclusiv.

Bancherii EBRD au semnat un angajament de capital de pana la 200 mil. Euro la fondul de investitii in infrastructura Meridiam Sustainable Infrastructure Europe V, in baza unui document propus spre aprobare pentru 9 aprilie 2026. Fata de generatia anterioara de fonduri de investitii administrata de catre Meridiam, investitia de capital a institutiei financiare internationale este acum aproape dubla.

Grupul Meridiam, cu active sub administrare de 23 mld. Euro la nivel global in prezent, a fost fondat in 2005 de catre antreprenorul francez Thierry Deau.

CBRE CEE investment volume iul 2026

CBRE: Piata de investitii real estate din Romania a inregistrat o scadere anuala de 35% in prima jumatate a anului 2026 pana la 253 mil. Euro, pe fondul scaderii tichetului mediu de investitie. Tranzactiile in derulare totalizeaza 800 mil. Euro, conduse de doua tichete mari in retail si in logistica. Romania este in coada CEE la tranzactiile inregistrate in ultimele 12 luni

Piata imobiliara din Romania a totalizat investitii in valoare de 253 mil. Euro in primul semestru din 2026, in scadere cu 35% fata de perioada similara a anului anterior, pe fondul scaderii tichetului mediu de tranzactie, potrivit firmei de consultanta imobiliara CBRE.

Cea mai puternica contractie a pietei de profil a aparut in trimestrul 2, cand valoarea investitiilor a scazut intr-un ritm anualizat cu 54% pana la 102 mil. Euro, au notat consultantii CBRE.

Potrivit acestora, scaderea din prima parte a anului nu este provocata de o reducere a lichiditatii pietei de profil, ci vine in contextul unei evolutii a tichetului mediu de tranzactie de la 23 mil. Euro in primul semestru din 2025 la 16 mil. Euro in primele 6 luni din 2026.

Perioada aprilie – iunie 2026 a fost dominata pe piata de profil de catre segmentul de retail, care a inregistrat o valoare de 81 mil. Euro, ceea ce se traduce intr-o pondere de 80% in ansamblul pietei.

Tendinta definitorie pentru piata in 2026 este traiectoria pe parcursul anului de la segmentul spatiilor de birouri catre retail, care devine principalul motor al tranzactiilor.

Pipeline-ul de tranzactii (volumul de tranzactii in lucru, n.r.) indica spre o activitate mai solida in a doua jumatate a lui 2026, sustin consultantii CBRE. Tranzactiile aflate in pregatire cu un pret identificat depasesc 800 mil. Euro si sunt conduse de doua tichete mari, unul in segmentul de retail si altul in sfera  spatiilor industriale si logistica.

Alte tranzactii in derulare include immobile de birouri din Bucuresti si alte proiecte de retail, precum si tranzactii in sectorul hotelier din Capitala. Inchiderea acestui pipeline ar ridica valoarea tranzactiilor in 2026 substantial peste pragul inregistrat in 2025, sunt de parere consultantii CBRE.

Deocamdata, volumul investitional real estate din Romania in trimestrul 2 din 2026 a fost de 9 tranzactii, comparabil cu cele 10 tranzactii inregistrate in perioada similara din 2025.

Dupa tara de provenienta a capitalului cumparatorului, investitorii straini au dominat piata imobiliara din Romania, avand in totalul tranzactiilor de 102 mil. Euro din trimestrul 2 din 2026 o pondere de circa 3 ori mai mare comparativ cu capitalul domestic de pe partea de achizitie.

Evolutia randamentelor indica o compresie pe segmentul de retail care a inregistrat o scadere de 10 puncte de baza pana la 7,65% in locatiile prime, o compresie de 15 puncte de baza pana la 8,10% la centrele comerciale regionale si o compresie mai accentuata pana la 25 puncte de baza pana la 8% in iunie 2026 la parcurile de retail secundare. In segmentul spatiilor de birouri si al spatiilor industriale, randamentul (yield-ul) a ramas stabil la niveluri de 7,75%, respectiv 7,50%, sustin consultantii CBRE.

Proiectiile privind evolutia trimestrului 2 din 2026 si, implicit, a primului semestru din acest an au fost puternic afectate de faptul ca achizitia portofoliului de 6 centre comerciale de la MAS de catre investitorul israelian AFI, cu o valoare a tranzactiei de 282 mil. Euro, a fost finalizata in iulie 2026, desi semnarea a fost anuntata in mai 2026, iar asteptarea cumparatorului era ca achizitia sa va fi inchisa pana la 30 iunie 2026, ceea ce ar fi ridicat substantial valoarea tranzactiilor raportate pentru perioada aprilie  – iunie si, mai larg, activitatea inregistrata pentru prima jumatate a anului, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

La nivelul pietei de investitii din Europa Centrala si de Est, Romania a inregistrat cea mai slaba  valoare a tranzactiilor in trimestrul 2 din 2026 cu 102 mil. Euro, substantial sub Polonia care a inchis tranzactii de 1,9 mld. Euro, Cehia cu 943 mil. Euro, Slovacia cu 163 mil. Euro, respectiv Ungaria cu 142 mil. Euro, arata datele CBRE.

Potrivit acestora, tendinta se mentine si in ceea ce priveste valoarea investitiilor inregistrata in ultimele 12 luni cu inchidere in iunie 2026, unde Romania a obtinut o performanta slaba cu 396 mil. Euro comparativ cu Polonia care a contabilizat 5,7 mld. Euro, Cehia care este la nivelul de 3,5 mld. Euro, Slovacia cu un nivel de 827 mil. Euro si Ungaria cu 750 mil. Euro.

Platforma imobiliara P3 a contractat un imprumut verde de pana la 300 mil. Euro pentru finantarea achizitiei si dezvoltarii de active industriale si logistice verzi pe pietele din Romania, Polonia si Slovacia

Platforma imobiliara P3, aflata in portofoliul fondului suveran de investitii GIC din Singapore, a contractat un imprumut verde de pana la 300 mil. Euro de la Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) pentru achizitia si dezvoltarea de proiecte industriale si logistice din Romania, Polonia si Slovacia, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Finantarea verde a fost aprobata de catre bancherii EBRD pe 22 iulie 2026.

Costul total al proiectului se ridica la 600 mil. Euro.

Platforma P3 este detinuta in proportie de 100% de catre fondul suveran de investitii GIC din Singapore.

P3 administreaza unul dintre cele mai mari portofolii imobiliare pe segmentul spatiilor industriale si de logistica din Europa, unde cumuleaza o valoare totala a proprietatilor de 10,8 mld. Euro la nivelul lui decembrie 2025.

Portofoliul din Romania al P3 concentreaza o valoare a proprietatilor sub administrare de circa 200 mil. Euro, avand o pondere de 2% in portofoliul global gestionat de catre platforma imobiliara a GIC.

Portofoliul P3 din Romania a fost scos la vanzare, iar in 2025 concurentul sau european CTP a semnat achizitia activelor locale, insa ulterior tranzactia nu a mai fost finalizata, tranzactia continuand cu alti investitori.

Intr-o privire mai larga, platformele de investitii imobiliare sunt printre principalele motoare ale finantarii verzi, avand in vedere atat emisiunile recurente de obligatiuni verzi, cat si imprumuturile verzi contractate pana acum de catre jucatori precum CTP, VGP, NEPI Rockcastle, P3 pentru a-si refinanta datorii anterioare, dar si pentru a rula capital proaspat cu care sa isi asigure dezvoltarea de noi proiecte sau achizitii.

Avocatii Dentons au asistat NEPI Rockcastle la contractarea finantarii verzi de 250 de mil. Euro de la EBRD

Firma globala de avocatura Dentons a anuntat ca a acordat asistenta juridica pentru investitorul imobiliar NEPI Rockcastle la contractarea unei finantari verzi bilaterale de 250 mil. Euro de la EBRD, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Finantarea, structurata sub forma unui imprumut senior negarantat cu o scadenta in august 2034, este dedicata integral investitiilor verzi din portofoliul NEPI Rockcastle din Europa Centrala si de Est, incluzand dezvoltarea de noi proiecte, modernizarea si extinderea activelor verzi de retail.

„Ne bucuram sa fim din nou alaturi de NEPI Rockcastle intr-o finantare verde strategica. Aceasta tranzactie reflecta experienta echipei noastre in acordarea de asistenta juridica pentru structurarea si implementarea unor finantari verzi complexe, adaptate particularitatilor sectorului imobiliar.”, a spus Simona Marin, Partener si coordonator al departamentului de drept financiar-bancar din cadrul biroului Dentons din Bucuresti.

Simona Marin si Stefi Ionescu (Counsel) au asistat NEPI Rockcastle in negocierea tranzactiei si finalizarea cu succes a acesteia.

Finantarea EBRD completeaza sursele existente de finantare prin obligatiuni si credite bancare ale NEPI Rockcastle, diversificand sursele de finantare si extinzand profilul de maturitate.

Investitorul croat de private equity Provectus Capital Partners a contractat o finantare de achizitie de la UniCredit Bank pentru a finaliza prima preluare a unei companii din Romania

Managerul croat de fonduri de private equity Provectus Capital Partners a anuntat pe 10 august 2026 ca a finalizat preluarea pachetului majoritar al Seatbelt Consulting in cadrul unei tranzactii in care a contractat  o finantare  de achizitie de la bancherii UniCredit Bank, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Prima achizitie realizata de catre investitorul croat de private equity pe piata din Romania a fost finantata printr-o combinatie de capital din partea fondului de investitii PCP SEE Fund II si un imprumut contractat de la UniCredit Bank Romania, a precizat cumparatorul.

Potrivit acestuia, Bogdan Neagu, fondatorul Seatbelt Consulting, ramane un actionar semnificativ in cadrul companiei si va continua sa sustina dezvoltarea companiei alaturi de echipa de conducere in parteneriat cu Provectus Capital Partners.

Partile implicate in tranzactie nu au dezvaluit nici marimea participatiei preluate la Seatbelt Consulting si nici valoarea tranzactiei.

Avand in vedere marja tichetelor de investitie de capital urmarita de catre Provectus Capital Partners si faptul ca achizitia este acoperita partial din finantare bancara, tranzactia ar putea ajunge pana la o valoare totala estimata in jurul a circa 25 mil. Euro, sustin surse din piata.

Fondata in 2011 de catre antreprenorul Bogdan Neagu, Seatbelt Consulting a ajuns intr-o pozitie de lider de piata pe nisa serviciilor de securitate si sanatate in munca (SSM), un profil de tinta M&A care atrage interesul investitorilor de private equity in cadrul unei strategii de tip <<buy and build>> (cumpara si construieste, n.r.) prin care sa dezvolte o platforma capabila de crestere accelerata atat organica, cat si prin achizitii de alti operatori de profil, pentru a-si asigura un exit profitabil intr-un orizont mediu de timp.

Seatbelt Consulting SRL a raportat pentru 2025 o cifra de afaceri de peste 33 mil. RON (peste 6 mil. Euro), mai mare cu aproape 4 mil. RON fata de anul anterior. De asemenea, compania a inregistrat si o majorare a profitului net de la 8,3 mil. RON in 2024 la 11,1 mil. RON in 2025 la un personal format din 109 angajati, potrivit rezultatelor financiare facute publice.

Provectus Capital Partners a inceput desfasurarea capitalului strans de la investitori pentru noul sau  fond regional de private equity PCP SEE Fund II, care a raportat la prima sa inchidere pana in octombrie 2025 un capital de 162,5 mil. Euro. Tinta anuntata de managerul de fond este ca noul fond regional al Provectus Capital Partners  sa ajunga la o capitalizare totala de pana la 250 mil. Euro.

PCP SEE Fund II este orientat catre investitii pe pietele din Croatia, Slovenia, Romania si Bulgaria, dar si in alte oportunitati din regiunea extinsa care cuprinde si piete precum Albania, Bosnia si Herzegovina, Macedonia de Nord, Muntenegru, Serbia, Kosovo, Ungaria si Grecia. Noul fond de investitii al Provectus Capital Partners este capitalizat inclusiv din PNRR, avand deci un angajament de investitii pentru piata din Romania.

Marimea tichetului de capital investit al PCP SEE Fund II se situeaza in marja a 15 – 25 mil. Euro per tranzactie, la care se pot adauga finantari bancare sau co-investitori.

EBRD da un imprumut verde bilateral de 250 mil. Euro investitorului imobiliar NEPI Rockcastle pentru a sustine extinderea portofoliului sau regional, cu focus pe pietele din Romania, Bulgaria, Polonia si Ungaria

Banca Europeana pentru Rerconstructie si Dezvoltare (EBRD) a anuntat pe 10 august 2026 ca a acordat un credit verde bilateral de 250 mil. Euro catre investitorul imobiliar NEPI Rockastle pentru a sustine extinderea portofoliului sau regional, cu focus pe pietele din Romania, Bulgaria, Polonia si Ungaria, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Faciltatea de imprumut este negarantata, de tip senior si are maturitatea de 8 ani, fiind disponibila pentru tragere pana la finele lunii martie 2027.

Proaspata finantare acordata de catre EBRD va sprijini dezvoltarea de noi active comerciale verzi, modernizarea și extinderea acestora, au precizat bancherii EBRD.

Facilitatea completeaza finantarile existente ale grupului sud – african prin emisiuni de obligatiuni și credite bancare, contribuind la diversificarea surselor de finantare, extinderea profilului de maturitate și consolidarea lichiditatii. Finantarea verde ii ofera investitorului imobiliar de talie flexibilitatea financiara necesara pentru a-si continua investitiile in fiecare dintre pilonii sai de crestere.

Finantarea sectorului imobiliar din Romania este una dintre directiile majore ale tranzactiilor semnate de catre EBRD.

“Ne uitam cu incredere la ceea ce ofera piata. Urmarim toate oportunitatile. Multe vin si pe ruta noastra directa, altele ne sunt prezentate noua, dar as spune ca energia si, cred ca intr-o anumita masura, partea de real estate ofera zona cu tichetele cele mai semnificative”, a declarat Andrei Svoronos, Associate Director in cadrul Bancii Europene pentru Reconstructie si Dezvoltare (EBRD), la MIRSANU INVESTORS SUMMIT 2026, eveniment online organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

Potrivi acestuia, sectorul real estate a reprezentat al treilea pilon ca marime in portofoliul investitional local al EBRD in 2025, dupa sectorul institutiilor financiare si energie, cu peste 200 mil. Euro finantari semnate din totalul investitiilor de 955 mil. Euro de anul trecut angajate pentru piata din Romania.

NEPI Rockcastle are un portofoliu de proprietati in valoare de 8,2 mld. Euro, care acopera 8 tari din regiune.

Investitorul norvegian Scatec cumpara de la suedezii de la OX2 un proiect de productie de energie eoliana de 77 MW in Romania intr-o tranzactie de 168 mil. Euro. Cumparatorul norvegian va finanta achizitia printr-un mix de capital si datorii in limita unui grad de indatorare de 60%

Investitorul norvegian in energie regenerabila Scatec a anuntat pe 31 iulie 2026 ca a semnat achizitia unui proiect de productie energie eoliana de 77 MW in Romania de la vanzatorul suedez OX2 in cadrul unei tranzactii in valoare de 168 mil. Euro fara TVA, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Achizitia proiectului Urleasca din Braila marcheaza intrarea Scatec in sectorul de productie de energe eoliana onshore din Europa si completeaza portofoliul sau existent in Romania in energie solara.

Cumparatorul norvegian a precizat ca achizitia proiectului din Romania va fi finantata printr-o combinatie de capital si datorii, cu un grad de indatorare de aproximativ 60%.

De cealalta parte, recenta vanzare realizata de catre OX2 completeaza seria de tranzactii de calibru a investitorului suedez in energie regenerabila din ultimii ani.

Pretul de achizitie anuntat de catre cumparator indica un nivel de circa 2,2 mil. Euro per MW, care se aliniaza cu ultimele tranzactii de vanzare raportate de catre OX2 in Romania.

In august 2025, OX2 a anuntat vanzarea unui proiect de energie eoliana onshore (pe uscat) de 96 MW catre HELLENIQ Renewables, al carui principal actionar este familia magnatului grec Latsis. Pretul de vanzare nu a fost facut public.

Insa, investitorul suedez OX2 a anuntat in 2024 vanzarea unui proiect de marima comparabila, de 99,2 MW, pentru 2,5 mld. coroane suedeze (circa 214 mil. Euro) catre Nala Renewables. La aceasta valoare, pretul de vanzare obtinut de catre OX2 s-a situat aproape de 2,2 mil. Euro per MW.

“Mai avem doua tranzactii prevazute pentru 2026, una in prima parte, una in a doua parte. Impreuna aproape 400 MW.”, a declarat Lacramioara Diaconu – Pintea, Country Manager OX2 Romania, la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat de catre jurnalul de tranzactii pe 4 decembrie.

“Este un proiect de 300 MW,care  probabil va fi si unul dintre cele mai mari la nivel de grup, si cel mai mare pentru OX2 Group in 2026. Si, probabil, unul dintre cele mai mari in Romania”, a precizat atunci Lacramioara Diaconu – Pintea din partea OX2, unul dintre investitorii activi in tranzactiile de pe piata de energie regenerabila din Romania.

Platforma de investitii in energie regenerabila suedeza OX2 face parte din portofoliul EQT, unul dintre cei mai mari manageri de fonduri de investitii la nivel global cu active totale sub administrare de 291 mld. Euro.

Scatec are un portofoliu de proiecte de energie solara in Romania cu o capacitate instalata totala de 190 MW, localizat in sudul tarii, in judetele Dolj si Olt.

Bancherii EBRD, EIB si ai BCR au anuntat pe 16 februarie 2026 acordarea unui pachet de finantare totala de 121 mil. Euro pentru dezvoltarea a trei parcuri fotovoltaice cu o capacitate totala instalata de 190 MW in Romania de catre Scatec.

Compania norvegiana Scatec are o capitalizare bursiera de circa 1,35 mld. Euro pe bursa de la Oslo.

Finantare EIB de 100 mil. Euro catre BRD Sogelease pentru extinderea finantarii destinate IMM-urilor si companiilor locale cu capitalizare medie

Banca Europeana de Investitii (EIB) a acordat un imprumut de 100 mil. Euro catre BRD Sogelease IFN pentru extinderea finantarii destinate IMM-urilor si companiilor locale cu capitalizare medie, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Finantarea EIB va permite BRD Sogelease sa faciliteze accesul la finantare pentru companiile romanesti care urmaresc extinderea activitatii, cresterea productivitatii si dezvoltarea sustenabila si intampina dificultati mai mari in obtinerea finantarii pe termen lung comparativ cu omologii lor din multe alte state membre ale UE.

O cota de 15% din valoarea totala a imprumutului este alocata proiectelor verzi, inclusiv investitiilor in eficienta energetica, energie regenerabila si transport sustenabil.

„In economia de astazi, aflata intr-o schimbare rapida, accesul la finantare reprezinta un factor-cheieal competitivitatii”, a declarat Ioannis Tsakiris, Vicepresedinte al Bancii Europene de Investitii (EIB). „Prin parteneriatul cu BRD Sogelease, mobilizam investitii acolo unde conteaza cel mai mult: in randul antreprenorilor romani. Aceasta finantare va ajuta companiile sa devina mai reziliente, mai inovatoare si mai bine pregatite pentru oportunitatile viitorului.”, a adaugat acesta.

Circa 80% din valoarea imprumutului EIB este estimata ca fi directionat catre regiunile mai putin dezvoltate ale Romaniei, cunoscute la nivelul UE drept regiuni de coeziune, contribuind astfel la dezvoltarea economica si sociala a tarii.

Creditul EIB ofera finantare pe termen lung, in euro sau in RON, in conditii mai avantajoase decat alternativele disponibile pe piata.

„Parteneriatul nostru de lunga durata cu Banca Europeana de Investitii reflecta angajamentul comun de a sprijini cresterea si rezilienta economiei romanesti. Aceasta noua facilitate de finantare ne va permite sa oferim IMM-urilor si companiilor cu capitalizare medie  un acces imbunatatit la finantare pe termen lung, in conditii atractive, ajutandu-le sa investeasca in extindere, inovare, productivitate si dezvoltare sustenabila”, a declarat Gabriel Mihai, Director General al BRD Sogelease.

Noua finantare a EIB acordata companiei locale de leasing parte a grupului financiar francez Societe Generale confirma relatia de cursa lunga in baza careia EIB a acordat imprumuturi in ultimul deceniu in valoare totala de 305 mil. Euro catre BRD Sogelease IFN. In aceasta perioada, EIB a oferit, de asemenea, servicii de consultanta privind investitiile verzi catre BRD Sogelease IFN si clientii sai.

MOOV Leasing a semnat un credit sindicalizat cu obiective de sustenabilitate in valoare de 187 mil. Euro pentru refinantarea unui imprumut anterior si pentru dezvoltarea operatiunilor companiei

MOOV Leasing a contractat un credit sindicalizat de 187 mil. Euro de la un consortiu de banci pentru a-si refinanta un imprumut bancar anterior si pentru dezvoltarea operatiunilor companiei, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Facilitatea refinanteaza creditul sindicalizat de 110 milioane de euro contractat de companie anul trecut si majoreaza cu peste 70% capacitatea de finantare a MOOV.

Noua facilitate va sustine urmatoarea etapa de dezvoltare a companiei, extinderea accesului la leasing operational pentru IMM-uri si lansarea produselor dedicate persoanelor fizice.

Tranzactia a fost coordonata de catre UniCredit Bank, Banca Transilvania si Raiffeisen Bank, in calitate de Global Coordinators, Mandated Lead Arrangers si Co-Documentation Agents, alaturi de ING Bank Romania si Exim Banca Romaneasca, in calitate de Mandated Lead Arrangers. In cadrul tranzactiei, UniCredit SpA a actionat si ca ESG Coordinator, Banca Transilvania ca Facility Agent, iar Raiffeisen Bank ca Security Agent.

Facilitatea este structurata ca Sustainability-Linked Loan (SLL), mecanism prin care anumiti parametri ai finantarii sunt corelati cu atingerea unor obiective de sustenabilitate, de mediu si sociale, asumate de companie. Aceasta structura reflecta angajamentul MOOV de a integra principiile ESG in dezvoltarea afacerii si de a construi un model de crestere responsabil, aliniat celor mai bune practici europene.

„Semnarea acestei facilitati sindicalizate marcheaza un nou moment important in dezvoltarea MOOV. Cresterea plafonului de finantare de la 110 mil. Euro la 187 mil. Euro reprezinta o confirmare a increderii pe care partenerii nostri bancari o acorda modelului nostru de business, capacitatii de executie si rezultatelor obtinute in ultimii ani. Noua facilitate ne ofera resursele necesare pentru a continua dezvoltarea accelerata a segmentului IMM, dar si pentru a face un pas firesc catre leasingul operational destinat persoanelor fizice. Ne propunem sa facem accesul la mobilitate mai simplu, mai transparent si complet digital, oferind clientilor o alternativa moderna la achizitia traditionala a unui autoturism. Totodata, vom continua extinderea retelei nationale de parteneri si dezvoltarea platformei tehnologice care sta la baza modelului nostru de business.”, au spus Mircea Dihel si Bogdan Speteanu, fondatori MOOV Leasing.

Fondata in 2022, MOOV este una dintre companiile cu cea mai rapida crestere din piata romaneasca de leasing operational si servicii de mobilitate. Compania opereaza printr-o platforma digitala proprie, accesibila atat online, cat si in showroom-urile dealerilor parteneri din toata tara

In 2025, MOOV a raportat o cifra de afaceri de 189,9 mil. RON, mai mult decat dublu fata de anul anterior, in timp ce activele totale au ajuns la 535,8 mil. RON reflectand ritmul accelerat de dezvoltare si consolidarea pozitiei companiei pe piata.

O echipa de avocati RTPR a asistat Boldmind Capital Partners la achizitia Pall-Ex Romania

Casa de avocatura RTPR a asistat fondul de investitii Boldmind Capital Partners la achizitia Pallet Express SRL de la Delamode Group Limited, aflat in portofoliul managerului baltic de private equity BaltCap, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Pallet Express SRL activeaza sub brandul Pall-Ex Romania, fiind parte din reteaua europeana Pall-Ex și ofera servicii integrate de distributie de marfuri paletizate atat la nivel national, cat și international. Pe langa procesul de achizitie, firma de avocatura a acordat asistenta cumparatorului și cu privire la finantarea tranzactiei.

„Aceasta tranzactie reprezinta un nou exemplu al interesului investitorilor pentru companii solide cu perspective atractive de creștere. Ne-am bucurat sa fim alaturi de Boldmind Capital Partners pe intreg parcursul acestui proiect, de la achizitia Pallet Express pana la finantarea care o sustine, și le multumim pentru increderea acordata. De asemenea, le multumesc colegilor pentru profesionalismul, rigurozitatea și implicarea lor, contributia fiecarui membru al echipei RTPR a fost esentiala pentru atingerea acestui rezultat”, a declarat Mihai Ristici, Partner in cadrul RTPR.

Echipa de proiect a fost coordonata de catre Mihai Ristici (Partner) și Marina Fecheta-Giurgica (Counsel), cu sprijinul lui George Capota (Associate). Din echipa de due diligence au mai facut parte Cezara Urzica (Counsel), Iulian Maier, Andrei Toșa (Senior Associates), Victor Popa (Associate). Roxana Ionescu (Partner) și Șerban Halmagean (ManagingAssociate) au gestionat aspectele privind investitiile straine directe ale tranzactiei. Echipa de finantare a fost compusa din Cosmin Tilea,Alexandru Retevoescu (Partners), Bianca Eremia (Senior Associate), Andreea Stoiciu și Ion Arhiliuc (Associates). Totodata, Alina Stavaru (Partner), Vlad Stamatescu (Counsel) și Fabian Oltenacu (Junior Associate)au acordat asistenta juridica managementului cu privire la investitia in societate.

Avocatii Schoenherr au asistat Electrocentrala Borzesti la finantarea de 47 mil. Euro atrasa de la BCR pentru constructia unui parc eolian

Firma austriaca de avocatura Schoenherr a asistat Electrocentrale Borzesti la contractarea unei finantari de 47 mil. Euro acordata de catre BCR pentru constructia unui parc eolian, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Finantarea bancara vizeaza constructia parcului eolian Gura Vaii (CEE Onesti), din judetul Bacau.

Cu o capacitate instalata de 49,8 MW, proiectul este primul din domeniul eolian dezvoltat de Electrocentrale Borzesti, un joint venture intre OMV Petrom – subsidiara locala a grupului petrolier austriac OMV si Renovatio Group.

Printre serviciile oferite de Schoenherrs-a numarat asistenta acordata clientului in legatura cu acest pachet de finantare, care include un credit pe termen, o facilitate de TVA si o facilitate DSRF, acoperind etapele de dezvoltare, constructie si operare a parcului eolian pe o durata de 15 ani.

„Suntem mandri ca am asistat Electrocentrale Borzesti in aceasta finantare, care marcheaza primul proiect eolian al companiei dintr-un portofoliu de peste 1 GW de proiecte de energie regenerabila”, a declarat Adina Damaschin, Partener, care a coordonat echipa Schoenherr implicata in aceasta tranzactie.

Electrocentrale Borzesti dezvolta un portofoliu diversificat de peste 1 GW de proiecte de energie regenerabila, format din aproximativ 950 MW de proiecte eoliene si 70 MW de capacitate solara si de stocare, cu o valoare estimata a investitiei totale de peste 1,3 mld. Euro.

OMV Petrom, al carei actionar majoritar este grupul petrolier austriac OMV, activeaza in explorarea si productia de titei si gaze naturale, rafinare si comercializarea produselor petroliere, precum si in productia de energie.

Renovatio Group este un grup local, cu operatiuni semnificative in energie regenerabila, tranzactionare de energie si dezvoltarea infrastructurii energetice.

Echipa de avocati Schoenherr care a asistat Electrocentrale Borzestiin acest proiect a fost coordonata de catre Adina Damaschin (Partener) si le-a inclus pe Francesca Buta (Senior Attorney at Law) si pe Catrinel Ghinea (Attorney at Law).

Sursa: BoldMind Capital Partners.

Fondul de investitii BoldMind Capital Partners si echipa de management a Pall-Ex au cumparat 100% din actiunile platformei locale de transport paletizat de la grupul Delamode, al carui principal actionar este investitorul baltic de private equity BaltCap. Tranzactia de peste 25 mil. Euro a fost acoperita in mare parte de o finantare contractata de la Banca Transilvania

BoldMind Capital Partners, managerul unui fond de private equity cu un capital de 60 mil. Euro,  si echipa de management executiv a Pall – Ex au anuntat pe 3 august 2026 ca au cumparat participatia de 100% aferenta platfomei de transport paletizat Pall – Ex, in cadrul unei tranzactii in valoare de peste 25 mil. Euro. conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Vanzatorul platformei de transport paletizat Pall – Ex este grupul interational Delamode, al carui principal actionar este investitorul baltic de private equity BaltCap, iar tranzactia permite vanzatorului sa isi concentreze resursele asupra pietelor sale de baza, inclusiv asupra celor doua afaceri cu care ramane activ pe piata din Romania – Delamode Romania si Affinity Transport Solutions.

Tranzactia a fost realizata atat din fonduri proprii ale BoldMind Capital Partners si ale echipei de management, la care se adauga o finantare contractata de la Banca Transilvania care a acoperit mare parte din achizitie prin leverage buy out (LBO), modalitate frecvent utilizata la achizitia de companii de catre investitorii de private equity.

Partile nu au precizat ce participatie a preluat fiecare dintre cumparatori, insa strategia de investitii a BoldMind Capital Partners vizeaza participatii majoritare in companiile in care investeste.

Valoarea totala a tranzactiei de peste 25 mil. Euro  facuta publica de catre cumparator depaseste cu mult intervalul tichetelor de investitii de capital urmarit de catre fondul de private equity, care se situeaza, de regula intre 3 mil. Euro si 10 mil. Euro, ceea ce sugereaza ca pachetul de finantare contractat de la Banca Transilvania este principala componenta in structura de capital a tranzactiei.

Noii proprietari ai companiei afirma ca Pall – Ex intra dupa achizitie intr-o noua etapa de dezvoltare, prin investitii in tehnologie, digitalizare, extinderea portofoliului de servicii si consolidarea pozitiei de lider pe piata distributiei expres de marfuri paletizate.

Noua structura de actionariat va permite companiei sa accelereze investitiile, sa raspunda mai rapid oportunitatilor din piata si sa dezvolte noi servicii cu valoare adaugata pentru membrii retelei si clienti, sustine cumparatorul.

Potrivit acestuia, conducerea companiei va ramane neschimbata, asigurand continuitatea directiei strategice care a stat la baza dezvoltarii Pall – Ex si a pozitiei sale de lider pe piata transportului paletizat din Romania.

„Decizia BoldMind de a achizitiona Pall-Ex a luat in considerare nu doar calitatea exceptionala a activului achizitionat, compania avand un istoric de crestere continua si profitabila in ultimii zece ani, ci si motivatia, implicarea si performanta echipei de management. Aceasta imbina spiritual antreprenorial specific fondatorilor care construiesc afaceri noi cu rigoarea caracteristica marilor companii internationale. In acelasi timp, atractivitatea segmentului serviciilor logistice pentru transportul marfurilor paletizate – unul dintre cele mai dinamice segmente ale pietei europene de transport rutier de marfuri – a reprezentat un argument important in fundamentarea deciziei de investitie”, a declarat Dragos Rosca, Managing Partner al BoldMind Capital Partners.

Pallet Express SRL a inregistrat in 2025 o cifra de afaceri de peste 204,7 mil. RON (40,6 mil. Euro), cu un ritm de crestere anuala de 13%, care este usor mai mare comparativ cu majorarea profitului net. Compania a inregistrat anul trecut un profit net de peste 19,6 mil. RON (3,9 mil. Euro), inregistrand o marja neta de profit de circa 10%.

In perioada 2016 – 2025, Pallet Express SRL a inregistrat o crestere de peste 13 ori a veniturilor anuale si de aproape 8 ori a profitului net, conform bilanturilor anuale facute publice.

„Finalizarea acestui Management Buy-Out reprezinta unul dintre cele mai importante momente din istoria Pall-Ex Romania. Este confirmarea maturitatii companiei pe care am construit-o si a increderii pe care un investitor precum BoldMind Capital Partners o acorda echipei noastre, modelului de business si directiei strategice pe care am urmat-o in ultimii 15 ani. Intram intr-o noua etapa de dezvoltare, in care vom accelera investitiile, digitalizarea si extinderea serviciilor. Ne dorim ca aceste investitii sa se traduca prin servicii mai bune, oportunitati mai mari pentru membrii retelei si un avantaj competitiv real pentruclientii nostri. Pall-Ex isi propune sa ramana standardul national de referinta pentru distributia paletizata”, a spus Danor Ionescu, CEO al Pall-Ex Romania.

Bugetul companiei pentru 2026 prevede continuarea cresterii vanzarilor, in pofida unui context economic dificil pentru mediul de afaceri din Romania, afirma cumparatorul.

Strategia de dezvoltare a Pall-Ex pentru perioada urmatoare vizeaza atat consolidarea pozitiei pe segmentul principal de activitate, transportul paletizat de marfuri, cat si explorarea unor noi oportunitati de dezvoltare si extinderea portofoliului de servicii. Compania urmareste valorificarea potentialului oferit de reteaua de parteneri din Romania si o integrare mai buna a operatiunilor cu partenerii din celelalte piete europene din grupul Pall-Ex, pentru cresterea volumului transporturilor transfrontaliere.

Achizitia Pall –Ex marcheaza prima investitie majora realizata de BoldMind Fund I, unul dintre fondurile de investitii capitalizate inclusiv prin PNRR, si reprezinta un pas important in implementarea strategiei fondului de a sustine dezvoltarea companiilor private cu potential de crestere din Romania, Bulgaria si Croatia, prin investitii de capital si parteneriate pe termen lung cu antreprenorii si echipele de management.

Strategia sa regionala de investitii este limitata insa de focusul pe piata din Romania, unde o cota de minim 75% din capitalul total de 60 mil. Euro al fondului este dedicata pietei locale.

Vanzatorul Pall – Ex Romania este grupul international Delamode, specializat in logistica si managementul transportului international de marfuri. Acest grup a trecut printr-un proces de rebranding al operatorului cunoscut anterior pe piata numele de Xpediator.

In 2023, Xpediator a fost delistat de pe piata bursiera secundara AIM a bursei de la Londra, dupa finalizarea cu succes a unei oferte de preluare a companiei de catre un consortiu de investitori format de catre managerul baltic de fonduri de investitii BaltCap si alti investitori.

Investitorii au oferit 62.342.907 lire sterline pentru preluarea Xpediator de catre o platforma de investitii, controlata in proportie de catre BaltCap in proportie de 40%, Cogels Investments in proportie de 34%, respectiv Nuoma Kapitalas in proportie de 26%, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Cogels Investment este un vehicul de investitii al familiei britanicului Stephen Blyth – fondatorul Xpediator (actualul grup Delamode). Nuoma IR Kapitalas este un vehicul de investitii controlat de catre Justas Versnickas, CEO al Delamode Group.

Xpediator s-a listat in 2017 pe bursa de la Londra la o capitalizare bursiera de 24,2 mil. lire sterline.

BaltCap, principalul actionar al grupului Delamode, investeste in cadrul strategiei sale de buy out in tichete de capital in intervalul 5 – 20 mil. Euro si vizeaza participatii de control in companii cu valori de piata (enterprise value) de la 10 mil. Euro pana la 100 mil. Euro.

BaltCap este activ pe piata din Romania si cu o alta companie de portofoliu – grupul estonian PLG – care a anuntat pe 24 iulie 2026 semnarea achizitiei participatiei de 100% a platformei de ticketing iaBilet.

In cadrul tranzactiei PLG – iaBilet, managerul polonez de fonduri private equity de talie regionala Resource Partners si-a asigurat exitul din companie prin vanzarea participatiei sale de 82,5% din platforma iaBilet catre PLG, care a ajuns la 3 achizitii succesive pe piata de profil din Romania in ultimii 3 ani.

BoldMind Capital Partners face parte din noul val de fonduri de investitii ridicate de catre manageri romani, care au primit recent alocari de bani din PNRR, pentru a investi capital de crestere in companii din Romania, dar si pe pietele din regiune.

Sursa: Zabka.

Investitorul strategic canadian de talie globala Alimentation Couche – Tard achizitioneaza ultimul jucator de pe piata de retail din Romania aflat sub controlul unui fond de private equity. Cumparatorul lanseaza pe bursa de la Varsovia o oferta publica de preluare la un pret de 8,6 mld. USD pentru preluarea retelei poloneze Zabka, al carei principal actionar este managerul global de fonduri de investitii CVC. EBRD, aproape de al treilea exit din piata de retail locala, dupa vanzarile retelelor Profi si La Cocos

Investitorul strategic canadian de talie globala Alimentation Couche – Tard a anuntat pe 31 iulie 2026 ca intentioneaza sa preia intregul pachet de actiuni al retelei poloneze Zabka in cadrul unei oferte publice de preluare voluntara lansate pe bursa de la Varsovia, tranzactie care ar avea ca efect preluarea ultimului jucator de pe piata de retail din Romania aflat sub controlul unor investitori de private equity, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Alimentation Couche – Tard ofera un pret de 8,48 USD (32 Zloti) per actiune, ceea ce corespunde unui pret de achizitie de 8,6 mld. USD (32,62 mld. Zloti) pentru 100% din actiunile Zabka (equity value) si duce intreaga tranzactie la o valoare totala de intreprindere  (enterprise value) de circa 11 mld. USD, potrivit cumparatorului.

Tranzactia este sprijinita pe partea de vanzare de catre managerii – cheie din conducerea companiei poloneze si de un grup de actionari, care impreuna detin aproximativ 57% din actiunile Zabka, care include investitorii de private equity CVC Capital Partners si Partners Group ce au incheiat separat acorduri irevocabile ca isi vor vinde integral participatiile in cadrul ofertei publice de preluare.

Cei mai mari actionari ai Zabka sunt CVC Capital Partners care controleaza prin intermediul vehiculului de investitii Heket Topco Sarl o participatie de 37,624%, respectiv Partners Group care are o detinere directa de 10,013% prin intermediul PG Investment Company 1113B Sarl, potrivit ultimelor date publice disponibile pentru jurnalul de tranzactii MIRSANU.RO .

Compania canadiana se asteapta sa isi finanteze achizitia prin facilitati de finantare aranjate de catre banca americana J.P. Morgan in calitate de Lead Arranger, respectiv National Bank of Canada Capital Markets si The Bank of Nova Scotia in calitate de joint bookrunners.

Din punct de vedere al impactului financiar al tranzactiei, cumparatorul se asteapta ca la finalizarea tranzactiei, estimata sa aiba loc in trimestrul 4 din 2026, datoria neta pro forma a Alimentation Couche – Tard sa ajunga in jurul a 3x raportat la EBITDA ajustata.

Tranzactia agreata de catre cumparatorul canadian pentru achizitia Zabka are ca referinta un multiplu de circa 7,5x aplicat la EBITDA ajustata de 1,2 mld. USD, care ia in calcul si sinergiile rezultate, in conditiile unei achizitii graduale a participatiei de 100% din Zabka in urmatorii 3 ani  dupa incheierea ofertei publice de preluare voluntara.

Oferta publica de preluare voluntara a Zabka de catre Alimentation Couche – Tard este asteptata sa fie lansata in jurul datei de 26 august 2026 pe bursa de la Varsovia, perioada de derulare a ofertei fiind de 30 de zile.

Impactul achizitiei Zabka pentru Alimentation Couche – Tard ar propulsa compania canadiana la vanzari anuale combinate de circa 83,9 mld. USD si EBITDA ajustata totala de circa 7,8 mld. USD, pe baza rezultatelor financiare inregistrate in ultimele 12 luni pana la 26 aprilie 2026 in cazul companiei canadiene, respectiv pana la 31 martie 2026 in cazul Zabka.

Comparativ, veniturile anuale ale cumparatorului sunt de circa 10 ori mai mari decat cele obtinute de catre Zabka, compania care face obiectul achizitiei.

“Aceasta este o investitie transformatoare pentru Couche – Tard si un moment de referinta in parcursul nostru de crestere”, a declarat Alex Miller, presedinte si CEO al Alimentation Couche-Tard. „Żabka a construit una dintre cele mai impresionante afaceri din sectorul comertului de proximitate din Europa, bazata pe o propunere de valoare puternica pentru clienti, un model antreprenorial de franciza, o platforma operationala riguroasa si dovedita, precum si un istoric solid de crestere. Avem un respect deosebit pentru realizarile echipei Żabka si ale francizatilor sai. Ne angajam sa sprijinim dezvoltarea in continuare a afacerii Żabka, valorificand in acelasi timp punctele sale forte in domenii precum oferta de produse alimentare, interactiunea digitala cu clientii, programele de fidelizare, marcile proprii, lantul de aprovizionare, logistica si inovatia. Astfel, vom accelera si mai mult implementarea strategiei noastre <<Core + More>>. Impreuna, vom fi bine pozitionati pentru a crea valoare durabila pentru clienti, francizati, angajati, parteneri de afaceri si actionari.”, a declarat acesta.

 Zabka a inregistrat in ultimele 12 luni pana la 31 martie 2026 venituri de aproximativ 7,4 mld. USD, EBITDA ajustata de 1,1 mld. USD si profit net de circa 0,3 mld. USD.

„Tranzactia anuntata astazi marcheaza inceputul unui capitol complet nou si deosebit de interesant pentru Grupul Żabka. Couche-Tard impartaseste angajamentul nostru fata de inovatie, confortul oferit clientilor si orientarea catre nevoile acestora si recunoaste forta brandului, a comunitatii de francizati si a echipei care au transformat Żabka intr-una dintre principalele platforme europene de comert de proximitate. Impreuna, vom fi si mai bine pozitionati pentru a accelera cresterea, a continua investitiile in oamenii si capacitatile noastre si a crea o valoare si mai mare pentru clienti, francizati si comunitatile in care activam.”, a spus Tomasz Blicharski, Chief Strategy and Development Officer al grupului Zabka si CEO desemnat al companiei poloneze.

CVC, principalul actionar al Zabka, a intrat in companie in urma cu 9 ani.

„Suntem extrem de mandri de tot ceea ce am realizat in cadrul parteneriatului nostru cu Żabka. Impreuna cu o echipa de management exceptionala, am construit cea mai importanta platforma europeana de comert de proximitate, prin inovare tehnologica, excelenta operationala și o executie disciplinata, generand valoare durabila pentru clienti, francizati, angajati și actionari. Le multumim tuturor membrilor echipei Żabka pentru angajamentul și colaborarea lor și suntem convinși ca Couche-Tard va fi un administrator (steward, lb. eng.) excelent pe termen lung, pe masura ce compania incepe un nou capitol al dezvoltarii sale”, a declarat Istvan Szoke, Managing Partner al CVC.

Din punct de vedere operational, cumparatorul canadian preia o retea a carei amprenta principala este in piata de retail din Polonia, cu o prezenta in crestere accelerata pe piata din Romania si cu operatiuni marginale in piata din Germania.


Ce impact are vanzarea Zabka pe piata de retail din Romania

Compania poloneza Zabka a intrat pe piata din Romania in 2024 prin achizitia DRIM Daniel Distributie FMCG – un distribuitor din top 10 al pietei de profil din Romania, pariind pe potentialul de crestere al pietei de retail, fiind atrasa de anumite tipare de consum si de unele similitudini de comportament intre consumatorii romani si cei polonezi.

Pe 29 februarie 2024, grupul polonez a finalizat tranzactia prin achizitia directa a unei participatii de 36% din DRIM Daniel Distributie FMCG pentru care a platit in cash un pret de peste 11,75 mil. Euro. De asemenea, vanzatorii companiei – Radu Trandafir, Marcela Trandafir si Ioana Ioanitescu – au agreat sa participe cu participatia ramasa de 64% din compania DRIM Daniel Distributie FMCG, evaluata la 21,39 mil. Euro, la capitalul Froo Romania Holding SA – subsidiara infiintata de Zabka in Romania, primind in schimb impreuna un pachet total de 39,96% din Froo Romania Holding SA, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Astfel, mecanismul tranzactiei de preluare a 60,04% din DRIM Daniel Distributie FMCG a inclus plata unui pret de peste 11,7 mil. Euro pentru achizitia directa a unei participatii de 36% din companie, la care s-au adaugat ajustari de pret in valoare de 278.000 Euro, respectiv un pachet de actiuni la Froo Romania Holding SA cu o valoare contabila de peste 7,95 mil. Euro.

Miscarile de majorare a participatiei in operatiunea locala au continuat astfel ca pe 26 februarie 2026, Zabka a facut o conversie de creante si un aport de numerar pentru Froo Romania Holding pentru o suma totala de 43,107 mil. Euro, majorandu-si participatia in subsidiara locala cu 7,27% pana la 84,78%.

Dupa intrarea pe piata de retail din Romania, Zabka a inceput un plan ambitios de crestere organica, anuntand tinte cu deschideri de 1.000 de magazine pe an pentru a ajunge pana la 4.400 de unitati pe termen mediu.  Ulterior, tinta a devenit si mai ambitioasa, avand in vedere ca la reteaua locala Froo a Zabka opereaza déjà in circa 240 de locatii, iar potentialul de crestere al retelei a fost revizuit de la 4.400 de unitati la 7.500 de unitati si are in plan intrarea in alte piete internationale, dupa experienta sa de 2 ani pe piata din Romania, potrivit datelor disponibile la 30 iunie 2026.

Impactul achizitiei Zabka pe piata de retail din Romania este unul semnificativ, avand in vedere ca operatorul polonez a mizat pe o crestere organica rapida si are in continuare planuri de crestere accelerata.

Mai mult, preluarea Zabka de catre Alimentation Couche – Tard inseamna achizitia ultimului jucator din piata de retail din Romania aflat sub controlul unor investitori financiari. In 2025, investitorul strategic Ahold Delhaize a finalizat achizitia retelei Profi marcand exitul managerului regional de private equity MidEuropa in cadrul unei tranzactii de 1,3 mld. Euro valoare de intreprindere.

In 2026, a urmat un alt exit din piata locala de retail prin vanzarea unui pachet de 56% din actiunile retelei La Cocos de catre consortiul format de fondurile de private equity ale CEECAT Capital si Morphosis Capital, alaturi de EBRD, cumparatorul fiind investitorul strategic german Schwarz, proprietarul hipermarketurilor Kaufland si al supermarketurilor Lidl.

Vanzarea Zabka catre Alimentation Couche – Tard inseamna exitul unui investitor precum managerul global de fonduri de investitii CVC Capital Partners de pe piata locala de retail, inchizand, practic, piata pentru investitorii de private equity si transformand piata locala intr-un teren de lupta exclusiv pentru investitorii strategici straini la care se adauga ca o exceptie familia Paval, fondatoarea Dedeman, care a inchis recent preluarea retelei Carrefour Romania ca urmare a exitului investitorului francez.

In 2021, compania canadiana Alimentation Couche Tard a facut o oferta pntru achizitia companiei franceze Carrefour pentru 16,2 mld. Euro, insa a renuntat la achizitie dupa opozitia ferma venita din partea statului francez.

De asemenea, alti antreprenorii locali activeaza in piata de profil in cadrul unor retele mai mici de nivel regional sau local.


EBRD, investitor direct in retelele Profi, La Cocos si Zabka, toate active pe piata de retail din Romania

De asemenea, EBRD – o institutie financiara internationala foarte activa in rol de co-investitor sau investitor indirect pe piata din Romania se apropie odata cu vanzarea Zabka de al treilea sau exit de pe piata locala de retail.

Anterior, EBRD a fost implicata ca investitor in retelele Profi si La Cocos.

In 2024, EBRD a aprobat o investitie de capital de pana la 15 mil. Euro pentru a intra ca actionar minoritar direct in reteaua de retail La Cocos, insa in cadrul unui consortiu de investitori financiari alaturi de investitorii de private equity CEECAT Capital si Morphosis Capital, care au preluat 56% din companie.

Exitul investitorilor financiar din reteaua La Cocos a fost finalizat in 2026.

De asemenea, anterior, EBRD a investit 25 mil. Euro in reteaua de magazine Profi alaturi de MidEuropa in 2017 la momentul preluarii companiei de la un alt investitor regional de private equity, Enterprise Investors.

Investitia EBRD de 25 mil. Euro in Profi din 2017 a fost un proiect in portofoliul Equity Participation Fund, fond in care pe langa institutia financiara internationala erau si alti investitori precum statul chinez prin SAFE si statul azer prin SOFAZ, fond petrolier din Azerbaidjan.

In ianuarie 2025, MidEuropa si-a finalizat exitul din Profi catre Ahold Delhaize, care a preluat 100% din companie.

O alta oportunitate de investitie pentru institutia financiara internationala a fost Zabka, a carei poveste de crestere aduce aminte pana la un punct de cazul Profi, unde tranzactia oferita de investitorul canadian Alimentation Couche – Tard ofera o noua oportunitate de exit pentru bancherii EBRD.

Afacerea Zabka a fost fondata in 1998 de catre antreprenorul polonez Mariusz Switalski, de numele caruia sunt legate si infiintarea altor retele alimentare poloneze precum Eurocash si Biedronka.

In 2007, reteaua Zabka a fost vanduta platformei regionale de investitii Penta Investments, care are in portofoliul sau din Romania reteaua de farmacii Dr.Max, precum si alte afaceri pe piata pariurilor sportive.

In 2010, Penta a vandut operatiunile Zabka din Cehia catre investitorul strategic englez Tesco. In 2011, investitorul financiar Penta Investments a facut exitul complet din afacere prin vanzarea pachetului de 100% din actiuni a retelei Zabka Polonia catre managerul londonez de fonduri de private equity cu focus regional MidEuropa, cel care mai tarziu a devenit proprietarul retelelor Profi (retail) si Regina Maria (servicii medicale private) din Romania. Vanzarea Zabka din 2011 de catre Penta catre MidEuropa a fost realizata in cadrul unei tranzactii de aproape 400 mil. Euro.

In februarie 2017, MidEuropa se pregatea sa inchida achizitia retelei Profi din Romania, proaspat achizitionata de la un alt manager de private equity regional, Enterprise Investors. Si in acelasi timp, isi finaliza exitul din reteaua poloneza de retail Zabka prin vanzarea acesteia catre managerul global de private equity CVC Capital Partners alaturi de alti investitori.

Valoarea tranzactiei de exit a MidEuropa din Zabka din 2017 este estimata in jurul a circa 1,055 mld. Euro, conform unor date facute publice.

MidEuropa si CVC s-au reintalnit in rolurile de vanzator – cumparator si in 2025 pe piata din Romania la tranzactia de vanzare a retelei de servicii medicale private Regina Maria catre platforma finlandeza Mehilainen, sustinuta de catre sponsorii private equity CVC si Hellman & Friedman.

EBRD, un investitor institutional – ancora in peisajul fondurilor de private equity, a sustinut grupul polonez Zabka atat ca actionar minoritar, alaturi de CVC, cat si ca furnizor de finantare.

EBRD a intrat actionar in reteaua poloneza Zabka in urma unei investitii de 25 mil. Euro, adica cu un tichet de aceeasi marime cu cel alocat pentru investitia in reteaua romaneasca Profi.

Pe 10 octombrie 2024, ca parte a unui proces de exit partial, un pachet de circa 30% din Zabka a fost listat pe bursa de la Varsovia in cadrul unui IPO in valoare de 1,5 mld. Euro, unul dintre cele mai mari realizate in istoria bursei poloneze.

Inainte de IPO, actionariatul Zabka era impartit de catre CVC Capital Partners cu o participatie de 76,89%, Partners Group (un manager global de private equity cu active sub administrare de 185 mld. USD) cu 18,02%, EBRD cu 3,33% si alti actionari minoritari cu 1,76%.

Dupa IPO-ul din 2024, actionariatul Zabka s-a modificat substantial, avand in vedere ca un pachet de 30% este listat pe bursa de la Varsovia, iar detinerea a coborat la 45,14%, Partners Group a ramas cu 12,64%, iar alti actionari minoritari isi imparteau o participatie  de 12,22% din companie, intre care se afla si EBRD cu un pachet mai redus dupa ce a facut un exit partial prin intermediul IPO-ului. Ulterior, participatiile principalilor actionari ai Zabka au continuat sa scada usor.

CVC Capital Partners controleaza prin intermediul vehiculului de investitii Heket Topco Sarl o participatie de 37,62% din Zabka, respectiv Partners Group cu o participatie directa de 10,01% prin intermediul PG Investment Company 1113B Sarl, alaturi de care este EBRD in calitate de actionar minoritar al companiei.

Atat la Profi, cat si la Zabka, EBRD s-a implicat atat ca investitor direct in companie in rol de co-investitor pe langa fondurile de private equity, cat mai ales ca finantator de crestere, participand atat la imprumuturi bancare, cat si ca investitor in obligatiuni. In 2025, EBRD a investit 140 mil. zloti in emisiunea de obligatiuni corelate cu obiective de sustenabilitate de 1 mld. zloti a Zabka, derulata pe bursa de la Varsovia.

Metoda preluarii prin oferta publica de preluare voluntara  – prin care Zabka urmeaza sa fie achizitonata de catre Alimentation Couche – Tard – a fost testata cu succes de investitorii polonezi de 2 ori in ultimul an pe bursa de la Bucuresti, unde Polpharma a preluat recent Biofarm in sectorul productiei farma, iar Maspex a preluat in 2025 producatorul de vinuri Purcari.

Alimentation Couche – Tard are o capitalizare bursiera de peste 84 mld, USD pe bursa de la Toronto. Zabka are o capitalizare bursiera de aproape 8,4 mld. USD pe bursa de la Varsovia.

Exim Banca Romaneasca finanteaza cu 14,7 mil. Euro achizitiile Teraplast din Ungaria si Spania

Banca de stat Exim Banca Romaneasca a anuntat pe 29 iulie 2026 acordarea unei finantari totale de 14,7 mil. Euro, bani alocati pentru sustinerea achizitiilor unor capacitati de productie din Ungaria si Spania de catre grupul antreprenorial TeraPlast, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Finantarea Exim Banca Romaneasca a vizat astfel achizitia activelor de productie de tevi din PVC si polietilena ale Wavin Ungaria in 2025, precum si preluarea unei fabrici de tevi din polietilena din Spania, parte a diviziei MASA a grupului Aliaxis, tranzactie finalizata la inceputul lunii iulie 2026.

Spania devine cea de-a cincea piata externa in care Grupul TeraPlast desfasoara operatiuni, dupa extinderea in Republica Moldova, Ungaria, Austria si Croatia.

Facilitatea de productie, situata in Okondo, nordul Spaniei, inaugurata la finele saptamanii trecute, are o capacitate anuala de productie de 16.000 de tone. Fabrica deserveste o baza solida de clienti din Spania, Franta si Germania si a inregistrat in 2025 o cifra de afaceri de 29,4 mil. Euro.

Piata spaniola a tevilor din plastic este a saptea cea mai mare din Europa, oferind un potential semnificativ de crestere. Prin aceasta tranzactie, TeraPlast isi consolideaza pozitia de jucator regional important si face un pas major catre statutul de furnizor european cu o prezenta extinsa.

TeraPlast a anuntat pe 1 iulie 2026 finalizarea achizitiei sale din Spania , valoarea finala a tranzactiei va fi determinata pe baza unei formule uzuale, pornind de la o valoare de baza de 6,7 mil. Euro, care va fi ajustata in functie de nivelul efectiv al capitalului de lucru, in conformitate cu mecanismul convenit intre parti, a anuntat cumparatorul.

TeraPlast a anuntat ca va investi aproximativ 4 mil. Euro in urmatorii 3 ani pentru modernizarea si extinderea capacitatilor de productie ale fabricii, precum si pentru integrarea acesteia in structura operationala a grupului.

Pe 19 decembrie 2024, TeraPlast a anuntat achizitia activelor pentru productia de tevi din PVC si PE, detinute de catre Wavin Ungaria, afacere din sectorul de constructii si infrastructura al grupului Orbia. Valoarea facuta publica a tranzactiei la acel moment a fost de 7,04 mil. Euro si acopera aproape 12.000 mp de cladiri si peste 40.000 mp de teren industrial, situate in Zsambek, la 30 km vest de Budapesta. Echipamentele achizitionate ca parte a tranzactiei au o capacitate anuala de productie de 12.000 de tone de tevi, potrivit cumparatorului.

TeraPlast are o capitalizare bursiera de peste 1,3 mld. RON (circa 250 mil. Euro) pe bursa de la Bucuresti, compania antreprenoriala avand ca principal actionar pe antreprenorul Dorel Goia, cu o participatie de peste 46,8%.

GapMinder investeste alaturi de investitorul Fil Rouge Capital 1,2 mil. Euro in startup-ul croat Genesis Space Flight Laboratories pentru dezvoltarea infrastructurii spatiale reutilizabile de noua generatie

Managerul regional de fonduri de venture capital GapMinder si investitorul Fil Rouge Capital investesc 1,2 mil. Euro in startup-ul croat de tehnologie spatiala Genesis Space Flight Laboratories, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Startup-ul din domeniul tehnologiei spatiale va dezvolta modele noi de capsule spatiale reutilizabile, isi va extinde operatiunile si va lansa primele zboruri comerciale, potrivit unui anunt al investitorilor din 29 iulie 2026.

Genesis dezvolta o noua generatie de platforme de cercetare orbitale si suborbitale de cercetare cu zbor liber, concepute ca o alternativa la infrastructura traditionala bazata pe statiile spatiale. In contextul in care Statia Spatiala Internationala (ISS), care a sustinut timp de decenii cercetarea si descoperirile stiintifice in conditii de microgravitatie, urmeaza sa fie retrasa din exploatare pana in 2030, compania isi propune sa ofere o solutie mai flexibila, mai accesibila si mai scalabila pentru viitorul cercetarii in spatiu.

„Industria spatiala intra intr-o noua etapa, in care accesul la infrastructura si capacitatile de cercetare dincolo de Pamant nu va mai fi rezervat doar unui numar restrans de organizatii. Genesis raspunde uneia dintre provocarile esentiale ale acestui domeniu: cum putem face cercetarea in microgravitatie mai accesibila, mai usor de replicat si sustenabila din punct de vedere comercial. Credem ca tehnologia dezvoltata de companie are potentialul de a deveni o componenta importanta a infrastructurii noii economii spatiale si ne bucuram sa ii sustinem pe Bence si echipa Genesis in dezvoltarea acestei viziuni”, a spus Alexandru Ruff, Partener in cadrul GapMinder.

Compania a stabilit relatii comerciale cu institutii de cercetare si parteneri din industrie si a construit colaborari strategice in ecosistemul spatial cu furnizori de infrastructura de top, precum SpaceX, SSC Space si Sierra Space.

Investitia va accelera dezvoltarea capsulei reutilizabile GEN-5 de noua generatie a Genesis, va sprijini desfasurarea primelor sale misiuni comerciale, va extinde operatiunile de misiune si va stimula cresterea comerciala a companiei.

In mai 2026, Genesis a finalizat cu succes prima sa misiune operationala de reintrare in atmosfera, validand tehnologia sa de capsule reutilizabile si demonstrand ciclul complet al misiunii, de la lansare si experimentarea in orbita pana la recuperarea probelor.

„Aceasta misiune a reprezentat un pas decisiv in demonstrarea eficientei abordarii noastre. Am aratat ca o platforma mica, reutilizabila si autonoma poate desfasura misiuni complete in conditii de microgravitatie, fara a depinde de implicarea astronautilor sau de infrastructura statiei spatiale. Obiectivul nostru este sa construim infrastructura care sa le permita cercetatorilor, companiilor si inovatorilor din intreaga lume sa acceseze spatiul la fel de usor cum acceseaza laboratoarele de pe Pamant”, a declarat Bence Matyas, fondator si director general al Genesis Space Flight Laboratories.

Fondata in 2025 de cercetatorul in microbiologie Bence Matyas, Genesis dezvolta o platforma de infrastructura reutilizabila pentru cercetare in microgravitatie, bazata pe capsule spatiale autonome. Tehnologia permite institutiilor de cercetare, companiilor de biotehnologie si clientilor comerciali sa desfasoare experimente in spatiu si sa recupereze in siguranta probe fizice pe Terra dupa finalizarea misiunilor.

Evolutie investitii real estate S1 2026 CWE iul 2026

Cushman & Wakefield Echinox: Piața de investitii imobiliare din Romania a revenit pe crestere, in ciuda unui inceput de an mai lent. Tranzactii de 211 mil. Euro in prima jumatate a lui 2026, cu 46% in scadere fata de perioada similara din 2025

Piata investitiilor imobiliare din Romania a inregistrat in primul semestru din 2026 tranzactii in valoare totala de 211 mil. Euro, in scadere cu 46% fata de rezultatul inregistrat in perioada similara din 2025, potrivit estimarilor firmei de consultanta imobiliara Cushman & Wakefield Echinox.

Cu toate acestea, dupa primele 7 luni ale acestui an, finalizarea tranzactiei prin care AFI Europe a preluat un portofoliu de 6 parcuri de retail de la MAS Real Estate si o serie de tranzactii mai mici, volumul tranzactionat a depasit nivelul intregului an 2025, potrivit raportului Marketbeat Investment H1 2026 realizat de catre Cushman & Wakefield Echinox.

In primele 6 luni din 2026, segmentul spatiilor de birouri a concentrat cea mai mare parte a activitatii investitionale, cu tranzactii de 138 mil. Euro, reprezentand aproximativ 65% din volumul total, sustin consultantii Cushman & Wakefield Echinox.

Tranzactiile relevante din prima parte a lui 2026 au implicat complexul de birouri @EXPO din nordul Capitalei la o valoare estimata la 52 mil. Euro, parcurile de retail NEST din Miercurea Ciuc si Moinesti la un pret estimat de vanzare de 40 mil. Euro, birourile Record Park din Cluj-Napoca cu un pret estimat de vanzare de 40 mil. Euro si cladirea Equilibrium 2 din zona Floreasca – Barbu Vacarescu, cu un pret estimat de vanzare de 37 mil. Euro, potrivit calculelor Cushman & Wakefield Echinox.

Potrivit acestora, dupa finalizarea tranzactiei cu o valoare de 282 mil. Euro dintre AFI Europe si MAS Real Estate la inceputul lunii iulie 2026, sectorul de retail a redevenit cea mai tranzactionata clasa de active, cu o valoare de peste 350 mil. Euro.

In ceea ce priveste provenienta capitalului, investitorii din Europa Centrala si de Est, inclusiv cei romani, au fost cei mai activi, cu o valoare cumulata de 144 mil. Euro si  o pondere de 68% din total, urmati de investitorii turci cu investitii agregate de 52 mil. Euro si o pondere de 25% din total.

Contextul macroeconomic ramane dificil, tinand cont de faptul ca economia locala a inregistrat o contractie de 0,3% in trimestrul 2 din 2026, in timp ce inflatia s-a situat in jurul pragului de 10% in prima jumatate a acestui an. Raportul indica faptul ca revenirea economiei si stabilizarea climatului politic ar putea sustine o accelerare a activitatii investitionale in a doua parte a anului, alte tranzactii de dimensiuni medii si mari fiind in stadii avansate de execuție.

Randamentele prime au ramas stabile pe toate segmentele majore ale pietei. Astfel, randamentul pentru cladirile de birouri si centrele comerciale prime s-a mentinut la 7,25%, in timp ce spatiile industriale sunt tranzactionate la un randament de 7,5%. Pentru spatiile comerciale de pe Calea Victoriei, randamentul prime este de 7%. Aceste niveluri raman cu 100-200 puncte de baza (1-2%) peste cele inregistrate in majoritatea pietelor din Europa Centrala si de Est, consolidand atractivitatea Romaniei pentru investitorii care cauta un raport echilibrat intre risc si randament, sunt de parere consultantii Cushman & Wakefield Echinox.

Finantare de 115 mil. Euro de la ING Bank Romania si UniCredit Bank pentru grupul antreprenorial Teilor

ING Bank Romania si UniCredit Bank au anuntat pe 28 iulie 2026 ca au acordat o finantare bancara de pana la 115 mil. Euro grupului antreprenorial Teilor, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

ING Bank Romania a avut rolul de Mandated Lead Arranger (aranjor principal mandatat) si Original Lender (creditor initial) in cadrul tranzactiei de finantare, care a inclus facilitati de refinantare, finantare pentru investitii si facilitati revolving, menite sa sustina dezvoltarea grupului si implementarea strategiei sale de crestere.

Asistenta juridica pentru structurarea si implementarea tranzactiei a fost asigurata de avoctii Filip & Company.

Finantarea va sustine urmatoarea etapa de dezvoltare a grupului, inclusiv extinderea prezentei comerciale si consolidarea capacitatii sale de a raspunde cererii in crestere din pietele in care activeaza.

Tranzactia sprijina planurile de crestere ale Grupului Teilor, un grup antreprenorial romanesc cu operatiuni in Romania si Bulgaria, care reuneste brandurile TEILOR, DAAR, JANINE si MoneyGold si care a inregistrat in ultimii ani o dezvoltare sustinuta, bazata pe un model de afaceri diversificat si pe o pozitionare puternica in piata.

Teilor a anuntat pe 18 iunie 2026 ca a angajat doua companii cu rol de consultanti in vederea explorarii si optiunilor de finantare si a oportunitatilor de accesare a pietei de capital, inclusiv in ceea ce priveste un potential IPO al companiei pe piata reglementata a bursei de la Bucuresti.

Teilor Holding SA este o companie antreprenoriala de familie detinuta de catre Ilie Enache  in proportie de 92,7829%, respectiv Manuela-Geanina Enache in proportie de 6,8991%, in timp ce un pachet de 0,3180% este in posesia unor actionari minoritari. Compania este déjà activa pe piata de capital prin intermediul unor emisiuni de obligatiuni lansate anterior.

Activitatea grupului Teilor acopera atat segmentul bijuteriilor de lux, premium si contemporane, cat si pe cel al serviciilor financiare si al retailului specializat.

Avocatii RTPR au oferit asistenta pentru Autonom Services la a treia emisiune consecutiva de obligatiuni corelate cu obiective de sustenabilitate

Casa de avocatura RTPR a asistat compania Autonom Services la noua emisiune de obligatiuni corelata cu obiective de sustenabilitate, in valoare de 30 mil. Euro, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Titlurile emise de Autonom au o maturitate de 5 ani si vor fi listate pe piata reglementata a Bursei de Valori București.

Autonom Services activeaza pe pietele de leasing operational și rent-a-car din Romania.

Plasamentul privat a fost intermediat de un consortiu format din BRD – Groupe Société Générale, BT Capital Partners, BCR, UniCredit Bank și Raiffeisen Bank.

Echipa RTPR care a acordat asistenta Autonom Services in aceasta tranzactie a fost coordonata de catre Mihai Ristici (Partner) și Vlad Stamatescu (Counsel), și i-a mai inclus pe George Capota (Associate) și Fabian Oltenacu (Junior Associate).

„Ne bucuram sa fim din nou alaturi de Autonom intr-un proiect relevant pentru piata de capital din Romania. Aceasta noua emisiune de obligatiuni confirma consecventa cu care Autonom utilizeaza instrumentele pietei de capital pentru a-și sustine strategia de dezvoltare, intr-un cadru aliniat obiectivelor sale de sustenabilitate. Multumim echipei Autonom pentru increderea acordata și pentru colaborarea excelenta pe parcursul acestei tranzactii”, a spus Mihai Ristici, Partener in cadrul RTPR.

De-a lungul anilor, echipa RTPR a asistat Autonom Services atat in tranzactii de piete de capital, cum au fost precedentele emisiuni de obligatiuni corporative pe Bursa de Valori București, cat și in tranzactiile de M&A, precum achizitia BT Operational Leasing de la grupul Banca Transilvania (2018) sau achizitia Premium Leasing, compania de leasing operational a grupului Tiriac (2022).

Autonom a finalizat o noua emisiune de obligatiuni de 30 mil. Euro pe bursa de la Bucuresti. EBRD a investit 6,7 mil. Euro in obligatiunile corelate cu obiective de sustenabilitate lansate de compania antreprenoriala

Compania antreprenoriala Autonom Services a anuntat pe 3 iulie 2026 inchiderea plasamentului privat privind o noua emisiune de obligatiuni in valoare de 30 mil. Euro pe bursa de la Bucuresti, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Dobanda platita investitorilor pentru obligatiunile emise va fi reprezentata de o dobanda fixa, in cuantum de 5,97% pe an, cu posibilitatea ajustarii pe baza unui mecanism de step-up cu un procent de 0,30%  pe an, au precizat reprezentantii emitentului.

Maturitatea noilor obligatiuni emise de catre Autonom este de 5 ani, cu data scadentei stabilita la 7 iulie 2031.

Obligatiunile emise de Autonom sunt obligatiuni corelate cu obiective de sustenabilitate, ca si cele din emisiunile de titluri lansate anterior.

EBRD a anuntat ca a investit 6,7 mil. Euro in noua emisiune de obligatiuni Autonom, ceea ce inseamna ca institutia financiara internationala a luat o expunere de peste 22% la nivelul intregii tranzactii.

Investitia EBRD sustine astfel planurile companiei de leasing operational si inchirieri auto pentru reinnoirea si extinderea flotei sale de masini. Compania s-a angajat sa atinga tinte de sustenabilitate privind reducerea emisiilor sale de carbon cu 55% pana in 2030 si sa creasca gradul de reprezentare al femeilor in managementul companiei de la 37% in 2023 pana la 46% in 2030.

De asemenea, compania fondata de catre fratii Marius si Dan Stefan s-a angajat la implementarea unui program de abilitati digitale la nivelul intregii sale forte de munca pentru a sprijini intarirea pe termen lung a competitivitatii si a tranzitiei digitale.

Avocatii RTPR au asistat Resource Partners la exitul din platforma iaBilet

Casa de avocatura RTPR a asistat managerul regional de private equity Resource Partners la vanzarea integrala a participatiei sale detinute la Ia Bilet SRL, o cunoscuta platforma de ticketing din Romania, catre PLG Romania, parte a AS Piletilevi PLG, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Totodata, fondatorii companiei și-au vandut integral participatia catre PLG Romania, alaturi de Resource Partners.

Cu operatiuni in Estonia, Lituania, Letonia, Cehia, Slovacia, Polonia și Romania, grupul PLG este una dintre cele mai importante companii de ticketing din regiune. Tranzactia a fost semnata pe 20 mai 2026 și va fi finalizata dupa obtinerea aprobarilor autoritatilor de reglementare și indeplinirea conditiilor precedente agreate de parti.

Echipa RTPRa fost coordonata de catre Alina Stavaru (Partner) și Andrei Toșa (Senior Associate), și a mai inclus-o pe Iulia Calin (Junior Associate). Roxana Ionescu (Partner) și Șerban Halmagean (Managing Associate) au acordat asistenta cu referire la aspectele de concurenta ale tranzactiei.

„Am fost onorati sa asistam Resource Partners pe parcursul intregului ciclu de investitii in iaBilet. In septembrie 2025 am anuntat finalizarea achizitiei, iar la doar opt luni distanta, marcam semnarea exitului. Aceasta tranzactie subliniaza atractivitatea puternica a companiilor romanești de calitate. Este un exemplu perfect al nivelului de sofisticare al peisajului actual de fuziuni și achizitii, iar noi am avut privilegiul de a ne sprijini clientii sa parcurga lin intregul proces”, a declarat Alina Stavaru, Partner in cadrul RTPR.

Casa de avocatura RTPR este recunoscuta pentru experienta sa extinsa in proiecte cu fonduri de investitii, in ultimii ani fiind implicata in majoritatea tranzactiilor de private equity derulate in Romania, asistand deopotriva in mandate de vanzare și cumparare, precum și companiile de portofoliu in achizitiile ulterioare de tip bolt-on.

Sursa: Resource Partners.

Managerul polonez de private equity Resource Partners semneaza a doua tranzactie de vanzare din Romania printr-un exit accelerat din platforma iaBilet catre grupul estonian PLG. Cumparatorul, la a treia achizitie locala majora in ultimii 3 ani, confirma ca piata din Romania a devenit o tinta de achizitii M&A pentru investitorii baltici. Ce urmeaza pentru vanzator: “Ne dorim sa realizam cel putin o noua tranzactie in Romania din fondul actual”

Managerul polonez de private equity de talie regionala Resource Partners a anuntat pe 24 iulie 2026 vanzarea integrala a participatiei sale detinute la platforma de ticketing iaBilet catre grupul estonian PLG, marcand al doilea sau exit de pe piata din Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Acordul a fost semnat inca de pe 20 mai 2026, au precizat partile implicate in tranzactie, si va intra in vigoare dupa indeplinirea conditiilor uzuale de inchidere si finalizarea procedurilor de reglementare aplicabile.

Valoarea tranzactiei nu a fost facuta publica de catre partile implicate, insa vanzatorul a precizat ca acordul de vanzare a platformei iaBilet a aparut la 8 luni dupa investitia initiala realizata de catre Resource Partners si ca “marcheaza un exit de succes pentru fond, generand randament accelerat pentru investitorii sai”.

Calendarul de exit al investitorului regional de private equity Resource Partners din platforma iaBilet contrasteaza puternic fata de cel inregistrat la primul sau exit dintr-o companie de portofoliu din Romania. Anterior, Resource Partners a stat 8 ani ca investitor in reteaua de fitness World Class Romania, unde a intrat in 2014, apoi a multiplicat veniturile companiei pe fondul unei extinderi puternice, insa pandemia Covid19 a prelungit perioada de detinere pentru multe fonduri de private equity, astfel incat investitorul financiar regional a finalizat exitul abia in 2022, cand a vandut reteaua World Class Romania catre conglomeratul African Industries Group la capatul unui ciclu de investitii si de administrare de 8 ani.

De aceasta data, cumparatorul platformei iaBilet.ro este grupul estonian PLG (Piletilevi Group), tranzactia completand o serie de achizitii M&A dusa in ultimii 3 ani pe pietele din Romania, Polonia, Cehia, Slovacia si tarile baltice.

Grupul PLG a semnat acordul pentru achizitia a 100% din actiunile platformei iaBilet de la managerul regional de private equity Resource Partners, si de la fondatorii companiei, care vor ramane implicati in afacere si sunt asteptati sa contribuie in continuare la dezvoltarea acestuia, inclusiv la nivel de board.

„Continuam sa vedem un potential solid de crestere pe termen lung in piata de ticketing din Europa Centrala si de Est. Pretul mediu al biletelor in regiune ramane, in prezent, de aproximativ doua ori mai mic decat in Europa de Vest si de Sud. In general, industria de live entertainment continua sa evolueze odata cu tendintele inflationiste si cu imbunatatirea experientei publicului”, a declarat Sven Nuutmann. fondatorul si presedintele Consiliului de administratie al grupului PLG.

Potrivit acestuia, PLG va continua sa investeasca in solutii bazate pe AI, precum si in dezvoltarea unui ecosistem tehnologic comun la nivelul grupului, menite sa ofere soluţii performante atat organizatorilor, cat si consumatorilor.

Dupa finalizarea achizitiei si obtinerea aprobarilor de reglementare aplicabile, grupul PLG intentioneaza sa evalueze modalitatile prin care activitatile sale din Romania pot fi aliniate mai performant in timp, inclusiv printr-o cooperare operationala si tehnologica mai stransa construita in jurul iaBilet. Actuala echipa executiva a iaBilet — CEO-ul Emil Ionescu, COO-ul Razvan Manta si CTO-ul Daniel Cute-Petric — va continua sa faca parte din organizatia PLG si sa contribuie la urmatoarea etapa de crestere a companiei.

„Acesta a fost visul meu atunci cand am inceput iaBilet, acum aproape 15 ani: sa fac parte din ceva mare, puternic si orientat spre rezultate, astfel incat sa putem cuceri lumea prin servicii oneste, de impact, sa inovam si sa dezvoltam impreuna un grup puternic. Sa jucam nu doar in campionatul local, ci in Liga Campionilor. Sunt onorat sa fac parte din visul PLG si sa contribui la transformarea acestuia in realitate, construind impreuna o industrie mult mai solida.”, a spus Emil Ionescu, CEO si cofondator iaBilet.

Resource Partners a cumparat in septembrie 2025 o participatie de 82,5% din actiunil platformei iaBilet si un pachet de 55% din actiunile platformei de organizare de concerte BestMusic Concerts de la managerul american de fonduri de investitii de talie internationala NCH Capital in cadrul unei tranzactii de tip secondary.

La momentul achizitiei, reprezentantii Resource Partners au precizat pentru jurnalul de tranzactii MIRSANU.RO ca ambele tranzactii – atat preluarea iaBilet, cat si cea a BestMusic – au fost realizate sub forma de buyout, fara majorari de capital, banii provenind integral din capitalul fondului de private equity de a treia generatie Resource Eastern European Partners III, a carui capitalizare – tinta anuntata a fost de 200 mil. Euro.

“Majoritatea investitiilor noastre se masoara in ani. In cazul iaBilet, au trecut doar opt luni din momentul in care am investit in cea mai mare platforma de ticketing din Romania pana la semnarea vanzarii catre PLG Group, finalizarea tranzactiei fiind in continuare supusa aprobarilor de reglementare uzuale. Acest parcurs accelerat a fost posibil datorita unui business construit pentru crestere: un brand iubit de consumatori, fondatori care au dezvoltat compania de la zero si au transformat-o in liderul categoriei si un portofoliu amplu de proiecte si produse inovatoare. In 2025, iaBilet a generat venituri de aproximativ 8,2 mil. Euro, in crestere cu 40% fata de anul precedent, confirmand atat dinamica businessului, cat si capacitatea companiei de a continua sa castige cota de piata”, a comentat Miruna Popa, Investment Manager in cadrul Resource Partners.

“In perioada in care am fost alaturi de iaBilet, ne-am concentrat exact pe aceste directii: atragerea unora dintre cele mai importante festivaluri din Romania precum UNTOLD si Rockstadt, extinderea functionalitatilor dedicate fanilor, si dezvoltarea platformei prin instrumente self-service care le ofera organizatorilor autonomie completa in gestionarea propriilor evenimente”, a adaugat Miruna Popa din partea Resource Partners.

Compania IA BILET SRL a inregistrat in 2025 o cifra de afaceri de peste 41,8 mil. RON, mai mare cu circa 45% fata de anul anterior si o usoara majorare a profitului net pana la 7,8 mil. RON, inregistrand o marja neta de castig de peste 18%. Anterior intrarii in portofoliul Resource Partners, compania a inregistrat o crestere de peste 11 ori a cifrei de afaceri in intervalul 2021 – 2024 pana la nivelul de 28,88 mil. RON, inregistrand in 2024 o marja neta de profit de peste 26%.


Jucatorul estonian PLG, la a treia achizitie majora pe piata de profil din Romania in ultimii 3 ani

Achizitia iaBilet semnata in 2026 de catre PLG consolideaza pozitia pe piata de profil din Romania si din Europa Centrala si de Est, dupa ce jucatorul estonian de talie regionala a preluat la jumatatea anului 2023 participatia majoritara a platformei Bilete.ro.

Ulterior, PLG a finalizat pe 16 decembrie 2024 o noua tranzactie prin achizitia companiei Ticketing Nation SRL, care are in portofoliu platformele Entertix.ro si Myticket.ro, achizitie co-finantata de catre banca suedeza SEB.

Pe 4 iulie 2025, PLG a anuntat ca a finalizat achizitia participatiilor pana la 100% din platformele Bilete.ro. Entertix.ro si Myticket.ro, dupa preluarea pachetelor de actiuni ramase la actionarii minoritari Razvan Opran, Ion Stanciulea si Andreea Pop, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Strategia de consolidare rapida a pietei de profil, cat si in sens mai larg la scara regiunii Europei Centrale si de Est, este aplicata de un jucator sustinut de un sponsor de tip private equity.

Actionarii actuali ai grupului PLG sunt compania de investitii Angel Rose Capital, detinuta de antreprenorul si fondatorul Sven Nuutmann, managerul baltic de fonduri de private equity BaltCap si compania estoniana de investitii Tristafan, care activeaza sub forma unui birou de familie (family office).

PLG face parte din februarie 2021 din portofoliul de investitii de tip buyout al BaltCap, in cadrul caruia tichetele de capital ale investitorului baltic variaza in intervalul 5 – 20 mil. Euro si vizeaza, de regula, companii cu valori de piata (enterprise value) de la 10 mil. Euro la 100 mil. Euro.

In cadrul strategiei buyout, BaltCap vizeaza participatii de control in companiile vizate. Dupa intrarea PLG in portofoliul BaltCap, compania estoniana a devenit o platforma regionala de crestere, in care optiunea M&A a fost utilizata foarte frecvent intr-un interval scurt de timp, ceea ce i-a consolidat statutul de lider regional pe piata de ticketing.

Intr-o privire mai ampla, piata din Romania a devenit in ultimii ani o tinta de achizitii de crestere pentru tot mai multe dintre platformele investitorilor baltici. Daca PLG din portofoliul BaltCap a facut miscari M&A decisive in perioada 2023 – 2026, o amprenta locala mult mai vizibila este cea a investitorului lituanian Invalda INVL.

Astfel, INVL Asset Management prin diferite fonduri de investitii a preluat in 2025 platforma industriala de productie Pehart in cadrul unei tranzactii majore. De asemenea, are un portofoliu de energie eoliana de 350 MW aflat in faza de vanzare si detine un portofoliu de circa 2.000 hectare de paduri in Romania.

Indirect, fonduri de investitii administrate de INVL Asset Management detin pozitia de actionar minoritar la reteaua poloneza de medicina veterinara LuxVet, aflata in competitie cu un rival local in campania de consolidare a sectorului local de profil prin achizitii M&A. De asemenea, cea mai mare banca din Republica Moldova – maib este interesata sa isi extinda operatiunile directe pe piata din Romania si cauta sa obtina o licenta locala pentru acordarea de credite de consum, inclusiv prin achizitii.


Ce planuri are managerul polonez de private equity pentru piata din Romania

“La Resource Partners, Romania ramane una dintre pietele noastre prioritare si ne dorim sa realizam cel putin o noua tranzactie aici din fondul actual. Avem deja cateva oportunitati in pipeline, aflate in diferite etape de analiza. iaBilet este un exemplu foarte bun al tipului de companie pe care il cautam: un campion local construit de antreprenori pasionati, cu un brand puternic, o pozitie diferentiata de lider si un produs care poate fi scalat dincolo de piata de origine.Vedem in Romania un numar tot mai mare de companii cu acest profil si credem ca putem avea un rol relevant in sustinerea urmatoarei lor etape de dezvoltare”, a spus Miruna Popa, Investment Manager in cadrul Resource Partners, cu ocazia semnarii exitului managerului polonez de private equity din platforma iaBilet.

Resource Partners mai are in portofoliu platforma turistica Interactive Travel Holdings.

Investitorul polonez de private equity a anuntat pe 2 septembrie 2024 achizitia pachetului de 80% din actiunile Interactive Travel Holdings de la fondurile de investitii 3TS Capital Partners si Catalyst, respectiv de la cei doi cofondatori polonezi ai FRU.pl, Jaroslaw Adamski si Michal Wrodarczyk, aceasta fiind prima tranzactie derulata in Romania de catre noul fond regional de private equity strans de la investitori.

Achizitiile recente semnate de catre Resource Partners in Romania indica un tipar clar de tranzactii de tip secondary, fiind pana acum preferata incheierea unor tranzactii cu alti manageri de fonduri de investitii, interesati de exit din companii de portofoliu.

Investitiile pe care Resource Partners le face in companiile romanesti au o componenta de equity care variaza intre 7 mil. Euro si 20 mil. Euro, la care pot fi adaugate finantarile bancare sau alte co-investitii, conform strategiei managerului de fond.

Resource Partners este un manager independent de fonduri de private equity fondat in 2009, axat exclusiv pe investitii de capital in companii orientate catre consumatori din statele membre UE din Europa Centrala si de Est. De la infiintare, Resource Partners a atras trei generatii de fonduri, care au condus la investitii totale de peste 500 mil. Euro. Ca si strategie generala, Resource Partnes vizeaza atat participatii minoritare, cat si participatii majoritare, fiind un investitor cu un orizont mediu de 3 – 5 ani pana la exit. Cele mai lungi perioade de detinere a unor companii din portofoliul Resource Partners au ajuns pana la 8 – 9 ani in cazul unor investitii derulate anterior de pandemia Covid19, cum a fost si cazul retelei de fitness World Class Romania, in timp ce cele mai scurte cicluri de investitii au fost pana acum inregistrate pe 3 – 4 ani, exitul din iaBilet fiind pana acum cel mai rapid exit din istoria managerului polonez de private equity de talie regionala.

Avocatii Dentons au asistat Biofarm si actionarii sai in tranzactia de vanzare catre investitorul polonez Polpharma

Firma globala de avocatura Dentons a acordat asistenta juridica pentru Biofarm si principalilor sai actionari, Longshield Investment Group  (fostul SIF Muntenia) si Lion Capital (fostul SIF Banat – Crisana) cu privire la vanzarea producatorului local de medicamente in cadrul unei oferte publice de preluare voluntara de catre grupul polonez Zakłady Farmaceutyczne Polpharma, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

In baza acordului semnat la 6 mai 2026, Polpharma s-a angajat sa lanseze o oferta publica de preluare voluntara pentru toate actiunile Biofarm, iar Longshield si Lion Capital s-au angajat sa isi vanda toate actiunile, reprezentand impreuna aproximativ 88,4% din capitalul social al Biofarm. Ofertaa fost aprobata de Autoritatea de Supraveghere Financiara din Romania si decontata la 20 iulie 2026.

Cu un pret de oferta de 1,379 RON pe actiune, implicand o valoare a capitalului propriu de aproximativ 270 mil. Euro, tranzactia reprezinta una dintre cele mai importante achizitii de companii listate din Romania din ultimii ani si una dintre cele mai mari tranzactii din sectorul farmaceutic din Romania.

O echipa transfrontaliera a Dentons, coordonata de catre partenerii Loredana Chitu din Bucuresti si Kamran Pirani din Budapesta, a acordat asistenta juridica in toate etapele tranzactiei, inclusiv in legatura cu acordul de implementare guvernat de legea engleza si cu aspectele de drept roman privind oferta publica de preluare,precum si alte aspecte privind piata de capital.

„Suntem onorati sa le fi fostalaturi clientilor nostri in aceasta tranzactie de referinta si le multumim pentru increderea acordata echipei noastrede M&A.Achizitia reprezinta un bun exemplu al unei tranzactii negociate de M&A ce a fost implementata prin intermediul pietei de capital”, a spus Loredana Chitu, partener in cadrul biroului Dentons din Bucuresti.

Echipa implicata in tranzactie i-a inclus de asemenea pe Brigitta Kovacs din Budapesta (Associate), Abbey Varns (Associate) din Praga, Alin Roca (Senior Associate) si Bogdan Galatanu (Associate) din Bucuresti, precum si pe partenerul Neil McKnight si Alex Williams (Associate) din Londra. Echipa extinsa i-a inclus pe Sebastian Ishiguro (Counsel) din Budapesta, pe partenerul Bogdan Papandopol din Bucuresti, precum si pe partenerul Jakub Celinski si Paulina Galewska (senior associate) din Polonia.

Avocatii Clifford Chance Badea au oferit asistenta pentru investitorul in energie regenerabila Aukera Energy la finantarea de 48,5 mil. Euro atrasa de la IFC

Clifford Chance Badea, biroul din Bucuresti al firmei globale de avocatura Clifford Chance, a asistat investitorul in energie regenerabila Aukera Energy la finantarea de 48,5 mil. Euro atrasa de la International Finance Corporation (IFC), conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Banii au fost alocati pentru a doua faza de dezvoltare a proiectului de stocare a energiei pe baza de baterii (BESS) de la Gura Ialomitei.

Investitia din judetul Ialomita este primul sistem autonom BESS dezvoltat in Romania de Aukera Energy, platforma paneuropeana dedicata stocarii energiei in baterii si energiei din surse regenerabile. La finalizarea investitiei, aceasta va fi una dintre cele mai mari instalatii BESS din Europa Centrala si de Est, cu o capacitate totala de 250 MW / 500 MWh.

Biroul Clifford Chance din Bucuresti a alocat tranzactiei de finantare o echipa formata din Partener Madalina Postolache (Rachieru), Alexandru Achim (Senior Associate)si Georgiana Cupas (Associate).

„Felicit Aukera Energy pentru atingerea acestei borne de parcurs esentialepentru finalizarea investitiei de la Gura Ialomitei.Suntem onorati ca am contribuit prin expertiza noastra globala la avansarea acestui proiect strategic, intr-un moment in care sectorul stocarii energiei in baterii devine vitalpentru competitivitatea si sustenabilitatea industriei energiei in regiune. Continuam sa lucram alaturi de cei mai mari finantatori si investitori de profil, pe unele dintre mari proiecte de energie regenerabila care avanseaza tranzitia verde in Europa Centrala si de Est”, a spus Madalina Postolache (Rachieru), Partner in cadrul Clifford Chance Badea.

Mandatul extinde colaborarea dintre Aukera Energy si practica de Energie a biroului Clifford Chance Bucuresti, care acorda asistenta pe parcursul intregului ciclu de dezvoltare a unui proiect de energie regenerabila.

La sfarsitul anului 2025, o echipa de avocati coordonata de catre Madalina Postolache (Rachieru) a asistat Aukera Energy in obtinerea unei facilitati de credit de 60 mil. Euro de la institutia financiara austriaca Kommunalkredit Austria AG, pentru finantarea primei etape din investitia de la Gura Ialomitei.

Clientii Clifford Chance Badea beneficiaza de intreaga experienta si de know-how-ul birourilor Clifford Chance din tarile care sunt déjà mai avansate in dezvoltarea proiectelor de energie regenerabila. Echipa locala asista dezvoltatori, fonduri de infrastructura, companii de utilitati si banci pe parcursul intregului ciclu de dezvoltare a unui proiect de energie regenerabila – achizitia sau vanzarea proiectelor, project finance, semnarea de contracte EPC si O&M, acorduri PPA (Power Purchase Agreement), contracte de finantare sau dezvoltare, aspecte de reglementare si litigii.

Investitorul de venture capital GapMinder conduce o runda de finantare seed pentru un startup din Croatia din domeniul tehnologiei medicale

Investitorul de venture capital GapMinder conduce o runda de finantare seed pentru un startup din Croatia din domeniul tehnologiei medicale, tranzactie sustinuta si de catre investitorul Fil Rouge Capital, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Finantarea va sprijini extinderea platformei de analiza a datelor medicale a Lasken AI in Europa.

Investitorul de venture capital GapMinder nu a facut publica valoarea rundei de finantare pentru Lasken AI. Aceasta investitie vine in continuarea rundei de finantare pre-seed realizata de Fil Rouge Capital.

Investitia GapMinder anuntata pe 22 iulie 2026 va sprijini lansarea comerciala a Lasken AI, care vizeaza initial piata medicala din Germania, inainte de a se extinde catre cele mai mari cinci piete farmaceutice din Europa.

Lasken AI dezvolta o platforma de analiza a datelor din domeniul sanatatii care transforma informatiile medicale disponibile public in seturi de date structurate si actualizate continuu, destinate organizatiilor din domeniul sanatatii si companiilor farmaceutice;

Printre clientii sai se numara companii farmaceutice si din domeniul sanatatii, firme din sectorul tehnologiei medicale, organizatii de vanzari, firme de consultanta si alti furnizori de servicii care au nevoie de informatii precise si actualizate.

„Sectorul sanatatii este unul dintre cele mai mari si mai complexe sectoare din lume, insa multe decizii comerciale cruciale sunt inca luate pe baza unor informatii fragmentate si neactualizate. Credem ca Lasken AI construieste infrastructura necesara pentru a transforma modul in care organizatiile din domeniul sanatatii inteleg pietele, identifica oportunitatile si interactioneaza cu profesionisti din domeniul sanatatii. Ne-a impresionat expertiza aprofundata a echipei in domeniul sanatatii, dublata de o viziune tehnologica clara: crearea unei baze de date in continua evolutie, in locul uneia statice. Suntem incantati sa sustinem expansiunea lor pe piata  europeana si ambitia de a deveni o platforma de referinta pentru ecosistemul de sanatate si suntem incantati sa investim impreuna cu Fil Rouge Capital”, a spus Cosmin Ochisor, partener in cadrul managerului de fonduri de venture capital GapMinder.

Compania a fost fondata de Patric Jarchow si Leonard Unger, care imbina zeci de ani de expertiza in domeniul sanatatii cu o vasta experienta in dezvoltarea de produse tehnologice moderne.

„In fiecare zi, echipele comerciale din domeniul sanatatii cauta raspunsuri la intrebari esentiale: unde se afla cele mai mari oportunitati de piata, ce organizatii din sanatate at trebui prioritizate sau care sunt cele mai potrivite locatii pentru desfasurarea studiilor clinice. Provocarea consta in faptul ca aceste informatii sunt dispersate in mii de site-uri, baze de date, publicatii si sisteme interne. Viziunea noastra pentru Lasken AI este sa construim infrastructura care transforma aceste date in informatii utile si usor de utilizat. Platforma functioneaza ca un bibliotecar digital care colecteaza, organizeaza si actualizeaza continuu datele din domeniul sanatatii pentru a oferi organizatiilor o imagine clara si permanent actualizata a pietei. Aceasta finantare ne va permite sa ne acceleram misiunea in intreaga Europa si sa sprijinim organizatiile din domeniul sanatatii sa navigheze mai eficient intr-un mediu de piata tot mai complex”, a declarat Patric Jarchow, cofondator si CEO al Lasken AI.

Aceasta investitie se adauga portofoliului in continua crestere al GapMinder, format din companii din domeniul tehnologiei si AI, printre care InsiderCX, Codeplain, Design Verse, SalesTools, VoicePatrol si Etiq AI.

Prin Lasken AI, GapMinder isi extinde prezenta in ecosistemul tehnologic de pe piata din Croatia, aceasta fiind a doua sa investitie in aceasta geografie in domeniul tehnologiei medicale, dupa InsiderCX.

Avocatii Dentons au asistat IFC si Kommunalkredit la finantarea de 48,5 mil. Euro acordata investitorului in energie regenerabila Aukera

Firma globala de avocatura Dentons a oferit asistenta juridica pentru International Finance Corporation (IFC)  si Kommunalkredit Austria AG la acordarea unei facilitati de finantare de 48,5 mil. Euro catre investitorul in energie regenerabila Aukera, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Banii sunt alocati pentru cea de-a doua faza a proiectului de stocare a energiei in baterii (BESS) Gura Ialomitei, dezvoltat de catre Aukera in Romania.

Pachetul de finantare cuprinde 40 mil. Euro finantare Capex (program de investitii) si o transa suplimentara de 8,5 mil. Euro aferenta TVA.

Finantarea va sustine constructia capacitatii ramase de 100 MW / 200 MWh, finalizand astfel proiectul de referinta Gura Ialomitei al Aukera, de 250 MW / 500 MWh – care va deveni cea mai mare capacitate operationala de stocare a energiei in baterii din Romania si una dintre cele mai mari din Europa Centrala si de Est.

A doua faza a proiectului este preconizata sa intre in operare comerciala la inceputul anului 2027.

Prima faza a proiectului, cu o capacitate de 150 MW / 300 MWh, a fost finantata printr-o facilitate de 60 mil. Euro acordata de catre institutia financiara austriaca Kommunalkredit Austria AG in noiembrie 2025 si a intrat in operare comerciala in iunie 2026.

In calitate de consultant juridic coordonator al creditorilor, echipa de drept bancar si financiar din cadrul Dentons Bucuresti a gestionat si coordonat tranzactia de la etapa de structurare pana la finalizare, oferind consultanta juridica pe aspecte de drept englez, roman si belgian.

„Finantarea celor doua fazeale proiectului Gura Ialomitei de catre doua institutii financiare internationale de prim rang confirma  interesul tot mai mare al finantatorilor pentru proiectele de stocare a energiei in baterii din Romania si maturizarea acestei piete.Suntem mandri ca am asistatIFC and Kommunalkreditin cadrul acestui proiect de referinta, care va adauga o capacitate importanta de stocare in sistemul energetic si va contribui la accelerarea tranzitiei energetice a Romaniei.”, a spus Simona Marin, Partner in cadrul Dentons.

Simona Marin (Partner) a coordonat echipa juridica, fiind asistata de Catalina Raca (Senior Associate), Alin Serea si Maria Brinza (Associates) si Iulia Alexandrescu (Paralegal)- Drept Bancar si Financiar, Claudiu Munteanu – Jipescu (Partner), Angelica Pintilie (Counsel), Alin Dimache si Carolina Mitea (Associates) – Energie, Bogdan Papandopol (Partner), Luiza Onofrei (Counsel) si Diana Anghel (Associate) – Drept Imobiliar.

Tom Geudens (Partner) si Brandon Cheliotis (Associate) – Drept Bancar si Financiar din cadrul biroului Dentons din Bruxelles au oferit consultanta in materie de drept belgian privind due diligence-ul si aspectele de finantare ale tranzactiei.

Firma de avocatura CMS a asistat investitorul polonez Polpharma la oferta publica de preluare voluntara a Biofarm

Avocatii CMS au asistat compania poloneza Zakłady Farmaceutyczne Polpharma S.A., cel mai mare producator farmaceutic din Polonia, in legatura cu achizitia Biofarm, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Achizitia a fost realizata prin intermediul unei oferte publice de preluare voluntara la un pret de 1,3790 lei pe actiune, tranzactia aprobata de catre Autoritatea de Supraveghere Financiara, a avand o valoare totala de aproximativ 1,36 mld. RON (circa 270 mil. Euro).

Preluarea a avut la baza un acord de implementare semnat in data de 6 mai 2026 intre Polpharma, pe de o parte, si Longshield Investment Group (fostul SIF Muntenia) si Lion Capital (fostul SIF Banat Crisana), pe de alta parte, in baza caruia cei doi administratori de fonduri s-au angajat sa isi vanda in cadrul ofertei publice detinerile, care combinate ajungeau la circa 88,4% din capitalul social al Biofarm.

Tranzactia a fost realizata de catre o echipa de avocati CMS integrata si multidisciplinara, iar colaborarea stransa intre birouri si ariile de practica a fost esentiala pentru succesul proiectului, sustin avocatii firmei internationale. CMS a asistat Polpharma pe parcursul tuturor etapelor tranzactiei, inclusiv in legatura cu acordul de implementare, aprobarile de reglementare, asigurarea W&I (Warranty and Indemnity – lb. eng., Garanții si Indemnizatii prin care este protejat investitorul in cazul unor incalcari ale declaratiilor si garantiilor facute de vanzator privind starea companiei vandute, n.r.)  si pe parcursul procesului ofertei publice de preluare voluntara.

Cushman & Wakefield Echinox: Finantarile pentru sectorul imobiliar comercial au crescut cu 15% in contextul in care piata imobiliara concentreaza 54% din creditele acordate companiilor nefinanciare

Sectorul imobiliar comercial din Romania concentreaza 54% din creditele acordate companiilor nefinanciare, potrivit unei analize realizate de compania de consultanta imobiliara Cushman & Wakefield Echinox pe baza datelor bancii centrale.

Sectorul imobiliare commercial a inregistrat o crestere anuala de 15% a finantarilor, sustin consultantii Cushman & Wakefield Echinox.

Potrivit acestora, rata creditelor neperformante de 6,2% inregistrata pe piata de profil ramane sub cea a unor segmente considerate mai riscante din economie.

Astfel, piata imobiliara comerciala din Romania – care insumeaaza active de pe segmentele de birouri, spatii de retail si parcuri industriale si de logistica –  continua sa isi consolideze pozitia in economia locala si sa atraga un nivel tot mai ridicat de finantare bancara.

Datele bancii centrale arata ca la finalul lunii martie 2026, expunerea institutiilor de credit fata de acest sector a ajuns la 116 mld. RON, in crestere cu 15% comparativ cu anul precedent, evolutie care confirma increderea sistemului financiar in activele imobiliare comerciale si in perspectivele pe termen lung ale pietei locale.

Increderea sistemului bancar in sectorul imobiliar comercial este reflectata si de seria de tranzactii de finantare si refinantare de anvergura incheiate in ultimul an.

Piata imobiliara din Romania a inregistrat in ultimele 12 luni tranzactii majore de finantare printre care se numara imprumutul – record contractat la finele anului 2025 de catre investitorul imobiliar AFI care s-a ridicat la 537 mil. Euro, urmata ca si calibru de creditul de dezvoltare de 400 mil. Euro acordat grupurilor IULIUS si Atterbury Europe pentru proiectul mixed-use RIVUS din Cluj-Napoca, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

De asemenea, printre cele mai mari operatiuni se mai numara refinantarea de 372 mil. Euro contractata de AFI Europe pentru portofoliul sau de active comerciale, finantarea de 305,6 mil. Euro acordata grupului IULIUS pentru proiectul mixed-use Palas Iasi si facilitatea de finantare sustenabila de 190 mil. Euro obtinuta de NEPI Rockcastle de la un consortiu de banci locale, arata consultantii Cushman & Wakefield Echinox.

Potrivit acestora, astfel de tranzactii confirma disponibilitatea institutiilor financiare de a sustine atat refinantarea activelor performante, cat si dezvoltarea unor proiecte imobiliare majore, in pofida contextului economic marcat de incertitudini.

„Evolutia finantarilor acordate pietei imobiliare comerciale confirma transformarea acestui sector intr-o componenta matura a economiei romanesti. Cresterea constanta a stocului de credite si mentinerea interesului bancilor pentru finantarea proiectelor imobiliare reflecta atat calitatea activelor existente, cat si increderea in potentialul de dezvoltare al pietei pe termen lung. Mai mult decat atat, nu asistam doar la o crestere din punct de vedere statistic a expunerii bancare, ci observam o piata capabila sa atraga finantari individuale de 200-400 milioane euro, comparabile cu cele intalnite in piete imobiliare mult mai mature”, a spus Vlad Saftoiu, Head of Research in cadrul firmei de consultanta imobiliara Cushman & Wakefield Echinox.

Din perspectiva riscului de credit, expunerile catre piata imobiliara comerciala inregistreaza o rata a creditelor neperformante (NPL) de 6,2% in martie 2026, in crestere cu 1,1 puncte procentuale fata de anul anterior, sustin reprezentantii firmei de consultanta imobiliara.

Cu toate acestea, nivelul este inferior celui inregistrat in cazul creditelor acordate firmelor cu garantii de stat, unde rata NPL ajunge la 11,3%, si se situeaza sub nivelul creditelor acordate microintreprinderilor si intreprinderilor mici, care inregistreaza rate de neperformanta de 7,2%, respectiv 7,1%.

In acelasi timp, indicatorul este mai ridicat decat rata medie a creditelor neperformante aferente companiilor nefinanciare, de 5,6%, si decat nivelul inregistrat in cazul corporatiilor, de 4,7%. Aceste date confirma faptul ca finantarile acordate sectorului imobiliar comercial continua sa fie gestionabile din perspectiva riscului, in contextul in care piata reprezinta peste jumatate din portofoliul de credite corporative al sistemului bancar, mai arata datele Cushman & Wakefield Echinox.

Grupul polonez Polpharma preia Biofarm in urma unei tranzactii de aproximativ 257 mil. Euro derulate sub forma unei oferte publice de preluare pe bursa de la Bucuresti. Ruta de achizitie a unui producator listat pe bursa este testata cu succes a doua oara intr-un an de catre investitorii strategici pe acelasi tipar de exit din partea fondurilor de investitii. Continua asaltul companiilor poloneze pe piata din Romania in goana dupa expansiune regionala

Grupul polonez Polpharma, unul dintre principalii producatori farma din Europa Centrala si de Est, a anuntat oficial pe 21 iulie 2026 preluarea producatorului roman de medicamente Biofarm in cadrul unei tranzactii de aproximativ 257 mil. Euro, derulate sub forma unei oferte publice de preluare a companiei listate pe bursa de la Bucuresti, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Investitorii polonezi marcheaza astfel a doua preluarea a unei companii listate pe bursa de la Bucuresti prin oferta publica de preluare, dupa ce in 2025 Maspex a finalizat achizitia producatorului de vinuri Purcari.

Atat la tranzactia Maspex – Purcari din 2025, cat si la oferta publica de preluare a Biofarm de catre Polpharma din 2026, cumparatori sunt doi investitori strategici, iar vanzarea in ambele cazuri este structurata in jurul participatiilor detinute de catre fonduri de investitii.

Compania Zaklady Farmaceutyczne Polpharma a derulat o oferta publica de preluare a Biofarm in perioada 18 iunie – 15 iulie 2026 in cadrul careia investitorul strategic polonez a obtinut o participatie de 92,74% din producatorul roman de medicamente pentru o suma totala platita de 1.260.213.640,53 RON, potrivit rezultatelor finale ale tranzactiei prezentate de catre BCR, care a intermediat operatiunea derulata pe bursa de la Bucuresti.

Lion Capital – fostul SIF Banat – Crisana – a anuntat ca in cadrul ofertei publice de preluare a Biofarm a vandut integral detinerea de 36,747% din companie, iar Longshield Investment Group – fostul SIF Muntenia – a notificat, la randul sau, exitul din producatorul roman de medicamente prin vanzarea participatiei sale de 51,6787% din companie. Lion Capital este principalul actionar al Longshield Investment Group si al Infinity Capital Investments – fostul SIF Oltenia, potrivit datelor disponibile pe BVB unde sunt listati cei trei manageri de fonduri de investitii alternative (FIA).

Vanzarea Biofarm marcheaza inceputul unei noi etape de dezvoltare pentru companie, in care pozitia sa solida pe piata, notorietatea brandului si experienta echipei vor fi sustinute de anvergura, resursele si expertiza unuia dintre principalii jucatori din industria farmaceutica din Europa Centrala si de Est, sustine cumparatorul polonez.

Tranzactia confirma importanta strategica a Romaniei pentru grupul Polpharma si creeaza noi oportunitati pentru Biofarm de a investi in dezvoltare si inovare, precum si de a contribui la imbunatatirea accesului pacientilor romani la medicamente, a adaugat acesta.

„Romania este o piata strategica pentru dezvoltarea Grupului Polpharma si o tara cu o importanta semnificativa pentru viitorul Europei Centrale si de Est. Biofarm aduce in Grupul nostru o pozitie solida pe piata si o echipa remarcabila, care a construit succesul companiei de-a lungul multor ani. Ambitia noastra este sa sustinem dezvoltarea in continuare a Biofarm, imbinand punctele sale forte la nivel local cu experienta si capacitatile unei organizatii farmaceutice internationale. Ne dorim sa actionam cu spirit antreprenorial, in mod responsabil si in stransa colaborare cu echipele, avand intotdeauna in vedere ceea ce conteaza cel mai mult: pacientii si nevoile lor”, a declarat Sebastian Szymanek, CEO al Grupului Polpharma.

In urma finalizarii tranzactiei, Sebastian Szymanek, CEO al Grupului Polpharma, si Tamás Uri, Director General pentru Regiunea Europa Centrala si de Est in cadrul Grupului Polpharma, se vor alatura Consiliului de Administratie al Biofarm.

Sebastian Szymanek a preluat de pe 20 iulie 2026 pozitia de presedinte al Consiliului de administratie al Biofarm.

Polpharma este cel mai mare producator farmaceutic din Polonia si unul dintre liderii productiei de medicamente din Europa Centrala si de Est.

Biofarm detine doua fabrici de medicamente in Bucuresti si o unitate de testare si dezvoltare de produse, iar portofoliul sau de peste 100 de produse acopera cele mai importante arii terapeutice din divizia Consumer Healthcare.

Biofarm a raportat pentru 2025 un profit net de 100 ,6 mil. RON, in crestere cu 35% fata de anul anterior,  la o cifra de afaceri neta de 319,33 mil. RON, mai mare cu 11% fata de 2024.

Intr-o privire mai ampla, preluarea Biofarm se inscrie in trendul mai larg din ultimii ani in care companiile poloneze cauta sa intre in Romania, a doua de piata ca marime din Europa Centrala si de Est, in cadrul planurilor de extindere regionala. Ca exemplu, Maspex a preluat producatorul de vinuri Purcari in 2025, companie listata pe bursa de la Bucuresti, iar reteaua de retail Zabka este in faza de crestere accelerata a unei campanii organice de extindere pe piata locala de retail, ceea ce arata apetitul platformelor poloneze pentru optiuni diferite de crestere pe piata din Romania.

BraveX Aero deruleaza o runda de finantare de 4 mil. Euro in care cauta bani la fonduri de investitii pentru a-si extinde productia din sectorul de aparare

Compania BraveX Aero deruleaza o runda de finantare de 4 mil. Euro pentru atragerea de bani de la fonduri de investitii in vederea extinderii capacitatii de productie din sectorul de aparare, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

BraveX Aero si Romaero dezvolta o capacitate industriala de pana la 17 aeronave fara pilot pe luna pentru a raspunde cererii din aparare.

BraveX Aero a anuntat pe 21 iulie 2026 o noua etapa in strategia sa de dezvoltare industriala, construita pe doua directii complementare. Astfel, compania isi extinde capacitatea proprie de productie printr-o noua hala, care va permite fabricarea a pana la 7 aeronave pe luna, iar in paralel dezvolta, impreuna cu Romaero, o capacitate industriala suplimentara ce va ajunge in prima faza la 10 celule de aeronava pe luna, cu o capacitate planificata de 30 de celule pe luna in 2028.

Acest model hibrid combina productia realizata in facilitatile proprii cu o rezerva industriala externa, pregatita din timp si activabila rapid atunci cand apar comenzi de volum mare sau cerinte din domeniul apararii si securitatii nationale.

Pentru a sustine aceasta etapa de dezvoltare, BraveX Aero se afla in procesul unei runde de finantare de 4 mil. Euro adresata investitorilor de private equity si fondurilor de investitii. Capitalul atras va fi directionat catre extinderea productiei, industrializarea noilor platforme si consolidarea pozitiei companiei pe piata europeana de aparare.

„Construim deliberat un model industrial cu doua niveluri. Capacitatea proprie ne ofera control direct asupra tehnologiei, calitatii si ritmului de dezvoltare, iar colaborarea cu Romaero ne permite sa pregatim din timp o rezerva industriala reala. In sectoarele de aparare si securitate, capacitatea de a creste productia rapid nu trebuie improvizata atunci cand apare nevoia; ea trebuie proiectata si planificata in avans”, a spus Razvan Costea-Barlutiu, CEO al BraveX Aero.

Capacitatea locala actuala a BraveX Aero este de pana la 7 aeronave pe luna. Noua hala a companiei, programata sa devina complet operationala in luna august, este dedicata productiei de celule compozite si permite separarea clara a acestui flux de zona de mecatronica, integrare si testare. Extinderea este sustinuta de investitii in echipamente, reorganizarea fluxurilor si cresterea echipei de la 23 de membri in prezent, la 28 pana la finalul anului 2026. Planul companiei vizeaza aproximativ 50 de angajati pana la finalul anului 2028.

Pastrarea unei capacitati proprii semnificative ramane esentiala pentru BraveX Aero, procesele critice, proprietatea intelectuala, configuratiile de produs si validarea finala ramanand sub controlul direct al companiei.

In luna septembrie 2026  va fi produsa in cadrul colaborarii cu Romaero prima structura de aeronava pentru BraveX-1, una dintre platformele fara pilot dezvoltate de companie si aflata in productie. In trimestrul 4 din 2026, cele doua companii vor incepe pregatirea productiei si pentru BraveX-Delta, noua generatie de platforme UAV dezvoltata de BraveX Aero, extinzand treptat gama de aeronave fabricate in cadrul parteneriatului.

„Colaborarea cu BraveX Aero valorifica infrastructura si competentele Romaero in productia si verificarea celuleor aeronautice. Pregatim o capacitate suplimentara de pana la 10 celule pe luna in prima etapa, sustinuta de procese de control al calitatii si testare nedistructiva (NDT). Obiectivul comun este ca aceasta capacitate sa poata fi activata rapid, pe baza unei planificari industriale clare si a unui transfer tehnologic bine controlat”, afirma Speranta Munteanu, Administrator Special al Romaero.

Strategia este dezvoltata intr-un moment in care Uniunea Europeana accelereaza investitiile in extinderea capacitatilor industriale de aparare prin instrumente precum programul SAFE (Security Action for Europe). BraveX Aero este implicata in acest ecosistem european si isi pregateste capacitatile de productie pentru a putea raspunde viitoarelor programe de achizitii si industrializare la nivel european.

Extinderea industriala are loc pe fondul cresterii activitatii comerciale si al maturizarii portofoliului BraveX Aero. Compania colaboreaza cu clienti din sectorul apararii, deruleaza livrari recurente si continua sa investeasca in dezvoltarea si industrializarea unor noi platforme.

BraveX Aero a incheiat in 2026 campania de validare a platformei Vimana Jet si a inceput livrarile catre clienti. Compania a dezvoltat si testat, de asemenea, platforma Vimana Life Saver pentru misiuni de cautare si salvare de lunga durata si continua programele de dezvoltare pentru platformele BraveX-Delta si VTOL. Modelul industrial ales urmareste sa permita companiei sa creasca gradual, fara a pierde controlul asupra proceselor critice, dar si sa poata raspunde rapid atunci cand volumele solicitate depasesc capacitatea de baza.

Avocatii PeliPartners au asistat investitorul imobiliar AFI Romania la achizitia unui portofoliu major de parcuri de retail in valoare de 281,8 mil. Euro

Casa de avocatura PeliPartners a asistat investitorul imobiliar AFI Romania la achizitia unui portofoliu de 6 parcuri de retail de la MAS Property Holding in valoare de 281,8 mil. Euro, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Cele 6 parcuri de retail au o suprafata totala inchiriabila (GLA) de 126.000 mp si sunt localizate in mai multe zone ale tarii – Baia Mare, Barlad, Ploiesti, Roman, Sfantu Gheorghe si Zalau.

„Suntem bucurosi ca am asistat AFI Romania in aceasta tranzactie strategica, ce marcheaza o etapa importanta in consolidarea prezentei companiei pe segmentul parcurilor de retail din Romania. Achizitia reflecta atat maturizarea acestui sector, cat si increderea investitorilor in potentialul pietei locale. Suntem mandri ca echipa PeliPartners a contribuit la succesul acestei tranzactii complexe, valorificand experienta noastra extinsa in proiecte de real estate si M&A de anvergura. Expertiza multidisciplinara a echipei ne permite sa oferim asistenta juridical integrate pentru investitii si dezvoltari imobiliare cu impact semnificativ pe piata locala”,a declarat Francisc Peli, Managing Partner al PeliPartners.

Echipa PeliPartners a fost coordonata de catre Francisc Peli (Managing Partner) si Alexandra Ionita (Partner) si a inclus membrii practicilor de Real Estate si Corporate M&A ale firmei.

Imprumut EIB de 800 mil. Euro pentru modernizarea centralei nucleare de la Cernavoda

Grupul Bancii Europene de Investitii (EIB) a anuntat pe 16 iulie 2026 acordarea unui imprumut de 800 mil. Euro pentru modernizarea centralei nucleare de la Cernavoda, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Acordul cu partea romana face parte dintr-un pachet de finantari noi in valoare totala de peste 17,4 mld. Euro destinat consolidarii autonomiei energetice a Europei, a competitivitatii sale si a parteneriatelor sale strategice cu Ucraina si alte tari.

Consiliile de administratie ale EIB si ale Fondului European de Investitii (EIF) au aprobat noul pachet de finantare la jumatatea lunii iulie din acest an la Luxemburg.

Grupul EIB a alocat o suma de 3,7 mld. Euro pentru proiecte care vor reduce dependenta Europei de combustibilii fosili si vor accelera tranzitia sa energetica. Finantarea va sprijini energia nucleara in Romania, noi retele electrice in Belgia si Spania, parcuri eoliene in Germania si productia de energie solara in Franta.

Pentru Romania, proiectul include o finantare EIB de 800 mil. Euro pentru renovarea si prelungirea duratei de viata a unuia dintre cele doua reactoare de la centrala nucleara de la Cernavoda, care genereaza aproximativ 20 % din energia electrica a tarii. Finantarea, care vizeaza Unitatea 1, este destinata inlocuirii componentelor cheie si modernizarii sistemului, permitand un nou ciclu de functionare fiabila si sigura.

Finantarea EIB pentru modernizarea unitatii 1 a centralei de la Cernavoda face parte dintr-o serie mai larga de acorduri de contractare de imprumuturi bancare pentru modernizarea acestui activ energetic strategic al Romaniei.

Astfel. producatorul de energie electrica Nuclearelectrica, care are in portofoliul sau centrala nucleara de la Cernavoda, a anuntat pe 24 septembrie 2025 semnarea a doua imprumuturi in valoare totala de 620 mil. Euro cu un sindicat bancare condus de catre banca americana JP Morgan.

Astfel, compania aflata in portofoliul statului roman a semnat un acord de finantare de 540 mil. Euro cu un sindicat de banci format din BCR, Banca Transilvania, BRD Groupe Societe Generale SA, CEC Bank, Citibank Europe – Sucursala Romania, ING Bank N.V. Amsterdam-Sucursala Bucuresti, Unicredit Bank SA si J.P. Morgan SE pentru finantarea proiectului de retehnologizare a Unitatii 1 a centralei de la Cernavoda.

Al doilea acord de finantare semnat de catre Nuclearelectrica in valoare de 80 mil. Euro este cu Banca Transilvania, BRD Groupe Societe Generale, CEC Bank, ING Bank N.V. Amsterdam-Sucursala Bucuresti, Unicredit Bank SA si J.P. Morgan SE pentru finantarea proiectului unitatilor 3 si 4 ale centralei nuclearelectrice.

„Grupul BEI finanteaza proiecte importante pentru securitatea si autonomia Europei, aducand energie accesibila gospodariilor si companiilor”, a declarat Nadia Calviño, presedinta grupului EIB.

„Suntem pe cale sa inregistram un nou an de succes, cu investitii record in retele si capacitate de interconexiune, precum si proiecte emblematice in tehnologii cheie pentru tranzitia catre o energie curata.”, a adaugat ea.

De asemenea, consiliul EIB sustine finantarea pentru noi trenuri in Austria, modernizarea spitalelor din Cehia, facilitati culturale si sportive suplimentare in Suedia si imbunatatiri ale gradinitelor si scolilor din Lituania. De asemenea, a aprobat proiecte care consolideaza competitivitatea intreprinderilor din Danemarca, Italia, Tarile de Jos si Spania.

Consiliile de administratie ale EIB si EIF au aprobat deblocarea unor noi capacitati de finantare pentru companii din intreaga Europa.

EIB a convenit asupra dublarii la 6 mld. Euro a unui program de creditare paneuropeana pentru securitizare. La randul sau, EIF a aprobat o serie de tranzactii de securitizare si garantare, sprijinind uniunea europeana a economiilor si investitiilor. Prin extinderea capacitatii bancilor de a finanta noi investitii, aceste operatiuni vor sustine proiectele de investitii ecologice si de inovare, vor stimula competitivitatea si vor accelera tranzitia Europei catre o energie curata.

De asemenea, grupul EIB a aprobat finantarea pentru modernizarea punctelor de trecere a frontierei ucrainene de-a lungul drumurilor care fac parte din reteaua transeuropeana de transport a UE cunoscuta sub numele TEN -T, ceea ce va imbunatati conectivitatea cu statele membre si cu Republica Moldova. Proiectul include terminale, echipamente vamale si sisteme digitale.

Cea mai recenta finantare se extinde si la intreprinderile din Ucraina, subliniind angajamentul grupului EIB de a sprijini redresarea economica si rezilienta tarii.

Grupul EIB a aprobat finantarea si pentru alte investitii strategice din tarile partenere ale UE cum ar fi sectorul de energie eoliana din Egipt, sectorul de energie solara si retelele electrice din Tunisia sau sectorul de agricultura durabila din Moldova.


M&A market Romania H1 2026 EY

EY: Piata de fuziuni si achizitii din Romania a facut un salt anual de 49% in valoare in primul semestru din 2026 pana la 6 mld. USD. Cele mai mari achizitii au avut loc in retail, energie, sectorul bancar, farma si imobiliare si confirma dominatia investitorilor strategici asupra pietei de M&A

Piata de fuziuni si achizitii din Romania a ajuns in prima jumatate a anului 2026 la o valoare total estimata de 6 mld. USD, in crestere cu 49% fata de perioada similara a anului anterior, in contextul in care investitorii strategici domina tranzactiile locale, potrivit consultantilor EY.

Analiza EY a contabilizat 143 de tranzactii M&A in perioada ianuarie – iunie 2026, in usoara crestere de la 139 de tranzactii in perioada similara din 2025, din baza de date la care au fost facute raportarile fiind excluse tranzactiile cu participatii achizitionate sub 15%, precum si valoarea tranzactiilor multinationale in cazul in care valoarea activelor specifice unei anumite tari nu este comunicata.

Evolutia pietei de M&A din Romania a fost in linie cu tendinta globala in perioada analizata, unde valoarea tranzactiilor a crescut cu 50% in S1 2026, pe fondul cresterii numarului de mega-tranzactii de peste 10 mld. USD, in timp ce piata europeana de M&A a inregistrat o crestere de 105%, adica o dublare a valorii.

Primul semestru din 2026 a inregistrat cel mai mare numar semestrial de tranzactii pana in prezent, depasind usor recordul anterior din S2 2024, care a inregistrat 142 de tranzactii.

Ritmul sustinut al activitatii evidentiaza rezilienta pietei in pofida incertitudinilor macroeconomice, mai ales in contextul in care volumul global al tranzactiilor a scazut cu 9% in S1 2026, pe masura ce capitalul s-a concentrat pe mega-tranzactii, care au crescut peste dublu in perioada analizata, ajungand la 48 de tranzactii, sustin consultantii EY.

In S1 2026, valoarea tranzactiilor nu a fost comunicata pentru 69% dintre tranzactiile anuntate, usor peste media istorica de 67%, noteaza expertii firmei  globale de consultanta.

Cele mai mari tranzactii M&A din Romania in perioada ianuarie – iunie 2026 au fost vanzarea operatiunilor locale ale retailerului francez Carrefour catre Paval Holding la o valoare de 977 mil. USD, vanzarea Evryo Group de catre investitorul financiar global Macquarie Asset Management catre Premier Energy, aflat in portofoliul investitorului ceh EMMA Capital, pentru 824 mil. USD, si vanzarea Garanti Bank BBVA – care marcheaza exitul local al gigantului bancar spaniol BBVA catre grupul bancar de talie regionala Raiffeisen intr-o tranzactie de circa 681 mil. USD, conform datelor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Pe langa acestea, EY mai noteaza printre tranzactiile locale de valori mari achizitia Biofarm de catre grupul polonez Zakłady Farmaceutyczne Polpharma pentru aproximativ 335 mil. USD, si vanzarea unui portofoliu de sase parcuri de retail din Romania de catre MAS plc din Africa de Sud, catre AFI Europe intr-o tranzactie evaluata la 327 mil. USD.

Consultantii EY au precizat ca achizitia de catre Prosus a unei participatii de 11,77% in eMAG (Dante International) de la antreprenorul Iulian Stanciu, pentru 577 milioane USD nu este inclusa in analiza, avand in vedere ca participatia tranzactionata se afla sub pragul unei participatii minime de 15% pentru a putea fi luata in calcul.

In acest an, s-a remarcat o schimbare a originii tranzactiilor, SUA, in mod istoric unul dintre cei mai activi investitori, revenind pe primul loc cu opt tranzactii si depasind Marea Britanie (trei tranzactii). Franta si Olanda au urmat, fiecare cu cate cinci tranzactii, in timp ce Austria, Polonia si Ungaria au inregistrat cate patru tranzactii fiecare.

Investitorii strategici si-au mentinut pozitia dominanta pe piata romaneasca de M&A in prima jumatate a anului 2026, reprezentand 83% din volumul tranzactiilor cu 119 tranzactii, un nivel in mare masura similar cu ponderea de 82% inregistrata in primul semestru din 2025  cu 114 tranzactii. In acelasi timp, activitatea sponsorilor financiari (fonduri de investitii si alti investitori financiari, n.r.) a ramas robusta, reprezentand 16% din volumul total al tranzactiilor, cu o valoare cumulata de 1,2 mld. USD, comparativ cu 19% in aceeasi perioada a anului trecut, cand a fost inregistrata o valoare de 766 mil. USD. De asemenea, cumparatorii sustinuti de sponsori financiari au reprezentat aproape un sfert din totalul tranzactiilor inregistrate in prima jumatate a anului 2026, mai noteaza EY.

Din perspectiva cross-border, ponderea tranzactiilor domestice a scazut la 39% in primul semestru din 2026 fata de 41% in perioada similara a anului 2025, in timp ce volumul acestora a ramas relativ stabil, cu 56 de tranzactii comparativ cu 57 de achizitii in S1 2025. In acelasi timp, activitatea investitorilor straini a crescut cu 15% comparativ cu S1 2025, de la 67 de tranzactii pana la 77 de tranzactii, reprezentand 54% din volumul total si mentinandu-se in linie cu tendintele istorice. In plus, achizitiile inbound au depasit semnificativ vanzarile realizate de investitori straini cu 61 de tranzactii in prima jumatate a anului din  2026, consolidand si mai mult pozitia Romaniei ca beneficiar net de investitii straine.

Din perspectiva sectoriala, segmentul de imobiliare, ospitalitate & constructii a ocupat prima pozitie in functie de volumul tranzactiilor cu 34 de tranzactii, pe fondul unei activitati ridicate in segmentul parcurilor de retail si logistice. Sectorul de productie avansata & mobilitate s-a clasat pe locul al doilea cu 25 de tranzactii, peste jumatate dintre acestea fiind realizate intre cumparatori si vanzatori straini. Acesta a fost urmat de catre sectorul Tehnologie, Media & Telecomunicatii cu 23 de tranzactii, unde segmentul tehnologic a reprezentat 70% din volumul total.

Sectorul de energie &utilitati a ocupat urmatoarea pozitie cu 18 tranzactii, sustinut in mare masura de investitiile inbound in energie regenerabila, care au reprezentat jumatate din activitatea sectorului, in timp ce segmentul Sanatate & Stiinte ale Vietii a inregistrat 15 tranzactii, segmentul serviciilor medicale contribuind cu 87% din volumul sectorului.

Avocatii CMS asista Frasers Group la achizitia retelei de magazine de articole sportive ale Hervis din Romania și Ungaria

Firma internationala de avocatura CMS a asistat Frasers Group la achizitia operatiunilor de retail de articole sportive ale Hervis din Romania și Ungaria, in cadrul strategiei cumparatorului de a-si extinde amprenta pe pietele din Europa Centrala si de Est, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Tranzactia include 78 de unitati de retail, din care 49 de magazine in Romania și 29 de magazine in Ungaria. Tranzactia a fost finalizata in iunie 2026, in urma obtinerii aprobarilor de reglementare necesare și a indeplinirii altor conditii suspensive uzuale.

Aceasta achizitie strategica consolideaza prezenta regionala a Frasers Group in sectorul de retail de articole sportive și completeaza portofoliul existent al grupului, ce include brandul Sports Direct, care a avut o expansiune sustinuta in Romania in ultimul an.

CMS a asistat Frasers Group cu privire la toate aspectele juridice ale tranzactiei, din Romania și Ungaria, inclusiv due diligence multi-jurisdictional extins pentru 78 de locatii de retail, structurare, negocierea și semnarea documentatiei tranzactiei, precum și aspecte de reglementare și concurenta.

„Ne bucuram ca am sprijinit Frasers Group intr-un pas important al expansiunii sale regionale. Tranzactia transmite un semnal puternic de incredere pentru pietele de retail din Romania și CEE și arata cum pot fi integrate strategic elementele de real estate, leasing și operationale pentru a accelera expansiunea in mai multe jurisdictii.Multumim echipei Frasers Group pentru incredere și colaborare, precum și intregii echipe CMS pentru dedicare și profesionalism.”, a spus Roxana Fratila, Partener și coordonator al practicii de Real Estate & Construction in cadrul CMS Romania.

Echipa CMS a fost coordonata de catre Roxana Fratila (Real Estate) și Mircea Moraru (Corporate/M&A). Echipa extinsa i-a inclus pe Alexandru Dumitrescu, Alexandru Trandafir, Aura Marina, Bianca Banateanu (Real Estate), Elena Andrei, Oana Mina, Octavian Teletin, Rareș Crișmaru,(Corporate/M&A); Claudia Nagy (Concurenta/Investitii Straine Directe) și Carmen Turcu (IP& Commercial). O echipa de avocati a biroului CMS din Budapesta a asistat cumparatorul cu privire la aspectele de drept maghiar in cadrul tranzactiei.

Grupul de comunicatii Digi si-a listat subsidiara spaniola pe bursele din Spania la capatul unui IPO de circa 287 mil. Euro, care nu include optiunea de supra – alocare, si la o capitalizare bursiera initiala de 1,7 mld. Euro. IPO-ul subsidiarei Digi din Spania a depasit ca valoare IPO-ul companiei – mama din 2017 de pe bursa de la Bucuresti

Grupul de comunicatii Digi a anuntat pe 15 iulie 2026 ca finalizat cu succes listarea subsidiarei sale externe Digi Spain pe pietele bursiere din Spania la capatul unei tranzactii IPO in valoare de circa 287 mil. Euro, care nu include si optiunea de supra – alocare, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia marcheaza prima listare pe o bursa externa a unei subsidiare internationale apartinand unei companii din Romania, potrivit informatiilor publice disponibile.

Reprezentantii Digi au precizat ca valoarea ofertei publice de actiuni Digi Spain ar putea fi majorata pana la 330 mil. Euro in cazul in care agentul de stabilizare isi exercita optiunea de supra – alocare acordata de catre Digi Romania.

IPO-ul Digi Spain evalueaza subsidiara externa a grupului de comunicatii la o capitalizare bursiera initiala de aproximativ 1,7 mld. Euro.

IPO-ul Digi Spain realizat in iulie 2026 pe bursele din Spania depaseste ca valoare IPO-ul realizat de catre compania – mama, Digi Communications NV, care  s-a listat pe bursa de la Bucuresti in 2017 in urma unui IPO in valoare de 207 mil. Euro realizat prin vanzarea unui pachet de 25,6% din companie prin exitul unui grup de actionari minoritari,

Pachetul majoritar al companiei  – mama Digi Communications NV a ramas dupa listarea pe bursa de la Bucuresti in mainile lui Zoltan Teszari, de numele caruia se leaga dezvoltarea afacerii. Dupa listarea Digi Spain pe bursele din Spania, Digi Communications, prin intermediul Digi Romania S.A., detine in continuare aproximativ 80% din actiunile subsidiarei spaniole si isi pastreaza controlul asupra companiei.

Fondurile atrase prin majorarea de capital derulata in cadrul IPO-ului vor sustine strategia de crestere pe termen lung a Digi Spain, inclusiv dezvoltarea in continuare a infrastructurii proprii de telecomunicatii si extinderea bazei de clienti pe una dintre cele mai competitive piete europene de telecomunicatii, sustin reprezentantii Digi.

Potrivit acestora, oferta publica de actiuni a inregistrat un interes ridicat din partea investitorilor institutionali internationali si locali, aceasta fiind suprasubscrisa de mai multe ori.

Actiunile Digi Spain au fost astfel admise la tranzactionare pe bursele de valori din Barcelona, Bilbao, Madrid si Valencia, prin Sistemul de Interconectare Bursiera (Mercado Continuo).

Barclays, UBS si Banco Santander au actionat in calitate de coordonatori globali ai ofertei publice initiale, alaturi de BNP Paribas, Citi, BBVA, CaixaBank si ING, iar Rothschild & Co a fost consultantul financiar independent al companiei.

Digi Communications este prezenta pe pietele de telecomunicatii din Romania, Spania, Italia, Portugalia, Belgia si Marea Britanie. Desi Romania ramane cea mai mare si profitabila piata a grupului, Spania a devenit principalul sau vector de crestere.

Pentru anul 2026, Digi Spain estimeaza venituri cuprinse intre 1,04 si 1,085 mld. Euro, ceea ce reprezinta o crestere anuala intre 11,9% si 16,8% comparativ cu 2025, sustinuta de extinderea continua a bazei de clienti si de investitiile in infrastructura proprie de telecomunicatii.

Veniturile Digi Spain depasesc deja 1 mld. Euro in ritm anualizat, dupa ce a incheiat anul 2025 cu 929 mil. Euro. In primul trimestru din 2026, veniturile au crescut cu 16,4%, atingand 252,2 mil. Euro, cu o EBITDA ajustata de 50,6 mil. Euro. Reteaua proprie de fibra optica acopera 14,2 milioane de gospodarii, avand ca obiectiv atingerea a circa 21 de milioane pe termen mediu.

Digi Spania si-a majorat in primul trimestru din 2026 cu 25,9% fata de aceeasi perioada a anului precedent numarul total al unitatilor generatoare de venituri (RGU), pana la 11,4 milioane. Serviciile de telefonie mobila au ajuns la 7,6 milioane RGU, in crestere cu 21,5% comparativ cu primul trimestru din 2025, iar serviciile de internet fix au crescut cu 30,4%, pana la 2,8 milioane RGU, mentinand ritmul puternic de dezvoltare comerciala pe piata din Spania.

Capitalizarea bursiera actuala a Digi pe bursa de la Bucuresti depaseste 19,94 mld. RON (peste 3,79 mld. Euro), cel mai important actionar minoritar fiind NN Pensii cu o detinere de peste 21,82% din companie.

Avocatii RTPR au asistat familia Tofan la vanzarea Dinamic 92 Distribution catre Nordic Tyre Group

Casa de avocatura RTPR i-a asistat pe Viorel si Elena Tofan la vanzarea Dinamic 92 Distribution SRL catre Nordic Tyre Group, una dintre cele mai importante platforme independente de distribuție si comerț en-gros de anvelope din Europa, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Echipa de proiect a RTPR care a lucrat in tranzactie fost formata din Alina Stavaru (Partner) si Andrei Tosa (Senior Associate), care au acordat asistența juridica pe parcursul intregii tranzacții, inclusiv cu privire la structurarea, negocierea si semnarea documentelor tranzacției.

„Suntem incantați ca am fost alaturi de familia Tofan in acest moment definitoriu pentru Dinamic 92. Construirea unei companii lider de piața pe parcursul a peste trei decenii, cu viziune, reziliența si angajament pe termen lung reprezinta o realizare impresionanta, iar aceasta tranzacție confirma soliditatea companiei. Dorim sa felicitam familia Tofan si Nordic Tyre Group pentru un parteneriat care creeaza oportunitați excepționale de crestere si succes in viitor. Mulțumiri speciale pentru excelenta colaborare lui Neculai Sandu de la NSC Capital, care a acționat in calitate de consultant financiar al vanzatorilor”, a declarat Alina Stavaru, Partner RTPR.

Dinamic 92 Distribution a fost fondata in 1992 la Piatra Neamț de catre familia Tofan si a devenit principalul distribuitor independent de anvelope din Romania.

Cumparatorul este susținut de catre fondul nordic de private equity Axcel.

Tranzacția va fi finalizata dupa obținerea aprobarii din partea autoritaților de reglementare si indeplinirea condițiilor precedente agreate de catre parți.


Ministerul Finantelor a atras 126 mil. Euro de la investitori in emisiunea de titluri de stat Fidelis din iulie 2026 la dobanzi anuale intre 6,3% si 7,55% la titlurile in RON, respectiv intre 3,9% si 6,2% pe an la titlurile in euro

Ministerul Finantelor a listat la 15 iulie 2026 pe bursa de la Bucuresti emisiunea de titluri de stat Fidelis, care a atras 126 mil. Euro de la investitorii de retail de pe piata locala, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Statul roman a oferit spre subscriere in perioada 3 – 10 iulie 2026 titluri grupate in 7 emisiuni, din care 4 au fost emise in RON, iar 3 au fost emise in Euro.

Rezultatul obtinut de catre stat a fost un numar total de 8.526 de ordine de subscriere, prin care investitorii au plasat 659 mil. RON, din care 202,6 mil. RON au mers catre titlurile de stat emise in RON, in timp ce din nou titlurile emise in Euro au fost majoritare avand o pondere de aproape 70% in totalul emisiunii Fidelis din iulie 2026, cu 87,6 mil. Euro atrase de la populatie.

Investitorii locali au subscris cel mai mult in emisiunea de titluri de stat Fidelis cu maturitate la 10 ani, care la o dobanda anuala oferita de 6,20% a strans 63,9 mil. Euro. Titlurile in euro pe 5 ani au catalizat numai 11 mil. Euro la o dobanda anuala de 4,80%, fiind depasite usor de volumul de subscrieri in titlurile emise in euro cu scadenta la 3 ani, care au atras 12,5 mil. Euro la o dobanda de 3,90% pe an.

Titlurile de stat Fidelis emise in RON si oferite la dobanzi anuale intre 6,30% si 7,55% s-au desfasurat intr-un interval de lichiditate, ale carui capete au fost emisiunea de titluri cu scadenta la 4 ani care la o dobanda oferita de 6,85% pe an a strans numai 26,2 mil. RON, la capatul opus fiind emisiunea de titluri de stat cu scadenta la 2 ani, care a avut cel mai mare volum de subscrieri in moneda locala, cu subscrieri de 100,8 mil. RON atrase la o dobanda anuala de 6,30%.

In perioada ianuarie – iulie 2026, statul roman a atras de la investitori prin cele 7 emisiuni lunare de titluri de stat Fidelis peste 8,3 mld. RON (1,6 mld. Euro).

Consultantii Deloitte au asistat Digmatix la intrarea pe piata locala prin achizitia Elian Solutions

Consultantii Deloitte Romania au asistat Digmatix la achizitia ElianSolutions, companie locala specializata in implementarea solutiei Microsoft Dynamics 365 Business Central, parte din grupul BittnetSystems, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Tranzactia marcheaza intrarea pe piata din Romania a companiei de software Digmatix, furnizor regional de solutii Microsoft Business Applications cu sediul in Letonia, si consolideaza pozitia de lider regional in furnizarea si implementarea de Microsoft Business Applications.

„Aceasta achizitie reprezinta implementarea strategiei noastre. Ne-am extins constant prezenta in domeniul Microsoft Business Applications in Europa Centrala si de Est, iar pentru intrarea pe piata din Romania am stiut ca avem nevoie de cea mai puternica echipa locala. ElianSolutions este exact acest partener–principalul partener Microsoft recomandatin Romania, cu peste 250 de implementari, localizare certificatasi o crestere solida a veniturilor in ultimii ani. Integrarea echipei ElianSolutionsin Digmatix consolideaza fiecare proiect Business Central pe care il livram la nivelul grupului. Pentru cei peste 1.000 de clienti existenti ai nostri, aceasta tranzactie inseamna un partener Microsoft Business Applications semnificativ mai complet. Ridicam nivelul a ceea ce putem livra”, a declarat Rinalds Sluckis, CEO al grupului Digmatix.

Echipa multidisciplinara din cadrul Deloitte Romania a asigurat, in aceasta tranzactie, etapele de duediligence financiar si fiscal si a oferit asistenta pe parcursul negocierii si semnarii contractului de vanzare-cumparare. Consultantii financiari implicati in acest proiect sunt Radu Dumitrescu (Partener Coordonator), Vlad Balan (Director), Laura Necsuliu (Manager), Laurentiu Popescu (Senior Associate) si Bianca Tamas lacaru (Associate). Din practica de Servicii Fiscale, echipa de proiect a fost alcatuita din Alexandra Pana-Bacescu (Manager), Stefania Samson (Senior Consultant), Laura Bobar (Director) si Roberta Roman (Consultant).

„Tranzactia confirma inca o data atractivitatea industriei IT din Romania pentru investitorii strategici si capacitatea companiilor locale de a construi expertiza si solutii cu relevanta regionala. Ne bucuram ca am putut sprijini Digmatix intr-un proiect cu un grad ridicat de complexitate, implicand consolidarea activitatii a doua entitati – Elian Solutions si subsidiara sa, Elian Development, si am contribuit la o tranzactie care creeaza premise pentru dezvoltarea unor platforme cu acoperire tot mai extinsa in Europa Centrala si de Est”, a declarat Radu Dumitrescu, Partener Coordonator Advisory, Deloitte Romania.

Digmatix, lider regional in furnizarea de solutii Microsoft Business Applications, are operatiuni in mai multe tari din Europa Centrala si de Est, deservind clienti din peste 40 de tari. Fondata in 2005 la Riga, compania s-a extins prin achizitii strategice in regiunea baltica, in Polonia si in zona adriatica.

Elian Solutions este unul dintre principalii parteneri Microsoft Dynamics 365 Business Central din Romania, cu peste 250 de implementari realizate in Europa si SUA si competente extinse in industrii precum productie, retail, distributie si imobiliara.

Avocatii NNDKP au asistat grupul francez Carrefour la tranzactia de exit din Romania

Firma de avocatura Nestor Nestor Diculescu Kingston Petersen (NNDKP) a anuntat ca a acordat servicii de asistenta pentru Carrefour la tranzactia prin care grupul francez si-a vandut operatiunile din Romania, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

NNDKP a colaborat cu firma de avocatura internationala Bryan Cave Leighton Paisner LLP, care a actionat in calitate de lead counsel si coordonator juridic al tranzactiei din partea Carrefour.

Echipa NNDKP, coordonata de Partenerii Corina Dumitru (Corporate/M&A) si Lavinia Ionita Rasmussen (Tranzacții Imobiliare), a oferit consultanta in legatura cu toate aspectele de drept romanesc ale tranzactiei, asistand Carrefour in toate etapele proiectului.

Carrefour Romania opereaza o rețea multi-format de 478 de unitați comerciale – incluzand 55 de hipermarketuri, 191 de supermarketuri, 202 magazine de proximitate si 30 de magazine de tip discount – și a generat vanzari brute anuale (inclusiv TVA) de 3,2 mld. Euro.

Avocatii Clifford Chance Badea au asistat investitorul in infrastructura Copenhagen Infrastructure Partners la finantarea de 510 mil. Euro atrasa de la un sindicat format din finantatori locali si internationali

Clifford Chance Badea, biroul local al firmei globale de avocatura Clifford Chance, a anuntat ca a oferit consultanta investitorului in infrastructura Copenhagen Infrastructure Partners (CIP) la tranzactia prin care a contractat o finantare de 510 mil. Euro de la un sindicat format din finantatori locali si internationali, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Tranzactia are ca obiect finantarea parcului eolian terestru Pestera II.

Investitorul in infrastructura CIP a contractat finantarea de la un consortiu din care au facut parte Erste Bank, BCR, Deutsche Bank, Société Générale, BRD, Eurobank si Piraeus Bank.

Capitalul propriu este finantat de catre proprietarii proiectului GrowthMarkets Fund II detinut de CIP (GMF II) si doi co-investitori – Banca Europeana de Investitii si un fond de pensii danez.

Pestera II din judetul Constanta este unul dintre cele mai mari proiecte de energie eoliana din Romania, cu o capacitate totala de 392 MW. Proiectul s-a calificat pentru mecanismul de sprijin prin Contracte pentru Diferenta (CfD) la prima licitatie CfD care a avut loc la finalul anului 2024, pentru o putere instalata de 245 MW.

Biroul de avocatura Clifford Chance Bucuresti a asistat CIP la tranzactia de finantare cu o echipa multidisciplinara complexa,coordonata de catre Nadia Badea si Madalina Postolache (Rachieru), Parteneri ai firmei.

„Felicitam Copenhagen Infrastructure Partners pentru finalizarea acestei etape cheie in dezvoltarea parcului eolian terestru Pestera II, unul dintre cele mai mari proiecte de energie regenerabila din Romania. Anvergura, leadership-ul si expertiza Copenhagen Infrastructure Partners, care se reflecta intr-un portofoliu impresionant la nivel global, confera acestei investitii o insemnatate deosebita pentru infrastructura energetica din regiune si suntem onorati ca i-am asistat pe tot parcursul procesului, in primul lor proiect major implementat in Romania”, a declarat Nadia Badea, Partner in cadrul Clifford Chance Badea.

Nucleul echipei a fost format din avocati cu experienta semnificativa in proiecte ample de finantare – Carmen Buzenche (Senior Associate), Alexandru Achim (Senior Associate), Adelina Seserman (Senior Associate), Nicolae Grasu (Senior Associate) si Ambra Lazar (Associate), cu suport din partea lui Gabriel Toma (Counsel), Lavinia Dinoci (Senior Counsel), Diana Borcean (Senior Associate), SabinaCrangasu (Senior Counsel), Alexandru Viespe (Counsel), Malina Trifu (Associate), David Mirea (Associate) si Ana Nan (TraineeLawyer).

Clare Burgess, Partener in biroul Clifford Chance Londra, co-head al grupului Worldwide Projects si co-head al Practicii globale de Energie, a oferit suport pe aspecte de drept englez.

Copenhagen Infrastructure Partners (CIP) este un administrator global de fonduri si un investitor major in domeniul infrastructurii energetice. Prin intermediul fondurilor sale, CIP investeste in productia de energie electrica (solara si eoliana), stocare, transport si distributie de energie, bioenergie avansata, combustibili cu emisii reduse de carbon si captarea carbonului.

Ministerul Finantelor a atras 180 mil. Euro in emisiunea de titluri de stat Fidelis din iunie 2026

Ministerul Finantelor a listat pe 26 iunie 2026 pe bursa de la Bucuresti emisiunea de titluri de stat Fidelis, care a atras 939,5 mil. RON (180 mil. Euro) in iunie 2026 de la investitorii de retail de pe piata locala, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Statul roman a atras in iunie2026 prin cele 8 emisiuni de titluri Fidelis 442,7 mil. RON prin emisiunile de titluri in RON si alte 95,4 mil. Euro pentru emisiunile in valuta straina.

Oferta primara de vanzare a titlurilor de stat Fidelis s-a derulat in perioada 15 – 22 iunie 2026 si a fost subscrisa de catre investitori, care au plasat 11.017 de ordine de subscriere in cadrul clor 4 emisiuni de titluri in RON si a altor 4 emisiuni de titluri in euro.

De la lansarea programului de titluri de stat Fidelis catre populatie, statul roman a atras prin 37 de oferte derulate din august 2020 pana in iunie 2026 circa 69,8 mld. RON (14 mld. Euro), din care peste 7,7 mld. RON (1,47 mld. Euro) reprezinta banii atrasi in primele 6 luni din 2026.

Investitorul de venture capital Sparking Capital a anuntat strangerea a peste 90% din capitalul –tinta de 30 mil. Euro al noului sau fond. Sparking Capital Fund II are ca tinte un portofoliu de 24 de startup-uri, tichete initiale de investitii de pana la 1,5 mil. Euro si IRR de pana la 25%

Managerul de capital de risc Sparking Capital a anuntat pe 24 iunie 2026 ca a atras peste 90% din capitalul – tinta de 30 mil. Euro al noului sau fond de venture capital, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Sparking Capital Fund II se afla pe lista fondurilor de investitii care au primit alocare prin PNRR si a intrat in faza finala de cooptare a investitorilor privati.

Investitorul de venture capital vizeaza start-up-urile de tehnologie din Romania si Europa care dezvolta sisteme de agenti AI, investind in runde de finantare in fazele pre-seed si seed.

Noul fond de investitii al Sparking Capital are o strategie de investitii bazata pe tichete initiale de capital de la 0,25 mil. Euro pana la 1,5 mil. Euro, cu o capacitate de urmarire (follow-on) de pana la 4 -5 mil. Euro per companie.

Sparking Capital Fund II isi propune sa construiasca un portofoliu de 24 de start-up-uri in urmatorii 5 ani, avand ca obiectiv generarea unui randament anual (IRR) de 20% – 25%.

”Software-ul nu mai este doar un loc unde adunam date, ci devine un coleg digital autonom. Trecem de la CRM-urile clasice, care doar stocheaza informatii, la sisteme inteligente care le analizeaza in contextul fiecarei industrii. Pasul final este transformarea lor in platforme de executie, unde agentii AI si oamenii colaboreaza direct: AI-ul creeaza strategii, trimite e-mailuri de vanzari si ruleaza campanii in mod independent, preluand sarcinile repetitive”, a declarat Vlad Panait, Fondator si Managing Partner al Sparking Capital.

Fondul a realizat déjà primele trei investitii in companii care folosesc tehnologia pentru a transforma modul in care oamenii lucreaza, isi gestioneaza sanatatea sau opereaza afaceri la scara internationala – Pluria – platforma de lucru hibrid fondata in Romania, extinsa in Spania si America Latina; LIV Longevity Labs – start-up din Germania care integreaza AI si analiza biomarkerilor in longevitate si RobosizeME – companie din Cehia specializata in hospitality tech, care dezvolta „angajati digitali” si automatizari operationale pentru grupuri hoteliere internationale.

“Succesul acestei noi etape de finantare ne permite sa acceleram investitiile in cele mai promitatoare talente din regiune. In acest sens, dorim sa subliniem ca sustinem echipe mixte de fondatori si ne propunem strategic sa investim in tot mai multe femei care dezvolta produse tech. Credem cu tarie ca diversitatea la nivel de leadership este esentiala pentru inovatie”, a spus Vlad Sarca, General Partner al Sparking Capital.

Pe langa aportul financiar, modelul Sparking Capital implica un parteneriat activ prin care echipa ofera suport operational direct in vanzari, finantare si recrutare, pregatind strategic start-up-urile pentru urmatoarele runde de finantare si facilitandu-le accesul catre fondurile internationale de dimensiuni mari.

“Lansarea Sparking Capital Fund II reprezinta pentru echipa noastra mai mult decat un moment institutional – este confirmarea ca teza in care credem de la inceput isi gaseste tot mai multa sustinere. Am vazut de aproape ce se intampla cand un fondator cu viziune intalneste parteneri cu adevarat implicat isi acesta este exact modelul pe care vrem sa construim la scara mai mare. Sparking Capital nu este un fond care plaseaza bani si urmareste de la distanta – suntem in teren, alaturi de fondatori, de la prima runda, pana la exit.” , a completat Cristian Negrutiu, Founding Partner al Sparking Capital.

Pentru urmatoarele 12 luni, obiectivele strategice ale investitorului de venture capital vizeaza finalizarea procesului de strangere de fonduri peste limita initiala de 30 mil. Euro prin extinderea bazei de investitori privati, mentinerea unui ritm de 4 – 5 investitii pe an si accelerarea cresterii comerciale a companiilor aflate deja in portofoliu.

Investitorul cu capital de risc GapMinder a condus o runda de finantare de 3 mil. USD pentru un startup sloven de software AI

Managerul de fonduri cu capital de risc GapMinder a anuntat pe 30 iunie 2026 ca a condus o runda de finantare de 3 mil. USD atrasa de catre startup-ul sloven de software AI Codeplain, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Runda de investitii la care a participat GapMinder alaturi de investitorul de venture capital Silicon Gardens va permite Codeplain sa isi extinda platforma AI care transforma specificatiile scrise in limbaj simplu in aplicatii gata de productie, au precizat reprezentantii GapMinder.

Finantarea este destinata accelerarii dezvoltarii unui flux de lucru in ingineria software in care specificatiile devin sursa principala pentru crearea, actualizarea și intretinerea software-ului.

Codeplain a fost fondata de catre antreprenorul Dusan Omercevic, care a fondat anterior Cleanshelf, o platforma SaaS de gestionare pentru intreprinderi achizitionata de SAP LeanIX in 2021. In urma achizitiei, s-a alaturat echipei SAP LeanIX pentru a conduce departamentul de dezvoltare a produselor. De asemenea, a ocupat functia de vicepreședinte pentru produse la Zemanta, platforma cumparata de catre Outbrain. Codeplain iși desfașoara activitatea in birourile din Ljubljana, Berlin și San Francisco.

Investitia de 3 mil, USD survine intr-un moment in care dezvoltarea de software evolueaza rapid de la copilotii bazati pe AI catre agenti autonomi de inginerie software, capabili sa creeze aplicatii din ce in ce mai complexe cu o interventie umana minima. Deși acest lucru sporește considerabil viteza de dezvoltare, creeaza totodata noi provocari legate de intretinerea bazelor de cod din ce in ce mai extinse.

„Programarea bazata pe agenti genereaza de 10 ori mai mult cod in industrie. Insa, daca nu regandim fundamental modul de intretinere, echipele de dezvoltare software se vor ineca in complexitatea generata de aceasta explozie”, a declarat Dusan Omercevic, fondator și CEO al Codeplain.

Printre primii clienti ai Codeplain se numara companii de tehnologie de top din SUA, printre care DevRev – platforma bazata pe AI care conecteaza datele, instrumentele și fluxurile de lucru ale intreprinderilor pentru a permite agentilor AI sa automatizeze activitatea și sa imbunatateasca colaborarea, HYCU – furnizor de solutii de protectie a datelor native in cloud pentru backup, recuperare și securitate in medii cloud și Saas, precum si Incode – platforma de verificare a identitatii bazata pe AI care ajuta companiile sa verifice in siguranta utilizatorii, sa previna frauda și sa eficientizeze procesele digitale de inrolare, autentificare și conformitate.

„Codeplain regandește modul in care se dezvolta software-ul in era AI, mutand accentul de pe scrierea codului la gestionarea specificatiilor. Consideram ca aceasta abordare are potentialul de a face dezvoltarea de software mai rapida, mai fiabila și mai ușor de intretinut, pe masura ce adoptarea AI se accelereaza. Suntem incantati sa colaboram cu Dusan și echipa sa in procesul de extindere a companiei la nivel international”, a spus Cosmin Ochișor, partener la GapMinder Ventures.

Investitia extinde portofoliul GapMinder de companii din domeniul tehnologiei și al inteligentei artificial, printre investitiile recente numarandu-se InsiderCX – platforma dedicata experientei pacientilor, Design Verse – platforma AI care dezvolta software pentru intreprinderi, SalesTools – companie AI care automatizeaza procesul de vanzari B2B, VoicePatrol – sistem de moderare vocala bazat pe AI pentru jocuri multiplayer și Etiq AI – companie care verifica rezultatele generate de AI in raport cu datele sursa, prevenind „halucinatiile” și asigurand rezultate sigure.

GapMinder Ventures este o firma de administrare a capitalului de risc orientate catre investitii in startup-uri de tehnologie fondate pe pietele din Romania și din Europa de Est, cu precadere in  Croatia, Slovenia, Serbia, Bulgaria și Moldova.

Investitorul de venture capital vizeaza companii de tehnologie, aflate in faza de seed sau de late seed, care se extind rapid la nivel international.

GapMinder este activ pe piata de venture capital prin doua fonduri de investitii, primul cu un capital de 50 mil. Euro, respectiv cu noul sau fond cu strategie de investitii in plan regional, a carui capitalizare este de 80 mil. Euro.

Sursa: Portfolion.

Peter Mathe, Portfolion: Piata fondurilor de growth equity din Europa Centrala si de Est este inca subdezvoltata fata de Europa de Vest, iar Romania vine mereu pe pozitia a doua piata in regiune dupa Polonia privind volumul de investitii. Fondul de growth equity al Portfolion este interesata de investitii in Romania in sectoare precum servicii medicale private, wellness sau productie, cu tichete intre 5 mil. Euro si 30 mil. Euro. “Unul dintre motivele pentru care analizam industrii mai traditionale este sa ne protejam impotriva potentialelor investitii care pot fi in teritoriul unei bule speculative”

“Dintr-o perspectiva de growth equity asupra pietei din Europa Centrala si de Est dintr-o, cred in continuare ca segmentul acesta este inca subdezvoltat comparativ cu pietele din Europa de Vest. Nu sunt atat de multe fonduri de investitii dedicate acestei strategii, atat din perspectiva capitalului investit (deployment, lb. eng.), cat si a capitalului atras (fundraising, lb. eng.)”, a declarat Peter Mathe, Investment Manager in cadrul managerului ungar de talie regionala de fonduri de investitii Portfolion Capital Partners, la MIRSANU INVESTORS SUMMIT 2026, eveniment online organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Fondurile de growth equity stau sub nivelul fondurilor de buyout, insa m-a surprins faptul ca sunt si sub nivelul fondurilor de venture capital”, a punctat investitorul de growth equity.

“M-am uitat recent pe cel mai recent raport al Invest Europe, care ofera date foarte relevante. Intreaga piata din Europa Centrala si de Est a insumat doar aproximativ 600 mil. Euro finantare de tip growth equity. Aceasta reprezinta o crestere anuala de aproximativ 30%, in timp ce piata totala a inregistrat o scadere de cateva procente. Asta arata ca aceasta strategie castiga teren si este din ce in ce mai bine acceptata in pietele CEE pe masura ce devine din ce in ce mai cunoscuta. Cu toate acestea, mai este inca un drum lung de parcurs”, a subliniat reprezentantul managerului ungar de fonduri de investitii de talie regionala Portfolion.

“Legat de perspectiva Romaniei, un aspect interesant este ca Romania vine intotdeauna pe pozitia a doua in Europa Centrala si de Est dupa Polonia. Acest lucru nu este diferit in growth equity, Romania fiind a doua piata ca marime dupa volumul capitalului investit.”, a precizat Peter Mathe.

“Suntem un investitor financiar cu sediul la Budapesta si administram in prezent active de aproximativ 750 mil. Euro. Investim in intreaga regiune a Europei Centrale si de Est, inclusiv in Romania”, afirma reprezentantul managerului ungar de investitii Portfolio, care a fost infiintat in cadrul grupului bancar ungar de talie regionala OTP.

“Un aspect important despre noi este ca suntem un manager hibrid de fonduri, in sensul ca administram fonduri dedicate diferitelor etape din ciclul de viata al companiilor. Avem fonduri clasice de venture capital, fonduri de growth equity – prin care realizam inclusiv achizitii de participatii minoritare – si fonduri de buyout, concentrate in principal pe investitii in agricultura si industria alimentara. Growth equity este acel tip de private equity care sta intre fondurile de venture capital si fondurile de buyout”, a detaliat Peter Mathe.

“Ca investitori de growth equity, investim direct in companie si achizitionam o participatie minoritara semnificativa, de regula intre 20% si 40%. Lucram impreuna cu fondatorii ca partener strategic. Acest model este diferit de cel al fondurilor de buyout, care preiau in general participatii de control, schimba echipa de management si dicteaza strategia”, a semnalat acesta.

“Noi nu suntem acel tip de investitor. Cel putin in cadrul echipei de growth equity, ne gandim ma mult la un parteneriat strategic cu fondatorii si echipa de management, dezvoltand compania impreuna si urmarind un exit dupa o perioada de detinere de 3 pana la 5 ani”, a adaugat Peter Mathe.

Care sunt planurile de investitii pe piata din Romania?

“Asa cum am spus, investim in intreaga regiune CEE. Trebuie sa recunosc ca, din pacate, fondul nostru de growth equity nu a reusit inca sa faca o investitie in Romania, insa fondul nostru de venture capital are o investitie directa in compania fintech FlowX.ai”, a transmis reprezentantul managerului de fonduri de investitii ungar de talie regionala.

“De fapt, ne uitam foarte activ. Avem un term sheet pentru o oportunitate din Romania, care speram sa se materializeze. Tichetul mediu de investitii la care ne uitam, de regula, este 5 mil. Euro la limita inferioara si as spune ca intervalul nostru preferat (sweet spot, lb. eng.) este intre 5 mil. Euro si 30 mil. Euro. Acesta este segmentul in care ne simtim confortabil sa investim.”, a rezumat Peter Mathe.

“In prezent, aproximativ 90% din portofoliul nostru este reprezentat de companii din tehnologie si IT. In ultimii ani, ne-am miscat putin de la asta si incercam sa ne uitam la industrii mai traditionale, de asemenea”, a nuantat acesta.

“As spune ca in Romania anumite sectoare care mi se par interesante si vedem tinte potential importante sunt in spatiul sanatatii si wellness-ului, precum si in sectorul de productie (manufacturing, lb. eng.).”, a punctat reprezentantul Portfolion.

“Avem deja in portofoliu companii de e-commerce, ceea ce este o echipa destul de importanta pentru noi. Cred ca e-commerce (comertul online) in sine nu a fost o stea in ultimii ani, insa cred ca acum sunt mari oportunitati de achizitie si analizam foarte activ acest sector de asemenea. As mentiona si sectorul sanatatii private. Incercam de mult vreme sa realizam o investitie in acest domeniu, insa pana acum nu am gasi compania – platforma potrivita. Insa speram ca acest lucru sa se schimbe in viitorul apropiat”, a adaugat acesta.

“Cred ca unul dintre cele mai bune studii de caz de anul trecut este investitia in La Cocos, realizata de catre consortiul format de Morphosis Capital, CEECAT si EBRD.  Cred ca a fost o combinatie intre growth equity si un buyout minoritar, insa componenta de growth equity a finantat mai multe initiative corporative si in mai putin de doi ani, compania a fost vanduta catre Schwarz Group, proprietarul Lidl si Kaufland. Cred ca acesta este un exemplu foarte bun despre modul in care o investitie de growth equity poate merge”, sustine Peter Mathe.

“In ansamblu, consider ca piata evolueaza intr-o directie buna. Apar tot mai multe fonduri dedicate, ceea ce este benefic, chiar daca pentru noi inseamna o concurenta tot mai intense”,a concluzionat investitorul de growth equity.

“Cea mai recenta investitie a noastra de growth equity despre care putem spune a avut loc la sfarsitul anului trecut si a reprezentat una dintre cele mai mari runde de growth equity din Europa Centrala si de Est. A fost realizata in compania GymBeam, un producator de suplimente sportive activ in intreaga regiune si a fost o runda de capital growth equity de 30 mil. Euro, iar EBRD ni s-a alaturat in calitate de co-investitor. Am finantat initiative generale corporative pentru ca compania vrea sa se extinda catre Europa de Vest si sa isi replice succesul inregistrat in CEE pe pietele din Germania, Italia, precum si in alte tari vest – europene. Au fost unele investitii in automatizarea logisticii. Acestea sunt tipurile de proiecte pe care ne place sa le finantam prin fondul nostru de growth equity”, a dat ca exemplu Peter Mathe tipul de investitii urmarite de catre investitorul ungar.

Este Portfolion interesata de investitii in companii din ecosistemul AI?

“Voi fi sincer. Echipa noastra de growth equity, care face investitiile si dintr-o perspectiva apropiata de private equity, este destul de prudenta in termeni daca este sau nu o bula speculativa, daca evaluarile actuale sunt sau nu justificate asa ca, de regula, lasam investitiile AI catre colegii nostrii din venture capital”, a raspuns reprezentantul Portfolion.

“Incercam sa adoptam cat mai multa automatizare prin intermediul AI in companiile noastre de portofoliu pentru a crea valoare si a reduce costurile, insa din perspectiva investitionala, suntem destul de precauti din cauza evaluarilor extrem de ridicate pe care unele companii le solicita pentru a putea intra in ele ca investitori”, a nuantat Peter Mathe.

“Multe dintre companiile noastre din portofoliul fondului de crestere sunt legate de IT si software astfel incat, in mod inerent, vor putea sa se orienteze catre expunerea la AI, deci cred ca in sensul acesta suntem acoperiti.”, a completat acesta.

“Unul dintre motivele pentru care analizam industrii mai traditionale, cum ar fi sanatatea privata, e-commerce-ul si wellness-ul, este sa ne protejam putin impotriva potentialelor investitii in ceva ce este acum in teritoriul unei potentiale bule speculative”, a mai spus Peter Mathe, Investment Manager al managerului ungar de talie regionala de fonduri de investitii Portfolion Capital Partners, la panelul Finantare in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2026 este sustinut de catre Auchan Romania in calitate de Event Partner si de Vetimex Capital in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2026


MIRSANU INVESTORS SUMMIT 2026: “Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil”. Oportunitatile din energie, infrastructura, sectorul de productie sau cel de aparare intaresc pozitia Romaniei ca a doua optiune de investitii dupa Polonia din regiune, insa pietele CEE isi pierd din atractivitate, iar capitalul se muta catre pietele mai mature din Europa de Vest si SUA. Circa 6 – 8 companii pregatesc IPO-uri pe piata principala a bursei de la Bucuresti. Bancile lucreaza la aproximativ 10 tranzactii de finantare de peste 500 mil. Euro. Ce asteptari au investitorii strategici, antreprenorii, investitorii din venture capital, private equity, private debt, piete de capital si real estate


Volker Raffel, E.ON: Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil. E.ON Romania isi finanteaza investitiile in proportie de 100% din piata financiara locala si nu se imprumuta de la compania – mama


Andrei Svoronos, EBRD: Ne asteptam pentru 2026 sa avem un volum de investitii de circa 800 – 900 mil. Euro, usor mai mic fata de anul trecut, pentru ca e si o anumita corelatie cu evolutia economiei, unde vedem o scadere de 0,2% din PIB in acest an. Vrem sa fim un accelerator de crestere pentru jucatori din Romania, care au ganduri de expansiune regionala. Circa 6 – 8 companii sunt in diferite stadii de pregatire pentru IPO pe piata principala a bursei de la Bucuresti


Tiberiu Danetiu, Auchan: “Never say never”.  Ne vom continua ritmul de crestere organica, dar suntem deschisi daca apar oportunitati de achizitii M&A. Zona de expansiune in retail s-a mutat in timp din zona de hipermarketuri si cash & carry catre segmentele de proximitate si ultraproximitate. Dupa atacul lansat pe formatul hard discount, urmatorul pariu al Auchan vizeaza dezvoltarea francizei cu formate medii de supermarketuri


Vytautas Plunksnis, INVL Asset Management: Tranzactiile au incetinit in spatiul Europei Centrale si de Est, iar piata inclina catre tichetele M&A mai mari. Ne uitam la achizitii add-on in regiune pentru Pehart pentru ca vrem la exit sa avem o companie mai mult regionala, si mai putin locala. Urmatoarea achizitie M&A pe piata din Romania ar putea fi in sectorul de productie. Maib este interesata sa ia cat mai repede o licenta in Romania pentru acordarea de credite de consum si ar putea viza achizitii M&A in acest scop, iar grupul INVL Invalda vizeaza cu un fond de private debt de 55 mil. Euro piata locala


Cosmin Calin, Banca Transilvania: Pe piata finantarilor sindicalizate, sunt aproape 10 tranzactii cu un tichet fiecare de peste 500 mil. Euro. Vedem tranzactii in sectoare precum energie, servicii medicale private sau retail. Expunerea maxima pe care o avem fata de un singur grup depaseste cu putin jumatate de miliard de euro. Ne uitam la oportunitatile de extindere in regiune, atat pe pietele din jur, cat si in Europa


Adrian Negru, Raiffeisen Asset Management: Pentru companiile care pregatesc IPO pe bursa de la Bucuresti, daca sunt companii bune si vin la un multiplu P/E intre 10x si 15x, succesul IPO-ului este aproape garantat si vor intalni cerere solida din partea investitorilor institutionali. Raiffeisen Asset Management pregateste lansarea unui fond de investitii care sa capitalizeze oportunitati din sectorul european de aparare. “Sa vedem cu totii cam cata prima de risc politica exista in cotatiile bondurilor suverane, care daca se permanentizeaza, se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus”


Florentin Cotorobai, Ministerul Investitiilor si Proiectelor Europene: Prin bugetul alocat din PNRR s-a vazut clar apetitul fondurilor de investitii si se va cunoaste o evolutie a instrumentelor de finantare pentru entitatile private in noul cadru financiar multianual 2028 – 2034. Cati bani a produs primul exit complet al unui fond de investitii capitalizat prin PNRR: “Efectul de multificare a fost undeva de trei ori valoarea investita”


Constantin Damov, Green Group: “Speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”. Vizam pentru extindere pietele din Republica Moldova, Grecia, Albania, unde se prefigureaza sisteme de colectare precum Returo si ne gandim la un mod combinat de intrare pe piata care include M&A. Orizontul de exit al investitorului private equity Abris Capital Partners din Green Group, estimat la circa 2 ani


Cristian Munteanu, Early Game Ventures: Romania si, poate Ungaria sunt tarile cu cel mai scazut volum de investitii venture capital si cu cel mai mic numar de startup-uri, chiar si calitatea acestora nu iese la nivelul celor din Polonia si Bulgaria. Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active. In 2026 si in 2027 vom vedea companii care ating valori poate aproape  de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania unde BibleChat si Druid se pregatesc sa atraga noi runde de investitii. Cel mai bun exit realizat de catre EGV la 4,5x


Dan Farcasanu, Mozaik Investments: Piata de tranzactii a incetinit partial din cauza recesiunii si a instabilitatii politice. Mozaik Investments anunta o noua achizitie din noul sau fond de private equity, care va prelua o participatie majoritara intr-o companie din Romania pe modelul “buy and build”. Din capitalul strans de 51 mil. Euro de la investitori, aproape jumatate a fost alocat pentru achizitia primelor trei companii de portofoliu. De ce este dificil pentru fondurile de private equity din Romania sa intre pe piata din Polonia


Ciprian Nicolae, ACP Credit: Vom anunta foarte curand noul nostru fond de private credit pentru Europa Centrala si de Est, care ne asteptam sa aiba o dimensiune dubla fata de primul nostru fond de 100 mil. Euro. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime, insa mai putin de jumatate din intregul portofoliu al noului fond. Care sunt diferentele in universul de investitori LP dintre un fond de private credit si un fond de private equity


Marius Ghenea, Catalyst Romania: Tranzactiile de la Regina Maria si La Cocos arata ca atractivitatea pietei romanesti pentru investitori este ca fondurile de investitii sa gaseasca acele companii care la final merg catre vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. De ce nu listeaza fondurile de investitii din Romania companii pe bursa de la Bucuresti si ce alternative de investitii au antreprenorii. Exiturile fondului 1 al Catalyst Romania, realizate la multipli cash on cash intre 3-4x si 20x. Care sunt cifrele – tinta pentru noul fond al Catalyst


Dan Lupu, Earlybird: “Fondatorii de companii din diaspora au devenit o sursa mai importanta de startup-uri la nivel global decat piata din Romania, ceea ce este valabil pentru toate pietele din Europa Centrala si de Est”. Activitatea in piata regionala de venture capital este foarte valurita, cateodata e Polonia pe val ca acum, altadata Romania sau tarile din fosta Iugoslavie. Earlybird investeste din fondul sau regional de 360 mil. Euro tichete initiale de pana la 12 mil. Euro in runde de finantare pre-seed, seed si serie A. Noul fond Earlybird cu un capital de circa 500 mil. Euro dedicat investitiilor in sectorul de aparare va deveni functional in curand


Cristina Cosman, ING Bank: Piata de sindicalizari bancare este in crestere, iar energia si sectorul real estate sunt predilecte pentru finantarile foarte mari. Ne uitam cu tot mai mult interes catre infrastructura, constructii si proiectele din sectorul de aparare


Magdalena Sniegocka, CVI: Romania este o piata  – cheie pentru noul nostru fond de private debt. Avem in plan sa investim in Romania pana la 100 mil. Euro in urmatorii 2 – 3 ani. Cele mai avansate tranzactii sunt in real estate si pe piata de energie, dar asteptam sa incheiem si pe piata serviciilor medicale private. Cum se pozitioneaza finantarile private debt comparativ cu finantarea bancara si investitiile de capital de tip venture capital si private equity


Mihai Patrulescu, CBRE: Investitiile din piata de real estate au ajuns in primul semestru la 500 mil. Euro si estimez ca vor ajunge pana la finele lui 2026 intre 800 mil. Euro si 1,1 mld. Euro. Yield de 7,75% pe toate clasele de active imobiliare cu o evolutie asteptata la 7,5% in retail. Polonia si Cehia sunt pietele real estate cu cea mai mare adancime din CEE. “Romania este pe acelasi fascicul cu Polonia, insa Cehia ar putea fi pentru noi modelul cu acea piata domestica de investitori institutionali”


Ioana Filipescu Stamboli, Alvarez & Marsal: S-a schimbat modul in care sunt alocati banii si suntem intr-o faza a unui realism structural al pietei de M&A din Romania. Cumparatorii nu mai cauta sa cumpere doar cota de piata sau promisiuni speculative, iar investitorii strategici vor sa se integreze vertical, securizandu-si lantul de valoare. Piata locala de M&A, dominata de tranzactiile mid – market. Dupa retail si servicii medicale private, ce sector este urmatorul pariu pentru o tranzactie de 1 mld. Euro


Florian Teleaba, Kearney: Romania este a doua piata mare din Europa Centrala si de Est si atrage atentia investitorilor in peisajul regional pe zona de energie, infrastructura, nearshoring si sectorul de aparare. Regiunea CEE incepe sa-si piarda atractivitatea la nivel de investitii, iar capitalul se duce catre piete mai mature spre Europa de Vest, SUA sau anumite piete emergente. “Nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala si de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii, bani si randament, ci si de independenta din anumite puncte de vedere ale statului”


Bogdan Campianu, Wood & Company: Peste tot in regiune, exista cerere pentru listari, dar este cumva o lipsa de companii pregatite pentru piata, ceea ce este favorabil companiilor. Sunt placute de catre investitori companiile care sunt lideri regionali, adica mai mult decat un lider local. “Revolutia AI si reinarmarea Europei sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si care schimba prioritatile industriale si investitionale in regiune”


Peter Mathe, Portfolion: Piata fondurilor de growth equity din Europa Centrala si de Est este inca subdezvoltata fata de Europa de Vest, iar Romania vine mereu pe pozitia a doua piata in regiune dupa Polonia privind volumul de investitii. Fondul de growth equity al Portfolion este interesata de investitii in Romania in sectoare precum servicii medicale private, wellness sau productie, cu tichete intre 5 mil. Euro si 30 mil. Euro. “Unul dintre motivele pentru care analizam industrii mai traditionale este sa ne protejam impotriva potentialelor investitii care pot fi in teritoriul unei bule speculative”


bogdan campianu wood main

Bogdan Campianu, Wood & Company: Peste tot in regiune, exista cerere pentru listari, dar este cumva o lipsa de companii pregatite pentru piata, ceea ce este favorabil companiilor. Sunt placute de catre investitori companiile care sunt lideri regionali, adica mai mult decat un lider local. “Revolutia AI si reinarmarea Europei sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si care schimba prioritatile industriale si investitionale in regiune”

“Peste tot in regiune exista cerere (pentru listari pe bursa, n.r.) si ca, peste tot, este chiar cumva poate o lipsa de companii care sa fie pregatite pentru piata, ceea ce e o situatie foarte favorabila companiilor. Nu trebuie sa faca decat sa fie pregatite din punct de vedere al guvernantei corporative, dar si marimea conteaza, iar aici este ceva mai greu de realizat peste noapte”, a declarat Bogdan Campianu, Managing Director & Head of SEE Investment Banking in cadrul bancii de investitii cehe de talie regionala Wood & Company, la MIRSANU INVESTORS SUMMIT 2026, eveniment online organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Ce am putut constata recent este ca deja sunt cumva favorizate, sunt placute companiile care sunt un soi de lideri regionali, adica mai mult decat un simplu lider local”, a punctat bancherul de investitii al Wood & Company.

“Polonia ramane clar liderul pietei in regiune si din punct de vedere al capitalizarii si al lichiditatii, dar si al activitatii ECM (Equity Capital Markets – tranzactii pe pietele de actiuni, n.r.). Pe langa aceste IPO-uri am avut si un numar de ABB-uri (plasamente private accelerate, n.r.) si, ma rog, nici aici n-am fost noi implicati in toate, deci piata este efervescenta. De departe, Polonia are cel mai mare numar de investitori institutionali”, a subliniat Bogdan Campianu.

“La noi, sincer, feedback-ul pe care il avem de la investitori este ca evaluarile sunt putin ridicate. Dar in continuare, dupa Hidroelectrica si Premier Energy, piata este interesanta pentru investitorii straini”, a semnalat reprezentantul Wood & Company.

Potrivit acestuia, biroul Wood & Company de la Bucuresti analizeaza intreaga geografie a Europei de Sud – Est, care cuprinde estul Europei mai putin Polonia si tarile baltice, la care se adauga insa si piete din Asia Centrala precum Kazahstan si Uzbekistan.

Ce candidati IPO asteapta investitorii institutionali pe bursa de la Bucuresti?

“Sunt candidati din sectoare foarte variate. Nu pot sa ma gandesc acum la un sector pe care nu il avem. Poate, eu stiu, sectorul constructiilor ar fi ceva nou. Dar, sigur, este un avantaj. Daca esti un jucator intr-un sector care nu e reprezentat la bursa, sa fii primul care se listeaza e un avantaj. Asta ar trebui sa ambitioneze si sa motiveze un astfel de candidat”, a raspuns Bogdan Campianu.

“Dar altfel e importanta aceasta pregatire din punct de vedere al guvernantei corporative si al proceselor din spate de raportare ca sa fii gata sa te listezi indiferent de sector. In conditiile actuale nu exista neaparat o preferinta a investitorilor. Mai degraba se uita la gradul de pregatire al companiei si la ce ofera compania respectiva ca equity story (povestea companiei, n.r.)”, a completat bancherul de investitii al Wood & Company.

Potrivit acestuia, pe bursa de la Varsovia a fost inchis recent IPO-ul dezvoltatorului imobiliar polonez Robyg – IPO in valoare de circa 274 mil. Euro – tranzactie intermediata de un sindicat din care a facut parte si Wood & Company.

Care va fi impactul AI si cel generat de cresterea cheltuielilor de inarmare din Europa asupra IPO-urilor din Europa Centrala si de Est?

“Intr-adevar, cred ca sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si vorbim, in primul rand, de revolutia AI si, dupa aceea, despre reinarmarea Occidentulu, in principal a Europei, care schimba prioritatile industriale si investitionale in regiune. Vedem tendintele astea.”, a raspuns bancherul de investitii al Wood & Company.

“In ceea ce priveste AI, clar, sectorul e dominat peste ocean si acolo anul asta pipeline-ul de IPO-uri a fost dominat de AI infrastructura, de software, de cybersecurity, de cloud. Venind inspre Europa, avem si aici influenta AI-ului, dar cumva mai mult in zona de software industrial, de semiconductori, infrastructura digitala. Iar in CEE, sincer, nu ma astept ca in viitor sa vedem IPO-uri de AI pur. Dar cred ca o sa vedem ceva important si anume companii traditionale care devin mai performante pentru ca folosesc AI. Si asta se intampla deja, dar va avea impact din ce in ce mai mare cam in toate sectoarele ca vorbim de banci, de retail, de energie, de logistica si altele”, sustine Bogdan Campianu.

“Daca AI e o tema care este dominanta la nivel global, partea de aparare este, in primul rand, o tema europeana. Si aici, intr-adevar, am avut in Cehia in 2026 IPO-ul CSG, care este de dimensiuni impresionante si arata ca se pot face tranzactii de genul asta in regiune. Bineinteles, Turcia este o piata foarte mare in zona de aparare, cu Aselsan, cu Otokar, companii deja listate si cu o serie de companii care se pot lista si ele care au dimensiunea si sunt practic pregatite. Dupa aceea, Polonia e o piata foarte interesanta pentru ca bugetul alocat apararii este foarte mare. Deja au un istoric de investitii masive in sector si s-a creat deja acest ecosistem industrial. Toata lumea asteapta aici IPO-ul WB Group (producator polonez de drone, n.r.). Grecia are doua companii foarte interesante – Theon, la care povesteam ca am participat si noi la niste tranzactii recente, respectiv Intracom Defense”, a nuantat acesta.

“Cred ca Romania este strategic pozitionata bine, dar inca lipsesc companiile, adica cel putin noi nu le vedem, dar ar trebui sa apara in viitorul apropiat. Nu suntem la nivelul Poloniei ca buget pentru aparare, dar avem o dimensiune ok a bugetului”, este de parere consultantul firmei cehe Wood & Company.

Care este lectia data de IPO-ul record al SpaceX de pe bursa americana Nasdaq pentru  companiile care isi pregatesc listarea pe piata de capital?

“In primul rand, SpaceX este greu de incadrat. Nu este doar un producator de rachete, avem de a face si cu comunicatii globale, si cu sectorul de aparare, deci este greu de incadrat. Cred ca lectia importanta este data de cum a evoluat. Sigur multiplii la care s-a facut (IPO-ul, n.r.) au fost deja mari, dupa care pretul a crescut si mai mult, dar cumva s-a intors, in ideea in care exista entuziasm pentru povesti interesante si povesti de succes”, afirma Bogdan Campianu.

“Investitorii au aceasta disciplina a evaluarii si cumva cand lucrurile au parut iesite din orice model de evaluare, asta ar fi lectia, ca pretul s-a intors la niste niveluri care oricum ar putea parea mari, dar nu atat de mari cum ajunsese la un moment dat”, a adaugat acesta.

“Acum nu este ceva nou ca vedem companii din domenii revolutionare, care au fost intotdeauna evaluate, desi n-au avut multipli de earnings (castiguri, n.r.) la care sa fie evaluate, cateodata nici multipli de EBITDA si, uneori, nici macar multipli de vanzari la care sa fie evaluate. Asadar nu cred ca este ceva chiar nemaivazut (rezultatul IPO-ului, n.r.)”, a mai spus Bogdan Campianu, Managing Director & Head of SEE Investment Banking al bancii de investitii cehe de talie regionala Wood & Company, la panelul Piete de capital in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2026 este sustinut de catre Auchan Romania in calitate de Event Partner si de Vetimex Capital in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2026


MIRSANU INVESTORS SUMMIT 2026: “Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil”. Oportunitatile din energie, infrastructura, sectorul de productie sau cel de aparare intaresc pozitia Romaniei ca a doua optiune de investitii dupa Polonia din regiune, insa pietele CEE isi pierd din atractivitate, iar capitalul se muta catre pietele mai mature din Europa de Vest si SUA. Circa 6 – 8 companii pregatesc IPO-uri pe piata principala a bursei de la Bucuresti. Bancile lucreaza la aproximativ 10 tranzactii de finantare de peste 500 mil. Euro. Ce asteptari au investitorii strategici, antreprenorii, investitorii din venture capital, private equity, private debt, piete de capital si real estate


Volker Raffel, E.ON: Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil. E.ON Romania isi finanteaza investitiile in proportie de 100% din piata financiara locala si nu se imprumuta de la compania – mama


Andrei Svoronos, EBRD: Ne asteptam pentru 2026 sa avem un volum de investitii de circa 800 – 900 mil. Euro, usor mai mic fata de anul trecut, pentru ca e si o anumita corelatie cu evolutia economiei, unde vedem o scadere de 0,2% din PIB in acest an. Vrem sa fim un accelerator de crestere pentru jucatori din Romania, care au ganduri de expansiune regionala. Circa 6 – 8 companii sunt in diferite stadii de pregatire pentru IPO pe piata principala a bursei de la Bucuresti


Tiberiu Danetiu, Auchan: “Never say never”.  Ne vom continua ritmul de crestere organica, dar suntem deschisi daca apar oportunitati de achizitii M&A. Zona de expansiune in retail s-a mutat in timp din zona de hipermarketuri si cash & carry catre segmentele de proximitate si ultraproximitate. Dupa atacul lansat pe formatul hard discount, urmatorul pariu al Auchan vizeaza dezvoltarea francizei cu formate medii de supermarketuri


Vytautas Plunksnis, INVL Asset Management: Tranzactiile au incetinit in spatiul Europei Centrale si de Est, iar piata inclina catre tichetele M&A mai mari. Ne uitam la achizitii add-on in regiune pentru Pehart pentru ca vrem la exit sa avem o companie mai mult regionala, si mai putin locala. Urmatoarea achizitie M&A pe piata din Romania ar putea fi in sectorul de productie. Maib este interesata sa ia cat mai repede o licenta in Romania pentru acordarea de credite de consum si ar putea viza achizitii M&A in acest scop, iar grupul INVL Invalda vizeaza cu un fond de private debt de 55 mil. Euro piata locala


Cosmin Calin, Banca Transilvania: Pe piata finantarilor sindicalizate, sunt aproape 10 tranzactii cu un tichet fiecare de peste 500 mil. Euro. Vedem tranzactii in sectoare precum energie, servicii medicale private sau retail. Expunerea maxima pe care o avem fata de un singur grup depaseste cu putin jumatate de miliard de euro. Ne uitam la oportunitatile de extindere in regiune, atat pe pietele din jur, cat si in Europa


Adrian Negru, Raiffeisen Asset Management: Pentru companiile care pregatesc IPO pe bursa de la Bucuresti, daca sunt companii bune si vin la un multiplu P/E intre 10x si 15x, succesul IPO-ului este aproape garantat si vor intalni cerere solida din partea investitorilor institutionali. Raiffeisen Asset Management pregateste lansarea unui fond de investitii care sa capitalizeze oportunitati din sectorul european de aparare. “Sa vedem cu totii cam cata prima de risc politica exista in cotatiile bondurilor suverane, care daca se permanentizeaza, se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus”


Florentin Cotorobai, Ministerul Investitiilor si Proiectelor Europene: Prin bugetul alocat din PNRR s-a vazut clar apetitul fondurilor de investitii si se va cunoaste o evolutie a instrumentelor de finantare pentru entitatile private in noul cadru financiar multianual 2028 – 2034. Cati bani a produs primul exit complet al unui fond de investitii capitalizat prin PNRR: “Efectul de multificare a fost undeva de trei ori valoarea investita”


Constantin Damov, Green Group: “Speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”. Vizam pentru extindere pietele din Republica Moldova, Grecia, Albania, unde se prefigureaza sisteme de colectare precum Returo si ne gandim la un mod combinat de intrare pe piata care include M&A. Orizontul de exit al investitorului private equity Abris Capital Partners din Green Group, estimat la circa 2 ani


Cristian Munteanu, Early Game Ventures: Romania si, poate Ungaria sunt tarile cu cel mai scazut volum de investitii venture capital si cu cel mai mic numar de startup-uri, chiar si calitatea acestora nu iese la nivelul celor din Polonia si Bulgaria. Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active. In 2026 si in 2027 vom vedea companii care ating valori poate aproape  de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania unde BibleChat si Druid se pregatesc sa atraga noi runde de investitii. Cel mai bun exit realizat de catre EGV la 4,5x


Dan Farcasanu, Mozaik Investments: Piata de tranzactii a incetinit partial din cauza recesiunii si a instabilitatii politice. Mozaik Investments anunta o noua achizitie din noul sau fond de private equity, care va prelua o participatie majoritara intr-o companie din Romania pe modelul “buy and build”. Din capitalul strans de 51 mil. Euro de la investitori, aproape jumatate a fost alocat pentru achizitia primelor trei companii de portofoliu. De ce este dificil pentru fondurile de private equity din Romania sa intre pe piata din Polonia


Ciprian Nicolae, ACP Credit: Vom anunta foarte curand noul nostru fond de private credit pentru Europa Centrala si de Est, care ne asteptam sa aiba o dimensiune dubla fata de primul nostru fond de 100 mil. Euro. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime, insa mai putin de jumatate din intregul portofoliu al noului fond. Care sunt diferentele in universul de investitori LP dintre un fond de private credit si un fond de private equity


Marius Ghenea, Catalyst Romania: Tranzactiile de la Regina Maria si La Cocos arata ca atractivitatea pietei romanesti pentru investitori este ca fondurile de investitii sa gaseasca acele companii care la final merg catre vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. De ce nu listeaza fondurile de investitii din Romania companii pe bursa de la Bucuresti si ce alternative de investitii au antreprenorii. Exiturile fondului 1 al Catalyst Romania, realizate la multipli cash on cash intre 3-4x si 20x. Care sunt cifrele – tinta pentru noul fond al Catalyst


Dan Lupu, Earlybird: “Fondatorii de companii din diaspora au devenit o sursa mai importanta de startup-uri la nivel global decat piata din Romania, ceea ce este valabil pentru toate pietele din Europa Centrala si de Est”. Activitatea in piata regionala de venture capital este foarte valurita, cateodata e Polonia pe val ca acum, altadata Romania sau tarile din fosta Iugoslavie. Earlybird investeste din fondul sau regional de 360 mil. Euro tichete initiale de pana la 12 mil. Euro in runde de finantare pre-seed, seed si serie A. Noul fond Earlybird cu un capital de circa 500 mil. Euro dedicat investitiilor in sectorul de aparare va deveni functional in curand


Cristina Cosman, ING Bank: Piata de sindicalizari bancare este in crestere, iar energia si sectorul real estate sunt predilecte pentru finantarile foarte mari. Ne uitam cu tot mai mult interes catre infrastructura, constructii si proiectele din sectorul de aparare


Magdalena Sniegocka, CVI: Romania este o piata  – cheie pentru noul nostru fond de private debt. Avem in plan sa investim in Romania pana la 100 mil. Euro in urmatorii 2 – 3 ani. Cele mai avansate tranzactii sunt in real estate si pe piata de energie, dar asteptam sa incheiem si pe piata serviciilor medicale private. Cum se pozitioneaza finantarile private debt comparativ cu finantarea bancara si investitiile de capital de tip venture capital si private equity


Mihai Patrulescu, CBRE: Investitiile din piata de real estate au ajuns in primul semestru la 500 mil. Euro si estimez ca vor ajunge pana la finele lui 2026 intre 800 mil. Euro si 1,1 mld. Euro. Yield de 7,75% pe toate clasele de active imobiliare cu o evolutie asteptata la 7,5% in retail. Polonia si Cehia sunt pietele real estate cu cea mai mare adancime din CEE. “Romania este pe acelasi fascicul cu Polonia, insa Cehia ar putea fi pentru noi modelul cu acea piata domestica de investitori institutionali”


Ioana Filipescu Stamboli, Alvarez & Marsal: S-a schimbat modul in care sunt alocati banii si suntem intr-o faza a unui realism structural al pietei de M&A din Romania. Cumparatorii nu mai cauta sa cumpere doar cota de piata sau promisiuni speculative, iar investitorii strategici vor sa se integreze vertical, securizandu-si lantul de valoare. Piata locala de M&A, dominata de tranzactiile mid – market. Dupa retail si servicii medicale private, ce sector este urmatorul pariu pentru o tranzactie de 1 mld. Euro


Florian Teleaba, Kearney: Romania este a doua piata mare din Europa Centrala si de Est si atrage atentia investitorilor in peisajul regional pe zona de energie, infrastructura, nearshoring si sectorul de aparare. Regiunea CEE incepe sa-si piarda atractivitatea la nivel de investitii, iar capitalul se duce catre piete mai mature spre Europa de Vest, SUA sau anumite piete emergente. “Nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala si de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii, bani si randament, ci si de independenta din anumite puncte de vedere ale statului”


Bogdan Campianu, Wood & Company: Peste tot in regiune, exista cerere pentru listari, dar este cumva o lipsa de companii pregatite pentru piata, ceea ce este favorabil companiilor. Sunt placute de catre investitori companiile care sunt lideri regionali, adica mai mult decat un lider local. “Revolutia AI si reinarmarea Europei sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si care schimba prioritatile industriale si investitionale in regiune”


Peter Mathe, Portfolion: Piata fondurilor de growth equity din Europa Centrala si de Est este inca subdezvoltata fata de Europa de Vest, iar Romania vine mereu pe pozitia a doua piata in regiune dupa Polonia privind volumul de investitii. Fondul de growth equity al Portfolion este interesata de investitii in Romania in sectoare precum servicii medicale private, wellness sau productie, cu tichete intre 5 mil. Euro si 30 mil. Euro. “Unul dintre motivele pentru care analizam industrii mai traditionale este sa ne protejam impotriva potentialelor investitii care pot fi in teritoriul unei bule speculative”


Sursa: Kearney.

Florian Teleaba, Kearney: Romania este a doua piata mare din Europa Centrala si de Est si atrage atentia investitorilor in peisajul regional pe zona de energie, infrastructura, nearshoring si sectorul de aparare. Regiunea CEE incepe sa-si piarda atractivitatea la nivel de investitii, iar capitalul se duce catre piete mai mature spre Europa de Vest, SUA sau anumite piete emergente. “Nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala si de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii, bani si randament, ci si de independenta din anumite puncte de vedere ale statului”

“Intr-adevar, Romania, cel putin anul trecut, din perspectiva investitiilor straine directe si al pozitionarii fata de CEE, a avut o pozitie excelenta. Adica am avut cea mai mare crestere in investitii straine directe pana la circa 8 mld. Euro. Dar as vrea sa fac un pas in spate si sa punem doua perspective majore aici. Una este ca odata tot nivelul de investitii in CEE ca regiune incepe sa se domoleasca si intreaga regiune sa-si piarda un pic atractivitatea, iar capitalul se duce catre piete mai mature, fie din Europa de vest, fie din SUA, fie din anumite piete emergente in care investitorii si proprietarii de capital cu adevarat foarte mare se uita azi spre avantaje de tipul tehnologie, infrastructura tehnologica digitala, pe care Europa de Est si Romania nu le au inca atat de, sa zicem, apetisante pentru investitori”, a declarat Florian Teleaba, Partner in cadrul firmei de consultanta americana de talie globala Kearney, la MIRSANU INVESTORS SUMMIT 2026, eveniment online organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Dar noi suntem inca o tara cu o atractivitate mare din perspectiva inca a unor costuri mai reduse, a unui potential de investitii in energie, in infrastructura, in aparare”, a punctat consultantul Kearney.

“Insa intregul CEE (Europa Centrala si de Est) este acum sub o mica presiune. Acum, investitiile straine directe in Romania, la fel, au crescut foarte mult, cu aproape 50% anul trecut. Dar si aici trebuie sa nu ne imbatam cu apa rece si sa ne uitam pe component”,  a nuantat Florian Teleaba.

“Investitiile straine directe inseamna in mare aport la capital, deci banii noi intrati in economie, cu adevarat bani noi, dar inseamna si profit reinvestit, adica al companiilor existente care fac profit si il reinvestesc si inseamna si credite de la companiile – mama sub diferite forme, credite, creante comerciale, finantari”, a semnalat acesta.

“Acum, componenta de aport la capital, deci capital nou, e inca mica. In 2024 era cam un sfert”, atrage atentia consultantul Kearney.

“Polonia prin 2024 era la peste 40%. Adica si din toate investitiile astea mari, si banii si miliardele despre care spunem ca sunt investitii straine directe, conteaza cat e aport la capital, deci bani noi si cat e profit reinvestit. E bine si ca banii stau aici si ca exista in continuare un feeling pozitiv pentru economia de aici. Noi avem nevoie de capital proaspat”, a concluzionat Florian Teleaba.

“Apoi trebuie sa avem grija la un lucru – care este efectul transformator, multiplicator al investitiilor facute. Ca una este sa creezi capacitati noi de productie, tehnologie, lucruri care pot produce mai mult venit ulterior, alta e profitul ala reinvestit sa se duca pe acoperirea cresterilor de salarii, ca altfel nu mai poti sa iti duci businessul inainte daca nu cresti si salariile. Adica sunt doua componente complet diferite ca impact in economie”, a adaugat acesta.


Polonia este atractiva pentru investitii in logistica, productie si sectorul de aparare, Cehia este platforma de export in inginerie si sectorul componentelor auto

Cum arata oportunitatile oferite de catre Romania si de alte piete din Europa Centrala si de Est pe radarul investitorilor care se uita la regiune?

“Sunt niste valuri diferite, Romania este a doua piata mare si se distinge pe zona de energie, infrastructura, nearshoring, sectorul de aparare. In Polonia, cea mai mare piata din regiune, vorbim mai ales de logistica, de manufacturing (productie, n.r.), sectorul de aparare. Cehia este mai avansata, acolo vorbim de automotive (productie de componente auto, n.r.), inginerie. Este o platforma de export, de transfer, adica acolo e acumulare de know-how tehnologic, mai mult decat in alte parti. Sunt si piete care nu o duc atat de bine. Slovacia, care e complet dependenta de Germania si de zona de automotive, s-a dus in jos foarte recent”, a conturat consultantul Kearney peisajul regional de investitii.

“ Investitorii mari din Europa de Vest acum se si uita la oportunitati ale miscarii capitalurilor catre zone mult mai interesante, pe care inca, din pacate, UE in general nu le ofera – tehnologie, AI, infrastructura, centre de procesare, cloud, date, unde suntem un pic in urma”, sustine Florian Teleaba.

Ce oportunitati de investitii ofera piata din Romania pentru investitorii externi?

“Noi vedem si eu vad si in discutiile cu clientii din absolut orice sectoare ca lucrurile converg catre cinci mari lucruri si ele se leaga foarte mult”, a raspuns reprezentantul firmei de consultanta de strategie Kearney.

“Noi avem o oportunitate foarte mare in sectorul de aparare, prin perspectiva si pozitionarea strategica, precum si prin prisma programului SAFE. Noi am facut si anul trecut un studiu, pe care l-am prezentat si intr-un cadru mai larg despre care este potentialul investitional in sectorul industrial de aparare si ce impact poate avea. Am estimat anul trecut ca ar trebui investiti in urmatorii cinci ani pana la 8 mld. Euro, cu un efect multiplicator total de 24-25 mld. Euro. Deci despre astfel de cifre si impact vorbim. Conteaza nu doar sa cumperi echipamente din afara, ci si sa tii capitalul aici investit local prin productie locala, furnizor local, transfer tehnologic”, a punctat Florian Teleaba.

“De asemenea, avem nevoie de energie si infrastructura energetica. Se vorbea ca am avut cel mai mare pret la energie. E un paradox in Romania. Noi avem capacitati, dar nu avem abilitatea de a fi flexibili, de a stoca energia, de a putea da energie cand ieri erau 40 de grade, a crescut consumul de aer conditionat, iar vantul nu batea si Dunarea nu stiu ce facea. Avem nevoie de investitii mari in energie ca al doilea sector langa aparare”, a precizat acesta.

“Avem nevoie de infrastructura, ca vorbim de infrastructura dual use (tehnologie cu aplicare atat in sectorul civil, cat si militar, n.r.) si pentru aparare si pentru alte lucruri ,sau chiar infrastructura de baza”, a adaugat consultantul Kearney.

“Noi facem la nivel global un studiu, se cheama FDI Confidence Index (…) despre care este sentimentul executivilor la nivel global cu peste 500 de executivi din toate companiile mari din lume despre feeling-ul lor investitional pe urmatorii trei ani cu privire la diferite tari. Romania in ultimii multi ani a aparut de doua ori in indexul asta si pe urma a iesit. Anul trecut am iesit din index complet de pe radarul lor, pentru ca desi stam bine la lucruri de genul usurinta de a face afaceri (ease of doing business, lb. eng.) si talent, realitatea zilei de azi este ca <<ease of doing business>> si talent gasesti cam peste tot in lume, dar nu stam bine la infrastructura si nu stam bine la partea de guvernanta, coruptie, stabilitate”, a transmis Florian Teleaba.

“De asemenea, noi trebuie sa trecem in manufacturing (productie. n.r.) putin mai avansat, de componente, electronice, echipamente de precizie. Vorbim foarte mult despre energie, despe sectorul de aparare, insa nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala, de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii si bani si return (randament, n.r.), ci si de independenta din anumite puncte de vedere ale statului”, a adaugat acesta.

“Si, nu in ultimul rand, vorbim despre impactul AI. Nu stiu daca mai este astazi vreo industrie si nu stiu daca mai am vreun client azi care nu se uita si nu are pe agenda fiecarei zile ce facem pe zona de AI. Doar ca acolo inca terenul e, sa zic asa, timid cu privire la ce putem sa facem si ce ROI (randament al investitiei, n.r.) vedem din investitiile AI”,  este de parere consultantul Kearney.

“As zice ca o sinteza ca noi ar trebui sa facem Romania plictisitoare. Hai s-o facem plictisitoare din punct de vedere politic si macroeconomic. Adica mai degraba sa avem stabilitate ca investitorii sa vada aici un teren fertil bun pentru iata cate lucruri trebuie construite, dar am stabilitatea de care am nevoie ca sa pot sa am o predictibilitate a ceea ce se intampla cu capitalul si cu posibilul ROI (return on investment, randamentul investitiei – n.r.) pe urmatorii cinci ani”, a mai spus Florian Teleaba, Partner in cadrul firmei de consultanta americana de talie globala Kearney, la panelul Tendinte in investitii in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2026 este sustinut de catre Auchan Romania in calitate de Event Partner si de Vetimex Capital in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2026


MIRSANU INVESTORS SUMMIT 2026: “Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil”. Oportunitatile din energie, infrastructura, sectorul de productie sau cel de aparare intaresc pozitia Romaniei ca a doua optiune de investitii dupa Polonia din regiune, insa pietele CEE isi pierd din atractivitate, iar capitalul se muta catre pietele mai mature din Europa de Vest si SUA. Circa 6 – 8 companii pregatesc IPO-uri pe piata principala a bursei de la Bucuresti. Bancile lucreaza la aproximativ 10 tranzactii de finantare de peste 500 mil. Euro. Ce asteptari au investitorii strategici, antreprenorii, investitorii din venture capital, private equity, private debt, piete de capital si real estate


Volker Raffel, E.ON: Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil. E.ON Romania isi finanteaza investitiile in proportie de 100% din piata financiara locala si nu se imprumuta de la compania – mama


Andrei Svoronos, EBRD: Ne asteptam pentru 2026 sa avem un volum de investitii de circa 800 – 900 mil. Euro, usor mai mic fata de anul trecut, pentru ca e si o anumita corelatie cu evolutia economiei, unde vedem o scadere de 0,2% din PIB in acest an. Vrem sa fim un accelerator de crestere pentru jucatori din Romania, care au ganduri de expansiune regionala. Circa 6 – 8 companii sunt in diferite stadii de pregatire pentru IPO pe piata principala a bursei de la Bucuresti


Tiberiu Danetiu, Auchan: “Never say never”.  Ne vom continua ritmul de crestere organica, dar suntem deschisi daca apar oportunitati de achizitii M&A. Zona de expansiune in retail s-a mutat in timp din zona de hipermarketuri si cash & carry catre segmentele de proximitate si ultraproximitate. Dupa atacul lansat pe formatul hard discount, urmatorul pariu al Auchan vizeaza dezvoltarea francizei cu formate medii de supermarketuri


Vytautas Plunksnis, INVL Asset Management: Tranzactiile au incetinit in spatiul Europei Centrale si de Est, iar piata inclina catre tichetele M&A mai mari. Ne uitam la achizitii add-on in regiune pentru Pehart pentru ca vrem la exit sa avem o companie mai mult regionala, si mai putin locala. Urmatoarea achizitie M&A pe piata din Romania ar putea fi in sectorul de productie. Maib este interesata sa ia cat mai repede o licenta in Romania pentru acordarea de credite de consum si ar putea viza achizitii M&A in acest scop, iar grupul INVL Invalda vizeaza cu un fond de private debt de 55 mil. Euro piata locala


Cosmin Calin, Banca Transilvania: Pe piata finantarilor sindicalizate, sunt aproape 10 tranzactii cu un tichet fiecare de peste 500 mil. Euro. Vedem tranzactii in sectoare precum energie, servicii medicale private sau retail. Expunerea maxima pe care o avem fata de un singur grup depaseste cu putin jumatate de miliard de euro. Ne uitam la oportunitatile de extindere in regiune, atat pe pietele din jur, cat si in Europa


Adrian Negru, Raiffeisen Asset Management: Pentru companiile care pregatesc IPO pe bursa de la Bucuresti, daca sunt companii bune si vin la un multiplu P/E intre 10x si 15x, succesul IPO-ului este aproape garantat si vor intalni cerere solida din partea investitorilor institutionali. Raiffeisen Asset Management pregateste lansarea unui fond de investitii care sa capitalizeze oportunitati din sectorul european de aparare. “Sa vedem cu totii cam cata prima de risc politica exista in cotatiile bondurilor suverane, care daca se permanentizeaza, se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus”


Florentin Cotorobai, Ministerul Investitiilor si Proiectelor Europene: Prin bugetul alocat din PNRR s-a vazut clar apetitul fondurilor de investitii si se va cunoaste o evolutie a instrumentelor de finantare pentru entitatile private in noul cadru financiar multianual 2028 – 2034. Cati bani a produs primul exit complet al unui fond de investitii capitalizat prin PNRR: “Efectul de multificare a fost undeva de trei ori valoarea investita”


Constantin Damov, Green Group: “Speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”. Vizam pentru extindere pietele din Republica Moldova, Grecia, Albania, unde se prefigureaza sisteme de colectare precum Returo si ne gandim la un mod combinat de intrare pe piata care include M&A. Orizontul de exit al investitorului private equity Abris Capital Partners din Green Group, estimat la circa 2 ani


Cristian Munteanu, Early Game Ventures: Romania si, poate Ungaria sunt tarile cu cel mai scazut volum de investitii venture capital si cu cel mai mic numar de startup-uri, chiar si calitatea acestora nu iese la nivelul celor din Polonia si Bulgaria. Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active. In 2026 si in 2027 vom vedea companii care ating valori poate aproape  de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania unde BibleChat si Druid se pregatesc sa atraga noi runde de investitii. Cel mai bun exit realizat de catre EGV la 4,5x


Dan Farcasanu, Mozaik Investments: Piata de tranzactii a incetinit partial din cauza recesiunii si a instabilitatii politice. Mozaik Investments anunta o noua achizitie din noul sau fond de private equity, care va prelua o participatie majoritara intr-o companie din Romania pe modelul “buy and build”. Din capitalul strans de 51 mil. Euro de la investitori, aproape jumatate a fost alocat pentru achizitia primelor trei companii de portofoliu. De ce este dificil pentru fondurile de private equity din Romania sa intre pe piata din Polonia


Ciprian Nicolae, ACP Credit: Vom anunta foarte curand noul nostru fond de private credit pentru Europa Centrala si de Est, care ne asteptam sa aiba o dimensiune dubla fata de primul nostru fond de 100 mil. Euro. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime, insa mai putin de jumatate din intregul portofoliu al noului fond. Care sunt diferentele in universul de investitori LP dintre un fond de private credit si un fond de private equity


Marius Ghenea, Catalyst Romania: Tranzactiile de la Regina Maria si La Cocos arata ca atractivitatea pietei romanesti pentru investitori este ca fondurile de investitii sa gaseasca acele companii care la final merg catre vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. De ce nu listeaza fondurile de investitii din Romania companii pe bursa de la Bucuresti si ce alternative de investitii au antreprenorii. Exiturile fondului 1 al Catalyst Romania, realizate la multipli cash on cash intre 3-4x si 20x. Care sunt cifrele – tinta pentru noul fond al Catalyst


Dan Lupu, Earlybird: “Fondatorii de companii din diaspora au devenit o sursa mai importanta de startup-uri la nivel global decat piata din Romania, ceea ce este valabil pentru toate pietele din Europa Centrala si de Est”. Activitatea in piata regionala de venture capital este foarte valurita, cateodata e Polonia pe val ca acum, altadata Romania sau tarile din fosta Iugoslavie. Earlybird investeste din fondul sau regional de 360 mil. Euro tichete initiale de pana la 12 mil. Euro in runde de finantare pre-seed, seed si serie A. Noul fond Earlybird cu un capital de circa 500 mil. Euro dedicat investitiilor in sectorul de aparare va deveni functional in curand


Cristina Cosman, ING Bank: Piata de sindicalizari bancare este in crestere, iar energia si sectorul real estate sunt predilecte pentru finantarile foarte mari. Ne uitam cu tot mai mult interes catre infrastructura, constructii si proiectele din sectorul de aparare


Magdalena Sniegocka, CVI: Romania este o piata  – cheie pentru noul nostru fond de private debt. Avem in plan sa investim in Romania pana la 100 mil. Euro in urmatorii 2 – 3 ani. Cele mai avansate tranzactii sunt in real estate si pe piata de energie, dar asteptam sa incheiem si pe piata serviciilor medicale private. Cum se pozitioneaza finantarile private debt comparativ cu finantarea bancara si investitiile de capital de tip venture capital si private equity


Mihai Patrulescu, CBRE: Investitiile din piata de real estate au ajuns in primul semestru la 500 mil. Euro si estimez ca vor ajunge pana la finele lui 2026 intre 800 mil. Euro si 1,1 mld. Euro. Yield de 7,75% pe toate clasele de active imobiliare cu o evolutie asteptata la 7,5% in retail. Polonia si Cehia sunt pietele real estate cu cea mai mare adancime din CEE. “Romania este pe acelasi fascicul cu Polonia, insa Cehia ar putea fi pentru noi modelul cu acea piata domestica de investitori institutionali”


Ioana Filipescu Stamboli, Alvarez & Marsal: S-a schimbat modul in care sunt alocati banii si suntem intr-o faza a unui realism structural al pietei de M&A din Romania. Cumparatorii nu mai cauta sa cumpere doar cota de piata sau promisiuni speculative, iar investitorii strategici vor sa se integreze vertical, securizandu-si lantul de valoare. Piata locala de M&A, dominata de tranzactiile mid – market. Dupa retail si servicii medicale private, ce sector este urmatorul pariu pentru o tranzactie de 1 mld. Euro


Florian Teleaba, Kearney: Romania este a doua piata mare din Europa Centrala si de Est si atrage atentia investitorilor in peisajul regional pe zona de energie, infrastructura, nearshoring si sectorul de aparare. Regiunea CEE incepe sa-si piarda atractivitatea la nivel de investitii, iar capitalul se duce catre piete mai mature spre Europa de Vest, SUA sau anumite piete emergente. “Nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala si de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii, bani si randament, ci si de independenta din anumite puncte de vedere ale statului”


Bogdan Campianu, Wood & Company: Peste tot in regiune, exista cerere pentru listari, dar este cumva o lipsa de companii pregatite pentru piata, ceea ce este favorabil companiilor. Sunt placute de catre investitori companiile care sunt lideri regionali, adica mai mult decat un lider local. “Revolutia AI si reinarmarea Europei sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si care schimba prioritatile industriale si investitionale in regiune”


Peter Mathe, Portfolion: Piata fondurilor de growth equity din Europa Centrala si de Est este inca subdezvoltata fata de Europa de Vest, iar Romania vine mereu pe pozitia a doua piata in regiune dupa Polonia privind volumul de investitii. Fondul de growth equity al Portfolion este interesata de investitii in Romania in sectoare precum servicii medicale private, wellness sau productie, cu tichete intre 5 mil. Euro si 30 mil. Euro. “Unul dintre motivele pentru care analizam industrii mai traditionale este sa ne protejam impotriva potentialelor investitii care pot fi in teritoriul unei bule speculative”


Ioana Filipescu Stamboli A&M main

Ioana Filipescu Stamboli, Alvarez & Marsal: S-a schimbat modul in care sunt alocati banii si suntem intr-o faza a unui realism structural al pietei de M&A din Romania. Cumparatorii nu mai cauta sa cumpere doar cota de piata sau promisiuni speculative, iar investitorii strategici vor sa se integreze vertical, securizandu-si lantul de valoare. Piata locala de M&A, dominata de tranzactiile mid – market. Dupa retail si servicii medicale private, ce sector este urmatorul pariu pentru o tranzactie de 1 mld. Euro

“Din perspectiva mea de consultant de M&A (fuziuni si achizitii, n.r.) pot sa va spun ca piata nu duce lipsa nici de bani si nici de oportunitati. In alte cuvinte, daca un activ este bun isi va gasi cumparator daca cineva vrea sa vanda si, invers spus, daca un cumparator cauta un activ, il va gasi”, a declarat Ioana Filipescu Stamboli, Managing Director in cadrul firmei de consultanta americane de talie globala Alvarez & Marsal, la MIRSANU INVESTORS SUMMIT 2026, eveniment online organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Mi se pare mai notabil sa spun ca s-a schimbat putin modul in care banii sunt alocati. Adica as zice ca suntem intr-o faza a unui realism structural al pietei in care cumparatorii nu mai cauta doar cota de piata (market share, lb. eng.) sau niste promisiuni de crestere speculative, ci alocarea riscurilor se face mult mai judicios intre parti”, a punctat consultantul M&A.

“Prin structuri financiare complexe, prin mecanisme de pret complexe, se aloca riscurile mult mai fin decat se intampla inainte. Acum, daca ne uitam la piata de M&A, nu am o analiza la zi riguroasa, dar este absolut notabil ca piata in primele patru luni a crescut foarte mult, adica cred ca avem cel putin 60% crestere fata de perioada similara a anului trecut”, a subliniat Ioana Filipescu Stamboli.

Care sector local are cele mai mari sanse sa inregistreze urmatoarea tranzactie M&A de ordinul a 1 mld. Euro,dupa tranzactiile inregistrate in 2025 de catre Profi in sectorul de retail si Regina Maria in sectorul serviciilor medicale private?

“Pariul sigur (safe bet, lb. eng.) cu o probabilitate mare as zice ca le are sectorul de energie”, a raspuns consultantul M&A.

“Tranzactiile mari (sizeable, lb. eng.) sunt cel mai greu de prezis”, sustine reprezentanta Alvarez & Marsal.

Firma de consultanta americana de talie globala Alvarez & Marsal a anuntat oficial pe 18 iunie 2026 lansarea operatiunilor sale pe piata din Romania, care sunt coordonate la nivel local de catre Mihai Birsescu si Ioana Filipescu Stamboli – unul dintre cei mai reputati consultanti M&A din Romania cu o cariera de peste trei decenii.

“Chiar daca dam deoparte tranzactiile foarte mari – cum ar fi achizitia de catre grupul Paval a Carrefour sau mai recenta tranzactie Raiffeisen – Garanti, care sunt din perspectiva noastra locala, niste megatranzactii, deci cumva ne influenteaza calculul mediei – chiar si asa ramane evident ca piata a crescut semnificativ pe seama acestor <<mid-market transactions>> (tranzactii in care sunt implicate companii de talie medie, n.r.) care sunt de fapt componenta noastra de rezilienta, pentru ca, de fapt, asta este piata de M&A, este o piata de <<mid-market>>”, a semnalat consultantul M&A.

In primul semestru din 2026, investitorul strategic francez Carrefour a anuntat vanzarea operatiunilor sale din Romania la o valoare de intreprindere de 823 mil. Euro catre Paval Holding- controlat de familia Paval, care a dezvoltat reteaua de bricolaj Dedeman. Tot in prima jumatate a acestui an, grupul bancar austriac de talie regionala Raiffeisen a anuntat achizitia grupului financiar Garanti Bank Romania la un pret de achizitie de 591 mil. Euro, miscare strategica prin care cumparatorul vizeaza intrarea in top 3 banci din Romania dupa active concomitent cu exitul grupului bancar spaniol de talie globala BBVA.

“Eu m-as uita la servicii medicale private ca fiind tranzactii de talie medie (mid market transactions, lb. eng.). Acest segment de mid-market poate sa mearga si pana la 100 mil. Euro, dar exista domenii intr-adevar, precum medicina umana de toate felurile – si cea specializata si cea generalista, medicina veterinara, salile de fitness, orice are legatura cu wellbeing-ul, care sunt domenii active de cativa ani. Ele nu sunt active numai acum, au fost in ultimii cativa ani, si piata s-a tot consolidat si intr-un fel aici a aparut o expertiza”, este de parere Ioana Filipescu  Stamboli.

“Pentru ca si M&A-ul asta este un muschi care trebuie exersat, si anume ca tranzactiile vor iesi din ce in ce mai bine pe masura ce corporatiile care realizeaza consolidarea asta se obisnuiesc in a exersa acest muschi de M&A”, a adaugat ea.

“Consolidarea ramane unul din driver-ele (motoarele, n.r.) foarte importante ale cresterii segmentului de M&A pe mid-market si corporatiile cauta lideri regionali sau locali care la randul lor cumva si-au atins talia de crestere, adica plafonul la care puteau sa creasca organic”, a transmis consultantul Alvarez & Marsal.

“Aceste tinte de achizitii sunt din ce in ce de calitate mai buna.”, a precizat Ioana Filipescu Stamboli.

“Intr-o alta ordine de idei as zice ca investitorii strategici se uita sa se integreze vertical si sa-si securizeze lantul de valoare (value chain, lb. eng.). In agribusiness vedem astfel de consolidari, in retail si chiar in productie vedem consolidari de lant de valoare, nu de cota de piata”, a nuantat consultantul M&A.

“Alta categorie as zice ca sunt tranzactiile care au driveri (sunt conduse, n.r.) de o componenta de eficienta operationala si cu niste driveri de tehnologie, procese de automatizare, de digitalizare. Aici intervine un alt mecanism de crestere a pietei de M&A.”, a mai spus Ioana Filipescu Stamboli, Managing Director in cadrul firmei de consultanta americane de talie globala Alvarez & Marsal, la panelul Investitori strategic & Antreprenori in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2026 este sustinut de catre Auchan Romania in calitate de Event Partner si de Vetimex Capital in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2026


MIRSANU INVESTORS SUMMIT 2026: “Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil”. Oportunitatile din energie, infrastructura, sectorul de productie sau cel de aparare intaresc pozitia Romaniei ca a doua optiune de investitii dupa Polonia din regiune, insa pietele CEE isi pierd din atractivitate, iar capitalul se muta catre pietele mai mature din Europa de Vest si SUA. Circa 6 – 8 companii pregatesc IPO-uri pe piata principala a bursei de la Bucuresti. Bancile lucreaza la aproximativ 10 tranzactii de finantare de peste 500 mil. Euro. Ce asteptari au investitorii strategici, antreprenorii, investitorii din venture capital, private equity, private debt, piete de capital si real estate


Volker Raffel, E.ON: Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil. E.ON Romania isi finanteaza investitiile in proportie de 100% din piata financiara locala si nu se imprumuta de la compania – mama


Andrei Svoronos, EBRD: Ne asteptam pentru 2026 sa avem un volum de investitii de circa 800 – 900 mil. Euro, usor mai mic fata de anul trecut, pentru ca e si o anumita corelatie cu evolutia economiei, unde vedem o scadere de 0,2% din PIB in acest an. Vrem sa fim un accelerator de crestere pentru jucatori din Romania, care au ganduri de expansiune regionala. Circa 6 – 8 companii sunt in diferite stadii de pregatire pentru IPO pe piata principala a bursei de la Bucuresti


Tiberiu Danetiu, Auchan: “Never say never”.  Ne vom continua ritmul de crestere organica, dar suntem deschisi daca apar oportunitati de achizitii M&A. Zona de expansiune in retail s-a mutat in timp din zona de hipermarketuri si cash & carry catre segmentele de proximitate si ultraproximitate. Dupa atacul lansat pe formatul hard discount, urmatorul pariu al Auchan vizeaza dezvoltarea francizei cu formate medii de supermarketuri


Vytautas Plunksnis, INVL Asset Management: Tranzactiile au incetinit in spatiul Europei Centrale si de Est, iar piata inclina catre tichetele M&A mai mari. Ne uitam la achizitii add-on in regiune pentru Pehart pentru ca vrem la exit sa avem o companie mai mult regionala, si mai putin locala. Urmatoarea achizitie M&A pe piata din Romania ar putea fi in sectorul de productie. Maib este interesata sa ia cat mai repede o licenta in Romania pentru acordarea de credite de consum si ar putea viza achizitii M&A in acest scop, iar grupul INVL Invalda vizeaza cu un fond de private debt de 55 mil. Euro piata locala


Cosmin Calin, Banca Transilvania: Pe piata finantarilor sindicalizate, sunt aproape 10 tranzactii cu un tichet fiecare de peste 500 mil. Euro. Vedem tranzactii in sectoare precum energie, servicii medicale private sau retail. Expunerea maxima pe care o avem fata de un singur grup depaseste cu putin jumatate de miliard de euro. Ne uitam la oportunitatile de extindere in regiune, atat pe pietele din jur, cat si in Europa


Adrian Negru, Raiffeisen Asset Management: Pentru companiile care pregatesc IPO pe bursa de la Bucuresti, daca sunt companii bune si vin la un multiplu P/E intre 10x si 15x, succesul IPO-ului este aproape garantat si vor intalni cerere solida din partea investitorilor institutionali. Raiffeisen Asset Management pregateste lansarea unui fond de investitii care sa capitalizeze oportunitati din sectorul european de aparare. “Sa vedem cu totii cam cata prima de risc politica exista in cotatiile bondurilor suverane, care daca se permanentizeaza, se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus”


Florentin Cotorobai, Ministerul Investitiilor si Proiectelor Europene: Prin bugetul alocat din PNRR s-a vazut clar apetitul fondurilor de investitii si se va cunoaste o evolutie a instrumentelor de finantare pentru entitatile private in noul cadru financiar multianual 2028 – 2034. Cati bani a produs primul exit complet al unui fond de investitii capitalizat prin PNRR: “Efectul de multificare a fost undeva de trei ori valoarea investita”


Constantin Damov, Green Group: “Speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”. Vizam pentru extindere pietele din Republica Moldova, Grecia, Albania, unde se prefigureaza sisteme de colectare precum Returo si ne gandim la un mod combinat de intrare pe piata care include M&A. Orizontul de exit al investitorului private equity Abris Capital Partners din Green Group, estimat la circa 2 ani


Cristian Munteanu, Early Game Ventures: Romania si, poate Ungaria sunt tarile cu cel mai scazut volum de investitii venture capital si cu cel mai mic numar de startup-uri, chiar si calitatea acestora nu iese la nivelul celor din Polonia si Bulgaria. Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active. In 2026 si in 2027 vom vedea companii care ating valori poate aproape  de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania unde BibleChat si Druid se pregatesc sa atraga noi runde de investitii. Cel mai bun exit realizat de catre EGV la 4,5x


Dan Farcasanu, Mozaik Investments: Piata de tranzactii a incetinit partial din cauza recesiunii si a instabilitatii politice. Mozaik Investments anunta o noua achizitie din noul sau fond de private equity, care va prelua o participatie majoritara intr-o companie din Romania pe modelul “buy and build”. Din capitalul strans de 51 mil. Euro de la investitori, aproape jumatate a fost alocat pentru achizitia primelor trei companii de portofoliu. De ce este dificil pentru fondurile de private equity din Romania sa intre pe piata din Polonia


Ciprian Nicolae, ACP Credit: Vom anunta foarte curand noul nostru fond de private credit pentru Europa Centrala si de Est, care ne asteptam sa aiba o dimensiune dubla fata de primul nostru fond de 100 mil. Euro. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime, insa mai putin de jumatate din intregul portofoliu al noului fond. Care sunt diferentele in universul de investitori LP dintre un fond de private credit si un fond de private equity


Marius Ghenea, Catalyst Romania: Tranzactiile de la Regina Maria si La Cocos arata ca atractivitatea pietei romanesti pentru investitori este ca fondurile de investitii sa gaseasca acele companii care la final merg catre vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. De ce nu listeaza fondurile de investitii din Romania companii pe bursa de la Bucuresti si ce alternative de investitii au antreprenorii. Exiturile fondului 1 al Catalyst Romania, realizate la multipli cash on cash intre 3-4x si 20x. Care sunt cifrele – tinta pentru noul fond al Catalyst


Dan Lupu, Earlybird: “Fondatorii de companii din diaspora au devenit o sursa mai importanta de startup-uri la nivel global decat piata din Romania, ceea ce este valabil pentru toate pietele din Europa Centrala si de Est”. Activitatea in piata regionala de venture capital este foarte valurita, cateodata e Polonia pe val ca acum, altadata Romania sau tarile din fosta Iugoslavie. Earlybird investeste din fondul sau regional de 360 mil. Euro tichete initiale de pana la 12 mil. Euro in runde de finantare pre-seed, seed si serie A. Noul fond Earlybird cu un capital de circa 500 mil. Euro dedicat investitiilor in sectorul de aparare va deveni functional in curand


Cristina Cosman, ING Bank: Piata de sindicalizari bancare este in crestere, iar energia si sectorul real estate sunt predilecte pentru finantarile foarte mari. Ne uitam cu tot mai mult interes catre infrastructura, constructii si proiectele din sectorul de aparare


Magdalena Sniegocka, CVI: Romania este o piata  – cheie pentru noul nostru fond de private debt. Avem in plan sa investim in Romania pana la 100 mil. Euro in urmatorii 2 – 3 ani. Cele mai avansate tranzactii sunt in real estate si pe piata de energie, dar asteptam sa incheiem si pe piata serviciilor medicale private. Cum se pozitioneaza finantarile private debt comparativ cu finantarea bancara si investitiile de capital de tip venture capital si private equity


Mihai Patrulescu, CBRE: Investitiile din piata de real estate au ajuns in primul semestru la 500 mil. Euro si estimez ca vor ajunge pana la finele lui 2026 intre 800 mil. Euro si 1,1 mld. Euro. Yield de 7,75% pe toate clasele de active imobiliare cu o evolutie asteptata la 7,5% in retail. Polonia si Cehia sunt pietele real estate cu cea mai mare adancime din CEE. “Romania este pe acelasi fascicul cu Polonia, insa Cehia ar putea fi pentru noi modelul cu acea piata domestica de investitori institutionali”


Ioana Filipescu Stamboli, Alvarez & Marsal: S-a schimbat modul in care sunt alocati banii si suntem intr-o faza a unui realism structural al pietei de M&A din Romania. Cumparatorii nu mai cauta sa cumpere doar cota de piata sau promisiuni speculative, iar investitorii strategici vor sa se integreze vertical, securizandu-si lantul de valoare. Piata locala de M&A, dominata de tranzactiile mid – market. Dupa retail si servicii medicale private, ce sector este urmatorul pariu pentru o tranzactie de 1 mld. Euro


Florian Teleaba, Kearney: Romania este a doua piata mare din Europa Centrala si de Est si atrage atentia investitorilor in peisajul regional pe zona de energie, infrastructura, nearshoring si sectorul de aparare. Regiunea CEE incepe sa-si piarda atractivitatea la nivel de investitii, iar capitalul se duce catre piete mai mature spre Europa de Vest, SUA sau anumite piete emergente. “Nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala si de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii, bani si randament, ci si de independenta din anumite puncte de vedere ale statului”


Bogdan Campianu, Wood & Company: Peste tot in regiune, exista cerere pentru listari, dar este cumva o lipsa de companii pregatite pentru piata, ceea ce este favorabil companiilor. Sunt placute de catre investitori companiile care sunt lideri regionali, adica mai mult decat un lider local. “Revolutia AI si reinarmarea Europei sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si care schimba prioritatile industriale si investitionale in regiune”


Peter Mathe, Portfolion: Piata fondurilor de growth equity din Europa Centrala si de Est este inca subdezvoltata fata de Europa de Vest, iar Romania vine mereu pe pozitia a doua piata in regiune dupa Polonia privind volumul de investitii. Fondul de growth equity al Portfolion este interesata de investitii in Romania in sectoare precum servicii medicale private, wellness sau productie, cu tichete intre 5 mil. Euro si 30 mil. Euro. “Unul dintre motivele pentru care analizam industrii mai traditionale este sa ne protejam impotriva potentialelor investitii care pot fi in teritoriul unei bule speculative”


Sursa foto: MIRSANU.RO.

Mihai Patrulescu, CBRE: Investitiile din piata de real estate au ajuns in primul semestru la 500 mil. Euro si estimez ca vor ajunge pana la finele lui 2026 intre 800 mil. Euro si 1,1 mld. Euro. Yield de 7,75% pe toate clasele de active imobiliare cu o evolutie asteptata la 7,5% in retail. Polonia si Cehia sunt pietele real estate cu cea mai mare adancime din CEE. “Romania este pe acelasi fascicul cu Polonia, insa Cehia ar putea fi pentru noi modelul cu acea piata domestica de investitori institutionali”

“Cred ca tema dominanta pentru real estate este ca noi suntem orice ar fi un sector ciclic. Suntem un sector care depinde de costurile de finantare si in continuare <<leverage play>> (strategie de parghie, n.r.) este baza dupa care traim. Primul trimestru al anului a fost relativ modest, am avut undeva in jur de 150 mil. Euro tranzactionate. Marea majoritate a venit din zona de birouri (office). As spune acolo ca nu e propriu zis o revenire, cat mai degraba o serie de oportunitati care aveau foarte mult sens”, a declarat Mihai Patrulescu, Head of Investment Properties in cadrul firmei de consultanta imobiliara CBRE Romania,  la MIRSANU INVESTORS SUMMIT 2026, eveniment online organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Trimestrul 2 in schimb a fost mult mai concret si real din punct de vedere al volumelor tranzactionate. Estimez ca am avut investitii in piata de real estate undeva in jur de 365 mil. Euro in trimestrul 2, iar asta ar pune primul semestru al acestui an undeva pe la 500 – 520 mil. Euro si as pune o estimare pe tot anul intre 800 mil. Euro si 1,1 mld. Euro ceea ce reprezinta cumva intoarcerea la media noastra pe termen lung, o performanta mult mai buna decat am avut in 2025″, a punctat consultantul CBRE.

“Dar, in continuare, nu as spune ca vedem chiar o revenire a lichiditatii in piata si mai degraba as pune lucrurile pe baza unui context. De ce spun ca nu e inca revenire? Noi am inceput 2026 foarte optimisti, adica perspectivele aratau bine. Vedeam consolidare fiscala la nivel macro, aveam scaderea ratelor de dobanda la nivelul Uniunii Europene si tot asa perspective de aderare la OECD, un 2026 care din punct de vedere macro avea niste baze foarte solide si atunci am inceput anul foarte optimisti. Apoi, evident, s-a intamplat situatia din Orientul Mijlociu, cresteri pe rate de dobanda si s-a vazut in mod direct pentru ceea ce reprezinta Romania. La fel, instabilitatea politica e un alt motiv pentru care nu vedem o revenire”, a subliniat Mihai Patrulescu.

“Am avut ceva tranzactii mari, am fi vrut sa fie si mai multe si speram sa fie mai multe pana la finalul anului sau in 2027”, a concluzionat acesta.

Cea mai importanta tranzactie semnata in prima jumatate a anului pe piata de real estate a fost anuntata de catre AFI care a semnat in mai 2026 achizitia a sase parcuri de retail de la investitorul sud – african MAS PLC in cadrul unei tranzactii in valoare de 282 mil. Euro, o miscare investitorul israelian isi extinde semnificativ atat portofoliul de retail, cat si amprenta locala.

“Noi cotam yield-ul (randamentul, n.r.) de baza la 7,75% pentru aproape toate segmentele. Prin asta ma refer la retail, pe care il vedem la 7,5%, deci o imbunatatire a retail-ului. Vedem o cerere foarte solida pentru zona de retail, in special retail parcuri, dar cred ca asta ar putea fi extins si la shopping centre (centre comerciale) daca am avea mai multe produse pe piata”, a semnalat consultantul CBRE.

“In prezent avem undeva in jur de 35% din tranzactii sunt generate de investitorii locali, insa investitiile, tranzactiile mari, tranzactiile care au presupus o compresie de yield-uri au venit in baza investitorilor regionali”, a adaugat acesta.

“In continuare, in aceasta categorie as pune retail-ul cu un interes foarte bun si, in mod interesant, desi se simte slabirea puterii de cumparare si consumatorul roman este mai putin puternic decat in anii trecuti, performanta relativa intre Romania si celelalte tari din regiune pe zona de retail e foarte buna, adica pentru zona de leasing mai ales, in continuare Romania are niste veleitati si niste argumente foarte solide. De asta am avut tranzactia recenta in care Star Capital Finance, jucator din Cehia, a intrat in Romania si noi speram sa fie ca un fel de debuseu, sa aduca mai multi investitori din zona aceasta, din Cehia si intr-adevar avem tot felul de discutii, mai ales pe zona de retail. La fel a fost si tranzactia dintre AFI si MAS, o tranzactie foarte mare si importanta pentru piata, tot in zona de retail”, a completat Mihai Patrulescu.

“Din punct de vedere al segmentelor de active, in continuare as vedea un focus pe retail, pe zona hoteliera si targetat pentru piata de industrial si cladirile de birouri”, a rezumat acesta.

Ce tranzactii cantaresc ca piata investitiilor real estate din Romania sa incline spre 800mil. Euro sau spre celalalt capat de interval catre 1,1 mld. Euro in 2026?

“Este deja tranzactia mare despre care s-a tot discutat in piata cu vanzarea portofoliului de logistica al P3 care e in continuare in piata si exista perspectivele acolo. Dar pe langa acea tranzactie care intr-adevar este mai mare (sizeable, lb. eng.), sunt multe tranzactii mici. Adica in Romania in continuare vedem cumva o nu stiu cum sa-i spun, o polarizare din punct de vedere a lichiditatii, adica o lichiditate destul de adanca pentru tranzactii micute, lucruri care sunt intre 5 mil. Euro si 20 mil. Euro si acolo vedem tot asa o efervescenta si o piata care e dominata, in general, de jucatorii locali. La celalalt capat al pietei sunt tranzactiile mari. Momentan, ne lipseste cumva ce s-ar afla in mod normal in mijloc. Pentru ca in continuare, pe partea strict de M&A, vedem tot asa o polarizare si un spread pe care inca n-am reusit sa-l rezolvam din punct de vedere bid – ask(oferta – cerere, n.r.)”, a descries consultantul CBRE structura pietei de investitii real estate.

“Zona de leasing pe toate segmentele merge foarte bine. Performanta este solida. Segmentul de birouri este sustinut de lipsa de proiecte noi. Vorbeam inca din ultimii ani cum ca nu se livreaza mai nimic in Bucuresti si atunci toata partea de venituri, chirii si in general performanta birourilor este solida, nu vedem un grad de neocupare, sunt nicio forma in crestere, dimpotriva e chiar in scadere, deci performanta pe office este buna, performanta pe retail este buna chiar si cu slabirea aceea despre care am vorbit la inceput, pe industrial si logistica la fel si pe hoteluri, in continuare, Romania este <<undersupplied>> (oferta de active sub cererea pietei, n.r.) pentru hoteluri. Si atunci presiunea de vanzare este in continuare destul de mica”, explica Mihai Patrulescu.

“Iar pe de alta parte, pentru cumparatori, ei se uita la Romania intr-un ecosistem mult mai mare, ne compara cu celelalte tari si spun ceva de genul ca, – Uite, momentan, <<risk adjusted return>> (randament ajustat la risc, n.r.) pentru Romania nu este unde am vrea sa fie. Si am vrea sa vedem niste yield-uri mai sus. Drept urmare, avem acest spread intre asteptari pe o parte si pe cealalta.”, a semnalat consultantul CBRE.


Un pipeline de circa 3 – 5 tranzactii cu tichete in jurul a 100 mil. Euro, in faze incipiente

Sunt tranzactii in pregatire de calibrul AFI – MAS sau al tranzactiei de vanzare a portofoliului de logistica al P3 din Romania?

“Nu, nu avem tranzactii de aceasta dimensiune”, a raspuns consultantul CBRE.

“Sunt tranzactii in etapa incipienta care sunt in jurul a 100 de mil. Euro, as spune undeva in jurul a 3-5 tranzactii”, estimeaza Mihai Patrulescu.

“Se confirma retail-ul (ca motor al pietei de investitii imobiliare, n.r. )si mai ales se confirma retail-ul din punct de vedere cerere. Asta este cumva zona care mie imi da cel mai mult confort”, a adaugat acesta.

“Si totusi trebuie avut in vedere ca lucrurile astea merg mana-n mana, adica in momentul in care nu se intampla tranzactiile de M&A, ele merg inspre zona de finantare si de asta vedem aceste tranzactii foarte mari, cumva record sau voluminoase, pentru ca in continuare performanta de sub M&A, deci performanta de leasing este buna si cred ca vom vedea in continuare refinantari”, sustine consultantul CBRE.

Cum arata fluxurile de capital pe pietele real estate din Europa Centrala si de Est comparativ cu Romania?

“Cehia si Polonia sunt principalii vectori pentru tranzactii cu volume mari, Este o accelerare si sunt piata foarte adanci din motive diferite”, este de parere Mihai Patrulescu.

“Cehia are o piata domestica de investitori institutionali fantastica si cred ca daca ar fi sa construim pe un model, acesta ar trebui sa fie si pentru Romania. Si aici ma intorc la ceea ce am discutat de foarte multe ori. Mi se pare ca partea lipsa in tot acest ecosistem este legislatia de REIT-uri si ,daca am avea aceasta legislatie, atunci am putea si noi sa construim in zona de investitori locali institutionali. Cred ca anul trecut, daca nu ma insel, piata din Cehia a tranzactionat undeva in jur de 4 mld. Euro, comparativ cu Romania, care a fost undeva in jur de 500-600 mil. Euro. PIB-ul nominal din Cehia si din Romania este acelasi. Deci, cumva, e o poveste chiar extraordinar de interesanta in Cehia si avem, intr-adevar, in continuare, tranzactii mari pe toate segmentele. E o piata foarte buna”, a concluzionat consultantul CBRE.

“Polonia e o piata, iarasi, interesanta pentru ca nu are investitori locali institutionali, dar este mult mai deschisa si reuseste sa absorba extraordinar de bine fluxurile de capital care vin fie din Europa de Vest, fie din zona de private equity, fie chiar din zona de Asia. Am vazut acum o revenire, e drept timida, dar o revenire totusi a investitorilor din Coreea de Sud catre Polonia. Si atunci Polonia functioneaza ca un fel de magnet care absoarbe toate aceste investitii. Noi suntem, din punct de vedere al modelului fundamental, pe acelasi fascicul, ca sa zic, cu Polonia, dar in continuare problema de care ne lovim este ca cumva ca acest <<risk – adjusted return>> (randament ajustat la risc) pentru Romania, e inca sub ceea ce poate sa ofere Polonia si atunci trebuie sa vedem intai compresie pe Polonia si sa speram iar ca secventialitatea capitalului sa vina catre Romania”, a mai spus Mihai Patrulescu, Head of Investment Properties in cadrul firmei de consultanta imobiliara CBRE Romania, la  la panelul Real Estate in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2026 este sustinut de catre Auchan Romania in calitate de Event Partner si de Vetimex Capital in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2026


MIRSANU INVESTORS SUMMIT 2026: “Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil”. Oportunitatile din energie, infrastructura, sectorul de productie sau cel de aparare intaresc pozitia Romaniei ca a doua optiune de investitii dupa Polonia din regiune, insa pietele CEE isi pierd din atractivitate, iar capitalul se muta catre pietele mai mature din Europa de Vest si SUA. Circa 6 – 8 companii pregatesc IPO-uri pe piata principala a bursei de la Bucuresti. Bancile lucreaza la aproximativ 10 tranzactii de finantare de peste 500 mil. Euro. Ce asteptari au investitorii strategici, antreprenorii, investitorii din venture capital, private equity, private debt, piete de capital si real estate


Volker Raffel, E.ON: Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil. E.ON Romania isi finanteaza investitiile in proportie de 100% din piata financiara locala si nu se imprumuta de la compania – mama


Andrei Svoronos, EBRD: Ne asteptam pentru 2026 sa avem un volum de investitii de circa 800 – 900 mil. Euro, usor mai mic fata de anul trecut, pentru ca e si o anumita corelatie cu evolutia economiei, unde vedem o scadere de 0,2% din PIB in acest an. Vrem sa fim un accelerator de crestere pentru jucatori din Romania, care au ganduri de expansiune regionala. Circa 6 – 8 companii sunt in diferite stadii de pregatire pentru IPO pe piata principala a bursei de la Bucuresti


Tiberiu Danetiu, Auchan: “Never say never”.  Ne vom continua ritmul de crestere organica, dar suntem deschisi daca apar oportunitati de achizitii M&A. Zona de expansiune in retail s-a mutat in timp din zona de hipermarketuri si cash & carry catre segmentele de proximitate si ultraproximitate. Dupa atacul lansat pe formatul hard discount, urmatorul pariu al Auchan vizeaza dezvoltarea francizei cu formate medii de supermarketuri


Vytautas Plunksnis, INVL Asset Management: Tranzactiile au incetinit in spatiul Europei Centrale si de Est, iar piata inclina catre tichetele M&A mai mari. Ne uitam la achizitii add-on in regiune pentru Pehart pentru ca vrem la exit sa avem o companie mai mult regionala, si mai putin locala. Urmatoarea achizitie M&A pe piata din Romania ar putea fi in sectorul de productie. Maib este interesata sa ia cat mai repede o licenta in Romania pentru acordarea de credite de consum si ar putea viza achizitii M&A in acest scop, iar grupul INVL Invalda vizeaza cu un fond de private debt de 55 mil. Euro piata locala


Cosmin Calin, Banca Transilvania: Pe piata finantarilor sindicalizate, sunt aproape 10 tranzactii cu un tichet fiecare de peste 500 mil. Euro. Vedem tranzactii in sectoare precum energie, servicii medicale private sau retail. Expunerea maxima pe care o avem fata de un singur grup depaseste cu putin jumatate de miliard de euro. Ne uitam la oportunitatile de extindere in regiune, atat pe pietele din jur, cat si in Europa


Adrian Negru, Raiffeisen Asset Management: Pentru companiile care pregatesc IPO pe bursa de la Bucuresti, daca sunt companii bune si vin la un multiplu P/E intre 10x si 15x, succesul IPO-ului este aproape garantat si vor intalni cerere solida din partea investitorilor institutionali. Raiffeisen Asset Management pregateste lansarea unui fond de investitii care sa capitalizeze oportunitati din sectorul european de aparare. “Sa vedem cu totii cam cata prima de risc politica exista in cotatiile bondurilor suverane, care daca se permanentizeaza, se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus”


Florentin Cotorobai, Ministerul Investitiilor si Proiectelor Europene: Prin bugetul alocat din PNRR s-a vazut clar apetitul fondurilor de investitii si se va cunoaste o evolutie a instrumentelor de finantare pentru entitatile private in noul cadru financiar multianual 2028 – 2034. Cati bani a produs primul exit complet al unui fond de investitii capitalizat prin PNRR: “Efectul de multificare a fost undeva de trei ori valoarea investita”


Constantin Damov, Green Group: “Speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”. Vizam pentru extindere pietele din Republica Moldova, Grecia, Albania, unde se prefigureaza sisteme de colectare precum Returo si ne gandim la un mod combinat de intrare pe piata care include M&A. Orizontul de exit al investitorului private equity Abris Capital Partners din Green Group, estimat la circa 2 ani


Cristian Munteanu, Early Game Ventures: Romania si, poate Ungaria sunt tarile cu cel mai scazut volum de investitii venture capital si cu cel mai mic numar de startup-uri, chiar si calitatea acestora nu iese la nivelul celor din Polonia si Bulgaria. Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active. In 2026 si in 2027 vom vedea companii care ating valori poate aproape  de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania unde BibleChat si Druid se pregatesc sa atraga noi runde de investitii. Cel mai bun exit realizat de catre EGV la 4,5x


Dan Farcasanu, Mozaik Investments: Piata de tranzactii a incetinit partial din cauza recesiunii si a instabilitatii politice. Mozaik Investments anunta o noua achizitie din noul sau fond de private equity, care va prelua o participatie majoritara intr-o companie din Romania pe modelul “buy and build”. Din capitalul strans de 51 mil. Euro de la investitori, aproape jumatate a fost alocat pentru achizitia primelor trei companii de portofoliu. De ce este dificil pentru fondurile de private equity din Romania sa intre pe piata din Polonia


Ciprian Nicolae, ACP Credit: Vom anunta foarte curand noul nostru fond de private credit pentru Europa Centrala si de Est, care ne asteptam sa aiba o dimensiune dubla fata de primul nostru fond de 100 mil. Euro. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime, insa mai putin de jumatate din intregul portofoliu al noului fond. Care sunt diferentele in universul de investitori LP dintre un fond de private credit si un fond de private equity


Marius Ghenea, Catalyst Romania: Tranzactiile de la Regina Maria si La Cocos arata ca atractivitatea pietei romanesti pentru investitori este ca fondurile de investitii sa gaseasca acele companii care la final merg catre vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. De ce nu listeaza fondurile de investitii din Romania companii pe bursa de la Bucuresti si ce alternative de investitii au antreprenorii. Exiturile fondului 1 al Catalyst Romania, realizate la multipli cash on cash intre 3-4x si 20x. Care sunt cifrele – tinta pentru noul fond al Catalyst


Dan Lupu, Earlybird: “Fondatorii de companii din diaspora au devenit o sursa mai importanta de startup-uri la nivel global decat piata din Romania, ceea ce este valabil pentru toate pietele din Europa Centrala si de Est”. Activitatea in piata regionala de venture capital este foarte valurita, cateodata e Polonia pe val ca acum, altadata Romania sau tarile din fosta Iugoslavie. Earlybird investeste din fondul sau regional de 360 mil. Euro tichete initiale de pana la 12 mil. Euro in runde de finantare pre-seed, seed si serie A. Noul fond Earlybird cu un capital de circa 500 mil. Euro dedicat investitiilor in sectorul de aparare va deveni functional in curand


Cristina Cosman, ING Bank: Piata de sindicalizari bancare este in crestere, iar energia si sectorul real estate sunt predilecte pentru finantarile foarte mari. Ne uitam cu tot mai mult interes catre infrastructura, constructii si proiectele din sectorul de aparare


Magdalena Sniegocka, CVI: Romania este o piata  – cheie pentru noul nostru fond de private debt. Avem in plan sa investim in Romania pana la 100 mil. Euro in urmatorii 2 – 3 ani. Cele mai avansate tranzactii sunt in real estate si pe piata de energie, dar asteptam sa incheiem si pe piata serviciilor medicale private. Cum se pozitioneaza finantarile private debt comparativ cu finantarea bancara si investitiile de capital de tip venture capital si private equity


Mihai Patrulescu, CBRE: Investitiile din piata de real estate au ajuns in primul semestru la 500 mil. Euro si estimez ca vor ajunge pana la finele lui 2026 intre 800 mil. Euro si 1,1 mld. Euro. Yield de 7,75% pe toate clasele de active imobiliare cu o evolutie asteptata la 7,5% in retail. Polonia si Cehia sunt pietele real estate cu cea mai mare adancime din CEE. “Romania este pe acelasi fascicul cu Polonia, insa Cehia ar putea fi pentru noi modelul cu acea piata domestica de investitori institutionali”


Ioana Filipescu Stamboli, Alvarez & Marsal: S-a schimbat modul in care sunt alocati banii si suntem intr-o faza a unui realism structural al pietei de M&A din Romania. Cumparatorii nu mai cauta sa cumpere doar cota de piata sau promisiuni speculative, iar investitorii strategici vor sa se integreze vertical, securizandu-si lantul de valoare. Piata locala de M&A, dominata de tranzactiile mid – market. Dupa retail si servicii medicale private, ce sector este urmatorul pariu pentru o tranzactie de 1 mld. Euro


Florian Teleaba, Kearney: Romania este a doua piata mare din Europa Centrala si de Est si atrage atentia investitorilor in peisajul regional pe zona de energie, infrastructura, nearshoring si sectorul de aparare. Regiunea CEE incepe sa-si piarda atractivitatea la nivel de investitii, iar capitalul se duce catre piete mai mature spre Europa de Vest, SUA sau anumite piete emergente. “Nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala si de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii, bani si randament, ci si de independenta din anumite puncte de vedere ale statului”


Bogdan Campianu, Wood & Company: Peste tot in regiune, exista cerere pentru listari, dar este cumva o lipsa de companii pregatite pentru piata, ceea ce este favorabil companiilor. Sunt placute de catre investitori companiile care sunt lideri regionali, adica mai mult decat un lider local. “Revolutia AI si reinarmarea Europei sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si care schimba prioritatile industriale si investitionale in regiune”


Peter Mathe, Portfolion: Piata fondurilor de growth equity din Europa Centrala si de Est este inca subdezvoltata fata de Europa de Vest, iar Romania vine mereu pe pozitia a doua piata in regiune dupa Polonia privind volumul de investitii. Fondul de growth equity al Portfolion este interesata de investitii in Romania in sectoare precum servicii medicale private, wellness sau productie, cu tichete intre 5 mil. Euro si 30 mil. Euro. “Unul dintre motivele pentru care analizam industrii mai traditionale este sa ne protejam impotriva potentialelor investitii care pot fi in teritoriul unei bule speculative”


Sursa: CVI.

Magdalena Sniegocka, CVI: Romania este o piata  – cheie pentru noul nostru fond de private debt. Avem in plan sa investim in Romania pana la 100 mil. Euro in urmatorii 2 – 3 ani. Cele mai avansate tranzactii sunt in real estate si pe piata de energie, dar asteptam sa incheiem si pe piata serviciilor medicale private. Cum se pozitioneaza finantarile private debt comparativ cu finantarea bancara si investitiile de capital de tip venture capital si private equity

“Am incheiat recent cu succes procesul de atragere de capital pentru noul nostru fond, iar in aceasta perioada ne concentram in mod deosebit pe identificarea unor proiecte de calitate in intreaga regiune a Europei Centrale si de Est, inclusiv in Romania. In prezent, avem cateva tranzactii aflate intr-un stadiu avansat de analiza. Una dintre ele este in sectorul imobiliar. In medie, valoarea finantarilor pe care le acordam este de aproximativ 10 –15 mil. Euro”, a declarat Magdalena Sniegocka, Principal in cadrul managerului polonez de talie regionala de fonduri de private debt CVI, la MIRSANU INVESTORS SUMMIT 2026, eveniment online organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Avem, de asemenea, o tranzactie intr-un stadiu avansat in sectorul energiei si analizam inca doua oportunitati din acest domeniu – una este legata de sectorul fotovoltaic (PV), iar cealalta vizeaza o companie care furnizeaza servicii. Totodata, speram sa vina inca o tranzactie din sectorul serviciilor medicale private”, a punctat reprezentantul CVI.

“Vom vedea cum evolueaza situatia, insa acestea sunt cele mai avansate dintre cele aproximativ 15 tranzactii potentiale. In prezent, avem in analiza aproape 15 tranzactii potentiale in Romania, aflate in diferite etape de evaluare. De regula, aproximativ jumatate din pipeline-ul nostru este format din proiecte din domeniul imobiliar, iar cealalta jumatate din asa-numitele tranzactii corporate si poti vedea ca am finantat diferite sectoare de la servicii medicale private pana la bunuri de consum si agricultura. Avem si alte sectoare in pipeline”, a subliniat Magdalena Sniegocka.

“Pentru noi, cel mai important este ca ne mentinem apetitul pentru tranzactii in Romania si avem in plan sa investim pana la 100 mil. Euro in urmatorii 2 – 3 ani”, a semnalat reprezentanta investitorului polonez de talie regionala.

Managerul polonez de capital privat a anuntat in mai 2026 ca a finalizat strangerea noului sau fond de private debt regional CVI Private Debt Fund II la o capitalizare totala de 262 mil. Euro.

“CVI este principalul furnizor de finantare prin private debt din regiune. Avem active sub administrare in valoare de peste 1,2 mld. Euro, iar Romania, printre alte piete din regiune, este piata – cheie. CVI are sediul central in Polonia, insa recent am angajat pe cineva care sa fie in Romania, in Bucuresti intr-un efort de a intari activitatile de identificare si executie a tranzactiilor”, a precizat Magdalena Sniegocka.

Gabriela Vorosciuc s-a alaturat CVI pe pozitia de Investment Director pentru consolidarea activitatii investitorului polonez de private debt pe piata din Romania.

“In cazul nostru, valoarea medie a unei finantari este de aproximativ 10 mil. Euro, insa putem realiza tranzactii cu valori cuprinse intre 3 mil. Euro si 30 mil. Euro. In anumite situatii, realizam si tranzactii de dimensiuni mai mari, de 50 mil. Euro sau chiar de pana la 100 mil. Euro impreuna cu partenerii nostri co-investitori. De asemenea, investim intr-o gama larga de sectoare de activitate, fara a ne concentra pe o industrie anume”, a detaliat reprezentanta CVI.

“Obiectivul nostru pentru acest an este sa investim in total 500 mil. Euro. Din punct de vedere istoric, Romania a reprezentat aproximativ 10% din portofoliul nostru astfel incat asta s-ar traduce in 50 mil. Euro. Daca luam un tichet mediu de 10 mil. Euro inseamna 5 tranzactii”, a indicat Magdalena Sniegocka.

“Am executat deja o tranzactie si speram sa semnam alta in zilele urmatoare. Prin urmare, mai avem aproximativ trei tranzactii de realizat pentru a atinge acest obiectiv. Asa cum am mentionat anterior, avem deja cateva oportunitati aflate intr-un stadiu avansat in pipeline, astfel ca suntem in grafic cu tinta. In acelasi timp, daca apare o alta oportunitate foarte promitatoare suntem bucurosi sa ne uitam la ea si putem sa o executam foarte repede. Putem executa o tranzactie intr-un interval intre 6 si 12 saptamani asa ca avem inca suficient timp pana la sfarsitul anului.”, sustine reprezentanta CVI.

“Suntem prezenti in Romania din 2017. De atunci, am realizat noua tranzactii, in valoare totala de 145 mil. Euro. Am finantat companii dintr-o varietate de sectoare. Dupa cum puteti observa, sectorul imobiliar este unul dintre cele mai frecvent reprezentate.”, a spus reprezentanta investitorului polonez de private debt.

“In structura portofoliului nostru global, finantarile pentru crestere reprezinta aproximativ 70% din activitatea noastra. Refinantarile reprezinta aproximativ 10%, iar restul este format din alte tipuri de tranzactii, precum reorganizari sau rascumparari de participatii ale actionarilor. Asadar, finantarea cresterii reprezinta in mod clar cea mai importanta componenta a activitatii noastre”, a semnalat Magdalena Sniegocka.


Ce tipuri de oportunitati de finantare atrage investitorii de private debt in raport cu finantarea bancara, respectiv fata de investitia de tip venture capital si private equity

“Private debt este, in esenta, o forma de finantare prin imprumut, negociata direct intre o companie si un administrator de fond, asa cum suntem noi. In practica, fie companiile ne contacteaza direct, fie noi identificam si abordam companii care consideram ca se potrivesc profilului nostru de investitii. Negociem termenii finantarii, structuram tranzactia astfel incat sa raspunda nevoilor specifice ale companiei si adaptam conditiile in mod personalizat. Ulterior, finantarea nu este vanduta pe piata si nici sindicalizata. Fondurile administrate de noi finanteaza integral tranzactia. Prin urmare, finantarile de tip private debt sunt tranzactii structurate si negociate bilateral, care nu sunt publice, ci se desfasoara in regim privat”, a explicat modul de lucru cu companiile reprezentanta CVI.

“In realitate, fiecare forma de finantare – fie ca vorbim despre finantarea bancara, venture capital, private equity sau private debt – raspunde unor nevoi diferite si ocupa un rol distinct in structura de capital a unei potentiale finantari”, a precizat Magdalena Sniegocka.

“Din perspectiva noastra, subliniem intotdeauna ca nu vrem si nu concuram cu bancile pentru ca bancile acopera o arie foarte importanta a finantarilor fie ca sunt companii mature sprijinindu-i cu finantari la scara mare sau prin asigurarea de linii de capital de lucru sau leasing sau diverse tipuri de facilitati revolving”, a adaugat aceasta.

“La celalalt capat al spectrului se afla furnizorii de capital (equity). Fondurile de private equity urmaresc, de regula, sa ia o participatie majoritara in timp ce fondurile de venture capital investesc, de obicei, in participatii minoritare. Totodata, venture capital se adreseaza, in general, companiilor aflate intr-un stadiu mult mai timpuriu de dezvoltare asa ca pe scara riscului, probabil investitorii de venture capital probabil vor sa ia mai mult risc si, de asemenea, investitorii de private equity sunt pe partea de risc destul de substantial”, afirma managerul polonez de fonduri de private debt.

“Suntem undeva la mijloc. Putem coexista cu bancile in structura de finantare si, desigur, putem acorda finantare companiilor detinute de fonduri de private equity sau de investitori individuali. Totusi, finantarea noastra – si, in general, finantarea prin private debt – este destinata in principal sustinerii cresterii companiilor. Ne adresam companiilor care se afla inca intr-o etapa relativ timpurie de dezvoltare, dar care genereaza deja fluxuri de numerar. Consider ca venture capital este mai potrivit pentru companiile aflate in stadii foarte incipiente, cum ar fi faza de seed sau de idee, iar ulterior pentru rundele de finantare destinate dezvoltarii produsului”, afirma Magdalena Sniegocka.

“In schimb, in cazul private debt, solicitam existenta unor fluxuri de numerar si a unui EBITDA pozitiv, deoarece este vorba despre un produs de finantare prin datorie, iar dobanzile si serviciul datoriei trebuie achitateIn acelasi timp, suntem dispusi sa ne asumam un nivel de risc mai ridicat decat o banca traditionala. Finantam companii de dimensiuni mai mici, aflate in plina dezvoltare, inclusiv afaceri cu un model asset-light (cu active mai putine, n.r.) unde accesul la finantare garantata cu active fixe este adesea mai dificil. Sau finantam companii care trec prin procese de reorganizare sau transformare sau poate companii care vor sa cumpere alte companii pe pietele externe sau care poate vor sa creasca prin tranzactii M&A sau dezvolta planuri de investitii ambitioase.”, a nuantat aceasta.

“Acesta este, in esenta, tipul de situatii pentru care finantarea prin private debt este cel mai potrivita – companii aflate in crestere, unde este nevoie de un grad mai mare de flexibilitate si de asumarea unui nivel de risc mai ridicat”, sustine reprezentanta CVI.

“Desigur, pentru acest risc suplimentar ne asteptam si la un randament mai mare decat in cazul unei finantari bancare traditionale. Insa ce facem, de obicei, finantam etapa de crestere a companiei, iar apoi finantarea este, de regula, refinantata de o banca pentru ca cu finantarea noastra compania creste pana la o anumita marime si scara, care este foarte buna pentru finantarea bancara”, semnaleaza reprezentanta investitorului polonez de private debt.

“In cazul nostru, finantam proiecte de crestere, care pot include, de exemplu, tranzactii de fuziuni si achizitii (M&A). Acesta este un tip de finantare pe care il apreciem si pentru care avem deja exemple de succes in Romania. Am finantat, de exemplu, un lant de farmacii, oferindu-i resursele necesare pentru achizitionarea de licente si de noi unitati farmaceutice. Finantarea noastra a avut o maturitate mai lunga, insa, datorita dezvoltarii rapide a companiei, aceasta a fost rambursata integral in numai doi ani”, a detaliat Magdalena Sniegocka.

“Noi am acordat o finantare de aproximativ 10 mil. Euro, iar compania a realizat o serie de achizitii prin care a preluat aproximativ 60–70 de licente de farmacii. Astfel, si-a dublat dimensiunea afacerii, iar acest lucru s-a reflectat direct in cresterea veniturilor si a EBITDA. Acesta este un exemplu de crestere prin achizitii, un model de tip buy-and-build (platforma de tipul cumpara si construieste, n.r.), bazat pe achizitii succesive („add-on acquisitions”), pe care il apreciem si il sustinem in mod activ”, a adaugat aceasta.

“O alta modalitate de crestere pe care o finantam este cea prin investitii de capital (CAPEX). De exemplu, o companie de productie poate ajunge la capacitatea maxima de operare si poate decide sa construiasca o noua fabrica, sa extinda capacitatea de productie existenta sau sa introduca produse complementare in portofoliu. In astfel de situatii, suntem pregatiti sa finantam investitia, analizand EBITDA-ul suplimentar pe care noua capacitate de productie il poate genera in viitor. Structuram finantarea astfel incat, in primii unu-doi ani, pana cand noua capacitate devine operationala, componenta de dobanda platita efectiv in numerar sa fie mai redusa, iar o parte mai mare din dobanda sa fie capitalizata. Ulterior, pe masura ce noua investitie incepe sa genereze EBITDA si fluxuri de numerar, structura finantarii se modifica, iar ponderea dobanzii achitate in numerar creste. In acest mod adaptam finantarea la ritmul de dezvoltare al companiei si sprijinim proiectele de crestere prin CAPEX”, afirma reprezentanta CVI.

“De asemenea, pe masura ce afacerea se dezvolta si perspectivele de crestere devin tot mai atractive, actionarii isi doresc adesea sa simplifice si sa consolideze structura de actionariat inainte de a trece la o noua etapa de dezvoltare. In astfel de situatii, putem finanta rascumpararea participatiilor unor actionari (shareholder buyout) sau putem sprijini procesele de succesiune, facilitand preluarea participatiilor detinute de alti membri ai familiei. Aceasta reprezinta o alta categorie de finantari pe care o oferim.”, a mai spus ea.

“De asemenea, acordam finantari pentru capitalul de lucru, insa acestea difera de solutiile oferite in mod obisnuit de banci. In timp ce bancile pun la dispozitie, de regula, linii de credit pentru capital de lucru, noi intervenim in situatii mai complexe, in care nivelul de risc este considerat prea ridicat pentru finantarea bancara traditional”, sustine Magdalena Sniegocka.

“Exista si companii care doresc sa se extinda pe piete externe. Am avut recent un exemplu al unei companii poloneze care a achizitionat o companie germana, iar noi am finantat aceasta achizitie impreuna cu partenerii nostri de co-investitie. Tranzactia a avut o valoare de aproape 50 mil. Euro Prin urmare, finantarile pentru tranzactii M&A transfrontaliere fac parte din aria noastra de interes, iar noi putem sustine orice tip de crestere – fie ca este vorba despre extindere pe piata locala, fie despre dezvoltare internationala.”, a mai spus Magdalena Sniegocka, Principal in cadrul CVI, la panelul Real Estate in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2026 este sustinut de catre Auchan Romania in calitate de Event Partner si de Vetimex Capital in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2026


MIRSANU INVESTORS SUMMIT 2026: “Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil”. Oportunitatile din energie, infrastructura, sectorul de productie sau cel de aparare intaresc pozitia Romaniei ca a doua optiune de investitii dupa Polonia din regiune, insa pietele CEE isi pierd din atractivitate, iar capitalul se muta catre pietele mai mature din Europa de Vest si SUA. Circa 6 – 8 companii pregatesc IPO-uri pe piata principala a bursei de la Bucuresti. Bancile lucreaza la aproximativ 10 tranzactii de finantare de peste 500 mil. Euro. Ce asteptari au investitorii strategici, antreprenorii, investitorii din venture capital, private equity, private debt, piete de capital si real estate


Volker Raffel, E.ON: Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil. E.ON Romania isi finanteaza investitiile in proportie de 100% din piata financiara locala si nu se imprumuta de la compania – mama


Andrei Svoronos, EBRD: Ne asteptam pentru 2026 sa avem un volum de investitii de circa 800 – 900 mil. Euro, usor mai mic fata de anul trecut, pentru ca e si o anumita corelatie cu evolutia economiei, unde vedem o scadere de 0,2% din PIB in acest an. Vrem sa fim un accelerator de crestere pentru jucatori din Romania, care au ganduri de expansiune regionala. Circa 6 – 8 companii sunt in diferite stadii de pregatire pentru IPO pe piata principala a bursei de la Bucuresti


Tiberiu Danetiu, Auchan: “Never say never”.  Ne vom continua ritmul de crestere organica, dar suntem deschisi daca apar oportunitati de achizitii M&A. Zona de expansiune in retail s-a mutat in timp din zona de hipermarketuri si cash & carry catre segmentele de proximitate si ultraproximitate. Dupa atacul lansat pe formatul hard discount, urmatorul pariu al Auchan vizeaza dezvoltarea francizei cu formate medii de supermarketuri


Vytautas Plunksnis, INVL Asset Management: Tranzactiile au incetinit in spatiul Europei Centrale si de Est, iar piata inclina catre tichetele M&A mai mari. Ne uitam la achizitii add-on in regiune pentru Pehart pentru ca vrem la exit sa avem o companie mai mult regionala, si mai putin locala. Urmatoarea achizitie M&A pe piata din Romania ar putea fi in sectorul de productie. Maib este interesata sa ia cat mai repede o licenta in Romania pentru acordarea de credite de consum si ar putea viza achizitii M&A in acest scop, iar grupul INVL Invalda vizeaza cu un fond de private debt de 55 mil. Euro piata locala


Cosmin Calin, Banca Transilvania: Pe piata finantarilor sindicalizate, sunt aproape 10 tranzactii cu un tichet fiecare de peste 500 mil. Euro. Vedem tranzactii in sectoare precum energie, servicii medicale private sau retail. Expunerea maxima pe care o avem fata de un singur grup depaseste cu putin jumatate de miliard de euro. Ne uitam la oportunitatile de extindere in regiune, atat pe pietele din jur, cat si in Europa


Adrian Negru, Raiffeisen Asset Management: Pentru companiile care pregatesc IPO pe bursa de la Bucuresti, daca sunt companii bune si vin la un multiplu P/E intre 10x si 15x, succesul IPO-ului este aproape garantat si vor intalni cerere solida din partea investitorilor institutionali. Raiffeisen Asset Management pregateste lansarea unui fond de investitii care sa capitalizeze oportunitati din sectorul european de aparare. “Sa vedem cu totii cam cata prima de risc politica exista in cotatiile bondurilor suverane, care daca se permanentizeaza, se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus”


Florentin Cotorobai, Ministerul Investitiilor si Proiectelor Europene: Prin bugetul alocat din PNRR s-a vazut clar apetitul fondurilor de investitii si se va cunoaste o evolutie a instrumentelor de finantare pentru entitatile private in noul cadru financiar multianual 2028 – 2034. Cati bani a produs primul exit complet al unui fond de investitii capitalizat prin PNRR: “Efectul de multificare a fost undeva de trei ori valoarea investita”


Constantin Damov, Green Group: “Speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”. Vizam pentru extindere pietele din Republica Moldova, Grecia, Albania, unde se prefigureaza sisteme de colectare precum Returo si ne gandim la un mod combinat de intrare pe piata care include M&A. Orizontul de exit al investitorului private equity Abris Capital Partners din Green Group, estimat la circa 2 ani


Cristian Munteanu, Early Game Ventures: Romania si, poate Ungaria sunt tarile cu cel mai scazut volum de investitii venture capital si cu cel mai mic numar de startup-uri, chiar si calitatea acestora nu iese la nivelul celor din Polonia si Bulgaria. Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active. In 2026 si in 2027 vom vedea companii care ating valori poate aproape  de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania unde BibleChat si Druid se pregatesc sa atraga noi runde de investitii. Cel mai bun exit realizat de catre EGV la 4,5x


Dan Farcasanu, Mozaik Investments: Piata de tranzactii a incetinit partial din cauza recesiunii si a instabilitatii politice. Mozaik Investments anunta o noua achizitie din noul sau fond de private equity, care va prelua o participatie majoritara intr-o companie din Romania pe modelul “buy and build”. Din capitalul strans de 51 mil. Euro de la investitori, aproape jumatate a fost alocat pentru achizitia primelor trei companii de portofoliu. De ce este dificil pentru fondurile de private equity din Romania sa intre pe piata din Polonia


Ciprian Nicolae, ACP Credit: Vom anunta foarte curand noul nostru fond de private credit pentru Europa Centrala si de Est, care ne asteptam sa aiba o dimensiune dubla fata de primul nostru fond de 100 mil. Euro. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime, insa mai putin de jumatate din intregul portofoliu al noului fond. Care sunt diferentele in universul de investitori LP dintre un fond de private credit si un fond de private equity


Marius Ghenea, Catalyst Romania: Tranzactiile de la Regina Maria si La Cocos arata ca atractivitatea pietei romanesti pentru investitori este ca fondurile de investitii sa gaseasca acele companii care la final merg catre vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. De ce nu listeaza fondurile de investitii din Romania companii pe bursa de la Bucuresti si ce alternative de investitii au antreprenorii. Exiturile fondului 1 al Catalyst Romania, realizate la multipli cash on cash intre 3-4x si 20x. Care sunt cifrele – tinta pentru noul fond al Catalyst


Dan Lupu, Earlybird: “Fondatorii de companii din diaspora au devenit o sursa mai importanta de startup-uri la nivel global decat piata din Romania, ceea ce este valabil pentru toate pietele din Europa Centrala si de Est”. Activitatea in piata regionala de venture capital este foarte valurita, cateodata e Polonia pe val ca acum, altadata Romania sau tarile din fosta Iugoslavie. Earlybird investeste din fondul sau regional de 360 mil. Euro tichete initiale de pana la 12 mil. Euro in runde de finantare pre-seed, seed si serie A. Noul fond Earlybird cu un capital de circa 500 mil. Euro dedicat investitiilor in sectorul de aparare va deveni functional in curand


Cristina Cosman, ING Bank: Piata de sindicalizari bancare este in crestere, iar energia si sectorul real estate sunt predilecte pentru finantarile foarte mari. Ne uitam cu tot mai mult interes catre infrastructura, constructii si proiectele din sectorul de aparare


Magdalena Sniegocka, CVI: Romania este o piata  – cheie pentru noul nostru fond de private debt. Avem in plan sa investim in Romania pana la 100 mil. Euro in urmatorii 2 – 3 ani. Cele mai avansate tranzactii sunt in real estate si pe piata de energie, dar asteptam sa incheiem si pe piata serviciilor medicale private. Cum se pozitioneaza finantarile private debt comparativ cu finantarea bancara si investitiile de capital de tip venture capital si private equity


Mihai Patrulescu, CBRE: Investitiile din piata de real estate au ajuns in primul semestru la 500 mil. Euro si estimez ca vor ajunge pana la finele lui 2026 intre 800 mil. Euro si 1,1 mld. Euro. Yield de 7,75% pe toate clasele de active imobiliare cu o evolutie asteptata la 7,5% in retail. Polonia si Cehia sunt pietele real estate cu cea mai mare adancime din CEE. “Romania este pe acelasi fascicul cu Polonia, insa Cehia ar putea fi pentru noi modelul cu acea piata domestica de investitori institutionali”


Ioana Filipescu Stamboli, Alvarez & Marsal: S-a schimbat modul in care sunt alocati banii si suntem intr-o faza a unui realism structural al pietei de M&A din Romania. Cumparatorii nu mai cauta sa cumpere doar cota de piata sau promisiuni speculative, iar investitorii strategici vor sa se integreze vertical, securizandu-si lantul de valoare. Piata locala de M&A, dominata de tranzactiile mid – market. Dupa retail si servicii medicale private, ce sector este urmatorul pariu pentru o tranzactie de 1 mld. Euro


Florian Teleaba, Kearney: Romania este a doua piata mare din Europa Centrala si de Est si atrage atentia investitorilor in peisajul regional pe zona de energie, infrastructura, nearshoring si sectorul de aparare. Regiunea CEE incepe sa-si piarda atractivitatea la nivel de investitii, iar capitalul se duce catre piete mai mature spre Europa de Vest, SUA sau anumite piete emergente. “Nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala si de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii, bani si randament, ci si de independenta din anumite puncte de vedere ale statului”


Bogdan Campianu, Wood & Company: Peste tot in regiune, exista cerere pentru listari, dar este cumva o lipsa de companii pregatite pentru piata, ceea ce este favorabil companiilor. Sunt placute de catre investitori companiile care sunt lideri regionali, adica mai mult decat un lider local. “Revolutia AI si reinarmarea Europei sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si care schimba prioritatile industriale si investitionale in regiune”


Peter Mathe, Portfolion: Piata fondurilor de growth equity din Europa Centrala si de Est este inca subdezvoltata fata de Europa de Vest, iar Romania vine mereu pe pozitia a doua piata in regiune dupa Polonia privind volumul de investitii. Fondul de growth equity al Portfolion este interesata de investitii in Romania in sectoare precum servicii medicale private, wellness sau productie, cu tichete intre 5 mil. Euro si 30 mil. Euro. “Unul dintre motivele pentru care analizam industrii mai traditionale este sa ne protejam impotriva potentialelor investitii care pot fi in teritoriul unei bule speculative”


Sursa: ING Bank.

Cristina Cosman, ING Bank: Piata de sindicalizari bancare este in crestere, iar energia si sectorul real estate sunt predilecte pentru finantarile foarte mari. Ne uitam cu tot mai mult interes catre infrastructura, constructii si proiectele din sectorul de aparare

“Piata romaneasca de sindicalizari bancare este, sigur, in crestere. Nivelul de sofisticare al pietei acum creste. Sunt finantari in toate sectoarele amintite cu tichete, as zice, peste 50 de mil. Euro. Daca ar fi sa dau asa si o perspectiva, cred ca devine tot mai interesant, cel putin in contextul finantarilor publice si al fondurilor europene, ne uitam cu tot mai mare interes la constructii si infrastructura si avem cateva tranzactii (…) si, de asemenea, la sectorul de aparare. Sunt cateva tranzactii in pipeline (pregatire, n.r.), ne uitam la ele. Sunt convinsa ca nu doar ING, ci si alte banci din piata sunt tot mai deschise catre sectorul de aparare”, a declarat Cristina Cosman, Head of Lending Wholesale Banking in cadrul ING Bank Romania, la MIRSANU INVESTORS SUMMIT 2026, eveniment online organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Cand ne referim la finantare, ne referim la limitele de credit. Limitele de credit includ si tot ce inseamna scrisori de garantie bancara. Daca le includem si pe acestea, o pondere importanta o are si o va avea sectorul constructiilor si al infrastructurii”, a punctat bancherul ING Bank.

“ING-ul e impartit diferit si cred ca inca sunt segmentari diferite in bancile din Romania. Noi ne uitam la segmentul corporate la companii cu cifra de afaceri de peste 150 mil. Euro. Sunt alte banci care au acest prag la 50 mil. Euro”, a precizat Cristina Cosman, la care se adauga subsidiarele locale ale companiilor internationale care fac parte din clientela grupului bancar olandez de talie globala.

ING Bank Romania este una dintre cele mai mari banci la nivel local, cu o cota de piata de 8,40% in 2025 dupa active, si este cea mai mare banca ce a fost construita de la zero in Romania de catre un grup financiar strain, care s-a dezvoltat exclusiv prin crestere organica pana acum.

“Pot sa spun ca avem o dinamica buna in finantare pe segmentul corporate, atat 2025, cat si 2026 arata foarte bine (…). Suntem destul de balansati intre sectoare, chiar daca energia este in frunte, si pe langa energie, real estate, food si agribusiness, ne mai uitam la auto. Pentru noi este o piata in transformare, dar totusi o piata relevanta, chiar daca nu sunt neaparat sindicalizari pe aceasta piata, dar credite bilaterale importante avem in acest sector. La fel, sectorul institutiilor financiare este foarte relevant pentru ING”, a subliniat bancherul ING Bank Romania.

“Pana la urma, creditele bilaterale reprezinta majoritatea finantarilor.”, a semnalat Cristina Cosman.

“As comenta ca 2025 a fost un an foarte bun din punct de vedere al finantarilor corporate. Am vazut multe finantari majore in piata locala care au mobilizat sume de bani importante, multa lichiditate. Bancile au fost dispuse sa plaseze tichete foarte mari acolo unde a existat un imprumutat de calitate, sa zic, si proiecte importante sustenabile. La fel a inceput si 2026, cel putin pentru noi, ING, finantarea corporate a crescut cu peste 10% comparativ cu finalul anului trecut . Sigur ca asta arata increderea pe care ne-au acordat-o clientii nostri, pe de o parte, iar pe de alta parte, si o selectie atenta a proiectelor la care ne uitam pentru ca mediul macroeconomic ramane in continuare volatil”, sustine bancherul ING Bank.

“Cel mai dinamic sector si cea mai mare efervescenta o vedem, desigur, in energie, atat partea traditionala, cat si energia regenerabila. Am vazut-o si anul trecut. Au fost sindicalizari foarte mari in piata.  La cele de peste 500 mil. Euro, a fost Electrica, Nuclearelectrica, dar si in partea de regenerabile – investitiile sunt impresionante, as spune finantarile sustenabile pe termen lung. As mentiona aici sindicalizarile pentru Enery sau pentru R.Power. In multe din aceste sindicalizari, ING a participat de multe ori in rolul de coordonator si cu tichete importante, peste 50 de mil. Euro pana la 100 mil. Euro”, a semnalat Cristina Cosman.

“Anul trecut am vazut o sindicalizare <<flagship>> (fanion) in sectorul food & agri, si ma refer la Carmistin. ING a fost coordonator si, din nou, cu o participare semnificativa in aceasta sindicalizare. Sunt inclusiv pe piata de agribusiness alte cateva proiecte interesante si sindicalizate, poate nu la nivelul de 500 mil. Euro, dar, altfel, as mentiona energia si real estate ca fiind niste sectoare, sa zic asa, mai predilecte pentru finantarile acestea foarte mari”, a nuantat reprezentanta ING Bank Romania.

“Sectorul de real estate mobilizeaza sume foarte mari si a fost destul de efervescent anul trecut”, a adaugat Cristina Cosman.

“A inceput si anul asta, as zice, destul de bine. Daca este sa dau o perspectiva asupra portofoliului ING, el este destul de robust si bine pozitionat. Si daca m-as referi la 2026, am avut o crestere frumoasa, as aproxima la 150 mil. Euro, bazata pe tranzactii mari”, a completat bancherul ING Bank.

“Ultima tranzactie la care as face referire si la care a participat ING este refinantarea mall-ului Sun Plaza. Este o finantare acordata de catre ING impreuna cu OTP Bank Ungaria catre CPI Property Group, care este un investitor mare in piata imobiliara romaneasca, care are active in zona de birouri si de retail. Finantarea a totalizat 100 mil. Euro, este ultima finantare semnificativa la care am participat, ING avand un tichet de 50 mil. Euro in tranzactie”, afirma Cristina Cosman.

“Ne uitam la multe proiecte, la refinantari, la tot spectrul. Si, daca e sa dau un pic de culoare segmentului corporate pe care il reprezint, ne uitam cu precadere la zona de retail comercial si logistica”, a precizat ea.

„Sunt cateva tranzactii destul de frumoase, care au active calitative in spate si speram sa le inchidem in a doua jumatate a anului”, a adaugat reprezentanta ING Bank.

Ce tranzactii de finantare cu tichete peste 500 mil. Euro sunt in lucru?

“Le numaram pe degete cele peste 500 mil. Euro, sunt cateva si, din nou, preponderent in sectorul energetic”, a raspuns bancherul ING Bank.

“Sunt proiecte noi, capacitati noi, refinantari, reshuffling (restructurari, reorganizari, n.r.), reasezari de credite sau reasezari de parteneri bancari in cadrul unor structuri noi de sindicat. As zice ca acopera si partea de nevoi curente”, a detaliat Cristina Cosman.

“Acoperim toata paleta de finantare, de la capital de lucru, RCF (revolving credit facility, facilitate de credit revolving, n.r.), credite de investitii, project finance, specialised lending (finantare specializata, n.r.), structuri complexe de finantare”, a mai spus Cristina Cosman, Head of Lending Wholesale Banking in cadrul ING Bank Romania, subsidiara locala a grupului financiar olandez de talie globala ING, la panelul Real Estate in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2026 este sustinut de catre Auchan Romania in calitate de Event Partner si de Vetimex Capital in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2026


MIRSANU INVESTORS SUMMIT 2026: “Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil”. Oportunitatile din energie, infrastructura, sectorul de productie sau cel de aparare intaresc pozitia Romaniei ca a doua optiune de investitii dupa Polonia din regiune, insa pietele CEE isi pierd din atractivitate, iar capitalul se muta catre pietele mai mature din Europa de Vest si SUA. Circa 6 – 8 companii pregatesc IPO-uri pe piata principala a bursei de la Bucuresti. Bancile lucreaza la aproximativ 10 tranzactii de finantare de peste 500 mil. Euro. Ce asteptari au investitorii strategici, antreprenorii, investitorii din venture capital, private equity, private debt, piete de capital si real estate


Volker Raffel, E.ON: Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil. E.ON Romania isi finanteaza investitiile in proportie de 100% din piata financiara locala si nu se imprumuta de la compania – mama


Andrei Svoronos, EBRD: Ne asteptam pentru 2026 sa avem un volum de investitii de circa 800 – 900 mil. Euro, usor mai mic fata de anul trecut, pentru ca e si o anumita corelatie cu evolutia economiei, unde vedem o scadere de 0,2% din PIB in acest an. Vrem sa fim un accelerator de crestere pentru jucatori din Romania, care au ganduri de expansiune regionala. Circa 6 – 8 companii sunt in diferite stadii de pregatire pentru IPO pe piata principala a bursei de la Bucuresti


Tiberiu Danetiu, Auchan: “Never say never”.  Ne vom continua ritmul de crestere organica, dar suntem deschisi daca apar oportunitati de achizitii M&A. Zona de expansiune in retail s-a mutat in timp din zona de hipermarketuri si cash & carry catre segmentele de proximitate si ultraproximitate. Dupa atacul lansat pe formatul hard discount, urmatorul pariu al Auchan vizeaza dezvoltarea francizei cu formate medii de supermarketuri


Vytautas Plunksnis, INVL Asset Management: Tranzactiile au incetinit in spatiul Europei Centrale si de Est, iar piata inclina catre tichetele M&A mai mari. Ne uitam la achizitii add-on in regiune pentru Pehart pentru ca vrem la exit sa avem o companie mai mult regionala, si mai putin locala. Urmatoarea achizitie M&A pe piata din Romania ar putea fi in sectorul de productie. Maib este interesata sa ia cat mai repede o licenta in Romania pentru acordarea de credite de consum si ar putea viza achizitii M&A in acest scop, iar grupul INVL Invalda vizeaza cu un fond de private debt de 55 mil. Euro piata locala


Cosmin Calin, Banca Transilvania: Pe piata finantarilor sindicalizate, sunt aproape 10 tranzactii cu un tichet fiecare de peste 500 mil. Euro. Vedem tranzactii in sectoare precum energie, servicii medicale private sau retail. Expunerea maxima pe care o avem fata de un singur grup depaseste cu putin jumatate de miliard de euro. Ne uitam la oportunitatile de extindere in regiune, atat pe pietele din jur, cat si in Europa


Adrian Negru, Raiffeisen Asset Management: Pentru companiile care pregatesc IPO pe bursa de la Bucuresti, daca sunt companii bune si vin la un multiplu P/E intre 10x si 15x, succesul IPO-ului este aproape garantat si vor intalni cerere solida din partea investitorilor institutionali. Raiffeisen Asset Management pregateste lansarea unui fond de investitii care sa capitalizeze oportunitati din sectorul european de aparare. “Sa vedem cu totii cam cata prima de risc politica exista in cotatiile bondurilor suverane, care daca se permanentizeaza, se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus”


Florentin Cotorobai, Ministerul Investitiilor si Proiectelor Europene: Prin bugetul alocat din PNRR s-a vazut clar apetitul fondurilor de investitii si se va cunoaste o evolutie a instrumentelor de finantare pentru entitatile private in noul cadru financiar multianual 2028 – 2034. Cati bani a produs primul exit complet al unui fond de investitii capitalizat prin PNRR: “Efectul de multificare a fost undeva de trei ori valoarea investita”


Constantin Damov, Green Group: “Speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”. Vizam pentru extindere pietele din Republica Moldova, Grecia, Albania, unde se prefigureaza sisteme de colectare precum Returo si ne gandim la un mod combinat de intrare pe piata care include M&A. Orizontul de exit al investitorului private equity Abris Capital Partners din Green Group, estimat la circa 2 ani


Cristian Munteanu, Early Game Ventures: Romania si, poate Ungaria sunt tarile cu cel mai scazut volum de investitii venture capital si cu cel mai mic numar de startup-uri, chiar si calitatea acestora nu iese la nivelul celor din Polonia si Bulgaria. Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active. In 2026 si in 2027 vom vedea companii care ating valori poate aproape  de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania unde BibleChat si Druid se pregatesc sa atraga noi runde de investitii. Cel mai bun exit realizat de catre EGV la 4,5x


Dan Farcasanu, Mozaik Investments: Piata de tranzactii a incetinit partial din cauza recesiunii si a instabilitatii politice. Mozaik Investments anunta o noua achizitie din noul sau fond de private equity, care va prelua o participatie majoritara intr-o companie din Romania pe modelul “buy and build”. Din capitalul strans de 51 mil. Euro de la investitori, aproape jumatate a fost alocat pentru achizitia primelor trei companii de portofoliu. De ce este dificil pentru fondurile de private equity din Romania sa intre pe piata din Polonia


Ciprian Nicolae, ACP Credit: Vom anunta foarte curand noul nostru fond de private credit pentru Europa Centrala si de Est, care ne asteptam sa aiba o dimensiune dubla fata de primul nostru fond de 100 mil. Euro. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime, insa mai putin de jumatate din intregul portofoliu al noului fond. Care sunt diferentele in universul de investitori LP dintre un fond de private credit si un fond de private equity


Marius Ghenea, Catalyst Romania: Tranzactiile de la Regina Maria si La Cocos arata ca atractivitatea pietei romanesti pentru investitori este ca fondurile de investitii sa gaseasca acele companii care la final merg catre vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. De ce nu listeaza fondurile de investitii din Romania companii pe bursa de la Bucuresti si ce alternative de investitii au antreprenorii. Exiturile fondului 1 al Catalyst Romania, realizate la multipli cash on cash intre 3-4x si 20x. Care sunt cifrele – tinta pentru noul fond al Catalyst


Dan Lupu, Earlybird: “Fondatorii de companii din diaspora au devenit o sursa mai importanta de startup-uri la nivel global decat piata din Romania, ceea ce este valabil pentru toate pietele din Europa Centrala si de Est”. Activitatea in piata regionala de venture capital este foarte valurita, cateodata e Polonia pe val ca acum, altadata Romania sau tarile din fosta Iugoslavie. Earlybird investeste din fondul sau regional de 360 mil. Euro tichete initiale de pana la 12 mil. Euro in runde de finantare pre-seed, seed si serie A. Noul fond Earlybird cu un capital de circa 500 mil. Euro dedicat investitiilor in sectorul de aparare va deveni functional in curand


Cristina Cosman, ING Bank: Piata de sindicalizari bancare este in crestere, iar energia si sectorul real estate sunt predilecte pentru finantarile foarte mari. Ne uitam cu tot mai mult interes catre infrastructura, constructii si proiectele din sectorul de aparare


Magdalena Sniegocka, CVI: Romania este o piata  – cheie pentru noul nostru fond de private debt. Avem in plan sa investim in Romania pana la 100 mil. Euro in urmatorii 2 – 3 ani. Cele mai avansate tranzactii sunt in real estate si pe piata de energie, dar asteptam sa incheiem si pe piata serviciilor medicale private. Cum se pozitioneaza finantarile private debt comparativ cu finantarea bancara si investitiile de capital de tip venture capital si private equity


Mihai Patrulescu, CBRE: Investitiile din piata de real estate au ajuns in primul semestru la 500 mil. Euro si estimez ca vor ajunge pana la finele lui 2026 intre 800 mil. Euro si 1,1 mld. Euro. Yield de 7,75% pe toate clasele de active imobiliare cu o evolutie asteptata la 7,5% in retail. Polonia si Cehia sunt pietele real estate cu cea mai mare adancime din CEE. “Romania este pe acelasi fascicul cu Polonia, insa Cehia ar putea fi pentru noi modelul cu acea piata domestica de investitori institutionali”


Ioana Filipescu Stamboli, Alvarez & Marsal: S-a schimbat modul in care sunt alocati banii si suntem intr-o faza a unui realism structural al pietei de M&A din Romania. Cumparatorii nu mai cauta sa cumpere doar cota de piata sau promisiuni speculative, iar investitorii strategici vor sa se integreze vertical, securizandu-si lantul de valoare. Piata locala de M&A, dominata de tranzactiile mid – market. Dupa retail si servicii medicale private, ce sector este urmatorul pariu pentru o tranzactie de 1 mld. Euro


Florian Teleaba, Kearney: Romania este a doua piata mare din Europa Centrala si de Est si atrage atentia investitorilor in peisajul regional pe zona de energie, infrastructura, nearshoring si sectorul de aparare. Regiunea CEE incepe sa-si piarda atractivitatea la nivel de investitii, iar capitalul se duce catre piete mai mature spre Europa de Vest, SUA sau anumite piete emergente. “Nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala si de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii, bani si randament, ci si de independenta din anumite puncte de vedere ale statului”


Bogdan Campianu, Wood & Company: Peste tot in regiune, exista cerere pentru listari, dar este cumva o lipsa de companii pregatite pentru piata, ceea ce este favorabil companiilor. Sunt placute de catre investitori companiile care sunt lideri regionali, adica mai mult decat un lider local. “Revolutia AI si reinarmarea Europei sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si care schimba prioritatile industriale si investitionale in regiune”


Peter Mathe, Portfolion: Piata fondurilor de growth equity din Europa Centrala si de Est este inca subdezvoltata fata de Europa de Vest, iar Romania vine mereu pe pozitia a doua piata in regiune dupa Polonia privind volumul de investitii. Fondul de growth equity al Portfolion este interesata de investitii in Romania in sectoare precum servicii medicale private, wellness sau productie, cu tichete intre 5 mil. Euro si 30 mil. Euro. “Unul dintre motivele pentru care analizam industrii mai traditionale este sa ne protejam impotriva potentialelor investitii care pot fi in teritoriul unei bule speculative”


Sursa foto: Earlybird.

Dan Lupu, Earlybird: “Fondatorii de companii din diaspora au devenit o sursa mai importanta de startup-uri la nivel global decat piata din Romania, ceea ce este valabil pentru toate pietele din Europa Centrala si de Est”. Activitatea in piata regionala de venture capital este foarte valurita, cateodata e Polonia pe val ca acum, altadata Romania sau tarile din fosta Iugoslavie. Earlybird investeste din fondul sau regional de 360 mil. Euro tichete initiale de pana la 12 mil. Euro in runde de finantare pre-seed, seed si serie A. Noul fond Earlybird cu un capital de circa 500 mil. Euro dedicat investitiilor in sectorul de aparare va deveni functional in curand

“Eu ma ocup de investitiile in Europa Centrala si de Est si vad regiunea ca fiind in continuare atractiva, dar nu exista o traiectorie clara catre dreapta si in sus. Activitatea e foarte valurita. Cateodata, este Polonia pe val, cum e acum, altadata Romania devine mai interesanta sau tarile din fosta Iugoslavie. Lucrurile nu au o singura directie. Romania in momentul asta nu ofera ceva absolut interesant. Si chestia asta nu reflecta faptul ca avem capital de investit. Sa spunem ca acum cu fondurile locale, fondurile care sunt deja active, cum e Early Game Ventures, cum sunt altele, si cu fondurile noi, necesarul de finantare imediata e acoperit.”, a declarat Dan Lupu, Venture Partner in cadrul Earlybird Venture Capital, la MIRSANU INVESTORS SUMMIT 2026, eveniment online organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Ce vad in regiune si in Romania in mod special este lipsa pietei locale, care aici vad problema cea mare, care nu are o rezolvare imediata. Faptul ca nu exista clienti locali cumva limiteaza posibilitatile de dezvoltare si initiala si pe termen lung ale companiilor.”, a punctat reprezentantul managerului european de venture capital Earlybird.

“Acum suntem intr-un moment de inflexiune tehnologica. Facem trecerea de la a putea sa executam ceva, pana acum daca puteai sa executi era o chestie relevanta si deosebita, la intelegerea problemelor si crearea unor noi canale de distributie. In momentul in care nu ai clienti locali, lucrul asta e mult mai complicat. Si ceea ce era avantajul competitiv pe care il aveau startup-urile din Romania – talentul de a intelege probleme tehnice si a executa solutii tehnologice foarte complexe devine usor irelevant, poate caduc, si asta cumva ironic chiar in momentul in care avem acces la capital”, a semnalat Dan Lupu.

“Un alt trend pe care l-am vazut in ultimii zece ani este ca diaspora este din ce in ce mai relevanta. Ma refer la faptul ca oamenii buni au plecat si vad fondatori romani in Germania, vad fondatori romani in Elvetia, in Anglia, in SUA, bineinteles. Sunt oameni care au plecat acum 10-15 ani, au lucrat in companii mari, au fost la universitati bune si care acum incep startup-uri noi. Si vad populatia asta de romani din diaspora, de fapt e valabila pentru toata Europa Centrala si de Est, ca fiind mult mai importanta si ca e o sursa mult mai importanta de start-up-uri relevante la nivel global decat piata din Romania”, a subliniat investitorul de venture capital.

“Pe de o parte, este vorba de faptul ca au o viziune mai actuala asupra pietelor, dar si faptul ca sunt aproape de clientii care sunt gata sa cumpere tehnologie, ii face sa se poata dezvolta mult mai repede”, a adaugat acesta.

Earlybird este jucator de talie europeana pe piata de venture capital, unde are sub administrare active de 2,5 mld. Euro, si investeste dintr-un vehicul regional in startup-uri din Romania si din alte piete ale Europei Centrale si de Est.

Cum a schimbat AI directiile de investitii ale investitorilor de venture capital?

“AI nu exista ca tema de investitie. E ca si cum ai spune ca investesti in software. Toate companiile folosesc software. Hai sa trecem de chestia asta si sa ne uitam care parte din ecosistemul AI e interesanta. Noi am investit toata verticala, am investit in modele cu Aleph Alpha. SpAItial, Black Forest Labs, am investit in tool-uri si infrastructura, am investit in aplicatii orizontale si verticale. Deci, aici e, de fapt, intrebarea: Unde vrei sa te pozitionezi? Si sunt evident, sunt modele de business legate de AI in care fonduri de dimensiunea noastra sau din regiunea noastra nu au ce sa caute in partea de infrastructura de calcul, partea de modele mari necesita capital la care noi nu avem acces, nu avem acces nici la potentiali clienti, deci uitam de ele. Dar plecand de aici, sunt lucruri importante de dezvoltat”, a raspuns reprezentantul Earlybird.

“Din nou, trebuie sa facem trecerea de la posibilitatea de a executa un anumit software la modul in care putem sa gasim un canal de distributie. Am tot spus ca produsul acum nu e produsul ca atare, produsul e canalul de distributie. Odata ce intelegi cum poti sa distribui un produs, e usor sa-l executi, dar distributia va ramane cheia de acum si pentru urmatorii ani si din cauza faptului ca, cumva ironic, daca ne uitam la istoric, clientii cand se uitau la platforme in trecut, sufereau de lipsa de imaginatie”, a completat Dan Lupu.

“De exemplu, cu FintechOS, clientii nu intelegeau cat de flexibila era platforma, cat de multe lucruri putea sa faca pentru ei. Era greu sa-i explici cuiva si de multe ori clientii ramaneau cu impresia ca le vinzi mai mult decat poti sa faci. Ceea ce nu era cazul”,a detaliat acesta.

“Acum cu AI-ul am sarit in partea cealalta. Clientii isi imagineaza ca AI poate sa faca mult mai mult decat poate sa faca in prezent si ignora realitati clare. Faptul ca AI-ul e in continuare structural non-determinist limiteaza foarte mult posibilitatea clientilor enterprise de a adopta solutii bazate pe o tehnologie care nu iti da acelasi raspuns de doua ori sau care are halucinatii si iti da un raspuns complet gresit cu grad de incredere foarte mare. Aici sunt oportunitatile de a intelege care sunt limitarile, a le adresa si a facilita adoptarea de solutii AI pentru companii”, a concluzionat reprezentantul managerului de fonduri cu capital de risc.

Este interesat Earlybird de oportunitatile de investitii din sectorul de aparare?

“Noi am anuntat un fond separat pentru sectorul de aparare. Ca si Earlybird Venture Capital nu investim in acest sector, putem investi insa in dual use (tehnologie cu aplicatie atat in sectorul civil, cat si militar, n.r.). Ne-am tinut departe de sector. Cred ca e vorba de niste caracteristici ale companiilor de aparare care sunt profund diferite fata de modelele de business cu care noi suntem obisnuiti, dar tocmai din cauza asta am anuntat acest fond de 500 mil. Euro care este separat de fondul de tech si care va deveni functional in curand”, a precizat Dan Lupu.


Earlybird: Ne uitam in regiune la 2.000 – 3.000 de startupuri pe an, din care cateva sute din Romania

“Earlybird investeste acum din al optulea sau fond, care este un vehicul de 360 mil. Euro, de unde investim early stage, deci stadii incipiente, in runde pre-seed, seed si serie A cu tichete initiale de pana la 12 mil.. Tichetul mediu probabil ca e undeva intre 5 mil. Euro si 8 mil. Euro efectiv”, a precizat reprezentantul Earlybird Venture Capital.

“Nu am un focus specific pe Romania. Bineinteles ca vin in Romania destul de des, ma uit mai mult la start-up-urile din Romania. Probabil ca in regiune vedem undeva intre 2.000 si 3.000 de startup-uri pe an si plecand de aici nu am o statistica exacta sa spun cate sunt din Romania. Tot timpul ne uitam la ceva”, afirma Dan Lupu.

“Acum lucrurile astea in regiune se misca putin mai lent decat in Vest. In Vest e posibil sa trebuiasca sa faci o investitie peste weekend, adica sa iei decizia si sa semnezi documentele peste weekend. La noi inca mai poti sa ai luxul de a analiza firma, de a intelege piata chiar daca nu esti familiarizat cu ea. Sunt probabil sute de companii la care ne uitam”, a completat acesta.

“Avem si un focus specific in principal pe companii active in zona de B2B, deci cu solutii de business si solutii de inalta tehnologie Aici, din nou, e vorba de care este oferta pietei. Noi nu avem o tema. Suntem investitori generalisti. Daca piata ne ofera ceva interesant, o sa investim. Daca nu, nu avem un angajament. Spre deosebire de fondurile locale, noi nu avem un angajament catre piata din Romania”, a nuantat reprezentantul Earlybird.

“Am investit in FintechOS la serie A, cu Digital East Fund 2. Asta e vorba de o investitie care deja e matura. A fost probabil in 2019, deci deja are sapte ani. Suntem investitori, firma merge bine. Acum deja este vorba de un alt stadiu de dezvoltare in care relevanta noastra ca investitor initial scade”, a detaliat Dan Lupu.

Urmeaza pe termen scurt o noua runda de finantare pentru FintechOS?

“Vom vedea. Piata e stedestul de volatila. Firma merge bine. Sunt diferite optiuni si pentru finantare si pentru continuarea viitoare”, a raspuns reprezentantul Earlybird.

De ce IPO-ul UiPath din 2021 pe piata bursiera americana nu indica un traseu frecvent de dezvoltare pentru startup-urile din Europa Centrala si de Est?

“UiPath a avut bafta de a fi intr-un moment astral, daca vrei, in care exista o cerere puternica din piata si o structura a pietei care a permis dezvoltarea unui jucator mare. Desi cererea era extraordinara, nu exista nici o <<gorilla>> in piata, nu exista nici IBM, nu exista nici Microsoft, nici Google nu ofereau RPA. Si asta a dus la posibilitatea ca UiPath sa devina lider in piata si, acoperind o piata atat de mare, s-a dezvoltat atat de repede, a ajuns sa aiba veniturile care sa ii permita sa faca un IPO in SUA. Din nou era un moment astral. Nu e o chestie pe care poti sa o cauti si s-o repeti. Daca se intampla extraordinar, dar este putin probabil sa se mai intample”, a raspuns Dan Lupu.

Earlybird a fost unul dintre investitorii initiali in UiPath, iar investitia sa in startup-ul pornit din Romania si listat pe bursa Nasdaq a adus in 2021 un randament istoric pentru investitorul european la nivelul clasei de active de venture capital.

“Lucrurile care limiteaza capacitatea de dezvoltare a firmelor sunt legate de absenta pietelor locale. Si pentru a se dezvolta, trebuie sa se dezvolte in piete mai mari. FintechOS se dezvolta in Europa de vest si in SUA, mult mai mult decat in piata locala”, afirma Dan Lupu.

“Dezvoltarea asta nu e un proces usor, este un proces in care depinzi foarte mult de capacitatea de a selecta oamenii, de accesul la capital si aici intervin limitarile care fac improbabila dezvoltarea unei companii de o dimensiune care sa permita iesirea la bursa”, a adaugat acesta.

“Daca vrei, sunt cateva exemple tot asa care au pornit din regiune si, altfel, sunt putine firme care sa aiba dimensiunea necesara unei iesiri la bursa. Pana la urma, daca adresezi o piata globala, trebuie sa ai capacitatea de a avea bani pentru go-to market. Si chestia asta se intampla numai daca reusesti sa gasesti acest canal de distributie care sa fie eficient”, a mai spus Dan Lupu, Venture Partner in cadrul Earlybird Venture Capital, la panelul Venture capital in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2026 este sustinut de catre Auchan Romania in calitate de Event Partner si de Vetimex Capital in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2026


MIRSANU INVESTORS SUMMIT 2026: “Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil”. Oportunitatile din energie, infrastructura, sectorul de productie sau cel de aparare intaresc pozitia Romaniei ca a doua optiune de investitii dupa Polonia din regiune, insa pietele CEE isi pierd din atractivitate, iar capitalul se muta catre pietele mai mature din Europa de Vest si SUA. Circa 6 – 8 companii pregatesc IPO-uri pe piata principala a bursei de la Bucuresti. Bancile lucreaza la aproximativ 10 tranzactii de finantare de peste 500 mil. Euro. Ce asteptari au investitorii strategici, antreprenorii, investitorii din venture capital, private equity, private debt, piete de capital si real estate


Volker Raffel, E.ON: Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil. E.ON Romania isi finanteaza investitiile in proportie de 100% din piata financiara locala si nu se imprumuta de la compania – mama


Andrei Svoronos, EBRD: Ne asteptam pentru 2026 sa avem un volum de investitii de circa 800 – 900 mil. Euro, usor mai mic fata de anul trecut, pentru ca e si o anumita corelatie cu evolutia economiei, unde vedem o scadere de 0,2% din PIB in acest an. Vrem sa fim un accelerator de crestere pentru jucatori din Romania, care au ganduri de expansiune regionala. Circa 6 – 8 companii sunt in diferite stadii de pregatire pentru IPO pe piata principala a bursei de la Bucuresti


Tiberiu Danetiu, Auchan: “Never say never”.  Ne vom continua ritmul de crestere organica, dar suntem deschisi daca apar oportunitati de achizitii M&A. Zona de expansiune in retail s-a mutat in timp din zona de hipermarketuri si cash & carry catre segmentele de proximitate si ultraproximitate. Dupa atacul lansat pe formatul hard discount, urmatorul pariu al Auchan vizeaza dezvoltarea francizei cu formate medii de supermarketuri


Vytautas Plunksnis, INVL Asset Management: Tranzactiile au incetinit in spatiul Europei Centrale si de Est, iar piata inclina catre tichetele M&A mai mari. Ne uitam la achizitii add-on in regiune pentru Pehart pentru ca vrem la exit sa avem o companie mai mult regionala, si mai putin locala. Urmatoarea achizitie M&A pe piata din Romania ar putea fi in sectorul de productie. Maib este interesata sa ia cat mai repede o licenta in Romania pentru acordarea de credite de consum si ar putea viza achizitii M&A in acest scop, iar grupul INVL Invalda vizeaza cu un fond de private debt de 55 mil. Euro piata locala


Cosmin Calin, Banca Transilvania: Pe piata finantarilor sindicalizate, sunt aproape 10 tranzactii cu un tichet fiecare de peste 500 mil. Euro. Vedem tranzactii in sectoare precum energie, servicii medicale private sau retail. Expunerea maxima pe care o avem fata de un singur grup depaseste cu putin jumatate de miliard de euro. Ne uitam la oportunitatile de extindere in regiune, atat pe pietele din jur, cat si in Europa


Adrian Negru, Raiffeisen Asset Management: Pentru companiile care pregatesc IPO pe bursa de la Bucuresti, daca sunt companii bune si vin la un multiplu P/E intre 10x si 15x, succesul IPO-ului este aproape garantat si vor intalni cerere solida din partea investitorilor institutionali. Raiffeisen Asset Management pregateste lansarea unui fond de investitii care sa capitalizeze oportunitati din sectorul european de aparare. “Sa vedem cu totii cam cata prima de risc politica exista in cotatiile bondurilor suverane, care daca se permanentizeaza, se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus”


Florentin Cotorobai, Ministerul Investitiilor si Proiectelor Europene: Prin bugetul alocat din PNRR s-a vazut clar apetitul fondurilor de investitii si se va cunoaste o evolutie a instrumentelor de finantare pentru entitatile private in noul cadru financiar multianual 2028 – 2034. Cati bani a produs primul exit complet al unui fond de investitii capitalizat prin PNRR: “Efectul de multificare a fost undeva de trei ori valoarea investita”


Constantin Damov, Green Group: “Speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”. Vizam pentru extindere pietele din Republica Moldova, Grecia, Albania, unde se prefigureaza sisteme de colectare precum Returo si ne gandim la un mod combinat de intrare pe piata care include M&A. Orizontul de exit al investitorului private equity Abris Capital Partners din Green Group, estimat la circa 2 ani


Cristian Munteanu, Early Game Ventures: Romania si, poate Ungaria sunt tarile cu cel mai scazut volum de investitii venture capital si cu cel mai mic numar de startup-uri, chiar si calitatea acestora nu iese la nivelul celor din Polonia si Bulgaria. Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active. In 2026 si in 2027 vom vedea companii care ating valori poate aproape  de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania unde BibleChat si Druid se pregatesc sa atraga noi runde de investitii. Cel mai bun exit realizat de catre EGV la 4,5x


Dan Farcasanu, Mozaik Investments: Piata de tranzactii a incetinit partial din cauza recesiunii si a instabilitatii politice. Mozaik Investments anunta o noua achizitie din noul sau fond de private equity, care va prelua o participatie majoritara intr-o companie din Romania pe modelul “buy and build”. Din capitalul strans de 51 mil. Euro de la investitori, aproape jumatate a fost alocat pentru achizitia primelor trei companii de portofoliu. De ce este dificil pentru fondurile de private equity din Romania sa intre pe piata din Polonia


Ciprian Nicolae, ACP Credit: Vom anunta foarte curand noul nostru fond de private credit pentru Europa Centrala si de Est, care ne asteptam sa aiba o dimensiune dubla fata de primul nostru fond de 100 mil. Euro. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime, insa mai putin de jumatate din intregul portofoliu al noului fond. Care sunt diferentele in universul de investitori LP dintre un fond de private credit si un fond de private equity


Marius Ghenea, Catalyst Romania: Tranzactiile de la Regina Maria si La Cocos arata ca atractivitatea pietei romanesti pentru investitori este ca fondurile de investitii sa gaseasca acele companii care la final merg catre vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. De ce nu listeaza fondurile de investitii din Romania companii pe bursa de la Bucuresti si ce alternative de investitii au antreprenorii. Exiturile fondului 1 al Catalyst Romania, realizate la multipli cash on cash intre 3-4x si 20x. Care sunt cifrele – tinta pentru noul fond al Catalyst


Dan Lupu, Earlybird: “Fondatorii de companii din diaspora au devenit o sursa mai importanta de startup-uri la nivel global decat piata din Romania, ceea ce este valabil pentru toate pietele din Europa Centrala si de Est”. Activitatea in piata regionala de venture capital este foarte valurita, cateodata e Polonia pe val ca acum, altadata Romania sau tarile din fosta Iugoslavie. Earlybird investeste din fondul sau regional de 360 mil. Euro tichete initiale de pana la 12 mil. Euro in runde de finantare pre-seed, seed si serie A. Noul fond Earlybird cu un capital de circa 500 mil. Euro dedicat investitiilor in sectorul de aparare va deveni functional in curand


Cristina Cosman, ING Bank: Piata de sindicalizari bancare este in crestere, iar energia si sectorul real estate sunt predilecte pentru finantarile foarte mari. Ne uitam cu tot mai mult interes catre infrastructura, constructii si proiectele din sectorul de aparare


Magdalena Sniegocka, CVI: Romania este o piata  – cheie pentru noul nostru fond de private debt. Avem in plan sa investim in Romania pana la 100 mil. Euro in urmatorii 2 – 3 ani. Cele mai avansate tranzactii sunt in real estate si pe piata de energie, dar asteptam sa incheiem si pe piata serviciilor medicale private. Cum se pozitioneaza finantarile private debt comparativ cu finantarea bancara si investitiile de capital de tip venture capital si private equity


Mihai Patrulescu, CBRE: Investitiile din piata de real estate au ajuns in primul semestru la 500 mil. Euro si estimez ca vor ajunge pana la finele lui 2026 intre 800 mil. Euro si 1,1 mld. Euro. Yield de 7,75% pe toate clasele de active imobiliare cu o evolutie asteptata la 7,5% in retail. Polonia si Cehia sunt pietele real estate cu cea mai mare adancime din CEE. “Romania este pe acelasi fascicul cu Polonia, insa Cehia ar putea fi pentru noi modelul cu acea piata domestica de investitori institutionali”


Ioana Filipescu Stamboli, Alvarez & Marsal: S-a schimbat modul in care sunt alocati banii si suntem intr-o faza a unui realism structural al pietei de M&A din Romania. Cumparatorii nu mai cauta sa cumpere doar cota de piata sau promisiuni speculative, iar investitorii strategici vor sa se integreze vertical, securizandu-si lantul de valoare. Piata locala de M&A, dominata de tranzactiile mid – market. Dupa retail si servicii medicale private, ce sector este urmatorul pariu pentru o tranzactie de 1 mld. Euro


Florian Teleaba, Kearney: Romania este a doua piata mare din Europa Centrala si de Est si atrage atentia investitorilor in peisajul regional pe zona de energie, infrastructura, nearshoring si sectorul de aparare. Regiunea CEE incepe sa-si piarda atractivitatea la nivel de investitii, iar capitalul se duce catre piete mai mature spre Europa de Vest, SUA sau anumite piete emergente. “Nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala si de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii, bani si randament, ci si de independenta din anumite puncte de vedere ale statului”


Bogdan Campianu, Wood & Company: Peste tot in regiune, exista cerere pentru listari, dar este cumva o lipsa de companii pregatite pentru piata, ceea ce este favorabil companiilor. Sunt placute de catre investitori companiile care sunt lideri regionali, adica mai mult decat un lider local. “Revolutia AI si reinarmarea Europei sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si care schimba prioritatile industriale si investitionale in regiune”


Peter Mathe, Portfolion: Piata fondurilor de growth equity din Europa Centrala si de Est este inca subdezvoltata fata de Europa de Vest, iar Romania vine mereu pe pozitia a doua piata in regiune dupa Polonia privind volumul de investitii. Fondul de growth equity al Portfolion este interesata de investitii in Romania in sectoare precum servicii medicale private, wellness sau productie, cu tichete intre 5 mil. Euro si 30 mil. Euro. “Unul dintre motivele pentru care analizam industrii mai traditionale este sa ne protejam impotriva potentialelor investitii care pot fi in teritoriul unei bule speculative”


Sursa foto: Catalyst Romania.

Marius Ghenea, Catalyst Romania: Tranzactiile de la Regina Maria si La Cocos arata ca atractivitatea pietei romanesti pentru investitori este ca fondurile de investitii sa gaseasca acele companii care la final merg catre vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. De ce nu listeaza fondurile de investitii din Romania companii pe bursa de la Bucuresti si ce alternative de investitii au antreprenorii. Exiturile fondului 1 al Catalyst Romania, realizate la multipli cash on cash intre 3-4x si 20x. Care sunt cifrele – tinta pentru noul fond al Catalyst

“Daca vorbim din perspectiva mai larga a fondurilor de investitii, Romania pe ultimele studii arata foarte bine atat pe fundraising (strangere de noi fonduri de investitii, n.r.), pe angajamente de investitii, cat si pe exit-uri sau divestment-uri (vanzari) pentru ca in 2025 Romania era nr. 2 in zona asta dupa Polonia in materie de venture capital, fonduri de growth, private equity in ceea ce priveste partea de fundraising asa cum este oarecum firesc in regiune. Insa nu a fost intotdeauna Romania acolo sus, o parte importanta a explicatiei fiind, bineinteles, programul PNRR, care a ajuns la aproape 400 mil. Euro alocati prin mandatul Fondului European de Investitii (EIF).”, a declarat Marius Ghenea, Managing Partner al managerului de fonduri de investitii Catalyst Romania, la MIRSANU INVESTORS SUMMIT 2026, eveniment online organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Si aceasta suma semnificativa, care n-a mai existat niciodata in istoria Romaniei pentru acest tip de investitii, pentru aceste fonduri de investitii, a fost in plus majorata cu investitori privati, institutionali sau neinstitutionali, pentru ca, in general, au fost alocari suplimentare sau, in fine, a fost necesar un capital suplimentar intre 30% si 50% peste fondurile alocate prin PNRR sau, mai precis, prin Recovery Equity Fund, acest program sub mandat EIF”, a punctat Marius Ghenea.

“Si iata una dintre explicatiile faptului ca a fost acest influx semnificativ de capital in zona fondurilor de investitii. Iar pe partea de divestments (exit, n.r.) tot asa Romania in 2025 a avut un rezultat extraordinar. Dar asta, intr-adevar, cumva apare si ca efectul unor tranzactii mari care sunt in zona de private equity si pe care le stim, le-am vazut la Regina Maria, La Cocos. Profi a fost, cred realizat cu un an in urma realizat. Oricum, asta arata totusi ca exista un bazin consistent de companii, acum vorbim in zona de business mai curand traditional si pe private equity, unde se intampla tranzactii foarte mari.”, a subliniat acesta.

“Regina Maria e un exemplu interesant apropo de investitii si de implicarea fondurilor de investitii. Putini stiu ca Regina Maria, practic cand era Centrul Medical Unirea a fost una dintre investitiile 3TS Capital Partners, colegii nostri de la Viena si, practic 3TS Capital a fost la baza fondarii primului fond Catalyst Romania, eu fiind Partener si la 3TS si Managing Partner la Catalyst Romania. Si atunci a fost o investitie de VC, as spune, sau de growth, de fapt, in zona aceasta de medical, alaturi de fondatori, alaturi de Wargha Enayati, apoi un exit de succes catre fondul de private equity american Advent International, urmat de un alt exit cativa ani mai tarziu catre Mid Europa si urmat apoi de exitul final catre investitorul strategic pentru ratiuni de consolidare. Si de fapt La Cocos e un asemenea exemplu, Regina Maria e un asemenea exemplu, si alte si alte exemple de genul acesta”, a detaliat reprezentantul Catalyst Romania.

“Cred ca aici este atractivitatea pietei romanesti in continuare pentru investitori si anume ca fondurile de investitii sa gaseasca acele investitii care la final merg poate mai putin catre listari la bursa si mai mult catre vanzari, catre strategici, vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. Si aici, bineinteles, centrele importante de interes ar fi in Polonia, Germania, dar si in alte tari relative apropiate de Romania, unde se pot realiza consolidari. Asta se poate intampla si in zona de business traditional, dar si in zona sa-i spunem mai tech, mai de scalare, de crestere cum sunt investitiile pe care le facem noi in venture capital. Cam asta ar fi pe scurt  perspectiva din zona aceasta de fonduri de investitii. Vedem tranzactii, vedem crestere.”, a concluzionat Marius Ghenea.

“Intr-adevar, exista si tot felul de probleme si de semne de intrebare cu privire la Romania in ansamblu, dar asta e o alta discutie macroeconomica. Pe scurt, e un studiu foarte recent de la InvestEurope care arata si evidentiaza chiar aceste date unde Romania apare foarte bine poate pentru prima data sau printre putinele dati, sa zicem in analizele anuale, unde Romania in CEE apare foarte bine, fie pe primul loc, fie pe al doilea loc dupa Polonia, pe diverse categorii de investitii si exituri”, semnaleaza reprezentantul segmentului de fonduri de investitii.

“Pe partea perspectivei antreprenoriale, cred ca aici perceptia se schimba foarte rapid. Ce se intampla este – cel putin asta eu vad si la colegii nostri in care investim la antreprenori – in masura in care, de exemplu, ei realizeaza si am realizat alaturi de ei exituri extraordinare si pentru fondurile noastre, dar si pentru ei, pentru ca daca noi ne multiplicam banii de cateva ori sau uneori dublu <<digit>> (cu un numar format din 2 cifre, n.r.) multiplicam banii, inseamna ca la fel si fondatorii, care, de obicei, sunt actionari majoritari in companiile in care investim”, afirma Marius Ghenea.

“Noi investim ca participatii minoritare semnificative, niciodata majoritar in acest stadiu de investitii de early growth si evident asta inseamna niste venituri mult mai importante chiar pentru fondatori, de zeci de milioane de euro, uneori de peste 100 mil. Euro care rezulta dintr-o asemenea tranzactie”, a completat acesta.

“Si, intr-adevar, un antreprenor cand este intr-o asemenea situatie, dar si inainte de aceasta situatie, spre exemplu daca e intr-o companie care e constant profitabila si genereaza dividende pana la urma in valori semnificative, atunci acesti antreprenori isi pun problema cum anume sa isi creeze un portofoliu de investitii. Si aici perceptia este in schimbare la ce mod ?! Pana cu putin timp in urma, cred ca tentatia care nu era neaparat una foarte buna, foarte inteleapta. Era aproape exclusiv pe zona de imobiliare daca existau niste bani suplimentari pentru antreprenori, atunci ei mergeau cu aceste sume direct sau indirect in zona de real estate. Parea cea mai simpla, cea mai clara optiune de investitii si, in acelasi timp – sper ca oamenii au inteles intre timp ca nu e chiar atat de simplu – exista aceasta idee de venit pasiv pe care il realizezi simplu din investitii imobiliare”, sustine Marius Ghenea, un investitor cu experienta de antreprenor in serie.

“In ultimii ani s-a produs o schimbare semnificativa. A fost aproape un soc pentru aceasta piata de investitori antreprenoriali pentru ca au realizat cateva lucruri care erau necesare pentru un anumit tip de sofisticare a pietei si a intelegerii tipului de investitii necesar. Unul este acela ca ar trebui sa aiba un protocol mai diversificat. Al doilea este ca trebuie sa se uite la anumite clase de active la care poate nu s-au uitat inainte si, bineinteles, mai ales cei care au realizat succes in zona aceasta de venture capital si private equity alaturi de fonduri de investitii, evident ca au reinvestit. Noi, spre exemplu, in al doilea fond si acum in al treilea fond al Catalyst, avem si vom avea alaturi antreprenori care au realizat exituri de succes impreuna cu noi si, bineinteles, ca recicleaza banii realizati sau o parte din banii realizati, care de fapt s-ar putea sa fie mai multi decat cei investiti in fondul anterior, pe acest principiu de <<flywheel>>, de elice care merge in sus din punct de vedere al sumelor. Pe baza randamentelor obtinute, reinvestesc in acelasi domeniu cumva si atunci acest ciclu virtuos se auto-intretine intr-un anumit sens”, sustine managerul de venture capital Catalyst Romania.

Potrivit acestuia, alta perceptie care se schimba este ca pana nu demult erau foarte multi antreprenori atrasi de investitii in piata imobiliara sau in proiecte de business din domenii cu care nu aveau nicio legatura, insa acum prefera sa faca plasamente in portofolii de pe piata de capital sau in platforme de investitii administrate profesionist pentru a reduce riscul investitiei.

“Asta este iarasi o greseala in opinia mea, pentru ca daca nu ai un portofoliu diversificat de investitii, sa faci o singura investitie, eventual una semnificativa, intr-un alt business pe care nu-l cunosti si in care nu te implici suficient, e un risc absolut semnificativ. In investitii cam totul este despre dispersarea si minimizarea riscurilor sau despre un profil corect intre risc si randament, in sensul in care daca riscul e prea mare, orice randament se promite probabil ca este unul iluzoriu. Si asta se schimba ca perceptie pentru ca am vazut din ce in ce mai multi investitori de acest profil antreprenorial care vad oportunitatile si zic –  ok, nu vreau sa ma duc sa investesc direct, investesc printr-un fond de investitii care va plasa banii mei in 10, 15, 20 de companii”, este de parere Marius Ghenea.

“Deci, face aceasta diversificare in mod profesional sau exista optiuni de tip Seedblink sau alte tipuri de optiuni in care pe tichete relativ mici poti sa intri intr-o structura de equity crowdfunding in care poti sa ai la un moment dat 10, 15, 20 de companii, fiecare cu cateva mii sau zeci de mii de euro, deci un portofoliu oarecum asemanator cu portofoliile de bursa, care sunt si cred ca devin din ce in ce mai importante pentru piata antreprenoriala ca oportunitati de investitii”, a completat acesta.

“Sunt multi investitori antreprenoriali de aici care merg nu neaparat pe bursa Nasdaq sau in SUA, merg pe piete europene, cum ar fi cea de la Varsovia, Viena, Amsterdam sau Londra, unde li se pare ca au mai multe oportunitati si mai multe optiuni. Si aici local se imbunatateste situatia, sa zicem. Recent, a fost ETF-ul lansat de Banca Transilvania. Avem acest tip de produse care atrag investitorii. Si asta e o lectie pe care am invatat-o de-a lungul timpului si ca antreprenor si ca investitor, ca e de preferat sa investesti banii mai aproape de casa decat departe de casa, cu conditia sa ai oportunitati si optiuni de investitii”, a concluzionat investitorul.


De ce nu vin fondurile de investitii active pe piata din Romania sa listeze companii pe bursa de la Bucuresti

“Sunt mai multe explicatii si, foarte pe scurt, in ceea ce priveste profilul nostru de investitii de tip early growth sau venture capital, sa-i spunem, desi venture capital e un pic inselator, ca termen, eu i-as spune early growth pentru ca noi investim in companii care sunt deja pe piata, au clienti, au tractiune, deci nu acel venture capital american care investeste in proiecte de tip pre-revenue prototype, dar fiind totusi early growth, early expansion, la nivelul nostru de investitii de obicei investim in companii cu EBITDA negativ si care vor creste in continuare, au acest grad de crestere de la un an la altul semnificativ, deci crestere foarte mare, dar bazat pe un EBITDA negativ. Deci, cumva isi finanteaza cresterea din acest EBITDA negative, intr-adevar, respectand niste reguli – regula de 40% (indicator financiar de referinta la companiile de tehnologie potrivit caruia suma dintre rata anuala de crestere a veniturilor si marja de profitabilitate sa fie minim 40%, n.r.) si alte reguli importante ca si sustenabilitate a cresterii – si asta inseamna ca, in realitate, companiile in care investim noi nu sunt un subiect pentru Bursa de Valori din Bucuresti, probabil destul de greu si pentru alte burse europene”, a raspuns reprezentantul Catalyst Romania.

„Ar putea sa fie un subiect pentru bursele americane, unde acest lucru este oarecum o norma in zona de tech. Si anume foarte multe companii tech listate la bursa americana se listeaza intr-o perioada in care sunt inainte de primele profituri, deci care sunt inca pe acest EBITDA negativ cum a fost si cazul UiPath, cum a fost si cazul Uber.”, a adaugat acesta.

“In ceea ce priveste momentul cand am putea sa ajungem cu ele la listare la bursa, atunci ele fie sunt suficient de mari pentru a merge cu ele pe o bursa tech, care sa aiba adancime, pentru ca asta e cealalta problema. Pe profilul nostru de investitii, intr-adevar, unii ar spune ca te duci pe Bursa de Valori Bucuresti, esti singurul tech de acolo. Exista, bineinteles, Arobs, exista BitNet pe bursa, dar ele sunt mai mult companii de IT services, nu sunt tech in sensul de deep tech sau de creare si comercializare scalabila de tehnologie, repet, asa cum este exemplul UiPath care s-a listat in SUA. Deci, cu alte cuvinte, daca ajungem suficient de departe cu compania, evident ca ar fi o oportunitate mai buna sa le listam la Londra sau la New York. Si asta s-a mai intamplat, rar, dar s-a mai intamplat”, a spus Marius Ghenea.

“Daca vorbim despre afaceri care sunt pe o rata a profitului buna sau EBITDA semnificativ, asa cum Bursa de Valori Bucuresti are nevoie sau investitorii bursei vor sa vada, acolo apare o alta problema legata de lichiditate si de adancimea structurii bursiere din Bucuresti, unde una dintre problemele investitorilor de venture capital sau de private equity este ca in momentul in care au participat la o asemenea listare, ei au cumva o nevoie de a lichidiza imediat restul participatiilor de actiuni care n-au fost eventual oferite in piata secundara, in pre-IPO sau in IPO. Si asta, daca nu e o bursa suficient de adanca, nu se poate face, pentru ca daca vinzi semnificativ, chiar daca ai permisiunea bursei sa vinzi – si asta iarasi este o chestiune de perioade in care poti sau nu poti sa vinzi – poti sa distrugi valoarea companiei daca vinzi prea mult pentru ca inunzi piata”, este de parere acesta.

“Si asta este diferenta fata de Varsovia, unde bursa este suficient de mare ca sa sustina acest tip de IPO-uri. Mai mult, as spune ca piata poloneza de venture capital si private equity a crescut atat de mult si atat de bine, tocmai pentru ca investitorii, fondurile de investitii de acest tip din Polonia au plecat de la inceput cu o strategie – crestem compania repede asa cum face orice fond de investitii, dar cu ruta finala catre IPO, catre listarea la bursa din Varsovia, unde stiau ca sunt bine primiti, unde stiau ca au lichiditate, unde stiau ca pot sa faca randamente exceptionale. Noi nu avem acest privilegiu aici in Romania. Nu-l avem inca cel putin. Si atunci ca fond de investitii in momentul in care investesti, deja trebuie sa ai o strategie de exit. Iar investitia se face cu 4, 5, 6, 8 ani inainte de exit, asa cum vedem si in exemplele acestea despre care am vorbit un pic mai devreme de tranzactii recente, semnificative, care au fost facute in Romania”,  sustine Marius Ghenea.

“Iar, in aceste conditii, in momentul in care ti-ai facut strategia de exit si ea se leaga mai curand de vanzare catre un strategic, e mai greu dupa aceea sa schimbi directia si sa zici nu, facem listare la bursa, pentru ca cele doua nu sunt neaparat incongruente, dar sunt diferite ca strategii de crestere”, afirma reprezentantul Catalyst Romania.

“Un cumparator mare strategic va dori sa vada in primul rand cota de piata, deci posibilitatea prin achizitia respectiva sa ia o cota de piata masiva in zona respectiva, care sa nu se canibalizeze cu propriile produse sau activitati si, in acelasi timp, uneori tehnologia Or, cand dezvolti aceste lucruri, nu te mai poti gandi la fel de mult si la maximizarea profitului, asa cum trebuie sa te gandesti in momentul in care vrei sa intri pe bursa. Cand vrei sa intri pe bursa, maximizarea profitului e o strategie care trebuie aplicata deja cu 2-3 ani inainte de listare. Deci, cu alte cuvinte, cumva de la inceput, daca iti faci o strategie de exit legata de un cumparator strategic (…)  si vorbim de tranzactii private aici, e mai greu sa mergi si sa virezi in partea cealalta catre bursa.Si asta inseamna ca ciclul e de 3 – 4 – 5 ani, cel putin, daca nu mai mult”, a adaugat el.

“Daca acum, sa zicem ca ar exista sau ar aparea acea incredere fata de Bursa de Valori Bucuresti, cred ca abia peste cativa ani vom vedea primele tranzactii care se intampla prin listare la Bursa de Valori din Bucuresti”, a punctat Marius Ghenea.

“Eu zic ca este un efort sau o strategie care ar merita incercata si analizata in cooperare cu Bursa de Valori si cu asociatiile reprezentative ale industriei de investitii din Romania pentru ca macar peste cativa ani ar fi foarte bine sa dam si aceasta componenta de listare la bursa ca si optiune importanta sau una dintre optiunile importante de exit, de divestment pentru fondurile de investitii”, a transmis managerul fondurilor de investitii Catalyst Romania.

“Asta ar da mai multa incredere si investitorilor LP din acele fonduri de investitii care stiu ca la sfarsitul perioadei de investitii, la sfarsitul perioadei de holding, exista si aceasta optiune importanta, care pana acum n-a existat, in realitate, pe Bursa de Valori Bucuresti. N-a existat nicio companie de acest gen listata”, a rezumat reprezentantul sectorului local de fonduri de investitii.


Al treilea fond de investitii ridicat de Catalyst Romania are o capitalizare – tinta in jurul a 100 mil. Euro si vizeaza construirea unui portofoliu de circa 20 de companii

“Noi la Catalyst Romania suntem practic pionierul roman al fondurilor de investitii de tip venture capital pentru Romania. Practic, primul fond deschis cu initiative JEREMIE dateaza din 2012 si cam atunci a inceput venture capital in Romania”, afirma Marius Ghenea.

“Spre deosebire de fondurile de tip grant, spre deosebire de fondurile europene garantii gen JEREMIE sau alte tipuri de garantii care nu se mai intorc deloc sau se intorc amputate de pierderi, – evindent si ele ar trebui sa aiba un efect pozitiv in economie – fondurile de tip equity cum a fost programul JEREMIE si cum e acest program Recovery Equity Fund din PNRR au aceasta caracteristica si anume ca ar trebui sa intoarca randament. Si iata la nivel individual cum se spune despre exitul La Cocos, déjà multiplii ai sumei investite – multiple of invested capital – de cateva ori, probabil si la nivel de fonduri ar trebui sa intoarca randamente pozitive si asta inseamna ca pe langa efectul in economie care se vede in crearea de locuri de munca, in companii care se dezvolta, care genereaza prosperitate, care ajuta comunitatile apare si acest efect, si anume ca banii se intorc catre Guvernul Romaniei sau ar trebui sa se intoarca cu randament. Si asta am reusit noi pentru prima oara in Catalyst Fondul 1, unde suntem déjà in perioada de lichidare.”, sustine reprezentantul Catalyst Romania.

“As putea sa dau cateva exemple individuale de exituri. Vorbim despre o gama de exituri care au fost undeva intre 3 – 4x si 20x cel mai bun exit pe care l-am facut aici vorbim de multipli cash on cash pe banii investiti. Deci o structura destul de buna de exituri”, a detaliat Marius Ghenea.

“Iar in ceea ce priveste structura de tip loss ratio, adica business-urile la care a trebuit sa provizionam, sa facem write-off pe investitii, in fondul 1 – un fond cu 10 companii nu avem decat un singur caz, ceea ce e foarte bine pentru profilul nostru de investitie”, a spus acesta.

“Noi am fost, practic, cu fondul 2 Catalyst Romania, cred ca primul fond de aici, din Romania, care a reusit sa stranga mai multi bani privati decat alocarea de tip post JEREMIE, PNRR prin mandatul EIF. Pentru ca in fondul 2 din 50 mil. Euro noi am avut aproape 60% fonduri private si un pic peste 40% de la EIF prin doua programe, nu doar prin programele post-JEREMIE, ci si printr-un program InnovFin din Luxemburg”, a detaliat managerul de fonduri de investitii.

“La fondul 3, avand in vedere ca alocarile de la EIF au crescut semnificativ fata de fondul 2, ne asteptam de asemenea sa dublam aceste alocari si asta inseamna ca fondul se va apropia sau va ajunge la 100 mil. Euro, cam aceasta ar fi tinta”, a completat Marius Ghenea.

Fondul 3 al Catalyst Romania a fost selectat pe lista de 20 de fonduri de investitii care primesc alocare prin facilitatea de 380 mil. Euro din PNRR.

“Si acest fond va investi, probabi, in aproximativ 20 de companii din Romania si din regiune pe acelasi profil de investitie early Growth – early expansion si cu o strategie de investitie asemanatoare cu fondul 2”, a mai spus Marius Ghenea, Managing Partner al Catalyst Romania, la panelul Tendinte in investitii in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2026 este sustinut de catre Auchan Romania in calitate de Event Partner si de Vetimex Capital in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2026


MIRSANU INVESTORS SUMMIT 2026: “Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil”. Oportunitatile din energie, infrastructura, sectorul de productie sau cel de aparare intaresc pozitia Romaniei ca a doua optiune de investitii dupa Polonia din regiune, insa pietele CEE isi pierd din atractivitate, iar capitalul se muta catre pietele mai mature din Europa de Vest si SUA. Circa 6 – 8 companii pregatesc IPO-uri pe piata principala a bursei de la Bucuresti. Bancile lucreaza la aproximativ 10 tranzactii de finantare de peste 500 mil. Euro. Ce asteptari au investitorii strategici, antreprenorii, investitorii din venture capital, private equity, private debt, piete de capital si real estate


Volker Raffel, E.ON: Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil. E.ON Romania isi finanteaza investitiile in proportie de 100% din piata financiara locala si nu se imprumuta de la compania – mama


Andrei Svoronos, EBRD: Ne asteptam pentru 2026 sa avem un volum de investitii de circa 800 – 900 mil. Euro, usor mai mic fata de anul trecut, pentru ca e si o anumita corelatie cu evolutia economiei, unde vedem o scadere de 0,2% din PIB in acest an. Vrem sa fim un accelerator de crestere pentru jucatori din Romania, care au ganduri de expansiune regionala. Circa 6 – 8 companii sunt in diferite stadii de pregatire pentru IPO pe piata principala a bursei de la Bucuresti


Tiberiu Danetiu, Auchan: “Never say never”.  Ne vom continua ritmul de crestere organica, dar suntem deschisi daca apar oportunitati de achizitii M&A. Zona de expansiune in retail s-a mutat in timp din zona de hipermarketuri si cash & carry catre segmentele de proximitate si ultraproximitate. Dupa atacul lansat pe formatul hard discount, urmatorul pariu al Auchan vizeaza dezvoltarea francizei cu formate medii de supermarketuri


Vytautas Plunksnis, INVL Asset Management: Tranzactiile au incetinit in spatiul Europei Centrale si de Est, iar piata inclina catre tichetele M&A mai mari. Ne uitam la achizitii add-on in regiune pentru Pehart pentru ca vrem la exit sa avem o companie mai mult regionala, si mai putin locala. Urmatoarea achizitie M&A pe piata din Romania ar putea fi in sectorul de productie. Maib este interesata sa ia cat mai repede o licenta in Romania pentru acordarea de credite de consum si ar putea viza achizitii M&A in acest scop, iar grupul INVL Invalda vizeaza cu un fond de private debt de 55 mil. Euro piata locala


Cosmin Calin, Banca Transilvania: Pe piata finantarilor sindicalizate, sunt aproape 10 tranzactii cu un tichet fiecare de peste 500 mil. Euro. Vedem tranzactii in sectoare precum energie, servicii medicale private sau retail. Expunerea maxima pe care o avem fata de un singur grup depaseste cu putin jumatate de miliard de euro. Ne uitam la oportunitatile de extindere in regiune, atat pe pietele din jur, cat si in Europa


Adrian Negru, Raiffeisen Asset Management: Pentru companiile care pregatesc IPO pe bursa de la Bucuresti, daca sunt companii bune si vin la un multiplu P/E intre 10x si 15x, succesul IPO-ului este aproape garantat si vor intalni cerere solida din partea investitorilor institutionali. Raiffeisen Asset Management pregateste lansarea unui fond de investitii care sa capitalizeze oportunitati din sectorul european de aparare. “Sa vedem cu totii cam cata prima de risc politica exista in cotatiile bondurilor suverane, care daca se permanentizeaza, se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus”


Florentin Cotorobai, Ministerul Investitiilor si Proiectelor Europene: Prin bugetul alocat din PNRR s-a vazut clar apetitul fondurilor de investitii si se va cunoaste o evolutie a instrumentelor de finantare pentru entitatile private in noul cadru financiar multianual 2028 – 2034. Cati bani a produs primul exit complet al unui fond de investitii capitalizat prin PNRR: “Efectul de multificare a fost undeva de trei ori valoarea investita”


Constantin Damov, Green Group: “Speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”. Vizam pentru extindere pietele din Republica Moldova, Grecia, Albania, unde se prefigureaza sisteme de colectare precum Returo si ne gandim la un mod combinat de intrare pe piata care include M&A. Orizontul de exit al investitorului private equity Abris Capital Partners din Green Group, estimat la circa 2 ani


Cristian Munteanu, Early Game Ventures: Romania si, poate Ungaria sunt tarile cu cel mai scazut volum de investitii venture capital si cu cel mai mic numar de startup-uri, chiar si calitatea acestora nu iese la nivelul celor din Polonia si Bulgaria. Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active. In 2026 si in 2027 vom vedea companii care ating valori poate aproape  de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania unde BibleChat si Druid se pregatesc sa atraga noi runde de investitii. Cel mai bun exit realizat de catre EGV la 4,5x


Dan Farcasanu, Mozaik Investments: Piata de tranzactii a incetinit partial din cauza recesiunii si a instabilitatii politice. Mozaik Investments anunta o noua achizitie din noul sau fond de private equity, care va prelua o participatie majoritara intr-o companie din Romania pe modelul “buy and build”. Din capitalul strans de 51 mil. Euro de la investitori, aproape jumatate a fost alocat pentru achizitia primelor trei companii de portofoliu. De ce este dificil pentru fondurile de private equity din Romania sa intre pe piata din Polonia


Ciprian Nicolae, ACP Credit: Vom anunta foarte curand noul nostru fond de private credit pentru Europa Centrala si de Est, care ne asteptam sa aiba o dimensiune dubla fata de primul nostru fond de 100 mil. Euro. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime, insa mai putin de jumatate din intregul portofoliu al noului fond. Care sunt diferentele in universul de investitori LP dintre un fond de private credit si un fond de private equity


Marius Ghenea, Catalyst Romania: Tranzactiile de la Regina Maria si La Cocos arata ca atractivitatea pietei romanesti pentru investitori este ca fondurile de investitii sa gaseasca acele companii care la final merg catre vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. De ce nu listeaza fondurile de investitii din Romania companii pe bursa de la Bucuresti si ce alternative de investitii au antreprenorii. Exiturile fondului 1 al Catalyst Romania, realizate la multipli cash on cash intre 3-4x si 20x. Care sunt cifrele – tinta pentru noul fond al Catalyst


Dan Lupu, Earlybird: “Fondatorii de companii din diaspora au devenit o sursa mai importanta de startup-uri la nivel global decat piata din Romania, ceea ce este valabil pentru toate pietele din Europa Centrala si de Est”. Activitatea in piata regionala de venture capital este foarte valurita, cateodata e Polonia pe val ca acum, altadata Romania sau tarile din fosta Iugoslavie. Earlybird investeste din fondul sau regional de 360 mil. Euro tichete initiale de pana la 12 mil. Euro in runde de finantare pre-seed, seed si serie A. Noul fond Earlybird cu un capital de circa 500 mil. Euro dedicat investitiilor in sectorul de aparare va deveni functional in curand


Cristina Cosman, ING Bank: Piata de sindicalizari bancare este in crestere, iar energia si sectorul real estate sunt predilecte pentru finantarile foarte mari. Ne uitam cu tot mai mult interes catre infrastructura, constructii si proiectele din sectorul de aparare


Magdalena Sniegocka, CVI: Romania este o piata  – cheie pentru noul nostru fond de private debt. Avem in plan sa investim in Romania pana la 100 mil. Euro in urmatorii 2 – 3 ani. Cele mai avansate tranzactii sunt in real estate si pe piata de energie, dar asteptam sa incheiem si pe piata serviciilor medicale private. Cum se pozitioneaza finantarile private debt comparativ cu finantarea bancara si investitiile de capital de tip venture capital si private equity


Mihai Patrulescu, CBRE: Investitiile din piata de real estate au ajuns in primul semestru la 500 mil. Euro si estimez ca vor ajunge pana la finele lui 2026 intre 800 mil. Euro si 1,1 mld. Euro. Yield de 7,75% pe toate clasele de active imobiliare cu o evolutie asteptata la 7,5% in retail. Polonia si Cehia sunt pietele real estate cu cea mai mare adancime din CEE. “Romania este pe acelasi fascicul cu Polonia, insa Cehia ar putea fi pentru noi modelul cu acea piata domestica de investitori institutionali”


Ioana Filipescu Stamboli, Alvarez & Marsal: S-a schimbat modul in care sunt alocati banii si suntem intr-o faza a unui realism structural al pietei de M&A din Romania. Cumparatorii nu mai cauta sa cumpere doar cota de piata sau promisiuni speculative, iar investitorii strategici vor sa se integreze vertical, securizandu-si lantul de valoare. Piata locala de M&A, dominata de tranzactiile mid – market. Dupa retail si servicii medicale private, ce sector este urmatorul pariu pentru o tranzactie de 1 mld. Euro


Florian Teleaba, Kearney: Romania este a doua piata mare din Europa Centrala si de Est si atrage atentia investitorilor in peisajul regional pe zona de energie, infrastructura, nearshoring si sectorul de aparare. Regiunea CEE incepe sa-si piarda atractivitatea la nivel de investitii, iar capitalul se duce catre piete mai mature spre Europa de Vest, SUA sau anumite piete emergente. “Nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala si de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii, bani si randament, ci si de independenta din anumite puncte de vedere ale statului”


Bogdan Campianu, Wood & Company: Peste tot in regiune, exista cerere pentru listari, dar este cumva o lipsa de companii pregatite pentru piata, ceea ce este favorabil companiilor. Sunt placute de catre investitori companiile care sunt lideri regionali, adica mai mult decat un lider local. “Revolutia AI si reinarmarea Europei sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si care schimba prioritatile industriale si investitionale in regiune”


Peter Mathe, Portfolion: Piata fondurilor de growth equity din Europa Centrala si de Est este inca subdezvoltata fata de Europa de Vest, iar Romania vine mereu pe pozitia a doua piata in regiune dupa Polonia privind volumul de investitii. Fondul de growth equity al Portfolion este interesata de investitii in Romania in sectoare precum servicii medicale private, wellness sau productie, cu tichete intre 5 mil. Euro si 30 mil. Euro. “Unul dintre motivele pentru care analizam industrii mai traditionale este sa ne protejam impotriva potentialelor investitii care pot fi in teritoriul unei bule speculative”


Credit foto: MIRSANU.RO

Ciprian Nicolae, ACP Credit: Vom anunta foarte curand noul nostru fond de private credit pentru Europa Centrala si de Est, care ne asteptam sa aiba o dimensiune dubla fata de primul nostru fond de 100 mil. Euro. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime, insa mai putin de jumatate din intregul portofoliu al noului fond. Care sunt diferentele in universul de investitori LP dintre un fond de private credit si un fond de private equity

“Portofoliul nostru este orientat in principal catre Polonia, Romania și statele baltice. In prezent, Romania este de fapt o piata mai interesanta din perspectiva oportunitatilor disponibile”, a declarat Ciprian Nicolae, Managing Partner al managerului de fonduri de private debt ACP Credit,  la MIRSANU INVESTORS SUMMIT 2026, eveniment online organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Aș spune ca activitatea noastra este influentata de convergenta a doi factori. Pe de o parte, suntem un element de aditionalitate si oferim capital catre acele sectoare in care, sa spunem, finantarea bancara este probabil insuficient disponibila sau in situatii specifice in care o astfel de oportunitate nu exista. Sau in alte cazuri, este vorba despre companii care ar prefera sa nu emita actiuni pentru a finanta un proiect. Aceasta este latura din structura pietei care genereaza oportunitati pentru noi”, a punctat reprezentantul ACP Credit.

“Pe de alta parte, avem unghiul macroeconomic, iar aici a fost interesant pentru noi sa vedem ca, de regula, atunci cand exista o perioada de turbulenta economica, aceasta ne poate afecta activitatea in unul sau doua moduri”, a subliniat acesta.

“In mod obișnuit, disponibilitatea capitalului se restrange și, ca rezultat, vedem mai multe oportunitati pentru noi. Pe de alta parte, observam și o atitudine de tipul wait and see (asteapta si vezi, n.r.) din partea companiilor, care nu sunt sigure daca piata le permite sa acceseze oportunitatea si calea de crestere pe care au vizat-o initial sau daca au forta structurala sa navigheze cu succes aceasta perioada de turbulenta cu o structura de capital mai solida si atunci ar putea amana anumite proiecte”, a completat Ciprian Nicolae.

“Continuam sa vedem probabil acelasi volum de tranzactii și de oportunitati venind din regiune – inclusiv din Romania – ca și inainte. Totuși, motivele care stau in spatele acestora ar putea fi diferite fata de cele care au fost inainte”, a concluzionat managerul de fonduri private debt.

ACP Credit este unul dintre principalii investitori de private debt din Europa Centrala si de Est si face parte din familia de fonduri de investitii ACP Group, care este activ in Romania si in regiune cu mai multe generatii de fonduri de private equity.

“Tichetele noastre sunt, in general, intre 5 mil. Euro și 15 mil. Euro, iar, in medie, finantam undeva la mijlocul acestui interval”, a conturat reprezentantul ACP Credit intervalul de tichete de finantare cu care opereaza in piata.

“Avem un al doilea fond care, speram, va fi anuntat in curand. In acest moment este, ca sa spunem așa, <<in the delivery room >> (inainte de a fi anuntat, n.r.). Daca luam in considerare faptul ca primul nostru fond era de 100 mil. Euro, la cel de-al doilea fond ne așteptam sa fie dublul acelei sume”, a semnalat Ciprian Nicolae.

“Romania este o piata importanta pentru noi. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime si, probabil, mai putin de jumatate din intregul portofoliu al noului fond. Credem ca aceasta structura se va mentine cel putin in primul an de activitate al celui de-al doilea fond deoarece continuam sa vedem un flux consistent de oportunitati si un pipeline foarte bun de tranzactii in Romania”, a transmis reprezentantul ACP Credit.

Care este contextul actual din Europa Centrala si de Est pentru managerii de fonduri de investitii care ridica noi platforme de investitii?

“Nu imi amintesc sa fi auzit pe oricine sa fi spus ca procesul de atragere de capital este ușor, aș spune ca, in general, oamenii se plang de cat de dificil este procesul de fundraising, și pe buna dreptate.”, a raspuns Ciprian Nicolae.

“In general,  cred ca fie ca este vorba de private credit sau despre strategii mai consolidate in regiune precum private equity atunci cand intrebi pe cineva despre procesul de atragere de capital și despre care generatie de fond (fund vintage) a fost cea mai dificila, oricine ar spune ca ultima generatie de fond a fist cea mai dificila pentru ca niciodata nu devine mai usor. Acesta este pur și simplu un fapt sau, cel putin, este ceea ce te-ai aștepta in mod normal”, a rezumat managerul de private debt.

“Acestea fiind spuse, exista uneori și anumite semnale pozitive (“green shoots”, lb. eng.) in procesul de strangere de capital. Desigur, atunci cand strangi a doua generatie de fond, locul firesc unde te duci initial sunt investitorii existenti si ,presupunand ca ai facut o treaba buna cu fondurile ridicate anterior, atunci te-ai astepta la un angajament pentru un tichet de investitie mai mare in al doilea fond. Si, de asemenea, se intampla ca activele sub administrare a celor mai multi dintre investitorii nostri cresc, asa cum se intampla la modul general, iar aceasta conversatie urmeaza un curs firesc al evenimentelor”, a detaliat reprezentantul ACP Credit.

“Este un interes reciproc in asta. Dar, bineinteles, elementul decisiv este construirea acestei relatii de incredere care se intampla atunci cand un fond livreaza rezultate, iar noi comunicam constant cu investitorii nostri si ii tratam cu respectul si deferenta cu care au nevoie sa fie tratati”, a adaugat acesta.

“Aș spune ca baza noastra de investitori LP este distribuita echilibrat in regiune”, sustine Ciprian Nicolae.


Care sunt diferentele in universul de investitori LP intre un fond de private debt si un fond de private equity

“O diferenta semnificativa intre un fond de private equity și un fond de private credit este faptul ca, in timp ce un fond de private equity iși gasește o baza de investitori mai fireasca in randul fondurilor de pensii, noi tindem sa avem o baza de investitori LP mai naturala – cu o marja pentru ca aceste lucruri nu sunt absolute – in companiile de asigurari. Astfel, avem cateva firme mari de asigurari ca investitori LP in fondul nostru, iar aceasta este o relatie pe care o vedem cum creste. Insa, de asemenea, facem progrese importante cu anumite fonduri de pensii care nu ne-au fost accesibile la inceput”, a nuantat managerul de fonduri de private debt.

“Desigur, ca intotdeauna, avand in vedere ca vorbim despre regiunea Europei Centrale și de Est (CEE), ne bazam și ne bucuram de sprijinul continuu al bancilor internationale de dezvoltare (DFI). Accesam din ce in ce mai mult capitalul acestora și speram ca, pe viitor, sa putem atrage și alte institutii financiare de dezvoltare alaturi de noi, care sustin ecosistemul de capital privat din regiune”, a completat Ciprian Nicolae.

Cat din portofoliul de finantari al ACP Credit este reprezentat de tranzactii cu companii aflate in portofoliul unor manageri de fonduri de private equity din regiune precum Value4Capital sau altii?

“Componenta de tip sponsor din portofoliul nostru reprezinta o parte importanta a acestuia. Se intampla sa fie aproape 50%, dar nu chiar atat. Prin urmare, avem o ușoara inclinatie catre segmentul tranzactiilor fara sponsor, insa nu suntem intr-o situatie in care sa reprezentam o exceptie in ecosistemul fara sponsor, așa cum se intampla probabil in cazul anumitor fonduri active in regiune. Am gasit insa un echilibru intre segmentul cu sponsor și cel fara sponsor al pietei”, a raspuns reprezentantul ACP Credit.

“Cum am construit acest echilibru? Cred ca l-am construit prin ADN-ul specific și experienta echipei noastre. Avem o echipa mai compacta, dar, in același timp, speram sa aducem in mix mai multa experienta și, cu siguranta, o perspectiva multiculturala și multi-tara., iar asta ajuta.  Vorbim aceeași limba cu partenerii noștri din private equity și incercam sa structuram tranzactiile astfel incat, inainte de toate, sa raspundem nevoilor oportunitatii respective”, sustine Ciprian Nicolae.

“Cred ca o parte importanta al acestui parcurs de relationare este aprofundarea relatiilor pe care le construim. Ca in orice domeniu, daca faci o treaba buna, acest lucru duce de obicei la colaborari repetate. Vedem din ce in ce mai multe oportunitati pe masura ce investim capital și creștem impreuna in regiune”, a mai spus Ciprian Nicolae, Managing Partner al managerului de fonduri de private debt ACP Credit, la panelul Private equity & Private debt in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2026 este sustinut de catre Auchan Romania in calitate de Event Partner si de Vetimex Capital in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2026


MIRSANU INVESTORS SUMMIT 2026: “Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil”. Oportunitatile din energie, infrastructura, sectorul de productie sau cel de aparare intaresc pozitia Romaniei ca a doua optiune de investitii dupa Polonia din regiune, insa pietele CEE isi pierd din atractivitate, iar capitalul se muta catre pietele mai mature din Europa de Vest si SUA. Circa 6 – 8 companii pregatesc IPO-uri pe piata principala a bursei de la Bucuresti. Bancile lucreaza la aproximativ 10 tranzactii de finantare de peste 500 mil. Euro. Ce asteptari au investitorii strategici, antreprenorii, investitorii din venture capital, private equity, private debt, piete de capital si real estate


Volker Raffel, E.ON: Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil. E.ON Romania isi finanteaza investitiile in proportie de 100% din piata financiara locala si nu se imprumuta de la compania – mama


Andrei Svoronos, EBRD: Ne asteptam pentru 2026 sa avem un volum de investitii de circa 800 – 900 mil. Euro, usor mai mic fata de anul trecut, pentru ca e si o anumita corelatie cu evolutia economiei, unde vedem o scadere de 0,2% din PIB in acest an. Vrem sa fim un accelerator de crestere pentru jucatori din Romania, care au ganduri de expansiune regionala. Circa 6 – 8 companii sunt in diferite stadii de pregatire pentru IPO pe piata principala a bursei de la Bucuresti


Tiberiu Danetiu, Auchan: “Never say never”.  Ne vom continua ritmul de crestere organica, dar suntem deschisi daca apar oportunitati de achizitii M&A. Zona de expansiune in retail s-a mutat in timp din zona de hipermarketuri si cash & carry catre segmentele de proximitate si ultraproximitate. Dupa atacul lansat pe formatul hard discount, urmatorul pariu al Auchan vizeaza dezvoltarea francizei cu formate medii de supermarketuri


Vytautas Plunksnis, INVL Asset Management: Tranzactiile au incetinit in spatiul Europei Centrale si de Est, iar piata inclina catre tichetele M&A mai mari. Ne uitam la achizitii add-on in regiune pentru Pehart pentru ca vrem la exit sa avem o companie mai mult regionala, si mai putin locala. Urmatoarea achizitie M&A pe piata din Romania ar putea fi in sectorul de productie. Maib este interesata sa ia cat mai repede o licenta in Romania pentru acordarea de credite de consum si ar putea viza achizitii M&A in acest scop, iar grupul INVL Invalda vizeaza cu un fond de private debt de 55 mil. Euro piata locala


Cosmin Calin, Banca Transilvania: Pe piata finantarilor sindicalizate, sunt aproape 10 tranzactii cu un tichet fiecare de peste 500 mil. Euro. Vedem tranzactii in sectoare precum energie, servicii medicale private sau retail. Expunerea maxima pe care o avem fata de un singur grup depaseste cu putin jumatate de miliard de euro. Ne uitam la oportunitatile de extindere in regiune, atat pe pietele din jur, cat si in Europa


Adrian Negru, Raiffeisen Asset Management: Pentru companiile care pregatesc IPO pe bursa de la Bucuresti, daca sunt companii bune si vin la un multiplu P/E intre 10x si 15x, succesul IPO-ului este aproape garantat si vor intalni cerere solida din partea investitorilor institutionali. Raiffeisen Asset Management pregateste lansarea unui fond de investitii care sa capitalizeze oportunitati din sectorul european de aparare. “Sa vedem cu totii cam cata prima de risc politica exista in cotatiile bondurilor suverane, care daca se permanentizeaza, se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus”


Florentin Cotorobai, Ministerul Investitiilor si Proiectelor Europene: Prin bugetul alocat din PNRR s-a vazut clar apetitul fondurilor de investitii si se va cunoaste o evolutie a instrumentelor de finantare pentru entitatile private in noul cadru financiar multianual 2028 – 2034. Cati bani a produs primul exit complet al unui fond de investitii capitalizat prin PNRR: “Efectul de multificare a fost undeva de trei ori valoarea investita”


Constantin Damov, Green Group: “Speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”. Vizam pentru extindere pietele din Republica Moldova, Grecia, Albania, unde se prefigureaza sisteme de colectare precum Returo si ne gandim la un mod combinat de intrare pe piata care include M&A. Orizontul de exit al investitorului private equity Abris Capital Partners din Green Group, estimat la circa 2 ani


Cristian Munteanu, Early Game Ventures: Romania si, poate Ungaria sunt tarile cu cel mai scazut volum de investitii venture capital si cu cel mai mic numar de startup-uri, chiar si calitatea acestora nu iese la nivelul celor din Polonia si Bulgaria. Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active. In 2026 si in 2027 vom vedea companii care ating valori poate aproape  de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania unde BibleChat si Druid se pregatesc sa atraga noi runde de investitii. Cel mai bun exit realizat de catre EGV la 4,5x


Dan Farcasanu, Mozaik Investments: Piata de tranzactii a incetinit partial din cauza recesiunii si a instabilitatii politice. Mozaik Investments anunta o noua achizitie din noul sau fond de private equity, care va prelua o participatie majoritara intr-o companie din Romania pe modelul “buy and build”. Din capitalul strans de 51 mil. Euro de la investitori, aproape jumatate a fost alocat pentru achizitia primelor trei companii de portofoliu. De ce este dificil pentru fondurile de private equity din Romania sa intre pe piata din Polonia


Ciprian Nicolae, ACP Credit: Vom anunta foarte curand noul nostru fond de private credit pentru Europa Centrala si de Est, care ne asteptam sa aiba o dimensiune dubla fata de primul nostru fond de 100 mil. Euro. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime, insa mai putin de jumatate din intregul portofoliu al noului fond. Care sunt diferentele in universul de investitori LP dintre un fond de private credit si un fond de private equity


Marius Ghenea, Catalyst Romania: Tranzactiile de la Regina Maria si La Cocos arata ca atractivitatea pietei romanesti pentru investitori este ca fondurile de investitii sa gaseasca acele companii care la final merg catre vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. De ce nu listeaza fondurile de investitii din Romania companii pe bursa de la Bucuresti si ce alternative de investitii au antreprenorii. Exiturile fondului 1 al Catalyst Romania, realizate la multipli cash on cash intre 3-4x si 20x. Care sunt cifrele – tinta pentru noul fond al Catalyst


Dan Lupu, Earlybird: “Fondatorii de companii din diaspora au devenit o sursa mai importanta de startup-uri la nivel global decat piata din Romania, ceea ce este valabil pentru toate pietele din Europa Centrala si de Est”. Activitatea in piata regionala de venture capital este foarte valurita, cateodata e Polonia pe val ca acum, altadata Romania sau tarile din fosta Iugoslavie. Earlybird investeste din fondul sau regional de 360 mil. Euro tichete initiale de pana la 12 mil. Euro in runde de finantare pre-seed, seed si serie A. Noul fond Earlybird cu un capital de circa 500 mil. Euro dedicat investitiilor in sectorul de aparare va deveni functional in curand


Cristina Cosman, ING Bank: Piata de sindicalizari bancare este in crestere, iar energia si sectorul real estate sunt predilecte pentru finantarile foarte mari. Ne uitam cu tot mai mult interes catre infrastructura, constructii si proiectele din sectorul de aparare


Magdalena Sniegocka, CVI: Romania este o piata  – cheie pentru noul nostru fond de private debt. Avem in plan sa investim in Romania pana la 100 mil. Euro in urmatorii 2 – 3 ani. Cele mai avansate tranzactii sunt in real estate si pe piata de energie, dar asteptam sa incheiem si pe piata serviciilor medicale private. Cum se pozitioneaza finantarile private debt comparativ cu finantarea bancara si investitiile de capital de tip venture capital si private equity


Mihai Patrulescu, CBRE: Investitiile din piata de real estate au ajuns in primul semestru la 500 mil. Euro si estimez ca vor ajunge pana la finele lui 2026 intre 800 mil. Euro si 1,1 mld. Euro. Yield de 7,75% pe toate clasele de active imobiliare cu o evolutie asteptata la 7,5% in retail. Polonia si Cehia sunt pietele real estate cu cea mai mare adancime din CEE. “Romania este pe acelasi fascicul cu Polonia, insa Cehia ar putea fi pentru noi modelul cu acea piata domestica de investitori institutionali”


Ioana Filipescu Stamboli, Alvarez & Marsal: S-a schimbat modul in care sunt alocati banii si suntem intr-o faza a unui realism structural al pietei de M&A din Romania. Cumparatorii nu mai cauta sa cumpere doar cota de piata sau promisiuni speculative, iar investitorii strategici vor sa se integreze vertical, securizandu-si lantul de valoare. Piata locala de M&A, dominata de tranzactiile mid – market. Dupa retail si servicii medicale private, ce sector este urmatorul pariu pentru o tranzactie de 1 mld. Euro


Florian Teleaba, Kearney: Romania este a doua piata mare din Europa Centrala si de Est si atrage atentia investitorilor in peisajul regional pe zona de energie, infrastructura, nearshoring si sectorul de aparare. Regiunea CEE incepe sa-si piarda atractivitatea la nivel de investitii, iar capitalul se duce catre piete mai mature spre Europa de Vest, SUA sau anumite piete emergente. “Nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala si de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii, bani si randament, ci si de independenta din anumite puncte de vedere ale statului”


Bogdan Campianu, Wood & Company: Peste tot in regiune, exista cerere pentru listari, dar este cumva o lipsa de companii pregatite pentru piata, ceea ce este favorabil companiilor. Sunt placute de catre investitori companiile care sunt lideri regionali, adica mai mult decat un lider local. “Revolutia AI si reinarmarea Europei sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si care schimba prioritatile industriale si investitionale in regiune”


Peter Mathe, Portfolion: Piata fondurilor de growth equity din Europa Centrala si de Est este inca subdezvoltata fata de Europa de Vest, iar Romania vine mereu pe pozitia a doua piata in regiune dupa Polonia privind volumul de investitii. Fondul de growth equity al Portfolion este interesata de investitii in Romania in sectoare precum servicii medicale private, wellness sau productie, cu tichete intre 5 mil. Euro si 30 mil. Euro. “Unul dintre motivele pentru care analizam industrii mai traditionale este sa ne protejam impotriva potentialelor investitii care pot fi in teritoriul unei bule speculative”


Credit foto: Dariusz Iwanski.

Dan Farcasanu, Mozaik Investments: Piata de tranzactii a incetinit partial din cauza recesiunii si a instabilitatii politice. Mozaik Investments anunta o noua achizitie din noul sau fond de private equity, care va prelua o participatie majoritara intr-o companie din Romania pe modelul “buy and build”. Din capitalul strans de 51 mil. Euro de la investitori, aproape jumatate a fost alocat pentru achizitia primelor trei companii de portofoliu. De ce este dificil pentru fondurile de private equity din Romania sa intre pe piata din Polonia

“Piata tranzactiilor a incetinit, asta este sigur, iar acest lucru se datoreaza partial recesiunii si a instabilitatii politice care au loc in prezent in Romania. Totusi, pe termen lung, iar noi avem o perspectiva pe termen lung, as spune ca suntem optimisti”, a declarat Dan Farcasanu, Managing Partner in cadrul managerului de fonduri de private equity Mozaik Investments, la MIRSANU INVESTORS SUMMIT 2026, eveniment online organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“As spune ca sunt optimist pe termen lung, dar prudent pe termen scurt. Pentru noi insa aceasta situatie este, intr-un fel, favorabila, avand in vedere strategia noastra. Ne concentram in principal pe investitii de tip growth si, cel mai probabil, vom realiza si unele tranzactii de tip buyout, ceea ce nu este o abordare tipica pentru ceilalti competitori locali as spune. Astfel, reusim sa ne diferentiem fata de fondurile locale”, a punctat reprezentantul Mozaik Investments.

“Piata nu este aglomerata. Din aceasta perspectiva, initiativele gestionate de EIF au dus la aparitia a patru sau cinci fonduri locale, astfel ca exista loc pentru toata lumea. In afara de acestea, mai exista cativa investitori mari din Polonia, sau investitori precum Invalda, care vin si analizeaza anumite active specifice. Insa aceasta este o strategie diferita de a noastra pentru ca deoarece avem un oarecare avantaj datorita prezentei locale intelegem antreprenorii de aici. In plus, tipul de tranzactii pe care noi il realizam este usor diferit, astfel incat exista foarte putine suprapuneri (cu alti investitori, n.r.)”, sustine Dan Farcasanu.

“Ceea ce facem acum este ca incercam sa ne construim propriul pipeline de oportunitati, bazandu-ne mai putin pe consultanti. Acest lucru este benefic pentru ca avem trazactii proprietare (proprietary transactions). Pe de alta parte, companiile nu sunt intotdeauna pregatite ceea ce inseamna ca asta ia mai mult timp, insa noi avem timp”, a precizat acesta.

“Acestea fiind spuse, am realizat deja doua investitii din fondul actual si, cel mai probabil, vom anunta o a treia tranzactie in urmatoarele cateva saptamani. Asadar, situatia nu arata rau pentru noi”, a dezvaluit reprezentantul managerului de fonduri de private equity.

Ce caracteristici are a treia achizitie din noul fond al Mozaik Investments?

“Va fi o investitie intr-o participatie majoritara. Nu pot dezvalui sectorul, insa este mai mult o tranzactie de tip <<buy and build>> (platforma de tipul cumpara si construieste, n.r.). Cautam oportunitati de crestere, iar Romania este inca in urma comparativ cu tari precum Polonia sau chiar tarile baltice. Deci, sunt oportunitati aici si pentru noi este o piata atractiva. Aceasta tranzactie va fi anuntata in urmatoarele cateva saptamani”, a detaliat Dan Farcasanu.

“Fondul actual (Mozaik II) care are un capital de 51 mil. Euro, a realizat pana acum doua investitii – una in domeniul educatiei private din Romania si una intr-o companie de inginerie din Austria. Cea de-a treia tranzactie va fi, de asemenea, in Romania.”, a adaugat reprezentantul Mozaik Investments.

Mozaik Investments are insa un portofoliu mai larg avand in vedere experienta sa de investitor financiar acumulata inainte de lansare noului fond de investitii capitalizat inclusiv prin intermediul PNRR. Astfel, din portofoliul mai larg administrat de catre Mozaik Investments, o miscare recenta a fost incheierea exitului din reteaua de cafenele 5 to go.

Cati bani din capitalul noului fond strans de Mozaik Investments a fost alocat pentru primele sale 3 achizitii?

“Undeva intre 40% si 50% in 2 ani, Am inceput cu al doilea fond in a doua jumatate a lui 2024.

Este interesata Mozaik Investments si de tranzactii de tip secondary prin achizitia de participatii detinute de alte fonduri de investitii in companii?

“Desigur. Am avut discutii si in trecut, insa s-a intamplat sa nu se materializeze. Insa putem face si tranzactii secondary, nu este o problema. Pur si simplu, la momentul respective, am vazut lucrurile diferit si erau oportunitati mai bune in alta parte. Dar piata este destul de mare. Vor fi nu doar tranzactii secondary.”, a raspuns Dan Farcasanu.

“Vad insa o alta tendinta puternica in tranzactiile de succesiune. Vedem din ce in ce mai multe astfel de tranzactii, iar noi suntem practic oportunisti. Vrem doar sa facem bani din ele asa ca indiferent ca este o tranzactie de tip buyout sau o oportunitate de tip growth (crestere, n.r.) sau o tranzactie diferita de tip succesiune ne vom uita la ea. Asadar nu avem o preferinta in mod particular, dar intr-adevar este adevarat ca activitatea noastra principala (our bread and butter) este inca in zona de growth, facem insa si growth si consolidare, buyout, deci as spune ca suntem destul de flexibili. Este dificil sa fii specializat in ceva anume in piata din Romania la acest moment”, a concluzionat reprezentantul Mozaik Investments.


Mozaik Investments: O noua tranzactie de nivelul a 1 mld. Euro in Romania in private equity nu se vede in viitorul apropiat


In ce piete externe va investi noul fond ridicat de Mozaik Investments?

“Trebuie sa investim cel putin jumatate din fond in piata din Romania datorita angajamentului EIF care este de 25 mil. Euro, iar asta inseamna cel putin 3 sau 4 investitii. Iar, in mod normal, pentru ca noi avem birouri la Bucuresti si Viena, insa echipa este practic aici si deci expertiza noastra este legata de piata din Romania si economia locala, antreprenorii locali. Asadar, aici vom face cele mai multe tranzactii din acest fond”, a precizat Dan Farcasanu.

“Ne uitam la alte tari, insa suntem mai prudenti pentru ca ai nevoie fie de o intelegere solida a industriei respective sau ai nevoie de un partener local sau altceva. Altfel doar concurezi cu fondurile de investitii in anumite piete pe evaluari, iar asta nu este ideal.”, a nuantat acesta.

“Am 8 ani de experienta in fitness. daca as face investitii in fitness in Polonia de care nu ma indoiesc ca ar aduce beneficii, dar sa presupunem ca as face acest lucru; as investi banii si pe baza intelegerii mele si a experientei din aceasta industrie specifica. Insa daca m-as duce sa investesc in Polonia si as alege sectorul de materiale de constructii nu vad de ce as face acest lucru, cu exceptia cazului in care as plati prea mult pentru un anume activ sau daca ar fi un activ care nu atrage suficient interes din partea fondurilor poloneze sau din partea fondurilor regionale. Deci ai nevoie de un avantaj competitiv atunci cand te uiti la o anumita tranzactie sau la o anumita companie”, este de parere managerul local de fonduri de private equity.

“Inca ma cred ca fiind local ajuta mult de fapt asupra intelegerii unui anumit specific si in a lucra cu fondatorii locali”, a semnalat Dan Farcasanu.

“Din experienta mea modesta pe piata poloneza, aceasta este o piata aglomerata si unde concurezi mult la evaluari asa ca trebuie sa platesti mai mult pentru a castiga o tranzactie. As spune ca pentru fondurile din Romania ar fi dificil sa fie competitive pe piata din Polonia daca nu deschid un birou acolo si nu sunt suficient de mari pentru acele tranzactii pentru ca marimea unui fond as spune ca este foarte mult proportional cu marimea tarii. De asta avem fonduri cu o marime de miliarde sau de sute de milioane in Europa de Vest si fonduri de 70 mil. Euro sau 100 mil. Euro in Romania sau ceva mai mari in Polonia”, a subliniat reprezentantul Mozaik Investments.

“Daca ai un fond prea mare chiar si in Romania va deveni foarte dificil sa faci tranzactii aici pentru ca nu vei fi in stare sa gasesti tintele potrivite. Si deci va fi complicat pentru tine”, a adaugat acesta.

Inainte de a fi cooptat de catre Mozaik Investments, Dan Farcasanu a ocupat pozitia de Country Director in cadrul managerului polonez de private equity de talie regionala Resource Partners, si a lucrat anterior pentru Carlyle, unul dintre cei mai mari investitori de private equity la nivel global.

In ce sector al pietei din Romania este asteptata urmatoarea tranzactie de 1 mld. Euro a unui fond de investitii?

“Opinia mea personala despre piata locala si despre tipul de tranzactii precum Regina Maria sau Profi este ca acestea sunt exceptii. Daca ne uitam la cine este cumparatorul final pentru Regina Maria sau Profi, aceste companii nu vor mai fi revandute. Sunt companii care au crescut, care au activat in segmentele potrivite si cu managementul adecvat – iar acest lucru este intotdeauna foarte important. Ele au trecut de la un fond la altul pana cand au ajuns la un cumparator strategic (trade buyer), si vor ramane cu acesta”, a raspuns Dan Farcasanu.

“Revenind la Romania si la ceea ce spuneam anterior, daca ai un fond de 50 -100 mil. Euro, acesta poate fi concentrat pe piata romaneasca. Vei face tranzactii cu tichete intre 8 mil. Euro si 14 – 15 mil. Euro si te vei descurca. Daca ai un fond de 300 mil. Euro sau de 500 mil. Euro, vei face, de asemenea, o tranzactie sau doua in Romania, dar trebuie sa fii regional pentru a putea fi efficient”, a completat reprezentantul Mozaik Investments.

“Asadar, tranzactiile de ordinul a 1 mld. Euro sunt foarte rare, nu se pot intampla la fiecare 2 sau 3 ani si nu foarte caracteristice sau specifice pietei de M&A din Romania, economiei sau sectorului. Deci, cred ca la actuala marime a economiei si cu recesiunea si celelalte, inca ai companii care cresc cu siguranta. Va fi mult activitate a fondurilor de private equity, insa din perspective tichetelor si a marimii tranzactiilor, vei vedea fonduri care investesc oriunde intre sa zicem 8 – 10 si 20 mil. Euro, insa nu mai mult de atat”, sustine Dan Farcasanu.

“Iar apoi ai nevoie sa cresti afacerea pentru ca fiecare fond atunci cand se uita la o companie aineboie sa faci de cel putin 3 ori banii investiti. Si atunci cum potti sa triplezi valoarea unei investitii fie ca platesti datoria sau va trebui sa gasesti altceva ceea ce este practic crestere. Acestea sunt mai mult sau mai putin modurile de a o face.”, a rezumat managerul de fonduri de private equity.

“Nu vad in acest moment tranzactii foarte mari in viitorul apropiat”, a mai spus Dan Farcasanu,  Partner in cadrul managerului de fonduri de private equity Mozaik Investments,   la panelul Private equity in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2026 este sustinut de catre Auchan Romania in calitate de Event Partner si de Vetimex Capital in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2026


MIRSANU INVESTORS SUMMIT 2026: “Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil”. Oportunitatile din energie, infrastructura, sectorul de productie sau cel de aparare intaresc pozitia Romaniei ca a doua optiune de investitii dupa Polonia din regiune, insa pietele CEE isi pierd din atractivitate, iar capitalul se muta catre pietele mai mature din Europa de Vest si SUA. Circa 6 – 8 companii pregatesc IPO-uri pe piata principala a bursei de la Bucuresti. Bancile lucreaza la aproximativ 10 tranzactii de finantare de peste 500 mil. Euro. Ce asteptari au investitorii strategici, antreprenorii, investitorii din venture capital, private equity, private debt, piete de capital si real estate


Volker Raffel, E.ON: Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil. E.ON Romania isi finanteaza investitiile in proportie de 100% din piata financiara locala si nu se imprumuta de la compania – mama


Andrei Svoronos, EBRD: Ne asteptam pentru 2026 sa avem un volum de investitii de circa 800 – 900 mil. Euro, usor mai mic fata de anul trecut, pentru ca e si o anumita corelatie cu evolutia economiei, unde vedem o scadere de 0,2% din PIB in acest an. Vrem sa fim un accelerator de crestere pentru jucatori din Romania, care au ganduri de expansiune regionala. Circa 6 – 8 companii sunt in diferite stadii de pregatire pentru IPO pe piata principala a bursei de la Bucuresti


Tiberiu Danetiu, Auchan: “Never say never”.  Ne vom continua ritmul de crestere organica, dar suntem deschisi daca apar oportunitati de achizitii M&A. Zona de expansiune in retail s-a mutat in timp din zona de hipermarketuri si cash & carry catre segmentele de proximitate si ultraproximitate. Dupa atacul lansat pe formatul hard discount, urmatorul pariu al Auchan vizeaza dezvoltarea francizei cu formate medii de supermarketuri


Vytautas Plunksnis, INVL Asset Management: Tranzactiile au incetinit in spatiul Europei Centrale si de Est, iar piata inclina catre tichetele M&A mai mari. Ne uitam la achizitii add-on in regiune pentru Pehart pentru ca vrem la exit sa avem o companie mai mult regionala, si mai putin locala. Urmatoarea achizitie M&A pe piata din Romania ar putea fi in sectorul de productie. Maib este interesata sa ia cat mai repede o licenta in Romania pentru acordarea de credite de consum si ar putea viza achizitii M&A in acest scop, iar grupul INVL Invalda vizeaza cu un fond de private debt de 55 mil. Euro piata locala


Cosmin Calin, Banca Transilvania: Pe piata finantarilor sindicalizate, sunt aproape 10 tranzactii cu un tichet fiecare de peste 500 mil. Euro. Vedem tranzactii in sectoare precum energie, servicii medicale private sau retail. Expunerea maxima pe care o avem fata de un singur grup depaseste cu putin jumatate de miliard de euro. Ne uitam la oportunitatile de extindere in regiune, atat pe pietele din jur, cat si in Europa


Adrian Negru, Raiffeisen Asset Management: Pentru companiile care pregatesc IPO pe bursa de la Bucuresti, daca sunt companii bune si vin la un multiplu P/E intre 10x si 15x, succesul IPO-ului este aproape garantat si vor intalni cerere solida din partea investitorilor institutionali. Raiffeisen Asset Management pregateste lansarea unui fond de investitii care sa capitalizeze oportunitati din sectorul european de aparare. “Sa vedem cu totii cam cata prima de risc politica exista in cotatiile bondurilor suverane, care daca se permanentizeaza, se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus”


Florentin Cotorobai, Ministerul Investitiilor si Proiectelor Europene: Prin bugetul alocat din PNRR s-a vazut clar apetitul fondurilor de investitii si se va cunoaste o evolutie a instrumentelor de finantare pentru entitatile private in noul cadru financiar multianual 2028 – 2034. Cati bani a produs primul exit complet al unui fond de investitii capitalizat prin PNRR: “Efectul de multificare a fost undeva de trei ori valoarea investita”


Constantin Damov, Green Group: “Speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”. Vizam pentru extindere pietele din Republica Moldova, Grecia, Albania, unde se prefigureaza sisteme de colectare precum Returo si ne gandim la un mod combinat de intrare pe piata care include M&A. Orizontul de exit al investitorului private equity Abris Capital Partners din Green Group, estimat la circa 2 ani


Cristian Munteanu, Early Game Ventures: Romania si, poate Ungaria sunt tarile cu cel mai scazut volum de investitii venture capital si cu cel mai mic numar de startup-uri, chiar si calitatea acestora nu iese la nivelul celor din Polonia si Bulgaria. Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active. In 2026 si in 2027 vom vedea companii care ating valori poate aproape  de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania unde BibleChat si Druid se pregatesc sa atraga noi runde de investitii. Cel mai bun exit realizat de catre EGV la 4,5x


Dan Farcasanu, Mozaik Investments: Piata de tranzactii a incetinit partial din cauza recesiunii si a instabilitatii politice. Mozaik Investments anunta o noua achizitie din noul sau fond de private equity, care va prelua o participatie majoritara intr-o companie din Romania pe modelul “buy and build”. Din capitalul strans de 51 mil. Euro de la investitori, aproape jumatate a fost alocat pentru achizitia primelor trei companii de portofoliu. De ce este dificil pentru fondurile de private equity din Romania sa intre pe piata din Polonia


Ciprian Nicolae, ACP Credit: Vom anunta foarte curand noul nostru fond de private credit pentru Europa Centrala si de Est, care ne asteptam sa aiba o dimensiune dubla fata de primul nostru fond de 100 mil. Euro. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime, insa mai putin de jumatate din intregul portofoliu al noului fond. Care sunt diferentele in universul de investitori LP dintre un fond de private credit si un fond de private equity


Marius Ghenea, Catalyst Romania: Tranzactiile de la Regina Maria si La Cocos arata ca atractivitatea pietei romanesti pentru investitori este ca fondurile de investitii sa gaseasca acele companii care la final merg catre vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. De ce nu listeaza fondurile de investitii din Romania companii pe bursa de la Bucuresti si ce alternative de investitii au antreprenorii. Exiturile fondului 1 al Catalyst Romania, realizate la multipli cash on cash intre 3-4x si 20x. Care sunt cifrele – tinta pentru noul fond al Catalyst


Dan Lupu, Earlybird: “Fondatorii de companii din diaspora au devenit o sursa mai importanta de startup-uri la nivel global decat piata din Romania, ceea ce este valabil pentru toate pietele din Europa Centrala si de Est”. Activitatea in piata regionala de venture capital este foarte valurita, cateodata e Polonia pe val ca acum, altadata Romania sau tarile din fosta Iugoslavie. Earlybird investeste din fondul sau regional de 360 mil. Euro tichete initiale de pana la 12 mil. Euro in runde de finantare pre-seed, seed si serie A. Noul fond Earlybird cu un capital de circa 500 mil. Euro dedicat investitiilor in sectorul de aparare va deveni functional in curand


Cristina Cosman, ING Bank: Piata de sindicalizari bancare este in crestere, iar energia si sectorul real estate sunt predilecte pentru finantarile foarte mari. Ne uitam cu tot mai mult interes catre infrastructura, constructii si proiectele din sectorul de aparare


Magdalena Sniegocka, CVI: Romania este o piata  – cheie pentru noul nostru fond de private debt. Avem in plan sa investim in Romania pana la 100 mil. Euro in urmatorii 2 – 3 ani. Cele mai avansate tranzactii sunt in real estate si pe piata de energie, dar asteptam sa incheiem si pe piata serviciilor medicale private. Cum se pozitioneaza finantarile private debt comparativ cu finantarea bancara si investitiile de capital de tip venture capital si private equity


Mihai Patrulescu, CBRE: Investitiile din piata de real estate au ajuns in primul semestru la 500 mil. Euro si estimez ca vor ajunge pana la finele lui 2026 intre 800 mil. Euro si 1,1 mld. Euro. Yield de 7,75% pe toate clasele de active imobiliare cu o evolutie asteptata la 7,5% in retail. Polonia si Cehia sunt pietele real estate cu cea mai mare adancime din CEE. “Romania este pe acelasi fascicul cu Polonia, insa Cehia ar putea fi pentru noi modelul cu acea piata domestica de investitori institutionali”


Ioana Filipescu Stamboli, Alvarez & Marsal: S-a schimbat modul in care sunt alocati banii si suntem intr-o faza a unui realism structural al pietei de M&A din Romania. Cumparatorii nu mai cauta sa cumpere doar cota de piata sau promisiuni speculative, iar investitorii strategici vor sa se integreze vertical, securizandu-si lantul de valoare. Piata locala de M&A, dominata de tranzactiile mid – market. Dupa retail si servicii medicale private, ce sector este urmatorul pariu pentru o tranzactie de 1 mld. Euro


Florian Teleaba, Kearney: Romania este a doua piata mare din Europa Centrala si de Est si atrage atentia investitorilor in peisajul regional pe zona de energie, infrastructura, nearshoring si sectorul de aparare. Regiunea CEE incepe sa-si piarda atractivitatea la nivel de investitii, iar capitalul se duce catre piete mai mature spre Europa de Vest, SUA sau anumite piete emergente. “Nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala si de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii, bani si randament, ci si de independenta din anumite puncte de vedere ale statului”


Bogdan Campianu, Wood & Company: Peste tot in regiune, exista cerere pentru listari, dar este cumva o lipsa de companii pregatite pentru piata, ceea ce este favorabil companiilor. Sunt placute de catre investitori companiile care sunt lideri regionali, adica mai mult decat un lider local. “Revolutia AI si reinarmarea Europei sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si care schimba prioritatile industriale si investitionale in regiune”


Peter Mathe, Portfolion: Piata fondurilor de growth equity din Europa Centrala si de Est este inca subdezvoltata fata de Europa de Vest, iar Romania vine mereu pe pozitia a doua piata in regiune dupa Polonia privind volumul de investitii. Fondul de growth equity al Portfolion este interesata de investitii in Romania in sectoare precum servicii medicale private, wellness sau productie, cu tichete intre 5 mil. Euro si 30 mil. Euro. “Unul dintre motivele pentru care analizam industrii mai traditionale este sa ne protejam impotriva potentialelor investitii care pot fi in teritoriul unei bule speculative”


Sursa: Early Game Ventures.

Cristian Munteanu, Early Game Ventures: Romania si, poate Ungaria sunt tarile cu cel mai scazut volum de investitii venture capital si cu cel mai mic numar de startup-uri, chiar si calitatea acestora nu iese la nivelul celor din Polonia si Bulgaria. Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active. In 2026 si in 2027 vom vedea companii care ating valori poate aproape  de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania unde BibleChat si Druid se pregatesc sa atraga noi runde de investitii. Cel mai bun exit realizat de catre EGV la 4,5x

“In opinia mea, Romania si, poate, Ungaria sunt tarile cu cel mai scazut deal flow (volum de tranzactii, n.r.)  din toata regiunea si tarile in care vedem cel mai mic numar de startup-uri. Chiar si calitatea start-up-urilor nu iese neaparat la nivelul celei din Polonia sau din Bulgaria, o tara care este la jumatate ca si dimensiunea de piata fata de Romania. Dar suntem optimisti”, a declarat Cristian Munteanu, Managing Partner al managerului de fonduri cu capital de risc Early Game Ventures, la MIRSANU INVESTORS SUMMIT 2026, eveniment online organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“In zona asta de early stage in venture capital nu stii la ce sa te astepti. Trebuie sa lucrezi cu ce iti ofera piata, indiferent de ce teze sofisticate de investitii poti sa ai tu. Altminteri, in regiune vedem start-up-uri valoroase.”, a punctat reprezentantul Early Game Ventures.

“Din nou, nu este o regula. Un start-up absolut extraordinar poate sa apara in orice tara din regiune. Poate sa apara in Macedonia de Nord, care este o tara foarte micuta. De la firul ierbii pot sa spun ca, in opinia mea, cea mai apetisanta piata este Polonia, o tara in care am facut deja un numar de investitii. Dupa care urmeaza Bulgaria. In Bulgaria, in mod special, vedem un numar de start-up-uri din zona de space tech sau in relatie cu zona de space tech. Asta si din cauza ca s-au facut foarte multe investitii, inclusiv in colaborarea cu Universitatea tehnica din Sofia, spre exemplu. Si sunt companii care deja au ajuns la << late stage>> in Bulgaria, in zona de space tech, care au creat un mic ecosistem local care da roade.”, descrie Cristian Munteanu peisajul investitional de venture capital din regiune.

“Intr-adevar, deja un numar de fonduri lansate prin PNRR sunt active in piata. Un alt numar de fonduri vor deveni active, speram noi, nu stiu, poate la anul sau dupa aceea, fiindca vor mai fi niste call-uri deschise si cel putin trei alte noi fonduri care adreseaza co-investment cu business angeli, transfer tehnologic, lucruri de genul asta vor deveni active in viitorul, foarte apropiat. Daca suprapunem peste asta si noile fonduri care s-au lansat cu bani de la agentiile de dezvoltare regionala, cum vedem ca s-a intamplat in Vest, cum vedem ca s-a intamplat la Cluj, cred ca deja piata este finantata, piata insemnand in cazul asta Romania”, a subliniat reprezentantul managerului de venture capital.

“Bani exista. Ce trebuie sa mai existe sunt startupuri care sa fie finantabile. Ori la capitolul asta, Romania nu face o nota discordanta neaparat fata de ce vedem noi acum in regiune in CEE si anume relativ putine startup-uri”, sustine Cristian Munteanu.

“Zic relativ putine din cauza ca venture capital-ul isi traieste, in opinia mea, cea mai buna perioada din istoria asset class-ului (clasa de active, n.r.). Nu cred sa fi existat o alta perioada in care industrii intregi sa fie rescrise de tehnologie, iar VC-ul ca asset class este cel mai bine pozitionat pentru a capta valoarea pe care AI-ul o creeaza in economie astazi. M-as fi asteptat, sincer, sa fie o <<bonanza>> de startup-uri care inventeaza un milion de lucruri, lucruri care nu prea se confirma in piata (..) Si spun asta dupa 2 ani déjà de cand investim din al doilea nostru fond”, a adaugat acesta..

“In Romania, noua ne place foarte mult zona de cyber security, cautam cu incapatanare ceva aici, dar din nou s-au produs multe schimbari. Daca inainte ne interesa aproape tot ce tinea de cyber security, mai nou nu ne mai uitam catre zona de pentesting (simularea unui atac asupra unui sistem intr-un mediu controlat, n.r.), ci vedem oportunitati in zona de identity management, in zona de access management (solutii de gestionare a identitatii si a accesului, n.r.), unde AI-ul de asemenea a creat si niste probleme care trebuie rezolvate. Nu pot sa spun ca o tara atrage etichete mai mari decat alta. Aici fiecare start-up in parte in functie de performanta pe care poate sa o demonstreze atrage etichete. Insa ce pot sa spun este ca fondurile de investitii din Romania toate au facut early stage”, sustine reprezentantul Early Game Ventures (EGV).

EGV are sub administrare doua fonduri de venture capital, care au strans in total circa 100 mil. USD de la investitori, iar geografia sa de investitii s-a extins de piata interna careia ii era dedicat primul fond catre o piata cu o geografie mai larga, care include Romania si piete externe, insa cu anumite obligatii de investitii in piata locala care deriva din faptul ca EGV II se numara printre fondurile de investitii care au primit alocari prin programul PNRR.

“Noi suntem unul dintre fondurile care s-au lansat cu suport de la Fondul European de Investitii prin programul PNRR, care am facut final closing (inchidere finala, n.r.) inca de anul trecut din septembrie-octombrie, deci suntem complet subscrisi.”, a precizat Cristian Munteanu.

Cum schimba AI peisajul investitional pentru investitorii de venture capital?

“Pe zona de AI raspunsul este foarte simplu. AI este o tehnologie orizontala. Gasesti AI atat in startup-uri care fac agritech cat si in cele care fac fintech sau in absolut oricare dintre verticale exista AI si nu poti sa-l ocolesti chiar daca ai vrea. Nu stiu cine ar vrea sa faca asta. Cine n-ar vrea sa captureze valoarea creata de AI astazi, dar si daca ai vrea sa il ocolesti, nu cred ca mai poti. Traim in epoca AI déjà. O epoca este definita de o inventie pe care odata ce lumea a vazut-o, nu o mai poate uita. Dupa ce s-a descoperit roata, lumea nu se mai putea intoarce la starea de dinainte de roata. La fel este si cu AI-ul, la fel a fost si cu energia electrica”, semnaleaza Cristian Munteanu.

Ce impact are ascensiunea bugetelor de aparare asupra pietei de venture capital?

“Noi stam departe de aceste mode. Nu ne-am agitat foarte tare nici cand pe tapet era impact investing-ul si toata lumea vrea sa salveze balenele Nu ne agitam foarte tare nici acum cand toata lumea vrea sa le omoare. Este nevoie ca Europa sa se inarmeze? Evident ca este nevoie. Pentru prea mult timp Europa a depins in zona de aparare de SUA, in zona de petrol si gaze de Rusia si in zona de productie de China. Acum deodata ne-am dat seama ca trebuie sa ne decuplam de lucrurile astea. Bun. Sa investim in aparare, avem nevoie sa fim sustenabili. Trebuie startup-urile sa fie cele care produc tot sistemul de defense al Europei? Ma indoiesc ca raspunsul aici este da.”, este de parere reprezentantul Early Game Ventures.

“Ganditi-va un pic in felul urmator. Este teribil de greu ca un start-up de tehnologie sa vanda catre ministere de aparare. Dincolo de asta, Europa ca si piata, asa zis unica, nu este exact unica. Pentru un start-p din Ungaria o sa fie aproape imposibil sa vanda catre ministerul de aparare din Franta sau un startup din Polonia sa vanda catre Spania, de exemplu. E teribil de greu, trebuie sa stii sa navighezi. Evident, de cate ori sunt fonduri publice si de cate ori oportunitatea de investitie este o teza dintr-asta politica, se ingramadesc foarte multi care deodata ieri faceau site-uri de e-commerce, astazi fac rachete cu raza medie de actiune. Intotdeauna or sa fie astfel de oameni in piata. Sarcina unui investitor care stie meseria este sa separe astfel de oportunisti de cei care construiesc lucruri serioase si construiau in zona de aparare si inainte ca sectorul de aparare sa fie cea mai public disponibila oportunitate. Noi preferam sa fim disciplinati.”, afirma Cristian Munteanu.


EGV: Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active din moment ce totul este tehnologie

“Venture capital-ul in Romania si in regiune este o clasa noua de active”, spune reprezentantul EGV.

“Ne uitam in jurul nostru si vedem ca totul devine tehnologie. Opinia mea este ca asistam la nivel global la un usor <<shift>> (schimbare, n.r.) intre private equity si venture capital ca si greutate in asset class-uri. In momentul in care totul este tehnologie, VC-ul este mai bine pozitionat pentru asta. Acum, intr-adevar, acest val urca toate barcile in acelasi timp si fondurile de private equity retehnologizeaza companiile in care sunt investite, marcheaza un profit prin lucrul asta Dar totul in jurul nostru devine tehnologie si eu cred ca VC-ul are un mare viitor”, este de parere Cristian Munteanu.

“Fiind noua ca si clasa de asset-uri si toate fondurile investind la early stage in regiune, am avut nevoie de o perioada care poate sa fie perioada asta prin care tocmai am trecut de 8-10 ani astfel incat portfolio company sa se maturizeze. Dar in opinia mea, anul asta si la anul vom vedea companii care ating valori poate aproape 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania. Avem companii in portofoliu care au in plan runde noi undeva la finalul anului acestuia la inceputul anului viitor cum ar fi BibleChat, DRUID – unde a avut loc o succesiune dupa decesul regretatului Liviu Dragan (cofondator al Druid, n.r.). Avem companii in portofoliu care sunt din regiune, care au cresteri absolut incredibile. Nu am vazut niciodata asa ceva.”, sustine managerul de fonduri de venture capital.

“Noi am facut deployment (desfasurare de capital, n,r,) la 35% din capitalul pe care il avem.  Asa a fost strategia noastra de la bun inceput. Am vrut sa fim agresivi, am vrut sa profitam exact de etapa asta initiala, in care industriile se restructureaza, in care oportunitatile sunt absolut gigantice si multe. Si vrem in continuare sa fim foarte, foarte activi. Totusi cu o investitie la doua luni, facuta de o echipa mica cum este a noastra, in spate este un volum mare de munca sa putem sa facem lucrurile astea”, afirma Cristian Munteanu.

“Am facut pana astazi 12 investitii, deci in medie facem o investitie la fiecare doua luni cu tichete care au crescut fata de fondul 1. Astazi dimensiunea medie a unui tichet pentru noi, primul tichet, prima investitie intr-un start-up este la 1,5 mil. Euro. Suntem foarte activi, vedem foarte multe companii, intram in contact cu foarte multi fondatori si cred ca deja in portofoliul pe care il construim acum avem niste companii cu un potential foarte mare”, a semnalat reprezentantul EGV.

“Portofoliul fondului 1, fond pe care noi l-am lansat acum 8 ani, deja s-a maturizat. Companii din portofoliul nostru incep sa ridice runde de zeci de milioane de dolari si undeva spre finalul acestui an chiar avem intentia sa iesim public cu niste date care sa arate cresterea de valoare, mai ales pe companiile care intre timp s-au maturizat”, a completat Cristian Munteanu.

“Am realizat exituri din fondul 1, am facut pana acum 5 exituri, dar toate au fost exituri premature cum le numim noi, adica companii in care am stat investiti 2 – 3 ani, iar compania s-a vandut fiind foarte tanara, foarte la inceput de drum. Cel mai bun exit a fost 4,5 x investitia initiala intr-o companie de cybersecurity pe care am vandut-o catre un cumparator american”, a punctat acesta.

“Pe fondul 2, companiile sunt foarte tinere. Acum doua saptamani am anuntat o investitie, acum inca o luna am anuntat o alta investitie, dar nu te poti astepta pe o perioada atat de scurta sa si vezi cresteri de valoare imediate.”, a mai spus Cristian Munteanu, Managing Partner al managerului de fonduri cu capital de risc Early Game Ventures,  la panelul Venture capital in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2026 este sustinut de catre Auchan Romania in calitate de Event Partner si de Vetimex Capital in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2026


MIRSANU INVESTORS SUMMIT 2026: “Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil”. Oportunitatile din energie, infrastructura, sectorul de productie sau cel de aparare intaresc pozitia Romaniei ca a doua optiune de investitii dupa Polonia din regiune, insa pietele CEE isi pierd din atractivitate, iar capitalul se muta catre pietele mai mature din Europa de Vest si SUA. Circa 6 – 8 companii pregatesc IPO-uri pe piata principala a bursei de la Bucuresti. Bancile lucreaza la aproximativ 10 tranzactii de finantare de peste 500 mil. Euro. Ce asteptari au investitorii strategici, antreprenorii, investitorii din venture capital, private equity, private debt, piete de capital si real estate


Volker Raffel, E.ON: Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil. E.ON Romania isi finanteaza investitiile in proportie de 100% din piata financiara locala si nu se imprumuta de la compania – mama


Andrei Svoronos, EBRD: Ne asteptam pentru 2026 sa avem un volum de investitii de circa 800 – 900 mil. Euro, usor mai mic fata de anul trecut, pentru ca e si o anumita corelatie cu evolutia economiei, unde vedem o scadere de 0,2% din PIB in acest an. Vrem sa fim un accelerator de crestere pentru jucatori din Romania, care au ganduri de expansiune regionala. Circa 6 – 8 companii sunt in diferite stadii de pregatire pentru IPO pe piata principala a bursei de la Bucuresti


Tiberiu Danetiu, Auchan: “Never say never”.  Ne vom continua ritmul de crestere organica, dar suntem deschisi daca apar oportunitati de achizitii M&A. Zona de expansiune in retail s-a mutat in timp din zona de hipermarketuri si cash & carry catre segmentele de proximitate si ultraproximitate. Dupa atacul lansat pe formatul hard discount, urmatorul pariu al Auchan vizeaza dezvoltarea francizei cu formate medii de supermarketuri


Vytautas Plunksnis, INVL Asset Management: Tranzactiile au incetinit in spatiul Europei Centrale si de Est, iar piata inclina catre tichetele M&A mai mari. Ne uitam la achizitii add-on in regiune pentru Pehart pentru ca vrem la exit sa avem o companie mai mult regionala, si mai putin locala. Urmatoarea achizitie M&A pe piata din Romania ar putea fi in sectorul de productie. Maib este interesata sa ia cat mai repede o licenta in Romania pentru acordarea de credite de consum si ar putea viza achizitii M&A in acest scop, iar grupul INVL Invalda vizeaza cu un fond de private debt de 55 mil. Euro piata locala


Cosmin Calin, Banca Transilvania: Pe piata finantarilor sindicalizate, sunt aproape 10 tranzactii cu un tichet fiecare de peste 500 mil. Euro. Vedem tranzactii in sectoare precum energie, servicii medicale private sau retail. Expunerea maxima pe care o avem fata de un singur grup depaseste cu putin jumatate de miliard de euro. Ne uitam la oportunitatile de extindere in regiune, atat pe pietele din jur, cat si in Europa


Adrian Negru, Raiffeisen Asset Management: Pentru companiile care pregatesc IPO pe bursa de la Bucuresti, daca sunt companii bune si vin la un multiplu P/E intre 10x si 15x, succesul IPO-ului este aproape garantat si vor intalni cerere solida din partea investitorilor institutionali. Raiffeisen Asset Management pregateste lansarea unui fond de investitii care sa capitalizeze oportunitati din sectorul european de aparare. “Sa vedem cu totii cam cata prima de risc politica exista in cotatiile bondurilor suverane, care daca se permanentizeaza, se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus”


Florentin Cotorobai, Ministerul Investitiilor si Proiectelor Europene: Prin bugetul alocat din PNRR s-a vazut clar apetitul fondurilor de investitii si se va cunoaste o evolutie a instrumentelor de finantare pentru entitatile private in noul cadru financiar multianual 2028 – 2034. Cati bani a produs primul exit complet al unui fond de investitii capitalizat prin PNRR: “Efectul de multificare a fost undeva de trei ori valoarea investita”


Constantin Damov, Green Group: “Speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”. Vizam pentru extindere pietele din Republica Moldova, Grecia, Albania, unde se prefigureaza sisteme de colectare precum Returo si ne gandim la un mod combinat de intrare pe piata care include M&A. Orizontul de exit al investitorului private equity Abris Capital Partners din Green Group, estimat la circa 2 ani


Cristian Munteanu, Early Game Ventures: Romania si, poate Ungaria sunt tarile cu cel mai scazut volum de investitii venture capital si cu cel mai mic numar de startup-uri, chiar si calitatea acestora nu iese la nivelul celor din Polonia si Bulgaria. Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active. In 2026 si in 2027 vom vedea companii care ating valori poate aproape  de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania unde BibleChat si Druid se pregatesc sa atraga noi runde de investitii. Cel mai bun exit realizat de catre EGV la 4,5x


Dan Farcasanu, Mozaik Investments: Piata de tranzactii a incetinit partial din cauza recesiunii si a instabilitatii politice. Mozaik Investments anunta o noua achizitie din noul sau fond de private equity, care va prelua o participatie majoritara intr-o companie din Romania pe modelul “buy and build”. Din capitalul strans de 51 mil. Euro de la investitori, aproape jumatate a fost alocat pentru achizitia primelor trei companii de portofoliu. De ce este dificil pentru fondurile de private equity din Romania sa intre pe piata din Polonia


Ciprian Nicolae, ACP Credit: Vom anunta foarte curand noul nostru fond de private credit pentru Europa Centrala si de Est, care ne asteptam sa aiba o dimensiune dubla fata de primul nostru fond de 100 mil. Euro. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime, insa mai putin de jumatate din intregul portofoliu al noului fond. Care sunt diferentele in universul de investitori LP dintre un fond de private credit si un fond de private equity


Marius Ghenea, Catalyst Romania: Tranzactiile de la Regina Maria si La Cocos arata ca atractivitatea pietei romanesti pentru investitori este ca fondurile de investitii sa gaseasca acele companii care la final merg catre vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. De ce nu listeaza fondurile de investitii din Romania companii pe bursa de la Bucuresti si ce alternative de investitii au antreprenorii. Exiturile fondului 1 al Catalyst Romania, realizate la multipli cash on cash intre 3-4x si 20x. Care sunt cifrele – tinta pentru noul fond al Catalyst


Dan Lupu, Earlybird: “Fondatorii de companii din diaspora au devenit o sursa mai importanta de startup-uri la nivel global decat piata din Romania, ceea ce este valabil pentru toate pietele din Europa Centrala si de Est”. Activitatea in piata regionala de venture capital este foarte valurita, cateodata e Polonia pe val ca acum, altadata Romania sau tarile din fosta Iugoslavie. Earlybird investeste din fondul sau regional de 360 mil. Euro tichete initiale de pana la 12 mil. Euro in runde de finantare pre-seed, seed si serie A. Noul fond Earlybird cu un capital de circa 500 mil. Euro dedicat investitiilor in sectorul de aparare va deveni functional in curand


Cristina Cosman, ING Bank: Piata de sindicalizari bancare este in crestere, iar energia si sectorul real estate sunt predilecte pentru finantarile foarte mari. Ne uitam cu tot mai mult interes catre infrastructura, constructii si proiectele din sectorul de aparare


Magdalena Sniegocka, CVI: Romania este o piata  – cheie pentru noul nostru fond de private debt. Avem in plan sa investim in Romania pana la 100 mil. Euro in urmatorii 2 – 3 ani. Cele mai avansate tranzactii sunt in real estate si pe piata de energie, dar asteptam sa incheiem si pe piata serviciilor medicale private. Cum se pozitioneaza finantarile private debt comparativ cu finantarea bancara si investitiile de capital de tip venture capital si private equity


Mihai Patrulescu, CBRE: Investitiile din piata de real estate au ajuns in primul semestru la 500 mil. Euro si estimez ca vor ajunge pana la finele lui 2026 intre 800 mil. Euro si 1,1 mld. Euro. Yield de 7,75% pe toate clasele de active imobiliare cu o evolutie asteptata la 7,5% in retail. Polonia si Cehia sunt pietele real estate cu cea mai mare adancime din CEE. “Romania este pe acelasi fascicul cu Polonia, insa Cehia ar putea fi pentru noi modelul cu acea piata domestica de investitori institutionali”


Ioana Filipescu Stamboli, Alvarez & Marsal: S-a schimbat modul in care sunt alocati banii si suntem intr-o faza a unui realism structural al pietei de M&A din Romania. Cumparatorii nu mai cauta sa cumpere doar cota de piata sau promisiuni speculative, iar investitorii strategici vor sa se integreze vertical, securizandu-si lantul de valoare. Piata locala de M&A, dominata de tranzactiile mid – market. Dupa retail si servicii medicale private, ce sector este urmatorul pariu pentru o tranzactie de 1 mld. Euro


Florian Teleaba, Kearney: Romania este a doua piata mare din Europa Centrala si de Est si atrage atentia investitorilor in peisajul regional pe zona de energie, infrastructura, nearshoring si sectorul de aparare. Regiunea CEE incepe sa-si piarda atractivitatea la nivel de investitii, iar capitalul se duce catre piete mai mature spre Europa de Vest, SUA sau anumite piete emergente. “Nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala si de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii, bani si randament, ci si de independenta din anumite puncte de vedere ale statului”


Bogdan Campianu, Wood & Company: Peste tot in regiune, exista cerere pentru listari, dar este cumva o lipsa de companii pregatite pentru piata, ceea ce este favorabil companiilor. Sunt placute de catre investitori companiile care sunt lideri regionali, adica mai mult decat un lider local. “Revolutia AI si reinarmarea Europei sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si care schimba prioritatile industriale si investitionale in regiune”


Peter Mathe, Portfolion: Piata fondurilor de growth equity din Europa Centrala si de Est este inca subdezvoltata fata de Europa de Vest, iar Romania vine mereu pe pozitia a doua piata in regiune dupa Polonia privind volumul de investitii. Fondul de growth equity al Portfolion este interesata de investitii in Romania in sectoare precum servicii medicale private, wellness sau productie, cu tichete intre 5 mil. Euro si 30 mil. Euro. “Unul dintre motivele pentru care analizam industrii mai traditionale este sa ne protejam impotriva potentialelor investitii care pot fi in teritoriul unei bule speculative”


Sursa foto: Green Group.

Constantin Damov, Green Group: “Speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”. Vizam pentru extindere pietele din Republica Moldova, Grecia, Albania, unde se prefigureaza sisteme de colectare precum Returo si ne gandim la un mod combinat de intrare pe piata care include M&A. Orizontul de exit al investitorului private equity Abris Capital Partners din Green Group, estimat la circa 2 ani

„Din punct de vedere al pieței financiare, cei din zona financiara au in continuare fața de economia circular, n-as spune chiar teama, dar o reținere, pentru ca noi venim mereu cu soluții noi. Noi mereu suntem in prima linie. Noi venim cu soluții care, pe de alta parte, sunt si controlate prin lege. Suntem cred ca unul dintre domeniile cele mai reglementate, alaturi de – stiu eu – medicamente, sanatate. pentru ca deseurile de la proiectarea produsului, la conținut, la transport, la colectare, sunt ultra reglementate si toate lucrurile astea pot creste peste noapte sau scadea peste noapte bancabilitatea activitații noastre”, a declarat Constantin Damov, Presedinte si cofondator al grupului de firme Green Group,  la MIRSANU INVESTORS SUMMIT 2026, eveniment online organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Or aici cred ca foarte importanta este si zona de reglementare si, cu regret, trebuie sa spun ca exista si o unda politica care, din cand in cand, se abate asupra noastra prin intervenții pe piața deseurilor”, a completat cofondatorul Green Group.

“Totusi trebuie sa ne uitam la contextul general, acel al materiilor prime. Astazi lumea se lupta in Golf, lumea vrea Groenlanda pentru materii prime. O parte din Groenlanda noi o avem in fabricile noastre de reciclare electronice, acolo unde practic avem aproape toate metalele din tabelul lui Mendeleev”, a semnalat Constantin Damov.

“Plasticele sunt o forma de petrol solid si in momentul in care avem o volatilitate atat de mare in zona de titei (crude oil, lb. eng.), dintr-o data atenția pentru reciclarea plasticului a crescut exponențial in ultimele luni pentru ca acolo avem stabilitate. Ce putem sa spunem este ca suntem promitatori (promising, lb. eng.) pentru investitori in perioada urmatoare, dar inca nu am reusit sa convingem total. Exista inca o zona de mister in activitatea noastra, chiar daca la prima vedere toata lumea se pricepe la deseuri, cand intram in procese si in piețe, lumea se retrage, iar investitorii si bancile pun mult mai multe intrebari decat daca am produce suruburi sau pantofi”, a subliniat presedintele grupului de firme Green Group.

“Rezultatele anului trecut au fost sub asteptari, pentru ca am fost loviți, ca toata industria de reciclare europeana, de prețul la energie. Asta ne-a facut mai puțin competitivi la materialele reciclate si ne-am trezit in piața europeana, nu numai noi, dar toți reciclatorii, cu o invazie de materiale reciclate care au venit din Asia, din China in special, Turcia, Orientul Mijlociu si nordul Africii. Diferența a fost data clar de prețul la energie. In Europa, sa stiți ca a fost un val, un <<tsunami>> de inchidere a unor colegi de-ai nostril si s-au inchis capacitați de circa 2 milioane de tone de reciclare plastic. Faptul ca noi astazi suntem si inca facem profit, nu suntem mulțumiți de el, dar inca facem profit, arata ca avem o reziliența speciala si ca am gasit soluții”, a descris Constantin Damov mediul in care evolueaza Green Group.

“De aceea si extinderea noastra zonala nu a venit la nivelul entuziasmului nostru, pentru ca nu avea rost intr-o piața care se contracta, intr-o piața in care America vine si spune <<drill, baby drill>>  sa ne ducem sa scoatem mai multe materiale virgine din scoarța terestra si sa nu ne uitam la ceea ce putem recupera cu anumite costuri bineințeles, am fost destul de rezervați.”, a completat cofondatorul Green Group.

In ce piete este interesat Green Group sa isi extinda operatiunile?

“In continuare, noi vizam Republica Moldova, Grecia, Albania, acolo unde se prefigureaza sisteme de colectare precum Returo, adica sisteme de garanție returnabila care nu fac nimic altceva decat sa creasca de 4-5 ori oferta de materii prime colectate prin sistem. Si acolo este necesara o prezenta industriala asa cum suntem noi”, a raspuns Constantin Damov.

“Poate sa fie un M&A pentru un jucator local pe care il putem creste, dat fiind ca sistemul de colectare creste si oferta de material local creste si in felul asta putem sa transferam din Romania know-how-ul nostru pentru reciclare. De regula, sunt companii de colectare si pregatire al materialului care lucreaza astazi la foc mic, insa lucrurile se schimba in momentul in care vine un sistem SGR. In Romania, ca sa va dau un exemplu, de la 30.000 de tone am trecut de 100.000 de tone pe an numai la plastic”, a precizat reprezentantul Green Group.

Potrivit acestuia, strategia de intrarea in alte piete din regiune este una combinata, care va include si optiuni de achizitie M&A.


Investitii Green Group pentru reciclarea a 1 milion de frifidere pe an, cererea este insa tripla

“In ce investim? Am pornit de cateva luni cea mai mare investiție a noastra de electronice. Avem o linie in care reciclam un milion de frigidere pe an. O sa fiți uimiți, dar este nevoie de o capacitate de trei ori milionul acesta, pentru ca se arunca si se consuma foarte mult in zona de frig, atat acasa cat si in zonele comerciale”, a punctat Constantin Damov.

“Si este un val puternic, cel al textilelor. De la inceputul anului, in toata Europa, textilele se colecteaza separate, iar noi fiind producatori de fibra sintetica de poliester din sticlele de PET, – aceasta este activitatea noastra principala la plastic, noi producem poliester din PET – urmatorul pas vom investi chiar anul acesta in primele linii de fiber to fiber adica ne ducem la colectarea textilelor care au poliester si vom reconverti fibra de poliester in fibra de polyester”, a semnalat cofondatorul Green Group.

“Este o noutate la nivel european, iar in Romania cu atat mai mult. O sa va dau exemplu de unde vine acest material. Sunt centurile de siguranta de la masina. Toate acele echipamente de protecție sunt din poliester. In jurul nostru este foarte mult poliester, mai mult decat PET si speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”, a subliniat Constantin Damov.

Green Group este un grup de firme care face parte din portofoliul managerului de private equity de talie regionala Abris Capital Partners, care anul trecut a finalizat exitul din platform a Pehart.

Avand in vedere ca Green Group a fost printre primele investitii la intrarea fondului de investitii Abris Capital Partners pe piata din Romania in urma cu mai mult de un deceniu, care este orizontul actual de exit al Abris Capital Partners din Green Group?

“Eu as spune ca pe termen mediu din punctul de vedere al unui fond cum este Abris. Ce am facut? Am reconstruit business-ul dupa lovitura din Covid (perioada din timpul pandemiei Covid 19, n.r.) si asta a justificat aceasta perioada de a sta in Green Group-a lui Abris Capital atat de mult. Deci orizontul ar fi undeva de doi ani”, sustine Constantin Damov.

“Modelul nostru este puțin diferit pentru ca noi suntem un model, n-as spune de economie verde, acum deja avem titulaturi mai precise, suntem un model de economie circulara. Modelul nostru duce la crestere economica fara consum de resurse naturale. Ceea ce consumam noi este ceea ce au consumat alții, insa la ciclul al doilea. Inputul nostru este numai din zona de deseuri ca sa spun asa plastic, electronice, sticla. Si suntem astazi o continuare, daca vreți, haideți sa spunem a lui Returo, care toata lumea stie ca a revoluționat comportamentul nostru zilnic de consum si ne-a pus in lanț pe toți (…) Si se creeaza in Romania, fara sa ne dam seama, un mediu de lucru in care crestem cu toții, fara sa mai importam materii prime.”, a mai spus Constantin Damov, Presedinte si cofondator al grupului de firme Green Group,  la panelul Investitori strategici & Antreprenori in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2026 este sustinut de catre Auchan Romania in calitate de Event Partner si de Vetimex Capital in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2026


MIRSANU INVESTORS SUMMIT 2026: “Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil”. Oportunitatile din energie, infrastructura, sectorul de productie sau cel de aparare intaresc pozitia Romaniei ca a doua optiune de investitii dupa Polonia din regiune, insa pietele CEE isi pierd din atractivitate, iar capitalul se muta catre pietele mai mature din Europa de Vest si SUA. Circa 6 – 8 companii pregatesc IPO-uri pe piata principala a bursei de la Bucuresti. Bancile lucreaza la aproximativ 10 tranzactii de finantare de peste 500 mil. Euro. Ce asteptari au investitorii strategici, antreprenorii, investitorii din venture capital, private equity, private debt, piete de capital si real estate


Volker Raffel, E.ON: Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil. E.ON Romania isi finanteaza investitiile in proportie de 100% din piata financiara locala si nu se imprumuta de la compania – mama


Andrei Svoronos, EBRD: Ne asteptam pentru 2026 sa avem un volum de investitii de circa 800 – 900 mil. Euro, usor mai mic fata de anul trecut, pentru ca e si o anumita corelatie cu evolutia economiei, unde vedem o scadere de 0,2% din PIB in acest an. Vrem sa fim un accelerator de crestere pentru jucatori din Romania, care au ganduri de expansiune regionala. Circa 6 – 8 companii sunt in diferite stadii de pregatire pentru IPO pe piata principala a bursei de la Bucuresti


Tiberiu Danetiu, Auchan: “Never say never”.  Ne vom continua ritmul de crestere organica, dar suntem deschisi daca apar oportunitati de achizitii M&A. Zona de expansiune in retail s-a mutat in timp din zona de hipermarketuri si cash & carry catre segmentele de proximitate si ultraproximitate. Dupa atacul lansat pe formatul hard discount, urmatorul pariu al Auchan vizeaza dezvoltarea francizei cu formate medii de supermarketuri


Vytautas Plunksnis, INVL Asset Management: Tranzactiile au incetinit in spatiul Europei Centrale si de Est, iar piata inclina catre tichetele M&A mai mari. Ne uitam la achizitii add-on in regiune pentru Pehart pentru ca vrem la exit sa avem o companie mai mult regionala, si mai putin locala. Urmatoarea achizitie M&A pe piata din Romania ar putea fi in sectorul de productie. Maib este interesata sa ia cat mai repede o licenta in Romania pentru acordarea de credite de consum si ar putea viza achizitii M&A in acest scop, iar grupul INVL Invalda vizeaza cu un fond de private debt de 55 mil. Euro piata locala


Cosmin Calin, Banca Transilvania: Pe piata finantarilor sindicalizate, sunt aproape 10 tranzactii cu un tichet fiecare de peste 500 mil. Euro. Vedem tranzactii in sectoare precum energie, servicii medicale private sau retail. Expunerea maxima pe care o avem fata de un singur grup depaseste cu putin jumatate de miliard de euro. Ne uitam la oportunitatile de extindere in regiune, atat pe pietele din jur, cat si in Europa


Adrian Negru, Raiffeisen Asset Management: Pentru companiile care pregatesc IPO pe bursa de la Bucuresti, daca sunt companii bune si vin la un multiplu P/E intre 10x si 15x, succesul IPO-ului este aproape garantat si vor intalni cerere solida din partea investitorilor institutionali. Raiffeisen Asset Management pregateste lansarea unui fond de investitii care sa capitalizeze oportunitati din sectorul european de aparare. “Sa vedem cu totii cam cata prima de risc politica exista in cotatiile bondurilor suverane, care daca se permanentizeaza, se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus”


Florentin Cotorobai, Ministerul Investitiilor si Proiectelor Europene: Prin bugetul alocat din PNRR s-a vazut clar apetitul fondurilor de investitii si se va cunoaste o evolutie a instrumentelor de finantare pentru entitatile private in noul cadru financiar multianual 2028 – 2034. Cati bani a produs primul exit complet al unui fond de investitii capitalizat prin PNRR: “Efectul de multificare a fost undeva de trei ori valoarea investita”


Constantin Damov, Green Group: “Speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”. Vizam pentru extindere pietele din Republica Moldova, Grecia, Albania, unde se prefigureaza sisteme de colectare precum Returo si ne gandim la un mod combinat de intrare pe piata care include M&A. Orizontul de exit al investitorului private equity Abris Capital Partners din Green Group, estimat la circa 2 ani


Cristian Munteanu, Early Game Ventures: Romania si, poate Ungaria sunt tarile cu cel mai scazut volum de investitii venture capital si cu cel mai mic numar de startup-uri, chiar si calitatea acestora nu iese la nivelul celor din Polonia si Bulgaria. Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active. In 2026 si in 2027 vom vedea companii care ating valori poate aproape  de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania unde BibleChat si Druid se pregatesc sa atraga noi runde de investitii. Cel mai bun exit realizat de catre EGV la 4,5x


Dan Farcasanu, Mozaik Investments: Piata de tranzactii a incetinit partial din cauza recesiunii si a instabilitatii politice. Mozaik Investments anunta o noua achizitie din noul sau fond de private equity, care va prelua o participatie majoritara intr-o companie din Romania pe modelul “buy and build”. Din capitalul strans de 51 mil. Euro de la investitori, aproape jumatate a fost alocat pentru achizitia primelor trei companii de portofoliu. De ce este dificil pentru fondurile de private equity din Romania sa intre pe piata din Polonia


Ciprian Nicolae, ACP Credit: Vom anunta foarte curand noul nostru fond de private credit pentru Europa Centrala si de Est, care ne asteptam sa aiba o dimensiune dubla fata de primul nostru fond de 100 mil. Euro. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime, insa mai putin de jumatate din intregul portofoliu al noului fond. Care sunt diferentele in universul de investitori LP dintre un fond de private credit si un fond de private equity


Marius Ghenea, Catalyst Romania: Tranzactiile de la Regina Maria si La Cocos arata ca atractivitatea pietei romanesti pentru investitori este ca fondurile de investitii sa gaseasca acele companii care la final merg catre vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. De ce nu listeaza fondurile de investitii din Romania companii pe bursa de la Bucuresti si ce alternative de investitii au antreprenorii. Exiturile fondului 1 al Catalyst Romania, realizate la multipli cash on cash intre 3-4x si 20x. Care sunt cifrele – tinta pentru noul fond al Catalyst


Dan Lupu, Earlybird: “Fondatorii de companii din diaspora au devenit o sursa mai importanta de startup-uri la nivel global decat piata din Romania, ceea ce este valabil pentru toate pietele din Europa Centrala si de Est”. Activitatea in piata regionala de venture capital este foarte valurita, cateodata e Polonia pe val ca acum, altadata Romania sau tarile din fosta Iugoslavie. Earlybird investeste din fondul sau regional de 360 mil. Euro tichete initiale de pana la 12 mil. Euro in runde de finantare pre-seed, seed si serie A. Noul fond Earlybird cu un capital de circa 500 mil. Euro dedicat investitiilor in sectorul de aparare va deveni functional in curand


Cristina Cosman, ING Bank: Piata de sindicalizari bancare este in crestere, iar energia si sectorul real estate sunt predilecte pentru finantarile foarte mari. Ne uitam cu tot mai mult interes catre infrastructura, constructii si proiectele din sectorul de aparare


Magdalena Sniegocka, CVI: Romania este o piata  – cheie pentru noul nostru fond de private debt. Avem in plan sa investim in Romania pana la 100 mil. Euro in urmatorii 2 – 3 ani. Cele mai avansate tranzactii sunt in real estate si pe piata de energie, dar asteptam sa incheiem si pe piata serviciilor medicale private. Cum se pozitioneaza finantarile private debt comparativ cu finantarea bancara si investitiile de capital de tip venture capital si private equity


Mihai Patrulescu, CBRE: Investitiile din piata de real estate au ajuns in primul semestru la 500 mil. Euro si estimez ca vor ajunge pana la finele lui 2026 intre 800 mil. Euro si 1,1 mld. Euro. Yield de 7,75% pe toate clasele de active imobiliare cu o evolutie asteptata la 7,5% in retail. Polonia si Cehia sunt pietele real estate cu cea mai mare adancime din CEE. “Romania este pe acelasi fascicul cu Polonia, insa Cehia ar putea fi pentru noi modelul cu acea piata domestica de investitori institutionali”


Ioana Filipescu Stamboli, Alvarez & Marsal: S-a schimbat modul in care sunt alocati banii si suntem intr-o faza a unui realism structural al pietei de M&A din Romania. Cumparatorii nu mai cauta sa cumpere doar cota de piata sau promisiuni speculative, iar investitorii strategici vor sa se integreze vertical, securizandu-si lantul de valoare. Piata locala de M&A, dominata de tranzactiile mid – market. Dupa retail si servicii medicale private, ce sector este urmatorul pariu pentru o tranzactie de 1 mld. Euro


Florian Teleaba, Kearney: Romania este a doua piata mare din Europa Centrala si de Est si atrage atentia investitorilor in peisajul regional pe zona de energie, infrastructura, nearshoring si sectorul de aparare. Regiunea CEE incepe sa-si piarda atractivitatea la nivel de investitii, iar capitalul se duce catre piete mai mature spre Europa de Vest, SUA sau anumite piete emergente. “Nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala si de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii, bani si randament, ci si de independenta din anumite puncte de vedere ale statului”


Bogdan Campianu, Wood & Company: Peste tot in regiune, exista cerere pentru listari, dar este cumva o lipsa de companii pregatite pentru piata, ceea ce este favorabil companiilor. Sunt placute de catre investitori companiile care sunt lideri regionali, adica mai mult decat un lider local. “Revolutia AI si reinarmarea Europei sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si care schimba prioritatile industriale si investitionale in regiune”


Peter Mathe, Portfolion: Piata fondurilor de growth equity din Europa Centrala si de Est este inca subdezvoltata fata de Europa de Vest, iar Romania vine mereu pe pozitia a doua piata in regiune dupa Polonia privind volumul de investitii. Fondul de growth equity al Portfolion este interesata de investitii in Romania in sectoare precum servicii medicale private, wellness sau productie, cu tichete intre 5 mil. Euro si 30 mil. Euro. “Unul dintre motivele pentru care analizam industrii mai traditionale este sa ne protejam impotriva potentialelor investitii care pot fi in teritoriul unei bule speculative”


mipe captura event main

Florentin Cotorobai, Ministerul Investitiilor si Proiectelor Europene: Prin bugetul alocat din PNRR s-a vazut clar apetitul fondurilor de investitii si se va cunoaste o evolutie a instrumentelor de finantare pentru entitatile private in noul cadru financiar multianual 2028 – 2034. Cati bani a produs primul exit complet al unui fond de investitii capitalizat prin PNRR: “Efectul de multificare a fost undeva de trei ori valoarea investita”

“Este relevant si efectul de levier la fondurile pe care le-am pus din PNRR si asta inseamna ca implicarea administratiei publice – aici ma refer la MIPE (Ministerul Investitiilor si Proiectelor Europene, n.r.) a dat o greutate acestor investitii si clar efectul de levier s-a vazut. Putem sa spunem ca peste 600 mil. Euro s-au adunat ca valoare totala a fondurilor, cred ca si mai mult, dar statisticile acestea le vom prezenta ulterior intr-un alt anunt.”, a spus Florentin Cotorobai, Director General Adjunct in cadrul Directiei generale Dezvoltare regionala, inovare si digitalizare din cadrul Ministerul Investitiilor si Proiectelor Europene, la MIRSANU INVESTORS SUMMIT 2026, eveniment online organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“600 mil. Euro sunt investitiile realizate in companii de catre fonduril e de investitii. Acum ele inca sunt in lucru  si efectul de levier va fi mult mai mare. In momentul de fata, putem sa spunem ca chiar acum s-a semnat ultimul fond, s-a aprobat de Comitetul de Investitii. Automat vor creste investitiile in companiile romanesti”, a subliniat reprezentantul MIPE.

Ministerul Investitiilor si Proiectelor Europene a anuntat in iunie 2026 finalizarea procesului de alocare a Fondului de Fonduri de capital de risc pentru Redresare (Recovery Equity Fund of Funds – REF), instrument finantat prin PNRR si administrat de Fondul European de Investitii (EIF), prin care bugetul total investibil de 380 mil. euro a fost distribuit integral catre fonduri de investitii care activeaza in venture capital, private equity si infrastructura in energie regenerabila, la capatul unui proces inceput in 2022.

“Au fost si peste 60 de aplicatii (pentru componenta PNRR dedicata fondurilor de investitii, n.r.), apelul inchizandu-se in 31 decembrie 2025. Fondul European de Investitii (EIF) a avut foarte mult de lucru. Ganditi-va ca succesul nostru nu este doar al nostru, ci este si al maturitatii Fondului European de Investitii si chiar a fondurilor care au venit alaturi si au depus expresiile de interes in a accesa aceste fonduri, noi fiind cei care am coagulat intr-un fel si am pus bugetele pentru realizarea acestor investitii. (…) 20 de fonduri au trecut cu succes etapele de evaluare. Am atins bugetul bineinteles.”, sustine Florentin Cotorobai.

“Ce este relevant este faptul ca doua treimi din fondurile care au accesat acest buget se regasesc si au in managementul fondului romani, antreprenori, specialisti din Romania, ceea ce inseamna ca apetitul deschis de catre PNRR, poate fi fructificat si pe viitor”, este de parere reprezentantul Ministerului Investitiilor si Proiectelor Europene.

“Si noi avem in intentie de a ne intalni exact cu cei care sunt implicati in fondurile de investitii si nu numai, chiar si cu partenerii bancari pentru viitoarea programare, un nou cadru financiar multianual care va fi structurat foarte mult pe instrumente financiare. Si atunci va fi necesara o discutie sau cel putin pregatirea acestui nou cadru finantial multianual in sensul abordarii corespunzatoare a acelor investitii si a acelor fonduri care se vor folosi in dezvoltarea economiei nationale”, a semnalat Florentin Cotorobai.

“Prin PNRR si prin acest buget pe care l-a pus la dispozitie Ministerul Investitiei si Proiectele Europene s-a vazut clar acest apetit pentru fondurile de investitii, ceea ce inseamna ca lucrurile evolueaza si mai ales prin ceea ce spuneam, ca noul cadru financiar multianual 2028-2034 va avea aceste mecanisme, instrumente de finantare si, cel putin, pentru entitatile private, va fi de bun augur acest lucru si se va cunoaste clar o evolutie in acest sens”, afirma reprezentantul MIPE.

Ce multiplu al investitiei a adus exitul realizat de catre consortiul format de catre Morphosis Capital, CEECAT Capital si EBRD din reteaua de retail La Cocos in contextul in care investitori capitalizati inclusiv prin programul PNRR au facut parte din tranzactie?

“Morphosis a reusit primul exit aferent acestui fond de fonduri. Efectul de multificare a fost undeva de trei ori valoarea investita, ceea ce inseamna ca investitia a fost ok. Este clar ca fondul a aratat o maturitate clara in ceea ce inseamna investitiile prin fonduri”, a raspuns Florentin Cotorobai din partea ministerului.

MIPE a anuntat pe 25 martie 2026 in cadrul unui comunicat de presa primul exit dintr-o companie finantata prin PNRR, respectiv vanzarea participatiei fondului de investitii Morphosis II din reteaua de retail Supermarket La Cocos ca fiind o tranzactie care a generat un randament de peste trei ori valoarea investitiei initiale.

Ce pondere au avut fondurile de private equity, fondurile de venture capital, respectiv fondurile de infrastructura din numarul total de circa 60 de expresii de interes trimise in cadrul procesuli de selectie?

“Nu as putea sa va raspund la aceasta intrebare. Va fi un raport ca final de realizare a semnarii celor 20 de fonduri. Cu siguranta ca vom comunica acest aspect ulterior, pentru ca trebuie inchisa analiza finala facuta de Fondul European de Investitii. Tinta noastra a fost una clara, ma refer din perspectiva MIPE, aceea de a avea operatiuni de finantare de 100% din 100% de buget, aprobate de Comitetul de Investitii. In momentul de fata noi am facut acest lucru. Ulterior, vom vedea exact raportarea FEI care va analiza din aceasta perspective”, a raspuns reprezentantul MIPE.

Care sunt fondurile de investitii care au incheiat procesul de strangere de bani de la investitori si care sunt platformele de investitii care au inca acest proces in lucru de pe lista de 20 de fonduri de investitii care au primit alocari de bani prin PNRR?

“Gestionarea si implementarea efectiva se face de catre Fondul European de Investitii. Raportarile sunt bianuale. Noi avem acest input de informatii exact in acea perioada, dar cu siguranta ca, avand in vedere ca s-a atins acest obiectiv si Fondul European de Investitie a inchis cu succes implementarea, vom vedea clar niste informatii in perioada imediat urmatoare”, a mai spus Florentin Cotorobai, Director General Adjunct in cadrul Directiei generale Dezvoltare regionala, inovare si digitalizare din cadrul Ministerul Investitiilor si Proiectelor Europene, la panelul Tendinte in investitii in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2026 este sustinut de catre Auchan Romania in calitate de Event Partner si de Vetimex Capital in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2026


MIRSANU INVESTORS SUMMIT 2026: “Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil”. Oportunitatile din energie, infrastructura, sectorul de productie sau cel de aparare intaresc pozitia Romaniei ca a doua optiune de investitii dupa Polonia din regiune, insa pietele CEE isi pierd din atractivitate, iar capitalul se muta catre pietele mai mature din Europa de Vest si SUA. Circa 6 – 8 companii pregatesc IPO-uri pe piata principala a bursei de la Bucuresti. Bancile lucreaza la aproximativ 10 tranzactii de finantare de peste 500 mil. Euro. Ce asteptari au investitorii strategici, antreprenorii, investitorii din venture capital, private equity, private debt, piete de capital si real estate


Volker Raffel, E.ON: Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil. E.ON Romania isi finanteaza investitiile in proportie de 100% din piata financiara locala si nu se imprumuta de la compania – mama


Andrei Svoronos, EBRD: Ne asteptam pentru 2026 sa avem un volum de investitii de circa 800 – 900 mil. Euro, usor mai mic fata de anul trecut, pentru ca e si o anumita corelatie cu evolutia economiei, unde vedem o scadere de 0,2% din PIB in acest an. Vrem sa fim un accelerator de crestere pentru jucatori din Romania, care au ganduri de expansiune regionala. Circa 6 – 8 companii sunt in diferite stadii de pregatire pentru IPO pe piata principala a bursei de la Bucuresti


Tiberiu Danetiu, Auchan: “Never say never”.  Ne vom continua ritmul de crestere organica, dar suntem deschisi daca apar oportunitati de achizitii M&A. Zona de expansiune in retail s-a mutat in timp din zona de hipermarketuri si cash & carry catre segmentele de proximitate si ultraproximitate. Dupa atacul lansat pe formatul hard discount, urmatorul pariu al Auchan vizeaza dezvoltarea francizei cu formate medii de supermarketuri


Vytautas Plunksnis, INVL Asset Management: Tranzactiile au incetinit in spatiul Europei Centrale si de Est, iar piata inclina catre tichetele M&A mai mari. Ne uitam la achizitii add-on in regiune pentru Pehart pentru ca vrem la exit sa avem o companie mai mult regionala, si mai putin locala. Urmatoarea achizitie M&A pe piata din Romania ar putea fi in sectorul de productie. Maib este interesata sa ia cat mai repede o licenta in Romania pentru acordarea de credite de consum si ar putea viza achizitii M&A in acest scop, iar grupul INVL Invalda vizeaza cu un fond de private debt de 55 mil. Euro piata locala


Cosmin Calin, Banca Transilvania: Pe piata finantarilor sindicalizate, sunt aproape 10 tranzactii cu un tichet fiecare de peste 500 mil. Euro. Vedem tranzactii in sectoare precum energie, servicii medicale private sau retail. Expunerea maxima pe care o avem fata de un singur grup depaseste cu putin jumatate de miliard de euro. Ne uitam la oportunitatile de extindere in regiune, atat pe pietele din jur, cat si in Europa


Adrian Negru, Raiffeisen Asset Management: Pentru companiile care pregatesc IPO pe bursa de la Bucuresti, daca sunt companii bune si vin la un multiplu P/E intre 10x si 15x, succesul IPO-ului este aproape garantat si vor intalni cerere solida din partea investitorilor institutionali. Raiffeisen Asset Management pregateste lansarea unui fond de investitii care sa capitalizeze oportunitati din sectorul european de aparare. “Sa vedem cu totii cam cata prima de risc politica exista in cotatiile bondurilor suverane, care daca se permanentizeaza, se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus”


Florentin Cotorobai, Ministerul Investitiilor si Proiectelor Europene: Prin bugetul alocat din PNRR s-a vazut clar apetitul fondurilor de investitii si se va cunoaste o evolutie a instrumentelor de finantare pentru entitatile private in noul cadru financiar multianual 2028 – 2034. Cati bani a produs primul exit complet al unui fond de investitii capitalizat prin PNRR: “Efectul de multificare a fost undeva de trei ori valoarea investita”


Constantin Damov, Green Group: “Speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”. Vizam pentru extindere pietele din Republica Moldova, Grecia, Albania, unde se prefigureaza sisteme de colectare precum Returo si ne gandim la un mod combinat de intrare pe piata care include M&A. Orizontul de exit al investitorului private equity Abris Capital Partners din Green Group, estimat la circa 2 ani


Cristian Munteanu, Early Game Ventures: Romania si, poate Ungaria sunt tarile cu cel mai scazut volum de investitii venture capital si cu cel mai mic numar de startup-uri, chiar si calitatea acestora nu iese la nivelul celor din Polonia si Bulgaria. Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active. In 2026 si in 2027 vom vedea companii care ating valori poate aproape  de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania unde BibleChat si Druid se pregatesc sa atraga noi runde de investitii. Cel mai bun exit realizat de catre EGV la 4,5x


Dan Farcasanu, Mozaik Investments: Piata de tranzactii a incetinit partial din cauza recesiunii si a instabilitatii politice. Mozaik Investments anunta o noua achizitie din noul sau fond de private equity, care va prelua o participatie majoritara intr-o companie din Romania pe modelul “buy and build”. Din capitalul strans de 51 mil. Euro de la investitori, aproape jumatate a fost alocat pentru achizitia primelor trei companii de portofoliu. De ce este dificil pentru fondurile de private equity din Romania sa intre pe piata din Polonia


Ciprian Nicolae, ACP Credit: Vom anunta foarte curand noul nostru fond de private credit pentru Europa Centrala si de Est, care ne asteptam sa aiba o dimensiune dubla fata de primul nostru fond de 100 mil. Euro. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime, insa mai putin de jumatate din intregul portofoliu al noului fond. Care sunt diferentele in universul de investitori LP dintre un fond de private credit si un fond de private equity


Marius Ghenea, Catalyst Romania: Tranzactiile de la Regina Maria si La Cocos arata ca atractivitatea pietei romanesti pentru investitori este ca fondurile de investitii sa gaseasca acele companii care la final merg catre vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. De ce nu listeaza fondurile de investitii din Romania companii pe bursa de la Bucuresti si ce alternative de investitii au antreprenorii. Exiturile fondului 1 al Catalyst Romania, realizate la multipli cash on cash intre 3-4x si 20x. Care sunt cifrele – tinta pentru noul fond al Catalyst


Dan Lupu, Earlybird: “Fondatorii de companii din diaspora au devenit o sursa mai importanta de startup-uri la nivel global decat piata din Romania, ceea ce este valabil pentru toate pietele din Europa Centrala si de Est”. Activitatea in piata regionala de venture capital este foarte valurita, cateodata e Polonia pe val ca acum, altadata Romania sau tarile din fosta Iugoslavie. Earlybird investeste din fondul sau regional de 360 mil. Euro tichete initiale de pana la 12 mil. Euro in runde de finantare pre-seed, seed si serie A. Noul fond Earlybird cu un capital de circa 500 mil. Euro dedicat investitiilor in sectorul de aparare va deveni functional in curand


Cristina Cosman, ING Bank: Piata de sindicalizari bancare este in crestere, iar energia si sectorul real estate sunt predilecte pentru finantarile foarte mari. Ne uitam cu tot mai mult interes catre infrastructura, constructii si proiectele din sectorul de aparare


Magdalena Sniegocka, CVI: Romania este o piata  – cheie pentru noul nostru fond de private debt. Avem in plan sa investim in Romania pana la 100 mil. Euro in urmatorii 2 – 3 ani. Cele mai avansate tranzactii sunt in real estate si pe piata de energie, dar asteptam sa incheiem si pe piata serviciilor medicale private. Cum se pozitioneaza finantarile private debt comparativ cu finantarea bancara si investitiile de capital de tip venture capital si private equity


Mihai Patrulescu, CBRE: Investitiile din piata de real estate au ajuns in primul semestru la 500 mil. Euro si estimez ca vor ajunge pana la finele lui 2026 intre 800 mil. Euro si 1,1 mld. Euro. Yield de 7,75% pe toate clasele de active imobiliare cu o evolutie asteptata la 7,5% in retail. Polonia si Cehia sunt pietele real estate cu cea mai mare adancime din CEE. “Romania este pe acelasi fascicul cu Polonia, insa Cehia ar putea fi pentru noi modelul cu acea piata domestica de investitori institutionali”


Ioana Filipescu Stamboli, Alvarez & Marsal: S-a schimbat modul in care sunt alocati banii si suntem intr-o faza a unui realism structural al pietei de M&A din Romania. Cumparatorii nu mai cauta sa cumpere doar cota de piata sau promisiuni speculative, iar investitorii strategici vor sa se integreze vertical, securizandu-si lantul de valoare. Piata locala de M&A, dominata de tranzactiile mid – market. Dupa retail si servicii medicale private, ce sector este urmatorul pariu pentru o tranzactie de 1 mld. Euro


Florian Teleaba, Kearney: Romania este a doua piata mare din Europa Centrala si de Est si atrage atentia investitorilor in peisajul regional pe zona de energie, infrastructura, nearshoring si sectorul de aparare. Regiunea CEE incepe sa-si piarda atractivitatea la nivel de investitii, iar capitalul se duce catre piete mai mature spre Europa de Vest, SUA sau anumite piete emergente. “Nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala si de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii, bani si randament, ci si de independenta din anumite puncte de vedere ale statului”


Bogdan Campianu, Wood & Company: Peste tot in regiune, exista cerere pentru listari, dar este cumva o lipsa de companii pregatite pentru piata, ceea ce este favorabil companiilor. Sunt placute de catre investitori companiile care sunt lideri regionali, adica mai mult decat un lider local. “Revolutia AI si reinarmarea Europei sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si care schimba prioritatile industriale si investitionale in regiune”


Peter Mathe, Portfolion: Piata fondurilor de growth equity din Europa Centrala si de Est este inca subdezvoltata fata de Europa de Vest, iar Romania vine mereu pe pozitia a doua piata in regiune dupa Polonia privind volumul de investitii. Fondul de growth equity al Portfolion este interesata de investitii in Romania in sectoare precum servicii medicale private, wellness sau productie, cu tichete intre 5 mil. Euro si 30 mil. Euro. “Unul dintre motivele pentru care analizam industrii mai traditionale este sa ne protejam impotriva potentialelor investitii care pot fi in teritoriul unei bule speculative”


Sursa foto: Raiffeisen.

Adrian Negru, Raiffeisen Asset Management: Pentru companiile care pregatesc IPO pe bursa de la Bucuresti, daca sunt companii bune si vin la un multiplu P/E intre 10x si 15x, succesul IPO-ului este aproape garantat si vor intalni cerere solida din partea investitorilor institutionali. Raiffeisen Asset Management pregateste lansarea unui fond de investitii care sa capitalizeze oportunitati din sectorul european de aparare. “Sa vedem cu totii cam cata prima de risc politica exista in cotatiile bondurilor suverane, care daca se permanentizeaza, se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus”

„Cred ca putem construi in continuare, poate, cea mai fasta perioada in ceea ce priveste ofertele publice initiale (IPO) pentru piata locala, urmand sau mergand pe exemplu acestor IPO-uri recente de succes, atata timp cat toti actorii la piata continua sa indeplineasca anumite conditii. Pe de o parte, in zona pe care o reprezint de buy-side (investitori., n.r.), cred ca nu mai este un secret pentru nimeni si nu fac niciun rau industriei daca spun ca avem, probabil, cele mai solide active din istoria pietei de capital, atat pe zona de fonduri de investitii, cat si pe zona de fonduri de pensii, fie ele facultative, fie ele obligatorii. Avem active de la investitorii nostri la un nivel fara precedent si evident ca exista cerere potentiala foarte mare pentru a pune acesti bani la treaba in active de calitate”, a declarat Adrian Negru, CEO al Raiffeisen Asset Management,  la MIRSANU INVESTORS SUMMIT 2026, eveniment online organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Daca este sa ma refer la seria asta recenta de IPO-uri si as incepe cu Premier Energy (…), in principiu, am investit in toate IPO-urile principale care au fost la BVB cel putin cu fondul nostru dedicat actiunilor locale, iar la multe dintre ele chiar si cu fondul de pensii facultative”, a punctat Adrian Negru.

Raiffeisen Asset Management este singurul jucator local care activeaza direct atat in industria de asset management in zona administrarii de fonduri deschise de investitii, cat si pe piata fondurilor de pensii private, unde este activ pe Pilonul 3 cu propriul fond de pensii private facultative.

“Dar, in acelasi timp, daca ma duc la partea asta de sell-side (vanzare, n.r.) sau la acei antreprenori care se gandesc si au planuri concrete sa vina catre piata si in aceasta perioada, cred ca este important sa ne uitam cumva la lucrurile bune pe care le-au facut aceste companii (care s-au listat cu succes pe piata principala a BVB, n.r.). Aici, ma refer in primul rand la planurile concrete si detaliate pe care le-au avut acele companii pentru banii rezultati din IPO-uri. Nu zic ca e obligatoriu sa fie doar IPO-uri de succes cu majorare de capital social, dar cu siguranta ajuta sa fie IPO-uri mai degraba cu majorare sau cu o parte mare de majorare de capital social si banii aia raman in companie si mai departe planurile care sunt prezentate investitorilor sa fie cat se poate de concrete, pentru ca pana la urma aceste IPO-uri au fost pana la urma o poveste daca tu, ca investitor, aveai sau nu incredere in capacitatea celor care conduceau acele companii sa execute planurile descrise, inclusiv in prospecte”, a subliniat CEO-ul Raiffeisen Asset Management, care face parte din portofoliul local al grupului financiar austriac de talie regionala Raiffeisen.

“Astea sunt elementele importante – sa ai o destinatie clara pentru acei bani, sa ai expertiza pe urma necesara sa conduci executiv acele companii sau chiar ca proprietar al companiei daca esti inca implicat sa poti pune acele planuri in aplicare”, a completat acesta.

“Pentru ca, de partea cealalta, exista cerere atata timp cat multiplii sunt rezonabili. Si, aici, cred ca este important pentru orice companie noua care vine sa-si faca foarte bine calculele si sa se uite foarte bine la ancorele de pret si de multipli care exista in piata, fie de data mai recenta, fie de data mai indepartata.”, a transmis Adrian Negru din partea sectorului de investitori institutionali locali.

“Pana la urma, o companie care ajunge in stadiul de a se lista este o companie care déjà a dovedit multe in parcursul ei, este o companie serioasa Dar, in acelasi timp, odata listata e comparata cu alte companii poate cu un istoric si mai lung si de dimensiuni mai mari si cu mai multa experienta inclusiv inclusiv in felul cata transparenta a aratat de-a lungul timpului. Se va compara cu niste companii, pana la urma etalon pentru economia romaneasca. Nu e suficient sa te remarci intre marea masa de companii sa ajungi la stadiul in care te poti lista. La momentul in care ajungi sa fii listat sau sa fii in carti pentru a te lista, vei fi comparat de investitori pana la urma cu, practic cele mai bune companii din economia romaneasca, inclusiv in termeni de transparenta, de guvernanta corporativa si altele”, a continuat acesta.

“Deci, atata timp cat asteptarile cu privire la multipli sunt rezonabile, cerere exista. Planuri concrete din partea celor care vor sa vina cu companii prezentate transparent, evident ca vor fi. Poate si – sa nu le zic pete – dar vor fi poate niste nuante; pana la urma in activitatea oricarei companii exista lucruri de clarificat. Cu cat mai multe dintre ele sunt clarificate pana la momentul IPO-urilor, cu atat este mai bine, este scenariul ideal. Vor fi situatii in care nu pot fi clarificate toate pana la momentul IPO-urilor, dar cel putin trebuie adresate iarasi transparent, clar, care va fi planul pentru acele sa zicem potentiale semne de intrebare, cand si cum vor fi rezolvate”, a precizat CEO-ul Raiffeisen Asset Management.

“Si atunci cu atat mai mult orice IPO, indiferent cine e vanzatorul, ca e entitate guvernamentala sau privata, cat timp respecta conditiile pe care le-am spus mai devreme, cred ca e mai mult decat binevenit”, a semnalat Adrian Negru.

Din ce sector sunt asteptate companii sa vina cu listari pe piata principala de la BVB?

“Mai in gluma, mai in serios, aproape ca e mai putin important sectorul,atata timp cat vin companii bune si cu multipli atragatori. Prefer oricand o companie dintr-un sector care exista la bursa, daca e o companie buna si pot sa o cumpar la un pret rezonabil, decat doar sa bifam ca avem inca un sector reprezentat la bursa, dar cu o companie nu neaparat ca sa nu fie atragatoare, dar cel putin pretul la care ar veni ar fi mai ridicat. Prefer oricand sa fiu un primul scenario”, a precizat reprezentantul Raiffeisen Asset Management.

Ce inseamna multiplii atragatori de listare pentru segmentul de buy – side, care reprezinta investitorii care participa si subscriu in cadrul IPO-urilor derulate?

“Adica un multipli mai atragator decat ai companiilor deja listate. Trebuie sa existe un mic discount si poate “mic” e discutabil, adica daca sa fie si cuvantul mic in sintagma asta. Pentru o companie noua in comparatie cu o companie cu un istoric poate de zeci de ani déjà, nu cred ca e rezonabil doar daca esti intr-o situatie particulara, cu o poveste de crestere absolut senzationala, si atunci putem accepta poate si altfel de multipli. Dar, daca esti o companie deja matura, cred ca nu poti sa ai asteptarea sa te listezi la un pret mai ridicat decat o companie similara cu un istoric listat de 10 ani sau 15 ani.”, este de parere reprezentantul investitorului institutional local.

Concret, la ce multipli de evaluare asteapta investitorii institutionali sa vina candidatii IPO pe piata principala a bursei de la Bucuresti?

“In intervalul intre 10x  si 15x P/E ratio, probabil, daca este o companie buna, succesul IPO-ului este aproape garantat. Va intalni cerere solida.”, a transmis CEO-ul Raiffeisen Asset Management catre potentialii candidati IPO ai bursei de la Bucuresti.


Raiffeisen Asset Management va lansa un fond de investitii care sa capitalizeze oportunitatile de investitii aparute in sectorul european de aparare

“Vom avea un produs care va incerca sa capitalizeze pe zona de rezilienta, de aparare din zona europeana, dar intr-un mod cumva asezat, adica dincolo de partea activa a conflictelor de care am avut parte in ultima perioada. Si dincolo de orizontul, sper eu, cat mai apropiat al unei rezolvari a conflictului si a razboiului din Ucraina, cred ca industria de aparare europeana s-a schimbat si se va schimba, daca nu definitiv, macar pentru multe zeci de ani de aici inainte”, a punctat Adrian Negru.

“Si cumva acest lucru vom incerca sa il captam intr-un fond nou, alaturi evident de – sa zicem, desi nu e neaparat o sintagma fericita – campionii industriei europene. Avem cativa campioni in diverse zone si de tehnologie si in industria de aparare si atunci cumva o sa facem un mix cu tot ce are mai bun Europa prin prisma noii imagini sau a noii situatii geopolitice pe care cel mai probabil o vom traversa in urmatorii ani. Vom incerca sa cumva sa comprimam toate astea intr-un fond nou.”, a precizat CEO-ul Raiffeisen Asset Management.

Ce tendinte se manifesta in investitiile din piata de asset management si in sectorul fondurilor de pensii private?

“Din perspectiva ambelor sectoare, activele sunt in zona de maxime istorice. Numarul de participanti la fondurile de pensii facultative au depasit demult, un milion de participanti. La fel si numarul de investitori in fondurile deschise de investitii locale au depasit un milion de investitori. In fondurile deschise vorbim acum undeva la 8 mld. Euro in activele totale ale fondurilor deschise de investitii”, a raspuns Adrian Negru din partea Raiffeisen Asset Management.

“Aici as sublinia foarte mult faptul ca in ultimii trei ani, dar poate mai mult in ultimul an si jumatate – doi ani au crescut accelerat fondurile de actiuni, in special cele care investesc pe piata locala.”, a completat acesta.

“Doar ca sa dau un exemplu, poate intr-o anumita masura banal, dar in acelasi timp cred ca reprezentativ. Fondul nostru de actiuni dedicat pietei locale, Raiffeisen Roma nia Dividend, se apropie acum de active catre 350 mil. Euro. In urma cu cativa ani, daca zic 4-5-6 ani in urma, erau un fond de cateva zeci de milioane de euro, putine zeci de milioane de euro. Deci, putem spune ca in 5 ani a crescut de 10 ori si ca el e reprezentativ pentru cam tot ceea ce inseamna fond de actiuni dedicate pietei locale si de la ceilalti mari jucatori din piata locala”, a detaliat Adrian Negru.

“Noi facusem undeva un calcul. Daca iau expunerile in actiuni locale ale fondurilor de pensii facultative, nu cele de Pilon 2, ci doar cele 3 facultative de Pilon 3, si adaug investitiile in actiuni locale ale fondurilor administrate local de actiuni, probabil am la acest moment vorbind o expunere pe BVB, sa zic asa, mai mare de 10 mld. RON, care in mare parte s-a format in ultimii trei ani, ceea ce cred ca adauga un nou jucator de o dimensiune semnificativa in cererea institutionala deja ridicata care exista in piata locala pana intr-acolo incat am mai discutat asta, deja devine o provocare cumva sa administram genul asta de active si noi, si colegii din industria de pensii private”, a adaugat reprezentantul Raiffeisen Asset Management.

“Cred ca iarasi un segment care a mers foarte bine si are potential sa mearga sau sa se dezvolte extrem de bine in continuare, e reprezentat de fondurile de obligatiuni, chiar fondurile de obligatiuni preponderent suverane, care  investesc pe maturitati ceva mai lungi, nu doar pe maturitati scurte si care a fost categoria de fonduri preferata in ultimii ani. Dar daca vorbim de fonduri cu maturitati de 3, 5, 7 ani sau poate chiar si mai mult – Romania in scenariul in care continua partea asta de disciplina bugetara fiscala, sa speram ca vom rezolva si partea politica la un moment dat, raportat la nivelul curent de dobanzi pentru obligatiunile suverane romanesti – cred ca exista un potential poate pot sa-l numesc enorm de comprimare a ratelor de dobanda pentru anii urmatori daca facem lucrurile la care investitorii se uita. E foarte usor de verificat sa compare sau sa se uite care a fost evolutia bond-urilor romanesti in comparatie cu bond-urile maghiare in special dupa rezultatul alegerilor din Ungaria”, a explicat Adrian Negru.

“Sa vedem cu totii cam cata prima de risc politica exista de fapt in cotatiile bondurilor suverane, prima de risc care daca se permanentizeaza se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus. Evident, pentru detinatorii de obligatiuni se poate transforma in castiguri semnificative, dar daca ne uitam putin mai larg la intreaga perspectiva sa vedem cat de mult ne costa jocul de a sa zicem relaxarea fiscala cand nu e cazul sau jocuri politice de diverse feluri”, a punctat CEO-ul Raiffeisen Asset Management.

”Investim si in obligatiuni, si in cele de tip MREL (destinate capitalizarii bancilor, n.r.), cat si in obligatiunile ale unor entitati non-bancare. Evident si acolo cautam sa fim pana la urma recompensati pentru riscul pe care ni-l asumam si, intr-adevar, au fost niste surprize probabil placute de partea emitentului in ultima perioada in care emisiunile unor companii din energie au iesit la randamente mai bune mai mici decat cele ale statului. Si atunci cumva la un moment dat te gandesti daca expunerea pe care voiai sa o iei initial chiar merita sau chiar esti recompensat intru totul pentru riscul pe care ti-l asumi acolo, risc mic sa fim transparenti pe care ti-l asumi acolo. Dar da, foarte pe scurt, investim in general si in MREL-uri, cat si in marile emisiuni de obligatiuni locale”, a precizat Adrian Negru.

“Am investit tichete normale pentru dimensiunea fondurilor noastre cu care am investit acolo”, a adaugat acesta.

“Ca sa dau o dimensiune cantitativa a business-ului nostru la momentul actual, activele noastre totale se indreapta undeva in jurul de 1,75 mld. Euro, chiar catre 1,8 mld. euro, din care marea majoritate sunt in fonduri de investitii, dar sunt si peste 100 mil. Euro in fonduri de pensii facultative. Ca si pondere intre activele fondurilor, care sunt investite in instrumente cu venit fix si fonduri care au in componenta si actiuni, vorbim de undeva in jur de putin peste 60% fonduri care investesc in instrumente cu venit fix, diferenta fiind in fonduri mixte si de actiuni, ceea ce e un progres enorm pentru cei care au urmarit industria mai de aproape. Stiu ca in urma cu cativa ani vorbeam aproape de 90% care erau investitii in fonduri de instrumente cu venit fix”, a mai spus Adrian Negru, CEO al Raiffeisen Asset Management, la panelul Piete de capital in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2026 este sustinut de catre Auchan Romania in calitate de Event Partner si de Vetimex Capital in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2026


MIRSANU INVESTORS SUMMIT 2026: “Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil”. Oportunitatile din energie, infrastructura, sectorul de productie sau cel de aparare intaresc pozitia Romaniei ca a doua optiune de investitii dupa Polonia din regiune, insa pietele CEE isi pierd din atractivitate, iar capitalul se muta catre pietele mai mature din Europa de Vest si SUA. Circa 6 – 8 companii pregatesc IPO-uri pe piata principala a bursei de la Bucuresti. Bancile lucreaza la aproximativ 10 tranzactii de finantare de peste 500 mil. Euro. Ce asteptari au investitorii strategici, antreprenorii, investitorii din venture capital, private equity, private debt, piete de capital si real estate


Volker Raffel, E.ON: Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil. E.ON Romania isi finanteaza investitiile in proportie de 100% din piata financiara locala si nu se imprumuta de la compania – mama


Andrei Svoronos, EBRD: Ne asteptam pentru 2026 sa avem un volum de investitii de circa 800 – 900 mil. Euro, usor mai mic fata de anul trecut, pentru ca e si o anumita corelatie cu evolutia economiei, unde vedem o scadere de 0,2% din PIB in acest an. Vrem sa fim un accelerator de crestere pentru jucatori din Romania, care au ganduri de expansiune regionala. Circa 6 – 8 companii sunt in diferite stadii de pregatire pentru IPO pe piata principala a bursei de la Bucuresti


Tiberiu Danetiu, Auchan: “Never say never”.  Ne vom continua ritmul de crestere organica, dar suntem deschisi daca apar oportunitati de achizitii M&A. Zona de expansiune in retail s-a mutat in timp din zona de hipermarketuri si cash & carry catre segmentele de proximitate si ultraproximitate. Dupa atacul lansat pe formatul hard discount, urmatorul pariu al Auchan vizeaza dezvoltarea francizei cu formate medii de supermarketuri


Vytautas Plunksnis, INVL Asset Management: Tranzactiile au incetinit in spatiul Europei Centrale si de Est, iar piata inclina catre tichetele M&A mai mari. Ne uitam la achizitii add-on in regiune pentru Pehart pentru ca vrem la exit sa avem o companie mai mult regionala, si mai putin locala. Urmatoarea achizitie M&A pe piata din Romania ar putea fi in sectorul de productie. Maib este interesata sa ia cat mai repede o licenta in Romania pentru acordarea de credite de consum si ar putea viza achizitii M&A in acest scop, iar grupul INVL Invalda vizeaza cu un fond de private debt de 55 mil. Euro piata locala


Cosmin Calin, Banca Transilvania: Pe piata finantarilor sindicalizate, sunt aproape 10 tranzactii cu un tichet fiecare de peste 500 mil. Euro. Vedem tranzactii in sectoare precum energie, servicii medicale private sau retail. Expunerea maxima pe care o avem fata de un singur grup depaseste cu putin jumatate de miliard de euro. Ne uitam la oportunitatile de extindere in regiune, atat pe pietele din jur, cat si in Europa


Adrian Negru, Raiffeisen Asset Management: Pentru companiile care pregatesc IPO pe bursa de la Bucuresti, daca sunt companii bune si vin la un multiplu P/E intre 10x si 15x, succesul IPO-ului este aproape garantat si vor intalni cerere solida din partea investitorilor institutionali. Raiffeisen Asset Management pregateste lansarea unui fond de investitii care sa capitalizeze oportunitati din sectorul european de aparare. “Sa vedem cu totii cam cata prima de risc politica exista in cotatiile bondurilor suverane, care daca se permanentizeaza, se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus”


Florentin Cotorobai, Ministerul Investitiilor si Proiectelor Europene: Prin bugetul alocat din PNRR s-a vazut clar apetitul fondurilor de investitii si se va cunoaste o evolutie a instrumentelor de finantare pentru entitatile private in noul cadru financiar multianual 2028 – 2034. Cati bani a produs primul exit complet al unui fond de investitii capitalizat prin PNRR: “Efectul de multificare a fost undeva de trei ori valoarea investita”


Constantin Damov, Green Group: “Speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”. Vizam pentru extindere pietele din Republica Moldova, Grecia, Albania, unde se prefigureaza sisteme de colectare precum Returo si ne gandim la un mod combinat de intrare pe piata care include M&A. Orizontul de exit al investitorului private equity Abris Capital Partners din Green Group, estimat la circa 2 ani


Cristian Munteanu, Early Game Ventures: Romania si, poate Ungaria sunt tarile cu cel mai scazut volum de investitii venture capital si cu cel mai mic numar de startup-uri, chiar si calitatea acestora nu iese la nivelul celor din Polonia si Bulgaria. Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active. In 2026 si in 2027 vom vedea companii care ating valori poate aproape  de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania unde BibleChat si Druid se pregatesc sa atraga noi runde de investitii. Cel mai bun exit realizat de catre EGV la 4,5x


Dan Farcasanu, Mozaik Investments: Piata de tranzactii a incetinit partial din cauza recesiunii si a instabilitatii politice. Mozaik Investments anunta o noua achizitie din noul sau fond de private equity, care va prelua o participatie majoritara intr-o companie din Romania pe modelul “buy and build”. Din capitalul strans de 51 mil. Euro de la investitori, aproape jumatate a fost alocat pentru achizitia primelor trei companii de portofoliu. De ce este dificil pentru fondurile de private equity din Romania sa intre pe piata din Polonia


Ciprian Nicolae, ACP Credit: Vom anunta foarte curand noul nostru fond de private credit pentru Europa Centrala si de Est, care ne asteptam sa aiba o dimensiune dubla fata de primul nostru fond de 100 mil. Euro. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime, insa mai putin de jumatate din intregul portofoliu al noului fond. Care sunt diferentele in universul de investitori LP dintre un fond de private credit si un fond de private equity


Marius Ghenea, Catalyst Romania: Tranzactiile de la Regina Maria si La Cocos arata ca atractivitatea pietei romanesti pentru investitori este ca fondurile de investitii sa gaseasca acele companii care la final merg catre vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. De ce nu listeaza fondurile de investitii din Romania companii pe bursa de la Bucuresti si ce alternative de investitii au antreprenorii. Exiturile fondului 1 al Catalyst Romania, realizate la multipli cash on cash intre 3-4x si 20x. Care sunt cifrele – tinta pentru noul fond al Catalyst


Dan Lupu, Earlybird: “Fondatorii de companii din diaspora au devenit o sursa mai importanta de startup-uri la nivel global decat piata din Romania, ceea ce este valabil pentru toate pietele din Europa Centrala si de Est”. Activitatea in piata regionala de venture capital este foarte valurita, cateodata e Polonia pe val ca acum, altadata Romania sau tarile din fosta Iugoslavie. Earlybird investeste din fondul sau regional de 360 mil. Euro tichete initiale de pana la 12 mil. Euro in runde de finantare pre-seed, seed si serie A. Noul fond Earlybird cu un capital de circa 500 mil. Euro dedicat investitiilor in sectorul de aparare va deveni functional in curand


Cristina Cosman, ING Bank: Piata de sindicalizari bancare este in crestere, iar energia si sectorul real estate sunt predilecte pentru finantarile foarte mari. Ne uitam cu tot mai mult interes catre infrastructura, constructii si proiectele din sectorul de aparare


Magdalena Sniegocka, CVI: Romania este o piata  – cheie pentru noul nostru fond de private debt. Avem in plan sa investim in Romania pana la 100 mil. Euro in urmatorii 2 – 3 ani. Cele mai avansate tranzactii sunt in real estate si pe piata de energie, dar asteptam sa incheiem si pe piata serviciilor medicale private. Cum se pozitioneaza finantarile private debt comparativ cu finantarea bancara si investitiile de capital de tip venture capital si private equity


Mihai Patrulescu, CBRE: Investitiile din piata de real estate au ajuns in primul semestru la 500 mil. Euro si estimez ca vor ajunge pana la finele lui 2026 intre 800 mil. Euro si 1,1 mld. Euro. Yield de 7,75% pe toate clasele de active imobiliare cu o evolutie asteptata la 7,5% in retail. Polonia si Cehia sunt pietele real estate cu cea mai mare adancime din CEE. “Romania este pe acelasi fascicul cu Polonia, insa Cehia ar putea fi pentru noi modelul cu acea piata domestica de investitori institutionali”


Ioana Filipescu Stamboli, Alvarez & Marsal: S-a schimbat modul in care sunt alocati banii si suntem intr-o faza a unui realism structural al pietei de M&A din Romania. Cumparatorii nu mai cauta sa cumpere doar cota de piata sau promisiuni speculative, iar investitorii strategici vor sa se integreze vertical, securizandu-si lantul de valoare. Piata locala de M&A, dominata de tranzactiile mid – market. Dupa retail si servicii medicale private, ce sector este urmatorul pariu pentru o tranzactie de 1 mld. Euro


Florian Teleaba, Kearney: Romania este a doua piata mare din Europa Centrala si de Est si atrage atentia investitorilor in peisajul regional pe zona de energie, infrastructura, nearshoring si sectorul de aparare. Regiunea CEE incepe sa-si piarda atractivitatea la nivel de investitii, iar capitalul se duce catre piete mai mature spre Europa de Vest, SUA sau anumite piete emergente. “Nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala si de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii, bani si randament, ci si de independenta din anumite puncte de vedere ale statului”


Bogdan Campianu, Wood & Company: Peste tot in regiune, exista cerere pentru listari, dar este cumva o lipsa de companii pregatite pentru piata, ceea ce este favorabil companiilor. Sunt placute de catre investitori companiile care sunt lideri regionali, adica mai mult decat un lider local. “Revolutia AI si reinarmarea Europei sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si care schimba prioritatile industriale si investitionale in regiune”


Peter Mathe, Portfolion: Piata fondurilor de growth equity din Europa Centrala si de Est este inca subdezvoltata fata de Europa de Vest, iar Romania vine mereu pe pozitia a doua piata in regiune dupa Polonia privind volumul de investitii. Fondul de growth equity al Portfolion este interesata de investitii in Romania in sectoare precum servicii medicale private, wellness sau productie, cu tichete intre 5 mil. Euro si 30 mil. Euro. “Unul dintre motivele pentru care analizam industrii mai traditionale este sa ne protejam impotriva potentialelor investitii care pot fi in teritoriul unei bule speculative”


Sursa: Banca Transilvania.

Cosmin Calin, Banca Transilvania: Pe piata finantarilor sindicalizate, sunt aproape 10 tranzactii cu un tichet fiecare de peste 500 mil. Euro. Vedem tranzactii in sectoare precum energie, servicii medicale private sau retail. Expunerea maxima pe care o avem fata de un singur grup depaseste cu putin jumatate de miliard de euro. Ne uitam la oportunitatile de extindere in regiune, atat pe pietele din jur, cat si in Europa

“In ceea ce priveste peisajul finantarilor sindicalizate din Romania, in ultimii doi ani piata creditelor bancare sindicalizate a evoluat mult in sensul ca vedem tranzactii de dimensiuni tot mai mari si tichete de finantare din ce in ce mai ridicate. De exemplu, anul trecut, si pe piata de fuziuni si achizitii (M&A), au existat cateva tranzactii care au depasit pragul de 1 mld. euro, ceea ce este extrem de incurajator. Marimea tranzactiilor este in continua crestere, la fel si piata de M&A, cu cele cateva tranzactii de peste 1 mld. Euro incheiate anul trecut ceea ce este incurajator avand in minte faptul ca aceste companii au crescut de la zero sau prin investitii greenfield”, a declarat Cosmin Calin, Deputy CEO Large Corporate in cadrul Bancii Transilvania, la MIRSANU INVESTORS SUMMIT 2026, eveniment online organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“La ora actuala, cea mai mare tranzactie pe care am structurat-o a fost pentru Electrica ceea ce a fost un mare succes in urma cu un an si a fost parte din program mai larg al companiei”, a punctat bancherul BT.

“Pe langa asta, conducem multe dintre tranzactiile de finantare sindicalizata care au fost facute in ultimii ani si in acest an. Intr-adevar, energia ramane unul dintre cele mai apetisante sectoare, insa vedem tranzactii foarte interesante in piata serviciilor medicale private, in retail. Sunt multe tranzactii si vedem un peisaj foarte promitator atat pe piata de fuziuni si achizitii (M&A), cat si pe piata finantarilor sindicalizate avand in vedere faptul ca valorile de piata ale companiilor (enterprise value, lb.eng.) cresc, iar asta atrage dupa sine si volumul de LBO (leveraged buyout, imprumut pentru achizitia unei companii, n.r.) si, de asemenea, genereaza tichete mai mari pentru finantatori”, a subliniat Cosmin Calin.

Cate tranzactii de finantare sunt in piata cu tichet de peste 500 mil. Euro?

“Cred ca sunt in pregatire (pipeline, lb. eng.) cateva tranzactii. As spune ca sunt in jurul a 10 tranzactii – energie, LBO, achizitii, nu in mod particular numai sindicalizari bancare, ci si tranzactii de finantare bilaterala. As spune ca sunt in jurul a 10 tranzactii ceea ce este foarte incurajator, cel mai probabil vor fi inchise pana la sfarsitul acestui an. Perspectiva este destul de promitatoare”, a semnalat bancherul care coordoneaza portofoliul finantarilor corporate in cadrul Bancii Transilvania.

“As spune ca in ceea ce priveste tranzactiile mari de finantare, productia de imprumuturi noi depaseste 70%. Desigur, principalele refinantari sunt pe segmentul de real estate la facilitati care ajung la maturitate sau care se apropie de plata unei transe mari (balloon payment, lb. eng.) sau in situatiile in care este o schimbare de paradigma la nivelul debitorului prin inlocuirea unor obligatiuni cu datorie bancara clasica (plain vanilla debt, lb. eng.), respectiv cu imprumuturi sindicalizate sau credit de tip club loan”, estimeaza Cosmin Calin.

“Aproximativ 70% din facilitati sunt finantari noi, in special datorita faptului ca proiectele din domeniul energiei si a intregului sector energetic sunt destul de intense si de asta sunt multe proiecte noi in piata, atat de energie regenerabila, cat si zona de distributie sau de furnizare de energie”, a adaugat acesta.

“Per ansamblu, acest an este, aparent, unul dintre cei mai buni, astfel ca suntem foarte increzatori in tranzactiile pe care le-am finalizat si pe care urmeaza sa le inchidem. Perspectiva este foarte buna, in pofida contextului actual. De regula, perioadele de volatilitate genereaza oportunitati de afaceri pentru toate categoriile de finantatori”, a concluzionat bancherul BT.

Care este cea mai mare expunere a bancii pe un singur client in portofoliul de finantare corporate?

“Avand in vedere ca suntem una dintre cele mai capitalizate banci din Europa de Sud-Est si ca baza noastra de capital continua sa se consolideze prin profitabilitate si prin instrumentele de capital Tier 1, Tier 2 si AT1, dispunem de o capacitate semnificativa de expunere maxima per contrapartida. As spune ca aceasta este putin sub 1 mld euro. Evident, in prezent nu suntem la acest nivel. Cea mai mare expunere actuala fata de un singur grup de debitori depaseste usor jumatate de miliard de euro”, a raspuns Cosmin Calin.

“Dar sunt tranzactii in pregatire (pipeline, lb. eng.) care arata promitator. De asemenea, noi ne uitam la nivel regional la orice tip de oportunitati, atat impreuna cu clienti care sunt interesati de Romania prin tranzactii M&A, cat si alaturi de clienti romani, sprijinind antreprenori romani si companii romanesti care cauta sa se extinda in regiune”, a transmis bancherul din partea Bancii Transilvania.

“Deci, avem toate tipurile de pachete de finantare de sprijin si de asta suntem destul de increzatori. Cu abordarea regionala, avem ca tinta toate geografiile din jur, in special geografii din Europa, dar avem un pipeline destul de consistent in ceea ce priveste tranzactii regionale”, a nuantat Cosmin Calin.

Ce pondere au creditele pentru M&A in portofoliul de credite noi?

“Este un procent relevant, dar sub 10% din portofoliul de credite corporate. Daca ne uitam la dimensiunea bilantului Bancii Transilvania, observam ca acesta este foarte mare, iar segmentul de companii reprezinta putin peste 57% din totalul activitatii, restul fiind retail. Avem astfel o distributie echilibrata intre corporate si retail”, a raspuns bancherul BT.

“In ceea ce priveste finantarile pentru tranzactii de tip M&A si LBO, acestea reprezinta aproape 10% din portofoliul de creditare corporate”, a rezumat acesta.

“Suntem lideri pe segmentul IMM, iar din anul trecut am devenit lideri si pe segmentul companiilor mari (large corporate). In acelasi timp, ne uitam la extinderea regionala”, a punctat acesta.

Banca Transilvania este lider pe piata bancara din Romania, avand o cota de piata directa de 21,98% dupa active, la care se adauga si Salt Bank – parte a grupului BT – cu alte 0,23%, ceea ce ii confera o pondere de peste 22,2% la nivelul intregului sistem bancar local, conform datelor bancii centrale.

“ADN-ul Bancii Transilvania este, in primul rand, de retail banking si de finantare IMM-uri. Avem un portofoliu puternic de IMM-uri – unul din doi clienti IMM din Romania lucreaza cu Banca Transilvania, iar cota noastra de piata in creditarea IMM depaseste 35%”, a spus Cosmin Calin.

“Pe langa acest portofoliu solid de IMM-uri, avem si mari companii (blue chips), finantari pentru capital de lucru astfel incat tranzactile de finantare M&A si LBO-urile nu sunt semnificative in portofoliu, pentru ca acesta creste si pentru ca in ceea ce priveste tranzactiile LBO, sunt diferite tipuri de instrumente pe langa finantarea bancara clasica (plain vanilla financing, lb. eng.), care reprezinta numai una dintre optiuni” a mai spus Cosmin Calin, Deputy CEO Large Corporate in cadrul Bancii Transilvania, la panelul Finantare in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2026 este sustinut de catre Auchan Romania in calitate de Event Partner si de Vetimex Capital in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2026


MIRSANU INVESTORS SUMMIT 2026: “Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil”. Oportunitatile din energie, infrastructura, sectorul de productie sau cel de aparare intaresc pozitia Romaniei ca a doua optiune de investitii dupa Polonia din regiune, insa pietele CEE isi pierd din atractivitate, iar capitalul se muta catre pietele mai mature din Europa de Vest si SUA. Circa 6 – 8 companii pregatesc IPO-uri pe piata principala a bursei de la Bucuresti. Bancile lucreaza la aproximativ 10 tranzactii de finantare de peste 500 mil. Euro. Ce asteptari au investitorii strategici, antreprenorii, investitorii din venture capital, private equity, private debt, piete de capital si real estate


Volker Raffel, E.ON: Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil. E.ON Romania isi finanteaza investitiile in proportie de 100% din piata financiara locala si nu se imprumuta de la compania – mama


Andrei Svoronos, EBRD: Ne asteptam pentru 2026 sa avem un volum de investitii de circa 800 – 900 mil. Euro, usor mai mic fata de anul trecut, pentru ca e si o anumita corelatie cu evolutia economiei, unde vedem o scadere de 0,2% din PIB in acest an. Vrem sa fim un accelerator de crestere pentru jucatori din Romania, care au ganduri de expansiune regionala. Circa 6 – 8 companii sunt in diferite stadii de pregatire pentru IPO pe piata principala a bursei de la Bucuresti


Tiberiu Danetiu, Auchan: “Never say never”.  Ne vom continua ritmul de crestere organica, dar suntem deschisi daca apar oportunitati de achizitii M&A. Zona de expansiune in retail s-a mutat in timp din zona de hipermarketuri si cash & carry catre segmentele de proximitate si ultraproximitate. Dupa atacul lansat pe formatul hard discount, urmatorul pariu al Auchan vizeaza dezvoltarea francizei cu formate medii de supermarketuri


Vytautas Plunksnis, INVL Asset Management: Tranzactiile au incetinit in spatiul Europei Centrale si de Est, iar piata inclina catre tichetele M&A mai mari. Ne uitam la achizitii add-on in regiune pentru Pehart pentru ca vrem la exit sa avem o companie mai mult regionala, si mai putin locala. Urmatoarea achizitie M&A pe piata din Romania ar putea fi in sectorul de productie. Maib este interesata sa ia cat mai repede o licenta in Romania pentru acordarea de credite de consum si ar putea viza achizitii M&A in acest scop, iar grupul INVL Invalda vizeaza cu un fond de private debt de 55 mil. Euro piata locala


Cosmin Calin, Banca Transilvania: Pe piata finantarilor sindicalizate, sunt aproape 10 tranzactii cu un tichet fiecare de peste 500 mil. Euro. Vedem tranzactii in sectoare precum energie, servicii medicale private sau retail. Expunerea maxima pe care o avem fata de un singur grup depaseste cu putin jumatate de miliard de euro. Ne uitam la oportunitatile de extindere in regiune, atat pe pietele din jur, cat si in Europa


Adrian Negru, Raiffeisen Asset Management: Pentru companiile care pregatesc IPO pe bursa de la Bucuresti, daca sunt companii bune si vin la un multiplu P/E intre 10x si 15x, succesul IPO-ului este aproape garantat si vor intalni cerere solida din partea investitorilor institutionali. Raiffeisen Asset Management pregateste lansarea unui fond de investitii care sa capitalizeze oportunitati din sectorul european de aparare. “Sa vedem cu totii cam cata prima de risc politica exista in cotatiile bondurilor suverane, care daca se permanentizeaza, se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus”


Florentin Cotorobai, Ministerul Investitiilor si Proiectelor Europene: Prin bugetul alocat din PNRR s-a vazut clar apetitul fondurilor de investitii si se va cunoaste o evolutie a instrumentelor de finantare pentru entitatile private in noul cadru financiar multianual 2028 – 2034. Cati bani a produs primul exit complet al unui fond de investitii capitalizat prin PNRR: “Efectul de multificare a fost undeva de trei ori valoarea investita”


Constantin Damov, Green Group: “Speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”. Vizam pentru extindere pietele din Republica Moldova, Grecia, Albania, unde se prefigureaza sisteme de colectare precum Returo si ne gandim la un mod combinat de intrare pe piata care include M&A. Orizontul de exit al investitorului private equity Abris Capital Partners din Green Group, estimat la circa 2 ani


Cristian Munteanu, Early Game Ventures: Romania si, poate Ungaria sunt tarile cu cel mai scazut volum de investitii venture capital si cu cel mai mic numar de startup-uri, chiar si calitatea acestora nu iese la nivelul celor din Polonia si Bulgaria. Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active. In 2026 si in 2027 vom vedea companii care ating valori poate aproape  de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania unde BibleChat si Druid se pregatesc sa atraga noi runde de investitii. Cel mai bun exit realizat de catre EGV la 4,5x


Dan Farcasanu, Mozaik Investments: Piata de tranzactii a incetinit partial din cauza recesiunii si a instabilitatii politice. Mozaik Investments anunta o noua achizitie din noul sau fond de private equity, care va prelua o participatie majoritara intr-o companie din Romania pe modelul “buy and build”. Din capitalul strans de 51 mil. Euro de la investitori, aproape jumatate a fost alocat pentru achizitia primelor trei companii de portofoliu. De ce este dificil pentru fondurile de private equity din Romania sa intre pe piata din Polonia


Ciprian Nicolae, ACP Credit: Vom anunta foarte curand noul nostru fond de private credit pentru Europa Centrala si de Est, care ne asteptam sa aiba o dimensiune dubla fata de primul nostru fond de 100 mil. Euro. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime, insa mai putin de jumatate din intregul portofoliu al noului fond. Care sunt diferentele in universul de investitori LP dintre un fond de private credit si un fond de private equity


Marius Ghenea, Catalyst Romania: Tranzactiile de la Regina Maria si La Cocos arata ca atractivitatea pietei romanesti pentru investitori este ca fondurile de investitii sa gaseasca acele companii care la final merg catre vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. De ce nu listeaza fondurile de investitii din Romania companii pe bursa de la Bucuresti si ce alternative de investitii au antreprenorii. Exiturile fondului 1 al Catalyst Romania, realizate la multipli cash on cash intre 3-4x si 20x. Care sunt cifrele – tinta pentru noul fond al Catalyst


Dan Lupu, Earlybird: “Fondatorii de companii din diaspora au devenit o sursa mai importanta de startup-uri la nivel global decat piata din Romania, ceea ce este valabil pentru toate pietele din Europa Centrala si de Est”. Activitatea in piata regionala de venture capital este foarte valurita, cateodata e Polonia pe val ca acum, altadata Romania sau tarile din fosta Iugoslavie. Earlybird investeste din fondul sau regional de 360 mil. Euro tichete initiale de pana la 12 mil. Euro in runde de finantare pre-seed, seed si serie A. Noul fond Earlybird cu un capital de circa 500 mil. Euro dedicat investitiilor in sectorul de aparare va deveni functional in curand


Cristina Cosman, ING Bank: Piata de sindicalizari bancare este in crestere, iar energia si sectorul real estate sunt predilecte pentru finantarile foarte mari. Ne uitam cu tot mai mult interes catre infrastructura, constructii si proiectele din sectorul de aparare


Magdalena Sniegocka, CVI: Romania este o piata  – cheie pentru noul nostru fond de private debt. Avem in plan sa investim in Romania pana la 100 mil. Euro in urmatorii 2 – 3 ani. Cele mai avansate tranzactii sunt in real estate si pe piata de energie, dar asteptam sa incheiem si pe piata serviciilor medicale private. Cum se pozitioneaza finantarile private debt comparativ cu finantarea bancara si investitiile de capital de tip venture capital si private equity


Mihai Patrulescu, CBRE: Investitiile din piata de real estate au ajuns in primul semestru la 500 mil. Euro si estimez ca vor ajunge pana la finele lui 2026 intre 800 mil. Euro si 1,1 mld. Euro. Yield de 7,75% pe toate clasele de active imobiliare cu o evolutie asteptata la 7,5% in retail. Polonia si Cehia sunt pietele real estate cu cea mai mare adancime din CEE. “Romania este pe acelasi fascicul cu Polonia, insa Cehia ar putea fi pentru noi modelul cu acea piata domestica de investitori institutionali”


Ioana Filipescu Stamboli, Alvarez & Marsal: S-a schimbat modul in care sunt alocati banii si suntem intr-o faza a unui realism structural al pietei de M&A din Romania. Cumparatorii nu mai cauta sa cumpere doar cota de piata sau promisiuni speculative, iar investitorii strategici vor sa se integreze vertical, securizandu-si lantul de valoare. Piata locala de M&A, dominata de tranzactiile mid – market. Dupa retail si servicii medicale private, ce sector este urmatorul pariu pentru o tranzactie de 1 mld. Euro


Florian Teleaba, Kearney: Romania este a doua piata mare din Europa Centrala si de Est si atrage atentia investitorilor in peisajul regional pe zona de energie, infrastructura, nearshoring si sectorul de aparare. Regiunea CEE incepe sa-si piarda atractivitatea la nivel de investitii, iar capitalul se duce catre piete mai mature spre Europa de Vest, SUA sau anumite piete emergente. “Nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala si de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii, bani si randament, ci si de independenta din anumite puncte de vedere ale statului”


Bogdan Campianu, Wood & Company: Peste tot in regiune, exista cerere pentru listari, dar este cumva o lipsa de companii pregatite pentru piata, ceea ce este favorabil companiilor. Sunt placute de catre investitori companiile care sunt lideri regionali, adica mai mult decat un lider local. “Revolutia AI si reinarmarea Europei sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si care schimba prioritatile industriale si investitionale in regiune”


Peter Mathe, Portfolion: Piata fondurilor de growth equity din Europa Centrala si de Est este inca subdezvoltata fata de Europa de Vest, iar Romania vine mereu pe pozitia a doua piata in regiune dupa Polonia privind volumul de investitii. Fondul de growth equity al Portfolion este interesata de investitii in Romania in sectoare precum servicii medicale private, wellness sau productie, cu tichete intre 5 mil. Euro si 30 mil. Euro. “Unul dintre motivele pentru care analizam industrii mai traditionale este sa ne protejam impotriva potentialelor investitii care pot fi in teritoriul unei bule speculative”


Sursa: INVL Asset Management.

Vytautas Plunksnis, INVL Asset Management: Tranzactiile au incetinit in spatiul Europei Centrale si de Est, iar piata inclina catre tichetele M&A mai mari. Ne uitam la achizitii add-on in regiune pentru Pehart pentru ca vrem la exit sa avem o companie mai mult regionala si mai putin locala. Urmatoarea achizitie M&A pe piata din Romania ar putea fi in sectorul de productie. Maib este interesata sa ia cat mai repede o licenta in Romania pentru acordarea de credite de consum si ar putea viza achizitii M&A in acest scop, iar grupul INVL Invalda vizeaza piata locala cu un fond de private debt de 55 mil. Euro

“Cel putin pe partea mea, tranzactiile dureaza mai mult si sunt mai lente. Daca te uiti la anul trecut in regiunea Europei Centrale si de Est, poti vedea ca valoarea tranzactiilor creste, insa numarul de tranzactii merge in jos ceea ce inseamna ca piata inclina putin catre tranzactii mai mari. De ce piata este un pic mai lenta? Un lucru este geopolitica pentru ca oamenii nu pot raspunde intrebarii care este impactul volatilitati pretului titeiului asupra rezultatelor. Un alt lucru este acela ca inteligenta artificiala – chiar daca in Europa nu avem de ce sa ne mandrim – face oamenii sa isi puna intrebarea daca modelul de afaceri al companiei – tinta este resilient si stabil sau daca se va schimTranzaba sub efectul AI in ceva mai bun sau ceva mai rau”, a declarat Vytautas Plunksnis, Head of Private Equity in cadrul managerului baltic de active INVL Asset Management, la MIRSANU INVESTORS SUMMIT 2026, eveniment online organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Un alt lucru este diferenta usoara in asteptarile de pret. Activele de calitate asa cum au fost evidentiate in tranzactiile de exit de anul trecut comanda inca o evaluare premium, insa investitorii, in mod evident, vor sa fie pe partea mai sigura si evalueaza fiecare investitie putin mai mult”, a punctat reprezentantul investitorului financiar lituanian de talie regionala.

Cum arata expunerea pe piata din Romania a celui mai important manager de investitii din regiunea baltica?

“Noi suntem activi in 3 arii – una este cea de private equity buyout. Anul trecut am finalizat investitia in Pehart a carei valoare nu a fost anuntata, insa pachetul de finantare aferent a fost peste 150 mil. Euro. De asemenea, anul trecut am strans 410 mil. Euro pentru fondul de investitii INVL Private Equity Fund II, statele baltice si Polonia fiind regiunea sa principala. Insa putem investi in alte tari din Europa Centrala si de Est si as spune ca daca nu este un due diligence in pietele baltice sau Polonia, Romania ar fi prioritatea nr. 1”, a subliniat Vytautas Plunksnis.

La o capitalizare totala de 410 mil. Euro, noul fond de private equity administrat de catre investitorul financiar lituanian INVL Asset Management este unul dintre cele mai mari fonduri ridicate in regiunea Europei Centrale si de Est.

“De asemenea, suntem activi in energie regenerabila prin dezvoltarea unui portofoliu de energie solara de 350 MW. Fondul a finalizat constructia unor proiecte, iar in ciclul actual de investitii am anuntat recent exitul din portofoliul de energie solara din Polonia si acelasi lucru ar trebui sa se intample in Romania”, a semnalat reprezentantul grupului INVL Invalda.

“De asemenea, o a treia strategie vizeaza paduri si terenuri agricole. Nu s-a schimbat nimic anul trecut, inca detinem un portofoliu de 2.000 hectare de paduri si cautam oportunitati pentru investitii”, a transmis Vytautas Plunksnis.

“Si, din cand in cand, strategia noastra de private debt (finantare prin datorie, n.r.) se uita, de asemenea, la Romania. Fondul nostru de private debt este de 55 mil. Euro si putem sa facem tranzactii in Romania de dimensiuni mai mici”, a subliniat reprezentantul INVL Asset Management.

“De asemenea, INVL a participat in joint venture (asociere, n,r.) la licitatia pentru selectia administratorului Fondului Proprietatea, o platforma de investitii foarte cunoscuta in Romania. Deci, ramanem activi in tara si daca este o oportunitate interesanta, cu siguranta ne vom uita la ea”, a rezumat Vytautas Plunksnis pozitionarea investitorului financiar lituanian fata de piata locala.

INVL Asset Management face parte din grupul lituanian Invalda INVL cu active sub administrare de peste 2,1 mld. Euro.


Ultimele miscari strategice structurate de INVL Invalda cu impact pe piata locala: Pehart vizeaza o achizitie de crestere in regiune, maib intentioneaza sa intre in Romania inclusiv prin tranzactii M&A, iar urmatoarea achizitie ar putea veni in sectorul de productie

“Lucram la cateva tranzactii. In ceea ce priveste Pehart, ne uitam la tranzactii add-on in regiune pentru ca odata ce vom face exit, vom dori ca Pehart sa nu fie doar o companie locala in Romania, ci mai mult o companie regionala”, a spus Head of Private Equity al INVL Asset Management.

Care sunt directiile Pehart pentru achizitii M&A in regiune?

“Aici sunt 3 directii de baza, toate sunt interesante, dar cu profil de risc diferit. O directie este Polonia. Anterior, Pehart a fost vanduta de care Abris Capital Partners, iar Abris a ajutat Velcet Care din portofoliul sau, iar piata poloneza era inchisa intr-un fel pentru Pehart. Acum nu mai este cazul pentru ca Velvet Care a fost vanduta catre Partners Group”, a detaliat Vytautas Plunksnis.

“O alta directie o reprezinta tarile vecine precum Ungaria, Bulgaria, statele din Balcani. Iar a treia directie este Ucraina”, a completat acesta.

“Scanam toate pietele si suntem interesati de procesatori independenti (independent converters, lb. eng.) pentru ca, in prezent, avem o capacitate anuala de 100.000 de tone de role mari de hartie (jumbo rolls, lb. eng.), iar noi putem sa procesam pana la produs finit propriu de la 50.000 tone pana la 60.000 de tone. Pentru a acoperi aceasta diferenta, ne uitam la procesatori independenti, dar, ca intotdeauna in M&A (fuziuni si achizitii), stim ce dorim sa cumparam, insa ce active sunt disponibile si ce proprietari sunt interesati sa vanda, viata va arata”, a punctat Vytautas Plunksnis.

Ce urmeaza dupa asteptatul IPO al bancii Maib din Republica Moldova pe bursa de la Bucuresti si cand este estimata sa aiba loc vanzarea bancii de catre consortiul de investitori care detine controlul bancii?

“In Maib, am investit impreuna cu parteneri precum EBRD, respectiv cel mai de succes fond de private equity din Ucraina, Horizon Capital. Am investit in 2018 cand sentimentul in Republica Moldova nu era cel de astazi. Investitia in Maib este o poveste de succes pentru ca anul trecut banca a incheiat cu profit net de peste 100 mil. Euro. In mod evident, ca si investitor de private equity, am fost mereu deschisi catre ofertele depuse de catre investitori strategic sau investitori financiari. In ceea ce priveste IPO-ul, exista o reglementare potrivit careia daca vrei sa cumperi peste 1% din actiunile unei banci, trebuie sa obtii aprobarea Bancii Nationale a Moldovei si, avand in vedere ca valoarea contabila actuala este in jurul a 500 mil. Euro, un pachet de 1% nu este o suma mare pentru fonduri de pensii si alti investitori, insa ne-am oprit in ceea ce priveste IPO-ul pentru ca aceasta reglementare nu se schimba”, a raspuns Vytautas Plunksnis din partea INVL Asset Management, unul dintre membrii consortiului de investitori financiari care detine controlul in cadrul Maib, cea mai mare banca dupa active din Republica Moldova.

“Insa, suntem interesati de piata din Romania ca si banca si cautam sa obtinem licenta pentru acordarea de credite de consum si, teoretic, sunt posibile anumite achizitii pentru a grabi intrarea in aceasta piata”, a semnalat reprezentantul investitorului financiar lituanian.

“De ce este Romania interesanta pentru Maib? E vorba despre marimea noastra. In piata noastra domestica din Republica Moldova, cota noastra de piata la credite este de 38% si suntem de 2 ori mai mari comparativ cu urmatorul nostru competitor. Si, in mod evident, avem nevoie sa ne extindem in alta parte si ne gandim ca intrarea in Romania numai cu produs digital este urmatorul pas potrivit, insa pentru asta avem nevoie de licenta, iar obtinerea licentelor si procesele in intreaga regiune dureaza, in mod obisnuit, putin mai mult comparativ cu ce ai planificat initial”, sustine Vytautas Plunksnis.

In ce sector de pe piata din Romania va fi urmatoarea achizitie a INVL?

“As spune ca suntem un investitor foarte traditional si ca ne place productia (manufacturing, lb. eng.). Cred ca Romania este competitiva in regiune si ca tara se dezvolta. Ce imi place este ca romanii din interiorul tarii sunt destul de pesimisti despr viitorul tarii, iar asta pentru mine este n semn bun. As putea spune ca tranzactiile la care ne uitam sunt din industrii traditionale si vizeaza afaceri relativ simple si usor de inteles”, a raspuns Head of Private Equity in cadrul INVL Asset Management.

“Nu pot spune (ca urmatoarea achizitie va fi in sectorul de productie, n.r.) pentru ca noi ca firma facem mult mai mult decat private equity si ar putea fi altceva. Insa pe partea de private equity, as spune ca productia este aria unde cel putin daca ma uit la pipeline-ul nostru in Romania este mai concentrat pe industrie”, a precizat Vytautas Plunksnis.

Va fi semnata in acest an urmatoarea achizitie a fondurilor de private equity administrate de catre INVL in Romania?

“Asta este greu de spus pentru ca, uneori, lucrezi la o tranzactie 2 ani si apoi dintr-un alt motiv, aceasta pica. Dar sper ca foarte curand vom putea sa anuntam ceva foarte interesant”, a mai spus Vytautas Plunksnis, Head of Private Equity in cadrul INVL Asset Management, la panelul Private Equity in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2026 este sustinut de catre Auchan Romania in calitate de Event Partner si de Vetimex Capital in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2026


MIRSANU INVESTORS SUMMIT 2026: “Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil”. Oportunitatile din energie, infrastructura, sectorul de productie sau cel de aparare intaresc pozitia Romaniei ca a doua optiune de investitii dupa Polonia din regiune, insa pietele CEE isi pierd din atractivitate, iar capitalul se muta catre pietele mai mature din Europa de Vest si SUA. Circa 6 – 8 companii pregatesc IPO-uri pe piata principala a bursei de la Bucuresti. Bancile lucreaza la aproximativ 10 tranzactii de finantare de peste 500 mil. Euro. Ce asteptari au investitorii strategici, antreprenorii, investitorii din venture capital, private equity, private debt, piete de capital si real estate


Volker Raffel, E.ON: Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil. E.ON Romania isi finanteaza investitiile in proportie de 100% din piata financiara locala si nu se imprumuta de la compania – mama


Andrei Svoronos, EBRD: Ne asteptam pentru 2026 sa avem un volum de investitii de circa 800 – 900 mil. Euro, usor mai mic fata de anul trecut, pentru ca e si o anumita corelatie cu evolutia economiei, unde vedem o scadere de 0,2% din PIB in acest an. Vrem sa fim un accelerator de crestere pentru jucatori din Romania, care au ganduri de expansiune regionala. Circa 6 – 8 companii sunt in diferite stadii de pregatire pentru IPO pe piata principala a bursei de la Bucuresti


Tiberiu Danetiu, Auchan: “Never say never”.  Ne vom continua ritmul de crestere organica, dar suntem deschisi daca apar oportunitati de achizitii M&A. Zona de expansiune in retail s-a mutat in timp din zona de hipermarketuri si cash & carry catre segmentele de proximitate si ultraproximitate. Dupa atacul lansat pe formatul hard discount, urmatorul pariu al Auchan vizeaza dezvoltarea francizei cu formate medii de supermarketuri


Vytautas Plunksnis, INVL Asset Management: Tranzactiile au incetinit in spatiul Europei Centrale si de Est, iar piata inclina catre tichetele M&A mai mari. Ne uitam la achizitii add-on in regiune pentru Pehart pentru ca vrem la exit sa avem o companie mai mult regionala, si mai putin locala. Urmatoarea achizitie M&A pe piata din Romania ar putea fi in sectorul de productie. Maib este interesata sa ia cat mai repede o licenta in Romania pentru acordarea de credite de consum si ar putea viza achizitii M&A in acest scop, iar grupul INVL Invalda vizeaza cu un fond de private debt de 55 mil. Euro piata locala


Cosmin Calin, Banca Transilvania: Pe piata finantarilor sindicalizate, sunt aproape 10 tranzactii cu un tichet fiecare de peste 500 mil. Euro. Vedem tranzactii in sectoare precum energie, servicii medicale private sau retail. Expunerea maxima pe care o avem fata de un singur grup depaseste cu putin jumatate de miliard de euro. Ne uitam la oportunitatile de extindere in regiune, atat pe pietele din jur, cat si in Europa


Adrian Negru, Raiffeisen Asset Management: Pentru companiile care pregatesc IPO pe bursa de la Bucuresti, daca sunt companii bune si vin la un multiplu P/E intre 10x si 15x, succesul IPO-ului este aproape garantat si vor intalni cerere solida din partea investitorilor institutionali. Raiffeisen Asset Management pregateste lansarea unui fond de investitii care sa capitalizeze oportunitati din sectorul european de aparare. “Sa vedem cu totii cam cata prima de risc politica exista in cotatiile bondurilor suverane, care daca se permanentizeaza, se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus”


Florentin Cotorobai, Ministerul Investitiilor si Proiectelor Europene: Prin bugetul alocat din PNRR s-a vazut clar apetitul fondurilor de investitii si se va cunoaste o evolutie a instrumentelor de finantare pentru entitatile private in noul cadru financiar multianual 2028 – 2034. Cati bani a produs primul exit complet al unui fond de investitii capitalizat prin PNRR: “Efectul de multificare a fost undeva de trei ori valoarea investita”


Constantin Damov, Green Group: “Speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”. Vizam pentru extindere pietele din Republica Moldova, Grecia, Albania, unde se prefigureaza sisteme de colectare precum Returo si ne gandim la un mod combinat de intrare pe piata care include M&A. Orizontul de exit al investitorului private equity Abris Capital Partners din Green Group, estimat la circa 2 ani


Cristian Munteanu, Early Game Ventures: Romania si, poate Ungaria sunt tarile cu cel mai scazut volum de investitii venture capital si cu cel mai mic numar de startup-uri, chiar si calitatea acestora nu iese la nivelul celor din Polonia si Bulgaria. Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active. In 2026 si in 2027 vom vedea companii care ating valori poate aproape  de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania unde BibleChat si Druid se pregatesc sa atraga noi runde de investitii. Cel mai bun exit realizat de catre EGV la 4,5x


Dan Farcasanu, Mozaik Investments: Piata de tranzactii a incetinit partial din cauza recesiunii si a instabilitatii politice. Mozaik Investments anunta o noua achizitie din noul sau fond de private equity, care va prelua o participatie majoritara intr-o companie din Romania pe modelul “buy and build”. Din capitalul strans de 51 mil. Euro de la investitori, aproape jumatate a fost alocat pentru achizitia primelor trei companii de portofoliu. De ce este dificil pentru fondurile de private equity din Romania sa intre pe piata din Polonia


Ciprian Nicolae, ACP Credit: Vom anunta foarte curand noul nostru fond de private credit pentru Europa Centrala si de Est, care ne asteptam sa aiba o dimensiune dubla fata de primul nostru fond de 100 mil. Euro. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime, insa mai putin de jumatate din intregul portofoliu al noului fond. Care sunt diferentele in universul de investitori LP dintre un fond de private credit si un fond de private equity


Marius Ghenea, Catalyst Romania: Tranzactiile de la Regina Maria si La Cocos arata ca atractivitatea pietei romanesti pentru investitori este ca fondurile de investitii sa gaseasca acele companii care la final merg catre vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. De ce nu listeaza fondurile de investitii din Romania companii pe bursa de la Bucuresti si ce alternative de investitii au antreprenorii. Exiturile fondului 1 al Catalyst Romania, realizate la multipli cash on cash intre 3-4x si 20x. Care sunt cifrele – tinta pentru noul fond al Catalyst


Dan Lupu, Earlybird: “Fondatorii de companii din diaspora au devenit o sursa mai importanta de startup-uri la nivel global decat piata din Romania, ceea ce este valabil pentru toate pietele din Europa Centrala si de Est”. Activitatea in piata regionala de venture capital este foarte valurita, cateodata e Polonia pe val ca acum, altadata Romania sau tarile din fosta Iugoslavie. Earlybird investeste din fondul sau regional de 360 mil. Euro tichete initiale de pana la 12 mil. Euro in runde de finantare pre-seed, seed si serie A. Noul fond Earlybird cu un capital de circa 500 mil. Euro dedicat investitiilor in sectorul de aparare va deveni functional in curand


Cristina Cosman, ING Bank: Piata de sindicalizari bancare este in crestere, iar energia si sectorul real estate sunt predilecte pentru finantarile foarte mari. Ne uitam cu tot mai mult interes catre infrastructura, constructii si proiectele din sectorul de aparare


Magdalena Sniegocka, CVI: Romania este o piata  – cheie pentru noul nostru fond de private debt. Avem in plan sa investim in Romania pana la 100 mil. Euro in urmatorii 2 – 3 ani. Cele mai avansate tranzactii sunt in real estate si pe piata de energie, dar asteptam sa incheiem si pe piata serviciilor medicale private. Cum se pozitioneaza finantarile private debt comparativ cu finantarea bancara si investitiile de capital de tip venture capital si private equity


Mihai Patrulescu, CBRE: Investitiile din piata de real estate au ajuns in primul semestru la 500 mil. Euro si estimez ca vor ajunge pana la finele lui 2026 intre 800 mil. Euro si 1,1 mld. Euro. Yield de 7,75% pe toate clasele de active imobiliare cu o evolutie asteptata la 7,5% in retail. Polonia si Cehia sunt pietele real estate cu cea mai mare adancime din CEE. “Romania este pe acelasi fascicul cu Polonia, insa Cehia ar putea fi pentru noi modelul cu acea piata domestica de investitori institutionali”


Ioana Filipescu Stamboli, Alvarez & Marsal: S-a schimbat modul in care sunt alocati banii si suntem intr-o faza a unui realism structural al pietei de M&A din Romania. Cumparatorii nu mai cauta sa cumpere doar cota de piata sau promisiuni speculative, iar investitorii strategici vor sa se integreze vertical, securizandu-si lantul de valoare. Piata locala de M&A, dominata de tranzactiile mid – market. Dupa retail si servicii medicale private, ce sector este urmatorul pariu pentru o tranzactie de 1 mld. Euro


Florian Teleaba, Kearney: Romania este a doua piata mare din Europa Centrala si de Est si atrage atentia investitorilor in peisajul regional pe zona de energie, infrastructura, nearshoring si sectorul de aparare. Regiunea CEE incepe sa-si piarda atractivitatea la nivel de investitii, iar capitalul se duce catre piete mai mature spre Europa de Vest, SUA sau anumite piete emergente. “Nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala si de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii, bani si randament, ci si de independenta din anumite puncte de vedere ale statului”


Bogdan Campianu, Wood & Company: Peste tot in regiune, exista cerere pentru listari, dar este cumva o lipsa de companii pregatite pentru piata, ceea ce este favorabil companiilor. Sunt placute de catre investitori companiile care sunt lideri regionali, adica mai mult decat un lider local. “Revolutia AI si reinarmarea Europei sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si care schimba prioritatile industriale si investitionale in regiune”


Peter Mathe, Portfolion: Piata fondurilor de growth equity din Europa Centrala si de Est este inca subdezvoltata fata de Europa de Vest, iar Romania vine mereu pe pozitia a doua piata in regiune dupa Polonia privind volumul de investitii. Fondul de growth equity al Portfolion este interesata de investitii in Romania in sectoare precum servicii medicale private, wellness sau productie, cu tichete intre 5 mil. Euro si 30 mil. Euro. “Unul dintre motivele pentru care analizam industrii mai traditionale este sa ne protejam impotriva potentialelor investitii care pot fi in teritoriul unei bule speculative”


Sursa: Auchan Romania.

Tiberiu Danetiu, Auchan: “Never say never”.  Ne vom continua ritmul de crestere organica, dar suntem deschisi daca apar oportunitati de achizitii M&A. Zona de expansiune in retail s-a mutat in timp din zona de hipermarketuri si cash & carry catre segmentele de proximitate si ultraproximitate. Dupa atacul lansat pe formatul hard discount, urmatorul pariu al Auchan vizeaza dezvoltarea francizei cu formate medii de supermarketuri

“Grupul Auchan a investit pana acum 750 mil. Euro in ceea ce avem ca infrastructura de magazine – atat magazine in proprietate, cat si partea de investitii efectiv in cadrul retelei noastre. Si continuam investitiile pentru ca Romania este o tara pe care o care consideram ca este cu un bun potential de dezvoltare. Densitatea comerciala din Romania este printre cele mai mici din Europa”, a declarat Tiberiu Danetiu, Member of the Executive Board si Director of Institutional Affairs & Retail Media in cadrul Auchan Romania, la MIRSANU INVESTORS SUMMIT 2026, eveniment online organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Continua dezvoltarea. Sigur ca s-a mutat zona de expansiune mai degraba din zona de hipermarket,. Segmentul cash & carry s-a inchis acum multi ani. Pe urma a fost epoca hypermarket-urilor. In prezent, dezvoltarea se face pe segmentele de proximitate si ultraproximitate”, a punctat reprezentantul investitorului francez de pe piata de retail din Romania.

“Si aici noi avem franciza pe care o dezvoltam si in magazinele noastre si de tip supermarketuri si pe urma segmentul de discount. O tara in care noi romanii facem gamele cu producatorii romani pentru consumatorii din Romania, o companie perfect integrata si in sustinerea ecosistemului national socio-economic”, a completat Tiberiu Danetiu.

““In primul rand, Auchan sarbatoreste 20 de ani de existenta in Romania. Imi aduc aminte ca in 2006 am deschis primul magazin, incepusem compania cu un an inainte pentru ca trebuia sa ne pregatim conditiile. Si iata ca dupa acesti 20 de ani avem un portofoliu de peste 500 de magazine, un parteneriat solid cu OMV Petrom pentru magazine Auchan in statiile Petrom. Suntem o companie multiformat. Avem magazine pe toate segmentele de hipermarketuri, supermarketuri, magazine discount, magazine de proximitate si ultraproximitate, magazine online. Am creat in Romania primul magazin complet autonom in premiera Auchan Go, echivalentul lui Amazon Go din SUA. Intri si iesi cu cumparaturile si esti debitat automat la iesire. Deci, toate lucrurile astea sunt un exemplu concret al investitiei pe care grupul Auchan a facut-o in Romania, pe care am realizat-o noi romanii aici, pentru ca Auchan Romania este o tara quasi-autonoma in cadrul grupului Auchan, iar deciziile pe care noi le luam aici si directiile de dezvoltare sunt construite de noi si suntem in acord cu grupul astfel incat sa le putem pune in practica”, a subliniat reprezentatul Auchan Romania.

Cum se pozitioneaza Auchan Romania in ceea ce priveste optiunile de crestere organica si optiunile de crestere prin achizitii de tip M&A de jucatori de profil in contextul de piata marcat recent de achizitia retelei Profi de catre grupul Ahold Delhaize, preluarea retelei Carrefour din Romania de catre Paval Holding si extinderea organica ampla a retelei poloneze Zabka?

“Never say never (niciodata sa nu spui niciodata, n.r.). Ceea ce este cert este ca dezvoltarea organica este ceea ce facem si o vom continua cu mare seriozitate si in ritmul cu care am obisnuit si pana acum. Pe de alta parte, desigur ca, daca apar oportunitati, suntem cu totii deschisi pentru ele”, a raspuns Tiberiu Danetiu din partea Auchan.

A facut Auchan demersuri pentru achizitia retelei de magazine Profi sau pentru achizitia operatiunilor Carrefour din Romania, ultimele doua tranzactii majore inchise pe piata locala de retail?

“Daca n-am spus-o atunci, nu o s-o spunem nici acum, dar ramanem cu totii deschisi oportunitatilor care exista”, a spus reprezentantul investitorului strategic francez.

“Parteneriatele sunt la fel forme de oportunitati. Nu trebuie sa faci doar M&A (fuziuni si achizitii, n.r.”, a completat Tiberiu Danetiu.

Potrivi acestuia, valorile mari ale tranzactiilor Profi – Ahold Delhaize si Carrefour – Paval Holding inregistrate pe piata de retail si care au fost “varfuri” ale pietei de M&A din Romania sunt legate de o realitate.

“Valoarea, cifrele de afaceri ale acestor companii sunt dintre cele mai mari din piata. Trebuie sa consideram lucrul asta, si anume ca ei sunt in top 10 companii ca si cifra de afaceri. Si atunci M&A -urile la valorile acestea reflecta si valoarea comerciala, valoarea de piata a companiilor respective. Este normal. Noi suntem in niste domenii in care discutam de miliarde de euro de cifra de afaceri”, este de parere reprezentantul Auchan Romania.

“Auchan, care nu este printre primii plasati (dupa cifra de afaceri inregistrata in sector, n.r.), dar e printre cei mai buni din perspectiva comerciala, a terminat anul trecut cu 8,3 miliarde RON cifra de afaceri, ceea ce oricum ne da o anumita talie”, sustine Tiberiu Danetiu.

“Pozitionarea noastra este de a fi in apropiere, bine implantati in orase, cu o diferentiere clara pe axa pret vizavi de ceea ce exista in piata. Dealtfel, asta ne-a si adus performanta si perspectiva ultimilor ani, pentru ca am facut o schimbare a strategiei noastre comerciale acum cativa ani si am investit sistematic in preturi si atunci asta ne-a permis dezvoltarea, cresterea”, a semnalat acesta.

Auchan Romania, unul dintre jucatorii majori de pe piata locala de retail, face parte din grupul de firme aflat in proprietatea familiei fondatorului francez Gerard Mulliez, din portofoliul caruia fac parte si alte retele active direct pe piata locala precum Leroy Merlin sau Decathlon.


Dupa intrarea pe formatul hard discount cu magazinele Atac, alt pariu Auchan este pe franciza de formate medii de supermarketuri

“Am deschis si formatele hard discount Atac, hipermarketul respectiv si primul supermarket a fost anul trecut, si apoi anul acesta. Iata ca dezvoltarea noastra se produce multiformat in sensul ca in hipermarket-uri, acolo ne uitam pe oportunitati. Deschidem anul asta un hipermarket in Sun Plaza. La supermarketuri, potentialul este mai dedicat de dezvoltare. Este un format pe care noi mizam in cresterea noastra – supermarket-urile de mare dimensiune Auchan, deschidem un One Gallery, un supermarket din punctul asta de vedere. Si, vizavi de marca Atac, pe langa axa pret, trebuie sa spunem ca hipermarketurile sunt in principal o destinatie pentru descoperire, explorare de cumparaturi, game largi, rezolvare complexa, dar intr-o maniera simpla a nevoilor de consum ale consumatorilor si, pur si simplu, descoperire”, a completat Tiberiu Danetiu.

“Pe de alta parte, am creat marca Atac. Atac vine cu o promisiune clara, unica, pretul imbatabil, astfel incat diferentiatorul nostru principal este dat de pretul pe unitate si pretul care scade odata cu volumele cumparate. Si am ajuns la 10 unitati Atac, noua hipermarketuri si primul supermarket. Foarte bune rezultate pe supermarketul pe care l-am avut, la fel ca si pe hipermarketurile Atac. Reprezinta o solutie pe care noi am propus-o in piata, care este specifica atat acestor perioade, dar, in general, specifica Europei, pentru ca noi am venit cu un format de discount cu Atac-urile astea si vreau sa va spun ca liderul pietei, Lidl are un format de discount, astfel incat atat in Romania cat si in alte tari din regiune, formatul discount castiga teren foarte mult, iar unul dintre ele este chiar liderul pietei Deci, noi ne-am facut dezvoltarea aici si continuam sa facem dezvoltarea in directia asta”, a transmis reprezentantul Auchan.

“Suntem calibrati si in dezvoltarea de model, ne imbunatatim. Avem pana acum 70 de parteneriate semnate si in functiune si continuam ritmul de dezvoltare, vom creste mult mai mult anul acesta si mai ales anul viitor. Suntem in ecuatia asta”, explica Tiberiu Danetiu.

“Vrem sa facem in franciza un pic mai mult decat ceea ce este obisnuit pentru ca franciza asa cum este cunoscuta in Romania este pe formatul de magazine mici. Stiti ca si concurentii nostri au inceput cu mult timp in urma si sunt la un numar foarte mare de magazine sunt pe segmentul de ultraproximitate. Vrem sa integram cu siguranta acest format. Este in centrul dezvoltarii noastre. In schimb vom testa si formatele medii. Credem ca antreprenorii romani deja au ajuns la un nivel de maturitate si de dezvoltare economico-financiara, astfel incat sa investeasca in francize in formate medii, de tip supermarketuri mai mari, care, cu siguranta, reprezinta oportunitati pentru ei”, semnaleaza Tiberiu Danetiu una din directiile de dezvoltare pe care pariaza investitorul francez pe piata din Romania.

Cum isi finanteaza planurile de investitii Auchan Romania, de la compania – mama sau din piata locala?

“Ce stiu este ca avem finantare din ambele directii. Investitiile pe care noi le-am facut in ultimii trei ani au fost de peste 60 mil. Euro. Anul acesta suntem tot acolo, chiar un pic mai mult. Si depinde de oportunitati. Ele sunt pentru dezvoltarea infrastructurii, nu sunt pentru M&A”, a precizat Tiberiu Danetiu.


Strategia de adaptare a Auchan la schimbarile de consum din piata merge pe firul Amazon de integrare a mai multor servicii intr-un singur loc

“Exista o schimbare a pietei care s-a produs in ultimii 10-20 de ani in sensul de maturizare a consumatorilor, cresterea exigentelor. Este o dezvoltare in acelasi timp a comertului per ansamblu. Cu totii ne-am dezvoltat si ne-am educat progresiv. Sunt niste tendinte de fond. Vrem sa stim ce cumparam. Consumatorii citesc eticheta. Dorim produse romanesti si retailerii sustin producatorii si produsele romanesti le promoveaza. Noi suntem unii dintre cei mai activi in zona asta. Vrem sa ne fie simplu la cumparaturi si atunci exista formate de viteza. Organizarea modului in care sunt construite magazinele prioritizeaza simplitatea parcursului de cumparaturi si viteza si, ma rog, ambianta in ansamblu depinde de la un format la altul. Noi suntem in toate zonele acestea si fiecare format are specific, dar transversal avem niste elemente commune. Adica preturile noastre cele mai bune sunt in fiecare format, in parte, linia fir rosu-producator”, a semnalat reprezentantul retelei de comert Auchan.

Potrivit acestuia, producatorii romani si produsele romanesti sunt o prioritate pentru operatorul francez de retail, peste 90% din gamele de produse din Auchan provenind de la companii din Romania, iar cu tot cu fructe, legume, produse proaspate, lactate, carne, ponderea ajunge intre 90% si 100% ca si tendinta de fond.

“O alta componenta este partea de digitalizare. Cu totii folosim telefonul fiecare zi, dam mai mult sau mai putin comenzi, dar, cu siguranta, ne informam in intreaga activitate pe care o facem. Experienta pe care o cream consumatorilor si beneficiile si promisiunea de branch de fiecare format in parte incercam sa o respectam. Vreau sa va spun ca noi functionam ca un ecosistem, adica avem pe de-o parte componenta comerciala cu formatele pe care le-am amintit inainte in diverse etape ale ciclului de viata a formatelor in piata din Romania. Pe de alta parte, de ani, de zile, am dezvoltat o componenta non-retail, care este B2B – B2C, din perspectiva serviciilor”, sustine Tiberiu Danetiu.

“De exemplu, in 2021 am creat, in premiera in Romania, in premiera pentru intreaga piata, prima regie de retail media. Asta inseamna ca oferim brandurilor posibilitatea, accesul la o infrastructura digitala si fizica de comunicare pe care noi avem, bazata pe date din programul de fidelitate. Avem doua milioane de clienti detinatori de carduri de fidelitate in cadrul programului My Club Auchan, care este unul dintre cele mai eficiente, mai bine de jumatate din vanzarile noastre zilnice se intampla cu cardul. Putem comunica cu ei, oamenii isi doresc sa comunicam pe subiecte foarte precise, adica bine determinate, de interes”, a adaugat acesta.

“Noi avem o infrastructura media astazi, de asta si poarta denumirea de retail media, in magazinele fizice, in magazinele in zona online digitala si CRM, care concureaza linistit si complementar in acelasi timp cu ale acelor medii clasice sau digitale pe care brand-urile folosesc in comunicarea lor. Si am dezvoltat aceasta activitate. Am fost pionieri si suntem una dintre retelele poate cele mai mature si cu performante din Romania aleasa de retail media”, sustine reprezentantul Auchan.

“De asemenea, avem o investitie pe care am facut-o in 2023 intr-o companie numita Auchan Renewable Energy. Este o companie pe care noi furnizam energie electrica si astazi majoritatea magazinelor noastre sunt aprovizionate, cumparam energie pentru magazinele noastre prin aceasta companie pe care o detinem noi. A fost fondata de Auchan. Si facem si servicii pentru terti, francizati si alte centre comerciale. Din punctul asta de vedere, suntem un cumparator si un furnizor de solutii de energie pe piata, inclusiv intreaga echipare cu panouri fotovoltaice de pe magazinele noastre este realizata de Helexia, o companie din cadrul grupului extins, care este gestionata de catre Auchan Renewable Energy”, afirma Tiberiu Danetiu.

“Recent, am lansat si un parteneriat cu un start-up, Security Retail Technologies, care este o companie ce dezvolta un sistem de AI pentru securizarea parcursului la casele de marcat, dar si pe partea de monitorizare de fluxuri de clienti in cadrul magazinelor noastre. Este facuta nu numai pentru noi, ci deja am exportat prima licenta in Franta, un magazin Auchan Franta care va prelua licentele de la noi, deci este o dezvoltare 100% locala si este adresata unui sector cu un numar mai larg de companii din retail, indiferent ca sunt legate de Auchan sau nu, pentru ca este o initiativa diferita, separata, specifica retailului si care este localizata in cadrul premiselor fiecarui retailer in parte”, a detaliat acesta.

“Suntem in dezvoltare de servicii non-retail – New Value Creation, daca doriti asa – dar sunt niste servicii, la fel cum facea Amazon acum 20 de ani, cand au creat comertul, dar si partea de gestiune de spatiu, de retele si, pe urma, partea de advertising, au integrat mai multe tipuri de servicii in acel loc. In directia asta ne indreptam si noi”, a semnalat Tiberiu Danetiu.

Ce indicatori de performanta urmareste Auchan atat in ceea ce priveste crearea de valoare, cat si la evaluarea unei potentiale achizitii in sectorul de retail?

“In primul rand, noi suntem centrati pe indicatorii comerciali – numarul de clienti, evolutia, progresia numarului de clienti, cifra de afaceri, stocuri, rata de rotatie a stocurilor. Si tot ceea ce este in zona asta de gestiune comerciala sunt indicatorii nostri principali. Si, bineinteles, dupa aceea avem EBITDA si alti indicatori de performante precum return on investment (ROI, rentabilitatea investitiei, n.r.)”, a mai spus Tiberiu Danetiu, Member of the Executive Board si Director of Institutional Affairs & Retail Media in cadrul Auchan Romania, la panelul Investitori strategic si Antreprenori in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2026 este sustinut de catre Auchan Romania in calitate de Event Partner si de Vetimex Capital in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2026


MIRSANU INVESTORS SUMMIT 2026: “Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil”. Oportunitatile din energie, infrastructura, sectorul de productie sau cel de aparare intaresc pozitia Romaniei ca a doua optiune de investitii dupa Polonia din regiune, insa pietele CEE isi pierd din atractivitate, iar capitalul se muta catre pietele mai mature din Europa de Vest si SUA. Circa 6 – 8 companii pregatesc IPO-uri pe piata principala a bursei de la Bucuresti. Bancile lucreaza la aproximativ 10 tranzactii de finantare de peste 500 mil. Euro. Ce asteptari au investitorii strategici, antreprenorii, investitorii din venture capital, private equity, private debt, piete de capital si real estate


Volker Raffel, E.ON: Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil. E.ON Romania isi finanteaza investitiile in proportie de 100% din piata financiara locala si nu se imprumuta de la compania – mama


Andrei Svoronos, EBRD: Ne asteptam pentru 2026 sa avem un volum de investitii de circa 800 – 900 mil. Euro, usor mai mic fata de anul trecut, pentru ca e si o anumita corelatie cu evolutia economiei, unde vedem o scadere de 0,2% din PIB in acest an. Vrem sa fim un accelerator de crestere pentru jucatori din Romania, care au ganduri de expansiune regionala. Circa 6 – 8 companii sunt in diferite stadii de pregatire pentru IPO pe piata principala a bursei de la Bucuresti


Tiberiu Danetiu, Auchan: “Never say never”.  Ne vom continua ritmul de crestere organica, dar suntem deschisi daca apar oportunitati de achizitii M&A. Zona de expansiune in retail s-a mutat in timp din zona de hipermarketuri si cash & carry catre segmentele de proximitate si ultraproximitate. Dupa atacul lansat pe formatul hard discount, urmatorul pariu al Auchan vizeaza dezvoltarea francizei cu formate medii de supermarketuri


Vytautas Plunksnis, INVL Asset Management: Tranzactiile au incetinit in spatiul Europei Centrale si de Est, iar piata inclina catre tichetele M&A mai mari. Ne uitam la achizitii add-on in regiune pentru Pehart pentru ca vrem la exit sa avem o companie mai mult regionala, si mai putin locala. Urmatoarea achizitie M&A pe piata din Romania ar putea fi in sectorul de productie. Maib este interesata sa ia cat mai repede o licenta in Romania pentru acordarea de credite de consum si ar putea viza achizitii M&A in acest scop, iar grupul INVL Invalda vizeaza cu un fond de private debt de 55 mil. Euro piata locala


Cosmin Calin, Banca Transilvania: Pe piata finantarilor sindicalizate, sunt aproape 10 tranzactii cu un tichet fiecare de peste 500 mil. Euro. Vedem tranzactii in sectoare precum energie, servicii medicale private sau retail. Expunerea maxima pe care o avem fata de un singur grup depaseste cu putin jumatate de miliard de euro. Ne uitam la oportunitatile de extindere in regiune, atat pe pietele din jur, cat si in Europa


Adrian Negru, Raiffeisen Asset Management: Pentru companiile care pregatesc IPO pe bursa de la Bucuresti, daca sunt companii bune si vin la un multiplu P/E intre 10x si 15x, succesul IPO-ului este aproape garantat si vor intalni cerere solida din partea investitorilor institutionali. Raiffeisen Asset Management pregateste lansarea unui fond de investitii care sa capitalizeze oportunitati din sectorul european de aparare. “Sa vedem cu totii cam cata prima de risc politica exista in cotatiile bondurilor suverane, care daca se permanentizeaza, se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus”


Florentin Cotorobai, Ministerul Investitiilor si Proiectelor Europene: Prin bugetul alocat din PNRR s-a vazut clar apetitul fondurilor de investitii si se va cunoaste o evolutie a instrumentelor de finantare pentru entitatile private in noul cadru financiar multianual 2028 – 2034. Cati bani a produs primul exit complet al unui fond de investitii capitalizat prin PNRR: “Efectul de multificare a fost undeva de trei ori valoarea investita”


Constantin Damov, Green Group: “Speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”. Vizam pentru extindere pietele din Republica Moldova, Grecia, Albania, unde se prefigureaza sisteme de colectare precum Returo si ne gandim la un mod combinat de intrare pe piata care include M&A. Orizontul de exit al investitorului private equity Abris Capital Partners din Green Group, estimat la circa 2 ani


Cristian Munteanu, Early Game Ventures: Romania si, poate Ungaria sunt tarile cu cel mai scazut volum de investitii venture capital si cu cel mai mic numar de startup-uri, chiar si calitatea acestora nu iese la nivelul celor din Polonia si Bulgaria. Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active. In 2026 si in 2027 vom vedea companii care ating valori poate aproape  de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania unde BibleChat si Druid se pregatesc sa atraga noi runde de investitii. Cel mai bun exit realizat de catre EGV la 4,5x


Dan Farcasanu, Mozaik Investments: Piata de tranzactii a incetinit partial din cauza recesiunii si a instabilitatii politice. Mozaik Investments anunta o noua achizitie din noul sau fond de private equity, care va prelua o participatie majoritara intr-o companie din Romania pe modelul “buy and build”. Din capitalul strans de 51 mil. Euro de la investitori, aproape jumatate a fost alocat pentru achizitia primelor trei companii de portofoliu. De ce este dificil pentru fondurile de private equity din Romania sa intre pe piata din Polonia


Ciprian Nicolae, ACP Credit: Vom anunta foarte curand noul nostru fond de private credit pentru Europa Centrala si de Est, care ne asteptam sa aiba o dimensiune dubla fata de primul nostru fond de 100 mil. Euro. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime, insa mai putin de jumatate din intregul portofoliu al noului fond. Care sunt diferentele in universul de investitori LP dintre un fond de private credit si un fond de private equity


Marius Ghenea, Catalyst Romania: Tranzactiile de la Regina Maria si La Cocos arata ca atractivitatea pietei romanesti pentru investitori este ca fondurile de investitii sa gaseasca acele companii care la final merg catre vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. De ce nu listeaza fondurile de investitii din Romania companii pe bursa de la Bucuresti si ce alternative de investitii au antreprenorii. Exiturile fondului 1 al Catalyst Romania, realizate la multipli cash on cash intre 3-4x si 20x. Care sunt cifrele – tinta pentru noul fond al Catalyst


Dan Lupu, Earlybird: “Fondatorii de companii din diaspora au devenit o sursa mai importanta de startup-uri la nivel global decat piata din Romania, ceea ce este valabil pentru toate pietele din Europa Centrala si de Est”. Activitatea in piata regionala de venture capital este foarte valurita, cateodata e Polonia pe val ca acum, altadata Romania sau tarile din fosta Iugoslavie. Earlybird investeste din fondul sau regional de 360 mil. Euro tichete initiale de pana la 12 mil. Euro in runde de finantare pre-seed, seed si serie A. Noul fond Earlybird cu un capital de circa 500 mil. Euro dedicat investitiilor in sectorul de aparare va deveni functional in curand


Cristina Cosman, ING Bank: Piata de sindicalizari bancare este in crestere, iar energia si sectorul real estate sunt predilecte pentru finantarile foarte mari. Ne uitam cu tot mai mult interes catre infrastructura, constructii si proiectele din sectorul de aparare


Magdalena Sniegocka, CVI: Romania este o piata  – cheie pentru noul nostru fond de private debt. Avem in plan sa investim in Romania pana la 100 mil. Euro in urmatorii 2 – 3 ani. Cele mai avansate tranzactii sunt in real estate si pe piata de energie, dar asteptam sa incheiem si pe piata serviciilor medicale private. Cum se pozitioneaza finantarile private debt comparativ cu finantarea bancara si investitiile de capital de tip venture capital si private equity


Mihai Patrulescu, CBRE: Investitiile din piata de real estate au ajuns in primul semestru la 500 mil. Euro si estimez ca vor ajunge pana la finele lui 2026 intre 800 mil. Euro si 1,1 mld. Euro. Yield de 7,75% pe toate clasele de active imobiliare cu o evolutie asteptata la 7,5% in retail. Polonia si Cehia sunt pietele real estate cu cea mai mare adancime din CEE. “Romania este pe acelasi fascicul cu Polonia, insa Cehia ar putea fi pentru noi modelul cu acea piata domestica de investitori institutionali”


Ioana Filipescu Stamboli, Alvarez & Marsal: S-a schimbat modul in care sunt alocati banii si suntem intr-o faza a unui realism structural al pietei de M&A din Romania. Cumparatorii nu mai cauta sa cumpere doar cota de piata sau promisiuni speculative, iar investitorii strategici vor sa se integreze vertical, securizandu-si lantul de valoare. Piata locala de M&A, dominata de tranzactiile mid – market. Dupa retail si servicii medicale private, ce sector este urmatorul pariu pentru o tranzactie de 1 mld. Euro


Florian Teleaba, Kearney: Romania este a doua piata mare din Europa Centrala si de Est si atrage atentia investitorilor in peisajul regional pe zona de energie, infrastructura, nearshoring si sectorul de aparare. Regiunea CEE incepe sa-si piarda atractivitatea la nivel de investitii, iar capitalul se duce catre piete mai mature spre Europa de Vest, SUA sau anumite piete emergente. “Nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala si de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii, bani si randament, ci si de independenta din anumite puncte de vedere ale statului”


Bogdan Campianu, Wood & Company: Peste tot in regiune, exista cerere pentru listari, dar este cumva o lipsa de companii pregatite pentru piata, ceea ce este favorabil companiilor. Sunt placute de catre investitori companiile care sunt lideri regionali, adica mai mult decat un lider local. “Revolutia AI si reinarmarea Europei sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si care schimba prioritatile industriale si investitionale in regiune”


Peter Mathe, Portfolion: Piata fondurilor de growth equity din Europa Centrala si de Est este inca subdezvoltata fata de Europa de Vest, iar Romania vine mereu pe pozitia a doua piata in regiune dupa Polonia privind volumul de investitii. Fondul de growth equity al Portfolion este interesata de investitii in Romania in sectoare precum servicii medicale private, wellness sau productie, cu tichete intre 5 mil. Euro si 30 mil. Euro. “Unul dintre motivele pentru care analizam industrii mai traditionale este sa ne protejam impotriva potentialelor investitii care pot fi in teritoriul unei bule speculative”


Sursa: EBRD.

Andrei Svoronos, EBRD: Ne asteptam pentru 2026 sa avem un volum de investitii de circa 800 – 900 mil. Euro, usor mai mic fata de anul trecut, pentru ca e si o anumita corelatie cu evolutia economiei, unde vedem o scadere de 0,2% din PIB in acest an. Vrem sa fim un accelerator de crestere pentru jucatori din Romania, care au ganduri de expansiune regionala. Circa 6 – 8 companii sunt in diferite stadii de pregatire pentru IPO pe piata principala a bursei de la Bucuresti

“Pentru 2026 suntem de parere ca vom avea un volum usor mai mic decat cel de anul trecut. Probabil undeva intre 800-900 mil. Euro. Si asta pentru ca este o anumita corelatie cu evolutia macro a economiei, iar pentru 2026 estimam o usoara scadere de – 0,2% din PIB. Dar, fundamental, credem ca povestea de convergenta se mentine si cum deja suntem aproape de 400 mld. Euro (PIB-ul Romaniei, n.r.) si dimensiunea portofoliului nostru incepe sa fie un pic mai mai reflectata in raport cu ceea ce am avut in anii anteriori”, a declarat Andrei Svoronos, Associate Director in cadrul Bancii Europene pentru Reconstructie si Dezvoltare (EBRD), la MIRSANU INVESTORS SUMMIT 2026, eveniment online organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Anul trecut, am avut un an record si am semnat tranzactii de 955 mil. Euro in 37 de proiecte, care este nivelul cel mai ridicat semnat pana acum in Romania. 2009 a fost borna anterioara.”, a semnalat reprezentantul EBRD.

“Din portofoliul nostru cam 15% inseamna investitii de capital (equity), iar restul este debt (instrumente de contractare de datorie, n.r.)”, a precizat Andrei Svoronos.

“Ca profil investitional, institutiile financiare au luat si anul trecut partea leului. Aproape o treime din portofoliu a fost cu tranzactii in domeniul acesta, mare parte dintre ele si asociate unor investitii pe piata de capital. Apoi am avut desigur investitii in energie, firesc dealtfel pentru ca valul asta de investitii in energie regenerabila implica niste tranzactii semnificative astfel ca aproximativ 23% din portofoliu a fost in energie.Iar real estate a fost al treilea pilon major, unde am avut peste 200 mil. Euro semnate”, a detaliat bancherul EBRD.

“Ce ar fi iar de spus este ca a fost un an record si pe partea de private equity. Am avut 12 fonduri finantate, care nu inseamna fonduri care sunt sa zic locale pur si simplu, ci sunt fonduri regionale, dar care au alocari pentru Romania. Asta este si pentru ca mare parte din fondurile care opereaza in zona central – europeana si cu focus anterior sa zicem pe Polonia au decis mare parte dintre ele sa aiba si alocari pentru tara noastra”, a completat Andrei Svoronos.

Potrivit acestuia, din componenta de investitii de capital de 15% la nivelul intregului portofoliu local, fac parte pe langa capitalul plasat in fonduri de private equity, si investitiile directe de capital.

“Am avut si investitii directe printre care la nivelul anului trecut cea mai relevanta pentru piata locala a fost tranzactia Cris-Tim (IPO Cris-Tim Family Holding de la BVB, n.r.) si, ma rog, depinde cum ne uitam la o investitie intr-o emisiune de obligatiuni cu feature de quasi equity – cea de la Banca Transilvania si ajungem in total undeva pana la circa 140 mil. Euro investitii in equity si private equity”, a subliniat Andrei Svoronos, Senior Banker in cadrul EBRD.

“Generic, noi cand ne uitam la piata romaneasca as zice ca sunt trei lentile complementare. Una e partea de piata de credit in sens clasic sa-i spun asa, apoi e piata de capital cu IPO si emisiuni de obligatiuni si partea de investitii in equity (capital), unde avem atat direct, cat si indirect prin fonduri de private equity. In toate zonele astea vedem ca exista lichiditate si apetit investitional. Bineinteles, desigur, si din partea noastra care cel putin in IPO-uri am zice ca am fost IFI-ul cel mai activ”, a completat reprezentantul institutiei financiare internationale.

“In primul rand, salut faptul ca am avut in ultimele 6 luni 3 IPO-uri de succes.La doua dintre ele am contribuit si noi. La Cris-Tim chiar am lucrat in mod direct pe tranzactie. Am investit 13 mil. Euro din 89 mil. Euro cat a ridicat compania. Avem un tichet de 5% din companie. Am vrut sa fie asa pentru ca am nominalizat in cadru AGA si un membru in board pe Vassilis Stavrou ex Mega Image. In plus, am sprijinit firma cu un an inainte de listare pe partea de guvernanta corporativa, in diverse zone de imbunatatire aditionala. Al doilea IPO cu care ne mandrim si la care am participat este cel al Electro-Alfa. Aici au fost 16,4 mil. Euro investite si un interes major pe transa institutionalilor. Suntem foarte bucurosi de rezultatul procesului si ce pot sa spun in plus este ca am venit si cu sprijin pentru companie in dezvoltarea functiei de investor relationship post – listare care, desigur, este extrem de importanta pentru comunicarea cu piata si iar pe partea de coverage incercam sa sprijinim functia de relatia de market maker cu diversii consultanti care pot adauga un pic de vizibilitate aditionala emitentului”, a detaliat Andrei Svoronos.

“Pe partea de emisiuni de obligatiuni, anul trecut am avut cam 80 mil. Euro alocari pe obligatiuni. Doua dintre ele au fost cu jucatori din domeniul bancar adica Banca Transilvania si BCR. Apoi am mai investit in real estate. VGP e un client traditional in zona logistica si emit in mod recurent bonduri, iar noi avem alocari semnificative acolo si o parte din ce se investeste desigur e distribuit catre Romania. Alte doua bonduri pe care o sa le pomenesc sunt cele ale companiei GEK TERNA din Grecia cu planuri ambitioase pentru Romania. Desigur majoritatea alocarii a fost pentru Grecia, dar si Romania are cam 20% din ce s-a investit de catre EBRD, adica 50 mil. Euro. Nu in ultimul rand, am investit la Zabka care detine reteaua de magazine Froo in Romania la o emisiune de obligatiuni de 140 mil. zloti transa noastra la 1 mld. zloti in total intreaga emisiune. Avem o alocare mica, dar e o usa deschisa pentru ceea ce urmeaza. Iar anul acesta deja la jumatatea anului avem 80 mil. Euro investite in trei emisiuni de obligatiuni – Unicredit, BCR chiar recent  a avut o emisiune si VGP, de asemenea”, a completat reprezentantul EBRD.

“Vedem ca aceste listari au atras si atentia altor posibili jucatori. Stiu din discutii cu diversi participanti la piata ca exista vreo 6 – 8 companii care se gandesc la listare si sunt in diverse stadii de pregatire din sectoare foarte diverse. Dar asteptam cu interes sa vina catre noi si catre piata in sens larg”, a punctat Andrei Svoronos, Associate Director al EBRD.

Care este strategia de investitii a EBRD fata de companiile care pregatesc IPO-uri pe piata principala a bursei de la Bucuresti?

“Tichetul nostru minim este de 10 mil. Euro. Noi vrem pozitie de minoritar, cu expunere undeva la 10-15%, cateodata mai mult, daca vorbim despre sectoare cum ar fi utilitati sau real estate. Dar sunt diverse zone si nu vreau sa creez niste asteptari”, a rezumat bancherul EBRD.

“Oricum e imbucurator ca succesul listarilor din ultima perioada a aratat si altor jucatori ca e o ruta valabila piata de capital si sigur ca exista interes si din partea investitorilor institutionali, asa cum suntem si noi dealtfel, sa facem <<deployment>> (desfasurare de capital, n.r.) pe genul acesta de emisiuni“, a transmis Andrei Svoronos.

“Diferenta este data in general de calitatea companiilor, de ce stand de guvernanta corporative au, de capacitatea lor de a comunica cu investitorii si ce credem noi ca aducem la masa este exact imbunatatirea acestei guvernante si posibilitatile de a accelera cresterea intr-o anumita masura, similar cu un fond de private equity, dar de multe ori destul de diferit pentru ca suntem totusi o banca de dezvoltare si desigur avem si alte instrumente”, sustine reprezentantul institutiei financiare internationale.

“ In opinia noastra, o firma pe masura ce se dezvolta parcurge un anumit demers si poate folosi diverse instrumente de creditare care pleaca de la cele mai simple sa le zic cele mai clasice creditele de natura capital circulant sau investitionale si apoi urmeaza zona de private credit, eventual obligatiuni pe masura ce dimensiunea business-ului se mareste, listari sau private equity care ma rog nu neaparat in succesiunea si logica asta dar cam asta este drumul. Iar noi ce avem in plan este sa ajutam toate aceste companii sa parcurga mai usor acest drum sa le sprijinim in demersul lor de imbunatire a guvernantei si in listarile sau iesirile internationale pe care le au, in beneficiul tuturor celor implicati”, afirma bancherul EBRD.

“Avem un proiect de sprijin al corporatiilor locale care doresc sa se listeze. Avem o echipa dedicata care pe toate palierele de pre-emisiune, emisiune si post- emisiune pot interveni cu sprijin fie pentru partea de actiuni, fie pentru obligatiuni. Poate fi consultanta privind obtinea unui rating de credit, poate fi la momentul emisiunii suport pentru relatia cu investitorii, iar post-emisiune putem desigur ajuta in obligatiile de raportare, transparenta si altele”, a adaugat acesta.

“Ne uitam cu incredere la ceea ce ofera piata. Urmarim toate oportunitatile. Multe vin si pe ruta noastra directa, altele ne sunt prezentate noua, dar as spune ca energia si, cred ca intr-o anumita masura, partea de real estate ofera zona cu tichetele cele mai semnificative, iar pentru dimensiuni mai mici <<risk sharing-ul>> (mecanism prin care riscul si expunerea este impartita intre partile unei finantari, n.r.) este solutia cea mai buna de incepere a unei tranzactii cu noi”, a nuantat reprezentantul institutiei financiare internationale.


EBRD  prefera un dividend asociat unei investitii de capital, insa scopul final este obtinerea unui exit bun la IRR-ul dorit

“Ne uitam in mod firesc la IRR (rata interna de renatabilitate, n.r.) atunci cand vine vorba despre investitii in actiuni. Daca vorbim despre investitii in fonduri de investitii mai nou conteaza foarte mult partea de DPI (distributed to paid in capital, lb.eng.) adica ce fonduri se platesc catre investitorii LP (limited partners, lb. eng.)”, a punctat Andrei Svoronos din partea EBRD.

“Ce pot sa zic generic este ca, din moment ce titlurile romanesti se tranzactioneaza peste 7%, deci riscul suveran este pe acolo, te poti gandi sa fie semnificativ mai serios asteptarea pe tot ce inseamna investitie in actiuni mai ales in private equity unde dorinta de randament e si mai mare de atat. Dupa cum iar avem si o privire diferentiata in functie de sector-  adica daca sunt anumite sectoare cum ar fi utilitati, poate si real estate, daca nu e <<leverage>>(care contracteaza imprumuturi sau alte instrumente de datorie pentru a-si finanta activitatea, n.r.)

care au asteptari diferite fata de ceea ce inseamna un <<corporate pure play>> (companii focusate pe o singura industrie sau pe un singur tip de produs sau servicii, n,r,)”, a precizat bancherul EBRD.

“Ce ne mai place, probabil ca multor altora, este sa avem si un dividend asociat, dar nu e obligatoriu. Deci e binevenit, dar nu este un <<must>> in niciun fel. Ultimativ ne incanta cand avem un exit bun si daca IRR-ul e acolo unde ni-l dorim, toata lumea e fericita”, a semnalat reprezentantul institutiei financiare internationale.

Potrivit acestuia, vanzarea lantului de retail la Cocos a fost o tranzactie buna pentru toate partile implicate.

“Si asta si pentru ca perioada de investitie a fost mult mai scurta decat ne asteptam cu totii si in mod natural atunci IRR-ul tranzactiei devine cu totul si cu totul altul”, afirma Andrei Svoronos.

Consortiul format de managerii de fonduri de private equity Morphosis Capital si CEECAT Capital alaturi de EBRD a finalizat in 2026 tranzactia de exit prin care a vandut pachetul majoritar al retelei de retail La Cocos catre investitorul strategic german Schwarz, proprietarul retelelor de magazine Lidl si Kaufland.

“Ce pot sa spun este ca a fost un traiect de convingere destul de alambicat, dar pana la urma s-a intamplat. Adica, intai cand am prezentat cazul, au zis – Ce este chestia asta <<Big box declining format>> (format de magazine mari aflat in declin, n.r.)?. A doua oara ne-am intalnit, am vazut si un magazin cu colegii din Londra si cand am discutat cu partenerii din consortiu CEECAT si Morphosis, deja eram pregatit sa fim mult mai atenti la detalii si e bine ca s-a intamplat. Lumea a fost fericita la final”, a spus bancherul EBRD.

“Asteptam evolutia viitoare a La Cocos si sa gasim noua investitie, poate nu chiar la fel dar ma rog ceva similar”, a transmis Andrei Svoronos.

Va semna EBRD o noua achizitie directa de participatie intr-o companie din Romania in 2026?

“Avem intotdeauna un pipeline de nume la care ne uitam. Nu pot sa ma angajez la nimic (daca va fi semnata in acest an o noua achizitie directa, n.r.). Tot ce pot sa zic este ca este posibil. <<No promises>> (fara promisiuni, n,r.) cum se zice.”, a raspuns bancherul EBRD.

“Dar avem cum ziceam o sumedenie de fonduri de private equity cu care am investit ca LP. Si sigur unele sunt fonduri de infrastructura, altele sunt de venture capital. Exista si un fond de real estate in care am investit dar <<bread and butter-ul>> (activitatea de baza, n.r.) este in continuare partea de growth si buyout. Posibil la unul dintre ele sa mai fie co- investitii, dupa cum iarasi in mod direct noi scanam cam tot ce se intampla prin piata si acolo unde vedem o poveste de crestere care e rezonabila si iarasi asteptarile sunt rationale-  ca exista un pic de efervescenta asa generic international si care e reflectata si local. Putem sa fim mai aplicati dar noi vrem sa fim un accelerator de crestere pentru jucatori din Romania care, intr-adevar, au nu numai planuri locale, dar si ganduri regionale. Pentru ca nu suntem o insula si deja suntem din ce in ce mai conectati la ce se intampla in jurul nostru.”, a subliniat acesta.

“Nu avem niciun anunt in momentul asta sa facem, dar suntem pregatiti sa gasim altii jucatori cu aceiasi investitori sponsor sau cu altii. Ne uitam si in mod direct pentru ca avem si actiuni in care am investit doar noi si ultimativ nu putin, dupa cum iarasi cu fonduri de private equity avem conversatii constante cu toti care sunt prezenti si relevanti in piata”, a concluzionat Andrei Svoronos.

“Ceea ce este iarasi imbucurator este ca ne consolidam pozitia de a doua destinatie, dupa Polonia. Si pe exituri si pe investitii pe zona de private equity am fost fie nr. 1, fie nr. 2, dar si intr-o conjunctura speciala cu niste exituri mai consistente anul trecut”, a nuantat Andrei Svoronos.

Cand este asteptat sa revina Agricover cu IPO pe bursa?

“Ei (Agricover, n,r.) au in continuare in proces investitii semnificative in cresterea atat a portofolului pe zona de institutii financiare, iar in partea de distributie se pozitioneaza un pic mai altfel in contextul actual. Nu avem presiunea unui exit intr-un anumit moment. Avem rabdare pentru o fereastra buna si cand este compania pregatita, ea va reveni (cu IPO, n.r.), dar pana acum suntem incantati de ce crestere a avut compania de la momentul investiiei noastre si pana acum. Portofoliu lor a crescut semnificativ zona de finantare pentru fermieri. Dupa cum iar si partea de distributie, are o crestere foarte mare. Si chiar daca sa zicem universul de perioada investitionala e mai lung, suntem ok cu rezultatele pe care le raporteaza”, a raspuns reprezentantul EBRD, actionar minoritar in cadrul companie agricole Agricover.

Dupa vanzarea portului Giurgiulesti de catre EBRD catre CNAPMC, vor urma noi achizitii si investitii ale companiilor romanesti in Republica Moldova?

“Ce pot sa zic generic este ca vedem jucatorii din zona corporate romaneasca care se uita si la business-uri in Moldova. Aquila este o companie listata local si au operatiuni relevante si acolo. Deci, e pentru unii o piata de crestere in logica aceea ca poate ulterior servi si ca o rampa pentru eventuale investitii in Ucraina la momentul la care se va solutiona razboiul din tara vecina”, a mai spus Andrei Svoronos.


Cum arata portofoliul local de imprumuturi al EBRD si ce proiecte finanteaza

“As incepe cu proiectul Rivus, care este cel mai mare imprumut de dezvoltare acordat in Romania. A fost un proiect de 400 mil. Euro al Iulius impreuna cu Atterbury, care dezvolta un proiect regional pentru o platforma de regenerare urbana. Noi acolo am finantat 190 mil. Euro impreuna cu un B-Lender, deci o structura de tip AB Loan. In mod direct avem 130 de mil. Euro, iar diferenta de 57 mil. Euro sunt realizate impreuna cu echipa de la Eurobank Grecia”, a spus bancherul EBRD.

“Apoi un alt proiect in zona de real estate care a fost intr-o structura tip club este cel cu New Cold. Aici vorbim despre un fond care face investitii dedicate in logistica de frig. E o finantare de 347 de milioane RON, adica circa 68 – 70 mil. Euro, din care noi avem jumatate, iar BCR are cealalta jumatate”, a adaugat acesta.

“O sa ma mai refer desigur si la structura tip <<risk sharing>> in care noi putem sa garantam 50% din expunere, dar nu mai mult de 25 mil. Euro. “Highlight”-ul anului trecut as zice ca a fost o tranzactie cu Altex impreuna cu Raiffeisen. in care Raiffeisen a oferit o finantare de 43 mil. Euro pentru achizitia Brico Depot. Deci este un <<LBO finance>>, iar noi am garantat 50% din aceasta suma adica 21,5 mil. Euro sunt securizate de garantia EBRD.”, a precizat Andrei Svoronos.

“Anterior am mai avut o tranzactie similara cu Banca Transilvania si deocamdata doar cu BT si Raiffeisen avem aceasta solutie in functiune. Impreuna cu grupul Omnia au dezvoltat un proiect de productie de amidon greenfield. Apoi etapa a doua a presupus o extindere in productia de amidon ceros,iar noi am garantat 20 mil. Euro din imprumutul de 40 mil. Euro care a fost acordat de Banca Transilvania”, a adaugat reprezentantul institutiei financiare internationale.

Potrivit acestuia, sectorul de energie genereaza volumele cele mai consistente de finantare.

“Anul trecut, am avut un proiect foarte mare cu fondul Actis prin Rezolv Energy cu un imprumut de 330 mil. Euro la proiect de 270 MW, din care 44 mil. Euro a fost transa noastra, iar restul a fost acoperit de Raiffeisen, Erste, UniCredit, OTP, Garanti. Si, generic, mai sunt desigur si alte proiecte cu abordari similare in zona asta de energie”, a punctat Andrei Svoronos.

“Pe partea de supply chain financing / reverse factoring, am implementat o solutie cu Banca Transilvania pentru Profi inainte de fuziunea cu Mega Image prin care garantam 10% din facturile pe care furnizorii Profi le aveau de incasat si in contrapartida aveam niste incentive-uri (stimulente) pentru maparea emisiilor de carbon la nivelul acestor furnizori. Apoi in masura in care exista apetit si pe partea de CAPEX (investitii), putea fi sustinuta intr-o anumita masura cu un mini-grant, dar ultimativ daca se ajungea la un CAPEX era o decizie bilaterala care se lua cu noi sau cu alti finantatori posibili”, a mai spus Andrei Svoronos, Associate Director in cadrul Bancii Europene pentru Reconstructie si Dezvoltare (EBRD), la panelul Piete de capital in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2026 este sustinut de catre Auchan Romania in calitate de Event Partner si de Vetimex Capital in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2026


MIRSANU INVESTORS SUMMIT 2026: “Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil”. Oportunitatile din energie, infrastructura, sectorul de productie sau cel de aparare intaresc pozitia Romaniei ca a doua optiune de investitii dupa Polonia din regiune, insa pietele CEE isi pierd din atractivitate, iar capitalul se muta catre pietele mai mature din Europa de Vest si SUA. Circa 6 – 8 companii pregatesc IPO-uri pe piata principala a bursei de la Bucuresti. Bancile lucreaza la aproximativ 10 tranzactii de finantare de peste 500 mil. Euro. Ce asteptari au investitorii strategici, antreprenorii, investitorii din venture capital, private equity, private debt, piete de capital si real estate


Volker Raffel, E.ON: Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil. E.ON Romania isi finanteaza investitiile in proportie de 100% din piata financiara locala si nu se imprumuta de la compania – mama


Andrei Svoronos, EBRD: Ne asteptam pentru 2026 sa avem un volum de investitii de circa 800 – 900 mil. Euro, usor mai mic fata de anul trecut, pentru ca e si o anumita corelatie cu evolutia economiei, unde vedem o scadere de 0,2% din PIB in acest an. Vrem sa fim un accelerator de crestere pentru jucatori din Romania, care au ganduri de expansiune regionala. Circa 6 – 8 companii sunt in diferite stadii de pregatire pentru IPO pe piata principala a bursei de la Bucuresti


Tiberiu Danetiu, Auchan: “Never say never”.  Ne vom continua ritmul de crestere organica, dar suntem deschisi daca apar oportunitati de achizitii M&A. Zona de expansiune in retail s-a mutat in timp din zona de hipermarketuri si cash & carry catre segmentele de proximitate si ultraproximitate. Dupa atacul lansat pe formatul hard discount, urmatorul pariu al Auchan vizeaza dezvoltarea francizei cu formate medii de supermarketuri


Vytautas Plunksnis, INVL Asset Management: Tranzactiile au incetinit in spatiul Europei Centrale si de Est, iar piata inclina catre tichetele M&A mai mari. Ne uitam la achizitii add-on in regiune pentru Pehart pentru ca vrem la exit sa avem o companie mai mult regionala, si mai putin locala. Urmatoarea achizitie M&A pe piata din Romania ar putea fi in sectorul de productie. Maib este interesata sa ia cat mai repede o licenta in Romania pentru acordarea de credite de consum si ar putea viza achizitii M&A in acest scop, iar grupul INVL Invalda vizeaza cu un fond de private debt de 55 mil. Euro piata locala


Cosmin Calin, Banca Transilvania: Pe piata finantarilor sindicalizate, sunt aproape 10 tranzactii cu un tichet fiecare de peste 500 mil. Euro. Vedem tranzactii in sectoare precum energie, servicii medicale private sau retail. Expunerea maxima pe care o avem fata de un singur grup depaseste cu putin jumatate de miliard de euro. Ne uitam la oportunitatile de extindere in regiune, atat pe pietele din jur, cat si in Europa


Adrian Negru, Raiffeisen Asset Management: Pentru companiile care pregatesc IPO pe bursa de la Bucuresti, daca sunt companii bune si vin la un multiplu P/E intre 10x si 15x, succesul IPO-ului este aproape garantat si vor intalni cerere solida din partea investitorilor institutionali. Raiffeisen Asset Management pregateste lansarea unui fond de investitii care sa capitalizeze oportunitati din sectorul european de aparare. “Sa vedem cu totii cam cata prima de risc politica exista in cotatiile bondurilor suverane, care daca se permanentizeaza, se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus”


Florentin Cotorobai, Ministerul Investitiilor si Proiectelor Europene: Prin bugetul alocat din PNRR s-a vazut clar apetitul fondurilor de investitii si se va cunoaste o evolutie a instrumentelor de finantare pentru entitatile private in noul cadru financiar multianual 2028 – 2034. Cati bani a produs primul exit complet al unui fond de investitii capitalizat prin PNRR: “Efectul de multificare a fost undeva de trei ori valoarea investita”


Constantin Damov, Green Group: “Speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”. Vizam pentru extindere pietele din Republica Moldova, Grecia, Albania, unde se prefigureaza sisteme de colectare precum Returo si ne gandim la un mod combinat de intrare pe piata care include M&A. Orizontul de exit al investitorului private equity Abris Capital Partners din Green Group, estimat la circa 2 ani


Cristian Munteanu, Early Game Ventures: Romania si, poate Ungaria sunt tarile cu cel mai scazut volum de investitii venture capital si cu cel mai mic numar de startup-uri, chiar si calitatea acestora nu iese la nivelul celor din Polonia si Bulgaria. Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active. In 2026 si in 2027 vom vedea companii care ating valori poate aproape  de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania unde BibleChat si Druid se pregatesc sa atraga noi runde de investitii. Cel mai bun exit realizat de catre EGV la 4,5x


Dan Farcasanu, Mozaik Investments: Piata de tranzactii a incetinit partial din cauza recesiunii si a instabilitatii politice. Mozaik Investments anunta o noua achizitie din noul sau fond de private equity, care va prelua o participatie majoritara intr-o companie din Romania pe modelul “buy and build”. Din capitalul strans de 51 mil. Euro de la investitori, aproape jumatate a fost alocat pentru achizitia primelor trei companii de portofoliu. De ce este dificil pentru fondurile de private equity din Romania sa intre pe piata din Polonia


Ciprian Nicolae, ACP Credit: Vom anunta foarte curand noul nostru fond de private credit pentru Europa Centrala si de Est, care ne asteptam sa aiba o dimensiune dubla fata de primul nostru fond de 100 mil. Euro. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime, insa mai putin de jumatate din intregul portofoliu al noului fond. Care sunt diferentele in universul de investitori LP dintre un fond de private credit si un fond de private equity


Marius Ghenea, Catalyst Romania: Tranzactiile de la Regina Maria si La Cocos arata ca atractivitatea pietei romanesti pentru investitori este ca fondurile de investitii sa gaseasca acele companii care la final merg catre vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. De ce nu listeaza fondurile de investitii din Romania companii pe bursa de la Bucuresti si ce alternative de investitii au antreprenorii. Exiturile fondului 1 al Catalyst Romania, realizate la multipli cash on cash intre 3-4x si 20x. Care sunt cifrele – tinta pentru noul fond al Catalyst


Dan Lupu, Earlybird: “Fondatorii de companii din diaspora au devenit o sursa mai importanta de startup-uri la nivel global decat piata din Romania, ceea ce este valabil pentru toate pietele din Europa Centrala si de Est”. Activitatea in piata regionala de venture capital este foarte valurita, cateodata e Polonia pe val ca acum, altadata Romania sau tarile din fosta Iugoslavie. Earlybird investeste din fondul sau regional de 360 mil. Euro tichete initiale de pana la 12 mil. Euro in runde de finantare pre-seed, seed si serie A. Noul fond Earlybird cu un capital de circa 500 mil. Euro dedicat investitiilor in sectorul de aparare va deveni functional in curand


Cristina Cosman, ING Bank: Piata de sindicalizari bancare este in crestere, iar energia si sectorul real estate sunt predilecte pentru finantarile foarte mari. Ne uitam cu tot mai mult interes catre infrastructura, constructii si proiectele din sectorul de aparare


Magdalena Sniegocka, CVI: Romania este o piata  – cheie pentru noul nostru fond de private debt. Avem in plan sa investim in Romania pana la 100 mil. Euro in urmatorii 2 – 3 ani. Cele mai avansate tranzactii sunt in real estate si pe piata de energie, dar asteptam sa incheiem si pe piata serviciilor medicale private. Cum se pozitioneaza finantarile private debt comparativ cu finantarea bancara si investitiile de capital de tip venture capital si private equity


Mihai Patrulescu, CBRE: Investitiile din piata de real estate au ajuns in primul semestru la 500 mil. Euro si estimez ca vor ajunge pana la finele lui 2026 intre 800 mil. Euro si 1,1 mld. Euro. Yield de 7,75% pe toate clasele de active imobiliare cu o evolutie asteptata la 7,5% in retail. Polonia si Cehia sunt pietele real estate cu cea mai mare adancime din CEE. “Romania este pe acelasi fascicul cu Polonia, insa Cehia ar putea fi pentru noi modelul cu acea piata domestica de investitori institutionali”


Ioana Filipescu Stamboli, Alvarez & Marsal: S-a schimbat modul in care sunt alocati banii si suntem intr-o faza a unui realism structural al pietei de M&A din Romania. Cumparatorii nu mai cauta sa cumpere doar cota de piata sau promisiuni speculative, iar investitorii strategici vor sa se integreze vertical, securizandu-si lantul de valoare. Piata locala de M&A, dominata de tranzactiile mid – market. Dupa retail si servicii medicale private, ce sector este urmatorul pariu pentru o tranzactie de 1 mld. Euro


Florian Teleaba, Kearney: Romania este a doua piata mare din Europa Centrala si de Est si atrage atentia investitorilor in peisajul regional pe zona de energie, infrastructura, nearshoring si sectorul de aparare. Regiunea CEE incepe sa-si piarda atractivitatea la nivel de investitii, iar capitalul se duce catre piete mai mature spre Europa de Vest, SUA sau anumite piete emergente. “Nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala si de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii, bani si randament, ci si de independenta din anumite puncte de vedere ale statului”


Bogdan Campianu, Wood & Company: Peste tot in regiune, exista cerere pentru listari, dar este cumva o lipsa de companii pregatite pentru piata, ceea ce este favorabil companiilor. Sunt placute de catre investitori companiile care sunt lideri regionali, adica mai mult decat un lider local. “Revolutia AI si reinarmarea Europei sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si care schimba prioritatile industriale si investitionale in regiune”


Peter Mathe, Portfolion: Piata fondurilor de growth equity din Europa Centrala si de Est este inca subdezvoltata fata de Europa de Vest, iar Romania vine mereu pe pozitia a doua piata in regiune dupa Polonia privind volumul de investitii. Fondul de growth equity al Portfolion este interesata de investitii in Romania in sectoare precum servicii medicale private, wellness sau productie, cu tichete intre 5 mil. Euro si 30 mil. Euro. “Unul dintre motivele pentru care analizam industrii mai traditionale este sa ne protejam impotriva potentialelor investitii care pot fi in teritoriul unei bule speculative”


Sursa: E.ON Romania.

Volker Raffel, E.ON: Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil. E.ON Romania isi finanteaza investitiile in proportie de 100% din piata financiara locala si nu se imprumuta de la compania – mama

“Daca vorbim mai general, putem sa constatam ca inca este un interes mare din partea investitorilor straini. Asta se vede și la nivel de AHK, de la Camera Comerciala Bilaterala Germano – Romana, unde am onoarea sa fiu președinte. Și acolo observam ca inca este un interes mare. Vin mulți pentru a explora opțiunile cum ar fi posibil sa intram in aceasta piața. Ceea ce este un mesaj bun si meritat pentru ca Romania inca este pe creștere, a reușit sa aiba creșterea cea mai mare in toata Europa din Est in cei 20 de ani pe care ii are aproape de cand a intrat in Uniunea Europeana. Acum vedem și infrastructura care ajunge la autostrazi in sfarșit sa fie gata sau in curs de constructie si in toata aceasta perspectiva se vede si ca Romania este o țara binecuvantata cu toate resursele energetice de care avem nevoie. Avem si energie, nuclear, gaze naturale si altele”, a declarat Volker Raffel, CEO al E.ON Romania, la MIRSANU INVESTORS SUMMIT 2026, eveniment online organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Atunci potentialul și perspectiva este. Dar sa vorbim și despre impedimentele pe care le vedem. Unul, cu siguranța, este stabilitatea politica. Este ceva care, in general, este important și pentru investitori. Dar, cu siguranța, supraviețuim in aceasta faza actuala”, a punctat presedintele Camerei de Comert si Industrie Romano – Germana AHK Romania, care reprezinta interesele a aproximativ 680 de companii active in economie.

“Mai larg observam ca o mare parte din creștere in Romania este finanțata cu fonduri europene. Dar fondurile europene care sunt gestionate de la stat vin cu intarziere”, a semnalat Volker Raffel.

“Chiar daca tot s-a facut si contractul de finanțare s-a semnat, cererea a fost cu succes și așa mai departe, vine un moment in care plațile sunt de facut și investitorii au cerere. Dar acestea sunt tratate cu intarziere. Vorbim mult despre un an de intarziere și daca vorbim despre o suma mare, un an de intarziere vine cu un cost financiar important pentru toți investitorii. Și asta se intampla nu doar in sectorul energetic, care reprezinta firma pe care o conduc. Insa asta se observa și la sanatate, construcții, agricultura, silvicultura, probabil si in alt sector”, a completat CEO-ul E.ON Romania, subsidiara locala a concernului german de talie internationala E.ON.

“In sectorul energetic e și mai rau. Acolo statul a intervenit și chiar daca nu mai avem acest plafon de preț energetic de acum un an, inca statul are datorii catre sectorul energetic de aproape 6,5 miliarde de lei de acum doi ani”, sustine Volker Raffel.

“Atunci vorbim despre un semn foarte rau. Este o rușine ca un stat nu ajunge sa gestioneze corect aceasta datorie chiar daca e clar ca s-a creat prin intervenția statului, dar nu este platita. Atunci, in sine este o situație care nu este prea buna. Cu siguranța cresc indoielile pentru investitori daca ei vor sa investeasca intr-un sector care este finanțat cu fonduri europene fie PNRR, fie fonduri de modernizare, independent de program, daca este gestionat de administrația publica in momentul de fața sau SAFE, vine cu aceasta indoiala daca va fi platit la timp sau nu. Avem sincope acolo”, a subliniat reprezentantul grupului german E.ON.

“Sa nu uitam un lucru, Romania este aproape de <<investment grade junk>> (rating nerecomandat investitiilor, n.r.). Daca ar fi asta cazul in toamna acestui an, ar fi chiar o criza <<greceasca>> si trebuie neaparat sa fie evitat. Si pentru asta nu este doar important ca Romania ar fi in stare sa plateasca, dar si sa plateasca datoriile pe care le are (…) Vorbim despre acele ministere care gestioneaza cererile noastre, dar si din alte sectoare, unde sunt, din pacate, intarzieri administrative ne-necesare si chiar periculoase. Iar Romania vrea sa intre in OECD. OECD si <<investment grade>>  (rating investitional, n,r.) sunt doua preconditii importante sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua este important comportamentul ca statul roman sa fie mai fiabil”, a semnalat Volker Raffel din partea unuia dintre cei mai importanti investitori straini activi pe piata locala.

“In Romania, in momentul de fața, vedem ca prețul energiei la piața angro este cel mai mare in toata Europa. La factura de energie electrica vorbim despre un preț care este in euro mai mic decat prețul in Germania de exemplu, dar in comparație cu puterea de cumparare este cel mai mare și in toata Europa. Și acolo am ajuns prin investiții care nu s-au facut in timp util si in rețele. Inca vorbim cu reglementatorul ANRE (Autoritatea Nationala de Reglementare in domeniul Energiei, n.r.) cum sa deblocam aceasta situație, insa asta facem deja de un an și ceva si inca nu am reușit sa ajungem la o concluzie constructiva”, a transmis Volker Raffel.

“Noi incercam sa facem treaba noastra cat mai bine posibil. M-am plans despre cadrul de reglementare pentru ca, din punctul nostru de vedere, inca nu este suficient de bine ca sa deblocam investiții și mai mari. Cu siguranța facem ce putem sa facem in cadrul existent”, afirma CEO-ul E.ON Romania.


Investitii de 2,7 mld. Euro in 20 de ani, cu plan de majorare pana la 4,4 mld. Euro in 4 ani

“Acum, E.ON este cam de 20 de ani in Romania si in aceasta perioada am investit 2,7 mld. Euro, din care 2,2 mld. Euro sunt investiti in retele de gaze naturale si energie electrica. Iar in urmatorii 3 ani si jumatate pe care inca ii avem pana in 2030, vrem sa investim inca 1,7 mld. Euro. Atunci viteza de investitii a accelerat puternic si ma bucur ca o parte semnificativa din asta vine din fonduri europene. Ne-am straduit sa accesam aceste programe. Reteaua noastra in Moldova, in judetele si in zona de acolo, este o retea comparativ mica fata de ceilalti distribuitori, dar am atras aproape aceeasi suma de fonduri europene. Vorbim despre 360 mil. Euro, care au un impact important pentru clienti pentru ca aceasta suma este un grant nerambursabil si nu mai avem nevoie sa facturam aceasta parte din investitii catre clienti”, a detaliat reprezentantul investitorului strategic german.

Delgaz Grid, distributie locala de electricitate si gaze naturale din portofoliul concernului german E.ON, a contractat un pachet de finantare sindicalizata de 3 mld. RON (573 mil. Euro) de la un sindicat bancar care include atat finantatori internationali de talia EBRD, cat si banci comerciale, institutia financiara internationala anuntand pe 15 iunie 2026 ca a imprumutat 300 mil. RON in cadrul tranzactiei de finantare.

Imprumutul va finanta o parte din programul de investitii al companiei pentru perioada 2026–2030 in reteaua de distributie a energiei electrice, ce are ca obiectiv modernizarea și digitalizarea retelei, inclusiv extinderea instalarii contoarelor inteligente.

Care sunt sursele de finantare la care apeleaza E.ON pentru investitiile din Romania?

“In cazul nostru e simplu. Ne finanțam 100% in piața financiara romaneasca. Nu luam niciun credit de la compania – mama. Și chiar nu merita pentru ca des aud povestea ca daca luați credit in euro din partea grupului ar fi mai ieftin. Dar nu e cazul. Pentru ca daca merg eu in Romania sa construiesc o casa in Romania și merg la banca, adevarat, dobanda e mai mare decat daca fac același lucru in Germania, construind o casa in Germania. Dar daca vreau sa construiesc o casa in Romania, chiar daca merg la o banca in Germania, insa ajung la un credit, cu o dobanda mai mare”, a precizat CEO-ul E.ON Romania.

“Atunci daca investesc aici, e cost financiar pentru investiție in Romania, independent cine finanțeaza. Iar piața financiara a Romaniei e lichida, funcționeaza, si atunci este un punct tare al Romaniei”, a completat Volker Raffel.

“In sectorul in care suntem noi, in energie, am aratat un studiu potrivit caruia daca investim 1 RON ar avea un impact de 10 RON in PIB și daca ajungem sa creștem investiții cu 1 mld. euro, asta ar fi un impact pozitiv cam 3% in PIB creștere anuala adiționala, daca facem asta. De ce? Este o investiție care și creeaza locuri de munca, dar și putem sa ajungem sa scadem prețul energiei in Romania. Si este absolut necesar pentru fiecare investitor care vrea sa investeasca in Romania”, este de parere acesta.

“Și asta putem sa facem conectand toate aceste baterii și posibilitați de stocare a energiei ca sa evitam aceste varfuri de preț extraordinare seara, dar pentru asta trebuie sa conectam toate aceste baterii. Și vorbim despre baterii mari, dar și baterii la prosumatori, iar atunci vorbim despre circa 100.000 de baterii. Avem nevoie sa conectam mai multe regenerabile, avem nevoie sa conectam mai multe stații de incarcare și clienți noi și speram și centre de date (date centere, lb. eng.) Pentru toate astea ne trebuie investiții in rețea și ar fi pacat daca ratam aceasta sansa sa o facem.”, a mai spus Volker Raffel, CEO al E.ON Romania la panelul Tendinte in investitii in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2026 este sustinut de catre Auchan Romania in calitate de Event Partner si de Vetimex Capital in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2026


MIRSANU INVESTORS SUMMIT 2026: “Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil”. Oportunitatile din energie, infrastructura, sectorul de productie sau cel de aparare intaresc pozitia Romaniei ca a doua optiune de investitii dupa Polonia din regiune, insa pietele CEE isi pierd din atractivitate, iar capitalul se muta catre pietele mai mature din Europa de Vest si SUA. Circa 6 – 8 companii pregatesc IPO-uri pe piata principala a bursei de la Bucuresti. Bancile lucreaza la aproximativ 10 tranzactii de finantare de peste 500 mil. Euro. Ce asteptari au investitorii strategici, antreprenorii, investitorii din venture capital, private equity, private debt, piete de capital si real estate


Volker Raffel, E.ON: Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil. E.ON Romania isi finanteaza investitiile in proportie de 100% din piata financiara locala si nu se imprumuta de la compania – mama


Andrei Svoronos, EBRD: Ne asteptam pentru 2026 sa avem un volum de investitii de circa 800 – 900 mil. Euro, usor mai mic fata de anul trecut, pentru ca e si o anumita corelatie cu evolutia economiei, unde vedem o scadere de 0,2% din PIB in acest an. Vrem sa fim un accelerator de crestere pentru jucatori din Romania, care au ganduri de expansiune regionala. Circa 6 – 8 companii sunt in diferite stadii de pregatire pentru IPO pe piata principala a bursei de la Bucuresti


Tiberiu Danetiu, Auchan: “Never say never”.  Ne vom continua ritmul de crestere organica, dar suntem deschisi daca apar oportunitati de achizitii M&A. Zona de expansiune in retail s-a mutat in timp din zona de hipermarketuri si cash & carry catre segmentele de proximitate si ultraproximitate. Dupa atacul lansat pe formatul hard discount, urmatorul pariu al Auchan vizeaza dezvoltarea francizei cu formate medii de supermarketuri


Vytautas Plunksnis, INVL Asset Management: Tranzactiile au incetinit in spatiul Europei Centrale si de Est, iar piata inclina catre tichetele M&A mai mari. Ne uitam la achizitii add-on in regiune pentru Pehart pentru ca vrem la exit sa avem o companie mai mult regionala, si mai putin locala. Urmatoarea achizitie M&A pe piata din Romania ar putea fi in sectorul de productie. Maib este interesata sa ia cat mai repede o licenta in Romania pentru acordarea de credite de consum si ar putea viza achizitii M&A in acest scop, iar grupul INVL Invalda vizeaza cu un fond de private debt de 55 mil. Euro piata locala


Cosmin Calin, Banca Transilvania: Pe piata finantarilor sindicalizate, sunt aproape 10 tranzactii cu un tichet fiecare de peste 500 mil. Euro. Vedem tranzactii in sectoare precum energie, servicii medicale private sau retail. Expunerea maxima pe care o avem fata de un singur grup depaseste cu putin jumatate de miliard de euro. Ne uitam la oportunitatile de extindere in regiune, atat pe pietele din jur, cat si in Europa


Adrian Negru, Raiffeisen Asset Management: Pentru companiile care pregatesc IPO pe bursa de la Bucuresti, daca sunt companii bune si vin la un multiplu P/E intre 10x si 15x, succesul IPO-ului este aproape garantat si vor intalni cerere solida din partea investitorilor institutionali. Raiffeisen Asset Management pregateste lansarea unui fond de investitii care sa capitalizeze oportunitati din sectorul european de aparare. “Sa vedem cu totii cam cata prima de risc politica exista in cotatiile bondurilor suverane, care daca se permanentizeaza, se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus”


Florentin Cotorobai, Ministerul Investitiilor si Proiectelor Europene: Prin bugetul alocat din PNRR s-a vazut clar apetitul fondurilor de investitii si se va cunoaste o evolutie a instrumentelor de finantare pentru entitatile private in noul cadru financiar multianual 2028 – 2034. Cati bani a produs primul exit complet al unui fond de investitii capitalizat prin PNRR: “Efectul de multificare a fost undeva de trei ori valoarea investita”


Constantin Damov, Green Group: “Speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”. Vizam pentru extindere pietele din Republica Moldova, Grecia, Albania, unde se prefigureaza sisteme de colectare precum Returo si ne gandim la un mod combinat de intrare pe piata care include M&A. Orizontul de exit al investitorului private equity Abris Capital Partners din Green Group, estimat la circa 2 ani


Cristian Munteanu, Early Game Ventures: Romania si, poate Ungaria sunt tarile cu cel mai scazut volum de investitii venture capital si cu cel mai mic numar de startup-uri, chiar si calitatea acestora nu iese la nivelul celor din Polonia si Bulgaria. Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active. In 2026 si in 2027 vom vedea companii care ating valori poate aproape  de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania unde BibleChat si Druid se pregatesc sa atraga noi runde de investitii. Cel mai bun exit realizat de catre EGV la 4,5x


Dan Farcasanu, Mozaik Investments: Piata de tranzactii a incetinit partial din cauza recesiunii si a instabilitatii politice. Mozaik Investments anunta o noua achizitie din noul sau fond de private equity, care va prelua o participatie majoritara intr-o companie din Romania pe modelul “buy and build”. Din capitalul strans de 51 mil. Euro de la investitori, aproape jumatate a fost alocat pentru achizitia primelor trei companii de portofoliu. De ce este dificil pentru fondurile de private equity din Romania sa intre pe piata din Polonia


Ciprian Nicolae, ACP Credit: Vom anunta foarte curand noul nostru fond de private credit pentru Europa Centrala si de Est, care ne asteptam sa aiba o dimensiune dubla fata de primul nostru fond de 100 mil. Euro. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime, insa mai putin de jumatate din intregul portofoliu al noului fond. Care sunt diferentele in universul de investitori LP dintre un fond de private credit si un fond de private equity


Marius Ghenea, Catalyst Romania: Tranzactiile de la Regina Maria si La Cocos arata ca atractivitatea pietei romanesti pentru investitori este ca fondurile de investitii sa gaseasca acele companii care la final merg catre vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. De ce nu listeaza fondurile de investitii din Romania companii pe bursa de la Bucuresti si ce alternative de investitii au antreprenorii. Exiturile fondului 1 al Catalyst Romania, realizate la multipli cash on cash intre 3-4x si 20x. Care sunt cifrele – tinta pentru noul fond al Catalyst


Dan Lupu, Earlybird: “Fondatorii de companii din diaspora au devenit o sursa mai importanta de startup-uri la nivel global decat piata din Romania, ceea ce este valabil pentru toate pietele din Europa Centrala si de Est”. Activitatea in piata regionala de venture capital este foarte valurita, cateodata e Polonia pe val ca acum, altadata Romania sau tarile din fosta Iugoslavie. Earlybird investeste din fondul sau regional de 360 mil. Euro tichete initiale de pana la 12 mil. Euro in runde de finantare pre-seed, seed si serie A. Noul fond Earlybird cu un capital de circa 500 mil. Euro dedicat investitiilor in sectorul de aparare va deveni functional in curand


Cristina Cosman, ING Bank: Piata de sindicalizari bancare este in crestere, iar energia si sectorul real estate sunt predilecte pentru finantarile foarte mari. Ne uitam cu tot mai mult interes catre infrastructura, constructii si proiectele din sectorul de aparare


Magdalena Sniegocka, CVI: Romania este o piata  – cheie pentru noul nostru fond de private debt. Avem in plan sa investim in Romania pana la 100 mil. Euro in urmatorii 2 – 3 ani. Cele mai avansate tranzactii sunt in real estate si pe piata de energie, dar asteptam sa incheiem si pe piata serviciilor medicale private. Cum se pozitioneaza finantarile private debt comparativ cu finantarea bancara si investitiile de capital de tip venture capital si private equity


Mihai Patrulescu, CBRE: Investitiile din piata de real estate au ajuns in primul semestru la 500 mil. Euro si estimez ca vor ajunge pana la finele lui 2026 intre 800 mil. Euro si 1,1 mld. Euro. Yield de 7,75% pe toate clasele de active imobiliare cu o evolutie asteptata la 7,5% in retail. Polonia si Cehia sunt pietele real estate cu cea mai mare adancime din CEE. “Romania este pe acelasi fascicul cu Polonia, insa Cehia ar putea fi pentru noi modelul cu acea piata domestica de investitori institutionali”


Ioana Filipescu Stamboli, Alvarez & Marsal: S-a schimbat modul in care sunt alocati banii si suntem intr-o faza a unui realism structural al pietei de M&A din Romania. Cumparatorii nu mai cauta sa cumpere doar cota de piata sau promisiuni speculative, iar investitorii strategici vor sa se integreze vertical, securizandu-si lantul de valoare. Piata locala de M&A, dominata de tranzactiile mid – market. Dupa retail si servicii medicale private, ce sector este urmatorul pariu pentru o tranzactie de 1 mld. Euro


Florian Teleaba, Kearney: Romania este a doua piata mare din Europa Centrala si de Est si atrage atentia investitorilor in peisajul regional pe zona de energie, infrastructura, nearshoring si sectorul de aparare. Regiunea CEE incepe sa-si piarda atractivitatea la nivel de investitii, iar capitalul se duce catre piete mai mature spre Europa de Vest, SUA sau anumite piete emergente. “Nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala si de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii, bani si randament, ci si de independenta din anumite puncte de vedere ale statului”


Bogdan Campianu, Wood & Company: Peste tot in regiune, exista cerere pentru listari, dar este cumva o lipsa de companii pregatite pentru piata, ceea ce este favorabil companiilor. Sunt placute de catre investitori companiile care sunt lideri regionali, adica mai mult decat un lider local. “Revolutia AI si reinarmarea Europei sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si care schimba prioritatile industriale si investitionale in regiune”


Peter Mathe, Portfolion: Piata fondurilor de growth equity din Europa Centrala si de Est este inca subdezvoltata fata de Europa de Vest, iar Romania vine mereu pe pozitia a doua piata in regiune dupa Polonia privind volumul de investitii. Fondul de growth equity al Portfolion este interesata de investitii in Romania in sectoare precum servicii medicale private, wellness sau productie, cu tichete intre 5 mil. Euro si 30 mil. Euro. “Unul dintre motivele pentru care analizam industrii mai traditionale este sa ne protejam impotriva potentialelor investitii care pot fi in teritoriul unei bule speculative”


Sursa: MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2026: “Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil”. Oportunitatile din energie, infrastructura, sectorul de productie sau cel de aparare intaresc pozitia Romaniei ca a doua optiune de investitii dupa Polonia din regiune, insa pietele CEE isi pierd din atractivitate, iar capitalul se muta catre pietele mai mature din Europa de Vest si SUA. Circa 6 – 8 companii pregatesc IPO-uri pe piata principala a bursei de la Bucuresti. Bancile lucreaza la aproximativ 10 tranzactii de finantare de peste 500 mil. Euro. Ce asteptari au investitorii strategici, antreprenorii, investitorii din venture capital, private equity, private debt, piete de capital si real estate

Romania inca ofera oportunitati de investitii si potential de crestere in sectoare precum energie, infrastructura, sectorul de productie sau cel de aparare, ceea ce ii consolideaza pozitionarea de a doua piata dupa Polonia pe radarul investitiilor care vizeaza Europa Centrala si de Est, conform concluziilor evenimentului MIRSANU INVESTORS SUMMIT 2026, eveniment online organizat pe 30 iunie de catre jurnalul de tranzactii MIRSANU.RO cu sprijinul Auchan Romania in calitate de Event Partner, respectiv cel al Vetimex Capital in calitate de Supporting Partner.

“Daca vorbim mai general, putem sa constatam ca inca este un interes mare din partea investitorilor straini. Asta se vede si la nivel de AHK la Camera comerciala bilaterala germano-romana la care am onoarea sa fiu presedinte. Si acolo observam ca inca este un interes mare. Vin multi pentru a explora optiunile cum ar fi posibil sa intram in aceasta piata, ceea ce este un mesaj bun si meritat pentru ca Romania inca este pe crestere si a reusit sa aiba cresterea cea mai mare in toata Europa din Est in cei 20 de ani pe care ii are aproape de cand Romania a intrat in Uniunea Europeana. Acum vedem ca si infrastructura care ajunge la autostrazi in sfarsit este gata sau in curs de constructie si in toata aceasta perspectiva se vede ca si Romania este o tara binecuvantata cu toate resursele energetice de care avem nevoie. Avem si energie, nuclear, gaze naturale si altele”, a declarat Volker Raffel, CEO al E.ON Romania, subsidiara locala a concernului german E.ON si unul dintre cei mai puternici investitori strategici straini de pe piata locala.

“Atunci potentialul si perspectiva sunt. Dar sa vorbim si despre impedimentele pe care le vedem. Unul, cu siguranta, este stabilitatea politica. Este ceva care, in general, este important si pentru investitori. Dar, cu siguranta, supravietuim in aceasta faza actuala. Mai larg, observam ca o mare parte din crestere in Romania este finantata cu fonduri europene, insa fondurile europene care sunt gestionate de la stat vin cu intarziere”, a semnalat presedintele AHK Romania, cea mai mare camera de comert bilaterala care activeaza la nivel local si care reprezinta interesele a aproximativ 680 de companii.

“Sa nu uitam un lucru, Romania este aproape de <<investment grade junk>> (rating nerecomandat investitiilor, n.r.). Daca ar fi asta cazul in toamna acestui an, ar fi chiar o criza <<greceasca>> si trebuie neaparat sa fie evitat. Si pentru asta nu este doar important ca Romania ar fi in stare sa plateasca, dar si sa plateasca datoriile pe care le are (…) Vorbim despre acele ministere care gestioneaza cererile noastre, dar si din alte sectoare, unde sunt, din pacate, intarzieri administrative ne-necesare si chiar periculoase. Iar Romania vrea sa intre in OECD. OECD si <<investment grade>>  (rating investitional, n,r.) sunt doua preconditii importante sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua este important comportamentul ca statul roman sa fie mai fiabil”, a punctat Volker Raffel, CEO al E.ON Romania, companie cu investitii de 2,7 mld. Euro pe piata de energie electrica si de gaze naturale.

Ritmul de incetinire al economiei locale se resimte si la nivelul finantatorilor internationali – cheie.

“Pentru 2026 suntem de parere ca vom avea un volum usor mai mic decat cel de anul trecut. Probabil undeva intre 800-900 mil. Euro si asta pentru ca e o anumita corelatie cu evolutia macro a economiei. Pentru 2026 estimam o usoara scadere de – 0,2% din PIB. Dar, fundamental, credem ca povestea de convergenta se mentine si cum deja suntem aproape de 400 mld. Euro (nivelul PIB-ului Romaniei, n.r.) si dimensiunea portofoliului nostru incepe sa fie un pic mai mai reflectata in raport cu ceea ce am avut in anii anteriori. Din portofoliul nostru cam 15% este equity (investitii de capital), iar restul este debt (instrumente de datorie, n.r.)”, a spus Andrei Svoronos, Associate Director in cadrul Bancii Europene pentru Reconstructie si Dezvoltare (EBRD).

EBRD a inregistrat in 2025 un nivel de investitii in Romania de 955 mil. Euro, un nou record dupa borna inregistrata de portofoliul sau local in 2009. Institutia financiara internationala a investit pana acum aproximativ 12,5 mld. Euro in Romania plasate in circa 595 de proiecte, fiind un finantator major activ atat direct prin investitii directe pe piata de capital sau in companii private, precum si prin investitii indirecte plasate in fonduri de investitii locale si regionale, la care se adauga si dimensiunea sa de finantator bancar prin imprumuturi bilaterale sau membru in sindicatele bancare ce acorda finantari mari sindicalizate.

Privita printr-o lentila cu cadru mai larg la nivel regional, Romania a facut in 2025 un salt mai mare la nivelul investitiilor straine directe fata de competitorii sai din spatiul Europei Centrale si de Est.

“Intr-adevar, Romania, cel putin anul trecut, din perspectiva investitiilor straine directe si al pozitionarii fata de CEE, a avut o pozitie excelenta. Adica am avut cea mai mare crestere in investitii straine directe pana la circa 8 mld. Euro. Dar as vrea sa fac un pas in spate si sa punem doua perspective majore aici. Una este ca odata tot nivelul de investitiii in CEE ca regiune incepe sa se domoleasca si intreaga regiune sa-si piarda un pic atractivitatea, iar capitalul se duce catre piete mai mature, fie din Europa de vest, fie din SUA, fie din anumite piete emergente in care investitorii si proprietarii de capital cu adevarat foarte mare se uita azi spre avantaje de tipul tehnologie, infrastructura tehnologica digitala, pe care Europa de Est si Romania nu le au inca atat de, sa zicem, apetisante pentru investitori”, a nuantat Florian Teleaba, Partner in cadrul firmei americane de consultanta strategica Kearney.

“Dar noi suntem inca o tara cu o atractivitate mare din perspectiva inca a unor costuri mai reduse, a unui potential de investitii in energie, in infrastructura, in aparare (…). Insa intregul CEE (Europa Centrala si de Est) este acum sub o mica presiune. Acum, investitiile straine directe in Romania, la fel, au crescut foarte mult, cu aproape 50% anul trecut. Dar si aici trebuie sa nu ne imbatam cu apa rece si sa ne uitam pe componente. Investitiile straine directe inseamna in mare aport la capital, deci banii noi intrati in economie, cu adevarat bani noi, dar inseamna si profit reinvestit, adica al companiilor existente care fac profit si il reinvestesc si inseamna si credite de la companiile – mama sub diferite forme, credite, creante comerciale, finantari”, a precizat consultantul Kearney.

„Acum, componenta de aport la capital, deci capital nou, e inca mica. In 2024 era cam un sfert (…). Polonia prin 2024 era la peste 40%. Adica si din toate investitiile astea mari, si banii si miliardele despre care spunem ca sunt investitii straine directe, conteaza cat e aport la capital, deci bani noi si cat e profit reinvestit. E bine si ca banii stau aici si ca exista in continuare un feeling pozitiv pentru economia de aici. Noi avem nevoie de capital proaspat”, a adaugat acesta.

Investitorii strategici din sectorul de consum confirma pariul pe termen lung pentru piata locala, care a marcat recent prima achizitie locala M&A peste borna de 1 mld. Euro prin Ahold Delhaize – Profi, cat si prin investitiile organice derulate pe toate etajele pietei de retail.

“In primul rand, Auchan sarbatoreste 20 de ani de existenta in Romania. Imi aduc aminte ca in 2006 am deschis primul magazin, incepusem compania cu un an inainte pentru ca trebuia sa ne pregatim conditiile. Si iata ca dupa acesti 20 de ani avem un portofoliu de peste 500 de magazine, un parteneriat solid cu OMV Petrom pentru magazine Auchan in statiile Petrom. Suntem o companie multiformat. Avem magazine pe toate segmentele de hipermarketuri, supermarketuri, magazine discount, magazine de proximitate si ultraproximitate, magazine online. Am creat in Romania primul magazin complet autonom in premiera Auchan Go, echivalentul lui Amazon Go din SUA. Intri si iesi cu cumparaturile si esti debitat automat la iesire. Deci, toate lucrurile astea sunt un exemplu concret al investitiei pe care grupul Auchan a facut-o in Romania, pe care am realizat-o noi romanii aici, pentru ca Auchan Romania este o tara quasi-autonoma in cadrul grupului Auchan, iar deciziile pe care noi le luam aici si directiile de dezvoltare sunt construite de noi si suntem in acord cu grupul astfel incat sa le putem pune in practica”, a subliniat Tiberiu Danetiu, Member of the Executive Board si Director of Institutional Affairs & Retail Media in cadrul Auchan Romania.

Subsidiara locala a grupului francez este unul dintre jucatorii majori de pe piata de retail alimentar cu o cifra de afaceri anuala de peste 8,2 mld. RON.

“Grupul Auchan a investit pana acum 750 mil. Euro in ceea ce avem ca infrastructura de magazine – atat magazine in proprietate, cat si partea de investitii efectiv in cadrul retelei noastre. Si continuam investitiile pentru ca Romania este o tara cu un bun potential de dezvoltare. Densitatea comerciala din Romania este printre cele mai mici din Europa. Continua dezvoltarea. Sigur s-a mutat zona de expansiune mai degraba din zona de hipermarket, segmentul cash & carry s-a inchis acum multi ani. Pe urma a fost epoca supermarketurilor. In prezent, dezvoltarea se face pe segmentele de proximitate si ultraproximitate, iar aici noi avem franciza pe care o dezvoltam si in magazinele noastre si de tip supermarketuri si pe urma segmentul de discount”, a adaugat reprezentantul grupului francez de retail Auchan.

Interesul pentru oportunitatile de investitii locale este confirmat si de catre investitorii de private equity de talie majora din Europa Centrala si de Est.

“As spune ca suntem un investitor destul de traditional si ne plac companiile din sectorul de productie (manufacturing, lb. eng.), Cred ca Romania este competitiva in regiune si ca tara continua sa se dezvolte. Un lucru care imi place este faptul ca romanii din interiorul tarii sunt, in general, destul de pesimisti in privinta viitorului Romaniei. Pentru mine, acesta este chiar un semn bun. In ceea ce priveste tranzactiile pe care le analizam, ele provin, in principal, din industrii traditionale, din afaceri relativ simple si usor de inteles”, a declarat Vytautas Plunksnis, Head of Private Equity in cadrul celui mai important manager baltic de investitii INVL Asset Management.

Investitorul financiar lituanian a intrat in 2025 pe piata din Romania prin achizitia Pehart cu unul dintre cele mai mari fonduri de private equity din Europa Centrala si de Est a carui capitalizare totala este de 410 mil. Euro si dispune dé un portofoliu local divers in industrie, energie regenerabila, terenuri si paduri, si are apetit pentru noi achizitii M&A in Romania.

“Nu pot spune cu certitudine (daca urmatoarea achizitie va fi in sectorul de productie, n.r.), deoarece, ca grup, facem mult mai mult decat private equity, iar urmatoarea investitie ar putea fi intr-un alt domeniu. Insa, daca vorbim strict despre activitatea de private equity, as spune ca productia este sectorul asupra caruia este concentrata cea mai mare parte a pipeline-ului (proiectele in curs, n.r.) nostru din Romania”, a punctat Vytautas Plunksnis din partea INVL Asset Management, parte a grupului lituanian Invalda INVL cu active sub administrare de peste 2,1 mld. Euro.

Apetitul investitorilor pentru noi achizitii M&A, dar si pentru alte tipuri de proiecte, a ridicat piata finantarilor bancare sindicalizate, unde calibrul tichetelor este in crestere.

“In ceea ce priveste piata finantarilor sindicalizate din Romania, in ultimii doi ani aceasta a evoluat semnificativ, in sensul ca vedem tranzactii de dimensiuni tot mai mari si volume de finantare din ce in ce mai ridicate. De exemplu, anul trecut, si pe piata de fuziuni si achizitii (M&A), au existat cateva tranzactii care au depasit pragul de 1 mld. euro, ceea ce este extrem de incurajator. Valoarea tranzactiilor este in continua crestere, la fel si piata de M&A, iar cele cateva tranzactii de peste 1 mld. Euro incheiate anul trecut reprezinta un semnal foarte pozitiv, avand in vedere ca multe dintre aceste companii au fost dezvoltate de la zero, prin investitii de tip greenfield. In prezent, cea mai mare tranzactie pe care am structurat-o a fost cea pentru Electrica, care s-a dovedit un succes remarcabil in urma cu aproximativ un an si a facut parte dintr-un program mai amplu al companiei”, a subliniat Cosmin Calin, Deputy CEO Large Corporates in cadrul Bancii Transilvania, cea mai mare banca locala dupa active si una dintre cele mai mari din Europa de Sud- Est.

„Pe langa aceasta, am coordonat numeroase tranzactii sindicalizate realizate atat anul trecut, cat si in acest an. Intr-adevar, sectorul energetic ramane unul dintre cele mai atractive, insa observam tranzactii foarte interesante si in domeniul sanatatii, precum si in retail. Exista numeroase tranzactii in desfasurare, astfel incat, in prezent, vedem un peisaj foarte promitator atat pe piata de M&A, cat si pe cea a finantarilor sindicalizate, avand in vedere ca valorile companiilor sunt in crestere, la fel si volumul tranzactiilor de tip LBO (leveraged buyout), ceea ce se traduce si prin finantari de valori mai mari pentru creditori”, a adaugat bancherul BT.

Grupul Banca Transilvania a raportat la 31 martie 2026 active totale de 227 mld. RON si are o capitalizare bursiera de peste 44,8 mld. RON pe bursa de la Bucuresti.

Intrebat cate tichete de finantari sindicalizate de peste 500 mil. Euro sunt in lucru pe piata bancara, bancherul care coordoneaza segmentul finantarilor mari in cadrul BT a raspuns:

“As spune ca este vorba de aproximativ 10 tranzactii – in domeniul energiei, finantari pentru tranzactii de tip LBO si achizitii, nu doar finantari sindicalizate, ci si tranzactii bilaterale. Asadar, vorbim de aproape 10 tranzactii, ceea ce este foarte incurajator. Cel mai probabil, acestea vor fi finalizate pana la sfarsitul anului. Perspectivele sunt destul de promitatoare”.

Piata imprumuturilor catre companii este in crestere si pe segmentul fondurilor de private debt din regiunea CEE.

“Lucram in prezent la lansarea celui de-al doilea fond, care speram sa fie anuntat in curand. As spune ca este deja in ultima etapa a procesului. Primul nostru fond al nostru are o dimensiune de 100 de mil. Euro, iar pentru al doilea fond estimam o valoare aproximativ dubla. Romania este o piata foarte importanta pentru noi. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime si, probabil, mai putin de jumatate din intregul portofoliu al noului fond. Credem ca aceasta structura se va mentine cel putin in primul an de activitate al celui de-al doilea fond deoarece continuam sa vedem un flux consistent de oportunitati si un pipeline foarte bun de tranzactii in Romania”, a subliniat Ciprian Nicolae, Managing Partner al ACP Credit, unul dintre cei mai importanti manageri de private debt din CEE, care face parte mai larg din familia de fonduri de investitii de talie regionala ACP – investitor prezent de mai multi ani in Romania prin fondurile sale de private equity.

Apetitul pentru tranzactii noi se pastreaza si pe piata de capital, care a inregistrat 3 IPO-uri pe piata principala a bursei de la Bucuresti in perioada octombrie 2025 – iunie 2026.

“Vedem ca aceste listari au atras si atentia altor posibili jucatori. Stiu din discutii cu diversi participanti la piata ca exista vreo 6 – 8 companii care se gandesc la listare si sunt in diverse stadii de pregatire din sectoare foarte diverse. Dar asteptam cu interes sa vina catre noi si catre piata in sens larg”, a spus Andrei Svoronos din partea EBRD, care s-a pozitionat ca unul dintre principalii investitori institutionali in cadrul IPO-urilor recente derulate de catre companiile antreprenoriale Cris-Tim Family Holding si Electro-Alfa International.

Interesul major pentru noi emitenti pe bursa locala este confirmat si de unicul investitor institutional local, care este atat unul dintre jucatori mari din industria de asset management, cat si jucator pe piata pensiilor private – cel mai important pol de capital investitional din Romania.

“De principiu, am investit in toate IPO-urile principale care au fost la BVB, cel putin cu fondul nostru dedicat actiunilor locale, la multe dintre ele chiar si cu fondul de pensii facultative. Cred ca putem construi in continuare poate cea mai fasta perioada in ceea ce priveste ofertele publice initiale pentru piata locala, urmand sau mergand pe exemplu acestor IPO-uri de succes, atata timp cat toti actorii din piata continua sa indeplineasca anumite conditii. Pe de o parte, in zona pe care o reprezint de buy-side (investitori, n.r.), cred ca nu e mai un secret pentru nimeni, nu fac niciun rau industriei daca spun ca avem, probabil, cele mai solide active din istoria pietei de capital, atat pe zona de fonduri de investitii, cat si pe zona de fonduri de pensii, fie ele facultative, fie ele obligatorii. Avem active de la investitorii nostri la un nivel fara precedent si evident ca exista cerere potentiala foarte mare pentru a pune acesti bani la treaba in active de calitate”, a subliniat Adrian Negru, CEO al Raiffeisen Asset Management, care are sub administrare active  de circa 1,75 mld. Euro si face parte din grupul financiar austriac de talie regionala Raiffeisen.

“Pe partea cealalta exista cerere atata timp cat multiplii (P/E – n.r.) sunt rezonabili si aici cred ca este important pentru orice companie noua care vine sa-si faca foarte bine calculele si sa se uite foarte bine la ancorele de pret si de multipli care exista in piata, fie de data mai recenta, fie de data mai indepartata”, a semnalat reprezentantul sectorului de investitori institutionali locali catre companiile care intentioneaza sa se listeze pe bursa.

In ciuda acestui val de interes IPO pentru bursa de la Bucuresti, piata de capital locala nu a reusit sa capteze deloc in ultimii ani interesul fondurilor de investitii care prin exit partial sau total sa vina cu listari dupa modelul tranzactiilor recent derulate de catre CVC Capital Partners – principalul actionar al retelei de servicii medicale private Regina Maria sau de catre MidEuropa – fostul proprietar al retelelor Profi si Regina Maria. CVC Capital Partners a listat in 2024 pe bursa de la Varsovia compania Zabka – retea poloneza de retail activa in Romania cu lantul de magazine Froo – in cadrul unei miscari de exit partial, fiind in continuare actionar in companie, iar MidEuropa a listat in 2025 compania poloneza de servicii medicale Diagnostyka. Profi si Regina Maria au fost vandute in 2025 de catre MidEuropa in cadrul unor tranzactii M&A record la nivelul Europei Centrale si de Est pentru sectoarele pe care le reprezinta.

De ce nu vin IPO-uri pe bursa de la Bucuresti dinspre fondurile de investitii?

“Daca vorbim despre afaceri care sunt pe o rata a profitului buna sau EBITDA semnificativ, asa cum Bursa de Valori Bucuresti are nevoie sau investitorii bursei vor sa vada, acolo apare o alta problema legata de lichiditate si de adancimea structurii bursiere din Bucuresti, unde una dintre problemele investitorilor de venture capital sau de private equity este ca in momentul in care au participat la o asemenea listare, ei au cumva o nevoie de a lichidiza imediat restul participatiilor de actiuni care n-au fost eventual oferite in piata secundara, in pre-IPO sau in IPO. Si asta, daca nu e o bursa suficient de adanca, nu se poate face, pentru ca daca vinzi semnificativ, chiar daca ai permisiunea bursei sa vinzi – si asta iarasi este o chestiune de perioade in care poti sau nu poti sa vinzi – poti sa distrugi valoarea companiei daca vinzi prea mult pentru ca inunzi piata.” a punctat Marius Ghenea, Managing Partner al managerului de fonduri cu capital de risc Catalyst Romania. El precizat ca aceasta este numai una dintre explicatii.

„Si asta este diferenta fata de Varsovia, unde bursa este suficient de mare ca sa sustina acest tip de IPO-uri. Mai mult, as spune ca piata poloneza de venture capital si private equity a crescut atat de mult si atat de bine, tocmai pentru ca investitorii, fondurile de investitii de acest tip din Polonia au plecat de la inceput cu o strategie – crestem compania repede asa cum face orice fond de investitii, dar cu ruta finala catre IPO, catre listarea la bursa din Varsovia, unde stiau ca sunt bine primiti, unde stiau ca au lichiditate, unde stiau ca pot sa faca randamente exceptionale. Noi nu avem acest privilegiu aici in Romania. Nu-l avem inca cel putin. Si atunci ca fond de investitii in momentul in care investesti, deja trebuie sa ai o strategie de exit. Iar investitia se face cu 4, 5, 6, 8 ani inainte de exit, asa cum vedem si in exemplele acestea despre care am vorbit un pic mai devreme de tranzactii recente, semnificative, care au fost facute in Romania”, afirma acesta.

“Daca vorbim din perspectiva mai larga a fondurilor de investitii, Romania pe ultimele studii arata foarte bine atat pe fundraising (strangere de noi fonduri de investitii, n.r.), pe angajamente de investitii, cat si pe exit-uri sau divestment-uri (vanzari) pentru ca in 2025 Romania era nr. 2 in zona asta dupa Polonia in materie de venture capital, fonduri de growth, private equity in ceea ce priveste partea de fundraising asa cum este oarecum firesc in regiune. Insa nu a fost intotdeauna Romania acolo sus, o parte importanta a explicatiei fiind, bineinteles, programul PNRR, care a ajuns la aproape 400 mil. Euro alocati prin mandatul Fondului European de Investitii (EIF). Si aceasta suma semnificativa, care n-a mai existat niciodata in istoria Romaniei pentru acest tip de investitii, pentru aceste fonduri de investitii, a fost in plus majorata cu investitori privati, institutionali sau neinstitutionali, pentru ca, in general, au fost alocari suplimentare sau, in fine, a fost necesar un capital suplimentar intre 30% si 50% peste fondurile alocate prin PNRR sau, mai precis, prin Recovery Equity Fund, acest program sub mandat EIF”, a punctat Marius Ghenea, unul dintre pionierii pietei locale de venture capital, dar in acelasi timp si un antreprenor implicat de-a lungul timpului in cresterea mai multor companii locale.

Potrivit acestuia, aceasta este una dintre explicatiile faptului ca a fost acest influx semnificativ de capital in zona fondurilor de investitii. Iar pe partea de exituri, Romania a avut in 2025 un rezultat extraordinar, care apare si ca un efect al unor tranzactii mari in private equity precum Regina Maria, La Cocos sau Profi.

Ministerul Investitiilor si Proiectelor Europene a anuntat in iunie 2026 finalizarea procesului de alocare a Fondului de Fonduri de capital de risc pentru Redresare (Recovery Equity Fund of Funds – REF), instrument finantat prin PNRR si administrat de Fondul European de Investitii, prin care bugetul total investibil de 380 mil. euro a fost distribuit integral catre 20 de fonduri de investitii care activeaza in venture capital, private equity si infrastructura in energie regenerabila, la capatul unui proces inceput in 2022 si care a atras peste 60 de aplicari din partea fondurilor de investitii.

“Ceeea ce este relevant este faptul ca doua treimi din fondurile care au accesat acest buget se regasesc si au in managementul fondului romani, antreprenori, specialisti din Romania, ceea ce inseamna ca apetitul deschis de catre PNRR poate fi fructificat si pe viitor”, a transmis Florentin Cotorobai, Director General Adjunct in cadrul Directiei Generale Dezvoltare Regionala, Inovare si Digitalizare din cadrul Ministerul Investitiilor si Proiectelor Europene.

“Morphosis Capital a reusit primul exit aferent acestui fond de fonduri. Efectul de multificare a fost undeva de trei ori valoarea investita, ceea ce inseamna ca investitia a fost ok. Este clar ca fondul a aratat o maturitate in ceea ce inseamna investitiile prin fonduri. Ce mai este relevant – si cred ca aici nu mai avem alte exituri sau anunturi care sa ne pregateasca pentru alte exituri –  este si efectul de levier la fondurile pe care le-am pus din PNRR si asta inseamna ca implicarea administratiei publice – aici ma refer la MIPE – a dat o greutate acestor investitii si clar efectul de levier s-a vazut, iar peste 600 mil. Euro s-au adunat ca valoare totala a fondurilor, cred ca si mai mult, dar statisticile acestea le vom prezenta ulterior intr-un alt anunt. Adica 600 mil. Euro sunt investitiile realizate in companii de catre fondurile de investitii. Acum ele inca sunt in lucru  si efectul de levier va fi mult mai mare”, a spus reprezentantul MIPE.

Consortiul format de managerii de fonduri de private equity Morphosis Capital si CEECAT Capital alaturi de EBRD a finalizat in 2026 tranzactia de exit prin care a vandut pachetul majoritar al retelei de retail La Cocos catre investitorul strategic german Schwarz, proprietarul retelelor de magazine Lidl si Kaufland.

Pe piata investitiilor imobiliare, investitorii cu portofolii majore au continuat sa isi extinda operatiunile, cel mai puternic semnal fiind dat de catre investitorul israelian AFI care a semnat in mai 2026 achizitia a sase parcuri de retail de la investitorul sud – african MAS PLC in cadrul unei tranzactii in valoare de 282 mil. Euro, insa continua sa persiste semne de intrebare in cadrul mai larg care influenteaza deciziile de investitii.

“Estimez ca am avut investitii in piata de real estate undeva in jur de 365 mil. Euro in trimestrul 2, deci asta ar pune primul semestru al acestui an undeva pe la 500 – 520 mil. Euro si as pune o estimare pe tot anul intre 800 mil. Euro si 1,1 mld. Euro ceea ce reprezinta cumva intoarcerea la media noastra pe termen lung, o performanta mult mai buna decat am avut in 2025″, estimeaza Mihai Patrulescu, Head of Investment Properties in cadrul firmei de consultanta imobiliara CBRE Romania.

„Dar, in continuare, nu as spune ca vedem chiar o revenire a lichiditatii in piata si mai degraba as pune lucrurile pe baza unui context. De ce spun ca nu e inca revenire? Noi am inceput 2026 foarte optimisti, adica perspectivele aratau bine. Vedeam consolidare fiscala la nivel macro, aveam scaderea ratelor de dobanda la nivelul Uniunii Europene si tot asa perspective de aderare la OECD care din punct de vedere macro avea niste baze foarte solide si atunci am inceput anul foarte optimisti. Apoi, evident, s-a intamplat situatia din Orientul Mijlociu, cresteri pe rate de dobanda si asta s-a vazut in mod direct pentru ceea ce reprezinta Romania. De asemenea, instabilitatea politica este un alt motiv pentru care nu vedem o revenire”, a concluzionat consultantul CBRE.


Topicuri


Tendinte investitori corporativi in Europa Centrala si de Est (CEE).

Impactul inteligentei artificiale (AI) asupra tendintelor in investitii.

Tendintele de investitii in sectorul de aparare.

Tendinte urmarite de catre investitori strategici.

Tendinte urmarite de catre antreprenori.

Tendinte urmarite de catre institutiile financiare internationale (IFI).

Tendinte privind finantarea bancara.

Tendinte privind investitorii din asset management si pensii private in piata de capital.

Tendinte urmarite de catre investitorii Venture Capital.

Tendinte urmarite de catre investitorii Private Equity.

Tendinte urmarite de catre investitorii Private Debt.

Tendinte urmarite de catre investitorii Real Estate.


Europa Centrala si de Est (CEE).

Cum arata peisajul investitional general in pietele CEE?

“Romania este a doua piata mare si se distinge pe zona de energie, infrastructura, nearshoring, sectorul de aparare. In Polonia, cea mai mare piata din regiune, vorbim mai ales de logistica, de manufacturing (productie, n.r.), sectorul de aparare. Cehia este mai avansata, acolo vorbim de automotive (productie de componente auto), inginerie. Este o platforma de export, de transfer, adica acolo e acumulare de know-how tehnologic, mai mult decat in alte parti. Sunt si piete care nu o duc atat de bine. Slovacia, care e complet dependenta de Germania si de zona de automotive, s-a dus in jos foarte recent. Investitorii mari din Europa de Vest, dinafara, acum se si uita la oportunitati ale miscarii capitalurilor catre zone mult mai interesante, pe care inca, din pacate, UE in general nu le ofera – tehnologie, AI, infrastructura, centre de procesare, cloud, date, unde suntem un pic in urma”, a conturat un tablou regional Florian Teleaba, Partner in cadrul firmei americane de consultanta de strategie Kearney.

“Romania si poate Ungaria sunt tarile cu cel mai scazut deal flow (volum de tranzactii) in opinia mea din toata regiunea, adica tarile in care vedem cel mai mic numar de startup-uri. Chiar si calitatea start-up-urilor nu iese neaparat la nivelul celor din Polonia sau din Bulgaria, o tara care este la jumatate ca si dimensiunea de piata fata de Romania. Dar suntem optimisti”, a semnalat Cristian Munteanu, Managing Partner al familiei de fonduri de venture capital Early Game Ventures, din care ultimul fond de investitii a fost inchis la o capitalizare totala de 60 mil. Euro.

“Vad regiunea ca fiind in continuare atractiva, dar nu exista o traiectorie clara catre dreapta si in sus. Activitatea e foarte valurita. Cateodata e Polonia pe val, cum e acum, alta data Romania devine mai interesanta sau tarile din fosta Iugoslavie. Lucrurile nu au o singura directie. Romania in momentul asta nu ofera ceva absolut interesant. Si chestia asta nu reflecta faptul ca avem capital de investit. Sa spunem ca acum cu fondurile locale, fondurile care sunt deja active, cum e Early Game, cum sunt altele, si cu fondurile noi, necesarul de finantare imediata e acoperit. Ce vad in regiune si in Romania in mod special este lipsa pietei locale, care aici vad ca e problema cea mare si nu are o rezolvare imediata. Faptul ca nu exista clienti locali cumva limiteaza posibilitatile de dezvoltare a companiilor, atat initiala, cat si si pe termen lung”, a punctat Dan Lupu, Venture Partner la Earlyird Venture Capital, care investeste in regiunea CEE cu ultimul sau fond capitalizat cu aproximativ 360 mil. Euro.

Nuantele difera insa pe piata fondurilor de private equity.

“Continui sa cred ca prezenta locala reprezinta un avantaj foarte important. Ea te ajuta sa intelegi specificul pietei si sa construiesti relatii cu antreprenorii locali. Din experienta mea pe piata poloneza, unde am lucrat aproximativ 12 ani, pot spune ca este o piata foarte competitiva. Concurenta dintre fonduri este puternica, iar evaluarile sunt ridicate, astfel incat trebuie sa platesti mai mult pentru a castiga o tranzactie. Din acest motiv, pentru fondurile romanesti ar fi dificil sa concureze in Polonia daca nu si-ar deschide un birou local si daca nu ar avea dimensiunea necesara pentru a participa la tranzactiile relevante. Dimensiunea fondurilor este, in general, proportionala cu dimensiunea economiei fiecarei tari. De aceea, in Europa de Vest exista fonduri de sute de milioane sau chiar miliarde de euro, in timp ce in Romania dimensiunea tipica este in jurul a 70-100 mil. euro, iar in Polonia putin mai mare”, a semnalat Dan Farcasanu, Managing Partner la Mozaik Investments, manager de fonduri de private equity cu focus local, dar acoperire regionala.

“In ceea ce priveste perspectivele pietei din Europa Centrala si de Est, cred in continuare ca segmentul de growth equity este inca insuficient dezvoltat comparativ cu pietele din Europa de Vest. Exista inca putine fonduri dedicate acestei strategii, atat din perspectiva capitalului investit, cat si a capitalului atras. Este firesc ca volumul sa fie inferior celui al fondurilor de buyout, insa m-a surprins faptul ca este si sub nivelul fondurilor de venture capital. Am consultat recent cel mai nou raport al Invest Europe, care ofera date foarte relevante. Potrivit acestuia, in 2024 intregul segment de growth equity din Europa Centrala si de Est a insumat doar aproximativ 600 mil. Euro. Totusi, aceasta reprezinta o crestere anuala de aproximativ 30%, in timp ce piata totala a inregistrat o usoara scadere. Asta arata ca aceasta strategie castiga teren, este din ce in ce mai bine inteleasa si mai acceptata in regiune. Cu toate acestea, mai este inca un drum lung de parcurs”, descrie peisajul regional Peter Mathe, Investment Manager in cadru Portfolion Capital Partners, care administreaza active de circa 750 mil. Euro in cadrul mai multor tipuri de fonduri de investitii si a fost fondat in cadrul grupului financiar ungar OTP.

„Legat de perspectiva Romaniei, un aspect interesant este ca Romania se situeaza constant pe locul al doilea in Europa Centrala si de Est, dupa Polonia. Acelasi lucru este valabil si in zona de growth equity, Romania fiind a doua piata ca volum al capitalului investit.”, afirma Peter Mathe de la PortfoLion Capital Partners.

Companiile antreprenoriale, mai ales cele din portofoliile fondurilor de investitii, cauta oportunitati regionale de crestere.

“In continuare, noi vizam extinderea in Republica Moldova, Grecia, Albania, acolo unde se prefigureaza sisteme de colectare gen Returo, adica sisteme de garantie returnabila care nu fac nimic altceva decat sa creasca de 4 – 5 ori oferta de materii prime colectate prin sistem. Si acolo este necesara o prezenta internationala asa cum suntem noi”, a spus Constantin Damov, Presedinte si cofondator al grupului de firme GreenGroup, companie de portofoliu a managerului regional de private equity Abris Capital Partners.

“Poate sa fie un M&A pentru un jucator local pe care il putem creste, dat fiind ca sistemul de colectare creste si oferta de material local creste si in felul asta sa transferam din Romania know-how-ul nostru pentru reciclare. De regula sunt companii de colectare si pregatire al materialului care lucreaza astazi la foc mic”, a adaugat Constantin Damov din partea GreenGroup.

“Obiectivul nostru pentru acest an este sa investim in total aproximativ 500 de mil. Euro in pietele CEE. Din punct de vedere istoric, Romania a reprezentat aproximativ 10% din portofoliul nostru. Asta inseamna ca tinta pentru Romania ar fi de aproximativ 50 de mil. Euro, ceea ce s-ar traduce, la o valoare medie de circa 10 mil. Euro per tranzactie, in cinci tranzactii”, a precizat Magdalena Sniegocka, Principal in cadrul CVI, manager polonez de fonduri de private debt cu pozitie de lider in spatiul Europei Centrale si de Est, cu active totale sub administrare de peste 1,2 mld. Euro.

Interesul pentru listari pe pietele de capital din CEE continua sa fie ridicat, insa sunt conturate si anumite preferinte privind candidatii IPO.

“Exista cerere si ca peste tot e chiar cumva poate o lipsa de companii care sa fie pregatite pentru piata, ceea ce e o situatie foarte favorabila companiilor. Nu trebuie sa faca decat sa fie pregatite din punct de vedere al guvernantei corporative, dar si marimea conteaza, iar aici e ceva mai greu de realizat peste noapte. Ce am putut constata recent este ca deja sunt cumva favorizate, sunt placute companiile care sunt un soi de lideri regionali, adica mai mult decat un simplu lider local”, a nuantat Bogdan Campianu, Managing Director and Head of SEE Investment Banking in cadrul firmei cehe de brokeraj Wood & Company.

“Polonia ramane clar liderul pietei in regiune si din punct de vedere al capitalizarii si al lichiditatii, dar si al activitatii ECM (Equity Capital Markets – tranzactii pe pietele de actiuni, n.r.). Pe langa aceste IPO-uri am avut si un numar de ABB-uri (plasamente private accelerate) si, ma rog, nici aici n-am fost noi implicati in toate, deci piata este efervescenta. De departe, Polonia are cel mai mare numar de investitori institutionali.”, a adaugat Bogdan Campianu din partea Wood & Company, unul dintre intermediarii activi in tranzactiile derulate pe pietele de capital din regiune si un consultant implicat mai recent in IPO-urile Hidroelectrica si Premier Energy de pe piata principala a bursei de la Bucuresti.

Cum difera fluxurile de investitii in pietele real estate din CEE?

“Cehia are o piata domestica de investitori institutionali fantastica si cred ca daca ar fi sa construim pe un model, acesta ar trebui sa fie si pentru Romania. Si aici ma intorc la ceea ce am discutat de foarte multe ori. Mi se pare ca partea lipsa in tot acest ecosistem este legislatia de REIT-uri si ,daca am avea aceasta legislatie, atunci am putea si noi sa construim in zona de investitori locali institutionali. Cred ca anul trecut, daca nu ma insel, piata din Cehia a tranzactionat undeva in jur de 4 mld. Euro, comparativ cu Romania, care a fost undeva in jur de 500-600 mil. Euro. PIB-ul nominal din Cehia si din Romania este acelasi. Deci, cumva, e o poveste chiar extraordinar de interesanta in Cehia si avem, intr-adevar, in continuare, tranzactii mari pe toate segmentele. E o piata foarte buna”, este de parere Mihai Patrulescu, Head of Investment Properties in cadrul firmei de consultanta imobiliara CBRE Romania.

„Polonia e o piata, iarasi, interesanta pentru ca nu are investitori locali institutionali, dar este mult mai deschisa si reuseste sa absorba extraordinar de bine fluxurile de capital care vin fie din Europa de Vest, fie din zona de private equity, fie chiar din zona de Asia. Am vazut acum o revenire, e drept timida, dar o revenire totusi a investitorilor din Coreea de Sud catre Polonia. Si atunci Polonia functioneaza ca un fel de magnet care absoarbe toate aceste investitii. Noi suntem, din punct de vedere al modelului fundamental, pe acelasi fascicul, ca sa zic, cu Polonia, dar in continuare problema de care ne lovim este ca cumva ca acest <<risk – adjusted return>> (randament ajustat la risc) pentru Romania, e inca sub ceea ce poate sa ofere Polonia si atunci trebuie sa vedem intai compresie pe Polonia si sa speram iar ca secventialitatea capitalului sa vina catre Romania”, sustine consultantul CBRE.


Impactul AI.

“AI este o tehnologie orizontala. Gasesti AI atat in startup-uri care fac agritech cat si in cele care fac fintech sau in absolut oricare dintre verticale exista AI si nu poti sa-l ocolesti chiar daca ai vrea. Nu stiu cine ar vrea sa faca asta. Cine n-ar vrea sa captureze valoarea creata de AI astazi?! Dar si daca ai vrea sa il ocolesti, nu cred ca mai poti. Traim deja in epoca AI. O epoca este definita de o inventie care odata ce lumea a vazut-o, nu o mai poate uita. Dupa ce s-a descoperit roata, lumea nu se mai putea intoarce la stadiul de dinainte de roata. La fel este si cu AI-ul, la fel a fost si cu energia electrica.”,  este de parere Cristian Munteanu, Managing Partner al Early Game Ventures, unul dintre cei mai mari manageri de fonduri VC din Romania.

“AI nu exista ca tema de investitie. E ca si cum ai spune ca investesti in software. Toate companiile folosesc software. Hai sa trecem de chestia asta si sa ne uitam care parte din ecosistemul AI e interesanta. Noi am investit toata verticala, am investit in modele (..), am investit in tool-uri si infrastructura, am investit in aplicatii orizontale si verticale. Deci aici e, de fapt, intrebarea: Unde vrei sa te pozitionezi? Si sunt evident modele de business legate de AI in care fonduri de dimensiunea noastra sau in regiunea noastra nu au ce sa caute in partea de infrastructura de calcul. Partea de modele mari necesita capital la care noi nu avem acces, nu avem acces nici la potentiali clienti, deci uitam de ele. Dar plecand de aici, sunt lucruri importante de dezvoltat”, a spus Dan Lupu, Venture Partner in cadrul managerului international de venture capital Earlybird Venture Capital.

“Clientii isi imagineaza ca AI poate sa faca mult mai mult decat poate sa faca in prezent si ignora realitati clare. Faptul ca AI-ul e in continuare structural non-determinist, limiteaza foarte mult posibilitatea clientilor enterprise de a adopta solutii bazate pe o tehnologie care nu iti da acelasi raspuns de doua ori sau care are halucinatii si iti da un raspuns complet gresit cu grad de incredere foarte mare. Aici sunt oportunitatile de a intelege care sunt limitarile, a le adresa si a facilita adoptarea de solutii AI pentru companii.”, a semnalat reprezentantul Earlybird, investitor care a pariat pe ascensiunea UiPath inregistrand unul dintre cele mai mari randamente din clasa de active de venture capital in urma listarii in 2021 a companiei pe bursa americana Nasdaq.

“Recent, am lansat un parteneriat cu un start-up, Security Retail Technologies, care este o companie ce dezvolta un sistem de AI pentru securizarea parcursului la casele de marcat, dar si partea de monitorizare de fluxuri de clienti in cadrul magazinelor noastre. Este facuta nu numai pentru noi, ci deja am exportat prima licenta in Franta, un magazin Auchan Franta care va prelua licentele de la noi, deci este o dezvoltare 100% locala si este adresata unui sector cu un numar mai larg de companii din retail, indiferent ca sunt legate de Auchan sau nu, pentru ca este o initiativa diferita, separata, specifica retailului si care este localizata in cadrul premiselor fiecarui retailer in parte.”, a spus Tiberiu Danetiu, Member of the Executive Board si Director of Institutional Affairs & Retail Media in cadrul Auchan Romania.

“In ceea ce priveste AI, clar, sectorul e dominat peste ocean si acolo anul asta pipeline-ul de IPO-uri a fost dominat de AI infrastructura, de software, de cybersecurity, de cloud. Venind inspre Europa, avem si aici influenta AI-ului, dar cumva mai mult in zona de software industrial, de semiconductori, infrastructura digitala. Iar in CEE, sincer, nu ma astept ca in viitor sa vedem IPO-uri de AI pur. Dar cred ca o sa vedem ceva important si anume companii traditionale care devin mai performante pentru ca folosesc AI. Si asta se intampla deja, dar va avea impact din ce in ce mai mare cam in toate sectoarele ca vorbim de banci, de retail, de energie, de logistica si altele”, este de parere Bogdan Campianu, , Managing Director and Head of SEE Investment Banking in cadrul firmei cehe de brokeraj Wood & Company.


Tendintele de investitii in sectorul de aparare.

“Noi avem o oportunitate foarte mare in sectorul de aparare, prin perspectiva si pozitionarea strategic, precum si prin prisma programului SAFE. Noi am facut si anul trecut un studi, pe care l-am prezentat si intr-un cadru mai larg despre care este potentialul investitional in sectorul industrial de aparare si ce impact poate avea. Am estimat anul trecut ca ar trebui investiti in urmatorii cinci ani pana la 8 mld. Euro, cu un efect multiplicator total de 24-25 mld. Euro. Deci despre astfel de cifre si impact vorbim. Conteaza nu doar sa cumperi echipamente din afara, ci si sa tii capitalul aici investit local prin productie locala, furnizor local, transfer tehnologic”, a spus Florian Teleaba, Partner in cadrul firmei americane de consultanta de strategie Kearney.

“Daca AI e o tema care este dominanta la nivel global, partea de aparare este, in primul rand, o tema europeana. Si aici, intr-adevar, am avut in Cehia in 2026 IPO-ul CSG, care este de dimensiuni impresionante si arata ca se pot face tranzactii de genul asta in regiune. Bineinteles, Turcia este o piata foarte mare in zona de aparare, cu Aselsan, cu Otokar, companii deja listate si cu o serie de companii care se pot lista si ele care au dimensiunea si sunt practic pregatite. Dupa aceea, Polonia e o piata foarte interesanta pentru ca bugetul alocat apararii este foarte mare. Deja au un istoric de investitii masive in sector si s-a creat deja acest ecosistem industrial. Toata lumea asteapta aici IPO-ul WB Group (producator polonez de drone, n.r.). Grecia are doua companii foarte interesante – Theon, la care povesteam ca am participat si noi la niste tranzactii recente, respectiv Intracom Defense, ”, a semnalat Bogdan Campianu din partea bancii de investitii cehe Wood & Company.

„Cred ca Romania e strategic pozitionata bine, dar inca lipsesc companiile, adica cel putin noi nu le vedem, dar ar trebui sa apara in viitorul apropiat, pentru ca strategic, cum ziceam, suntem bine pozitionati. Nu suntem la nivelul Poloniei ca buget pentru aparare, dar avem o dimensiune ok a bugetului”,sustine consultantul Wood & Company.

“Noi am anuntat un fond separat pentru sectorul de aparare. Noi ca si Earlybird Venture Capital nu investim in acest sector, putem investi insa in dual use (tehnologie cu aplicatie atat in sectorul civil, cat si militar, n.r.). Ne-am tinut departe de sector. Cred ca e vorba de niste caracteristici ale companiilor de aparare care sunt profund diferite fata de modelele de business cu care noi suntem obisnuiti, dar tocmai din cauza asta am anuntat acest fond de 500 mil. Euro care este separat de fondul de tech si care va deveni functional in curand.”, a declarat Dan Lupu, Venture Partner in cadrul managerului european de fonduri cu capital de risc Earlybird Venture Capital.

“Piata romaneasca de sindicalizari este, sigur, in crestere. Acum, nivelul de sofisticare al pietei creste. Sunt finantari in toate sectoarele cu ttichete, as zice, peste 50 de mil. Euro. Daca ar fi sa dau asa si o perspectiva, cred ca devine tot mai interesant, cel putin noi ne uitam cu mai mult interes in contextul finantarilor publice si fondurilor europene, ne uitam cu tot mai mare interes la infrastructura, constructii si infrastructura si avem cateva tranzactii frumoase si de asemenea la sectorul de aparare. Sunt cateva tranzactii in pipeline (pregatire, n.r.).. Sunt convinsa ca nu doar ING, ci si alte banci din piata sunt tot mai deschise catre sectorul de aparare”, a spus Cristina Cosman, Head of Lending Wholesale Banking in cadrul ING Bank Romania, subsidiara locala a grupului financiar olandez de talie globala ING.


Investitori strategici.

“E.ON este cam de 20 de ani in Romania si in aceasta perioada am investit 2,7 mld. Euro, din care 2,2 mld. Euro sunt investiti in retele de gaze naturale si energie electrica. Iar in urmatorii 3 ani si jumatate pe care inca ii avem pana in 2030, vrem sa investim inca 1,7 mld. Euro. Atunci viteza de investitii a accelerat puternic si ma bucur ca o parte semnificativa din asta vine din fonduri europene. Ne-am straduit sa accesam aceste programe. Reteaua noastra in Moldova, in judetele si in zona de acolo, este o retea comparativ mica fata de ceilalti distribuitori, dar am atras aproape aceeasi suma de fonduri europene. Vorbim despre 360 mil. Euro, care au un impact important pentru clienti pentru ca aceasta suma este un grant nerambursabil si nu mai avem nevoie sa facturam aceasta parte din investitii catre client”, a punctat Volker Raffel, CEO al E.ON Romania, subsidiara locala a investitorului strategic german E.ON activ pe pietele locale de energie electrica si gaze naturale.

“Pozitionarea noastra este de a fi in apropiere, bine implantati in orase, cu o diferentiere pe axa pret clar vizavi de ceea ce exista in piata. Dealtfel asta ne-a si adus performanta si perspectiva ultimilor ani, pentru ca am facut o schimbare a strategiei noastre comerciale acum cativa ani si am investit sistematic in preturi si atunci asta ne-a permis dezvoltarea, cresterea. Am deschis si formatele hard discount Atac, hipermarketul respectiv si primul supermarket a fost anul trecut, si apoi anul acesta. Iata ca dezvoltarea noastra se produce multiformat in sensul ca in hipermarket-uri, acolo ne uitam pe oportunitati. Deschidem anul asta un hipermarket in Sun Plaza. La supermarketuri, potentialul este mai dedicat de dezvoltare. Este un format pe care noi mizam in cresterea noastra – supermarket-urile de mare dimensiune Auchan, deschidem un One Gallery, un supermarket din punctul asta de vedere si vizavi de marca Atac, pe langa axa pret, trebuie sa spunem ca hipermarketurile sunt in principal o destinatie pentru descoperire, explorare de cumparaturi, game largi, rezolvare complexa, dar intr-o maniera simpla a nevoilor de consum al consumatorilor si, pur si simplu, descoperire.”, a detaliat Tiberiu Danetiu din partea Auchan Romania strategia aplicata de investitorul francez pe diferitele segmente ale pietei locale de retail.

“Pe de alta parte am creat marca Atac, care vine cu o promisiune clara, unica – pretul imbatabil, astfel incat diferentiatorul nostru principal este dat de pretul pe unitate si pretul care scade odata cu volumele cumparate. Am ajuns la 10 unitati Atac cu noua hipermarketuri si primul supermarket ,si avem rezultate foarte bune. Reprezinta o solutie pe care noi am propus-o in piata, care este specifica atat acestor perioade, dar, in general, specifica Europei, pentru ca noi am venit cu un format de discount cu aceste Atac si vreau sa va spun ca liderul pietei, Lidl are un format de discount, astfel incat atat in Romania cat si in alte tari din regiune, formatul discount castiga teren foarte mult sau unul dintre ele este chiar liderul pietei. Deci, noi ne-am facut aici dezvoltarea si continuam sa facem in directia asta”, a completat reprezentantul Auchan Romania.

“A treia directie importanta este franciza pe care am inceput-o acum 2 ani. Suntem calibrati si cu dezvoltarea de model, ne imbunatatim, avem pana acum 70 de parteneriate semnate si in functiune si continuam ritmul de dezvoltare. Vom creste mult mai mult anul acesta si anul viitor. Suntem in ecuatia asta. Vrem sa facem in franciza un pic mai mult decat ce este obisnuit pentru ca franciza asa cum e cunoscuta in Romania este pe formatul de magazine mici. Stiti ca si concurentii nostri au inceput cu mult timp in urma si sunt la un numar foarte mare de magazine. Sunt pe segmentul de ultra proximitate Vrem sa integram cu siguranta acest format. Este in centrul dezvoltarii noastre. In schimb vom testa si formatele medii. Credem ca antreprenorii romani deja au ajuns la un nivel de maturitate si de dezvoltare economico-financiara, astfel incat sa investeasca in francize in formate medii, de tip supermarketuri mai mari, care cu siguranta reprezinta oportunitati pentru ei”, a adaugat Tiberiu Danetiu de la Auchan Romania.

“Consolidarea ramane unul din driver-ele (motoarele) foarte importante ale cresterii segmentului de M&A pe mid-market (companiile de talie medie), iar corporatiile cauta lideri regionali sau locali care la randul lor cumva si-au atins talia de crestere, adica plafonul pana la care puteau sa creasca organic. Aceste tinte de achizitii sunt din ce in ce de calitate mai buna. Intr-o alta ordine de idei as zice ca strategicii se uita sa se integreze vertical si sa-si securizeze value chain-ul (lantul de valoare). In agribusiness vedem astfel de consolidari, in retail si chiar in productie vedem consolidari de value chain, nu de cota de piata”, a punctat consultantul M&A Ioana Filipescu Stamboli, Managing Director in cadrul firmei internationale de consultanta Alvarez & Marsal.

Potrivit acesteia, un alt mecanism de crestere al pietei de M&A intervine pe segmentul tranzactiilor care au ca motor o componenta de eficienta operationala sau sunt conduse de componente de tehnologie, procese de automatizare si de digitalizare.


Antreprenori.

“In ce investim? Am pornit de cateva luni cea mai mare investitie a noastra de electronice. Avem o linie in care reciclam un milion de frigidere pe an. O sa fiti uimiti, dar este nevoie de o capacitate de trei ori mai mare fata de milionul acesta, pentru ca se arunca si se consuma foarte mult in zona de frig, atat acasa cat si in zonele comerciale”, a semnalat Constantin Damov, Presedinte si cofondator al grupului de firme GreenGroup.

“Si mai este un val puternic, cel al textilelor. De la inceputul anului, in toata Europa, textilele se colecteaza separat. Iar noi fiind producatori de fibra sintetica de poliester din sticlele de PET, aceasta este activitatea noastra principala la plastic, noi producem poliester din PET, urmatorul pas vom investi chiar anul acesta in primele linii de fiber to fiber adica ne ducem la colectarea textilelor care au poliester si vom reconverti fibra de poliester in fibra de poliester. Este o noutate la nivel european, in Romania cu atat mai mult. O sa va dau exemplu de unde vine acest material. Va dau un exemplu simplu. Sunt centurile de siguranta de la masina. Toate cele echipamente de protectie sunt din poliester. In jurul nostru este foarte mult poliester, mai mult decat PET si speram sa fim printre pionierii europeni in a obtine fibra sintetica din textile”, a completat Constantin Damov din partea GreenGroup.

“In ultimii ani s-a produs o schimbare semnificativa. A fost aproape un soc pentru aceasta piata de investitori antreprenoriali pentru ca au realizat cateva lucruri care erau necesare pentru un anumit tip de sofisticare a pietei si a intelegerii tipului de investitii necesar. Unul este acela ca ar trebui sa aiba un protocol mai diversificat. Al doilea este ca trebuie sa se uite la anumite clase de active la care poate nu s-au uitat inainte si, bineinteles, mai ales cei care au realizat succes in zona aceasta de venture capital si private equity alaturi de fonduri de investitii, evident ca au reinvestit. Noi, spre exemplu, in al doilea fond si acum in al treilea fond al Catalyst, avem si vom avea alaturi antreprenori care au realizat exituri de succes impreuna cu noi si, bineinteles, ca recicleaza banii realizati sau o parte din banii realizati, care de fapt s-ar putea sa fie mai multi decat cei investiti in fondul anterior, pe acest principiu de <<flywheel>>, de elice care merge in sus din punct de vedere al sumelor. Pe baza randamentelor obtinute, reinvestesc in acelasi domeniu cumva si atunci acest ciclu virtuos se auto-intretine intr-un anumit sens”, a punctat Marius Ghenea, antreprenor cu o experienta acumulata in diferite sectoare de investitii.

Potrivit acestuia, alta perceptie care se schimba este ca pana nu demult erau foarte multi antreprenori atrasi de investitii in piata imobiliara sau in proiecte de business din domenii cu care nu aveau nicio legatura, insa acum prefera sa faca plasamente in portofolii de pe piata de capital sau in platforme de investitii administrate profesionist pentru a reduce riscul investitiei.

“Sunt multi investitori antreprenoriali de aici care merg nu neaparat pe bursa Nasdaq sau in SUA, merg pe piete europene, cum ar fi cea de la Varsovia, Viena, Amsterdam sau Londra, unde li se pare ca au mai multe oportunitati si mai multe optiuni. Si aici local se imbunatateste situatia, sa zicem. Recent a fost ETF-ul lansat de Banca Transilvania. Avem acest tip de produse care atrag investitorii. Si asta e o lectie pe care am invatat-o de-a lungul timpului si ca antreprenor si ca investitor, ca e de preferat sa investesti banii mai aproape de casa decat departe de casa, cu conditia sa ai oportunitati si optiuni de investitii”, sustine Marius Ghenea.


Institutii financiare internationale.

“Generic, noi cand ne uitam la piata romaneasca as zice ca sunt trei lentile complementare. Una e partea de piata de credit in sens clasic sa-i spun asa, apoi e piata de capital cu IPO si emisiuni de obligatiuni si partea de investitii in equity (capital), unde avem atat direct, cat si indirect prin fonduri de private equity. In toate zonele astea vedem ca exista lichiditate si apetit investitional. Bineinteles, desigur, si din partea noastra care cel putin in IPO-uri am zice ca am fost IFI-ul cel mai activ”, a subliniat Andrei Svoronos, Associate Director in cadrul EBRD.

“In primul rand, salut faptul ca am avut in ultimele 6 luni 3 IPO-uri de succes.La doua dintre ele am contribuit si noi. La Cris-Tim chiar am lucrat in mod direct pe tranzactie. Am investit 13 mil. Euro din 89 mil. Euro cat a ridicat compania. Avem un tichet de 5% din companie. Am vrut sa fie asa pentru ca am nominalizat in cadru AGA si un membru in board pe Vassilis Stavrou ex Mega Image. In plus, am sprijinit firma cu un an inainte de listare pe partea de guvernanta corporativa, in diverse zone de imbunatatire aditionala. Al doilea IPO cu care ne mandrim si la care am participat este cel al Electro-Alfa. Aici au fost 16,4 mil. Euro investite si un interes major pe transa institutionalilor. Suntem foarte bucurosi de rezultatul procesului si ce pot sa spun in plus este ca am venit si cu sprijin pentru companie in dezvoltarea functiei de investor relationship post – listare care, desigur, este extrem de importanta pentru comunicarea cu piata si iar pe partea de coverage incercam sa sprijinim functia de relatia de market maker cu diversii consultanti care pot adauga un pic de vizibilitate aditionala emitentului”, a detaliat Andrei Svoronos.

“Pe partea de emisiuni de obligatiuni si aici am fost destul de ocupati. Anul trecut am avut cam 80 mil. Euro alocari pe obligatiuni. Doua dintre ele au fost cu jucatori din domeniul bancar adica Banca Transilvania si BCR. Apoi am mai investit in real estate. VGP e un client traditional in zona logistica si emit in mod recurent bonduri, iar noi avem alocari semnificative acolo si o parte din ce se investeste desigur e distribuit catre Romania. Alte doua bonduri pe care o sa le pomenesc sunt cele ale companiei GEK TERNA din Grecia cu planuri ambitioase pentru Romania. Desigur majoritatea alocarii a fost pentru Grecia, dar si Romania are cam 20% din ce s-a investit de catre EBRD, adica 50 mil. Euro. Nu in ultimul rand, am investit la Zabka care detine reteaua de magazine Froo in Romania la o emisiune de obligatiuni de 140 mil. zloti transa noastra la 1 mld. zloti in total intreaga emisiune. Avem o alocare mica, dar e o usa deschisa pentru ce urmeaza. Iar anul acesta deja la jumatatea anului avem 80 mil. Euro investite in trei bonduri – Unicredit, BCR chiar recent  a avut o emisiune si VGP, de asemenea”, a completat reprezentantul EBRD.

“Ne uitam cu incredere la ce ofera piata. Urmarim toate oportunitatile. Multe vin si pe ruta noastra directa, altele ne sunt prezentate noua. As spune ca energia si intr-o anumita masura si partea de real estate ofera zona cu tichete cele mai semnificative, iar pentru dimensiuni mai mici risk sharing-ul e solutia cea mai buna de incepere a unei tranzactii cu noi”, a semnalat Andrei Svoronos.


Finantare bancara.

“Avand in vedere ca suntem una dintre cele mai bine capitalizate banci din Europa de Sud-Est si ca baza noastra de capital continua sa se consolideze datorita profitabilitatii si a instrumentelor de capital Tier 1, Tier 2 si AT1, dispunem de o capacitate semnificativa de expunere pe un singur client. As spune ca limita maxima de expunere per contraparte este putin sub 1 mld euro. Evident, in prezent nu suntem la acest nivel. Cea mai mare expunere actuala fata de un singur grup depaseste usor 500 mil. Euro”, a punctat Cosmin Calin, Deputy CEO Large Corporate in cadrul Bancii Transilvania.

“In acelasi timp, avem in pipeline (pregatire) mai multe tranzactii promitatoare si analizam oportunitati la nivel regional, atat pentru clienti internationali interesati de achizitii in Romania, cat si pentru companii romanesti pe care le sprijinim in procesul de extindere in regiune”, a subliniat bancherul BT.

“Cea mai mare efervescenta, o vedem desigur in energie. Atat partea traditionala, cat si energia regenerabila. Am vazut-o si anul trecut, au fost sindicalizari foarte mari in piata. Peste 500 mil. Euro au fost tichete de finantare la Electrica, Nuclearelectrica. dar si in partea de regenerabile, investitiile sunt impresionante as spune, finantari sustenabile pe termen lung. As mentiona aici sindicalizarile pentru Enery sau pentru R-Power. In multe din aceste sindicalizari, ING a participat de multe ori in rolul de coordonator si cu tichete importante, peste 50 de mil. Euro spre 100 mil. Euro”, a spus Cristina Cosman, Head of Lending Wholesale Banking al ING BANK Romania.

“Noi ne uitam la segmentul corporate la companii cu cifra de afaceri de peste 150 mil. Euro. Sunt alte banci care au acest prag la 50 mil. Euro. (…) Pot sa spun ca avem o dinamica buna pe segmentul corporate in finantare in 2025, cat si 2026 arata foarte bine. Suntem destul de balansati intre sectoare, chiar daca energia e in frunte, si pe langa energie, real estate, food si agribusiness, ne mai uitam la auto. Pentru noi e o piata in transformare, dar totusi o piata relevanta, chiar daca nu sunt neaparat sindicalizari pe aceasta piata, dar credite bilaterale importante avem in acest sector. La fel, sectorul institutiilor financiare este foarte relevant pentru ING”, a completat bancherul ING Bank.


Asset management & fonduri de pensii.

“Din perspectiva ambelor sectoare, activele sunt in zona de maxime istorice. Numarul de participanti la fondurile de pensii facultative au depasit demult, un milion de participanti. La fel si numarul de investitori in fondurile deschise de investitii locale au depasit un milion de investitori. In fondurile deschise, vorbim acum undeva la 8 mld. Euro in activele totale ale fondurilor deschise de investitii. Aici as sublinia foarte mult faptul ca in ultimii trei ani, dar poate mai mult in ultimul an si jumatate – doi ani au crescut accelerat fondurile de actiuni, in special cele care investesc pe piata locala. Doar ca sa dau un exemplu, poate intr-o anumita masura banal, dar in acelasi timp cred ca reprezentativ. Fondul nostru de actiuni dedicat pietei locale, Raiffeisen Roma nia Dividend, se apropie acum de active catre 350 mil. Euro. In urma cu cativa ani, daca zic 4-5-6 ani in urma, erau un fond de cateva zeci de milioane de euro, putine zeci de milioane de euro. Deci, putem spune ca in 5 ani a crescut de 10 ori si ca el e reprezentativ pentru cam tot ceea ce inseamna fond de actiuni dedicate pietei locale si de la ceilalti mari jucatori din piata local”, a punctat Adrian Negru, CEO al Raiffeisen Asset Management.

“Noi facusem undeva un calcul. Daca iau expunerile in actiuni locale ale fondurilor de pensii facultative, nu cele de Pilon 2, ci doar cele 3 facultative de Pilon 3, si adaug investitiile in actiuni locale ale fondurilor administrate local de actiuni, probabil am la acest moment vorbind o expunere pe BVB, sa zic asa, mai mare de 10 mld. RON, care in mare parte s-a format in ultimii trei ani, ceea ce cred ca adauga un nou jucator de o dimensiune semnificativa in cererea institutionala deja ridicata care exista in piata locala pana intr-acolo incat am mai discutat asta, deja devine o provocare cumva sa administram genul asta de active si noi, si colegii din industria de pensii private”, a completat reprezentantul Raiffeisen Asset Management, care administreaza active totale de aproape 1,8 mld. Euro ce acopera fonduri deschise de investitii din industria de asset management si un fond de pensii private facultative de Pilon 3.


Venture Capital.

“Venture capital-ul isi traieste, in opinia mea, cea mai buna perioada din istoria asset class-ului (clasei de active, n.r.). Nu cred sa fi existat o alta perioada in care industrii intregi sa fie rescrise de tehnologie, iar VC-ul ca asset class este cel mai bine pozitionat pentru a capta valoarea pe care AI-ul o creeaza in economie astazi. M-as fi asteptat, sincer, sa fie o bonanza de startup-uri care inventeaza un milion de lucruri, lucruri care nu prea se confirma in piata, din pacate, si spun asta dupa 2 ani déjà de cand investim din al doilea nostru fond”, a semnalat Cristian Munteanu, Managing Partner al Early Game Ventures.

“Acum suntem intr-un moment de inflexiune tehnologica. Facem trecerea de la a putea sa executam ceva, pana acum daca puteai sa executi era o chestie relevanta si deosebita, la intelegerea problemelor si crearea unor noi canale de distributie. In momentul in care nu ai clienti locali, lucrul asta e mult mai complicat. Si ce era avantajul competitiv pe care il aveau startup-urile din Romania – talentul de a intelege probleme tehnice si a executa solutii tehnologice foarte complexe devine usor irelevant, poate caduc si asta cumva ironic chiar in momentul in care avem acces la capital”, avertizeaza Dan Lupu, Venture Partner in cadrul managerului european de fonduri cu capital de risc Earlybird Venture Partners.

“Un alt trend pe care l-am vazut in ultimii zece ani este ca diaspora este din ce in ce mai relevanta. Ma refer la faptul ca oamenii buni au plecat si vad fondatori romani in Germania, vad fondatori romani in Elvetia, in Anglia, in SUA, bineinteles. Sunt oameni care au plecat acum 10-15 ani, au lucrat in companii mari, au fost la universitati bune si care acum incep start-up-uri noi. Si vad populatia asta de romani din diaspora, de fapt e valabila tendinta pentru tot CEE, ca fiind mult mai importanta si ca e o sursa mult mai importanta de start-up-uri relevante la nivel global decat piata din Romania”, a punctat Dan Lupu din partea Earlybird.

“Asistam la nivel global la un usor shift intre private equity si venture capital ca si greutate in asset class-uri. In momentul in care totul este tehnologie, VC-ul este mai bine pozitionat pentru asta. Acum, intr-adevar, acest val urca toate barcile in acelasi timp si fondurile de private equity retehnologizeaza companiile in care sunt investite, marcheaza un profit prin lucrul asta. Dar totul in jurul nostru devine tehnologie si eu cred ca VC-ul are un mare viitor. Fiind noua ca si clasa de asset-uri si toate fondurile investind la early stage in regiune, am avut nevoie de o perioada care poate sa fie perioada asta prin care tocmai am trecut de 8-10 ani astfel incat companiile de portofoliu sa se maturizeze. In opinia mea, anul asta si la anul vom vedea companii care ating valori poate aproape de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania. Avem companii in portofoliu care au in plan runde noi undeva la finalul anului acestuia la inceputul anului viitor cum ar fi BibleChat, Druid – unde a avut loc o succesiune dupa decesul regretatului Liviu Dragan (cofondator al Druid, n.r.). Avem companii in portofoliu care sunt din regiune, care au cresteri absolut incredibile. Nu am vazut niciodata asa ceva.”, a concluzionat Cristian Munteanu de la Early Game Ventures.


Private Equity.

“Daca ne uitam la Europa Centrala si de Est (CEE), vedem ca anul trecut valoarea totala a tranzactiilor a crescut. In schimb, numarul tranzactiilor a scazut, ceea ce inseamna ca piata este orientata mai degraba catre tranzactii de dimensiuni mari. De ce a incetinit piata? In primul rand, din cauza contextului geopolitic. Nimeni nu poate spune cu certitudine care va fi impactul unor factori precum volatilitatea pretului petrolului asupra rezultatelor companiilor. Un alt factor este inteligenta artificiala (AI). Chiar daca Europa nu este lider in acest domeniu, AI ii determina pe investitori sa isi puna intrebari despre stabilitatea si rezilienta modelelor de afaceri ale companiilor-tinta. Se intreaba daca AI va schimba respectivele modele de business si, daca da, daca schimbarea va fi in bine sau in rau. Mai exista si o usoara diferenta intre asteptarile vanzatorilor si cele ale cumparatorilor in privinta evaluarilor. Activele de calitate continua sa obtina multipli ridicati, lucru demonstrat si de exiturile realizate anul trecut. Totusi, investitorii prefera sa fie mai prudenti si petrec mai mult timp analizand fiecare oportunitate de investitie”, a conturat Vytautas Plunksnis, Head of Private Equity in cadrul managerului baltic de active INVL Asset Management, peisajul tranzactional si investitional al regiunii din care face parte si  piata din Romania.

‘Incetinirea pietei este evidenta si cred ca este cauzata, cel putin partial, de incetinirea economiei si de instabilitatea politica pe care o traversam in Romania. Pe termen lung insa, iar noi investim cu o perspectiva pe termen lung, ramanem optimisti”, a spus Dan Farcasanu, Managing Partner al Mozaik Investments.

“Ceea ce facem in prezent este sa ne construim propriul pipeline de oportunitati, bazandu-ne mai putin pe consultanti si mai mult pe identificarea directa a companiilor pe care dorim sa le abordam. Acest lucru are avantajul ca putem realiza tranzactii proprietare (proprietary deals), fara procese competitive. Pe de alta parte, multe dintre companiile pe care le abordam nu sunt inca pregatite pentru o tranzactie, iar acest lucru prelungeste procesul. Din fericire, noi avem timpul necesar.  Piata nu este aglomerata. Initiativele sustinute de Fondul European de Investitii (EIF) au dus la aparitia a patru sau cinci fonduri locale, ceea ce inseamna ca exista suficient spatiu pentru toata lumea. In afara de acestea, mai exista cativa investitori regionali importanti – fonduri poloneze sau investitori precum INVL – care analizeaza anumite active. Totusi, strategia lor este diferita de a noastra. Noi avem avantajul prezentei locale. Cunoastem antreprenorii romani si intelegem specificul pietei. Si tipul de tranzactii pe care il urmarim este usor diferit, astfel incat suprapunerea cu ceilalti investitori este redusa”, a completat Dan Farcasanu din partea Mozaik Investments, care este déjà activ cu un nou fond de investitii capitalizat si prin intermediul PNRR.

„Prin urmare, sunt optimist pe termen lung si prudent pe termen scurt. Pentru noi, contextul actual este unul gestionabil, deoarece strategia noastra este orientata in principal catre investitii de crestere (growth capital), dar suntem interesati si de tranzactii de tip buyout, ceea ce nu este neaparat specific tuturor fondurilor locale. Am reusit sa ne diferentiem de ceilalti administratori de fonduri din Romania”, a adaugat reprezentantul investitorului de private equity.


Private debt.

“In prezent, portofoliul nostru este concentrat in principal pe Polonia, Romania si statele baltice. In acest moment, Romania este o piata mai interesanta din punct de vedere al oportunitatilor. Poate anticipand o intrebare mai specifica despre Romania, as spune ca activitatea noastra este influentata de doi factori. Pe de o parte, suntem un element de aditionalitate si asiguram capital catre acele sectoare in care creditarea bancara este insuficienta sau in situatii in care o astfel de oportunitate nu exista sau in alte cazuri in care compania ar prefera sa nu emita capital pentru a finanta un proiect. Iar aceasta este o latura a structurii pietei care conduce oportunitati catre noi”, a subliniat Ciprian Nicolae, Managing Partner al ACP Credit.

„Pe de alta parte, avem unghiul macroeconomic si aici a fost interesant pentru noi sa vedem ca atunci cand este o perioada de turbulente economice ne poate afecta activitatea intr-un mod sau doua. De obicei, disponibilitatea capitalului este restrictionata si ca urmare vedem mai multe oportunitati pentru noi. Iar pe de alta parte, vedem mai mult o atitudine de tipul “asteapta si vezi” din partea unor companii care nu sunt sigure daca piata le permite oportunitatea si calea de crestere pe care initial au vizat-o sau daca sunt suficient de solide financiar pentru a naviga cu succes o astfel de perioada de turbulente si atunci ar putea decide sa amane unele proiecte”, a adaugat acesta.

“Continuam sa vedem probabil acelasi volum de tranzactii si oportunitati venind din regiune, aici fiind inclusa si Romania. Totusi motivele din spatele acestora ar putea fi diferite fata de cele anterioare”, a completat reprezentantul ACP Credit – bratul de “private debt” al grupului ACP, care administreaza mai multe fonduri de private equity in regiune.

“Suntem undeva la mijloc. Putem coexista cu bancile in structura de finantare si, desigur, putem acorda finantare companiilor detinute de fonduri de private equity sau de investitori individuali. Totusi, finantarea noastra – si, in general, finantarea prin private debt – este destinata in principal sustinerii cresterii companiilor. Ne adresam companiilor care se afla inca intr-o etapa relativ timpurie de dezvoltare, dar care genereaza deja fluxuri de numerar. Consider ca venture capital este mai potrivit pentru companiile aflate in stadii foarte incipiente, cum ar fi faza de seed sau de idee, iar ulterior pentru rundele de finantare destinate dezvoltarii produsului. In schimb, in cazul private debt, solicitam existenta unor fluxuri de numerar si a unui EBITDA pozitiv, deoarece este vorba despre un produs de finantare prin datorie, iar dobanzile si serviciul datoriei trebuie achitate”, a detaliat Magdalena Sniegocka, Principal in cadrul maangerului polonez de fonduri de private debt CVI, care administreaza active de peste 1,2 mld. Euro in pietele CEE.

„Suntem insa dispusi sa ne asumam un nivel de risc mai ridicat decat o banca obisnuita. Finantam companii de dimensiuni mai mici, care pot dezvolta modele de afaceri cu putine active fixe („asset-light”), ceea ce face mai dificila obtinerea unei finantari garantate cu active. De asemenea, finantam companii aflate in procese de restructurare, companii care doresc sa achizitioneze alte firme in strainatate, care urmaresc sa creasca prin fuziuni si achizitii (M&A) sau care au planuri ambitioase de investitii de capital (CAPEX)”,  a adaugat ea.

“Acesta este contextul in care private debt este cel mai potrivit: finantarea unor proiecte de crestere care implica un grad mai ridicat de risc. In schimb, ne asteptam si la un randament putin mai mare decat cel al unei finantari bancare traditionale. De regula, finantam etapa de crestere a companiei, iar ulterior aceasta finantare este refinantata de o banca. Datorita finantarii noastre, compania ajunge la o dimensiune si o maturitate care o fac eligibila pentru finantarea bancara clasica”, sustine reprezentantul CVI.


Real Estate.

“Noi cotam yield-ul (randamentul) de baza la 7,70%-7,75% pentru aproape toate segmentele. Prin asta ma refer la retail, pe care il vedem la 7,5%, deci o imbunatatire. Vedem o cerere foarte solida pentru zona de retail, in special retail parcuri, dar cred ca asta ar putea fi extins si la centre comerciale daca am avea mai multe produse pe piata”, a punctat Mihai Patrulescu, Head of Investment Properties in cadrul CBRE Romania.

Sectorul imobiliar a inregistrat recent atat tichete mari de tranzactii de aproape 300 mil. Euro, cat si tichete de finantare de peste 500 mil. Euro la finele anului 2025.

“Sectorul de real estate mobilizeaza sume foarte mari si a fost destul de effervescent anul trecut. Ultima tranzactie la care as face referire si la care a participat ING este refinantarea mall-ului Sun Plaza. Este o finantare acordata de catre ING impreuna cu OTP Bank Ungaria catre CPI Property Group, un investitor major in piata imobiliara romaneasca cu active in zona de birouri si de retail. Finantarea a totalizat 100 mil. Euro, ING avand un tichet de 50 mil. Euro in tranzactie.”, a spus Cristina Cosman, Head of Lending Wholesale Banking in cadrul ING BANK Romania.

“In Romania, in continuare vedem cumva o polarizare din punct de vedere a lichiditatii, adica o lichiditate destul de adanca pentru tranzactii micute, care sunt intre 5 si 20 de mil. Euro si acolo vedem tot asa o efervescenta si o piata care e dominata, in general, de jucatorii locali. Iar la celalalt capat, tranzactiile mari. Momentan, ne lipseste cumva ceva ce s-ar afla in mod normal in mijloc. Pentru ca in continuare, pe partea strict de M&A, vedem tot asa o polarizare si un spread pe care inca n-am reusit sa-l rezolvam din punct de vedere bid – ask (oferta  – cerere, n.r.)”, a concluzionat Mihai Patrulescu de la CBRE Romania.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2026


MIRSANU INVESTORS SUMMIT 2026: “Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil”. Oportunitatile din energie, infrastructura, sectorul de productie sau cel de aparare intaresc pozitia Romaniei ca a doua optiune de investitii dupa Polonia din regiune, insa pietele CEE isi pierd din atractivitate, iar capitalul se muta catre pietele mai mature din Europa de Vest si SUA. Circa 6 – 8 companii pregatesc IPO-uri pe piata principala a bursei de la Bucuresti. Bancile lucreaza la aproximativ 10 tranzactii de finantare de peste 500 mil. Euro. Ce asteptari au investitorii strategici, antreprenorii, investitorii din venture capital, private equity, private debt, piete de capital si real estate


Volker Raffel, E.ON: Aderarea la OCDE si pastrarea rating-ului investitional sunt doua preconditii importante ca sa vina mai multe surse financiare cu o dobanda mai mica pentru Romania si pentru amandoua e important comportamentul ca statul roman sa fie mai fiabil. E.ON Romania isi finanteaza investitiile in proportie de 100% din piata financiara locala si nu se imprumuta de la compania – mama


Andrei Svoronos, EBRD: Ne asteptam pentru 2026 sa avem un volum de investitii de circa 800 – 900 mil. Euro, usor mai mic fata de anul trecut, pentru ca e si o anumita corelatie cu evolutia economiei, unde vedem o scadere de 0,2% din PIB in acest an. Vrem sa fim un accelerator de crestere pentru jucatori din Romania, care au ganduri de expansiune regionala. Circa 6 – 8 companii sunt in diferite stadii de pregatire pentru IPO pe piata principala a bursei de la Bucuresti


Tiberiu Danetiu, Auchan: “Never say never”.  Ne vom continua ritmul de crestere organica, dar suntem deschisi daca apar oportunitati de achizitii M&A. Zona de expansiune in retail s-a mutat in timp din zona de hipermarketuri si cash & carry catre segmentele de proximitate si ultraproximitate. Dupa atacul lansat pe formatul hard discount, urmatorul pariu al Auchan vizeaza dezvoltarea francizei cu formate medii de supermarketuri


Vytautas Plunksnis, INVL Asset Management: Tranzactiile au incetinit in spatiul Europei Centrale si de Est, iar piata inclina catre tichetele M&A mai mari. Ne uitam la achizitii add-on in regiune pentru Pehart pentru ca vrem la exit sa avem o companie mai mult regionala, si mai putin locala. Urmatoarea achizitie M&A pe piata din Romania ar putea fi in sectorul de productie. Maib este interesata sa ia cat mai repede o licenta in Romania pentru acordarea de credite de consum si ar putea viza achizitii M&A in acest scop, iar grupul INVL Invalda vizeaza cu un fond de private debt de 55 mil. Euro piata locala


Cosmin Calin, Banca Transilvania: Pe piata finantarilor sindicalizate, sunt aproape 10 tranzactii cu un tichet fiecare de peste 500 mil. Euro. Vedem tranzactii in sectoare precum energie, servicii medicale private sau retail. Expunerea maxima pe care o avem fata de un singur grup depaseste cu putin jumatate de miliard de euro. Ne uitam la oportunitatile de extindere in regiune, atat pe pietele din jur, cat si in Europa


Adrian Negru, Raiffeisen Asset Management: Pentru companiile care pregatesc IPO pe bursa de la Bucuresti, daca sunt companii bune si vin la un multiplu P/E intre 10x si 15x, succesul IPO-ului este aproape garantat si vor intalni cerere solida din partea investitorilor institutionali. Raiffeisen Asset Management pregateste lansarea unui fond de investitii care sa capitalizeze oportunitati din sectorul european de aparare. “Sa vedem cu totii cam cata prima de risc politica exista in cotatiile bondurilor suverane, care daca se permanentizeaza, se poate transforma in miliarde de euro anual dobanzi platite in plus sau in minus”


Florentin Cotorobai, Ministerul Investitiilor si Proiectelor Europene: Prin bugetul alocat din PNRR s-a vazut clar apetitul fondurilor de investitii si se va cunoaste o evolutie a instrumentelor de finantare pentru entitatile private in noul cadru financiar multianual 2028 – 2034. Cati bani a produs primul exit complet al unui fond de investitii capitalizat prin PNRR: “Efectul de multificare a fost undeva de trei ori valoarea investita”


Constantin Damov, Green Group: “Speram sa fim printre pionierii europeni in a obține fibra sintetica din textile”. Vizam pentru extindere pietele din Republica Moldova, Grecia, Albania, unde se prefigureaza sisteme de colectare precum Returo si ne gandim la un mod combinat de intrare pe piata care include M&A. Orizontul de exit al investitorului private equity Abris Capital Partners din Green Group, estimat la circa 2 ani


Cristian Munteanu, Early Game Ventures: Romania si, poate Ungaria sunt tarile cu cel mai scazut volum de investitii venture capital si cu cel mai mic numar de startup-uri, chiar si calitatea acestora nu iese la nivelul celor din Polonia si Bulgaria. Asistam la o usoara schimbare intre private equity si venture capital ca si greutate a claselor de active. In 2026 si in 2027 vom vedea companii care ating valori poate aproape  de 1 mld. Euro, unele dintre acestea fiind poate chiar in Romania unde BibleChat si Druid se pregatesc sa atraga noi runde de investitii. Cel mai bun exit realizat de catre EGV la 4,5x


Dan Farcasanu, Mozaik Investments: Piata de tranzactii a incetinit partial din cauza recesiunii si a instabilitatii politice. Mozaik Investments anunta o noua achizitie din noul sau fond de private equity, care va prelua o participatie majoritara intr-o companie din Romania pe modelul “buy and build”. Din capitalul strans de 51 mil. Euro de la investitori, aproape jumatate a fost alocat pentru achizitia primelor trei companii de portofoliu. De ce este dificil pentru fondurile de private equity din Romania sa intre pe piata din Polonia


Ciprian Nicolae, ACP Credit: Vom anunta foarte curand noul nostru fond de private credit pentru Europa Centrala si de Est, care ne asteptam sa aiba o dimensiune dubla fata de primul nostru fond de 100 mil. Euro. Ne asteptam ca investitiile din Romania sa reprezinte cel putin o treime, insa mai putin de jumatate din intregul portofoliu al noului fond. Care sunt diferentele in universul de investitori LP dintre un fond de private credit si un fond de private equity


Marius Ghenea, Catalyst Romania: Tranzactiile de la Regina Maria si La Cocos arata ca atractivitatea pietei romanesti pentru investitori este ca fondurile de investitii sa gaseasca acele companii care la final merg catre vanzari destinate unui anumit tip de consolidare, fie locala, fie regionala. De ce nu listeaza fondurile de investitii din Romania companii pe bursa de la Bucuresti si ce alternative de investitii au antreprenorii. Exiturile fondului 1 al Catalyst Romania, realizate la multipli cash on cash intre 3-4x si 20x. Care sunt cifrele – tinta pentru noul fond al Catalyst


Dan Lupu, Earlybird: “Fondatorii de companii din diaspora au devenit o sursa mai importanta de startup-uri la nivel global decat piata din Romania, ceea ce este valabil pentru toate pietele din Europa Centrala si de Est”. Activitatea in piata regionala de venture capital este foarte valurita, cateodata e Polonia pe val ca acum, altadata Romania sau tarile din fosta Iugoslavie. Earlybird investeste din fondul sau regional de 360 mil. Euro tichete initiale de pana la 12 mil. Euro in runde de finantare pre-seed, seed si serie A. Noul fond Earlybird cu un capital de circa 500 mil. Euro dedicat investitiilor in sectorul de aparare va deveni functional in curand


Cristina Cosman, ING Bank: Piata de sindicalizari bancare este in crestere, iar energia si sectorul real estate sunt predilecte pentru finantarile foarte mari. Ne uitam cu tot mai mult interes catre infrastructura, constructii si proiectele din sectorul de aparare


Magdalena Sniegocka, CVI: Romania este o piata  – cheie pentru noul nostru fond de private debt. Avem in plan sa investim in Romania pana la 100 mil. Euro in urmatorii 2 – 3 ani. Cele mai avansate tranzactii sunt in real estate si pe piata de energie, dar asteptam sa incheiem si pe piata serviciilor medicale private. Cum se pozitioneaza finantarile private debt comparativ cu finantarea bancara si investitiile de capital de tip venture capital si private equity


Mihai Patrulescu, CBRE: Investitiile din piata de real estate au ajuns in primul semestru la 500 mil. Euro si estimez ca vor ajunge pana la finele lui 2026 intre 800 mil. Euro si 1,1 mld. Euro. Yield de 7,75% pe toate clasele de active imobiliare cu o evolutie asteptata la 7,5% in retail. Polonia si Cehia sunt pietele real estate cu cea mai mare adancime din CEE. “Romania este pe acelasi fascicul cu Polonia, insa Cehia ar putea fi pentru noi modelul cu acea piata domestica de investitori institutionali”


Ioana Filipescu Stamboli, Alvarez & Marsal: S-a schimbat modul in care sunt alocati banii si suntem intr-o faza a unui realism structural al pietei de M&A din Romania. Cumparatorii nu mai cauta sa cumpere doar cota de piata sau promisiuni speculative, iar investitorii strategici vor sa se integreze vertical, securizandu-si lantul de valoare. Piata locala de M&A, dominata de tranzactiile mid – market. Dupa retail si servicii medicale private, ce sector este urmatorul pariu pentru o tranzactie de 1 mld. Euro


Florian Teleaba, Kearney: Romania este a doua piata mare din Europa Centrala si de Est si atrage atentia investitorilor in peisajul regional pe zona de energie, infrastructura, nearshoring si sectorul de aparare. Regiunea CEE incepe sa-si piarda atractivitatea la nivel de investitii, iar capitalul se duce catre piete mai mature spre Europa de Vest, SUA sau anumite piete emergente. “Nu prea se vorbeste inca de infrastructura pentru zona de AI, infrastructura digitala si de procesare, care in timp foarte indelungat ar trebui sa aiba niste perspective nu doar de investitii, bani si randament, ci si de independenta din anumite puncte de vedere ale statului”


Bogdan Campianu, Wood & Company: Peste tot in regiune, exista cerere pentru listari, dar este cumva o lipsa de companii pregatite pentru piata, ceea ce este favorabil companiilor. Sunt placute de catre investitori companiile care sunt lideri regionali, adica mai mult decat un lider local. “Revolutia AI si reinarmarea Europei sunt cele doua transformari structurale care vor modela piata de capital in urmatorii ani si care schimba prioritatile industriale si investitionale in regiune”


Peter Mathe, Portfolion: Piata fondurilor de growth equity din Europa Centrala si de Est este inca subdezvoltata fata de Europa de Vest, iar Romania vine mereu pe pozitia a doua piata in regiune dupa Polonia privind volumul de investitii. Fondul de growth equity al Portfolion este interesata de investitii in Romania in sectoare precum servicii medicale private, wellness sau productie, cu tichete intre 5 mil. Euro si 30 mil. Euro. “Unul dintre motivele pentru care analizam industrii mai traditionale este sa ne protejam impotriva potentialelor investitii care pot fi in teritoriul unei bule speculative”


Sursa foto: Green Group.

Constantin Damov, Co-founder and Chairman of GreenGroup, speaker at MIRSANU INVESTORS SUMMIT 2026

Constantin Damov, Co-founder and Chairman of GreenGroup, is one of the speakers at MIRSANU INVESTORS SUMMIT 2026.

GreenGroup is one of Europe’s leaders in resource regeneration and the circular economy.

He played a key role in developing GreenGroup’s PET recycling division, launched in 2002, which has since become a European benchmark in the sector, with operations across Romania, Slovakia and Lithuania.

Constantin Damov is also an acknowledged expert in waste management legislation. Over the years, he has been involved in various working groups focused on transposing European waste directives into national legislation.

As President of the Circular Economy Coalition – CERC, he actively promotes policies and initiatives that support Romania’s transition towards a circular economic model.

He also contributes to academic education, preparing a new generation of specialists through his role as Associate Professor in the first master’s programme dedicated to circular economy at the Bucharest University of Economic Studies.

On June 30, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU INVESTORS SUMMIT 2026, an exclusively ONLINE event for Private Equity, Venture Capital managers, financial institutions, strategic investors, asset managers, real estate investors, entrepreneurs and other corporative investors.

The agenda of this event will be as follows:

09:00 – 09:05 (EEST/GMT+2) Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

09:05 – 09:50 Panel Investment trends

09:50 – 10:20 Panel Venture Capital (VC)

10:20 – 11:20 Panel Private Equity (PE)

11:20 – 12:05 Panel Strategic investors & Entrepreneurs

12:05 – 12:50 Panel Financing

12:50 – 13:30 Break

13:30 – 14:20 Panel Capital markets

14:20 – 14:50 Panel Real Estate

14:50 – 15:00 Conclusions


The Event Partner is Auchan Romania. Supporting Partner of this event is Vetimex Capital.

If you are interested in attending this event, please contact us at office@mirsanu.ro


About MIRSANU.RO

The transaction journal MIRSANU.RO is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Sursa: Auchan Romania.

First View to MIRSANU INVESTORS SUMMIT 2026. Tiberiu Danetiu, Auchan: Romania’s retail sector still offers substantial room for growth, while Romanian producers have the potential to become a major manufacturing force for Europe

“In 2026, we will continue investing in the modernization and expansion of our multi-format network, with focus on ATAC, our hyper-discount and super-discount format, as well as our franchise network, where we continue to see significant growth potential. Romania’s retail sector still offers substantial room for growth, while Romanian producers have the potential to become a major manufacturing force for Europe.Investments remain essential, especially in challenging economic times. They help sustain economic momentum, support employment, drive innovation and create the conditions for long-term, sustainable growth”, said Tiberiu Danetiu, Member of the Executive Board and Director of Institutional Affairs & Retail Media at Auchan Romania.

“More than EUR 750 million invested in Romania represents more than just a figure – it reflects a commitment made by Auchan over the past 20 years, through constant involvement, responsibility and contribution to the development of modern retail and to creating value for Romanian consumers. These have been two decades of being close to our customers, two decades of low prices, standing alongside Romanian producers and the communities we are part of, through innovation and long-term partnerships”, he added.

“Together, step by step, we have built a strong ecosystem based on trust, sustainability and a long-term vision, bringing high-quality Romanian products closer to consumers across all our store formats. With a multi-format and omnichannel presence, Auchan is close to Romanian consumers through its hypermarkets, supermarkets, convenience stores, discount stores, franchises and online channels – providing easy access to Romanian products, wherever and whenever they need them”, concludes Tiberiu Danetiu from Auchan.

On June 30, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU INVESTORS SUMMIT 2026, an exclusively ONLINE event for Private Equity, Venture Capital managers, financial institutions, strategic investors, asset managers, real estate investors, entrepreneurs and other corporative investors.

The agenda of this event will be as follows:

09:00 – 09:05 (EEST/GMT+2) Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

09:05 – 09:50 Panel Investment trends

09:50 – 10:20 Panel Venture Capital (VC)

10:20 – 11:20 Panel Private Equity (PE)

11:20 – 12:05 Panel Strategic investors & Entrepreneurs

12:05 – 12:50 Panel Financing

12:50 – 13:30 Break

13:30 – 14:20 Panel Capital markets

14:20 – 14:50 Panel Real Estate

14:50 – 15:00 Conclusions

The Event Partner is Auchan Romania. Supporting Partner of this event is Vetimex Capital.
If you are interested in attending this event, please contact us at office@mirsanu.ro

About MIRSANU.RO

The transaction journal MIRSANU.RO is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Sursa: Portfolion.

Peter Mathe, Investment Manager at Portfolion, speaker of MIRSANU INVESTORS SUMMIT 2026

Peter Mathe, Investment Manager at Portfolion, is one of the speakers of MIRSANU INVESTORS SUMMIT 2026.

Peter Mathe focuses on growth equity and PE investments across Central and Eastern Europe, with particular responsibility for the Romanian market. His work spans the full investment cycle, from sourcing and due diligence through deal execution, portfolio monitoring and value creation alongside management teams.

He joined Portfolion in April 2022. Portfolion, founded in 2010 and part of the OTP Group, is a CEE-focused venture capital and growth equity fund manager headquartered in Budapest, Hungary, with AUM of over EUR 750 million. Portfolion has dedicated VC, growth, and PE strategies. Peter is primarily working on the growth fund, typically investing from EUR 5 million to EUR 30 million in more mature companies that hold strong local market positions, show impressive growth potential, and are pursuing international expansion.

Before joining Portfolion, Peter gained extensive investment banking experience at the Budapest office of Invescom Corporate Finance, where he worked on the structuring and execution of complex corporate finance assignments, including cross-border M&A transactions, capital raisings, and valuation projects.

Peter holds an M.Sc. in Finance & Investments from the Rotterdam School of Management, Erasmus University, and also studied at the National University of Singapore Business School.

On June 30, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU INVESTORS SUMMIT 2026, an exclusively ONLINE event for Private Equity, Venture Capital managers, financial institutions, strategic investors, asset managers, real estate investors, entrepreneurs and other corporative investors.

The agenda of this event will be as follows:

09:00 – 09:05 (EEST/GMT+2) Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

09:05 – 09:50 Panel Investment trends

09:50 – 10:20 Panel Venture Capital (VC)

10:20 – 11:20 Panel Private Equity (PE)

11:20 – 12:05 Panel Strategic investors & Entrepreneurs

12:05 – 12:50 Panel Financing

12:50 – 13:30 Break

13:30 – 14:20 Panel Capital markets

14:20 – 14:50 Panel Real Estate

14:50 – 15:00 Conclusions


The Event Partner is Auchan Romania. Supporting Partner of this event is Vetimex Capital.

If you are interested in attending this event, please contact us at office@mirsanu.ro


About MIRSANU.RO

The transaction journal MIRSANU.RO is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Sursa: Kearney.

Florian Teleaba, Partner at Kearney, speaker of MIRSANU INVESTORS SUMMIT 2026

Florian Teleaba, Partner at Kearney, is one of the speakers of MIRSANU INVESTORS SUMMIT 2026.

Florian advises organizations on business transformation, digital strategy, and growth. He has led complex engagements across financial services, retail, consumer goods, and healthcare, helping clients improve performance, accelerate digital transformation, and build customer-centric business models.

Florian’s experience spans building a digital-native bank from the ground up, leading credit transformation and digitalization programs, designing omnichannel and commercial strategies, and supporting mergers, integrations, and value creation initiatives. He also served as Deputy CEO of an SME-focused fintech, bringing hands-on executive experience to his advisory work.

On June 30, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU INVESTORS SUMMIT 2026, an exclusively ONLINE event for Private Equity, Venture Capital managers, financial institutions, strategic investors, asset managers, real estate investors, entrepreneurs and other corporative investors.

The agenda of this event will be as follows:

09:00 – 09:05 (EET/GMT+2) Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

09:05 – 09:50 Panel Investment trends

09:50 – 10:20 Panel Venture Capital (VC)

10:20 – 11:20 Panel Private Equity (PE)

11:20 – 12:05 Panel Strategic investors & Entrepreneurs

12:05 – 12:50 Panel Financing

12:50 – 13:30 Break

13:30 – 14:20 Panel Capital markets

14:20 – 14:50 Panel Real Estate

14:50 – 15:00 Conclusions


The Event Partner is Auchan Romania. Supporting Partner of this event is Vetimex Capital.

If you are interested in attending this event, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Sursa: MIRSANU.RO.

Lideri de afaceri, investitori strategici, manageri de fonduri de pensii private, private equity,  private debt, venture capital, bancheri, jucatori din pietele de capital si real estate vor dezbate pe 30 iunie tendintele in investitiile corporative

Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 iunie evenimentul MIRSANU INVESTORS SUMMIT 2026, a treia editie a unui eveniment care exploreaza tendintele in investitiile corporative in cadrul unei game extinse de investitori de la jucatori strategici, fonduri de pensii private, venture Capital, private equity, private debt, asset management, institutii financiare pana la investitori in real estate.

Evenimentul are ca tema centrala Resilient builders. Pragmatic visionaries. Investors. pentru ca urmareste strategiile investitorilor corporativi care cauta sa construiasca rezilienta in companiile lor, dar si pe cei care se uita dincolo de ciclurile economice si folosesc oportunitatile din contextul actual pentru a-si atinge tintele pe termen lung.


Pana acum, si-au confirmat participarea urmatorii speakeri:


VOLKER RAFFEL, Chief Executive Officer E.ON Romania

CONSTANTIN DAMOV, Presedinte si Cofondator GREEN GROUP

ADRIAN NEGRU, Chief Executive Officer RAIFFEISEN ASSET MANAGEMENT

MARIUS GHENEA, Managing Partner CATALYST ROMANIA

VYTAUTAS PLUNKSNIS, Head of Private Equity INVL Asset Management

CIPRIAN NICOLAE, Managing Partner ACP CREDIT

CRISTIAN MUNTEANU, Managing Partner EARLY GAME VENTURES

DAN FARCASANU, Managing Partner MOZAIK INVESTMENTS

ANDREI SVORONOS, Associate Director EUROPEAN BANK FOR RECONSTRUCTION AND DEVELOPMENT

FLORENTIN COTOROBAI, Director General Adjunct MINISTERUL INVESTITIILOR SI PROIECTELOR EUROPENE

DAN LUPU, Venture Partner EARLYBIRD VENTURE CAPITAL

COSMIN CALIN, Deputy CEO Large Corporate BANCA TRANSILVANIA

TIBERIU DANETIU, Member of the Executive Board and Director of Institutional Affairs & Retail Media AUCHAN Romania

BOGDAN CAMPIANU, Managing Director and Head of SEE Investment Banking WOOD & Company

FLORIAN TELEABA, Partner KEARNEY

IOANA FILIPESCU STAMBOLI, Managing Director ALVAREZ & MARSAL

MIHAI PATRULESCU, Head of Investment Properties CBRE Romania

CRISTINA COSMAN, Head of Lending Wholesale Banking ING BANK Romania

MAGDALENA SNIEGOCKA, Principal CVI

PETER MATHE, Investment Manager PORTFOLION CAPITAL PARTNERS


Principalele topicuri de dezbatere ale evenimentului sunt:

  • Ce oportunitati de investitii sunt pe radarul investitorilor corporativi
  • Care sunt proiectele care mobilizeaza banii din fondurile de private equity si fondurile de venture capital
  • Ce strategii au investitorii strategici in mediul economic actual
  • Care sunt optiunile de finantare disponibile pe piata pentru companii si investitori
  • La ce randamente si oportunitati se uita investitorii de pe pietele de capital
  • Ce impact au tranzactiile asupra portofoliilor investitorilor din real estate
  • Unde sunt directiile noi de extindere a portofoliilor administrate de catre investitori
  • Cum navigheaza investitorii provocarile actuale pentru a ajunge la viitoarele platforme de multiplicare a banilor


AGENDA evenimentului este urmatoarea:


09:00 – 09:05 Cuvant de introducere din partea lui Adrian Mirsanu, Fondator al jurnalului de tranzactii MIRSANU.RO

09:05 – 09:50 Panel Tendinte in investitii

09:50 – 10:20 Panel Venture Capital

10:20 – 11:20 Panel Private Equity

11:20 – 12:05 Panel Investitori Strategici & Antreprenori

12:05 – 12:50 Panel Finantare companii

12:50 – 13:30 Pauza

13:30 – 14:15 Panel Piete de Capital

14:15 – 14:55 Panel Real Estate

14:55 – 15:00 Concluzii


Evenimentul are loc in format exclusiv ONLINE.

Event Partner este Auchan Romania. Supporting Partner al acestui eveniment este Vetimex Capital.

Participarea la eveniment se face pe baza de invitatie sau taxa de acces de 150 Euro. Cei interesati sa participe ne pot contacta pentru detalii la office@mirsanu.ro.


Despre MIRSANU.RO

  • Jurnalul de tranzactii MIRSANU.RO este primul produs media din Romania dedicat exclusiv tranzactiilor corporative. Ofera incepand din 2014 informatii, exclusivitati si proiecte editoriale care acopera tranzactii din fuziuni si achizitii (M&A), finantari, tranzactii pe pietele de capital, tranzactii din real estate si alte tipuri de tranzactii corporative majore.
  • Se adreseaza executivilor, antreprenorilor, proprietarilor de afaceri, investitorilor si finantatorilor si vizeaza prin continutul oferit comunitatea de profesionisti activa pe piața de fuziuni si achizitii (M&A), din administratori de fonduri de investitii, avocati, bancheri de investitii, bancheri, consultanti, brokeri si alti furnizori de servicii profesionale dedicate tranzactiilor.
  • Platforma independenta de media MIRSANU.RO are in portofoliul sau evenimente anuale precum MIRSANU DEALMAKERS SUMMIT (lansat in 2018), MIRSANU IPO CHALLENGE (lansat in 2022), MIRSANU SUSTAINABILITY CHALLENGE (lansat in 2022) si MIRSANU INVESTORS SUMMIT (lansat in 2024), precum si alte proiecte de continut dedicate mediului de afaceri din Romania si din Europa Centrala si de Est (CEE).
  • O selectie de continut a fiecaruia dintre evenimentele organizate de catre jurnalul de tranzactii MIRSANU.RO este publicata post-eveniment pe www.mirsanu.ro  si distribuita pe conturile proprii de pe retelele sociale.


Sursa: ING Bank.

Cristina Cosman, Head of Lending, Wholesale Banking at ING Romania, speaker of MIRSANU INVESTORS SUMMIT 2026

Cristina Cosman, Head of Lending, Wholesale Banking at ING Romania, is one of the speakers of MIRSANU INVESTORS SUMMIT 2026.

In her current role, Cristina is responsible for the overall lending strategy and execution across Wholesale Banking, overseeing the performance, risk profile and development of the bank’s lending portfolio.

She brings extensive experience in corporate and structured finance, with a strong track record in originating and executing complex financing transactions, including syndicated loans, club deals and sustainability-linked financing. Her expertise spans multiple sectors and includes cross-border transactions.

Cristina has over 20 years of experience within ING, having held various client-facing roles across Wholesale Banking and Business Banking. Prior to her current role, between 2020 and 2025, she served as Head of Financial Markets Sales, where she led the distribution and development of financial markets products for both corporate and SME clients, significantly expanding transaction volumes and the range of complex solutions offered.

Cristina is a graduate of the Bucharest Academy of Economic Studies (ASE) and attended an Erasmus program at the University of Cantabria, Santander, Spain. She holds a Master degree in Finance and Capital Markets as well as several other post grad degrees and specific certifications.

On June 30, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU INVESTORS SUMMIT 2026, an exclusively ONLINE event for Private Equity, Venture Capital managers, financial institutions, strategic investors, asset managers, real estate investors, entrepreneurs and other corporative investors.

The agenda of this event will be as follows:

09:00 – 09:05 (EEST/GMT+2) Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

09:05 – 09:50 Panel Investment trends

09:50 – 10:20 Panel Venture Capital (VC)

10:20 – 11:20 Panel Private Equity (PE)

11:20 – 12:05 Panel Strategic investors & Entrepreneurs

12:05 – 12:50 Panel Financing

12:50 – 13:30 Break

13:30 – 14:20 Panel Capital markets

14:20 – 14:50 Panel Real Estate

14:50 – 15:00 Conclusions


The Event Partner is Auchan Romania. Supporting Partner of this event is Vetimex Capital.

If you are interested in attending this event, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Sursa foto: CVI.

Magdalena Sniegocka, Principal at CVI, speaker of MIRSANU INVESTORS SUMMIT 2026

Magdalena Sniegocka, Principal at CVI, is one of the speakers of MIRSANU INVESTORS SUMMIT 2026.

She is responsible for the firm’s investment activities in the Romanian market.

Magdalena has over 15 years of international experience in executing investments, portfolio oversight, corporate finance, and transaction advisory. Throughout her career, she has completed transactions on public and private markets valued at over EUR 13 billion.

Currently, Magdalena is responsible for execution and monitoring of private debt investments and serves as a member of the investment committee at CVI, an asset manager with nearly EUR 1 billion in AUM.

Prior to CVI, she gained investment banking experience at Lehman Brothers and Nomura in London, and later she led the Corporate Finance division at Kulczyk Investments. Magdalena holds a Master’s degree in Finance from ESCP Europe, studying in London, Madrid, and Paris. She also graduated from the Poznań University of Economics and Harvard Business School (PLD).

On June 30, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU INVESTORS SUMMIT 2026, an exclusively ONLINE event for Private Equity, Venture Capital managers, financial institutions, strategic investors, asset managers, real estate investors, entrepreneurs and other corporative investors.

The agenda of this event will be as follows:

09:00 – 09:05 (EEST/GMT+2) Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

09:05 – 09:50 Panel Investment trends

09:50 – 10:20 Panel Venture Capital (VC)

10:20 – 11:20 Panel Private Equity (PE)

11:20 – 12:05 Panel Strategic investors & Entrepreneurs

12:05 – 12:50 Panel Financing

12:50 – 13:30 Break

13:30 – 14:20 Panel Capital markets

14:20 – 14:50 Panel Real Estate

14:50 – 15:00 Conclusions


The Event Partner is Auchan Romania. Supporting Partner of this event is Vetimex Capital.

If you are interested in attending this event, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Sursa foto: MIRSANU.RO.

Mihai Patrulescu, Head of Investment Properties at CBRE Romania, speaker of MIRSANU INVESTORS SUMMIT 2026

Mihai Patrulescu, Head of Investment Properties at CBRE Romania, is one of the speakers of MIRSANU INVESTORS SUMMIT 2026.

With a strong financial background, Mihai Patrulescu brings a different approach, having experience in complex projects, financial analysis, and project management for large real estate portfolio deals. During his career, Mihai held key positions as a Senior Investment Associate and Head of Strategic Analysis in the real estate industry and was involved in complex portfolio transactions. Since 2021, he has led the Investment Properties department in CBRE Romania, being highly connected to the global Capital Markets network and knowledge of CBRE.

On June 30, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU INVESTORS SUMMIT 2026, an exclusively ONLINE event for Private Equity, Venture Capital managers, financial institutions, strategic investors, asset managers, real estate investors, entrepreneurs and other corporative investors.

The agenda of this event will be as follows:

09:00 – 09:05 (EET/GMT+2) Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

09:05 – 09:50 Panel Investment trends

09:50 – 10:20 Panel Venture Capital (VC)

10:20 – 11:20 Panel Private Equity (PE)

11:20 – 12:05 Panel Strategic investors & Entrepreneurs

12:05 – 12:50 Panel Financing

12:50 – 13:30 Break

13:30 – 14:20 Panel Capital markets

14:20 – 14:50 Panel Real Estate

14:50 – 15:00 Conclusions


The Event Partner is Auchan Romania. Supporting Partner of this event is Vetimex Capital.

If you are interested in attending this event, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


bogdan campianu wood main

Bogdan Campianu, Managing Director and Head of SEE Investment Banking at WOOD & Company, speaker of MIRSANU INVESTORS SUMMIT 2026

Bogdan Campianu, Managing Director and Head of SEE Investment Banking WOOD & Company, is one of the speakers of MIRSANU INVESTORS SUMMIT 2026.

Bogdan Campianu, with an experience of over 25 years in the capital markets has joined WOOD & Company in 2014 as Head of Romania, bringing a vast experience in top management positions in leading investment banks in Romania.

Bogdan’s experience includes listings, initial public offerings, private placements, secondary public offerings etc. He also has solid M&A track record in Romania having led deals in agriculture and food, banking, energy and industry sectors.

Bogdan has a Master of Business Administration with a focus in Finance and has taught for 10 years the Investments course in the Romanian-Canadian MBA Program.

On June 30, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU INVESTORS SUMMIT 2026, an exclusively ONLINE event for Private Equity, Venture Capital managers, financial institutions, strategic investors, asset managers, real estate investors, entrepreneurs and other corporative investors.

The agenda of this event will be as follows:

09:00 – 09:05 (EET/GMT+2) Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

09:05 – 09:50 Panel Investment trends

09:50 – 10:20 Panel Venture Capital (VC)

10:20 – 11:20 Panel Private Equity (PE)

11:20 – 12:05 Panel Strategic investors & Entrepreneurs

12:05 – 12:50 Panel Financing

12:50 – 13:30 Break

13:30 – 14:20 Panel Capital markets

14:20 – 14:50 Panel Real Estate

14:50 – 15:00 Conclusions


The Event Partner is Auchan Romania. Supporting Partner of this event is Vetimex Capital.

If you are interested in attending this event, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Sursa: Banca Transilvania.

Cosmin Calin, Deputy CEO Large Corporate at Banca Transilvania, speaker of MIRSANU INVESTORS SUMMIT 2026

Cosmin Calin, Deputy CEO Large Corporate at Banca Transilvania, is one of the speakers of MIRSANU INVESTORS SUMMIT 2026.

Cosmin Calin is the newest member of BT’s Leaders Committee, since May 2026, a role in which he oversees the Large Corporate, Structured Finance and Factoring divisions. With over 25 years of experience in banking, he contributes to the development of one of the bank’s most important business segments, Large Corporate.

He has been part of the BT team since 2018, and until May 2026 he served as Senior Executive Director of Large Corporate, Structured Finance and Factoring. His professional career also includes 13 years of experience at Banca Romaneasca, Bancpost, and EFG Bank.

Cosmin Calin is also a member of the BT Pensii Board of Directors, contributing to the company’s development strategies regarding pension funds.

He holds an Executive MBA from the Academy of Economic Studies, the National Institute for Economic Development – Conservatoire National des Arts et Métiers (CNAM – Paris), and the Faculty of Economic Studies in Foreign Languages (SELS), English Department, Bucharest.

On June 30, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU INVESTORS SUMMIT 2026, an exclusively ONLINE event for Private Equity, Venture Capital managers, financial institutions, strategic investors, asset managers, real estate investors, entrepreneurs and other corporative investors.

The agenda of this event will be as follows:

09:00 – 09:05 (EET/GMT+2) Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

09:05 – 09:50 Panel Investment trends

09:50 – 10:20 Panel Venture Capital (VC)

10:20 – 11:20 Panel Private Equity (PE)

11:20 – 12:05 Panel Strategic investors & Entrepreneurs

12:05 – 12:50 Panel Financing

12:50 – 13:30 Break

13:30 – 14:20 Panel Capital markets

14:20 – 14:50 Panel Real Estate

14:50 – 15:00 Conclusions


The Event Partner is Auchan Romania.

If you are interested in attending this event, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Sursa foto: Catalyst Romania.

Marius Ghenea, Managing Partner at Catalyst Romania, speaker of MIRSANU INVESTORS SUMMIT 2026

Marius Ghenea, Managing Partner at Catalyst Romania, is one of the speakers of MIRSANU INVESTORS SUMMIT 2026.

Marius Ghenea is also one of the few entrepreneurs that has switched many hats during his +30 years of business activity, from being an investee to being an investor, from fundraising for his own company to searching for the most promising start-ups in the CEE region to provide equity investments in the range of million Euros as a Business Angel or as an professional investor.

He has led many successful investments and exits, like Smartbill being sold to Visma, VectorWatch being sold to FitBit, Vola.ro sold to Resource Partners and GreenHorseGames being sold to Tencent Miniclip.

Marius has mentored aspiring entrepreneurs and provided guidance to help them navigate the challenges of starting and growing their businesses and his name is strongly related to building successful start-ups like Flanco, Flamingo, PCGarage, Seedblink to name a few.

His expertise and experience in the field have made him a sought-after speaker at international conferences and events, where he shares his insights on entrepreneurship and business growth. Additionally, he is the author of the first Romanian book on entrepreneurship, further establishing himself as a thought leader in the entrepreneurial community.

On June 30, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU INVESTORS SUMMIT 2026, an exclusively ONLINE event for Private Equity, Venture Capital managers, financial institutions, strategic investors, asset managers, real estate investors, entrepreneurs and other corporative investors.

The agenda of this event will be as follows:

09:00 – 09:05 (EET/GMT+2) Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

09:05 – 09:50 Panel Investment trends

09:50 – 10:20 Panel Venture Capital (VC)

10:20 – 11:20 Panel Private Equity (PE)

11:20 – 12:05 Panel Strategic investors & Entrepreneurs

12:05 – 12:50 Panel Financing

12:50 – 13:30 Break

13:30 – 14:20 Panel Capital markets

14:20 – 14:50 Panel Real Estate

14:50 – 15:00 Conclusions


The Event Partner is Auchan Romania.

If you are interested in attending this event, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Ioana Filipescu Stamboli A&M main

Ioana Filipescu Stamboli, Managing Director at Alvarez & Marsal, speaker of MIRSANU INVESTORS SUMMIT 2026

Ioana Filipescu Stamboli, Managing Director at Alvarez & Marsal, is one of the speakers of MIRSANU INVESTORS SUMMIT 2026.

Ioana Filipescu Stamboli has over 30 years of experience in financial advisory and investment banking with EBRD, KPMG Raiffeisen Investment, Deloitte Central Europe. In the recent years she resumed an independent M&A advisory position.

Throughout her career, Ioana has contributed at closing over 50 M&A transactions, predominantly supporting local entrepreneurs divesting, but also serving private equity clients and international corporates.

Ioana is ranked first among M&A consultants in Romania by number of successful transactions closed, according to league tables compiled by global M&A market monitoring company Mergermarket. Ioana is a graduate of École Nationale d’Administration – ENA and has an executive master in business administration and a master’s degree in engineering.

On June 30, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU INVESTORS SUMMIT 2026, an exclusively ONLINE event for Private Equity, Venture Capital managers, financial institutions, strategic investors, asset managers, real estate investors, entrepreneurs and other corporative investors.

The agenda of this event will be as follows:

09:00 – 09:05 (EET/GMT+2) Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

09:05 – 09:50 Panel Investment trends

09:50 – 10:20 Panel Venture Capital (VC)

10:20 – 11:20 Panel Private Equity (PE)

11:20 – 12:05 Panel Strategic investors & Entrepreneurs

12:05 – 12:50 Panel Financing

12:50 – 13:30 Break

13:30 – 14:20 Panel Capital markets

14:20 – 14:50 Panel Real Estate

14:50 – 15:00 Conclusions


The Event Partner is Auchan Romania.

If you are interested in attending this event, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Sursa foto: Earlybird.

Dan Lupu, Venture Partner at Earlybird Venture Capital, speaker of MIRSANU INVESTORS SUMMIT 2026

Dan Lupu, Venture Partner at Earlybird Venture Capital, is one of the speakers of MIRSANU INVESTORS SUMMIT 2026.

Dan Lupu is a Venture Partner with Earlybird, focused on investments in Central and Eastern Europe (CEE). Dan’s Romanian roots give him regional familiarity which he combines with extensive local and international connections. Using a boots-on-the-ground approach, Dan sees great opportunities to identify and support early-stage startups to overcome the scarcity of growth capital. He has built up a distinctive portfolio connecting Eastern European technical excellence with global markets and capital. Prior to his current role, he was a Partner with Earlybird Digital East Fund where he invested in the likes of UiPath, Minit, Photoneo/Brightpick, FintechOS, DCSPlus, FITE.

On June 30, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU INVESTORS SUMMIT 2026, an exclusively ONLINE event for Private Equity, Venture Capital managers, financial institutions, strategic investors, asset managers, real estate investors, entrepreneurs and other corporative investors.

The agenda of this event will be as follows:

09:00 – 09:05 (EET/GMT+2) Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

09:05 – 09:50 Panel Investment trends

09:50 – 10:20 Panel Venture Capital (VC)

10:20 – 11:20 Panel Private Equity (PE)

11:20 – 12:05 Panel Strategic investors & Entrepreneurs

12:05 – 12:50 Panel Financing

12:50 – 13:30 Break

13:30 – 14:15 Panel Capital markets

14:15 – 15:00 Panel Infrastructure

15:00 – 15:30 Panel Real Estate

15:30 – 15:35 Conclusions


The Event Partner is Auchan Romania.

If you are interested in attending this event, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Sursa foto: Raiffeisen.

Adrian Negru, CEO of Raiffeisen Asset Management, speaker of MIRSANU INVESTORS SUMMIT 2026

Adrian Negru, CEO of Raiffeisen Asset Management, is one of the speakers of MIRSANU INVESTORS SUMMIT 2026.

He is President and CEO of Raiffeisen Asset Management since February 2023.

Adrian Negru joined Raiffeisen Group in April 2007. He held various positions in Raiffeisen group, mainly in wealth and asset management. In 2015 he became sales director for Raiffeisen Asset Management, then in 2019 he became Director of Private Banking in Raiffeisen Bank S.A. Since February 2023 he is the President of the Board and CEO of Raiffeisen Asset Management , the sole company in Romania which manages both investment and voluntary pension funds, with total assets of more than EUR 1.7 bn.

On June 30, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU INVESTORS SUMMIT 2026, an exclusively ONLINE event for Private Equity, Venture Capital managers, financial institutions, strategic investors, asset managers, real estate investors, entrepreneurs and other corporative investors.

The agenda of this event will be as follows:

09:00 – 09:05 (EET/GMT+2) Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

09:05 – 09:50 Panel Investment trends

09:50 – 10:20 Panel Venture Capital (VC)

10:20 – 11:20 Panel Private Equity (PE)

11:20 – 12:05 Panel Strategic investors & Entrepreneurs

12:05 – 12:50 Panel Financing

12:50 – 13:30 Break

13:30 – 14:15 Panel Capital markets

14:15 – 15:00 Panel Infrastructure

15:00 – 15:30 Panel Real Estate

15:30 – 15:35 Conclusions


The Event Partner is Auchan Romania.

If you are interested in attending this event, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Sursa: EBRD.

Andrei Svoronos, Associate Director at the European Bank for Reconstruction and Development, speaker of MIRSANU INVESTORS SUMMIT 2026

Andrei Svoronos, Associate Director at the European Bank for Reconstruction and Development, is one of the speakers of MIRSANU INVESTORS SUMMIT 2026.

Andrei Svoronos is an Associate Director, Senior Banker at the European Bank for Reconstruction and Development (EBRD), covering the Food &Agribusiness and Real Estate sectors. He brings over 20 years of corporate banking experience and holds a Bachelor’s Degree in Business Administration from the Academy of Economic Studies, as well as a degree from the Faculty of Banking and Financial Management at the University of Piraeus.

At EBRD, Andrei has contributed to numerous landmark transactions with leading local and regional companies, deploying a broad range of financing instruments, including senior bilateral loans, bond issuances, and equity investments. EBRD is a major institutional investor in Romania, with nearly EUR 12.5 billion invested across in 595 projects to date.

On June 30, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU INVESTORS SUMMIT 2026, an exclusively ONLINE event for Private Equity, Venture Capital managers, financial institutions, strategic investors, asset managers, real estate investors, entrepreneurs and other corporative investors.

The agenda of this event will be as follows:

09:00 – 09:05 (EET/GMT+2) Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

09:05 – 09:50 Panel Investment trends

09:50 – 10:20 Panel Venture Capital (VC)

10:20 – 11:20 Panel Private Equity (PE)

11:20 – 12:05 Panel Strategic investors & Entrepreneurs

12:05 – 12:50 Panel Financing

12:50 – 13:30 Break

13:30 – 14:15 Panel Capital markets

14:15 – 15:00 Panel Infrastructure

15:00 – 15:30 Panel Real Estate

15:30 – 15:35 Conclusions


The Event Partner is Auchan Romania.

If you are interested in attending this event, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Sursa: Auchan Romania.

Tiberiu Danetiu, Member of the Executive Board and Director of Institutional Affairs & Retail Media at Auchan Romania, speaker of MIRSANU INVESTORS SUMMIT 2026

Tiberiu Danetiu, Member of the Executive Board and Director of Institutional Affairs & Retail Media at Auchan Romania, is one of the speakers of MIRSANU INVESTORS SUMMIT 2026.

Holding a PhD in Economics and bringing over 25 years of experience in retail and marketing, Tiberiu has played a key role in the launch of two major retail chains in Romania, Auchan and Cora, and in the transformation of Auchan Retail Romania into the multi-format, omnichannel, digitally enabled company it is today, operating more than 500 stores nationwide.

As a member of the Executive Board of Auchan Romania and Marketing Director, he was responsible for the company’s brand strategy and overall marketing mix from the opening of Auchan in Romania in 2006 until 2024. As Innovation and Customer Director, he led the development of the company’s e-commerce platform, auchan.ro, as well as its loyalty program and customer data ecosystem, Data Auchan.

As Director of Institutional Affairs, Tiberiu Danetiu represents the company in its relationships with key institutional stakeholders, including the Presidency, the Government, public authorities, industry federations and associations. He also oversees the company’s activities in the areas of public affairs, public relations, media relations, events, and sponsorships.

As Director of Retail Media, his second area of responsibility, Tiberiu Danetiu launched the first retail media initiatives on the Romanian market, and in 2021, he launched Romania’s first retail media sales network, Auchan Retail Media, which is now used by over 300 leading companies, both local and international.

Tiberiu Danetiu began his career in academia at the Bucharest University of Economic Studies (ASE), within the Faculty of Commerce and Marketing, where he taught for nine years. He is the co-author of several marketing textbooks, as well as numerous research papers, studies, and professional articles.

On June 30, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU INVESTORS SUMMIT 2026, an exclusively ONLINE event for Private Equity, Venture Capital managers, financial institutions, strategic investors, asset managers, real estate investors, entrepreneurs and other corporative investors.

The agenda of this event will be as follows:

09:00 – 09:05 (EET/GMT+2) Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

09:05 – 09:50 Panel Investment trends

09:50 – 10:20 Panel Venture Capital (VC)

10:20 – 11:20 Panel Private Equity (PE)

11:20 – 12:05 Panel Strategic investors & Entrepreneurs

12:05 – 12:50 Panel Financing

12:50 – 13:30 Break

13:30 – 14:15 Panel Capital markets

14:15 – 15:00 Panel Infrastructure

15:00 – 15:30 Panel Real Estate

15:30 – 15:35 Conclusions


The Event Partner is Auchan Romania.

If you are interested in attending this event, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Sursa: E.ON Romania.

Volker Raffel, CEO at E.ON Romania, speaker of MIRSANU INVESTORS SUMMIT 2026

Volker Raffel, CEO at E.ON Romania, is one of the speakers of MIRSANU INVESTORS SUMMIT 2026.

Volker Raffel joined the E.ON Group in 1999, and in the recent years he has held various management positions, most recently as Director of Energy Management, Communication and Coordination at PreussenElektra, the nuclear power plant unit of the E.ON group.

He was involved in the very beginning of E.ON’s entry in the Romanian energy market starting in 2004 and worked until 2008 as Deputy General Director of the former company E.ON Moldova Distributie, thus having the opportunity to know the Romanian energy market. He is graduate of University of Karlsruhe (Physics) and has an engineering degree from Institut National Polytechnique de Grenoble.

Starting with August the 1st, 2021, Volker Raffel is the CEO of E.ON Romania.

Since April 2024, he holds the position of president of the Federation of Utility Companies Associations in Romania (ACUE). And since June 2025 he is the president of the AHK – Romanian-German Chamber of Commerce and Industry.

He is also a member of the board of FIC Romania (Foreign Investors Council of Romania).

On June 30, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU INVESTORS SUMMIT 2026, an exclusively ONLINE event for Private Equity, Venture Capital managers, financial institutions, strategic investors, asset managers, real estate investors, entrepreneurs and other corporative investors.

The agenda of this event will be as follows:

09:00 – 09:05 (EET/GMT+2) Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

09:05 – 09:50 Panel Investment trends

09:50 – 10:20 Panel Venture Capital (VC)

10:20 – 11:20 Panel Private Equity (PE)

11:20 – 12:05 Panel Strategic investors & Entrepreneurs

12:05 – 12:50 Panel Financing

12:50 – 13:30 Break

13:30 – 14:15 Panel Capital markets

14:15 – 15:00 Panel Infrastructure

15:00 – 15:30 Panel Real Estate

15:30 – 15:35 Conclusions


The Event Partner is Auchan Romania.

If you are interested in attending this event, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Sursa: INVL Asset Management.

Vytautas Plunksnis, Head of Private Equity at INVL Asset Management, speaker of MIRSANU INVESTORS SUMMIT 2026

Vytautas Plunksnis, Head of Private Equity at INVL Asset Management, is one of the speakers of MIRSANU INVESTORS SUMMIT 2026.

Vytautas Plunksnis has over 20 years of experience in the Baltic private equity and capital markets, investing in Central Eastern Europe, and handling M&A transactions. He has led investment projects from capital raising, deployment, and supervision of portfolio companies, helping them expand organically and via M&A, through to successful exit.

As a Partner and Investment Committee member at INVL Baltic Sea Growth Fund and INVL Private Equity Fund II, Vytautas co-manages a combined portfolio of €575 million. He also serves as the Head of Private Equity and a Member of the Board at INVL Asset Management and is an Investment Committee member at INVL Technology.

Vytautas holds management and/or supervisory board positions in several portfolio companies located in Lithuania, Latvia, Poland, Norway, Romania and Moldova. He is the Chairman of the Board of Pehart Group, the largest tissue producer in Romania, and the Chairman of the Supervisory Board of Maib, a leading bank in the Moldovan banking market. Additionally, he is the founder and Chairman of the Management Board of the Investors Association (Investuotojų asociacija).

He began his career in 1999 as a financial analyst. From 2009 to 2016, he worked as an investment manager at Invalda INVL before taking on his current roles.

On June 30, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU INVESTORS SUMMIT 2026, an exclusively ONLINE event for Private Equity, Venture Capital managers, financial institutions, strategic investors, asset managers, real estate investors, entrepreneurs and other corporative investors.

If you are interested in attending this event, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Sursa: Early Game Ventures.

Cristian Munteanu, Founder and Managing Partner at Early Game Ventures, speaker of MIRSANU INVESTORS SUMMIT 2026

Cristian Munteanu, Founder and Managing Partner at Early Game Ventures, is one of the speakers of MIRSANU INVESTORS SUMMIT 2026.

Early Game Ventures is the most active venture capital firm in Romania. Cristian is an investor with experience as a tech entrepreneur in Romania and the US (Seattle and Silicon Valley). Early Game Ventures has USD 100 million AUM.

On June 30, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU INVESTORS SUMMIT 2026, an exclusively ONLINE event for Private Equity, Venture Capital managers, financial institutions, strategic investors, asset managers, real estate investors, entrepreneurs and other corporative investors.

If you are interested in attending this event, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Runda de investitii seria A de peste 3 mil. Euro, condusa de catre fondul de venture capital Catalyst Romania Fund II, atrasa de catre un startup de tehnologie din Viena

Startup-ul deep tech SOMAREALITY din Viena a atras o runda de investitii de serie A de peste 3 mil. Euro, condusa de catre fondul regional de venture capital Catalyst Romania Fund II, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Runda de finantare a fost inchisa peste nivelul initial vizat, a precizat investitorul VC care a condus tranzactia printr-un comunicat transmis pe 18 iunie 2026.

SOMAREALITY are in plan sa devina prima solutie completa de analiza cognitiva bazata exclusiv pe algoritmi derivati din urmarirea miscarilor oculare.

Este cea de-a 13-a investitie realizata de catre Catalyst Romania Fund II, la care au participat si investitorii existenti ai SOMAREALITY, respectiv MT-Lab, RDY Ventures, Moondust Ventures si Gateway Ventures.

SOMAREALITY isi propune sa redefineasca modul in care sunt intelese procesele cognitive, precum efortul cognitiv, atentia, perceptia, oboseala si performanta generala, utilizand o tehnologie care este atat neinvaziva, cat si capabila de masuratori in timp real, avand ca sursa eye-tracking, analiza miscarilor oculare.

Cu venituri B2B de peste 2 mil. Euro generate de la lansarea pe piata a primului sau biomarker in 2024 si cu o adoptie in crestere in industrii cu grad ridicat de risc, precum aviatia, sanatatea, sportul de performanta si cercetarea, SOMAREALITY si-a consolidat rolul pe plan international in domeniul analizei comportamentale.

Banii proaspeti atrasi din runda de finantare de serie A vor fi alocati catre trei directii strategice principale – extinderea segmentelor B2B deja existente, sustinerea studiilor longitudinale recent lansate pentru masurarea si predictia sanatatii cognitive si a performantei umane in timp, cat si pentru dezvoltarea unei extensii de brand catre segmentul B2C, pentru a aduce analiza cognitive unui public larg, oriunde in lume, au precizat reprezentantii investitorului de capital de risc.

„Prin prezenta noastra in segmentul B2B si increderea acordata de clienti si parteneri, am demonstrat ca analiza cognitiva bazate pe eye tracking reprezinta o directie de viitor. Acum, pe fondul interesului tot mai mare pentru sanatatea personalizata si al revenirii atentiei asupra tehnologiilor wearable de eye tracking, aducem fundamentul nostru stiintific si in zona B2C, oferind oricui posibilitatea de a intelege cum functioneaza propria minte, dincolo de limitele unui laborator.”, a declarat Adrian Brodesser, cofondator al SOMAREALITY.

In 2025, SOMAREALITY a depasit de peste doua ori veniturile fata de anul precedent, evolutie sustinuta de parteneriate strategice cu lideri globali in domeniul hardware-ului pentru eye tracking, precum si cu distribuitori software de pe toate continentele. Compania ofera solutia atat prin integrare locala, cat si ca serviciu gazduit in cloud. In plus, dezvolta in prezent implementarea direct pe cip, astfel incat tehnologia sa poata functiona fara intreruperi pe orice tip de ochelari inteligenti.

„La Catalyst Romania, ne dorim sa colaboram cu companii care nu doar imbunatatesc ceea ce exista deja, ci regandesc industrii intregi – iar SOMAREALITY face exact acest lucru. Transformand datele de eye-tracking in informatii relevante despre modul in care gandesc oamenii, tehnologia deschide o noua cale de a intelege mai bine mintea umana, cu impact mult dincolo de utilizarile actuale. Credem ca aceasta schimbare – de la simpla observare a comportamentului la o intelegere reala a modului in care gandesc oamenii – are potentialul de a transforma sectoare precum sanatatea, performanta umana si nu numai. Marcand cea de-a treia investitie Catalyst Romania in Europa Centrala si de Est in afara Romaniei, suntem incantati sa sustinem echipa in construirea unui lider global la intersectia dintre stiinta si intelegerea practica a comportamentului uman, avand incredere in capacitatea lor de executie, in expertiza lor stiintifica si in ambitia de a defini aceasta noua categorie.”, a spus Alin Stanciu, Partner in cadrul managerului de capital de risc Catalyst Romania.

Catalyst Romania este un pionier in investitiile de tip private equity si venture capital din Romania, lansand primul sau fond in 2012, care a fost concentrat pe investitii in companii din Romania. Ulterior, generatia a doua din familia de fonduri VC ale Catalyst Romania a trecut la o strategie de investitii care se extinde in regiune. Catalyst Romania a fost, de asemenea, selectata pe lista managerilor de capital care primeste bani alocati prin programul PNRR pentru al treilea sau fond, aflat acum in faza de strangere de la investitori.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 iunie evenimentul MIRSANU INVESTORS SUMMIT 2026 pentru cele mai importante clase de investitori, lideri de afaceri, jucatori majori de pe pietele din Romania si din Europa Centrala si de Est


Compania de turism Christian Tour s-a listat pe piata principala a bursei de la Bucuresti dupa un IPO de 28 mil. Euro, dominat de investitorii de retail

Compania privata de turism Christian Tour s-a listat pe 22 iunie 2026 pe piata reglementata a bursei de la Bucuresti, la capatul unui IPO in valoare de 28,4 mil. Euro, dominat de catre investitorii de retail, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Pachetul de actiuni plasat pe bursa de catre companie se ridica la aproximativ 37,4% din capitalul social, iar la pretul de executie al IPO-ului de 1,895 RON pe actiune, Christian Tour a intrat pe piata principala cu o capitalizare bursiera de circa 410 mil. RON (78,3 mil. Euro). Actiunile companiei au inregistrat o scadere a cotatiei dupa intrarea la tranzactionare astfel incat capitalizarea bursiera a firmei de turism a scazut in jurul valorii de 387 mil. RON (circa 74 mil. Euro).

Oferta publica de actiuni a fost derulata in perioada 21 – 28 mai 2026 si s-a incheiat la o valoare totala de circa 149 mil. RON, cu un grad de subscriere de 121%, potrivit datelor prezentate de catre companie.

IPO-ul Christian Tour a fost dominat de catre investitorii de retail, care au luat o cota de 53% din valoarea totala a tranzactiei, in timp ce alte 47% din actiunile oferite au fost alocate catre investitorii institutionali, procentul alocat transei investitorilor de retail fiind cel mai mare din randul ofertelor publice derulate pe piata reglementata a bursei de la Bucuresti, conform reprezentantilor BVB.

Potrivit acestora, IPO-ul Christian Tour marcheaza prima listare pe bursa locala a unei companii din sectorul turistic, ceea ce corespunde obiectivului de diversificare a sectoarelor economice oferite investitorilor ca optiuni de investitii.

Pe de alta parte, listarea Christian Tour sub pragul de 30 mil. Euro reprezinta unul dintre cele mai mici IPO-uri derulate in ultimii 20 de ani pe piata principala a bursei de la Bucuresti, conform datelor prezentate in exclusivitate pe 2 iunie 2026 de catre jurnalul de tranzactii MIRSANU.RO.

In urma derularii ofertei publice, Christian Tour a atras fonduri in valoare de 121,8 mil. RON pe care a anuntat ca le va folosi pentru fuziuni si achizitii, investitii in tehnologie si digitalizare, investitii in capacitati operationale si optimizarea capitalului de lucru, precum si pentru consolidarea brandului Christian Tour prin dezvoltarea programelor de fidelizare si intarirea distributiei prin mai multe canale.

Dupa IPO-ul derulat pe piata principala a BVB, Cristian Pandel, fondatorul Christian Tour, isi pastreaza pozitia de actionar majoritar al companiei in conditiile in care compania detinuta integral de catre acesta – CPM Cambridge Holding SRL – detine o participatie de 61,95% din compania devenita publica.

In cadrul tranzactiei, investitorii au cumparat, in total, 80.692.629 actiuni Christian Tour prin 4.609 ordine de subscriere. La finalul ofertei, pe transa investitorilor institutionali au fost alocate 37.542.629 actiuni la un pret de 1,895 RON/actiune, iar pe transa investitorilor de retail au fost alocate 43.150.000 de actiuni, din care 41.717.041 de actiuni la pretul de 1,800 RON/actiune, respectiv 1.432.959 actiuni la pretul de 1,895 RON/actiune. Din pachetul de actiuni existente, 1.400.000 de actiuni au fost utilizare pentru supra-alocare in scopul stabilizarii.

BT Capital Partners a avut mandat de intermediar unic al IPO-ului Christian Tour, iar avocatii de la Filip & Company au avut rol de consultant juridic in cadrul tranzactiei.

De la listarea – record a companiei de stat Hidroelectrica in iulie 2023 pe bursa de la Bucuresti in cadrul unui IPO de aproape 1,9 mld. Euro, a urmat un nou val de listari semnificative de companii private, fiind inregistrate astfel IPO-urile companiei de energie Premier Energy in mai 2024, al afacerii de familie Cris-Tim Family Holding in octombrie 2025, respectiv al producatorului de echipamente energetice Electro-Alfa International in primul trimestru din 2026.

Fondata in anul 1997, agentia de turism Christian Tour a devenit una dintre cele mai importante platforme integrate de turism din Romania. Christian Tour face parte dintr-un grup de firme care include si operatorul de transport aerian AnimaWings.

Pe 30 aprilie 2026, AnimaWings a anuntat ca a incheiat un acord strategic prin care un grup de investitori institutionali format de catre BT Asset Management (parte a grupului financiar Banca Transilvania), Winners Holding Investments – vehicul cu un portofoliu de investitii in diferite sectoare economice – si Evergent Investments (fost SIF Moldova) urmeaza sa preia o participatie de 50% in cadrul companiei aeriene fondate de catre Marius si Cristian Pandel, care raman actionari ai AnimaWings.

Christian Tour a raportat pentru 2025 ca a generat vanzari la data rezervarii de aproximativ 983 mil. RON, in creștere cu aproximativ 14% comparativ cu 2024 și cu aproape 41% fata de 2023. Veniturile din contractele cu clientii, recunoscute conform standardelor IFRS, au ajuns la 803 mil. RON in 2025, in timp ce EBITDA s-a ridicat la aproximativ 45,1 mil. RON, iar profitul net a ajuns la aproximativ 31,9 mil. RON.


Credit foto: MIRSANU.RO

Ciprian Nicolae, Managing Partner at ACP Credit, speaker of MIRSANU INVESTORS SUMMIT 2026

Ciprian Nicolae, Managing Partner at ACP Credit, is one of the speakers of MIRSANU INVESTORS SUMMIT 2026.

ACP Credit has over EUR 100 million assets under management with his first private credit fund, providing flexible capital to back the growth of the mid-market segment of the CE region.

Ciprian is an experienced direct lending fund specialist and banker, with over 15 years spent in both CEE and Western Europe. Prior to joining ACP, Ciprian was part of the senior management of CVI, a leading regional private debt asset manager. He was responsible for origination and investments in Poland and CEE.

From 2009 to 2016, Ciprian served as Director at Citigroup in London responsible for trading operations and coordinating credit research and sales teams. His prior positions included Vice President at Deutsche Bank in New York and London and a Senior Auditor role at KPMG in Romania and Poland. Ciprian holds an MBA from INSEAD and is a Chartered Accountant.

On June 30, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU INVESTORS SUMMIT 2026, an exclusively ONLINE event for Private Equity, Venture Capital managers, financial institutions, strategic investors, asset managers, real estate investors, entrepreneurs and other corporative investors.

If you are interested in attending this event, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Credit foto: Dariusz Iwanski.

Dan Farcasanu, Managing Partner at Mozaik Investments, speaker of MIRSANU INVESTORS SUMMIT 2026

Dan Farcasanu, Managing Partner at Mozaik Investments, is one of the speakers of MIRSANU INVESTORS SUMMIT 2026.

Dan has over 25 years of private equity and corporate finance expertise in CEE and Romania.

He also worked in other international asset managers such as The Carlyle Group, Resource Partners, GED, Global Finance. Dan did transactions in CEE and Romania, in industries such as fitness, telecom, retail, travel, hospitality or printing.

Dan has extensive experience in M&A, equity and debt finance and capital structures, and finally and most important working with founders and entrepreneurs. He held various Board positions in different industries and the local PE association.

Dan is a member in YPO, Romanian chapter. He is also a member in Romanian Business Leaders, TechAngels and Endeavour Romania.

On June 30, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU INVESTORS SUMMIT 2026, an exclusively ONLINE event for Private Equity, Venture Capital managers, financial institutions, strategic investors, asset managers, real estate investors, entrepreneurs and other corporative investors.

If you are interested in attending this event, please contact us at office@mirsanu.ro


About MIRSANU.RO
The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Mihai Birsescu, Ioana Filipescu si George Mucibabici (de la stanga la dreapta). Sursa: Alvarez & Marsal.

Compania americana de consultanta Alvarez & Marsal si-a lansat operatiunile in Romania. Echipa locala intra pe piata serviciilor profesionale cu o conducere formata din lideri cu experienta acumulata in Big Four, consultanta de strategie, banci si private equity

Firma americana de consultanta de talie globala Alvarez & Marsal (A&M) a anuntat oficial pe 18 iunie 2026 lansarea operatiunilor sale pe piata din Romania cu o echipa formata din lideri cu experienta acumulata in Big Four, consultanta de strategie, banci si private equity, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Lansarea are loc intr-un moment in care numeroase companii romanesti intra intr-o noua etapa de dezvoltare, marcata de tranzitii la nivelul conducerii, transformare organizationala si extindere regionala.

Decizia de a deschide un birou in Romania reflecta atat relevanta tot mai mare a pietei locale, cat si capacitatea A&M de a sprijini clientii printr-o expertiza integrata, oferita de profesionisti cu experienta.

„Romania a devenit o piata tot mai importanta pentru antreprenori, companii si investitori din Europa Centrala. Decizia de a ne lansa local este determinata atat de oportunitatile pe care le vedem in piata, cat si de experienta si expertiza echipei pe care am format-o in Romania”, a declarat Dawid Rychlik, Managing Director in cadrul A&M Central Europe.

Biroul din Bucuresti deserveste companii, antreprenori si investitori de private equity prin servicii de restructurare si redresare a companiilor, transformare organizationala si imbunatatirea performantei, precum si servicii de fuziuni si achizitii (M&A) si consultanta pentru fonduri de private equity. Aceste capabilitati locale sunt sustinute de platforma globala a companiei, care include servicii de consultanta fiscala, litigii si investigatii, evaluare, consultanta in domeniul reglementarilor si managementului riscului, precum si servicii digitale.

Compania americana combina expertiza operationala, financiara si de tranzactii pentru a sprijini organizatiile in gestionarea unor provocari complexe de business si reuneste in Romania o parte dintre cei mai experimentati profesionisti din domeniile restructurarii, tranzactiilor si transformarii organizationale.

Echipa Alvarez & Marsal din Romania este coordonata de catre Mihai Birsescu, Managing Director, care are peste 15 ani de experienta in consultanta de management si transformare organizationala, inclusiv in roluri regionale de conducere in cadrul marilor firme de consultanta de strategie McKinsey si BCG, si de catre Ioana Filipescu, Managing Director, unul dintre cei mai proeminenti consultanti de M&A din Romania, cu peste 30 de ani de experienta in consultanta financiara si investment banking, inclusiv in cadrul EBRD si a firmelor globale de consultanta  KPMG si Deloitte (Europa Centrala si de Est) din cadrul Big Four.

Din echipa de conducere mai fac parte George Mucibabici, Senior Advisor, fost presedinte al Deloitte Romania si Moldova si fost presedinte si CEO al Tiriac Bank (acum parte a UniCredit Bank Romania, n.r.), precum si Serban Stoica, Senior Director, specializat in cresterea performantei companiilor din portofoliile fondurilor de private equity, cu o cariera in care a acumulat experienta in organizatii precum Kearney, Green Group – companie din portofoliul managerului regional de private equity Abris Capital Partners, respectiv Cargus – companie care a facut parte pana in acest an din portofoliul managerului regional de private equity MidEuropa.

„Pe masura ce industriile si modelele de afaceri evolueaza, diferentele dintre companiile care reusesc sa se adapteze si cele care risca sa ramana in urma devin tot mai vizibile. Lucram alaturi de antreprenori si echipe de management pentru a obtine rezultate concrete, combinand cunoasterea pietei locale cu expertiza, experienta si resursele retelei globale A&M”, a declarat Mihai Birsescu, Managing Director, A&M Romania.

Biroul A&M din Romania este operational si deruleaza proiecte in domeniile restructurarii, tranzactiilor si transformarii organizationale, urmand sa isi extinda echipa pe masura ce cererea pentru aceste servicii va continua sa creasca.

„Tranzactiile reprezinta o componenta importanta a acestui proces. Succesul acestora depinde nu doar de tranzactia in sine, ci si de pregatirea care o precede si de valoarea creata ulterior. A&M aduce in piata capacitatea de a combina expertiza in tranzactii cu expertiza operationala, sprijinind clientii inainte, in timpul si dupa o tranzactie”, a declarat Ioana Filipescu, Managing Director, A&M Romania.

Fondata in 1983, Alvarez & Marsal este una dintre firmele globale de top in domeniul serviciilor profesionale. A&M dispune de o retea de peste 90 de birouri la nivel global, care este deservita de o echipa formata din peste 12.000 de profesionisti.

A&M lucreaza alaturi de clientii sai in calitate de consultant, lider interimar si partener, si are in portofoliul sau aproximativ 43% dintre companiile incluse in clasamentul Fortune Global 500, care reuneste cele mai mari corporatii din lume dupa cifra de afaceri.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 iunie evenimentul MIRSANU INVESTORS SUMMIT 2026 pentru cele mai importante clase de investitori, lideri de afaceri, jucatori majori de pe pietele din Romania si din Europa Centrala si de Est


Adrian Negru, CEO al Raiffeisen Asset Management (stanga,) si Mihail Ion, Vicepresedinte Retail si Membru al Directoratului Raiffeisen Bank Romania (dreapta). Sursa: Raiffeisen.

Raiffeisen Asset Management a ajuns la active sub administrare de 1,73 mld. Euro si un portofoliu de peste 330.000 de investitori dupa 20 de ani de crestere organica pe pietele de asset management si de pensii private facultative. “In urma cu 20 de ani toata industria de administrare a activelor din Romania gestiona circa 60 mil. Euro, acum doar compania noastra atrage subscrieri de aproximativ 60 mil. Euro pe luna din partea clientilor”

Raiffeisen Asset Management, unul dintre cei mai mari jucatori de pe pietele de asset management si de pensii private facultative din Romania, a ajuns la active totale sub administrare de 1,73 mld. Euro si un portofoliu total de peste 330.000 de investitori dupa 20 de ani de crestere organica, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Investitorul institutional activ pe pietele de capital face parte din portofoliul local al grupului financiar austriac Raiffeisen si administreaza aproximativ 15% din activele financiare ale clientilor persoane fizice ai grupului Raiffeisen in Romania, aproape dublu fata de media pietei.

Raiffeisen Asset Management este unicul jucator din Romania cu o structura hibrida, prin care administreaza simultan fonduri de investitii si fonduri de pensii private sub aceeasi umbrela. Astfel, Raiffeisen Asset Management administreaza un portofoliu de aproximativ 180.000 de investitori in sectorul de asset management si 150.000 de participanti la fondul sau de pensii private facultative.

Pe piata de asset management, Raiffeisen Asset Management este activ cu 13 fonduri de investitii, care ii asigura o cota de piata de 20% si ocupa locul 3 in clasamentul administratorilor de fonduri de investitii din Romania, conform datelor Asociatiei Administratorilor de Fonduri din Romania (AAF) .

De asemenea, Raiffeisen Acumulare este unul dintre cele mai mari fonduri de pensii private facultative de pe Pilonul 3, cu o cota de piata de 13,40% in aprilie 2026, potrivit datelor facute publice de catre Autoritatea de Supraveghere Financiara (ASF).

„Am evoluat enorm in ultimii 20 de ani. In multe privinte, evolutia Raiffeisen Asset Management reflecta propria transformare a Romaniei din aceeasi perioada. De la aderarea la Uniunea Europeana, Romania a recuperat mult din decalajul fata de standardele occidentale de trai si de dezvoltare economica. Cronologia cresterii companiei noastre se suprapune aproape perfect peste aceasta remarcabila poveste de succes national”, a declarat Mihail Ion, Vicepresedinte Retail si Membru al Directoratului Raiffeisen Bank Romania.

“In urma cu 20 de ani intreaga industrie de administrare a activelor din Romania gestiona aproximativ 60 mil. Euro in active. Astazi, doar compania noastra atrage aproximativ 60 de milioane de euro in subscrieri din partea clientilor intr-o singura luna. Aceasta comparatie ilustreaza mai bine decat orice cat de departe am ajuns atat noi, ca firma, cat si industria in ansamblu. Si, desi am parcurs un drum lung, exista in continuare un potential semnificativ de crestere. Atunci cand comparam Romania cu tari care au atins niveluri similare de PIB pe cap de locuitor, devine evident ca industria noastra are in fata un spatiu substantial de dezvoltare.”, a punctat vicepresedintele Raiffeisen Bank Romania in cadrul unui eveniment organizat pe 16 iunie 2026 de catre Raiffeisen Asset Management.

In ultimul an si jumatate, activele administrate de catre Raiffeisen Asset Management au crescut cu peste 60%, ceea ce reflecta atat increderea investitorilor, cat si interesul in crestere pentru plasamente cu randament pe termen mediu si lung.

„Aniversarea de 20 de ani reprezinta un moment important pentru Raiffeisen Asset Management, dar mai ales o confirmare a increderii construite impreuna cu investitorii nostri. In acesti ani, am deschis drumuri noi in piata, am lansat produse inovatoare si am mentinut acelasi obiectiv: sa oferim solutii de investitii administrate profesionist, relevante pentru nevoile reale ale clientilor. Interesul tot mai mare pentru diversificarea portofoliilor arata ca romanii privesc investitiile cu mai multa deschidere si cu un orizont tot mai clar pe termen mediu si lung.”, a spus Adrian Negru, CEO al Raiffeisen Asset Management.

Ccompania a generat profituri cumulate de peste 600 mil. Euro pentru clientii sai de-a lungul acestei perioade, potrivit datelor Raiffeisen.

De la infiintarea sa, Raiffeisen Asset Management a marcat mai multe premiere pentru sectorul local de profil cu primele fonduri care au investit in actiuni externe, primul produs cu capital protejat de pe piata locala, primul fond denominat in dolari si primul find cu strategie de “absolute return”, sustin reprezentantii companiei.

Potrivit acestora, Raiffeisen Asset Management s-a numarat si printre primii administratori care au introdus conceptul de investitii responsabile in Romania, prin fondul Raiffeisen Sustainable Equity, si a contribuit la dezvoltarea cadrului legislativ pentru clasele de fonduri de investitii.

Raiffeisen Asset Management este unul dintre principalii admiistratori de fonduri de investitii din sectorul de asset management, unde este inregistrata o concurenta puternica cu BT Asset Management, BRD Asset Management si Erste Asset Management, toti patru fiind exponentii sectoriali ai grupurilor financiare majore de pe piata bancara din Romania.

Privita in ansamblu, perioada 2006–2026 confirma pentru piata de profil un trend de crestere pe termen lung, in ciuda socurilor conjuncturale.

Fondurile de investitii au devenit treptat parte din mixul de economisire al romanilor – alaturi de depozite, pensii private si asigurari – iar directia este clara: tot mai multi romani descopera aceste instrumente pentru obiective financiare concrete, de la economii pentru copii pana la suplimentarea veniturilor la pensie.

Piata fondurilor de investitii din Romania a parcurs, intre 2006 si 2026, un drum de la produs de nisa la componenta tot mai prezenta in optiunile de economisire ale romanilor. Traseul a fost marcat de perioade de crestere rapida, socuri externe si etape de maturizare.

In perioada 2006–2008, fondurile de investitii au beneficiat de un context economic favorabil reprezentat de o crestere accelerata, o piata de capital in expansiune si un apetit ridicat pentru risc. Activele in administrare au crescut rapid, fondurile de obligatiuni si cele diversificate au dominat piata, iar fondurile de actiuni au castigat teren odata cu avansul bursei, arata analiza Raiffeisen Asset Management.

In perioada 2008–2009, criza financiara globala a adus scaderi abrupte ale pietelor, retrageri de capital si o crestere puternica a aversiunii la risc. Investitorii s-au reorientat catre produse percepute ca fiind mai sigure – fonduri de obligatiuni cu risc redus si depozite bancare. Industria a intrat intr-o etapa de ajustare si consolidare, au adaugat reprezentantii Raiffeisen.

In perioada 2013–2019, revenirea economiei si intrarea intr-un ciclu de dobanzi scazute au transformat fondurile de investitii intr-o alternativa atractiva la depozitele bancare. Gama de produse s-a diversificat, reglementarile europene au adus standarde mai ridicate de transparenta, iar distributia prin banci si platforme digitale a facilitat accesul publicului larg, au constatat reprezentantii Raiffeisen Asset Management.

Potrivit acestora, pandemia si accelerarea digitalizarii COVID-19 au generat in 2020 un nou episod de volatilitate accentuate in piata de profil. Primele luni au adus atunci retrageri si scaderi de valoare, urmate de o recuperare treptata sustinuta de interventiile bancilor centrale. Pandemia a accelerat decisiv digitalizarea industriei, iar subscrierile si rascumpararile online au devenit norma, iar investitorii au castigat acces facil la informatii si raportari in timp real.

In perioada 2022 – 2026, piata de profi a fost marcata de inflatie, dobanzi ridicate si rezilienta. Cresterea dobanzilor si inflatia ridicata au schimbat din nou comportamentul investitorilor, au adaugat reprezentantii Raiffeisen.

Fondurile de obligatiuni au resimtit impactul cresterii randamentelor, o parte dintre clienti reorientandu-se catre depozite bancare. Fondurile diversificate si strategiile flexibile si-au mentinut insa relevanta, in special pentru investitorii cu orizont pe termen mediu si lung.

Raiffeisen Asset Management S.A. este compania specializata in administrarea fondurilor de investitii a grupului Raiffeisen in Romania si are ca actionar majoritar Raiffeisen Bank, cu 99,99% din actiuni.

Grupul financiar austriac Raiffeisen este unul dintre cei mai mari jucatori de pe piata bancara din Romania, anuntand pe 28 martie 2026 o miscare strategica majora prin semnarea unui acord de achizitie a grupului financiar local Garanti Bank Romania, tranzactie asteptata sa propulseze cumparatorul in top 3 banci din Romania dupa active.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 iunie evenimentul MIRSANU INVESTORS SUMMIT 2026 pentru cele mai importante clase de investitori, lideri de afaceri, jucatori majori de pe pietele din Romania si din Europa Centrala si de Est

Sursa: MIRSANU.RO.

Ce urmeaza pentru Romanian Business Consult dupa achizitia sa de la Oresa de catre MidEuropa: Vom analiza oportunitatile de M&A in Romania si in afara acesteia, in linie cu strategia RBC. Urmeaza o noua achizitie MidEuropa pe piata locala? “Vedem o activitate buna in Romania in sectoarele pe care le acoperim”

Managerul regional de fonduri private equity MidEuropa analizeaza oportunitati M&A pentru extinderea noii platforme achizitionate Romanian Business Consult atat pe piata din Romania, cat si in regiune, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Intrebat recent de catre jurnalul de tranzactii MIRSANU.RO daca MidEuropa analizeaza noi achizitii bolt – on pentru a accelera cresterea platformei recet preluate Romanian Business Consult, Aleksandar Dragicevic, Principal in cadrul MidEuropa, a raspuns: „Vom analiza oportunitati de fuziuni si achizitii in Romania si in afara tarii, in conformitate cu strategia RBC”.

Reprezentantul MidEuropa nu a dorit sa ofere alte detalii privind planurile de achizitie ulterioare preluarii Romanian Business Consult.

MidEuropa a finalizat pe 30 aprilie 2026 achizitia unei participatii majoritare la RBC, tranzactie in urma careia fondul regional de private equity Mid Europa Fund VI este noul actionar majoritar al companiei, iar Andrei Bojita, fondator si CEO al RBC, va pastra un pachet minoritar semnificativ si pozitia sa de conducere.

Compania de investitii suedeza Oresa si-a finalizat exitul din RBC prin vanzarea participatiei sale de 49% pe care o detinea din 2014.

Pentru finantarea achizitiei RBC, MidEuropa a contractat de la un sindicat bancar format din Banca Transilvania, UniCredit Bank Romania si Raiffeisen Bank Romania un pachet de finantare sindicalizata in valoare de 120 mil. Euro, a carui valoare a fost dezvaluita in exclusivitate de catre jurnalul de tranzactii MIRSANU.RO pe 6 mai 2026.

Noua finantare contractata de catre MidEuropa a avut ca obiect sustinerea achizitiei RBC de catre cumparator, refinantarea unor datorii bancare existente, intr-o structura conceputa sa ofere stabilitate la momentul preluarii si sa sustina continuitatea in etapa urmatoare de dezvoltare,

Raiffeisen Bank Romania a fost, de altfel, creditor al companiei si in perioada cand Romanian Business Consult (RBC) a facut parte din portofoliul companiei de investitii suedeze Oresa, in contextul in care RBC, cel mai mare integrator IT cu activitati in sectorul retail, bancar si industrial din Romania, a semnat in 2022 un pachet de finantare bancara in valoare de peste 45 mil. Euro care cu tot cu facilitati de hedging si alte costuri a totalizat circa 65 mil. Euro.

Surse din piata sustin ca MidEuropa ar fi preluat o participatie in jurul a 80% din RBC la o valoare de intreprindere a intregii companii estimata in jurul a 200 mil. Euro, ceea ce ar plasa valoarea totala a tranzactiei in jurul a circa 160 mil. Euro, care include atat pretul platit pentru achizitia pachetelor de actiuni de la vanzatori, cat si datoriile aferente.

Valorile nu au fost confirmate de catre partile implicate in tranzactie, care nu au facut publica valoarea tranzactiei si nici marimea participatiei vandute.

MidEuropa a semnat cu Oresa achizitia RBC pe 1 ianuarie 2026.

Perimetrul tranzactiei include mai multe companii sub umbrela Romanian Business Consult, respectiv Ropeco Bucuresti, Fullscreen Digital, Smartpay Software, Reinnovation Consulting Platform si Romanian Business Consult-M.

Noul actionar majoritar al RBC, MidEuropa, a realizat achizitie prin intermediul noului fond regional de private equity MidEuropa Fund VI, un fond a carui capitalizare este de 800 mil. Euro, la care se adauga vehicul de co-investitie.

Oresa este un investitor financiar de tip family office, fondat de catre familia suedezului Jonas af Jochnick, cu un istoric bogat in tranzactii pe piata din Romania, unde numele sau este si a fost legat de dezvoltarea unor afaceri precum Medicover, La Fantana, Fabryo, Flanco, Kiwi Finance, Somaco sau Brewery Holdings.

Romanian Business Consult SRL a raportat pentru 2025 un profit net de 49,1 mil. RON la o cifra de afaceri de 274 mil. RON, inregistrand o marja neta de castig de circa 18%.

Compania a fost un furnizor constant de dividende in mandatul Oresa, inregistrand profituri nete cumulate de circa 170 mil. RON in perioada 2019 – 2025. In acelasi interval de timp, Romanian Business Consult SRL si-a multiplicat cifra de afaceri de circa 8,4 ori pe fondul cresterii organice si a intrarii in noi verticale de business.

Investitorul de private equity MidEuropa a lucrat pe partea de achizitie in tranzactie cu consultantii M&A de la Equiteq, Kearney pe partea de consultanta comerciala, firmele de avocatura Wolf Theiss, White & Case si Čavrak, cu consultantii KPMG pe partea de asistenta financiara, taxe, IT si ESG, Financewise pe partea de consultanta financiara si cu AON pe partea de consultanta in asigurari.

Pe partea de vanzare, investitorul de tip family office Oresa a fost asistat in tranzactie de catre echipe de consultanti externi de la Torch Partners, CMS Romania, CMS UK, KPMG UK si o echipa a PwC Romania.

Firma de avocatura CMS a asistat bancile finantatoare, care au imprumutat banii necesari MidEuropa pentru preluarea RBC si pentru asigurarea capitalului necesar investitiilor post-achizitie.

MidEuropa este un investitor care a setat recorduri pentru piata de private equity din Romania si din regiune, dupa ce a finalizat in 2025 vanzarea retelei de retail alimentar Profi la o valoare de circa 1,3 mld. Euro, respectiv prin vanzarea retelei de servicii medicale private Regina Maria in cadrul unei tranzactii regionale la o valoare de piata de peste 1 mld Euro, ambele tranzactii fiind exituri – record la nivel de regiune pentru sectoarele in care activeaza.

“Vedem o buna activitate in Romania in sectoarele pe care le acoperim”, a spus pentru jurnalul de tranzactii MIRSANU.RO Aleksandar Dragicevic din partea MidEuropa.

MidEuropa a finalizat in acest an vanzarea Cargus si odata cu preluarea RBC da startul unei noi campanii de achizitii M&A din noul sau fond, unul dintre cele mai mari fonduri de private equity care activeaza in pietele Europei Centrale si de Est.

“Ne asteptam sa continuam sa investim in Romania in conditiile in care ramane una dintre geografiile noastre de baza”, a mai spus reprezentantul MidEuropa.

Strategia noului fond al MidEuropa vizeaza, de regula, tichete de investitii de capital in intervalul de 50 – 200 mil. Euro in Romania si alte 15 piete din regiune in companii cu valori de intreprindere intre 100 mil. Euro pana la 500 mil. Euro. Insa, MidEuropa acceseaza, in functie de oportunitatile de pe piata, si tichete M&A cu mult mai mari, un exemplu elocvent fiind semnarea achizitiei retelei de comert Profi in 2017 pentru un pret de achizitie de 533 mil. Euro.

Strategia de crestere accelerata a MidEuropa aplicata pana acum la alte companii din portofoliu, dar si de catre alti manageri care au sub administrare fonduri de private equity vizeaza, de regula, dupa achizitia majora a unei companii construirea unei platforme in jurul acesteia prin achizitii bolt-on menite sa construiasca un campion local sau regional, dupa caz, pana la orizontul unui exit.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 iunie evenimentul MIRSANU INVESTORS SUMMIT 2026 pentru cele mai importante clase de investitori, lideri de afaceri, jucatori majori de pe pietele din Romania si din Europa Centrala si de Est


Emisiune de obligatiuni BCR de 1 mld. RON pe bursa de la Bucuresti cu maturitate de 7 ani la un cupon anual fix de 7,77%

BCR, a doua banca locala dupa active si subsidiara a grupului bancar austriac Erste Bank, a anuntat pe 15 iunie 2026 ca a plasat o emisiune de obligatiuni in valoare de 1 mld. RON (peste 190 mil. Euro) la o maturitate de 7 ani si un cupon anual fix de 7,77%, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Emisiunea de titluri a BCR reprezinta cea mai mare emisiune corporativa din 2026 de pe Bursa de Valori Bucuresti, a anuntat emitentul.

Suprasubscrierea titlurilor oferite a fost realizata in mai putin de 24 de ore, cu peste 1 mld. RON in registrul de ordine, dublu fata de oferta initiala a bancii, sustin reprezentantii BCR.

Registrul de ordine a fost deschis pe 11 iunie, cu o suma minima anuntata de 500 mil. RON, iar interesul investitorilor a fost puternic inca din prima zi, prima actualizare a registrului depasind 900 mil. RON in ordine primite. In dimineata zilei de 12 iunie, ordinele au trecut de 1 mld. RON ceea ce a permis inchiderea anticipata a ofertei, potrivit datelor prezentate de catre BCR.

Obligatiunile BCR in valoare totala de 1.000.200.000 RON au fost plasate prin 21 de ordine, majoritatea banilor fiind investiti de catre investitorii locali, care au avut o pondere de 64% din totalul emisiunii de titluri, in timp ce investitorii internationali au luat 36% din tranzactie.

Noua emisiune de obligatiuni senior nepreferentiale dispune de o maturitate de 7 ani cu optiune de rascumparare anticipata dupa 6 ani (7NC6). Obligatiunile au fost emise la un pret de 100% din valoare nominala, fiind cumparate la pret intreg, la o marja de 95 puncte de baza (0,95%) peste curba titurilor de stat romanesti.

Emisiunea de obligatiuni BCR a primit rating Baa2 de la Moody’s si se estimeaza ca va primi rating BBB+ de la Fitch, in linie cu programul de obligatiuni al bancii.

De la lansarea programului de obligatiuni, BCR a atras finantari totale de peste 13,3 mld. RON. Prin aceasta tranzactie, BCR continua procesul de aliniere la cerintele Uniunii Europene privind fondurile proprii si pasivele eligibile (MREL).

Emisiunea de obligatiuni BCR a venit la cateva zile dupa ce Consiliul Concurentei a anuntat amendarea a 10 banci din Romania cu o suma totala de 3,73 mld. RON (710 mil. Euro) pentru incalcarea normelor de concurenta, respectiv legea concurentei și Tratatul privind Functionarea Uniunii Europene, prin coordonarea comportamentului in cadrul procedurii de stabilire a dobanzii ROBOR.

BCR se afla pe lista celor 10 banci sanctionate de catre Consiliul Concurentei cu cea mai mare amenda din istoria Consiliului Concurentei si a anuntat, alaturi de alte banci de pe lista, ca vor lua toate masurile pentru a contesta amenda primita si pentru a-si dovedi nevinovatia.

Banca Transilvania, cea mai mare banca locala dupa active, a primit o amenda totala de 960,77 mil. RON (prin doua amenzi, una fiind aferenta institutiei de credit OTP Bank Romania pe care a preluat-o recent), fiind urmata de catre BCR cu 577,36 mil. RON, Raiffeisen Bank Romania (parte a grupului austriac Raiffeisen) cu 442,49 mil. RON, UniCredit Bank Romania (parte a grupului italian UniCredit) cu 431,03 mil. RON, BRD – Groupe Societe Generale (parte a grupului francez Societe Generale) cu 412,47 mil. RON, ING Bank Romania (parte a grupului olandez ING) cu 405,91 mil. RON, CEC Bank (aflata in portofoliul statului roman) cu 332,98 mil. RON, Exim Banca Romaneasca (aflata in portofoliul statului roman) cu 96,49 mil. RON, Libra Internet Bank (controlata de catre managerul american de capital privat NCH) cu 45,86 mil. RON si Intesa Sanpaolo Romania (parte a grupului italian Intesa) cu 28,1 mil. RON, conform datelor facute publice de catre Consiliul Concurentei.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 iunie evenimentul MIRSANU INVESTORS SUMMIT 2026 pentru cele mai importante clase de investitori, lideri de afaceri, jucatori majori de pe pietele din Romania si din Europa Centrala si de Est


Delgaz Grid a contractat un credit sindicalizat de 3 mld. RON de la un sindicat bancar care include finantatori locali si internationali precum EBRD, BRD Groupe Societe Generale, ING Bank, UniCredit Bank, BCR si Banca Transilvania. Se inmultesc tichetele de finantare de peste 500 mil. Euro pe piata de energie din Romania

Delgaz Grid, distributie locala de electricitate si gaze naturale din portofoliul concernului german E.ON, a contractat un pachet de finantare sindicalizata de 3 mld. RON (573 mil. Euro) de la un sindicat bancar care include atat finantatori internationali de talia EBRD, cat si banci comerciale.

Pe langa institutia financiara internationala, sindicatul bancar include si banci locale precum BRD Groupe Societe Generale, ING Bank Romania, UniCredit Bank Romania, BCR si Banca Transilvania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

EBRD a anuntat pe 15 iunie 2026 acordarea unui imprumut de 300 mil. RON (circa 57 mil. Euro), ceea ce inseamna 10% din finantarea sindicalizata totala atrasa de catre Delgaz Grid.

BRD Groupe Societe Generale a actionat in calitate de agent de garantie in cadrul tranzactiei de finantare, conform informatiilor jurnalului de tranzactii MIRSANU.RO.

Imprumutul EBRD va finanta o parte din programul de investitii al companiei pentru perioada 2026–2030 in reteaua de distributie a energiei electrice. Programul are ca obiectiv modernizarea și digitalizarea retelei, inclusiv extinderea instalarii contoarelor inteligente.

Impactul asteptat al tranzactiei de finantare este ca in urma implementarii programului de investitii al Delgaz Grid sa fie reduse intreruperile in alimentarea cu energie electrica și pierderile din retea, fiabilitatea sistemului sa fie imbunatatita și sa permita integrarea unor capacitati suplimentare de energie regenerabila, contribuind astfel la atingerea obiectivelor Romaniei privind energia regenerabila pentru anul 2030.

Delgaz Grid SA opereaza retele de distributie a energiei electrice și gazelor naturale in nordul Romaniei, deservind aproximativ 1,6 milioane de clienti de energie electrica și peste 2 milioane de clienti de gaze naturale.

Istoricul relatiei de finantare EBRD – Delgaz Grid este mai vechi. In decembrie 2023, EBRD a anuntat ca imprumuta 400 mil. RON (80 mil. Euro) companiei locale din portofoliul E.ON in cadrul unui pachet mai larg de finantare sindicalizata de 3 mld. RON contractat cu 7 banci comerciale.

Compania face parte din grupul german de utilitati E.ON, unul dintre cei mai mari operatori de retele energetice din Europa, care deservește aproximativ 47 de milioane de clienti.

Concernul german E.ON a fost unul dintre principalii actori ai privatizarilor din sectorul energetic in urma cu 20 de ani, fiind castigatorul licitatiei pentru achizitia fostei Distrigaz Nord – distributia de gaze naturale care alimenteaza jumatatea de nord a Romaniei, dar si investitorul care si-a adjudecat achizitia distributiei de electricitate din Moldova, fiind practic primul investitor strain care a putut astfel sa-si structureze un portofoliu local de clienti integrat in zona distributiei de electricitate si a distributiei de gaze naturale, in conditiile in care aveau un bazin geografic comun.

Noua finantare sindicalizata contractata de catre Delgaz Grid consolideaza vizibil tendinta din ultima vreme potrivit careia companiile de pe piata de energie din Romania au contractat mai multe finantari de peste 500 mil. Euro in ultimul an, iar apetitul lor de investitii continua sa alimenteze aceasta cerere catre bancheri.

Clubul companiilor de pe piata de energie din Romania care s-au inscris deja pe aceasta traiectorie include atat companii controlate de catre statul roman, cat si investitori strategici internationali sau companii listate pe bursa de la Bucuresti, care se afla sub controlul unor investitori externi.

Compania de energie Electrica, aflata sub controlul statului roman, a anuntat pe 2 mai 2025 contractarea unui imprumut de 3,1 mld. RON (622,8 mil. Euro) de la un sindicat format din 7 banci, coordonat de catre Banca Transilvania si BCR si care au facut parte si alti finantatori precum Raiffeisen Bank, BRD – Groupe Societe Generale, CEC Bank, ING Bank si Intesa Sanpaolo Bank. Creditul a fost luat de Electrica pentru refinantarea partiala a expunerii bancare existente la nivelul societatii-mama Electrica si a filialelor sale – Electrica Furnizare si Distributie Energie Electrica Romania (DEER), precum si pentru dezvoltarea segmentului de productie energie electrica din surse regenerabile, precum si pentru sustinerea investitiilor de capital aferente planului CAPEX (investitii) 2025-2027 al filialei de distributie energie electrica, potrivit precizarilor reprezentantilor Electrica.

De asemenea, plaftorma de energie regenerabila Rezolv Energy, controlata de catre investitorul financiar global General Atlantic, prin intermediul unui fond de investitii in infrastructura administrat de catre Actis, si sustinuta ca actionar minoritar de fondul suveran de investitii Mubadala din Emiratele Arabe Unite, a contractat un pachet de finantare sindicalizata totala de circa 622 mil. Euro pentru dezvoltarea proiectului eolian Vifor in judetul Buzau cu o capacitate totala proiectata de 461 MW.

Banii pentru proiectul Rezolv Energy din Romania au fost mobilizati in doua etape de la banci.

Pentru prima faza a proiectului Vifor, Rezolv Energy, cu sprijinul Actis, a obtinut in iunie 2024 o finantare sindicalizata de 291 mil. Euro. de la sindicatul de banci format de catre IFC si EBRD alaturi de bancile comerciale BCR (parte a grupului bancar austriac Erste), Erste Group Bank AG (Austria), Garanti Bank Romania, Intesa Sanpaolo Romania, Vseobecna Uverova Banka (aflata sub controlul Intesa Sanpaolo in Slovacia), Unicredit Bank Romania, OTP Bank (Ungaria), Raiffeisen Bank International AG (Austria).

22 iulie 2025 contractarea unei finantari sindicalizate de 331 mil. Euro pentru faza a doua a parcului eolian Vifor din judetul Buzau, care inseamna ca adauga proiectului inca 269 MW.

Ulterior in iulie 2025, a fost contractat un alt imprumut de la consortiul de finantatori format din institutiile financiare internationale IFC si EBRD alaturi de bancile comerciale BCR (parte a grupului bancar austriac Erste), Erste Group Bank AG (Austria), Garanti Bank Romania, Intesa Sanpaolo Romania, Vseobecna Uverova Banka (aflata sub controlul Intesa Sanpaolo in Slovacia), Unicredit Bank Romania, OTP Bank (Ungaria), Raiffeisen Bank International AG (Austria) si Raiffeisenlandesbank Niederösterreich-Wien AG (Austria).

Mai recent, producatorul de energie electrica Nuclearelectrica a anuntat pe 24 septembrie 2025 semnarea a doua imprumuturi in valoare totala de 620 mil. Euro cu un sindicat bancar condus de catre banca americana JP Morgan, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Astfel, compania aflata in portofoliul statului roman a semnat un acord de finantare de 540 mil. Euro cu un sindicat de banci format din BCR, Banca Transilvania, BRD Groupe Societe Generale SA, CEC Bank, Citibank Europe – Sucursala Romania, ING Bank N.V. Amsterdam-Sucursala Bucuresti, Unicredit Bank SA si J.P. Morgan SE pentru finantarea proiectului de retehnologizare a Unitatii 1 a centralei de la Cernavoda.

Al doilea acord de finantare semnat de catre Nuclearelectrica in valoare de 80 mil. Euro este cu Banca Transilvania, BRD Groupe Societe Generale, CEC Bank, ING Bank N.V. Amsterdam-Sucursala Bucuresti, Unicredit Bank SA si J.P. Morgan SE pentru finantarea proiectului unitatilor 3 si 4 ale centralei nuclearelectrice.

De asemenea, compania de energie Premier Energy a anuntat ca intentioneaza sa contracteze  un pachet de finantare totala de pana la 750 mil. Euro prin care sa acopere achizitia distributiei de electricitate Distributie Energie Oltenia de la investitorul financiar global Macquarie.

La nivelul tranzactiilor de finantare corporate, piata de energie atrage constant credite sindicalizate de valori mari , generate pe de o parte, de nevoia de investitii de modernizare a retelelor operatorilor de profil, pentru refinantarea unor imprumuturi contractate anterior, dar o alta componenta o constituie si tranzactiile din aria fuziunilor si achizitii.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 iunie evenimentul MIRSANU INVESTORS SUMMIT 2026 pentru cele mai importante clase de investitori, lideri de afaceri, jucatori majori de pe pietele din Romania si din Europa Centrala si de Est


RTPR asista fondul croat de private equity Provectus Capital Partners la prima sa achizitie in Romania

Casa de avocatura RTPR a asistat fondul regional de investitii activ in Europa de Sud-Est, Provectus Capital Partners, cu privire la achizitia unui pachet majoritar in Seatbelt Consulting, liderul pietei din Romania in furnizarea de servicii de securitate si sanatate in munca, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

„In numele echipei Provectus Capital Partners, as dori sa multumesc RTPR, Alinei si lui Andrei pentru sprijinul remarcabil pe tot parcursul acestei tranzactii. Fiind prima noastra investitie in Romania, acest proiect este deosebit de important pentru noi si nu ne-am fi putut dori parteneri mai buni pe plan juridic, a fost o adevarata placere sa lucram impreuna”, a declarat Cosmin Comsa, Investment Director Romania la Provectus Capital Partners.

Tranzactia va fi finalizata dupa indeplinirea conditiilor precedente agreate de catre parti.

„Experienta noastra in tranzactii de private equity ne-a permis sa gestionam eficient particularitatile acestui tip de proiect si sa contribuim la gasirea unei solutii adaptate obiectivelor strategice ale investitorului. Suntem onorati ca am asistat echipa Provectus in realizarea acestei investitii si apreciem increderea acordata echipei noastre pe parcursul intregului mandat”, a declarat Alina Stavaru, Partner in cadrul RTPR.

Echipa de avocati implicate in acest proiect a fost coordonata de Alina Stavaru (Partner), impreuna cu Cezara Urzica (Counsel) si Andrei Tosa (Senior Associate) pentru partea de due diligence, respectiv alaturi de Andrei Tosa (Senior Associate) pentru etapa tranzactionala. Din echipa au mai facut parte,pentru procesul de due diligence, Andrei Nicolae, Victor Popa (Associate) si Iasmina Buse (Junior Associate), iar pentru etapa tranzactionala Iulia Calin (Junior Associate). Ianita Tui (Counsel) si Irina Ratiu (Junior Associate) au acordat asistenta cu privire la aspectele de real estate, iar Roxana Ionescu (Partner) si Serban Halmagean (Managing Associate) in legatura cu aspectele privind investitiile straine directe.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 iunie evenimentul MIRSANU INVESTORS SUMMIT 2026 pentru cele mai importante clase de investitori, lideri de afaceri, jucatori majori de pe pietele din Romania si din Europa Centrala si de Est


Avocatii Reff & Asociatii | Deloitte Legal a asistat MAS Real Estate la vanzarea unui portofoliu de centre comerciale catre AFI

Firma de avocatura Reff & Asociatii | Deloitte Legal a asistat MAS Property Holding, parte a grupului sud-african detinut de MAS P.L.C. la procesul de vanzare a sase centre comerciale in aer liber, in valoare de peste 280 mil. Euro, catre dezvoltatorul imobiliar AFI Europe N.V., conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Tranzactia este supusa aprobarii Consiliului Concurentei si a Comisiei pentru Investitii Straine Directe (CEISD) din Romania fiind estimata sa se finalizeze pana la 30 iunie 2026.

Echipa Reff & Asociatii | Deloitte Legal implicata in proiect a asigurat asistenta grupului MAS in procesul de due diligence care a stat la baza procesului de vanzare. Din echipa au facut parte avocatii Irina Dimitriu, Partener si liderul practicii de drept imobiliar, Simona Iacob, Counsel, care a coordonat intregul proiect, Maria Nitulescu, Senior Managing Associate, Ioana Georgescu-Muresanu, Managing Associate, Calin Georgescu-Muresanu, Senior Associate, Diana Dulama, Marie-Louise Zanfir si Andreea Voicu, Associates. La succesul proiectului au mai contribuit si Ovidiu Balaceanu, Counsel, si Mihai Tecuta, Senior Associate.

„Implicarea in aceasta tranzactie a reprezentat un pas firesc in continuarea parteneriatului pe care il derulam de mai multi ani cu MAS Property Holding, in cadrul caruia am avut oportunitatea de a oferi asistenta in proiecte complexe de vanzare, cumparare si alte operatiuni specifice.La finalizarea cu succes a acestei noi etape de colaborare a contribuit abordarea noastra  multidisciplinara, prin implicarea colegilor din mai multe arii de practica, datorita careia am putut oferi clientului solutii eficiente, adaptate tranzactiei, dar si contextului de piata. Multumim colaboratorilor nostri pentru incredere si suntem pregatiti pentru noi provocari intr-o piata imobiliara tot mai competitiva”, a declarat Irina Dimitriu, Partener Reff & Asociatii | Deloitte Legal, si liderul serviciilor de consultanta pentru sectorul imobiliar in cadrul Deloitte Romania.

Centrele comerciale care fac obiectul tranzactiei sunt Prahova Value Centre din Ploiesti, Zalau Value Center, Baia Mare Value Centre, Roman Value Centre, Sepsi Value Centre din Sfantu Gheorghe si Barlad Value Centre. Suprafaha inchiriabila totala a celor sase active este de 125.500 mp, iar in prezent sunt ocupate de hipermarketuri, chiriasi nationali si internationali si zone de alimentatie publica.

Chiar si dupa aceste vanzari, MAS ramane unul dintre cei mai importanti investitori din retailul comercial din Romania, pastrand in portofoliu active majore precum Militari Shopping Center din Bucuresti, DN1 Value Centre din Balotesti, Dambovita Mall din Targoviste si Atrium Mall din Arad. De asemenea, compania ramane implicata in proiecte mari precum Arges Mall din Pitesti si Mall Moldova din Iasi.

AFI Europe face parte din AFI Properties, una dintre cele mai importante companii de dezvoltare imobiliara, management si investitii in domeniul imobiliar, care opereaza in Europa Centrala si de Est din 1997.

Grupul opereaza in Romania, Republica Ceha, Polonia, Bulgaria, Serbia si Letonia.

Reff & Asociatii | Deloitte Legal, cu o echipa care reuneste 86 de avocati specializati in principalele discipline ale dreptului afacerilor, ofera servicii ce acopera domeniile financiar-bancar, concurenta, dreptul muncii, energie si mediu, insolventa, litigii, drept societar, fuziuni si achizitii, sectorul public si drept imobiliar, precum si optimizarea proceselor juridice si implementarea noilor tehnologii. Firma reprezinta Romania in reteaua globala Deloitte Legal, care are peste 2.500 de avocati in 80 de tari.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 iunie evenimentul MIRSANU INVESTORS SUMMIT 2026 pentru cele mai importante clase de investitori, lideri de afaceri, jucatori majori de pe pietele din Romania si din Europa Centrala si de Est


Consultantii Colliers au lucrat de partea investitorului imobiliar AFI la achizitia portofoliului de centre comerciale ale MAS

Firma de consultanta imobiliara Colliers a oferit servicii de asistenta pentru investitorul imobiliar israelian AFI Europe la achizitia unui portofoliu de 6 centre comerciale de la investitorul international MAS PLC, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Colliers a asistat AFI Europe Romania pe parcursul intregului proces de achizitie, oferind servicii de consultanta buy-side si Commercial Due Diligence pentru evaluarea proprietatilor si a rezilientei acestora pe termen lung. Activele, dezvoltate si operate de Prime Kapital si, anterior acestei tranzactii, detinute de MAS PLC in calitate de partener investitional pe termen lung, detin certificari verzi EDGE Advanced sau BREEAM Excellent.

Portofoliul include sase centre comerciale dominante in orase regionale din Romania – Prahova Value Centre, Zalau Value Centre, Roman Value Centre, Baia Mare Value Centre, Sepsi Value Centre si Barlad Value Centre – amplasate in zone cu arii de atractie puternice si cu oferta limitata de retail modern.

Tranzactia a fost evaluata la aproximativ 297 mil. Euro, inainte de ajustari, conform consultantilor Colliers.

AFI Europe, unul dintre cei mai importanti jucatori imobiliari din Europa Centrala si de Sud-Est, isi consolideaza prezenta pe segmentul de retail prin achizitia unui portofoliu de sase centre comerciale regionale din Romania de la MAS PLC, intr-o tranzactie pentru care Colliers a oferit servicii de consultanta buy-side. Portofoliul include active de retail cu o suprafata totala inchiriabila de 125.500 de metri patrati si un grad mediu de ocupare de aproximativ 99%, avand Carrefour drept chirias ancora si fiind ocupat de retaileri internationali si locali precum New Yorker, Sinsay, Altex, Jysk, Pepco, CCC, Hervis, C&A si Dr. Max.

„Este cea mai mare tranzactie din istoria pietei de retail din Romania si una din cele mai importante din Europa Centrala si de Est din 2026 si pana in prezent, precum si o tranzactie cu relevanta la nivel european. Pentru AFI Europe, aceasta este o noua mutare strategica in Romania, similara cu achizitia portofoliului de birouri NEPI din 2020, consolidandu-si astfel pozitia in segmentul centrelor comerciale open-air si statutul de unul dintre cei mai mari proprietari de spatii de retail din tara. Suntem incantati ca am asistat AFI intr-o tranzactie de o asemenea anvergura”, a spus Robert Miklo, Head of Capital Markets la Colliers Romania. „Pentru Colliers, aceasta este a patra tranzactie din Romania de la inceputul anului, cu un volum total de aproximativ 400 milioane de euro”, a completat Miklo.

Potrivit consultantilor Colliers, interesul investitorilor pentru retailul regional ramane ridicat, sustinut de consumul intern solid si de potentialul de crestere al pietei locale. Desi consumul privat per capita din Romania ramane semnificativ sub nivelul economiilor vest-europene – aproximativ 10.500 de euro, comparativ cu peste 23.000 de euro in Germania si aproape 27.000 de euro in Austria – Romania a inregistrat una dintre cele mai rapide rate de crestere a consumului din Europa Centrala si de Est in ultimele doua decenii.

Aceasta tendinta este sustinuta si de dinamica pe termen lung a consumului privat. Intre 2000 si 2023, Romania a inregistrat o rata medie anuala de crestere de aproximativ 9,8% a consumului privat per capita, comparativ cu rate anuale de crestere de 2% – 3% in marile economii vest-europene, precum Germania, Franta si Austria. Estimarile de piata indica faptul ca Romania va continua sa mentina un ritm de crestere a consumului mai rapid decat Europa de Vest, sustinand in continuare apetitul investitorilor pentru retail modern si proiecte comerciale dominante in orase regionale.

In paralel, consultantii Colliers observa ca dezvoltarea infrastructurii, cresterea consumului si extinderea retailerilor internationali in afara marilor centre urbane sustin tot mai mult atractivitatea centrelor comerciale dominante din orasele secundare si tertiare. In acest context, proiectele bine pozitionate, cu performante operationale solide – continua sa atraga interes atat din partea investitorilor locali, cat si a celor internationali.

Tendinta se reflecta si la nivelul pietei imobiliare comerciale din Romania, unde activitatea investitionala a accelerat la inceputul lui 2026, pe fondul revenirii interesului pentru active bine pozitionate si cu performante operationale solide. Potrivit datelor Colliers, primul trimestru al anului marcheaza cel mai bun inceput de an din ultimul deceniu pentru piata investitionala, chiar si intr-un context economic si geopolitic care ramane volatil.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 iunie evenimentul MIRSANU INVESTORS SUMMIT 2026 pentru cele mai importante clase de investitori, lideri de afaceri, jucatori majori de pe pietele din Romania si din Europa Centrala si de Est


EBRD a acordat un imprumut de 175 mil. Euro catre compania elena PPC pentru finantarea proiectelor sale de energie regenerabila din Romania, Bulgaria si Grecia

EBRD a anuntat pe 8 iunie 2026 ca acorda un imprumut de 175 mil. Euro catre compania elena de energie Public Power Corporation (PPC) pentru sustinerea proiectelor sale de energie eoliana si energie solara din Romania, Bulgaria si Grecia, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Finantarea va beneficia de sprijinul programului InvestEU, ceea ce va permite planificarea, constructia și operarea a aproximativ 400 MW de capacitate noua eoliana și solara, majorand astfel oferta de energie curata și sustinand eforturile de decarbonizare din sud-estul Europei.

Mecanismul de partajare a riscului din cadrul programului InvestEU va permite finantarea proiectelor pe termen mai lung, in conditii care nu sunt ușor disponibile pe piata, și va sprijini implementarea investitiilor in energie regenerabila la scara larga in mai multe tari.

Proiectul va crește ponderea surselor regenerabile in productia totala de energie din sistemele electrice ale celor trei tari și este estimat ca va genera anual aproximativ 760 de gigawati-ora de energie electrica verde. Potrivit estimarilor, acest lucru va reduce emisiile anuale de dioxid de carbon cu aproximativ 390.000 de tone, echivalentul scoaterii din circulatie a circa 260.000 de autoturisme obișnuite in fiecare an.

Pe langa contributia la reducerea schimbarilor climatice, proiectul va ajuta și la imbunatatirea securitatii energetice in regiune.

Proiectul include, de asemenea, un grant de aproximativ 75.000 de euro in cadrul mandatului InvestEU privind investitiile sociale și competentele, pentru a sprijini dezvoltarea abilitatilor legate de tranzitia energetica.

Ca parte a proiectului, PPC va infiinta un program de formare acreditat axat pe sisteme de stocare a energiei in baterii, dezvoltat in parteneriat cu European Battery Academy. Acest program, care este estimat sa pregateasca pana la 150 de ingineri pana in 2028, va include și masuri de incurajare a femeilor sa ocupe roluri tehnice și de conducere in sectorul energetic.

PPC este principalul grup integrat de utilitati din sud-estul Europei, cu activitati care acopera productia și distributia de energie electrica, precum și vanzarea de produse și servicii energetice avansate. Compania opereaza in principal pe pietele din Grecia, Macedonia de Nord și Romania, avand o prezenta tot mai mare in domeniul energiei regenerabile in Bulgaria, Croatia și Italia.

EBRD este un finantator recurent al proiectelor PPC.

O alta tranzactie semnificativa de finantare a fost semnata de catre cele doua parti in iulie 2024, cand distributiile regionale de electricitate Retele Electrice Muntenia, Retele Electrica Banat si Retele Electrice Dobrogea, toate avand ca proprietar grupul Public Power Corporation (PPC) din Grecia, au anuntat contractarea unui credit sindicalizat de circa 1 mld. RON (aproape 200 mil. Euro), din care jumatate din bani – adica 100 mil. Euro – au fost imprumutati de catre EBRD, iar alte 100 mil. Euro au fost imprumutate de catre bancherii de la ING Bank Romania, BCR si Banca Transilvania.

Banii au avut ca destinatie modernizarea si digitalizarea infrastructurii de distributie pentru a le permite acestora sa absoarba din ce in ce mai mult din capacitatile de energie regenerabile puse in functiune.

PPC a intrat pe piata de energie din Romania prin achizitia in 2023 a companiilor locale detinute anterior de catre grupul italian Enel.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 iunie evenimentul MIRSANU INVESTORS SUMMIT 2026 pentru cele mai importante clase de investitori, lideri de afaceri, jucatori majori de pe pietele din Romania si din Europa Centrala si de Est
 

Strabag isi extinde portofoliul din Romania cu achizitia participatiei de 100% din BAWI Construction pe nisa constructiilor feroviare

Grupul de talie europeana STRABAG a anuntat pe 11 iunie 2026 semnarea unui acord pentru achizitia a 100% din actiunile BAWI Construction, prin care isi extinde portofoliul pe piata constructiilor din Romania si isi consolideaza prezenta pe nisa constructiilor feroviare, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Prin achizitia planificata, STRABAG isi extinde operatiunile pe una dintre cele mai importante piete in crestere din Europa de Sud-Est, a precizat cumparatorul.

Potrivit acestuia, piata infrastructurii feroviare din Romania beneficiaza de investitii ample si de programe de finantare, in special in cadrul initiativelor europene in domeniul infrastructurii, ceea ce subliniaza potentialul acestei achizitii.

Valoarea tranzactiei nu a fost facuta publica de catre partile implicate.

Compania – tinta a achizitiei a inregistrat in 2025 o cifra de afaceri de aproximativ 60 mil. Euro si are aproximativ 240 de angajati.

Finalizarea tranzactiei este conditionata de obtinerea aprobarilor uzuale de reglementare obisnuite si este estimata sa aiba loc in semestrul al doilea al acestui an.

STRABAG activeaza pe piata romaneasca din 1991 si si-a stabilit sediul central la Bucuresti in 1994. In prezent, grupul are filiale in toate regiunile importante ale Romaniei si activeaza in toate sectoarele de constructii, in special pe segmentele infrastructurii de transport, al constructiilor de cladiri si al ingineriei civile, precum si in proiecte de constructii de mediu.

STRABAG Romania a incheiat anul 2023 cu o crestere de 65% a volumului de productie, de la 315,46 mil. Euro in 2022 la 519,26 mil. Euro. De asemenea, a inregistrat o crestere de 10% a numarului de angajati de la 1.768 in 2022 la 1.942 de angajati la sfarsitul anului 2023.

STRABAG are o capitalizare bursiera in jurul a 11 mld. Euro pe bursa de la Viena.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 iunie evenimentul MIRSANU INVESTORS SUMMIT 2026 pentru cele mai importante clase de investitori, lideri de afaceri, jucatori majori de pe pietele din Romania si din Europa Centrala si de Est


Managerul croat de private equity Provectus Capital Partners face prima achizitie in Romania prin preluarea unei firme de pe piata serviciilor de securitate si sanatate in munca cu o cifra de afaceri anuala de 6 mil. Euro

Managerul croat de private equity Provectus Capital Partners a anuntat pe 11 iunie 2026 ca a semnat prima sa investitie pe piata din Romania prin achizitia unei participatii majoritare a Seatbelt Consulting, care activeaza pe piata serviciilor de securitate si sanatate in munca, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia reprezinta un parteneriat intre investitorul croat de capital privat si fondatorul companiei, respectiv echipa de conducere a Seatbelt Consulting, care vor ramane implicati in actionariat si vor continua sa conduca firma in urmatoarea etapa de dezvoltare.

Fondata in 2011 de catre antreprenorul Bogdan Neagu, Seatbelt Consulting a ajuns intr-o pozitie de lider de piata pe nisa serviciilor de securitate si sanatate in munca (SSM), sustine cumparatorul.

Seatbelt Consulting SRL a raportat pentru 2025 o cifra de afaceri de peste 33 mil. RON (peste 6 mil. Euro), mai mare cu aproape 4 mil. RON fata de anul anterior. De asemenea, compania a inregistrat si o majorare a profitului net de la 8,3 mil. RON in 2024 la 11,1 mil. RON in 2025 la un personal format din 109 angajati, potrivit rezultatelor financiare facute publice.

Investitorul financiar mizeaza prin aceasta achizitie pe oportunitatea de crestere pe care o poate obtine pe o piata fragmentata de profil prin extinderea portofoliului de servicii, investitii suplimentare in capacitatile digitale si realizare unor achizitii selective.

Provectus Capital Partners asteapta inchiderea finala a noului sau fond regional de private equity PCP SEE Fund II, care a strans la prima sa inchidere pana in octombrie 2025 un capital de 162,5 mil. Euro de la investitori.

PCP SEE Fund II este orientat catre investitii pe pietele din Croatia, Slovenia, Romania si Bulgaria, dar si in alte oportunitati de investitii de pe pietele din Europa de Sud – Est, fiind capitalizat inclusiv din PNRR.

Marimea tichetului de capital investit al PCP SEE Fund II se situeaza in marja a 15 – 25 mil. Euro per tranzactie, segment de piata vizat de mai multe fonduri de private equity locale si regionale.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 iunie evenimentul MIRSANU INVESTORS SUMMIT 2026 pentru cele mai importante clase de investitori, lideri de afaceri, jucatori majori de pe pietele din Romania si din Europa Centrala si de Est


Investitorul de venture capital Early Game Ventures a finalizat o runda seed de investitii de 1 mil. Euro intr-un startup local care dezvolta infrastructura critica pentru companiile globale de comert electronic

Managerul de fonduri de venture capital Early Game Ventures a anuntat pe 10 iunie 2026 finalizarea unei runde seed de investitii de 1 mil. Euro intr-un startup care dezvolta infrastructura critica pentru companiile globale de comert electronic, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Finantarea va sprijini compania Naratix sa isi accelereze cresterea si sa abordeze noi piete.

Obiectivul imediat este consolidarea platformei Naratix pe piete europene precum Franta, Germania, Polonia, Slovenia, Grecia, Romania, dar si in tari din Asia de Sud-Est precum Singapore, Indonezia sau Malaezia. Pe termen mediu, compania are ca obiectiv expansiunea pe cele mai mari piete ale lumii, inclusiv cea a SUA.

„Ceea ce Stripe a construit pentru plati online, Naratix construieste pentru datele de produs in eCommerce: infrastructura fara de care search‑ul, recomandarile si conversiile nu pot functiona la adevaratul lor potential. Am incredere ca aceasta echipa are experienta si maturitatea sa transforme modul in care industria lucreaza cu product data”, a declarat Dan Calugareanu, Partener in cadrul managerului de capital de risc Early Game Ventures.

Fondurile atrase in aceasta runda vor fi directionate integral catre accelerarea cresterii Naratix. Compania a anuntat deja ca recruteaza specialisti cu experienta directa in ecosisteme globale de eCommerce, care sa se alature Naratix in misiunea de a deveni standardul global pentru datele de produs.

Naratix dezvolta un sistem complex care combina agenti AI proprietari cu algoritmi euristici avansati, redefinind modul in care comertul digital functioneaza. Platforma transforma informatiile brute si incomplete ale produselor comercializate de catre magazinele si marketplace-urile online in date de produs structurate, standardizate, imbogatite la scara si relevante pentru cumparatori.

Platforma acopera intregul ciclu al datelor de produs, de la auditul taxonomiei si categorizare automata, la imbogatire cu atribute, generare de continut SEO si GEO care ajuta produsele sa fie gasite atat in motoarele de cautare clasice precum Google, cat si in asistentii AI precum ChatGPT, Gemini sau Perplexity, mapare multi-taxonomie si distributie multi-canal.

“Giganti precum Amazon au investit masiv pentru a-si rezolva intern problema datelor de produs. Noi am construit acelasi tip de solutie pentru intreaga piata, pentru a rezolva cea mai scumpa si mai ignorata problema din eCommerce: cea a inconsistentei datelor. Runda de la EGV ne permite sa consolidam eforturile de scalare in Statele Unite si sa crestem in regiunile in care suntem deja activi”, a spus Chris Orasanu, CEO si cofondator Naratix.

Prin Naratix, comerciantii online elimina o bariera majora de crestere care afecteaza intreaga industrie. Datele de produs inconsistente sau incomplete fac ca produsele sa fie imposibil de descoperit in motoarele de cautare, in recomandarile date de AI, dar si prin search-ul intern sau filtrele propriilor magazine online, transformand cataloage intregi in stoc invizibil care nu genereaza venit.

“Un focus strategic distinct il reprezinta pregatirea pentru urmatoarea generatie de comert online. Industria evolueaza rapid catre modele de shopping mediate de agenti AI, in care magazinele si marketplace-urile online clasice sunt inlocuite sau completate de interfete conversationale si sisteme autonome de recomandare. Experienta de shopping online se schimba cu pasi rapizi, iar Naratix lucreaza deja activ pentru a se asigura ca, indiferent de sistemul AI utilizat, acesta are acces la date de produs corecte, structurate si complete, conditia fara de care niciun agent de comert nu poate functiona in parametri optimi. Aceasta investitie pozitioneaza compania nu doar pentru cresterea imediata, ci pentru rolul de infrastructura critica intr-o piata care se transforma fundamental”, a adaugat Chris Orasanu.

Platforma Natirix este activa in peste 30 de tari de pe 4 continente si are in portofoliu peste 10 clienti enterprise. Integrarile native cu VTEX, Mirakl, Shopware si alte platforme eCommerce enterprise permit Naratix sa deserveasca marketplace-uri cu milioane de produse, retaileri enterprise si branduri globale, raspunzand inclusiv cerintelor tot mai stricte impuse la nivelul UE privind datele de produs.

Startupul Naratix a fost fondat de catre patru antreprenori romani – Chris Orasanu, Marius Drenea, Vladin Grebenita si Cristian Ionut Avram.

EGV II este a doua generatie a familiei de fonduri de venture capital administrate de catre Early Game Ventures si face parte din lista de fonduri de investitii capitalizate inclusiv prin PNRR. Lansat in 2024 cu un capital de 60 mil. Euro, EGV II vizeaza startup-uri de tehnologie din Romania si de pe pietele externe.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 iunie evenimentul MIRSANU INVESTORS SUMMIT 2026 pentru cele mai importante clase de investitori, lideri de afaceri, jucatori majori de pe pietele din Romania si din Europa Centrala si de Est


Radu Timis Jr., CEO al Cris-Tim Family Holding. Sursa: Cris-Tim Family Holding.

IPO-ul companiei de familie Cris-Tim Family Holding din 2025 a sustinut ritmul de crestere al profitabilitatii in T1 2026, care a depasit avansul anual al vanzarilor. Pietele cu cea mai mare diaspora romaneasca – Spania, Germania si Italia – concentreaza peste jumatate din exporturile producatorului din sectorul agroalimentar. Liderul pietei de mezeluri a alocat pentru acest an cel mai mare program de investitii din istoria sa in vederea extinderii capacitatii de productie si de depozitare

Compania de familie Cris-Tim Family Holding a inregistrat in primul trimestru din 2026 un ritm de crestere al profitabilitatii superior ratei de crestere a veniturilor comparativ cu perioada similara din 2025, evolutie sustinuta si de IPO-ul din 2025 al producatorului din sectorul agroalimentar pe bursa de la Bucuresti, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Astfel, Cris-Tim Family Holding a raportat pentru perioada ianuarie – martie 2026 un profit net de circa 30,9 mil. RON, mai mare cu 53% fata de rezultatul obtinut in perioada similara a anului anterior, ceea ce s-a reflectat inclusiv in cresterea marjei nete de castig de la 8% in T1 2025 pana la 11,5% in T1 2026.

Evolutia a fost determinata atat de castigurile rezultate din eficienta operationala, cat si din imbunatatirea structurii de capital a companiei obtinute in urma IPO-ului Cris-Tim Family Holding pe piata principala a bursei de la Bucuresti.

Cris-Tim Family Holding a derulat in perioada 17 – 29 octombrie 2025 o tranzactie IPO in valoare de 454,35 mil. RON (89,3 mil. Euro), in urma careia a fost listat pe bursa de la Bucuresti un pachet de 34,48% din actiunile companiei, familia fondatoare a afacerii – Radu si Cristina Timis – pastrandu-si insa pozitia de actionar majoritar.

Cresterea profitabilitatii companiei dupa listare se vede inclusiv in majorarea cu 30% a marjei EBITDA pana la 50,7 mil. RON fata de T1 2025.

Cris-Tim Family Holding a obtinut, de asemenea, in primul trimestru din 2026 si o rata anuala de crestere de 7% a vanzarilor totale pana la 268,8 mil. RON, in ciuda caracterului sezonier specific al pietei de profil, care inregistreaza varful incasarilor in a doua jumatate a anului.

Majorarea vanzarilor Cris-Tim Family Holding din T1 2026 a fost determinata de impulsul venit de pe segmentul operational al mezelurilor, care a inregistrat un avans anual de 8%, si este de departe cea mai mare linie de afaceri a companiei cu o pondere de aproximativ 88% din cifra de afaceri globala. Tendinta a fost generata de volumele mai ridicate de vanzari in timp ce pretul mediu de vanzare pe tona a ramas relativ stabil fata de T1 2025.

„Rezultatele din primul trimestru al anului 2026 reflecta performanta solida a intregii organizatii și confirma capacitatea Cris-Tim de a imbunatati profitabilitatea, continuand in același timp sa creasca productia, vanzarile și cota de piata la nivelul categoriilor noastre de produse. Le multumesc tuturor echipelor noastre pentru implicarea și contributia la aceste rezultate, mai ales intr-un context de piata marcat de scaderea volumelor de consum și de presiuni tot mai mari asupra cheltuielilor consumatorilor.Imbunatatirea semnificativa a marjelor EBITDA și a profitului net reflecta rezilienta modelului nostru de business integrat, robustetea brandurilor noastre și disciplina operationala mentinuta la nivelul intregii organizatii. In același timp, 2026 este un an cu investitii importante pentru Cris-Tim. Prin cel mai mare program anual de CAPEX din istoria noastra, acceleram dezvoltarea platformei noastre industriale și logistice, cu accent pe creșterea capacitatilor, inovatia produselor și competitivitatea pe termen lung”, a declarat Radu Timis Jr., CEO al Cris-Tim Family Holding.

Brandul Cris-Tim este principalul pilon al liniei de afaceri de mezeluri generand venituri de 166,7 mil. RON, in creștere cu 6% fata de anul precedent, insa cel mai mare avans anual a fost obtinut de catre brandul Matache Macelaru, pozitionat pe segmentul premium al pietei de profil si care a inregistrat vanzari mai mari cu 14% in T1 2026 comparativ cu perioada similara a anului anterior.

Rezultatul EBITDA obtinut pe segmentul de mezeluri a ajuns la 41,6 mil. RON in T1 2026, inregistrand o creștere de 31% comparativ cu anul anterior și confirma pozitionarea principalei linii de afaceri a companiei ca fiind si principala sursa de profitabilitate pentru Cris-Tim, sustinuta de avantajele dimensiunii operatiunilor și de continuarea masurilor de eficientizare, afirma reprezentantii producatorului din sectorul agroalimentar.

A doua linie de afaceri majora a Cris-Tim Family Holding este cea a mancarurilor gata preparate (ready meals), care a obtinut in T1 2026 o rata de crestere anuala de 3% pana la 29,4 mil. RON.

Pe canale de vanzare, veniturile venite pe ruta comertului modern reprezentat de retelele de supermarketuri si hipermarketuri raman componenta dominanta, cu o pondere de 43% din vanzarile totale, urmate de categoria vanzarilor in formatul de comert traditional care ocupa o treime din totalul vanzarilor. Sursa cu cele mai mici vanzari la nivel national pentru Cris-Tim Family Holding este reprezentata de catre formatul de comert modern marca proprie, care, desi, are o pondere de circa 12% din totalul vanzarilor trimestriale ale companiei, este in acelasi timp cel mai dinamic segment, cu o rata de crestere anuala de 13%, dubla fata de ritmul de crestere de 6% inregistrat atat pe segmentul retelelor mari de retail, cat si fata de cel obtinut in formatele de comert traditional constituite de magazinele mici si independente din mediul rural si urban.

Piata din Romania are o pondere de 93% din vanzarile Cris-Tim Family Holding din perioada ianuarie – martie 2026, in timp ce exporturile desi au o cota generala de 7% din afacerile companiei, inregistreaza un avans anual de 13%, aproape dublu fata de cel obtinut de vanzarile pe piata interna.

Spania, Germania si Italia, unde sunt ancorate cele mai mari centre ale diasporei romanesti, reprezinta cele mai importante piete de export ale Cris-Tim Family Holding, contabilizand vanzari cumulate de 10 mil. RON, ceea ce inseamna ca cele trei piete concentreaza peste jumatate din totalul vanzarilor externe realizate de catre companie.


Imprumuturile companiei au fost majorate de peste 2 ori in primele trei luni ale anului, insa nivelul datoriilor nete raportat la EBITDA ramane aproape de zero

Compania inregistreaza o pozitie puternica de lichiditate, raportand pentru T1 2026 numerar si echivalente de numerar in valoare de 158,7 mil. RON, valoare mai mare cu aproape 15% fata de nivelul inregistrat la 31 decembrie 2025.

Cu toate acestea insa, Cris-Tim Family Holding a trecut de la o pozitie de numerar net de 5,6 mil. RON la 31 decembrie 2025 la o pozitie de datorie neta de 26,7 mil. RON la 31 martie 2026, evolutie determinata de dinamica sezoniera a capitalului de lucru si de investitiile aferente celui mai mare program anual de investitii din istoria companiei, sustin reprezentantii companiei antreprenoriale.

Astfel, nivelul total al imprumuturilor contractate de catre Cris-Tim Family Holding a fost majorat de la finele anului 2025 cu peste 53 mil. RON pana la 89,8 mil. RON la 31 martie 2026, evolutia fiind determinata de utilizarea unei facilitati bancare overdraft alocata achizitiei de materii prime.

Chiar si asa, rata datoriei nete a producatorului din sectorul agroalimentar se situeaza la un nivel confortabil de 0,13x EBITDA, conform datelor prezentate de catre companie.

Cris-Tim Family Holding a anuntat pentru 2026 investitii estimate la 226,8 mil. RON, care marcheaza cel mai amplu program anual de investitii de la infiintarea companiei in 1992.  Principala destinatie a acestora este proiectul Investalim, pentru care sunt alocate aproximativ 175 mil. RON si care are ca tinte extinderea capacitatii de productie, dezvoltarea infrastructurii logistice si cresterea gradului de automatizare. Alte circa 51 mil. RON vor fi alocate pentru sustinerea investitiilor operationale curente si pentru proiectele de modernizare derulate la nivelul platformei industriale si logistice a companiei.

Proiectul de crestere a capacitatii de productie a fabricii de procesare a carnii de la Filipestii de Padure a fost actualizat, reprezentantii Cris-Tim Family Holding asteptandu-se ca valoarea acestuia sa ajunga la 505,3 mil. RON, cu 131,2 mil. RON mai mult fata de proiectul initial, chiar daca valoarea ajutorului de stat ramane neschimbata, au precizat reprezentantii companiei.

Atat proiectul Investalim, cat si extinderea depozitului logistic sunt asteptate sa fie finalizate pana la finele anului 2026.

Intr-o privire mai ampla, Cris-Tim Family Holding a anuntat un plan de investitii total de aproximativ 890 mil. RON pentru perioada 2025 – 2030.

Bugetul pe 2026 al companiei conduse de catre familia Timis are ca tinte venituri totale de circa 1,2 mld. RON, EBITDA de 209.3 mil. RON si un profit brut de 146,6 mil. RON, pe fondul unei strategii de crestere a volumelor prin lansarea de noi categorii de produse premium, continuarea masurilor de optimizare operationala si a investitiilor in infrastructura de productie si logistica.

Comparativ, Cris-Tim Family Holding a raportat pentru 2025 venituri din contracte cu clientii in valoare de peste 1,155 mld. RON, mai mari cu 3% fata de anul anterior, EBITDA de 185,2 mil. RON – cu un avans anual de 11%, respectiv un profit net de 110,8 mil. RON, cu un salt anual de 26%.

Compania are la baza un model de dezvoltare organica, insa a anuntat in 2025 ca va urmari si oportunitati de achizitii de jucatori din sectorul de profil, ce i-ar permite sa isi accelereze rata de crestere si sa isi consolideze pozitia de lider pe piata interna, respectiv sa intre pe alte piete din regiune.

Cris-Tim Family Holding este unul dintre cei mai mari producatori din sectorul agroalimentar, avand in portofoliu 3 fabrici la Filipestii de Padure, Magureni si Bucuresti, cu o capacitate cumulata de productie de 215 tone pe zi.

Cris-Tim Family Holding a realizat in 2025 un IPO pe piata principala a bursei de la Bucuresti, in urma caruia EBRD si Fondul de Pensii Administrat Privat NN au devenit actionari minoritari semnificativi ai Cris-Tim Family Holding, cu participatii de 5,01%, respectiv 7,61% din companie. Compania antreprenoriala condusa de catre familia Timis are acum o capitalizare bursiera de peste 2,135 mld. RON (407,33 mil. Euro).

Firma de investitii Vetimex Capital, condusa de catre antreprenorul Ferenc Korponay, intra in actionariatul furnizorului de echipamente si solutii diagnostic pentru medicina veterinara Vet Diagnostic, afacere cu o marja neta de profit de 28%. Achizitia este acoperita de catre cumparator din resurse proprii si dintr-o finantare contractata de la Banca Transilvania

Vetimex Capital, compania de investiții a familiei Korponay din Baia Mare, a semnat un acord prin care intra in acționariatul Vet Diagnostic, una dintre companiile de referința din Romania in furnizarea de echipamente si soluții de diagnostic pentru medicina veterinara private, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Aceasta tranzacție marcheaza un nou pas in dezvoltarea unui ecosistem veterinar integrat, construit ca un model deschis pentru atragerea si integrarea de noi parteneri. Extinderea continua este deja in curs, un nou partener urmand a fi anunțat in perioada urmatoare. Obiectivul acestui demers este construirea unui grup puternic, capabil sa genereze valoare pentru intreaga comunitate veterinara din Romania.

„Imi doream de mult timp sa gasim o modalitate de a aduce mai aproape distributia produselor veterinare, utilarea clinicilor si cabinetelor veterinare, precum si accesul la solutii de diagnostic précis. In activitatea de zi cu zi am observant ca medicii veterinari au nevoie nu doar de produse si consumabile, ci si de acces rapid la tehnologie, suport si servicii specializate. Vet Diagnostic este compania pe care mi-am dorit sa o avem alaturi in acest proiect, atat datorita experientei dobandite, cat si datorita oamenilor care au dezvoltat-o. Faptul ca putem construi impreuna urmatoarea etapa de dezvoltare este o oportunitate pe care o consider valoroasa pentru ambele companii si pentru clientii nostri”, a declarat Korponay Ferenc, CEO al Vetimex Capital.

Fondatorii Vet Diagnostic, Marian Pribeagu si Andrei Vernica, raman actionari si vor continua sa conduca activitatea companiei. Valoarea tranzactiei nu a fost facuta publica.

Finantarea tranzactiei a fost realizata din fonduri proprii, completata de o facilitate bancara acordata de catra Banca Transilvania, cu care grupul colaboreaza de multi ani.

“Prin aceasta colaborare ne propunem sa fim mai aproape de medicii veterinari sa extinde accesul la tehnologie de inalta calitate, servicii de support si solutii adaptate nevoilor reale din practica veterinara, valorificand experienta si resursele reunite ale celor doua companii pentru a sprijini procesul de diagnostic si tratament pentru a contribui activ la modernizarea practicii veterinare”, au spus Marian Pribeagu si Andrei Vernica, CO – CEO ai Vet Diagnostic.

Potrivit acestora, rolul acestui parteneriat vizeaza sustinerea modernizarii medicine veterinare din Romania prin extinderea accesului la solutii avansate de diagnostic si tratament.

Prin integrare se doreste nu doar eficientizarea serviciilor ci si reducerea impactului asupra mediului.

Consolidarea livrarilor catre cabinetele veterinare si descentralizarea serviciilor de diagnostic prin tehnologie de ultima generatie vor permite optimizarea rutelor de transport reducand semnificativ numarul de kilometric parcursi, implicit, emisiile de CO2.

Tranzactia a primit avizul Consiliului Concurentei, iar finalizarea acesteia este estimata sa aiba loc in zilele urmatoare.

Vet Diagnostic este o companie specializata in furnizarea de tehnologie si solutii integrate pentru piata veterinara din Romania, cu focus pe echipamente, consumabile si infrastructura de diagnostic. De-a lungul a doua decenii, compania si-a construit o reputatie solida in randul medicilor veterinari prin calitatea echipamentelor si a serviciilor oferite.

Vet Diagnostic a raportat pentru 2025 un profit net de 16,36 mil. RON la o cifra de afaceri de 57,5 mil. RON, inregistrand astfel o marja neta anuala de profit de peste 28%.

Vetimex Capital este firma de investitii controlata de catre familia Korponay din Baia Mare. Fondatorii grupului au construit anterior compania Maravet, pe care au dezvoltat-o intr-unul dintre principalii distribuitori veterinari din regiune, inainte de a o vinde catre compania americana Henry Schein Inc. Grupul Vetimex Capital reuneste companiile de distributie Montero.vet, precum si companiile de productie Promedivet, alaturi de Fazakas Mihaly si Prefera Pet Food – producator de hrana umeda pentru caini si pisici.

De asemenea, Vetimex Capital a intrat in august 2024 ca si co-investitor in reteaua PartnerVet, care face parte din portofoliul administrat de catre D Craig Holding, o companie de investitii controlata de catre familia lui Sacha Dragic – fondatorul retelei de case de pariuri Superbet.

PartnerVet este unul dintre cei doi jucatori de profil angajati intr-o serie de achizitii M&A de consolidare a pietei de servicii medicale veterinare private.

Sursa: MIRSANU.RO.

Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 iunie evenimentul MIRSANU INVESTORS SUMMIT 2026 pentru cele mai importante clase de investitori, lideri de afaceri, jucatori majori de pe pietele din Romania si din Europa Centrala si de Est
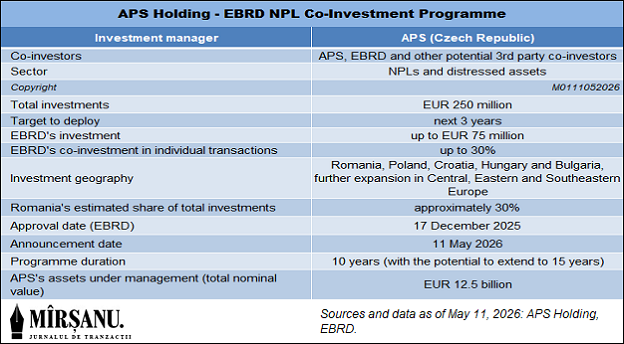
 

MIRSANU INVESTORS SUMMIT 2026
Resilient builders. Pragmatic visionaries. Investors.

Jurnalul de tranzactii MIRSANU.RO organizeaza pe 30 iunie MIRSANU INVESTORS SUMMIT 2026, a treia editie a unui eveniment dedicat claselor majore de investitori corporativi, liderilor de afaceri si jucatorilor importanti de pe pietele din Romania si Europa Centrala si de Est.


ARGUMENT

  • Consolidarea erei AI cu procesele accelerate aferente la nivelul organizatiilor de afaceri, ascensiunea investitiilor in sectorul european de aparare si tendinta generala de optimizare a costurilor, inclusiv prin declansarea unor inchideri de capacitati operationale care vin la pachet cu valuri de concedieri, concureaza si se impletesc in strategiile diverselor clase de investitori corporativi din Europa Centrala si de Est, ca si la nivel mai larg pe intregul continent.
  • Cresterea inflatiei, instabilitatea politica si geopolitica, precum si evolutia costurilor de finantare inhiba apetitul investitorilor pentru accesarea de proiecte noi, cea mai vizibila exceptie fiind insa investitiile in capacitati de energie regenerabila, care continua sa fie sprijinite de un mix divers de surse de lichiditate.
  • Polonia, Cehia si Romania cauta noi argumente pentru a atrage fluxurile majore de capital dinafara regiunii atat prin investitii organice, cat si prin fuziuni si achizitii, intr-un context in care investiitile straine incetinesc, insa Europa Centrala si de Est inca pastreaza suficiente oportunitati pentru a tine viu interesul investitorilor.
  • Daca pe piata de fuziuni (M&A) din Romania, in 2025 cele mai mari tranzactii au implicat fonduri de private equity de talie internationala, in 2026 scena este dominata pana acum de catre investitorii strategici la tichetele mari. Scenariile de consolidare a pietei de profil si repozitionarile strategice la nivelul portofoliilor internationale domina in acest moment teza pentru acest tip de investitii.
  • Sectoarele de energie, consum, real estate, tehnologie, servicii financiare si servicii medicale catalizeaza alocarile de capital local si international, pe langa noua vedeta a pietei – sectorul de aparare, indiferent de sursa banilor – investitori strategici, fonduri de investitii, institutii financiare internationale, banci, investitori de pe pietele de capital sau antreprenori.
  • Cresterea portofoliilor aflate sub administrarea investitorilor strategici, financiari sau companii antreprenoriale din ultimii ani au condus la inmultirea tichetelor de finantare de minim 500 mil. Euro, fie prin imprumuturi bancare sindicalizate, fie prin emisiuni de obligatiuni corporative, atat ca urmare a miscarilor de consolidare de tip M&A, cat si prin aparitia unor proiecte majore noi de investitii sau pentru acoperirea nevoilor de refinantare cuplate cu facilitati care alimenteaza companiile cu capital proaspat.
  • Noile platforme de private equity si venture capital capitalizate in regiune sunt printre putinii investitori nevoiti sa rezolve ecuatia de crestere accelerata privind intr-un viitor pe termen mediu, care acum ofera putine certitudini.


  • AUDIENTA – TARGET fondatori si executivi de companii, investitori strategici, manageri de fonduri de Venture Capital, manageri de fonduri de Private Equity, investitori institutionali locali, asset management, investitori in real estate, investitori in infrastructura, consultanti
  • CATEGORIE DE INTERESE investitii, strategie corporate, antreprenoriat, piete de capital, venture capital, private equity, real estate, infrastructura
  • DATA 30.06.2025


EVENT PARTNERS


auchan_logo20ani+tagline.jpg baza 300


Profil speakeri

  • Lideri in afaceri
  • Factori de decizie
  • Fonduri de investitii
  • Investitori institutionali
  • Finantatori
  • Investitori strategici
  • Investitori real estate
  • Consultanti


Principalele topicuri

  • Ce oportunitati de investitii sunt pe radarul investitorilor corporativi
  • Care sunt proiectele care mobilizeaza banii din fondurile de private equity si fondurile de venture capital
  • Ce strategii au investitorii strategici in mediul economic actual
  • Care sunt optiunile de finantare disponibile pe piata pentru companii si investitori
  • La ce randamente si oportunitati se uita investitorii de pe pietele de capital
  • Ce impact au tranzactiile asupra portofoliilor investitorilor din real estate
  • Unde sunt directiile noi de extindere a portofoliilor administrate de catre investitori
  • Cum navigheaza investitorii provocarile actuale pentru a ajunge la viitoarele platforme de multiplicare a banilor


De ce sa participi

  • Fii conectat la deciziile si tendintele care modeleaza comportamentul investitorilor
  • Afla cine investeste, de ce si ce asteptari are in mediul actual
  • Monitorizeaza cine finanteaza si ce fel de proiecte, de unde vin bani proaspeti in piata
  • Urmareste oportunitatile de investitii care apar
  • Conecteaza-te la modul in care analizeaza oportunitatile investitori din clase de active diferite


Cei interesati sa participe sau sa fie parteneri ai evenimentului MIRSANU INVESTORS SUMMIT 2026 sunt invitați să ne contacteze la office@mirsanu.ro
Accesul la eveniment se face pe baza de invitatie sau pe baza platii unei taxe de acces.


Despre MIRSANU.RO

  • Jurnalul de tranzactii MIRSANU.RO este primul produs media din Romania dedicat exclusiv tranzactiilor corporative. Ofera incepand din 2014 informatii, exclusivitati si proiecte editoriale care acopera tranzactii din fuziuni si achizitii (M&A), finantari, tranzactii pe pietele de capital, tranzactii din real estate si alte tipuri de tranzactii corporative majore.
  • Se adreseaza executivilor, antreprenorilor, proprietarilor de afaceri, investitorilor si finantatorilor si vizeaza prin continutul oferit comunitatea de profesionisti activa pe piața de fuziuni si achizitii (M&A), din administratori de fonduri de investitii, avocati, bancheri de investitii, bancheri, consultanti, brokeri si alti furnizori de servicii profesionale dedicate tranzactiilor.
  • Platforma independenta de media MIRSANU.RO are in portofoliul sau evenimente anuale precum MIRSANU DEALMAKERS SUMMIT (lansat in 2018), MIRSANU IPO CHALLENGE (lansat in 2022), MIRSANU SUSTAINABILITY CHALLENGE (lansat in 2022) si MIRSANU INVESTORS SUMMIT (lansat in 2024), precum si alte proiecte de continut dedicate mediului de afaceri din Romania si din Europa Centrala si de Est (CEE).
  • O selectie de continut a fiecaruia dintre evenimentele organizate de catre jurnalul de tranzactii MIRSANU.RO este publicata post-eveniment pe www.mirsanu.ro  si distribuita pe conturile proprii de pe retelele sociale.


Concernul elvetian privat Ameropa a ajuns la un acord de vanzare a platformei de productie Azomures catre Romgaz in cadrul unei tranzactii a carei valoare maxima se incadreaza intr-un plafon de circa 69 mil. Euro. Platforma de productie de ingrasaminte revine sub controlul statului roman

Concernul elvetian privat de talie internationala Ameropa a anuntat pe 2 iunie 2026 ca a ajuns la un acord privind vanzarea platformei de productie a Azomures catre Romgaz, companie aflata in portofoliul statului roman, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Consiliul de administratie al cumparatorului a avuzat pe 29 mai 2026 semnarea contractului pentru achizitia activelor aferente activitatii de productie a Azomures, precum si preluarea contractelor si a angajatilor necesari continuarii activitatii combinatului pentru un pret de achizitie de 46,459 mil. Euro la care se adauga nu mai mult de 49,80 mil. RON, reprezentand valoarea contabila a consumabilelor si materiilor prime, precum si nu mai mult de 68,78 mil. RON, reprezentand echivalentul costurilor necesare mentinerii activitatii in perioada dintre semnarea contractului si data finalizarii tranzactiei, conform bugetului prevazut in contract. Acordul dintre cele doua parti limiteaza asadar valoarea de achizitie a platformei de productie a Azomures in limita unui plafon de circa 69 mil. Euro.

Contractul avut in vedere are ca obiect transferul catre Romgaz a activitatii de productie a ingrasamintelor agricole si a produselor industriale conexe desfasurate de Azomures, ca ansamblu economic functional, independent din punct de vedere tehnic si capabil sa permita reluarea si continuarea activitatilor de productie, a precizat cumparatorul.

Finalizarea tranzactiei este asteptata la data indeplinirii conditiilor suspensive prevazute in contract, respectiv aprobarea acordului de catre Adunarea Generala Ordinara a Actionarilor Romgaz, de obtinerea deciziei neconditionate a Consiliului Concurentei si obtinerea aprobarii neconditionate din partea Comisiei de examinare a investitiilor straine directe.

Romgaz a precizat ca va suporta achizitia platformei de active Azomures din propriile resurse.

Pretul tranzactiei este platibil integral la data finalizarii tranzactiei, in anumite conditii, conform prevederilor contractuale.

„Desi evolutia situatiei de la momentul in care am achizitionat Azomures nu a fost cea pe care ne-am fi asteptat-o, ne bucuram ca am gasit un nou proprietar care poate oferi un viitor sustenabil pentru cei peste 2.000 de angajati si colaboratori care isi desfasoara activitatea pe platforma Azomures, precum si ca am asigurat Azomuresului sansa unei productii pe termen lung in sprijinul pietei agricole din Romania.”, a declarat Josh Zacharias, CEO al grupului Ameropa.

„Chiar si dupa vanzarea Azomures, Ameropa va ramane una dintre cele mai importante companii din agribusiness-ul romanesc. Suntem un partener puternic pentru fermierii locali prin companiile noastre de distributie de ingrasaminte si de achizitie si comercializare a cerealelor, precum si prin activitatea din portul Constanta, unde terminalul nostru Chimpex este unul dintre operatorii portuari de cea mai inalta calitate pentru marfurile agricole. Prin aceste afaceri, avem cu mandrie peste 1.000 de angajati in aproape 30 de locatii din intreaga Romanie si intentionam sa continuam sa contribuim la investitiile elvetiene din Romania, generand valoare adaugata pentru economie si in anii care urmeaza.”, a adaugat reprezentantul grupului elvetian Ameropa din partea vanzatorului.

Potrivit acestuia, acordul Ameropa cu Romgaz pentru asigurarea continuitatii activitatii Azomures este rezultatul unui proces care a inclus peste 16 luni de discutii formale, analize de due diligence si negocieri.

Pe perioada celor 4 ani de razboi dintre Ucraina si Rusia, industria de ingrasaminte din Europa a intampinat presiuni semnificative din partea unor piete de energie volatile, conditii schimbate de piata si incertitudine pe termen lung in ceea ce priveste furnizarea pe termen lung de gaze natruale, ceea ce a creat dificultati in sectorul de profil si, implicit, a creat un mediu operational dificil pentru Azomures.

Inca de la infiintarea sa in 1962, Azomures a jucat un rol – cheie pentru agricultura din Romania, iar in 2012 a intrat in portofoliul concernului elvetian Ameropa.

Tranzactia cu Romgaz permite Azomures sa continue sa activeze in pozitia de cel mai mare producator local de ingrasaminte  pentru agricultura.

In 2025, Azomures a raportat o cifra de afaceri de 1,15 mld. RON in scadere de la 1,57 mld. RON in 2024, pe fondul cresterii pierderilor de la 505 mil. RON in 2024 la 1,2 mld. RON in 2025.

Romgaz isi va extinde portofoliul de activitati prin intermediul platformei Azomures, care revine astfel sub controlul statului roman.

Romgaz are o capitalizare bursiera de peste 50,9 mld. RON (9,69 mld. Euro), statul roman fiind actionar majoritar cu o detinere directa de 70% din actiunile producatorului de gaze naturale.

Conglomeratul turcesc Koç a finalizat achizitia de 85 mil. Euro a participatiei de 96,77%  din Automecanica SA Medias si isi extinde portofoliul de pe piata din Romania

Compania turca Otokar, parte a conglomeratului privat Koç, a anuntat pe 3 iunie 2026 ca a finalizat achizitia participatiei de 96,77% din actiunile Automecanica SA Medias, in cadrul unei tranzactii evaluate la aproximativ 85 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Aceasta tranzactie marcheaza una dintre cele mai semnificative investiții straine din sectorul de aparare al Romaniei din ultimii ani.

De asemenea, tranzactia transforma unitatea Otokar din Medias intr-un important centru regional de sisteme terestre pentru vehicule blindate la standardele NATO si poziționeaza Romania ca una dintre cele mai importante industrii de sisteme terestre din Europa de Est.

Otokar este principalul exportator de sisteme terestre din Turcia si furnizor cheie al NATO si al ONU.

Achiziția are loc intr-un moment in care Romania accelereaza modernizarea forțelor sale armate si isi consolideaza capacitațile industriale pe flancul estic al NATO. Prin aceasta investiție, Romania castiga nu doar un partener industrial pe termen lung, ci si know-how avansat in domeniul producției, transfer de tehnologie si capacitați de inginerie. Achiziția consolideaza autonomia strategica a Romaniei, asigurand ca o parte substanțiala a producției de vehicule militare va avea loc pe plan intern, in loc sa se bazeze intotalitate pe importuri, sustine cumparatorul.

Aceasta investiție va marca un pas decisiv in strategia industriala europeana a Otokar si va consolida angajamentul pe termen lung al companiei de a construi capacitați suverane de producție in domeniul apararii in Romania, in conformitate cu obligațiile sale in cadrul Programului COBRA II ATBTU.

„Romania devine unul dintre centrele cheie de producție in domeniul apararii din Europa. Investiția noastra nu este doar o decizie de producție — este un parteneriat strategic axat pe cresterea industriala, dezvoltarea tehnologica si securitatea regionala. Credem ca Romania are talentul, infrastructura si importanța strategica necesare pentru a deveni un hub pe termen lung pentru producția avansata in domeniul apararii.”, a declarat Aykut Özüner, CEO al Otokar.

Potrivit acestuia, proiectul va crea valoare economica durabila pentru Romania prin dezvoltarea furnizorilor, colaborarea in domeniul ingineriei si oportunitați de export legate de viitoarele programe de aparare ale NATO si ale Uniunii Europene.

In noiembrie 2024, Otokar a semnat un contract cu C.N. Romtehnica S.A. pentru livrarea a 1.059 de vehicule blindate usoare tactice pe roți COBRA II 4×4 catre Ministerul Apararii Naționale al Romaniei. Contractul, in valoare de aproximativ 4,26 mld. RON (aproximativ 857 mil. Euro fara TVA) este unul dintre cele mai semnificative programe de achiziție de vehicule militare din Europa din ultimii ani.

In cadrul programului, aproape 800 de vehicule urmeaza sa fie produse la nivel local, intr-un cadru cuprinzator de cooperare industriala conceput pentru a sprijini dezvoltarea sectorului de aparare al Romaniei si pentru a consolida poziția de descurajare si aparare a NATO pe flancul estic al Alianței. Primul vehicul blindat tactic COBRA II construit in Romania a fost prezentat la expoziția de aparare BSDA 2026 din Bucuresti.

Contractul de achizitie de catre Otokar a participatiei de 96,77% din capitalul social al Automecanica S.A. a fost semnat pe 29 aprilie 2026. Automecanica SA era o companie detinuta de catre Andrei Scrobioala si Automecanica SKB Property SRL.

Unitatea de producție din Medias se intinde pe o suprafața de aproximativ 140.000 de metri patrați si are in prezent peste 250 de angajați, intre care muncitori si personal tehnic. Unitatea este dotata integral cu infrastructura conforma standardelor NATO si cu licențele necesare pentru producția in serie a vehiculelor blindate.


Achizitiile M&A ale grupului Koç in Romania se ridica in jurul valorii de 900 mil. Euro

Grupul Koç, unul dintre cele mai mari conglomerate de afaceri din Turcia, a facut prima achizitie M&A semnificativa pe piata din Romania prin preluarea in 2002 a producatorului de electrocasnice Arctic de catre compania sa din grup, Arcelik.

Investitorul turc a continuat sa dezvolte productia Arctic dupa preluarea companiei, continuand sa investeasca in extinderea productiei de electrocasnice, adaugand inclusiv o fabrica noua pentru productia de masini de spalat in judetul Dambovita in cadrul unei investitii de circa 150 mil. Euro.

Grupul turc a cumparat Arctic in 2002 in cadrul unei oferte de preluare ce a vizat o participatie de 91,14%, ulterior cumparatorul facand o oferta actionarilor minoritari ramasi in companie astfel ca valoarea totala a tranzactiei a fost de aproximativ 20 mil. USD, conform informatiilor facute publice. Principalii vanzatori ai Arctic au fost atunci EBRD, care detinea un pachet de 31,81% din companie, si Societe Generale Romania Fund cu 25,48% din companie, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

In 2022, grupul turc Koç face o miscare strategica si intra in sectorul productiei auto din Romania, unde prin intermediul Ford Otosan – companie controlata in comun cu Ford – preia uzina de la Craiova, practic unul dintre cei doi producatori de automobile din Romania, celalalt fiind Dacia aflata in portofoliul investitorului strategic francez Renault.

Investitorul strategic american Ford si-a redus astfel expunerea pe piata din Romania, prin trecerea uzinei auto de la Craiova in mainile unui joint venture controlat in proportie egale, de cate 41% de catre Ford si grupul Koç din Turcia, alte 18% fiind detinute de catre investitori publici.

Acordul de vanzare al fabricii Ford de la Craiova de catre investitorul american Ford catre compania mixta controlata in proportii egale cu grupul turcesc Koç prevedea o valoare totala a contraprestatiei de 12,871 mld. lire turcesti (circa 738 mil. Euro), din care prima transa de plata a pretului a fost de circa 7,1 mld. lire turcesti (406 mil. Euro). Dupa calculele facute pe baza bilantului inchis de Ford Romania SRL la 30 iunie 2022 a fost facuta o plata suplimentara de 256 mil. lire turcesti (13 mil. Euro), conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO. Potrivit acordului intre parti, o alta transa de 196 mil. Euro cu tot cu dobanzi era scadenta in iunie 2025 si o alta plata de 23 mil. Euro inclusiv dobanzi urmeaza sa fie platita pana in decembrie 2028. La acestea se adauga o plata suplimentara de 140 mil. Euro inclusiv dobanzi in functie de utilizarea capacitatii fabricii auto de la Craiova pentru anii 2028 – 2034.

Valoarea totala a platilor facute de catre cumparator in cadrul tranzactiei ar ajunge astfel pana la aproximativ 778 mil. Euro, conform calculelor jurnalului de tranzactii MIRSANU.RO.

Grupul Koç detinea la 31 decembrie 2025 o participatie de 39,32% din Ford Romania.

O alta achizitie semnificativa pe piata din Romania a fost realizata de catre investitorul turc Koç intr-un alt sector strategic, productia de energie. Astfel, compania Entek – membra a grupului turcesc- a raportat in 2024 achizitia a doua firme romanesti de la Econergy International Limited.

Entek Elektrik Üretimi A.Ș., firma activa in principal in sectorul energiei verzi, a semnat in iunie 2024 achizitia companiile locale Eco Sun Niculești S.R.L. pentru o centrala solara de 214,26 MWdc in curs de dezvoltare, precum si Euromec-Ciocanari S.R.L., in cadrul unei tranzactii cu o valoare de aproximativ 33,2 mil. Euro, sub rezerva ajustarilor ulterioare incheierii tranzactiei, cu un pret platit de achizitie de 29,2 mil. Euro catre vanzator.

Achizitia Automecanica mareste miza pentru investitorul turc Koç Holding, in conditiile in care valoarea totala a achizitiilor M&A semnate pana acum in Romania depaseste 900 mil. Euro, conform informatiilor centralizate de catre jurnalul de tranzactii MIRSANU.RO. Valoarea finala totala a acestor achizitii ar putea fi ajustata ulterior in functie de finalizarea platilor facute in contul achizitiei uzinei auto de la Craiova, avand in vedere ponderea foarte mare (de pana la circa 85% din totalul achizitiilor grupului turc in Romania, n.r.) pe care aceasta tranzactie o contabilizeaza in ansamblul achizitiilor M&A semnate de catre Koç Holding in Romania.

Grupul turc are insa si alte afaceri si companii pe piata din Romania, nu doar cele achizitionate, astfel ca amprenta sa locala se extinde in sectorul auto, de aparare, de productie de energie regenerabila, servicii medicale private sau sectorul fintech prin platforma de solutii digitale de plata Odero.


Avocatii Schoenherr au asistat grupul financiar elen Piraeus la vanzarea unui portofoliu catre un investitor specializat in administrarea activelor

Firma austriaca de avocatura Schoenherr a asistat Piraeus Bank Grecia si Piraeus Leasing Romania in legatura cu vanzarea unui portofoliu format din diverse tipuri de active, respective credite, expuneri de leasing performante si neperformante, precum si bunuri imobiliare, catre un grup international de administrare a activelor, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Echipa Schoenherr a oferit asistenta juridica vanzatorului pe parcursul tuturor etapelor acestei tranzactii.

„Suntem recunoscatori pentru increderea acordata de Piraeus, pe care am avut onoarea sa ii asistam in numeroase mandate de-a lungul ultimului deceniu, inclusiv in tranzactii de vanzari de portofolii,” a declarat partenerul Matei Florea, care conduce practica de banking & finance a Schoenherr.

Fondata in 1916, Piraeus Bank ocupa in prezent pozitia de lider pe piata bancara din Grecia, atat in segmentul creditelor, cat si pe cel al depozitelor bancare.

Echipa Schoenherr Romania care a asistat Piraeus Bank in aceasta tranzactie a fost condusa de Matei Florea (partner) si Silviu Lazar (senior attorney at law) si a inclus pe Catrinel Ghinea (attorney at law), Bogdan Ionita (of counsel), Alexandra Dunareanu (of counsel), Liviu Flusca (managing attorney at law), Darius Trusculete (senior attorney at law) si Sabina Aionesei (senior attorney at law).

Avocatii RTPR asista EMSA Capital in tranzactia de exit din Aplast

Firma de avocatura RTPR a asistat fondul de investitii EMSA Capital la finalizarea cu succes a vanzarii pachetului integral de 100% din actiunile detinute in cadrul societatii Aplast catre Extruplast, o importanta companie autohtona specializata in designul, fabricarea si distributia profilurilor si a sistemelor conexe pentru ferestre si usi din PVC, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Aplast este un producator roman de ferestre si usi din PVC, activ de peste 25 de ani pe piata tamplariei termoizolante.

„Suntem onorati ca am fost alaturi de EMSA Capital in aceasta tranzactie importanta pentru piata materialelor de constructii. Colaborarea excelenta cu echipa EMSA Capital a fost esentiala pentru gestionarea complexitatilor juridice si finalizarea cu succes a exitului. Le multumim pentru increderea acordata si ii felicitam pentru acest rezultat favorabil”, a declarat Alina Stavaru, Partner RTPR.

Echipa de avocati implicata in acest proiect a fost formata din Alina Stavaru (Partner),Cezara Urzica (Counsel),Andrei Tosa(Senior Associate)si Andrei Nicolae (Associate). Mandatul echipei RTPR a acoperit asistenta juridica in legatura cu toate etapele tranzactiei.

Investitorul financiar EMSA Capital a anuntat pe 1 iunie 2026 exitul prin vanzarea participatiei de 100% pe care o detinea la Aplast, cumparatorul fiind compania romaneasca Extruplast.

Avocatii NNDKP au asistat Raiffeisen Bank Romania cu privire la finantarea grupului Monza Ares in vederea achizitiei Brain Institute și integrarii acestuia in structura grupului

Nestor Nestor Diculescu Kingston Petersen (NNDKP) a asistat Raiffeisen Bank Romania in legatura cu finantarea grupului Monza Ares, aflat in portofoliul investitorului de private equity Highlander Partners, in vederea achizitiei Brain Institute, cel mai important centru privat de neurochirurgie din tara, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Reteaua medicala private Monza Ares a anuntat pe 26 mai 2026 fuziunea cu Brain Institute, al carei actionar principal este investitorul american de private equity Highlander Partners.

NNDKP a acordat consultanta juridica Raiffeisen Bank Romania cu privire la structurarea și redactarea documentatiei de finantare, complexitatea mandatului fiind determinata de arhitectura operatiunilor derulate la nivelul grupului in vederea integrarii Brain Institute.

Odata cu extinderea in noile domenii medicale, Monza Ares devine una dintre cele mai mari platforme de servicii medicale private din tara, marcand inceputul unei noi etape de dezvoltare.

Echipa NNDKP care a acordat asistenta in cadrul tranzactiei a fost condusa de Alina Radu,Partener și unul dintre coordonatorii practicii de Drept Bancar și Finantari a NNDKP, alaturi de Catalina Dan, Asociat Senior. O contributie semnificativa la realizarea proiectului au avut și Alexandru Ciambur, Asociat Manager și Bogdan Ciacli, Asociat, din cadrul aceleiași practici.

Avocatii NNDKP au asistat grupul Saica in legatura cu achizitia grupului Thimm

Casa de avocatura Nestor Nestor Diculescu Kingston Petersen (NNDKP) a facut parte din echipa internationala de consultanti juridici care au asistat grupul spaniol Saica, unul dintre cei mai mari producatori europeni de hartie reciclata si ambalaje, la achizitia grupului german Thimm, un furnizor de top de solutii sustenabile de ambalare si de prezentare din carton ondulat, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Fondat in 1943, grupul Saica este prezent in 11 tari si a generat venituri de aproximativ 3,962 mld. Euro in 2025, cu peste 12.000 de angajati.

Fondat in 1949, grupul Thimm este prezent in 11 locatii din Europa, inclusiv in Romania. In 2024, grupul a inregistrat venituri de aproximativ 539 de milioane de euro, cu peste 2.500 de angajati.

Achizitia reprezinta o etapa importanta in strategia de expansiune a grupului Saica, consolidandu-si astfel pozitia pe piata ambalajelor sustenabile si punand bazele unei platforme pentru o crestere regionala viitoare.

NNDKP a acordat asistenta privind aspectele de drept romanesc ale tranzactiei, in cadrul unei echipe multijurisdictionale care a inclus firme de avocatura din Polonia, Cehia, Romania si Austria, coordonate de firma de avocatura germana Gleiss Lutz, care a actionat in calitate de Lead Counsel.

Echipa NNDKP a fost condusa de Gabriela Cacerea, Partener si unul dintre coordonatorii practicii de Corporate/M&A si i-a inclus pe Madalina Panca, Counsel,si Mihai Fifoiu, Asociat Manager Senior.

Avocatii RTPR au asistat Silcotub la achizitia Artrom Steel Tubes de 86 mil. Euro

Firma de avocatura RTPR a asistat Silcotub S.A. cu privire la achizitia Artrom Steel Tubes, un lider european in productia de tevi din otel fara sudura pentru aplicatii industriale, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Silcotub este cel mai important producator roman de tevi din otel fara sudura, parte a grupului Tenaris – lider mondial in productia si furnizarea de produse tubulare si servicii conexe pentru industria energetica, industria auto, sectorul de petrol si gaze si multe alte aplicatii industriale. Tranzactia va fi finalizata dupa obtinerea aprobarii din partea autoritatilor de reglementare si indeplinirea conditiilor precedente agreate de catre parti.

„Suntem onorati ca am lucrat alaturi de Tenaris Silcotub in aceasta tranzactie de referinta pentru industria din Romania. Acest mandat a reprezentat o oportunitate de a pune in valoare experienta vasta a echipei noastre, consolidata de-a lungul anilor in numeroase tranzactii de M&A”,a declarat Mihai Ristici, Partner RTPR.

Echipa de avocati implicata in acest proiect a fost coordonata de Mihai Ristici (Partener) si Vlad Stamatescu(Counsel), si i-a mai inclus pe Cezara Urzica, Ianita Tui (Counsels), Iulian Maier (Senior Associate), George Capota,Victor Popa (Associates), Iulia Calin, Irina Ratiu siFabian Oltenacu (Junior Associates). Roxana Ionescu (Partner) a acordat asistenta cu privire la aspectele antitrust de drept roman ale tranzactiei.

Tenaris a anuntat pe 8 mai 2026 a a ajuns la un acord de achizitie cu investitorul american GLGH Steel pentru preluarea participatiei de 100% din Artrom Steel Tubes pentru un pret total de achizitie de 86 mil. Euro, calculat pe baza unei structuri fara numerar  (cash free) si fara datorii (debt free), incluzand un nivel normalizat al capitalului de lucru.

Tranzactia este asteptata sa fie finalizata in trimestrul 4 din 2026.

Avocatii Dentons au asistat bancherii OTP Bank si ING Bank Rpmania la finantarea de 100 mil. Euro acordata centrului commercial Sun Plaza

Firma globala de avocatura Dentons a oferit asistenta juridica OTP Bank și ING Bank Romania in finantarea de 100 mil. Euro acordata centrului commercial Sun Plaza, aflat in portofoliu; CPI Property Group, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Tranzactia a fost structurata ca o finantare de tip club, OTP Bank și ING Bank participand in parti egale.

Inaugurat in 2010, Sun Plaza este unul dintre cele mai importante centre comerciale din sudul Bucureștiului, reunind peste 170 de concepte de retail, restaurante și divertisment, pe o suprafata construita de aproximativ 81.000 mp. Centrul comercial beneficiaza de acces direct la statia de metrou Piata Sudului și detine certificarea BREEAM Excellent.

„Suntem bucuroși ca am asistat OTP Bank și ING Bank Romania in aceasta tranzactie și ca am contribuit la structurarea unei finantari solide, pe termen lung, pentru unul dintre cele mai importante active comerciale din regiune.”, a comentat Simona Marin, partener si coordonator al departamentului de drept financiar-bancar din cadrul biroului din București al Dentons.

Echipa Dentons implicata in tranzactie a fost coordonata de catre Simona Marin, cu sprijinul Catalinei Raca (senior associate) și al Cristinei Staicu (associate) – membri ai practicii de drept financiar-bancar, fiind implicati, de asemenea,  Bogdan Papandopol (partner) și Isabela Gheorghe (senior associate) – membri ai practicii de drept imobiliar.

Ministerul Finantelor a listat pe bursa de la Bucuresti emisiunea de titluri de stat Fidelis prin care a atras in mai 2026 de la investitori peste 137 mil. Euro

Ministerul Finantelor a listat pe 21 mai 2026 pe bursa de la Bucuresti emisiunea de titluri de stat prin care a strans de la investitori in luna mai peste 137 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

In total, statul roman a atras 716,8 mil. RON (137,6 mil. Euro) dup ace investitorii de retail au plasat 9.613 de ordine de subscriere, atat pentru titlurile de stat denominate in RON, cat si pentru cele in euro.

Concret, Ministerul Finantelor a atras 297,5 mil. RON pentru emisiunile in moneda locala si, respectiv, 80,5 mil. euro pentru emisiunile in valuta externa (euro).

Oferta primara de vanzare a titlurilor de stat Fidelis s-a derulat in perioada 8 – 15 mai 2026 si a oferit investitorilor de retail posibilitatea de a investi intr-un astfel de instrument cu venit fix la dobanzi de la 6,40% pana la 7,50% pe an la obligatiunile in RON, respectiv de la 4% pana la 6,25% pentru obligatiunile in euro.

Cea mai populara transa a continuat sa fie cea a obligatiunilor in euro pe 10 ani cu o dobanda de 6,25% pe an care a strans 38,4 mil. Euro, in timp ce la emisiunile in RON cel mai mult a atras interesul transa obligatiunilor pe 2 ani cu o dobanda anuala de 6,40%, care a acumulat 149,3 mil. RON.

La capatul opus, interesul cel mai mic al investitorilor a fost inregistrat la transa de titluri de stat Fidelis pe 4 ani cu o dobanda de 7% pe an, care  a adunat 32,4 mil. RON, in timp ce la obligatiunile in euro cu scadenta la 5 ani au atras la o dobanda de 5% pe an o suma totala de 17,4 mil. Euro.

Titlurile de stat Fidelis emise in RON cu scadenta la 6 ani au atras de la investitori 55,5 mil. RON in timp ce obligatiunile emise in Euro pe transa de titluri cu scadenta la 3 ani a cumulat 24,6 mil. Euro.

Prin intermediul celor 36 oferte derulate incepand cu august 2020, Ministerul Finantelor a atras de la populatie 68,7 mld. RON (13,8 mld. Euro), din care aproape 6,7 mld. RON (1,37 mld. Euro) reprezinta doar emisiunile de titluri de stat Fidelis din perioada ianuarie – mai 2026.

Sursa: MIRSANU.RO.

Compania de turism Christian Tour intra pe bursa de la Bucuresti cu unul dintre cele mai mici IPO-uri din ultimii 20 de ani derulate pe piata principala. Investitorii de retail confirma ca au devenit un pol de putere financiara capabil sa imparta in mod egal cu investitorii institutionali listari locale de un anumit calibru

Compania privata de turism Christian Tour a finalizat cu succes listarea pe bursa de la Bucuresti in cadrul unei tranzactii totale de aproximativ 149 mil. RON (in jurul a 28,4 mil. Euro), fiind unul dintre cele mai mici IPO-uri ca valoare derulate in ultimii 20 de ani pe piata principala a bursei locale, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Valoarea totala a tranzactiei derulata de catre Christian Tour include si optiunea de supra-alocare, care a fost exercitata, au precizat pe 29 mai 2026 reprezentantii companiei.

Din banii atrasi de la investitorii de pe piata de capital o suma bruta de 121,8 mil. RON (peste 23 mil. Euro) va reveni companiei de turism pentru a-si executa strategia de crestere, care in etapa urmatoare este axata pe crestere organica, transformare digitala si consolidarea pietei de profil prin oportunitati de fuziuni si achizitii (M&A) atent selectate, sustin reprezentantii Christian Tour.

Pretul final al ofertei, in valoare de 1,895 RON per actiune stabileste o capitalizare de piata anticipata a Christian Tour de aproximativ 410 mil. RON (peste 78 mil. Euro).

Oferta publica a companiei s-a derulat in perioada 21 – 28 mai 2026, perioada in care au fost oferite actiuni Christian Tour atat catre investitori de retail, cat si catre investitori institutionali, gradul final de subscriere atingand 121%, au precizat reprezentantii Christian Tour. Indicele de alocare pentru tranșa destinata investitorilor de retail a fost de aproximativ 0,67675, in urma exercitarii optiunii de supra-alocare.

Potrivit acestora, free-float-ul anticipat al companiei la momentul listarii este estimat sa reprezinte aproximativ 37,4% din capitalul social.

Structura tranzactiei a inclus atat o vanzare de actiuni din partea actionarilor existenti, insa componenta dominanta a IPO-ului Christian Tour ramane majorarea de capital.

„Capitalul atras prin acest IPO ne ofera posibilitatea de a actiona mai rapid și de a gandi la o scara mai mare. Vom accelera investitiile in tehnologie, infrastructura digitala, experienta clientilor și dezvoltare operationala, urmarind totodata achizitii strategice care pot crește cota noastra de piata și ne pot extinde in continuare activitatea. In acest moment, avem deja discutii avansate cu mai multi jucatori din piata pentru posibile achizitii, iar obiectivul nostru este sa consolidam in jurul Christian Tour cel mai mare ecosistem de travel construit vreodata. Digitalizarea ramane unul dintre pilonii centrali ai strategiei noastre de dezvoltare. Lucram deja la lansarea unei aplicatii de tip trip builder cu integrari multiple si  interactiuni in timp real facilitate de Inteligenta Artificiala, prima de acest tip din Romania, prin care utilizatorii iși vor putea construi și personaliza singuri vacantele, intr-un mod simplu, intuitiv și complet digital. Este un proiect gandit cu precadere pentru noile generatii de turiști, in special Generatia Z, care consuma travel diferit, sunt permanent conectati și iși doresc experiente rapide, flexibile și customizate direct din telefon.”, a declarat Cristian Pandel, Fondator și CEO al Christian Tour.

In cadrul procesului de alocare, nu au fost realocate actiuni intre tranșa destinata investitorilor de retail și cea destinata investitorilor institutionali, au precizat reprezentantii companiei.

Astfel, un numar total de 80.692.629 de actiuni au fost plasate in cadrul ofertei, cuprinzand 65.998.056 de actiuni nou-emise, 13.294.573 de actiuni existente oferite spre vanzare de catre CPM Cambridge Holding S.R.L. – vehiculul de investitii detinut integral de Cristian Pandel, fondatorul Christian Tour, precum și 1.400.000 de actiuni existente alocate in cadrul optiunii de supra-alocare.

BT Capital Partners a avut mandatul de intermediere al IPO-ului Christian Tour,in timp ce PwC a actionat in calitate de auditor, iar firma de avocatura Filip & Company a oferit servicii de consultanta juridica.

IPO-ul Christian Tour finalizat cu succes semnaleaza investitorilor ca pe piata principala a bursei de la Bucuresti este loc de tranzactii al caror tichet coboara sub 30 mil. Euro.

Anterior acestei tranzactii,  cele mai mici IPO-uri derulate pe piata principala a BVB au fost realizate de catre AAGES cu un IPO in valoare de 5,5 mil. RON (1,2 mil. Euro) in 2017, Green Tech International cu un IPO in valoare de 7,3 mil. RON (1,47 mil. Euro) in 2025, Transilvania Broker de Asigurare cu IPO in valoare de 9 mil. RON (peste 1,9 mil. Euro) in 2017, Casa de Bucovina – Club de Munte cu IPO in valoare de 9,1 mil. RON (aproape 2,5 mil. Euro) in 2008, respectiv Teraplast cu un IPO in valoare de circa 49,7 mil. RON (circa 13,6 mil. Euro) in 2008. La categoria Premium a pietei reglementate a BVB, cel mai mic IPO derulat din 2006 pana acum a fost cel al Transelectrica in valoare de 123 mil. RON (circa 35 mil. Euro), conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO pe baza datelor facute publice de catre companii.

Cronologic, Christian Tour este a patra companie privata care se listeaza pe bursa de la Bucuresti – dupa Premier Energy (2024), Cris-Tim Family Holding (2025) si Electro-Alfa International (2026) – de la IPO-ul record de aproape 1,9 mld. Euro realizat in iulie 2023 de catre compania de stat Hidroelectrica prin vanzarea unei participatii de 20% din companie.

Pe de alta parte, IPO-ul Christian Tour semnaleaza ca pana la un anumit calibru al tranzactiei, investitorii de retail pot constitui un pol de putere financiara capabil sa ia dintr-o listare locala o cota comparabila cu cea a investitorilor institutionali.

“Sa nu uitam ca si retailul joaca, este o forta. In ultimii ani, a dovedit ca poate sa inchida cu succes oferte doar din retail”,  a declarat pe 21 mai 2026 Cristian Pascu, presedintele Asociatiei pentru Pensiile Administrate Privat din Romania (APAPR), la evenimentul MIRSANU IPO CHALLENGE, organizat de catre jurnalul de tranzactii MIRSANU.RO.

APAPR reprezinta industria fondurilor de pensii private, cel mai puternic pol de capital investitional din Romania, care in mai 2026 a ajuns la aproximativ 45 mld. Euro active sub administrare, din care o pondere de pana la 27% este reprezentata de investitiile fondurilor locale de pensii private in actiuni ale companiilor listate la BVB.

La IPO-urile anterioare derulate pe piata principala a BVB, investitorii de retail au primit transe de circa 15 – 20% din valoarea ofertei publice, insa listarile recente ale Cris-Tim Family Holding si Electro-Alfa International au inregistrat subscrieri – record pe acest segment al ofertei, semnaland apetitul si disponibilitatea de a lua o cota mai mare la nivelul intregii tranzactii.

Tranzactionarea actiunilor Christian Tour este estimata sa inceapa in jurul datei de 22 iunie 2026, sub simbolul bursier TRIP.

Fondata in anul 1997, agentia de turism Christian Tour a devenit una dintre cele mai importante platforme integrate de turism din Romania. Christian Tour face parte dintr-un grup de firme care include si operatorul de transport aerian AnimaWings.

Pe 30 aprilie 2026, AnimaWings a anuntat ca a incheiat un acord strategic prin care un grup de investitori institutionali format de catre BT Asset Management (parte a grupului financiar Banca Transilvania), Winners Holding Investments – vehicul cu un portofoliu de investitii in diferite sectoare economice – si Evergent Investments (fost SIF Moldova) urmeaza sa preia o participatie de 50% in cadrul companiei aeriene fondate de catre Marius si Cristian Pandel, care raman actionari ai AnimaWings.

Christian Tour a raportat pentru 2025 ca a generat vanzari la data rezervarii de aproximativ 983 mil. RON, in creștere cu aproximativ 14% comparativ cu 2024 și cu aproape 41% fata de 2023. Veniturile din contractele cu clientii, recunoscute conform standardelor IFRS, au ajuns la 803 mil. RON in 2025, in timp ce EBITDA s-a ridicat la aproximativ 45,1 mil. RON, iar profitul net a ajuns la aproximativ 31,9 mil. RON.

Sursa: KPMG.

Alexandra Popa, KPMG: Pe pietele mature, bursa ar trebui sa ofere un premium la evaluare fata de tranzactiile M&A ceea ce de multe ori nu se intampla pe pietele de frontiera si emergente, unde se inverseaza structura din cauza lipsei de lichiditate. Decalajul la multiplii din tranzactiile M&A din Romania a devenit mult mai mic atat fata de regiune, cat si fata de piata de capital 

“Fundamental, pe pietele mature, bursa ar trebui sa ofere un premium fata de privati si fata de zona de M&A (fuziuni si achizitii), ceea ce de cele mai multe ori nu se intampla in zona pietelor de frontiera si emergente, unde cumva se inverseaza structura pentru ca, in primul si in primul rand, este o lipsa de lichiditate”, a declarat Alexandra Popa, Associate Partner, Advisory al firmei de consultanta KPMG Romania, in cadrul MIRSANU IPO CHALLENGE 2026, eveniment online organizat pe 21 mai de catre jurnalul de tranzactii MIRSANU.RO pentru comunitatea de lideri de afaceri, investitori si jucatori implicata in tranzactiile de pe pietele de capital.

“De asemenea, as mentiona si faptul ca intr-o piata de capital mergi in principal cu un pachet minoritar ceea ce inseamna ca, pe partea cealalta, investitorul privat plateste un premium pentru pachetul majoritar”, a spus consultantul KPMG.

“In ceea ce priveste companiile mari, gap-ul (decalajul, n.r.) incepe sa devina din ce in ce mai mic si, mai ales in ultimii ani, inclusiv in Romania, datorita unor cresteri de multipli pe care ii vedem atat in piata de M&A, care s-a ridicat la nivel de multipli in Europa de Est, dar si in ceea ce priveste Romania versus Vest diferenta nu mai este atat de mare”, a subliniat Alexandra Popa.

“De asemenea, in ceea ce priveste mid companies (companii cu o capitalizare de talie medie, n.r.) atunci recunosc ca, pe de alta parte, e posibil ca evaluarea (valuation, lb. eng.) pe care o primesc intr-o tranzactie de M&A sa fie uneori mai mare. Si asta, in principiu, si pentru ca in cadrul due diligence-ului care se intampla intr-un proces de M&A, investitorii au o vedere de ansamblu mai extinsa decat investitorii in piata de capital”, sustine aceasta.

“De asemenea, exista o poveste de sinergii daca vorbim de niste investitori strategici la o companie care daca merge intr-o listare nu le poate oferi in acelasi fel. Evident este de la caz la caz, de la un sector la altul si fiecare companie in parte. Fiecare discutie pe care o avem cu un antreprenor este o discutie specifica despre care este cea mai buna traiectorie catre o maximizare de valoare, pe de o parte, si, pe de alta parte, pentru scopul necesar. Pentru ca daca scopul necesar este doar finantarea unei cresteri, atunci, da, poate fi un investitor minoritar, poate fi o listare si sunt mai multe optiuni. Daca vorbim de un exit al antreprenorului, si aici sunt optiuni”, afirma consultantul KPMG.

“Dar ambele lucruri ar trebui luate in vedere in momentul in care ne uitam la o tranzactie, atat cash in-ul (bani care intra in companie, n.r.) sau cash-out-ul (bani obtinuti de catre actionar, nr.), cat si nevoia de finantare care poate fi executata si printr-o listare de obligatiuni ca modalitate de a finanta, iar pe de alta parte, si cu un actionar minoritar, un fond de private equity sau o listare”, sustine Alexandra Popa.

Cum au evoluat multiplii in tranzactiile M&A in raport cu cei de pe piata de capital?

“Multiplul median de EBITDA a ajuns undeva pe la 9x in 2024 – 2025, depasind cred ca pentru prima oara in zona asta de Europa Centrala si de Est media europeana. Exista si outliere (situatii anormale, n.r.) evident, dar e greu de definit un multiplu general pentru ca, de exemplu una este cand vorbim despre liderul de piata care iese la vanzare intr-un domeniu la care va fi un premium indiferent ca se duce catre o listare la bursa sau catre un fond de investitii sau un investitor strategic. Altfel va plati pentru liderul de piata fata de cum va plati pentru nr.2 sau pentru nr.3 si asta se vede in orice industrie. E greu de spus un multiplu generalizat. Spun doar ca au crescut multiplii, nu mai suntem la multipli de 5 – 6x ca pe vremuri sau chiar mai jos, cel putin pentru industriile de crestere (growth, lb. eng.) pentru ca sunt si industrii care sunt cautate pentru siguranta sau industrii care nu se situeaza in zona asta de multipli”, este de parere consultantul KPMG.

“Dar decalajul (gap-ul) a devenit mult mai mic atat catre Europa de Est, cat si catre piata de capital ceea ce, pe de alta parte, denota o maturitate pe care o vedem in piata de capital romaneasca, care vine si cu o lichiditate mai buna dupa anul trecut”, sustine Alexandra Popa.

Cum se raporteaza companiile din clientela la finantarea prin bursa versus finantarea bancara?

“Noi aici ajutam companiile sa mearga catre o finantare structurata, catre un fond de debt sau banci si pentru asta putem oricand sa facem analiza in ceea ce priveste modul de finantare si care sunt oportunitatile in piata. Dar, bancile evident finanteaza companiile, in Romania, mai mult decat pe piata de capital. Dar usor, usor, vedem companii care indraznesc sa mearga si catre piata de capital ca prim pas de listare de obligatiuni, iar ulterior, probabil., o listare de actiuni”, a raspuns consultantul KPMG.

In ce sectoare sunt asteptate tranzactii M&A in perioada urmatoare?

“Este un an destul de plin. In ceea ce priveste sectoarele, este din toate pentru toti. In ultimii ani am avut mai multe tranzactii in zona de energie sau financiar. Acum vedem si distributia, vedem si productia si food si healthcare, adica sunt mult mai diversificate industriile”, a mai spus Alexandra Popa, Associate Partner, Advisory la KPMG Romania, in cadrul panelului Tendinte in tranzactiile de pe piata de capital al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Cris-Tim Family Holding si Vetimex Capital sunt Supporting Partners ai MIRSANU IPO CHALLENGE 2026.


Citeste aici seria integrala de articole MIRSANU IPO CHALLENGE 2026


MIRSANU IPO CHALLENGE 2026: Investitorii institutionali locali asteapta pe bursa de la Bucuresti IPO-uri din sectoarele de tehnologie si consum discretionar si companii a caror capitalizare sa le permita sa intre in indicele BET. Fondurile de pensii private din Romania au investit circa 12 mld. Euro in actiunile companiilor listate la BVB, ce au o pondere de circa 27% din activele administrate. IFC detine obligatiuni de 1 mld. Euro, ceea ce inseamna peste 14% din obligatiunile emise pe bursa de la Bucuresti. Piata IPO din CEE este in crestere, dupa inregistrarea unui volum de tranzactii de 5 mld. Euro in ultimul an. “Bursa ofera multipli superiori de evaluare pentru companii fata de piata private equity sau investitori strategici”


Cristian Pascu, Asociatia pentru Pensiile Administrate Privat din Romania (APAPR): Fondurile de pensii private au ajuns la active totale sub administrare de circa 236 mld. RON, din care pana la 95% sunt investite in active romanesti,  circa 62 mld. RON sunt investitii in companii listate pe bursa de la Bucuresti si detin circa 10% din datoria publica a Romaniei. Ce urmeaza dupa tranzactiile BT Pensii – BRD Pensii Private si IFC – Carpathia Pensii: “S-ar putea sa mai intre in actionariatul companiilor locale si alti investitori, insa mi-e greu sa cred sa ne asteptam la fuziuni la cum arata piata”. Ce candidati IPO pe bursa de la Bucuresti asteapta fondurile de pensii private


Cristian Nacu, IFC: Ne pregatim sa inchidem anul fiscal cu noi recorduri in Romania, cu 600 mil. USD investiti in diverse companii si un portofoliu de finantari cu tot cu mobilizari de capital de la alte institurii financiare de aproape 2,9 mld. USD.  Portofoliul local de finantari cu bani exclusiv de la IFC a ajuns la 2,7 mld. USD, ceea ce ne claseaza pe locul 7 la nivel global dupa tari precum India, Brazilia sau Africa de Sud. IFC a investit aproape 1 mld. Euro in obligatiuni locale emise pe bursa de la Bucuresti si detine peste 14% din totalul obligatiunilor emise pe BVB. Sectorul financiar, imobiliarele si sectorul energetice, asteptate sa revina pe piata cu noi emisiuni de obligatiuni


Radu Timis Jr, Cris-Tim Family Holding: Luam in calcul posibilitatea ca pe viitor sa facem swap pe actiuni in cadrul anumitor achizitii pe care le putem face in piata. De multe ori asteptarea antreprenorului vizavi de evaluare este una subiectiva pentru ca trebuie sa realizam ca totusi operam intr-o piata mica in raport cu pietele vest – europene, iar potentialul de crestere este mai mic cand deservesti o piata cu un numar mai mic de consumatori si cu o demografie in scadere. „Unul dintre minusurile bursei locale este faptul ca trebuie sa raportezi trimestrial rezultate, ceea ce intr-un plan de afaceri pe termen lung nu reprezinta un indicator neaparat de performanta a companiei”


Horia Braun – Erdei, Erste Asset Management Romania: Asteptam IPO-uri pe bursa de la Bucuresti din partea companiilor din sectoare precum tehnologie si consum discretionar. In premiera, investitiile in actiuni incep sa devina majoritare in portofoliile administrate fata de acum cativa ani cand investitiile in obligatiuni erau componenta dominanta. Cererea de obligatiuni nu este atat de pregnanta in concurenta cu randamentele titlurilor de stat, iar unele emisiuni nu au suficienta lichiditate pe piata secundara


Bogdan Campianu, Wood & Company: Volumul de IPO-uri din Europa Centrala si de Est a crescut cu 5 mld. Euro fata de anul trecut ceea ce ne arata o efervescenta pe piata acestor tranzactii. IPO-ul producatorului privat din sectorul de aparare Czechoslovak Group de 3,8 mld. Euro din ianuarie 2026 este cea mai mare listare din istoria pietei CEE si plaseaza pana acum Cehia in fruntea top 3 IPO 2026 dupa valoarea tranzactiei in fata Greciei si Poloniei. Valul de listari inceput la BVB dupa 2020 pune piata de capital din Romania in top 3 cele mai active piete IPO din regiune la tranzactiile cu valori de peste 50 mil. Euro


Liviu Dobre, Agricover: Romania are una dintre cele mai mari rate ale dobanzii de baza din Europa si costul financiar pentru fermieri este mare. Noi am rambursat emisiunea de obligatiuni si ne uitam sa revenim pe piata de capital cu obligatiuni doar cand costul ne va permite sa ne finantam sustenabil clientii nostri. Nu avem necesitate de finantare semnificativa pentru investitii, principala noastra nevoie de finantare vine din subsidiara Agricover Credit


Robert Miklo, Colliers: Platformele de investitii de pe piata imobiliara locala este foarte probabil sa fi avut un record in ultimele 12 luni in ceea ce priveste tichetele de finantare, atat pe partea de finantare bancara, cat si la emisiunile de obligatiuni. Val de emisiuni noi de obligatiuni in 2026 din partea CTP, VGP, NEPI  si a altor investitori listati pe pietele externe prin care sunt finantate inclusiv portofoliile majore de pe piata de profil din Romania


Alexandra Popa, KPMG: Pe pietele mature, bursa ar trebui sa ofere un premium la evaluare fata de tranzactiile M&A ceea ce de multe ori nu se intampla pe pietele de frontiera si emergente, unde se inverseaza structura din cauza lipsei de lichiditate. Decalajul la multiplii din tranzactiile M&A din Romania a devenit mult mai mic atat fata de regiune, cat si fata de piata de capital 


Sursa: MIRSANU.RO.

Robert Miklo, Colliers: Platformele de investitii de pe piata imobiliara locala este foarte probabil sa fi avut un record in ultimele 12 luni in ceea ce priveste tichetele de finantare, atat pe partea de finantare bancara, cat si la emisiunile de obligatiuni. Val de emisiuni noi de obligatiuni in 2026 din partea CTP, VGP, NEPI  si a altor investitori listati pe pietele externe prin care sunt finantate inclusiv portofoliile majore de pe piata de profil din Romania

“Nu m-am uitat pe statistici, dar este foarte probabil sa fi avut in ultimele 12 luni un record in ceea ce priveste finatarile in general as spune, si, in mod special, in ceea ce priveste emisiunile de pe piata de obligatiuni”, a declarat Robert Miklo, Partner si Head of Capital Markets Romania (CEE) al firmei internationale de consultanta Colliers,  in cadrul MIRSANU IPO CHALLENGE 2026, eveniment online organizat pe 21 mai de catre jurnalul de tranzactii MIRSANU.RO pentru comunitatea de lideri de afaceri, investitori si jucatori implicata in tranzactiile de pe pietele de capital.

“Au fost cateva emisiuni de volume foarte mari, tichete foarte mari in zona de obligatiuni, bonduri emise de catre platforme cum sunt NEPI, CTP, VGP si am mai putea enumera inca poate 3 – 6 mari jucatori in piata europeana sau central  – europeana, dar care joaca si pe piata din Romania”, a punctat consultantul Colliers.

“Si atunci, acest lucru este desigur foarte relevant faptul ca sunt companii in unele cazuri investment grade, sunt companii diversificate, sunt companii foarte mari, cu rating-uri, acest lucru le permite sa acceseze bani in alte locuri, nu in piata locala neaparat, si sa poata sa investeasca acesti bani sa beneficiem si noi in Romania de o parte din acest capital care este investit aici”, a adaugat acesta.

“Cele 3 companii pe care le-am mentionat – CTP, VGP, NEPI – fiecare aproximativ au avut emisiuni in jurul a 500 mil. Euro, un pic mai mult sau un pic mai putin, iar aceste emisiuni au fost suprasubscrise intre 5 si 8 ori. Deci, cererea a fost cu mult mai mare, iar costul finantarii pe care l-au accesat a fost undeva plus sau minus in jurul a 4%”, a subliniat Robert Miklo.

“Deci finantari competitive, foarte bune, este adevarat insa ca nu mai suntem in vremurile in care cred ca recordul absolut la astfel de emisiuni in care acum ani de zile s-au dus aceste dobanzi si costuri de finantare si la 1%, dar nu mai suntem in acel mediu astazi. Deci preturi competitive , as spune ca este un mediu foarte bun, pozitiv pentru aceste platforme si pentru real estate”, sustine reprezentantul Colliers.

Investitorul international CTP, liderul pietei locale de logistica si spatii industriale listat pe bursa Euronext Amsterdam, a anuntat in ianuarie 2026 ca a plasat o emisiune de obligatiuni verzi de 500 mil. Euro cu maturitatea de 4,5 ani si un cupon fix de 3,375% pe an, emisiune suprasubscrisa de 8,8 ori de catre investitori.

De asemenea, investitorul de origine belgiana VGP care activeaza tot in sectorul de logistica si spatii industriale din Romania si in alte piete din Europa a anuntat in ianuarie 2026 plasarea unei emisiuni de obligatiuni verzi de 600 mil. Euro la un cupon de 4% pe an si care urmeaza sa ajunga la scadenta in 2032.

In mai 2026, NEPI – investitor international si el listat pe o piata bursiera dinafara Romaniei si unul dintre cei mai mari jucatori de pe piata locala de centre comerciale, a anuntat ca pregateste o emisiune de 500 mil. Euro.

Pe de alta parte, piata imobiliara din Romania a atins cote – record pe partea de finantare bancara.

“AFI si grupul Iulius, fiecare, recent a facut de fapt doua finantari bancare mari totalizand in ambele cazuri aproximativ 700 mil. Euro. Astfel, AFI a avut acea sindicalizare de peste 500 mil. Euro, dar aproape in paralel a mai facut inca o finantare pentru un set de proiecte. La fel si Iulius cu doua proiecte – Rivus care este un proiect in dezvoltare in Cluj si o refinantare pe Palas, care din nou impreuna una de 400 mil. Euro cu alta finantare de nivelul a 300 mil. Euro inseamna tot circa 700 mil. Euro”, a semnalat consultantul Colliers.

“Din unghiul meu de vedere, din discutiile pe care le-am avut cu jucatorii din piata, cred ca exista si un trend, dar exista si un aspect de filosofie, de strategie”, sustine Robert Miklo.

“Trendul la care ma refer este daca ajungi la calibrul la care ajungi sa joci in pietele internationale de bond-uri si esti investment grade, as spune totusi ca trendul este sa apelezi la piata de obligatiuni, poate mai mult sau in defavoarea pietelor bancare”, este de parere acesta.

“Daca ai acel calibru si vorbim de un calibru foarte ridicat pentru ca bond-urile si cam toate aceste companii – poate CTP face o nota divergent – dar unele din aceste companii sunt companii diversificate, au o expunere si la retail, si la office si la alte clase de active”, nuanteaza consultantul Colliers.

“Iar emisiunea de bonduri sau accesul la aceste piete le ofera foarte multa flexibilitate atat in ceea ce priveste modul de folosire al banilor si in ceea ce priveste o abordare mai putin constransa de raportare sau de creare a rezervelor care face ca acesti bani ridicati din bonduri sa fie mai eficienti. Si atunci as spune ca exista acest trend – daca poti juca in liga aceea, ar fi trendul de a merge spre bonduri”, a spus Robert Miklo.

“Dar, pe partea de filosofie, pentru companiile care pot juca in ambele piete, am observat tot din discutii directe cu jucatorii si mentalitatea, filosofia de a mentine cat mai multe relatii deschise adica atat cu asset managerii care iti cumpara bond-urile, dar si cu bancile pentru ca pietele sunt ciclice si, mai ales, in cazul bondurilor, ele vin cu riscurile acestor perioade, acestor ferestre inchise sau deschise in piata. Si daca ajungi intr-o perioada in care trebuie sa refinantezi bondurile si piata nu este acolo, s-ar putea sa ai dificultati”, a punctat consultantul care ocupa pozitia de Head of Capital Markets in cadrul Colliers.

“Si am observat din conversatii directe ca exista dorinta de a mentine si relatiile cu institutiile bancare si a face finantari prin institutiile bancare pentru a avea mai multa flexibilitate, poate costul este un pic de ineficienta, dar ai flexibilitate pe termen lung”, a adaugat Robert Miklo.

“Jucatorii care nu au acces la pietele institutionale de bonduri, poate au acces la bonduri private dar acolo costurile sunt cu mult mai mari, vorbim de multipli si nu neaparat de 2x  – 3x in ceea ce inseamna costurile de finantare. Acolo cred ca finantarile bancare sunt mai ieftine, mai accesibile, dar sunt si situatii oportuniste cand fie de nevoie, fie datorita faptului ca vezi oportunitati in piata, am vazut si tranzactii in aceste piete private de bonduri, unde costurile sunt foarte ridicate, dar daca ai nevoie sau are sens sa faci acest lucru se intampla activitate si acolo”, a mai spus Robert Miklo, Partner si Head of Capital Markets Romania (CEE) al firmei internationale de consultanta Colliers, la panelul Obligatiuni al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Cris-Tim Family Holding si Vetimex Capital sunt Supporting Partners ai MIRSANU IPO CHALLENGE 2026.


Citeste aici seria integrala de articole MIRSANU IPO CHALLENGE 2026


MIRSANU IPO CHALLENGE 2026: Investitorii institutionali locali asteapta pe bursa de la Bucuresti IPO-uri din sectoarele de tehnologie si consum discretionar si companii a caror capitalizare sa le permita sa intre in indicele BET. Fondurile de pensii private din Romania au investit circa 12 mld. Euro in actiunile companiilor listate la BVB, ce au o pondere de circa 27% din activele administrate. IFC detine obligatiuni de 1 mld. Euro, ceea ce inseamna peste 14% din obligatiunile emise pe bursa de la Bucuresti. Piata IPO din CEE este in crestere, dupa inregistrarea unui volum de tranzactii de 5 mld. Euro in ultimul an. “Bursa ofera multipli superiori de evaluare pentru companii fata de piata private equity sau investitori strategici”


Cristian Pascu, Asociatia pentru Pensiile Administrate Privat din Romania (APAPR): Fondurile de pensii private au ajuns la active totale sub administrare de circa 236 mld. RON, din care pana la 95% sunt investite in active romanesti,  circa 62 mld. RON sunt investitii in companii listate pe bursa de la Bucuresti si detin circa 10% din datoria publica a Romaniei. Ce urmeaza dupa tranzactiile BT Pensii – BRD Pensii Private si IFC – Carpathia Pensii: “S-ar putea sa mai intre in actionariatul companiilor locale si alti investitori, insa mi-e greu sa cred sa ne asteptam la fuziuni la cum arata piata”. Ce candidati IPO pe bursa de la Bucuresti asteapta fondurile de pensii private


Cristian Nacu, IFC: Ne pregatim sa inchidem anul fiscal cu noi recorduri in Romania, cu 600 mil. USD investiti in diverse companii si un portofoliu de finantari cu tot cu mobilizari de capital de la alte institurii financiare de aproape 2,9 mld. USD.  Portofoliul local de finantari cu bani exclusiv de la IFC a ajuns la 2,7 mld. USD, ceea ce ne claseaza pe locul 7 la nivel global dupa tari precum India, Brazilia sau Africa de Sud. IFC a investit aproape 1 mld. Euro in obligatiuni locale emise pe bursa de la Bucuresti si detine peste 14% din totalul obligatiunilor emise pe BVB. Sectorul financiar, imobiliarele si sectorul energetice, asteptate sa revina pe piata cu noi emisiuni de obligatiuni


Radu Timis Jr, Cris-Tim Family Holding: Luam in calcul posibilitatea ca pe viitor sa facem swap pe actiuni in cadrul anumitor achizitii pe care le putem face in piata. De multe ori asteptarea antreprenorului vizavi de evaluare este una subiectiva pentru ca trebuie sa realizam ca totusi operam intr-o piata mica in raport cu pietele vest – europene, iar potentialul de crestere este mai mic cand deservesti o piata cu un numar mai mic de consumatori si cu o demografie in scadere. „Unul dintre minusurile bursei locale este faptul ca trebuie sa raportezi trimestrial rezultate, ceea ce intr-un plan de afaceri pe termen lung nu reprezinta un indicator neaparat de performanta a companiei”


Horia Braun – Erdei, Erste Asset Management Romania: Asteptam IPO-uri pe bursa de la Bucuresti din partea companiilor din sectoare precum tehnologie si consum discretionar. In premiera, investitiile in actiuni incep sa devina majoritare in portofoliile administrate fata de acum cativa ani cand investitiile in obligatiuni erau componenta dominanta. Cererea de obligatiuni nu este atat de pregnanta in concurenta cu randamentele titlurilor de stat, iar unele emisiuni nu au suficienta lichiditate pe piata secundara


Bogdan Campianu, Wood & Company: Volumul de IPO-uri din Europa Centrala si de Est a crescut cu 5 mld. Euro fata de anul trecut ceea ce ne arata o efervescenta pe piata acestor tranzactii. IPO-ul producatorului privat din sectorul de aparare Czechoslovak Group de 3,8 mld. Euro din ianuarie 2026 este cea mai mare listare din istoria pietei CEE si plaseaza pana acum Cehia in fruntea top 3 IPO 2026 dupa valoarea tranzactiei in fata Greciei si Poloniei. Valul de listari inceput la BVB dupa 2020 pune piata de capital din Romania in top 3 cele mai active piete IPO din regiune la tranzactiile cu valori de peste 50 mil. Euro


Liviu Dobre, Agricover: Romania are una dintre cele mai mari rate ale dobanzii de baza din Europa si costul financiar pentru fermieri este mare. Noi am rambursat emisiunea de obligatiuni si ne uitam sa revenim pe piata de capital cu obligatiuni doar cand costul ne va permite sa ne finantam sustenabil clientii nostri. Nu avem necesitate de finantare semnificativa pentru investitii, principala noastra nevoie de finantare vine din subsidiara Agricover Credit


Robert Miklo, Colliers: Platformele de investitii de pe piata imobiliara locala este foarte probabil sa fi avut un record in ultimele 12 luni in ceea ce priveste tichetele de finantare, atat pe partea de finantare bancara, cat si la emisiunile de obligatiuni. Val de emisiuni noi de obligatiuni in 2026 din partea CTP, VGP, NEPI  si a altor investitori listati pe pietele externe prin care sunt finantate inclusiv portofoliile majore de pe piata de profil din Romania


Alexandra Popa, KPMG: Pe pietele mature, bursa ar trebui sa ofere un premium la evaluare fata de tranzactiile M&A ceea ce de multe ori nu se intampla pe pietele de frontiera si emergente, unde se inverseaza structura din cauza lipsei de lichiditate. Decalajul la multiplii din tranzactiile M&A din Romania a devenit mult mai mic atat fata de regiune, cat si fata de piata de capital 


Sursa: Agricover.

Liviu Dobre, Agricover: Romania are una dintre cele mai mari rate ale dobanzii de baza din Europa si costul financiar pentru fermieri este mare. Noi am rambursat emisiunea de obligatiuni si ne uitam sa revenim pe piata de capital cu obligatiuni doar cand costul ne va permite sa ne finantam sustenabil clientii nostri. Nu avem necesitate de finantare semnificativa pentru investitii, principala noastra nevoie de finantare vine din subsidiara Agricover Credit

“La ora actuala, am rambursat emisiunea de obligatiuni si cautam diversificarea surselor noastre de finantare. Sectorul in care functionam nu trece prin niste momente foarte roze. Schimbarile climatice incep sa aiba impact”, a declarat Liviu Dobre, CEO al companiei agricole Agricover Holding,  in cadrul MIRSANU IPO CHALLENGE 2026, eveniment online organizat pe 21 mai de catre jurnalul de tranzactii MIRSANU.RO pentru comunitatea de lideri de afaceri, investitori si jucatori implicata in tranzactiile de pe pietele de capital.

“Vedem niste cresteri semnificative de costuri pentru fermieri in materie de ingrasaminte si carburant datorita conflictului din Iran. Deci, avem astazi o baza de clienti care trece intr-o oarecare masura printr-un stres financiar si, in contextul asta, trebuie sa ne asiguram ca sursele pe care le obtinem si le punem la dispozitia lor sunt cat mai competitive posibil”, a punctat CEO-ul companiei antreprenoriale Agricover.

“Romania are una dintre cele mai mari rate ale dobanzii de baza din Europa, deci costul financiar pentru fermieri este mare si in contextul asta ne uitam la piata de capital, ne uitam la obligatiuni, dar vom face o miscare in acest sens doar cand costul ne va permite sa finantam sustenabil clientii nostril”, a semnalat Liviu Dobre.

“Dupa ce am rambursat obligatiunile, avem acum o structura a finantarii 50% banci locale – 50% institutii financiare internationale si cautam in continuare alternative de a ne dezvolta zona asta de finantare.”,a adaugat acesta.

Agricover a informat investitorii in februarie 2026 cu privire la rambursarea emisiunii de obligatiuni, prin care compania agricola era activa direct pe piata de capital locala, fara sa fie o companie listata pe bursa de la Bucuresti.

“In spatele lui Agricover Holding, nevoia principala de finantare in cazul nostru vine dintr-una din subsidiarele noastre, si anume din Agricover Credit, care este o institutie financiara non-bancara specializata in finantarea in agricultura”,a precizat Liviu Dobre.

“Nivelul de finantari pe care le avem atrase la momentul asta in Agricover Credit se ridica undeva la 4 mld. RON. Avem 3 surse de finantare. Avem intelegeri bilaterale cu bancile din sistemul romanesc, avem intelegeri bilaterale cu institutii financiare internationale IFC, EBRD, EIB, EFSE si, mai nou, o serie de fonduri care investesc in dezvoltarea durabila a agriculturii si, nu in ultimul rand, obligatiunile pe piata de capital”, a detaliat reprezentantul Agricover.

“Cel mai recent exemplu – am pregatit si am lansat un produs nou de finantare pentru fermieri. Este, de fapt, o cofinantare in care, pe langa acordurile bilaterale pe care le avem cu bancile sau cu institutiile financiare, suntem capabili sa oferim fermierilor niste imprumuturi in care Agricover Credit cofinanteaza impreuna cu institutia financiara respectiva fermierii la un cost si mai competitiv, noi in felul asta punand la dispozitia partenerilor nostri know – how-ul pe care il avem astfel incat sa le oferim siguranta finantarii intr-un sector care astazi nu este vazut foarte bine. In concluzie, ne uitam cu atentie la pietele de capital, dar si costul trebuie sa faca sens”, a concluzionat Liviu Dobre.

“Noi nu avem o necesitate de finantare semnificativa in zona de CAPEX (program de investitii) cat sa putem sa ajungem la un tichet pentru un credit sindicalizat, iar in modelul acesta al nostru de business in care practic cumparam bani wholesale si ii redistribuim in retail catre fermieri, am preferat sa ne bazam preponderent pe intelegeri bilaterale cu finantatorii”, a subliniat CEO-ul Agricover.

“Prin natura business-ului nostru, nu suntem un mare consumator de CAPEX. In esenta, grupul Agricover este un vehicul de distributie a diferitelor produse, fie ca vorbim de inputuri pentru agricultura, fie ca vorbim de finantare”, explica acesta.

“Investitiile noastre sunt de cateva milioane de euro si sunt in principal in tehnologie”,a continuat Liviu Dobre.

“Avem o subsidiara noua Agricover Payments si intentionam sa intram in piata de plati, dar nu avem nevoi semnificative de capital”, sustine acesta.

“Mergand mai departe apropo de nevoile de finantare, fermierii sunt destul de vitregiti. Este o nevoie foarte mare de lichiditate in piata. Vedem un apetit mai redus al sistemului bancar de a se expune pe agricultura”, a precizat reprezentantul companiei antreprenoriale din sectorul agricol.

“Avem niste rate de crestere semnificative, dar trebuie si noi la randul nostru sa fim atenti. Cresterea trebuie sa fie controlata, nu doar sa raspunda unei cereri foarte mari”, afirma Liviu Dobre.

“Emisiunea noastra de obligatiuni a fost destul de mare, cred ca a fost una dintre cele mai mari ale unei companii antreprenoriale. A fost de 40 mil. Euro, atrasa cu un cost competitiv. La momentul respectiv, am beneficiat de <<fereastra>> (perioada in care conditiile oferite de piata pentru emitentii de obligatiuni sunt favorabile pentru contractarea unui astfel de instrument de datorie, n.r.), astazi urmarim. In momentul in care costul ajunge acolo unde consideram ca putem sa oferim o finantare sustenabila clientilor nostri, am facut exercitiul si am invatat, trebuie doar sa revenim la timpul potrivit”, a mai spus Liviu Dobre, CEO al companiei antreprenoriale Agricover Holding, la panelul Obligatiuni al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Cris-Tim Family Holding si Vetimex Capital sunt Supporting Partners ai MIRSANU IPO CHALLENGE 2026.


Citeste aici seria integrala de articole MIRSANU IPO CHALLENGE 2026


MIRSANU IPO CHALLENGE 2026: Investitorii institutionali locali asteapta pe bursa de la Bucuresti IPO-uri din sectoarele de tehnologie si consum discretionar si companii a caror capitalizare sa le permita sa intre in indicele BET. Fondurile de pensii private din Romania au investit circa 12 mld. Euro in actiunile companiilor listate la BVB, ce au o pondere de circa 27% din activele administrate. IFC detine obligatiuni de 1 mld. Euro, ceea ce inseamna peste 14% din obligatiunile emise pe bursa de la Bucuresti. Piata IPO din CEE este in crestere, dupa inregistrarea unui volum de tranzactii de 5 mld. Euro in ultimul an. “Bursa ofera multipli superiori de evaluare pentru companii fata de piata private equity sau investitori strategici”


Cristian Pascu, Asociatia pentru Pensiile Administrate Privat din Romania (APAPR): Fondurile de pensii private au ajuns la active totale sub administrare de circa 236 mld. RON, din care pana la 95% sunt investite in active romanesti,  circa 62 mld. RON sunt investitii in companii listate pe bursa de la Bucuresti si detin circa 10% din datoria publica a Romaniei. Ce urmeaza dupa tranzactiile BT Pensii – BRD Pensii Private si IFC – Carpathia Pensii: “S-ar putea sa mai intre in actionariatul companiilor locale si alti investitori, insa mi-e greu sa cred sa ne asteptam la fuziuni la cum arata piata”. Ce candidati IPO pe bursa de la Bucuresti asteapta fondurile de pensii private


Cristian Nacu, IFC: Ne pregatim sa inchidem anul fiscal cu noi recorduri in Romania, cu 600 mil. USD investiti in diverse companii si un portofoliu de finantari cu tot cu mobilizari de capital de la alte institurii financiare de aproape 2,9 mld. USD.  Portofoliul local de finantari cu bani exclusiv de la IFC a ajuns la 2,7 mld. USD, ceea ce ne claseaza pe locul 7 la nivel global dupa tari precum India, Brazilia sau Africa de Sud. IFC a investit aproape 1 mld. Euro in obligatiuni locale emise pe bursa de la Bucuresti si detine peste 14% din totalul obligatiunilor emise pe BVB. Sectorul financiar, imobiliarele si sectorul energetice, asteptate sa revina pe piata cu noi emisiuni de obligatiuni


Radu Timis Jr, Cris-Tim Family Holding: Luam in calcul posibilitatea ca pe viitor sa facem swap pe actiuni in cadrul anumitor achizitii pe care le putem face in piata. De multe ori asteptarea antreprenorului vizavi de evaluare este una subiectiva pentru ca trebuie sa realizam ca totusi operam intr-o piata mica in raport cu pietele vest – europene, iar potentialul de crestere este mai mic cand deservesti o piata cu un numar mai mic de consumatori si cu o demografie in scadere. „Unul dintre minusurile bursei locale este faptul ca trebuie sa raportezi trimestrial rezultate, ceea ce intr-un plan de afaceri pe termen lung nu reprezinta un indicator neaparat de performanta a companiei”


Horia Braun – Erdei, Erste Asset Management Romania: Asteptam IPO-uri pe bursa de la Bucuresti din partea companiilor din sectoare precum tehnologie si consum discretionar. In premiera, investitiile in actiuni incep sa devina majoritare in portofoliile administrate fata de acum cativa ani cand investitiile in obligatiuni erau componenta dominanta. Cererea de obligatiuni nu este atat de pregnanta in concurenta cu randamentele titlurilor de stat, iar unele emisiuni nu au suficienta lichiditate pe piata secundara


Bogdan Campianu, Wood & Company: Volumul de IPO-uri din Europa Centrala si de Est a crescut cu 5 mld. Euro fata de anul trecut ceea ce ne arata o efervescenta pe piata acestor tranzactii. IPO-ul producatorului privat din sectorul de aparare Czechoslovak Group de 3,8 mld. Euro din ianuarie 2026 este cea mai mare listare din istoria pietei CEE si plaseaza pana acum Cehia in fruntea top 3 IPO 2026 dupa valoarea tranzactiei in fata Greciei si Poloniei. Valul de listari inceput la BVB dupa 2020 pune piata de capital din Romania in top 3 cele mai active piete IPO din regiune la tranzactiile cu valori de peste 50 mil. Euro


Liviu Dobre, Agricover: Romania are una dintre cele mai mari rate ale dobanzii de baza din Europa si costul financiar pentru fermieri este mare. Noi am rambursat emisiunea de obligatiuni si ne uitam sa revenim pe piata de capital cu obligatiuni doar cand costul ne va permite sa ne finantam sustenabil clientii nostri. Nu avem necesitate de finantare semnificativa pentru investitii, principala noastra nevoie de finantare vine din subsidiara Agricover Credit


Robert Miklo, Colliers: Platformele de investitii de pe piata imobiliara locala este foarte probabil sa fi avut un record in ultimele 12 luni in ceea ce priveste tichetele de finantare, atat pe partea de finantare bancara, cat si la emisiunile de obligatiuni. Val de emisiuni noi de obligatiuni in 2026 din partea CTP, VGP, NEPI  si a altor investitori listati pe pietele externe prin care sunt finantate inclusiv portofoliile majore de pe piata de profil din Romania


Alexandra Popa, KPMG: Pe pietele mature, bursa ar trebui sa ofere un premium la evaluare fata de tranzactiile M&A ceea ce de multe ori nu se intampla pe pietele de frontiera si emergente, unde se inverseaza structura din cauza lipsei de lichiditate. Decalajul la multiplii din tranzactiile M&A din Romania a devenit mult mai mic atat fata de regiune, cat si fata de piata de capital 


Wood presentation May 2026 main

Bogdan Campianu, Wood & Company: Volumul de IPO-uri din Europa Centrala si de Est a crescut cu 5 mld. Euro fata de anul trecut ceea ce ne arata o efervescenta pe piata acestor tranzactii. IPO-ul producatorului privat din sectorul de aparare Czechoslovak Group de 3,8 mld. Euro din ianuarie 2026 este cea mai mare listare din istoria pietei CEE si plaseaza pana acum Cehia in fruntea top 3 IPO 2026 dupa valoarea tranzactiei in fata Greciei si Poloniei. Valul de listari inceput la BVB dupa 2020 pune piata de capital din Romania in top 3 cele mai active piete IPO din regiune la tranzactiile cu valori de peste 50 mil. Euro

“Exista momente cand piata de capital ofera evaluari mai bune si momente in care tranzactiile M&A ofera asta. Nu as face legatura, ba chiar as corecta un pic perceptia legata de diferentele de evaluare a unui pachet majoritar versus pachet minoritar oferit de catre o companie. Pentru ca, daca toate lucrurile sunt egale, tranzactia care vizeaza pachetul majoritar ar trebui sa fie la o evaluare mai mare pentru ca are un premium de control”, a declarat Bogdan Campianu, Managing Director si Head of SEE Investment Banking al firmei cehe de brokeraj si consultanta Wood & Company, in cadrul MIRSANU IPO CHALLENGE 2026, eveniment online organizat pe 21 mai de catre jurnalul de tranzactii MIRSANU.RO pentru comunitatea de lideri de afaceri, investitori si jucatori implicata in tranzactiile de pe pietele de capital.

“Pur si simplu acum, nu doar in Romania, dar in Romania in mod evident, piata de capital ofera evaluari mai bune, iar acesta este si motivul pentru care vedem aici mai multe companii din diverse sectoare care ar vrea sa incerce sa profite de acest moment, care, bineinteles, ca nimeni nu stie cat va dura”, a punctat consultantul Wood & Company.

“Am analizat IPO-urile de peste 50 mil. Euro din regiune care inseamna Europa Centrala si de Est (CEE) si include si sud-estul Europei, inclusiv Grecia, dar nu si Turcia. Vedem ca, fata de anul trecut, cand aveam un total de tranzactii de 9,1 mld. Euro incepand cu 2020, acum suntem la 14,1 mld. Euro, deci cu 5 mld. Euro mai mult decat anul trecut. Este adevarat ca o buna parte din asta vine dintr-un singur IPO”, a subliniat Bogdan Campianu.

Potrivit acestuia, in perioada ianuarie 2020 – mai 2026 au fost inregistrate 33 IPO-uri pe pietele din Europa Centrala si de Est, din care 7 IPO-uri in Romania. Analiza Wood & Company include pietele de capital din Cehia, Slovacia, Polonia, Slovenia, Croatia, Serbia, Muntenegru, Grecia, Ungaria, Romania, Bulgaria, Lituania, Letonia si Estonia.

Producatorul ceh din sectorul de aparare Czechoslovak Group a realizat in ianuarie 2026 un IPO in valoare de 3,8 mld. Euro pe bursa Euronext Amsterdam, cel mai mare realizat la nivel global in sectorul de aparare.

De asemenea, la nivel regional IPO-ul companiei cehe este aproape de valoarea cumulata a doua tranzactii de referinta din istoria pietelor CEE – IPO-ul Allegro din 2020 de pe bursa de la Varsovia in valoare de 2,3 mld. Euro si IPO-ul Hidroelectrica realizat in 2023 pe bursa de la Bucuresti in urma finalizarii cu succes a unei tranzactii in valoare de circa 1,9 mld. Euro, conform datelor prezentate de catre Wood & Company.

“Ca sa vorbim despre 2025 – 2026, au fost 5,6 mld. Euro in cei 2 ani, din care 1,8 mld. Euro fara acest Czechoslovak Group (CSG), care numai el singur are 3,8 mld. Euro. In 2026 vorbim de o valoare de 661 mil. Euro, ceea ce reprezinta cam 60% din intregul an 2025, avand in vedere ca sunt doar 4 luni din acest an. Inseamna ca cifrele ne arata clar o tendinta de crestere si o efervescenta pe piata IPO-urilor din regiune”, a detaliat Bogdan Campianu.

“Daca ne uitam, avem cate 4 tranzactii in Polonia si Grecia, cate 2 astfel de tranzactii in Cehia, Croatia si Romania. Czechoslovak Group in Cehia iese in evidenta prin marime, dar si prin sectorul din care face parte compania – care este sector de aparare, un sector practic interzis in urma cu 4 ani majoritatii investitorilor. Iata acum este un sector foarte prezent cam in toate pietele din regiune. Si, in final, cele 2 IPO-uri de succes din Romania (Cris-Tim Family Holding in 2025 si Electro-Alfa International in 2026, n.r.), care au cumulat in jur de 200 mil. USD cu o evolutie buna in piata secundara, ceea ce cumva reflecta piata bullish (in crestere, n.r.) pe care o vedem mai recent”, a semnalat consultantul Wood.

Firma ceha Wood & Company a facut parte din sindicatele de intermediere a mai multor listari de referinta de pe piata din Romania si din regiune, ultima tranzactie importanta fiind listarea companiei de energie Premier Energy in mai 2024 pe piata principala a bursei de la Bucuresti.

Datele prezentate de catre consultantii Wood pentru perioada incepand cu anul 2020 pana la 20 mai 2026 indica faptul ca piata de capital din Romania este in top 3 cele mai active piete din regiune la categoria tranzactiilor cu o valoare minima de 50 mil. Euro. Astfel, Romania a inregistrat pana acum 7 IPO-uri de un astfel de calibru, in contextul in care Polonia a raportat 11 IPO-uri, iar Grecia 8 IPO—uri.

In perioada 1 ianuarie – 20 mai 2026, top 3 IPO-uri dupa valoarea tranzactiei este dominata de catre Cehia, urmata de catre Grecia cu IPO-ul Capital Tankers din februarie in valoare de 400 mil. Euro, urmat de listarea Rex Concepts din Polonia intr-un IPO de 146 mil. Euro. IPO-ul Electro-Alfa International derulat in ianuarie la BVB cu o valoare de circa 115 mil. Euro este pe locul 4 in regiune de la inceputul anului pana acum.

De asemenea, datele Wood & Company privind IPO-urile de peste 50 mil. Euro din ultimii 6 ani indica Romania ca fiind a treia piata din regiune cu o valoare totala a IPO-urilor de peste 2,4 mld. Euro, dupa Polonia care a totalizat in perioada mentionata IPO-uri in valoare de peste 5,2 mld. Euro si Cehia, care a cumulat in perioada 2020 – 2026 IPO-uri de circa 3,95 mld. Euro.

Ce perspective ofera pietele din Europa Centrala si de Est pentru noi IPO-uri semnificative?

“Daca vorbim de regiune, Polonia este de departe locul unde vedem cea mai lunga lista de potentiale IPO-ri si ABB-uri (plasamente private accelerate – n.r.). In tarile baltice sunt cele doua mari IPO-uri asteptate – Revolut si Vinted, dar care vor fi in SUA, deci nu neaparat ne privesc in mod direct. De asemenea, in Cehia, sunt alte IPO-uri si ABB-uri pe care le vedem”, a raspuns Bogdan Campianu.

“Ungaria este o piata care devine foarte interesanta pentru investitori, mai ales prin prisma schimbarilor recente, dar e nevoie de o perioada de asezare si o perioada in care investitorii sa se lamureasca exact care e directia si politica noului guvern. In Grecia vedem ceva ce am vazut in general in tarile din centrul si estul Europei inainte de alegeri, un soi de pauza, cu exceptia catorva tranzactii din domeniul de aparare”, a adaugat bancherul de investitii Wood & Company.

“Am inclus aici si Asia Centrala, unde a fost IPO-ul UzNIF, pe care cumva noi o vedem prin prisma investitorilor, a clientilor nostri, ca o extensie a regiunii pentru ca acei investitori care se uita la deal-urile din regiunea noastra sunt foarte activi si foarte interesati de cele doua mari piete din Asia centrala – Uzbekistan si Kazahstan, unde si acolo sunt perspective destul de bune mai ales in urma IPO-ului UzNIF”, sustine Bogdan Campianu.


Listarea fondului suveran din Uzbekistan creat dupa modelul FP si a unei retele de restaurante din  Polonia, pe lista IPO-urilor din acest an a consultantilor Wood & Company

“Recent, am inchis acest IPO al UzNIF, care este fondul suveran al Uzbekistanului, administrat de catre Franklin Templeton. Este un fel de Fondul Proprietatea al Uzbekistanului, creat pe modelul Fondului Proprietatea si bazat pe experienta Franklin Templeton la Fondul Proprietatea, cu o mare diferenta insa. Daca in cazul FP-ului la noi performanta a fost obtinuta intr-un continuu efort si intr-o lupta cu autoritatile pentru implementarea reformelor si regulilor de guvernanta corporativa, in Uzbekistan lucrurile se fac impreuna si la initiativa autoritatilor”, sustine bancherul de investitii al Wood & Company.

“Asa ca asta este si motivul pentru care fondul a fost foarte bine primit de catre investitori pentru ca potentialul avand in vedere performanta Fondului Proprietatea in Romania si modul in care este privit acesta in Uzbekistan, potentialul este urias”, a adaugat acesta.

“Cealalta tranzactie despre care vreau sa vorbesc foarte putin este o tranzactie din Polonia – Rex Concepts, care este un quick service restaurant operator, adica un fel de Sphera Franchise Group daca tot este sa facem paralele, care opereaza francizele Burger King si Popeyes in regiune si care a fost inedit iarasi in sensul ca este un <<early stage>> (startup, n.r.), adica compania nu este inca profitabila. Ea este in plina dezvoltare”, afirma Bogdan Campianu.

“Suntem obisnuiti cu <<early stage>> in tehnologie, dar mai putin in business-ul de restaurante, si iata ca a fost o tranzactie de succes, mai ales prin prisma momentului in care a fost facuta in plina criza legata de Iran si stramtoarea Ormuz, care n-a impiedicat investitorii sa investeasca”, este de parere reprezentantul firmei cehe de brokeraj si consultanta.

IPO-ul UzNIF, companie listata pe bursele de la Londra si Taskent, a inregistrat o valoare de 692 mil. USD cu tot cu optiunea de supraalocare in timp ce IPO-ul retelei poloneze de restaurante Rex Concepts derulat pe bursa de la Varsovia a depasit semnificativ nivelul de 100 mil. Euro, situandu-se ca valoare peste IPO-ul inregistrat de catre Electro-Alfa International la BVB in acest an.

Intrebat daca vor veni si alte tranzactii similare dupa ofertele publice de preluare derulate de catre firmele poloneze pe piata principala a bursei de la Bucuresti, prin care Maspex a devenit in 2025 noul actionar majoritar al Purcari, iar acum Polpharma ofera aproximativ 270 mil. Euro pentru achizitia Biofarm, bancherul de investitii al Wood & Company a raspuns:

“Intr-adevar, am remarcat aceasta coincidenta cu cele doua oferte de preluare din partea polonezilor. Este probabil o coincidenta, dar nu neaparat in sensul ca vedem firmele poloneze ca fiind foarte active in achizitii in regiune. Si, de asemenea, as remarca si faptul ca a trecut o perioada (de la derularea unor tranzactii similare pe BVB – n.r.). Pe vremea cand eram la Raiffeisen, aveam multe astfel de oferte de preluare pe bursa”.

Preluarea Purcari prin oferta publica derulata la BVB de catre Maspex a avut loc la 9 ani dupa o tranzactie similara prin care investitorul strategic Lactalis a preluat Albalact.

“Ce spune asta despre viitor e greu de spus. Mai degraba m-as astepta sa mai fie decat sa avem o alta pauza la fel de mare.”, a mai spus Bogdan Campianu, Managing Director si Head of SEE Investment Banking al firmei regionale de brokeraj si consultanta Wood & Company,  la panelul IPO al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Cris-Tim Family Holding si Vetimex Capital sunt Supporting Partners ai MIRSANU IPO CHALLENGE 2026.


Citeste aici seria integrala de articole MIRSANU IPO CHALLENGE 2026


MIRSANU IPO CHALLENGE 2026: Investitorii institutionali locali asteapta pe bursa de la Bucuresti IPO-uri din sectoarele de tehnologie si consum discretionar si companii a caror capitalizare sa le permita sa intre in indicele BET. Fondurile de pensii private din Romania au investit circa 12 mld. Euro in actiunile companiilor listate la BVB, ce au o pondere de circa 27% din activele administrate. IFC detine obligatiuni de 1 mld. Euro, ceea ce inseamna peste 14% din obligatiunile emise pe bursa de la Bucuresti. Piata IPO din CEE este in crestere, dupa inregistrarea unui volum de tranzactii de 5 mld. Euro in ultimul an. “Bursa ofera multipli superiori de evaluare pentru companii fata de piata private equity sau investitori strategici”


Cristian Pascu, Asociatia pentru Pensiile Administrate Privat din Romania (APAPR): Fondurile de pensii private au ajuns la active totale sub administrare de circa 236 mld. RON, din care pana la 95% sunt investite in active romanesti,  circa 62 mld. RON sunt investitii in companii listate pe bursa de la Bucuresti si detin circa 10% din datoria publica a Romaniei. Ce urmeaza dupa tranzactiile BT Pensii – BRD Pensii Private si IFC – Carpathia Pensii: “S-ar putea sa mai intre in actionariatul companiilor locale si alti investitori, insa mi-e greu sa cred sa ne asteptam la fuziuni la cum arata piata”. Ce candidati IPO pe bursa de la Bucuresti asteapta fondurile de pensii private


Cristian Nacu, IFC: Ne pregatim sa inchidem anul fiscal cu noi recorduri in Romania, cu 600 mil. USD investiti in diverse companii si un portofoliu de finantari cu tot cu mobilizari de capital de la alte institurii financiare de aproape 2,9 mld. USD.  Portofoliul local de finantari cu bani exclusiv de la IFC a ajuns la 2,7 mld. USD, ceea ce ne claseaza pe locul 7 la nivel global dupa tari precum India, Brazilia sau Africa de Sud. IFC a investit aproape 1 mld. Euro in obligatiuni locale emise pe bursa de la Bucuresti si detine peste 14% din totalul obligatiunilor emise pe BVB. Sectorul financiar, imobiliarele si sectorul energetice, asteptate sa revina pe piata cu noi emisiuni de obligatiuni


Radu Timis Jr, Cris-Tim Family Holding: Luam in calcul posibilitatea ca pe viitor sa facem swap pe actiuni in cadrul anumitor achizitii pe care le putem face in piata. De multe ori asteptarea antreprenorului vizavi de evaluare este una subiectiva pentru ca trebuie sa realizam ca totusi operam intr-o piata mica in raport cu pietele vest – europene, iar potentialul de crestere este mai mic cand deservesti o piata cu un numar mai mic de consumatori si cu o demografie in scadere. „Unul dintre minusurile bursei locale este faptul ca trebuie sa raportezi trimestrial rezultate, ceea ce intr-un plan de afaceri pe termen lung nu reprezinta un indicator neaparat de performanta a companiei”


Horia Braun – Erdei, Erste Asset Management Romania: Asteptam IPO-uri pe bursa de la Bucuresti din partea companiilor din sectoare precum tehnologie si consum discretionar. In premiera, investitiile in actiuni incep sa devina majoritare in portofoliile administrate fata de acum cativa ani cand investitiile in obligatiuni erau componenta dominanta. Cererea de obligatiuni nu este atat de pregnanta in concurenta cu randamentele titlurilor de stat, iar unele emisiuni nu au suficienta lichiditate pe piata secundara


Bogdan Campianu, Wood & Company: Volumul de IPO-uri din Europa Centrala si de Est a crescut cu 5 mld. Euro fata de anul trecut ceea ce ne arata o efervescenta pe piata acestor tranzactii. IPO-ul producatorului privat din sectorul de aparare Czechoslovak Group de 3,8 mld. Euro din ianuarie 2026 este cea mai mare listare din istoria pietei CEE si plaseaza pana acum Cehia in fruntea top 3 IPO 2026 dupa valoarea tranzactiei in fata Greciei si Poloniei. Valul de listari inceput la BVB dupa 2020 pune piata de capital din Romania in top 3 cele mai active piete IPO din regiune la tranzactiile cu valori de peste 50 mil. Euro


Liviu Dobre, Agricover: Romania are una dintre cele mai mari rate ale dobanzii de baza din Europa si costul financiar pentru fermieri este mare. Noi am rambursat emisiunea de obligatiuni si ne uitam sa revenim pe piata de capital cu obligatiuni doar cand costul ne va permite sa ne finantam sustenabil clientii nostri. Nu avem necesitate de finantare semnificativa pentru investitii, principala noastra nevoie de finantare vine din subsidiara Agricover Credit


Robert Miklo, Colliers: Platformele de investitii de pe piata imobiliara locala este foarte probabil sa fi avut un record in ultimele 12 luni in ceea ce priveste tichetele de finantare, atat pe partea de finantare bancara, cat si la emisiunile de obligatiuni. Val de emisiuni noi de obligatiuni in 2026 din partea CTP, VGP, NEPI  si a altor investitori listati pe pietele externe prin care sunt finantate inclusiv portofoliile majore de pe piata de profil din Romania


Alexandra Popa, KPMG: Pe pietele mature, bursa ar trebui sa ofere un premium la evaluare fata de tranzactiile M&A ceea ce de multe ori nu se intampla pe pietele de frontiera si emergente, unde se inverseaza structura din cauza lipsei de lichiditate. Decalajul la multiplii din tranzactiile M&A din Romania a devenit mult mai mic atat fata de regiune, cat si fata de piata de capital 


Credit foto: MIRSANU.RO.

Horia Braun – Erdei, Erste Asset Management Romania: Asteptam IPO-uri pe bursa de la Bucuresti din partea companiilor din sectoare precum tehnologie si consum discretionar. In premiera, investitiile in actiuni incep sa devina majoritare in portofoliile administrate fata de acum cativa ani cand investitiile in obligatiuni erau componenta dominanta. Cererea de obligatiuni nu este atat de pregnanta in concurenta cu randamentele titlurilor de stat, iar unele emisiuni nu au suficienta lichiditate pe piata secundara

“Intrarile de bani in fondurile de investitii cu expunere exclusiva sau substantiala pe piata de capital, pe actiuni la BVB, sunt din ce in ce mai consistente si relevante si exista un oarecare dezechilibru din punctul meu de vedere intre cererea de actiuni sau oferta de capital dedicata investitiilor pe piata bursiera fata de oferta de marfa, cum s-ar spune pe piata bursiera”, a declarat Horia Braun – Erdei, CEO al Erste Asset Management Romania, in cadrul MIRSANU IPO CHALLENGE 2026, eveniment online organizat pe 21 mai de catre jurnalul de tranzactii MIRSANU.RO pentru comunitatea de lideri de afaceri, investitori si jucatori implicata in tranzactiile de pe pietele de capital.

“In acest context, aceste IPO-uri vin foarte bine, sunt practic unele dintre singurele modalitati prin care acest deficit de oferta poate fi acoperit pentru ca vanzator natural pe piata noastra bursiera nu prea exista. Si atunci ca sa evitam o escaladare, o anumita bula speculativa a preturilor pentru actiunile existente pe piata, cel mai bine pentru toata lumea este sa vedem aceste listari noi, povesti noi care sa atraga atentia si sa capteze imaginatia investitorilor. Iar cele doua IPO-uri de succes recente (Cris-Tim Family Holding si Electro-Alfa International, n.r.) au venit manusa pe aceasta tendinta”, a punctat reprezentantul unuia dintre cei mai mari jucatori de pe piata locala de asset management.

“Speram sa continue aceasta tendinta si din partea sectorului privat. nu ar fi rau desigur nici din partea sectorului public sa vedem noi listari pentru ca acolo sunt totusi companiile de anvergura mai mare”, a adaugat acesta.

“Interesul pe care il vedem din partea investitorilor in zona de retail catre piata de capital mi se pare, de asemenea, o tendinta destul de vizibila, care se intampla si la nivel global. Iata ca si in Romania vedem lucrul acesta manifestandu-se destul de pregnant”, a subliniat Horia Braun – Erdei.

“Pe piata de obligatiuni, cred ca lucrurile sunt mai putin vizibile. Cererea de obligatiuni corporative nu este atat de pregnanta in contextul in care exista aceasta concurenta acerba as spune cu titlurile de stat, cu foamea de bani pe care o are statul in a-si finanta deficitul si rostogolirea datoriei publice. Deci, acolo vedem probabil emisiuni oarecum determinate de niste nevoi care tin cont de reglementari aceste emisiuni ale bancilor sunt menite sa acopere cerintele de capital MREL. Iar in cazul companiilor private, exista tranzactii punctuale asa cum este, de exemplu, emisiunea Autonom, dar ele sunt din ce in ce mai rare si anvergura lor este relativ limitata”, semnaleaza CEO-ul Erste Asset Management Romania.

“In contextul tendintei pe care am mentionat-o legat de interesul mai pregnant al investitorilor pentru piata de capital si pentru investitiile in actiuni, am fost mai activi in deal-urile de pe piata de capital, deci am participat la IPO-urile de pe piata de capital. Cumva nu prea poti sa eviti o astfel de participare, dar a fost si o decizie de investitie a managerului de portofoliu fundamentata din punct de vedere economic, care a vazut valoare in oferta acestor companii si in povestea pe care au spus-o investitorilor. Pare-se ca a fost destul de credibila si in special povestea de crestere pentru ca asta cautam atunci cand investim in listari noi”, afirma Horia Braun – Erdei.

“Am fost mai putin activi in ceea ce priveste emisiunile de obligatiuni. Multe dintre obligatiunile bancare vin foarte aproape ca si randament de titlurile de stat, insa, in continuare exista acel handicap al lichiditatii, care pentru noi este foarte important. Adica administram fonduri deschise in principal, ne preocupa foarte mult aspectul de lichiditate si atunci pentru a investi intr-o obligatiune corporative, in general, cautam emisiuni de anvergura mare, care sa ofere o lichiditate pe piata secundara. Or nu toate astfel de emisiuni au raspuns acestor cerinte”, a precizat reprezentantul Erste Asset Management Romania.

“Si mai avem o componenta mai noua – un fond al nostru de obligatiuni in euro. Acolo cautam investitii in obligatiuni sustenabile sau verzi. Deocamdata, nu prea au existat deal-uri in zona aceasta, dar acolo am avea un interes mai specific”, a transmis reprezentantul industriei de asset management.


Companiile de tehnologie si din sectorul de consum discretionar, asteptate sa vina cu IPO-uri pe piata principala a bursei de la Bucuresti

Ce sectoare sau oportunitati de investitii IPO sunt asteptate pe bursa de catre managerii de portofolii din industria de asset management?

“Tehnologie. Acolo suntem deficitari. La piata principala ne-am dori sa vedem si niste companii, niste povesti, din zona de tehnologie pentru ca la nivel global acolo este cresterea cea mai pregnant. Iar pentru un investitor roman, daca vrea sa investeasca in acest sector, este nevoit cumva sa mearga dupa povestile exuberante de pe pietele internationale si are mai putine variante de a investi intr-o forma lichida si sa zicem sustenabila pe Bursa de Valori Bucuresti”, a punctat CEO-ul Erste Asset Management Romania.

“De asemenea, in zona de consum discretionar as spune. Nici acolo nu avem suficienta reprezentare. Sigur ca exista 1 – 2 companii care se circumscriu acestui sector, dar Romania fiind in continuare o economie bazata pe consum, chiar daca asa intr-un mic recul ciclic in perioada actuala, totusi, am vrea sa putem participa la tendinta de crestere pe termen lung a acestui consum. Iar aici reasezarea jucatorilor in piata se intampla inafara pietei bursiere. Ne-am dori sa avem si o reprezentare mai buna si a acestui sector”, a subliniat Horia Braun – Erdei.

Care este sentimentul investitorilor din industria de asset management fata de subiectul listarii de pachete de actiuni ale companiilor de stat pe bursa de la Bucuresti?

“Subiectul acesta a devenit, din pacate, un subiect oarecum politizat si timeline-ul (calendarul, n.r.) este probabil mult mai incert in momentul de fata. Deocamdata nu avem nici macar un guvern, darmite sa avem o strategie de listare a acelor pachete. Nu stim ce se va dori sau cum se va dori a fi administrata aceasta componenta a portofoliului statului. Din punctul nostru de vedere, ca investitori sau ca administratori de fonduri active, deci cele care nu urmaresc neaparat un indice si tinand cont de faptul ca trebuie sa avem in vedere niste reguli de diversificare, nu suntem neaparat foarte entuziasmati de noi listari ale companiilor de stat pentru ca ele nu ar face decat sa creasca si mai mult ponderea acestor companii in indicii de referinta ceea ce face ca acesti indici sa devina si mai putin investibili fata de cat sunt in momentul de fata”, a raspuns CEO-ul Erste Asset Management Romania.

“Eu, personal, si noi suntem mai orientati catre deal-urile dinspre sectorul privat. Vrem povesti noi, vrem o diversificare si sectoriala la nivelul Bursei de Valori. Sigur ca ar ajuta lichiditatea generala a bursei acele pachete ale companiilor de stat, poate ne-ar da sanse mai mari sa accedem in acel esalon al pietelor emergente din perspectiva MCSI, asta ar fi un lucru bun intr-adevar. Dar ar duce, pe de alta parte, la o concentrare si mai mare a pietei. Este un aspect care cateodata chiar ne ingrijoreaza pentru ca se creeaza anumite disfunctionalitati si ineficiente in piata, iar noi ne dorim o dezvoltare echilibrata, sustenabila a pietei de capital si aceasta poate fi asigurata doar prin diversificarea si participarea mai pregnanta a sectorului privat in fenomenul bursier”, a nuantat reprezentantul industriei de asset management.


Investitiile in actiuni tind sa devina majoritare in portofoliile administrate

Care sunt tendintele in politica de investitii a managerilor de portofolii din industria de asset management?

“Alocarea sau structura portofoliului nostru depinde mult de interesul clientilor, adica daca clientii se orienteaza mai mult catre o clasa de active, in mod natural, si portofoliul nostru creste pe acea dimensiune. Interesul clientilor s-a dus mai mult catre zona de actiuni si, practic, in ultimele luni am vazut o premiera in sensul in care in portofoliul nostru pe ansamblu déjà actiunile sau produsele cu componenta de actiuni incep sa devina majoritare ceea ce este o mare diferenta fata de acum cativa ani cand fondurile pe baza de instrumente cu venit fix, deci fondurile pe obligatiuni, erau preponderente si aceasta era o tendinta la nivelul pietei”, a punctat CEO-ul Erste Asset Management Romania, care are sub administrare active in valoare de circa 8,5 mld. RON.

“In momentul de fata apare aceasta diversificare puternica in ceea ce priveste componenta de actiuni versus obligatiuni ceea ce este cumva normal in contextul performantelor foarte bune oferite de Bursa de Valori Bucuresti comparativ cu evolutia ceva mai fluctuanta a cotatiilor obligatiunilor si aceasta concurenta cu plasamentele directe in titlurile de stat pe care le ofera Ministerul de Finante”, a adaugat acesta.

“Ca si pozitionare, suntem probabil intr-o zona neutra intre componenta de actiuni si obligatiuni, ma refer aici la acele produse care pot investi in ambele clase de active, acele produse diversificate, fonduri mixte sau multi asset. Noi avem un fond flagship Erste Balanced RON, care e practic cel mai popular produs al Erste Asset Management in momentul de fata, investind jumatate din bani in piata de capital in actiuni si jumatate in instrumente cu venit fix. Acolo pozitionarea este oarecum neutra, aproape de media de 50% in momentul de fata. Deci, nu avem sa zicem o preferinta directionala foarte pregnant. Sunt argumente si intr-o parte si in alta, dar trebuie clar sa fim foarte flexibili in contextul actual”, a mai spus Horia Braun – Erdei, CEO al Erste Asset Management Romania, in cadrul panelului Tendinte in tranzactiile de pe piata de capital al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Cris-Tim Family Holding si Vetimex Capital sunt Supporting Partners ai MIRSANU IPO CHALLENGE 2026.


Citeste aici seria integrala de articole MIRSANU IPO CHALLENGE 2026


MIRSANU IPO CHALLENGE 2026: Investitorii institutionali locali asteapta pe bursa de la Bucuresti IPO-uri din sectoarele de tehnologie si consum discretionar si companii a caror capitalizare sa le permita sa intre in indicele BET. Fondurile de pensii private din Romania au investit circa 12 mld. Euro in actiunile companiilor listate la BVB, ce au o pondere de circa 27% din activele administrate. IFC detine obligatiuni de 1 mld. Euro, ceea ce inseamna peste 14% din obligatiunile emise pe bursa de la Bucuresti. Piata IPO din CEE este in crestere, dupa inregistrarea unui volum de tranzactii de 5 mld. Euro in ultimul an. “Bursa ofera multipli superiori de evaluare pentru companii fata de piata private equity sau investitori strategici”


Cristian Pascu, Asociatia pentru Pensiile Administrate Privat din Romania (APAPR): Fondurile de pensii private au ajuns la active totale sub administrare de circa 236 mld. RON, din care pana la 95% sunt investite in active romanesti,  circa 62 mld. RON sunt investitii in companii listate pe bursa de la Bucuresti si detin circa 10% din datoria publica a Romaniei. Ce urmeaza dupa tranzactiile BT Pensii – BRD Pensii Private si IFC – Carpathia Pensii: “S-ar putea sa mai intre in actionariatul companiilor locale si alti investitori, insa mi-e greu sa cred sa ne asteptam la fuziuni la cum arata piata”. Ce candidati IPO pe bursa de la Bucuresti asteapta fondurile de pensii private


Cristian Nacu, IFC: Ne pregatim sa inchidem anul fiscal cu noi recorduri in Romania, cu 600 mil. USD investiti in diverse companii si un portofoliu de finantari cu tot cu mobilizari de capital de la alte institurii financiare de aproape 2,9 mld. USD.  Portofoliul local de finantari cu bani exclusiv de la IFC a ajuns la 2,7 mld. USD, ceea ce ne claseaza pe locul 7 la nivel global dupa tari precum India, Brazilia sau Africa de Sud. IFC a investit aproape 1 mld. Euro in obligatiuni locale emise pe bursa de la Bucuresti si detine peste 14% din totalul obligatiunilor emise pe BVB. Sectorul financiar, imobiliarele si sectorul energetice, asteptate sa revina pe piata cu noi emisiuni de obligatiuni


Radu Timis Jr, Cris-Tim Family Holding: Luam in calcul posibilitatea ca pe viitor sa facem swap pe actiuni in cadrul anumitor achizitii pe care le putem face in piata. De multe ori asteptarea antreprenorului vizavi de evaluare este una subiectiva pentru ca trebuie sa realizam ca totusi operam intr-o piata mica in raport cu pietele vest – europene, iar potentialul de crestere este mai mic cand deservesti o piata cu un numar mai mic de consumatori si cu o demografie in scadere. „Unul dintre minusurile bursei locale este faptul ca trebuie sa raportezi trimestrial rezultate, ceea ce intr-un plan de afaceri pe termen lung nu reprezinta un indicator neaparat de performanta a companiei”


Horia Braun – Erdei, Erste Asset Management Romania: Asteptam IPO-uri pe bursa de la Bucuresti din partea companiilor din sectoare precum tehnologie si consum discretionar. In premiera, investitiile in actiuni incep sa devina majoritare in portofoliile administrate fata de acum cativa ani cand investitiile in obligatiuni erau componenta dominanta. Cererea de obligatiuni nu este atat de pregnanta in concurenta cu randamentele titlurilor de stat, iar unele emisiuni nu au suficienta lichiditate pe piata secundara


Bogdan Campianu, Wood & Company: Volumul de IPO-uri din Europa Centrala si de Est a crescut cu 5 mld. Euro fata de anul trecut ceea ce ne arata o efervescenta pe piata acestor tranzactii. IPO-ul producatorului privat din sectorul de aparare Czechoslovak Group de 3,8 mld. Euro din ianuarie 2026 este cea mai mare listare din istoria pietei CEE si plaseaza pana acum Cehia in fruntea top 3 IPO 2026 dupa valoarea tranzactiei in fata Greciei si Poloniei. Valul de listari inceput la BVB dupa 2020 pune piata de capital din Romania in top 3 cele mai active piete IPO din regiune la tranzactiile cu valori de peste 50 mil. Euro


Liviu Dobre, Agricover: Romania are una dintre cele mai mari rate ale dobanzii de baza din Europa si costul financiar pentru fermieri este mare. Noi am rambursat emisiunea de obligatiuni si ne uitam sa revenim pe piata de capital cu obligatiuni doar cand costul ne va permite sa ne finantam sustenabil clientii nostri. Nu avem necesitate de finantare semnificativa pentru investitii, principala noastra nevoie de finantare vine din subsidiara Agricover Credit


Robert Miklo, Colliers: Platformele de investitii de pe piata imobiliara locala este foarte probabil sa fi avut un record in ultimele 12 luni in ceea ce priveste tichetele de finantare, atat pe partea de finantare bancara, cat si la emisiunile de obligatiuni. Val de emisiuni noi de obligatiuni in 2026 din partea CTP, VGP, NEPI  si a altor investitori listati pe pietele externe prin care sunt finantate inclusiv portofoliile majore de pe piata de profil din Romania


Alexandra Popa, KPMG: Pe pietele mature, bursa ar trebui sa ofere un premium la evaluare fata de tranzactiile M&A ceea ce de multe ori nu se intampla pe pietele de frontiera si emergente, unde se inverseaza structura din cauza lipsei de lichiditate. Decalajul la multiplii din tranzactiile M&A din Romania a devenit mult mai mic atat fata de regiune, cat si fata de piata de capital 


Photo: Cris-Tim Family Holding.

Radu Timis Jr, Cris-Tim Family Holding: Luam in calcul posibilitatea ca pe viitor sa facem swap pe actiuni in cadrul anumitor achizitii pe care le putem face in piata. De multe ori asteptarea antreprenorului vizavi de evaluare este una subiectiva pentru ca trebuie sa realizam ca totusi operam intr-o piata mica in raport cu pietele vest – europene, iar potentialul de crestere este mai mic cand deservesti o piata cu un numar mai mic de consumatori si cu o demografie in scadere. „Unul dintre minusurile bursei locale este faptul ca trebuie sa raportezi trimestrial rezultate, ceea ce intr-un plan de afaceri pe termen lung nu reprezinta un indicator neaparat de performanta a companiei”

“Piata de capital romaneasca a oferit foarte multe oportunitati si ofera in continuare. In primul rand, cand vine vorba despre evaluari, multiplii de evaluare pentru toate industriile au fost net superiori vizavi de multiplii pe care i-ar oferi un investitor strategic astazi in piata din Romania.”,  a declarat Radu Timis Jr., CEO al companiei de familie Cris-Tim Family Holding,  in cadrul MIRSANU IPO CHALLENGE 2026, eveniment online organizat pe 21 mai de catre jurnalul de tranzactii MIRSANU.RO pentru comunitatea de lideri de afaceri, investitori si jucatori implicata in tranzactiile de pe pietele de capital.

„De ce? Pentru ca si banii din piata romaneasca au crescut foarte mult in ultimii ani. Fondurile de pensii acumuleaza tot mai multe lichiditati. Din pacate, nu au suficiente oportunitati in care sa investeasca tinand cont ca astazi fondurile de pensii finanteaza preponderent titluri de stat si doar 25% din banii fondurilor de pensii merg catre actiuni. Inseamna ca nu au suficiente oportunitati. In 2019 aveam 70.000 investitori de retail la bursa, astazi avem peste 300.000 de investitori. Deci, piata se dezvolta, ofera multipli de evaluare superiori pietei de private equity sau de investitori strategici, cu conditia ca nivelul tau de transparenta, de guvernanta sa fie unul extrem de competitiv”, a adaugat Radu Timis Jr.

“De aceea recomand oricarei companii care pregateste o listare la bursa sa se asigure ca demareaza acel proces de guvernanta cu suficient timp inainte astfel incat sa fie déjà obisnuiti sa lucreze asa. Noi eram obisnuiti sa lucram, marea parte din regulile de buna guvernanta si politicile de buna guvernanta le aveam déjà, singurul lucru cu care nu operam intr-adevar era un board de directori cu independenti. Facem asta si acum functioneaza extrem de bine. Si trebuie sa nu uitam ca in momentul in care ajungi pe piata de capital, accesul la capital, volumul de capital pe care il poti extrage intr-un interval scurt de timp este net superior oricarei finantari bancare”, a punctat CEO-ul Cris-Tim Family Holding.

Potrivit acestuia, listarea vine la pachet cu niste costuri anuale, inclusiv costuri de raportare, insa avantajul este ca poti atrage mai repede capital si poti mobiliza mai repede acei bani si, daca firma listata performeaza, atunci pot fi atrase finantari mai bune si dinafara pietei de capital.

“Noi odata ce ne-am listat la Bursa de Valori Bucuresti, am reusit si sa obtinem finantari bancare mult mai competitive”, a subliniat reprezentantul companiei antreprenoriale.

Cris-Tim Family Holding a listat in 2025 un pachet minoritar de actiuni in cadrul singurului IPO derulat pe piata principala a bursei de la Bucuresti.

“Cred ca este un mediu foarte important, dar pune foarte multa presiune si pe companii. Trebuie sa nu uitam acest lucru pentru ca presiunea din partea pietei este una foarte mare. Toti investitorii se asteapta la rezultate pe termen scurt”, avertizeaza Radu Timis Jr.

“Cred ca unul dintre minusurile bursei locale este faptul ca trebuie sa raportezi rezultate la fiecare trimestru, ceea ce intr-un plan de afaceri pe termen lung nu reprezinta un indicator neaparat de performanta a companiei o perioada de 3 luni. Sunt alte burse in Europa unde se raporteaza de exemplu doar semestrial”, a semnalat CEO-ul Cris-Tim Family Holding.

Cum difera pentru o companie finantarea prin bursa de finantarea bancara sau din alte surse?

“Sunt cateva elemente care diferentiaza aceste doua tipuri de finantari. Sigur ca, in primul rand, in momentul in care esti listat la bursa si vinzi un pachet de actiuni, in momentul respectiv devii coproprietar cu alti actionari. Si asta este foarte important de inteles. Este o schimbare semnificativa de paradigma pentru ca in momentul in care ai si alti actionari alaturi de tine, nivelul tau de transparenta, nivelul de precizie la care trebuie sa operezi si modul in care respecti promisiunile, planurile de afaceri pe care le-ai pus pe masa la inceputul listarii trebuie respectate cu sfintenie. Si noi am inteles treaba asta de la inceput si ne-am asumat-o. Nu inseamna ca pierzi controlul asupra business-ului si cred ca aici unii antreprenori au tendinta sa confunde acest element sau reprezinta o teama pentru ca in momentul in care controlezi si detii pachetul majoritar sigur ca business-ul si deciziile importante sunt luate de catre tine in calitate de actionar majoritar”, a raspuns Radu Timis Jr.


Cris-Tim Family Holding: Nu vedem obligatiunile ca fiind cea mai buna varianta de finantare, dar luam in calcul pe viitor sa facem swap de actiuni in cadrul unei achizitii

Ce planuri are compania antreprenoriala sa se finanteze de pe piata de capital locala dupa listare?

“Sigur ca odata ce esti listat la bursa de valori, obligatiunile reprezinta un mecanism de finantare. In general, obligatiunile sunt de mai multe tipuri. Vedem ca in ultimii ani au aparut si foarte multe obligatiuni verzi cum s-ar spune. S-au deschis noi orizonturi pentru investitii in alte sectoare, care sunt importante pentru dezvoltarea economiei si politicilor europene. Aceste obligatiuni verzi, daca sunt atrase cu un plan foarte bine construit pe parte de energie, pot reprezenta un avantaj competitiv pentru ca vin cu un cost mic. Orice companie care astazi lucreaza asupra subiectului de sustenabilitate si isi imbunatateste practicile de economie circulara poate beneficia de finantari mai bune”, a spus CEO-ul Cris-Tim Family Holding.

Obligatiunile standard sunt un mecanism de finantare alternativ finantarilor bancare si vin cu un cost, de obicei, mai ridicat decat o finantare bancara, insa nu cresc nivelul de indatorare al companiei, afirma acesta.

„Nu vad obligatiunile ca fiind astazi pentru noi cea mai buna varianta de finantare”, a precizat Radu Timis Jr.

“Luam in calcul insa posibilitatea ca, pe viitor, in cadrul anumitor achizitii pe care le putem face in piata, sa folosim avantajul de a fi companie listata si sa facem niste operatiuni de swap pe actiuni”, a subliniat reprezentantul companiei antreprenoriale listate pe piata principala a BVB.

“Adica la un anumit moment, cand faci o achizitie, poti sa vii cu un aport de capital si cu un swap de actiuni printr-o majorare de capital prin care, daca business-ul genereaza sinergii semnificative in intreg algoritmul afacerii, poate fi un element de conlucrare cu ceilalti investitori tocmai pentru a reusi sa accelerezi dezvoltarea business-ului intr-un timp mult mai scurt si mult mai repede”, a detaliat Radu Timis Jr.


Asteptarile legate de evaluarea companiilor sunt foarte mari, in contextul in care potentialul de crestere este limitat de marimea pietei in care activeaza

“Este, in general, un element universal valabil faptul ca orice fel de investitor strategic chiar daca este dispus sa intre cu o participatie majoritara, nu intreaga, intr-o companie antreprenoriala, dupa un numar de ani va pune oricum conditia ca fondatorul sa iasa din business. Deci, asta este practica uzuala. De aceea, bursa se potriveste foarte bine ca profil de finantare daca te uiti la dezvoltarea unui business pe termen lung si foarte lung. Asta este diferenta fundamentala”, a punctat CEO-ul Cris-Tim Family Holding.

“Apoi, sa nu uitam ca investitorii strategici intotdeauna se uita si la oportunitati in regiune. Unul dintre motivele pentru care nu avem inca mai multi investitori strategici in diferite segmente in Romania este faptul ca si asteptarile legate de evaluare sunt foarte mari. De ce? Pentru ca in marea majoritate a sectoarelor, companiile antreprenoriale romanesti livreaza marje de profit semnificativ mai mari decat pietele vest – europene”, sustine Radu Timis Jr.

“Si asta este una dintre intrebarile pe care le-am avut de la investitori in timpul roadshow-ului cand mergeam si discutam cu fiecare – Aveti niste marje de EBITDA sa spunem duble fata de vestul Europei. Cand vedeti voi momentul sa ajungeti la aceasta convergenta?”, a adaugat acesta.

“Si, in al doilea rand, de multe ori, asteptarea antreprenorului vizavi de evaluare este una subiectiva pentru ca trebuie sa realizam ca totusi operam intr-o piata mica in raport cu pietele vest – europene, deci potentialul de crestere este mai mic. Piata, numarul de consumatori pe care il deservesti este mai mic. Totusi, avem o demografie in scadere si atunci exista de cele mai multe ori aceste diferende vizavi de evaluare”, este de parere reprezentantul companiei de familie listate pe bursa.

“Deci asta este motivul principal pentru care cred ca multi investitori strategici inca nu acceseaza Romania”, afirma Radu Timis Jr.

Apoi intra in ecuatia evaluarii companiei si piata de profil in care activeaza compania.

“Si mai este un aspect foarte important. Cand vine vorba de evaluare, investitorii se uita foarte mult la potentialul de crestere a pietei. Sa luam de exemplu Electroalfa, care a avut o listare extraordinar de buna. Electroalfa s-a listat la un P/E chiar semnificativ mai mare decat al nostru, a obtinut o evaluare mai buna. Dar motivul principal este ca ei activeaza intr-o industrie care astazi este pe un val foarte mare. Investitiile sunt foarte mari in domeniul energiei, in domeniul echipamentelor energetice, este potentialul viitor legat de reconstructia Ucrainei, dezvoltarea pietei din regiune este foarte mare si atunci investitorii vin si pariaza mai mult pe un potential viitor mult mai mare”, a spus Radu Timis Jr.

“In cazul nostru de exemplu, noi continuam sa crestem accelerat in fiecare an, dar crestem intr-o piata care mai genereaza cresteri de 2 – 3% pe an, deci cresteri mici. Si atunci sigur ca asta conteaza foarte mult in momentul evaluarii companiei”, a concluzionat acesta.

Cris-Tim are acum o capitalizare bursiera de peste 2,176 mld. RON (aproape 400 mil. Euro) pe piata principala a bursei de la Bucuresti. De asemenea, Electro-Alfa International are in acest moment la cateva luni dupa listare o capitalizare bursiera de 2,172 mld. RON, foarte aproape de nivelul inregistrat de catre Cris-Tim Family Holding.

Are planuri Cris-Tim Family Holding sa contracteze noi finantari bancare pentru acoperirea programelor de investitii?

“In momentul de fata, noi suntem complet <<deleveraged>>, adica avem un raport de datorie la EBITDA de 0,13x. Anul trecut dupa IPO, era negativ. Astazi ne autofinantam, dar sigur ca acum suntem intr-o etapa de accelerare semnificativa a proiectelor. Avem si un proiect extraordinar de mare de investitii de peste 130 mil. Euro, completat de un ajutor de stat pe programul Investalim si cu cat acest program se accelereaza si investitiile cresc, cu siguranta ca vom creste si finantarea bancara”, a precizat Radu Timis Jr.

“La sfarsitul acestui an, cifrele vor arata altfel in ceea ce priveste finantarea bancara. Dar continuam sa operam cu un leverage (nivel de indatorare, n.r.) extraordinar de mic. Compania are capacitatea de a genera foarte mult cash si, in al doilea rand, la noi ciclul de incasare, ciclul de conversie este foarte scurt, de 22 de zile”, a mai spus Radu Timis Jr., CEO al companiei de familie Cris-Tim Family Holding, la panelul IPO al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Cris-Tim Family Holding si Vetimex Capital sunt Supporting Partners ai MIRSANU IPO CHALLENGE 2026.


Citeste aici seria integrala de articole MIRSANU IPO CHALLENGE 2026


MIRSANU IPO CHALLENGE 2026: Investitorii institutionali locali asteapta pe bursa de la Bucuresti IPO-uri din sectoarele de tehnologie si consum discretionar si companii a caror capitalizare sa le permita sa intre in indicele BET. Fondurile de pensii private din Romania au investit circa 12 mld. Euro in actiunile companiilor listate la BVB, ce au o pondere de circa 27% din activele administrate. IFC detine obligatiuni de 1 mld. Euro, ceea ce inseamna peste 14% din obligatiunile emise pe bursa de la Bucuresti. Piata IPO din CEE este in crestere, dupa inregistrarea unui volum de tranzactii de 5 mld. Euro in ultimul an. “Bursa ofera multipli superiori de evaluare pentru companii fata de piata private equity sau investitori strategici”


Cristian Pascu, Asociatia pentru Pensiile Administrate Privat din Romania (APAPR): Fondurile de pensii private au ajuns la active totale sub administrare de circa 236 mld. RON, din care pana la 95% sunt investite in active romanesti,  circa 62 mld. RON sunt investitii in companii listate pe bursa de la Bucuresti si detin circa 10% din datoria publica a Romaniei. Ce urmeaza dupa tranzactiile BT Pensii – BRD Pensii Private si IFC – Carpathia Pensii: “S-ar putea sa mai intre in actionariatul companiilor locale si alti investitori, insa mi-e greu sa cred sa ne asteptam la fuziuni la cum arata piata”. Ce candidati IPO pe bursa de la Bucuresti asteapta fondurile de pensii private


Cristian Nacu, IFC: Ne pregatim sa inchidem anul fiscal cu noi recorduri in Romania, cu 600 mil. USD investiti in diverse companii si un portofoliu de finantari cu tot cu mobilizari de capital de la alte institurii financiare de aproape 2,9 mld. USD.  Portofoliul local de finantari cu bani exclusiv de la IFC a ajuns la 2,7 mld. USD, ceea ce ne claseaza pe locul 7 la nivel global dupa tari precum India, Brazilia sau Africa de Sud. IFC a investit aproape 1 mld. Euro in obligatiuni locale emise pe bursa de la Bucuresti si detine peste 14% din totalul obligatiunilor emise pe BVB. Sectorul financiar, imobiliarele si sectorul energetice, asteptate sa revina pe piata cu noi emisiuni de obligatiuni


Radu Timis Jr, Cris-Tim Family Holding: Luam in calcul posibilitatea ca pe viitor sa facem swap pe actiuni in cadrul anumitor achizitii pe care le putem face in piata. De multe ori asteptarea antreprenorului vizavi de evaluare este una subiectiva pentru ca trebuie sa realizam ca totusi operam intr-o piata mica in raport cu pietele vest – europene, iar potentialul de crestere este mai mic cand deservesti o piata cu un numar mai mic de consumatori si cu o demografie in scadere. „Unul dintre minusurile bursei locale este faptul ca trebuie sa raportezi trimestrial rezultate, ceea ce intr-un plan de afaceri pe termen lung nu reprezinta un indicator neaparat de performanta a companiei”


Horia Braun – Erdei, Erste Asset Management Romania: Asteptam IPO-uri pe bursa de la Bucuresti din partea companiilor din sectoare precum tehnologie si consum discretionar. In premiera, investitiile in actiuni incep sa devina majoritare in portofoliile administrate fata de acum cativa ani cand investitiile in obligatiuni erau componenta dominanta. Cererea de obligatiuni nu este atat de pregnanta in concurenta cu randamentele titlurilor de stat, iar unele emisiuni nu au suficienta lichiditate pe piata secundara


Bogdan Campianu, Wood & Company: Volumul de IPO-uri din Europa Centrala si de Est a crescut cu 5 mld. Euro fata de anul trecut ceea ce ne arata o efervescenta pe piata acestor tranzactii. IPO-ul producatorului privat din sectorul de aparare Czechoslovak Group de 3,8 mld. Euro din ianuarie 2026 este cea mai mare listare din istoria pietei CEE si plaseaza pana acum Cehia in fruntea top 3 IPO 2026 dupa valoarea tranzactiei in fata Greciei si Poloniei. Valul de listari inceput la BVB dupa 2020 pune piata de capital din Romania in top 3 cele mai active piete IPO din regiune la tranzactiile cu valori de peste 50 mil. Euro


Liviu Dobre, Agricover: Romania are una dintre cele mai mari rate ale dobanzii de baza din Europa si costul financiar pentru fermieri este mare. Noi am rambursat emisiunea de obligatiuni si ne uitam sa revenim pe piata de capital cu obligatiuni doar cand costul ne va permite sa ne finantam sustenabil clientii nostri. Nu avem necesitate de finantare semnificativa pentru investitii, principala noastra nevoie de finantare vine din subsidiara Agricover Credit


Robert Miklo, Colliers: Platformele de investitii de pe piata imobiliara locala este foarte probabil sa fi avut un record in ultimele 12 luni in ceea ce priveste tichetele de finantare, atat pe partea de finantare bancara, cat si la emisiunile de obligatiuni. Val de emisiuni noi de obligatiuni in 2026 din partea CTP, VGP, NEPI  si a altor investitori listati pe pietele externe prin care sunt finantate inclusiv portofoliile majore de pe piata de profil din Romania


Alexandra Popa, KPMG: Pe pietele mature, bursa ar trebui sa ofere un premium la evaluare fata de tranzactiile M&A ceea ce de multe ori nu se intampla pe pietele de frontiera si emergente, unde se inverseaza structura din cauza lipsei de lichiditate. Decalajul la multiplii din tranzactiile M&A din Romania a devenit mult mai mic atat fata de regiune, cat si fata de piata de capital 


nacu main

Cristian Nacu, IFC: Ne pregatim sa inchidem anul fiscal cu noi recorduri in Romania, cu 600 mil. USD investiti in diverse companii si un portofoliu de finantari cu tot cu mobilizari de capital de la alte institurii financiare de aproape 2,9 mld. USD.  Portofoliul local de finantari cu bani exclusiv de la IFC a ajuns la 2,7 mld. USD, ceea ce ne claseaza pe locul 7 la nivel global dupa tari precum India, Brazilia sau Africa de Sud. IFC a investit aproape 1 mld. Euro in obligatiuni locale emise pe bursa de la Bucuresti si detine peste 14% din totalul obligatiunilor emise pe BVB. Sectorul financiar, imobiliarele si sectorul energetic, asteptate sa revina pe piata cu noi emisiuni de obligatiuni

“IFC va face din nou un an record de activitate in Romania. La noi anul fiscal se incheie in iunie si ne pregatim sa depasim toate recordurile de pana acum. Anul acesta avem déjà aproape de 600 mil. USD investitii in Romania in diverse companii. Daca adaugam si sumele pe care le-am mobilizat respectiv in proiectele noastre celelalte institutii, alte institutii financiare care au adus finantari, ajungem aproape de 2,9 mld. USD in total ceea ce este inca un an record. Aproape in fiecare an din ultimii ani a fost un an record”, a declarat Cristian Nacu, Senior Country Officer al International Finance Corporation, in cadrul MIRSANU IPO CHALLENGE 2026, eveniment online organizat pe 21 mai de catre jurnalul de tranzactii MIRSANU.RO pentru comunitatea de lideri de afaceri, investitori si jucatori implicata in tranzactiile de pe pietele de capital.

“Situatia in materie de portofoliu a ajuns astazi la 2,7 mld. USD – aici contam doar pe ceea ce este <<on account>> (exclusiv bani din partea IFC, n.r.), deci nu conteaza si mobilizarile. Asta inseamna ca in ierarhia IFC-ului suntem locul 7 la nivel mondial, dupa niste tari uriase gen India, Brazilia, Africa de Sud si inca cateva de genul asta”, a punctat reprezentantul institutiei financiare internationale.

“In materie de portofoliu, aproximativ doua treimi sunt catre institutii financiare bancare sau non bancare, iar restul sunt catre economia reala – manufacturing (sectorul de productie), agribusiness si servicii, infrastructura, in special in electricitate”, a adaugat acesta.

“Dupa socotelile noastre, nivelul actual de bond-uri (obligatiuni,n.r.) emise pe bursa de la Bucuresti este undeva la 6,5 mld. Euro, cu o maturitate medie undeva aproape de 6 ani. In general, marea majoritate a acestor bond-uri, aproximativ 5 mld. Euro din cele 6,5 mld. Euro sunt emise de catre banci si institutii financiare, iar aici IFC per total bond-uri din piata este undeva aproape de 1 mld. Deci, cu alte cuvinte, peste 14% din total bond-urilor emise in piata la ora actuala sunt detinute de catre IFC. Iar daca ne uitam la emisiunile de bond-uri ale institutiilor financiare, pentru ca noi acolo am contribuit, reprezinta aproape de 19%”, a precizat Cristian Nacu din partea IFC.

“Suntem una dintre sursele cele mai importante de finantare a unor astfel de instrumente si motivul este foarte simplu. Consideram ca, pe langa ajutorul pe care il furnizam companiilor financiare si, implicit, indirect catre toate IMM-urile care sunt finantate prin aceste institutii si la care noi nu putem sa ajungem sa le finantam in mod direct, reusim sa crestem si piata de capital, acesta fiind un alt obiectiv important al IFC pentru toate tarile in care suntem prezenti”, a subliniat reprezentantul unuia dintre cei mai importanti investitori institutionali externi care face parte din grupul Bancii Mondiale.

“In ceea ce priveste utilizarea banilor – si trebuie sa recunosc ca in ultimul an, cred ca au fost ceva mai putin bond-uri definite ca fiind bond-uri verzi – dar acolo unde IFC investeste, in general, reuseste sa puna ca utilizarea banilor sa se faca intr-un mod sustenabil, pe diverse teme in functie de cum avem discutiile cu emitentii. Dar toti banii nostri sunt in general folositi intr-un mod sustenabil, fie ca vorbim de instrumente verzi, fie ca vorbim de prezenta femeilor in business, fie ca vorbim de green housing (cladiri verzi) sau alte teme, dar in general toate au o componenta de sustenabilitate”, a transmis reprezentantul IFC.

Ce fel de emisiuni de obligatiuni sunt asteptate sa apara in continuare pe piata?

“Domeniile traditionale sunt sectorul financiar, sectorul de real estate, care va continua pentru ca noi consideram ca cel putin investitiile in parcuri logistice, moderne, verzi sunt foarte importante in general pentru dezvoltarea tarii”, este de parere Cristian Nacu.

“De asemenea, s-ar putea sa existe in continuare investitii in zona energetica, uneori aleg bonduri, alteori pot sa aleaga alt instrument. Dar cred ca vor continua investitiile serioase in zona asta energetica pentru ca pentru Romania investitiile in zona energetica sunt absolut cruciale in perioada urmatoare, iar pentru reducerea costurilor cu energia sunt necesare o multime de investitii atat pe zona de generare, cat si pe zona de transport. Deci, ma astept sa fie in continuare o activitate importanta si in zona asta”, a mai spus acesta.


IFC poate investi in emisiuni de obligatiuni corporative al caror volum minim se apropie de 100 mil. Euro

Este interesata IFC sa investeasca si in obligatiuni precum cele emise de catre companii antreprenoriale precum Autonom?

“Am putea investi in mod cert, doar ca marimea conteaza. Investitiile noastre trebuie sa fie de peste 20 – 30 mil. Euro si ar fi insemnat sa luam noi toata emisiunea, ceea ce nu se poate. In general, nu putem lua mai mult de o treime din emisiune”, a raspuns reprezentantul IFC.

“Treimea aceasta trebuie sa fie undeva la 20 – 30 mil. Euro deci vorbim despre o emisiune minima de aproape 100 mil. Euro”, a continuat Cristian Nacu.

Ce fel de emisiuni de obligatiuni corporative cauta investitorii in acest gen de instrumente de investitii?

“Este o intreaga discutie ce firme se finanteaza in acest fel. Cele care s-au miscat cel mai bine au fost cele din real estate, si mai ales cele internationale, care au inteles ca acest mod de finantare prin emisiuni de bonduri ciclice, uneori chiar anuale, este probabil cel mai usor pentru companii de gestionat. Dar asta presupune o rearanjare a intregii finantari si presupune si niste refinantari, probabil, de imprumuturi bancare bilaterale. Sunt companii care au ajuns la nivelul la care fac asta in mod frecvent si este o modalitate foarte buna si eficienta de finantare”, sustine Cristian Nacu.

“Dar pentru asta trebuie sa te pregatesti din timp, sa ajungi poate si prin niste refinantari la o astfel de standardizare a furnizarii de bani. Dupa parerea mea ar trebui sa fie ceva spre care sa tinda aproape orice CFO de companie cu o anumita marime si care sa-si poata permite sa faca astfel de emisiuni. Este drept ca nu sunt foarte multe companii in Romania care sa-si permita emisiuni de sute de milioane la un interval regulat de timp, dar cred ca ar trebui sa fie si altii care sa aiba in vedere astfel de finantari”, afirma acesta.

“Avantajele sunt importante cu atat mai mult cu cat daca le faci si cu tematica sustenabila verde, ele tind sa fie chiar mai mici ca si costuri. Dar asta se intampla si la anumite marimi de emisiuni. Emisiunile mici in general tind sa nu prea merite pentru ca sunt prea scumpe pentru volumul respective”, este de parere reprezentantul IFC.

“Cred ca toate firmele mentionate – CTP, NEPI, VGP – sunt clientii nostri traditionali si cu sume si unele din ele cu expuneri mari. Deci, evident, nu puteam sa lipsim din aceste finantari si in mod concret referitor la VGP, intr-adevar, am fost si noi un investitor – ancora as spune pentru ca am investit in jur de 10%, dar am contribuit la mobilizarea intregii sume. Si facem asta in mod frecvent mai ales pentru companiile care au expuneri mari in Romania.”, a punctat Cristian Nacu.

Dupa tranzactia anuntata prin care IFC va achizitiona un pachet de pana la 10% din managerul de pensii private Carpathia Pensii aflat in portofoliul Vienna Insurance Group, vor urma noi achizitii IFC de participatii la alte fonduri de pensii?

“Investitia asta este parte dintr-o colaborare mai ampla cu grupul si a avut in vedere exact sprijinul pe care putem sa il acordam diverselor institutii pe care le au in diverse tari, in profesionalizarea lor, in imbunatatirea standardelor ESG, o multime de scopuri pe care le-am definit impreuna cu actionarul majoritar. Am facut asta pentru ca nu am investit foarte mult pana acum in zona asta, dar datorita impactului pe care il are un astfel de fond de pensii asupra vietii oamenilor si, in general, asupra industriei, asupra economiei, am considerat ca putem sa ajutam si este una dintre acele investitii unde impactul poate fi major”, a raspuns reprezentantul IFC.

“Exista discutii si pentru alte regiuni, dar in Romania ma indoiesc ca vom investi curand intr-un alt jucator similar”, a mai spus Cristian Nacu, Senior Country Officer al International Finance Corporation,  la panelul Obligatiuni al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Cris-Tim Family Holding si Vetimex Capital sunt Supporting Partners ai MIRSANU IPO CHALLENGE 2026.


Citeste aici seria integrala de articole MIRSANU IPO CHALLENGE 2026


MIRSANU IPO CHALLENGE 2026: Investitorii institutionali locali asteapta pe bursa de la Bucuresti IPO-uri din sectoarele de tehnologie si consum discretionar si companii a caror capitalizare sa le permita sa intre in indicele BET. Fondurile de pensii private din Romania au investit circa 12 mld. Euro in actiunile companiilor listate la BVB, ce au o pondere de circa 27% din activele administrate. IFC detine obligatiuni de 1 mld. Euro, ceea ce inseamna peste 14% din obligatiunile emise pe bursa de la Bucuresti. Piata IPO din CEE este in crestere, dupa inregistrarea unui volum de tranzactii de 5 mld. Euro in ultimul an. “Bursa ofera multipli superiori de evaluare pentru companii fata de piata private equity sau investitori strategici”


Cristian Pascu, Asociatia pentru Pensiile Administrate Privat din Romania (APAPR): Fondurile de pensii private au ajuns la active totale sub administrare de circa 236 mld. RON, din care pana la 95% sunt investite in active romanesti,  circa 62 mld. RON sunt investitii in companii listate pe bursa de la Bucuresti si detin circa 10% din datoria publica a Romaniei. Ce urmeaza dupa tranzactiile BT Pensii – BRD Pensii Private si IFC – Carpathia Pensii: “S-ar putea sa mai intre in actionariatul companiilor locale si alti investitori, insa mi-e greu sa cred sa ne asteptam la fuziuni la cum arata piata”. Ce candidati IPO pe bursa de la Bucuresti asteapta fondurile de pensii private


Cristian Nacu, IFC: Ne pregatim sa inchidem anul fiscal cu noi recorduri in Romania, cu 600 mil. USD investiti in diverse companii si un portofoliu de finantari cu tot cu mobilizari de capital de la alte institurii financiare de aproape 2,9 mld. USD.  Portofoliul local de finantari cu bani exclusiv de la IFC a ajuns la 2,7 mld. USD, ceea ce ne claseaza pe locul 7 la nivel global dupa tari precum India, Brazilia sau Africa de Sud. IFC a investit aproape 1 mld. Euro in obligatiuni locale emise pe bursa de la Bucuresti si detine peste 14% din totalul obligatiunilor emise pe BVB. Sectorul financiar, imobiliarele si sectorul energetice, asteptate sa revina pe piata cu noi emisiuni de obligatiuni


Radu Timis Jr, Cris-Tim Family Holding: Luam in calcul posibilitatea ca pe viitor sa facem swap pe actiuni in cadrul anumitor achizitii pe care le putem face in piata. De multe ori asteptarea antreprenorului vizavi de evaluare este una subiectiva pentru ca trebuie sa realizam ca totusi operam intr-o piata mica in raport cu pietele vest – europene, iar potentialul de crestere este mai mic cand deservesti o piata cu un numar mai mic de consumatori si cu o demografie in scadere. „Unul dintre minusurile bursei locale este faptul ca trebuie sa raportezi trimestrial rezultate, ceea ce intr-un plan de afaceri pe termen lung nu reprezinta un indicator neaparat de performanta a companiei”


Horia Braun – Erdei, Erste Asset Management Romania: Asteptam IPO-uri pe bursa de la Bucuresti din partea companiilor din sectoare precum tehnologie si consum discretionar. In premiera, investitiile in actiuni incep sa devina majoritare in portofoliile administrate fata de acum cativa ani cand investitiile in obligatiuni erau componenta dominanta. Cererea de obligatiuni nu este atat de pregnanta in concurenta cu randamentele titlurilor de stat, iar unele emisiuni nu au suficienta lichiditate pe piata secundara


Bogdan Campianu, Wood & Company: Volumul de IPO-uri din Europa Centrala si de Est a crescut cu 5 mld. Euro fata de anul trecut ceea ce ne arata o efervescenta pe piata acestor tranzactii. IPO-ul producatorului privat din sectorul de aparare Czechoslovak Group de 3,8 mld. Euro din ianuarie 2026 este cea mai mare listare din istoria pietei CEE si plaseaza pana acum Cehia in fruntea top 3 IPO 2026 dupa valoarea tranzactiei in fata Greciei si Poloniei. Valul de listari inceput la BVB dupa 2020 pune piata de capital din Romania in top 3 cele mai active piete IPO din regiune la tranzactiile cu valori de peste 50 mil. Euro


Liviu Dobre, Agricover: Romania are una dintre cele mai mari rate ale dobanzii de baza din Europa si costul financiar pentru fermieri este mare. Noi am rambursat emisiunea de obligatiuni si ne uitam sa revenim pe piata de capital cu obligatiuni doar cand costul ne va permite sa ne finantam sustenabil clientii nostri. Nu avem necesitate de finantare semnificativa pentru investitii, principala noastra nevoie de finantare vine din subsidiara Agricover Credit


Robert Miklo, Colliers: Platformele de investitii de pe piata imobiliara locala este foarte probabil sa fi avut un record in ultimele 12 luni in ceea ce priveste tichetele de finantare, atat pe partea de finantare bancara, cat si la emisiunile de obligatiuni. Val de emisiuni noi de obligatiuni in 2026 din partea CTP, VGP, NEPI  si a altor investitori listati pe pietele externe prin care sunt finantate inclusiv portofoliile majore de pe piata de profil din Romania


Alexandra Popa, KPMG: Pe pietele mature, bursa ar trebui sa ofere un premium la evaluare fata de tranzactiile M&A ceea ce de multe ori nu se intampla pe pietele de frontiera si emergente, unde se inverseaza structura din cauza lipsei de lichiditate. Decalajul la multiplii din tranzactiile M&A din Romania a devenit mult mai mic atat fata de regiune, cat si fata de piata de capital 


Cristian Pascu APAPR MIPOC 2026

Cristian Pascu, Asociatia pentru Pensiile Administrate Privat din Romania (APAPR): Fondurile de pensii private au ajuns la active totale sub administrare de circa 236 mld. RON, din care pana la 95% sunt investite in active romanesti,  circa 62 mld. RON sunt investitii in companii listate pe bursa de la Bucuresti si detin circa 10% din datoria publica a Romaniei. Ce urmeaza dupa tranzactiile BT Pensii – BRD Pensii Private si IFC – Carpathia Pensii: “S-ar putea sa mai intre in actionariatul companiilor locale si alti investitori, insa mi-e greu sa cred sa ne asteptam la fuziuni la cum arata piata”. Ce candidati IPO pe bursa de la Bucuresti asteapta fondurile de pensii private

“Suntem undeva la nivelul Pilonului 2 active in administrare de 227 mld. RON, iar la nivelul Pilonului 3 vorbim de aproximativ 8,5 mld. RON, deci un total de 235 – 236 mld. RON, ceea ce reprezinta aproximativ 45 mld. Euro, adica 11% din PIB. La nivel de participanti, suntem undeva la 8,5 milioane la nivelul pilonului 2, iar la nivelul Pilonului 3 am depasit 1 milion de participanti, suntem undeva la 1,06 milioane, deci ne apropiem de 1,1 milioane participanti”, a declarat Cristian Pascu, noul presedinte al Asociatiei pentru Pensiile Administrate Privat din Romania (APAPR),  in cadrul MIRSANU IPO CHALLENGE 2026, eveniment online organizat pe 21 mai de catre jurnalul de tranzactii MIRSANU.RO pentru comunitatea de lideri de afaceri, investitori si jucatori implicata in tranzactiile de pe pietele de capital.

“Din acesti bani, undeva la 94% – 95% din active sunt investiti in active romanesti. Asta inseamna atat titluri de stat, cat si actiuni la bursa. Ceea ce inseamna ca fondurile de pensii investesc in piata locala, finanteaza companiile locale, finanteaza statul, ajuta cumva la cresterea economica”, a punctat Cristian Pascu, care a precizat ca datele prezentate sunt la nivelul lunii mai 2026.

Acesta a preluat recent atat pozitia de CEO al BCR Pensii, cat si cea de presedinte al APAPR, asociatie care grupeaza jucatorii de pe piata locala a pensiilor private, care activeaza atat pe Pilonul 2 destinat pensiilor private obligatorii, cat si celor activi pe Pilonul 3 dedicat pensiilor private facultative.

“Din aceste investitii, investitiile pe Pilon 2 si Pilon 3 in companii listate la bursa as zice ca sunt undeva la 26 – 27%, ceea ce inseamna 61 – 62 mld. RON din activele fondurilor de pensii sunt investite la Bursa de Valori Bucuresti”, a subliniat presedintele APAPR.

“Diferenta de 67 – 68 mld. RON reprezinta titluri de stat si mai ramane un procent undeva pana in 5% depozite, fonduri de investitii. Cam aceasta este o radiografie a investitiilor pe care le fac fondurile de pensii. Sunt si actiuni in piete externe, intr-un procent mai mic, ponderea cea mai mare fiind pe Bursa de Valori Bucuresti”, a adaugat Cristian Pascu.

Potrivit acestuia, fondurile de pensii private detin aproximativ 40 – 45% din free float-ul de la BVB, reprezinta cam 10% din capitalizarea totala a bursei si asigura intre o treime si chiar jumatate din lichiditatea bursei in functie de zile, avand un rol important in sustinerea pietei si in stabilizarea ei.

“De cand avem fondurile de pensii ca investitori institutionali, volatilitatea nu mai este resimtita atat de adanc. Fondurile de pensii reusesc cumva sa reduca volatilitatea si sa stabilizeze piata locala”, sustine reprezentantul industriei de pensii private.

“Ce mai e important de mentionat prin prisma contributiei la economia locala, si ma refer aici la titlurile de stat, fondurile de pensii detin undeva la 10% din datoria publica a Romaniei. Ca si detineri dupa sistemul bancar sunt urmatorul jucator, al doilea jucator, cam 25% din titlurile de stat sunt detinut de catre fondurile de pensii, dar inaintea investitorilor institutionali straini, care au undeva la 22%.”, a semnalat presedintele APAPR.


Fondurile locale de pensii private asteapta pe piata principala a bursei de la Bucuresti companii care au potentialul de a intra in indicele bursier BET


Intrebat cum arata profilul unei companii care se listeaza pe piata principala bursiera in viziunea managerilor fondurilor locale de pensii, Cristian Pascu a raspuns:

“Aici depinde de fiecare manager. Fiecare companie facand parte dintr-un grup financiar are cumva propriile criterii de selectie. In principal ceea ce as spune este ca, in general, toate fondurile de pensii se uita la companii care au potential sa intre in BET. Trebuie sa aiba suficienta capitalizare astfel incat sa existe potential pentru a intra in BET”.

“Sectorul este important, e importanta partea de guvernanta. Toate fondurile de pensii se uita la guvernanta, cat de transparent este, care sunt proiectele, echipa de management. Sunt multe lucruri la care se uita un administrator si, in general, ne uitam la companii care au potential de crestere”, a adaugat acesta.

“Fondurile de pensii au jucat un rol decisiv in ultimii ani in listari incepand cu <<varful de lance>> –  cu IPO-ul Hidroelectrica – unde au investit 47% din oferta. Ulterior ofertele care au fost si anul trecut si la inceputul acestui an, respectiv Cris-Tim si Electroalfa, au aratat ca exista interes din partea fondurilor de pensii pentru a sustine companiile locale, nu doar investitii in companii de stat si titluri de stat si intr-adevar asteptam in continuare noi oferte”, sustine Cristian Pascu.

“Sustinem companiile de antreprenoriat. Din punctul meu de vedere, Cris-Tim a deschis o piata cu listarea si imediat au venit si alte companii. Din ce informatii aveam, stiu ca se mai pregateau alte oferte, deci perspectivele sunt bune. As spune ca e loc pentru alte listari, le asteptam cu interes, si pentru alte sectoare”, afirma presedintele APAPR.

Potrivit acestuia, companiile private pot sa apeleze la bursa de valori ca la una dintre principalele metode de finantare pentru ca piata de capital le aduce multe perspective, nu doar de atrageri de finantari, ci si de imbunatatire a guvernantei, de transparent, dar si un plus pe toate planurile.

“Legat de ofertele statului, sigur ca ne dorim sa vedem in continuare companiile de stat listate la bursa, ca vorbim de IPO-uri, ca vorbim de ABB-uri (plasamente private accelerate). E important si pentru piata si pentru ceilalti jucatori ca free float-ul, pe de o parte, sa creasca, pentru companiile care sunt déjà listate pentru ca e clar ca atata timp cat preturile au crescut, exista interes din partea investitorilor nu doar institutionali, ci si retail. Sa nu uitam ca si retailul joaca, este o forta, in ultimii ani a dovedit  ca poate sa inchida cu succes oferte doar din retail. Si dorim desigur companiile care inca nu sunt listate sa le vedem la un moment dat si la bursa”, a spus reprezentantul celui mai puternic pol de capital investitional din Romania.


Politica de administrare a portofoliilor fondurilor de pensii este ghidata dupa oferta de actiuni listate pe bursa si titlurile de stat

Care sunt directiile de investitii ale managerilor de fonduri de pensii private din Romania?

“Este in continuare un mix pentru ca fondurile de pensii, lasand la o parte ca sunt un investitor pe termen lung si trebuie sa aiba si diversificare, trebuie sa isi asigure si incadrarea in gradul de risc. Si aici majoritatea fondurilor de pensii se incadreaza la grad mediu si expunerea pe actiuni ii duce cumva aproape de maximul gradului de risc”, a precizat presedintele APAPR.

“Si tot timpul aici trebuie sa fii suficient de abil astfel incat sa-ti pastrezi un echilibru intre investitiile in actiuni, care iti aduc randamente bune, si titlurile de stat unde, desigur, ca in ultima perioada dobanzile au mai crescut, dar iti asigura un echilibru, aici ai risc zero. In partea cealalta, este risc maxim ceea ce cumva trebuie sa asigure un echilibru. Deci, as zice ca este un mix in continuare preponderent, insa cine are loc, incearca sa se expuna mai mult pe actiuni. Piata locala in continuare performeaza si ne uitam ca, in ciuda crizelor pe care le traversam crize politice, criza din Iran, volatilitate, evolutia cursului de schimb, piata locala de pensii arata foarte bine si in 2026. Si asistam iar la maxime istorice si pe fondurile de pensii ceea ce arata ca lucrurile sunt bine proportionate si sunt sub control. Deci, raspunsul ar fi cam un mix si in functie de apetitul la risc si cat mai au loc balanseaza intre actiuni si titluri de stat”, a detaliat Cristian Pascu.

Ce alte tranzactii urmeaza pe piata fondurilor de pensii private dupa tranzactiile IFC – Carpathia Pensii si preluarea portofollilor de pensii private ale BRD de catre BT?

“Este greu de spus pentru ca in zona asta de pensii sunt jucatori mari si jucatori regionali, care  cred eu ca vor sa isi pastreze amprenta locala. Lasand la o parte perioada pe care o traversam, piata locala este o piata interesanta in continuare pentru jucatorii mari si nu stiu in ce masura sunt interesati sa vanda”, a raspuns presedintele APAPR, care ocupa si pozitia de CEO al BCR Pensii.

“S-ar putea sa mai intre in actionariat, probabil, pentru a intari puterea de dezvoltare a companiilor locale. S-ar putea sa mai vedem si alti investitori strategici mari, care intra in companii de pensii. Mi-e greu sa cred sa ne asteptam la fuziuni pentru ca acum la cum arata piata, cam toti jucatorii care sunt prezenti. Sunt prezenti in sectorul financiar in toate domeniile si, probabil, ca din punctul meu de vedere daca ar fi o astfel de decizie ar trebui sa fie o decizie care sa priveasca mai multe sectoare nu doar sectorul de pensii”, a mai spus Cristian Pascu, presedintele Asociatiei pentru Pensiile Administrate Privat din Romania (APAPR), la panelul IPO al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Cris-Tim Family Holding si Vetimex Capital sunt Supporting Partners ai MIRSANU IPO CHALLENGE 2026.


Citeste aici seria integrala de articole MIRSANU IPO CHALLENGE 2026


MIRSANU IPO CHALLENGE 2026: Investitorii institutionali locali asteapta pe bursa de la Bucuresti IPO-uri din sectoarele de tehnologie si consum discretionar si companii a caror capitalizare sa le permita sa intre in indicele BET. Fondurile de pensii private din Romania au investit circa 12 mld. Euro in actiunile companiilor listate la BVB, ce au o pondere de circa 27% din activele administrate. IFC detine obligatiuni de 1 mld. Euro, ceea ce inseamna peste 14% din obligatiunile emise pe bursa de la Bucuresti. Piata IPO din CEE este in crestere, dupa inregistrarea unui volum de tranzactii de 5 mld. Euro in ultimul an. “Bursa ofera multipli superiori de evaluare pentru companii fata de piata private equity sau investitori strategici”


Cristian Pascu, Asociatia pentru Pensiile Administrate Privat din Romania (APAPR): Fondurile de pensii private au ajuns la active totale sub administrare de circa 236 mld. RON, din care pana la 95% sunt investite in active romanesti,  circa 62 mld. RON sunt investitii in companii listate pe bursa de la Bucuresti si detin circa 10% din datoria publica a Romaniei. Ce urmeaza dupa tranzactiile BT Pensii – BRD Pensii Private si IFC – Carpathia Pensii: “S-ar putea sa mai intre in actionariatul companiilor locale si alti investitori, insa mi-e greu sa cred sa ne asteptam la fuziuni la cum arata piata”. Ce candidati IPO pe bursa de la Bucuresti asteapta fondurile de pensii private


Cristian Nacu, IFC: Ne pregatim sa inchidem anul fiscal cu noi recorduri in Romania, cu 600 mil. USD investiti in diverse companii si un portofoliu de finantari cu tot cu mobilizari de capital de la alte institurii financiare de aproape 2,9 mld. USD.  Portofoliul local de finantari cu bani exclusiv de la IFC a ajuns la 2,7 mld. USD, ceea ce ne claseaza pe locul 7 la nivel global dupa tari precum India, Brazilia sau Africa de Sud. IFC a investit aproape 1 mld. Euro in obligatiuni locale emise pe bursa de la Bucuresti si detine peste 14% din totalul obligatiunilor emise pe BVB. Sectorul financiar, imobiliarele si sectorul energetice, asteptate sa revina pe piata cu noi emisiuni de obligatiuni


Radu Timis Jr, Cris-Tim Family Holding: Luam in calcul posibilitatea ca pe viitor sa facem swap pe actiuni in cadrul anumitor achizitii pe care le putem face in piata. De multe ori asteptarea antreprenorului vizavi de evaluare este una subiectiva pentru ca trebuie sa realizam ca totusi operam intr-o piata mica in raport cu pietele vest – europene, iar potentialul de crestere este mai mic cand deservesti o piata cu un numar mai mic de consumatori si cu o demografie in scadere. „Unul dintre minusurile bursei locale este faptul ca trebuie sa raportezi trimestrial rezultate, ceea ce intr-un plan de afaceri pe termen lung nu reprezinta un indicator neaparat de performanta a companiei”


Horia Braun – Erdei, Erste Asset Management Romania: Asteptam IPO-uri pe bursa de la Bucuresti din partea companiilor din sectoare precum tehnologie si consum discretionar. In premiera, investitiile in actiuni incep sa devina majoritare in portofoliile administrate fata de acum cativa ani cand investitiile in obligatiuni erau componenta dominanta. Cererea de obligatiuni nu este atat de pregnanta in concurenta cu randamentele titlurilor de stat, iar unele emisiuni nu au suficienta lichiditate pe piata secundara


Bogdan Campianu, Wood & Company: Volumul de IPO-uri din Europa Centrala si de Est a crescut cu 5 mld. Euro fata de anul trecut ceea ce ne arata o efervescenta pe piata acestor tranzactii. IPO-ul producatorului privat din sectorul de aparare Czechoslovak Group de 3,8 mld. Euro din ianuarie 2026 este cea mai mare listare din istoria pietei CEE si plaseaza pana acum Cehia in fruntea top 3 IPO 2026 dupa valoarea tranzactiei in fata Greciei si Poloniei. Valul de listari inceput la BVB dupa 2020 pune piata de capital din Romania in top 3 cele mai active piete IPO din regiune la tranzactiile cu valori de peste 50 mil. Euro


Liviu Dobre, Agricover: Romania are una dintre cele mai mari rate ale dobanzii de baza din Europa si costul financiar pentru fermieri este mare. Noi am rambursat emisiunea de obligatiuni si ne uitam sa revenim pe piata de capital cu obligatiuni doar cand costul ne va permite sa ne finantam sustenabil clientii nostri. Nu avem necesitate de finantare semnificativa pentru investitii, principala noastra nevoie de finantare vine din subsidiara Agricover Credit


Robert Miklo, Colliers: Platformele de investitii de pe piata imobiliara locala este foarte probabil sa fi avut un record in ultimele 12 luni in ceea ce priveste tichetele de finantare, atat pe partea de finantare bancara, cat si la emisiunile de obligatiuni. Val de emisiuni noi de obligatiuni in 2026 din partea CTP, VGP, NEPI  si a altor investitori listati pe pietele externe prin care sunt finantate inclusiv portofoliile majore de pe piata de profil din Romania


Alexandra Popa, KPMG: Pe pietele mature, bursa ar trebui sa ofere un premium la evaluare fata de tranzactiile M&A ceea ce de multe ori nu se intampla pe pietele de frontiera si emergente, unde se inverseaza structura din cauza lipsei de lichiditate. Decalajul la multiplii din tranzactiile M&A din Romania a devenit mult mai mic atat fata de regiune, cat si fata de piata de capital 


MIPOC 2026 vizual main

MIRSANU IPO CHALLENGE 2026: Investitorii institutionali locali asteapta pe bursa de la Bucuresti IPO-uri din sectoarele de tehnologie si consum discretionar si companii a caror capitalizare sa le permita sa intre in indicele BET. Fondurile de pensii private din Romania au investit circa 12 mld. Euro in actiunile companiilor listate la BVB, ce au o pondere de circa 27% din activele administrate. IFC detine obligatiuni de 1 mld. Euro, ceea ce inseamna peste 14% din obligatiunile emise pe bursa de la Bucuresti. Piata IPO din CEE este in crestere, dupa inregistrarea unui volum de tranzactii de 5 mld. Euro in ultimul an. “Bursa ofera multipli superiori de evaluare pentru companii fata de piata private equity sau investitori strategici”

Investitorii institutionali majori de pe piata din Romania asteapta IPO-uri pe bursa de la Bucuresti din sectoare precum tehnologie si consum discretionar si prefera companii a caror capitalizare are potentialul de a intra in indicele bursier principal BET, conform concluziilor MIRSANU IPO CHALLENGE 2026,  a cincea editie a evenimentului organizat pe 21 mai de catre jurnalul de tranzactii MIRSANU.RO pentru comunitatea de lideri de afaceri, investitori si jucatori implicati in tranzactiile de pe pietele de capital.

Noile IPO-uri de pe bursa de la Bucuresti sunt una dintre putinele modalitati prin care este ajustat deficitul de oferta care exista pe piata de capital in raport cu cererea de actiuni din partea investitorilor. In acelasi timp, cererea de obligatiuni nu este atat de pregnanta in contextul in care multe dintre obligatiunile corporative emise se apropie foarte mult ca si randament de titlurile de stat emise de catre Ministerul Finantelor, care sunt vazute ca o referinta de catre managerii de portofolii atat cei din industria de administrare a fondurilor de pensii private, cat si de catre jucatorii din industria de asset management, au declarat principalii investitori de pe piata locala de capital in cadrul evenimentului organizat in format exclusiv online cu sustinerea Cris-Tim Family Holding si Vetimex Capital, in calitate de Supporting Partners.

Investitiile in actiuni listate pe bursa de la Bucuresti si titluri de stat emise de catre Ministerul de Finante domina politica de administrare a celor mai importanti investitori institutionali locali.

“Ne-am dori sa vedem la piata principala si niste companii, niste povesti din zona de tehnologie pentru ca, la nivel global, acolo este cresterea cea mai pregnanta. Iar pentru un investitor roman daca vrea sa investeasca in acest sector, este nevoit cumva sa mearga dupa povestile exuberante de pe pietele internationale si are mai putine variante de a investi intr-o forma lichida si sa zicem sustenabila pe Bursa de Valori Bucuresti. De asemenea, in zona de consum discretionar as spune. Nici acolo nu avem suficienta reprezentare. Sigur ca exista 1 – 2 companii care se circumscriu acestui sector, dar Romania fiind in continuare o economie bazata pe consum, chiar daca asa intr-un mic recul ciclic in perioada actuala, totusi, am vrea sa putem participa la tendinta de crestere pe termen lung a acestui consum. Aici reasezarea jucatorilor in piata se intampla inafara pietei bursiere. Ne-am dori sa avem si o reprezentare mai buna si a acestui sector”, a punctat Horia Braun – Erdei, CEO al Erste Asset Management, unul dintre cei mai importanti jucatori din industria locala de asset management.

“As spune ca, in general, toate fondurile de pensii se uita la companii care au potential sa intre in BET. Trebuie sa aiba suficienta capitalizare astfel incat sa existe potential pentru a intra in BET. Sectorul este, de asemenea, important. E importanta si partea de guvernanta corporativa. Toate fondurile de pensii se uita la guvernanta, cat de transparent este, care sunt proiectele, la echipa de management. Sunt multe lucruri la care se uita un administrator si, in general, ne uitam la companii care au potential de crestere”, a subliniat Cristian Pascu, presedintele Asociatiei pentru Pensiile Administrate Privat din Romania (APAPR).

“Suntem undeva la nivelul Pilonului 2 la active in administrare de 227 mld. RON, iar la nivelul Pilonului 3 vorbim de aproximativ 8,5 mld. RON, deci un total de 235 – 236 mld. RON, ceea ce reprezinta aproximativ 45 mld. Euro, adica 11% din PIB. La nivel de participanti, suntem undeva la 8,5 milioane la nivelul pilonului 2, iar la nivelul Pilonului 3 am depasit 1 milion de participanti. Suntem undeva la 1,06 milioane, deci ne apropiem de 1,1 milioane participanti. Din acesti bani, undeva la 94% – 95% din active sunt investiti in active romanesti. Asta inseamna atat titluri de stat, cat si actiuni la bursa. Ceea ce inseamna ca fondurile de pensii investesc in piata locala, finanteaza companiile locale, finanteaza statul, ajuta cumva la cresterea economica. Din aceste investitii, investitiile pe Pilon 2 si Pilon 3 in companii listate la bursa as zice ca sunt undeva la 26 – 27%, ceea ce inseamna ca 61 – 62 mld. RON din activele fondurilor de pensii sunt investite la Bursa de Valori Bucuresti”, a precizat Cristian Pascu din partea celui mai mare pol de capital investitional local. Cristian Pascu a fost numit recent si in pozitia de CEO al BCR Pensii.

Investitorii de retail au conturat din ce in ce mai clar un alt pol al capitalului local, a caror putere financiara sustine atat IPO-uri pe bursa, cat si emisiunile de titluri de stat.

“Este important si pentru piata si pentru ceilalti jucatori ca free float-ul, pe de o parte, sa creasca, pentru companiile care sunt déjà listate pentru ca este clar ca, atata timp cat preturile au crescut, exista interes din partea investitorilor nu doar institutionali, ci si de retail. Sa nu uitam ca si retailul joaca, este o forta, iar in ultimii ani a dovedit  ca poate sa inchida cu succes oferte doar din retail”, sustine presedintele APAPR.

Interesul investitorilor locali pentru listarile de pe bursa de la Bucuresti ofera companiilor perspectiva unei evaluari mai generoase fata de alternativa unei tranzactii M&A.

“Piata de capital romaneasca a oferit foarte multe oportunitati si ofera in continuare. In primul rand, cand vine vorba despre evaluari, multiplii de evaluare pentru toate industriile au fost net superiori vizavi de multiplii pe care i-ar oferi un investitor strategic astazi in piata din Romania. De ce? Pentru ca si banii din piata romaneasca au crescut foarte mult in ultimii ani. Fondurile de pensii acumuleaza tot mai multe lichiditati. Din pacate, nu au suficiente oportunitati in care sa investeasca tinand cont ca astazi fondurile de pensii finanteaza preponderent titluri de stat si doar 25% din banii fondurilor de pensii merg catre actiuni. Inseamna ca nu au suficiente oportunitati. In 2019 aveam 70.000 investitori de retail la bursa, astazi avem peste 300.000 de investitori. Deci, piata se dezvolta, ofera multipli de evaluare superiori pietei de private equity sau de investitori strategici, cu conditia ca nivelul tau de transparenta, de guvernanta sa fie unul extrem de competitiv”, a declarat Radu Timis Jr, CEO al Cris-Tim Family Holding.

Compania de familie Cris-Tim Family Holding din sectorul productiei alimentare a realizat unicul IPO din 2025 de pe piata principala a bursei de la Bucuresti.

Emisiunile de obligatiuni corporative locale, dominate de catre emisiunile MREL realizate de catre banci cu scop de recapitalizare, sunt insa o tinta de investitii pentru institutiile financiare internationale.

“Dupa socotelile noastre, nivelul actual de bond-uri (obligatiuni,n.r.) emise pe bursa de la Bucuresti este undeva la 6,5 mld. Euro, cu o maturitate medie undeva aproape de 6 ani. In general, marea majoritate a acestor bond-uri, aproximativ 5 mld. Euro din cele 6,5 mld. Euro sunt emise de catre banci si institutii financiare, iar aici IFC per total bond-uri din piata este undeva aproape de 1 mld. Deci, cu alte cuvinte, peste 14% din total bond-urilor emise in piata la ora actuala sunt detinute de catre IFC. Iar daca ne uitam la emisiunile de bond-uri ale institutiilor financiare, pentru ca noi acolo am contribuit, reprezinta aproape de 19%”, a precizat Cristian Nacu, Senior Country Officer al International Finance Corporation, unul dintre investitorii institutionali externi – cheie ai pietei din Romania.

“Suntem una dintre sursele cele mai importante de finantare a unor astfel de instrumente si motivul este foarte simplu. Consideram ca, pe langa ajutorul pe care il furnizam companiilor financiare si, implicit, indirect catre toate IMM-urile care sunt finantate prin aceste institutii si la care noi nu putem sa ajungem sa le finantam in mod direct, reusim sa crestem si piata de capital, acesta fiind un alt obiectiv important al IFC pentru toate tarile in care suntem prezenti”, a semnalat reprezentantul institutiei financiare internationale.


Cum arata evaluarile companiilor antreprenoriale in tranzactiile M&A versus piata de capital

“Exista momente cand piata de capital ofera evaluari mai bune si momente in care tranzactiile M&A ofera asta. Nu as face legatura, ba chiar as corecta un pic perceptia legata de diferentele de evaluare a unui pachet majoritar versus pachet minoritar oferit de catre o companie. Pentru ca, daca toate lucrurile sunt egale, tranzactia care vizeaza pachetul majoritar ar trebui sa fie la o evaluare mai mare pentru ca are un premium de control”, afirma Bogdan Campianu, Managing Director si Head of SEE Investment Banking in cadrul firmei cehe de brokeraj si consultanta Wood & Company.

“Pur si simplu acum, nu doar in Romania, dar in Romania in mod evident, piata de capital ofera evaluari mai bune, iar acesta este si motivul pentru care vedem aici mai multe companii din diverse sectoare care ar vrea sa incerce sa profite de acest moment, care, bineinteles, ca nimeni nu stie cat va dura”, a semnalat Bogdan Campianu din partea Wood & Company.

Consultantii Wood & Company au facut parte din consortiul de intermediere al IPO-ului companiei de energie Premier Energy din mai 2024 de pe bursa de la Bucuresti.

“Fundamental, pe pietele mature, bursa ar trebui sa ofere un premium fata de privati si fata de zona de M&A, ceea ce de cele mai multe ori nu se intampla in zona pietelor de frontiera si emergente, unde cumva se inverseaza structura pentru ca, in primul si in primul rand, este o lipsa de lichiditate”, sustine Alexandra Popa, Associate Partner, Advisory in cadrul firmei de consultanta KPMG Romania.

“De asemenea, as mentiona si faptul ca intr-o piata de capital mergi in principal cu un pachet minoritar ceea ce inseamna ca, pe partea cealalta, investitorul privat plateste un premium pentru pachetul majoritar”, este de parere consultantul KPMG.

Unul dintre motivele pentru care nu avem inca mai multi investitori strategici in diferite segmente in Romania este faptul ca si asteptarile legate de evaluare sunt foarte mari, afirma Radu Timis Jr., CEO al Cris-Tim Family Holding.

“De ce? Pentru ca in marea majoritate a sectoarelor, companiile antreprenoriale romanesti livreaza marje de profit semnificativ mai mari decat pietele vest – europene. Si asta este una dintre intrebarile pe care le-am avut de la investitori in timpul roadshow-ului cand mergeam si discutam cu fiecare – Aveti niste marje de EBITDA sa spunem duble fata de restul Europei. Cand vedeti voi momentul sa ajungeti la aceasta convergenta?”, sustine Radu Timis Jr.

“Si, apoi, de multe ori asteptarea antreprenorului vizavi de evaluare este una subiectiva pentru ca trebuie sa realizam ca, totusi, operam intr-o piata mica in raport cu pietele vest – europene, deci potentialul de crestere este mai mic. Piata, numarul de consumatori pe care il deservesti este mai mic. Totusi avem o demografie in scadere si atunci exista de cele mai multe ori aceste diferende vizavi de evaluare. Deci, asta este motivul principal pentru care cred ca multi investitori strategici inca nu acceseaza Romania”, este de parere CEO-ul Cris-Tim Family Holding.


Care este pozitionarea Romaniei pe harta IPO din Europa Centrala si de Est

“Am analizat IPO-urile de peste 50 mil. Euro din regiune care inseamna Europa Centrala si de Est (CEE) si include si sud-estul Europei, inclusiv Grecia, dar nu si Turcia. Vedem ca, fata de anul trecut, cand aveam un total de tranzactii de 9,1 mld. Euro incepand cu 2020, acum suntem la 14,1 mld. Euro, deci cu 5 mld. Euro mai mult decat anul trecut. Este adevarat ca o buna parte din asta vine dintr-un singur IPO”, a punctat Bogdan Campianu, Managing Director si Head of Investment Banking SEE la Wood & Company.

Producatorul ceh din sectorul de aparare Czechoslovak Group a realizat in ianuarie 2026 un IPO in valoare de 3,8 mld. Euro pe bursa Euronext Amsterdam, cel mai mare realizat la nivel global in sectorul de aparare.

“Ca sa vorbim despre 2025 – 2026, au fost 5,6 mld. Euro in cei 2 ani, din care 1,8 mld. Euro fara acest Czechoslovak Group (CSG), care numai el singur are 3,8 mld. Euro. In 2026 vorbim de o valoare de 661 mil. Euro, ceea ce reprezinta cam 60% din intregul an 2025, avand in vedere ca sunt doar 4 luni din acest an. Inseamna ca cifrele ne arata clar o tendinta de crestere si o efervescenta pe piata IPO-urilor din regiune”, a detaliat consultantul Wood & Company.

“Daca ne uitam, avem cate 4 tranzactii in Polonia si Grecia, cate 2 astfel de tranzactii in Cehia, Croatia si Romania. Czechoslovak Group in Cehia iese in evidenta prin marime, dar si prin sectorul din care face parte compania – care este sector de aparare, un sector practic interzis in urma cu 4 ani majoritatii investitorilor. Iata acum este un sector foarte prezent cam in toate pietele din regiune. Si, in final, cele 2 IPO-uri de succes din Romania (Cris-Tim Family Holding in 2025 si Electroalfa in 2026), care au cumulat in jur de 200 mil. USD cu o evolutie buna in piata secundara, ceea ce cumva reflecta piata bullish (in crestere, n.r.) pe care o vedem mai recent”, a concluzionat Bogdan Campianu.

Potrivit acestuia, perspectivele IPO din regiune arata ca Polonia este de departe locul unde se vede cea mai lunga lista de potentiale IPO-ri si ABB-uri (plasamente private accelerate).


Finantare prin obligatiuni versus finantare bancara. Val de tichete de obligatiuni in jurul a 500 mil. Euro pe pietele internationale care finanteaza portofolii imobiliare din Romania

Sunt asteptate noi emisiuni de obligatiuni din partea unor companii din sectorul financiar, real estate si sectorul energetic, atat pe segmentul de productie, cat si pe cel de transport, a spus Cristian Nacu, Senior Country Officer al IFC, unul dintre investitorii – cheie in astfel de instrumente de datorie.

La nivelul companiilor antreprenoriale locale, obligatiunile nu sunt in acest moment ruta preferata de finantare.

“La ora actuala, am rambursat emisiunea de obligatiuni. Noi cautam diversificarea surselor noastre de finantare. Sectorul in care functionam nu trece prin niste momente foarte roze. Schimbarile climatice incep sa aiba impact”, a declarat Liviu Dobre, CEO al companiei antreprenoriale de agribusiness Agricover Holding.

“Romania are una dintre cele mai mari rate ale dobanzii de baza din Europa, deci costul financiar pentru fermieri este mai mare si in contextul asta ne uitam la piata de capital, ne uitam la obligatiuni, dar vom face o miscare in acest sens doar cand costul ne va permite sa finantam sustenabil clientii nostri. Dupa ce am rambursat obligatiunile, avem o structura a finantarii 50% banci locale – 50% institutii financiare internationale si cautam in continuare alternative de a ne dezvolta zona asta de finantare”, a punctat Liviu Dobre din partea Agricover.

Fara sa fie o companie listata pe bursa de la Bucuresti, Agricover a rulat pana recent pe piata de capital una dintre cele mai mari emisiuni de obligatiuni corporative emise de catre o companie antreprenoriala locala.

Listarea pe bursa ofera insa avantaje companiilor listate pe partea de finantare bancara.

“Noi odata ce ne-am listat la Bursa de Valori Bucuresti, am reusit si sa obtinem finantari bancare mult mai competitive”, a semnalat Radu Timis Jr. din partea Cris-Tim Family Holding. Acesta a precizat ca in acest moment obligatiunile nu reprezinta cea mai buna varianta de finantare pentru compania pe care o conduce.

Apetitul pentru emisiuni de obligatiuni pe pietele internationale ramane insa unul ridicat, in special pe segmentul investitorilor imobiliari.

“Legat de bonduri, nu m-am uitat pe statistici, dar este foarte probabil sa fi avut in ultimele 12 luni un record in ceea ce inseamna finantarile in general as spune si, in mod special, in ceea ce priveste pe piata de obligatiuni. Au fost cateva emisiuni de volume foarte mari, tichete foarte mari in zona de obligatiuni, bonduri emise de catre platforme cum sunt NEPI, CTP, VGP si am mai putea enumera inca 3 – 6 mari jucatori in piata europeana sau central  – europeana, care joaca si pe piata din Romania”, a subliniat Robert Miklo, Head of Capital Markets Romania (CEE) in cadrul firmei de consultanta imobiliara Colliers.

“Este desigur foarte relevant faptul ca sunt companii in unele cazuri investment grade, sunt companii diversificate, sunt companii foarte mari, cu rating-uri, iar acest lucru le permite sa acceseze bani in alte locuri, nu in piata locala neaparat, si sa poata sa investeasca acesti bani sa beneficiem si noi in Romania de o parte din acest capital care este investit aici. Cele 3 companii pe care le-am mentionat, fiecare aproximativ au avut emisiuni de 500 mil. Euro, un pic mai mult sau un pic mai putin in jurul acestui nivel. Aceste emisiuni au fost suprasubscrise intre 5 si 8 ori, deci cererea a fost cu mult mai mare, iar costul finantarii pe care l-au accesat undeva plus sau minus in jurul a 4%”,  a precizat consultantul Colliers.

“Cred ca toate firmele mentionate ( CTP, NEPI, VGP, n.r.) sunt clientii nostri traditionali si cu sume si unele din ele cu expuneri mari. Deci, evident, nu puteam sa lipsim din aceste finantari si in mod concret referitor la VGP intr-adevar am fost si noi un investitor – ancora as spune pentru ca am investit in jur de 10%, dar am contribuit la mobilizarea intregii sume”, a precizat Cristian Nacu, Senior Country Officer din partea IFC.

“Este o intreaga discutie ce firme se finanteaza in acest fel (prin obligatiuni, n,r.). Cele care s-au miscat cel mai bine au fost cele din real estate, si mai ales cele internationale, care au inteles ca acest mod de finantare prin emisiuni de bonduri ciclice, uneori chiar anuale, este probabil cel mai usor pentru companii de gestionat. Dar asta presupune o rearanjare a intregii finantari si presupune si niste refinantari probabil de imprumuturi bancare bilaterale. Sunt companii care au ajuns la nivelul la care fac asta in mod frecvent si este o modalitate foarte buna si eficienta de finantare. Dar, pentru asta, trebuie sa te pregatesti din timp, sa ajungi poate si prin niste refinantari la o astfel de standardizare a furnizarii de bani. Dupa parerea mea, ar trebui sa fie ceva spre care sa tinda aproape orice CFO de companie cu o anumita marime si care sa-si poata permite sa faca astfel de emisiuni. Este drept ca nu sunt foarte multe companii in Romania care sa-si permita emisiuni de sute de milioane la un interval regulat de timp, dar cred ca ar trebui sa fie si altii care sa aiba in vedere astfel de finantari”, a mai spus reprezentantul IFC.


Citeste aici seria integrala de articole MIRSANU IPO CHALLENGE 2026


MIRSANU IPO CHALLENGE 2026: Investitorii institutionali locali asteapta pe bursa de la Bucuresti IPO-uri din sectoarele de tehnologie si consum discretionar si companii a caror capitalizare sa le permita sa intre in indicele BET. Fondurile de pensii private din Romania au investit circa 12 mld. Euro in actiunile companiilor listate la BVB, ce au o pondere de circa 27% din activele administrate. IFC detine obligatiuni de 1 mld. Euro, ceea ce inseamna peste 14% din obligatiunile emise pe bursa de la Bucuresti. Piata IPO din CEE este in crestere, dupa inregistrarea unui volum de tranzactii de 5 mld. Euro in ultimul an. “Bursa ofera multipli superiori de evaluare pentru companii fata de piata private equity sau investitori strategici”


Cristian Pascu, Asociatia pentru Pensiile Administrate Privat din Romania (APAPR): Fondurile de pensii private au ajuns la active totale sub administrare de circa 236 mld. RON, din care pana la 95% sunt investite in active romanesti,  circa 62 mld. RON sunt investitii in companii listate pe bursa de la Bucuresti si detin circa 10% din datoria publica a Romaniei. Ce urmeaza dupa tranzactiile BT Pensii – BRD Pensii Private si IFC – Carpathia Pensii: “S-ar putea sa mai intre in actionariatul companiilor locale si alti investitori, insa mi-e greu sa cred sa ne asteptam la fuziuni la cum arata piata”. Ce candidati IPO pe bursa de la Bucuresti asteapta fondurile de pensii private


Cristian Nacu, IFC: Ne pregatim sa inchidem anul fiscal cu noi recorduri in Romania, cu 600 mil. USD investiti in diverse companii si un portofoliu de finantari cu tot cu mobilizari de capital de la alte institurii financiare de aproape 2,9 mld. USD.  Portofoliul local de finantari cu bani exclusiv de la IFC a ajuns la 2,7 mld. USD, ceea ce ne claseaza pe locul 7 la nivel global dupa tari precum India, Brazilia sau Africa de Sud. IFC a investit aproape 1 mld. Euro in obligatiuni locale emise pe bursa de la Bucuresti si detine peste 14% din totalul obligatiunilor emise pe BVB. Sectorul financiar, imobiliarele si sectorul energetice, asteptate sa revina pe piata cu noi emisiuni de obligatiuni


Radu Timis Jr, Cris-Tim Family Holding: Luam in calcul posibilitatea ca pe viitor sa facem swap pe actiuni in cadrul anumitor achizitii pe care le putem face in piata. De multe ori asteptarea antreprenorului vizavi de evaluare este una subiectiva pentru ca trebuie sa realizam ca totusi operam intr-o piata mica in raport cu pietele vest – europene, iar potentialul de crestere este mai mic cand deservesti o piata cu un numar mai mic de consumatori si cu o demografie in scadere. „Unul dintre minusurile bursei locale este faptul ca trebuie sa raportezi trimestrial rezultate, ceea ce intr-un plan de afaceri pe termen lung nu reprezinta un indicator neaparat de performanta a companiei”


Horia Braun – Erdei, Erste Asset Management Romania: Asteptam IPO-uri pe bursa de la Bucuresti din partea companiilor din sectoare precum tehnologie si consum discretionar. In premiera, investitiile in actiuni incep sa devina majoritare in portofoliile administrate fata de acum cativa ani cand investitiile in obligatiuni erau componenta dominanta. Cererea de obligatiuni nu este atat de pregnanta in concurenta cu randamentele titlurilor de stat, iar unele emisiuni nu au suficienta lichiditate pe piata secundara


Bogdan Campianu, Wood & Company: Volumul de IPO-uri din Europa Centrala si de Est a crescut cu 5 mld. Euro fata de anul trecut ceea ce ne arata o efervescenta pe piata acestor tranzactii. IPO-ul producatorului privat din sectorul de aparare Czechoslovak Group de 3,8 mld. Euro din ianuarie 2026 este cea mai mare listare din istoria pietei CEE si plaseaza pana acum Cehia in fruntea top 3 IPO 2026 dupa valoarea tranzactiei in fata Greciei si Poloniei. Valul de listari inceput la BVB dupa 2020 pune piata de capital din Romania in top 3 cele mai active piete IPO din regiune la tranzactiile cu valori de peste 50 mil. Euro


Liviu Dobre, Agricover: Romania are una dintre cele mai mari rate ale dobanzii de baza din Europa si costul financiar pentru fermieri este mare. Noi am rambursat emisiunea de obligatiuni si ne uitam sa revenim pe piata de capital cu obligatiuni doar cand costul ne va permite sa ne finantam sustenabil clientii nostri. Nu avem necesitate de finantare semnificativa pentru investitii, principala noastra nevoie de finantare vine din subsidiara Agricover Credit


Robert Miklo, Colliers: Platformele de investitii de pe piata imobiliara locala este foarte probabil sa fi avut un record in ultimele 12 luni in ceea ce priveste tichetele de finantare, atat pe partea de finantare bancara, cat si la emisiunile de obligatiuni. Val de emisiuni noi de obligatiuni in 2026 din partea CTP, VGP, NEPI  si a altor investitori listati pe pietele externe prin care sunt finantate inclusiv portofoliile majore de pe piata de profil din Romania


Alexandra Popa, KPMG: Pe pietele mature, bursa ar trebui sa ofere un premium la evaluare fata de tranzactiile M&A ceea ce de multe ori nu se intampla pe pietele de frontiera si emergente, unde se inverseaza structura din cauza lipsei de lichiditate. Decalajul la multiplii din tranzactiile M&A din Romania a devenit mult mai mic atat fata de regiune, cat si fata de piata de capital 


Sursa foto: Colliers.

Robert Miklo, Partner and Head of Capital Markets at Colliers Romania, speaker of MIRSANU IPO CHALLENGE 2026

Robert Miklo, Partner and Head of Capital Markets at Colliers Romania, is one of the speakers of MIRSANU IPO CHALLENGE 2026.

He plays a pivotal role in advising clients on both local and international markets. With 18 years of experience at Colliers, Robert has honed his expertise across various departments, including Consulting, Research, and Investments.

He specializes in originating, negotiating, and managing large-scale real estate transactions, with a particular focus on the Romanian market. His tenure in the Investment department has afforded him extensive experience working with institutional and private investors, as well as developers across office, retail, and industrial sectors.

Under Robert’s expertise, the investment team at Colliers Romania has successfully executed a diverse range of transactions, including notable sales such as Arad Business Park (2022), Dacia One Offices (2021), the Nepi Rockcastle Office Portfolio (2020), Dacia Warehouse Pitesti (2017), Premium Point and Premium Plaza (2016), Floreasca Park, Europolis Industrial Park (2015), Landmark and Bancorex building (2024). His comprehensive knowledge and proven track record make him an invaluable asset to the firm.

On May 21, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU IPO CHALLENGE 2026, an exclusively ONLINE event for investors, entrepreneurs and the capital markets community.

The agenda of this event will be as follows:

10:00 (EEST) – 10:05 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:05 – 10:35 Panel Trends of the capital markets

10:35 – 11:25 Panel IPO

11:25 – 11:55 Panel Bonds

11:55 – 12:00 Conclusions

The Supporting Partners of this event are Cris-Tim Family Holding and Vetimex Capital.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


MIPOC 2026 vizual main

Lideri de business, investitori si jucatori de pe pietele de capital vor dezbate principalele tendinte de pe pietele de capital privind tranzactiile IPO si emisiuni de obligatiuni la MIRSANU IPO CHALLENGE 2026

MIRSANU IPO CHALLENGE 2026

IPO. Bonds. Capital Markets.

Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai MIRSANU IPO CHALLENGE 2026, a cincea editie a unui eveniment de continut concentrat asupra tranzactiilor IPO, a emisiunilor de obligatiuni si a tendintelor care preocupa investitori, antreprenori si comunitatea pietelor de capital in ansamblu.

Companiile antreprenoriale au aratat curaj si apetit pentru IPO-uri care sa le permita accesul la resursele oferite de investitorii de pe pietele de capital, intr-o perioada de turbulente globale si locale pe plan geopolitic, fiscal si economic.

Emitentii corporativi mari au revenit pe bursa pentru a strange bani proaspeti din emisiuni de obligatiuni pentru a-si asigura banii necesari atat pentru recapitalizare, cat si pentru proiectele de investitii prioritare.

Investitorii imobiliari au apelat din nou la emisiuni de obligatiuni verzi si in acest an fie in completarea mixului lor de finantare pentru planurile de investitii, fie pentru a-si optimiza structura costului obtinut la finantari anterioare.

Noul conflict militar declansat in Iran in urma cu o luna a provocat déjà o noua unda de volatilitate, resimtita imediat asupra cotatiei petrolului, cu efecte in lant asupra preturilor. Tensiunile generate de deschiderea unui nou front de razboi a pus pe “hold” listarile companiilor si tin in expectativa investitorii.

Pe de alta parte, schimbarile recente de trend din Europa care au generat programul SAFE din sectorul de aparare de care beneficiaza si Romania au confirmat interesul investitorilor institutionali care vad acum in sectorul militar una dintre cele mai atractive oportunitati de investitii in contextul atat al razboiului dintre Ucraina si Rusia, cat si al provocarilor dinafara si dinauntrul blocului NATO.

Astfel, IPO-ul producatorului ceh de armament Czechoslovak Group (CSG) din ianuarie 2026 pe bursa Euronext de la Amsterdam a marcat recorduri nu doar pentru companiile din Europa Centrala si de Est, ci si la nivel global. IPO-ul CSG in valoare de 3,8 mld. Euro, care a propulsat compania ceha la o capitalizare bursiera de 25 mld. Euro, este cel mai mare IPO din sectorul de aparare la nivel global, atat din punct de vedere al marimii tranzactiei prin care au fost atrasi bani de la investitori, cat si prin prisma capitalizarii bursiere a companiei.

Bursa Euronext din Amsterdam, a carei adancime permite accesul mai larg al emitentilor IPO la investitorii institutionali de talie globala, isi intareste astfel profilul de concurent cu bursele de la Varsovia, Bucuresti sau Praga pentru IPO-urile marilor companii din Europa Centrala si de Est.

Pe piata de capital din Romania, de la IPO-ul companiei de stat Hidroelectrica in 2023 realizat insa de catre un investitor privat – Fondul Proprietatea, investitorii inca asteapta pe bursa de la Bucuresti listarea de pachete de actiuni ale companiilor aflate in portofoliul statului.

Anii 2024, 2025 si inceputul lui 2026 au marcat pana acum cate un IPO al unei companii antreprenoriale pe piata principala a BVB, inregistrand un interes exponential pe segmentul investitorilor individuali, dar si oportunitati de diversificare inca limitate pentru portofoliile fondurilor de pensii, care formeaza cel mai puternic pol de capital local de investitii.

De asemenea, fondurile de private equity raman un rezervor potential de listari, in masura in care portofoliile unor fonduri de investitii se apropie de momentul de exit, iar investitorii LP care au sustinut strangerea fondurilor de investitii respective asteapta crearea unor evenimente de lichiditate pe masura ce structurile formale de investitii isi inchid ciclul de viata.


FORMAT Online (Zoom)

AUDIENTA – TARGET comunitatea formata din investitori, antreprenori, manageri de fonduri de investitii, investitori institutionali locali si internationali, executivi, consultanti, brokeri, avocati, alte parti interesate

CATEGORIE DE INTERESE strategie corporativa, piete de capital, investitii, antreprenoriat, finantare, tranzactii corporative

DATA 21.05.2026


Au confirmat pana acum participarea la eveniment urmatorii vorbitori:


RADU TIMIS Jr, Chief Executive Officer CRIS-TIM FAMILY HOLDING

LIVIU DOBRE, Chief Executive Officer AGRICOVER HOLDING

CRISTIAN PASCU, Presedinte Asociatia pentru Pensiile Administrate Privat din Romania (APAPR)

CRISTIAN NACU, Senior Country Officer INTERNATIONAL FINANCE CORPORATION

HORIA BRAUN – ERDEI, Chief Executive Officer ERSTE ASSET MANAGEMENT ROMANIA

BOGDAN CAMPIANU, Managing Director & Head of SEE Investment Banking WOOD & Company

ALEXANDRA POPA, Associate Partner, Advisory, KPMG ROMANIA

ROBERT MIKLO, Partner & Head of Capital Markets COLLIERS ROMANIA


Agenda evenimentului este urmatoarea:

10:00 – 10:05 Cuvant de deschidere din partea lui Adrian Mirsanu, Fondator al jurnalului de tranzactii MIRSANU.RO

10:05 – 10:35 Panel Tendinte pe pietele de capital

10:35 – 11:25 Panel IPO

11:25 – 11:55 Panel Obligatiuni

11:55 – 12:00 Concluzii


Supporting Partners ai MIRSANU IPO CHALLENGE 2026 sunt Cris-Tim Family Holding si Vetimex Capital.


Principalele topicuri

  • Care sunt tendintele ce modeleaza evolutia tranzactiilor de pe pietele de capital
  • Ce fel de companii vor veni cu oferte de vanzare de actiuni catre investitori
  • Ce proiecte finanteaza investitorii in obligatiuni
  • Ce evaluari ofera bursa companiilor private care se uita si la tranzactii M&A
  • Cum se misca portofoliile investitorilor institutionali in instrumente de datorie si in actiuni
  • Finantarea companiilor prin listarea de pachete de actiuni vs finantarea prin imprumut bancar vs finantarea prin obligatiuni
  • Ce randamente ofera alternativele de investitii la investitia in actiunile sau obligatiunile emise de catre o companie listata pe bursa


Profil speakeri

  • Lideri de afaceri
  • Antreprenori
  • Investitori
  • Manageri fonduri de pensii private
  • Finantatori
  • Consultanti


De ce sa participi

  • Fii conectat la deciziile si tendintele care modeleaza tranzactiile de pe pietele de capital
  • Afli direct de la sursa ce oportunitati de investitii sunt pe radarul investitorilor
  • Un timp bine investit
  • Ai acces la continut relevant privind tranzactiile IPO si cu emisiuni de obligatiuni


Cei interesati sa participe sau sa fie parteneri ai evenimentului MIRSANU IPO CHALLENGE 2026 sunt invitati sa ne contacteze la office@mirsanu.ro

Accesul la eveniment se va face pe baza de invitatie sau pe baza unei taxe de acces la eveniment echivalentul a 100 Euro.


Despre MIRSANU.RO

  • Jurnalul de tranzactii MIRSANU.RO este primul produs media din Romania dedicat exclusiv tranzactiilor corporative. Ofera incepand din 2014 informatii, exclusivitati si proiecte editoriale care acopera tranzactii din fuziuni si achizitii (M&A), finantari, tranzactii pe pietele de capital, tranzactii din real estate si alte tipuri de tranzactii corporative majore.
  • Se adreseaza executivilor, antreprenorilor, proprietarilor de afaceri, investitorilor si finantatorilor si vizeaza prin continutul oferit comunitatea de profesionisti activa pe piața de fuziuni si achizitii (M&A), din administratori de fonduri de investitii, avocati, bancheri de investitii, bancheri, consultanti, brokeri si alti furnizori de servicii profesionale dedicate tranzactiilor.
  • Platforma independenta de media MIRSANU.RO are in portofoliul sau evenimente anuale precum MIRSANU DEALMAKERS SUMMIT (lansat in 2018), MIRSANU IPO CHALLENGE (lansat in 2022), MIRSANU SUSTAINABILITY CHALLENGE (lansat in 2022) si MIRSANU INVESTORS SUMMIT (lansat in 2024), precum si alte proiecte de continut dedicate mediului de afaceri din Romania si din Europa Centrala si de Est (CEE).
  • O selectie de continut a fiecaruia dintre evenimentele organizate de catre jurnalul de tranzactii MIRSANU.RO este publicata post-eveniment pe www.mirsanu.ro  si distribuita pe conturile proprii de pe retelele sociale.


Compania antreprenoriala Autonom anunta ca revine pe pietele de capital pana la finele lunii iunie cu o noua emisiune de obligatiuni de pana la 30 mil. Euro cu scadenta pana la 7 ani

Actionarii companiei antreprenoriale Autonom au aprobat pe 19 mai 2026 lansarea unei emisiuni de obligatiuni in trimestrul 2 al acestui an cu o valoare de pana la 30 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Noile obligatiuni pe care Autonom intentioneaza sa le lanseze pana la finele lunii iunie 2026 urmeaza sa aiba scadenta de pana la 7 ani.

Titlurile vor fi oferite spre subscriere in cadrul unui plasament privat.

Compania controlata de catre fratii Marius si Dan Stefan a anuntat ca analizeaza posibilitatea “de a implementa in viitorul apropiat” ca obligatiunile din cadrul emisiunii sa fie corelate cu obiective de sustenabilitate.

Autonom Services SA, parte a grupului de firme Autonom, nu este o companie listata, insa este un emitent recurent de obligatiuni in format sustenabil.

Sindicatul de intermediere al noii emisiuni de obligatiuni Autonom este format de catre bancherii de la BRD – Groupe Societe Generale, BT Capital Partners, BCR, UniCredit Bank Romania. si Raiffeisen Bank Romania.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital

Sursa: Agricover.

Liviu Dobre, CEO at Agricover Holding, speaker of MIRSANU IPO CHALLENGE 2026

Liviu Dobre, CEO at Agricover Holding, is one of the speakers of MIRSANU IPO CHALLENGE 2026.

Liviu Dobre serves as Chief Executive Officer playing a key leadership role in executing the Group’s strategy to empower Romanian farmers through innovation, financing, and know-how. With more than 20 years of executive experience, he brings strong expertise in financial services, coupled with a deep operational understanding of the agricultural sector.

Before joining Agricover in 2007, he contributed to the development of Renault Group’s financial services in Romania, where he held several senior management roles.

At Agricover, he leads the operational execution of the Group’s business lines, with a focus on developing integrated, farmer-centric solutions. Working closely with the company’s strategic leadership, he has been instrumental in shaping and scaling the agri-finance model that distinguishes Agricover in the market.

His approach combines financial discipline with a practical grasp of farmers’ real needs, ensuring that every solution delivered by the Group serves the purpose of sustainable growth in Romanian agriculture.

On May 21, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU IPO CHALLENGE 2026, an exclusively ONLINE event for investors, entrepreneurs and the capital markets community.

The agenda of this event will be as follows:

10:00 (EEST) – 10.05 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:05 – 10:35 Panel Trends of the capital markets

10:35 – 11:25 Panel IPO

11:25 – 11:55 Panel Bonds

11:55 – 12:00 Conclusions

The Supporting Partners of this event are Cris-Tim Family Holding and Vetimex Capital.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


About MIRSANU.RO
The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Cristian Pascu APAPR MIPOC 2026

Cristian Pascu, President of the Romanian Private Pensions Association (APAPR), speaker of MIRSANU IPO CHALLENGE 2026

Cristian Pascu, President of the Romanian Private Pensions Association (APAPR) and President of the Management Board of BCR Pensii, is one of the speakers of MIRSANU IPO CHALLENGE 2026.

Cristian Pascu graduated from the Academy of Economic Studies in Bucharest and has over 25 years of experience in the local capital market.

He served as Head of Financial Institutions Department at BCR and Board Member of the Bucharest Stock Exchange (BSE) and currently serves as President of the Management Board of BCR Pensii.

He is also President of the Romanian Private Pensions Association (APAPR), a role through which he actively contributes to the development of the private pensions industry .

Cristian Pascu holds a master’s degree in Financial Management and Public Policies and European Integration.

On May 21, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU IPO CHALLENGE 2026, an exclusively ONLINE event for investors, entrepreneurs and the capital markets community.

The agenda of this event will be as follows:

09:55 (EEST) – 10.00 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:00 – 10:40 Panel Trends of the capital markets

10:40 – 11:20 Panel IPO

11:20 – 12:00 Panel Bonds

12:00 – 12:05 Conclusions


Supporting Partner of this event is Vetimex Capital.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Sursa: WOOD & Company.

Bogdan Campianu, Managing Director and Head of SEE Investment Banking at WOOD & Company, speaker of MIRSANU IPO CHALLENGE 2026

Bogdan Campianu, Managing Director and Head of SEE Investment Banking WOOD & Company, is one of the speakers of MIRSANU IPO CHALLENGE 2026.

Bogdan Campianu, with an experience of over 25 years in the capital markets has joined WOOD & Company in 2014 as Head of Romania, bringing a vast experience in top management positions in leading investment banks in Romania.

Bogdan’s experience includes listings, initial public offerings, private placements, secondary public offerings etc. He also has solid M&A track record in Romania having led deals in agriculture and food, banking, energy and industry sectors.

Bogdan has a Master of Business Administration with a focus in Finance and has taught for 10 years the Investments course in the Romanian-Canadian MBA Program.

On May 21, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU IPO CHALLENGE 2026, an exclusively ONLINE event for investors, entrepreneurs and the capital markets community.

The agenda of this event will be as follows:

09:55 (EEST) – 10.00 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:00 – 10:40 Panel Trends of the capital markets

10:40 – 11:20 Panel IPO

11:20 – 12:00 Panel Bonds

12:00 – 12:05 Conclusions


Supporting Partner of this event is Vetimex Capital.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

nacu main

Cristian Nacu, Senior Country Officer at International Finance Corporation, speaker of MIRSANU IPO CHALLENGE 2026

Cristian Nacu, Senior Country Officer at International Finance Corporation, is one of the speakers of MIRSANU IPO CHALLENGE 2026.

Romanian born and educated, with more than 25 years of experience in private equity, investment banking and privatization, Cristian Nacu is one of the most experienced and respected managers and investment professionals in the region. Since 2018, he is Sr. Country Officer for Romania of International Finance Corporation, an institution of the World Bank Group, returning to IFC after 13 years. Previously, between 1999 and 2005, Cristian Nacu worked at IFC as an investment professional.

For 12 years, between 2005 and 2017, he has been Partner in Enterprise Investors, one of the largest and oldest private equity firms in Central and Eastern Europe and he managed EI’s Representative Office in Romania. For the last two years of this period, he has been senior advisor of the President of the firm. Enterprise Investors has been one of the most active and successful private equity investors in CEE and Romania.

Cristian Nacu had also a prestigious non-profit activity being board member or chairing many professional or non-profit organizations. He is currently a Board member of Junior Achievement Romania, one of the worlds largest educational organizations for entrepreneurial skills and a Board member of the Romanian America Foundation, the largest American grant making foundation in Romania, investing in entrepreneurship, education and community development. He is also one of the founders of Re-Think Romania, a think tank dedicated to transforming Romania.


On May 21, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU IPO CHALLENGE 2026, an exclusively ONLINE event for investors, entrepreneurs and the capital markets community.

If you are interested in attending this event or making a partnership, please contact us at: office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Sursa: Erste Asset Management.

Horia Braun-Erdei, General Manager and President of the Board of Directors at Erste Asset Management Romania, speaker of MIRSANU IPO CHALLENGE 2026

Horia Braun-Erdei, General Manager and President of the Board of Directors at Erste Asset Management Romania, is one of the speakers of MIRSANU IPO CHALLENGE 2026.

Erste Asset Management Romania is part of Erste Group and is the one of the largest asset management company in Romania, having over 8 billion RON assets under management through 9 Open-end investment funds registered in Romania and discretionary portfolios management. Moreover, the company offers to Romanian customers a range of over 40 Open-end investment funds managed internationally by its parent company Erste Asset Management GmbH.

Horia joined Erste Asset Management Romania in the current position as of November 2019 and Erste Group in 2017, when he was appointed Chief Economist and Head of Research within BCR, the largest Romanian bank at the time. Before that, Horia spent 9 years in NN Group (formerly part of ING Group), where he held various management roles, including that of Investments Head within ING Pensions, the market leader in private pension funds management in Romania, that of General Manager and Chief Investment Officer of the local branch of NN Investment Partners, as well as a stint filling the role of Chief Investment Officer of NN Investment Partners in the Czech Republic, as an asset manager with over 4 billion EUR of assets under management. Horia’s career began within the National Bank of Romania, where he held positions in various departments specialized in macroeconomics and monetary analysis and where he also acquired his first experience in management as head of departments within the newly founded Macroeconomic Modelling and Forecasting Division.

Throughout his career in the financial industry, Horia was involved in a number of important projects among which: the setting up of the required economic modeling, analysis and forecasting framework for the Romanian central bank’s adoption of the inflation targeting monetary policy regime under which it has been operating since 2005, the setting up from scratch of the investment department of the ING Pension Fund, the launch and the bank distribution of the first mutual funds of ING Group invested in the Romanian market, the centralization of the management of insurance and mutual fund portfolios from 4 countries (Czechia, Slovakia, Hungary and Romania) on a common, state-of-the-art platform.


On May 21, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU IPO CHALLENGE 2026, an exclusively ONLINE event for investors, entrepreneurs and the capital markets community.

If you are interested in attending this event or making a partnership, please contact us at: office@mirsanu.ro


About MIRSANU.RO


The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Runda de investitii seed de 5,5 mil. USD pentru startup-ul de tehnologie DesignVerse

Startup-ul de tehnologie DesignVerse a atras o runda de investitii de tip seed in valoare de 5,5 mil. USD pentru extinderea operatiunilor in Europa si SUA, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Runda a fost co-condusa de investitorii de venture capital Begin Capital si GapMinder VC, cu participarea investitorului existent Underline Ventures, alaturi de investitori strategici din Adobe, LSEG, UiPath si alții.

Platforma DesignVerse ruleaza deja in producție la organizații precum EUROCONTROL, susținand infrastructura critica de aviație din intreaga Europa.

Startup-ul a adresat problema potrivit careia software-ul enterprise esueaza atunci cand designul, arhitectura si implementarea deviaza unul de la altul si livreaza o solutie generand software enterprise direct din sistemele, standardele si documentația existente ale organizației – astfel echipele pot lucra mai rapid fara a sacrifica alinierea cu modul in care funcționeaza efectiv afacerea.

Finantarea primita de la investitorii VC permite platformei DesignVerse sa aduca aceasta capacitate la mai multe companii care opereaza in medii cu miza ridicata si reglementari stricte – unde consistența, guvernanța si viteza trebuie sa coexiste – atat in Europa, cat si in SUA.

Begin Capital este un fond de capital de risc din Londra, axat pe startup-uri aflate in stadiu incipient, care investeste pana la runde de finantare de serie A, in Europa si SUA, in sectoare precum  software deeptech, infrastructura AI, fintech sau SaaS. Din portofoliul Begin Capital fac parte companii precum FundraiseUp, Runware, Native Teams, Codesphere, Dwelly sau All3.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


Avocatii bpv GRIGORESCU STEFANICA au asistat actionarii Automecanica SA la vanzarea companiei catre conglomeratul turc Koç

Casa de avocatura bpv GRIGORESCU STEFANICA a oferit consultanta juridica pentru actionarii Automecanica SA cu privire la vanzarea companiei catre conglomeratul turc Koç, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Tranzactia, evaluata la aproximativ 85 mil. Euro, implica achizitia a 96,77% din actiunile Automecanica S.A., inclusiv a unitatii sale de productie din Medias (judetul Sibiu) de catre liderul turc din domeniul industriei auto si al apararii, Otokar Otomotiv ve Savunma Sanayii A.S., parte a grupului Koç.

Pana la finalizarea acestei tranzactii, Automecanica este principalul subcontractant si partener de localizare al Otokar in cadrul contractului in valoare de 4,26 mld. RON (820 mil. Euro) pentru furnizarea catre armata romana a 1.059 de unitati de vehicule tactice blindate usoare (ATBTU) in 12 variante diferite. Finalizarea tranzactiei este conditionata de obtinerea aprobarilor uzuale din partea autoritatilor de reglementare, inclusiv autorizarea concentrarii economice si a investitiei straine directe (FDI), precum si de acordurile altor autoritati relevante din sectorul apararii si securitatii nationale.

Echipa bpv GRIGORESCU STEFANICA a fost formata din Anca Albulescu (partener si coordonator al departamentelor de achizitii publice si industrie de aparare), Catalin Grigorescu (partener coordonator si coordonator al departamentului de tranzactii), si Laurentiu Lungu (avocat senior, imobiliare si aparare), cu implicare semnificativa a altor avocati din practicile de drept societar, controlul concentrarilor economice si FDI (investitii straine directe, n.r.), dreptul muncii, drept imobiliar si industrii reglementate.

Automecanica SA este o companie detinuta de catre Andrei Scrobioala si Automecanica SKB Property SRL. Actionarii societatii au fost convocati pentru 8 iunie 2026 sa aprobe vanzarea companiei, dar si alte masuri, printre care numirea unor noi membri in Consiliul de administratie al companiei din partea cumparatorului turc.

Automecanica S.A. este o societate pe actiuni cu sediul in Medias, judetul Sibiu, si un brand bine-cunoscut pe piata internationala a automobilelor, suprastructurilor, containerelor si sasiurilor, cu o experienta de peste 75 de ani.

Otokar, o societate membra a Grupului Koç, este principalul producator din Turcia de autobuze pentru transportul public, de camioane usoare din segmentul vehiculelor comerciale, precum si de o gama variata de vehicule blindate tactice pe roti si pe senile si de sisteme de turele pentru industria de aparare.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


Photo: Cris-Tim Family Holding.

Radu Timis Jr, CEO at Cris-Tim Family Holding, speaker of MIRSANU IPO CHALLENGE 2026

Radu Timis Jr, CEO at Cris-Tim Family Holding, is one of the speakers of MIRSANU IPO CHALLENGE 2026.

In his role, Radu oversees Cristim’s operating units within Romania, a vertically integrated company in the business segments it covers, holding the  position of market leadership in the latter. Cris-Tim group products are enjoyed by millions of consumers daily, not only locally, but also in 18 other European countries. Cris-Tim is driven by a complementary processed meats and ready-meal convenience foods portfolio, that includes iconic brands such as Cris-Tim or Matache Macelaru’, with the highest notoriety and CRP levels in their respective market segments in Romania.

Radu has also developed a series of entrepreneurial businesses, in the fields of construction aggregate materials and business management consulting for FMCG businesses. Moreover, he is an Angel Investor in a series of Tech Startups comprising Marketing, AI and Fintech applications, most of which have already begun to scale globally.

On May 21, 2026, the MIRSANU.RO transaction journal is hosting MIRSANU IPO CHALLENGE 2026, an exclusively ONLINE event for investors, entrepreneurs and the capital markets community.

If you are interested in attending this event or making a partnership, please contact us at: office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media platform exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

APS EBRD NPL deal BUN

Investitorul ceh APS si EBRD au lansat o platforma care va mobiliza circa 250 mil. Euro in achizitia de portofolii NPL si active in dificultate din Romania si alte piete din regiune. APS Holding: Circa 30% din totalul investitiilor va fi pe piata din Romania, unde incepem achizitiile in acest an. EBRD va investi pana la 75 mil. Euro in capitalizarea platformei regionale

Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) si investitorul ceh de talie regional APS Holding au anuntat pe 11 mai 2026 ca lanseaza o platforma pentru achizitia de portofolii de credite neperformante (NPL) de pe pietele din regiune, inclusiv Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

EBRD intentioneaza sa investeasca pana la 75 mil. Euro in noul program de co-investitii in achizitia de portofolii NPL si active in dificultate alaturi de APS Holding, precum si alaturi de alti co-investitori.

Noua platforma regionala are in plan sa mobilizeze un capital de aproximativ 250 mil. Euro pentru investitii pe pietele din Europa Centrala, de Est si de Sud – Est. Programul de achizitii de portofolii NPL si active in dificultate este asteptat sa se concentreze mai intai pe Romania si pe pietele din Polonia, Croatia, Ungaria si Bulgaria, potrivit informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

„APS este onorata sa colaboreze cu EBRD in aceasta initiativa strategica deosebit de importanta”, a declarat Martin Machoň, CEO si fondator al APS Holding. „Aceasta colaborare reflecta angajamentul comun pentru consolidarea sistemelor financiare. Faptul ca EBRD ne-a incredintat un mandat discretionar complet demonstreaza robustetea si relevanta istoricului nostru si angajamentul fata de standarde profesionale si etice ridicate.”, a adaugat acesta.

„Cu obiectivul de a investi pana la 250 mil. Euro in urmatorii trei ani, ne propunem sa sprijinim solutionarea activelor aflate in dificultate si sa permitem bancilor sa restabileasca finantarea economiei reale. Rolul nostru este de a contribui la stabilitatea si lichiditatea sistemelor financiare, in special in conditii macroeconomice mai dificile.”, a punctat Martin Machoň din partea APS.

Programul este conceput pentru o durata de 10 ani, cu posibilitatea de extindere pana la 15 ani, reprezentand un angajament institutional pe termen lung pentru stabilitatea regionala.

„Suntem incantati sa continuam sa sprijinim APS in solutionarea creditelor neperformante in regiune prin intermediul acestui program”, a declarat Alexander Saveliev, director al departamentului Institutii financiare nebancare din cadrul EBRD. „Programul va permite o utilizare mai robusta si mai eficienta a capitalului, va imbunatati functionarea pietelor de credite neperformante si va sprijini rezolvarea eficienta a situatiilor dificile, contribuind astfel la stabilitatea economica generala a regiunii.”, a mai spus reprezentantul investitorului institutional international.

EBRD poate co-investi pana la o cota de 30% in cadrul tranzactiilor individuale derulate sub umbrela programului NPL Resolution Framework II al institutiei financiare internationale.

„APS Holding va participa prin intermediul fondurilor si conturilor pe care le gestioneaza, inclusiv subfondurile APS Credit Fund SICAV, a.s. si APS Special Opportunities Fund.. Programul poate include, de asemenea, co-investitori terti. Totusi, in aceasta etapa, nu dezvaluim identitatea niciunui investitor suplimentar specific”, au declarat pentru jurnalul de tranzactii MIRSANU.RO reprezentantii APS.

Potrivit acestora, majoritatea finantarii suplimentare va fi asigurata de catre fondurile dé investitii mentionate.

APS estimeaza ca o cota de circa 30% din totalul investitiilor de 250 mil. Euro sa ajunga pe piata din Romania, au declarat in exclusivitate pentru jurnalul de tranzactii MIRSANU.RO reprezentantii investitorului ceh de talie regionala ceea ce inseamna ca un capital in jurul a 75 mil. Euro ar putea fi plasat in achizitia de portofolii locale de NPL si alte active aflate in dificultate.

Prima tranzactie a noii platforme regionale pe piata de profil din Romania este asteptata in acest an de catre reprezentantii APS.

Tandemul de co-investitori format de catre APS si EBRD a inregistrat recent o achizitie importanta pe piata NPL din Romania. Grupul financiar elen Piraeus a anuntat pe 2 mai 2024 finalizarea vanzarii unui portofoliu de expuneri neperformante din Romania catre grupul ceh APS Group, in timp ce EBRD a finantat preluarea directa a unei participatii de 30% din portofoliu, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO. Astfel, EBRD a investit alaturi de APS Group in preluarea portofoliul NPL Delta, a carui marime totala este de circa 400 mil. Euro.

Grupul ceh APS investeste si administreaza portofolii NPL pe o piata de profil locala, in care activeaza si alti jucatori internationali precum Kruk (Polonia), EOS (Germania), B2 Impact (Norvegia) sau AxFina – care a fost cumparatorul operatiunilor din Romania ale grupului suedez Intrum.

APS, jucator fondat in 2004, a devenit unul dintre principalii investitori si administratori de active din Europa, activa in 16 tari si cu o prezenta in crestere in Europa de Vest si America de Nord. In prezent, APS administreaza portofolii cu o valoare nominala ce depaseste 12,5 mld. Euro si se situeaza printre primii trei jucatori din sectorul sau in Europa Centrala.


IFC Carpathia Pensii deal mai 2026

IFC isi anunta intrarea directa pe piata pensiilor private din Romania cu achizitia unei participatii de pana la 10% din Carpathia Pensii de la grupul austriac Vienna Insurance Group. Institutia financiara internationala isi extinde portofoliul de participatii in sectorul pensiilor private din CEE cu al patrulea jucator ca marime de pe piata locala de pensii private, modelat de tranzactiile M&A anterioare ale olandezilor de la Aegon

International Finance Corporation (IFC), parte a grupului Bancii Mondiale, a anuntat pe 8 mai 2026 ca a semnat achizitia unei participatii de pana la 10% din Carpathia Pensii de la grupul austriac Vienna Insurance Group (VIG), miscare prin care investitorul financiar international intra direct pe piata pensiilor private din Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Institutia financiara internationala are astfel oportunitatea de a deveni actionar minoritar semnificativ in cadrul celei de-a patra companii de management a pensiilor private din Romania, cu active sub administrare in valoare de peste 4 mld. Euro si peste un milion de clienti in portofoliu, potrivit datelor prezentate de catre vanzatorul austriac.

De asemenea, tranzactia se inscrie intr-un cadru regional mai larg in care investitorul financiar global deruleaza un parteneriat mai amplu pe pietele din Europa Centrala si de Est cu compania austriaca VIG, liderul pietei de asigurari din Austria si unul dintre cele mai mari grupuri de asigurari din regiune.

“Suntem incantati sa extindem si pe piata din Romania parteneriatul nostru cu IFC, care s-a dovedit deja a fi unul de succes. Participarea planificata a IFC in societatea noastra de administrare a fondurilor de pensii private in Romania ne consolideaza pozitia pe piata locala a pensiilor si va sprijini strategia de dezvoltare de produse si de digitalizare a Carpathia Pensii. Impreuna vom face pasi importanti pentru a consolida sistemul de pensii private facultative din Romania, care este inca insuficient dezvoltat, in pofida unei tendinţe de crestere.”, a spus Peter Höfinger, Vicepresedinte al Vienna Insurance Group, responsabil pentru activitatea companiilor VIG din Romania.

Investitia de capital a IFC in Carpathia Pensii urmeaza sa se faca sub forma achizitiei de actiuni secundare de la investitorul strategic austriac VIG, care detine 100% din actiunile managerului local de pensii private.

Proiectul Neptune RO CP al IFC urmeaza sa fie supus aprobarii board-ului institutiei financiare internationale pe 8 august 2026.

„Pensiile private le permit oamenilor sa economiseasca pentru viitor, consolideaza stabilitatea financiara si stimuleaza dezvoltarea pietei de capital — elemente cheie pentru pietele emergente si societatile in curs de imbatranire. Prin transformarea economiilor pe termen lung in investitii productive pe termen lung, ele sustin direct si indirect crearea de locuri de munca si cresterea economica. Investitia noastra planificata in Carpathia Pensii vizeaza extinderea accesului la pensiile private facultative si sustinerea dezvoltarii pietei prin inovaţie digitala si educatie financiara”, a declarat Vittorio Di Bello, directorul grupului institutiilor financiare pentru Europa, America Latina si Caraibe din cadrul IFC.

Institutia financiara globala isi extinde cu aceasta achizitie amprenta directa asupra sectorului de pensii private din regiune, dupa ce a preluat in 2022 o participatie de 9,9% din actiunile Doverie, manager de fonduri de pensii private din Bulgaria.

IFC a cumparat in cadrul proiectului Dolphin participatia minoritara la Doverie de la compania austriaca VIG pentru 22,79 mil. USD, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Doverie, cel mai mare manager de fonduri de pensii private din Romamia, avea active sub administrare de 2,3 mld. Euro la 30 iunie 2022, cu un portofoliu de peste 1,2 milioane de clienti in portofoliu.

Ulterior, IFC a mai facut in 2025 inca un pas semnificativ pe piata financiara din regiune, prin semnarea achizitiei unui pachet de aproximativ 20% din companiile USG si Kniazha din Ucraina.

IFC a alocat 5,72 mil. USD pentru achizitia participatiei minoritare la jucatorul pozitionat in top 9 companii de asigurari non – viata din Ucraina, Kniazha.

Pe piata pensiilor private din Romania, anuntul IFC de semnarea a unei achizitiii de participatie minoritara la Carpathia Pensii vine la putin timp de la intrarea grupului Bancii Transilvania pe piata de fonduri de pensii private prin achizitia BRD Pensii – jucator activ pe Pilonul 2 si Pilonul 3 de pensii, de la grupul financiar francez Societe Generale.

Contraprestatia achitata, ca si pret de achizitie al BRD Pensii, de catre grupul Bancii Transilvania a fost de 55,5 mil. RON (circa 11 mil. Euro), conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

EBRD, o alta institutie financiara internationala majora, este un actionar minoritar – cheie al Bancii Transilvania, noul jucator intrat pe segmentul Pilonului 2 de pensii.


Carpathia Pensii, pol de tranzactii M&A pe piata pensiilor private

Achizitia raportata de catre IFC la Carpathia Pensii confirma profilul de pol pentru tranzactiile M&A pe piata pensiilor private din Romania.

Istoria Carpathia Pensii incepe in anul 2007, cand a fost infiintata compania BT Aegon Fond de Pensii SA sub forma unui joint venture intre grupul Bancii Transilvania si investitorul financiar olandez Aegon.

In 2009, Aegon a cumparat participatia de 50% din BT Aegon Fond de Pensii SA de la Banca Transilvania pentru 44,69 mil. RON (peste 10 mil. Euro), managerul de pensii private fiind redenumit ulterior tranzactiei Aegon Pensii.

In 2013, Aegon are oportunitatea unei achizitii prin care isi extinde in anul urmator operatiunile pe piata financiara din Romania. Astfel, grupurile olandeze Aegon si Achea au anuntat in urma cu 12 ani transferul portofoliilor locale de asigurari de viata si pensii private administrate de catre Eureko la Aegon.

Aegon Pensii cu un portofoliu de pensii private lansat pe Pilonul 2 al pensiilor private oblogatorii trece in 2014 si pe Pilonul 3 de pensii, cel al pensiilor private facultative.

In decembrie 2015, Aegon preia in administrare si clientii Fondului de Pensii Facultative Eureko Confort.

In 2020 insa, investitorul strategic olandez Aegon anunta o miscare strategica de amploare prin semnarea vanzarii operatiunilor din Europa Centrala si de Est catre compania austriaca Vienna Insurance Group (VIG).

Astfel, cumparatorul a anuntat un pret de achizitie de 830 mil. Euro pentru pachetul de active al Aegon din Ungaria, Polonia, Romania si Turcia, care includea firme de asigurari, companii de administrare a fondurilor de pensii, companii de asset management si firme de servicii.

Aegon a anuntat in 2023 ca a finalizat vanzarea operatiunilor din Polonia si Romania pentru 125 mil. Euro.

Portofoliul VIG din Romania se intinde atat pe piata asigurarilor, cat si pe piata pensiilor private. Pe piata asigurarilor, grupul austriac opereaza cu 3 companii – firma de asigurari non – viata Omniasig, firma de asigurari de viata BCR Life si Asirom. Pe piata locala a asigurarilor, VIG este lider de piata, cu o cota de piata de 23,3% in trimestrul 1 si trimestrul 3 din 2025. Pe segmentele de asigurari de viata si de asigurari non – viata, VIG ocupa pozitia secunda.

Piata pensiilor private din Romania reprezinta cel mai puternic pol de capital investitional local, care a strans pana acum sub administrare peste 40 mld. Euro, cel mai puternic jucator fiind NN Pensii, parte a grupului financiar olandez NN. Fondurile de pensii private au un rol- cheie pe piata de capital din Romania, fiind principalii investitori institutionali locali atat in tranzactii IPO sau emisiuni de obligatiuni, cat si in companiile listate pe piata principala a bursei de la Bucuresti.

Vienna Insurance Group este o companie listata pe bursele de la Viena, Praga si Budapesta, cu o capitalizare bursiera de peste 8,5 mld. Euro. Actionarul majoritar al VIG este fondul mutual Wiener Stadtische Versicherungsverein cu o participatie de circa 72%.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital

Bancherii de investitii ai Raiffeisen au asistat EBRD la vanzarea integrala a operatorului portului Giurgiulesti din Moldova catre operatorul portului Constanta

Bancherii de investitii ai Raiffeisen Bank Romania au asigurat consultanta financiara exclusiva pentru Banca Europeana pentru Reconstructie și Dezvoltare (EBRD) la vanzarea operatorului portului international Giurgiulesti din Republica Moldova, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

EBRD a anuntat pe 28 mai 2026 ca a finalizat tranzactia de vanzare a participatiei de 100% din ICS Danube Logistics SRL catre CNAPM SA Constanta, operator al portului maritim Constanta aflat sub controlul statului roman.

Contractul de vanzare-cumparare pentru 100% din actiunile portului Giurgiulesti a fost semnat pe 31 decembrie 2025, iar aprobarea acestuia a fost anuntata de catre operatorul portului Constanta la 12 februarie 2026.

Echipa de proiect a Raiffeisen Bank Romania care a finalizat cu succes tranzactia a fost formata din George Mucibabici Jr. (Head of Investment Banking), Karina Ogic (Executive Director – M&A) și Dan Vlasiu (Analyst).

Tranzactia a fost rezultatul unui proces competitiv extensiv de vanzare, la capatul caruia a fost selectat CNAPM Constanta ca si ofertant preferat (preffered bidder), conform vanzatorului EBRD.

De asemenea, achizitia semnata de catre CNAPMC consolideaza parteneriatul strategic dintre Romania și Republica Moldova, precum și rolul portului Giurgiulesti ca principala poarta maritima a Moldovei, gestionand peste 70% din comertul maritim al tarii și mentinand o pozitie regionala puternica.

Portul Constanta aduce atat capital, cat și expertiza operationala, cu un plan strategic axat pe modernizarea infrastructurii portului de la Giurgiulesti, extinderea capacitatii prin noi dane și dezvoltari de terenuri, diversificarea serviciilor și integrarea portului in reteaua comerciala a Marii Negre.

Pe termen lung, Portul Constanta se angajeaza la investitii destinate extinderii capacitatii, imbunatatirii infrastructurii și consolidarii pozitiei sale in bazinul Marii Negre și al Dunarii – sporind competitivitatea PILG, rezilienta logistica a Moldovei și conectivitatea comerciala regionala.

CNAPM Constanta are ca actionar minoritar semnificativ Fondul Proprietatea, care detine o participatie de 20% din compania de stat. CNAPMC a raportat pentru 2024 un profit net de 256 mil. RON, in crestere anuala cu peste 20%, si o cifra de afaceri neta de 479 mil. RON, in scadere cu 12% fata de 2023.

Departamentul de Investment Banking al Raiffeisen Bank Romania are un istoric local diversificat de tranzactii M&A din portofoliul caruia de clienti fac parte printre altii Greenvolt, Genoyer Group, EPGE – EnerCap, Samsung C&T, Insight Investment, Enery sau Wirecard.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


Avocatii RTPR au oferit asistenta juridica pentru US EXIM la finantarea de 57 mil. USD acordata EnergoNuclear pentru dezvoltarea unitatilor 3 si 4 ale centralei electrice de la Cernavoda

Casa locala de avocatura RTPR a oferit servicii de asistenta juridica alaturi de o echipa a firmei internationale de avocatura A&O Shearman pentru Export–Import Bank of the United States (US EXIM) la acordarea unui imprumut de pana la 57,2 mil. USD catre EnergoNuclear, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

EnergoNuclear, compania de proiect pentru dezvoltarea Unitatilor 3 si 4 ale centralei electrice de la Cernavoda, este detinuta integral de catre Nuclearelectrica, aflata in portofoliul statului roman.

J.P. Morgan SE a actionat in calitate de agent de documentare.

Imprumutul va fi utilizat pentru finantarea proiectului „Unitatile 3 si 4 CNE Cernavoda”,in special pentru serviciile de inginerie si management de proiect. Unitatile 3 si 4 vor genera aproximativ 10 TWh/an, ceea ce va duce la dublarea productiei de energie nucleara, dar si a productiei de energie fara emisii CO2.

„Implicarea noastra intr-un proiect de o asemenea anvergura strategica demonstreaza capacitatea echipei noastre de a contribui la cele mai sofisticate si complexe mandate de finantare. A fost o reala placere sa ne unim fortele cu colegii nostri din biroul din Washington al A&O Shearman pentru a furniza servicii complete pentru un finantator de talia US Exim, principala agentie de credit de export a Statelor Unite. Felicitari tuturor partilor implicate in acest proiect de o importanta semnificativa pentru viitorul energetic al Romaniei”, a declarat Victor Padurari, Partner la RTPR.

Echipa RTPR a fost coordonata de catre Victor Padurari si Cosmin Tilea (Partners) si i-a mai inclus pe Bogdan Cordos (Partner), Andreea Nedeloiu (Counsel), Andreea Stoiciu si Ion Arhiliuc (Associates).

Echipa firmei de avocatura londoneze A&O Shearman implicata in tranzactia de finantare a fost coordonata de catre Gideon Wiginton (Partner).


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


Actionarii Nuclearelectrica au aprobat contractarea unui imprumut de 57 mil. USD de la US EXIM pentru finantarea proiectului unitatilor 2 si 3 ale centralei nucleare de la Cernavoda

Actionarii producatorului de energie electrica Nuclearelectrica, aflat sub controlul statului roman, au aprobat pe 29 aprilie 2026 contractarea unui credit in valoare de peste 57 mil. USD de la US EXIM pentru finantarea proiectului unitatilor 3 si 4 ale centralei de la Cernavoda, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Actionarii Nuclearelectrica au aprobat in cadrul adunarii generale extraordinare incheierea unui imprumut in valoare de 57.272.230 USD de catre Energonuclear – companie aflata in portofoliul producatorului de energie electrica controlate de catre statul roman, si a garantiilor aferente imprumutului avand in vedere calitatea Nuclearelectrica de garantor.

De asemenea, banca americana de investitii JP Morgan are rol de agent de documentare in tranzactia de finantare incheiata cu US EXIM, banca aflata in portofoliul statului american cu rol de agentie oficiala de credit de export (ECA).

Investitiile destinate unitatilor 3 si 4 ale centralei nuclearelectrice de la Cernavoda sunt un proiect strategic pentru viitorul Nuclearelectrica.

Unicul producator locala de electricitate din surse nucleare este unul dintre cei mai mari producatori de energie din Romania. Nuclearelectrica este listata pe bursa de la Bucuresti, unde are o capitalizare bursiera de peste 21,2 mld. RON (circa 4 mld. Euro), din actiunile careia statul roman are o detinere directa de peste 82,49%.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


Sursa: MIRSANU.RO.

Bancherii de la Raiffeisen Bank au finantat alaturi de Banca Transilvania si UniCredit Bank cu 120 mil. Euro pe MidEuropa la achizitia pachetului majoritar al integratorului IT Romanian Business Consult de la Oresa

Bancherii de la Raiffeisen Bank au facut parte alaturi de Banca Transilvania si UniCredit Bank din sindicatul bancar care a oferit imprumutul sindicalizat de aproximativ 120 mil. Euro pentru managerul regional de fonduri private equity MidEuropa la achizitia participatiei majoritare a companiei de IT Romanian Business Consult, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Raiffeisen Bank Romania a fost, de altfel, creditor al companiei si in perioada cand Romanian Business Consult (RBC) a facut parte din portofoliul companiei de investitii suedeze Oresa, in contextul in care RBC, cel mai mare integrator IT cu activitati in sectorul retail, bancar si industrial din Romania, a semnat in 2022 un pachet de finantare bancara in valoare de peste 45 mil. Euro care cu tot cu facilitati de hedging si alte costuri a totalizat circa 65 mil. Euro.

Pachetul de finantare sindicalizata are ca obiect sustinerea achizitiei RBC de catre MidEuropa, refinantarea unor datorii bancare existente, intr-o structura conceputa sa ofere stabilitate la momentul preluarii si sa sustina continuitatea in etapa urmatoare de dezvoltare, au precizat bancherii UniCredit Bank.

Potrivit acestora, dincolo de componenta de achizitie, finantarea are rolul de a sprijini nevoile curente de capital de lucru, cheltuielile generale, investitiile viitoare si eventualele achizitii, conturand astfel o structura cu relevanta strategica pentru dezvoltarea grupului.

Banca Transilvania a avut rolul de finantator principal, cu cea mai mare contributie in cadrul finantarii sindicalizate, si a fost, de asemenea, co-aranjor.

De asemenea, bancherii UniCredit Bank au avut rol de Mandated Lead Arranger, Global Coordinator si Bookrunner in cadrul tranzactiei de finantare sindicalizata.

Jurnalul de tranzactii MIRSANU.RO a scris in premiera pe 6 mai 2026 ca valoarea imprumutului contractat de la sindicatul bancar de catre MidEuropa pentru finalizarea achizitiei RBC este de aproximativ 120 mil. Euro.

MidEuropa a finalizat pe 30 aprilie 2026 achizitia unei participatii majoritare la RBC, tranzactie in urma careia fondul regional de private equity Mid Europa Fund VI este noul actionar majoritar al companiei, iar Andrei Bojita, fondator si CEO al RBC, va pastra un pachet minoritar semnificativ si pozitia sa de conducere.

Compania de investitii suedeza Oresa si-a finalizat exitul din RBC prin vanzarea participatiei sale de 49% pe care o detinea din 2014. Tranzactia prin care compania de investitii Oresa a intrat ca investitor in compania RBC a fost estimata in jurul a 9 – 10 mil. Euro, conform informatiilor anuntate in premiera pe 31 octombrie 2014 de catre jurnalul de tranzactii MIRSANU.RO.

Oresa este un investitor financiar de tip family office, fondat de catre familia suedezului Jonas af Jochnick, cu un istoric bogat in tranzactii pe piata din Romania, unde numele sau este si a fost legat de dezvoltarea unor afaceri precum Medicover, La Fantana, Fabryo, Flanco, Kiwi Finance, Somaco sau Brewery Holdings.

MidEuropa a semnat cu Oresa achizitia RBC pe 1 ianuarie 2026.

Perimetrul tranzactiei include mai multe companii sub umbrela Romanian Business Consult, respectiv Ropeco Bucuresti, Fullscreen Digital, Smartpay Software, Reinnovation Consulting Platform si Romanian Business Consult-M.

Partile implicate in tranzactie nu au facut publica marimea participatiei preluate de catre MidEuropa in cadrul RBC si nu au dezvaluit valoarea tranzactiei.

Noul actionar majoritar al RBC, MidEuropa, a realizat achizitie prin intermediul noului fond regional de private equity MidEuropa Fund VI, un fond a carui capitalizare este de 800 mil. Euro, la care se adauga vehicul de co-investitie.

Strategia noului fond al MidEuropa vizeaza tichete de investitii de capital in intervalul de 50 – pana la 300 mil. Euro in Romania si alte 15 piete din regiune in companii cu valori de intreprindere intre 100 mil. Euro pana la 700 mil. Euro.

Anvergura imprumutului sindicalizat bancar contractat de catre MidEuropa pentru achizitia RBC semnaleaza o tranzactie majora pe piata de fuziuni si achizitii (M&A) din Romania.

Fondurile de private equity apeleaza frecvent la credite bancare pentru acoperirea pretului de achizitie al companiilor – tinta si pentru refinantarea unor datorii existente, cat si pentru a sustine planurile de investitii post-achizitie. MidEuropa a rulat pana acum unele dintre cele mai mari imprumuturi corporate de pe piata din Romania pe platformele Regina Maria, Profi si Cargus, din care si-a facut exitul in perioada 2025 – 2026.

Surse din piata M&A sustin ca tranzactia MidEuropa ar putea plasa RBC intr-un interval al carui ordin de marime este in jurul a circa 200 mil. Euro. Valorile nu au fost confirmate de catre partile implicate in tranzactie.

Romanian Business Consult a raportat pentru 2024 un profit net de 35 mil. RON la o cifra de afaceri de 235,9 mil. RON, inregistrand o marja neta anuala de castig de circa 15%.

Investitorul de private equity MidEuropa a lucrat pe partea de achizitie in tranzactie cu consultantii M&A de la Equiteq, Kearney pe partea de consultanta comerciala, firmele de avocatura Wolf Theiss, White & Case si Čavrak, cu consultantii KPMG pe partea de asistenta financiara, taxe, IT si ESG, Financewise pe partea de consultanta financiara si cu AON pe partea de consultanta in asigurari.

Oresa a fost asistata in tranzactie de catre o echipa PwC Romania pentru consultanta financiara si fiscala pe partea de vanzare.

Firma de avocatura CMS a asistat bancile finantatoare, care au imprumutat banii necesari MidEuropa pentru preluarea RBC si pentru investitiile post-achizitie.

Strategia de crestere accelerata a MidEuropa aplicata pana acum la alte companii din portofoliu, dar si de catre alti manageri care au sub administrare fonduri de private equity vizeaza, de regula, dupa achizitia majora a unei companii construirea unei platforme in jurul acesteia prin achizitii bolt-on menite sa construiasca un campion local sau regional, dupa caz, pana la orizontul unui exit.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


Sursa: MIRSANU.RO.

Managerul regional de private equity MidEuropa a finantat cu un credit sindicalizat de 120 mil. Euro preluarea Romanian Business Consult de la Oresa. Imprumutul contractat de catre cumparator de la un sindicat bancar din care au facut parte Banca Transilvania si UniCredit Bank Romania sustine plata pretului pentru achizitia RBC, refinantarea unor datorii bancare existente, precum si planuri de investitii si eventuale achizitii

Managerul regional de fonduri private equity MidEuropa a contractat pentru preluarea participatiei majoritare la compania Romanian Business Consult un credit sindicalizat in valoare de aproximativ 120 mil. Euro, conform informatiilor obtinute in exclusivitate de catre jurnalul de tranzactii MIRSANU.RO.

Imprumutul sindicalizat a fost acordat de un sindicat format din 3 banci, printre care Banca Transilvania si UniCredit Bank Romania.

“Pachetul de finantare are ca obiect sustinerea achizitiei, refinantarea unor obligatii financiare existente, intr-o structura conceputa sa ofere stabilitate la momentul preluarii si sa sustina continuitatea in etapa urmatoare de dezvoltare. Dincolo de componenta de achizitie, finantarea are rolul de a sprijini nevoile curente de capital de lucru, cheltuielile generale, investitiile viitoare si eventualele achizitii, conturand astfel o structura cu relevanta strategica pentru dezvoltarea grupului”, au precizat bancherii de la UniCredit Bank Romania.

Banca Transilvania a avut rolul de finantator principal, cu cea mai mare contributie in cadrul finantarii sindicalizate, si a fost, de asemenea, co-aranjor.

De asemenea, bancherii UniCredit Bank au avut rol de Mandated Lead Arranger, Global Coordinator si Bookrunner in cadrul tranzactiei de finantare sindicalizata.

Finantarile bancare care adreseaza tinta de achizitie reprezinta una dintre rutele uzuale prin care un fond de private equity isi majoreaza tichetul de tranzactie, prin cooptarea de resurse externe pe langa capitalul disponibil al fondului de investitii, la care MidEuropa a apelat si la achizitiile anterioare de la Profi, Regina Maria si Cargus – companii din care si-a facut déjà exitul.

La acest calibru, finantarea contractata de catre MidEuropa pentru achizitia RBC depaseste semnificativ intreaga capitalizare a unui fond regional de private equity de talie mai redusa de genul Booster Capital, care a strans recent de la investitori un capital de 100 mil. Euro. Booster Capital a raportat, la randul sau, la finele lunii aprilie achizitia pachetului majoritar de actiuni la distribuitorul de produse veterinare Servicii Publice pentru care a apelat la o finantare contractata de la bancherii Raiffeisen Bank Romania.

MidEuropa a semnat cu Oresa achizitia RBC pe 1 ianuarie 2026 si a finalizat tranzactia pe 30 aprilie 2026, confom informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Oresa si-a facut exitul complet din afacerea RBC prin vanzarea pachetului de 49% din actiuni pe care il detinea din 2014.  Tranzactia prin care compania de investitii Oresa a intrat ca investitor in compania RBC a fost estimata in jurul a 9 – 10 mil. Euro, conform informatiilor anuntate in premiera pe 31 octombrie 2014 de catre jurnalul de tranzactii MIRSANU.RO.

Andrei Bojita, fondator si CEO-ul Romanian Business Consult, isi pastreaza un pachet minoritar semnificativ si rolul de conducere dupa inchiderea tranzactiei.

Noul actionar majoritar al RBC, MidEuropa, a realizat achizitie prin intermediul noului fond regional de private equity MidEuropa Fund VI, un fond a carui capitalizare este de 800 mil. Euro, la care se adauga vehicul de co-investitie.

Strategia noului fond al MidEuropa vizeaza tichete de investitii de capital in intervalul de 50 – 200 mil. Euro in Romania si alte 15 piete din regiune.

Investitorul de private equity MidEuropa are in vizor in mod obisnuit tichete de investitii de la 50 mil.. Euro pana la 300 mil. Euro in companii cu valori de intreprindere intre 100 mil. Euro pana la 700 mil. Euro. In tranzactii de calibru mare, MidEuropa se poate asocia in formula de consortiu cu alti investitori mari de private equity sau cu co-investitori de tipul EBRD, care este ca si IFC unul dintre investitorii sai LP in fondurile sale de investitii.

Partile implicate in tranzactia MidEuropa – RBC nu au precizat ce participatie preia MidEuropa si nu au facut publica valoarea tranzactiei prin care investitorul regional de private equity preia pachetul majoritar al celui mai mare integrator IT cu activitate in sectorul retail, bancar si industrial din Romania.

Surse din piata de M&A sustin ca valoarea de intreprindere a Romanian Business Consult poate fi estimata in jurul intervalului de circa 160 – 200 mil. Euro, calcule bazate pe un multiplu mediu in jurul a 8 – 9x EBITDA. Valorile nu au fost confirmate insa de catre partile implicate in tranzactie.

Perimetrul tranzactiei include mai multe companii sub umbrela Romanian Business Consult, respectiv Ropeco Bucuresti, Fullscreen Digital, Smartpay Software, Reinnovation Consulting Platform si Romanian Business Consult-M.

Investitorul de private equity MidEuropa a lucrat pe partea de achizitie in tranzactie cu consultantii M&A de la Equiteq, Kearney pe partea de consultanta comerciala, firmele de avocatura Wolf Theiss, White & Case si Čavrak, cu consultantii KPMG pe partea de asistenta financiara, taxe, IT si ESG, Financewise pe partea de consultanta financiara si cu AON pe partea de consultanta in asigurari.

Oresa a fost asistata in tranzactie de catre o echipa PwC Romania pentru consultanta financiara si fiscala pe partea de vanzare.

Oresa este un investitor financiar de tip family office, fondat de catre familia suedezului Jonas af Jochnick, cu un istoric bogat in tranzactii pe piata din Romania, unde numele sau este si a fost legat de dezvoltarea unor afaceri precum Medicover, La Fantana, Fabryo, Flanco, Kiwi Finance, Somaco sau Brewery Holdings.

Firma de avocatura CMS a asistat bancile finantatoare, care au imprumutat banii necesari MidEuropa pentru preluarea RBC si pentru investitiile post-achizitie.

Sub administrarea Oresa, RBC a semnat in 2022 un pachet de finantare bancara in valoare de peste 45 mil. Euro care cu tot cu facilitati de hedging si alte costuri a totalizat circa 65 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Romanian Business Consult a raportat pentru 2024 un profit net de 35 mil. RON la o cifra de afaceri de 235,9 mil. RON, inregistrand o marja neta anuala de castig de circa 15%.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


PCP SEE Fund II mai 2026

IFC, EBRD si EIF pregatesc investitii de capital de pana la 85 mil. Euro pentru noul fond de private equity PCP SEE Fund II, capitalizat inclusiv prin PNRR, care strange 200 mil. Euro de la investitori pentru achizitii M&A in Romania si pe alte piete din regiune

Institutiile financiare internationale International Finance Corporation (IFC), Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) si Fondul European de Investitii (EIF) pregatesc investitii de capital care totalizeaza pana la 85 mil. Euro pentru noul fond de private equity regional PCP SEE Fund II, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

IFC intentioneaza sa aloce o investitie de capital de 20 mil. Euro catre fondul de investitii pentru care managerul croat de capital Provectus Capital Partners cauta sa stranga 200 mil. Euro de la investitori.

Institutia financiara globala are pe agenda sa din 19 iunie 2026 aprobarea investitiei prin care IFC ar intra in baza de investitori LP (limited partners) ai PCP SEE Fund II.

EIF a semnat déjà in 2025 un angajament de investitie total de 40 mil. Euro pentru noul fond al Provectus Capital Partners, care a primit bani inclusiv din facilitatea PNRR dedicata fondurilor de investitii.

EBRD a aprobat déjà pe 25 iunie 2025 o investitie de capital de pana la 25 mil. Euro pentru fondul PCP SEE Fund II.

Provectus Capital Partners se asteapta ca inchiderea finala a noului fond regional sa aiba loc in trimestrul 2 – trimestrul 3 din 2026. Anterior, PCP SEE Fund II a raportat in octombrie 2025 prima inchidere la o capitalizare de 162,5 mil. Euro.

Banii stransi de catre managerul croat de capital privat urmeaza sa fie plasati in achizitii M&A pe pietele din Croatia, Slovenia, Romania si Bulgaria, dar si in alte oportunitati de investitii de pe pietele din Europa de Sud – Est.

Marimea tichetului de capital investit al PCP SEE Fund II se situeaza in marja a 15 – 25 mil. Euro per tranzactie, segment de piata vizat de mai multe fonduri de private equity locale si regionale.

Strategia de investitie a fondului de private equity PCP SEE Fund II vizeaza investitia de capital in etape si combinata cu finantare de datorie si co-investitii potentiale alaturi de investitori cu viziuni similare in formule participative.

Noua platforma regionala de investitii va avea in vizor companii de talie mica si mijlocie si firme cu capitalizare medie (MidCaps) din sectoare precum servicii medicale private, tehnologie, servicii de afaceri, sectorul de consum sau sectorul serviciilor educationale private.

Din baza de investitori LP ai noului fond de investitii al Provectus Capital Partners fac parte déjà banci, institutii financiare internationale, fonduri de pensii, firme de asigurari si birouri de familie (family offices).


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital

UniCredit Bank a acordat un credit de investitii de 24 mil. Euro pentru un proiect imobiliar din vestul Romaniei

UniCredit Bank Romania, una dintre cele mai mari banci locale si membru al grupului financiar italian UniCredit, a anuntat pe 4 mai 2026 acordarea unui imprumut de 24 mil. Euro pentru dezvoltarea unui proiect imobiliar in vestul Romaniei, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Creditul pentru dezvoltare imobiliara a fost acordat catre compania F.B.R. Towers SRL, parte a grupului Fri-El/Alerion.

ATENEO este un proiect rezidential extins cu functiuni complementare de tip comercial, recreativ si de servicii, care contribuie la dezvoltarea zonei de nord a Timisoarei si la consolidarea unei comunitati rezidentiale noi.

“Acordarea acestei finantari confirma expertiza noastra in identificarea si valorificarea proiectelor imobiliare complexe, adaptate realitatilor actuale ale pietei. Totodata, finantarea in valoare de 24 de milioane de euro reflecta angajamentul bancii fata de sectorul de real estate, pozitionarea sa ca jucator de referinta in domeniu si capacitatea sa de a sustine proiecte imobiliare de anvergura. Parteneriatul solid cu grupul Fri-El/Alerion arata increderea reciproca, viziunea pe termen lung si interesul comun pentru proiecte cu impact economic, transformatoare pentru comunitate”, a spus Andrei Bratu, Vicepresedinte Executiv Divizia Corporate & Investment BankingUniCredit Bank.

Prin aceasta tranzactie, UniCredit Bank isi reafirma angajamentul puternicpentru finantarea proiectelor de real estate, consolidandu-si pozitia pe piata locala prin implicarea in finantari de anvergura si prin sprijinirea investitorilor relevanti din sectorul imobiliar.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


Conglomeratul turcesc Koç se extinde pe piata din Romania cu o noua achizitie M&A si preia 96,77% din Automecanica Medias la o valoare de circa 85 mil. Euro. Valoarea achizitiilor M&A semnate de catre grupul Koç pe piata din Romania a ajuns in jurul a 900 mil. Euro

Koç Group, unul dintre cele mai mari conglomerate de afaceri din Turcia, isi extinde portofoliul din Romania cu o noua achizitie strategica prin preluarea companiei locale din sectorul de aparare Automecanica Medias, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Compania turca Otokar, care face parte din grupul Koç, a anuntat pe 30 aprilie 2026 semnarea acordului de achizitie pentru preluarea Automecanica Medias si a facilitatii de productie a acesteia.

Acordul de achizitie a fost semnat pe 29 aprilie 2026 si are ca obiect o participatie de 96,77% din Automecanica Medias la o valoare de aproximativ 85 mil. Euro, a precizat cumparatorul. Potrivit acestuia, procesul de achizitie a fost initiat in ianuarie 2026.

Prin aceasta investitie, Otokar devine un producator de echipamente de aparare cu operatiuni industriale in interiorul Uniunii Europene (UE) – un reper strategic care pozitioneaza compania sa joace un rol mai activ in procesele de achizitii militare la nivel european. Dispunand de infrastructura de productie existenta, de facilitatile autorizate si de forta de munca specializata a Automecanica, Otokar va putea nu doar sa isi indeplineasca angajamentele contractuale, ci si sa contribuie durabil la consolidarea bazei industriale de aparare a Romaniei.

Otokar a semnat anterior un memorandum de intelegere privind intentia sa de a cumpara participatia de 96,77% din Automecanica SA, iar asteptarile cumparatorului vizau o valoare a tranzactiei estimata a fi determinata pe baza unei valori de intreprindere de aproximativ 87,8 mil. Euro, urmand a fi supusa ajustarilor la inchidere privind datoria neta și capitalul de lucru, iar finalizarea tranzactiei este conditionata de finalizarea satisfacatoare a procesului de due diligence, de semnarea contractului de vanzare de actiuni și de obtinerea aprobarilor necesare din partea autoritatilor competente din Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Otokar poate transfera drepturile si obligațiile sale aferente tranzactiei catre filiala sa detinuta integral, Otokar Land Systems SRL.

Procesul de achizitie nu a afectat ritmul programului. Vehiculele produse in Turcia in cadrul Programului COBRA II ATBTU au fost deja fabricate, livrate in Romania si sunt in prezent in dotarea armatei romane. In paralel, toate pregatirile de productie la facilitatea din Medias au fost finalizate, iar fazele initiale ale productiei locale sunt in desfasurare. Demararea operatiunilor complete de asamblare este programata pentru iunie 2026, a mai precizat cumparatorul.

Potrivit acestuia, prin aceasta investitie, Otokar pune la dispozitia Romaniei o infrastructura moderna de productie a vehiculelor blindate, conforma standardelor NATO – un activ care deserveste nu doar programul actual, ci si ambitiile mai largi ale tarii in domeniul industriei de aparare.

Capacitatea de productie de la Medias acopera intregul ciclu de fabricatie: de la debitare si sudura, pana la vopsire, asamblare si testare de calitate. Pentru a se asigura ca echipele locale respecta standardele globale ale companiei, Otokar a implementat programe dedicate de formare la locul de munca si de transfer de cunostinte pentru personalul tehnic roman.

Facilitatea de productie din Medias se intinde pe o suprafata de aproximativ 140.000 de metri patrati si are in prezent peste 250 de angajati – muncitori si personal tehnic. Unitatea este complet echipata cu infrastructura si autorizatiile necesare productiei in serie de vehicule blindate, conform cerintelor NATO.

Dincolo de indeplinirea obligatiilor contractuale, aceasta investitie exprima angajamentul Otokar fata de Romania ca partener industrial pe termen lung. Proiectul aduce in tara capabilitati avansate de inginerie si productie. Fiecare etapa a ciclului de fabricatie COBRA II va fi realizata pe teritoriul Romaniei, de echipe romanesti instruite la standarde internationale. Nu este vorba despre un transfer de produse finite – ci de un transfer de know-how, de procese industriale si de competenta tehnica.

Intr-un peisaj al sectorului de aparare in care statele cauta tot mai mult sa dezvolte capabilitati de productie proprii, in loc sa depinda de echipamente importate, acest model pozitioneaza Romania ca natiune producatoare activa in ecosistemul industrial al NATO. Totodata, deschide noi oportunitati de export: vehiculele produse la Medias pot constitui platforma de integrare a Romaniei in lanturile de aprovizionare europene si NATO, generand valoare economica si strategica de durata, cu mult dincolo de cadrul contractului actual.

In noiembrie 2024, Otokar a semnat un contract cu C.N. Romtehnica S.A. pentru livrarea a 1.059 de vehicule blindate usoare tactice pe roti 4×4 COBRA II catre Ministerul Apararii Nationale al Romaniei. Contractul, in valoare de aproximativ 4,26 mld. RON (circa 857 mil. Euro, fara TVA), reprezinta unul dintre cele mai importante programe de achizitie de vehicule militare din Europa in ultimii ani.

In cadrul programului, o parte semnificativa a vehiculelor urmeaza sa fie produsa local, in cadrul unui amplu cadru de cooperare industriala menit sa sprijine dezvoltarea sectorului de aparare al Romaniei si sa consolideze postura de descurajare si aparare a NATO pe Flancul Estic al Aliantei.


Grupul Koç pe piata de M&A din Romania: de la achizitia fabricii de electrocasnice Arctic pana la preluarea uzinei Ford de la Craiova si achizitia de proiecte de productie energie solara

Grupul Koç, unul dintre cele mai mari conglomerate de afaceri din Turcia, a facut prima achizitie M&A semnificativa pe piata din Romania prin preluarea in 2002 a producatorului de electrocasnice Arctic de catre compania sa din grup, Arcelik.

Investitorul turc a continuat sa dezvolte productia Arctic dupa preluarea companiei, continuand sa investeasca in extinderea productiei de electrocasnice, adaugand inclusiv o fabrica noua pentru productia de masini de spalat in judetul Dambovita in cadrul unei investitii de circa 150 mil. Euro.

Grupul turc a cumparat Arctic in 2002 in cadrul unei oferte de preluare ce a vizat o participatie de 91,14%, ulterior cumparatorul facand o oferta actionarilor minoritari ramasi in companie astfel ca valoarea totala a tranzactiei a fost de aproximativ 20 mil. USD, conform informatiilor facute publice. Principalii vanzatori ai Arctic au fost atunci EBRD, care detinea un pachet de 31,81% din companie, si Societe Generale Romania Fund cu 25,48% din companie, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

In 2022, grupul turc Koç face o miscare strategica si intra in sectorul productiei auto din Romania, unde prin intermediul Ford Otosan – companie controlata in comun cu Ford – preia uzina de la Craiova, practic unul dintre cei doi producatori de automobile din Romania, celalalt fiind Dacia aflata in portofoliul investitorului strategic francez Renault.

Investitorul strategic american Ford si-a redus astfel expunerea pe piata din Romania, prin trecerea uzinei auto de la Craiova in mainile unui joint venture controlat in proportie egale, de cate 41% de catre Ford si grupul Koç din Turcia, alte 18% fiind detinute de catre investitori publici.

Acordul de vanzare al fabricii Ford de la Craiova de catre investitorul american Ford catre compania mixta controlata in proportii egale cu grupul turcesc Koç prevedea o valoare totala a contraprestatiei de 12,871 mld. lire turcesti (circa 738 mil. Euro), din care prima transa de plata a pretului a fost de circa 7,1 mld. lire turcesti (406 mil. Euro). Dupa calculele facute pe baza bilantului inchis de Ford Romania SRL la 30 iunie 2022 a fost facuta o plata suplimentara de 256 mil. lire turcesti (13 mil. Euro), conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO. Potrivit acordului intre parti, o alta transa de 196 mil. Euro cu tot cu dobanzi era scadenta in iunie 2025 si o alta plata de 23 mil. Euro inclusiv dobanzi urmeaza sa fie platita pana in decembrie 2028. La acestea se adauga o plata suplimentara de 140 mil. Euro inclusiv dobanzi in functie de utilizarea capacitatii fabricii auto de la Craiova pentru anii 2028 – 2034.

Valoarea totala a platilor facute de catre cumparator in cadrul tranzactiei ar ajunge astfel pana la aproximativ 778 mil. Euro, conform calculelor jurnalului de tranzactii MIRSANU.RO.

Grupul Koç detinea la 31 decembrie 2025 o participatie de 39,32% din Ford Romania.

O alta achizitie semnificativa pe piata din Romania a fost realizata de catre investitorul turc Koç intr-un alt sector strategic, productia de energie. Astfel, compania Entek – membra a grupului turcesc- a raportat in 2024 achizitia a doua firme romanesti de la Econergy International Limited.

Entek Elektrik Üretimi A.Ș., firma activa in principal in sectorul energiei verzi, a semnat in iunie 2024 achizitia companiile locale Eco Sun Niculești S.R.L. pentru o centrala solara de 214,26 MWdc in curs de dezvoltare, precum si Euromec-Ciocanari S.R.L., in cadrul unei tranzactii cu o valoare de aproximativ 33,2 mil. Euro, sub rezerva ajustarilor ulterioare incheierii tranzactiei, cu un pret platit de achizitie de 29,2 mil. Euro catre vanzator.

Achizitia Automecanica mareste miza pentru investitorul turc Koç Holding, in conditiile in care valoarea totala a achizitiilor M&A semnate pana acum in Romania depaseste 900 mil. Euro, conform informatiilor centralizate de catre jurnalul de tranzactii MIRSANU.RO. Valoarea finala totala a acestor achizitii ar putea fi ajustata ulterior in functie de finalizarea achizitiei Automecanica si, mai ales, la ce valoare totala se vor incheia platile facute in contul achizitiei uzinei auto de la Craiova, avand in vedere ponderea foarte mare (de pana la circa 85% din totalul achizitiilor grupului turc in Romania, n.r.) pe care aceasta tranzactie o contabilizeaza in ansamblul achizitiilor M&A semnate de catre Koç Holding in Romania.

Grupul turc are insa si alte afaceri si companii pe piata din Romania, nu doar cele achizitionate, astfel ca amprenta sa locala se extinde in sectorul auto, de aparare, de productie de energie regenerabila, servicii medicale private sau sectorul fintech prin platforma de solutii digitale de plata Odero.

Koç Holding a raportat pentru 2025 venituri totale de 54,65 mld. Euro si un profit net de 685 mil. Euro. Capitalizarea bursiera a Koç Holding este de circa 11,3 mld. USD in mai 2026. Membrii familiei Koç din Turcia si companiile detinute de catre acestia aveau o detinere directa de 63,48% din actiunile companiei listate pe bursa de la Istanbul.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


Fondul de fonduri pentru infrastructura al Initiativei celor Trei Mari va mobiliza minim 2 mld. Euro pentru proiecte noi de infrastructura din Romania si din statele Europei Centrale si de Est

Fondul de fonduri pentru infrastructura al Initiativei celor Trei Mari va mobiliza cel putin 2 mld. Euro pentru proiecte de infrastructura din Europa Centrala si de Est (CEE), conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Noua initiative va mobiliza banui publici pentru o gama larga de fonduri de investitii pentru infrastructura care opereaza in intreaga regiune.

Fondul European de Investitii (EIF) si institutii nationale din Polonia (BGK), Romania (BID), Lituania (ILTE), Croatia (HBOR) si Slovenia (SID Banka) au semnat un memorandum de intelegere privind lansarea initiativei mai tarziu in cursul acestui an, potrivit unui comunicat de presa din 28 aprilie 2026 al Fondului European de Investitii (EIF).

Ministerul bulgar al Inovarii si Cresterii Economice a promis, de asemenea, sprijin pentru fond. Se preconizeaza ca alte tari participante la Initiativa celor Trei Mari sa se alature dupa lansarea noului fond de fonduri.

„Cream conditiile preliminare vitale pentru o crestere economica accelerata, in timp ce consolidam rezilienta Europei”, a spus Marko Primorac, vicepresedinte al Grupului Bancii Europene de Investitii. „Parteneriatul nostru va debloca sprijin pe scara larga pentru proiecte de infrastructura in Europa Centrala si de Est in sectoare critice pentru competitivitate, durabilitate si convergenta regional – creand locuri de munca si noi oportunitati de afaceri.”

Se preconizeaza ca tarile participante sa contribuie in comun cu 250 mil. Euro iar EIF sa completeze aceste contributii la nivelul fondurilor pentru infrastructura sprijinite.

Sustinerea publica va atrage investitii private suplimentare si va sprijini proiecte de infrastructura in domenii precum energia curata, retelele de transport, conectivitatea digitala si infrastructura sociala.

Initiativa comuna a institutiilor nationale de promovare si a EIF va sprijini atat administratorii de fonduri internationale cu experienta, cat si echipele noi sau emergente din Europa Centrala si de Est, ajutand la dezvoltarea unei piete de investitii locale mai puternice si totodata imbunatatind accesul la capital pe termen lung pentru proiectele de infrastructura regionale.

„Unim resursele nationale si know-how-ul FEI pentru a sprijini urmatoarea generatie a investitiilor in infrastructura din regiunea celor trei mari”, a spus Marjut Falkstedt, directorul general al EIF.

Potrivit grupului EIB, aceste investitii contribuie la transformarea tranzitiei verzi si digitale in proiecte concrete pe teren si demonstreaza modul in care FEI aduce un impact real pentru economia Europei.

Investind prin mai multe fonduri administrate profesional, modelul de tip „fond de fonduri” permite o acoperire mai larga si o distribuire echilibrata a investitiilor intre tari si sectoare, reducand riscul si totodata facilitand obtinerea finantarii pentru proiectele de infrastructura mari si complexe.

Fondul de fonduri pentru infrastructura al Initiativei celor Trei Mari completeaza eforturile de investitii regionale existente, inclusiv Fondul de inovare al Initiativei celor Trei Mari, se bazeaza pe Fondul de investitii al Initiativei celor Trei Mari lansat anterior si consolideaza rolul de lunga durata al Grupului Bancii Europene de Investitii in sprijinul acordat pentru dezvoltarea infrastructurii si cresterea pietei in Europa Centrala si de Est .


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


Producatorul canadian de etichete si ambalaje speciale CCL Industries a finalizat achizitia ALT Technologies, prin care preia o fabrica in Romania in cadrul unei tranzactii de 32 mil. USD

Compania canadiana CCL Industries a anuntat pe 1 mai 2026 ca a finalizat achizitia Advanced Safety Technologies si a subsidiarelor sale, prin care preia o fabrica in Romania in cadrul unei tranzactii de 32 mil. USD, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

CCL Industries, un lider mondial in etichete speciale, securitate si solutii de ambalare pentru corporatii globale, institutii guvernamentale, intreprinderi mici si consumatori, preia in cadrul tranzactiei globale pe piata din Romania de la vanzator compania ALT Technologies Transylvania S.R.L, care a raportat pentru 2024 un profit net de 7,4 mil. RON la o cifra de afaceri de 60,8 mil. RON (circa 12 mil. Euro).

Contravaloarea achizitiei, fara datorii si platita integral în numerar, supusa conditiilor obisnuite de finalizare, este de aproximativ 32 de mil. USD, a precizat cumparatorul pe 16 ianuarie 2026 la momentul anuntului semnarii unui acord angajant pentru achizitia Advanced Safety Technologies B.V si a subsidiarelor sale.

Grupul ALT opereaza facilitati de productie in Tarile de Jos, Romania, China si Mexic. Vanzarile pentru ultimele 12 luni cu inchidere pe 30 noiembrie 2025 au fost de aproximativ 67 mil. USD cu o marja EBITDA ajustata de circa 11,3%.

ALT Technologies a deschis fabrica de la Lupeni (Romania) in 2004 pe fondul expansiunii operatiunilor companiei, care s-a concentrat asupra pietelor din Europa, Asia si America de Nord.

Noua afacere achizitionata va fi redenumita imediat CCL Design si va fi integrata in CCL Segment

CCL Industries a raportat pentru 2024 vanzari de 7,66 mld USD si castiguri nete de 802,4 mil. USD. Pe bursa de la Toronto, compania canadiana are o capitalizare bursiera de 10,8 mld. USD.

Vanzatorul in tranzactia CCL Industries – ALT Technologies este compania belgiana de investitii Gimv, care are o capitalizare bursiera de 1,766 mld. Euro pe bursa Euronext Bruxelles, si care face parte din platforma de investitii diversificate WorxInvest.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


Sursa: MIRSANU.RO.

Americanii de la Alvarez & Marsal au cooptat bancherul de investitii independent Ioana Filipescu Stamboli pentru conducerea practicii de consultanta in tranzactii M&A din Romania

Firma americana de consultanta de talie globala Alvarez & Marsal a cooptat consultantul independent de fuziuni si achizitii (M&A) Ioana Filipescu Stamboli pentru conducerea practicii de consultanta in tranzactii M&A si de finantare de pe piata din Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Ioana Filipescu Stamboli, unul dintre cei mai proeminenti consultanti romani de M&A, a preluat pozitia de Managing Director in cadrul Alvarez & Marsal, potrivit unui anunt publicat in aprilie 2026.

In noul sau rol, ea urmeaza sa coordoneze portofoliul local de M&A si de finantare in cadrul firmei americane de consultanta.

Ioana Filipescu Stamboli are o cariera de peste trei decenii, in care a ocupat pozitii de Principal Banker in cadrul EBRD si de Director in cadrul KPMG, apoi a condus activitatea de investment banking din cadrul Raiffeisen Investment Romania si a activat ca Partener Consultanta in Fuziuni si Achizitii la Deloitte Romania. De asemenea, a activat si in rol de bancher de investitii independent in cadrul Filipescu Visa Financial Advisors – alaturi de Florin Visa (acum Partner in cadrul managerului regional de fonduri cu capital de risc Early Game Ventures), iar in ultimii ani in cadrul propriei firme Investment Advisory Partners pana la trecerea recenta in cadrul echipei locale a Alvarez & Marsal.

Pe parcursul carierei sale, Ioana Filipescu Stamboli a coordonat numeroase tranzactii si a lucrat atat pe mandate de vanzare primite din partea unor antreprenori romani, cat si in mandate de achizitie alaturi atat de clienti locali, dar si alaturi de investitori straini.

Ioana Filipescu Stamboli a lucrat in tranzactii M&A de referinta pentru piata din Romania, printre care se numara vanzarea firmei de asigurari Asiban catre grupul francez Groupama, vanzarea producatorului de vopsele decorative Fabryo catre investitorul global Akzo Nobel sau vanzarea Farmexim si a Help Net catre investitorul german Phoenix Group, lider european in distributia farmaceutica.

Este absolventa a Universitatii Alexandru Ioan Cuza din Iasi, are o diploma MBA din partea institutiei franceze de invatamant superior Cnam (Conservatoire national des arts et métiers) si studii in cadrul Ecole Nationale d’Administration (ENA) de la Paris.

Cooptarea Ioanei Filipescu Stamboli este ultima miscare devenita publica a firmei americane de consultanta Alvarez & Marsal.

Anterior, americanii l-au adus in echipa lor din Romania pe George Toma Mucibabici, ex- presedinte al Deloitte Romania si Moldova, respectiv fost presedinte si CEO al UniCredit Tiriac Bank (actuala UniCredit Bank Romania). Mucibabici ocupa de la 1 ianuarie 2025 pozitia de Senior Advisor in cadrul Alvarez & Marsal.

Din echipa Marsal & Alvarez din Romania face parte si Mihai Birsescu, care ocupa pozitia de Managing Director cu atributii in sfera consultantei de strategie, unde acopera printre altele zone precum proiectarea de modele operationale, integrarea post – fuziune sau initiative strategice de crestere in telecom si sectoare conexe.

Portofoliul de servicii Alvarez & Marsal pentru Romania include si consultanta pentru restructurare de datorii si tranzactii de restructurare, context in care Stefan Rotaru ocupa pozitia de Senior Director in cadrul biroului din Londra dedicat practicii Global Restructuring & Turnaround.

Alvarez & Marsal a fost fondata in 1983 la New York de catre Tony Alvarez II si Bryan Marsal, care au plecat la drum cu o firma de tip boutique specializat in restructurare.

Ulterior, firma si-a extins gama de servicii catre consultanta de strategie si multe alte specializari astfel ca acum are o amprenta globala cu peste 12.000 de angajati care activeaza in peste 40 de tari de pe 6 continente in cadrul a peste 95 de birouri. Din portofoliul de clienti Alvarez & Marsal fac parte o gama larga de jucatori de la corporatii din Fortune Global 500, investitori private equity, finantatori si debitori aflati in dificultate (distressed borrowers, lb. eng.), institutii guvernamentale pana la firme de avocatura sau fundatii non-profit.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


Managerul de fonduri de venture capital Early Game Ventures investeste 600.000 Euro intr-un startup care integreaza AI in jocurile video

Managerul de fonduri cu capital de risc Early Game Ventures a anuntat pe 29 aprilie 2026 o investitie de 600.000 USD in startup-ul Tryll, care lucreaza la integrarea AI in jocurile video, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Investitia de tip pre-seed vizeaza o companie care promite sa revolutioneze industria jocurilor video, rezolvand una dintre cele mai mari probleme cu care se confrunta studiourile de gaming – integrarea AI in jocuri -, fara a mai depinde de resurse costisitoare, precum serviciile sau serverele din cloud-uri terte.

Cu Tryll, studiourile de gaming pot crea titluri in care inteligenta artificiala va rula local folosind puternicele procesoare grafice ale calculatoarelor de gaming, diminuand astfel atat costurile, cat si riscurile de operare.

In prezent, studiourile de jocuri au doua optiuni, ambele problematice: fie folosesc servicii AI in cloud, care nu sunt convenabile ca pret la scara mare, asa cum e cazul jocurilor, si care vin la pachet si cu neajunsuri (riscuri de confidentialitate, dependenta de deciziile companiei care le furnizeaza), fie incearca sa construiasca totul intern, ceea ce necesita echipe mari de ingineri specializati pe care putine studiouri si le pot permite.

Tryll ofera acum o alta solutie, si anume un sistem software care ruleaza modele de inteligenta artificiala direct pe calculatorul jucatorului, folosind puterea de procesare grafica a acestuia.

Practic, transforma o tehnologie complexa intr-un instrument pe care orice studio de jocuri il poate integra relativ simplu, fara expertiza avansata in AI.

“Consideram ca infrastructura locala, adica acele solutii care ruleaza pe dispozitivul jucatorului, nu in cloud, va avea de castigat in competitia cu celelalte modele de business din industria AI pentru gaming, iar Tryll este bine pozitionat sa impuna un standard in aceasta industrie. Dezvoltatorul care astazi petrece trei luni integrand un LLM in cloud in jocul sau, va putea instala un plugin Tryll si va avea o versiune gata intr-o saptamana. Tryll are potentialul de a schimba aceasta industrie in profunzime si suntem incantati ca avem oportunitatea de a investi in aceasta companie”, a declarat Cristian Munteanu, Managing Partner la Early Game Ventures.

Investitia atrasa de la investitorul de venture capital va fi utilizata in principal pentru dezvoltarea produsului si marirea echipei de go-to-market a Tryll.

„Inteligenta artificiala in cloud este conceputa pentru SaaS, unde fiecare interactiune are atasat un contor de tokenuri. Jocurile nu functioneaza asa – niciun studio nu poate plati pentru fiecare conversatie din fiecare taverna, pe milioane de dispozitive. In jocuri, tokenurile trebuie sa fie gratuite, altfel toate calculele financiare sunt descuranjante. Noua era a inteligentei artificiale in jocuri folosesteprocesorul grafic din computerul jucatorului, iar Tryll construieste exact acest nivel de infrastructura”, a spus Alexandr Glotov, CEO si cofondator al Tryll.

Momentul intrarii Tryll pe piata este considerat unul cat se poate de oportun de catre investitorul financiar.

Placile video moderne — inclusiv cele de nivel mediu — sunt acum suficient de puternice pentru a rula astfel de modele AI local, iar calitatea modelelor LLM open-source disponibile a crescut semnificativ in ultimii ani

De asemenea, piata AI in industria de gaming este estimata sa creasca de la 3,3 mld. USD in 2024 la peste 51 mld. USD pana in 2033.

Startup-ul Tryll este fondat de catre o echipa care cuprinde de la antreprenori in serie, pana la fondatori ai propriilor studiouri de jocuri, ce a strans in jurul sau talente remarcabile din spatele unora dintre cele mai emblematice titluri din industrie – Baldur’s Gate, Diablo, Kingdom Come: Deliverance, Project Zomboid si seria Endless.

Early Game Ventures este un manager de capital de risc din Romania, dar care are acum talia unui investitor regional odata ajuns la a doua generatie de fonduri de venture capital. EGV II este printre fondurile de investitii capitalizate inclusiv prin PNRR, lansat in 2024 cu un capital de 60 mil. Euro prin care vizeaza startup-uri de tehnologie din Romania si de pe pietele externe.

Planurile managerului de fond anuntate la lansarea EGV II in mai 2024 vizeaza construirea unui portofoliu de 25 – 30 de companii, urmarind tichete de investitie incepand de la 200.000 Euro pana la 6 mil. Euro sau chiar dincolo de un astfel de prag, lucru posibil datorita marimii noului fond de VC, a carui dimensiune depaseste dublul primului fond, ridicat cu un capital de 28 mil. Euro in 2018.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


Avocatii Clifford Chance Badea au asistat Vista Bank la emisiunea de obligatiuni de 17 mil. Euro

Clifford Chance Badea, biroul local al firmei globale de avocatura Clifford Chance, a asistat Vista Bank la emisiunea de obligatiuni de 17 mil. Euro derulata in aprilie 2026 pe bursa de la Bucuresti, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Tranzactia a avut loc in baza unui program mai larg de finantare prin emiterea de obligatiuni cu o valoare totala de 100 mil. Euro.

„Suntem onorati ca am contribuit la o noua tranzactie reprezentativa pentru piata de capital din Romania, care reconfirma increderea investitorilor in emitentii cu profil de business transparent și solid. Felicitam Vista Bank pentru finalizarea cu succes a unui proiect atat de important pentru strategia sa viitoare. Echipa noastra are o experienta aprofundata in implementarea programelormultianuale de obligatiuni. Ne bucura sa vedem cum tot mai multi emitenti recurg la astfel de programe care ii ajuta sa planifice finantarea pe termen mediu, printr-un cadru standardizat la nivel global, eficient și predictibil”, a spus Madalina Postolache (Rachieru), Partener in cadrul firmei de avocatura.

Echipa de avocati Clifford Chance Badea care a lucrat in proiect a fost coordonata de catre Madalina Postolache (Rachieru) si a inclus pe Nicolae Grasu (Senior Associate) și Cosmin Mitrica (Associate).

Biroul local al Clifford Chance a asistat institutia financiara pe tot parcursul procesului, incepand cu structurarea si implementarea Programului de emisiune de obligatiuni pe Termen Mediu (Medium-Term Notes Programme – MTN) si pregatirea emisiunii inaugurale.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


EIB analizeaza acordarea unei finantari de 200 mil. Euro pentru BRD Sogelease IFN in vederea sustinerii creditarii firmelor mici si mijlocii si a companiilor cu capitalizare medie din Romania

Banca Europeana de Investitii (EIB) analizeaza acordarea unei finantari de aproximativ 200 mil. Euro catre BRD Sogelease IFN in vederea sustinerii creditarii firmelor si a sectorului de companii cu capitalizare medie, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Finantarea face parte din asa – numita categorie multi – beneficiary investment loan, fiind o structura de creditare pe care institutia financiara de dezvoltare o utilizeaza pentru a asigura lichiditate in sectorul de companii prin intermediari locali.

Noul imprumut al EIB aflat in curs de evaluare vizeaza creditarea investitiilor derulate de catre sectorul de firme mici si mijlocii (IMM) cu pana la 250 de angajati, precum si sectorul companiilor cu capitalizare medie (mid caps) cu pana la 3.000 de angajati din Romania.

BRD Sogelease IFN este firma de leasing detinuta de catre BRD Societe Generale – una dintre cele mai mari banci locale si face parte din portofoliul grupului francez Societe Generale.

BRD Sogelease IFN are un istoric indelungat pe ruta imprumuturilor de la Banca Europeana de Investitii (EIB).

Astfel, EIB a semnat anterior pe 12 decembrie 2023 un imprumut de 120 mil. Euro pentru BRD Sogelease IFN, pus la dispozitie in doua transe – prima in valoare de 50 mil. Euro, iar a doua transa in valoare de 70 mil. Euro acordata in decembrie 2024. O pondere de 20% din valoarea imprumutului a reprezentat componenta de finantare verde.

De asemenea, EIB a semnat pe 27 iulie 2022 o finantare de 50 mil. Euro catre BRD Sogelease IFN, din care, de asemenea, o pondere de 20%, respectiv 10 mil. Euro a fost destinata investitiilor verzi.

Institutia financiara internationala a mai semnat anterior pe 28 decembrie 2016 o finantare in valoare de 90 mil. Euro pentru BRD Sogelease IFN. De asemenea, EIB a semnat si pe 22 decembrie 2011 un imprumut de pana la 50 mil. Euro pentru BRD Sogelease IFN din Romania si Sogelease Bulgaria, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Grupul Bancii Europene de Investitii (EIB), alaturi de Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) si International Finance Corporation (IFC) – parte a grupului Bancii Mondiale, au rol de finantatori – cheie ai sectorului economic si financiar din Romania.


Ministerul Finantelor a listat pe bursa de la Bucuresti emisiunea de titluri de stat Fidelis prin care a atras in aprilie 2026 peste 370 mil. Euro de la investitorii locali de retail la dobanzi mai mari decat in martie 2026

Ministerul Finantelor a listat pe 27 aprilie 2026 la bursa de la Bucuresti o emisiune de tilturi de stat Fidelis in valoare de circa 1,9 mld. RON (373 mil. Euro), cu peste 60% mai mare fata de emisiunea plasata in martie 2026 catre investitorii locali de retail, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Interesul mai mare al investitorilor din aprilie 2026 pentru titlurile de stat Fidelis vine in contextul in care dobanzile anuale oferite au fost mai mari fata de luna precedenta.

Astfel, investitorii locali au subscris in aprilie 2026 pe transele de titluri de stat Fidelis in RON la dobanzi in intervalul de la 6,6% pana la 7,6% pe an, respectiv pe transele de obligatiuni emise in Euro la dobanzi anuale care merg de la 4,25% la titlurile cu maturitate de 3 ani pana la 6,4% la titlurile pe 10 ani, care au devenit de la lansarea lor in 2025 cea mai populara optiune de investitii pentru investitorii in titlurile Fidelis.

Comparativ, investitorii locali au subscris in martie 2026 titluri de stat Fidelis in valoare de 1,17 mld. RON (231 mil. Euro), care la randul sau reusise sa stranga de la investitorii locali sume de bani mai mari cu circa 17% fata de emisiune Fidelis din februarie 2026. Obligatiunile emise de catre Ministerul Finantelor in martie 2026 au fost oferite investitorilor locali la dobanzi anuale pentru titlurile denominate in RON de la 5,90% pana la 7,10% pe an, in timp ce dobanzile la titlurile emise in Euro au fost in intervalul de la 3,50% pana la 6% pe an.

In cadrul emisiunii de tituri de stat Fidelis din aprilie 2026, pe transa obligatiunilor emise in RON cu scadenta la 2 ani dobanda oferita de catre emitent a fost de 6,6%, iar donatorii de sange au obtinut chiar 7,6% pe an.

Titlurile Fidelis in RON pe 2 ani au atras cea mai mare parte a subscrierilor in moneda locala, cu 457 mil. RON, la care se adauga alte 142,5 mil. RON atrase pe transa donatorilor de sange. Obligatiunile pe 4 ani continua sa atraga cel mai slab interes, cu subscrieri de 70,7 mil. RON, in timp ce titlurile Fidelis pe 6 ani au strans de la investitori 203,9 mil. RON.

Ca si la emisiunile lunare anterioare, transele de obligatiuni emise in Euro au atras cel mai mare interes, cu o pondere de peste 55% din intreaga emisiune Fidelis din aprilie 2026.

Cele mai putine subscrieri sunt pe transa obligatiunilor in euro cu scadenta la 5 ani cu 38,1 mil. Euro atrase la o dobanda anuala de 5,25%. Urmeaza volumul de subscrieri de titluri Fidelis pe transa euro cu scadenta la 3 ani, care au strans 50 mil. Euro de la investitori la o dobanda anuala de 4,25%.

Aproape o treime din totalul emisiunii de titluri Fidelis din aprilie 2026 a fost plasata pe transa obligatiunilor in euro pe 10 ani, unde investitorii au facut subscrieri de 118,9 mil.. Euro la o dobanda anuala de 6,4%.

Urmatoarea oferta de vanzare de titluri de stat Fidelis a statului roman este estimata sa inceapa in prima decada a lunii mai.

Oferta primara de vanzare a titlurilor de stat Fidelis s-a derulat in perioada 14 – 21 aprilie, in cadrul careia investitorii locali au plasat aproape 22.000 de ordine de subscriere, atat pentru titlurile de stat denominate in lei, cat si pentru cele in euro.

Sindicatul de intermediere pentru emisiunile de titluri de stata Fidelis este format din BT Capital Partners (Lead Manager), BCR, BRD – Groupe Societe Generale, TradeVille si UniCredit Bank, in timp ce Banca Transilvania si Libra Internet Bank fac parte din grupul de distributie.


premier energy impact achizitie DEO apr 2026

Premier Energy: Valoarea tranzactiei prin care este achizitionata Distributie Energie Oltenia inseamna o evaluare la un multiplu in jurul a 5x EBITDA si este aproximativ egala cu valoarea bazei de active reglementate. Impactul achizitiei activelor Macquarie asupra cumparatorului este estimat sa majoreze gradul de indatorare de peste 6 ori si sa duca la aproape o dublare a EBITDA. “Facem achizitia de circa 700 mil. Euro la valoare de intreprindere cu finantare bazata in proportie de circa 100% pe contractarea de datorie, iar un nivel de indatorare de 2,5x EBITDA este aliniat cu companiile din acest sector”

Compania regionala de energie Premier Energy, controlata de catre investitorul ceh Jiří Šmejc, cauta sa finanteze achizitia pachetului de active locale ale Macquarie din care face parte Distributie Energie Oltenia prin contractarea de datorie care sa acopere aproximativ 100% din valoarea totala a tranzactiei de aproape 700 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

„Obiectivul final clar este acela de a deveni un campion al energiei in Europa Centrala si de Est, cea mai mare si cea mai profitabila companie privata de energie, ideal integrata in regiune. Consider ca aceasta tranzactie reprezinta un pas in aceasta directie.”, a punctat Jose Garza, CEO al Premier Energy, pe 24 aprilie 2026 in cadrul unei teleconferinte cu investitorii, analistii si alte parti interesate pe marginea tranzactiei semnate saptamana trecuta cu investitorul financiar global Macquarie.

Investitorul financiar global Macquarie a anuntat pe 17 aprilie 2026 ca a semnat un acord de vanzare al Evryo Group catre Premier Energy in cadrul unei tranzactii cu impact strategic care asigura exitul fondurilor de investitii administrate de catre Macquarie de pe piata de energie din Romania in timp ce cumparatorul isi completeaza structura de companie integrata pe piata locala de electricitate prin intrarea pe segmentul de distributie.

Din perimetrul tranzactiei care marcheaza ultima etapa de exit a fondurilor de investitii administrate de catre Macquarie Asset Management de pe piata din Romania fac parte pachetul de 100% din compania – mama a Distributie Energie Oltenia si participatia de 100% din compania Evryo Power SA.

Achizitia strategica semnata pe 16 aprilie 2026 de catre compania controlata de catre investitorul ceh Jiří Šmejc ii ofera Premier Energy atat profilul de companie integrata vertical pe piata de energie din Romania, cat si o crestere considerabila a afacerii avand in vedere “greutatea” activului ce urmeaza sa fie preluat pe piata de distributie de electricitate.

Intrebat de catre jurnalul de tranzactii MIRSANU.RO ce multiplu stabileste tranzactia la valoare de intreprindere de aproximativ 700 mil. Euro, Peter Stohr, CFO al Premier Energy, a raspuns:

“La o valoare de intreprindere de 700 mil. Euro si EBITDA de 140 mil. Euro — chiar daca o normalizam la 130 mil. Euro, ajungem la un multiplu EBITDA de aproximativ 5x sau putin peste 5x. Daca ne intoarcem la acesti multipli, inclusiv la cei raportati la RAB, si ne uitam la nivelurile la care sunt tranzactionate in prezent companiile de energie, de electricitate sau de infrastructura — fie ca vorbim de E.ON, Electrica sau multe altele — observam ca acestea se tranzactioneaza la un premium (prima, n,r,) semnificativ fata de valoarea contabila. Astfel, consider ca suntem foarte norocosi sa putem achizitiona o afacere atat de strategica la nivelurile mentionate.”

La randul sau, Jose Garza, CEO al Premier Energy, a adaugat pe marginea evaluarii rezultate de pe urma tranzactiei de preluare a Distributie Energie Oltenia: „Doar pentru a pune in context valoarea de intreprindere de 700 de mil. Euro: aceasta este aproximativ egala cu RAB (baza de active reglementate, n.r.), astfel ca ne simtim destul de confortabil in privinta corelatiei dintre valoarea de intreprindere si valoarea RAB.”

Baza de active reglementate a Distributie Energie Oltenia este in valoare de 698 mil. Euro la nivelul anului 2025, cand compania a inregistrat, de asemenea, venituri anuale de circa 1,7 mld. RON (peste 300 mil. Euro) si EBITDA normalizata de 750 mil. RON (circa 140 mil. Euro), conform datelor prezentate de catre cumparator.

Preluarea Distributie Energie Oltenia, al treilea mare distribuitor de electricitate din Romania cu o cota de piata de 17% dupa numarul de clienti din 2024, va avea un impact financiar semnificativ asupra cumparatorului.

Astfel, pe de o parte, EBITDA normalizata a Premier Energy ar urma sa creasca de la 159 mil. Euro in 2025 la 299 mil. Euro prin includerea EBITDA normalizata a Distributie Energie Oltenia de anul trecut, sustin reprezentantii cumparatorului.

Un factor – cheie al achizitiei Distributie Energie Oltenia de catre Premier Energy este cel al datoriei nete preluate de catre cumparator asa cum jurnalul de tranzactii MIRSANU.RO a semnalat in premiera pe 20 aprilie 2026, avand in vedere ca la momentul contractarii in 2025 a unui imprumut sindicalizat major de catre Distributie Energie Oltenia, valoarea maxima a obligatiilor garantate oferite bancherilor pentru contractarea imprumutului s-a ridicat aproape de nivelul de 1 mld. Euro.

Distributia de electricitate din Oltenia a semnat in mai 2025 un imprumut bancar cu un sindicat bancar care a inclus BCR, Erste Group Bank AG, BRD Groupe Societe Generale S.A, UniCredit Bank S.A., Banca Transilvania S.A., Alpha Bank S.A., PKO Bank Polski S.A. Varsovia Sucursala Bucuresti si Siemens Financial Services prin Siemens Bank GmbH.

Imprumutul contractat in 2025 sub administrarea Macquarie de catre Distributie Energie Oltenia reprezinta unul dintre cele mai ample imprumuturi “verzi” emise vreodata pe piata romaneasca, refinantand datoria existenta si adaugand o capacitate noua de 1,76 mld. RON (peste 350 mil. Euro), destinata, in principal, finantarii unor investitii suplimentare in urmatorii 7 ani.

Reprezentantii Premier Energy nu au dorit sa precizeze care este datoria neta actuala pe care cumparatorul o preia odata cu achizitia Distributie Energie Oltenia, spunand ca este astazi parte a unei companii private.

„Intreaga valoare a tranzactiei de 700 de mil. Euro va fi finantata de noi. Acesti 700 mil. Euro includ atat datoria existenta, cat si capitalul propriu actual (equity value, lb. eng.).”, a spus Peter Stohr, CFO al Premier Energy.

Finantarea va fi structurata prin obligatiuni, respectiv finantare bancara, cu un mecanism initial de tip bridge-to-bond, care asigura flexibilitate semnificativa in structura de capital. Pentru aranjarea tranzactiei de finantare, Premier Energy mizeaza pe bancherii de investitii americani de la JP Morgan care actioneaza in calitate de consultant financiar al cumparatorului, calitate in care ofera indrumare strategica si expertiza pe parcursul intregului proces.

„In cazul nostru, avem flexibilitatea fie sa finantam intreaga structura de capital, fie sa pastram o parte din datoria existenta in prezent. Acest aspect urmeaza inca sa fie discutat.”, a adaugat Peter Stohr din partea cumparatorului.

“Per ansamblu, cred ca este important pentru investitorii nostri sa inteleaga ca achizitionam acest activ cu o finantare bazata in mare parte pe datorie de aproximativ 100%, iar aceste active din Europa sunt relativ usor de finantat. Exista o finantare existenta in prezent, dar daca aceasta va ramane sau nu este o intrebare deschisa. In concluzie, vom realiza o achizitie finantata prin datorie de mai mult sau mai putin de aproximativ 700 de mil. Euro.”, a explicat CFO-ul Premier Energy.

„In prezent, nu anticipam o majorare de capital. Consideram ca, avand in vedere soliditatea activelor de infrastructura si a afacerii in ansamblu, un nivel de indatorare de aproximativ 2,5x este adecvat pentru acest business. Este, desigur, o optiune pe care am putea sa o luam in considerare, insa in acest moment nu preconizam sa se intample acest lucru.”, a subliniat Peter Stohr.

„Daca va uitati la companiile comparabile (peers, lb. eng.), este in mare masura aliniat cu acestea.”, sustine reprezentantul Premier Energy.

Datele prezentate de catre cumparator arata insa ca datoria neta ajustata cu capitalul de lucru este estimat sa creasca de la o valoare pro-forma de 59 mil. Euro in 2025 pana la un nivel de 759 mil. Euro post-achizitie, care include si Distributie Energie Oltenia.

Gradul de indatorare ca raport intre datoria neta ajustata cu capitalul de lucru si EBITDA normalizata ar urma sa creasca de la un nivel de 0,4x EBITDA in 2025 pana la un nivel de 2,5x EBITDA post-achizitie, adica de peste 6 ori fata de nivelul de datorii dinainte de achizitie.

Fara aceasta ajustare, datoria neta raportata se ridica la 186 mil. Euro si un grad de indatorare de 1,4x EBITDA, iar datoria neta pro-forma incluzand achizitiile parcului eolian si Distributie Energie Oltenia ajunge la 989 mil. Euri si un grad de indatorare de 3,3x EBITDA, conform precizarilor reprezentantilor Premier Energy.

Premier Energy este o companie al carei istoric de piata incepe in 2013 pe piata distributiei de gaze naturale odata cu achizitia si ulterior fuziunea companiilor Gaz Sud, Grup Dezvoltare Retele si Petrom Distributie Gaze.

De atunci, Premier Energy a crescut exponential in portofoliul platformei de investitii EMMA Capital, accelerand cresterea organica cu o strategie oportunista de M&A.

Compania a ajuns acum la o talie regionala, ocupand pozitii – cheie pe pietele de energie din Romania, Moldova si Ungaria, unde si-a construit treptat un profil de companie integrata vertical cu operatiuni de la productia pana la comert si furnizare, respectiv distributie de energie electrica si de gaze naturale.

In 2025, Premier Energy a intrat pe piata din Ungaria cu o tranzactie substantiala prin achizitia unui parc eolian de 158 MW in Ungaria, reprezentand aproximativ jumatate din capacitatea totala eoliana operationala a tarii, si intentioneaza sa dezvolte o platforma scalabila pentru cresterea viitoare in Ungaria, o piata cu fundamente solide si o pozitie strategica in Europa Centrala.

In cadrul tranzactiei de 128 mil. Euro derulate in Ungaria alaturi de un partener local, Premier Energy a raportat un pret net de achizitie de 103 mil. Euro si 25 mil. Euro numerar disponibil la finalizarea tranzactiei. Plata achizitiei a fost facuta partial dintr-un credit sindicalizat de 90 mil. Euro contractat de la Vista Bank si Optima Bank.

Intr-o privire mai larga, grupul de investitii EMMA Capital are un portofoliu mult mai divers in Europa Centrala si de Est si in Romania, care include echipamente medicale, pariuri sportive si alte sectoare.

Premier Energy este listata din mai 2024 pe bursa de la Bucuresti, in urma unui IPO in valoare de circa 140 mil. Euro prin care a fost plasat un pachet de 28,75% din actiunile companiei catre investitori institutionali locali si internationali, precum si catre investitori locali de retail.

Premier Energy are o capitalizare bursiera de 5,775 mld. RON (peste 1,13 mld. Euro), din care platforma regionala de investitii EMMA Capital a antreprenorului ceh Jiri Smejc detine o participatie directa de 71,25%.

De cealalta parte, Macquarie European Infrastructure Fund 6 si alte fonduri de investitii administrate de catre Macquarie Asset Management se apropie de momentul de exit din Romania, care ar putea avea loc in urmatoarele 4 – 6 luni, conform estimarilor reprezentantilor Premier Energy.

Investitorul financiar de talie globala Macquarie a semnat in toamna anului 2020, insa a intrat pe piata din Romania in martie 2021 cand a finalizat achizitia pachetului de active care a asigurat practic exitul grupului ceh CEZ de pe piata locala de energie.

Vanzatorul ceh CEZ a inregistrat venituri din vanzare de aproximativ 24,6 mld. coroane cehe (aproximativ 943 mil. Euro) de la cumparatorul reprezentat de un consortiu de investitori condus de catre fondul de investitii specializat in infrastructura Macquarie European Infrastructure Fund 6, administrat acum de catre Macquarie Asset Management. In final, CEZ a ramas in conturile sale cu incasari de 21,189 mld. coroane cehe (putin peste 810 mil. Euro) de pe urma vanzarii pachetului sau de active din Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Investitorul financiar global a cumparat atunci participatiile de 100% dintr-un set de companii format din Distributie Energie Oltenia SA, CEZ Romania SA, TMK Hydroenergy Power SRL, CEZ Vanzare SA, Tomis Team SA, MW Team Invest SRL si Ovidiu Development SA.

Pentru finantarea achizitiei, Macquarie a contractat un imprumut de la un sindicat bancar, pe care l-a refinantat ulterior.

Ulterior, Macquarie a trecut la o strategie de exit, intrand pana la urma pe firul unui exit gradual prin vanzarea pe etape a portofoliului preluat de la grupul ceh CEZ in Romania.

Astfel, Macquarie a finalizat in aprilie 2024 vanzarea furnizorului de energie CEZ Vanzare, Premier Energy platind un pret de achizitie de 20,4 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

La scurt timp, Macquarie a finalizat in august 2024 vanzarea participatiilor de 100% dintr-un pachet de companii care includea Felix Renewable Holdings S.R.L., TMK Hydroenergy Power S.R.L., Ovidiu Development S.A., Tomis Team S.A. si MW Team Invest S.R.L, tranzactie prin care investitorul strategic elen PPC a cumparat proiectul de productie de energie regenerabila de la Cogealac.

PPC, un jucator de talie regionala intrat in 2023 pe piata de energie din Romania prin achizitia operatiunilor locale ale gigantului italian Enel, a preluat setul de active vandut de catre Macquarie pentru 650,6 mil. Euro, din care pretul platit in cash catre vanzator a fost de 628,6 mil. Euro, in timp ce restul de 22 mil. Euro a reprezentat preluarea unui imprumut convertit intr-un credit intragrup in cadrul grupului PPC, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Cele trei tranzactii de vanzare semnate de catre Macquarie in Romania in perioada 2023 – 2026 cumuleaza o valoare totala in jurul a 1,4 mld. Euro, valoare ce ar putea fi ajustata pana la momentul finalizarii tranzactiei cu Premier Energy.

Macquarie este unul dintre cei mai mari investitori financiari globali in sectorul de infrastructura. Macquarie Asset Management a raportat ca avea sub administrare la 31 decembrie 2025 active totale in valoare de 736 mld. dolari australieni (circa 530 mld. USD).


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital

Primaria Bucuresti urmeaza sa primeasca o transa de 266 mil. Euro dintr-un imprumut EIB de 300 mil. Euro. Banii sunt destinati modernizarii retelei de tramvaie din capital Romaniei

Primaria municipiului Bucuresti urmeaza sa primeasca o transa de circa 266 mil. Euro dintr-un imprumut de 300 mil. Euro acordat de catre Banca Europeana de Investitii (EIB), conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Banii sunt destinati modernizarii retelei de tramvaie din capitala Romaniei.

Municipiul va utiliza finantarea pentru a renova aproximativ 50 de kilometri de linii de tramvai. De asemenea, va introduce si tramvaie noi si va moderniza depourile pentru a creste viteza, fiabilitatea, confortul si accesibilitatea pe o retea care deserveste aproximativ 500 000 de persoane pe zi.

Proiectul vizeaza, de asemenea, decongestionarea traficului si imbunatatirea calitatii aerului din Bucuresti. Lucrarile la reteaua de tramvaie sunt programate sa se incheie pana in 2030.

Vicepresedintele Bancii Europene de Investitii, Ioannis Tsakiris, a participat la Bucuresti la ceremonia de semnare a transei de imprumut in valoare de aproape 266 mil. Euro.

„Aceasta investitie marcheaza un pas important in transformarea Bucurestiului intr-o metropola mai verde si mai pregatita pentru viitor. Suntem mandri sa sprijinim proiecte care aduc un impact de durata atat pentru oameni, cat si pentru mediul inconjurator”, a spus Ioannis Tsakiris, vicepresedintele EIB.

O transa initiala de 34 mil. Euro a acoperit componenta energetica a proiectului, care implica inlocuirea a 106 km de conducte de termoficare pentru a creste eficienta, a reduce pierderile de caldura si apa, precum si emisiile de gaze cu efect de sera.

Finantarea BEI sprijina un program de investitii mai amplu de 1,3 mld. Euro care vizeaza imbunatatirea mobilitatii urbane si reducerea amprentei de carbon a alimentarii cu energie din Bucuresti, o zona metropolitana cu peste 2 milioane de locuitori.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


O companie locala de tehnologie dedicata sectorului aerospatial si de aparare cauta atragerea unei finantari de 55 mil. Euro dupa ce spune ca a fost evaluata la 298 mil. Euro

OVES Enterprise, o companie locala de tehnologie dedicata sectorului aerospatial si de aparare, a anuntat pe 23 aprilie 2026 ca poarta discutii pentru atragerea unei finantari de 55 mil. Euro.

Conform informatiilor facute publice de catre companie, demersurile pentru contractarea finantarii vin la scurt timp dup ace OVES Enterprise a fost evaluata la 298 mil. Euro.

Compania locala activeaza in zona de dezvoltare de echipamente si software destinate industriilor aerospatiale, de aparare si de securitate cibernetica.

Evaluarea de 298 mil. Euro confirma valoarea tehnologiei si a proprietatii intelectuale pe care OVES Enterprise le-a construit in jurul Nemesis AI, precum si potentialul comercial al produselor dezvoltate, sustine Mihai Filip, directorul general al companiei.

Potrivit acestuia, compania se afla in punctul in care urmatoarea etapa are nevoie de capital pentru dezvoltare, testare, industrializare si integrare cu aplicabilitate reala.

Nemesis AI este unul dintre activele de referinta ale OVES Enterprise.

Sectorul de aparare din Europa, inclusiv din Romania, este vazuta ca una dintre oportunitatile de investitii ale momentului, in conditiile in care au fost mobilizate fonduri atat publice, cat si private pentru productia de drone si alte echipamente militare, in contextul razboiului dintre Rusia si Ucraina, dar si a altor provocari geopolitice internationale cu impact pe continent.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


Avocatii RTPR au asistat Macquarie Asset Management la tranzactia de aproximativ 700 mil. Euro de vanzare a distributiei de electricitate din Romania

Casa de avocatura RTPR a asigurat serviciile de asistenta juridical locala pentru fondurile de investitii administrate de catre Macquarie Asset Management la vanzarea Evryo Group catre grupul Premier Energy, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Evryo Group este proprietarul Distributie Energie Oltenia (DEO),o retea reglementata de distributie a energiei electrice din Romania, care acopera sapte judete din regiunea de sud-vest atarii. Reteaua cu o lungime de aproximativ 80.000 de kilometri furnizeaza servicii catre circa 1,5 milioane de clienti.

Premier Energy Group este o companie de energie si infrastructura energetic integrata pe verticala, cu operatiuni de generare, distributie si furnizare in Romania, Moldova si Ungaria, listata pe bursa de la Bucuresti.

Tranzactia se supune aprobarilor obisnuite din partea autoritatilor de reglementare, iar finalizarea acesteia este preconizata pentru a doua jumatate a anului.

Avocatii RTPR asista Macquarie Asset Management in tranzactiile sale din Romania din 2020, de la achizitia initiala a activelor CEZ din Romania pana la exit. Aceste tranzactii au fost coordonate la nivel de firma de catre Costin Taracila, Managing Partner al RTPR.

„Aceasta tranzactie reprezinta incheierea unui ciclu investitional complet pentru Macquarie Asset Management in acest portofoliu, pe parcursul caruia RTPR a avut privilegiul de a actiona in calitate de consultant juridic de incredere de la investitie pana la exit”, a declarat Costin Taracila, Managing Partner la RTPR.

Echipa de avocati care a acordat asistenta cu privire la acest mandat a fost coordonata de catre Roxana Ionescu (Partner),asistata indeaproape de catre Cezara Urzica (Counsel) si Andrei Nicolae (Associate), si i-a inclus pe Bogdan Cordos (Partner), Andrei Tosa (Senior Associate) si Iulia Calin (Junior Associate).

In 2021, RTPR a asistat Macquarie Asset Management (MAM) in investitia in Grupul Evryo prin achizitia portofoliului detinut de Grupul ČEZ in Romania, la momentul respectiv cea mai mare tranzactie de M&A finalizata pe piata din Romania in ultimii 12 ani.

De asemenea, avocatii RTPR au continuat sa ofere consultanta juridical pentru Macquarie in legatura cu vanzarea portofoliului din Romania, un proces initiat in 2023 prin vanzarea societatii CEZ Vanzare catre Premier Energy PLC, urmata in 2024 de vanzarea portofoliului de energie regenerabila catre PPC Group.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


Avocatii Clifford Chance au asistat sindicatul bancilor de investitii care au intermediat emisiunea de obligatiuni de 1 mld. Euro a Bancii Transilvania

Firma globala de avocatura Clifford Chance a asistat sindicatul bancilor de investitii care au intermediat emisiunea de obligatiuni internationale de 1 mld. Euro a Bancii Transilvania, tranzactie realizata in aprilie 2026, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

O echipa multijurisdictionala a Clifford Chance din birourile Bucuresti si Londra a fost implicata in tranzactia derulata de catre banca romaneasca pe pietele financiare internationale.

Echipa de avocati a fost formata din Radu Ropota (Partener) si Cosmin Mitrica (Associate) din practica Banking &Finance si Piete de Capital a biroului Clifford Chance din Bucuresti, respectiv din Kate Vyvyan (Partener) si Russell Harris (Senior Associate) din partea biroului Clifford Chance de la Londra.

Obligatiunile Bancii Transilvania urmeaza sa fie listate pe bursa Euronext de la Dublin.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


Investitorul strategic irlandez CRH isi extinde portofoliul de productie de materiale de constructii din Romania prin achizitia retelei locale de statii de betoane de la grupul austriac Wopfinger

Investitorul strategic irlandez CRH a anuntat pe 2 aprilie 2026 achizitia retelei de statii Wopfinger din Romania de la grupul austriac Wopfinger Transportbeton, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia are ca obiect sase statii de betoane amplasate in Cluj, Brasov, Constanta si Bucuresti, care intaresc linia de productie de betoane a Romcim, companie din grupul irlandez CRH.

Prin integrarea retelei locale a Wopfinger, grupul CRH isi intareste productia de beton proaspat si isi optimizeaza capacitatea operationala, asigurand servicii superioare si livrari mai eficiente in principalele centre urbane din Romania.

De asemenea, tranzactia marcheaza un pas important in executia strategiei Romcim de crestere prin sprijinirea clientilor la realizarea proiectelor critice de infrastructura, a dezvoltarilor industriale si non – rezidentiale, precum si a proiectelor rezidentiale din piata locala.

Cumparatorul a notfificat pe 5 noiembrie intentia sa de a cumpara participatia de 100% din Wopfinger Transbeton SRL.

Romcim SA a raportat pentru 2024 un profit net de 247,7 mil. RON la o cifra de afaceri de peste 2,15 mld. RON (peste 400 mil. Euro).

Proaspata achizitie a grupului irlandez CRH din Romania, Wopfinger Transportbeton SRL a raportat pentru 2024 o pierdere de peste 9,7 mil. RON la o cifra de afaceri de 113,6 mil. RON, ambii indicatori fiind in scadere fata de anii anteriori.

Romcim opereaza si detine doua fabrici de ciment la Medgidia si Hoghiz, o statie de macinare al Targu Jiu, precum si retele de de terminale de ciment, cariere, balastiere, statii de agregate, statii de betoane si linie de productie BCA.

Grupul CRH este unul dintre principalii jucatori din industria materialelor de constructii din Romania, avand peste 2.600 de angajati in 52 de unitati locale. Din portofoliul local de companii fac parte entitati precum Ferrobeton Romania, Sapphire Energy Romania, Bauelemente SRL, Elpreco sau Tehno World.

Pe piata materialelor de constructii din Romania, CRH concureaza cu alti jucatori internationali de profil precum grupul elvetian Holcim si concernul german Heidelberg Materials.

In cadrul strategiei de extindere pe piata din Romania, pe langa CRH, un jucator foarte activ in ultimii ani cu achizitii M&A este Holcim, atat la nivel de tranzactii locale, cat si la nivel de tranzactii internationale cu impact semnificativ pe piata locala, asa cum este si recenta preluare a operatiunilor Xella din Romania.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


Vista Bank a listat pe bursa de la Bucuresti prima sa emisiune de obligatiuni. Trei investitori profesionali au subscris in tranzactia prin care banca aflata sub controlul familiei elene Vardinogiannis a emis obligatiuni de 17 mil. Euro cu scadenta la 10 ani

Vista Bank, banca aflata in portofoliul familiei Vardinogiannis din Grecia, a listat pe 22 aprilie 2026 pe piata reglementata a bursei de la Bucuresti o emisiune de obligatiuni in valoare de 17 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Aceasta este prima emisiune de titluri a Vista Bank pe piata de capital din Romania si face parte dintr-un program mai larg de emisiuni de titluri pe termen mediu de tip EMTN prin care banca poate veni cu mai multe transe pe piata in limita unui plafon total nominal maxim de 100 mil. Euro.

Banii atrasi vor fi utilizati pentru finantarea activitatii generale a bancii.

In cadrul tranzactiei derulate de catre Vista Bank, trei investitori profesionali au subscris in cadrul ofertei de titluri de datorie.

Obligatiunile Vista Bank sunt neconvertibile si negarantate si au o maturitate de 10 ani.

Titlurile bancii au fost emise la o dobanda variabila, calculata dupa formula dobanda EURIBOR la 3 luni la care se adauga 3%, plata cuponului urmand sa fie facuta trimestrial.

Vista Bank detine active totale de peste 2 mld. euro, un portofoliu de credite de 1,1 mld. Euro și depozite de 1,8 mld. Euro, conform datelor preliminare pentru finele anului 2025.

Vista Bank avea o cota de piata de 1% la 31 decembrie 2024, conform datelor bancii centrale. Familia Vardinogiannis a capturat cateva oportunitati de achizitie de banci mici de pe piata din Romania, completandu-si ulterior portofoliul local de servicii financiare.

Vista Bank opereaza o retea de 35 de sucursale si 5 centre de afaceri, banca oferind o gama de produse si servicii atat clientilor locali, cat si internationali.

Banca si-a conturat profilul actual pe piata de profil dupa achizitia Credit Agricole Bank Romaina in 2022, iar ulterior prin achizitia in 2025 a companiilor Alpha Leasing Romania si a Alpha Insurance Brokerage.

La inceputul anului 2026, Vista Bank a semnat un acord pentru achizitia casei de brokeraj Investimental, tranzactie estimata a fi finalizata in trimestrul 2 al acestui an, fiind conditionata de aprobarea Autoritatii de Supraveghere Financiara.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


Imprumut EBRD de 20 mil. Euro pentru Garanti Leasing Romania in vederea creditarii sectorului de microintreprinderi si IMM-uri

Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) a aprobat pe 14 aprilie 2026 o finantare in valoare de pana la 20 mil. Euro pentru Garanti Leasing Romania in vederea sustinerii creditarii sectorului de microintreprinderi, companii mici si mijlocii, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Finantarea aprobata de catre bancherii EBRD pentru Garanti Leasing este un imprumut senior negarantat.

O pondere de minim 30% din acesti bani va merge in directia finantarii proiectelor de investitii eligibile pentru tranzitia catre economia verde, confirmand astfel rolul de finantator tematic al institutiei financiare internationale.

Motoractive IFN SA, compania care opereaza pe piata locala sub umbrela marcii Garanti Leasing Romania, a fost infiintata in 1998.

Compania de servicii financiare face parte alaturi de Garanti Bank Romania din portofoliul local al grupului financiar spaniol de talie globala Banco Bilbao Vizcaya Argentaria (BBVA).

Garanti Leasing Romania avea la 31 decembrie 2025 active totale in valoare de 234 mil. Euro.

Grupul bancar austriac Raiffeisen a anuntat pe 28 martie 2026 ca a ajuns la un acord cu gigantul global spaniol BBVA pentru preluarea grupului financiar local Garanti Bank Romania la un pret de achizitie de 591 mil. Euro. Perimetrul achizitiei M&A semnate de catre Raiffeisen Bank include atat participatia de 100% la Garanti Bank Romania, o institutie de credit cotata in top 10 banci locale dupa valoarea activelor, cat si cea aferenta Motoractive IFN, compania care opereaza reteaua Garanti Leasing Romania.

Tranzactia urmeaza sa fie finalizata dupa obtinerea tuturor aprobarilor necesare din partea autoritatilor competente. Incheierea tranzactiei este preconizata sa aiba loc in trimestrul 4 al acestui an.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


Sursa: MIRSANU.RO.

IFC pregateste un credit de pana la 107 mil. Euro pentru finantarea unuia dintre cele mai mari parcuri fotovoltaice din Europa pe care il dezvolta in Romania investitorii globali General Atlantic si Mubadala. Platforma Rezolv Energy cauta sa imprumute bani pentru dezvoltarea proiectului Dama Solar de circa 520 mil. Euro de la un sindicat format din banci internationale de dezvoltare de talia EBRD si banci comerciale

International Finance Corporation (IFC) pregateste un credit de pana la 107 mil. Euro pentru finantarea partiala a unuia dintre cele mai mari parcuri fotovoltaice din Europa, dezvoltat in Romania de catre platforma de energie regenerabila Rezolv Energy, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Proiectul Dama Solar din judetul Arad are un cost de investitie estimat la 520 mil. Euro la finantarea caruia este asteptat sa participe un club format din banci internationale de dezvoltare si banci comerciale.

Pe langa IFC, si bancherii EBRD analizeaza participarea la tranzactia de finantare a proiectului de productie de energie regenerabila al Rezolv Energy, care are un portofoliu mai larg de proiecte de energie verde pe piata din Romania.

Platforma de energie regenerabila Rezolv Energy are ca actionar majoritar fondul de investitii Actis Energy 5 Fund, administrat de catre investitorul specializat in infrastructura Actis, si ca actionar minoritar fondul suveran de investitii Mubadala din Emiratele Arabe Unite.

Managerul de fonduri specializate in investitii in infrastructura Actis a cumparat in 2022 prin intermediul Rezolv Energy proiectul de la Arad de la Monsson, care a fost investitorul initial.

Ulterior, Actis a fost preluat de catre investitorul american de talie globala General Atlantic si acum opereaza cu rol de platforma de infrastructura sustenabila a General Atlantic.

EBRD are pe agenda sa din 29 mai 2026 aprobarea participarii sale la finantarea proiectului Dama Solar din Romania.

La randul sau, IFC are programata pe 10 iunie 2026 aprobarea unui imprumut de categorie A pe cont propriu pentru finantarea investitiei derulate de catre Rezolv Energy in judetul Arad.

Puterea totala instalata a proiectului Dama Solar este estimata la 1,2 GW pana la 1,3 GW si este impartit in 3 faze, aproape egale ca marime din punct de vedere al capacitatii de productie.

Productia proiectului Dama Solar este estimata sa depaseasca 2 TWh pe an.

Compania de proiect, respectiv vehiculul investitional special creat pentru derularea investitiei (SPV) este West Power Investments SRL, companie detinuta integral de catre Rezolv Energy.

Rezolv Energy are un portofoliu larg de proiecte in Romania, din care face parte si proiectul Vifor care la momentul finalizarii sale este asteptat sa devina unul dintre cele mai maro parcuri eoliene tereste din Europa.

Pentru proiectul Vifor cu o capacitate totala proiectata de 461 MW , Rezolv Energy a contractat déjà o finantare noua totala in valoare de 622 mil. Euro, una dintre cele mai mari finantari corporate de pe piata de energie din Romania.

Rezolv Energy a anuntat pe 22 iulie 2025 contractarea unei finantari sindicalizate de 331 mil. Euro pentru faza a doua a parcului eolian Vifor din judetul Buzau, care inseamna ca adauga proiectului inca 269 MW.

Banii vin din partea unui consortiu de finantatori format de catre institutiile financiare internationale IFC si EBRD alaturi de bancile comerciale BCR (parte a grupului bancar austriac Erste), Erste Group Bank AG (Austria), Garanti Bank Romania, Intesa Sanpaolo Romania, Vseobecna Uverova Banka (aflata sub controlul Intesa Sanpaolo in Slovacia), Unicredit Bank Romania, OTP Bank (Ungaria), Raiffeisen Bank International AG (Austria) si Raiffeisenlandesbank Niederösterreich-Wien AG (Austria).

Pentru prima faza a proiectului Vifor, Rezolv Energy, cu sprijinul Actis, a obtinut n iunie 2024 o finantare sindicalizata de 291 mil. Euro. de la sindicatul de banci format de catre IFC si EBRD alaturi de bancile comerciale BCR (parte a grupului bancar austriac Erste), Erste Group Bank AG (Austria), Garanti Bank Romania, Intesa Sanpaolo Romania, Vseobecna Uverova Banka (aflata sub controlul Intesa Sanpaolo in Slovacia), Unicredit Bank Romania, OTP Bank (Ungaria), Raiffeisen Bank International AG (Austria).

Pe piata proiectelor noi de energie regenerabila, alaturi de Rezolv Energy activeaza si alti investitori de calibru international precum OX2, Greenvolt, Engie sau Copenhagen Infrastructure Partners.

Investitorii din spatele Rezolv Energy sunt, de asemenea, jucatori de talie globala prin Actis cu active sub administrare de circa 12,5 mld. USD aflat in portofoliul General Atlantic care administreaza active in jurul a 100 mld. USD, in timp ce Mubadala are sub administrare active in valoare de circa 330 mld. USD.


Avocatii CMS au asistat producatorul norvegian de energie regenerabila Scatec la tranzactia de finantare de 100 mil. Euro incheiata cu bancherii de la EBRD, EIB si BCR

Firma internationala de avocatura CMS a asistat producatorul norvegian de energie regenerabila Scatec la tranzactia de finantare in valoare de 100 mil. Euro incheiata cu bancherii de la Banca Europeana de Investitii (EIB), Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) si BCR pentru portofoliul sau de proiecte solare din Romania, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Portofoliul cu o capacitate instalata totala de 190 MW reprezinta primele proiecte ale Scatec in Romania si este localizat in sudul tarii, in judetele Dolj si Olt.

CMS este consultantul juridic al Scatec in Romania inca de la intrarea a companiei pe piata locala, oferind asistenta juridica extinsa in domeniul energiei, inclusiv in ceea ce priveste dezvoltarea proiectelor si obtinerea cu succes a unui contract in cadrul primei licitatii CfD organizate in Romania.

In cadrul acestui proiect, CMS a asistat Scatec in legatura cu toate aspectele finantarii, inclusiv documentatia de finantare si garantiile aferente.

Echipa multidisciplinara de avocati CMS care a asistat Scatec a fost coordonata de catre Ramona Dulamea (Energie si Proiecte) si Kateryna Chechulina (Finantare), cu sprijinul Variniei Radu, partener. Din echipa extinsa au facut parte Dan Patrascu (Finantare); Raluca Diaconeasa si Madalina Constantinescu (Energie), Alexandru Trandafir (Real Estate) si Liudmyla Stryzhak (Finantare). Echipa CMS i-a inclus, de asemenea, pe Dag Thomas Hansson (CMS Norvegia), precum si pe Alican Babalioglu si Eylul Sakoglu (CMS Turcia).

Bancherii EBRD, EIB si ai BCR au anuntat pe 16 februarie 2026 acordarea unui pachet de finantare totala de 121 mil. Euro pentru dezvoltarea a trei parcuri fotovoltaice cu o capacitate totala instalata de 190 MW in Romania.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


Macquarie Premier Energy Romania deals apr 2026

Exitul pe bucati al investitorului financiar global Macquarie din Romania ajunge la o valoare de intreprindere cumulata de circa 1,4 mld. Euro. Distributie Energie Oltenia revine sub control ceh dupa tranzactia de aproape 700 mil. Euro prin care Premier Energy intra in piata distributiei de electricitate cu o cota de piata de circa 17% si isi completeaza structura de companie integrata vertical pe piata locala a energiei electrice. Distributie Energie Oltenia a contractat in 2025 o finantare bancara sindicalizata pentru care au fost oferite garantii de aproape 1 mld. Euro

Investitorul financiar global Macquarie a anuntat pe 17 aprilie 2026 ca a semnat un acord de vanzare al Evryo Group catre Premier Energy in cadrul unei tranzactii cu impact strategic care asigura exitul vanzatorului de pe piata de energie din Romania in timp ce cumparatorul isi completeaza structura de companie integrata pe piata locala de electricitate prin intrarea pe segmentul de distributie, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Valoarea tranzactiei este de aproape 700 mil. Euro si corespunde in linii mari valorii contabile a afacerii, a precizat cumparatorul.

Achizitia ofera grupului Premier Energy biletul de intrare pe piata concentrata a distributiei de electricitate din Romania, cu un portofoliu de clienti de circa 1,5 milioane de clienti din 7 judete din sud – vestul tarii. Distributie Energie Oltenia completeaza in mod ideal noul profil al Premier Energy de jucator integrat pe piata locala de energie electrica, dupa ce in 2024 a cumparat tot de la Macquarie Asset Management si furnizorul de energie electrica CEZ Vanzare, avand astfel unica pozitie hibrida de furnizor si distribuitor pe piata regionala din Oltenia.

Distributie Energie Oltenia are o cota de piata de 17% pe piata distributiei de electricitate din Romania dupa numarul total de clienti, conform datelor din 2024 ale Autoritatii Nationale de Reglementare in domeniul Energiei (ANRE).

Concret, perimetrul tranzactiei M&A include achizitia de catre Premier Energy a unei participatii de 100% in Felix Distribution Holdings S.R.L., o societate holding si compania – mama a Distributie Energie Oltenia, precum si a unei participatii de 100% in compania Evryo Power S.A. Toate cele trei entitati sunt inregistrate in Romania, a precizat cumparatorul.

Tranzactia marcheaza revenirea Distributie Energie Oltenia si a altor active care au facut parte initial din pachetul grupului ceh CEZ din Romania cumparat in 2021 de catre consortiul de investitori condus de catre fondul Macquarie European Infrastructure Fund 6 in mainile unui investitor ceh, avand in vedere ca Premier Energy este o companie detinuta direct in proportie de 71,25% de catre Emma Capital – plaftorma de investitii controlata de catre antreprenorul Jiří Šmejc. In aceeasi cheie a avut loc si tranzactia din 2024, cand CEZ Vanzare a fost cedata de catre Macquarie Asset Management tot catre Premier Energy, o companie aflata intr-o faza accelerata de crestere prin tranzactii M&A.

„Suntem mandri ca am sustinut grupul Evryo de-a lungul anilor de detinere de catre Macquarie, sustinand cresterea DEO (Distributie Energie Oltenia) ca o piatra de temelie a sistemului energetic al Romaniei. Investitia noastra a consolidat performanta operationala a DEO si rezilienta retelei, inclusiv in perioade de intrerupere semnificativa a energiei din ultimii ani. Aceste eforturi au contribuit la furnizarea unui sistem de electricitate mai inteligent si mai rezistent pentru Romania. Asteptam cu nerabdare sa vedem progresul sau continuu sub conducerea Premier Energy Group”, a declarat Stephane Brimont, Managing Director in cadrul Macquarie Asset Management.

Tranzactia de vanzare a Evryo Group de pe piata din Romania de catre Macquarie este asteptata sa fie finalizata in a doua jumatate a anului 2026, dupa ce va primi aprobarile necesare, respectiv dupa indeplinirea altor conditii suspensive specifice tranzactiilor de aceasta natura.

De asemenea, cumparatorul intentioneaza sa obtina aprobarea actionarilor pentru tranzactie, cel mai probabil in cadrul Adunarii generale anuale a actionarilor programata pentru 10 iunie 2026.

„Aceasta tranzactie reprezinta un moment de referinta major in dezvoltarea Premier Energy, marcand un pas transformator in strategia noastra regionala. Prin adaugarea distributiei de energie electrica la operatiunile din Romania, adaugam o componenta esentiala intregind platforma noastra energetica integrata din Romania, piata noastra principala de operare. Acest lucru ne permite sa aliniem mai bine productia, distributia si furnizarea de energie electrica, consolidandu-ne capacitatea de a opera eficient si de a genera valoare pe intregul lant energetic. In acelasi timp, ne bucuram sa continuam colaborarea cu Macquarie Asset Management, in urma achizitiei de succes a CEZ Vanzare, in prezent Premier Energy Furnizare, realizata in 2024. Aceasta tranzactie ne intareste angajamentul fata de piata noastra principala si ofera o baza solida pentru cresterea continua.”, a spus Jose Garza, CEO al Premier Energy.

Pentru finantarea achizitiei, cumparatorul a precizat ca se afla in discutii avansate cu o institutie financiara globala, mentionand ca banca americana de investitii J.P. Morgan actioneaza in calitate de consultant financiar al Premier Energy, calitate in care ofera indrumare strategica si expertiza pe parcursul intregului proces.

Structura de finantare a achizitiei activelor Macquarie din Romania de catre Premier Energy este de asteptat sa includa un pachet initial de finantare de tip bridge – to – bond, cu un plan pe termen mediu de finantare partiala sau integrala a achizitiei prin emiterea de obligatiuni, a adaugat cumparatorul.

Distributie Energie Oltenia ruleaza deja sub administrarea Macquarie unul dintre cele mai mari imprumuturi bancare sindicalizate de pe piata de energie din Romania si de pe piata locala a finantarilor corporate.

Compania de distributie a energiei electrice din sud – vestul Romaniei a semnat in martie 2025 un acord de refinantare a unor datorii bancare anterioare cu un sindicat de institutii financiare locale si internationale care a inclus BCR, Erste Group Bank AG, BRD Groupe Societe Generale S.A, UniCredit Bank S.A., Banca Transilvania S.A., Alpha Bank S.A., PKO Bank Polski S.A. Varsovia Sucursala Bucuresti si Siemens Financial Services prin Siemens Bank GmbH.

Tranzactia reprezinta unul dintre cele mai ample imprumuturi “verzi” emise vreodata pe piata romaneasca, refinantand datoria existenta si adaugand o capacitate noua de 1,76 mld. RON (peste 350 mil. Euro), destinata, in principal, finantarii unor investitii suplimentare in urmatorii 7 ani. Valoarea maxima a obligatiilor garantate oferite bancherilor pentru contractarea imprumutului de catre Distributie Energie Oltenia s-a ridicat atunci la aproape 1 mld. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Imprumutul bancar sindicalizat major al Distributie Energie Oltenia face parte din componenta de datorie care va fi preluata de catre cumparator in cadrul tranzactiei. Pana acum in tranzactii  anterioare similare care au implicat companii ce au rulat astfel de imprumuturi bancare semnificative, aceste datorii bancare au fost adresate in structurarea noilor finantari contractate de catre cumparator cu ocazia finantarii achizitiei.

Structura de finantare la care se gandeste cumparatorul Premier Energy in cazul pachetului de active Macquarie in miezul caruia se afla Distributie Energie Oltenia aminteste de o tranzactie recenta in care vanzatorul era tot un investitor financiar si in cadrul careia investitorul strategic Ahold Delhaize a finantat initial achizitia retelei de supermarketuri Profi  printr-un imprumut de 1,2 mld. Euro, refinantat insa pana la momentul finalizarii tranzactiei printr-o emisiune de obligatiuni.

De asemenea, Distributie Energie Oltenia vine catre cumparator si cu un pachet de obligatii de investitii in conditiile in care compania a investit peste 2,3 mld. RON (in jurul a 460 mil. Euro) in perioada 2021 – 2025 si are un angajament de a investi 3,4 mld. RON pana in 2029 pentru a-si moderniza reteaua, pentru a-si digitaliza operatiunile, cat si pentru atingerea altor active, conform Macquarie.

Vanzarea pachetului de active din jurul Distributie Energie Oltenia a fost un proces competitiv care a atras interesul si din partea altor investitori. Surse din piata sustin ca Electrica ar fi fost printre investitorii interesati de aceasta tranzactie, mai ales in contextul in care a solicitat recent aprobarea actionarilor pentru a contracta finantari de pana la 1 mld. Euro pentru potentiale achizitii, ceea ce corespundea calibrului de tranzactie derulat de catre Macquarie. Interesul Electrica pentru preluarea fostei sale distributii regionale din Oltenia nu a fost confirmat oficial pana acum.

Vanzatorul Macquarie a fost consiliat in tranzactia semnata cu Premier Energy de catre bancherii de investitii de la Rothschild, firma de avocatura Jones Day si de catre casa de avocatura locala RTPR, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.


Strategia de exit treptat din Romania a Macquarie a totalizat tranzactii de vanzare de aproape 1,4 mld. Euro in ultimii 2 ani

Investitorul financiar de talie globala Macquarie a intrat pe piata din Romania in martie 2021 cand a finalizat achizitia pachetului de active care a asigurat practic exitul grupului ceh CEZ de pe piata locala de energie.

Vanzatorul ceh CEZ a inregistrat venituri din vanzare de aproximativ 24,6 mld. coroane cehe (aproximativ 943 mil. Euro) de la cumparatorul reprezentat de un consortiu de investitori condus de catre fondul de investitii specializat in infrastructura Macquarie European Infrastructure Fund 6, administrat acum de catre Macquarie Asset Management. In final, CEZ a ramas in conturile sale cu incasari de 21,189 mld. coroane cehe (putin peste 810 mil. Euro) de pe urma vanzarii pachetului sau de active din Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Investitorul financiar global a cumparat atunci participatiile de 100% dintr-un set de companii format din Distributie Energie Oltenia SA, CEZ Romania SA, TMK Hydroenergy Power SRL, CEZ Vanzare SA, Tomis Team SA, MW Team Invest SRL si Ovidiu Development SA.

Pentru finantarea achizitiei, Macquarie a contractat un imprumut de la un sindicat bancar, pe care l-a refinantat ulterior.

Ulterior, Macquarie a trecut la o strategie de exit, intrand pana la urma pe firul unui exit gradual prin vanzarea pe etape a portofoliului preluat de la grupul ceh CEZ in Romania.

Astfel, Macquarie a finalizat in aprilie 2024 vanzarea furnizorului de energie CEZ Vanzare, Premier Energy platind un pret de achizitie de 20,4 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

La scurt timp, Macquarie a finalizat in august 2024 vanzarea participatiilor de 100% dintr-un pachet de companii care includea Felix Renewable Holdings S.R.L., TMK Hydroenergy Power S.R.L., Ovidiu Development S.A., Tomis Team S.A. si MW Team Invest S.R.L, tranzactie prin care investitorul strategic elen PPC a cumparat proiectul de productie de energie regenerabila de la Cogealac.

PPC, un jucator de talie regionala intrat in 2023 pe piata de energie din Romania prin achizitia operatiunilor locale ale gigantului italian Enel, a preluat setul de active vandut de catre Macquarie pentru 650,6 mil. Euro, din care pretul platit in cash catre vanzator a fost de 628,6 mil. Euro, in timp ce restul de 22 mil. Euro a reprezentat preluarea unui imprumut convertit intr-un credit intragrup in cadrul grupului PPC.

Cele trei tranzactii de vanzare semnate de catre Macquarie in Romania in perioada 2024 – 2026 cumuleaza o valoare totala in jurul a 1,37 mld. Euro, valoare ce ar putea fi ajustata pana la momentul finalizarii tranzactiei cu Premier Energy.

Macquarie si-a optimizat eforturile de achizitie din capitalul fondului de investitii MEIF 6 si ale entitatilor investitionale asociate la momentul preluarii pachetului de active CEZ din Romania in 2021 prin contractarea unui imprumut de la un sindicat bancar, o miscare la care apeleaza frecvent fondurile de investitii, dar si investitorii strategici.

In perioada de administrare a portofoliului sau de companii din Romania, Macquarie si-a refinantat imprumuturile bancare contractate pe seama activelor locale.

Investitia de capital a Macquarie in companiile din Romania a fost optimizata nu doar prin strategia de exit in trepte.

De asemenea, investitorul financiar global a incasat dividende semnificative de la companiile sale. O alta miscare la care au recurs si alti vanzatori a fost reducerea capitalului social la companii aflate in administrarea sa.

Astfel, in toamna lui 2023, Macquarie a decis sa retraga in jurul a 240 mil. Euro (circa 1,2 mld. RON) din operatiuni de reducere de capital social, dividende si rezerve aferente proiectului eolian Cogealac Fantanele, vandut ulterior catre PPC.

Distributie Energie Oltenia, distributia de electricitate din sud – vestul Romaniei, a raportat profituri nete cumulate de peste 695 mil. RON in perioada 2021 – 2024, conform bilanturilor facute publice.

O alta companie cu castiguri majore din portofoliul Macquarie din Romania a fost Felix Renewable Holdings, care a cumulate profituri nete de peste 980 mil. RON in perioada 2021 – 2024.

Ce urmeaza pentru Macquarie pe piata din Romania?

In conditiile in care investitia Macquarie de pe piata din Romania din perioada 2021 – 2026 a fost una profitabila pentru investitorul financiar global, acesta ar putea analiza si alte potentiale investitii in baza experientei locale acumulate si s-ar putea orienta si catre oportunitati dincolo de activele verzi si regenerabile spre retele de energie, transporturi, telecomunicatii si economie circulara.

Piata din Romania este déjà un teritoriu care a atras si continua sa atraga interesul de investitii al unor investitori puternici la nivel global specializati in infrastructura si active regenerabile precum Meridiam, Actis (detinut de catre General Atlantic), OX 2, Greenvolt (detinuta de catre KKR) sau Copenhagen Infrastructure Partners.

Macquarie este unul dintre cei mai mari investitori financiari globali in sectorul de infrastructura. Macquarie Asset Management a raportat ca avea sub administrare la 31 decembrie 2025 active totale in valoare de 736 mld. dolari australieni (circa 530 mld. USD).


“Masina de M&A” Premier Energy, concentrata pe pietele din Romania, Moldova si Ungaria

Premier Energy, companie de energie de talie regionala din portofoliul fondului de investitii Emma Capital, este intr-o faza accelerata de crestere prin tranzactii M&A.

Achizitia Distributie Energie Oltenia aduce Premier Energy pe o piata concentrata a distributiei de electricitate din Romania, alaturi de investitori precum PPC (Grecia), E.ON (Germania) si Electrica, aflata sub controlul statului roman.

Grupul detine sau are in faza de constructie o capacitate din surse regenerabile de peste 500 MW, cu o capacitate suplimentara de 200 MW in dezvoltare. Acesta furnizeaza energie electrica catre peste 2,2 milioane de clienti din Romania si Republica Moldova. Grupul detine, de asemenea, o retea de distributie a energiei electrice in Republica Moldova, care acopera aproximativ 75% din populatia tarii.

Premier Energy este si furnizor de gaze naturale pentru consumatori casnici si non-casnici (din retail, industrie si comert) si detine si opereaza o retea de distributie a gazelor naturale de aproape 4.000 km in zonele din jurul capitalei, in regiunile de sud si vest ale tarii, precum si in localitati mai mici din partea de nord a Romaniei.

Compania este al treilea cel mai mare jucator ca marime pe piata distributiei de gaze naturale si al patrulea cel mai mare furnizor de energie electrica din Romania.

In 2025, Premier Energy a achizitionat un parc eolian de 158 MW in Ungaria, reprezentand aproximativ jumatate din capacitatea totala eoliana operationala a tarii, si intentioneaza sa dezvolte o platforma scalabila pentru cresterea viitoare in Ungaria, o piata cu fundamente solide si o pozitie strategica in Europa Centrala.

Compania de energie Premier Energy a anuntat pe 22 ianuarie 2026 ca a finalizat achizitia unui parc eolian de 158 MW din Ungaria in cadrul unei tranzactii totale de 128 mil. Euro incheiate cu grupul spaniol Iberdrola.

Pentru finantarea achizitiei din Ungaria, Premier Energy a contractat un imprumut sindicalizat in valoare de 90 mil. Euro, acordat de Vista Bank si Optima Bank (Grecia).

Istoricul Premier Energy pe piata din Romania incepe in 2013 pe piata distributiei de gaze naturale odata cu achizitia si ulterior fuziunea companiilor Gaz Sud, Grup Dezvoltare Retele si Petrom Distributie Gaze.

Compania Premier Energy a facut IPO pe bursa de la Bucuresti in mai 2024, cand a vandut catre investitorii de pe piata de capital un pachet de 28,75% din actiuni printr-o combinatie de vanzare de actiuni a Emma Capital, proprietarul companiei, si o majorare de capital, care impreuna au totalizat 695 mil. RON (aproape 140 mil. Euro).

Premier Energy are o capitalizare bursiera de peste 5,6 mld. RON (peste 1,1 mld. Euro) pe bursa de la Bucuresti, din care numai participatia detinuta direct de catre Emma Capital – platforma controlata de catre investitorul ceh Jiří Šmejc valoreaza peste 780 mil. Euro.

Grupul controlat de catre Emma Capital are un portofoliu diversificat, inclusiv in Romania, care cuprinde pe langa energie si alte active, inclusiv pe piata pariurilor sportive sau a echipamentelor medicale.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital

Christian Tour testeaza cu IPO piata principala a bursei de la Bucuresti in trimestrul 2 din 2026. Compania antreprenoriala din sectorul turistic vizeaza o tranzactie care combina o majorare de capital cu vanzarea unui pachet de actiuni din partea actionarului majoritar

Compania antreprenoriala din sectorul turistic Christian Tour si-a anuntat pe 16 aprilie 2026 intentia de a lansa o tranzactie IPO pe piata reglementata a bursei de la Bucuresti, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia este preconizata sa aiba loc in trimestrul 2 din 2026.

Structura IPO-ului Christian Tour vizeaza o majorare de capital pentru a sustine finantarea planurilor de dezvoltare si investitii combinata cu o vanzarea unui pachet de actiuni din partea actionarului majoritar al companiei.

Capitalul atras prin componenta de majorare a capitalului social din cadrul Ofertei este destinat sustinerii urmatoarei etape de crestere a Christian Tour, prin consolidarea capacitatilor sale tehnologice, extinderea platformei turistice si sustinerea dezvoltarii operationale.

Un pilon central al strategiei Companiei este accelerarea transformarii sale digitale, cu accent pe dezvoltarea unei platforme Online Travel Agency (OTA) scalabile, pentru a imbunatati distributia in mediul online si a facilita accesul clientilor la servicii de calatorie printr-un ecosistem digital integrat.

In plus, Christian Tour intentioneaza sa isi consolideze pozitia de piata prin crestere organica si achizitii selective, sa extinda capacitatea operationala si sa optimizeze capitalul de lucru, continuand sa investeasca in dezvoltarea brandului, fidelizarea clientilor si extinderea canalelor sale de distributie pentru a sustine cresterea pe termen lung si scalabilitatea.

„Timp de aproape trei decenii, Christian Tour a crescut odata cu piata turismului din Romania. Ceea ce a pornit din dragostea mea pentru calatorii a evoluat intr-o afacere de turism de referinta, construita pe increderea clientilor nostri si pe pasiunea echipei noastre. Turismul ofera perspective favorabile pe termen lung, fiind un sector modelat de dorinta oamenilor de a calatori, de a explora si de a crea experiente memorabile. De-a lungul anilor, am avut privilegiul de a ajuta sute de mii de romani sa descopere destinatii din intreaga lume”, a declarat Cristian Pandel, Fondator si CEO al Christian Tour.

“Astazi, piata intra intr-o noua etapa de dezvoltare. Cererea pentru calatorii ramane robusta, sectorul turismului din Romania se extinde, iar activitatea de consolidare confirma relevanta strategica tot mai mare a acestei industrii. Credem ca acesta este momentul potrivit  pentru urmatoarea etapa in dezvoltarea Christian Tour,  si pentru avansul pietei de capital din Romania. Prin aceasta listare, ne dorim dezvoltarea unei companii de turism puternice, cu radacini locale, sustinuta de capital autohton si de investitori care cred in potentialul pe termen lung al acestui sector. Ambitia noastra este sa consolidam pozitia Christian Tour de jucator referinta in turismul din Romania, cu dimensiunea, capacitatea si performanta pentru a concura intr-o industrie internationala tot mai dinamica.”, a adaugat antreprenorul Cristian Pandel.

Oferta de actiuni a companiei Christian 76 Tour S.A. va cuprinde o oferta publica adresata investitorilor de retail si investitorilor institutionali precum si investitorilor eligibili din afara SUA.

IPO-ul Christian Tour pe piata principala a bursei de la Bucuresti este coordonat de catre BT Capital Partners.

Oferta de actiuni a Christian Tour pe bursa de la Bucuresti depinde de aprobarile din partea autoritatilor de reglementare si a conditiilor de piata.

In cazul realizarii cu succes a tranzactiei lansate de catre Christian Tour, aceasta ar reprezenta primul IPO al unei companii din sectorul turistic pe piata principala a bursei de la Bucuresti.

Valul de IPO-uri de companii antreprenoriale pe piata reglementata a bursei de la Bucuresti declansat dupa listarea Hidroelectrica in 2023 a dus la realizare unor IPO-uri de succes in 2024 de catre compania de energie Premier Energy, a companiei de familie din sectorul alimentar Cris-Tim Family Holding in 2025 si listarea in trimestrul 1 din 2026 al companiei de echipamente si servicii de pe piata de energie Electroalfa International, pe fondul unei sustineri puternice a fondurilor locale de pensii private, a investitorilor institutionali internationali precum EBRD si a unui interes din ce in ce mai puternic din partea investitorilor locali de retail.

Investitorii institutionali locali din randul fondurilor de pensii private si a fondurilor de investitii din din industria de asset management ca asteapta listarea unor sectoare noi din economia romaneasca, care sa le permita o diversificare a portofoliilor pe care le administreaza.

Christian Tour a generat in 2025 vanzari la data rezervarii de aproximativ 983 mil. RON, venituri totale conform IFRS de 807 mil. RON si EBITDA ajustata de aproximativ 44,4 mil. RON, deservind aproape 369.000 de calatori

Fondata in 1997, Christian Tour a evoluat dintr-o agentie de turism antreprenoriala intr-unul dintre cele mai recunoscute branduri de turism din Romania. In prezent, compania opereaza o platforma turistica diversificata, axata in principal pe turismul de tip outbound, facilitand experiente de calatorie internationale pentru turistii romani si, totodata,promovand Romania ca destinatie pentru vizitatorii straini.

Una dintre premisele de la care pleaca Christian Tour cu acest pariu pentru IPO pe piata bursiera de la Bucuresti este cererea in crestere a consumatorilor romani pentru calatorii internationale.

Numarul romanilor care au efectuat calatorii a crescut cu peste 30% in 2024 fata de 2023, acesta fiind cel mai rapid ritm de crestere in Uniunea Europeana, potrivit Eurostat. Cheltuielile efectuate in strainatate de calatorii romani au ajuns la peste 9,5 mld. Euro in 2025, de la 8,9 mld. Euro in 2024, ceea ce reprezinta o crestere de 7%, potrivit datelor bancii centrale prezentate de catre Christian Tour.

Reprezentantii companiei spun ca Christian Tour a inregistrat in 2025 o crestere de circa 14% fata de 2024 la vanzarile la data rezervarii. Vanzarile la data rezervarii reprezinta valoarea totala a serviciilor turistice vandute in cursul anului, indiferent de momentul in care sunt prestate serviciile de calatorie.

Veniturile Christian Tour din contractele cu clientii, recunoscute in conformitate cu Standardele IFRS in functie de momentul prestarii serviciilor de calatorie si de rolul companiei de principal sau agent, au ajuns in 2025 la o crestere de 32% fata de 2024.

Christian Tour a raportat EBITDA ajustata de aproximativ 44,4 mil. RON in 2025, comparativ cu 31,8 mil. RON in 2024.  Marja bruta a companiei a crescut la aproximativ 94,3 mil. R fata de 71 mil. RON in 2024, respectiv 63,1 mil. RON in 2023.

Compania a inregistrat in 2025 un profit net de aproximativ 31,9 mil. RON, comparativ cu 26,2 mil. RON in 2024.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital


Emisiune de obligatiuni de 1 mld. Euro a Bancii Transilvania pe pietele internationale la un cupon de 4,75% pe an

Banca Transilvania, liderul pietei bancare din Romania dupa valoarea activelor, a anuntat pe 15 aprilie 2026 ca a atras 1 mld. Euro printr-o emisiune de obligatiuni derulata pe pietele internationale, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia a inregistrat subscrieri totale in registrul de ordine de 3,8 mld. Euro, iar ordinele plasate provin de la peste 200 de investitori institutionali din 32 de tari, majoritar din Europa, reprezentand 46% din total, precum si din Regatul Unit, SUA sau Asia. Participantii sunt fonduri de investitii, fonduri de pensii, fonduri suverane, banci comerciale, companii de asigurare, banci private si institutii supranationale, aratand diversitatea si calitatea bazei de investitori, au precizat reprezentantii bancii.

Cererea ridicata din partea acestora a contribuit la reducerea ratei cuponului de la 5,125% – cat se estima initial – la 4,75%, o reducere de peste 30 de puncte baza (bps), au indicat reprezentantii Bancii Transilvania.

Potrivit acestora, emisiunea de obligatiuni a Bancii Transilvania reprezinta primul instrument cu rating de tip Investment Grade, BBB-, evaluat de catre agentia de rating Fitch.

Emisiunea de obligatiuni a Bancii Transilvania de 1 mld. Euro este cea mai mare tranzactie de acest tip a unei banci din Romania si ajunge astfel la calibrul celei mai mari emisiuni de obligatiuni la nivelul sectorului bancar din Europa Centrala si de Est, conform reprezentantilor bancii cu sediul central la Cluj – Napoca.

Anterior, banca austriaca Erste Group Bank AG, cea mai mare banca din Europa Centrala si de Est dupa valoarea activelor si proprietarul BCR – a doua banca din Romania ca marime, a finalizat pe 9 aprilie 2026 plasarea unei emisiuni de obligatiuni garantate (covered bonds) de 1 mld. Euro la un cupon de 3,125% pe an.

Vanzarea obligatiunilor Bancii Transilvania a fost coordonata de catre bancile de investitii Goldman Sachs Bank Europe SE, J.P. Morgan, Morgan Stanley Nomura si BT Capital Partners, cu obiectivul unei distributii extinse la nivel global. Ca Intermediar, BT Capital Partners, compania de brokeraj a Grupului Banca Transilvania, a coordonat cererea investitorilor din piata locala si din partea institutiilor financiare internationale.

Consultantii juridici au fost Filip&Company, Freshfields Bruckhaus Deringer LLP, Clifford Chance Badea si Clifford Chance LLP. Deloitte Audit SRL a avut rolul de auditor financiar, iar KPMG Tax SRL a fost consultantul fiscal.

Obligatiunile Bancii Transilvania au o maturitate de 6 ani si vor fi listate pe bursa Euronext de la Dublin, fiind eligibile pentru cerinta minima de fonduri proprii si pasive (MREL).

Banca Transilvania a atras, incepand cu 2023, aproape 4 mld. Euro prin cele sapte emisiuni de obligatiuni derulate pana acum. Noua emisiune consolideaza pozitia BT ca unul dintre cei mai activi emitenti de pe piata locala si regionala.

Banca Transilvania are o capitalizare bursiera de 41,6 mld. RON (peste 8,16 mld. Euro) pe bursa de la Bucuresti, fiind sub controlul actionarilor romani, insa avand alaturi EBRD in rol de actionar minoritar – cheie al bancii.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital

Voxa atrage peste 4 mil. Euro intr-o runda de finantare condusa de managerul de venture capital Catalyst Romania  pentru a deveni liderul regional al cartii digitale din Europa Centrala si de Est

Platforma de streaming pentru audiobook-uri si e-book-uri Voxa a atras in aprilie 2026 o runda de investitii de peste 4 mil. Euro condusa de catre managerul de fonduri de venture capital Catalyst Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

La runda de finantare pentru Voxa au participat fondul Catalyst II, precum si alti investitori precum Crescendo Ventures si SeedBlink.

Capitalul atras sustine trei directii strategice – expansiunea in zona Balcanilor pe piete precum Serbia, Croatia, Muntenegru, Bosnia si Hertegovina, consolidarea pozitiei de lider in Ungaria — piata lansata la finalul anului 2025, unde Voxa este deja pe traiectoria de a deveni numarul unu — si dezvoltarea produsului, inclusiv un model freemium si parteneriate de distributie cu platforme de e-commerce si telecomunicatii, a precizat investitorul de venture capital.

Voxa ridica la 12 investitii realizate numarul de companii stranse in portofoliul fondului regional de venture capital Catalyst II.

Voxa este platforma de streaming pentru audiobook-uri si e-book-uri cu cea mai rapida crestere din Europa de Sud-Est, sustin reprezentantii Catalyst.

Lansata in noiembrie 2021 de catre antreprenorii Marin si Dan Vidrascu, platforma Voxa a depasit 1 milion de utilizatori si un catalog de peste 200.000 de titluri, devenind liderul segmentului de carte digitala din Romania. Compania opereaza in Romania si Ungaria, ofera acces la continut international in peste 10 tari si deserveste atat utilizatori individuali, cat si companii prin solutii de beneficii pentru angajati.

:„Am demonstrat in Romania ca un model de streaming local, construit pe continut relevant si parteneriate editoriale puternice, poate castiga piata in fata jucatorilor globali. Ungaria ne-a confirmat ca modelul este replicabil. Urmatorul pas — Balcanii — o regiune de 14 milioane de consumatori, cu o infrastructura de continut fragmentata, exact tipul de piata in care Voxa exceleaza. Aceasta runda ne da resursele necesare pentru a ne executa strategia rapid.”, a spus Dan Vidrascu, CEO si co-fondator al Voxa.

In 2025, Voxa a inregistrat o crestere de peste 50% a bazei de abonati platitori fata de anul anterior, sustinuta de investitii in productii proprii Voxa Originals si parteneriate cu edituri internationale. Compania a lansat si exploreaza parteneriate de distributie cu jucatori din retail, telecomunicatii si fintech, urmand un model validat de platforme de streaming mature.

„Piata de continut audio digital si, in particular, modelele de streaming traverseaza o perioada de crestere accelerata la nivel global, iar Voxa este bine pozitionata pentru a valorifica aceasta oportunitate in zona de carte digitala, asa cum Netflix sau Spotify o fac cu succes pe verticalele lor. Am apreciat capacitatea companiei de a construi un produs scalabil, adaptat nevoilor utilizatorilor, precum si experienta excelenta a echipei, chiar la intersectia dintre competentele de publishing si continut digital, esentiale pentru dezvoltarea unei astfel de platforme tehnologice. In acelasi timp, investitia noastra sustine o companie care contribuie la promovarea educatiei continue, facilitand accesul la continut relevant si de calitate, ceea ce reprezinta si un impact social semnificativ. Urmatorii pasi importanti dupa aceasta investitie sunt legati de expansiune pe piete regionale si internationale, pentru a face din acest produs un lider regional european, cu utilizare si in afara Europei”, a declarat Marius Ghenea, Managing Partner al Catalyst Romania.

Crescendo Ventures, investitor in Voxa inca din faza pre-seed, isi converteste instrumentul SAFE existent in cadrul acestei runde, confirmand increderea continua in traiectoria companiei. SeedBlink, co-investitor inca din rundele anterioare, participa din nou, consolidand sprijinul comunitatii sale de peste 100.000 de investitori din regiune.

Catalyst Romania este un pionier in investitiile de tip private equity si venture capital din Romania, dupa lansarea primului sau fond in 2012, finantat prin initiativa JEREMIE, iar la sfarsitul anului 2020 a intrat pe piata cu al doilea sau fond, Catalyst Romania Fund II. Fondurile Catalyst Romania se concentreaza pe oferirea de capital initial pentru crestere companiilor tinere de tehnologie din Romania si Europa de Est, care au potentialul de a deveni lideri in regiune sau de a fi prezenti si a obtine succes la nivel global.


EY Parthenon: Tranzactiile de vanzare ale Carrefour Romania si Garanti BBVA Romania au propulsat primul trimestru din 2026 la o valoare – record a pietei locale “vizibile” de M&A de 2,2 mld. USD, de circa 14 ori mai mare comparativ cu T1 2025

Semnarea tranzactiilor de exit ale Carrefour si BBVA de pe piata din Romania au propulsat piata de M&A din Romania catre o valoare – record a tranzactiilor cu valoarea comunicata in primul trimestru din 2026 de 2,2 mld. USD, de circa 14 ori mai mare fata de cea inregistrata in perioada similara a anului trecut, conform datelor EY Parthenon disponibile pentru jurnalul de tranzactii MIRSANU.RO.

In primele trei luni ale anului 2025, valoarea totala a tranzactiilor M&A de pe piata din Romania a fost de 157 mil. USD, arata datele consultantilor EY.

Potrivit calculelor acestora, valoarea estimata a activitatii locale de M&A a ajuns la 2,9 mld. USD in primul trimestru din 2026, fata de 765 mil. USD in T1 2025, depasind astfel precedentul maxim aferent primului trimestru, inregistrat in 2023.

Piata de fuziuni si achizitii (M&A) din Romania a inregistrat in perioada ianuarie – martie 2026 un numar de 67 de tranzactii , reprezentand o crestere semnificativa de 29% fata de aceeasi perioada a anului precedent, cand au fost anuntate 52 de tranzactii. Aceasta evolutie a fost sustinuta de un inceput de an mult mai puternic, luna ianuarie avand o contributie decisiva, in timp ce volumele din februarie si martie s-au mentinut, in linii mari, la nivelurile din anul anterior, sustin expertii EY.

Cea mai mare tranzactie anuntata in T1 2026 a fost achizitia operatiunilor Carrefour din Romania de catre investitorul local Paval Holding, grup de investitii asociat retelei antreprenoriale de bricolaj Dedeman, dezvoltata de catre fratii Dragos si Adrian Paval.

In sectorul de retail din Romania, vanzarea Carrefour Romania este a doua ca marime dupa vanzarea retelei Profi catre investitorul strategic international Ahold Delhaize.

De asemenea, vanzarea mult asteptata a Garanti BBVA Romania catre Raiffeisen Bank International, in valoare de 681 mil. USD, anuntata chiar la finalul trimestrului, a contribuit la inchiderea puternica a T1 2026 si reflecta apetitul sustinut pentru tranzactii, precum si tendinta de consolidare din sectorul serviciilor financiare, sunt de parere consultantii EY.

Investitorii strategici au continuat sa domine piata romaneasca de M&A in T1 2026, reprezentand 87% din numarul total de tranzactii. Activitatea investitorilor financiari a constituit 13% din volumul tranzactiilor, fiind marcata de prezenta unor jucatori precum Paval Holding (doua achizitii) si MidEuropa Partners (o achizitie).

Totodata, cumparatorii sustinuti de fonduri de investitii au fost implicati in aproximativ o cincime din tranzactiile anuntate in T1 2026.

Cresterea accentuata a activitatii a fost generata exclusiv de tranzactiile inbound, al caror volum a crescut cu 76% de la an la an, ajungand la 37 de tranzactii in T1 2026, ceea ce evidentiaza interesul constant al investitorilor straini pentru piata romaneasca.

In plus, achizitiile realizate de investitori straini au continuat sa depaseasca tranzactiile de vanzare realizate de acestia (27 de tranzactii) in T1 2026, consolidand pozitia Romaniei ca beneficiar net al investitiilor straine. In contrast, volumul tranzactiilor domestice s-a mentinut la un nivel similar cu T1 2025 (24 de tranzactii), reprezentand peste o treime din volumul total.

Sectorul imobiliar, ospitalitate si constructii a ramas cel mai activ ca volum de tranzactii in T1, cu 19 tranzactii, dublu fata de nivelul inregistrat in T1 2025. Sectoarele tehnologie, media si telecomunicatii, respectiv sanatate si stiinte ale vietii, au urmat indeaproape, cu 11 si, respectiv, 10 tranzactii, in timp ce energia si utilitatile, precum si industria avansata si mobilitatea au inregistrat cate 9 tranzactii fiecare.

Pe tari de provenienta a capitalului, SUA au fost cel mai activ investitor in T1 2026, cu 4 tranzactii, urmate de Ungaria, Elvetia si Polonia, fiecare cu cate 3 tranzactii.

Primul trimestru al anului 2026 a adus, de asemenea, modificari ale cadrului legal privind examinarea investitiilor straine directe (FDI) in Romania, prin majorarea pragului de notificare de la 2 mil. Euro pana la 5 mil. Euro, clarificarea tratamentului restructurarilor interne si extinderea obligatiei de examinare asupra anumitor achizitii de active din sectoare sensibile, inclusiv tehnologii critice, infrastructura, farma, aparare si agro alimentar. Desi aceste modificari aduc un plus de claritate, ele pot conduce la un nivel mai ridicat de analiza pentru tranzactiile bazate pe active, cu potentiale implicatii asupra calendarului si implementarii tranzactiilor, au adaugat consultantii EY.

Deloitte: Romania a fost in 2025 cea mai dinamica piata de fuziuni si achizitii din Europa Centrala si de Est si isi mentine locul secund in regiune dupa volum

Numarul de tranzactii M&A din Romania a inregistrat o crestere anuala de 9% in 2025, peste ritmul inregistrat in celelalte piete din Europa Centrala si de Est, sustin consultantii Deloitte in cadrul unei analize realizate pe baza datelor platformei Mergermarket.

Rata de crestere anuala inregistrata in Romania a fost mai mult deca dubla fata de media de 4% inregistrata in 2025 in regiune, ceea ce face ca piata locala sa fie cea mai dinamica piata de profil din Europa Centrala si de Est, conform estimarilor Deloitte disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Pe locurile doi si trei se situeaza Ungaria si Cehia, fiecare cu o rata de crestere de 8% a numarului de tranzactii M&A, in timp ce piata din cea mai mare tara din regiune, Polonia, a stagnat, au concluzionat consultantii Deloitte.

Din punctul de vedere al ponderii in numarul total de tranzactii din regiune, piata locala de M&A este singura care a crescut constant in ultimii cinci ani, de la 13% in 2021 pana la 18% din volumul total in 2025.Romania isi consolideaza astfel locul secund in topul celor mai active piete de profil din Europa Centrala si de Est si, in plus, reduce diferenta fata de liderul pietei, Polonia, a carui pondere a scazut la 39% in 2025 comparativ cu 41% in 2024.

Din punctul de vedere al zonelor din care provin investitorii care au fost activi in Europa Centrala si de Est in 2025, Romania se inscrie in trendul regional, cu o piata dominata de investitorii locali, insa ponderea acestora de 44% este cea mai mica din region, dupa Ungaria cu 66%, Cehia cu 53%, respectiv Polonia cu 52%, potrivit analizei efectuate de consultantii Deloitte Romania pe baza datelor Mergermarket.

In ceea ce priveste tranzactiile din Romania cu o valoare estimata sau comunicata de peste 5 mil. Euro, analiza Deloitte Romania arata ca numarul acestora a fost de 130 in 2025, iar valoarea totala a pietei a fost de circa 5,5 – 5,9 mld. euro, sustin consultantii Deloitte.

Potrivit acestora, excluzand mega-tranzactiile – cu o valoare de peste 500 mil. Euro, tichetul mediu al unei tranzactii a fost de 37 mil. Euro in 2025, in usoara crestere fata de 34 mil. Euro in 2024.

Expertii Deloitte se asteapta ca Romania sa isi consolideze pozitia de piata dinamica si atractiva, iar investitorii romani sa ramana si in 2026 un pilon important al pietei de profil. De asemenea, fondurile locale de private equity si venture capital, care au atras suma record de peste 250 mil. Euro in 2024, si-au continuat maturizarea in 2025 si este de asteptat sa devina parteneri tot mai puternici si atractivi pentru companiile care vor sa treaca la urmatorul nivel de dezvoltare si de eficienta, au adaugat acestia.

Investitorii strategici au dominat piata si in 2025, ponderea lor crescand la 92% din numarul total de tranzactii, de la 89% in anul anterior, mai arata analiza efectuata de Deloitte privind tranzactiile cu valori de peste 5 mil. Euro. In ceea ce priveste tara de provenienta, Romania are cea mai mare pondere atat ca numar de tranzactii (31%), cat si ca valoare a tranzactiilor (21%).

Sectorul in care s-au inregistrat cele mai multe tranzactii in 2025 in Romania ramane cel imobiliar si de constructii (19%), urmat de sectorul de produse si servicii industriale (17%), energie (14%), produse de consum (10%) si tehnologie (8%).

Din punctul de vedere al valorii tranzactiilor, sectorul medical conduce cu 22% din totalul pietei. Sectorul energetic a inregistrat o scadere a ponderii valorii la 19% de la 34% in 2024, fiind urmat de sectorul de produse si servicii industriale cu 15%, turism si ospitalitate cu 11% si sectorul de produse de consum cu 8%.

Referitor la investitorii strategici straini, analiza Deloitte arata ca cei care provin din Finlanda au investit cele mai mari sume (18% din valoarea pietei locale in 2025), urmati de cei din Luxemburg (11%), din Emiratele Arabe Unite (6%) si din SUA (5%).In functie de numarul de tranzactii in care au fost implicati, investitorii strategici din SUA se mentin pe loculal doilea,cu o pondere de 7% din numarul de tranzactii, cei din Marea Britanie (UK), Polonia si Austria avand ponderi egale, de cate 5% fiecare.

Ponderea tranzactiilor de peste 5 mil. Euro cu valoare necomunicata a crescut in 2025 la 73% de la 64% in 2024, fiind cea mai ridicata din ultimii cinci ani. In ceea ce priveste segmentarea pe intervale valorice, piata locala ramane dominata de tranzactii cu valoare cuprinsa intre 5 si 20 mil. Euro cu 76 din cele 130 de tranzactii analizate, au precizat consultantii Deloitte Romania.

Avocatii bpv GRIGORESCU STEFANICA au consiliat Autonom la finalizarea tranzactiei derulate la Eazy Asigurari

Casa de avocatura bpv GRIGORESCU STEFANICA a asistat Autonom International  in toate etapele juridice si de reglementare care au condus la finalizarea tranzactiei prin care holdingul de investitii preia 20% din capitalul social al Eazy Asigurari, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Proces demarat prin semnarea acordului in martie 2025, tranzactia s-a formalizat in urma obtinerii autorizatiei privind investitiile straine directe si a aprobarii primite de la Autoritatea de Supraveghere Financiara (ASF), marcand intrarea oficiala a grupului in actionariatul Eazy Asigurari.

Grupul  Autonom va contribui la dezvoltarea companiei prin know-how-ul acumulat in ecosistemul serviciilor financiare si de mobilitate, fara a avea o implicare executiva in managementul curent.

Mandatul echipei de avocati bpv GRIGORESCU STEFANICA a inclus in intregime procesul initial de realizare a procedurii de due diligence, negocierea structurii de investitie, pregatirea documentatiei contractuale si, in etapa finala, reprezentarea clientului in fata autoritatilor de reglementare pentru obtinerea aprobarilornecesare finalizarii formale a investitiei.

„Investitia Grupului Autonom in Eazy Asigurari subliniaza dorinta clientului nostru de a sustine digitalizarea si inovatia in segmentele complementare mobilitatii. Suntem onorati ca am facilitat aceasta tranzactie complexa si multumim partenerilor nostri pentru increderea acordata echipei bpv GRIGORESCU STEFANICA in gestionarea procesului pana la acest moment de finalizare formala,” a declarat Catalin Grigorescu, Partener Coordonator.

Echipa de proiect implicata in tranzactie a fost coordonata de catre Catalin Grigorescu, Partener Coordonator si Coordonator al practicii de tranzactii, si le-a inclus pe Anamaria Rotariu, Avocat Colaborator Senior si Angelina Danaila, Avocat Colaborator, in cadrul practicii de tranzactii societare, alaturi de alti avocati specializati din cadrul firmei.

Affidea Romania isi extinde reteaua de servicii medicale private prin achizitia a 2 spitale in Bucuresti

Compania de servicii medicale private Affidea Romania, parte a retelei internationale Affidea, a anuntat in aprilie 2026 achizitia a doua spitale in Bucuresti, in cadrul strategiei sale de expansiune pe piata locala de profil, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Astfel, Affidea Romania cumpara Spitalul Sf. Sava cel Sfintit si Spitalul de Oncologie si Chirurgie Oncologica GMH, doua unitati medicale din Bucuresti care vor fi integrate sub brandul Affidea Hospitals. Aceasta miscare completeaza modelul de ingrijire integrata al retelei si marcheaza dezvoltarea retelei Affidea in recuperare medicala si oncologie, sustine cumparatorul.

Cele doua spitale vor intra intr-un amplu proces de integrare si rebranding sustinut de investitii pe termen mediu si lung si vor functiona sub brandul Affidea Hospitals. Procesul de integrare vizeaza alinierea completa a procedurilor medicale, operationale, digitale si de calitate la standardele Grupului Affidea, aplicate la nivel international, inclusiv implementarea guvernantei clinice, a protocoalelor medicale unitare si a sistemelor de control al calitatii si sigurantei pacientului.

Spitalul „Sf. Sava cel Sfintit”, specializat in recuperare medicala complexa, ingrijiri paliative si recuperare postoperatorie, completeaza strategic capacitatile actuale ale retelei Affidea in aria recuperarii medicale.

De asemenea, prin achizitia Spitalului de Oncologie si Chirurgie Oncologica GMH din Bucuresti, Affidea Romania isi extinde capacitatea de a oferi servicii integrate pentru pacientii oncologici, la nivel regional, a mai spus cumparatorul.

Spitalul GMH ofera servicii de radioterapie IMRT si Stereotaxie, chimioterapie, investigatii CT (de diagnostic si de planning/simulare), RMN, explorari PET-CT, laborator de analize medicale, precum si o sectie de explorari functionale Gastroenterologie.

Spitalul detine si un ambulatoriu in care sunt oferite servicii medicale din specialitatile oncologie, radioterapie, cardiologie, ecografie, hematologie, chirurgie toracica, urologie, ginecologie, chirurgie generala.

Affidea Romania va continua sa investeasca in dezvoltarea infrastructurii acestui spital, extinzand capacitatea de tratament si accesul pacientilor la servicii specializate de oncologie, hematologie, gastroenterologie si radioterapie in vederea dezvoltarii ariei de servicii oncologice integrate si pentru a imbunatati parcursul pacientului oncologic, de la diagnostic pana la tratament si monitorizare.

Reteaua Affidea Romania include 81 de clinici si doua spitale, in 33 de orase unde sunt furnizate servicii medicale integrate, respectiv consultatii pentru toate specialitatile medicale, imagistica ultraperformanta (CT, RMN, PET-CT, Scintigrafie, Mamografie, Radiografie, Ecografie, DEXA), analize de laborator, tratamente oncologice (chimioterapie, radioterapie), recuperare medicala si telemedicina.

Affidea Romania face parte din grupul european Affidea, al carui actionar majoritar este Groupe Bruxelles Lambert (GBL), la randul sau aflat sub controlul grupurilor Frere din Belgia si Power Corporation of Canada din Canada.

Affidea Romania SRL a raportat pentru 2024 o cifra de afaceri de peste 120 mil. RON, in crestere cu 29% fata de anul anterior, conform ultimului bilant facut public.

Actionarii Sphera Franchise Group, convocati pe 29 aprilie 2026 sa aprobe contractarea unor finantari de catre grupul sau de companii de pana la 30 mil. Euro de la bancherii Raiffeisen

Actionarii companiei Sphera Franchise Group de pe piata retelelor de restaurante sunt convocati pe 29 aprilie 2026 pentru a aproba contractarea unor finantari pentru grupul sau de companii in valoare de pana la 30 mil. Euro de la Raiffeisen Bank Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Astfel, pe agenda adunarii generale extraordinare a actionarilor companiei listate pe piata reglementata a bursei de la Bucuresti este aprobarea contractarii unei facilitate de credit sub forma de imprumut la termen de pana la 27 mil. Euro de catre Sphera Franchise Group, precum si de catre US Food Network SA, care administreaza franciza de restaurante fast food KFC, precum si de catre California Fresh Flavors, care administreaza reteaua de restaurante sub franciza Taco Bell.

Printre francizele de restaurante operate in regim de franciza de catre Sphera Franchise Group si companiile sale afiliate se numara si reteaua Pizza Hut.

Finantarea angajanta vizata pentru contractare de la bancherii Raiffeisen Bank de catre companiile aflate sub umbrela Sphera Franchise Group are o maturitate maxima de 7 ani.

Structura imprumutului la termen are in vedere ca US Food Network sa poata accesa bani din facilitatea bancara in limita unui plafon maxim de 27 mil. Euro, in timp ce compania listata pe bursa Sphera Franchise Group ar avea la dispozitie un plafon maxim de acces la finantare de 20 mil. Euro, iar compania California Fresh Flavors ar avea acces la finantarea Raiffeisen in limita unui plafon maxim de 3 mil. Euro sub conditia generala ca in orice moment suma banilor utilizati de catre cele 3 companii imprumutate sa nu depaseasca valoarea totala a finantarii puse la dispozitie de catre bancherii Raiffeisen Bank Romania.

In plus, actionarii Sphera Franchise Group sunt chemati pe 29 aprilie 2026 sa aprobe si contractarea unei facilitati de credit neangajante revolving sub forma de descoperit de cont cu posibilitatea de emitere de scrisori de garantie bancara in limita unui plafon maxim de 3 mil. Euro tot de la bancherii Raiffeisen Bank Romania.

Acest tip de finantare ar urma sa fie disponibil in Euro sau RON pentru companiile Sphera Franchise Group, US Food Network SA, American Restaurant System – care opereaza franciza retelei Pizza Hut, si California Fresh Flavors.

Scopul  acestei facilitaii de credit neangajante este finantarea activitatii curente a companiilor imprumutate, inclusiv pentru emiterea de scrisori de garantie bancara.

Pentru utilizarea facilitatii sub forma de descoperit de cont (overdraft), termenul de rambursare este de maxim 1 an pana la 30 aprilie 2027.

Pe partea de emitere de scrisori de garantie bancara pana la data de 29 aprilie 2027, termenul maxim de rambursare este de 5 ani fara sa depaseasca data de 30 aprilie 2031.

Sphera Franchise Group are o capitalizare bursiera de peste 1,5 mld. RON (circa 300 mil. Euro) pe piata principala a bursei de la Bucuresti. Cel mai important actionar al companiei este Radu Dimofte prin intermediul vehiculelor de investitii Shaletia Ventures Limited (29,6% din companie) si Wellkept Group (17,1% din companie), in timp ce cel mai mare investitor institutional al Sphera Franchise Group este NN Pensii cu o participatie de peste 10%.


Colliers: Primul trimestru din 2026 este asteptat sa incheie cu tranzactii de circa 130 mil. Euro pe segmentul spatiilor de birouri al pietei imobiliare locale, de aproape 3 ori mai mare fata de media  inregistrata in T1 in ultimii 10 ani

Nivelul de tranzactii estimat pentru primul trimestru din 2026 pe segmentul spatiilor de birouri al pietei imobiliare locale este de aproximativ 130 mil. Euro, ceea ce marcheaza cel mai bun inceput de an din ultimii 10 ani, sustin expertii firmei de consultanta imobiliara Colliers Romania.

Valoarea inregistrata este de peste trei ori mai mare decat media perioadei ianuarie-martie din ultimii 10 ani exclusiv pe palierul tranzactiilor cu cladiri de birouri si semnaleaza revenirea interesului investitorilor, chiar si intr-un context marcat de incertitudini economice si geopolitice, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Cele trei tranzactii majore incheiate in primul trimestru includ vanzarea celei de-a doua cladiri din proiectul Equilibrium dezvoltat de Skanska catre fonduri administrate de Gránit Asset Management, vanzarea proiectului Expo al Atenor catre Equora Capital si achizitia Record Park, care reprezinta un proiect mixt avand o componenta preponderenta de birouri, de catre INNO Investments prin fondul BT Property.

Aceste tranzactii sunt relevante nu doar prin valoare, ci si din perspectiva profilului cumparatorilor, care sunt investitori noi sau relativ noi pe piata locala, semnaland o extindere si totodata o diversificare a bazei de investitori active, au punctat consultantii Colliers.

Potrivit acestora, interesul pentru activele de birouri este sustinut si de schimbarile din modul de lucru, tot mai vizibile in ultimul an. Companiile incurajeaza din ce in ce mai mult revenirea angajatilor la birou pentru mai multe zile pe saptamana, in incercarea de a stimula colaborarea, productivitatea si coeziunea echipelor, ceea ce contribuie la recastigarea atractivitatii acestui segment in randul investitorilor.

„Debutul de an, marcat de cele trei tranzactii majore de pe segmentul de birouri, ofera o perspectiva pozitiva asupra pietei investitiilor imobiliare si demonstreaza ca anumiti investitori mizeaza pe rezilienta si pe potentialul de crestere al economiei locale, reusind sa priveasca dincolo de incertitudinile pe termen scurt. Segmentul de birouri se mentine sub varfurile istorice de 400-500 milioane de euro pe trimestru (stabilite in T4 2022 si T3 2020 ca urmare a achizitiilor unor portofolii mari de catre Paval Holding si AFI Europe), insa depaseste media trimestriala de 100 de milioane de euro inregistrata in ultimul deceniu si reprezinta o crestere substantiala fata de ceea ce vedeam de regula la inceput de an, in primele 3 luni. Acest avans peste trendul obisnuit al perioadei 2016-2025 arata ca unii investitorii mizeaza pe fundamentele pe termen lung ale pietei locale si pe oportunitatile de moment”, a spus Robert Miklo, Head of Capital Markets la Colliers Romania.

Pe fondul acestui inceput bun de an si al unui calendar solid de tranzactii aflate in diferite stadii de negociere, perspectivele pentru 2026 raman pozitive, este de parere directorul Colliers.

In lipsa unor socuri puternice, volumul total al investitiilor imobiliare poate depasi media istorica anuala de aproximativ 800 mil. Euro, inregistrata pe parcursul ultimului deceniu pentru toate segmentele pietei, chiar si intr-un context global care ramane departe de a fi unul predictibil.

Randamentele au aratat o evolutie mai prudenta pe parcursul ultimelor cicluri economice si ale pietei imobiliare – si in perioada dupa criza financiara din 2008, si in perioada post-pandemie – ceea ce ofera acum o pozitie defensiva activelor locale, semnaleaza Robert Miklo.

In acelasi timp, evolutiile din pietele vest-europene ofera un semnal incurajator pentru regiune. Potrivit asteptarilor consultantilor Colliers, piata de profil din Europa va continua sa atraga capital, iar in unele piete randamentele vor incepe sa se comprime.

Din perspectiva istorica, astfel de dinamici au fost urmate de miscari similare in Europa Centrala si de Est, inclusiv in Romania, ceea ce sustine potentialul unei reveniri treptate a activitatii investitionale in perioada urmatoare, au adaugat reprezentantii firmei de consultanta imobiliara Colliers.


Sursa:  MIRSANU.RO.

Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai evenimentul MIRSANU IPO CHALLENGE 2026 pentru investitori, antreprenori si comunitatea pietelor de capital

MIRSANU IPO CHALLENGE 2026

IPO. Bonds. Capital Markets.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 21 mai MIRSANU IPO CHALLENGE 2026, a cincea editie anuala a unui eveniment de continut concentrat asupra tranzactiilor IPO, a emisiunilor de obligatiuni si a tendintelor care preocupa investitori, antreprenori si comunitatea pietelor de capital in ansamblu.


Argument.

Companiile antreprenoriale au aratat curaj si apetit pentru IPO-uri care sa le permita accesul la resursele oferite de investitorii de pe pietele de capital, intr-o perioada de turbulente globale si locale pe plan geopolitic, fiscal si economic.

Emitentii corporativi mari au revenit pe bursa pentru a strange bani proaspeti din emisiuni de obligatiuni pentru a-si asigura banii necesari atat pentru recapitalizare, cat si pentru proiectele de investitii prioritare.

Investitorii imobiliari au apelat din nou la emisiuni de obligatiuni verzi si in acest an fie in completarea mixului lor de finantare pentru planurile de investitii, fie pentru a-si optimiza structura costului obtinut la finantari anterioare.

Noul conflict militar declansat in Iran in urma cu o luna a provocat déjà o noua unda de volatilitate, resimtita imediat asupra cotatiei petrolului, cu efecte in lant asupra preturilor. Tensiunile generate de deschiderea unui nou front de razboi a pus pe “hold” listarile companiilor si tin in expectativa investitorii.

Pe de alta parte, schimbarile recente de trend din Europa care au generat programul SAFE din sectorul de aparare de care beneficiaza si Romania au confirmat interesul investitorilor institutionali care vad acum in sectorul militar una dintre cele mai atractive oportunitati de investitii in contextul atat al razboiului dintre Ucraina si Rusia, cat si al provocarilor dinafara si dinauntrul blocului NATO.

Astfel, IPO-ul producatorului ceh de armament Czechoslovak Group (CSG) din ianuarie 2026 pe bursa Euronext de la Amsterdam a marcat recorduri nu doar pentru companiile din Europa Centrala si de Est, ci si la nivel global. IPO-ul CSG in valoare de 3,8 mld. Euro, care a propulsat compania ceha la o capitalizare bursiera de 25 mld. Euro, este cel mai mare IPO din sectorul de aparare la nivel global, atat din punct de vedere al marimii tranzactiei prin care au fost atrasi bani de la investitori, cat si prin prisma capitalizarii bursiere a companiei.

Bursa Euronext din Amsterdam, a carei adancime permite accesul mai larg al emitentilor IPO la investitorii institutionali de talie globala, isi intareste astfel profilul de concurent cu bursele de la Varsovia, Bucuresti sau Praga pentru IPO-urile marilor companii din Europa Centrala si de Est.

Pe piata de capital din Romania, de la IPO-ul companiei de stat Hidroelectrica in 2023 realizat insa de catre un investitor privat – Fondul Proprietatea, investitorii inca asteapta pe bursa de la Bucuresti listarea de pachete de actiuni ale companiilor aflate in portofoliul statului.

Anii 2024, 2025 si inceputul lui 2026 au marcat pana acum cate un IPO al unei companii antreprenoriale pe piata principala a BVB, inregistrand un interes exponential pe segmentul investitorilor individuali, dar si oportunitati de diversificare inca limitate pentru portofoliile fondurilor de pensii, care formeaza cel mai puternic pol de capital local de investitii.

De asemenea, fondurile de private equity raman un rezervor potential de listari, in masura in care portofoliile unor fonduri de investitii se apropie de momentul de exit, iar investitorii LP care au sustinut strangerea fondurilor de investitii respective asteapta crearea unor evenimente de lichiditate pe masura ce structurile formale de investitii isi inchid ciclul de viata.


  • AUDIENTA – TARGET comunitatea formata din investitori, antreprenori, manageri de fonduri de investitii, investitori institutionali locali si internationali, executivi, consultanti, brokeri, avocati, alte parti interesate
  • CATEGORIE DE INTERESE strategie corporativa, piete de capital, investitii, antreprenoriat, finantare, tranzactii corporative
  • DATA 21.05.2026


EVENT PARTNERS


Logo Cris-Tim baza 300

Logo-Vetimex-Capital-rosu baza 300


Principalele topicuri


  • Care sunt tendintele ce modeleaza evolutia tranzactiilor de pe pietele de capital
  • Ce fel de companii vor veni cu oferte de vanzare de actiuni catre investitori
  • Ce proiecte finanteaza investitorii in obligatiuni
  • Ce evaluari ofera bursa companiilor private care se uita si la tranzactii M&A
  • Cum se misca portofoliile investitorilor institutionali in instrumente de datorie si in actiuni
  • Finantarea companiilor prin listarea de pachete de actiuni vs finantarea prin imprumut bancar vs finantarea prin obligatiuni
  • Ce randamente ofera alternativele de investitii la investitia in actiunile sau obligatiunile emise de catre o companie listata pe bursa


Profilul vorbitorilor


  • Investitori
  • Lideri de afaceri
  • Manageri de fonduri
  • Top management companii
  • Finantatori
  • Consultanti


De ce sa participi


  • Fii conectat la deciziile si tendintele care modeleaza tranzactiile de pe pietele de capital
  • Afli direct de la sursa ce oportunitati de investitii sunt pe radarul investitorilor
  • Un timp bine investit
  • Ai acces la continut relevant privind tranzactiile IPO si cu emisiuni de obligatiuni
  • Iti extinzi reteaua profesionala de investitori, lideri de companii, finantatori si consultanti


Cei interesati sa participe sau sa fie parteneri ai evenimentului MIRSANU IPO CHALLENGE 2026 sunt invitati sa ne contacteze la office@mirsanu.ro.

Accesul la eveniment se va face pe baza de invitatie sau pe baza unei taxe de acces la eveniment.


Despre MIRSANU.RO

  • Jurnalul de tranzactii MIRSANU.RO este primul produs media din Romania dedicat exclusiv tranzactiilor corporative. Ofera incepand din 2014 informatii, exclusivitati si proiecte editoriale care acopera tranzactii din fuziuni si achizitii (M&A), finantari, tranzactii pe pietele de capital, tranzactii din real estate si alte tipuri de tranzactii corporative majore.
  • Se adreseaza executivilor, antreprenorilor, proprietarilor de afaceri, investitorilor si finantatorilor si vizeaza prin continutul oferit comunitatea de profesionisti activa pe piața de fuziuni si achizitii (M&A), din administratori de fonduri de investitii, avocati, bancheri de investitii, bancheri, consultanti, brokeri si alti furnizori de servicii profesionale dedicate tranzactiilor.
  • Platforma independenta de media MIRSANU.RO are in portofoliul sau evenimente anuale precum MIRSANU DEALMAKERS SUMMIT (lansat in 2018), MIRSANU IPO CHALLENGE (lansat in 2022), MIRSANU SUSTAINABILITY CHALLENGE (lansat in 2022) si MIRSANU INVESTORS SUMMIT (lansat in 2024), precum si alte proiecte de continut dedicate mediului de afaceri din Romania si din Europa Centrala si de Est (CEE).
  • O selectie de continut a fiecaruia dintre evenimentele organizate de catre jurnalul de tranzactii MIRSANU.RO este publicata post-eveniment pe www.mirsanu.ro  si distribuita pe conturile proprii de pe retelele sociale.


Sursa: MIRSANU.RO

Investitorul strategic german EOS de pe piata NPL: Ne asteptam ca aproximativ 150 mil. Euro sa fie investiti in achizitia de portofolii din Romania, din care peste 50 mil. Euro au fost sau sunt in curs de a fi investiti. Consortiul format de catre EOS, IFC si Next Capital a cumparat recent pe piata locala un portofoliu NPL negarantat de la TBI Bank, inainte ca banca sa treaca sub administrarea fondului american de investitii Advent International

Investitorul strategic german EOS de pe piata de management a datoriilor estimeaza investitii de circa 150 mil. Euro in achizitia de portofolii de pe piata de profil din Romania, iar peste 50 mil. Euro din acesti bani au fost déjà angajati pentru astfel de investitii sau sunt in curs de a fi investiti, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

“Ne asteptam ca aproximativ 150 mil. Euro sa fie investiti in Romania din care mai mult de o treime au fost investiti sau sunt in curs de a fi investiti”, a declarat in exclusivitate pentru jurnalul de tranzactii MIRSANU.RO Adrian Boghiu, Managing Director al EOS KSI Romania, subsidiara locala a grupului german EOS, cu privire la estimarile privind achizitiile de portofolii de datorii de pe piata locala.

IFC, unul dintre investitorii institutionali internationali – cheie care investesc pe piata de NPL, a aprobat pe 22 ianuarie 2026 un angajament de capital in valoare de 234,94 mil. USD pentru formarea unei platforme specializate in investitii in sectorul de active depreciate (distressed, lb. eng.) alaturi de investitorul strategic german EOS prin intermediul careia sa faca achizitii de portofolii NPL si alte tipuri de active de pe piata din Romania si alte cinci piete din Europa Centrala si de Est.

Cei doi investitori, EOS si IFC au fiecare o cota de participare de pana la 50% in noua platforma regionala DARP NPL EOS Poland, care are la dispozitie un capital de 400 mil. Euro pentru investitii intr-o gama de active care include portofolii NPL de tip retail si IMM/Corporate, portofolii imobiliare apartinand institutiilor financiare sau imprumuturi pentru situatii speciale acordate catre companii sustinute de colateral din real estate.

Noua platforma regionala a facut o tranzactie recenta pe piata din Romania.

Astfel, consortiul format de catre EOS, IFC si Next Capital a cumparat un portofoliu de credite neperfornante negarantate de la TBI Bank, inainte de finalizarea tranzactiei prin care banca a fost transferata catre noul sau proprietar, fondul american de investitii Advent International.

“Tranzactiile cu credite neperformante reprezinta o componenta recurenta a strategiei noastre derulate cel putin o data pe an incepand cu anul 2018, in toate pietele in care banca opereaza, independent de orice schimbari in structura actionariatului”, au precizat”, au declarat reprezentantii TBI Bank pentru jurnalul de tranzactii MIRSANU.RO pe tema tranzactiei recente.

Atat vanzatorul, cat si cumparatorul au precizat ca detaliile privind vanzarea portofoliului TBI Bank sunt informatii confidentiale.

“Atat tranzactia TBI/Advent, cat si interesul manifestat de EOS si IFC reflecta increderea investitorilor institutionali internationali in potentialul de dezvoltare al pietelor din regiune, precum si al pietei din Romania”, au declarat reprezentantii TBI Bank si ai EOS pentru jurnalul de tranzactii MIRSANU.RO.

Perimetrul tranzactiei vizeaza un portofoliu de credite neperformante vandut de catre TBI Money IFN, TBI Bank EAD si TBI Bank EAD Sucursala Bucuresti catre un vehicul de investitii al Creditable Opportunities Fund SCA SICAV – RAIF, in care EOS si IFC au alaturi ca si co-investitor Next Capital – care face parte din grupul de firme Next Capital condus de catre Adrian Boghiu, care ocupa si pozitia de Managing Director al EOS KSI Romania, subsidiara a grupului german EOS.

Pentru EOS, achizitia portofoliului NPL de la TBI Bank vine la scurta vreme dupa preluarea intregului portofoliu de credite performante si neperformante vandut de catre BRD Finance IFN in 2024.

Investitorul strategic german a preluat in iulie 2024 un portofoliu de retail care includea credite de consum negarantate de la BRD Finance IFN, in contextul in care grupul francez Societe Generale a vandut recent mai multe active locale, inclusiv compania de administrarea a pensiilor private catre grupul Banca Transilvania.

Portofoliul de credite al BRD Finance IFN tinut pentru vanzare a fost ajustat de la o valoare nominala de circa 210 mil. RON (aproape 40 mil. Euro) ajungand la finele primului semestru din 2024 chiar inainte de vanzare sa figureze pe bilant cu un portofoliu de retail de circa 131 mil. RON (circa 26 mil. Euro).

EOS are un istoric indelungat de investitii alaturi de IFC pe pietele NPL din regiune.

Astfel, in 2023, cei doi investitori au format o platforma de investitii cu un capital de 300 mil. USD, controlat in proportii egale de catre EOS si IFC, pentru achizitia de portofolii de active depreciate de pe piata primara si secundara din Polonia.

In 2022, EOS si IFC au capitalizat cu 129 mil. USD o platforma regionala de investitii in portofolii NPL din Romania, Serbia, Croatia si Bosnia si Herzegovina.

Prima platforma comuna de investitii pentru regiunea Europei de Est a fost pusa la punct in comun de catre EOS si IFC in 2010, cand a fost construit un vehicul de investitii cu o capitalizare – tinta de circa 106 mil. USD.


Adrian Boghiu, EOS: Suntem un investitor angajat pe termen lung in Romania si privim piata cu interes strategic, nu oportunist. Anticipam o crestere a portofoliilor disponibile la tranzactionare in perioada urmatoare


“Piata de NPL din Romania ramane una dintre cele mai dinamice din Europa Centrala si de Est, iar EOS este prezent pe aceasta piata de peste 20 de ani tocmai datorita potentialului sau structural”, a subliniat Adrian Boghiu, Managing Director al EOS KSI Romania.

“EOS ramane un investitor angajat pe termen lung in Romania si privim piata locala cu interes strategic, nu oportunist”, a punctat reprezentantul investitorului german specializat in achizitia de portofolii de datorii si a altor active din sectorul distressed (active depreciate, n.r.).

Pe piata de profil din Romania activeaza investitori precum Kruk (Polonia), APS (Cehia), EOS (Germania), B2 Impact (Norvegia) sau AxFina care a fost cumparatorul operatiunilor din Romania ale grupului suedez Intrum.

“Din perspectiva volumelor, anticipam o crestere a portofoliilor disponibile spre tranzactionare in perioada urmatoare. Aceasta tendinta este sustinuta de mai multi factori: normalizarea politicii monetare, care a crescut presiunea pe serviciul datoriei pentru anumite categorii de debitori, dar si maturizarea ciclului de creditare din anii post-pandemie. Bancile si institutiile financiare nebancare vor continua sa isi optimizeze bilanturile, ceea ce inseamna ca oferta de portofolii va ramane consistent”, este de parere Adrian Boghiu din partea EOS.

“Referitor la preturi, o piata cu volume mai mari si un context macroeconomic mai incert tinde sa exercite presiune descrescatoare asupra preturilor de achizitie. Investitorii devin mai selectivi, iar procesul de evaluare a riscului devine mai detaliat. Ne asteptam ca aceasta dinamica sa se reflecte in negocierile de pe piata in perioada urmatoare”, a punctat reprezentantul investitorului german.

Factorii care vor defini adancimea si dimensiunea pietei romanesti de NPL raman evolutia cadrului macroeconomic regional si european, capacitatea sistemului bancar de a gestiona proactiv expunerile neperformante, dar si maturizarea pietei secundare de recuperare, in care Romania “a facut progrese reale”, sustin reprezentantii EOS.

Rata NPL la nivelul sistemului bancar a crescut de la 2,5% in decembrie 2024 la 2,9% in septembrie 2025. Deteriorarea calitatii activelor care s-a resimtit in 2025 pe piata din Romaina arata invers fata de tendinta inregistrata la nivelul UE, unde rata medie a NPL a scazut usor de la 1,9% in decembrie 2023 la 1,8% in iunie 2025.

Din punct de vedere istoric, piata NPL din Romania a atins varful sau ca volume de tranzactionare, dar si ca marime a preturilor de achizitie in urma cu circa 10 ani, perioada in care bancile au fost nevoite sa isi curete bilanturile afectate de efectele locale ale crizei economice declansate in 2008.

Agricover contracteaza o finantare de 15 mil. Euro de la fondul de investitii EFSE pentru a furniza lichiditate proiectelor de investitii in agricultura sustenabila si rezilienta ale fermierilor de anvergura mica si medie

Compania agricola Agricover a anuntat pe 31 martie 2026 ca a contractat o finantare de 15 mil. Euro de la fondul de investitii EFSE pentru a sustine proiecte de investitii in agricultura sustenabila si rezilienta derulate de fermieri de anvergura mica si medie, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Agricover Credit IFN, institutie financiara specializata in finantarea fermierilor si parte a grupului agricol Agricover, a semnat un nou acord de imprumut cu European pentru Europa de Sud-Est (EFSE), a carui maturitate este de 7 ani, insotit de o perioada de gratie de 2 ani.

Banii au ca destinatie proiecte de investitii pe termen lung ale fermierilor in tehnologii moderne si practici agricole sustenabile, sustinand fermele sa isi imbunatateasca productivitatea, sa isi consolideze rezilienta in fata provocarilor climatice si sa isi sporeasca competitivitatea pe termen lung.

„Agricultura romaneasca are un potential mare, insa multe ferme mici si mijlocii se confrunta inca cu acces limitat la finantare pe termen lung. Adevaratul diferentiator al Agricover Credit este capacitatea de a intelege in profunzime nevoile fermierilor si rezilienta de care am dat dovada cand ne-am confruntat cu provocarile din sector. Lucram indeaproape cu fermierii in fiecare zi si vedem dificultatile la care sunt expusi. Noul acord cu EFSE consolideaza capacitateanoastra de a oferi solutii care ajuta fermierii sa investeasca, sa se adapteze la presiunile climatice si sa construiasca afaceri mai puternice si mai reziliente”, a declarat Serhan Hacisuleyman, CEO al Agricover Credit IFN.

Accesul la finantare ramane o provocare structurala in agricultura din intreaga Europa, cu un deficit de finantare estimat intre 19,8 mld. Euro si 46,6 mld. Euro, potrivit raportului fi-compass al Comisiei Europene. In Romania, deficitul financiar in agricultura este estimat la 11 mld. Euro.

Mai putin de 5% dintre fermierii locali acceseaza credite, semnificativ sub nivelurile din Europa de Vest, ceea ce subliniaza nevoia urgenta de acces la solutii de finantare adaptate.

„Agricultura sustenabila este o prioritate fundamentala pentru EFSE– sprijinirea locurilor de munca si a cresterii economice, consolidarea securitatii alimentare si construirea rezilientei la schimbarile climatice in intreaga regiune. Prin dezvoltarea parteneriatului nostru cu Agricover Credit, extindem accesul la finantare pe termen lung, astfel incat fermierii sa poata investi in practici sustenabile si tehnologii moderne, care sa stimuleze productivitatea si sa creasca, totodata, rezilienta afacerilor lor. Impreuna, dorim sa cream valoare durabila pentru sectorul agricol din Romania si sa contribuim la progresul tranzitiei verzi a tarii”, a spus Oxana Binzaru, Regional Director al Finance in Motion, Co-manager of EFSE.

Fondul European pentru Europa de Sud-Est (EFSE) este un fond de investitii cu impact, care isi propune sa stimuleze dezvoltarea economica si prosperitatea in Europa de Sud-Est si Caucaz. Prin intermediul celor doua subfonduri ale sale – Subfondul regional (RSF) si Subfondul pentru Ucraina (USF) – EFSE ofera solutii financiare adaptate pentru a incuraja antreprenoriatul, a consolida incluziunea financiara si a sprijini economiile locale.

EFSE a fost infiintat in 2005 de KfW Development Bank, cu sprijinul financiar al Ministerului Federal German pentru Cooperare Economica si Dezvoltare (BMZ) si al Comisiei Europene. Fiind primul parteneriat public-privat de acest tip, EFSE isi atrage capitalul de la agentii donatoare, institutii financiare internationale si investitori institutionali privati. Finance in Motion GmbH (Germania) este administratorul portofoliului EFSE, iar Hauck & Aufhauser Fund Services S.A. (Luxemburg) actioneaza in calitate de administrator.

Grupul Agricover, unul dintre cei mai important jucatori din agricultura, este o afacere fondata si aflata sub controlul antreprenorului Jabbar Kanani.

Banca Mondiala a acordat statului roman un imprumut de 544 mil. Euro pentru sprijinirea sustenabilitatii fiscale, dezvoltarea sectorului privat si crearea de locuri de munca

Banca Mondiala (World Bank) a anuntat pe 31 martie 2026 ca a aprobat un imprumut in valoare de 650 mil. USD (544 mil. Euro) pentru guvernul Romaniei in vederea sustinerii sustenabilitatii fiscale, dezvoltarii sectorului privat si crearea de locuri de munca, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Finantarea aprobata ieri de catre Consiliul Directorilor Executivi ai Grupului Bancii Mondiale va contribui la deschiderea de noi oportunitați pentru cetațeni și companii, de la acces mai facil la finanțare pentru intreprinderile mici pana la dezvoltarea unor industrii mai curate, mai competitive și creșterea eficienței energetice, sustin reprezentantii institutiei financiare internationale.

„Romania a facut pași curajoși și necesari pentru a readuce finanțele publice pe o traiectorie sustenabila,iar rezultatele incep deja sa se vada, prin reducerea deficitelor șiscaderea costurilor de finanțare”, a declarat Yasser El-Gammal, Managerul de Țara al Bancii Mondiale pentru Romania și Ungaria.

„Ne așteptam ca aceste reforme ambițioase sa restabileasca sanatatea fiscala, sa catalizeze investițiile private și sa creeze locuri de munca. Aceasta finanțare reflecta increderea noastra in eforturile constante ale Romaniei și parteneriatul nostru solid și de durata cu Guvernul”, a mai spus reprezentantul grupului Bancii Mondiale.

Imprumutul este structurat pe doi piloni principali. Primul pilon vizeaza restabilirea sustenabilitații fiscale, prin abordarea vulnerabilitaților structurale din politica fiscala și cheltuielile publice, cu masuri preconizate sa sprijine consolidarea fiscala și atingerea unui nivel al deficitului de 3% din PIB pana la sfarșitul anului 2030.

Al doilea pilon se concentreaza pe stimularea creșterii economice conduse de sectorul privat și pe crearea de locuri de munca, prin reducerea principalelor constrangeri din calea investițiilor și a competitivitații, inclusiv prin imbunatațirea accesului la finanțare, susținerea inovarii și digitalizarii și asigurarea unei energii fiabile și accesibile.

Din grupul Bancii Mondiale face parte inclusiv IFC, un investitor si un finantator iinternational major al sectorului privat din Romania.

Affidea continua campania M&A de consolidare a pietei pe nisa serviciilor de imagistica

Compania de servicii medicale private Affidea Romania a anuntat pe 24 martie 2026 achizitia a cinci centre in cadrul campaniei sale de M&A de expansiune pe nisa serviciilor medicale integrate, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Reteaua de unitati Affidea ajunge la 81 centre medicale in 33 de orase dupa achizitia clinicilor Phoenix din Bucuresti, Arad, Sf. Gheorghe, Sighetu Marmației si Clinica GMH din Capitala.

Tranzactia marcheaza intrarea Affideain doua orase – Sf. Gheorghe si Sighetu Marmației si extinderea serviciilor de imagistica si ambulatoriu in zone cu nevoie crescuta de acces la servicii de diagnostic.

Extinderea permite Affidea sa isi largeasca ecosistemul de servicii medicale integrate, in care pacientul beneficiaza de un parcurs complet de la prevenție si diagnostic, pana la tratament si monitorizare.

In prezent, rețeaua de clinici Affidea Romania acopera o gama de servicii medicale integrate precum consultații multidisciplinare, imagistica ultraperformanta (CT, RMN, PET-CT, scintigrafie, mamografie, radiografie, ecografie, DEXA), chirurgie, analize de laborator, tratamenteoncologice (chimioterapie, radioterapie), recuperare medicala si telemedicina.

Dupa achizitia lantului de clinici Hiperdia in 2017, Affidea si-a continuat strategia de crestere prin achizitii M&A si de consolidare a nisei de profil in cadrul campaniei sale preluand doua centre medicale Phoenix in 2022, centrul Medsan din Cluj – Napoca (2022), o retea de 7 clinici Exmed (2023), doua centre Biomed Scan (2023), centrul de imagistica Odelga din Bucuresti (2023), 3 clinici Explora din Suceava (2024), reteaua de 4 centre Medeuropa specializata in furnizarea de servicii de tratament a cancerului (2024), respectiv centrele medicale MedIF din Otopeni, Multimed din Miercurea Ciuc si Kaliophion Medical din Braila.

Sursa: MIRSANU.RO.

Banca austriaca Raiffeisen anunta un pret de achizitie de 591 mil. Euro pentru a cumpara o cota de piata de 2% ca sa intre in top 3 banci din Romania. Gigantul global spaniol BBVA a semnat exitul de pe piata locala prin vanzarea pachetului integral al Garanti BBVA Group Romania. Achizitia Garanti Bank Romania este cotata ca a treia tranzactie ca marime din istoria pietei bancare din Romania

Grupul bancar austriac Raiffeisen a anuntat pe 28 martie 2026 ca a ajuns la un acord cu gigantul global spaniol BBVA pentru preluarea grupului financiar local Garanti Bank Romania la un pret de achizitie de 591 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Impactul asteptat de catre cumparator este ca achizitia celei de-a zecea banci locale dupa active sa propulseze grupul austriac Raiffeisen in top 3 banci din Romania.

De cealalta parte, banca spaniola de talie globala BBVA (Banco Bilbao Vizcaya Argentaria) semneaza astfel exitul de pe piata bancara din Romania, unde era activa prin intermediul subsidiarei sale din Turcia a Garanti BBVA.

Perimetrul tranzactiei este format din pachetul de 100% al Garanti Bank Romania si a companiei de leasing Motoractive IFN, au precizat partile.

„Aceasta tranzactie reprezinta o miscare strategica importanta intr-una dintre cele mai atractive piete bancare din Europa Centrala si de Est, intr-o tara pe care o cunoastem foarte bine. Aceasta reflecta angajamentul nostru de a ne mentine pozitia de institutie financiara orientata spre viitor, care continua sa sprijine populatia Romaniei si dezvoltarea economica a tarii.”, a declarat Johann Strobl, CEO al Raiffeisen Bank International.

Tranzactia urmeaza sa fie finalizata dupa obtinerea tuturor aprobarilor necesare din partea autoritatilor competente. Incheierea tranzactiei este preconizata sa aiba loc in trimestrul 4 al acestui an.

Garanti Bank Romania avea active totale in jurul a 4 mld. Euro la finele anului 2025 si o cota de piata de aproximativ 2%. Subsidiarele Raiffeisen din Romania au raportat active totale de 17,5 mld. Euro la finele anului 2025.

“Suntem mandri sa anuntam acest moment important in strategia noastra pe termen lung pentru Europa Centrala si de Est. Prin reunirea fortei Raiffeisen Bank Romania cu capabilitatile Garanti BBVA, RBI isi consolideaza si mai mult prezenta pe o piata-cheie pentru Grupul nostrum”, a spus Michael Höllerer, membru al Consiliului de Supraveghere si CEO desemnat al RBI incepand cu 1 iulie 2026.

Dupa finalizarea achizitiei Garanti Bank Romania va fi initiat un proces gradual de integrare, care conform estimarilor actuale, urmeaza sa fie finalizat in a doua jumatate a anului 2027.

Raiffeisen intentioneaza sa fuzioneze unitatile achizitionate cu operatiunile sale actuale din Romania pentru a realiza sinergiile de costuri si operationale identificate, a precizat cumparatorul.

„Strategia noastra este sa oferim cele mai bune servicii de planificare financiara si solutii digitale practice, in beneficiul tuturor clientilor nostri – persoane fizice, familii si companii – pentru a le sustine viitorul financiar. Aceasta tranzactie ne consolideaza pozitia si operatiunile si reprezinta un nou pas in strategia de crestere pe termen lung a Raiffeisen Bank in Romania.”, a comentat Zdenek Romanek, Presedinte & CEO, Raiffeisen Bank Romania.

Bancherii de investitii de la Barclays Bank Ireland PLC au fost unicul consultant financiar in tranzactie de partea cumparatorului, in timp ce firma austriaca de avocatura Schoenherr a asigurat consultanta juridica pentru Raiffeisen.

Garanti Bank Romania avea in septembrie 2025 o cota de piata de 2,9% pe piata creditelor si inregistra in octombrie 2025 o rata NPL de 1,99% la nivelul portofoliului sau total de imprumuturi, sub media pietei locale.


Ce inseamna tranzactia Raiffeisen – BBVA de pe piata din Romania

Achizitia Garanti Bank Romania este inca un pas de consolidare a pietei locale bancare, care devine din ce in ce mai concentrata spre varf, in contextul in care ultimele tranzactii arata ca singurele tinte semnificative in ecuatia puterii sunt bancile situate in top 10 dupa active sau cele cu o cota de piata minima in jurul a 1%.

Astfel, achizitia Garanti Bank Romania survine dupa un val de 3 tranzactii finalizate in 2024.

Cu o cota de piata comparabila cu Garanti Bank Romania a fost OTP Bank Romania, care in 2024 – anul vanzarii sale catre Banca Transilvania inregistra o cota de piata de 1,9% dupa activele nete, conform datelor bancii centrale.

Banca Transilvania a finalizat pe 30 iulie 2024 achizitia pachetului de 100% din actiunile OTP Bank Romania, din perimetrul tranzactiei facand parte si celelalte companii ale grupului ungar din Romania, pretul de achizitie anuntat de catre cumparator fiind de 347,5 mil. Euro.

O alta tranzactie recenta care a avut loc in top 10 banci locale dupa active a fost preluarea de catre grupul italian UniCredit a participatiei de 90,1% din Alpha Bank Romania in cadrul unei tranzactii mai ample de talie regionala care a inclus si piata din Grecia.

UniCredit a finalizat in 2024 preluarea pachetului de 90,1% din Alpha Bank Romania pentru un pret de achizitie de 434 mil. Euro, din care 254 mil. Euro in cash la care s-a adaugat un pachet de 9,9% din actiunile UniCredit Bank Romania, conform informatiilor publicate de catre jurnalul de tranzactii MIRSANU.RO pe 5 martie 2025. Alpha Bank Romania avea in 2024 o cota de piata de 2,55% dupa activele nete, conform datelor bancii centrale.

Un alt cumparator italian de active bancare din Romania este Intesa Sanpaolo, care a finalizat in 2024 achizitia participatiei de 99,98% din First Bank de la fondul american de investitii J.C. Flowers & Co. pentru un pret final de achizitie de 144 mil. Euro, conform datelor disponibile pentru jurnalul de tranzactii MIRSANU.RO. Pretul de achizitie al First Bank reprezinta aproximativ 75% din valoarea contabila neta a bancii.

First Bank cu active totale de circa 1,5 mld. Euro a oferit cumparatorului sau italian o cota de piata suplimentara de 0,85%, conform datelor bancii centrale.

Achizitia Garanti Bank Romania este oportunitatea pentru un salt al Raiffeisen de a ajunge pe pozitia a treia in randul celor mai mari banci locale, in competitie directa cu UniCredit Bank propulsata de integrarea Alpha Bank Romania in propriile sale structuri si cu banca de stat CEC Bank, care detinea o cota de piata de 11,27% dupa activele nete si pozitia a treia in clasamentul bancilor din Romania, conform datelor bancii centrale.

Ca impact asupra tranzactiilor M&A de pe piata bancara din Romania, pretul de achizitie anuntat de catre Raiffeisen Bank Romania de 591 mil. Euro pentru pachetul de 100% din actiunile al Garanti Bank Romania si Motoractive IFN propulseaza achizitia grupului austriac catre pozitia a treia, dupa privatizarea BCR in valoare de 3,75 mld. Euro finalizata in urma cu 20 ani de catre grupul austriac Erste si vanzarea unui pachet de 45,06% din UniCredit Bank SA de catre omul de afaceri Ion Tiriac catre grupul italian UniCredit din 2015, tranzactie estimata in jurul a circa 700 mil. Euro.

Garanti Bank Romania a raportat o scadere de profit net de la 177 mil. RON in 2023 pana la 135 mil. RON (circa 26 mil. Euro) in 2024, semnaland ca la granita top 10 profiturile scad drastic comparativ cu castigurile marilor banci de pe piata.

Pentru Raiffeisen Bank Romania, achizitia Garanti Bank Romania vine la o distanta de 13 ani de la precedenta achizitie, care a insemnat preluarea portofoliului de retail de la gigantul bancar american Citi, care este inca prezent direct pe piata locala cu portofoliul sau corporate.

Achizitia Garanti Bank Romania marcheaza un nou exit local al unui jucator de talie globala – de aceasta data banca spaniola BBVA cu active globale totale de 859,6 mld. Euro, un profit net anual de peste 10,5 mld. Euro in 2025 si cu o capitalizare bursiera de peste 114 mld. Euro.

La capatul celalalt, tranzactia confirma ca jucatorii de talie regionala raman printre cei mai motivati cumparatori de active locale, pe langa jucatorii locali de tipul Banca Transilvania.

La nivelul regiunii Europei Centrale si de Est, tranzactia BBVA – Raiffeisen din Romania intareste tiparul recent cu o banca spaniola de talie globala in rol de vanzator si o banca austriaca de talie regionala in rol de cumparator dupa ce grupul Erste a finalizat pe 9 ianuarie 2026 achizitia pachetului de control de 49% din banca Santander Bank Polska de la gigantul Santander in cadrul unui exit partial din Polonia la un pret de vanzare de 7 mld. Euro in cash.

Ultima vanzare finalizata de catre banca spaniola BBVA pana acum este vanzarea subsidiarei sale din SUA in 2021 pentru aproximativ 9,6 mld. Euro in cash.

De cealalta parte, ultimele achizitii facute in regiune de catre grupul austriac Raiffeisen au fost realizate in 2021 prin preluarea Equa Bank din Cehia si a Credit Agricole Serbia in 2022.

Ministerul Investitiilor si Proiectelor Europene: Pana acum a fost aprobata finantarea a 20 de fonduri de investitii cu un capital total de 347,5 mil. Euro din PNRR. Fondul regional de private equity BlackPeak II, ridicat de catre managerul bulgar BlackPeak Capital, ultimul fond de investitii care a primit aprobare pentru a lua bani din PNRR. Primul exit al unui fond de investitii capitalizat prin PNRR a adus un randament de peste trei ori fata de investitia initiala a lui Morphosis Capital la tranzactia de vanzare a retelei de retail La Cocos

Ministerul Investitiilor si Proiectelor Europene a anuntat pe 25 martie 2026 ca a aprobat pana acum 20 de fonduri de investitii, care primesc un capital total de 347,5 mil. Euro din PNRR, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Ultimul fond de investitii care a fost aprobat pentru a primit capital din facilitatea aferenta in cadrul PNRR este fondul de private equity de talie regionala BlackPeak II, ridicat de catre managerul bulgar de capital BlackPeak Capital, au precizat reprezentantii statului roman.

Potrivit acestora, alocarile aprobate pana in prezent reprezinta peste 90% din capitalul investibil al instrumentului de capital de risc, iar finantarile ramase urmeaza sa fie acordate pana in luna iunie a acestui an, in conformitate cu tintele stabilite prin PNRR. Perioada de depunere a propunerilor de investitii s-a incheiat la data de 31 decembrie 2025.

Fondul de investitii BlackPeak II intra pe o lista din care fac parte noi fonduri de private equity, fonduri de venture capita si de infrastructura, alaturi de fonduri administrate de catre investitori romani precum GapMinder II, Morphosis II, Booster Capital, Early Game Ventures II, Mozaik II, BoldMind, Sparking Capital II si Altamira. De asemenea, au primit arobarea de a primi bani din PNRR-ul Romaniei si fonduri de investitii de talie regionala ridicate de catre manageri straini printre care se afla AMC V, Innova/7, BrightCap II, Evolving Europe II, PCP SEE II, CEECAT Capital III, LAUNCHub III si Eleven IV.

Totodata, facilitatea aferenta din PNRR va sprijini si proiecte de infrastructura in domeniul energiei regenerabile, prin participarea la fonduri specializate, precum Taaleri SolarWind III.

Majoritatea acestor fonduri se afla in fazele incipiente ale ciclului investitional, iar estimarile indica faptul ca, pana la finalul perioadei de investitii, volumul total al capitalului directionat catre Romania va depasi de cel putin 1,5 ori alocarile initiale, ajungand la aproximativ 600 de milioane de euro.

Pana la sfarsitul anului 2025, fondurile de investitii au investit in Romania 123 mil. Euro in peste 20 de companii, printre care se numara Artesana, 5 to Go, EMI, Silgimar, MeetGeek, The Cat Health Company, Sales Tools, Genezio, Servopedia, Embryos Fertility Clinic si Mark Twain International School, au precizat reprezentantii Ministerului Investitiilor si Proiectelor Europene.

Potrivit acestora, primul exit dintr-o companie finantata prin PNRR, respectiv vanzarea participatiei fondului de investitii Morphosis II din reteaua de retail Supermarket La Cocos este o tranzactie care a generat un randament de peste trei ori valoarea investitiei initiale.

Resursele astfel recuperate la nivelul Fondului de Fonduri de capital de risc pentru Redresare vor putea fi reutilizate pentru dezvoltarea unor noi instrumente financiare.

Investitorul strategic german Schwarz Group, proprietarul retelelor de retail Lidl si Kaufland, a anuntat pe 3 martie 2026 finalizarea achizitiei participatiei majoritare a retelei antreprenoriale locale La Cocos, tranzactie in urma careia si-au facut exitul integral din companie investitorii care au facut parte din consortiul format de catre EBRD, Morphosis Capital si CEECAT Capital.

EBRD a anuntat ca a aprobat in 2024 o investitie de capital de pana la 15 mil. Euro, ceea ce ar insemna ca la un randament de peste trei ori fata de investitia initiala asa cum a anuntat Ministerul Investitiilor si Proiectelor Europene calculele indica faptul ca institutia financiara internationala ar fi obtinut peste 45 mil. Euro in urma exitului direct din La Cocos. Suma obtinuta de catre EBRD din vanzarea directa a participatiei detinute la Supermarket La Cocos este majorata indirect pe ruta sa de investitor LP prin intermediul fondurilor de investitii care au facut si ele exit direct din compania cumparata de catre investitorul strategic german Schwarz.


Sursa: MIRSANU.RO.

La ce se uita investitorul global in infrastructura Meridiam pe piata din Romania: Ne intereseaza in special proiecte de investitii in cai ferate, aeroporturi, spitale si transport de energie. Analizam potentiale sinergii intre proiectul Netcity si proiecte de tip “smart city” care pot stimula cresterea in Bucuresti

Investitorul global in infrastructura Meridiam, cu active totale sub administrare de peste 23 mld. Euro, este interesat de proiecte de investitii in Romania, in special, in sectoare precum cel feroviar, aeroporturi, spitale sau transport de energie, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Managerul francez de active Meridiam strange in acest moment noi fonduri de investitii in infrastructura, din care unul are in vizor si piata din Romania.

“Meridiam poate investi in Romania si a investit deja in tara prin intermediul proiectului Netcity, care creste capacitatea de investitii a industriei de telecomunicatii din tara”, au declarat pentru jurnalul de tranzactii MIRSANU.RO reprezentantii investitorului global in infrastructura Meridiam.

Noul fond de investitii Meridiam Sustainable Infrastructure Europe V are ca tinta o capitalizare totala de 2,8 mld. Euro si o geografie extinsa de investitii care cuprinde Romania si alte 35 de piete din partea de est si de sud a Europei, precum si din Orientul Mijlociu si Asia Centrala pana in Mongolia inclusiv.

“In calitate de companie de investitii independenta de tip Benefit Corporation (orientata atat spre performanta investitiei, cat si spre beneficiul public, n.r.), ca investitor pe termen lung si administrator de active, Meridiam vizeaza investitii in infrastructura sustenabila greenfield (dezvoltata de la zero, n.r.). Compania detine in prezent 80% din proiectul Netcity Romania si va continua sa il dezvolte, precum si reteaua existenta (existing duct network, lb. eng.). Meridiam se uita, de asemenea, la potentiale sinergii intre acest proiect si proiecte de tip “smart city” care pot stimula cresterea in Bucuresti”, au precizat pentru jurnalul de tranzactii MIRSANU.RO reprezentantii Meridiam.

Investitorul francez de talie globala a cumparat in decembrie 2021 o participatie de 49% din Netcity, prin care a devenit actionar direct in companiile romanesti Netcity Telecom SRL si Concesiune Telecom SRL alaturi de grupul local E-Infra, din care fac parte companii precum Direct One, Electrogrup sau Nova Power and Gas.

Ulterior, Meridiam a contractat in aprilie 2022 pentru Netcity Telecom un imprumut sindicalizat de tip club loan in valoare de 55 mil. Euro de la BCR si BRD Groupe Societe Generale, cu Erste Group Bank AG in rol de agent de facilitate. Banii de la banci au fost luati pentru refinantarea integrala a datoriei existente la nivelul proiectului Netcity si pentru a alimenta expansiunea ulterioara a retelei metropolitane de fibra optica si a retelei de comunicatii a Bucurestiului.

Managerul francez de fonduri de investitii in infrastructura a finalizat pe 27 ianuarie 2025 achizitia unui pachet suplimentar de actiuni care i-a permis in urma tranzactiei sa isi majoreze detinerea pana la nivelul actual de 80% din actiunile Netcity Telecom.

Netcity Telecom este concesionarul retelei metropolitane Netcity pentru o perioada de 49 de ani, compania fiind responsabila cu dezvoltarea unei retele de comunicatii de circa 5.500 km, care include migrarea retelelor de cabluri aeriene in subteran.

Pentru 2024, Netcity Telecom a raportat un profit net de 21,7 mil. RON la o cifra de afaceri de 69,5 mil. RON, inregistrand o marja neta anuala de castig de 31%.

Care sunt sectoarele si tipurile de proiecte de investitii la care se uita Meridiam in Romania?

“Proiecte din aria serviciilor publice critice, a mobilitatii sustenabile si a solutiilor inovatoare cu emisii scazute de carbon, care reprezinta domeniile de expertiza ale Meridiam de 20 ani. Si, in mod particular, in aceste sectoare: cai ferate, aeroporturi, spitale si transport de energie”, au punctat pentru jurnalul de tranzactii MIRSANU.RO reprezentantii investitorului de talie globala in infrastructura Meridiam.

In acest context, Meridiam a anuntat in noiembrie 2023 ca a semnat alaturi de compania nationala de transport de energie electrica Transelectrica (aflata in portofoliul statului roman), compania privata locala E-INFRA, compania Abu Dhabi National Energy Company PJSC (TAQA) din Emiratele Arabe Unite si  compania americana Fluor un memorandum de intelegere pentru realizarea unui studiu de fezabilitate pentru un proiect de infrastructura HVDC in Romania.

Proiectul ar viza proiectarea, constructia si dezvoltarea unei linii subterane de curent continuu de inalta tensiune (HVDC) de 850 km, cu rolul de a aduce o capacitate suplimentara de energie cu emisii reduse de carbon de 5 GW pentru comunitatile din Romania si Uniunea Europeana, planul fiind de a amplasa noua infrastructura energetica de-a lungul traseului gazoductului Tuzla – Podisor și al gazoductului Bulgaria – Romania – Ungaria – Austria (BRUA).

In acest moment, Meridiam este in diferite faze cu ridicarea de noi fonduri de investitii in infrastructura.

Meridiam se pregateste sa intre pe piata din Romania cu noul sau fond de investitii specializat in infrastructura Meridiam Sustainable Infrastructure Europe V, pentru care bancherii BERD au in agenda de pe 9 aprilie 2026 aprobarea unui angajament de investitii de pana la 200 mil. Euro.

Noul fond este incadrat in categoria finantarilor “verzi”, fiind considerat aliniat tintelor climatice ale Acordului de la Paris, iar EBRD este unul dintre cei investitorii tematici – cheie in materie de finantari “verzi”.

Fondul va investi, in principal, in proiecte de infrastructura durabila greenfield (dezvoltate de la zero, n.r.) si, intr-o masura mai mica, in platforme si proiecte operationale din Europa si Asia, cu scopul de a genera randamente prin venituri pe termen lung si apreciere de capital.

Propunerea EBRD de investitie de capital de pana la 200 mil. Euro pentru noul fond Meridiam Sustainable Infrastructure Europe V este substantial mai mare fata de angajamentul de investitii al EBRD in valoare de pana la 120 mil. Euro, pe care l-a avut in calitate de investitor LP pentru generatia anterioara de fonduri, Meridiam Sustainable Infrastructure Europe IV.

Noul fond de investitii Meridiam Sustainable Infrastructure Europe V va investi, in paralel, alaturi de un alt fond in curs de strangere de la investitori, Meridiam EU Neighbourhood Infrastructure Fund.

Fondul de investitii Meridiam EU Neighbourhood Infrastructure Fund va investi exclusive in state care nu sunt membre ale Uniunii Europene dintr-o regiune extinsa care cuprinde Europa de Est, Caucazul de Sud, tari din bazinul mediteranean si Asia Centrala.

Banca Europeana de Investitii (EIB) urmeaza sa ia in perioada urmatoare o decizie daca va aproba o finantare de aproximativ 100 mil. Euro pentru fondul Meridiam EU Neighbourhood Infrastructure Fund, a carui capitalizare – tinta este de 2,8 mld. Euro, adica o marime similara cu cea a noului fond de investitii Meridiam Sustainable Infrastructure Europe V.

Separat, Meridiam a anuntat pe 17 februarie 2026 ca a inchis fondul de investitii in infrastructura Meridiam Infrastructure Europe Core Fund la o capitalizare finala de 2,2 mld. Euro. Noul fond al Meridiam vine atasat cu un portofoliu matur, diversificat si rezilient din care fac parte 22 de active de infrastructura de calitate, localizate in zece tari din Europa, printre care Germania, Italia, Spania, Finlanda, Franta si alte tari din aria de operatiuni a EBRD.

Din orizontul de investitori institutionali care au investit bani pana acum in fondurile de investitii administrate de catre Meridiam fac parte nume precum fondul de investitii suveran din Singapore GIC, 3i Group, Allianz Capital Partners, Alstom, Asma Capital, Axium Infrastructure, Bouygues Construction, CDC Infrastructure, Evergaz, Frontier Power Investments, Global Infrastructure Partners, Greenage Power, Strabag sau InfraVia Capital Partners, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Pe langa Meridiam, activeaza in Romania o serie larga de investitori globali de infrastructura precum platforma OX2 aflata in portofoliul managerului suedez de investitii EQT cu active sub administrare de 270 mld. Euro, platforma Greenvolt administrata de catre gigantul global de investitii KKR cu active sub administrare de 744 mld. USD, Copenhagen Infrastructure Partners cu active sub administrare de 35 mld. Euro, Amber Infrastructure Group care are sub administrare active in valoare de peste 14 mld. lire sterline si face parte din grupul american Boyd Watterson Global cu active sub administrare de circa 36,3 mld. USD sau platforma Rezolv Energy, sustinuta de investitori precum Actis cu active sub administrare de circa 16 mld. USD in 2025 – parte a gigantului american General Atlantic (cu active sub administrare de 126 mld. USD) – si gigantul Mubadala – fond suveran de investitii al Emiratelor Arabe Unite cu active sub administrare de 330 mld. USD.

In Romania, este prezent si cel mai mare manager de fonduri de investitii in infrastructura din lume, Macquarie Asset Management, cu active sub administrare la nivel global de peste 500 mld. USD, care dupa o serie de tranzactii de vanzari de active a mai ramas in portofoliul local cu un singur activ major – distributia de energie electrica Distributie Energie Oltenia.

Pe langa investitorii financiari, pe piata din Romania si nu numai sunt foarte activi investitorii strategici cu investitii in proiecte de energie regenerabila, printre cei mai prezenti pe piata fiind grupul francez Engie si compania elena PPC.

Ministerul Finantelor a atras 231 mil. Euro din emisiunea de titluri de stat Fidelis din martie 2026 de pe piata investitorilor de retail, reconfirmand interesul micilor investitori pentru titlurile de stat in Euro pe termen lung si in cele emise in RON pe termen scurt

Ministerul Finantelor a listat la 19 martie 2026 pe bursa de la Bucuresti o emisiune de titluri de stat Fidelis in valoare de 1,17 mld. RON (circa 231 mil. Euro), mai mare cu circa 17% fata de emisiunea anterioara de titluri Fidelis din luna februarie, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Oferta primara de vanzare a titlurilor de stat Fidelis s-a derulat in perioada 6 – 13 martie 2026 si a atras de la investitorii de retail 533,96 mil. RON si 126,13 mil. Euro.

Investitorii au plasat un numar de 14.691 de ordine de subscriere in titluri de stat la dobanzi neimpozabile in RON de la 5,90% pana la 7,10% pe an, respectiv la dobanzi neimpozabile de la 3,50% pana la 6% pe an.

Cea mai mica suma atrasa a fost din nou pe transa titlurilor de stat cu scadenta la 4 ani, care a atras 52,09 mil. RON la o dobanda de 6,60%.

Investitorii au plasat, de asemenea, 236,56 mil. RON in titluri Fidelis cu scadenta la 2 ani si o dobanda de 5,90%, aceasta fiind cea mai populara emisiune de obligatiuni denominata in moneda locala, aratand preferinta investitorilor pentru titluri de stat in RON pe termen scurt.

La aceasta se adauga alte 99,71 mil. RON atrase pe transa speciala dedicate donatorilor de sange, unde scadenta titlurilor este de 2 ani, iar dobanda de 6,90%.

La titlurile de stat in RON cu scadenta de 6 ani, investitorii au subscris 145,59 mil. RON la o dobanda de 7,10%.

In ansamblul emisiunii de titluri de stat Fidelis din martie 2026 cea mai mare parte din bani investitorilor de retail a fost atrasa de titlurile emise in Euro, care au avut o pondere de circa 54% in totalul emisiunii lunare a Ministerului Finantelor, motorul intregii emisiuni fiind obligatiunile statului emise in euro cu maturitatea la 10 ani, confirmand astfel preferinta investitorilor de retail pentru titlurile denominate in Euro pe termen lung.

Emisiunea de titluri in Euro cu scadenta de 10 ani a atras 91,80 mil. RON la o dobanda de 6%.

Cea mai putin atractiva optiune de investitii la titlurile in Euro este vazuta de catre investitorii de retail ca fiind titlurile Fidelis in Euro cu scadenta la 5 ani, care a atras 14,99 mil. Euro la o dobanda de 4,50%. Titlurile Fidelis in euro cu scadenta pe termen scurt la 3 ani si o dobanda de 3,50% au atras un interes usor mai ridicat cu subscrieri de 19,33 mil. Euro.

Intr-un unghi mai larg, pe langa emisiunile recurente de titluri de stat Tezaur si Fidelis, statul roman a atras deja 4,7 mld. Euro la prima emisiune de obligatiuni pe pietele financiare internationale din 25 februarie 2026, acoperind aproape jumatate din plafonul anuntat de 10 mld. Euro la care Ministerul Finantelor se gandeste pentru emisiunile de euroobligatiuni din 2026.

Defalcat, Ministerul Finantelor a plasat o transa de euroobligatiuni de 2,25 mld. Euro la o maturitate de 7 ani, un randament de 4,638% si un cupon de 4,625%, respectiv o transa de 2 mld. Euro la o maturitate de 10 ani cu scadenta in iulie 2026 cu un randament de 5,750% si un cupon anual de 5,750%.

De asemenea, in cadrul tranzactiei de euroobligatiuni, statul roman a mai plasat 750 mil. Euro prin redeschiderea emisiunii scadente in septembrie 2044, unde a obtinut un randament de 5,966% si un cupon de 6%.

Fondurile atrase vor fi folosite pentru finantarea deficitului bugetar si pentru refinantarea unor imprumuturi mai vechi ale statului, precum si pentru consolidarea rezervei financiare in valuta la dispozitia Trezoreriei.

Digi intra pe piata telecom din Marea Britanie, unde a cumparat 51% dintr-o companie care dezvolta o retea de fibra optica in sudul Angliei

Compania romaneasca de telecom Digi a anuntat pe 20 martie 2026 ca a intrat pe piata de telecomunicatii din Marea Britanie prin achizitia pachetului majoritar al unei companii care isi dezvolta o retea de fibra optica in sudul Angliei, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Digi Communications NV a cumparat pe 19 martie 2026 o participatie de 51% din Whyfibre Limited, care detine o retea de fibra optica in curs de dezvoltare in comitatele Bedfordshire si Hertfordshire.

Fiber One Ltd, filiala infiintata in Anglia si detinuta integral de catre Digi, este operatorul retelei achizitionate si estimeaza ca va incepe in viitorul apropiat furnizarea de servicii de internet fix in banda larga intr-o faza pilot initiala.

Compania Whyfibre Limited a fost inregistrata in iunie 2021.

Digi este in ultimii ani intr-o campanie de expansiune pe pietele din Europa de Vest, prin care combina achizitii oportuniste M&A cu planuri de crestere organica, mizand ca si in Romania pe arma preturilor mai mici comparativ cu concurentii sai.

In cadrul campaniei sale de extindere pe pietele occidentale, Digi a anuntat pe 2 august 2024 achizitia celui de-al patrulea operator telecom de pe piata Portugalia intr-o tranzactie la valoare de intreprindere de 150 mil. Euro, cea mai mare achizitie a unei companii din Romania pe o piata straina dupa marimea valorii de achizitie facute publice de pana acum.

Digi are un istoric bogat de M&A in cadrul caruia a facut si cel mai mare exit al unei companii romanesti de pe o piata externa dupa incheiera vanzarii operatiunilor sale in 2022 de pe piata din Ungaria in cadrul unei tranzactii de circa 625 mil. Euro.

In Romania, Digi a finalizat pe 1 octombrie 2025 achizitia unor active, inclusiv licente de spectru si turnuri de telecomunicatii precum si preluarea activitatii de furnizare a serviciilor de telecomunicatii mobile preplatite pentru un pret total anuntat de achizitie de 40 mil. Euro in cadrul finalizarii exitului grupului german Deutsche Telekom din Romania.

Grupul Digi a raportat pentru 2025 venituri de peste 2,22 mld. Euro, in crestere anuala cu 15%, in contextul in care piata de origine din Romania inseamna circa 50% din incasari, iar pietele externe formeaza cealalta jumatate a cifrei de afaceri.

In urma eforturilor de expansiune pe pietele vestice, Spania a devenit al doilea generator de venituri pentru Digi, care a raportat incasari de peste 926 mil. Euro. Alte piete externe in care Digi activeaza sunt Portugalia, Italia si Belgia.

Digi este o companie listata pe bursa de la Bucuresti, unde capitalizarea sa bursiera este de 14 mld. RON (aproape 2,8 mld. Euro).


Sursa: MIRSANU.RO.

Daniel Tomov, Eleven Ventures: Tinta minima pentru noul fond regional de venture capital Eleven Fund IV este 75 mil. Euro, la care asteptam primul closing in 1 – 2 luni, iar al doilea closing pana la finele acestui an. Eleven Ventures a investit pana acum circa 7,5 mil. Euro in companii din Romania, care este o piata de baza pentru fondul IV

Tinta minima de capitalizare pentru noul fond regional de venture capital Eleven Fund IV este de 75 mil. Euro, iar Romania este una dintre pietele de baza pentru noul fond al managerului bulgar de fonduri VC, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

“Tinta minima (pentru capitalizarea fondului regional de VC Eleven Fund IV, n.r.) este de 75 mil. Euro”, a declarat in exclusivitate pentru jurnalul de tranzactii MIRSANU.RO Daniel Tomov, Managing Partner al managerului bulgar de fonduri regionale de venture capital Eleven Ventures.

“Avem in plan ca primul closing (al fondului, n.r.) sa aiba loc in urmatoarele 1 – 2 luni, iar a doua inchidere de fond este asteptata pana la sfarsitul anului”, a precizat Daniel Tomov pentru jurnalul de tranzactii MIRSANU.RO.

Eleven Fund IV este pe lista fondurilor de investitii care au fost selectate in 2025 pentru a primi alocare de capital prin intermediul PNRR (Planul National de Rezilienta si Redresare) al Romaniei.

“Analizam deja oportunitati din intreaga regiune, inclusiv din Romania; cu toate acestea, este dificil de prevazut inainte de prima inchidere a fondului ce alocari specifice vor fi. Acestea fiind spuse, Romania este un centru de baza (core hub, lb. eng.) pentru fondul IV”, a spus Daniel Tomov din partea Eleven Ventures.

Strategia de investitii a noului fond regional de venture capital ridicat de catre Eleven Ventures vizeaza investitii de tip equity si quasi – equity in companii eligibile de pe pietele Europei Centrale si de Est.

Potrivit unui document al fondului Eleven Fund IV, geografia sa de investitii vizeaza investitii in companii din Bulgaria – piata care este estimat sa atraga in jurul a 20% din capitalul noului fond de investitii, Grecia (20%), Turcia (20%) in timp ce piata din Romania este estimat sa atraga in jurul a 15% din capitalul noului fond, iar o pondere de aproape 25% din capitalul de investitii al Eleven Fund IV ar avea ca destinatie alte piete din Europa Centrala si de Est.

Capitalul strans de la investitori pentru Eleven Fund IV va avea ca destinatie sectoare precum zona climatica si de sustenabilitate, unde este estimata o alocare de circa 25% din bani, urmata de segmente precum viitorul muncii cu o pondere de 20%, servicii medicale private cu 20% din totalul fondului, sectorul de fintech cu o pondere de 20% din fond, alte 15% din noul fond de investitii urmand sa aiba ca tinte alte domenii de afaceri.

“Facem investitii atat in runde pre-seed, cat si seed. Tichetul nostru initial ar putea incepe de la doar 300.000 Euro si poate ajunge pana la 1,5 mil. Euro in timp ce investitia totala poate urca pana la 5 mil. Euro”, a declarat pentru jurnalul de tranzactii MIRSANU.RO Daniel Tomov, Managing Partner al Eleven Ventures.

Potrivit reprezentantilor Eleven Ventures, investitorul cu capital de risc bulgar are, de asemenea, capacitatea de a participa la runde de investitii de tip follow – on pana la serie A.

Fondurile de venture capital administrate de catre Eleven Ventures au investit pana acum aproximativ 7,5 mil. Euro in companii din Romania, conform datelor furnizate jurnalului de tranzactii MIRSANU.RO.

Eleven Ventures are in portofoliul sau companii din Romania precum platforma Pluria care administreaza o retea internationala de spatii de lucru pentru companii, platforma Nestor concentrata pe optimizarea potentialului serviciilor HR din companii si viitorul muncii, Frisbo – platforma digitala de fulfillment pentru operatorii de comert electronic, platforma de influencer marketing Flaminjoy si startup-ul de tehnologie SuperOkay.

Strategia de investitii a Eleven Ventures vizeaza, de regula, pentru investitia initiala preluarea unei participatii in jurul a 10% din compania – tinta.

Eleven Ventures a pornit din Bulgaria in 2012 pe piata de venture capital, fiind un investitor de talie regionala, care a sustinut peste 150 de companii, printre care Payhawk – primul unicorn din Bulgaria, Nitropack, SMSBump, Native Teams si Dronamics.

Piata de venture capital din Europa Centrala si de Est este in acest moment scena lansarii unei noi generatii de fonduri de talie regionala, printre care se afla si Launchub Fund III – administrat de catre LAUNCHub – care are in portofoliu compania de tehnologie cu origini romanesti FintechOS.

Fondurile de VC din Bulgaria au un istoric de investitii mai indelungat, ceea ce le-a permis sa ajunga mai devreme la statutul de investitori in spatiul Europei Centrale si de Est.

In ultimii ani, primii managerii locali de venture capital din Romania precum Catalyst Romania, Early Game Ventures si GapMinder au lansat, de asemenea, a doua generatie de fonduri de venture capital, cu care investesc acum atat in fondatori de companii locale, cat si in startup-uri de pe alte piete din Europa Centrala si de Est.


Inca un gigant global al investitiilor in infrastructura este asteptat sa intre pe piata din Romania cu un nou fond de investitii a carui capitalizare – tinta este de circa 2,8 mld. Euro. EBRD pregateste un angajament de capital de pana la 200 mil. Euro pentru fondul de investitii Meridiam Sustainable Infrastructure Europe V ridicat de catre managerul francez de active Meridiam

Managerul francez de investitii Meridiam, cu active sub administrare la nivel global de peste 23 mld. Euro, strange un nou fond international specializat in infrastructura, a carui capitalizare – tinta este de circa 2,8 mld. Euro.

EBRD intentioneaza sa aloce un capital de pana la 200 mil. Euro pentru noul fond de investitii in infrastructura Meridiam Sustainable Infrastructure Europe V, care va investi in proiecte greenfield de infrastructura sustenabila si intr-o mai mica masura in platforme si proiecte operationale din Europa si Asia, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Bancherii EBRD au pe agenda lor din 9 aprilie 2026 aprobarea angajamentului de investitii in noul fond de infrastructura ridicat de francezii de la Meridiam. Printre pietele in care este de asteptat ca Meridiam Sustainable Infrastructure Europe V sa investeasca banii pe care ii strange de la investitori se numara Romania si alte zeci de piete, potrivit Developmentaid.org.

De asemenea, pietele din Polonia, Cehia, Ungaria, Slovacia, Estonia, Letonia, Lituania, Moldova, Ucraina, Belarus, Rusia, Bulgaria, Grecia, Albania, Serbia, Croatia, Slovenia, Bosnia si Herzegovina, Muntenegru, Macedonia de Nord, Cipru, Liban, Palestina/ West Bank si Gaza, Iordania, Turcia, Turkmenistan, Armenia, Georgia, Azerbaijan, Tadjikistan, Uzbekistan, Kargastan, Kazahstan si Mongolia sunt in vizorul noului fond pentru finantarea de proiecte si investitii, conform sursei citate.

Participarea EBRD ca investitor in Meridiam Sustainable Infrastructure Europe V este de asteptat sa catalizeze interesul si al altor investitori institutionali globali.

Astfel, Meridiam este de asteptat sa intre cu noul sau fond de infrastructura in concurenta cu alti investitori globali care activeaza deja in Romania  precum platforma OX2 aflata in portofoliul managerului suedez de investitii EQT care are sub administrare active de 270 mld. Euro, platforma Greenvolt administrata de catre gigantul global de investitii KKR cu active sub administrare de 744 mld. USD, Copenhagen Infrastructure Partners cu active sub administrare de 35 mld. Euro, Amber Infrastructure Group care are sub administrare active in valoare de peste 14 mld. lire sterline si face parte din grupul american Boyd Watterson Global cu active sub administrare de circa 36,3 mld. USD sau platforma Rezolv Energy, in care sunt asociati investitori precum Actis cu active sub administrare de circa 16 mld. USD in 2025 – parte a gigantului american General Atlantic (cu active sub administrare de 126 mld. USD) – si gigantul Mubadala – fond suveran de investitii al Emiratelor Arabe Unite cu active sub administrare de 330 mld. USD.

In Romania, este prezent si cel mai mare manager de fonduri de investitii in infrastructura din lume, Macquarie Asset Management, cu active sub administrare la nivel global de peste 500 mld. USD, care dupa o serie de tranzactii de vanzari de active a mai ramas in portofoliul local cu un singur activ major – distributia de energie electrica Distributie Energie Oltenia.

Pe langa investitorii financiari, pe piata din Romania si nu numai sunt foarte activi investitorii strategici cu investitii in proiecte de energie regenerabila, printre cei mai prezenti pe piata fiind grupul francez Engie si compania elena PPC.

Managerul francez de active Meridiam a cumparat in decembrie 2021 o participatie de 49% in Netcity, prin care a devenit actionar direct in companiile romanesti Netcity Telecom SRL si Concesiune Telecom SRL alaturi de grupul local E-Infra, din care fac parte companii precum Direct One, Electrogrup sau Nova Power and Gas.

Meridiam a contractat in 2022 pentru Netcity o finantare bancara de 55 mil. Euro pentru refinantarea si restructurarea datoriei existente la nivelul proiectului din Romania si pentru a alimenta expansiunea ulterioara a retelei metropolitane de fibra optica si a retelei de comunicatii a Bucurestiului.

Netcity Telecom este concesionarul retelei metropolitane Netcity pentru o perioada de 49 de ani, compania fiind responsabila cu dezvoltarea unei retele de comunicatii de circa 5.500 km, care include migrarea retelelor de cabluri aeriene in subteran.

Meridiam a anuntat pe 17 februarie 2026 ca a inchis fondul de investitii in infrastructura Meridiam Infrastructure Europe Core Fund la o capitalizare finala de 2,2 mld. Euro. Noul fond al Meridiam vine atasat cu un portofoliu matur, diversificat si rezilient din care fac parte 22 de active de infrastructura de calitate, localizate in zece tari din Europa, printre care Germania, Italia, Spania, Finlanda, Franta si alte tari din aria de operatiuni a EBRD.

Initiativa este aliniata cu politica Meridiam de a oferi ferestre de lichiditate regulate pentru investitorii implicati in structuri de investitii cu o durata de viata de 25 de ani. Meridiam Infrastructure Europe Core Fund a atras o cerere puternica din partea investitorilor institutionali globali, iar circa 70% din angajamentele de investitii au venit din partea noilor investitori LP.

Avocatii bpv Grigorescu Stefanica au asistat Zitec la achizitia Equilobe

Casa de avocatura bpv Grigorescu Stefanica a asistat compania locala de IT Zitec la achizitia Equilobe, firma locala specializata in dezvoltarea de solutii software complexe, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Aceasta tranzactie face parte din strategia de expansiune la nivel international a Zitec, cu activitate vizata in Europa de Vest, inclusiv Germania si Olanda, sustin avocatii cumparatorului.

„Suntem incantati ca am putut sprijini Zitec in achizitia Equilobe, un pas care contribuie la consolidarea capacitatilor sale de livrare si la sustinerea planurilor de dezvoltare. Asistenta noastra a vizat elementele juridice esentiale pentru structurare si integrare, in stransa colaborare cu echipele implicate”, a declarat Iulia Dragomir, Partener la bpv Grigorescu Stefanica.

Echipa casei de avocatura bpv Grigorescu Stefanica a fost coordonata de Iulia Dragomir (Partener) si a inclus avocatii Laura Popa (Avocat Senior Coordonator), Anamaria Rotariu (Avocat Senior) si Antonia Coman (Avocat Senior).

In urma tranzactiei, Zitec isi intareste semnificativ capacitatea de a livra proiecte .NET la scara, prin reunirea cu o echipa cu experienta recunoscuta in proiecte de anvergura. Aceasta miscare consolideaza pozitia companiei ca furnizor de solutii avansate construite pe ecosistemul Microsoft.

Equilobe Software SRL a raportat pentru 2024 un profit net de 1,2 mil. RON la o cifra de afaceri de 10,4 mil. RON.

Platforma slovena Ngen se pregateste sa intre pe piata de energie din Romania cu un proiect regional de sisteme de stocare de energie in baterii autonome, finantat de catre EBRD cu pana la 70 mil. Euro

Compania Ngen din Slovenia se pregateste sa intre pe piata de energie din Romania cu un proiect regional de realizare a unor sisteme de stocare de energie in baterii autonome (BESS), finantat de catre Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) cu pana la 70 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Proiectul Ngen vizeaza dezvoltarea, constructia si operarea a 5 facilitati de stocare de energie in baterii autonome (BESS) pe pietele din Slovenia, Polonia, Letonia si Romania, cu o capacitate combinata de 302 MW/ 635 MWh.

Costul total al proiectului regional derulat de catre compania slovena Ngen este estimat la 163 mil. Euro.

Acesta este unul dintre primele proiecte multi – tara de portofolii de sisteme de stocare din regiune si este asteptat sa joace un rol critic in securitatea energetica prin sustinerea stabilitatii retelei de transport si sa permita integrarea volumelor in crestere de productie de energie regenerabila.

Bancherii EBRD intentioneaza sa aprobe pe 29 aprilie 2026 participarea la finantarea proiectului, care va marca intrarea companiei Slovene Ngen pe pietele din Letonia, Polonia si Romania.

Finantarea EBRD este structurata sub forma unui imprumut de tip senior garantat de pana la 70 mil. Euro. De asemenea, proiectul ar urma sa fie sustinut cu un mecanism de garantie sub umbrela programului InvestEU.

Finantarea EBRD este clasificata 100% ca finantare verde.

NGEN Energetske rešitve d.o.o. este o companie integrata pe verticala din domeniul stocarii de energie, cu sediul in Slovenia. Actionarii companiei slovene de energie sunt Damian Merlak, Roman Bernard si Boštjan Bandelj, fiecare detinand circa o treime din actiunile Ngen.

Damian Merlak este cofondator in mai multe initiative antreprenoriale precum Bitstamp Exchange, Tokens.net si Quantum Project.

Boštjan Bandelj era cotat in 2023 ca al patrulea cel mai bogat om din Slovenia de catre publicatia Finance Manager, valoarea activelor sale fiind estimata la 276 mil. Euro. Din portofoliul sau de investitii face parte compania Belektron care face comert cu certificate de carbon (certificate de emisii de gaze cu efect de sera). De asemenea, Boštjan Bandelj colaboreaza cu fratele sau Matej Bandelj in domenii precum real estate, ospitalitate agricultura si sectorul de energie, potrivit Forbes Slovenia.

EBRD a aprobat o investitie de capital de pana la 10 mil. Euro pentru noul fond de venture capital LAUNCHub Fund III. Managerul bulgar de capital de risc strange de la investitori circa 70 mil. Euro pentru o platforma de investitii cu care vizeaza companiile din Romania si din alte piete din Europa Centrala si de Est

Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) a aprobat recent o investitie de capital de pana la 10 mil. Euro pentru capitalizarea noului fond de venture capital regional LAUNCHub Fund III, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Managerul bulgar de capital de risc LAUNCHub, in portofoliul caruia se afla compania de tehnologie cu origini romanesti FintechOS, strange bani de la investitori pentru o noua platforma de investitii cu o capitalizare – tinta de circa 70 mil. Euro, cu care va viza companii din Romania si din alte piete din regiunea Europei Centrale si de Est.

Fondul de investitii se va concentra pe investitii de capital in faza timpurie (early stage) de dezvoltare a companiilor de tehnologie din regune, cu focus pe piata Europei de Sud – Est.

LAUNCHub Fund III a intrat din 2025 pe lista fondurilor de investitii care primesc capital prin programul PNRR al Romaniei.

Investitorul bulgar de venture capital Launchub abordeaza, de regula, o gama de tichete de investitii de capital in intervalul de 0,3 – 3 mil. Euro.

Startup-urile de tehnologie din Romania traverseaza un moment in care piata locala dispune de lichiditati proaspete semnificative pe masura ce tot mai multi manageri de fonduri locale sau regionale strang noi fonduri de investitii. Managerii locali de venture capital din Romania precum Catalyst Romania, Early Game Ventures si GapMinder se afla deja la a doua generatie de fonduri de venture capital, cu care vizeaza pe langa fondatorii de companii locale si alte startup-uri din regiunea imediata.

Investitorul imobiliar Globalworth contracteaza o finantare de circa 40 mil. Euro de la Banca Transilvania pentru dezvoltarea unui nou imobil de birouri in cadrul proiectului Green Court

Investitorul imobiliar Globalworth a contractat o finantare de aproape 40 mil. Euro de la Banca Transilvania, banii fiind alocati pentru dezvoltarea unui nou imobil de birouri in cadrul unui proiectul din Bucuresti, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Dezvoltatorul imobiliar va ridica a patra cladire de birouri in cadrul proiectului Green Court, potrivit unui anunt al partilor implicate in tranzactie publicat pe 16 martie 2026.

Proiectul a intrat in faza de constructie in trimestrul 4 din 2025 si va adauga 16.500 mp de spatii de birouri, distribuiti pe trei niveluri subterane, parter si 11 etaje, iar finalizarea noii cladiri este estimata pentru anul 2027.

Ansamblul de birouri Green Court cuprinde deja trei imobile finalizate, cu o suprafata totala de peste 54.300 mp.

Intregul ansamblu de birouri Green Court este finantat de catre Banca Transilvania, suma totala fiind de peste 95 de mil. Euro.

Globalworth este liderul pietei de birouri din Romania si unul dintre cei mai mari investitori de birouri din Europa Centrala si de Est (CEE). Compania este activa pe pietele din Romania si Polonia si se concentreaza pe achizitia, dezvoltarea si administrarea de active imobiliare, cu predilectie fiind orientata catre segmentul spatiilor de birouri.

Econergy a contractat o finantare de 31 mil. Euro de la Kommunalkredit pentru un proiect fotovoltaic de 60 MW din Romania

Investitorul israelian in energie regenerabila Econergy a anuntat pe 16 martie 2026 ca a contractat o finantare in valoare de 31 mil. Euro de la institutia financiara austriaca Kommunalkredit pentru un proiect fotovoltaic de 60 MW din Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Acordul de project finance a fost semnat pentru finantarea proiectului de energie fotovoltaica Ovidiu, proiect care se afla acum in faza de constructie.

Finantarea va acoperi costurile de dezvoltare si constructie ale proiectului si va refinanta imprumuturi acordate de catre actionar, sustinand astfel proiectul sa ajunga la faza comerciala.

Planul Econergy este sa adauge o componenta de sisteme de stocare in baterii (BESS) proiectului derulat la Ovidiu, constructia fiind asteptata sa inceapa pana la finele acestui an.

Tranzactia marcheaza al doilea acord de tip project finance incheiat cu Kommunalkredit, dupa finantarea contractata anterior pentru proiectul Iancu Jianu.

Sursa: MIRSANU.RO.

Achizitia unei participatii de 25% de la gigantul petrolier Shell de catre OMV Petrom intr-un nou perimetru de explorare din Marea Neagra face din Bulgaria piata de M&A strategic pentru liderul pietei petroliere din Romania si centrul expansiunii sale regionale pe pietele Europei de Sud – Est

Achizitia unei participatii de 25% de la gigantul petrolier global Shell de catre OMV Petrom intr-un nou perimetru de explorare din Marea Neagra, tranzactie anuntata pe 11 martie 2026, arata ca Bulgaria a devenit o piata de M&A strategic pentru liderul pietei petroliere din Romania, sub ghidajul actionarului sau majoritar – grupul austriac OMV, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Bulgaria a devenit treptat centrul strategiei regionale de M&A al OMV Petrom in expansiunea sa pe pietele din Europa de Sud-Est si este acum a doua piata ca importanta dupa piata de origine – Romania, avand acum un lant integrat de activitate de la operatiuni de explorare si productie pana la retele de distributie atat in Romania, cat si in Bulgaria.

OMV Petrom este cea mai mare companie din Romania dupa cifra de afaceri care este listata pe bursa de la Bucuresti, unde are cea mai mare capitalizare bursiera a unei companii private si a doua valoare de piata dintre toate companiile listate pe BVB. Capitalizarea bursiera curenta a OMV Petrom este de 64,18 mld. RON (circa 12,6 mld. Euro). Grupul petrolier austriac OMV detinea un pachet de 51,2% din actiunile OMV Petrom, iar statul roman are o participatie de 20,7% in timp ce aproximativ 24,4% apartin fondurilor de pensii din Romania si altor investitori de retail si entitati corporative din Romania, conform raportarilor pentru 31 decembrie 2025.

Seria de tranzactii M&A ale OMV Petrom din Bulgaria din perioada 2006 – 2026 a conturat atat o extindere a companiei din Romania pe verticala dinspre segmentul downstream catre sectorul de upstream, unde este acum foarte activa, cat si o extindere pe orizontala prin intrarea pe segmente de piata noi asa cum indica achizitia recenta a 50% din proiectul de productie de energie solara Gabare de la platforma austriaca de energie regenerabila Enery.

Cea mai recenta oportunitate a OMV Petrom de expansiune pe piata din Bulgaria este achizitia participatiei de 25% din perimetrul Han Tervel de la gigantul petrolier global Shell, prin care compania din Romania intra astfel in al doilea perimetru offshore de explorare de pe piata vecina.

“Am semnat un acord sub prevederile caruia OMV Petrom E&P Bulgaria SRL va cumpara o participatie de capital de 25% in licenta de explorare a blocului 1 – 26 Han Tervel, care este subiect al consimtamantului din partea autoritatii de reglementare. Asteptam cu nerabdare sa colaboram cu OMV Petrom si TPOC la programul de exploare. Shell va continua sa fie operatorul blocului cu o participatie de 42%”, a comentat un purtator de cuvant al Shell pentru jurnalul de tranzactii MIRSANU.RO tranzactia cu OMV Petrom.

Initial, Shell a castigat licitatia in 2024 pentru concesiunea perimetrului de explorare Han Tervel, detinand o participatie de 100%, insa ulterior a cooptat noi parteneri de consortiu cu care sa imparta atat riscurile proiectului, cat si investitiile aferente costurilor de explorare.

Primul investitor cooptat a fost compania Turkish Petroleum Overseas Company Limited (TPOC), controlata de catre statul turc, care prin subsidiara sa TPAO a preluat de la Shell o participatie de 33% in blocul offshore Han Tervel din sectorul bulgar al Marii Negre.

Finalizarea tranzactiei OMV Petrom – Shell este in curs de aprobare de catre guvernul Bulgariei conform procedurilor.

OMV Petrom va contribui la costurile si investitiile proiectului proportional cu participatia de 25%, acoperind atat costurile istorice, cat si pe cele aferente operatiunilor viitoare, au precizat reprezentantii cumparatorului.

Istoricul relatiei Shell – Petrom (acum OMV Petrom) este mai legat insa de piata din Romania, unde gigantul petrolier global a fost multi ani activ cu o retea de benzinarii prin care era unul dintre cei mai mari jucatori straini de pe piata locala, retea pe care a vandut-o in urma cu doua decenii in doua etape catre grupul ungar MOL. De asemenea, Shell a fost si asociat direct cu Petrom intr-o companie cu pozitie de lider pe piata de GPL din Romania. Dupa exitul complet din Romania, Shell a revenit pe piata locala din 2021 de cand activeaza direct cu o flota de transport prin divizia Shell Commercial Road Transport. Shell Romania SRL a raportat pentru 2024 o cifra de afaceri de 22,7 mil. RON (peste 4 mil. Euro) si un profit net de peste 1,1 mil. RON la un numar de 66 de angajati. La nivel global, compania britanica Shell este unul dintre cei mai mari jucatori petrolieri din lume, cu o capitalizare de piata de 255 mld. USD pe bursa de la New York, raportand pentru 2025 un profit net de 17,8 mld. USD la venituri de aproape 266,9 mld. USD.

Tranzactia OMV Petrom – Shell consolideaza statutul Bulgariei de a doua piata ca marime dupa Romania pentru OMV Petrom si ridica miza pe cea mai mare expunere a companiei romanesti de pe pietele externe.

OMV Petrom are operatiuni upstream si downstream pe piata din Bulgaria, unde din 2024 vinde gaze catre clienti non – casnici prin filiala sa locala.

Pe piata benzinariilor din Bulgaria, OMV Petrom dispune de o retea de circa 93 benzinarii, cea mai mare retea operata de compania din Romania pe pietele externe, avand in vedere ca retelele din Serbia si Moldova sunt fiecare in parte dimensionate la 64 de benzinarii la finele lui 2024. De asemenea, dupa volumele vandute, Bulgaria confirma ca este cea mai mare piata externa a OMV Petrom, cu vanzari de 285 mil. litri in 2024, fata de 192 mil. litri in Serbia, respectiv 142 mil. litri in Moldova.


Firul achizitiilor M&A din Bulgaria a mers pe axa downstream – upstream – productie de energie regenerabila

Primele mutari M&A ale Petrom in Bulgaria au fost transferuri de active din portofoliul grupului austriac OMV catre subsidiara sa din Romania.

In ianuarie 2006, OMV (Austria) a anuntat cedarea catre OMV Petrom (Romania) a participatiilor sale de 99,9% din OMV Romania Mineraloel, 99,9% din OMV Bulgaria Ltd si a 99,9% din OMV Jugoslavija in cadrul unei tranzactii totale la o valoare de intreprindere de 234,4 mil. Euro. Prin aceasta miscare strategica, Petrom a capatat un rol regional semnificativ pe pietele vecine din Europa de Sud – Est preluand astfel o retea de 178 benzinarii si alte active in Romania, Bulgaria, Serbia si Muntenegru. In Bulgaria, OMV Petrom si-a trecut astfel in propriul portofoliu o retea de 74 de statii si 2 depozite de carburanti.

Urmatorul pas strategic al OMV de “a impinge” brandul Petrom pe pietele din Europa de Sud – Est a venit in august 2020, cand “parintele” austriac a transferat participatia sa de 100% din OMV Offhshore Bulgaria Gmbh. Tranzactia interna din grupul OMV a fost imbunatatita de o conjunctura externa din care a rezultat ca OMV Petrom a preluat o participatie de 42,86% in perimetrul Han Asparuh din Marea Neagra, care ingloba atat participatia initiala de 30% detinuta in perimetru de catre OMV, precum si preluarea cotei aferente dupa exitul companiei spaniole Repsol din perimetru. OMV Petrom isi facea intrarea astfel in sectorul bulgar al Marii Negre prin preluarea unei participatii semnificative in blocul Han Asparuh, care se invecineaza cu perimetrul Neptun Deep unde OMV Petrom are o participatie de 50% si este operatorul perimetrului.

Petrom a vanat la scurt timp oportunitatea oferita de catre gigantul francez TotalEnergies – cel care detinea participatia majoritara in blocul offshore Han Asparuh cu 57,14% si care si-a anuntat retragerea din sectorul bulgar al Marii Negre, miscare notificata la finele anului 2023 si finalizata in 2024, dupa ce autoritatile de la Sofia au anuntat in iunie 2024 aprobarea transferului participatiei TotalEnergies catre subsidiara din Romania a concernului austriac OMV.

Petrom ajungea astfel la o participatie de 100% din perimetrul Han Asparuh, insa strategia de optimizare a riscurilor si impartire a investitiilor de explorare cu alti parteneri de consortiu – o practica uzuala la nivel global in astfel de proiecte – a determinat compania romaneasca sa isi gaseasca un nou partener de consortiu pentru blocul offshore din Bulgaria. In acest context, OMV Petrom face o noua mutare M&A in 2024 prin vanzarea unei participatii de 50% din blocul Han Asparuh catre compania israeliana NewMedEnergy, pastrandu-si insa statutul de operator in perimetru, tranzactia fiind finalizata in martie 2025.

Potrivit tranzactiei dintre cele doua parti, cumparatorul NewMedEnergy a fost de acord sa preia partea vanzatorului OMV Petrom din costurile aferente urmatoarei sonde de explorare ce urma sa fie amplasata in prospectul Vinekh din perimetrul Han Asparuh pana la o suma totala ce nu ar depasi 50 mil. Euro si sa finanteze, de asemenea, partea vanzatorului din costurile aditionale pentru o alta sonda in prospectul Krum din cadrul blocului offshore pentru o suma suplimentara ce nu poate depasi 50 mil. Euro, conform datelor facute publice de catre cumparator.

Bugetul de foraj care include teste de productie era estimat pentru Vinekh la circa 109 mil. Euro, din care cota pe care o suporta partea israeliana era de circa 80 mil. Euro. Pentru sonda Krum, bugetul estimat pentru foraj era de circa 86 mil. Euro, din care NewMedEnergy urma sa suporte costuri de circa 68 mil. Euro, potrivit datelor NewMedEnergy.

Pentru OMV Petrom, costul actualizat pentru forajul sondei Vinekh este de 15 mil. Euro.

In ianuarie 2026, cei doi parteneri de consortiu au cooptat si statul bulgar, care prin intermediul companiei Bulgarian Energy Holding a preluat o participatie de 10% in perimetrul Han Asparuh, prin achizitia unei participatii de 5% in perimetru de la fiecare dintre cei doi investitori existenti. Astfel, OMV Petrom a pastrat o cota de 45% din blocul offshore Han Asparuh si statutul sau de operator, iar participatia detinuta de NewMedEnergy a fost redusa corespunzator de la 50% la 45%.

Scaderea cotei de participare a OMV Petrom de la 100% la 45% in perimetrul Han Asparuh se circumscrie strategiei operationale pe pietele din regiune concomitent cu intarirea disciplinei financiare a companiei, cu care proprietarul sau austriac a modelat in ultimele doua decenii compania din Romania – care ramane un generator recurent de profit solid si una dintre cele mai valoroase companii locale dupa valoarea sa de piata.

OMV Petrom a raportat pentru 2025 un profit net de 1,2 mld. RON (circa 240 mil. Euro) la venituri din vanzari de 36,59 mld. RON (peste 7 mld. Euro). Compania a generat anul trecut un flux de trezorerie din activitati de exploatare de 9 mld. RON (aproape 1,8 mld. Euro).

In septembrie 2025, OMV Petrom si-a extins portofoliul din Bulgaria cu o achizitie pe orizontala, trecand intr-o noua verticala de business – productia de energie regenerabila.

Astfel, subsidiara din Romania a grupului austriac OMV a cumparat o participatie de 50% din Dunav Solar Plant de la platforma austriaca de energie regenerabila Enery, tranzactie prin care cei doi asociati vor investi impreuna pana la 200 mil. Euro pana in 2027 pentru dezvoltarea proiectului Gabare de productie de energie solara cu o capacitate totala estimata de 400 MW.

Achizitiile strategice ale OMV Petrom din perioada 2024 – 2026 de pe piata din Bulgaria au loc in contextul in care subsidiara locala a grupului austriac este angajata intr-un proiect de investitii cu o miza mare in Romania. OMV Petrom este operator si detine o participatie de 50% din blocul offshore Neptun Deep din sectorul romanesc al Marii Negre, unde programul total de investitii este estimat la circa 4 mld. Euro si urmeaza sa fie impartit in mod egal cu celalalt investitor din perimetru – compania Romgaz, aflata sub controlul statului roman. Proiectul, cu rezerve de gaze evaluate la peste 100 mld. metri cubi, este asteptat sa intre in faza de productie in 2027 si ar urma sa consolideze pozitia Romaniei de cel mai important producator de gaze din Uniunea Europeana.

De asemenea, in ultimii ani, OMV Petrom a accelerat si strategia sa de crestere a portofoliului de productie de energie regenerabila, context in care a raportat mai multe achizitii de active si proiecte de la jucatorul local Renovatio Group, de la care si-a trecut deja in portofoliu cea mai mare retea locala de statii de incarcare.a vehiculelor electrice din Romania.

Achizitiile strategice ale OMV Petrom de pe pietele externe au intarit profilul sau de cea mai mare companie integrata de profil din Europa de Sud – Est, in contextul in care in geografia mai larga a Europei de Est, grupul austriac OMV concureaza cu rivali puternici precum grupul polonez PKN Orlen si compania ungara MOL.


Kruk piata NPL Romania 2025

Cresterea calitatii activelor tranzactionate, concurenta mare si absenta tranzactiilor in piata secundara au majorat in 2025 pretul mediu de achizitie la portofoliile de datorii negarantate de retail din Romania la 44% din valoarea nominala a portofoliului, mai mult decat dublu fata pretul mediu de achizitie din Polonia, arata datele KRUK. Investitorii au cheltuit anul trecut aproape 190 mil. Euro pentru achizitia de portofolii locale de datorii negarantate de retail cu o valoare nominala totala in jurul a 420 mil. Euro

Cresterea calitatii activelor tranzactionate, cresterea concurentei intre investitori si absenta tranzactiilor de pe piata secundara au continuat tendinta de majorare in ultimii ani a pretului mediu de achizitie la portofoliile de datorii negarantate de retail, care a ajuns in 2025 la 44% din valoarea nominala a unui portofoliu fata de 37% din valoarea nominala per portofoliu inregistrata in 2024, sustin reprezentantii investitorului polonez de profil KRUK.

In numai 2 ani, saltul pretului de achizitie la acest tip de active este unul exponential, daca avem in Vedere ca in 2023 pretul mediu de achizitie se ridica la aproximativ 8% din valoarea nominala a portofoliului, de peste 5 ori mai mic fata de cel inregistrat in 2025 pe piata de profil din Romania, arata calculele KRUK.

Comparativ cu Polonia – o alta piata – reper din regiune pentru astfel de tranzactii – pretul mediu de achizitie per portofoliu de datorii negarantate de retail este mai mult decat dublu, in conditiile in care in Polonia pretul mediu de achizitie pentru un astfel de portofoliu se ridica in 2025 la aproximativ 18%, fiind pe o dinamica inversa fata de piata locala de profil, cu preturi medii in scadere fata de 24% din valoarea nominala de portofoliu inregistrata in 2024. Scaderea pretului mediu de achizitie din Polonia este cauzata de tranzactiile executate pe piata secundara de profil, ceea ce nu a fost cazul si in Romania.

Lipsa tranzactiilor cu portofolii de datorii din Romania comparativ cu alte piete de profil a fost semnalata si de catre investitorul ceh APS la MIRSANU DEALMAKERS SUMMIT, eveniment organizat de catre jurnalul de tranzactii MIRSANU.RO pe 4 decembrie 2025, cand Mihai Pop,  Transaction Leader in cadrul grupului APS, spunea ca sunt tranzactii mai putine pe piata de profil, in contextul in care bancile acorda o atentie mai mare la ajustarea pre – neperformanta a imprumuturilor acordate.

Valoarea nominala a portofoliilor de datorii negarantate tranzactionate pe piata de profil din Romania a ajuns la 1,8 mld. Zloti (in jurul a 420 mil. Euro, calculat la un curs mediu de schimb 4,24 PLN/ Euro) , cu o rata de crestere anuala de aproape 30% fata de anul anterior, sustin datele KRUK.

Ritmul de crestere anuala se dubleaza ajungand la circa 60% atunci cand luam in calcul valoarea totala a cheltuielilor facute de catre investitori cu achizitia portofoliilor de datorii negarantate de retail s-a ridicat anul trecut la circa 794 mil. Zloti (in jurul a 187 mil. Euro) comparative cu 0,5 mld. Zloti in 2024, conform sursei citate.

Polonezii de la KRUK sustin ca si-au majorat cota de piata de la 51% in 2024 pana la 70% in 2025 pe acest segment de piata, daca este luata in calcul valoarea totala a cheltuielilor realizate cu achizitia de portofolii.

Astfel, investitorul polonez afirma ca a investit 573 mil. Zloti (circa 135 mil. Euro)in 2025 pe piata din Romania in achizitia de portofolii de datorii, adica mai mult decat dublu fata de valoarea inregistrata in 2024 care a fost de 264 mil. Zloti.

Datele KRUK indica o valoare totala a activelor neperformante (non – performing debt assets) detinute de catre bancile din Romania de 17 mld. zloti (peste 4 mld. Euro), in crestere nominala anuala de 12%.

Pe piata de profil din Romania activeaza investitori precum KRUK, APS Holding, EOS, B2 Impact sau AxFina.

Achizitia de portofolii de datorii pe pietele din Romania si din Europa Centrala si de Est continua sa mobilizeze surse importante de bani inclusiv din partea institutiilor financiare internationale, care vad oportunitati atractive in acest tip de tranzactii.

Astfel, International Finance Corporation (IFC) a aprobat pe 22 ianuarie 2026 o investitie de capital de pana la 234,94 mil. USD in cadrul unei platforme regionale alaturi de grupul german EOS pentru achizitia de portofolii NPL din Romania si de pe alte cinci piete din Europa Centrala si de Est, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Platforma regionala DARP NPL EOS Poland va dispune de angajamente totale de capital in valoare de circa 400 mil. Euro si va fi capitalizata in regim pari passu, cu contributii egale de pana la 50% din partea IFC, respectiv pana la 50% din partea grupului german EOS.

Grupul petrolier spaniol Repsol a intrat pe piata din Romania cu o achizitie directa. Repsol a cumparat 44% din distribuitorul de lubrifianti Valtec Premium Lubricants, prin care isi consolideaza prezenta in regiunea Balcanilor

Grupul petrolier spaniol Repsol a cumparat in decembrie 2025 o participatie de 44% din distribuitorul de lubrifianti Valtec Premium Lubricants SRL, tranzactie prin care Repsol intra direct pe piata din Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia consolideaza prezenta grupului petrolier spaniol in regiunea Balcanilor, avand in vedere ca Valtec Premium Lubricants SRL acopera 17 piete din Europa Centrala si de Est, din care are o prezenta semnificativa in Romania si Bulgaria.

Valtec Premium Lubricants SRL a raportat pentru 2024 o cifra de afaceri de 94 mil. RON si un profit net de 4,3 mil. RON, respectiv datorii totale de 18 mil. RON la un personal format din 43 de angajati.

Compania este distribuitor exclusiv in regiune pentru produsele Repsol din 2008.

In urma acestei tranzactii, Valtec Premium Lubricants S.R.L. va fi detinuta de catre Valtec B.V. si Repsol Downstream Internacional S.A.U.

Valtec BV (Olanda) este o companie specializata in cercetare de piata si sondaje de opinie, precum si in furnizarea de servicii de consultanta si consiliere in domeniul vanzarilor si marketingului in relatie cu comertul cu produse petroliere, lubrifianti, produse chimice, hartie si bunuri conexe.

Consiliul Concurentei a anuntat pe 9 ianuarie 2026 ca a autorizat tranzactia prin care Repsol intra direct pe piata din Romania.

Valtec Premium Lubricants S.R.L. este activ in domeniul lubrifiantilor auto si industriali. Portofoliul companiei include si produse auxiliare, cum ar fi solutii profesionale pentru igiena mainilor si echipamente de protectie personala.

Pana la finalizarea tranzactiei, Repsol era activ indirect in Romania prin trei filiale ale sale, care inregistreaza venituri din vanzarea angro de lubrifianti, lichide pentru intretinerea autovehiculelor si unsori, vanzarea de produse petrochimice si vanzarea angro si cu amanuntul a produselor energetice.

La nivel global, grupul Repsol a raportat pentru 2025 un profit net de 1,899 mld. Euro la vanzari totale de 54,4 mld. Euro. Compania petroliera spaniola are o capitalizare bursiera de peste 25 mld. Euro.

ifc aukera deal

IFC are in plan sa aloce un imprumut de pana la 136 mil. Euro in cadrul unei finantari totale de 336 mil. Euro pentru dezvoltarea unui portofoliu de stocare de energie in baterii dezvoltat de catre platforma de energie regenerabila Aukera. Proiectul cu o capacitate agregata de 1,9 GWh are un cost estimat pana la 450 mil. Euro si face parte din portofoliul investitorului Marcel van Poecke, care prezideaza activitatile din energie ale gigantului de private equity Carlyle

International Finance Corporation (IFC) are in plan sa aloce un imprumut de pana la 136 mil. Euro in cadrul unui pachet de finantare totala de pana la 336 mil. Euro pentru dezvoltarea unui portofoliu de sisteme de stocare de energie autonome (standalone) de catre platforma de energie regenerabila Aukera, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Proiectul urmeaza sa dispuna de o capacitate agregata de pana la 1,9GWh la un cost total de proiect estimat de pana la 450 mil. Euro.

Prima faza a proiectului include doua active ready – to build la Gura Ialomitei, in sud-estul Romaniei, iar in faza a doua vor fi adaugate alte 3 active de tip BESS (sisteme de stocare de energie in baterii) in locatii de pe axa nord-est spre sud- est la Dumbrava, Roman si Lacu Sarat.

Constructia primului active de tip BESS a inceput in octombrie 2025 si este programat sa fie finalizat pana la jumatatea anului 2026.

Al doilea activ al proiectului este in plan pentru a fi finalizat si a incepe operatiunile comerciale pana la sfarsitul anului 2026.

Pentru acelasi proiect, Aukera a anuntat contractarea pe 17 noiembrie 2025 a unei facilitati de imprumut de 60 mil. Euro de la institutia financiara austriaca Kommunalkredit Austria AG, destinata sa finanteze constructia primului sau sistem de stocare in baterii autonome (standalone) din Romania.

Investitia derulata de catre Aukera Energy va primi, de asemenea, o suma de circa 9,89 mil. Euro din PNRR, conform datelor facute publice.

Platforma de energie regenerabila Aukera este activa in Romania din 2021. Compania are un volum de proiecte in pipeline (plan) de 14,6 GW, din care proiecte de 6,5 GW se afla intr-o faza avansata de dezvoltare si cu 810 MW aflate in faza de constructie pe pietele din Romania, fiind active pe pietele din Marea Britanie (UK), Italia, Belgia si Germania.

Aukera este deja puternic capitalizata pentru executia pipeline-ului de proiecte, dupa ce a semnat mai multe contracte de finantare majora, cel mai important astfel de acord anuntat fiind pachetul de finantare de 450 mil. Euro anuntat pe 15 ianuarie 2024 si contractat de la EIG.

De asemenea, pe o alta ruta de finantare pentru portofoliul de proiecte, Aukera a anuntat pe 15 septembrie 2025 ca a finalizat a doua etapa de subscrieri pentru investitorii care au semnat angajamente de investitii, asigurandu-si astfel un capital proaspat de 105 mil. Euro.

Runda de investitii in Aukera a fost sustinuta atat de catre investitori existenti precum Atlasinvest (Belgia) si Reggeborgh (Olanda), carora li s-au alatura investitori noi printre care si SFPIM (Société Fédérale de Participations et d’Investissement) – fondul suveran de investitii al Belgiei.

Platforma Aukera are ca si cofondatori pe Pascal Emsens si Catalin Breaban, executivi cu experienta in energie regenerabila care au lucrat anterior pentru gigantul american de private equity Carlyle.

Platforma Aukera este detinuta de catre compania belgiana de investitii Atlasinvest, fondata si condusa de catre Marcel van Poecke.

Marcel van Poecke, presedintele si fondatorul companiei de investitii AtlasInvest, ocupa in prezent pozitia de presedinte pentru portofoliul de energie in cadrul Carlyle, un investitor global cu active sub administrare de 477 mld. USD.

In cadrul parteneriatului dintre Carlyle si Marcel van Poecke, Atlasinvest administreaza fondurile de investitii Carlyle International Energy Partners.

Marcel van Poecke, un veteran cu o cariera de aproape 40 de ani in sectorul de energie, a ocupat anterior in perioada 2014 – 2022 pozitia de Head al fondurilor de investitii Carlyle International Energy Partners, care au investit deja in Romania si sunt active prin intermediul platformei de explorare si productie de energie Black Sea Oil and Gas – companie detinuta in proportie de 90% de catre Carlyle si 10% de catre Banca Europeana pentru Reconstructie si Dezvoltare (EBRD).

Potentialul de crestere oferit de proiectele de energie regenerabila din Romania a atras pana acum investitori de talie globala sau internationala precum KKR – activ prin intermediul platformei portugheze de profil Greenvolt, EQT – prezent prin compania sa de portofoliu suedeza OX2, Actis (aflata in portofoliul gigantului american de investitii General Atlantic) si Mubadala – fond suveran de investitii al Emiratelor Arabe Unite (EAU) care sunt active prin intermediul platformei Rezolv Energy sau familia magnatului grec Latsis – prezent prin intermediul platformei HELLENiQ ENERGY.

IFC si EBRD sunt printre finantatorii tematici majori cu privire la proiectele de energie “verde” si printre catalizatorii – cheie ai imprumuturilor sindicalizate ce au ca destinatie dezvoltarea de capacitati de productie de energie eoliana si fotovoltaica sau sisteme de stocare a energiei in baterii (BESS).

Intr-un proiect de talie comparabila, IFC a participat in 2025 la o finantare sindicalizata in valoare de 331 mil. Euro pentru faza a doua a parcului eolian Vifor din judetul Buzau, dezvoltat de catre platforma de energie regenerabila Rezolv Energy, sustinuta de catre investitori precum Actis si Mubadala.

Avocatii Schoenherr au asistat Enterprise Investors la achizitia unui pachet minoritar in reteaua de fitness 18GYM

Firma austriaca de avocatura Schoenherr a asistat managerul regional de private equity Enterprise Investors la achizitia unui pachet minoritar de actiuni in reteaua de fitness 18GYM, conform informatiilor transmise catre jurnalul de tranzactii MIRSANU.RO.

„Suntem incantati sa fi asistat Enterprise Investors in cadrul acestei tranzactii,” a declarat Madalina Neagu, partener, care a coordonat echipa Schoenherr implicata in aceasta tranzactie. „Experienta solida a echipei noastre ne-a permis sa oferim consultanta juridica integrata, adaptata complexitatii acestei tranzactii.”

Echipa Schoenherr ce a asistat Enterprise Investors a fost coordonata de Madalina Neagu (Partner) si i-a inclus pe Mihaela Popescu (Managing Attorney at Law), Alina Cristea (Senior Attorney at Law), Stefan Popa (Attorney at Law) si Laura Buzatu-Teodorescu (Senior Attorney at Law). Aspectele juridice de dreptul concurentei si cele privind examinarea investitiilor straine directe vor fi acoperite de Georgiana Badescu (Partner), Darius Trusculete (Senior Attorney at Law) si Mihaela Anghel (Attorney at Law).

Schoenherr a oferit consultanta juridica Enterprise Investors pe parcursul tuturor etapelor acestei tranzactii de tip private equity. Finalizarea tranzactiei este conditionata de parcurgerea procedurii de examinare a investitiilor straine directe  si notificarea operatiunii de concentrare economica, aspecte care vor fi gestionate de echipa de dreptul concurentei, drept UE si comert exterior a firmei.

Grupul care opereaza reteaua de pariuri sportive Superbet cumpara Maxbet Romania si Maxbet Malta pentru a-si sustine cresterea de pe pietele din Europa Centrala si de Est

Super Technologies, compania care opereaza reteaua de pariuri sportive Superbet, a anuntat pe 24 februarie 2026 achizitia operatiunilor Maxbet din Romania si Malta pentru a-si sustine cresterea pe pietele din Europa Centrala si de Est, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Cumparatorul va integra marca Maxbet in propria sa afacere.

Pana la finalizarea tranzactiei, Super Technologies va prelua operatiunile Maxbet si portofoliul de clienti in timp ce marca (brand-ul) va fi integrate in ecosistemul propriu.

Achizitia Maxbet trebuie avizata de catre Consiliul Concurentei. Vanzatorul Maxbet Romania si Malta este TREO Asset Management, un administrator independent de active, specializat in situatii speciale, care deserveste investitori si proprietari de active in gestionarea situațiilor de investitii complexe la nivel global.

Termenii financiari ai tranzactiei vor ramane confidentiali, in concordanta cu acordul incheiat de catre parti.

Romania este una dintre cele mai competitive piete de gaming din Europa si ocupa o pozitie – cheie pentru comparator in strategia acestuia de consolidare din regiunea Europei Centrale si de Est.

Max Bet SRL a raportat pentru 2024 o cifra de afaceri de 461 mil. RON (circa 92 mil. RON) si un profit net de peste 25 mil. RON (aproximativ 5 mil. Euro).

Max Bet Jocuri Electronice SRL, a carei afacere a fost preluata integral de la 1 octombrie 2025 de catre Max Bet SRL, a raportat pentru 2024 o cifra de afaceri de 139 mil. RON (aproape 28 mil. Euro) si un profit net de 16 mil. RON (peste 5 mil. Euro).

Maxbet a fost infiintata in Romania in 2002 si are o prezenta semnificativa in industria jocurilor de noroc.

Super Technologies a trecut recent printr-un proces de rebranding al grupului care opereaza reteaua de pariuri sportive si gaming Superbet. Grupul Superbet, fondat de catre Sacha Dragic, a anuntat in februarie 2025 ca si-a asigurat 1,3 mld. Euro printr-un acord de refinantare incheiat cu investitorul sau existent Blackstone si cu fonduri administrate de catre HPS Investment Partners.


EBRD a marcat exitul din reteaua de retail La Cocos la putin peste un an de la investitia sa de capital de pana la 15 mil. Euro. Dupa preluarea pachetului majoritar de la consortiul de investitori financiari care include pe Morphosis Capital si CEECAT Capital, investitorul strategic german Schwarz Group va extinde modelul hypercash al retelei antreprenoriale in noi locatii din Romania si pe pietele internationale. Cele trei retele de retail din portofoliul grupului Schwarz din Romania ii asigura un rulaj anual de peste 9 mld. Euro

Investitorul strategic german Schwarz Group, proprietarul retelelor de retail Lidl si Kaufland, a anuntat pe 3 martie 2026 finalizarea achizitiei participatiei majoritare al retelei antreprenoriale locale La Cocos, o mutare strategica ce ii permite exportul modelului hypercash al companiei romanesti pe alte piete internationale de profil, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Astfel, consortiul de investitori financiari format de catre European Bank for Reconstruction and Development (EBRD), Morphosis Capital si Ceecat Capital au finalizat exitul din reteaua de retail La Cocos la putin peste un an de la intrarea lor in companie.

EBRD a aprobat in 2024 o investitie de capital de pana la 15 mil. Euro in preluarea de actiuni La Cocos, fiind astfel una dintre tranzactiile in care banca multilaterala de dezvoltare si-a dorit sa participe direct ca si co-investitor la achizitia pachetului majoritar de actiuni in La Cocos, pe langa faptul ca beneficiaza si de calitatea sa de investitor in fondurile administrate de catre Morphosis Capital si CEECAT Capital, adica reuseste sa capitalizeze exitul din La Cocos pe ambele rute – atat in calitate de investitor direct in companie, cat si de investitor indirect in companie prin intermediul fondurilor de private equity participante la tranzactie in care este investitor LP.

Cei trei investitori financiari – EBRD, Morphosis Capital si CEECAT Capital – au semnat pe 21 august 2024 contractul de preluarea al pachetului majoritar de actiuni al La Cocos cu antreprenorul Iulian Nica, ce detinea anterior 100% din actiunile companiei Supermarket La Cocos SRL.

EBRD a mai investit direct si anterior la achizitii de retele de retail din Romania, daca avem in vedere ca a participat ca si co-investitor la intrarea MidEuropa in reteaua de retail Profi – preluata in martie 2017, ciclu de investitii finalizat in ianuarie 2025 odata cu preluarea retelei Profi de catre investitorul strategic Ahold Delhaize.

Dupa exitul EBRD si al fondurilor de private equity din La Cocos, singura retea de retail vizibila pe piata din Romania si aflata sub controlul unui fond de private equity ramane reteaua de magazine Froo administrata de catre polonezii de la Zabka, in care fondul de investitii CVC Capital Partners este principalul actionar, iar EBRD este un actionar – minoritar cheie.

Piata de retail alimentar din Romania ramane dominata de catre investitorii strategici Schwarz, Rewe, Ahold Delhaize, Auchan, ultima tranzactie de impact fiind exitul jucatorului francez Carrefour de pe piata locala, dupa anuntul negocierilor de vanzare catre grupul familiei Paval – fondarea afacerii antreprenoriale Dedeman.

Fondat in 2014, conceptul La Cocos opereaza sub forma unui retailer de tip discount bazat pe un model hypercash diferențiat, axat pe o oferta eficient selectata de produse la preturi extrem de competitive stabilite la 3 niveluri de volum catre familii si segmentul de afaceri mici.

In decurs de un an de la investitia consortiului de investitori financiari, reteaua La Cocos s-a extins de la 3 la 7 magazine la nivel national, iar in 2025, compania a generat venituri de 298 mil. Euro, comparativ cu 227 mil. Euro in 2024.


Cumparatorul, obligat sa respecte mai multe conditii dupa preluarea La Cocos, este pregatit sa exporte modelul hypercash catre pietele internationale de profil


Consiliul Concurentei a autorizat conditionat preluarea pachetului majoritar al retelei locale de retail alimentar La Cocos de catre grupul german Schwarz, care a anuntat ca Iulian Nica isi pastreaza atat pozitia de actionar minoritar, cat si pe cea de CEO al companiei preluate pentru a continua extinderea in noi locatii din Romania.

Dupa preluarea La Cocos prin intermediului vehiculului de investitii Project Brazil Beta GmbH al Schwarz Group, compania romaneasca va continua sa functioneze ca o entitate de sine statatoare in cadrul grupului german.

Mai mult, conceptul hypercash al La Cocos va fi rulat pe alte piete din Europa, acesta fiind factorul – cheie al achizitiei strategice realizate de catre Schwarz Group.

De asemenea, va continua campania de scalare si expansiune a afacerii pe piata din Romania, iar urmatoarele magazine La Cocos urmeaza sa fie deschise pana la finele acestui an.

Preluarea controlului afacerii La Cocos si al modelului sau hypercash vine cu un cost asociat pentru comparator dincolo de pretul efectiv de achizitie.

Astfel, pe lista angajamentelor luate de catre Schwarz Group in fata Consiliului Concurentei din Romania se afla un set de conditii de indeplinit si termene de implementare, care vizeaza mentinerea modelului de afaceri al La Cocoș bazat pe preturi competitive, volume mari de vanzari si pozitionarea constanta sub nivelul pietei, in beneficiul consumatorilor.

Astfel, cumparatorul german se angajeaza sa mentina strategia actuala de pret a magazinelor La Cocos, fara a depasi marja bruta de referinta, pentru o perioada de 4 ani de la finalizarea tranzactiei.

In acelasi timp, grupul Schwarz se angajeaza sa nu inchida si sa nu limiteze activitatea retelei La Cocos pentru o perioada de 5 ani de la finalizarea tranzactiei, asigurand continuitatea activitatii comerciale sub acelasi brand si in forma actuala. De asemenea, pentru o perioada de 5 ani, va fi mentinut formatul specific al magazinelor La Cocos in parametrii actuali. In plus, Schwarz isi asuma extinderea retelei La Cocos la nivel national, prin deschiderea sau demararea procedurilor pentru deschiderea de magazine in urmatorii 5 ani. Aceasta masura are ca scop cresterea accesibilitatii consumatorilor la acest format de magazin si intensificarea concurentei pe piata de retail.

De asemenea, grupul Schwarz va mentine compania care opereaza reteaua La Cocos separata de structurile corporative si operationale ale Kaufland Romania si Lidl Romania, pentru o perioada de 5 ani. Angajamentele prevad si obligația de a nu realiza achizitii sub pragurile de notificare pe piata de retail alimentar, ceea ce ar limita posibilitatea consolidarii suplimentare a pozitiei grupului pe pietele locale deja concentrate si reduce riscul intaririi semnificative a puterii de piata.

Mai mult, companiile implicate au obligatia de a informa Consiliul Concurentei cu privire la achizitia sau inchirierea de spatii comerciale si la planurile de deschidere a magazinelor, ceea ce creste transparenta strategiei de expansiune si permite monitorizarea timpurie a pietelor locale sensibile.

Grupul Schwarz si-a mai asumat sa protejeze furnizorii exclusivi ai Supermarket La Cocos, in baza unei proceduri de delistare, similara cu cea aprobata in cazul preluarii magazinelor Profi de catre Ahold Delhaize, proprietarul Mega Image. Astfel, pentru o perioada de 2 ani, grupul Schwarz se angajeaza sa determine La Cocos sa mentina relatiile comerciale cu furnizorii care livreaza produse catre La Cocos si care nu au relatii comerciale cu Kaufland si Lidl. O astfel de masura are ca scop mentinerea sortimentelor existente in magazinele La Cocos si limitarea riscului de crestere a presiunii

Schwarz este cel mai puternic investitor strategic de pe piata de retail din Romania, unde prin reteaua de magazine Lidl concentreaza o cifra de afaceri de peste 23,9 mld. RON (circa 4,8 mld. Euro) si profit net de peste 1,2 mld. RON, iar prin reteaua de supermarketuri Kaufland Romania ruleaza alte circa 19,6 mld. RON (aproape 4 mld. Euro) si un profit net de peste 1,1 mld. RON, totalizand un volum annual de vanzari de circa 8,8 mld. Euro in 2024.

Electrica cere aprobarea actionarilor pentru un program de emisiuni obligatiuni de pana la 1 mld. Euro in perioada 2026 – 2027

Compania de energie Electrica SA, aflata sub controlul statului roman, cere actionarilor sai aprobarea unui program de emisiuni de obligatiuni pana la 1 mld. Euro pentru perioada 2026 – 2027, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Programul de obligatiuni este printre propunerile pentru care este convocata adunarea generala extraordinara a actionarilor Electrica de pe 29 aprilie 2026.

Planul conducerii companiei vizeaza una sau mai multe emisiuni de obligatiuni in cadrul acestui program, care pot fi obligatiuni verzi sau conventionale sau chiar un mix al acestora.

Acestea ar putea fi denominate in RON sau in alte valute si ar urma sa fie emise pe piata de capital din Romania sau internationala pe baza unei structure flexibile, cu o rata a dobanzii fixa sau variabila.

Obligatiunile vor fi nominative, neconvertibile, negarantate, in forma dematerializata prin inscriere in cont, vor face parte din aceeași clasa de valori mobiliare, putand fi emise pe o maturitate maxima de pana la 10 ani, au precizat reprezentantii Electrica.

Aceste titluri ale companiei se vor vinde prin oferta de vanzare adresata investitorilor de pe piata de capital din Romania sau internationala prin intermediul uneia sau mai multor societati de servicii de investitii financiare, institutii de credit sau sindicate de intermediere, ori entitati de natura similara, autorizate sa presteze servicii și activitati de investitii in state membre UE sau state terte UE si vor fi admise la tranzactionare pe o piata reglementata.

Pe 27 noiembrie 2025, actionarii Electrica au aprobat deja demararea procedurilor necesare pentru obtinerea de finantare destinate achizitiilor de companii, linii de activitate sau active individuale pentru extinderea operatiunilor Electrica in Romania, in regiune si in statele UE in limita unui plafon de 1 mld. Euro pentru perioada 2025 – 2027.

Compania de energie listata pe bursa de la Bucuresti al carei principal actionar este statul roman a anuntat pe 7 iulie 2025 ca a plasat emisiunea sa inaugurala de obligatiuni verzi de 500 mil. Euro cu scadenta la 5 ani la un pret competitiv de 4,566%, in cadrul unei tranzactii in care cererea din partea investitorilor a depasit de 11,5 ori oferta de titluri Electrica.

Statul roman detine o participatie de peste 49,78% din Electrica, a carei capitalizare bursiera pe bursa de la Bucuresti depaseste 9,6 mld. RON (aproape 1,9 mld. Euro).

Enterprise Investors a facut prima achizitie directa in Romania din ultimii 10 ani. Managerul polonez de fonduri private equity a anuntat o investitie de pana la 20,4 mil. Euro pentru preluarea unui pachet minoritar in reteaua de centre de fitness 18GYM

Managerul polonez de fonduri private equity Enterprise Investors a anuntat pe 6 martie 2026 ca va investi pana la 20,4 mil. Euro in achizitia unei participatii minoritare in reteaua antreprenoriala de centre de fitness 18GYM, in cadrul primei sale achizitii directe in Romania din 2016 pana acum, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Afacerea 18 GYM a fost fondata in 2012 de catre Vlad Ronea si sora sa, Alexandra Ronea.

Reteaua 18GYM este unul dintre cele mai mari jucatori de pe piata de fitness din Romania.

Tranzactia este de asteptat sa sustina urmatoarea faza de crestere a retelei, care va include deschiderea accelerata de noi locatii si selectarea unor oportunitati de fuziuni si achizitii (M&A), a precizat cumparatorul.

Fondul de investitii Enterprise Fund IX va sustine investitia in reteaua de centre de fitness 18GYM din capitalul sau proaspat de 340 mil. Euro strans de la investitori pana la momentul inchiderii finale a fondului in mai 2025.

Reteaua 18 GYM opereaza o retea de 37 locatii, iar veniturile anuale au depasit 17 mil. Euro in 2025. In 2024, compania care opereaza reteaua antreprenoriala de fitness a inregistrat o crestere de aproape 3,9 ori a cifrei de afaceri, iar in 3 ani a facut un salt de la 1,9 mil. RON in 2021 pana la 38,8 mil. RON, perioada de crestere marcata in paralel si de cresterea datoriilor de la 2,2 mil. RON in 2021 la 32,1 mil. RON in 2024.

Sectorul de fitness este inca unul fragmentat, care ofera spatiu de consolidare si deci de crestere rapida, fiind de mai multi ani pe radarul investitorilor de private equity. In 2022, managerul polonez de private equity Resource Partners si-a facut exitul din World Class Romania – liderul pietei de profil prin vanzarea participatiei sale catre African Industries Group, iar in decembrie 2021 Morphosis Capital a intrat ca actionar in reteaua Stay Fit Gym.

Bartosz Kwiatkowski, Partner in cadrul Enterprise Investors care coordoneaza investitiile pe piata din Romania, spunea inca din mai 2025 ca sectorul de wellness – fitness este pe lista de tinte a investitorului financiar polonez, cand mai preciza pentru jurnalul de tranzactii MIRSANU.RO:  “Nu facem achizitii directe cu tichete sub 20 mil. Euro per tranzactie. De regula, tichetele noastre de tranzactie sunt intre 20 mil. Euro si 40 mil. Euro, iar tranzactiile de tip add-on pot fi de la cateva milioane euro pana la ordinul zecilor de milioane de euro. Depinde cat de mare este compania din portofoliu care face achizitia”.

“Pentru piata din Romania, tinta noastra este o tranzactie add-on care va fi anuntata in curand si o achizitie directa in termen de un an”, spunea Bartosz Kwiatkowski, Partner in cadrul Enterprise Investors, la MIRSANU INVESTORS SUMMIT, eveniment organizat de catre jurnalul de tranzactii MIRSANU.RO pe 26 iunie 2025.

18GYM reprezinta a opta investitie directa a Enterprise Investors in Romania, unde investitorul regional de private equity este prezent din anul 2000.

Capitalul total investit de catre Enterprise Investors in companiile romanesti ajunge la 217 mil. Euro, suma care include si investitia raportata la 18GYM. Enterprise Investors a avut in Romania in portofoliu companii precum Mobilrom (acum Orange Romania), Siveco, Profi sau Noriel, insa Romania este acum tinta nr. 1 in regiune pentru platformele aflate deja in portofoliul managerului de fonduri de private equity pentru achizitii de tip add-on, asa cum a fost achizitia jucatorului local Omnicredit din sectorul de servicii financiare de catre PramaGO.

Grupul polonez LuxVet continua cursa de consolidare in sectorul serviciilor veterinare locale cu achizitia integrala a retelei Mobile Vet

Grupul polonez LuxVet a anuntat pe 26 februarie 2026 achizitia platformei locale de servicii veterinare Mobile Vet in cadrul strategiei sale de consolidare a pietei de profil, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Integrarea vizeaza opt unitati – patru in Bucuresti si patru in judetul Valcea, a precizat cumparatorul.

Fiecare dintre clinici dispune de propria farmacie veterinara si functioneaza dupa un model integrat de ingrijire completa – „one-stop-shop”.

Alaturi de serviciile clinice, reteaua include si farmacia veterinara online Mobile Pet (mobilepet.ro), precum si o gama de suplimente OTC pentru animale de companie sub marca proprie, aflate in curs de finalizare. Aceste componente contribuie atat la cresterea accesibilitatii produselor farmaceutice pentru proprietarii de animale din intreaga tara, cat si la consolidarea notorietatii brandului si la dezvoltarea canalelor de vanzare directa.

Pentru grupul LuxVet, achizitia pachetului integral de actiuni la Mobile Vet reprezinta un nou jalon in extinderea geografica si confirma pozitia grupului ca unul dintre principalii furnizori de servicii veterinare profesionale din Romania.

Reteaua Mobile Vet a fost fondata in 2013 la Bucuresti de catre Dr. Razvana Gheoca si Dr. Radu Vasiloiu si ofera ambulanta veterinara de urgenta disponibila 24/7, respectiv o gama extinsa de servicii clinice, care includ consultatii de specialitate, chirurgie, stomatologie, cardiologie, radiologie, analize de laborator, hemodializa, dializa peritoneala, precum si ingrijire farmaceutica completa – vaccinari, microcipare, pasapoarte europene pentru animale, deparazitare, medicamente, suplimente, diete speciale si accesorii recomandate de medic.

Blu Capital Partners Corporate Advisory actioneaza in calitate de consultant strategic si financiar exclusiv pentru Mobile Vet in cadrul vanzarii catre grupul polonez LuxVet.

Fondatorii Mobile Vet au semnat un acord de exit complet in februarie 2026 in urma unui proces competitiv coordonat de catre Blu Capital Partners Corporate Advisory care a atras mai multe oferte strategice.

LuxVet este o platforma regionala de servicii veterinare, sustinuta de catre managerul global de investitii Oaktree Capital Management – investitor de talie globala, si de catre investitorii regionali de private equity Cornerstone Investment Management si INVL Baltic Sea Growth Fund.

Pe piata locala de profil, un alt operator important angajat in cursa de consolidare a acestui sector este PartnerVet, care face parte din portofoliul administrat de catre D Craig Holding, o companie de investitii controlata de catre familia lui Sacha Dragic, fondatorul retelei de case de pariuri Superbet, in care si-a anuntat in august 2024 intrarea ca si co-investitor Vetimex Capital, vehiculul de investitii controlat de catre antreprenorul si investitorul Ferenc Korponay.

Tranzactie M&A Premier Energy pentru consolidarea portofoliului de productie de energie regenerabila concomitent cu vanzarea participatiei majoritare din Alive Capital

Compania de energie Premier Energy a anuntat pe 3 martie 2026 o tranzactie M&A prin care isi consolideaza portofoliul de productie de energie regenerabila concomitent cu vanzarea participatiei sale de 51% din Alive Capital, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Mutarea strategica are ca scop declarat optimizarea diviziei sale de productie si furnizare a energiei regenerabile in Romania.

Tranzactia include achizitia participatiilor minoritare in sase centrale de productie din surse de energie regenerabila din portofoliul grupului astfel incat Premier Energy va ajunge la o detinere de 100% in aceste active, precum si vanzarea participatiei de 51% detinute in Alive Capital si Alive Capital Belgrad catre Omnia Capital B.V., entitate administrata de catre Giacomo Billi, fondatorul Alive Capital.

In cadrul tranzactiei, Premier Energy va incasa, de asemenea, pana la 8 mil. Euro in numerar, a precizat compania.

„Aceasta tranzactie sustine strategia noastra de consolidare a prezentei Premier Energy in productia de energie electrica din surse regenerabile si de extindere a integrarii verticale a operatiunilor noastre din domeniul energiei electrice din Romania. Detinerea integrala a acestor entitati ne consolideaza capacitatea pe termen lung de a genera randamente stabile si eficiente din portofoliul nostru de productie din surse de energie regenerabila si de a integra aceste active in activitatea de furnizare prin intermediul Premier Energy Furnizare. Apreciem parteneriatul construit alaturi de Giacomo Billi in cadrul Alive Capital si ii dorim mult succes in dezvoltarea viitoare a companiei. Pentru Premier Energy, aceasta optimizare conduce la o structura de business simplificata, o profitabilitate imbunatatita si o concentrare clara asupra activitatilor de baza care sustin cresterea pe termen lung a Grupului.”, a declarat José Garza, CEO al Premier Energy Group.

Acordul include achizitia de catre Premier Energy a participatiilor minoritare pe care nu le detine inca in urmatoarele entitati, si anume 20% din Ecoenergia S.R.L., 20% din Enex Nalbant Renewable S.R.L., 35% din Alive Wind Power One S.R.L., 49% din Alive Renewable Holding Limited, 49% din Alive Capital Kft., 100% in Da Vinci New Project S.R.L. si 100% din Alive Sun Power Two S.R.L.  La finalizarea tranzactiei, Premier Energy va detine o participatie de 100% in toate aceste companii.

Concomitent, Grupul va vinde participatia sa de 51% in Alive Capital S.A. si participatia de 51% in Alive Capital D.O.O. Belgrad, o entitate de furnizare din Serbia, catre Omnia Capital B.V.

Compania va continua sa utilizeze oferta existenta de servicii si produse a Alive Capital, inclusiv servicii de administrare a activelor de energie regenerabila, pe durata unei perioade de tranzitie de maximum trei ani, in timp ce isi dezvolta in continuare propriile competente de administrare a energiei din surse regenerabile, inclusiv in zona de echilibrare si administrare tehnica a activelor.

„Aceasta tranzactie contribuie la imbunatatirea performantei noastre financiare si reflecta angajamentul pe termen lung de a crea valoare pentru actionari. La nivel pro forma, daca tranzactia ar fi fost inchisa la 1 ianuarie 2025, veniturile noastre pentru 2025 ar fi fost mai mici cu aproximativ 181 milioane euro. Cu toate acestea, impactul la nivelul profitabilitatii ar fi fost pozitiv – profitul net atribuibil actionarilor ar fi crescut cu aproximativ 2 milioane euro, excluzand cheltuielile cu dobanda aferente activitatilor de dezvoltare din Da Vinci New Project si Alive Renewable Holding, respectiv cu aproximativ 1 milion euro daca aceste cheltuieli sunt incluse. Pozitia de datorie neta a Grupului la 31 decembrie 2025 ar fi fost mai buna cu aproximativ 4 milioane euro. Per ansamblu, tranzactia ne sustine strategia de consolidare a bazei de productie din surse de energie regenerabila si de dezvoltare a unei structuri integrate a activitatilor din domeniul energiei electrice din Romania, fara a afecta profitabilitatea.”, a spus Peter Stohr, CFO al Premier Energy Group.

Se estimeaza ca tranzactia va fi finalizata in trimestrul al doilea din 2026 si este conditionata de obtinerea aprobarilor de reglementare uzuale, inclusiv a celor legate de achizitia Alive Capital de catre Omnia Capital B.V.

Premier Energy este o companie controlata de catre Emma Capital, care a devenit companie publica dupa un IPO derulat in 2024 pe bursa de la Bucuresti. Capitalizarea bursiera curenta a Premier Energy este de peste 4,96 mld. RON (aproape 1 mld. Euro).

Investitorul imobiliar Atenor si-a vandut compania din Romania in cadrul unei tranzactii de exit care ajuta grupul belgian sa isi reduca datoria financiara neta cu 52 mil. Euro

Investitorul imobiliar belgian Atenor a anuntat pe 2 martie 2026 vanzarea actiunilor detinute in compania sa care administreaza un complex de birouri din Bucuresti, tranzactie care marcheaza exitul de pe piata din Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Obiectul vanzarii il constituie actiunile companiei romanesti Nor Real Estate SRL, proprietarul complexului de spatii de birouri @Expo, cu o suprafata de 57.666 metri patrati, iar cumparator este o firma privata de investitii din sectorul imobiliar, potrivit vanzatorului.

Cladirile au fost livrate in etape, in 2021 si 2023, si au fost proiectate pentru a raspunde cerintelor actuale ale chiriasilor, integrand specificatii tehnice avansate, solutii eficiente energetic si facilitati orientate catre bunastare.

Campusul are chiriasi din domenii precum IT, telecomunicatii, farmaceutic si servicii pentru afaceri si ofera potential suplimentar prin administrare activa. Proiectul este inchiriat in proportie de 29%, a precizat vanzatorul.

Vanzarea activului de birouri @Expo combinat cu comercializarea integrala a proiectului rezidential Upsite, aflat de asemenea in Bucuresti, marcheaza sfarsitul activitatilor Atenor pe piata din Romania.

Decizia de vanzare este parte dintr-un proces mai larg de simplificare a structurii grupului, tranzactia avand un impact negativ de 30,5 mil. Euro, care a fost inregistrat in anul financiar 2025, a precizat vanzatorul.

Un consortiu de banci a acordat o finantare verde sindicalizata de 460 mil. Euro catre platforma regionala de energie regenerabila Enery

Platforma regionala de energie regenerabila Enery a contractat o finantare verde sindicalizata in valoare de 460 mil. Euro de la un consortiu de banci pentru dezvoltarea unui proiect hibrid in judetul Giurgiu, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Consortiul de finantatori este format din bancile italiene UniCredit (Global Coordinator, Sustainability Coordinator and Bookrunner), si Intesa Sanpaolo Group – reprezentat de Intesa Sanpaolo Bank Romania si Všeobecná úverová banka din Slovacia (Mandated Lead Arranger and Bookrunner), banca olandeza ING Bank N.V. si subsidiara sa din Romania (Mandated Lead Arranger and Facility & Security Agent), Banca Transilvania si banca elena National Bank of Greece – Cipru, (Mandated Lead Arrangers), banca romaneasca de stat Exim Banca Romaneasca S.A. si Alpha Bank S.A. (Lead Arrangers).

Finantarea va sustine dezvoltarea proiectului hibrid de la Ogrezeni, in judetul Giurgiu, care combina productia fotovoltaica cu stocarea de energie in baterii, au precizat reprezentantii Exim Banca Romaneasca intr-un comunicat din 3 martie 2026.

Cu o capacitate instalata de 761 MWp / 534 MW AC si peste 1 GWh de stocare in baterii, Ogrezeni va fi unul dintre cele mai mari proiecte hibride din Europa. Odata operational, parcul este de asteptat sa genereze suficienta energie verde pentru a alimenta echivalentul a aproximativ 684.000 de gospodarii.

Proiectul hibrid Ogrezeni se bazeaza pe parteneriatul Enery cu Fondul de Investitii al Initiativei celor Trei Mari (3SIIF), un fond comercial de infrastructura dedicat investitiilor in energie, transport si infrastructura digitala in statele membre UE din Europa Centrala si de Est, avand ca obiectiv imbunatatirea conectivitatii, securitatii energetice si cresterii economice in regiunea „Celor Trei Mari” dintre Marea Baltica, Adriatica si Neagra.


Compania privata Electro-Alfa International s-a listat pe bursa de la Bucuresti la capatul unui IPO de aproape 115 mil. Euro

Compania privata Electro-Alfa International s-a listat pe 3 martie 2026 pe piata reglementata a bursei de la Bucuresti dupa un IPO in valoare de 579,64 mil. RON (114,7 mil. Euro), care nu schimba insa actionarul majoritar al afacerii, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Pachetul de actiuni plasat de companie pe bursa este de aproximativ 35%, iar capitalizarea bursiera la pretul de executie al IPO de 8,85 RON/ actiune este de 1,67 mld. RON (326,89 mil. Euro).

Capitalizarea bursiera actuala a Electro-Alfa International depaseste 2 mld. RON (400 mil. Euro).

Electro-Alfa International este o companie care activeaza pe piata de echipamente electrice si solutii pentru infrastructura energetica si face parte dintr-un grup de companii cu diverse activitati, inclusiv investitii pe piata imobiliara.

IPO-ul companiei a generat actionari noi semnificativi precum fondurile de pensii private administrate de catre NN (6,05%) si cele ale Allianz (5,65%). Un alt actionar minoritar care a trecut pragul de 5% in companie este EBRD, care a anuntat deja o investitie de 16,4 mil. Euro in actiunile noi emise in cadrul tranzactiei, in contextul mai larg in care “ajutand o companie cu capitalizare mica (small cap) sa acceseze pietele publice, EBRD sustine dezvoltarea si diversificarea instrumentelor pietei de capital locale”.

IPO-ul reduce, insa nu schimba actionarul majoritar al companiei, acesta fiind Gheorghe Ciubotaru, cel care a fondat Electro-Alfa International.

Listarea companiei venite de la Botosani pe bursa de la Bucuresti a redus participatia actionarului majoritar de la 80% la 52%, concomitent cu scaderea participatiei Electro Alfa Management – un vehicul de investitii care cumuleaza participatii ale managementului firmei – de la 20% pana la 13%.

Veniturile nete obtinute de Electro-Alfa International in urma ofertei, in valoare de 544,27 mil. RON, sunt destinate sustinerii strategiei de crestere a companiei in anii urmatori, sustin reprezentantii acesteia.

Oferta publica initiala a firmei, programata pentru intervalul 2 – 11 februarie 2026 a fost inchisa anticipat pe 6 februarie. Pe transa investitorilor de retail, a fost inregistrata o suprasubscriere de 5800% ceea ce a dus la o alocare finala majorata pana la 15% din totalul actiunilor oferite investitorilor individuali.

De la IPO-ul record al Hidroelectrica din 2023 realizat de catre Fondul Proprietatea, listarea Electro-Alfa International este al treilea IPO derulat cu succes pe piata principala de catre o companie privata dupa cel al companiei de energie Premier Energy in 2024 si cel al companiei de familie din sectorul agroalimentar Cris-Tim Family Holding in 2025.

Swiss Capital si Unicredit Bank au reprezentat sindicatul de intermediere pentru IPO-ul Electro-Alfa International. Biroul local al firmei de avocatura globale Clifford Chance a asigurat serviciile de consultanta juridica pentru emitent, iar casa de avocatura RTPR a asistat UniCredit Bank in cadrul IPO-ului.

Electro-Alfa International a inregistrat in 2024 venituri de 648,4 mil. RON, fata de 435,8 mil. RON in 2023, respectiv un profit net de 57,4 mil. RON comparativ cu 37,8 mil. RON in 2023.

EBRD a aprobat o investitie de capital de pana la 40 mil. Euro pentru fondul regional de private equity CEECAT Fund III, a carui capitalizare – tinta este de 200 mil. Euro

Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) a aprobat pe 25 februarie 2026 o investitie de capital de 40 mil. Euro pentru fondul regional de private equity CEECAT Fund III, a carui capitalizare – tinta se situeaza la 200 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

CEECAT Capital, un manager de private equity de talie regionala, strange bani de la investitori pentru noul sau fond de investitii CEECAT Fund III, care are in vizor preluarea de participatii in companii de pe piata din Romania si alte piete din regiune.

CEECAT Fund III se numara printre fondurile de investitii care au primit alocare de bani din programul PNRR dedicat sectorului de private equity si de venture capital.

Noul fond de private equity al CEECAT Capital va urmari sa realizeze investitii de capital si cvasicapital in IMM-uri aflate in faza de creștere si in companii cu capitalizare medie din Europa Centrala si de Est si Turcia.

Investitia de capital a institutiei financiare internationale este clasificata 100% ca fiind finantare <<verde>> pentru ca sprijina activitati care vizeaza atenuarea schimbarilor climatice, adaptarea la schimbarile climatice, obiective legate de natura si alte obiective de mediu, conform reprezentantilor EBRD.

Pe langa postura de investitor LP in fonduri administrate de catre CEECAT Capital, EBRD este si co-investitor alaturi de CEECAT Capital si alti investitori, cum este si exemplul recent al investitiei si apoi a exitului recent al consortiului de investitori financiari format din EBRD, Morphosis Capital si CEECAT Capital din afacerea antreprenoriala de retail La Cocos, a carui vanzare de pachet majoritar catre investitorul strategic german Schwarz – proprietarul retelelor de retail Lidl si Kaufland – tocmai a fost autorizata conditionat de catre Consiliul Concurentei.

Din portofoliul CEECAT Capital in Romania fac parte investitii precum La Cocos si Modulo.

Platforma portugheza de energie regenerabila Greenvolt a contractat un pachet de finantare de 348 mil. Euro pentru constructia proiectului eolian de 253 MW din Romania vandut catre Engie

Platforma portugheza de energie regenerabila Greenvolt a anuntat pe 26 februarie 2026 ca a contractat un pachet de finantare de 348 mil. Euro pentru constructia unui proiect eolian de 253,1 MW in Romania, care a fost vandut anterior catre Engie, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Finantarea a fost acordata de catre un sindicat de banci format din UniCredit Bank Romania, Erste Group Bank AG, Raiffeisen Bank Romania, Societe Generale, BRD Groupe Societe Generale si Siemens Bank Gmbh.

Proiectul de energie eoliana este localizat in judetul Ialomita, in sud – estul Romaniei.

Greenvolt, companie detinuta integral de catre gigantul american de private equity KKR, a anuntat pe 17 decembrie 2026 ca a semnat un acord de vanzare pentru proiectul eolian cu o capacitate de 253,1 MW din Ialomita catre investitorul strategic francez Engie in cadrul unei tranzactii evaluate la 472,3 mil. Euro, una dintre cele mai mari tranzactii M&A semnate in 2025 in Romania.

Greenvolt ramane insa responsabila de construirea si livrarea proiectului in 2027, cand este asteptata finalizarea acestuia.

Proiectul eolian din Ialomita este unul dintre cele mai mari proiecte private de energie regenerabila aflata in faza de dezvoltare din Romania si este parte a unei platforme mail argi Wind Rose de 506 MW, sustin reprezentantii Greenvolt.

Grupul portughez, aflat sub controlul KKR, are in Romania in dezvoltare un portofoliu de 555 MW pe segmentul de energie eoliana, 77 MW pe segmentul de energie solara si proiecte de 156 MW de stocare de energie in zona de baterii.

UniCredit Bank Romania a plasat o emisiune de obligatiuni de 600 mil. RON cu maturitate la 5 ani si cupon fix de 6,82% pe an

UniCredit Bank Romania, subsidiara locala a grupului bancar italian UniCredit, a anuntat pe 26 februarie 2026 ca a plasat o emisiune de obligatiuni in valoare de 600 mil. RON (circa 117 mil. Euro) cu maturitatea de 5 ani si la un cupon fix anual de 6,82%, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Titlurile emise de catre banca sunt negarantate, de rang superior, si denominate in RON, au precizat reprezentantii UniCredit.

Potrivit acestora, tranzactia a fost finalizata cu succes, fiind suprasubscrisa semnificativ fata de suma vizata initial de 500 mil. RON, plafonul final fiind astfel stabilit mai sus cu 20%.

„Succesul acestei emisiuni evidentiaza inca o data perceptia pozitiva pe piata locala si increderea investitorilor in strategia si soliditatea UniCredit Bank. Este, de asemenea, prima noastra tranzactie de emisiune de obligatiuni intermediata de UniCredit Bank, dupa integrarea Alpha Bank Romania in grup, un pas care ne intareste pozitia pe piata locala de capital si ne permite sa oferim solutii eficiente investitorilor.”, a declarat Georgia Salagean, Vicepresedinte Executiv si CFO al UniCredit Bank S.A.

Prin aceasta emisiune, una dintre cele mai mari banci locale dupa valoarea activelor totale isi consolideaza strategia de diversificare a surselor de finantare si isi reafirma angajamentul de a sustine economia si nevoile clientilor, contribuind totodata la dezvoltarea pietei de capital din Romania.

Ministerul Finantelor a listat in februarie 2026 pe bursa de la Bucuresti o emisiune de titluri Fidelis de circa 199 mil. Euro, o suma cu circa 45% mai mica fata de emisiunea de titluri de stat plasata in ianuarie 2026 catre investitorii locali

Ministerul Finantelor a listat pe 19 februarie 2026 la bursa de la Bucuresti o noua emisiune de titluri de stat Fidelis, care a strans de la investitori 1 mld. RON (circa 198,8 mil. Euro), cu circa 45% mai putini bani fata de emisiunea anterioara de titluri de stat plasata in ianuarie 2026 catre investitori, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Statul roman a plasat in perioada 6 – 13 februarie 2026 catre investitorii de retail titluri Fidelis in valoare de 379 mil. RON si de circa 124 mil. Euro.

Comparativ, Ministerul Finantelor a reusit sa atraga in ianuarie 2026 de la investitori pentru emisiunea anterioara de titluri de stat Fidelis o suma totala de 367 mil. Euro, semnificativ mai mare decat cele 199 mil. Euro atrase de la investitori in februarie 2026.

In cadrul acestei oferte, investitorii locali au plasat peste 12.000 de ordine de subscriere, atat pentru titlurile de stat denominate in RON, cat si pentru cele emise in euro.

Urmatoarea oferta de vanzare de titluri de stat Fidelis este estimata sa inceapa in prima decada a lunii martie.

Prin intermediul celor 33 oferte derulate incepand cu august 2020, Ministerul Finantelor a atras de la populatie circa 65 mld. RON (peste 13 mld. Euro).

Oferta primara de vanzare a titlurilor de stat Fidelis a fost intermediata de catre sindicatul de intermediere format din BT Capital Partners (Lead Manager), Banca Comerciala Romana, BRD – Groupe Societe Generale, TradeVille si UniCredit Bank, grupul de distributie desemnat pentru titlurile de stat Fidelis fiind format din Banca Transilvania si Libra Internet Bank.

Compania elena GEK Terna condusa de catre miliardarul Georgios Peristeris cumpara un parc fotovoltaic de 100 MW si capacitate de stocare de 99 MW de la grupul Renovatio

Compania elena GEK Terna cumpara un parc fotovoltaic la Satu Mare, cu o putere instalata de 100 MW si capacitate de stocare de 99 MW, de la grupul Renovatio, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

GEK Terna este o companie listata pe bursa de la Atena, cu o capitalizare bursiera de peste 3,73 mld. Euro, condusa de catre Peristeris Georgios, CEO si Presedinte al companiei. Peristeris Georgios este principalul actionar al GEK Terna, cu drepturi de vot de 29,97% din companie, participatia sa depasind acum valoarea de 1 mld. Euro la capitalizarea bursiera curenta a companiei.

Avocatii Clifford Chance Badea, biroul local al firmei globale de avocatura Clifford Chance, au anuntat ca au asistat grupul local Renovatio in tranzactia cu GEK Terna.

Compania elena GEK Terna este intr-un moment de avans puternic pe piata din Romania, dupa ce a anuntat pe 9 februrie 2026 ca o subsidiara a sa a castigat in cadrul unui joint venture cu Alstom Romania doua contracte pentru proiecte feroviare de la CFR cu un buget total de aproximativ 1 mld. Euro.

Grupul GEK Terna a inregistrat in 2024 EBITDA ajustat de 404 mil. Euro la venituri de 3,25 mld. Euro.

Finantare de 121 mil. Euro acordata de catre bancherii EBRD, EIB si BCR pentru dezvoltarea a trei parcuri fotovoltaice de 190 MW in Romania

Bancherii Bancii Europene pentru Reconstructie si Dezvoltare (EBRD), ai Bancii Europene de Investitii (EIB) si ai BCR au anuntat pe 16 februarie 2026 acordarea unui pachet de finantare totala de 121 mil. Euro pentru dezvoltarea a trei parcuri fotovoltaice cu o capacitate totala instalata de 190 MW in Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Portofoliul include trei parcuri fotovoltaice in judetele Dolj si Olt, care vor produce energie electrica pentru alimentarea a peste 160.000 de gospodarii anual.

BCR a participat la pachetul de finantare cu 42,5 mil. Euro, din care o finantare pe termen lung in valoare de 17,3 mil. Euro, la care se adauga o facilitate TVA si o facilitate de linie de credit.

De asemenea, bancherii EBRD au semnat un imprumut senior garantat de pana la 34 mil. Euro catre companiile de proiect Solar World SRL, RB Solar Energy SRL si Energie Soleil SRL.

La randul sau, EIB a anuntat ca sustine proiectul de productie de energie regenerabila cu imprumuturi totale de 34 mil. Euro acordate catre trei companii romanesti de energie solara.

Odata agreata structura de finantare vor incepe lucrarile de constructie, iar utilizarea comerciala este estimat sa inceapa in a doua jumatate din 2027.

Portofoliul este detinut in proportie de 65% de dezvoltatorul norvegian de energie regenerabila Scatec ASA si 35% de furnizorul turc de servicii de inginerie Defic Globe Enerji A.S., care va furniza servicii de inginerie, achizitii si constructie (Engineering, Procurement and Construction – EPC), in timp ce Scatec va asigura serviciile de operare, mentenanta si asset management.

Platforma educationala digitala Kinderpedia a atras o runda de finantare de 3,5 mil. Euro condusa de fondul de venture capital polonez Simpact Ventures pentru extinderea operatiunilor pe pietele externe

Platforma educationala digitala Kinderpedia a anuntat pe 5 februarie 2026 ca atras o runda de finantare de 3,5 mil. Euro condusa de catre managerul polonez de fonduri de venture capital Simpact Ventures, bani fiind alocati pentru extinderea operatiunilor pe pietele externe, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Simpact Ventures a investit 2,2 mil. Euro in platforma fondata in Romania, in timp ce la runda de investitii de 3,5 mil. Euro au participat si Early Game Ventures si Roca X.

Runda ramane deschisa in urmatoarele 5 luni pentru co-investitori strategici, fiind de asteptat ca aceasta etapa de atragere de capital sa fie inchisa la jumatatea anului 2026.

Banii proaspeti atrasi de catre Kinderpedia au ca destinatie continuarea expansiunii internationale a operatiunilor sale, mai ales pe pietele din Europa Centrala si de Est, precum si in Orientul Mijlociu si Africa.

“Aceasta finantare ne permite sa ne scalam responsabil in timp ce stam aproape de nevoile reale ale scolilor si familiilor”, a spus Daniel Rogoz, CEO si cofondator al Kinderpedia.

“Cu Simpact conducand runda de finantare, suntem capabili sa acceleram expansiunea noastra in Europa Centrala si de Est, precum si pe piete precum Orientul Mijlociu si Africa, unde comunicarea multilingva si increderea dintre scoli si parinti sunt esentiale”, a adaugat acesta.

Kinderpedia este o platforma educationala prezenta deja in scoli si gradinite din peste 40 de tari din Europa, Orientul Mijlociu, Africa si Orientul Mijlociu si sustine o comunitate internationala formata din peste o jumatate de million de profesori, parinti si lideri in educatie.

„Kinderpedia abordeaza o provocare fundamentala in sistemele educationale: permiterea unei colaborari semnificative intre scoli si familii la scara larga”, a declarat Jacek Ostrowski, Partner in cadrul managerului de capital de risc Simpact Ventures. „Prin combinarea eficientei operationale cu comunicarea incluziva si multilingva si utilizarea responsabila a inteligentei artificiale, Kinderpedia are potentialul de a genera un impact social pe termen lung in diverse ecosisteme educationale. Suntem mandri sa conducem aceasta runda de finantare si sa sprijinim expansiunea companiei pe noi piete internationale.”, a mai spus Jacek Ostrowski de la Simpact Ventures.

Platforma educationala Kinderpedia a fost fondata de catre Daniel Rogoz, Evelina Necula si Valentin Ilea. In 2020, compania a atras capital de tip seed in cadrul unei runde de investitii conduse de catre fondul de investitii ROCA X, cu participarea suplimentara din partea investitorilor de pe platforma de crowdfunding Seedblink. Ulterior, afacerea antreprenoriala a atras in octombrie 2021 o runda de investitii de 1,8 mil. Euro condusa de catre managerul de fonduri de venture capital Early Game Ventures, la care s-a adaugat sprijinul unor investitori precum ROCA X, Growceanu si Seedblink.

Ambitia declarata a Kinderpedia este sa isi scaleze veniturile spre un nivel de 30 mil. Euro pana in 2030.

Imprumut sindicalizat de 150 mil. Euro coordonat de catre bancherii UniCredit Bank Romania pentru refinantarea centrului comercial Mall Moldova din portofoliul investitorului imobiliar Prime Kapital

Investitorul imobiliar Prime Kapital a anuntat pe 18 februarie 2026 contractarea unui credit sindicalizat coordonat de catre UniCredit Bank Romania pentru refinantarea centrului comercial Moldova Mall, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

UniCredit Bank Romania actionar in calitate de coordonator al tranzactiei in parteneriat cu Alpha Bank Grecia.

Detinut si dezvoltat de catre Prime Kapital, Mall Moldova a fost deschis in aprilie 2025 si este unul dintre putinele centre comerciale super-regionale din Romania.

In cadrul tranzactiei, UniCredit Bank Romania a contribuit cu 75 mil. Euro.

UniCredit Bank Romania a finalizat recent preluarea Alpha Bank Romania in cadrul unui acord regional dintre bancile – mama UniCredit din Italia si Alpha Bank din Grecia.

EBRD a ales sa vanda portul Giurgiulesti din Republica Moldova in urma unei licitatii internationale catre compania statului roman care opereaza portul maritim Constanta

Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) a anuntat pe 12 februarie 2026 ca a ajuns la un acord pentru vanzarea operatorului portului international Giurgiulesti din Republica Moldova catre Compania Nationala Administratia Porturilor Maritime Constanta in urma unei licitatii internationale, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Institutia financiara internationala a semnat pe 31 decembrie 2025 contractul de vanzare a pachetului de 100% din actiunile companiei Danube Logistics, care administreaza portul Giurgiulesti (Republica Moldova), cu operatorul portului maritim Constanta, aflat sub controlul statului roman. Portul Constanta, cel mai important port de la Marea Neagra, are un rol strategic accentuat dupa declansarea razboiului ruso – ucrainean in 2022.

Valoarea tranzactiei nu a fost facuta publica pana acum.

EBRD a preluat pachetul integral de actiuni al operatorului portuar de la Giurgiulesti in 2021.

Tranzactia este sustinuta de catre guvernele Republicii Moldova si Romaniei, au anuntat partile implicate.

Castigatorul a fost desemnat in urma unui proces global extensiv de M&A, sustine vanzatorul.

CNAPM Constanta are ca actionar minoritar semnificativ Fondul Proprietatea, care detine o participatie de 20% din compania de stat, care corespunde unei valori a activului net (VAN) de 71 mil. Euro, conform datelor facute publice la 31 ianuarie 2026 de catre FP.

Participatia FP la CNAPMMC are o pondere de 15,5% din valoarea totala a activului net (VAN) a Fondului Proprietatea.

CNAPMC a raportat pentru 2024 un profit net de 256 mil. RON, in crestere anuala cu peste 20%, si o cifra de afaceri neta de 479 mil. RON, in scadere cu 12% fata de 2023.

Preluarea portului international Giurgiulesti din Republica Moldova consolideaza achizitiile strategice ale Romaniei in Republica Moldova, in contextul in care razboiul declansat de Rusia impotriva Ucrainei a depasit deja 4 ani.

In septembrie 2023, o alta companie strategica a statului roman – Transgaz, operatorul sistemului local de transport de gaze naturale – a anuntat preluarii activitatii de operare, exploatare, dispecerizare si transport a gazelor naturale din Republica Moldova prin subsidiara sa Vestmoldtransgaz SRL.

De asemenea, liderul pietei bancare locale Banca Transilvania – al carui actionar minoritar – cheie este EBRD – a semnat in 2024 achizitia Victoriabank de la BCR, prin care isi consolideaza pozitia in topul pietei bancare din Republica Moldova, un sector strategic coordonat de catre Banca Nationala a Moldovei, condusa de catre romanca Anca Dragu din pozitia sa de guvernator.

In cadrul unui alt proiect strategic, Bursa de Valori Bucuresti participa alaturi de companii si banci la cristalizarea bursei de la Chisinau.


ArcelorMittal a anuntat finalizarea negocierilor de vanzare ale combinatului sau de la Hunedoara pentru un pret de 12,5 mil. Euro catre o companie a antreprenorului Dorinel Umbrarescu

ArcelorMittal Hunedoara a anuntat pe 19 februarie 2026 ca a finalizat negocierile de vanzare ale activelor companiei pentru un pret total de 12,5 mil. Euro catre UMB Steel SRL, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Cumparatorul activelor este o companie aflata sub controlul antreprenorului Dorinel Umbrarescu, unul dintre cei mai activi jucatori de pe piata locala a lucrarilor de infrastructura.

Contractul de vanzare al companiei care administra combinatul de la Hunedoara a fost semnat pe 17 februarie 2026, potrivit informatiilor facute publice de catre vanzator.

Finalizarea si implementarea tranzactiei sunt conditionate de indeplinirea unor conditii suspensive precum aprobarea tranzactiei de catre Consiliul Concurentei si de catre Comisia de Examinare a Investitiilor Directe din Romania, precum si transferul de la ArcelorMittal Hunedoara catre cumparatorul UMB Steel S.R.L. a autorizatiei integrate de mediu detinute de catre compania care face obiectul vanzarii.

ArcelorMittal Hunedoara este o companie detinuta in proportie de 96,5% de catre investitorul strategic global ArcelorMittal, companie care a avut mai multi ani in portofoliu inclusiv combinatul siderurgic de la Galati, preluat in urma castigarii licitatiei de privatizare a Sidex de catre compania condusa la acel moment de catre magnatul indian Lakhsmi Mittal, care acum ocupa pozitia de presedinte al liderului mondial din industria otelului si a mineritului.

Vanzarea activelor ArcelorMittal Hunedoara a avut loc in contextul in care compania listata pe bursa de la Bucuresti a anuntat investitorii ca a decis la sfarsitul trimestrului 3 din 2025 sa inchida operatiunile si sa ia masuri de incetare permanenta a productiei dupa scaderea drastica a portofoliului de comenzi si pe fondul inregistrarii unor costuri ridicate ale energiei si ale altor costuri de productie.

Compania are o capitalizare bursiera curenta de 64,7 mil. RON pe piata Aero a bursei de la Bucuresti.


Consiliul Concurentei a autorizat tranzactia prin care platforma de energie regenerabila Greenvolt preia o participatie la CEF Pelicanu

Consiliul Concurentei a anuntat pe 12 februarie 2026 ca a autorizat tranzactia prin care platforma portugheza de energie regenerabila intentioneaza sa preia o participatie in compania CEF Pelicanu SRL, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

In urma acestei tranzactii, CEF Pelicanu SRL va fi detinuta de catre Greenvolt International Power SA, Portugalia, RNVQ – Fundo de Capital de Risco Fechado, Portugalia, și Offnet SRL.

RNVQ – Fundo de Capital de Risco Fechado din Portugalia este un fond de capital de risc lansat in 2021.

Offnet SRL este o companie activa in domeniul consultantei pentru afaceri și management, in cadrul careia sunt actionari Aurel Arion si Alexandru Teodorescu, implicati in grupul de firme Renovatio de pe piata de energie regenerabila.

Greenvolt International Power SA este parte din Grupul Greenvolt, un producator de energie regenerabila din Portugalia, care activeaza in domeniul biomasei, al proiectelor de energie solara fotovoltaica și al productiei descentralizate de energie.

Platforma Greenvolt, listata pe bursa Euronext de la Lisabona, este 100% detinuta de catre gigantul american de private equity KKR.

Platforma portugheza de energie regenerabila Greenvolt a contractat un pachet de finantare de 58 mil. Euro de la bancherii Erste si BCR pentru dezvoltarea unui parc eolian de aproape 50 MW in Romania

Platforma portugheza de productie de energie regenerabila Greenvolt, detinuta de catre gigantul american de private equity KKR, a anuntat pe 4 februarie 2026 contractarea unui pachet de finantare de 58,5 mil. Euro de la bancherii Erste Group Bank AG si BCR pentru dezvoltarea unui parc eolian de 49,8 MW in Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Proiectul eolian este localizat la Sacele, Transilvania in zona centrala a Romaniei, sustin reprezentantii Greenvolt.

Bancherii BCR au precizat ca au contribuit in tranzactie cu o finantare pe termen lung de 29,25 mil. Euro, dar si prin alte doua facilitati destinate sustinerii fazelor de constructie si operare ale proiectului.

In Romania, platforma Greenvolt are un portofoliu de proiecte in pregatire de 555 MW in eolian, 77 MW in solar si 156 MW in zona de stocare de energii in baterii, in contextul in care este activa cu solutii de livrare de energie regenerabila on-site pentru clienti corporate si industriali prin intermediul Greenvolt Next.

Avocatii PeliPartners au asistat compania suedeza Skanska la vanzarea proiectului de birouri Equilibrium din Bucuresti in cadrul unei tranzactii de 37 mil. Euro catre Granit Asset Management

Firma de avocatura PeliPartners a anuntat ca a asistat compania suedeza Skanska la vanzarea imobilului de birouri Equilibrium 2, cea de-a doua cladire din cadrul complexului Equilibrium, situat in zona de nord a Bucurestiului, conform informatiilor transmise catre jurnalul de tranzactii MIRSANU.RO.

Aceasta tranzactie urmeaza vanzarii cladirii Equilibrium 1, realizata anterior tot cu asistenta juridica a PeliPartners, si reflecta continuitatea colaborarii dintre cele doua echipe in proiecte imobiliare de referinta pe piata locala.

Tranzactia a fost coordonata de catre Oana Badarau, Partner, Head of Real Estate, si Madalina Fildan Raileanu, Partner, care au fost implicate in toate etapele-cheie ale procesului, oferind asistenta juridica completa.

Equilibrium 2, finalizata in ultimul trimestru al anului 2022, ofera aproximativ 20.000 de metri patrati de spatii de birouri premium, dispuse pe 11 etaje.

Compania suedeza Skanska a anuntat pe 28 ianuarie 2026 ca a vandut a doua faza a complexului de birouri Equilibrium din Bucuresti pentru 37 mil. Euro (circa 400 mil. SEK), cumparatorul fiind Magyar Posta Takarek Real Estate Investment Fund, administrat de catre Granit Asset Management.

Vanzarea celei de-a doua cladiri marcheaza finalizarea transferului integral al complexului Equilibrium catre acelasi investitor si confirma atractivitatea activelor de birouri dezvoltate de Skanska.

Avocatii PeliPartners au asistat Star Residence Invest la achizita de 19 mil. Euro a unui imobil de birouri din Bucuresti

Casa de avocatura PeliPartners a anuntat ca a oferit servicii de asistenta juridica pentru Star Residence Invest SA la achizitia imobilului de birouri Polona 68 din Bucuresti intr-o tranzactie in valoare de 19 mil. Euro, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Star Residence Invest S.A. este o companie listata pe bursa de la Bucuresti si a informat deja investitorii inca din iulie 2025 despre intentia sa de achizitie.

Mandatul a fost coordonat de Alexandra Ionita, Partener, sub supervizarea lui Francisc Peli, Partener Coordonator.

Echipa PeliPartners a furnizat asistenta juridica completa pe parcursul intregului proces, incluzand analiza juridica a activului, structurarea tranzactiei, negocierea documentatiei contractuale si asistenta la semnarea contractului.


Pachet de finantare EBRD si BCR de pana la 140 mil. Euro pentru primul depozit frigorific automatizat al NewCold pe piata din Romania

EBRD si BCR finanteaza fiecare cu 182,8 mil. RON (36 mil. Euro) dezvoltarea primului depozit frigorific automatizat al companiei internationale NewCold pe piata din Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Finantarea de 72 mil. Euro acordata de catre bancherii EBRD si BCR si anuntata pe 6 februarie 2026 vizeaza un proiect care marcheaza o extindere semnificativa a retelei logistice a NewCold in Europa Centrala si de Est.

Acesti bani sunt destinati pentru primele doua faze ale proiectului care va primi in total de cele doua banci pana la 695,6 mil. RON (in jurul a 139 mil. Euro).

Finantarea venita de la EBRD va beneficia de o garantie partiala a UE in cadrul programului InvestEU Framework for Sustainable Transition.

Depozitul va fi amplasat in Stefanestii de Jos (judetul Ilfov), iar noua facilitate aduce in Romania un model logistic complet automatizat, conceput pentru utilizarea eficienta a resurselor si reducerea impactului asupra mediului. Proiectul este asteptat sa conduca la reducerea cu aproximativ 50% a intensitati energetice comparativ cu depozitele frigorifice conventionale.

Prin aceasta investitie, NewCold va oferi producatorilor, procesatorilor si distribuitorilor din industria alimentara acces la infrastructura logistica moderna si complet digitalizata, sprijinind dezvoltarea ecosistemului local de afaceri si consolidarea pozitiei Romaniei ca hub logistic regional in Europa Centrala si de Sud-Est.

Producatorul elvetian de materiale de constructii Holcim continua achizitiile pe piata din Romania cu preluarea unui operator de cariera de granit

Holcim Romania, subsidiara grupului elvetian Holcim din sectorul productiei de materiale de constructii, a anuntat pe 2 februarie 2026 achizitia companiei locale Uranus Pluton SRL, tranzactie prin care cumparatorul isi consolideaza pozitia pe piata materialelor pentru infrastructura, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Proaspata achizitie a Holcim in Romania este un operator de cariera de granit activ din 2004 in localitatea Cerna, judetul Tulcea.

Tranzactia reprezinta un pas strategic, aliniat la strategia Holcim, care consolideaza pozitia companiei pe piata materialelor pentru infrastructura și a constructiilor feroviare.

Prin aceasta achizitie, Holcim Romania intra pe piata produselor din piatra de cariera utilizate in productia de asfalt, in aplicatii feroviare și in proiecte de mare amploare. Tranzactia sustine prioritatile Holcim Romania prin extinderea portofoliului de solutii, intarirea lantului valoric și crearea premiselor pentru o creștere sustenabila pe termen lung in Romania.

Uranus Pluton SRL are in prezent peste 80 de angajati, care iși vor continua activitatea in cadrul business-ului existent.

Uranus Pluton SRL a raportat pentru 2024 un profit net de peste 6,7 mil. RON la o cifra de afaceri de 38,3 mil. RON, in conditiile in care compania si-a dublat castigul fata de 2023 si a obtinut un ritm de crestere anuala al afacerilor de peste 50%.

Holcim isi continua astfel seria de achizitii M&A pe piata din Romania, prin care si-a extins portofoliul de afaceri pe diferite segmente ale pietei de materiale de constructii.

In 2023, compania elvetiana a anuntat achizitia de jucatori precum Stones Business Development SRL pe pietele de agregate si preluarea Betonexpres SRL pe piata de betoane.

In 2022, investitorul strategic elvetian a anuntat achizitia General Beton Romania, dupa ce in 2019 a finalizat achizitia participatiei de 100% din Somaco, care a marca intrarea Holcim pe piata materialelor prefabricate.

Holcim are o amprenta extinsa pe piata materialelor de constructii din Romania, unde opereaza cu o retea de operatiuni care include doua fabrici de ciment – la Campulung si Alesd, o fabrica de BCA la Adjud, cinci fabrici de prefabricate Somaco Grup Prefabricate, o statie de macinare si productie de nisip de calcar la Turda, precum si statii de betoane, statii de agregate, puncte de lucru pentru lianti speciali, terminale de ciment, precumsși puncte de lucru pentru pre-tratarea deseurilor.

Holcim SA, subsidiara locala a producatorului elvetian de materiale de constructii, a raportat pentru 2024 un profit net de peste 359 mil. RON la o cifra de afaceri de peste 2,89 mld. RON.

La nivel global, de asemenea, concernul elvetian este intr-o campanie ampla de M&A, in cadrul careia a anuntat pe 20 octombrie 2025 semnarea achizitiei producatorului international de materiale de constructii Xella, mutare cu impact considerabil in Romania, de la managerul american de private equity Lone Star Funds intr-o tranzactie care evalueaza compania vanduta la 1,85 mld. Euro.

Xella este unul dintre liderii pietei locale de materiale de constructii si principalul jucator de pe piata de zidarie din Romania, unde opereaza trei fabrici de BCA la Paulesti, Oradea si Deva. Pentru 2024, Xella RO SRL a raportat un profit net de 64,9 mil. RON la o cifra de afaceri de 317,9 mil. RON.

Grupul European Investment Bank a inregistrat in 2025 un portofoliu de finantari de 1,6 mld. Euro in Romania si a mobilizat investitii de 5 mld. Euro

Grupul European Investment Bank a inregistrat in 2025 un portofoliu de finantari de 1,6 mld. Euro in Romania si a sprijinit mobilizarea unor investitii totale de 5 mld. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Principalele proiecte finantate la nivel local de catre institutia financiara internationala au vizat sectoarele transportului si al energiei.

Peste jumatate din toate operatiunile locale ale grupului EIB – care cuprinde atat European Investment Bank, cat si European Investment Fund – au contribuit direct la actiunile climatice si la durabilitatea mediului.

O pondere de 88 % din portofoliul grupului EIB sprijina convergenta economica a Romaniei cu media UE.

„Romania avanseaza spre o economie mai verde, mai conectata si competitiva. Grupul BEI se mandreste sa sprijine investitii care consolideaza infrastructura de transport si urbana, impulsioneaza tranzitia catre o energie curata si cultiva cresterea pe termen lung a comunitatilor din intreaga tara. Aceste proiecte pun bazele unui viitor durabil si rezilient in cadrul UE”, a declarat Ioannins Tsakiris, vicepresedintele European Investment Bank.

EIB Group a avut un rol – cheie in sprijinirea transformarii economice a Romaniei in 2025, din portofoliul sau de proiecte facand parte atat finantari destinate noilor autostrazi care traverseaza Muntii Carpati si cai ferate modernizate, precum si investitii in obligatiuni verzi pentru sustinerea energiei curate.

Aproape 90 % din finantare a vizat obiectivele de coeziune, in timp ce peste jumatate din totalul operatiunilor au contribuit direct la actiunile climatice si la protejarea mediului.

Investitiile s-au concentrat asupra zonelor cu cel mai mare impact. Mai mult de 1,17 mld. Euro au sprijinit obiective de coeziune prin conexiuni de transport si infrastructura urbana imbunatatite. Aproape 185 mil. Euro au fost investite in proiecte energetice, accelerand tranzitia catre o energie verde. Sectorul de intreprinderi mici si mijlocii (IMM-urile) a primit peste 170 mil. Euro, in timp ce peste 150 mil. Euro au avut ca destinatie sprijinire inovarii, digitalizarii si dezvoltarea capitalului uman.

Conform celor mai recente rezultate anuale, finantarile grupului EIB in Romania din ultimii cinci ani depasesc 10,1 mld. Euro.

Unul dintre proiectele – cheie din 2025 a fost sprijinul EIB pentru autostrada A1, o conexiune de transport ce traverseaza Muntii Carpati. O prima transa in valoare de 500 mil. Euro a unui imprumut EIB cofinanteaza o sectiune de 122 km intre Pitesti si Sibiu, parte a retelei transeuropene de transport (TEN-T).

Odata finalizata, autostrada se preconizeaza ca va imbunatati siguranta rutiera, va scurta timpii de calatorie si va intari legaturile economice dintre Bucuresti, partea de vest a Romaniei si, la scara mai larga, Uniunea Europeana. Costul total al proiectului este estimat la 5,5 mld. Euro, EIB anuntandu-si intentiasa ofere un imprumut de pana la 1 mld. Euro alaturi de granturi UE si fonduri nationale. Proiectul beneficiaza si de sprijinul serviciilor de consultanta ale EIB.

De asemenea, EIB a actionat drept investitor-ancora in iulie 2025 la prima emisiune de obligatiuni verzi a Electrica, ce a strans 500 mil. Euro de la investitori.

Pe langa finantare, grupul EIB si-a extins si implicarea in asistenta tehnica. Prin programul JASPERS, EIB a demarat o misiune alaturi de Ministerul Investitiilor si Proiectelor Europene pentru a pregati investitii in mobilitatea urbana integrata in Valea Jiului.

In cadrul acestei misiuni, va sustine sase municipalitati, avand planificate investitii de aproximativ 30 mil. Euro. Sprijinul consultativ a continuat si pentru modernizarea pe termen lung a retelei de metrou din Bucuresti, acoperind studiile de fezabilitate, aspectele contractuale si o strategie pentru eficienta energetica la nivelul intregii retele.

Fondul European de Investitii (EIF) a completat aceste eforturi mobilizand 346 mil. Euro sub forma de garantii si instrumente de capital pentru inovare si finantarea IMM-urilor. In 2025, Romania a aderat la Mecanismul de garantare a creditelor la export pentru Ucraina, gestionat de FEI, in cadrul caruia Exim Banca Romaneasca a primit o garantie in valoare de 43,75 mil. Euro pentru a sprijini fluxurile comerciale dintre UE, Romania si Ucraina.

Cu o baza de capital consolidata si un plafon anual de investitii majorat de pana la 100 mld. Euro, grupul EIB este bine pozitionat pentru a raspunde cererii UE de crestere a investitiilor in securitate, autonomie energetica si strategica, inclusiv in tari de coeziune precum Romania.

Emisiunea de titluri de stat Fidelis a Ministerului Finantelor din ianuarie 2026 a atras 367 mil. Euro de la investitori. Cele mai mici subscrieri nu au atins 20 mil. Euro pe transa obligatiunilor emise in RON cu maturitatea la 4 ani la un cupon anual de 7,1% in timp ce peste 40% din intreaga emisiune Fidelis a mers catre titlurile de stat in euro pe 10 ani la un cupon anual de 6,2%

Ministerul Finantelor a listat pe 29 ianuarie 2026 emisiunea de titluri de stat Fidelis care a strans de la investitori 1,86 mld. RON (367,3 mil. Euro) la dobanzi anuale de la 6,45% la obligatiunile emise in RON pana la 6,2% la titlurile emise in euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Investitorii de retail au plasat in perioada 16 – 23 ianuarie 2026 un numar de 18.440 de ordine de subscriere, cu o valoare totala a investitiilor de 697,2 mil. RON si 229,96 mil. Euro (echivalentul a 1,17 mld. RON).

O cerere semnificativa s-a inregistrat pe scadenta de 2 ani in lei la o dobanda anuala de 6,45%, cu subscrieri de 309 mil. RON, precum si pe scadenta de 6 ani in RON la o dobanda de 7,50%, care a atras 188 mil. RON.

Cel mai putin interes din intreaga emisiune a fost din nou remarcat pe transa titlurilor de stat Fidelis emise in RON cu maturitatea la 4 ani, care la o dobanda anuala de 7,1% au atras abia 96,3 mil. RON (circa 19 mil. Euro), avand o pondere de numai 5% in ansamblul intregii emisiuni.

La capatul celalalt, emisiunea de titluri de stat in euro cu scadenta de 10 ani si la o dobanda anuala de 6,20% a atras peste 40% din intreaga emisiune Fidelis din ianuarie 2026, in conditiile in care investitorii au subscris 151,6 mil. Euro.

Scadentele de 3 si 5 ani au atras 40,6 mil. Euro, respectiv 37,70 mil. Euro, completand astfel dominatia titlurilor in Euro care au atras peste 62% din toti banii alocati de catre investitori emisiunii de titluri de stat Fidelis din ianuarie 2026.

Programul de vanzare de titluri de stat Fidelis a fost lansat in august 2020 si a strans de la investitorii de retail 63,97 mld. RON (circa 12,9 mld. Euro) prin intermediul celor 32 de emisiuni de pana acum.

Oferta primara de vanzare a titlurilor de stat Fidelis a fost intermediata de catre sindicatul de intermediere format din BT Capital Partners (Lead Manager), Banca Comerciala Romana, BRD – Groupe Societe Generale, TradeVille si UniCredit Bank Romania, respectiv grupul de distributie format de catre Banca Transilvania si Libra Internet Bank.


Casa de avocatura NNDKP a asistat Granit Asset Management la achizitia imobilului de birouri Equilibrium 2

Casa de avocatura Nestor Nestor Diculescu Kingston Petersen (NNDKP) a anuntat ca a oferit servicii de asistenta juridica pentru Magyar Posta Takarék Real Estate Investment Fund (MPTIA), un fond public administrat de catre Granit Asset Management, la achizitia cladirii de birouri Equilibrium 2 din Bucuresti de la compania suedeza Skanska, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Prin aceasta ultima achizitie, Granit Asset Management detine acum intregul complex de birouri Equilibrium, dupa achizitia cu succes a cladirii Equilibrium 1 in anul precedent, tot cu asistenta juridica din partea NNDKP.

Finalizata la finalul anului 2022, Equilibrium 2 ofera aproximativ 20.000 de metri patrati de spatii de birouri premium inchiriabile, distribuite pe 11 etaje. Cladirea detine multiple certificari de top pentru categoria sa, inclusiv  LEED Platinum, Access4You Silver, WiredScore Platinum, remarcandu-se prin atentia acordata sustenabilitatii, incluziunii si conectivitatii digitale.

Prin aceasta noua tranzactie, Granit Asset Management continua extinderea portofoliului international de proprietati si isi consolideaza prezenta pe piata din Eur0pa Centrala si de Est.

Lavinia Ionita Rasmussen, Partener, practica de tranzactii imobiliare, a coordonat echipa juridica ce a oferit asistenta in cadrul tranzactiei. din care au mai facut parte Bianca Isache, Asociat in cadrul practicii de tranzactii imobiliare, in timp ce Vlad Tanase, Partener in cadrul aceleiasi practici, a supervizat aspectele legate de inchiriere relevante pentru tranzactie.

„Ne bucuram ca am avut ocazia sa asistam din nou Granit Asset Management intr-o achizitie importanta pe piata imobiliara din Romania, prin care isi asigura proprietatea integrala asupra complexului de birouri Equilibrium. Aceasta tranzactie reflecta angajamentul lor de a investi in proiecte de inalta calitate si de a-si dezvolta un portofoliu robust de cladiri de birouri premium. Apreciem cu adevarat increderea acordata echipei noastre si asteptam cu interes continuarea acestui parteneriat”, a declarat Lavinia Ionita Rasmussen, Partener in cadrul NNDKP.

Echipa de tranzactii imobiliare a NNDKP ofera constant asistenta juridica actorilor majori de pe piata, in unele dintre cele mai mari si mai complexe tranzactii din toate clasele de active, contribuind la evolutia sectorului imobiliar din Romania.


EBRD a atins un nivel de investitii – record in Romania de 955 mil. Euro in 2025, din care peste 80% au mers catre sectorul economiei “verzi”. Cati bani a atras economia locala de la institutia financiara internationala comparativ cu alte piete din regiune

European Bank for Reconstruction and Development (EBRD) a anuntat pe 29 ianuarie 2026 ca a inregistrat in 2025 un nivel de investitii in Romania in valoare de 955 mil. Euro, ceea ce constituie un record pentru volumul de activitate al institutiei financiare internationale din 1992 cand a inceput investitiile locale, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Banii au fost alocati preponderant catre sectorul asa – numitei economii “verzi”, care a atras in proportie de 81% din investitii, un nivel semnificativ mai ridicat decat media inregistrata de catre banca multilaterala de dezvoltare in toate regiunile geografice in care este prezenta.

Saltul anual a fost de 35% daca avem in vedere ca EBRD a raportat pentru 2024 un nivel de investitii anuale in Romania in valoare de 707 mil. Euro distribuit catre 44 de proiecte, in conditiile in care numarul de proiecte inregistrate de catre banca la nivel local a fost mai mic in 2025, de 37 de proiecte.

“Acesta este cel mai mare volum anual de afaceri inregistrat in Romania de cand EBRD a inceput sa investeasca aici in 1992 – o demonstrtție cu adevarat uimitoare a increderii clientilor nostri, a dedicarii echipei noastre si a puterii economiei romanesti”, a declarat Victoria Zinchuk, Director EBRD pentru Romania.

Ponderea sectorului privat a crescut la 86% din totalul portofoliului de investitii EBRD in Romania.

Recordul atins de investitiile anuale ale EBRD in Romania a fost anuntat in premiera de catre Ramona Dragomir, Principal Banker in cadrul Bancii Europene pentru Reconstructie si Dezvoltare (EBRD), la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO.

“EBRD are un an foarte bun, record in 2025 pentru ca avem investitii de aproape 900 mil. Euro semnate in Romania in acest an, asta se compara cu in jurul a 700 mil. Euro in tot anul trecut. Deci, practic un plus semnificativ. Ne apropiem de 1 mld. Euro”, a declarat Ramona Dragomir din partea EBRD la MIRSANU DEALMAKERS SUMMIT, precizand ca cifra totala include absolut toti banii pe care EBRD i-a investit in toate domeniile, adica inclusiv in fonduri de equity, cu tot cu fondurile de investitii regionale daca la acestea exista o alocare specifica pentru Romania.

Printre proiectele – cheie ale EBRD in Romania se afla pachetul de finantare de 192 mil. Euro semnat in noiembrie 2025 pentru 3 proiecte de energie solara – Slobozia, Corbii Mari and Iepurești II – care totalizeaza o capacitate noua de 531 MW si o productie de energie electricas verde de 676 GWh.

Un alt proiect major de pe lista EBRD a fost imprumutul de 180,3 mil. Euro acordat de catre institutia financiara internationala in cadrul finantarii sindicalizate mai largi in valoare de 400,6 mil. Euro destinate proiectului imobiliar Rivus de la Cluj – Napoca.

De asemenea, EBRD a fost un investitor activ si pe piata fondurilor de investitii care strang bani pentru tranzactii pentru piata din Romania, dar si in tranzactiile derulate anul trecut pe piata de capital – atat emisiuni de obligatiuni, cat si preluarea unei participatii minoritare directe la compania antreprenoriala Cris-Tim Family Holding, in cadrul unicului IPO derulat pe piata principala a bursei de la Bucuresti in 2025.

La nivel global, EBRD a raportat pentru 2025 un volum anual de investitii de 16,8 mld. Euro alocat catre 640 de proiecte. Investitiile de capital (equity) au avut o pondere de 6% din totalul investitiilor anuale raportate.

Romania, o economie de talie regionala in spatiul Europei Centrale si de Est, a ajuns in 2025 aproape de pragul de investitii anuale de 1 mld. Euro, in contextul in care Turcia a ajuns la un nivel – record de 2,7 mld. Euro, Polonia a inregistrat un volum anual de 1,35 mld. Euro, iar proiectele din Moldova au obtinut investitii EBRD de 508 mil. Euro, in contextul in care institutia financiara internationala a directionat investitii de 2,9 mld. Euro pentru a sprijini economia Ucrainei, lovita de razboiul pornit de Rusia in urma cu aproape 4 ani.

EBRD, ca si alte institutii financiare internationale majore precum European Investment Bank (EIB) sau International Finance Corporation (IFC), au rol de catalizator mobilizand pe langa banii proprii si aporturi de capital din partea bancilor comerciale sau ale altor investitori.

Avocatii CMS asista investitorul imobiliar AFI la tranzactia de refinantare de 537 mil. Euro pentru trei proiecte majore din portofoliul sau de real estate din Romania

Firma de avocatura internationala CMS a asistat investitorul imobiliar AFI la refinantarea a trei proiecte importante din portofoliul sau, tranzactie in valoare totala de 537 mil. Euro, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

CMS a acordat asistenta juridica cu privire la toate aspectele tranzactiei, inclusiv negocierea documentatiei de finantare si finalizarea tranzactiei.

Prin aceasta refinantare, AFI si-a optimizat structura de finantare pentru principalele sale centre comerciale din Romania, consolidandu-si pozitia pe piata locala si asigurand resurse pentru dezvoltari viitoare. Aceasta refinantare reflecta increderea continua a investitorilor si institutiilor financiare in potentialul pietei de real estate din Romania.

„Incheierea cu succes a refinantarii principalelor centre comerciale ale AFI din Romania reprezinta un reper important pentru portofoliul companiei. As dori sa multumesc echipei CMS pentru consultanta juridica de exceptie, sprijinul dedicat si finalizarea eficienta a tranzactiei.”, a declarat Bianca Stamatoiu, Head of Legal in cadrul AFI.

Echipa CMS a fost coordonata de Horea Popescu (Corporate/M&A) si Alina Tihan (Finance), cu sprijin de la Diana Dona si Bianca Radu (Finance).

„Suntem incantati ca am fost alaturi de AFI in aceasta refinantare importanta, care le intareste pozitia pe piata imobiliara din Romania si increderea investitorilor. Experienta noastra in tranzactii complexe a contribuit la derularea unui proces clar si eficient, centrat pe obiectivele AFI.”, a spus Horea Popescu, Managing Partner al CMS Romania si Head of CEE Corporate M&A.

CMS a asistat AFI la refinantarea a trei proiecte importante din portofoliul sau – AFI Cotroceni, AFI Ploiesti si AFI Brasov.

Avocatii RTPR au asistat AROBS la achizitia Quest Global Romania

RTPR a asistat AROBS Transilvania Software, o importanta companie romaneasca specializata in furnizarea de servicii software si solutii pentru industrii diverse si cea mai mare companie de tehnologie listata la Bursa de Valori Bucuresti, cu privire la achizitia Quest Global Romania, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Quest Global Romania este parte a Quest Global Engineering Services, un furnizor global de servicii si solutii complete de inginerie de produs pentru clienti internationali din sapte industrii, ce opereaza in 18 tari.

Tranzactia va fi finalizata dupa obtinerea aprobarii din partea autoritatilor de reglementare si indeplinirea conditiilor precedente agreate de catre parti.

Echipa de avocati implicata in acest proiect a fost coordonata de Alina Stavaru (Partner) si Andrei Tosa (Senior Associate), care au fost asistati indeaproape in etapa tranzactionala de Luka Perović (Associate). Din echipa au mai facut parte Cezara Urzica, Marina Fecheta-Giurgica (Counsels), Cristina Croitoru (Manging Associate), David Mirea (Associate), Iasmina Buse si Iulia Calin (Junior Associates). Roxana Ionescu (Partner) si Serban Halmagean (Managing Associate) au acordat asistenta cu privire la aspectele privind investitiile straine directe ale tranzactiei.

„Ne bucuram sa incepem anul cu o noua reusita alaturi de un client consacrat, marcand astfel cea de-a opta tranzactie pe care o realizam impreuna. Asa cum am mai spus, ca avocat simti cea mai mare satisfactie profesionala ori de cate ori un client revine cu un nou mandat. Atunci stii ca ai adaugat valoare reala si ca munca ta este cu adevarat pretuita. Sunt recunoscatoare AROBS pentru acest parteneriat de durata, le multumim pentru incredere si pentru ca ne provoaca neincetat cu proiecte atat de interesante”, a declarat Alina Stavaru, Partner RTPR.

In ultimii ani RTPR a oferit consultanta AROBS Transilvania Software in mai multe mandate de achizitii de companii din domeniul IT, precum Gess Engineering si SVT Electronics (2025), Infobest Romania (2024), Future WorkForce Global (2023), Enea Services Romania SRL (2022), UCMS Romania (2019), SAS Group (2018).

Avocatii RTPR au cumulat 120 de tranzactii de M&A semnate in ultimii 5 ani, fiind una dintre cele mai active firme de avocatura din Romania cu mandate complexe in care asista atat vanzatorii, cat si cumparatorii, sustin reprezentantii casei de avocatura.

AROBS a raportat prima achizitie a unei companii in care plata se va face integral in actiuni, fara componenta de plati in numerar, prin care va atrage ca actionar minoritar grupul international Quest Global Engineering Services

Compania de tehnologie AROBS Transilvania Software, a anuntat pe 29 ianuarie 2026 prima sa achizitie a unei companii pentru care plata aferenta tranzactiei se va derula exclusiv integral prin emiterea de actiuni noi, fara sa includa o componenta de numerar, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia vizeaza preluarea Quest Global Romania, vanzatorul fiind furnizorul global de servicii si solutii complete de inginerie de produs Quest Global Engineering Services.

Potrivit cumparatorului, tranzactia va fi realizata integral prin emiterea de noi actiuni AROBS, fara componenta de numerar, iar actiunile nou emise vor fi supuse unei perioade de lock-up de un an de la data finalizarii tranzactiei.

Aceasta este prima achizitie a AROBS in care valoarea tranzactiei este platita integral in actiuni, in linie cu strategia sa de fuziuni si achizitii (M&A) aprobata de actionari dupa transferul companiei pe piata principala a Bursei de Valori Bucuresti in septembrie 2023.

Aceasta aprobare a facut parte din strategia mai ampla de dezvoltare a AROBS, care a inclus si atragerea de capital de la investitori institutionali pentru sustinerea activitatilor de M&A. Structura de finantare asigura o aliniere solida a intereselor si sustine implicarea activa a echipei care se alatura Grupului in dezvoltarea acestuia.

„Prin aceasta colaborare, continuam sa ne extindem expertiza de inginerie software a Grupului AROBS si sa ne consolidam prezenta in segmente precum semiconductori, sanatate si sisteme embedded. Echipa Quest Global Romania are o experienta solida in dezvoltarea de aplicatii software, solutii embedded, testare si asigurarea calitatii, precum si in furnizarea de servicii pentru clienti internationali din America de Nord, Europa de Vest, Australia si Orientul Mijlociu. Alaturarea acestei echipe ne permite sa abordam proiecte mai complexe si sa construim relatii pe termen lung cu clienti globali, inclusiv din industrii cu cerinte tehnice si operationale ridicate. Finantarea tranzactiei exclusiv prin emiterea de actiuni reflecta alinierea intereselor si increderea comuna in perspectivele de crestere pe termen lung ale Grupului. In acelasi timp, acest pas marcheaza primirea unui nou actionar strategic si inceputul unui parteneriat solid, care are la baza obiective comune de dezvoltare pe termen lung”, a declarat Voicu Oprean, fondator si CEO al AROBS Group.

Quest Global Romania are sediul in Craiova si a inregistrat o crestere constanta in ultimii ani, ajungand la o echipa de aproximativ 110 specialisti.

Quest Global Engineering Services SRL a raportat pentru 2024 o cifra de afaceri de 32,8 mil. RON si un profit net de 0,8 mil. RON comparativ cu o cifra de afaceri de 39 mil. RON si un profit net de 3,6 mil. RON in 2023.

Activitatea companiei acopera servicii integrate de dezvoltare software, testare si validare, design si experienta de utilizare, dezvoltare de aplicatii mobile, solutii embedded si servicii de consultanta IT, adresand industrii precum IT & Data, industria de componenta auto, sectorul de sanatate, semiconductori, petrol & gaze si sectorul de software. Competentele sale tehnice acopera dezvoltarea de solutii web, mobile, desktop si bazate pe date, livrate prin metodologii agile si procese scalabile adaptate cerintelor clientilor de tip enterprise.

Quest Global Romania face parte din Quest Global, un grup international de servicii de inginerie cu peste 28 de ani de experienta in furnizarea de solutii complete de inginerie de produs pentru clienti internationali de top. Cu sediul central in Singapore, Quest Global are peste 22.000 de angajati si opereaza in peste 18 tari, printr-o retea globala de centre de livrare, oferind expertiza tehnica si de domeniu in industrii precum Aerospace & Defense, Automotive, Energie, Hi-Tech, Dispozitive Medicale, industria Feroviara si Semiconductori.

„Suntem incantati sa ne alaturam echipei AROBS. Impreuna, vom putea sa oferim clientilor nostri un set extins de capabilitati de inginerie in Romania si, in acelasi timp, sa cream oportunitati mai bune de dezvoltare profesionala pentru angajati”, a declarat Ajit Prabhju, cofondator si CEO al Quest Global.

In paralel, AROBS Group si Quest Global intentioneaza sa dezvolte o colaborare mai ampla pentru derularea unor proiecte complexe de inginerie software si transformare digitala destinate clientilor internationali, cu livrare din Romania. Aceasta cooperare va valorifica capabilitatile complementare, expunerea la nivel de industrii si prezenta geografica a celor doua grupuri.

Managementul operational al entitatii Quest Global din Romania va continua sub conducerea actualei echipe de management, coordonata de Ana – Maria Vasilescu. Rezultatele financiare ale Quest Global Romania vor fi incluse in situatiile financiare consolidate ale AROBS Group dupa finalizarea tranzactiei, estimata pentru prima jumatate a anului.

Parteneriatul strategic cu Quest Global Romania se adauga portofoliului de tranzactii deja realizate de AROBS in cursul anului 2025, care au avut ca obiectiv extinderea expertizei tehnice a Grupului si consolidarea prezentei sale internationale.

In 2025, AROBS Group a achizitionat SVT Electronics, furnizor de solutii software si hardware pentru gestionarea si analiza datelor tahograf, a realizat prima sa achizitie directa in Statele Unite prin preluarea unei participatii majoritare in Codingscape, companie de consultanta tehnologica si dezvoltare software pentru clienti enterprise, si a achizitionat Gess Engineering, companie specializata in servicii de inginerie si testare pentru industria auto. Impreuna, aceste tranzactii genereaza sinergii operationale si comerciale la nivelul liniilor de business ale Grupului, extind aplicabilitatea capabilitatilor sale de inginerie software si sustin capacitatea AROBS de a livra proiecte complexe pentru clienti internationali din multiple industrii.

AROBS Transilvania Software are pe bursa de la Bucuresti o capitalizare bursiera de circa 792 mil. RON (155 mil. Euro), din care antreprenorul Voicu Oprean dispune de o participatie directa in companie de 47,59%.

Sursa: Carrefour.

Carrefour si-a anuntat exitul de pe piata din Romania prin vanzarea operatiunilor locale catre grupul familiei Paval la o valoare de intreprindere de 823 mil. Euro

Grupul francez Carrefour a anuntat pe 12 februarie 2026 vanzarea Carrefour Romania la o valoare de intreprindere de 823 mil. Euro catre Paval Holding, vehicul de investitii al familiei Paval, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Vanzatorul a precizat ca a intrat in faza negocierilor exclusive cu familia Paval pentru vanzarea tuturor activitatilor din Romania, tranzactie care se aliniaza strategiei sale de a se concentra pe anumite piete concomitent cu retragerea de pe alte piete care nu prezinta un interes strategic pentru grupul francez de retail alimentar.

Carrefour Romania opereaza o retea multi – format de 478 de magazine, care include 55 hipermarketuri, 191 supermarketuri, 202 magazine de proximitate si 30 de unitati discount, care au generat vanzari brute de 3,2 mld. Euro in 2024, avand o pondere de 3,5% din vanzarile la nivel de grup.

Pentru 2025, Carrefour Romania estimeaza vanzari nete de 2,77 mld. Euro, EBITDA de 173 mil. Euro si datorii (IFRS 16) de 308 mil. Euro.

Tranzactia este estimata sa fie finalizata in semestrul 2 al acestui an.

”Vanzarea Carrefour Romania confirma progresul revizuirii portofoliului initiata in 2025. In urma tranzactiilor majore finalizate in ultimele 12 luni – in special achizitia participatiilor minoritare din Carrefour Brazilia si vanzarea Carrefour Italia – grupul isi continua transformarea si reorientarea catre cele trei tari principale ale sale. Cu acest momentum, vom prezenta miercurea viitoare pilonii cheie ai noului nostru plan strategic. As dori s le multumesc tuturor colegilor nostri de la Carrefour Romnia pentru daruirea, profesionalismul si serviciile pe care le ofera clientilor nostri, servicii care au contribuit la construirea unei afaceri solide. Sunt increzator ca acordul incheiat cu Paval Holding reprezinta o mare oportunitate pentru succesul lor continuu.”, a declarat Alexandre Bompard, presedinte si CEO al Carrefour.

Achizitia Carrefour Romania inseamna intrarea grupului Paval, proprietarul retelei de magazine de bricolaj Dedeman, pe piata retailului alimentar in cadrul unei extinderi pe orizontala a operatiunilor sale si aduce o concurenta directa cu investitori strategici majori precum Ahold Delhaize – proprietarul retelei Mega Image care in urma cu un an a preluat magazinele Profi, grupul Schwarz – proprietarul retelelor Lidl si Kaufland care a semnat recent achizitia magazinelor La Cocos, respectiv cu retelele administrate de catre Auchan sau Rewe.

Pe baza profiturilor generate de catre reteaua de magazine Dedeman – care au raportat un castig net de peste 1,6 mld. RON (circa 320 mil. Euro) in 2024, grupul Paval si-a construit un portofoliu divers de investitii – de la imobiliare, productie de materiale de constructii, participatii in diferite afaceri antreprenoriale pana la pachete minoritare de actiuni in companii listate pe bursa de la Bucuresti.

O miscare notabila a fost anuntata pe 17 iulie 2025 odata cu achizitia retelei de magazine Praktiker Hellas – liderul pietei de profil din Grecia de catre Paval Holding. Valoarea tranzactiei nu a fost facuta publica la acel moment. Surse citate de presa elena sustin ca tranzactia de intrare a grupului Paval pe piata din Grecia este estimata in intervalul 100 – 140 mil. Euro, cifra care nu a fost confirmata de catre partile implicate in tranzactie.

O alta achizitie a grupului Paval care a adus un exit de pe piata din Romania a fost in 2022, cand familia fondatoare a afacerii Dedeman a cumparat portofoliul de birouri al CA Immo din Romania in cadrul unei tranzactii a carei valoare facuta publica se ridica la 377 mil. euro.

De asemenea, tranzactia Paval Holding – Carrefour aminteste de tiparul unei alte tranzactii recente prin care grupul britanic Kingfisher a anuntat pe 18 decembrie 2024 vanzarea operatiunilor Bricot Depot Romania catre Altex Romania la o valoare de intreprindere de 58 mil. lire sterline (70 mil. Euro).

Intr-o privire mai larga, tranzactiile de M&A indica un val recent de achizitii din partea companiilor cu capital romanesc – atat companii private, cat si companii aflate sub controlul statului roman – daca avem in vedere miscarile facute de Banca Transilvania, Exim Banca Romaneasca, Digi, Altex, grupul Paval, Electrica si Romgaz.

Pe de alta parte, piata din Romania a inregistrat o semnificativa retragere a capitalurilor unor investitori straini care si-au facut exitul total sau partial la nivel local daca avem in vedere tranzactiile semnate in ultimii ani de catre Enel, CEZ, Ford, PayPoint, Kingfisher, OTP, ExxonMobil, FrieslandCampina sau Deutsche Telekom, inclusiv exitul partial semnat de catre E.ON, insa nefinalizat dupa respingerea cumparatorului ungar MVM de catre autoritatile romane.

Pe piata retailului alimentar, vanzarea Carrefour Romania ramane la o distanta considerabila de vanzarea retelei Profi, preluata de catre investitorul strategic Ahold Delhaize la un pret de achizitie de 1,210 mld. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.


Premier Energy a finalizat achizitia a 51% a subsidiarei Iberdrola din Ungaria in cadrul tranzactiei de 128 mil. Euro aferente preluarii pachetului integral de actiuni. Finantarea de 90 mil. Euro acordata de catre Vista Bank si Optima Bank au acoperit cea mai mare parte a achizitiei

Compania de energie Premier Energy a anuntat pe 22 ianuarie 2026 ca a finalizat achizitia unui parc eolian de 158 MW din Ungaria in cadrul unei tranzactii totale de 128 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia anuntata in 2025 la momentul semnarii asigura intrarea Premier Energy pe piata de energie din Ungaria prin preluarea pachetului majoritar al subsidiarei locale a companiei spaniole de profil Iberdrola, care si-a facut astfel exitul de pe piata vecina.

In urma finalizarii tranzactiei, Premier Energy detine o participatie de 51% si controlul asupra companiei Iberdrola Renovables Magyarorszag KFT, restul de 49% fiind detinut de catre iG TECH CC Zrt., un investitor cu sediul in Ungaria  aflat sub controlul oligarhului Gellért Jászai, actionarul majoritar si presedintele 4iG Group, conform informatiilor publicate anterior de catre jurnalul de tranzactii MIRSANU.RO.

Tranzactia a fost finalizata cu succes, dupa indeplinirea tuturor conditiilor suspensive uzuale si obtinerea aprobarilor de reglementare necesare.

Valoarea tranzactiei este de 128 mil. Euro pentru 100% din actiunile subsidiarei Iberdrola din Ungaria, cu un mecanism de tip lockbox aplicabil incepand cu 1 ianuarie 2025.

Premier Energy a contractat un imprumut sindicalizat in valoare de 90 mil. Euro, acordat de Vista Bank si Optima Bank (Grecia), in calitate de Aranjori Principali Mandatati si Imprumutatori Initiali, pentru finantarea partiala a achizitiei.

Activele achizitionate includ o capacitate eoliana operationala de 158 MW, constand in 79 de turbine eoliene amplasate in doua situri din nord-vestul Ungariei, una dintre cele mai bune zone eoliene din Europa Centrala, datorita curentilor de aer relativ constanti proveniti din coridorul dintre Alpi si Carpatii Mici, generand anual aproximativ 300.000 MWh de energie electrica verde.

Rezultatele financiare ale companiei preluate sunt planificate sa fie consolidate integral in situatiile financiare consolidate ale Premier Energy incepand cu 1 februarie 2026.

Premier Energy, companie controlata de catre investitorul ceh Emma Capital, a realizat un IPO pe piata principala a bursei de la Bucuresti in 2024, plasand catre investitori institutionali si de retail un pachet de 28,75% din actiunile companiei de energie in cadrul unei tranzactii de circa 140 mil. Euro, insa grupul de investitii al lui Jiří Šmejc isi pastreaza controlul companiei, cu o participatie ramasa de 71,25%. Capitalizarea bursiera actuala a Premier Energy e bursa de la Bucuresti este de 4,5 mld. RON (aproape 900 mil. Euro).

Investitorul cu capital de risc GapMinder conduce o investitie de 1,5 mil. Euro in startup-ul croat InsiderCX pentru a extinde platforma bazata pe AI dedicata experientei pacientilor din sectorul medical

Managerul de fonduri de venture capital GapMinder conduce o runda de finantare de 1,5 mil. Euro in platforma croata InsiderCX bazata pe AI pentru imbunatatirea experientei pacientilor in sectorul medical, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

GapMinder impreuna cu partenerii existenti Silicon Gardens Fund au investit pentru a sprijini cresterea si expansiunea internationala a companiei InsiderCX, intrarea acesteia pe piata asigurarilor de sanatate si imbunatatirea functionalitatii AI.

InsiderCX functioneaza ca o platforma de feedback pentru pacienti bazata pe inteligenta artificiala, care ajuta furnizorii de servicii medicale sa colecteze de pana la 10 ori mai multe informatii utile si sa imbunatateasca experienta pacientilor.

InsiderCX este o companie croata și opereaza in prezent pe mai multe piete din Europa Centrala și de Vest.

„In calitate de investitor principal in InsiderCX, suntem incantati sa sustinem o echipa care redefinește gestionarea experientei clientilor prin utilizarea inteligenta a inteligentei artificiale. Am fost impresionati in mod special de profunzimea, ambitia și capacitatile de executie ale echipei InsiderCX, precum și de abilitatea acesteia de a transforma informatiile avansate bazate pe AI in solutii practice, cu impact ridicat pentru companii. Platforma InsiderCX raspunde unei nevoi clare a pietei și consideram ca aceasta companie este extrem de bine pozitionata pentru a ajuta organizatiile sa transforme feedback-ul clientilor in rezultate comerciale masurabile. Așteptam cu entuziasm sa colaboram indeaproape cu echipa pe masura ce aceasta continua sa inoveze, sa se extinda la nivel international și sa construiasca o companie care definește categoria”, spune Cosmin Ochișor, partener la GapMinder Ventures.

Investitia marcheaza un inceput puternic al anului 2026 pentru GapMinder, caracterizat prin continuarea investitiilor in companii din domeniul tehnologiei și al inteligentei artificiale. In ultimul an, fondul a sustinut patru echipe noi, printre care Design Verse, SalesTools, VoicePatrol și Etiq AI. Aceasta ultima investitie continua acest demers și in noul an.

InsiderCX a fost fondata de Nikola Komes, care a lansat compania in 2022 și a orientat-o strategic catre domeniul medical dupa ce a validat compatibilitatea produsului cu piata. Komes are o echipa de conducere puternica, din care fac parte Jurica Karlo Welina, director de vanzari, care aduce o experienta solida in creșterea SaaS, și Goran Hacek, director tehnic, un inginer experimentat, cu experienta in constituirea și conducerea echipelor tehnice complexe. Impreuna, aceștia combina viziunea strategica, executia comerciala și excelenta tehnica pentru a scala platforma InsiderCX bazata pe inteligenta artificiala, dedicata experientei pacientilor.

„InsiderCX a inceput in 2022 ca o platforma de feedback orizontala, dar asistenta medicala privata a devenit rapid cea mai puternica piata a noastra. In 2023, am luat decizia de a ne concentra exclusiv pe acest sector. De atunci, ne-am extins pe șase piete și acum procesam feedback-ul a peste 500.000 de pacienti anual. Suntem foarte bucuroși ca GapMinder conduce aceasta runda, validand concentrarea noastra pe furnizarea de informatii utile despre pacienti. Pe masura ce adoptarea AI crește, numai solutiile care creeaza valoare reala vor rezista, in timp ce pacientii continua sa se aștepte la experiente medicale mai personalizate”, a spus Nikola Komes, fondator al InsiderCX.

„InsiderCX redefinește modul in care organizatiile transforma feedback-ul in creștere. Transformand informatiile private despre clienti in actiuni rapide, asigura un nivel ridicat de satisfactie, consolideaza loialitatea și crește valoarea pe durata de viata – incepand cu sectorul medical, dar cu un potential enorm in toate industriile. Suntem incantati sa co-investim impreuna cu GapMinder in aceasta calatorie și ne așteptam la o creștere internationala puternica in viitor”,spune Izet Ždralović, partener la Silicon Gardens Fund.

Printre clientii notabili ai InsiderCX se numara cea mai mare companie de asigurari din regiunea Adriatica, cel mai mare grup stomatologic din Europa Centrala, un lant de unitati medicale de top din Marea Britanie, unul dintre cele mai vechi spitale din Italia, un furnizor international de servicii de fertilizare in vitro care opereaza in cinci tari și un lant global de clinici oftalmologice.

GapMinder Ventures este o firma de capital de risc care investește in start-up-uri tehnologice create in Romania și Europa de Est, in special in Croatia, Slovenia, Serbia, Bulgaria și Moldova, care se afla in faza incipienta sau in faza incipienta tarzie și se extind rapid la nivel international.

GapMinder administreaza in prezent doua fonduri de venture capital, primul cu un capital total de 50 mil. Euro, iar din 2024 a lansat al doilea fond care acopera o geografie regionala cu un capital – tinta de 80 mil. Euro.

Colliers: Piata investitiilor imobiliare din Romania ar putea incepe sa-si revina in 2026, pe masura ce randamentele incep sa inregistreze miscari favorabile in Europa de Vest

Piata investitiilor imobiliare din Romania ar putea incepe sa-si revina in 2026, pe masura ce randamentele incep sa inregistreze miscari favorabile in Europa de Vest, iar apetitul pentru risc revine treptat, estimeaza reprezentantii firmei de consultanta imobiliara Colliers.

Potrivit acestora, dupa un 2025 dominat de prudenta si de amanarea unor tranzactii importante, este asteptata o revenire treptata a activitatii investitionale, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

In acest context, activele de top ar putea beneficia de o usoara scadere a randamentelor, in special daca ajustarile asteptate in pietele din Europa de Vest se confirma (deja exista semnale pozitive observate la final de 2025). Chiar si asa, investitorii vor ramane selectivi, iar diferentele dintre activele de calitate si cele secundare se vor accentua, intr-o piata in care deciziile vor fi tot mai bine cantarite, adauga acestia.

Anul 2026 va fi un an de ajustare, repozitionare si decizii strategice intr-un context economic si politic volatil, sustin consultantii Colliers.

Dupa cativa ani de crestere rapida si ajustari succesive, piata imobiliara din Romania intra intr-o noua faza, marcata de un ritm mai lent de dezvoltare, in contextul unei nevoi de reforme bugetare sustinute si un context geopolitic ce mentine un nivel ridicat de incertitudine.

Pentru sectorul imobiliar, 2026 se contureaza ca un an de ajustare si repozitionare, in care deciziile prudente, alegerea atenta a investitiilor si capacitatea de adaptare vor conta mai mult decat viteza sau volumul dezvoltarilor, estimeaza consultantii Colliers, potrivit raportului „Top 10 previziuni pentru piata imobiliara din Romania in 2026”.

Volumul de investitii de pe piata imobiliara din Romania ar putea depasi borna de 1 mld. Euro in 2026, dupa un an 2025 in care valoarea tranzactiilor a inregistrat un recul ajungand in jurul bornei de 500 mil. Euro, spunea Robert Miklo, Partner & Head of Capital Markets in cadrul firmei de consultanta imobiliara Colliers Romania,  la MIRSANU DEALMAKERS SUMMIT, eveniment organizat pe 4 decembrie 2025 de catre jurnalul de tranzactii MIRSANU.RO.

Investitiile in infrastructura, revenirea treptata a interesului investitional din zona privata si evolutia diferita a unor segmente ale pietei pot crea spatiu de crestere pentru cei care gandesc pe termen mediu.

Consultantii Colliers subliniaza ca 2026 ar trebui privit mai degraba ca un an de stabilizare si pregatire pentru urmatorul ciclu de crestere, nu ca un an de relansare rapida, deoarece efectele pozitive din economie vor aparea treptat.

Economia Romaniei ar putea creste cu putin peste 1% in 2026, similar ritmului din 2025, estimeaza consultantii Colliers, care avertizeaza ca riscurile raman ridicate si ca un rezultat mai slab este foarte posibil.

Anul va fi unul dificil, marcat de nevoia unor ajustari fiscale importante, de un proces decizional complicat pe plan intern si de un context extern instabil. Exista si factori pozitivi, precum fondurile europene si o posibila relaxare a politicii monetare incepand cu al doilea trimestru, insa impactul acestora va fi limitat si se va vedea treptat.

Anul 2026 ar putea fi un an foarte bun pentru infrastructura de transport din Romania, cu peste 300 km de autostrazi si drumuri expres care ar putea fi dati in folosinta, daca ritmul actual se mentine si promisiunile sunt indeplinite, sustin expertii Colliers.

Aceste investitii sunt sustinute in principal de fonduri europene, ceea ce inseamna ca depind in mod direct de stabilitatea politica si de capacitatea autoritatilor de a duce anumite reforme la bun sfarsit. Dincolo de impactul economic direct, infrastructura va accelera reconfigurarea hartii investitionale, oferind mai multa vizibilitate oraselor secundare si de dimensiune medie si reducand presiunea asupra Bucurestiului. Totodata, extinderea retelelor de transport va deschide accesul catre noi zone de dezvoltare imobiliara, care pana recent nu erau considerate viabile din perspectiva investitorilor. In acelasi timp, ramane riscul ca intarzierile administrative sau schimbarile de prioritati politice sa afecteze calendarul proiectelor.

Inflatia este de asteptat sa isi reia scaderea in 2026, ceea ce creeaza premisele unei relaxari treptate a politicii monetare.

Consultantii Colliers subliniaza ca relaxarea politicii monetare va functiona mai degraba ca un factor de stabilizare a sentimentului din piata, decat ca un declansator al unei reveniri rapide a cererii, inclusiv in sectorul imobiliar.

Deficitul bugetar continua sa fie una dintre cele mai mari probleme ale economiei in 2026, cu efecte directe asupra increderii investitorilor, atrag atentia consultantii Colliers. Predictibilitatea politicilor fiscale si disciplina bugetara devin factori-cheie pentru mentinerea stabilitatii economice si pentru sustinerea investitiilor pe termen mediu.

Piata de birouri intra in 2026 intr-o perioada favorabila proprietarilor, pe fondul lipsei de spatii noi si al costurilor ridicate de dezvoltare, sunt de parere consultantii Colliers. Dupa un 2025 fara livrari in Bucuresti – o premiera de 25-30 de ani cel putin -, proiectele noi incep sa reapara, insa intr-un ritm lent fata de perioada pre-pandemie, insuficient pentru a acoperi deficitul de cladiri moderne de calitate.

Consultantii Colliers atrag atentia ca diferentele dintre cladirile premium si cele mai vechi se vor accentua, iar interesul din piata se va concentra tot mai mult pe proiectele bine pozitionate si eficiente din punct de vedere energetic.

Sectorul industrial si logistic ramane solid in 2026, sustinut de extinderea infrastructurii si de o cerere tot mai diversa.  Chiar daca volumul total al inchirierilor ar putea scadea usor fata de anul record 2025, cererea se echilibreaza, cu un interes mai mare atat din zona de productie, cat si din cea de logistica, anticipeaza consultantii Colliers.

Interesul crescut pentru industrii strategice reflecta nu doar factori economici, ci si schimbarile din contextul geopolitic si nevoia de securizare a lanturilor de productie, contribuind la diversificarea pietei. Pe langa aceste segmente, 2026 ar putea aduce mai mult interes din partea companiilor din industrii strategice, inclusiv din zona apararii si a sectoarelor conexe, ceea ce largeste baza de cerere. Totodata, interesul investitorilor asiatici (mai ales a celor din China) este in crestere substantiala. In acelasi timp, costurile ridicate de constructie si finantare pot incetini livrarile de spatii noi, sustinand presiunea asupra chiriilor si favorizand proiectele bine pozitionate, adaptate nevoilor chiriasilor pe termen mediu.

Piata de retail isi pastreaza stabilitatea in 2026, chiar daca presiunile asupra consumului raman vizibile. Chiar si intr-un context de consum mai prudent, retailul ramane unul dintre segmentele cu cea mai buna vizibilitate pe termen mediu, tocmai datorita deficitului structural de spatii moderne. Astfel, interesul dezvoltatorilor se muta in special catre orasele secundare si de dimensiune medie, unde proiectele de tip parc de retail raman atractive datorita costurilor mai scazute si flexibilitatii ridicate, potrivit Colliers.

Urmeaza, potrivit planurilor dezvoltatorilor, inaugurari de circa 240.000 de metri patrati de spatii comerciale noi in 2026, cel mai ridicat nivel din 2011 incoace, au adaugat reprezentantii firmei de consultanta imobiliara.

Consultantii Colliers estimeaza ca si piata terenurilor va avea un an si mai bun in 2026, pe masura ce interesul pentru dezvoltari noi revine treptat. Dupa o perioada marcata de prudenta, investitorii si dezvoltatorii reapar in piata, in special pentru terenuri destinate proiectelor rezidentiale, industriale si de retail. Un semnal important pentru 2026 este revenirea cererii noi pe parcursul anului trecut (in special in ultima parte a anului), respectiv a investitorilor care pornesc activ procese de achizitie, nu doar inchid tranzactii amanate din anii anteriori. In acest context, investitorii cu lichiditati si o perspectiva pe termen lung pot avea un avantaj, intr-o piata in care solutiile flexibile de tranzactionare, precum parteneriatele de tip joint-venture, sunt tot mai des preferate achizitiilor directe.

Piata rezidentiala ramane sub presiune si in 2026, din cauza unui numar insuficient de locuinte noi, cu efecte directe asupra preturilor si accesibilitatii, potrivit analizei Colliers. Cu o piata a muncii inca intr-o forma relativ decenta, in marile orase, cererea continua sa fie mult peste oferta, in timp ce livrarile de proiecte noi sunt limitate de costurile ridicate de constructie, accesul mai dificil la finantare si blocajele administrative. Chiar daca exista riscuri economice, la inceputul lui 2026 presiunile de crestere a preturilor sunt mai puternice decat cele de scadere, mai ales in marile centre urbane. In acest context, interesul pentru proiecte de tip PRS (locuinte pentru inchiriere) este asteptat sa creasca, pe fondul cererii ridicate pentru chirii si al dificultatilor tot mai mari de acces la proprietate.

Emisiune de euroobligatiuni Raiffeisen Bank Romania de 500 mil. Euro la un cupon fix de 4,136% pe an in primii 5 ani

Raiffeisen Bank Romania, una dintre cele mai mari banci locale aflate in portofoliul grupului austriac Raiffeisen, a anuntat pe 20 ianuarie 2026 ca a plasat o emisiune de euroobligatiuni de 500 mil. Euro, ridicand astfel plafonul de finantari atrase de pe pietele de capital la circa 1,6 mld. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Euroobligatiunile eligibile nepreferentiale de tip senior ale Raiffeisen Bank Romania au fost subscrise la un cupon fix de 4,136% pe an in primii cinci ani, respectiv la o marja de 1,62 puncte procentuale peste rata de referinta la 5 ani in euro (mid-swap), respectiv cu aproximativ 0,35 – 0,38 puncte procentuale sub randamentul euroobligatiunilor cu maturitate similara emise de statul roman.

Emisiune de obligatiuni a subsidiarei locale a Raiffeisen este “o tranzactie de referinta pentru pietele de capital din Europa Centrala si de Est (ECE).”, sustin bancherii Raiffeisen Bank Romania.

Tranzactia a atras un interes semnificativ din partea a peste 180 de investitori institutionali internationali si locali, in principal fonduri de investitii, asiguratori si fonduri de pensii din Marea Britanie, Franta si regiunea DACH (Germania, Austria, Elvetia), generand al treilea cel mai mare registru de ordine, peste 2,8 mld euro registrul final si peste 3,3 mld euro registrul maxim, pentru o emisiune de obligatiuni eligibile MREL ale unei banci din Europa Centrala si de Est, precum si cea mai competitiva marja de finantare obtinuta de o banca din Romania pentru o emisiune de euroobligatiuni MREL, afirma emitentul.

Obligatiunile au fost evaluate de catre agentia de rating Moody’s cu calificativul Baa2, o treapta peste rating-ul suveran al Romaniei (Baa3), si urmeaza sa fie incluse in baza de fonduri proprii si datorii eligibile ale bancii, dupa aprobarea Bancii Nationale a Romaniei.

Tranzactia a fost intermediata de catre Bank of America, ING Bank N.V, Natixis si Raiffeisen Bank International in calitate de coordonatori principali globali si Raiffeisen Bank S.A. in calitate de coordonator asociat, obligatiunile urmand a fi listate pe bursa de la Luxemburg.

„Multumim tuturor investitorilor care ne-au sprijinit in aceasta tranzactie. Interesul semnificativ demonstrat de acestia confirma soliditatea modelului nostru de afaceri, bazat pe angajamentul de a sustine dezvoltarea durabila a economiei romanesti prin solutii financiare adecvate nevoilor clientilor nostri. In acelasi timp, succesul tranzactiei reprezinta si un semnal de incredere dat de investitori in legatura cu traiectoria anticipata si potentialul de crestere ale economiei romanesti, intr-un context global marcat de incertitudini economice si geopolitice. Obligatiunile emise ne consolideaza baza de fonduri proprii si datorii eligibile, oferindu-ne capacitatea de a sprijini economia locala cu finantari de aproximativ 2,5 mld euro.”, a declarat Alina Rus, Vicepresedinte si CFO al Raiffeisen Bank Romania.

Tranzactia reprezinta a noua serie de obligatiuni emise de Raiffeisen Bank Romania de la lansarea programului de emisiuni de obligatiuni EMTN, ridicand valoarea totala a finantarilor atrase de pe piata de capital la aprox. 1,6 mld. euro.

In cadrul programelor de capitalizate MREL, si alte banci locale majore precum Banca Transilvania si BCR, parte a grupului bancar austriac Erste, au anuntat in 2025 emisiuni de obligatiuni, cu nuanta ca Banca Transilvania s-a orientat la ultimele sale tranzactii catre titluri in format sustenabil.

EY piata M&A 2025

Piata de M&A din Romania in 2025: KKR, unul dintre cei mai mari manageri de investitii la nivel global, a intrat cu o vanzare de circa 472 mil. Euro intr-un top 3 al tranzactiilor locale dominat de fonduri de investitii precum CVC si MidEuropa. Consultantii EY estimeaza ca volumul de fuziuni si achizitii din Romania a crescut cu circa 3% pe o piata care a scazut usor anul trecut pana la aproape 6,75 mld. USD, in contextul in care investitorii strategici continua sa domine piata locala

Piata de fuziuni si achizitii din Romania a inregistrat in 2025 o usoara scadere in valoare pana la 6,746 mld. USD si o usoara crestere a volumului de tranzactii, in contextul in care investitorii strategici isi continua dominatia pe piata, conform calculelor firmei de consultanta EY, disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Potrivit sursei citate, valoarea tranzactiilor M&A din Romania a scazut de la 6,789 mld. USD pana la 6,746 mld. USD, in timp ce numarul de tranzactii a crescut de la 268 de acorduri pana la 275 de contracte de vanzare – cumparare.

Datele EY indica intr-un cadru mai larg ca in perioada post – pandemie piata de M&A din Romania a inregistrat cifre comparabile de la un la altul. De exemplu, in 2023, tranzactiile locale de M&A au inregistrat un varf de valoare de 7,3 mld. USD, in crestere de la 6,885 mld. USD in 2022, pe un trend de scadere a volumului de tranzactii de la 255 in 2022 la 241 in 2023.

Cele mai mari 3 tranzactii M&A din Romania semnate in 2025 au fost dominate de catre fondurile de investitii de talie internationala, printre care se afla si KKR, unul dintre gigantii globali din sectorul investitiilor.

Investitorul financiar american KKR (Kohlberg Kravis Roberts & Co), cu active sub administrare de 723 mld. USD din care 222 mld. USD numai in sectorul de private equity la 30 septembrie 2025, a semnat prin intermediul platformei sale de energie regenerabila Greenvolt vanzarea unui parc eolian cu o capacitate instalata de 253,1 MW in judetul Ialomita catre investitorul strategic francez Engie, tranzactie evaluata la 472,3 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO. Acordul a fost anuntat pe 17 decembrie 2025.

Aflat in faza de constructie, proiectul vandut de catre KKR care include 42 de turbine de inalta eficienta, va deveni unul dintre cele mai mari parcuri eoliene din Romania in momentul in care va deveni pe deplin operațional in 2027.

Grupul portughez Greenvolt, listat pe bursa Euronext Lisabona unde are o capitalizare bursiera de 1,34 mld. Euro, este detinut in proportie de 100% de catre KKR.

Consultantii EY au plasat valoarea tranzactiei Greenvolt – Engie la 554 mil. USD, a treia ca marime pe piata de M&A din Romania, in conditiile in care cele mai mari doua tranzactii locale au avut pe partea de cumparare un alt gigant global de private equity, CVC Capital Partners.

Mai exact, vanzarea retelei de servicii medicale private Regina Maria din Romania si a MediGroup din Serbia de catre MidEuropa, manager de fonduri de private equity de talie regionala, catre platforma de profil Mehiläinen, aflata sub controlul fondurilor globale de private equity CVC si Hellman & Friedman cu o valoare estimata la 1,4 mld. USD este cea mai mare tranzactie de M&A din Romania din 2025.

Aceasta a fost urmata de achizitia de catre CVC Capital Partners a unei participatii de 50% in Therme Horizon, evaluata la aproximativ 575 mil. USD, in cadrul unui joint venture care uneste Therme Bucuresti si Therme Erding, doua dintre cele mai vizitate destinatii de wellness din Europa, cu un numar anual cumulat de aproximativ 3,5 milioane de vizitatori.

EY a asistat CVC in cadrul ambelor tranzactii Regina Maria – Mehiläinen si Therme – CVC.

„In 2025, piata romaneasca de M&A a ramas solida, chiar dacaa fost un an marcat de un context macroeconomic dificil, inflatie ridicata si volatilitate politica. Activitatea M&A inbound a avut o evolutie remarcabil de pozitiva, ajungand sa reprezinte aproape doua treimi din volumul total al tranzactiilor, pe fondul cresterii achizitiilor straine in a doua jumatate a anului. Pe de alta parte, achizitiile realizate de firme locale consacrate au crescut in prima jumatate a anului, atat prin tranzactii domestice, cat si outbound. Apetitul investitorilor a fost reflectat si de anuntarea unor tranzactii de referinta, precum achizitia retelei Regina Maria de catre Mehiläinen, sustinuta de CVC, si achizitia unei participatii de 50% in destinatia de wellness Therme Horizon de catre CVC Capital Partners. Impreuna, aceste doua tranzactii au reprezentat 54% din valoarea totala a tranzactiilor cu valoarea comunicata in 2025, demonstrand increderea CVC in piata romaneasca. Privind inainte, ne asteptam ca activitatea de M&A sa isi mentina dinamica favorabila, sustinuta de imbunatatirea perspectivei macroeconomice si de interesul continuu al investitorilor pentru tranzactii cross-border”, a declarat Iulia Bratu, Head of Lead Advisory, EY-Parthenon Romania.

Valoarea medie a tranzactiilor din Romania cuprinse intre 5 mil. USD si 100 mil. USD a scazut in 2025 cu aproximativ 17% pana la 19 mil. USD, sustin consultantii EY.

Potrivit acestora, toate calculele prezentate privind piata de M&A sunt fundamentate pe baza de date M&A a EY pentru Romania, care exclude tranzactiile cu participatii achizitionate sub pragul de 15%, precum si valoarea aferenta a tranzactiilor multinationale in cazul in care valoarea activelor din Romania nu este specificata.

Potrivit acestora, cele trei tranzactii cu valori de peste 500 mil. USD, din care o megatranzactie de peste 1 mld. USD, reflecta increderea investitorilor straini in capacitatea pietei locale de a absorbi capital semnificativ.

De cealalta parte, scaderea valorii medii a tranzactiilor, influentata in principal de activitatea domestica, alaturi de diminuarea activitatii locale si outbound in a doua jumatate a anului, indica un nivel mai redus de incredere din partea investitorilor romani, sunt de parere consultantii EY.

Anul 2025 a fost marcat de o evolutie contrastanta intre cele doua semestre. In prima jumatate a anului, tranzactiile domestice (+9% YoY) si outbound (+22%) au inregistrat dinamici pozitive, in timp ce tranzactiile inbound au crescut intr-un ritm mai moderat (+3%). Ulterior, pe fondul schimbarilor guvernamentale, increderea investitorilor locali s-a diminuat, iar activitatea M&A domestica (-21% YoY) si outbound (-38%) a scazut semnificativ, in contrast cu cresterea apetitului investitorilor straini (+16%).

Ca urmare, activitatea de M&A din Romania a incetinit in a doua jumatate a anului 2025 (-4% YoY). Per total, anul 2025 a consemnat o scadere de 7% YoY a tranzactiilor domestice, o reducere marginala a tranzactiilor outbound, care au ramas totusi la niveluri istorice ridicate si o crestere de 10% YoY a achizitiilor inbound, ajungand la 146 de tranzactii. Acestea au depasit semnificativ tranzactiile de vanzare realizate de investitori straini (92), reconfirmand atractivitatea Romaniei ca destinatie de investitii.

Investitorii strategici au continuat sa domine piata romaneasca de M&A in 2025, reprezentand 88% din volumul total al tranzactiilor (245), in linie cu media istorica inregistrata din 2018. Sponsorii financiari au reprezentat direct restul de 12% din volumul tranzactiilor, insa aproximativ o treime dintre tranzactiile din acest an au fost realizate de companii sustinute de fonduri de private equity, noteaza EY.

Cei mai activi investitori dupa tara de origine au fost cei din Marea Britanie, cu 13% din tranzactii, marcand pentru prima data depasirea SUA (12%). Polonia (8%), Germania (7%) si Franta (6%) s-au situat pe urmatoarele pozitii. Pentru al doilea an consecutiv, Polonia s-a clasat in top cinci investitori, inaintea Frantei si Germaniei. Activitatea sectoriala a variat in functie de tara de origine a investitorilor, investitorii britanici fiind concentrati pe imobiliare, cei din SUA si Germania pe productie avansata si mobilitate, Polonia pe sanatate, iar Franta pe tehnologie.

In ceea ce priveste activitatea M&A pe sectoare, segmentul de imobiliare, ospitalitate & constructii s-a clasat pe primul loc, cu 56 de tranzactii (+2% fata de anul anterior), sustinut de interesul crescut pentru achizitii din partea investitorilor internationali.

Compania britanica de investitii imobiliare M Core a detinut o pondere de aproximativ o treime din totalul tranzactiilor inbound din acest sector.

Sectorul de energie & utilitati s-a situat pe locul al doilea, cu 41 de tranzactii, in scadere anuala, in pofida unei cresteri de trei ori a achizitiilor din sectorul petrol si gaze, pana la sapte tranzactii.

De asemenea, pe o tendinta aliniata cu cea la nivel global in sectorul industrial de M&A, Productia Avansata & Mobilitatea a inregistrat in 2025 o crestere anuala  de 11%, ajungand la 41 de tranzactii, sustinuta de tranzactiile din sub-sectorul mobilitatii, in special in randul dealerilor auto.

Segmentul de sanatate & stiinte ale vietii a urcat pe locul al patrulea, de pe locul sase in 2024, inregistrand o crestere de 30% a volumului tranzactiilor, pana la 39, determinata in mare parte de cresterea de 63% a achizitiilor de clinici veterinare.

De asemenea, activitatea din sectorul de tehnologie, media si telecomunicatii (TMT) a ramas relativ stabila, cu 39 de tranzactii, au mai notat consultantii EY.

Finantare BSTDB de 12 mil. Euro pentru Agricover Credit IFN cu destinatie de sprijin pentru fermieri

Banca de Comert si Dezvoltare a Marii Negre (Black Sea Trade and Development Bank) si Agricover Credit IFN au anuntat pe 19 ianuarie 2026 semnarea unui nou acord de finantare in valoare de 12 mil. Euro pentru sprijinirea fermierilor, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Noua finantare va extinde accesul fermierilor la capital, va consolida productivitatea si va intari o colaborare de lunga durata.

Parteneriatul dintre BSTDB si Agricover are ca scop stimularea productiei de cereale din Romania si sustinerea sectorului agricol local.

Facilitatea va oferi fermierilor din intreaga tara finantare accesibila, permitandu-le sa isi imbunatateasca productivitatea, sa genereze valoare adaugata si sa creeze noi locuri de munca intr-un moment critic pentru sector.

„Suntem mandri sa continuam parteneriatul nostru cu Agricover, una dintre cele mai de incredere institutii agribusiness din Romania. Acest nou acord reflecta increderea noastra in activitatea valoroasa desfasurata de Agricover si in rezilienta fermierilor romani. Prin extinderea accesului la finantare, nu doar consolidam o relatie construita de-a lungul a peste un deceniu, ci ii si sprijinim pe fermieri sa investeasca, sa creasca si sa continue sa dezvolte unul dintre cele mai importante sectoare economice ale Romaniei.”, a declarat Dr. Serhat Köksal, Presedintele Bancii de Comert si Dezvoltare a Marii Negre (BSTDB).

Acordul marcheaza o noua etapa in relatia dintre Black Sea Trade and Development Bank si Agricover, o cooperare care a inceput in 2013 si a contribuit de atunci la consolidarea financiara a fermierilor si IMM-urilor din Romania.

„Fermierii mici si mijlocii reprezinta nucleul agriculturii romanesti, in timp ce se confrunta cu costuri in crestere, garantii limitate, volatilitate climatica si acces dificil la creditele bancare traditionale. Ca principal finantator specializat in agricultura din Romania, misiunea noastra este sa cream produse care se potrivesc cu adevarat modului in care opereaza fermierii, finantare aliniata ciclurilor agricole, structuri flexibile de capital de lucru si solutii pe termen lung care sprijina modernizarea. Prin acest nou acord cu BSTDB, putem extinde finantarea accesibila si dedicata exact acolo unde este cea mai mare nevoie”, a spus Serhan Hacisuleyman, CEO Agricover Credit IFN.

Grupul de agribusiness Agricover, aflat sub controlul fondatorului sau Jabbar Kanani, a raportat venituri consolidate de aproximativ 360,3 mil. Euro EUR la finele anului 2024, respective venituri de 217,6 mil. Euro in primul semestru al anului 2025.

Banca de Comert si Dezvoltare a Marii Negre (BSTDB) este o institutie financiara internationala infiintata de Albania, Armenia, Azerbaidjan, Bulgaria, Georgia, Grecia, Moldova, Romania, Rusia, Turcia si Ucraina.

Banca dispune de un capital autorizat de 3,45 mld. Euro si sprijina dezvoltarea economica si cooperarea regionala prin acordarea de imprumuturi, linii de credit, participatii si garantii pentru proiecte si finantarea comertului in sectoarele public si privat din tarile membre.

Avocatii CMS asista CCE la vanzarea unui proiect fotovoltaic catre Renalfa Solarpro Group

Firma de avocatura CMS a asistat CCE la vanzarea unui proiect fotovoltaic catre Renalfa Solarpro Group, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Proiectul fotovoltaic Horia 2 dispune de 269,227 MW (AC) / 293,260 MWp, este amplasat pe o suprafata de peste 349 ha in judetul Arad si este dezvoltat de Horia Solar Invest Two S.R.L.

CCE este un dezvoltator si operator integrat de proiecte fotovoltaice si de stocare a energiei, activ in Europa si Chile, cu un portofoliu de peste 7,2 GW in dezvoltare si o experienta solida in realizarea de proiecte regenerabile de mari dimensiuni.

Renalfa Solarpro Group este o companie importanta in sectorul energiei regenerabile, prezenta in Europa Centrala si de Est.

CMS a asistat CCE cu privire la toate aspectele juridice ale tranzactiei, inclusiv structurarea, negocierea si semnarea unui contract de vanzare-cumparare complex. Finalizarea tranzactiei, supusa indeplinirii conditiilor suspensive necesare, este estimata pentru trimestrul I din 2026.

CCE si Renalfa Solarpro Group vor continua colaborarea pana cand proiectul va deveni operational din punct de vedere comercial, in functie de indeplinirea etapelor agreate.

“Suntem incantati ca am fost alaturi de CCE in aceasta tranzactie de referinta care evidentiaza interesul continuu al investitorilor pentru acest sector, inclusiv pentru proiecte de cateva sute de megawati.CMS asista in mod constant clienti in tranzactii M&A strategice in sectorul energiei regenerabile si suntem bine pozitionati sa oferim consultanta in proiecte de acest tip.Horia 2 reflecta viziunea si experienta tuturor partilor implicate, iar noi ne bucuram ca am putut contribui la realizarea acestuia prin experienta noastra juridica si sectoriala.”, a declarat Rodica Manea, Partener Corporate si M&A in cadrul CMS Romania.

Echipa multidisciplinara CMS care a asistat CCE in cadrul tranzactiei a fost coordonata de Rodica Manea (Corporate M&A), cu sprijinul Variniei Radu (Head of Energy), responsabila de relatia cu clientul, precum si al echipei extinse, din care au facut parte Rares Crismaru si Octavian Teletin (Corporate M&A), Elena Vlasceanu si Ramona Dulamea (Energy), Alexandru Trandafir (Real Estate) si Andrei Tercu (Tax).

Sursa: Bursa de Valori Bucuresti.

Dupa ce a dominat mandatele IPO la marile companii de stat si companii antreprenoriale in era pre-COVID, Raiffeisen Bank Romania revine in arena brokerajului de pe bursa de la Bucuresti. Cristian Sporis, Raiffeisen: Tinta noastra este sa fim nr. 1. “Urmatoarea perioada este despre energie, iar la stat sta decizia de a lasa companiile din energie sa se dezvolte fie prin emisiuni de obligatiuni, fie prin emisiuni de actiuni”

Raiffeisen Bank Romania, una dintre cele mai mari banci locale, si-a anuntat oficial pe 19 ianuarie 2026 revenirea pe piata locala de brokeraj, in cadrul unei miscari de extindere a paletei de servicii financiare oferite catre clientii sai, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

„Prin relansarea serviciilor de brokeraj pe piete reglementate, Raiffeisen Bank isi consolideaza rolul de partener financiar al clientilor, completand oferta de solutii de investitii cu servicii de intermediere pe pietele de capital din Romania si internationale. Aplicatia digitala déjà implementata de Grupul Raiffeisen in Cehia, Croatia si Slovacia, ce va fi disponibila in acest an si in Romania, va asigura derularea in mod facil a investitiilor, in conditii de siguranta sporite”, a declarat Cristian Sporis, Vicepresedinte, Divizia Corporate si Investment Banking, si membru in Consiliul Director al Raiffeisen Bank Romania.

Din decembrie 2025, clientii Raiffeisen Private Banking au deja posibilitatea sa tranzactioneze actiunile companiilor listate pe Bursa de Valori Bucuresti si pe cele mai relevante piete internationale din Europa si SUA, in lei, euro si dolari. Tranzactionarea actiunilor completeaza oferta existenta de solutii investitionale, adresate clientilor de elita ai Raiffeisen Private Banking: certificate cu capital protejat, certificate index aur, certificate Express si Bonus, fonduri de investitii locale si externe, titluri de stat si obligatiuni corporative, sustin reprezentantii Raiffeisen.

Subsidiara locala a bancii austriece Raiffeisen si-a anuntat astfel relansarea serviciilor de brokeraj pe Bursa de Valori Bucuresti si pe pietele internationale si, incepand cu 2026 clientii sai vor putea accesa astfel de servicii prin intermediul unei platforme digitale, care le va permite sa investeasca pe pietele reglementate direct de pe telefonul mobil.

“Eu chiar imi doresc sa revenim pe podium, ca si intermediar. asa cum am fost multa vreme, daca nu locul 1, macar locul 2. Dar targetul nostru este sa fim numarul 1”, a punctat Cristian Sporis, care coordoneaza atat aria de servicii destinate pietei de capital, cat si activitatile de finantare corporate in cadrul Raiffeisen Bank Romania.

“Incepand de azi, Raiffeisen Bank revine in piata ca si participant, ca si broker. Este o revenire strict din punct de vedere al brokerajului, dar, cu siguranta, este o continuitate in ceea ce priveste contributia pe care Raiffeisen a avut-o la ecosistemul pietei de capital din Romania. Dincolo de emisiunile de obligatiuni pe care le-a realizat in ultimii ani, o companie de asset management puternica prezenta in continuare pe zona de investment banking, cred ca Raiffeisen este un jucator foarte important, foarte puternic si ne bucuram foarte mult ca revine si pe zona de brokeraj”, a spus Razvan Szilagyi, CFO al Bursei de Valori Bucuresti.

Razvan Szilagyi a ocupat anterior timp de mai multi ani pozitia de CEO al Raiffeisen Asset Management Romania, parte a grupului Raiffeisen.

Grupul austriac Raiffeisen, unul dintre cei mai mari jucatori bancari din Europa Centrala si de Est, dispune de un portofoliu puternic in Romania – o banca in top 6 la nivel local dupa active (in urma finalizarii achizitiei Alpha Bank Romania de catre UniCredit), precum si o paleta larga de servicii financiare care acopera asset management (administrare de fonduri de investitii), administrare de fonduri de pensii private, leasing, servicii de private banking pana la servicii de consultanta si brokeraj in asigurari sau leasing operational.

Raiffeisen a avut o pozitie dominanta pe piata din Romania in era pre – COVID 2019 pe segmentul mandatelor de IPO-uri atat in sectorul companiilor de stat, cat si in sfera companiilor private facand parte din sindicatul de intermediere a unor listari – cheie pe bursa de la Bucuresti precum Electrica, Romgaz, Transgaz, Medlife, Digi, Sphera sau Purcari, multe din aceste tranzactii fiind in portofoliul Raiffeisen Capital & Investment, ale carei operatiuni au fost ulterior absorbite in cadrul bancii Raifeisen Bank Romania.

Tranzactiile IPO venite pe piata reglementata a Bursei de Valori Bucuresti dupa 2021 – care au inclus listarea Hidroelectrica  (cel mai mare IPO din istoria bursei din Romania), Premier Energy sau Cris-Tim Family Holding au fost intermediate de sindicate din care au facut parte bancherii de investitii de la BCR (parte a grupului austriac Erste), BT Capital Partners (parte a grupului Bancii Transilvania), BRD Societe Generale (parte a grupului financiar francez Societe Generale) si UniCredit Bank (parte a grupului bancar italian UniCredit), cu care Raiffeisen intra din nou in competitia pentru urmatoarele tranzactii relevante ale pietei de capital din Romania.

Pentru a-si recastiga pozitia pe piata mandatelor de intermediere a tranzactiilor pe bursa de la Bucuresti, bancherii Raiffeisen au pornit lupta si afirma ca exista déjà discutii cu potentiali clienti pentru a contura primele tranzactii in 2026.

“Prima data sunt emisiunile de obligatiuni precum si IPO-uri de dimensiuni relativ medii as spune, adica peste 100 mil. (Euro, n.r.)”, a precizat Cristian Sporis din partea Raiffeisen Bank Romania in legatura cu potentialele tranzactii luate in vizor pentru a fi aduse pe Bursa de Valori Bucuresti.

Intrebat de catre jurnalul de tranzactii MIRSANU.RO ce tranzactii sunt in pipeline-ul bancherilor Raiffeisen Bank Romania pentru bursa de la Bucuresti, Cristian Sporis a raspuns:

“Discutii sunt, nu as putea sa ii spun pipeline, pentru ca din momentul in care stii despre un proiect de investitii pana in momentul in care poti sa il structurezi si poti sa il disbursezi pentru a-l face poate sa ia oriunde intre 3 si 6 luni. Discutii sunt, exista idei, vom auzi de centrale de productie pe gaz, sunt multe idei care apar. Odata ce o sa se continue dezvoltarea infrastructurii rutiere cu siguranta va fi nevoie de mai multe spatii logistice. Toata lumea se pregateste de o rezolutie cu privire la Ucraina si atunci vom fi parte datorita proximitatii, nu din alt motiv, la aceasta reconstructie pentru ca, cumva, marfa respectiva trebuie sa treaca pe undeva. Sunt convins ca datorita faptului ca avem cea mai lunga granita cu Ucraina va trece si pe aici prin Romania, nu doar prin statele baltice sau Polonia.”


Ce urmeaza? Un val de investitii in infrastructura si energie, cu potential de emisiuni de obligatiuni si listari de pachete de actiuni

“Daca ne uitam la nevoia de investitii in infrastructura in Romania, inca este foarte mare. Nu ne putem baza doar pe fonduri europene. Nu ne putem baza doar pe creditare bancara. Si va veni momentul in care aceste companii mari din infrastructura.vor trebui sa emita obligatiuni pentru a incepe proiecte mari de investitii”, a punctat Cristian Sporis.

“Se vorbeste foarte mult in ultimul timp de AI, de energie verde, de partea de eficienta energetica. Toate acestea se vor intampla in momentul in care vor veni si investitiile majore in acest domeniu. In perioada urmatoare sunt convins ca vom auzi din ce in ce mai mult de proiecte de investitii in domeniul energiei, nu doar de producere. Auzim foarte mult de parcuri eoliene, parcuri solare s.a.m.d., dar ca acestea sa produca, acest curent electric trebuie si transportat”, a precizat bancherul Raiffeisen Bank Romania.

“Pentru aceasta nevoie de finantari, primul pas sunt emisiunile de obligatiuni corporative – si aici cred ca sunt multe companii care in momentul de fata fac pasii necesari pentru a putea sa faca un prospect si sa se adreseze investitorilor atat privati, cat si institutionali. Urmatorul pas este pachetul de SPO-uri”, a semnalat Cristian Sporis.

Potrivit acestuia, statul ar putea sa-si vanda din participatiile detinute la companiile listate pe bursa cu pachete minoritare, fara sa isi piarda pozitia de actionar majoritar.

Statul roman are in portofoliu companii strategice din sectorul de energie, la care detine pachetul de control, printre acestea numarandu-se Hidroelectrica, Romgaz, Transgaz, Transelectrica sau Electrica.

“Totdeauna se va pune intrebarea: De ce statul este cel care trebuie sa vina cu oferta? Dintr-un motiv foarte simplu: urmatoarea perioada este despre energie. Daca vorbim de AI si vorbim de centre de date (data center-uri), acestea sunt mari consumatoare de energie.Iar, asa se intampla in Romania, statul este principalul actionar al companiilor din energie. Asa ca, in principiu, la ei, la stat, sta decizia de a lasa aceste companii sa se dezvolte, poate chiar sa se dezvolte regional precum o fac alte companii din alte tari – fie ca din Cehia, fie ca din Grecia. Se uita regional cum ar putea sa fie jucatori mai mari. Exista bursa de valori – de aici se pot finanta fie prin bonduri, fie prin emisiune de actiuni. Trebuie doar luata decizia politica de a lua aceste investitii”, a subliniat bancherul Raiffeisen Bank Romania.

Pentru 2026, investitorii de pe piata locala de capital asteapta listarea unor pachete secundare de actiuni a unora dintre companiile de stat ale caror actiuni se tranzactioneaza pe piata reglementata a bursei de la Bucuresti, dar si listarea unor companii noi aflate sub controlul statului.

“Pe de alta parte, in sectorul privat sunt déjà companii mari care au crescut, care au nevoie si aici fiecare antreprenor se gandeste cum crede – poate sa se dezvolte prin a retine castigurile, dar daca se gandesc la M&A-uri sau sa aiba un joc regional sau sa se duca pe alte piete atunci va dura mult pana cand vor detine nivelul de equity (capital) necesar pentru a-l face sau pot sa faca un IPO la Bursa de Valori Bucuresti si atunci accelereaza acest proces”, sustine Cristian Sporis.


2026 ar putea depasi nivelul finantarilor corporate din 2024

“Ceea ce trebuie sa avem in vedere este faptul ca Romania in momentul de fata este una din putinele tari care are nivelul de economisire al populatiei mai mare decat nivelul de investitie ceea ce inseamna ca, cumva, este nevoie de diversificare. Economisim mai mult decat cheltuim si atunci acesti bani trebuie sa se duca in jucatori locali altfel investitori precum sunt eu vor cauta alte alternative de investitii daca nu am alternative locale. Si ar fi pacat ca banii pe care i-am economisit, sa ii folosesc pentru a investi in alte companii din alte tari care decid mai repede decat noi sa aibe un rol regional sau international”, a punctat fostul presedinte al AmCham Romania, una dintre cele mai puternice asociatii de afaceri locale.

“Anul trecut daca ne uitam la cifrele consolidate ale sistemului bancar romanesc nu a fost un an grozav. 2024 a fost un an mai bun. Anul trecut cred ca creditele neguvernamentale in total sistem au crescut cu o cifra (single digit) undeva cu 5 – 6% ceea ce inseamna ca au crescut sub rata inflatiei. Deci, in termeni reali, volumul de credite de la nivelul sistemului nu a tinut pasul cu evolutia economiei. Asta si pentru ca a fost anul in care s-au decis care au fost masurile pentru ajustare economica si atunci toata lumea a fost in asteptare sa vada care vor fi acele masuri si cum vor impacta potential business-urile. Si atunci toate proiectele de investitii au ramas pe hold”, a comentat bancherul Cristian Sporis.

“ Avem pachetul de masuri fiscale pentru acest an, pare ca nu vor mai exista alte masuri de acest gen, deci cumva avem predictibilitate si atunci toti cei care vor sau au planuri, au proiecte de investitii pot sa inceapa aceste proiecte, care cu siguranta vor fi finantabile. De ce vor fi finantabile? Pentru ca sistemul bancar romanesc in momentul de fata se afla in cea mai buna perioada istorica din punct de vedere al lichiditatii, cat si din punct de vedere al capitalului, cat si din punct de vedere al profitabilitatii, cat si din punct de vedere al creditelor neperformante  – cel mai mic nivel al creditelor neperformante. Deci, cumva, sistemul bancar este pregatit pentru un val masiv de investitii in perioada imediat urmatoare”, a spus reprezentantul Raiffeisen.

Potrivit acestuia, sistemul bancar din Romania dispune in momentul de fata de o lichiditate excedentara si fiecare banca isi doreste sa plaseze aceasta lichiditate.

“Sunt convins ca anul acesta va fi un an bun din punct de vedere al creditelor sindicalizate si al emisiunilor de obligatiuni.”, estimeaza Cristian Sporis.

“Anul 2024 a fost un an extraordinar. 2025 a fost mai mic fata de 2024. Au fost cateva refinantari mari si a fost si o tranzactie mai mare – achizitia Regina Maria, dar care nu a avut nevoie de finantare locala. Practic, 2026 va fi mai bun fata de 2025. Si speranta mea si sunt optimist ca va fi si peste nivelul din 2024, care a fost un an foarte bun”, a punctat bancherul Raiffeisen Bank in ceea ce priveste dinamica pietei de imprumuturi corporate.

Piata imprumuturilor sindicalizate din Romania a atins un volum de 9 mld. Euro in perioada anilor 2024 – 2025, ceea ce reprezinta un varf fata de perioada COVID 19 si perioada de inceput a razboiului din Ucraina, potrivit datelor prezentate de catre Raiffeisen Bank Romania la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO.

Producatorul de echipamente electrice Electro – Alfa International si-a anuntat IPO-ul pe piata reglementata a bursei de la Bucuresti in cadrul careia cauta sa plaseze circa 35% din actiuni sub forma unei majorari de capital

Producatorul de echipamente electrice Electro – Alfa International si-a anuntat pe 16 ianuarie 2026 intentia de IPO pe piata reglementata a bursei de la Bucuresti, in cadrul unei tranzactii structurate sub forma unei majorari de capital ce ar urma sa plaseze circa 35% din actiunile firmei catre investitorii de pe piata de capital, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Compania dispune de un actionariat integral romanesc, in contextul in care Gheorghe Ciubotaru detine o participatie de 80%, iar Electro – Alfa Management SRL o participatie de 20%, potrivit informatiilor facute publice.

Tranzactia este intermediate de catre casa de brokeraj Swiss Capital si bancherii de la UniCredit Bank SA.

“Listarea Electro – Alfa International marcheaza o noua etapa in evolutia companiei si confirma maturitatea modelului nostru de afaceri. Am construit in peste trei decenii o companie romaneasca puternica, cu capabilitati integrate si o expertiza recunoscuta in infrastructura energetica. Listarea la Bursa de Valori Bucuresti ne va permite sa acceleram investitiile, sa ne consolidam prezenta pe pietele externe si sa continuam dezvoltarea sustenabila, in beneficiul clientilor, angajatilor si viitorilor nostril investitori”, a declarat Gheorghe Ciubotaru, fondator si presedinte al Consiliului de Administratie al Electro – Alfa International.

Oferta de actiuni a companiei in cadrul tranzactiei IPO vizeaza vanzarea pana la 65.990.507 actiuni nou emise catre investitori institutionali si investitori de retail.

Electro-Alfa International isi propune sa utilizeze fondurile nete obtinute in cadrul ofertei publice de actiuni pentru sustinerea cresterii prin achizitii strategice, dezvoltarea de capacitati interne, investitii in producerea si stocarea de energie, inovare, precum si pentru extinderea pe piete externe si cresterea capitalului de lucru necesar participarii la proiecte majore, in functie de oportunitati si de conditiile de piata.

Electro-Alfa International este unul dintre primii trei producatori de echipamente electrice din Romania, cu o cota de piata estimata de 32,49% in 2024, potrivit unui studiu de piata realizat de catre consultantii EY la solicitarea companiei.

Firma antreprenoriala are o experienta de peste 34 de ani in dezvoltarea de solutii pentru infrastructura energetica si industriala. Compania opereaza un model integrat „one-stop-shop”, de la proiectare si productie la instalare, punere in functiune si mentenanta, acoperind intregul lant de valoare in domeniul echipamentelor electrice de joasa si medie tensiune, precum si in proiecte EPC (inginerie, achizitie si constructie) complexe. Societatea dispune de patru unitati de productie moderne in Botosani, cu o suprafata de peste 25.000 mp, si a dezvoltat un portofoliu solid de proiecte in energie, infrastructura si industrie, inclusiv prin parteneriate internationale.

Pentru sfarsitul anului financiar 2025, Electro-Alfa International estimeaza venituri de peste 800 mil. RON, EBITDA de peste 100 mil. RON si un profit brut de aproximativ 100 mil. RON, in conditiile in care rezultatele financiare prezentate reprezinta informatii financiare estimate, neauditate si nerevizuite, sustin reprezentantii companiei;.

Electro-Alfa International a inregistrat in 2024 venituri de 648,4 mil. RON, fata de 435,8 mil. RON in 2023, respectiv 259,2 mil. RON in 2022, ceea ce corespunde unei rate de crestere anuala compusa de aproximativ 58,2% in perioada 2022–2024. Profitul net in 2024 a fost de 57,4 mil. RON, in crestere fata de anii anteriori – 37,8 mil. RON in 2023 si 20 mil. RON in 2022, in timp ce EBITDA a crescut la 76,7 mil. RON in anul 2024, comparativ cu 51,6 mil. RON in 2023 (reprezentand o crestere de 48,7%), respectiv 31,4 mil. RON in anul 2022, evolutie sustinuta atat de cresterea volumelor pe segmentul de productie de echipamente electrice, cat si de extinderea activitatii de servicii EPC, inclusiv pe pietele externe.

Activitatea grupului Electro-Alfa International este structurata pe trei segmente principale de afaceri – productia de echipamente electrice de joasa si medie tensiune (celule medie tensiune, posturi de transformare compacte, tablouri joasa tensiune, sheltere metalice si EHouse), servicii EPC pentru proiecte energetice si de infrastructura – de la retele electrice si statii de transformare pana la instalatii pentru infrastructura rutiera, feroviara si proiecte civile/industriale, respectiv servicii IT, activitate desfasurata prin filiala Alfa Factory Software S.R.L., orientata catre dezvoltarea de software la comanda pentru digitalizarea si eficientizarea proceselor de productie si operationale ale Electro-Alfa International.

Compania Electro-Alfa International este implicata intr-o alianta strategica de productie si dezvoltare tehnologica prin parteneriatul cu SGB-SMIT Group, concretizat prin societatea SGB-ElectroAlfa S.R.L. si care implica o investitie intr-o fabrica de transformatoare deja operationala, prognozata sa ajunga la capacitate maxima de productie pana in 2029.

Strategia firmei antreprenoriale pentru perioada 2026–2030 se bazeaza pe consolidarea pozitiei pe pietele existente (energie, infrastructura rutiera și feroviara, constructii civile și industriale, imbunatatiri funciare) și pe extinderea pe pietele interne și externe, in special in Ucraina și Republica Moldova, in contextul reconstructiei și al modernizarii sistemelor energetice.

Reprezentantii companiei au anuntat ca analizeaza posibilitatea unei investitii, in functie de oportunitati și conditiile de piata relevante la momentul obtinerii autorizatiilor necesare, in dezvoltarea unui sistem energetic modern, care va include și o unitate de stocare a energiei in baterii BESS.

De asemenea, se iau in considerare oportunitati de fuziuni și achizitii in energie și infrastructura, care pot accelera extinderea regionala și diversificarea portofoliului și se urmareste extinderea capabilitatilor pe zona nucleara și de infrastructura feroviara care vor securiza accesul la proiecte strategice, consolidand pozitia grupului ca lider pe aceste piete cu accent pe sustenabilitate și creștere durabila, sustin reprezentantii Electro – Alfa International.

IPO-ul Electro – Alfa International vine la scurta vreme dupa unicul IPO realizat in 2025 pe piata principala a bursei de la Bucuresti de catre compania antreprenoriala Cris – Tim Family Holding.

Cris-Tim Family Holding a derulat in perioada 17 – 29 octombrie 2025 o tranzactie IPO in valoare de 454,35 mil. RON (89,3 mil. Euro), in urma careia a fost listat pe bursa de la Bucuresti un pachet de 34,48% din actiunile companiei, familia fondatoare a afacerii – Radu si Cristina Timis – pastrandu-si insa pozitia de actionar majoritar.

Intr-o privire mai larga, listarea Electro – Alfa International pe piata bursiera de la Bucuresti are loc in contextul in care piata furnizorilor de echipamente si servicii catre sectorul de energie a inregistrat in ultima perioada achizitii semnificative din partea investitorilor strategici straini, daca avem in vedere achizitia grupului EnergoBit de catre grupul francez Vinci, respectiv preluarea participatiei majoritare a companiei romanesti General Me.el Electric, al carei portofoliu include productie si stocare de energie solara si servicii pe piata de energie, de catre gigantul francez Veolia, ambele tranzactii semnificative fiind anuntate in a doua jumatate a anului 2025.

Value4Capital a finalizat strangerea noului sau fond regional de private equity Poland Plus Fund II la o capitalizare totala de 128 mil. Euro. Investitorul financiar urmareste tichete de investitii de 8 – 20 mil. Euro per tranzactii pentru preluarea de participatii minoritare semnificative sau pachete majoritare in companii din Romania si alte piete din Europa Centrala si de Est

Value4Capital (V4C) a anuntat pe 14 ianuarie 2026 ca a finalizat strangerea noului sau fond de investitii de talie regionala Poland Plus Fund II la o capitalizare totala de 128 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Printre investitorii care au semnat angajamente de investitii pentru suma totala de 127,8 mil. Euro pentru noul fond al V4C se numara investitori institutionali – cheie precum Fondul European de Investitii (EIF), Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) si International Finance Corporation (IFC). Pe langa acesti catalizatori regional pentru fondurile de investitii din regiune, au participat fondul polonez de fonduri PFR Ventures si alti investitori, in contextul unei participari locale puternice si a unei baze diversificate de investitori, potrivit reprezentantilor V4C.

Investitorul financiar vizeaza investitii de capital de 8 – 20 mil. Euro per tranzactie in cadrul strategiei sale de investitii de achizitie de participatii minoritare semnificative sau majoritare in cadrul companiilor – tinta care activeaza pe pietele din Romania si din Europa Centrala si de Est.

“Inchiderea cu succes reflecta increderea continua in strategia noastra si fundamentele pe termen lung ale economiilor din Polonia si Romania. Am largit cu succes baza noastra de investitori si am crescut marimea tichetului nostru de tranzactie pe masura ce piata continua sa se extinda”, a declarat William R. Watson, Managing Partner al V4C.

Managerul de fond va continua sa isi concentreze strategia de investitii pe procesele de tranzitie ale fondatorilor de companii si catre afacerile din sectorul serviciilor orientate catre crestere de pe pietele din Polonia si Romania si, in mod selectiv, in alte state membre ale Uniunii Europene.

V4C este condusa de catre cei cinci Parteneri ai sai – Bill Watson, Jacek Pogonowski, Piotr Misztal, Rafał Ałasa si Bogdan Chirita, care impreuna formeaza comitetul de investitii al fondului de investitii Poland Plus Fund II.

Firma de avocatura Van Campen Liem din Luxemburg a actionat in calitate de legal counsel pentru V4C in legatura cu procesul de strangere al noului fond de investitii.

V4C are in portofoliul sau platformele Gomag si Clarfon, ultima dintre acestea anuntand pe 5 august 2025 achizitia rivalului sau direct a retelei Audiolux de pe piata fragmentata a aparatelor auditive din Romania.

Intr-un cadru mai larg, noul fond regional al V4C este la o marime comparabila cu noi platforme de capital ale altor manageri de private equity precum Morphosis Capital sau care se apropie de momentul inchiderii unui nou fond cum este cazul Integral Capital Group, si care au acelasi profil de investitor – jucatori de talie regionala care vad Romania ca o piata – cheie pentru desfasurarea capitalului strans de la investitori.

Sursa: RBC.

MidEuropa va acoperi cu o noua finantare de achizitie preluarea pachetului majoritar al companiei antreprenoriale Romanian Business Consult. Oresa isi face exitul complet prin vanzarea a 49% dintr-o companie a carei valoare de piata intra in zona upper mid market, unde evaluarile ajung in jurul intervalului de 250 – 300 mil. Euro

MidEuropa, unul dintre cei mai mari manageri de fonduri de private equity din Europa Centrala si de Est, a anuntat pe 5 ianuarie 2026 achizitia pachetului majoritar al companiei antreprenoriale Romanian Business Consult (RBC), tranzactie care marcheaza exitul complet al investitorului financiar Oresa, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia este structurata in jurul vanzarii participatiei de 49% detinute de catre investitorul financiar de origine suedeza Oresa in compania de IT din Romania, in contextul in care fondatorul si CEO-ul RBC va pastra o participatie minoritara in cadrul afacerii si va continua in rolul sau de conducere.

Intrebati de catre jurnalul de tranzactii MIRSANU.RO daca finantarea tranzactiei va fi realizata prin rostogolirea unei facilitate bancare existente a RBC, reprezentantii MidEuropa au raspuns: “MidEuropa va inlocui (put in place, lb. eng.) cu o noua finantare de achizitie (acquisition debt)”.

Partile nu au facut publica marimea participatiei majoritare preluate de catre MidEuropa la RBC si nici valoarea tranzactiei.

Surse din piata sustin ca valoarea de intreprindere a Romanian Business Consult in cadrul tranzactiei semnate cu MidEuropa plaseaza compania pe asa – numitul palier <<upper mid – market>>, adica pe intervalul superior al companiilor de talie medie unde evaluarile in mod obisnuit se situeaza intr-o marja care pleaca de la 250 mil. Euro si merg spre nivelul de 500 mil. Euro.

Pretul incasat pe partea de vanzare depaseste semnificativ pragul de 100 mil. Euro, ceea ce face ca Romanian Business Consult sa marcheze unul dintre cele mai profitabile exituri pentru Oresa, care inca dinainte de semnarea vanzarii afacerii catre MidEuropa obtinuse déjà din profiturile realizate un multiplu mai mare de cateva ori fata de investitia sa.

“Vedem acum RBC, care este o firma extraordinara, suntem de 10 ani acolo, plateste dividende in fiecare an, a facut déjà return-ul de cateva ori. Eu nu as vinde-o niciodata, dar daca vine cineva si spune <<Eu pot sa iau aceasta bijuterie si s-o duc in mai multe verticale>>. Noi am intrat in retail si am ajuns si in verticala de banking si in automatizari industriale. Sunt convins ca sunt jucatori care pot face mai mult pentru ca au resurse diferite fata de Oresa, fie ca este o extindere internationala,fie alte verticale”, a declarat Cornel Marian, Managing Partner al Oresa la MIRSANU DEALMAKERS SUMMIT 2024, eveniment organizat de catre jurnalul de tranzactii MIRSANU.RO in decembrie 2024.

Romanian Business Consult a raportat pentru 2024 un profit net de 35 mil. RON la o cifra de afaceri de 235,9 mil. RON, inregistrand o marja neta anuala de castig de circa 15%.

“Suntem mandri de ceea ce RBC a construit de-a lungul anilor, sustinuti de increderea pe termen lung a clientilor nostri. Intrarea MidEuropa in calitate de noul nostru actionar este o validare puternica a afacerii noastre, a oamenilor nostri si a strategiei noastre. Suntem incantati sa lucram impreuna pentru a sustine urmatoarea faza de dezvoltare a RBC si sa continuam sa livram solutii de importanta critica pentru clientii nostri”, a declarat Andrei Bojita in contextul tranzactiei de vanzare a RBC catre MidEuropa.

RBC este o companie care ruleaza cu EBITDA in jurul valorii de 20 mil. Euro, sustin surse din piata.

“RBC este o platforma de calitate inalta cu un focus clar pe vertical, cu o expertiza profunda de sector si cu relatii de lunga durata cu clientii. Asteptam cu nerabdare sa colaboram cu Andrei si echipa de management pentru a sprijini ambitiile de crestere ale companiei si a ajuta la scalarea afacerii atat organic, cat si prin achizitii selective”, a comentat Aleksandar Dragicevic, Principal in cadrul MidEuropa care a condus echipa cumparatorului implicata in tranzactie.

“RBC reprezinta exact tipul de platform pe care noi cautam sa o sustinem: diferentiata, specializata pe verticala si incorporata in operatiunile principale ale clientilor. Suntem incantanti sa sustinem cresterea pe termen lung si dezvoltarea strategica a RBC”, a spus Robert Knorr, Managing Partner al MidEuropa.

De la intrarea in portofoliul ORESA in 2014, Romanian Business Consult (RBC) a inregistrat o crestere de 6 ori atat a cifrei de afaceri, cat si a profitabilitatii, in urma unei combinatii de proces de crestere organica la care au fost adaugate achizitiile strategice ale ROPECO din 2021 in sectorul bancar, respectiv ale SmartPay Software SRL si Fullscreen Digital care au intarit in 2022 capacitatile pe segmentul platilor electronice si in zona transformarilor digitale.

“RBC este un alt exemplu de investitie de succes a ORESA in Romania. De-a lungul ultimei decade, compania a crescut de cateva ori, condusa de catre viziunea, angajamentul si leadership-ul lui Andrei Bojita si a echipei sale. Suntem mandri de calatoria pe care am impartit-o impreuna si increzatori ca MidEuropa va sprijini compania in construirea pe aceasta baza solida si in accelerarea cresterii sale vitoare”, a spus Cornel Marian, Managing Partner al companiei de investitii ORESA.

ORESA a semnat achizitia participatiei de 49% din RBC in 2014 in cadrul unei tranzactii estimate in jurul a 9 – 10 mil. Euro si anuntate in premiera pe 31 octombrie 2014 de catre jurnalul de tranzactii MIRSANU.RO.

Tranzactia de vanzare a RBC catre MidEuropa a fost semnata pe 1 ianuarie 2026, sustin surse din piata.

Investitorul de private equity MidEuropa a lucrat pe partea de achizitie in tranzactie cu consultantii M&A de la Equiteq, Kearney pe partea de consultanta comerciala, firmele de avocatura Wolf Theiss, White & Case si Čavrak, cu consultantii KPMG pe partea de asistenta financiara, taxe, IT si ESG, Financewise pe partea de consultanta financiara si cu AON pe partea de consultanta in asigurari.

Achizitia RBC este semnata de catre noul fond de investitii al MidEuropa – MidEuropa Fund VI, care strange bani de la investitori avand o capitalizare – tinta de circa 800 mil. Euro.

Strategia noului fond al MidEuropa vizeaza tichete de investitii de capital in intervalul de 50 – 200 mil. Euro in Romania si alte 15 piete din regiune.

Investitorul de private equity MidEuropa are in vizor in mod obisnuit tichete de investitii de la 50 mil.. Euro pana la 300 mil. Euro in companii cu valori de intreprindere intre 100 mil. Euro pana la 700 mil. Euro. In tranzactii de calibru mare, MidEuropa se poate asocia in formula de consortiu cu alti investitori mari de private equity sau cu co-investitori de tipul EBRD, care este ca si IFC unul dintre investitorii sai LP in fondurile sale de investitii.

Tranzactia MidEuropa – RBC urmeaza tiparul tranzactiilor de pana acum ale MidEuropa din Romania in sensul ca ruta de intrare este prin achizitia unei participatii – cheie detinute de catre un investitor financiar asa cum a procedat anterior la achizitiile Profi, Regina Maria si Cargus.

Toate aceste achizitii au fost finantate prin imprumuturi bancare sindicalizate.

RBC a semnat in 2022 un pachet de finantare bancara in valoare de peste 45 mil. Euro care cu tot cu facilitati de hedging si alte costuri a totalizat circa 65 mil. Euro, constituind piesa – cheie in ansamblul datoriilor companiei.

De atunci, cifra de afaceri a companiei a continuat sa creasca, la fel si profitul net, concomitent cu o reducere a nivelului datoriilor totale ale firmei.

Oresa este un investitor financiar de tip family office, fondat de catre familia suedezului Jonas af Jochnick, cu un istoric bogat in tranzactii pe piata din Romania, unde numele sau este si a fost legat de dezvoltarea unor afaceri precum Medicover, La Fantana, Fabryo, Flanco, Kiwi Finance, Somaco sau Brewery Holdings.

De cealalta parte, MidEuropa este un investitor de private equity care a marcat atat achizitii – record pentru piata din Romania cu achizitia Profi pentru care a semnat un pret de preluare a pachetului de 100% din actiuni de 533 mil. Euro de la Enterprise Investors. In 2025, MidEuropa a finalizat doua tranzactii – record pentru piata din Romania si din Europa Centrala si de Est – vanzarea a 100% din actiunile retelei de retail Profi catre investitorul strategic Ahold Delhaize la o valoare de intreprindere de 1,3 mld. Euro si vanzarea retelei de servicii medicale Regina Maria Group catre platforma finlandeza Mehilainen, controlata de catre fondurile globale de private equity CVC Capital Partners si Hellman & Friedman.

In cadrul tranzactiei de vanzare a grupului Regina Maria, pretul de achizitie al Regina Maria din Romania semnat in martie 2025 a fost de 691,1 mil. Euro, pret supus unor posibile ajustari,  precum si rambursarea unor datorii in valoare de 292,4 mil. Euro, conform informatilor disponibile pentru jurnalul de tranzactii MIRSANU.RO. De asemenea, pretul de achizitie al MediGroup din Serbia este estimat la 88,9 mil. Euro.

MidEuropa a semnat in 2025 si vanzarea ultimei sale companii din portofoliul local – operatorul de curierat si logistica Cargus catre Sameday.

EBRD intentioneaza sa aloce 80 mil. Euro pentru un nou fond de investitii in infrastructura al Amber Infrastructure a carui tinta este sa stranga capital de 750 mil. Euro cu care sa investeasca in proiecte de infrastructura sustenabila de pe pietele Europei Centrale si de Est

EBRD intentioneaza sa aloce un capital de pana la 80 mil. Euro pentru Growing Europe Fund, un nou fond de investitii specializat in infrastructura a carui tinta de capitalizare este de 750 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Reprezentantantii institutiei financiare internationale au programat aprobarea noii investitii pentru 1 iulie 2026.

Noul fond de investitii are in plan sa construiasca un portofoliu diversificat de platforme de infrastructura, mai ales in sectorul tranzitiei energetice, transport sustenabil si conectivitate digitala pe pietele din Europa Centrala si de Est.

Managerul de fond isi propune sa reduca amprenta de carbon in situatiile in care va viza oportunitatile din sectoarele de transport si logistica.

Managerul de fond este Amber Infrastructure, un investitor de talie internationala specializat in investitii in infrastructura, cu fonduri sub administrare de circa 5 mld. lire sterline si un istoric de peste 175 de investitii in companii care au proiecte in portofoliu in Europa, America de Nord, Australia si Noua Zeelanda. Printre pietele in care sunt dezvoltate proiecte ale unor companii cu finantare de la fonduri ale Amber Infrastructure se numara si Romania.

Din august 2024, in urma unei fuziuni la nivel international, Amber Infrastructure face parte din investitorul global Boyd Watterson Global, cu active sub administrare de 36,3 mld. USD, conform ultimelor date disponibile.


IFC intentioneaza sa investeasca pana la 200 mil. euro intr-o platforma cu o capitalizare totala de 400 mil. Euro alaturi de grupul german EOS pentru achizitii de portofolii NPL din Romania si alte piete din regiune

International Finance Corporation (IFC) intentioneaza sa aloce o investitie de capital de pana la 200 mil. Euro in cadrul unei platforme regionale alaturi de grupul german EOS pentru achizitia de portofolii NPL din Romania si de pe alte cinci piete din Europa Centrala si de Est, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Platforma regionala DARP NPL EOS Poland va dispune de angajamente totale de capital in valoare de 400 mil. Euro si va fi capitalizate in regim pari passu, cu contributii egale de pana la 50% din partea IFC, respectiv pana la 50% din partea grupului german EOS.

Facilitatea DARP (Distressed Asset Recovery Program) vizeaza investitii in active depreciate din piete – tinta precum Romania, Bosnia si Hertegovina, Bulgaria, Croatia, Polonia si Serbia.

Tintele noii platforme regionale vor include portofolii de credite neperformante (NPL) retail, corporate, imprumuturi acordate in sectorul microintreprinder si IMM-uri, portofolii real estate ale institutiilor financiare si imprumuturi din categoria situatii speciale (special situations loans).

Board-ul IFC va lua in discutie aprobarea investitiei pe 15 ianuarie 2026.

EOS este unul dintre principalii jucatori de pe piata NPL din Romania si din Europa Centrala si de Est.

EOS este detinut in proportie de 100% de catre Otto Group din Germania.

IFC intentioneaza sa investeasca pana la 10 mil. Euro in fondul de venture capital GapMinder Fund II si sa co-investeasca alte 10 mil. Euro alaturi de managerul de fond

International Finance Corporation (IFC) intentioneaza sa aloce o investitie de capital de pana la 10 mil. Euro in fondul de venture capital GapMinder Fund II si sa asigure alte 10 mil. Euro pentru co-investitii alaturi de managerul de fond, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Banii urmeaza sa fie investiti prioritar pe pietele din Romania si din regiunea Europei Centrale si de Est.

Noul fond al GapMinder, primul cu o raza regionala de investitii, este un investitor cu capital de risc care investeste in companii de tehnologie din regiune in cadrul unor runde pre – seed si seed de investitii.

GapMinder Fund II este un fond de venture capital cu o capitalizare anuntata de 80 mil. Euro.

Investitia IFC, ca si a altor institutii internationale de dezvoltare (DFI), va ajuta managerul de fond sa isi atinga tinta de capitalizare si sa ofere un semnal de incredere pentru noi investitori.

“Suntem cu un capital desfasurat intre 10 mil. Euro si 14 mil. Euro din fondul 2 pana la nivel de octombrie, si, probabil, ca o sa intram mai sus un pic la nivel de decembrie – ianuarie”, a declarat Dan Mihaescu, Founding Partner al managerului de fonduri cu capital de risc Gapminder, la MIRSANU DEALMAKERS SUMMIT, eveniment organizat pe 4 decembrie 2025 de catre jurnalul de tranzactii MIRSANU.RO.

Potrivit acestuia, intentia managerului de fond este de a trece la tichete mai mari de tranzactii cu noul fond de la 2,5 – 3 mil. Euro la prima investitie, respectiv la runde de follow on la nivelul de 10 – 12 mil. Euro in campionii din portofoliul GapMinder Fund II.

Tintele anuntate de catre investitorul cu capital de risc vizeaza 6 – 8 companii pentru portofoliul noului fond in 2026, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.


Morphosis Capital si-a anuntat oficial intrarea ca investitor pe nisa serviciilor de ingrijire a batranilor. Managerul de fonduri de private equity a semnat a patra sa investitie alaturi de antreprenorul Iulian Plescan si fondatorii AsertivO pentru lansarea retelei Echo Elderly Care ce are ca tinta dezvoltarea a zece centre de profil pe piata din Romania

Fondul de private equity Morphosis Capital Fund II a anuntat oficial pe 30 decembrie 2025 a patra sa investitie prin lansarea retelei private Echo Elderly Care pe piata serviciilor de ingrijire pentru batrani, o nisa puternic subdezvoltata in acest moment in Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia realizata de catre Morphosis Capital a fost anuntata in premiera de catre Andrei Gemeneanu, Managing Partner al Morphosis Capital, pe 4 decembrie 2025 la MIRSANU DEALMAKERS SUMMIT, eveniment organizat de catre jurnalul de tranzactii MIRSANU.RO.

Echo Elderly Care este o platforma construita pentru a dezvolta o retea nationala de servicii de ingrijire a seniorilor din Romania. Dezvoltarea Echo Elderly Care se va realiza printr-o strategie ambitioasa de consolidare si investitii greenfield, debutand cu integrarea a doua centre existente – Centrul de Seniori AsertivO din Otopeni si Maria Theresia Seniorenresidenz din Sibiu ce formeaza nucleul initial al platformei, a anuntat investitorul financiar.

„Ambitia noastra cu privire la Echo Elderly Care este sa construim o platforma nationala de incredere si un model operational solid intr-un sector in care cererea creste mai rapid decat oferta. Dinamica demografica a Romaniei, combinata cu emigrarea semnificativa, amplifica nevoia de servicii profesionale de ingrijire pe termen lung pentru seniori, in timp ce sectorul ramane subdezvoltat. Prioritatea noastra este sa stabilim inca de la inceput un standard unitar de ingrijire si operare, astfel incat familiile sa beneficieze de aceeasi calitate si acelasi nivel de profesionalism in fiecare centru. Vedem un potential semnificativ de crestere organica si de consolidare si ne propunem sa extindem reteaua in mod responsabil, cu standarde clare si consecvente in toate locatiile”, a declarat Gabriela Dumitru, Partener in cadrul Morphosis Capital.

Morphosis Capital Fund II este un fond de capital de crestere, cu o capitalizare de 130 mil. Euro, axat pe dezvoltarea IMM-urilor cu potential ridicat de crestere, sustinut de Fondul de Fonduri de capital de risc pentru Rezilienta al Romaniei si Fondul InvestEU.

Echo Elderly Care urmeaza strategia Morphosis Capital de construire a platformelor scalabile prin combinarea achizitiilor tintite cu dezvoltarea greenfield. Aceasta abordare se bazeaza pe experienta dovedita a Morphosis Capital in scalarea cu succes a platformelor in educatia privata si serviciile B2B prin consolidare, precum si in domeniul sanatatii & wellness si retail prin derularea disciplinata la nivel national a noi unitati operationale.

Grupul isi propune sa dezvolte o retea de 10 centre pentru seniori in principalele orase din Romania, AsertivO si Maria Theresia servind drept fundatie. Pe masura ce reteaua se dezvolta, capacitatea totala va ajunge la peste 2.000 de rezidenti, contribuind semnificativ la reducerea deficitului din Romania in domeniul ingrijirii varstnicilor. Dezvoltarea Echo Elderly Care va urmari stabilirea unor standarde ridicate de ingrijire, sustinute de protocoale medicale standardizate, operatiuni profesionalizate si o echipa de management solida, punand accent pe calitatea si consecventa serviciilor in toate locatiile.

„Odata cu primele achizitii – Centrul pentru seniori AsertivO din Otopeni si Maria Theresia Seniorenresidenz din Sibiu – facem primii pasi in construirea unei platforme care isi propune sa devina cea mai ampla si mai bine structurata retea de centre pentru seniori din Romania. Lansam Echo Elderly Care cu un plan clar si riguros: dezvoltarea unei organizatii capabile sa castige si sa mentina increderea pe termen lung, prin standarde medicale exigente, operatiuni bine structurate si o cultura profund orientata catre rezidenti si familiile acestora. Platforma Echo Elderly Care este gandita sa ofere solutii integrate pentru toate patologiile si pentru toate gradele de dependenta ale seniorilor – de la programe avansate de socializare, vitalitate si preventie dedicate seniorilor independenti, pana la ingrijire medicala complexa pentru rezidentii cu nevoi clinice ridicate. Parcursul meu profesional este strans legat de construirea si scalarea serviciilor medicale la nivel national in specializari medicale complexe, iar aceasta experienta ne va permite sa dezvoltam unele dintre cele mai avansate programe de senior living din Romania. Impreuna cu Morphosis Capital si fondatorii AsertivO, investim pe termen lung intr-o echipa solida si intr-un model operational robust, conceput pentru a livra consecvent calitate, siguranta si continuitate pe masura ce reteaua se extinde la nivel national.”, a declarat Iulian Plescan, CEO-ul Grupului.

Platforma Echo Elderly Care este sustinuta de o echipa de management formata din profesionisti cu experienta solida in domeniul medical si al ingrijirii persoanelor varstnice, construita special pentru a sprijini dezvoltarea sustenabila a retelei. Morphosis Capital va sustine activ urmatoarea etapa de crestere a platformei, avand ca prioritati armonizarea proceselor operationale la nivelul centrelor existente, consolidarea modelului operational si dezvoltarea capabilitatilor necesare pentru extinderea retelei la nivel national.

„Am pornit AsertivO cu convingerea ca ingrijirea varstnicilor in Romania poate si trebuie sa fie oferita la un standard mult mai ridicat, bazat pe profesionalism, empatie si rigoare medicala. Parteneriatul cu Morphosis Capital si integrarea in Echo Elderly Care ne ofera cadrul si resursele necesare pentru a duce acest standard mai departe, dincolo de o singura locatie. Este un pas important atat pentru echipa noastra, cat si pentru familiile care cauta servicii de ingrijire unitare si de incredere”, a declarat Andra Marinescu, fondator AsertivO si COO-ul Grupului.

Tranzactia a fost facilitata de Mihaela Mindru Law Office, in calitate de consultant juridic pentru Morphosis Capital. Mazars a realizat procesul de due diligence financiar si fiscal, iar EY a efectuat evaluarea aspectelor de ESG si etica, conform datelor transmise de catre investitorul financiar.

Partile nu au facut publica valoarea investitiei.

“Avem 4 investitii din fondul 2, dintre care 3 tranzactii finalizate, iar la a patra am facut semnarea si vom face closing iminent. Suntem in momentul de fata undeva intre 35% si 40% din capitalul investibil deja angajat in aceste 4 tranzactii”, a declarat pe 4 decembrie 2025 Andrei Gemeneanu, Managing Partner al Morphosis Capital, la evenimentul MIRSANU DEALMAKERS SUMMIT.

Rezulta astfel ca Morphosis Capital a angajat deja in jurul a 45 – 50 mil. Euro in primele sale 4 tranzactii, in contextul in care deja a semnat exitul pentru una din companiile din portofoliul celui de-al doilea fond de investitii – vanzarea pachetului majoritar al retelei de retail La Cocos alaturi de EBRD si  CEECAT Capital catre grupul german Schwarz, proprietarul retelelor Lidl si Kaufland.

Drumul investitiilor de private equity pe piata centrelor de ingrijire pentru batrani a fost deschis in vara de catre managerul bulgar de fonduri de private equity BlackPeak Capital, care a anuntat pe 6 august 2025 ca a investit capital de crestere in compania romaneasca Affinity Life Care, care dispune de o pozitie de lider pe piata facilitatilor de ingrijire dedicate batranilor.


Regina Maria Cluj-Napoca Hospital

Regina Maria a intrat in portofoliul Mehiläinen cu obiectivul de a adauga inca 500 mil. Euro in 5 ani la cifra de afaceri anuala din Romania, mai mult decat a adaugat sub administrarea MidEuropa in 10 ani. MidEuropa a avut in vedere IPO-ul Regina Maria pe bursa de la Bucuresti, inainte de vanzarea retelei de servicii medicale private catre platforma controlata de catre fondurile globale de investitii CVC Capital Partners si Hellman & Friedman

Regina Maria, unul dintre liderii pietei de servicii medicale private din Romania, a anuntat pe 19 decembrie 2025 finalizarea tranzactiei prin care a intrat in portofoliul platformei finlandeze Mehiläinen in cadrul celei mai importante tranzactii de pe piata de profil din Europa Centrala si de Est, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Dupa intrarea sa in portofoliul Mehiläinen, Regina Maria are ca obiectiv dublarea anvergurii afacerii pe piata locala – adica depasirea cifrei de afaceri de 1 mld. Euro exclusiv pe piata din Romania, precum si extinderea in domenii si piete noi, atat la nivel national, cat si regional.

Asta inseamna ca platforma Regina Maria din Romania sa isi majoreze cifra de afaceri anuala cu inca aproximativ 500 mil. Euro in 5 ani, o crestere in valoare absoluta a cifrei de afaceri anuale comparabila cu cea obtinuta de catre Regina Maria in ultimii 10 ani sub administrarea Mid Europa, manager de fonduri de private equity de talie regionala.

Tranzactia nu va avea niciun impact asupra brandului Regina Maria sau a activitatii retelei de sanatate, Regina Maria avand un plan extrem de coerent de dezvoltare concret definit pana in 2030, care include atat o crestere organica, cat si dezvoltare prin noi achizitii, plan reconfirmat si de Mehiläinen Group.

„Suntem foarte incantati ca am finalizat procesele de achizitie. Obiectivul nostru este sa crestem profitabil atat in Finlanda, cat si pe plan international, iar Regina Maria si MediGroup reprezinta un pas important in dezvoltarea noastra. Portofoliile de servicii si modelele de afaceri ale acestor companii ofera o baza solida pentru colaborarea noastra viitoare”, a afirmat Janne-Olli Järvenpää, CEO, Mehiläinen Group.

„Investitia unuia dintre cei mai respectati furnizori de servicii medicale din Europa – Mehiläinen Group, cel mai mare furnizor de servicii medicale si de asistenta sociala din Finlanda, reflecta nu doar atractivitatea economica a regiunii noastre, ci si stabilitatea si maturitatea ecosistemelor noastre de sanatate private din Romania si din Serbia. Parteneriatul cu Mehiläinen marcheaza un moment definitoriu in evolutia noastra. Intram intr-o noua etapa strategica, cu obiectivul clar de a contribui, impreuna, la redefinirea peisajului sanatatii private din Europa. Ne bazam pe echipe de management solide, pe o viziune comuna orientata spre excelenta si pe angajamentul de a dezvolta un sistem medical mai performant, mai digitalizat si mai accesibil pentru pacienti. Suntem increzatori ca, alaturi de Mehiläinen, vom accelera progresul si vom continua sa sustinem standardele atat in Romania, cat si in Serbia, avand in permanenta in vedere siguranta pacientului si calitatea actului medical, a declarat Fady Chreih, CEO al retelei Regina Maria si presedintele consiliului de administratie MediGroup.

Reteaua de servicii medicale private Regina Maria a obtinut in 2024 venituri anuale de 464,2 mil. Euro, in crestere cu 18,2% fata de anul anterior, si un profit de 7 mil. Euro, mai mare cu 79,5% fata de 2023. In 2014, afacerile Regina Maria erau la nivelul de circa 55 mil. Euro, conform informatiilor facute publice anterior, in conditiile in care in august 2015 MidEuropa a finalizat preluarea participatiei de 100% a retelei Regina Maria de la fondul international de private equity Advent, o participatie minoritara fiind vanduta atunci de catre medical Wargha Enayati, fondatorului afacerii.

Inainte de a decide vanzarea retelei Regina Maria intr-un proces competitiv, tranzactie adjudecata de catre platforma finlandeza controlata de catre Mehiläinen, MidEuropa a analizat inclusiv IPO-ul Regina Maria pe bursa de la Bucuresti ca si varianta de exit, sustin surse din piata. O astfel de listare ar fi candidat pentru cel mai mare IPO al unei companii private din Romania si una dintre cele mai mari listari inregistrate pana acum pe bursa de la Bucuresti.

Reprezentantii MidEuropa nu au putut fi contactati pana la momentul publicarii acestui articol.

Intr-o tranzactie cu un tipar apropiat, MidEuropa a anuntat in februarie 2025 listarea retelei medicale poloneze Diagnostyka pe bursa de la Varsovia, care a strans venituri brute de peste 400 mil. Euro pentru  investitorii fondului MidEuropa, in contextul in care capitalizarea bursiera a companiei a depasit 1 mld. Euro.

De asemenea, MidEuropa a facut parte din consortiul de investitori financiari alaturi de managerii de private equity Cinven si Permira care a listat in 2020 platforma de comert electronic Allegro pe bursa de la Varsovia la o capitalizare bursiera de 9,8 mld. Euro, una dintre cele mai mari IPO-uri din Europa Centrala si de Est.

Managerul de fonduri de private equity de talie regionala Value4Capital (V4C) si-a facut in decembrie 2016 exitul integral din reteaua de servicii medicale private MedLife pe bursa de la Bucuresti, in cadrul unei tranzactii anuntate in premiera pe 2 decembrie 2016 de catre jurnalul de tranzactii MIRSANU.RO. Recent, Medlife a trecut pragul de 1 mld. Euro capitalizare bursiera pe bursa de la Bucuresti.

Medlife este principalul rival al Regina Maria pe piata serviciilor medicale private, ambii fiind angajati intr-o lupta de consolidare atat prin achizitii M&A de tip bolt-on, cat si de expansiune organica.

Mehiläinen, platforma finlandeza al carei control este detinut de catre fondurile globale de private equity CVC Capital Partners si Hellman & Friedman, a finalizat saptamana trecuta achizitia pachetelor de 100% din actiunile Regina Maria din Romania si MediGroup din Serbia. Casa de avocatura RTPR a oferit servicii de consultanta juridica pentru MidEuropa la tranzactia de exit din Regina Maria cu o echipa formata din 29 de avocati, condusa de catre Costin Taracila (Managing Partner), Roxana Ionescu (Partner) si Marina Fecheta – Giurgica (Senior Associate), alaturi de care au lucrat David Mirea si Iulia Calin (Junior Associates) in perioada dintre semnare si closing, in timp ce Roxana Ionescu a gestionat aspectele de drept al concurentei. Alina Stavaru (Partner) si Marina Fecheta – Giurgica au asistat cu privire la negocierea pachetelor de implicare si remunerare a echipei de management in companie. Cosmin Tilea (Partner), Andreea Nedeloiu (Counsel) si Georgiana Verives (Associate) au acordat consultanta referitor la aspectele de finantare ale tranzactiei.

Tranzactia de preluare a Regina Maria a fost aprobata anterior de catre Consiliul Concurentei, dupa angajamente luate de catre cumparator pentru a preveni distorsiuni ale mediului concurential al pietei locale.

Operatorul finlandez a crescut rapid pe piata locala si apoi a trecut la achizitii pe piata din Europa, tipar operational ce ar putea fi urmat in anii urmatori de catre Regina Maria.

Potentialul de crestere al Regina Maria luat in calcul de catre cumparator are in vedere ca in Romania cheltuielile cu serviciile medicale sunt la aproximativ 5,7% din PIB, semnificativ sub media principalelor piete din Europa Centrala si de Est (CEE) de 7,7% din PIB, si la jumatate fata de Europa de Vest, care inregistreaza o medie de 11,2% din PIB, conform datelor prezentate de catre Mehiläinen.

Cumparatorul finlandez are in fata spatiu mare de consolidare a pietelor medicale din Romania si Serbia, unde Regina Maria are o cota de piata estimate de circa 9% in 2023, in timp ce MediGroup este lider de piata cu o cota de piata de 17% in Serbia, unde concureaza cu Euromedik si grupul turc Acibadem.

Achizitia la pachet a grupului Regina Maria – format din Regina Maria in Romania si MediGroup in Serbia – de catre compania finlandeza, semnata pe 29 martie 2025, a dus la cooptarea investitorului american de private equity Hellman & Friedman in actionariatul Mehiläinen, alaturi de principalul actionar – managerul de private equity CVC Capital Partners.

Ulterior, Mehiläinen a apelat in iunie 2025 pentru finantarea tranzactiei, inclusiv a atragerii de bani proaspeti pentru rambursarea datoriilor bancare contracte de Regina Maria in mandatul MidEuropa, la o emisiune totala de obligatiuni de 1,090 mld. Euro, cu maturitatea la 7 ani, in cadrul proiectului numit Moonstone.

Detaliile proiectului Moonstone de finantare a achizitiei grupului Regina Maria de catre Mehiläinen indica o tranzactie ale carei costuri totale erau estimate la 1,34 mld. Euro, care pe langa componenta de obligatiuni este si o componenta de capital din partea investitorului de 250 mil. Euro, prevazuta la un minim de 200 mil. Euro si cu alte 50 mil. Euro in plan pentru finantarea unor achizitii aflate in pipeline (pregatire).

Potrivit sursei citate, pretul de achizitie al Regina Maria din Romania este de 691,1 mil. Euro, pret care este supus unor posibile ajustari la finalizarea tranzactiei, si rambursarea unor datorii in valoare de 292,4 mil. Euro, conform informatilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

De asemenea, pretul de achizitie al MediGroup din Serbia este estimat la 88,9 mil. Euro.

Pe piata serviciilor medicale private din Romania activeaza pe langa cei doi operatori Regina Maria si Medlife, care isi disputa pozitia de lider, si alti operatori semnificativi precum Medicover sau Sanador.

MidEuropa a avut in 2025 un an istoric pe piata din Romania, dupa ce a finalizat in ianuarie 2025 vanzarea retelei de siupermarketuri Profi catre investitorul strategic Ahold Delhaize si a semnat si vanzarea ultimei sale companii din portofoliul local – operatorul de curierat si logistica Cargus catre Sameday.


Grupul suedez Lindab isi face exitul de pe piata din Romania

Grupul suedez Lindab a anuntat pe 23 decembrie 2025 ca a semnat un acord pentru vanzarea operatiunilor sale din Romania, completandu-si astfel exitul de pe pietele Europei de Est in cadrul ariei sale de afaceri Profile Systems, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

“Aceasta vanzare marcheaza finalizarea iesirii Lindab Group din operatiunile Profile Systems din Europa de Est”, declara Ola Ringdahl, Presedinte si CEO al Lindab Group. „Profile Systems se poate concentra acum pe deplin pe pietele scandinave, in timp ce Ventilation Systems din Europa de Est se va axa pe pietele cu un potential ridicat de crestere profitabila.”

Operatiunile Lindab Group din Romania au aproximativ 100 de angajati si vanzari anuale de circa 210 mil. SEK (peste 19 mil. Euro). Acestea includ activitati de productie, depozitare si o organizatie de vanzari. Operatiunile sunt legate in principal de Profile Systems, insa si businessul de ventilatie este inclus in vanzare, acesta reprezentand un procent mai mic din activitate.

Operatiunile din Romania sunt achizitionate de Marian Kapusta Sr. si Marian Kapusta Jr., care au fost implicati anterior si in achizitiile subsidiarei Lindab Group din Slovacia si ale operatiunilor de profile din Ungaria, anuntate la inceputul anului 2025. Compania va actiona atat ca distribuitor, cat si ca producator autorizat pentru multe dintre produsele Lindab.

Managementul local din Romania ramane neschimbat, iar Andrei Sulyok va continua sa ocupe functia de Director General al noii companii, asigurand continuitatea operationala, stabilitatea echipei si relatiile cu clientii si partenerii existenti.

Finalizarea tranzactiei este estimata pentru primul trimestru al anului 2026. Tranzactia va avea un impact pozitiv asupra fluxului de numerar al Lindab Group la momentul finalizarii.

Finantare Carmistin de 500 mil. Euro de la un sindicat bancar format de BCR, ING, CEC Bank, UniCredit, Raiffeisen, Exim Banca Romaneasca, Garanti Bank si PKO Bank Polski

Carmistin The Food Company, lider in productia de carne de pasare si productia de furaje, a contractat o finantare de aproximativ 500 mil. Euro de la un sindicat bancar in cadrul uneia dintre cele mai mari finantari locale din 2025, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Sindicatul de banci a fost format din BCR (coordonator global, bookrunner, documentation agent, facility agent ai security agent), ING Bank N.V. Amsterdam – sucursala Bucuresti (coordonator global și bookrunner), CEC Bank S.A. (mandated lead arranger), Intesa Sanpaolo Romania  (senior lead arranger), UniCredit Bank Romania (senior lead arranger), Exim Banca Romaneasca (arranger), Raiffeisen Bank Romania (arranger), Garanti Bank Romania (lender) și PKO Bank Polski S.A. Varsovia, Sucursala Bucuresti (lender).

Carmistin va folosi creditul sindicalizat pentru implementarea planurilor de dezvoltare pe termen lung ale companiei.

Tranzactia a fost structurata pentru finantarea si refinanțarea grupului Carmistin, precum si pentru extinderea prezentei sale pe piata productiei de pui, porc si nutret.

Avocatii NNDKP au asistat consortiul de banci, in timp ce firma de avocatura Clifford Chance Badea a lucrat in tranzactie de partea Carmistin.

Clifford Chance Badea a lucrat in tranzactia de finantare cu o echipa de avocati din care au facut parte Daniel Badea (Managing Partner), Cosmin Anghel (Partener), Oana Ionașcu (Counsel) și Alexandru Achim (Senior Associate).

Echipa NNDKP implicata in tranzactie a fost formata din Valentin Voinescu –  Partener,Alexandru Ciambur si Catalina Dan – Asociați Seniori, Diana Vasile, Anda Dragoi și Bogdan Ciacli – Asociați, din cadrul practicii de Drept Bancar si Finantari.

Emisiune de obligatiuni Raiffeisen Bank Romania de 637 mil. RON cu scadenta la 6 ani si cupon fix de 7,575% in primii cinci ani

Raiffeisen Bank Romania, una dintre cele mai mari banci locale si subsidiara a grupului austriac Raiffeisen, a anuntat ca a emis pe 19 decembrie 2025 obligatiuni nepreferentiale de tip senior in valoare de 637,2 mil. RON, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Obligatiunile Raiffeisen Bank Romania au o maturitate de 6 ani si reprezinta a opta emisiune de titluri eligibile ale bancii.

Emisiunea de titluri a fost adresata investitorilor institutionali si a fost plasata la un cupon fix de 7,575% in primii cinci ani, respectiv 0,85 puncte procentuale. peste randamentul titlurilor de stat in RON de referinta, conform reprezentantilor Raiffeisen Bank Romania.

Obligatiunile au fost evaluate de catre agentia de rating Moody’s cu calificativul Baa2, o treapta peste rating-ul suveran al Romaniei (Baa3) si urmeaza sa fie incluse in baza de fonduri proprii si datorii eligibile ale bancii, dupa aprobarea BNR, titlurile fiind listate la bursa din Luxemburg.

fidelis dec 2025

Ministerul Finantelor a listat in decembrie pe bursa de la Bucuresti titluri de stat Fidelis de 293 mil. Euro. Titlurile emise in Euro au atras doua treimi din banii plasati de investitori la dobanzi intre 3,75% si 6,2% pe an

Ministerul Finantelor a listat pe 18 decembrie 2025 pe bursa de la Bucuresti titlurile de stat Fidelis emise in decembrie, care au strans de la investitori aproximativ 1,5 mld. RON (293 mil. Euro), conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Investitorii au investit circa doua treimi din bani in titlurile emise in Euro la dobanzi intre 3,75% si 6,2% pe an.

Titlurile de stat Fidelis emise in RON au inregistrat subscrieri de 167,66 mil. RON la o dobanda anuala de 6,55%, respectiv subscrieri de 37,99 mil. RON la titlurile cu maturitate de 4 ani la dobanda de 7,10%, in timp ce subscrierile la titlurile cu scadenta de 6 ani si dobanda de 7,50% au atras 188,91 mil. RON.

Cea mai atractiva transa pentru investitori ramane cea a titlurilor Fidelis emise in Euro cu scadenta la 10 ani si dobanda de 6,20%, care a atras 115,33 mil. Euro (587 mil. RON).

Titlurile in Euro cu scadenta de 3 ani si dobanda de 3,75% au atras 52,27 mil. Euro, iar cele cu maturitate de 5 ani si o dobanda de 4,75% au atras 33,93 mil. Euro.

Ministerul Finantelor a atras de la investitorii de pe piata de retail de la lansarea programului Fidelis in august 2020 aproximativ  62,12 mld. RON, din care 21,1 mld. RON au fost atrasi prin cele 11 emisiuni lunare din 2025.


Avocatii NNDKP au asistat Metinvest la achizitia ArcelorMittal Iasi

Firmele de avocatura Baker McKenzie Ucraina (consilier global) si Nestor Nestor Diculescu Kingston Petersen (NNDKP) (consilier local) au oferit servicii de asistenta juridica pentru grupul international Metinvest la achizitia participatiei majoritare la ArcelorMittal Iasi.

Metinvest este un grup international de companii miniere si metalurgice, integrate vertical.

Implicarea NNDKP a vizat toate etapele achizitiei la nivelul jurisdictiei romane. Echipa a efectuat o analiza due diligence personalizata in legatura cu ArcelorMittal Iasi.

Pe parcursul intregului proces, Baker McKenzie Ucraina si NNDKP au asistat Metinvest in legatura cu agrearea si finalizarea tuturor documentelor tranzactiei, asigurandu-se ca arhitectura contractuala, din perspectiva legislatiei romanesti, abordeaza in mod adecvat riscurile locale identificate si este in concordanta cu obiectivele comerciale ale clientului.

Echipa principala NNDKP care a oferit asistenta in cadrul tranzactiei i-a inclus pe Razvan Vlad, Partener, Vlad Anghel, Asociat Manager, si Daria Anghel, Asociat, din cadrul practicii de Corporate/M&A.

„Suntem bucurosi ca, in stransa colaborare cu Baker McKenzie Ucraina si echipa Metinvest, am contribuit la finalizarea cu succes a acestei tranzactii, care marcheaza expansiunea strategica a Metinvest in regiune. Achizitia reflecta, in acelasi timp, capacitatile solide ale firmei noastre de a gestiona proiecte transfrontaliere complexe de fuziuni si achizitii si suntem recunoscatori Baker McKenzie Ucraina si Metinvest pentru increderea acordata si pentru colaborarea excelenta”, a declarat Razvan Vlad, Partener.

Din partea clientului, tranzactia a fost coordonata de Oleksandr Kulykovskyi, Directorul departamentului juridic pentru fuziuni si achizitii si contracte strategice al grupului Metinvest, sprijinit de Yana Babych, Counsel specializat in fuziuni si achizitii. Procesul de obtinere a aprobarilor din partea autoritatilor de reglementare a fost coordonat de Dmytro Galchynskyi, Director de operatiuni juridice – dreptul concurentei si proprietate intelectuala din cadrul grupului Metinvest, cu sprijinul lui Serhii Melnychuk, Counsel specializat in dreptul concurentei si proprietate intelectuala.

Sursa: MIRSANU.RO.

Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”

“Anul acesta este o dezamagire si cred ca volumul de tranzactii din real estate va inchide in 2025 un pic peste 500 mil. Euro. Cred ca o sa depasim 500 mil. Euro pentru ca in perioada T1 – T3  a fost 425 mil. Euro. Din anumite motive, este o tranzactie care nu s-a publicat si cu ea deja trecem de 450 mil. Euro. Si cred ca se va mai inchide cel putin o tranzactie importanta pana la sfarsitul anului”, a declarat Robert Miklo, Partner & Head of Capital Markets in cadrul firmei de consultanta imobiliara Colliers Romania,  la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“Noi sau cel putin eu incepem optimisti si asa o sa incep si anul 2026. Exista acest fenomen – se amana anumite tranzactii si atunci ai cu ce sa incepi”, a punctat Robert Miklo.

“Avem aceasta conjunctura in care trebuie sa concuram cu Polonia, si inclusiv cu Europa de Vest, dar totusi cred ca premisele sunt foarte bune, sunt optimist pentru 2026 ca vom depasi 1 mld. Euro”, a subliniat consultantul Colliers Romania.

“A inceput foarte bine anul 2025 primul trimestru si daca incluzi si luna aprilie – primele 4 luni au inceput in forta. Desigur depinde cu ce compari. Daca te raportezi la Europa de Vest sau chiar si cu Polonia, nu este cazul”, a adaugat acesta.

“Relativ insa la istoricul nostru, am inceput foarte bine. Am avut in speta o serie de tranzactii in speta in zona de birouri, inclusiv jucatori noi care au intrat in piata – Granit din Ungaria a cumparat Equilibrium, Solida Capital a cumparat Victoria Center, proiecte de referinta in Bucuresti. Nu au fost tranzactii de 300 mil – 400 mil. Euro cu portofolii cum am mai inregistrat, dar totusi proiecte de referinta in Bucuresti. Paval Holding a cumparat Ethos House. Deci, au fost trei proiecte institutionale le numim noi, de o anumita calitate, care toate s-au tranzactionat aproape numai in primul trimestru”, a semnalat Robert Miklo.

“Din pacate, pe de o parte, lucrurile au incetinit in vara, in toamna si acum in iarna. Am avut tranzactii importante. O tranzactie foarte mare de 250 mil. Euro in logistica s-a impotmolit la Consiliul Concurentei. Iar aceste tranzactii faceau diferenta mare in volumul total”, a detaliat consultantul firmei de consultanta imobiliara.

“Sunt insa tranzactii in lucru care se vor face anul viitor. Sper si cred ca vom initia tranzactii noi, trebuie musai sa depasim aceasta jumatate de miliard cu care vom inchide anul asta”, afirma Robert Miklo.


Colliers: Yield-urile pe piata din Romania sunt la 7,25% pentru centre comerciale, 7,5% la birouri si 7,75% pe industrial si logistica. Avem conjunctura ca trebuie sa concuram mai ales cu Polonia, dar si cu Europa de Vest

“Noi am mentinut randamentele si ne uitam trimestrial la ele. Am pastrat yield-urile si suntem la centre comerciale la 7,25%, office la 7,5% si I&L (industrial si logistica) la 7,75%. Nu vad o descrestere de yield-uri si motivul principal este concurenta cu celelalte piete, in special Polonia unde au crescut yield-urile”, a punctat consultantul Colliers.

“Este o piata mai mare, sunt mai bine vazuti, lichiditate mai mare. Si in acelasi timp au aceste cicluri, noi insa nu suntem constanti – mai mult sau mai putin, dar avem curbele cu mult mai atenuate. Si din acest motiv nu vad o descrestere de yield-uri, intr-un fel cred ca este presiune pentru crestere pentru ca, daca in Polonia, s-a facut o tranzactie cu o cladire exceptionala la yield de 6,5% si aici este dezbaterea – cat este spread-ul corect ar trebui sa fie 100, 150 de puncte, de asta nu vad descrestere, poate o crestere usoara, dar din acest motiv nu pentru ca ar fi mai putin interes”, a comentat Robert Miklo.

“Chiar daca anul acesta rezultatele sunt dezamagitoare, sub nivelul marii este activitate, este interes si sunt semnale pozitive.”, a adaugat acesta in ceea ce priveste volumul de tranzactii in pregatire (pipeline).

“Acum 4 – 5 ani, ratele dobanzilor erau mai joase, au crescut atunci clar ca si yield-urile trebuie sa creasca. Investitorii inteleg asta, stiu asta, le spunem asta, pe de alta parte proprietarii spun <<De ce as vinde acum mai ieftin? Mai bine stau>>. Si atunci asta afecteaza lichiditatea in mod evident”, a adaugat acesta.

Dupa tichetele de finantare – record semnate de catre Iulius si AFI, vor urma alte tranzactii de finantare de un astfel de calibru?

“Pentru mine este <<Wow>> faptul ca in Romania avem finantare de 537 mil. Euro, care nu a fost un activ, dar totusi sa ai o astfel de finantare pe un sponsor sau proprietar, Iulius, de asemenea, cu finantare de peste 400 mil. Euro. La acestea se adauga obligatiunile jucatorilor internationali care sunt corporate bonds, iar Romania joaca un rol – cheie in portofoliul acelor companii. Cred ca este impresionant si cred ca este un semnal si fata de equity sponsors – uite ce se intampla in Romania, ce incredere au bancile straine preponderent in real estate –ul romanesc”, a semnalat consultantul Colliers.

“Dincolo de asta, daca va fi repetat acest gen de tranzactie, eu cred ca este dificil de repetat. AFI, probabil, ca nu va face o refinantare atat de mare si anul viitor si nici la grupul Iulius nu ma astept si atunci nu cred ca vom vedea acest nivel atins din nou”, afirma Robert Miklo.

“Pe obligatiuni nu am vizibilitate, dar s-ar putea sa mai vedem tranzactii importante. Nu stiu daca anul viitor va fi un roll over (refinantarea unei emisiuni existete) sau nu. Sper sa vedem in continuare”, estimeaza acesta.

“Cred ca avem déjà destul de mult track record atat pe partea de equity, fie tranzactiile cu portofolii despre care am vorbit sau chiar si single tickets (tranzactii de vanzare a unui singur activ) pentru ca in ultimii 5 – 10 ani, desi vedem o scadere a lichiditatii in zona de tichete de tranzactii foarte mari, totusi in Romania putem vorbi despre relativ multe tranzactii noi unde tichetul a depasit 100 – 150 – 200 mil. Euro pe cladiri de birouri si nici nu vorbim de centre commercial”,  a subliniat consultantul Colliers Romania.

“Daca AFI Cotroceni ipotetic ar fi de vanzare, am depasi 600 mil. Euro probabil”, a continuat acesta.

“Asta arata faptul ca se maturizeaza piata sau ca avem masa critica, suntem in crestere, vedem o diversificare a capitalului si a capitalului strain. Mai este enorm de mult potential in special din zona capitalului romanesc fie privat, fie institutional”, a spus Robert Miklo.

“Avem aceasta conjunctura in care trebuie sa concuram cu Polonia, si inclusiv cu Europa de Vest”, a concluzionat acesta.


Care este pozitia Romaniei in jocul investitorilor pe pietele din CEE. Cehia este principalul exportator de capital, iar ecartul Romaniei fata de Polonia nu se inchide

 “Anul acesta a fost o dinamica interesanta in Europa Centrala si de Est (CEE). Cehia, care este o piata mai matura, dar o piata relativ limitata in tranzactii pentru ca preturile erau foarte sus, iar yield-urile foarte jos, nu tranzactiona foarte mult. Anul acesta a luat un avant. Cred ca rata de crestere in T1 – T3 a fost de 130%, deci mai mult decat dublu fata de anul trecut”, sustine consultantul Colliers.

“Au avut loc cateva tranzactii foarte mari. Cehia este si cel mai mare exportator de capital din regiune. Au crescut prea mult pentru piata lor locala. Piata din Cehia nu era foarte mare ca si volum, anul asta au avut o crestere foarte mare, au reusit sa tranzactioneze la nivel local si au inceput sa iasa afara, Polonia este destinatia principala.”, a mentionat Robert Miklo.

“Noi incercam sa ii aducem (pe investitorii cehi – n.r.) spre Romania. Cred ca vom reusi, insa din pacate au o atractie puternica de a merge spre Vest. Asta este problema noastra sau una dintre provocari.”, a punctat acesta.

“Lucrurile se dezvolta in Romania, capital vine, dar intotdeauna avem problema concurentei. Din pacate, ecartul fata de Polonia nu se mai diminueaza, nu se mai inchide pentru ca noi alergam, dar polonezii alearga si mai bine. Si, in paralel, Europa de Vest a fost intr-o perioada mai turbulenta, se deschid oportunitati pentru capitalul central – european si atunci bineinteles daca faci un deal bun in Germania, te duci acolo”, a precizat consultantul Colliers Romania.

Cum poate compensa piata din Romania volumul mai mic de capital atras din regiune si cat de mult se poate baza piata de profil pe capitalul local?

“Capitalul privat HNWI (high – net – worth individual – indivizi cu active lichide sau investibile de minim 1 mil. USD) este in crestere. De exemplu, anul acesta am avut un jucator nou in Cluj. Clar vedem incet o crestere a capitalului domestic privat, dar se intampla. Si cred ca gradual vor trece si in zona asta de investitii institutionale – aici poate definitia nu e cea mai buna in sensul ca vine o institutie, dar ne referim la tinte de calitate.”, a raspuns Robert Miklo.

“Pe cealalta parte, cea institutionala, cehii au facut foarte bine, aici si ungurii s-au descurcat destul de bine. Noi cred ca avem si o limitare de tip reglementare pentru ca nu avem reglementarea aceea. Nu stiu daca este si o problema de curaj”, este de parere acesta.

“Ar trebui sa incercam sa impingem jucatorii – nu sunt multi jucatori locali, dar sunt jucatori locali care ar putea fi tinte bune pentru IPO-uri, de exemplu, si sper sa vedem aceste listari. Nu cred ca se va intampla intr-un an o minune, dar speram sa vedem acesti jucatori listandu-se si facandu-se mai accesibili pentru investitorii institutionali”, a semnalat consultantul Colliers.

“Activele in zona de pensii si asigurari se tot acumuleaza in Romania, cred ca avem motive de optimism si vom veni si noi o data acolo, dar ne miscam foarte greu”, a mai spus Robert Miklo, Partner & Head of Capital Markets in cadrul firmei de consultanta imobiliara Colliers Romania,  la panelul Real Estate al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Sursa: MIRSANU.RO.

Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata

“Noi avem pe piata real estate din Romania o lichiditate in scadere in 2025 in mod vizibil. Suntem, probabil, in jur de 50 – 60% fata de media pe termen lung in Romania. Care sunt motivele pentru care ne aflam aici? Pe de o parte, cred ca incepe sa se vada deficitul Romaniei in ceea ce priveste investitorii institutionali locali”, a declarat Mihai Patrulescu, Head of Investment Properties in cadrul firmei de consultanta CBRE Romania,  la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“Mie imi place sa impart acum tarile din CEE in doua – zonele care au investitori institutionali locali si zonele care nu au. Serbia, in mod surprinzator, Ungaria, Slovacia, Cehia toate au jucatori institutionali locali care sustin piata versus Romania si Polonia, care sunt ramase oarecum pe dinafara. Si Romania intra intr-un joc direct de competitie cu Polonia, in care nu iese foarte bine, partial pentru ca piata este stabila, adica nu ai presiune pe vanzare, dar nu ai presiune nici pe cumparare”, a punctat Mihai Patrulescu.

“Al doilea element care ne trage in jos este partea de finantare in Romania care din punct de vedere al marjelor este foarte asemanatoare, iar din punct de vedere al amortizarilor nu este acolo. Ai niste conditii mai bune in Polonia. Si asta inseama la urma urmei bottom line ca ai un IRR mai bun in Polonia decat in Romania pentru acelasi yield si diferentialul de yield intre Romania si Polonia nu iti permite sa atragi suficient capital”, a subliniat consultantul CBRE.

“De asta suntem intr-o zona in care vedem ca lichiditatea a scazut. Nu mai putem impinge deal-uri la fel de mari cum am putut in anii precedenti, adica au fost ani in care am trecut 300 mil. Euro, 400 mil. Euro, 250 mil. Euro. Acum daca vine o tranzactie de 200 mil. Euro sau chiar de 100 mil. Euro, piata este foarte subtire la acel nivel.”, sustine Mihai Patrulescu.

“De asta, facem multe tranzactii mai mici, de 20 – 40 mil. Euro in zona respectiva, dar pentru ca nu avem institutionalii locali, atunci lichiditatea aceasta dispare de la un anumit nivel”, a semnalat consultantul CBRE Romania.

“Si, cumva, paradoxul asta cred ca va continua si in 2026 in sensul in care vom avea o crestere economica imbunatatita, chiar si macro. Anul 2027 cred ca va fi, mai degraba, punctul de relansare, dar 2026 este deja o imbunatatire. In schimb pentru noi vad mai degraba o continuare a trendului de acum in sensul in care daca se face o tranzactie mare se face in mod sporadic, iar  in rest trebuie sa ne bazam pe tranzactii mai mici pana cand nu putem sa lucram la fundamente”, a precizat Mihai Patrulescu.

La cat se ridica volumul de tranzactii in lucru pe piata imobiliara din Romania?

“Pipeline-ul este semnificativ, cred ca este 700 – 800 mil. Euro, cam pe acolo. Ce este nesigur acum este ca tranzactiile au ajuns sa dureze mult mai mult. Pe de o parte, sunt lucrurile inerente legate de negocieri, mai ales partea tehnica care a inceput sa dureze foarte mult in partea noastra de negociere, dar, pe de alta parte, sunt si reglementarile noi cred ca cu totii ne lovim de ele – cum ar fi reglementarile de FDI, de Consiliul Concurentei, unde dureaza destul de mult si per total noi am ajuns in punctul care cred ca o tranzactie de la inceput pana la capat in medie dureaza cam 1 an si 3 luni. De asta nu stiu cat din acel pipeline de 700 mil. Euro va reusi sa fie finalizat in 2026”, a raspuns reprezentantul firmei de consultanta imobiliara.

“Sigur produse sunt si se lucreaza, nu vedem o apatie sub nicio forma. Este doar o repozitionare”, a adaugat acesta.


Cum a ajuns piata imobiliara in 2025 la o scadere puternica a volumului de tranzactii in contextul incheierii celor mai mari acorduri de finantare bancara din istoria pietei de profil

“Tranzactiile de finantare sunt pentru mine un semnal de sanatate al pietei. Faptul ca am vazut niste jucatori atat de mari cum ar fi Iulius si AFI sa ia portofolii de refinantare si tichete mari arata cumva o stabilitate si o maturitate a pietei”, afirma Mihai Patrulescu.

“In ceea ce priveste obligatiunile verzi, pe care intr-adevar jucatorii foarte mari – CTP, WDP, NEPI le acceseaza, am vazut inclusiv acum un an ce-i drept in cazul refinantarii de obligatiuni Globalworth cum au putut sa ruleze un portofoliu foarte mare iar asta, din nou, subliniaza stabilitatea pietei, care vine si din stabilitatea pietei de leasing”, este de parere consultantul CBRE.

“Din punct de vedere al pietei de finantari, ne asteptam sa vedem o evolutie foarte buna in 2026”, a punctat acesta.

“Un alt revers legat de lichiditatea pietei este acela ca o lichiditate scazuta din punct de vedere al tranzactiilor cred ca se vede intr-un volum in crestere de finantari”, a semnalat Mihai Patrulescu.

“ Cu exceptia jucatorilor despre care am vorbit si la care nu ma asteptam sa vedem sa intre si sa iasa sau sa vanda un portofoliu, sunt si jucatori care, in mod normal, ar fi iesit cu un portofoliu sau un activ la vanzare, dar au preferat sa se duca sa acceseze finantare. Si acolo intr-adevar, exista o maturitate si un nivel de adancime al pietei care este suficient de mare cat sa le permita sa refinanteze”, a punctat consultantul CBRE.

“Din nou asta inseamna mai putine tranzactii, dar totusi stabilitate de piata”, a continuat acesta.

Ce evolutie a yield-ului (randament) este asteptata pe principalele segmente ale pietei imobiliare?

“Noi suntem la 7,75% flat pe toate segmentele si le vad in continuare stabile cu exceptia mall-urilor unde mai degrabă vom merge catre 7,25%”, a subliniat Mihai Patrulescu.

“Au fost cateva tranzactii extrem de interesante in pietele din Europa Centrala si de Est (CEE) – doua in 2024 in Polonia, dar anul acesta tocmai s-a inchis o tranzactie fabuloasa in Cehia – un centru numit Palladium in centrul Pragai, unde capitalul institutional local a dus la un pret fantastic”, a adaugat acesta.

“ Si acolo am vazut chiar o comprimare de yield-uri si credem ca pe zona de mall-uri dominante, cum era si cazul Palladium, putem vorbi de un export de cerere in mai multe tari”, sustine consultantul CBRE.

Pretul de vanzare al proiectului de retail Palladium din Praga, achizitionat de catre fondul de investitii imobiiare Reico, aflat in portofoliul grupului austriac Erste, nu a fost facut public. Valoarea estimata a acestuia este in jurul a 700 mil. Euro si este considerata cea mai mare tranzactie de vanzare a unui singur activ din pietele Europei centrale si de est din 2025.

“Noi avem cateva mall-uri fantastice in Romania din punct de vedere al performantei, cu yield-uri care sunt chiar peste Palladium”, este de parere Mihai Patrulescu.

“De asta cred ca acolo (pe segmentul de retail) este un pic de spatiu de comprimare a yield-ului”, a concluzionat consultantul CBRE.


Cum arata Romania in puzzle-ul CEE

“Ce vedem noi foarte incurajator este intrarea in Schengen, care are un impact si pe partea de logistica. Apoi, absorbtia de fonduri europene si cele peste 16 mld. Euro din fondurile SAFE, credem ca vor avea un impact foarte semnificativ pe zona de industrial am inceput niste discutii in zona aceea. Pe partea de logistica, noi vedem ca Romania este un fel de Polonia in 2010 – 2014 cand s-a dezvoltat toata reteaua de drumuri”, afirma Mihai Patrulescu.

“Impreuna cu dezvoltarea drumurilor, vedem si investitii. Cel mai bun exemplu cred ca a fost in Oradea, Targu Mures. Cum s-a facut autostrada, am vazut si investitiile in zona de infrastructura si de industrial, de productie”, a adaugat el.

“Pe parcursul urmatorilor 2 – 3 ani, credem intr-o dezvoltare pe zona de macro, care va fi sustinuta de partea de geopolitica, partea de independenta pe gaz si energie”, estimeaza reprezentantul firmei de consultanta imobiliara.

“De exemplu, Polonia este in jur de 60% din energie vine din carbuni, Serbia tot in jur 60%, mai ales cand vorbim de investitii care merg in date centere, cumva e ciudat vedem bani care vin si sunt investiti astazi in Polonia, desi productia de energie este mult mai echilibrata in Romania. Cand vine vorba de data centere, avem multe terenuri pregatite, dar nu avem cerere.”, a subliniat Mhai Patrulescu.

“Zona de birouri in Bucuresti va cobori de la unde era acum 2 ani la 12% grad de neocupare, undeva in jur de 6% in urmatorii 3 ani.”, a mai spus Mihai Patrulescu, Head of Investment Properties in cadrul firmei de consultanta CBRE Romania,  la panelul Real Estate al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Sursa: MIRSANU.RO.

Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum

“Mi-aduc aminte ca am participat la majoritatea proceselor de vanzare ale proiectelor mari de NPL – retail, corporate, garantate, negarantate. Erau ani in care valorile nominale vandute insemnau sute de milioane de euro, erau proiecte chiar si de peste 1 mld. Euro – ceea ce in ziua de azi cu siguranta nu se mai intampla. Probabil ca unul dintre motive este si faptul ca si Romania este tara cu unul dintre cele mai mici niveluri de NPL din Europa cel putin, in 2024 circa 2,51%, apoi in 2025 cu circa 2,8%. Hai sa zicem ca in 2026 conditiile economice s-au mai schimbat si o sa mai creasca un pic, dar nu foarte mult”, a declarat Catalin Neagu, CEO al OKCredit si antreprenorul care a fondat Top Factoring, jucator din piata de profil vandut ulterior companiei suedeze Intrum, la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“Deci, practic, bancile nu prea mai stau pe portofolii NPL si, mai mult, aceste portofolii le-au mai transformat in distressed assets (active depreciate). Piata de profil s-a maturizat”, a punctat Catalin Neagu.

“Probabil ca in 2026 – 2027 o sa mai creasca un pic pe fondul cumva inrautatirii zonei economice.- masurile luate de guvern, taierile de salarii, maririle de taxe – astea inseamna, practice, o putere mai scazuta de rambursare a creditelor si in consecinta creste NPL cumva”, a subliniat acesta.

“Am intrat in industria colectarii de creante neincasate in 2001, cu peste 20 de ani in urma, piata arata cu totul si cu totul altfel. Era o piata foarte la inceput. Practic, eu am avut cumva oportunitatea de a fi primul angajat al primei companii cumva specializata in colectarea de creante neincasate in piata romaneasca, era o companie germana”, spune Catalin Neagu.

“La inceput ne-a fost cumva greu sa promovam acest serviciu in piata. Mi-aduc aminte cu placere ca ne gandeam cum ar trebui sa spunem clientului nostrum ce fel de servicii livram noi? Servicii de debt collection (colectare de datorii). Stiau sau nu stiau. Pana la urma ajungeam sa le spunem colectare de facturi neincasate ca sa ne inteleaga toata lumea. Directorii economici, directorii financiari din multinationale, din companiile mari erau foarte familiarizati cu asta, insa mergand mai departe in companii mai mici sau mijlocii, aveau aici o dificultate”, a adaugat acesta.

“Jucatorii din piata asta in principal dezvolta doua linii de business – partea de servisare si partea de cumparare de portofolii de creante neincasate. In zona de servisare, avem de obicei, se lucreaza pentru un comision de succes calculat la sumele colectate sau pe alte piete din jurul nostru se mai lucreaza si pe fix fee-uri calculate la volumul de cazuri in lucru”, explica Catalin Neagu.

“Ca sa va faceti o idee despre ce insemna piata la nivelul anilor 2000, mi-aduc aminte ca primele contracte de servisare semnate cu jucatori din zona de telecom si utilitati aveau preturi – acest comision de succes – peste 60% calculate la sumele colectate. Daca iti colectam 1000 RON, 60% din valoare era pretul.”, a semnalat acesta.

“In anii 2001 – 2002 – 2003 a aparut pentru prima oara notiunea de vanzare de portofolii de creante neincasate, se intampla tot din zona de telecom. Jucatorul pe care il reprezentam a fost primul cumparator din Romania. Era vorba de retail, de volume foarte mari, de ordinul a 150 – 200 mii de cazuri, de conturi, vandute pentru un pret pentru ca nu exista competitie, un pret foarte mic, era de circa 2 – 3% (din valoarea nominala, n.r.)”, afirma Catalin Neagu.

“In timp, lucrurile s-au schimbat totalmente. In anii 2007 – 2008, au inceput sa intre jucatori – au intrat polonezi, cehi – piata a inceput sa se maturizeze”, a mentionat el.


Cum s-a ridicat Top Factoring si cum a plecat Intrum din Romania

“Am fondat Top Factoring in martie 2006. Primul an am reusit sa il duc singur si am ridicat pentru ca practic am dezvoltat doar serviciile de colectare, moment in care ne-a fost foarte clar ca trebuie sa dezvoltam si cea de-a doua linie de business – cumpararea de portofolii mai mici sau mai mari de creante neincasate avea nevoie de investitor”, a punctat Catalin Neagu.

“Am adus un partener fondul de investitii RC2 – Reconstruction Capital II – impreuna cu ei ne-au sustinut foarte mult, ne-am ridicat, reusit sa fim printre primii jucatori in piata. Am cumparat destul de mult in zona de retail, rezultatele au fost foarte bune astfel incat dupa 7 – 8 ani de stat in firma noastra, fondul de investitii a trebuit sa faca exit printr-un proces organizat. Am vandut celor de la Intrum, la momentul respective era aprilie 2017, Intrum Justitia pe vremea aceea era cel mai mare jucator de credit management services din Europa, cu o cota de piata destul de mare”, a adaugat acesta.

“Imediat dupa s-a intamplat o fuziune cu Lindorff, noua entitate s-a numit Intrum, Lindorff fiind la momentul respectiv al doilea jucator din piata. Multi jucatori din piata nu prea si-au explicat aceasta miscare a lor. Ideea este ca au fost obligati de institutia europeana antitrust sa vanda 5 entitati din nordul Europei”, sustine unul dintre vanzatorii Top Factoring.

Cum se faceau preturile pentru portofoliile mari de creante neincasate?

“Totul porneste de la stabilirea IRR-ului, practic, cresterea pe care si-o doreste investitorul. Discutam de un IRR investor. In momentul in care pe asta il pui la un nivel foarte mare, nu mai ai cum sa fii competitiv intr-o piata agresiva, cu jucatori foarte buni, bineinteles ca rezultatele nu au fost cele scontate. La nivel de grup s-a luat decizia ca Romania impreuna cu alte 7 – 8 state din zona sa fie cedate, le-au vandut efectiv catre alte entitati”, afirma Catalin Neagu.

“Dupa 2017 cand am ramas doar manager, am renuntat la calitatea de antreprenor – actionar. Mi-am imaginat tot timpul ca, avand un sprijin financiar in primul rand, si un sprijin al brandului care era unul dintre cele mai puternice din Europa, imi doream sa mutam muntii din loc in Romania. Realitatea a fost alta din pacate si apoi s-au retras”, a continuat acesta.

Dupa exitul Intrum de pe piata din Romania, operatiunile locale au fost preluate de catre DDM.

“Eu mi-am continuat activitatea intr-o alta industrie. In momentul de fata avem un IFN, am setat un IFN in 2021, am inceput sa creditam in 2022, creditam persoane fizice cu credite de consum. Am crescut foarte bine si destul de repede, ne dorim sa ne diversificam produsele, vrem sa intram in zona de produse de refinantare, de ce nu finantare de IMM, asta inseamna ca anul viitor o sa ne concentram cu siguranta si pe partea de a atrage finantari sau parteneriate noi”, a semnalat Catalin Neagu.

“Nu este prima mea experienta in zona de IFN. In 2013, am fondat Telecredit IFN finantator de credite de consum, din care in 2017 a trebuit sa ies cumva mai mult sau mai putin fortat de imprejurarea exitului catre Intrum”, afirma acesta.

“In primii 4 ani de activitate, am reusit sa ne situam in primii 20 de jucatori din piata, industria IFN insemnand peste 200 IFN-uri in Romania. Este o piata foarte competitiva si cu toate astea sunt multi jucatori mari, puternici, cu cifre impresionante, gradul de automatizare este inca foarte jos”, a mai spus Catalin Neagu, CEO al OKCredit,  la panelul NPL & Debt management al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Sursa: MIRSANU.RO.

Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata

“Randamentele (return) de pe piata NPL din Romania sunt dupa Polonia, cele mai jos, deci randamentele locale sun sub piete precum Canada, Spania, unde noi investim acum. Ne convine sa mergem in Europa de Vest decat sa facem bani pe business-ul asta de aici. <<Small pool big fish problem>> (nu gasesti pesti mari intr-un bazin mic, n.r.)”, a declarat Mihai Pop, Transaction Leader in cadrul grupului ceh APS, la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“Dar, plecand de la chestia asta, in regiune pana la urma ai nevoie si de masa critica. Ok, cumperi mai scump, dar aici gasesti, In Bulgaria de exemplu, nu gasesti. In Grecia, gasesti, dar la noi nu poti sa faci leverage pe bune. In Grecia, poti sa faci leverage la niste sume elucubrante, 85% cateodata, si acolo banii fiind foarte ieftini, au o problema de creditare. Tu ai o rentabilitate mica pe proiect, il faci mare prin leverage, dar riscul ramane si atunci este o nepotrivire”, a punctat Mihai Pop.

“Altfel intreaga regiune se uita catre Europa de Vest. Ce fac cehii? Se uita la Germania ca e mult mai buna, se uita la Austria”, a adaugat acesta.

“Istoric, de cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul pe care il are la nivel de grup”, a subliniat reprezentantul investitorului ceh APS.

Grupul ceh APS, care a marcat unele dintre cele mai mari achizitii de portofolii NPL din istoria pietei din Romania, activeaza acum pe mai multe piete din regiune si la nivel international si are un portofoliu extins de investitii, care depaseste sfera NPL si cuprinde si alte tipuri de investitii.

“Multa vreme am facut doar NPL, acum nu mai este destul NPL. Nu mai este <<capital formation>>, adica nu se mai formeaza NPL-uri. Se formeaza, dar ratele lor sunt mici, sunt in crestere, dar nu e o crestere mare”, explica Mihai Pop.

“Este posibil ca in urmatorii 2 – 3 ani sa avem ceva mai mult din lucrurile noi, dar inca si anul trecut si anul asta si mai vad una care se intampla anul viitor o sa fie tot din lucrurile care au fost originate in 2006, 2007, 2008, chiar daca au devenit neperformante in 2012 – 2013”, sustine acesta.

“In piata de NPL, nu vad o modificare de natura pozitiva. Sunt si tranzactii mai putine, si bancile au bilanturi mai mari. Nu exista piata secundara in Romania. Exista deja o atentie care se da la nivelul bancilor catre ajustarea pre – neperformanta, de genul <<hai sa incercam sa facem ceva in restructurare>>.  Am incercat sa investim in restructurari. Noi acum intram impreuna cu banca si proprietarul intr-o situatie, dupa care urmatorul lucru – sa creditam efectiv business-uri care sunt non – bancare, nebancabile. Practic, tot ce inseamna NPL s-a distrus, nu mai exista. Se cheama <<distressed industry>> si din distressed am mutat total focusul din non performing catre <<hai sa facem un fel de turnaround>>. Turnaround (restructurare, n.r.) in Romania nu exista efectiv.”, semnaleaza reprezentantul grupului ceh APS.

Ce active se cumpara pe piata de profil din Romania?

“Pachete mici pe unsecured (portofolii negarantate, n.r.), care sunt piata generala, au trecut destule dintre ele pe 50% pret (raportat la valoarea nominala, n.r.), ceva ce in urma cu 10 ani era la un alt ordin de marime. Vorbeam atunci de 5 – 7 – 8%. Pe retail, da. Iar in Polonia sa zicem ca este 60%, in statele baltice tot un 50%, te-ai mutat in Grecia si este 12%, 10%, 9% (pretul de achizitie raportat la valoarea nominala a portofoliului, n.r.), te duci in Franta e 11%. Este clar ca in Romania functioneaza mai bine decat in alte parti. De ce? Pentru ca este un mix”, afirma unul dintre cei mai importanti investitori de pe piata NPL din Romania.

“Piata de profil se va consolida in continuare. Unii jucatori vor trebui sa gaseasca solutii”, a spus Mihai Pop.

Este interesat de APS sa cumpere competitor locali de pe piata NPL din Romania?

“In ultimii 2 ani, am luat doua entitati de la B2 in Muntenegru si in Ungaria, de curand s-a tranzactionat cel mai mare jucator din Bulgaria care era un independent catre EOS. Intrum la un moment dat a vandut catre DDM. Adica se intampla lucrurile astea. Da, pe noi ne intereseaza in continuare (preluarea unui alt jucator local de profil, n.r.) pentru ca noi ne vedem aici pe termen lung. Putem sa supravietuim cu seceta asta de low IRR (rata interna de rentabilitate scazuta), dar, pe de alta parte, am prefera sa nu fie atat de mare aglomeratie.”, a punctat reprezentantul APS.

“Noi ne intrebam in fiecare an – si sunt 3 ani de cand ma intreb in fiecare an – ce fac in Romania jucatorii mari gen Kruk sau EOS”, sustine Mihai Pop.

“Noi ne tot uitam sa intram pe piata din Italia, dar inca nu pentru ca sunt 17 companii care ar fi pe termen lung foarte mari. Dar pentru Romania asteptarea ar fi sa existe aceasta intrebare: Ce facem noi cu IRR (rate interne de recuperare a investitiei, n.r.) mici, volume mici si cu bataie mare de cap?”, a adaugat acesta.

” In Romania, exista un potential enorm pentru creditare non – bancara”, a semnalat reprezentantul APS.

„Aproape totalitatea IFN-urilor se adreseaza catre publicul de retail, dar este in continuare o zona neatinsa de companii – sa vedem daca sunt IMM-uri sau nu. Deci, este un business de facut. Cine o sa il faca, cum o sa il faca – pe baza de tech sau nu, vom vedea, Vorbim despre ceva care ar putea sa ajunga la jumatate din sistemul bancar in genul pe care il face Agricover”, sustine Mihai Pop.

Ce tinte de achizitii mai sunt acum pe piata din Romania?

“Mai sunt IFN-uri la vanzare. Mai sunt niste ramasite din ce s-a format in 2006 – 2007 – 2008”, a raspuns reprezentantul APS.

“Ramanem in piata pe care o luam impreuna cu ceilalti. Facem o multitudine de restructurari. Finantam in insolventa, deci facem niste special <<special sits>> (special situations), distressed lending si ramanem flexibili sa putem face orice pe langa grupurile financiare”, afirma Mihai Pop.

“Daca un grup financiar vrea sa scape de entitatea care se ocupa de ceva, o luam noi. Nu completam din punctul nostru de vedere, ci venim ca un partener din punctul lor de vedere.”, a mentionat acesta.

“Avem o entitate care preia activele imobiliare, avem un IFN pentru toate problemele care sunt semiperformante sau subperforming cum le zic bancile si avem vechiul business care se ocupa de tot ce inseamna neperformante (NPL). Putem sa luam echipe, sisteme, oameni si entitati.”, a mai spus Mihai Pop, Transaction Leader in cadrul grupului ceh APS, la panelul NPL & Debt management al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Sursa: MIRSANU.RO.

Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri

“Noi avem o privire optimista pentru 2025, am fost optimisti si in 2024, si la fel suntem optimisti si pentru 2026. Fara indoiala, este mult interes in piata din partea investitorilor in tot felul de zone. Vedem interes de la clienti internationali, vedem interes de la clienti locali, vorbesc in ceea ce ne priveste pe noi pe segmentul tranzactiilor mid market (companii de talie medie, n.r.).”, a declarat Mihai Voicu, Partner al firmei de avocatura ONV LAW, la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“Vad multe schimbari in piata. Vad capital romanesc care incepe sa se intinda in alte zone si aici sunt clienti, pe care nu neaparat ii deservim noi direct in strainatate, insa avem retelele noastre care ii deservesc acolo, cand au curajul si puterea sa se miste inafara”, a punctat avocatul Mihai Voicu.

Ce sectoare se vad in pipeline-ul de fuziuni si achizitii pentru 2026?

“Desi aud din mai locuri si vad scadere pe real estate, la noi nu se vede o scadere pe real estate. Vedem suficiente operatiuni in domeniul asta. Nu proiecte imense, ci unele bine situate sau cel putin cu componenta mare de real estate. Vedem energie in continuare, vedem pentru ca sunt bani acolo in zona de infrastructura. Dar in plus si in logistica si transport, vedem interes pentru ca Romania se misca intr-adevar”, a subliniat reprezentantul casei de avocatura ONV LAW.

“Sunt si bani aruncati, dar sunt multi bani investiti in zona de infrastructura, prin urmare sunt tranzactii in pipeline de felul consultanta in domeniul infrastructurii, care este un gen de operatiune speciala pentru ca, spre pilda, un element nou sau nu foarte intalnit, este verificarea intr-un due diligence a ceea ce inseamna experienta similara. Adica acel portofoliu cu care te vei prezenta in viitor la licitatiile pe care le organizeaza statul si este un exercitiu usor atipic pentru ca vine dintr-o piata de achizitii publice si contracte publice foarte speciala”, a adaugat acesta.

“Sectorul de tech, de asemenea, continua sa fie functional si cu viitor”, a semnalat Mihai Voicu.


Unde apar intarzieri in ciclul tranzactiilor de fuziuni si achizitii

“Comparabil cu anii trecuti, lucrurile se lungesc si nu pentru ca nu toata lumea ar lucra pe <<fast forward>> (pe repede inainte) in M&A. In M&A, te misti repede, trebuie sa se intample totul ieri pentru ca sunt ferestre de oportunitate extrem de scurte care trebuie prinse, fie financiare, fie locale, deci trebuie sa se potriveasca cu foarte multe lucruri, se lucreaza extrem de intens. Asta este standard”, afirma avocatul ONV LAW.

“Pe urma intervin elemente precum buna contributie a guvernelor din lumea asta, care complica lucrurile in general. Pentru ca au aparut probleme legate de investitii straine si asta inseamna lungire de timp, exista tot felul de autorizari de toate felurile in business-uri diferite, care trebuie obtinute. Este o avalansa de reglementare, caci daca am avut GDPR, care ne-a scuturat la un moment dat acum 7 – 8 ani, intre timp ai AI Act, ai probleme de HR si altele”, a punctat Mihai Voicu.

“Toate lucrurile astea complica lucrurile. Lungesc ele? Da, intr-o oarecare masura lungesc si tranzactiile pentru simplul motiv ca trebuie sa te uiti la mai multe lucruri”, sustine reprezentantul casei de avocatura ONV LAW.

“Lungirea cea mai mare pe care am constatat-o noi vine mai degraba din nepregatirea tranzactiei la timp, adica te apuci prea tarziu si atunci riscul este foarte dificil de gestionat. Si apoi este o problema de aliniere culturala. Alinierea intre cumparator si vanzator adica scopurile lor inerent opuse, care este un exercitiu tipic cu tenta culturala, tenta juridica, tenta financiara”, a subliniat Mihai Voicu.

“Insa, mai nou, tranzactiile sunt mai lungi si pentru ca contribuie aceasta dezvoltare generala la complicarea lor din cauza autorizatiilo. FDI (avizul din partea comisiei care analizeaza investitiile straine directe) dureaza de exemplu”, a semnalat avocatul ONV LAW.

“Apropo de pipeline-ul nostru, investitori asiatici care, intamplator, pentru ca sunt activi si vor sa ajunga aici si vad Romania ca pe un hub pentru ca este in Uniunea Europeana, pentru ca se dezvolta si are o cultura pe care o pot intelege pe criteriile lor, vin aici cu dorinta de a intra pe piata. Dar vin si cu o diferenta culturala masiva fata de cum se face business in partea asta de lume. Si asta este un lucru pe care noi l-am observat”, a precizat Mihai Voicu.

“Intr-o astfel de situatie, distanta intre culturi adauga mult la ceea ce inseamna <<Ne-am hotarat intern sa cumparam ceva pana cand, intr-adevar, pasim in Romania in tranzactia respectiva>>. Vorbim despre un caz recent dealfel”, a mentionat acesta.

Cum este gestionata in tranzactii relatia comparator – vanzator?

“Mai ales cand este vorba despre preluari sau vanzari pe piata romaneasca, ne asezam intre cumparator, fie ca suntem deoparte, si vanzator si incercam sa ii facem sa vorbeasca aceeasi limba. Asta inseamna pregatire, asta inseamna alocare de risc, conversatie nu despre pasarea riscului, ci despre o alocare corecta a riscului, conversatie despre asteptari pentru vanzari pentru ca inca vedem multe exituri, care nu sunt neaparat dezvoltari. Prin urmare, <<copilul meu pe care l-am crescut ma despart de el>> este un tip special de tranzactie in care este invitat un avocat”, a detaliat Mihai Voicu.

“Este mult mai greu sa lucrezi cu un family office care cumpara din strainatate si face asta toata ziua, cumparand un business pornit de un fondator, care l-a si condus vreme de nenumarati ani”, nuanteaza acesta.

“Prima intrebare pe care o pun cand intram intr-o tranzactie: <<Cine sunt partile?>> Si nu dintr-un motiv de KYC (know your customer, cunoasterea clientele, n.r.) sau de conflicte de interese, ci ca sa am o imagine de la inceput despre cat de complicat e sa intri in povestea aia”, sustine avocatul ONV LAW.

“Investitori experimentati (seasoned investors) si vanzatori care incep sa se pregateasca din ce in ce mai mult pentru tranzactii – astea sunt perceptiile noastre. Si, dealtfel, sunt mandate de cumparare si, de multe ori, in ultima vreme, de pregatire de vanzari”, a mai spus Mihai Voicu, Partner al firmei de avocatura ONV LAW, la panelul Cumparator versus Vanzator al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Sursa: MIRSANU.RO.

Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii

“Am observat recent o schimbare completa de trend, care este generata de startupuri sau de puterea pe care startupurile o au in ziua de astazi. Am vazut o schimbare radicala in zona acelor conventii de capital – safe note-uri – conventii cu privire la majorarea ulterioara de capital, care sunt si reprezinta niste tipuri de documente mult mai putin protective a investitorului sau a investitiei fata de imprumutul convertibil, care in cazul unei situatii dificile, avea mai multa putere”, a declarat Silviu Stratulat, Managing Partner al casei de avocatura Stratulat Albulescu,  la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“In trecut, probabil ca spre 2022, structura documentara a investitiei – deci modul in care se implementa investitia – implica de foarte multe ori un quasi equity – deci convertible loan – imprumutul convertibil sau un equity cu efectiv investitie la capital”, a punctat Silviu Stratulat.

“El este un imprumut la baza si un instrument care are in vedere un imprumut”, a adaugat acesta.

Ce factori pot avea impact asupra prelungirii tranzactiilor in care sunt implicate fonduri de private equity sau de venture capital?

“Daca in cazul investitiilor de private equity, fie ele investitii de growth (crestere) sau investitii de majoritate – adica investitii in care cash-out-ul (incasarea de bani din vanzarea de actiuni, n.r.) depaseste cash-in-ul (aportul de capital adus in companie, n.r.), acolo lucrurile sunt complexe, dar simple la baza”, este de parere reprezentantul casei de avocatura Stratulat Albulescu.

“Adica acolo avem un contract de vanzare actiuni, un acord al actionarilor sau un pact al actionarilor, lucruri destul de simple asa structural. Singura componenta care acum genereaza o intarziere deosebita sau poate sa genereze o intarziere deosebita in aceste procese, inafara de volatilitatea afacerii sau elementele care pot aparea, o reprezinta notificarea investitiei straine directe, care a devenit mai degraba o regula decat o exceptie in cazul investitilor de private equity”, a semnalat Silviu Stratulat.

“La investitiile de venture capital, discutia este altfel pentru ca majoritatea investitorilor sunt sub valoarea de prag de 2 mil. Euro”, a nuantat avocatul firmei Stratulat Albulescu.

“Dealtfel, cele doua strategii de investitie – private equity si venture capital – sunt structural diferite”, a subliniat reprezentantul casei de avocatura Stratulat Albulescu, ce are in portofoliu atat fonduri de private equity, cat si fonduri cu capital de risc (venture capital).

“Noi suntem alaturi de Gapminder din 2017 si i-am asistat in probabil 80 – 90% din investitiile pe care le-au facut”, a exemplificat Silviu Stratulat.

Potrivit acestuia, in contextul lacunelor legislative de pe piata locala, se poate vorbi despre un exod al startup-urilor in rundele ulterioare de investitii pe ruta sa de dezvoltare catre jurisdictii mai prietenoase pentru detinerea de tip holding sau entitatea de deasupra startup-ului cum ar fi statul american Delaware sau Luxemburg.

“Pentru noi cel putin este distructiv. Noi, ca si casa de avocatura, putem sa asistam startup-ul sau investitorul pana intr-una din rundele de inceput si, ulterior, trebuie sa il trimitem cu recomandare catre casele americane sau internationale de avocatura care acopera jurisdictia respective”, a mai spus Silviu Stratulat, Managing Partner al casei de avocatura Stratulat Albulescu, la panelul Private Equity & Venture Capital al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Sursa: MIRSANU.RO.

Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei

“Formalizam luna aceasta lucrurile astfel ca incepand de anul viitor putem sa spunem ca suntem intr-un proces formal de vanzare. Am selectat consultantul nostru pe partea de vanzare si procesul se va derula pe tot parcursul anului 2026, cel mai probabil cu finalizare in a doua parte a anului”, a declarat Vlad Ardeleanu, CEO al companiei medicale Medima Health, la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“Daca ma intrebati doar pe mine, destinatia Medima ar trebui sa fie un fond de private equity un pic mai mare, poate un private equity regional pentru ca avem un drum de crestere pe care nu l-am epuizat decat foarte putin in acesti 5 – 6 ani. Si cred ca private equity-ul ne poate ajuta in continuare sa avem aceeasi traiectorie de crestere, adica accelerata”, a punctat Vlad Ardeleanu.

“Noi avem un interes clar definit din partea investitorilor strategici, dar in continuare parerea mea personala este ca avem un loc de crestere semnificativa. Sub umbrela unui private equity am putea sa ne exprimam mult mai bine acest tipar pe care il avem pentru ca ceea ce vedem in piata asta ne spune ca putem in continuare sa crestem cu doua cifre pe urmatoarea perioada”, a subliniat CEO-ul retelei de clinici de radiologie Medima.

“Acum daca ne asteptam la o iesire (exit) partiala sau totala, eu sincer imi doresc sa raman sa continui pentru ca vad acest potential de cel putin dubla dimensiunea organizației, dar depinde de cine va veni alaturi de noi”, a semnalat Vlad Ardeleanu.

“Si aici probabil ca vom face de la caz la caz. Fondurile de investitii cu siguranta vor iesi pentru ca asta e menirea lor sa iasa. Eu imi doresc sa mai raman ca fondator si ca antreprenor, care participa si la etapa a doua de constructie alaturi de noii investitori, sper eu fonduri de investitii”, a continuat acesta.

Pachetul majoritar al retelei de clinici Medima Health este controlat de catre fonduri de private equity administrate de catre Morphosis Capital si Integral Capital Group.

“Avand in vedere ca astazi suntem cea mai vasta platforma medicala aflata in piata, adica din ce stiu eu la dimensiunea noastra anul viitor sunt undeva in jur de 10 companii in Romania care vor fi la nivelul asta disponibile pentru o tranzactie. Si in contextul asta, avand in vedere si profilul nostru de crestere agresiva si potential pentru urmatorii 5 ani ma astept la multipli foarte atractivi”, sustine CEO-ul Medima Health.

“Important este sa avem mai multi jucatori la masa, unde probabil ca avand mai multi jucatori la masa, vom avea o evaluare mai buna”, a adaugat acesta.

“Medima a reprezentat un exercitiu de creare de valoare semnificativa in piata de servicii medicale private”, a punctat Vlad Ardeleanu.

“Pot sa va spun ca am plecat aproape de la zero. As putea sa spun ca fondurile de private equity care au venit alaturi de noi au facut un semi venture pentru ca noi am achizitionat o clinica la care a trebuit sa tragem un pic de EBITDA respectiv ca sa fie peste zero, iar  anul viitor o sa fim in jurul a 10 mil. Euro EBITDA. Deci am creat 10 mil. Euro in 6 ani sau mai putin de 6 ani. Si asta daca ne uitam cumva de la un semi – start up in piata de healthcare este remarcabil”, a detaliat reprezentantul Medima.

“Fondurile de private equity ne-au ajutat din toate puterile lor. Eu am lucrat pana acum cu 8 fonduri de private equity, cele 2 fonduri care sunt astazi cu noi le cunoastem, stiu exact de la ce sa ma astept, ce sa cer de la fondurile de private equity. Deci da sunt un motor al cresterii de valoare”, a spus Vlad Ardeleanu.


Ce impact are AI asupra operatiunilor Medima

Intrebat de catre Silviu Stratulat, Managing Partner al casei de avocatura Stratulat Albulescu, care este impactul AI asupra fortei de munca din organizatie, CEO-ul Medima Health a raspuns:

“Noi facem RMN – CT, facem radiologie. Radiologia este medicina, dar poate cel mai aproape de zona de tehnologie si AI. Este o discutie extrem de intensa in zona comunitatii noastre medicale, pe zona de radiologie cu privire la impactul AI in ceea ce priveste rezultatele medicale. Cu siguranta, lucrurile vor fi transformationale, adica stim ca urmeaza sa aiba loc o transformare, nu stim exact perioada, s-ar putea sa dureze un pic mai mult decat ne asteptam noi, dar cu siguranta va urma ceva transformational”.

“Cred ca va ajuta la transformarea pietei pentru ca medicul va fi mult mai productiv in sensul in care va reusi sa stea mai mult cu pacientul, sa aiba o interactiune mai aprofundata pentru ca el va fi mai productiv din start si atunci va elibera timp pentru a avea posibilitatea sa inteleaga pozitia clinica a pacientului mult mai holistic. Cred ca toate lucrurile vor fi extrem de valoroase pentru noi si piata va creste foarte mult pentru ca se va elibera capacitate. Medicul va deveni mult mai productiv si mult mai exact”, a adaugat acesta.

“Chiar si astazi vedem – de exemplu tumorile sub 3 mm este extrem de greu sa le vezi cu ochiul liber mai ales cand printr-o investigatie RMN ai 800 de imagini in medie. E greu chiar si un medic cu experienta e greu sa vada sub 3 mm, AI-ul le detecteaza si ti le pune intr-un sumar executiv. Este extrem de valoros si noi incepem sa folosim din plin lucrul asta”, a exemplificat Vlad Ardeleanu.

“Asta e un impact din punct de vedere medical, dar pot sa va spun si din punct de vedere operational”, a continuat acesta.

“Eu folosesc foarte mult AI. In emailurile catre organizatie, mesaje, comunicari, ma ajut foarte mult de AI. De ce? Ca sa fiu mai productiv. Cu totii cred ca vom mult mai productivi”, sustine Vlad Ardeleanu.

“Cred ca job-urile entry level vor fi in discutie, vor fi din ce in ce mai putine joburi entry level. La marketing, noi am avut pe una din companii in plan sa recrutam – aveam o echipa de 3 persoane, si sa mai recrutam inca doua. Nu le-am mai recrutat anul acesta si ne-am dat seama la finalul anului ca nu le-am mai recrutat. Cumva surprinzator pentru ca asta nu s-a mai intamplat in ultimii 10 ani cel putin. Cand ai in buget o pozitie inca o persoana sa iti vina in echipa, seful departamentului se lupta sa o aiba pentru ca lui ii face munca mai usoara. S-a intamplat sa continuam cu 3 persoane in loc de 5 ceea ce mi se pare o expresie a AI-ului”, a semnalat CEO-ul Medima Health.

“Ca sa nu mai vorbim de zona de call center, noi nu am inceput inca acolo sa intervenim foarte atent, dar cel putin 30% din activitatea de call center astazi se poate automatiza cu AI. Poate anul viitor va fi 40% – 50%”, a mai spus Vlad Ardeleanu, CEO al companiei medicale Medima Health, la panelul Private Equity & Venture Capital al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Sursa: MIRSANU.RO.

Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI

“Noi suntem in anul 2 al fondului 2, deci este o perioada de desfasurare activa de capital (active deployment). Am facut pana acum 9 investitii din fondul 2 si suntem deja si la follow-onuri, adica investitii facute anul trecut si deja am inceput sa adaugam bani in cele care confirma”, a declarat Florin Visa, Partner in cadrul managerului de capital de risc Early Game Ventures, la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“Per total sunt 11 investitii anul acesta, si aici deja includem si niste follow-uri din fondul 1. Practic, ultima investitie (deployment) din fondul 1 a fost deja facuta”, a punctat Florin Visa.

“In mod cert, pe cifre este cel mai bun an ca si valoare pentru noi”,a adaugat reprezentantul Early Game Ventures.

Cat capital a investit pana acum Early Game Ventures din noul sau fond, ridicat la o capitalizare de 60 mil. Euro?

“Undeva la 9 mil. Euro grosso modo (in linii mari) pentru ca deal-urile noastre sunt sa zicem cam la 1 mil. Euro in medie. Unele runde follow-on nici nu sunt atat de mari. 9 mil. Euro este un record pentru noi. Este cea mai mare suma investita pana acum”, a subliniat Florin Visa.

“Am avut un singur an sub 10 deal-uri in ultimii 6 ani, deci si anul acesta suntem peste. Iar anul viitor va fi o componenta destul de mare de follow-on-uri. Deja o vedem. Vedem potentialul”, a precizat acesta.

“Nu putem neaparat sa dictam timing-ul. Companiile vor ridica bani atunci cand vor fi gata si noi vom fi de obicei alaturi de alti lead investors in companiile in care am investit in trecut”, a spus Florin Visa.

“Ne-am dori sa facem cel putin 6 investitii noi. Daca am avea 10 care ne plac, am face 10”, a semnalat reprezentantul managerului de fonduri de venture capital.

“As spune ca incercam tot timpul sa ridicam stacheta de la un la altul. Am vazut anul acesta mai mult de 10 companii, care poate ar fi meritat bani, dar cumva ridicand putin stacheta am facut doar 5 investitii”, afirma investitorul de venture capital.

“Suntem bucurosi sa vedem ca unele deja dintre ele au reusit sa ridice bani de la investitori angel sau din alte parti. Daca exista optimism si exista companii bune, noi vom face mai multe investitii”, a mentionat acesta.


Pozitia juridica a conventiilor de capital starneste ingrijorare printre investitorii de venture capital

Silviu Stratulat, Managing Partner al firmei de avocatura Stratulat Albulescu, a semnalat ca investitorii de venture capital accepta in ultima vreme o protectie mai mica in fata startup-urilor prin acceptarea SAFE note-uri –  conventii cu privire la majorarea ulterioara de capital – fata de alte instrumente care confera mai multa putere investitorului cum este cazul imprumutului convertibil.

“Este un mare risc este de a pune un SAFE peste alt SAFE safe, deja este un pericol foarte mare pentru companie. In acelasi timp, noi fiind la zona la care tichetele noastre fiind ceva mai mici si vazand ca este o practica, noi vrem sa fim si investor friendly”, a subliniat Florin Visa.

“Acesta este unul din motto-urile legate de pozitionarea noastra in piata si atunci nu spunem nu, dar nu insistam nici intr-un fel, nici in altul. Abordarea este de la caz la caz, adica putem sau nu sa facem asa ceva. Ce ne ingrijoreaza pe noi mai ales in Romania, care este pozitia juridica a acestor conventii de capital”, a punctat reprezentantul Early Game Ventures.

“Si aici mi-as dori sincer o modernizare a legislatiei romanesti, care sa permita mult mai multe lucruri de la actiuni preferentiale pana la tot ce inseamna lucruri care se intampla in alte tari. Codul comercial francez s-a modificat recent pentru a incuraja investitiile in startup-uri. Nu este vorba ca am face doar noi asta. Toata lumea face asta”, a continuat acesta.

“Ajuta aceasta cumva o standardizare a termenilor si poate sa ajute mai ales la tichete relativ mici”, afirma Florin Visa.

Potrivit lui Silviu Stratulat, Managing Partner al casei de avocatura Stratulat Albulescu, se observa un exod al startup-urilor in rundele ulterioare catre jurisdictiile internationale precum Delaware (stat SUA) sau Luxemburg.

“Abordarea noastra este de la caz la caz. Cand nu are sens, nu ii incurajam, ci chiar ii descurajam pe fondatori sa faca asa ceva. Uneori poate parea ca are sens, deci cumva incercam sa mergem cu trendul si sa sfatuim fondatorii care ni se pare noua care e cea mai buna abordare”, este de parere reprezentantul Early Game Ventures.

“De foarte multe ori, cea mai buna abordare este sa inceapa in Romania si sa tina entitatea aici si cand va fi nevoia sa se mute. Si poate sa fie un startup cu potential regional, cu potential global, poate unele incep cu potential regional, dar vor termina sa fie campioni locali”, nuanteaza Florin Visa.

Care este impactul AI asupra companiilor din portofoliul managerului de venture capital?

“In mod cert, trebuie sa recunoastem ca suntem intr-o revolutie industriala. Nu are rost sa ne ascundem, nu are rost sa incercam sa ne gandim ca va fi rau. O sa schimbe niste lucruri si abordarea mea este <<hai sa imbratisam si sa nu ne ferim pentru ca nu avem cum sa ne ferim>>”, a raspuns reprezentantul Early Game Ventures.

“Noi ne uitam la aplicarea AI in absolut toate investitiile pe care le facem. Vorbim de companiile din portofoliu. In portofoliul nostru, productivitatea per angajat in ultimul an a crescut cu 50%. Este vizibil, au crescut vanzarile si au scazut numarul de angajati”, a precizat Florin Visa.

“Demersurile mele de a ajuta companiile din portofoliu, de a ajuta tot mediul de afaceri este acela ca sunt companii din Romania care cumva se tem si vreau sa le arat <<Uite sunt instrumente facute astazi de companii romanesti unde puteti vorbi cu fondatorul, care va ajuta de maine cu AI>>. Deschideti-va si adoptati-le pentru ca aceste companii vand in SUA, vand in Marea Britanie si companiile astea o sa vina peste voi mai tarziu”., a mai spus Florin Visa, Partner in cadrul managerului de capital de risc Early Game Ventures, la panelul Private Equity & Venture Capital al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Sursa: MIRSANU.RO.

Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie

“Au fost multe tranzactii in acest an pe piata locala de fuziuni si achizitii, insa comparativ cu anul trecut au fost mai putine. In jur de 20% mai putine in Romania. Dar ce a fost deosebit este ca au fost aceste tranzactii foarte mari, care, practic, ne-au repus pe harta”, a declarat Leonard Pascu, Director M&A in cadrul firmei de consultanta Forvis Mazars Romania, la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“Suntem undeva in jur de 140 tranzactii mai mari si care sunt raportate in statistica”, a punctat Leonard Pascu.

“Ca piata, suntem cam a treia ca si volum, iar ca valoare suntem locul 2. In studiul nostru includem si Austria, ca si parte din regiune si atunci Austria oarecum ne devanseaza”, a detaliat consultantul M&A.

“Ca valoare suntem undeva in jur de 7 mld. Euro, dar inca nu s-au raportat toate tranzactiile din decembrie. Ne asteptam sa mai apara”, semnaleaza Leonard Pascu.

Forvis Mazars Romania deruleaza periodic un studiu alaturi de platforma de date Mergermarket privind evolutiile pietei de fuziuni si achizitii din Europa Centrala si de Est.

“Suntem in continuare in top 3 in regiunea Europei Centrale si de Est (CEE). Noi in continuare suntem atractivi pentru investitori regionali. Vad asta in ceea ce fac in fiecare zi, primesc destul de multe cereri de interes pentru piata locala”, a subliniat directorul de M&A al firmei internationale de consultanta.

“Si, desigur, si viceversa adica antreprenori romani au inceput sa se uite si in regiune. Vedem interes destul de mult pentru zona adriatica – vorbim de Croatia, Slovenia si viceversa – cei de acolo se uita destul de intens la noi”, sustine acesta.

“Toti se uita la oportunitati. Depinde foarte mult de oportunitate si sunt foarte multe aspectr care sunt luate in considerare. Vedem si antreprenori care vor sa iasa, care isi cauta parteneri.”, a adaugat el.

“Ce am vazut pe partea de antreprenori care vor sa iasa, am vazut ca se axeaza foarte mult pe latura subiectiva a business-ului. Desigur conteaza si cifrele, dar, in functie de momentul in care ei vor, isi cauta investitori, conteaza pentru ei si latura asta subiectiva. Si aici pornim de la succesiune, angajati, echipa, foarte mult conteaza pentru ei lucrul asta”, sustine Leonard Pascu.

“Am inceput sa vedem pe langa sectoarele mentionate si antreprenori de talie medie din industrie care cauta atat local, cat si regional sa isi gaseasca parteneri”, a mentionat consultantul Forvis Mazars.

“Cei mai multi se uita la <<smart money>> (capital atras de la investitori financiari), adica nu neaparat partea de finantare, cat si partea de know how. Nu au neaparat o structura si atunci cauta un investitor care sa vina, fie strategic, fie financiar – eventual un portofoliu cu o companie similara sau apropiata ca sa poata sa faca sinergii”, a nuantat Leonard Pascu.

“Investitorii se uita in functie de oportunitate. De ambele parti exista interes, dar desigur contextul macroeconomic influenteaza un pic decizia de a investi”, afirma acesta.

“Pe partea cealalta, intotdeauna, antreprenorii au evaluarea lor, care este un pic peste ce se poate in piata si asta este rolul nostru ca si consultant sa cream o punte de legatura intre cumparator si vanzator in asa fel incat tranzactia sa se intample si noi cautam sa facem asta destul de mult”, explica consultantul M&A.

“Eu, personal, fac o profilare destul de amanuntita atat a vanzatorului, cat si a cumparatorului pentru ca consider ca e foarte importanta si chimia, mai ales in zona de crestere (growth). E foarte important sa existe aceasta coeziune pentru ca, de regula, este cheia succesului si impulsioneaza atat pe antreprenori sa investeasca si ei mai departe atat energie la randul lor, cat si capital. Si cred ca lucrurile astea sunt importante de ambele parti”, este de parere Leonard Pascu.

Ce sectoare sunt in pipeline-ul de tranzactii M&A pentru 2026?

“In continuare cred ca vor fi tehnologia, AI, cyber, dezvoltare de aplicatii care se axeaza pe nise care nu au fost deja acaparate. De asemenea, partea de energie unde vedem foarte multa miscare si noi chiar avem intern un focus pe partea de energie, avem un <<task force>> atat la nivel local, cat si la nivel regional – incercand sa ajutam atat investitorii, cat si vanzatorii sa isi atinga obiectivele”, a punctat consultantul Forvis Mazars.

“Vom vedea si partea de servicii medicale private, unde in continuare exista oportunitati. Si vor aparea si alte oportunitati din sectoare care nu au fost pana acum sau au fost asa in stand by”, a mai spus Leonard Pascu, Director M&A in cadrul firmei de consultanta Forvis Mazars Romania, la panelul Fuziuni si Achizitii (M&A) al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie

Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Sursa: MIRSANU.RO.

Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze

“Piata de fuziuni si achizitii (M&A) este destul de slaba in momentul acesta dupa ce au fost framantarile politice de anul trecut, care s-au prelungit si in acest an. Si apoi lucrul asta a continuat cu o serie de probleme economice, cu o volatilitate foarte mare si o neintelegere in ceea ce priveste masurile care o sa fie luate de autoritati sau care au fost luate, Lucrul asta nu a ajutat foarte mult piata de M&A”, a declarat Dan Farcasanu, Managing Partner al managerului de private equity Mozaik Investments, la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“Multe tranzactii au fost amanate, iar in ceea ce priveste piata de M&A este mai degraba o incetinire decat o accelerare”, a punctat Dan Farcasanu.

“Si aici e important cum definesti piata de M&A pentru ca, din punctul meu de vedere, daca elimini de exemplu real estate si energia – si eu intotdeauna fac chestia asta – atunci probabil ca dintr-odata injumatatesti piata de M&A. Daca mai scoti din asta si aceste megatranzactii care sunt companii care se vand cel mai probabil o singura data de-a lungul vietii lor, te trezesti ca e o piata de 2 mld. Euro sau ceva similar”, sustine Managing Partner-ul Mozaik Investments.

“Adica tranzactiile astea care s-au facut recent – Regina Maria, Profi – daca te uiti cine a vandut catre cine – nu cred ca se vor mai vinde din nou in urmatorii 5 ani sau 20 de ani. Oarecum si-au gasit proprietarul final din punctul meu de vedere, desi nu stii ce o sa aduca viitorul”, a adaugat acesta.

“Pe de alta parte, sunt niste trenduri interesante in sensul ca vedem mai multe achizitii facute de oameni de afaceri din Romania. Au fost anul acesta in bricolaj, a fost anuntata o achizitie in care un om de afaceri din Romania a cumparat in domeniul feroviar de la un strategic si asta este bine. Inseamna ca in economie este capital. Trendul asta care nu exista acum cativa ani incepe sa devina din ce in ce mai pregnant si asta este un lucru foarte bun”, a subliniat Dan Farcasanu.

“Sunt unii antreprenori care vor sa iasa, sunt alti antreprenori – cei care ne intereseaza pe noi – care vor sa scaleze si sa creasca, noi fiind un fond de crestere (growth). Si mai sunt alti antreprenori care vor sa continue mai departe business-ul de familie, care iarasi este un lucru foarte bun si de apreciat, iar unii dintre ei fac si achizitii”, afirma reprezentantul Mozaik Investments.

“Dar piata de M&A in sine nu este o piata extraordinara, chiar daca anul asta noi am facut doua tranzactii. Anul acesta am facut cu Genesis pe piata locala si o tranzactie in Austria”, a completat Dan Farcasanu.

“Sweet spot-ul nostru (zona de confort) este undeva pe la 7 – 8 mil. Euro per tranzactie. Si in general noi cautam crestere, deci mai mult, componenta de cash in (aport de capital din partea investitorului, n.r.) sa fie cea majoritara”, a nuantat acesta.

“Avem pipeline care in momentul de fata este mai mult generat de noi decat sa ne vina de la consultanti din varii motive. Ne intereseaza retailul specializat, zona de productie (manufacturing), platforme online, distributie specializata, tehnologii insa nu de tipul Venture capital, ci companii care deja genereaza cash flow si vor sa faca o achizitie sau vor sa intre pe o alta piata”, a precizat reprezentantul Mozaik Investments.

Cate achizitii are in vizor Mozaik Investments in 2026?

“Noi am vrea sa facem doua tranzactii anul viitor, nu stiu daca vom face vreuna, dar speram sa facem macar una. Vrem sa facem tranzactii. Suntem la inceput cu noul fond”, a semnalat Dan Farcasanu.


Mozaik Investments: Suntem 4 – 5 fonduri de investitii care intelegem mai bine piata si avem un avantaj

“Piata nu este foarte aglomerata in momentul de fata. Fondurile din Polonia nu mai sunt atat de active, si-au cam facut expunerea pe Romania si nu vedem concurenta de acolo. Mai sunt niste fonduri mai de la sud – Bulgaria si mai e unul in Croatia aparut recent, dar foarte specializat”, a punctat reprezentantul Mozaik Investments.

“Pe langa fondurile regionale, care sunt in diverse faze, sunt doar fondurile din Romania. Noi in Romania, suntem probabil 4 sau 5 fonduri care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Si toate fondurile astea care sunt aparute prin PNRR sunt la inceput, deci orizontul de timp este mult mai mare decat un fond din Polonia care vine si pune presiune, vrea sa-si faca banii in 3 ani sau 4 ani dupa care sa exiteze”, a semnalat Dan Farcasanu.

“Noi avem un orizont de timp care poate sa duca si 7 – 8 ani de acum incolo. Deci, din punctul asta de vedere si asta este un avantaj, trebuie doar sa gasim antreprenorul potrivit care e probabil 60% din teza noastra si apoi sa incepem sa discutam”, sustine acesta.

“Exista mai multe tipuri de private equity si noi suntem de tipul growth equity – adica noi investim alaturi de fondatori, pe noi nu ne intereseaza in mod particular deal-urile de succesiune. Acolo, in general, sunt tranzactii de 100% – buyout, full buyout, leverage si altele”, explica Dan Farcasanu.

“Putem fi o tranzitie in situatii de succesiune si ne uitam la genul acesta de situatii, dar acolo depinde foarte mult de mecanica economica a companiei, de industria in care e prezenta. Ne uitam si la deal-uri de succesiune”, a nuantat acesta.

“Este foarte important sa ai un fondator sau o echipa de management care sa vrea sa scaleze mai departe business-ul respectiv, adica sa nu faci bani doar din plata datoriei”, a adaugat reprezentantul Mozaik Investments.

“Tranzactiile astea de succesiune le-am vazut. Eu am lucrat in Polonia cativa ani si acolo era clar un trend foarte puternic, dar bancile de acolo erau mai sofisticate, puneau mult datorie si se faceau altfel de tranzactii”, a subliniat Dan Farcasanu.

“In Romania au inceput asa incet – incet si vedem, intr-adevar. cazuri in care antreprenorii vor sa iasa din cauza ca nu si-au clarificat lucrurile sau pe copii nu ii intereseaza sau au prea multi copii si vor sa simplifice, sa taie nodul gordian – vinzi si dupa aia sa distribui. Iar altii care vor o perioada de tranzitie si aceste situatii ne intereseaza pe noi”, a mai spus Dan Farcasanu, Managing Partner al managerului de private equity Mozaik Investments, la panelul Fuziuni si Achizitii (M&A) al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Sursa: MIRSANU.RO.

Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor

“Stam cu proprietarii companiilor si gasim impreuna cele mai bune solutii de finantare sau de strategie financiara in ultima instanta pentru momentul de dezvoltare in care se gasesc ei si paleta poate sa fie extrem de mare. Traditional, ne uitam la solutii debt (datorie) si equity (atragere de capital), dar fiecare dintre ele poate sa imbrace o gramada de forme si pornim de la un profiling al business-ului si al intentiilor antreprenorului – in ce moment se gaseste, ce isi doreste sa faca – si, bineinteles, ii ajutam sa isi creioneze strategia financiara. Dupa aceea, cautam sa gasim si partenerii potriviti pentru ei”, a declarat Andreea Pipernea, Managing Partner al firmei de consultanta APlus Advisory, la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“Daca vorbim de companii la inceput de drum exista diverse etape de investitii de capital in zona venture capital (capital de risc). Daca vorbim de companii mai dezvoltate, vedem in ce masura mixul in bilant intre datorie si capital (debt – equity) este optim sau il putem optimiza inca. Daca vorbim de solutii strict de equity, vedem ce anume isi doreste antreprenorul si daca isi doreste crestere din momentul respective, care sunt partenerii potriviti pentru asta. Daca isi doreste un exit, sunt situatii si de succesiune pe care le intalnim in piata”, a punctat Andreea Pipernea.

“Deci, cumva, rolul nostru este si, ma rog, clientul nostru este antreprenorul si incercam sa-i fim alaturi la modul strategic, sa ii punem pe masa optiunile potrivite pentru momentul in care se gaseste”, a adaugat ea.

“In cazul nostru lucram si cu zona de start-upuri.Adica incepem de la zona de runde de finantare si partea de venture capital a pietei si continuam cu solutii de finantare pentru companiile mici si mijlocii. Ce inseamna mici si mijlocii in definitia noastra asa cumva localizata? Ca sa fie si tranzactionabile, vorbim de EBITDA care sa inceapa undeva de la 0,5 mil. Euro si care merge spre 1 mil. Euro – de acolo chiar incepem sa stam de vorba si bineinteles cu multiplii aferenti ne ducem si catre valoarea tranzactiilor”, a precizat fondatoarea firmei de consultanta pentru antreprenori APlus Advisory.

“Vorbim de tranzactii care pot sa fie de la cateva milioane de euro si peste 10 – 15 mil. Euro spre 20 mil. Euro. Sa spunem ca asta ar fi zona in care am avut cele mai multe tranzactii anul asta”, a subliniat Andreea Pipernea.

“Suntem mult mai degraba pe partea de vanzare si mai rar pe partea de achizitie, dar nu deloc. Adica avem si antreprenori curajosi, cu chef de munca si de consolidare in diverse segmente ale pietei”, a adaugat ea.

“Am avut si o achizitie anul acesta. Am avut un exit dintr-un startup in care si investisem de la bun inceput, langa care am si stat alaturi. Am mai investit si eu in startup-uri. Intr-adevar cele mai multe tranzactii in cazul nostru au fost 5 tranzactii – antreprenori pe care i-am ajutat sa isi gaseasca finantare de tip capital de crestere. Am avut tranzactii cu fonduri de private equity sau tranzactii cu investitori strategici din domeniile respective”, a detaliat Andreea Pipernea.


Ce tipuri de finantari lipsesc din “puzzle”-ul finantarilor pentru antreprenorii romani

“Daca ne referim la nivel sistemic, cred ca sunt doua dimensiuni la care ne putem gandi – partea de marime si partea de verticala de industrie. In sensul in care in mod evident, adica per total sunt multi bani disponibili, dar cred ca intrebarea este daca ei se uita dupa ceea ce este pe partea cealalta a gardului – daca exista o potrivire (match) intre cerere si oferta”, este de parere consultantul APlus Advisory.

“Din punct de vedere al industriilor, in mod evident sunt industrii la care finantatorii se uita mai degraba decat la celelalte ceea ce face ca unele proiecte sa fie un pic mai greu finantabile. Iar altele – nu stiu daca ma refer la activitatea noastra – avem proiecte si pot sa dau cateva exemple. Zona de agribusiness nu este un domeniu sexy pentru toata lumea, desi are multe merite, insa nu este in capul tezelor de finantare ale fondurilor”, sustine Andreea Pipernea.

“La fel de bine sunt anumite domenii in care primesti telefoane de la fonduri. Deci, din punct de vedere al industriilor, clar apetitul nu este egal distribuit”, a continuat ea.

“Din punct de vedere al tichetelor, cred ca structurarea in tot ceea ce inseamna posibilitati de finantare in Romania, sunt multe <<blank spots>> (spatii lipsa) atat in piata de capital privata, cat si in pietele publice – la bursa”, a punctat consultantul APlus Advisory.

“In zona de bursa, eu am vorbit dintotdeauna despre asta, este clar o nepotrivire (mismatch) foarte mare unde sunt cei mai multi bani in zona de investitori institutionali si unde este marimea companiilor. Ma refer la cele de stat, dar si la cele antreprenoriale si cele mai de succes dintre ele. Cu atat mai putin unde este grosul banilor, daca ar fi vorba de o listare. De multe ori exista aceasta discutie ca nu se intalneste cererea cu oferta din punct de vedere al marimii tranzactiei (ticket size), si poate si alte aspecte.”, afirma Andreea Pipernea.

Inainte de a intra in antreprenoriat, Andreea Pipernea a ocupat anterior pozitii importante in sectorul financiar, in calitate de CEO al NN Pensii – cel mai mare manager de pensii private din Romania, dar avand si o experienta extinsa acumulata in cadrul mai multor banci internationale.

“Daca ne uitam in piata privata de capital, iarasi sunt cateva zone un pic mai dificile. Intr-adevar, demarajul este totdeauna greu la o runda de pre – seed, runde de seed. Este greu pana nu vede lumea venituri. Trebuie sa inteleaga extrem de bine, sa creada in echipa, sunt greu de finantat si poate de asta se plang multi fondatori, deci acolo este o dificultate”, a punctat Andreea Pipernea.

“Pe masura ce iei insa viteza, eu consider ca posibilitatile clar se largesc si proiectele bune chiar nu raman nefinantate”, a adaugat ea.

“Daca ar fi poate sa mai spun o parte a pietei care inca e mai putin dezvoltata la noi avem cateva grupari de angels, avem cateva fonduri de VC, dar aici iarasi in zona de venture capital, tendinta este foarte mare catre tehnologii. Daca esti insa un altfel de business in faza respectiva, iarasi as spune ca e intr-o zona mai putin acoperita. Dupa aceea daca mergem catre fondurile de private equity sunt cele locale care se continua cu cele regionale daca ai ajuns la marimea potrivita”, a constatat consultantul APlus Advisory.

“Ceea ce avem cred eu mai putin, dar cred ca este in curs de consolidare si vine cumva la pachet cu business-urile mari de succes, este zona aceasta de family office si de corporate venture capital (CVC), care fiecare ar avea ocazia sa completeze anumite piese lipsa din piata”, a semnalat Andreea Pipernea.

“Partea de CVC se poate intampla si in business-urile locale si in cele multinationale, in egala masura, unde ele ar putea investi in lucruri care sub o forma sau alta sunt de interes pentru business-ul lor principal, iar family office-urile le asteptam cu drag pe masura ce antreprenorii romani au success”, a mai spus Andreea Pipernea, Managing Partner al firmei de consultanta APlus Advisory, la panelul Finantarea companiilor in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Sursa: MIRSANU.RO.

Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante

“Anul 2025 mi s-a parut un an oarecum diferit fata de ultimii cativa ani. Mi s-a parut un an de rezilienta, dar si de exceptionalitate prin revenirea mega-tranzactiilor, prin faptul ca unde piata asta se situeaza traditional intre 6 si aspira spre 7 mld. Euro vad o crestere a tichetelor medii”, a declarat Ioana Filipescu Stamboli, Managing Director al firmei de consultanta specializata in fuziuni si achizitii Investment Advisory Partners, la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“Cred ca primele 10 tranzactii au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei catre tranzactii mari”, a punctat Ioana Filipescu Stamboli, unul dintre cei mai proeminenti bancheri de investitii independenti din Romania.

“Vad o activitate intensificata pe zona domestica ceea ce este foarte bine. Inseamna ca ne-am maturizat si noi ca si piata si confirmam acest lucru prin tranzactii. Suntem dealtfel consolidat a doua piata in CEE atat prin volum, cat si prin numar de tranzactii”, a subliniat ea.

“Mi se pare ca si volumul a crescut al tranzactiilor. Cineva raporta peste 200 de tranzactii la final de septembrie. O sa vedem cum se incheie anul, dar pare ca ar fi crescut volumul”, a adaugat bancherul de investitii.

“Categoric, cum este si normal, domina investitorii strategici, dar vedem poate si pe seama tranzactiei cu Regina Maria o intensificare si in zona fondurilor de private equity”, a spus Ioana Filipescu Stamboli.

“Ma astept sa fie o megatranzactie si in 2026. Cred ca toata lumea se asteapta. Ar fi o surpriza foarte mare sa se intample cu un cumparator local. Ar fi cu siguranta tranzactia anului. Si ea este <<in the making>> acum ca vorbim”, a semnalat consultantul M&A.

“Ma astept sa continue energia – care este unul din sectoarele dominante ale ultimilor ani. Ma astept sa continue sectorul serviciilor medicale private ca si consolidare in mai multe ipostaze. Poate am avut anul asta un an exceptional din perspectiva tranzactiilor in zona constructiilor si cumva ma astept sa fie un sector care va ramane un sector important. IT-ul este un sector foarte activ, cu tranzactii care pot fi spectaculoase ca si indicatori de evaluare”, a subliniat Ioana Filipescu Stamboli.

“Nu mi se pare ca a incetinit zona de activitate de M&A cu componenta antreprenoriala pe exit. Ca sa spun ceva pozitiv, eu asist mult mai mult exituri decat achizitii si am un client antreprenor local care cumpara ceva international”, sustine ea.

“S-ar putea sa fie un bias aici – adica daca nu vedem tichete mari de tranzactie, nu mai suntem atenti. Eu daca ma uit la ce lucrez, lucrez exituri de antreprenori locali. Daca ma intrebi cum simt eu, nu simt nicio incetinire”, a adaugat bancherul de investitii.

“Fiecare an are un atribut al lui. Anul acesta, tranzactia Regina Maria domina si cumva iti influenteaza foarte mult perceptia pe care o avem despre piata”, este de parere Ioana Filipescu Stamboli.

Antreprenorii locali sunt mai vizibili pe piata de fuziuni si achizitii pe vanzare sau pe partea de achizitie?

“Eu zic ca da. Mai degraba pe exit, dar iata ca si pe buy side (achizitie). Insa mai clar pe exit pentru ca este o piata in care cumparatorii internationali inca sunt dominanti si inca fac mare parte din volumul de tranzactii. Si atunci contraponderea lor sunt exiturile locale”, a mai spus Ioana Filipescu Stamboli, Managing Director al casei de consultanta specializate in fuziuni si achizitii Investment Advisory Partners, la panelul Fuziuni si Achizitii (M&A) al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Sursa: MIRSANU.RO.

Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu

“Suntem cu un capital desfasurat intre 10 mil. Euro si 14 mil. Euro din fondul 2 pana la nivel de octombrie, si, probabil, ca o sa intram mai sus un pic la nivel de decembrie – ianuarie”, a declarat Dan Mihaescu, Founding Partner al managerului de fonduri cu capital de risc Gapminder, la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“Pentru anul viitor avem doua lucruri la care ne uitam. Mi-e greu sa spun un numar de companii in care vom investi. De ce? Pentru ca ne uitam, cum se uita absolut oricine si se gandeste cam cum as putea sa dezvolt in acest mediu business-ul. Este clar ca in ecosistemul din Romania lipsesc rundele pre – seed si ca toti trebuie sa ne adaptam la aceasta realitate”, a punctat Dan Mihaescu.

“Dorinta noastra este sa facem tranzactii mai mari de la 2 – 2,5 mil. – 3 mil. Euro prima investitie si runde follow on pana pe la 10 – 12 mil. Euro in campioni”, a spus reprezentantul Gapminder.

“In venture capital exista o practica diferita fata de private equity, adica se face o investitie initiala si apoi se fac runde de follow on numai in campioni. Nu se pune de la inceput 10 mil. Euro, ci pui gradual”, a detaliat acesta.

“Probabil in 2026 vom fi in zona de 6 – 8 companii, dar probabil mai mari decat cele din anul acesta, probabil cu clienti deja afara, probabil cu cofondatori mutati deja afara, poate chiar diaspora din ce vedem si posibil si in tarile din jur. Investitia pe care o s-o anuntam acum o sa fie dintr-o tara foarte apropiata”, a subliniat Dan Mihaescu.

Care este cea mai profitabila investitie de pana acum in ceea ce priveste multiplul obtinut la exit?

“Pot sa va dau un numar agregat. Noi am facut 6 exituri care nu au fost foarte mari ca si marime ca sa intoarca tot fondul, dar au fost facute suficient de rapid astfel incat IRR a fost in zona de 94% – 96% si motivul este pentru ca investitia si exitul au fost extrem de rapide. Si am fi foarte norocosi ca la un fond de 10 ani sa avem acest IRR”, a raspuns investitorul de venture capital.

Gapminder administreaza doua fonduri de venture capital, ultimul dintre ele fiind inchis la o capitalizare de 80 mil. Euro si are in aria de investitii inclusiv startupuri de tehnologie dinafara Romaniei, spre deosebire de primul fond.

“Intr-adevar este o provocare pentru orice General Partner si absolut oricine sa managerieze 2 – 3 fonduri in paralel si sa ai etape diferite in fiecare dintre fonduri”, sustine Dan Mihaescu.

“Portofoliul fondului 1 sta pe un trend de hyper growth (crestere rapida), care e pus pe steroizi de AI, practic. Companiile campioni din fondul 1 au reinventat produse, au accelerat nivelul de crestere in ultimii 2 ani intr-un mod dramatic si atunci ai o dilema ca si investitor <<Mai stau sa calaresc valul asta un pic sau ma grabesc sa fac exiturile?>>”, a semnalat reprezentantul Gapminder.

“Cred ca vor fi cateva exituri partiale, asta inseamna si mici in 2026. Dar noi avem 5 campioni vizibili, fiecare cu o evaluare de 100 mil. Euro, 200 mil. Euro si la nivelul de 300 mil. Euro fiecare. Cu acesti campioni chiar vrem sa stam pe termen lung (on the long run), acum daca <<long run>> inseamna 2 ani, 3 ani sau mai mult, inca nu stim. Suntem oameni foarte pragmatici si depinde foarte mult de ce se intampla in jur”, afirma acesta.

“Sa nu uitam ca ecosistemul de exituri, activitatea de M&A si cea de IPO – cred ca asta a fost driver-ul activitatea IPO a fost inghetata de prin 2023, 2024, iar in 2025 au venit deja semnale ca se dezgheata si apoi au venit niste mici schimbari de tipul tarife, politici care au introdus foarte multa volatilitate si care a redus numarul de IPO-uri. El abia acum in T4 incepe sa se ridice”, a subliniat Dan Mihaescu.

”Sunt niste nori pe cer despre valorile unor companii, care lucreaza la modele fundamentale de AI sau la companii care se uita la nivelul de infrastructura globala pentru AI. Si din cauza asta exista niste incertitudini despre unde se va duce intreg ecosistemul. Nu lucram cu o teza fixa, va trebui sa urmarim unde se duc lucrurile. Norocul nostru si al oricarui jucator care este in  venture capital este ca suntem poate decuplati de Romania si central Europe in etapele ulterioare ale vietii companiilor din portofoliu ceea ce inseamna ca ele se descurca – ele vand propriile produse si evolueaza ca si growth in piete foarte mari unde chiar se cauta lucrurile astea si nu exista dependente de orice fel sau influente ca exista alegeri in Romania, asta nu influenteaza in vreun fel consumul de produs de IT pentru ele”, a punctat reprezentantul Gapminder.


De ce accepta investitorii VC instrumente precum SAFE note mai putin protective in fata startup-urilor

Intrebat de catre Silviu Stratulat, Managing Partner al firmei de avocatura Stratulat Albulescu, de ce investitorii VC accepta o protectie mai mica in fata startup-urilor prin acceptarea SAFE note-uri –  conventii cu privire la majorarea ulterioara de capital – fata de alte instrumente care confera mai multa putere investitorului cum este cazul imprumutului convertibil, reprezentantul Gapminder a raspuns:

“Realitatea este ca este un instrument care pentru VC-urile din Europa nu este foarte confortabil”

“In SUA este foarte important cine e in board, ce se intampla, cum functioneaza. Istoric, asa a inceput, dar lucrurile astea au inceput sa aiba o avalansa si au ajuns la nivelul la care foarte multe startupuri se asteapta ca la primele runde – si in SUA asta inseamna sub 2 mil. USD, ei asteapta sa vada SAFE-uri, asta e practica in piata de acolo. Acum sunt si startupuri care se uita sa ridice bani si din Europa si din SUA si atunci au termenii nostri de comparatie si evident ca SAFE-ul iti da mai multa libertate ca antreprenor, dar iti si ascunde niste lucruri si previne cumva si pe un investitor sa puna mult mai multa energie sa te ajute”, a subliniat Dan Mihaescu.

“Ascunde, de fapt, ce impact va avea asupra companiei chiar pentru fondatori. Pe mine asta ma uimeste cel mai mult la SAFE-uri pentru ca din punct de vedere comercial, ei spun <<Eu vreau asta>>, dar nu inteleg ca impactul poate sa fie distructiv daca ei fac 2 – 3 serii de SAFE-uri – prima la 10 mil. USD, a doua la 20 mil.USD, a treia la 30 mil. USD si nu ridica bani pe equity ca sa valideze valoarea equity value sau enterprise value a companiei. Ei cara in spate lucrurile alea si cand se va face conversia, se trezesc ca brusc au un equity mult mai mic si ei nu isi fac calculul de la bun inceput Majoritatea nu si-l fac. In schimb au imaginea ca au ramas 2 – 3 ani in plus cu peste 90% din companie si e doar o iluzie, asta e realitatea.”, sustine acesta.

“Intre timp pentru un fond de tip european, este un efort si singurul motiv pentru care, de exemplu, noi putem sa acceptam asa ceva este daca vedem ca este o companie in crestere foarte mare, este deja in piata americana si foloseste modelul asta, sunt deja investitori reputabili acolo care folosesc asta”, a adaugat investitorul VC.

“Lead-ul rundei este cel care stabileste termenii rundei. Este o diferenta. E un echilibru, care trebuie gasit prin negociere in realitate. Instrumentul este foarte inconfortabil si nu ajuta foarte tare fondatorii”, este de parere Dan Mihaescu.

Potrivit lui Silviu Stratulat, Managing Partner al casei de avocatura Stratulat Albulescu, se observa un exod al startup-urilor in rundele ulterioare catre jurisdictiile internationale precum Delaware (stat SUA) sau Luxemburg.

“Ca si trend mare, el se mentine si e condus de investitor (buyer) pentru ca banii cei mai multi in VC in continuare sunt in SUA, dramatic mult mai multi decat in Europa. Este un ordin de marime clar. In cadrul acestor finantari sunt diferentieri destul de mari intre startupurile AI si cele care sunt non – AI si startupurile de tip biotech. Banii din SUA sunt incomparabil mai multi si se accelereaza modul in care se pun banii in startupuri de tip AI, deci acolo exista clar un trend foarte puternic. De la un nivel incolo, startupurile au nevoie sa ridice, sa acceseze bani din SUA. Ca sa poata sa faca asta, trebuie sa aiba clienti in SUA si sa aiba si o entitate in SUA, e preferabil.”, a confirmat reprezentantul Gapminder.

“Pe de alta parte, ce am observat este ca in ultimii 3 – 5 ani, fondurile din SUA nu mai sunt atat de dogmatice de tipul o singura solutie asta incorporate numai in SUA. Acum zic <<E ok sa investesc in ea, daca este in UK, de exemplu, si apoi o mutam in SUA cand va fi nevoie si o pregatim de o listare.>>”, a continuat acesta.


Ce impact poate genera AI asupra personalului companiilor din portofoliile VC

“Un medic poate sa stea asistat de un agent AI, ceea ce face Parol in care am  investit noi, si sta si iti face dosarul medical si interviul in timpul consultului iar medicul nu mai trebuie sa isi angajeze o asistenta. Si mai are si avantajul ca standardizeaza formatele care ajung dupa aceea in dosarul medical si sa faci asta la nivelul unei companii care agrega alti jucatori, impactul este si mai mare”, afirma Dan Mihaescu.

“Experienta clientului (customer experience) in retail probabil se duce in 30%, iar in online retail gradul de automatizare se face relaxat in zona de 65 – 70%”, a adaugat acesta.

“La nivel de trend mare este clar ca este o cursa a inarmarilor la nivel de modele fundationale si i se zice <<ok, vreau sa ajung primul la inteligenta artificiala generala>> si cine ajunge primul probabil ca are un avantaj competitiv atat comercial, cat si ca tara. Si se merge foarte repede, asta este reteta”, a mentionat investitorul VC.

“Efectul este ca cine stie sa foloseasca acum lucrurile astea poate sa automatizeze enorm de mult din ceea ce se intampla. Primii clienti ai AI-ului sunt firmele care dezvolta software, de asta se si reduce numarul de angajati. E un trend, o planificare foarte clara, iar software -ul se dezvolta in proportie de 40 – 50% printr-un mod foarte evoluat in care foloseste AI. De exemplu, in sales & marketing – la fel se face automatizare SDR. Sunt “colegi” care iti genereaza lead-uri calificate si iti maresc marimea pipeline-ul-ui de vanzari undeva de 3 – 5 ori si vorbim de un coleg care nu are weekenduri, nu are vacanta, nu are concedii medicale si costa probabil de 10 ori mai putin decat un Sales Development Representative. Asta e un agent AI.”, a adaugat reprezentantul Gapminder.

“La marketing poti sa automatizezi postarile, e un volum foarte mare. Apar influenceri si actori virtuali care schimba cu totul niste industrii, modul in care se joaca un joc. In logistica si operatiuni, este fantastic ce se poate face mai ales daca se imbina cu robotica si poti sa automatizezi partea de logistica quasitotal ceea ce inseamna ca iti tai niste costuri fantastice, iti creste incredibil EBITDA”, sustine Dan Mihaescu.

“Cat de aproape e? Exista o scoala de gandire care spune ca undeva in 2 ani, exista un alt curent de gandire care vede totul in 10 ani. Nici nu conteaza, ideea este ca trebuie sa investesti si poti sa testezi la tine in organizatie”, a mai spus Dan Mihaescu, Founding Partner al managerului de fonduri cu capital de risc Gapminder, la panelul Private Equity & Venture Capital al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Sursa: MIRSANU.RO.

Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil

“Exista tendinta de consolidare a pietei de servicii medicale private prin M&A (fuziuni si achizitii). Noi avem o piata de 6 mld. Euro in care avem circa 15 mii jucatori, nr.1 si nr.2 din piata sunt sub 10% fiecare. Deci asta ne asteapta in urmatorii ani. Credem ca asta este tendinta naturala a pietei si ca asta o sa vedem si in Romania in urmatorii 5 ani”, a declarat Ana – Maria Pascu, Director M&A al Regina Maria, la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“Noi credem ca o sa vina vremuri grele. Credem ca 2026 si 2027 o sa fie ani grei. Multiplii de evaluare au inceput sa scada, deci o sa fie piata grea, nu-mi dau seama daca a cumparatorului sau a vanzatorului. Dar ce am vazut in ultimii ani nu mai arata asa”, a punctat Ana – Maria Pascu.

Ce urmeaza pentru Regina Maria dupa intrarea in portofoliul platformei finlandeze Mehilainen, controlata de catre managerii globali de private equity CVC Capital Partners si Hellman & Friedman?

“Pot sa spun ce apetit are Mehilainen daca ne uitam ce au facut ei. Aveau cam 10% cota de piata (in Finlanda , n.r.) acum aproape 10 ani, cam cat avem noi acum. Intre timp au 30% si au consolidat piata in principal prin achizitii M&A”, a subliniat directorul M&A al Regina Maria.

Dupa intrarea Regina Maria in portofoliul Mehilainen ar putea fi vizate tichete mai mari de achizitie pe piata din Romania, inclusiv preluarea unor concurenti directi din piata?

“Avand in vedere ca Mehilainen avea CVC si a adus Hellman & Friedman ca sa faca tranzactia asta, iti dai seama ce apetit au. S-au bagat miliarde de euro in Mehilainen, au mai făcut obligatiuni de 1 mld. Euro, toti banii astia sunt pentru dezvoltare”, a raspuns Ana – Maria Pascu.

“Asa presupunem. Nu este exclus. O sa vedem cum arata piata in urmatoarea perioada”, a adaugat ea.

“Am stat si noi la Consiliul Concurentei cu tranzactia noastra (vanzarea Regina Maria catre Mehilainen, n.r.), deci ne putem uita pe bucati, pe silozuri, pe specialitati si lucrurile devin complicate”, a nuantat directorul M&A al Regina Maria.

Cum arata bilantul Regina Maria in mandatul MidEuropa?

“Pe M&A, am facut un pic peste 40 de tranzactii care ne-au costat cu tot cu CAPEX-ul investit peste 200 mil. Euro si cu tot cu CAPEX-ul de greenfield-uri cam 300 mil. Euro in anii astia”, a precizat Ana – Maria Pascu.

“Noi am crescut de 10 ori la nivel de venituri anuale de cand ne-a luat MidEuropa pana la exit, Diagnostyka (o companie poloneza de profil cu exit recent al MidEuropa, n.r.) a crescut de 10 ori de cand a intrat MidEuropa. Noi sub actionariatul MidEuropa am crescut de la 3 spitale la 6, de la 9 policlinici la 60, avem si noi 30 de centre de imagistica intre timp, aveam 250 de mii de abonati, acum avem un million. Am crescut enorm. Cred ca eram cand a intrat MidEuropa undeva pe la 60 mil. Euro cifra de afaceri si am exitat la 550 mil. Euro cu tot cu Serbia”, a completat ea.

Cum si-a finantat Regina Maria in ultimii 10 ani expansiunea pe piata de profil?

“Pe debt (datorie). Si acum ne pregatim sa inchidem imprumutul cu obligatiunile luate de Mehilainen”, a precizat directorul M&A al Regina Maria.

Reteaua finlandeza Mehiläinen Oy a semnat pe 29 martie 2025 contractul pentru achizitia pachetelor integrale de actiuni ale retelelor Regina Maria din Romania si MediGroup din Serbia, pretul de achizitie pentru Regina Maria fiind estimat la 691,1 mil. Euro, pretul de achizitie pentru MediGroup fiind evaluat la 88,9 mil. Euro, nivelul datoriilor ale Regina Maria fiind estimat la 292,4 mil. Euro – generate de imprumutul sindicalizat bancar pe care a rulat Regina Maria expansiunea sa pe piata de profil, intr-o tranzactie totala estimata la 1,34 mld. Euro, conform datelor facute publice de catre cumparator in prospectul de emisiune de obligatiuni Mehiläinen prin care este acoperita achizitia grupului Regina Maria.

Vanzarea grupului Regina Maria de catre MidEuropa este cea mai mare tranzactie de pe piata serviciilor medicale private din Europa Centrala de pana acum, conform reprezentantilor MidEuropa.

“Apropo de atasamentul emotional al celor care n-au vandut inca. Noi facem M&A strategic in general, adica acolo unde identificam campioni locali, campioni in specialitatea lui, sinergii bune medicale cu noi, suntem foarte selectivi in cum facem M&A. Si desi piata este foarte fragmentata si are tendinta asta, nu mi se pare ca mai arata la fel cum arata in ultimii 5 ani”, sustine Ana – Maria Pascu.

“Pot sa spun cum ne uitam noi la piata si aici dau exemplul Clujului. Regina Maria a crescut de 4 ori in Cluj, iar noi ca si cota de piata suntem la peste un sfert de piata la momentul asta. De ce? Am facut o combinatie foarte buna de achizitie cu greenfield (investitie de la zero), greenfield fiind spitalul care ne-a inchis cercul asta de flux de pacienti. Deci, noi ne uitam pe zone cum arata circuitul pacientului si ce ne lipseste in zona respectiva si alegem intre greenfield si M&A”, a detaliat ea strategia de achizitii a Regina Maria, unul dintre liderii pietei de servicii medicale private.

“Nu este o reteta standard. Ne uitam foarte mult la ceea ce ne lipseste din punct de vedere medical. Noi avem board medical in conducerea Regina Maria si avem strategie data in primul rand pe directia asta de servicii medicale, specialitati, specialitati strategice, ce ne dorim pentru piata de servicii medicale din Romania si unde putem noi sa contribuim. Si asa ne facem strategia”, a spus Ana – Maria Pascu.

La vanzarea retelei Regina Maria catre Mehilainen au fost diferente de evaluare intre operatiunea din Serbia si cea din Romania, avand in vedere scara diferita a retelelor si specificul pietei?

“Tranzactia a fost la nivel de grup si coordonata de noi. Fady Chreih este presedintele companiei din Serbia. Avem si un actionar minoritar fondator in tranzactie, deci nu a fost nimic diferit (pe partea de evaluare – n.r.). Tranzactia a fost ca grup Romania – Serbia”, afirma directorul M&A al Regina Maria.

“In 2025 cele mai mari 3 tranzactii din Europa in servicii medicale au fost vanzarile de la Regina Maria, Diagnostyka, Optegra. Acestea au fost cele mai mari tranzactii din servicii medicale in Europa si toate trei au fost ale lui MidEuropa”, a mai spus Ana – Maria Pascu, Director M&A al Regina Maria, la panelul Cumparator vs Vanzator al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Sursa: MIRSANU.RO.

Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”

“Suntem foarte activi, suntem o masina de M&A (fuziuni si achizitii, n.r.) practic. Acum avem doua tranzactii deschise pentru vanzare. Pana acum am avut doua tranzactii de 200 MW – una in 2024, alta in 2025 – anul acesta Helleniq, deci o companie de utilitati. Au inceput sa apara mult mai multi, cum este si OMV Petrom in Romania”, a declarat Lacramioara Diaconu – Pintea, Country Manager OX2 Romania, la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“Si mai avem doua tranzactii prevazute pentru 2026, una in prima parte, una in a doua parte. Impreuna aproape 400 MW.”, a punctat Lacramioara Diaconu – Pintea.

“Este un proiect de 300 MW,care  probabil va fi si unul dintre cele mai mari la nivel de grup, si cel mai mare pentru OX2 Group in 2026. Si, probabil, unul dintre cele mai mari in Romania”, a precizat reprezentanta OX2, unul dintre investitorii activi in tranzactiile de pe piata de energie regenerabila din Romania.

“Suntem asistati de unul din consultantii de Big Four, EY, care a fost alaturi de noi si pana acum la celelalte doua. Stiu modelul nostru de business pentru ca avem niste contracte speciale. Pe langa un SPA (contract de vanzare – cumparare) pe care il are orice tranzactie M&A, mai avem un contract prin care noi ne asumam constructia acelui proiect si, in spate, noi avem contractele EPC cu ceilalti furnizori de turbine, de constructii civile, constructii electrice si echipamente electrice”, a spus Lacramioara Diaconu – Pintea.

“Apropo de evaluare, daca prima tranzactie din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”, a semnalat reprezentanta OX2 indicand astfel ca tranzactiile asteptate pentru anul viitor ar putea depasi semnificativ la vanzare borna de 800 mil. Euro.

“Diferenta fata de primele doua tranzactii pentru ca intotdeauna avem nevoie pentru o bancabilitatea lor de hedge. Am facut hedge cu PPA-uri (contracte de achizitie pe termen lung) – primul proiect cel cu Nala e cu Apple, iar al doilea este cu Ahold Delhaize, care detin Mega Image si Profi in Romania”, a adaugat investitorul de pe piata de energie regenerabila.

“De data asta pentru celelalte doua proiecte avem CfD (contracte pentru diferenta) pentru ca, evident, am fructificat aceasta oportunitate foarte buna pe care de data aceasta autoritatile din Romania – Ministerul Energiei, dar nu doar ei, cu Transelectrica, cu ANRE, cu EBRD in spate – au facut o treaba extraordinara si care a ajutat extrem de mult pentru sectorul regenerabil sa faca un pas inainte pentru ca piata de PPA nu este una usoara, nu este una lichida. Deci suntem foarte recunoscatori pentru initiativa autoritatilor din Romania.

“Si sunt niste facilitatori (enablers) pentru ca fara aceste contracte de PPA sau CfD, ar fi mult mai dificil spre imposibil sa ai o tranzactie, sa exista un deal fara bancabilitate. Noi structuram si finantarea de la punctul in care un investitor preia sau ne lasa pe noi sa o structuram pana la sfarsit si structuram etapa de finantare”, a subliniat Lacramioara Diaconu – Pintea.

“La cumparare, s-a anuntat de curand o tranzactie de 235 MW, care presupune 3 proiecte, deci o achizitie de pipeline de proiecte pe care am inchis-o de curand, dar evident ca deja am lansat, suntem in piata”, a adaugat ea.

“Avem in analiza circa 1 GW de proiecte in achizitie. Evident ca nu le vom cumpara pe toate. Vom cumpara probabil 3 proiecte din cele care cred ca sunt vreo 8 in total, cele pe care le avem acum in analiza. Unele sunt procese competitive, altele sunt negocieri bilaterale cu vanzatorul, tranzactii pe care ni le propunem toate in cursul anului 2026”, a semnalat country manager-ul OX2 Romania.

“Aici preturile pot sa fie foarte diferite pentru ca proiectele difera foarte mult de la resursa de vant pana la costul de conectare, data de conectare. Proiectele care se conecteaza dupa 2030 nu sunt in vizorul nostru. Daca ne-am uita si la ele, am mai pune 1 – 2 GW de analizat, dar ne concentram pe prioritatea nr. 1, care sunt proiectele ce se conecteaza pana in 2030”, a spus Lacramioara Diaconu – Pintea.

“Si, practic, ce ziceam in afara de PPA sau CfD, pana la a ajunge acolo este extrem de important ca un proiect sa aiba o solutie clara de conectare si o solutie buna de conectare. Daca sunt costuri foarte ridicate, proiectul devine si mai scump si atunci benchmark-ul (referinta) e care vorbeam se duce si mai sus la 2,5 – 3 mil. Euro per MW”, a nuantat ea.


Cum arata pipeline-ul de tranzactii pentru 2026 al OX2 Romania – 2 proiecte de 400 MW la vanzare si alte 300 – 400 MW pe partea de achizitie

“La vanzare sunt cei 400 MW – doua proiecte. Procesele sunt deja initiate. Si la achizitie, as zice undeva similar, 300 – 400 MW, depinde foarte mult de marimea proiectului”, a raspuns Lacramioara Diaconu – Pintea.

“Pentru ca noi cautam proiecte, nu avem nimic mai mic de 50 MW in portofoliul nostru. Avem acum in analiza un proiect de 40 MW, in rest toate sunt mai mari”, a adaugat ea.

Potrivit acesteia, piete precum Italia, Polonia sau Franta sunt mai mature, unde dimensiunea proiectelor este mult mai mica, acolo sunt multe restrictii si este dificil de gasit o locatie pentru un proiect.

“In Romania inca vedem proiecte de 100 MW, 200 MW. Chiar este unul, nu e in prioritatea nr. 1 a noastra, dar este un proiect de 500 MW in piata in acest moment la care se uita cativa investitori. Deci conteaza foarte mult marimea proiectului. Puteam sa facem si 3 tranzactii cu proiecte mai mici si 3 tranzactii cu proiecte medii – mari si atunci sunt alti MW”, sustine executivul OX2.

“In Romania, in momentul de fata avem un portofoliu de 1,1 GW si continuam sa crestem. Am inceput de la zero practic. Nu sunt doar tranzactii prin care cumparam, prin care crestem inorganic, crestem si organic, avem si investitiile noastre sau proiectele noastre greenfield”, a mentionat Lacramioara Diaconu – Pintea.

“Ce vedem in piata? Evident ca ne concentram pe zona de eolian, exista si la nivel de grup acest focus, cu atat mai mult in Romania pentru ca este o zona mai putin explorata, mai putin atinsa de dezvoltatori si atunci valoarea adaugata este mai mare daca ramanem in zona de energie eoliana. Vedem o crestere a numarului de tranzactii”, a punctat ea.

“Cred ca anul acesta au fost undeva la 15 – 20 de tranzactii per total si cam o treime in eolian si este in crestere fata de anii anteriori pe eolian. Cred ca pe solar este undeva similar. Energia solara a atins un prag la care preturile la energie sau preturile capturate la energia solara sunt in cadere libera si atunci evaluarea nu mai arata la fel de interesant in momentul de fata si, practic, fara o hibridizare a unui activ in solar mai ales, in vant mai putin, dar in energie solara daca nu exista o baterie, o stocare, o hibridizare cu activul care genereaza electricitatea, nu prea mai sta in picioare un business case. Cel putin la momentul de fata, lucrurile pot sa se indrepte in functie de evolutia preturilor, dar curbele de pret in general au o scadere dupa 3 – 4 ani de aici incolo. Si de asta nu cred ca arata glorios un business case in solar”, a detaliat executivul OX2.


Cum trece OX2 din postura de cumparator in cea de vanzator pe piata de energie regenerabila

“Noi avem in spate cateva tranzactii cred eu landmark. Prima tranzactie in Romania in 2024 prin care faceam un exit catre un fond de investitii – Nala Renewables – este detinut de Trafigura si IFM Investors. Vreau sa marchez aceasta tranzactie, care cumva seteaza si un nivel in piata si am observat foarte multi investitori – potentiali cumparatori ai proiectelor noastre, pentru proiectele noastre viitoare care se uita la acea tranzactie. A fost si publicat pretul tranzactiei, eram inca listati inainte de achizitia EQT si multi ne intreaba <<Chiar a fost acel pret pe care l-ati anuntat?>> pentru ca este intr-adevar un pret premium pentru ca proiectele noastre sunt mai mult decat bancabile, sunt dotate cu absolut tot ce este necesar unui proiect. Si noi le si construim dealtfel. Ne asumam riscul de constructie si acest risc este reflectat in evaluare, in valoarea de piata (enterprise value). Noi nu vindem proiecte si este un produs diferit, nu vindem in pret per MW, vindem in enterprise value”, sustine Lacramioara Diaconu – Pintea.

“Deci nu sute de mii euro sau zeci de mii euro cum se vand drepturile de proiect (project rights), noi nu vindem asta, noi vindem un enterprise value, un business care e gata sa produca electricitate la COD (commercial operation date – data la care proiectul incepe productia de energie, n.r.). Tendinta investitorilor cu care interactionam este sa caute active cu nivel cat mai jos de risc care inseamna, practice, un proiect gata de productie, gata de COD (commercial operational date)”, a continuat ea.

“Practic, la doi ani de la momentul la care noi avem tranzactia, de exemplu la tranzactia cu Nala din 2024 insemna ca ei au preluat proprietatea pe acel activ, dar noi am continuat sa construim si in cateva luni vom pune in functiune, am construit si suntem cu 14 turbine instalate din 16, gata de energizare, in cateva zile va fi, practic, gata de COD, in acel moment facem predarea catre Nala Renewables cu privire la proiect, nu la titlul de proprietate”, a detaliat executivul OX2.

“Pur si simplu ei preiau din acel moment, noi continuam sa operam chiar daca este un acord pe termen lung (long term service agreement) cu Vestas, cu furnizorul de turbine, noi continuam sa si operam si, practic, aici se incheie lantul pe care l-am deschis in urma cu 4 ani cand am cumparat noi acel proiect din piata. Si v-am descris in acest mic studiu de caz cam cum functioneaza lucrurile pentru un investitor care este de ambele parti. Noi investim in proiect pana la FID (decizia finala de investitie), care inseamna si asta niste milioane de euro – iar apoi devenim vanzator, iar finantarea este adusa de catre investitorul care intra in proiect, dar noi ne ocupam de toate celelalte lucruri”, a detaliat Lacramioara Diaconu – Pintea ciclul comparator – vanzator pe care OX2 il parcurge in tranzactiile derulate pe piata de profil din Romania.

“OX2 este un jucator pe piata din Romania din 2021. La nivel global este de peste 20 de ani. A inceput in Suedia si s-a extins in mai multe tari, inclusiv in Australia cu model de business strict ancorat in energia regenerabila si cu un model de business care inseamna multe tranzactii pe ambele parti, si de achizitie, si de vanzare”, afirma reprezentanta unuia dintre cei mai activi investitori de pe piata locala de energie regenerabila.

“Facem achizitie de proiecte in special pe energie eoliana, cred ca 30% este si solar si BESS (capacitate de stocare in baterii, n.r.) in portofoliul nostru. La momentul la care ajungem la FID (decizia finala de investitie) cu proiectele, le aducem noi in faza de FID are loc o tranzactie de exit si atunci apare dimensiunea noastra de vanzator. Si, de obicei, ne indreptam catre un fond de investitii sau, mai nou, si catre companii din zona utilitatilor, companii integrate din energie”, a mai spus Lacramioara Diaconu – Pintea, Country Manager OX2 Romania la panelul Fuziuni si Achizitii (M&A) al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Sursa: MIRSANU.RO.

Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR

”Intr-adevar 2025 a fost un an record pentru piata de capital din Romania, pentru emitentii romani, de fapt. Noi am intermediat anul acesta inclusiv cele doua emisiuni ale BCR, doar pe zona de debt aproximativ 3 mld. Euro, volume pe care nu le-am inregistrat pana acum intr-un singur an. Si aici vorbim fie de emisiuni locale, fie de emisiuni internationale de obligatiuni ale unor emitenti romani, inclusiv BCR”, a declarat Cosmina Plaveti, Head of Investment Banking in cadrul BCR la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“Ce ma bucura foarte mult este sa vad ca emitenti reputabili din Romania acceseaza piete internationale pentru proiecte extrem de importante pentru Romania. Asa se si explica interesul extrem de mare pe care toate emisiunile lansate de emitenti din Romania s-au bucurat. In fiecare caz am intalnit niveluri – record de suprasubscriere si asa se explica si pretul foarte bun obtinut in cele din urma de emitenti”, a spus Cosmina Plaveti.

BCR, una dintre cele mai mari banci locale si subsidiara a grupului austriac Erste Bank, a anuntat pe 20 noiembrie 2025 ca a incheiat cu succes o noua emisiune de obligatiuni de 500 mil. Euro, ceea ce ridica volumul de obligatiuni corporative emise in noiembrie 2025 la circa 770 mil. Euro.

“In acelasi timp este nevoie – si cu totii aici lucram foarte mult – la diversificarea industriilor prezente la Bursa de Valori Bucuresti si la aparitia a noi emitenti pe BVB. Pentru ca aici mi se pare intr-adevar ca pietele internationale sunt piete care sustin foarte bine emitenti de un anumit profil, iar aici companiile din sectorul energetic si institutiile financiare deja sunt jucatori recurenti in piata internationala de capital. Tranzactiile se fac deja intr-un ritm foarte rapid, ajungem la standardele internationale fara niciun fel de probleme. In schimb ce mi se pare mie foarte important este sa reusim sa ajungem la cat mai multi emitenti pentru BVB.”, a punctat bancherul de investitii al BCR.

“Ceea ce trebuie sa tinem cont, ca daca in cazul unui SPO (oferta publica secundara de actiuni – n.r.) pe companii de stat, lucrurile se pot intampla intr-un anumit ritm, companiile antreprenoriale au nevoie de un interval lung de timp de pregatire”, a subliniat Cosmina Plaveti.

“Pregatirea unui IPO pentru o companie antreprenoriala nu este un proces care sa dureze 6 luni, E un proces care presupune de la stabilirea perimetrului de listare la refacerea de situatii financiare pe standarde internationale, aliniere la guvernanta corporativa. Dupa cum stim, nenumarate discutii cu investitori institutionali pentru a putea estima foarte corect nivelul de cerere care exista in piata pentru IPO si ce fel de ajustari poti sa faci ca sa ai o poveste de succes. Toate aceste lucruri fac ca procesul de listare sa fie foarte lung”, explica ea.

“Companiile cu care suntem noi in discutii le vedem ca sunt companii care isi doresc foarte mult listarea, dar in acelasi timp si momentul la care incepi de fapt pregatirea de listare trebuie sa fie intr-o foarte buna aliniere cu strategia de viitor a companiei, cu eventualele planuri de succesiune. Si categoric da, mediul macroeconomic va conta enorm de mult cel putin anul viitor in decizia emitentilor – da, continuam procesul sau mai asteptam”, a semnalat bancherul de investitii al BCR.

“Optimist as vrea sa vad macar 2 IPO-uri si 3 SPO-uri in 2026 la Bursa de Valori Bucuresti. Ar fi cel mai bun caz posibil, dar realist nu cred ca vom ajunge acolo”, a spus Cosmina Plaveti.

“In ceea ce priveste piata de actiuni, tranzactia anului a fost IPO-ul Cris-Tim, IPO care s-a bucurat de un succes extrem de mare si de sprijinul BERD si al investitorilor institutionali. Este foarte important sa ajungem cu emitentii potriviti la bursa pentru ca ei sunt locomotivele care pot deschide bursa si pentru alti emitenti, care sa acceseze fie prin emisiuni de obligatiuni, fie prin listari capital altul decat capital bancar, in principal, pentru ca, din ce vedem noi, aceasta este principala zona unde se uita antreprenorii”, a precizat bancherul BCR.

“Este foarte important sa gasim acei emitenti care pot sa aiba tranzactii de succes si care sa sprijine prin povesti de succes bursa de la Bucuresti”, a adaugat Cosmina Plaveti.


Emitentii care vor sa intre pe piata obligatiunilor de tip ESG au nevoie de o prima emisiune de minim 500 mil. Euro pentru a nu avea impact negativ pe prima de lichiditate

“Daca in 2023 vedeam in emisiunile internationale o diferenta destul de importanta de cerere intre obligatiunile in format conventional si cele de tip ESG, deja de la finalul anului trecut a fost din ce in ce mai evident ca nu mai conteaza atat de mult zona de ESG pentru investitori”, a punctat bancherul de investitii al BCR.

“Au fost create fondurile de tip ESG, pe care le vedem in emisiuni de tip verde de exemplu, dar cumva poti accesa la fel de usor si prin format conventional”, afirma Cosmina Plaveti.

“Practic si noi cand avem discutii cu candidati care pot accesa acest gen de finantare, intai trebuie sa se potriveasca cu scopul, pentru ce anume vrei sa folosesti banii. Daca banii sunt pretabili atunci tot efortul se justifica, atragi langa tine niste investitori care sunt atenti pe zona de green, ai acces la o alta paleta de investitori intr-adevar, dar cumva se simte o schimbare de paradigma”, a continuat ea.

“Daca in 2023 nu ne puneam problema sa accesam piete internationale altfel decat cu obligatiuni in format verde, acum lucrurile stau altfel”, a concluzionat Cosmina Plaveti.

“De regula, se recomanda ca un emitent sa faca o emisiune de tip benchmark de minim 500 mil. Euro cand acceseaza prima data pentru ca altfel ai impact negativ pe prima de lichiditate”, a subliniat ea.

“Trebuie sa ai nevoie de banii respectivi in primul rand, sa ii pui la munca pentru ca platesti cupon si platesti in euro, iar costurile sunt destul de semnificative”, avertizeaza bancherul de investitii.

“E si acolo un angajament pe care tu ti-l iei fata de investitori si este o munca pe care o faci in spate de a-ti aseza tot business-ul pe tot ce inseamna cadru de tip ESG fie ca vorbim de obligatiuni verzi, fie ca vorbim de obligatiuni in format sustenabil”, a adaugat Cosmina Plaveti.

“Apare necesitatea de a-ti implementa un framework, de a avea grija sa ai consultantii care sa vina si sa-ti confirme ca ceea ce ai scris acolo este conform cu standardele. Trebuie sa se inteleaga ca ai obligatia de a-ti audita apoi utilizarea banilor, cum anume folosesti banii pe care ii atragi”, a mai spus Cosmina Plaveti, Head of Investment Banking in cadrul BCR la panelul Piete de capital al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Sursa: MIRSANU.RO.

Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale

“Impreuna cu echipa mea am facut o analiza si am constatat ca in 2024 si 2025 piata sindicalizarilor s-a cifrat undeva la 9 mld. Euro. Daca ne uitam putin ca in anii perioadei Covid si inceputul razboiului din Ucraina am avut o piata mai stagnanta, acum in 2024 – 2025 vorbim de niste cifre – record. Mai mult, din aceste 9 mld. euro, adica aproximativ 29 de tranzactii relevante, probabil ca undeva in jur de jumatate au fost reprezentate de tranzactii comerciale – adica finantari de bilant mai mult, iar cealalta jumatate a fost impartita aproape in mod egal intre deal-uri de project finance, M&A (fuziuni si achizitii) si deal-uri de real estate. Deci, o dinamica foarte buna in special in segmentul tranzactiilor comerciale”, a declarat Silviu Toma, Executive Director Corporate Division in cadrul Raiffeisen Bank Romania, la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“Cand am mentionat suma de 9 mld. Euro in cei 2 ani, am inclus si finantari noi, am inclus si finantari existente care au beneficiat de top-up (componenta de finantare noua pe langa refinantare) sau diverse alte optiuni de produse. Finantarile noi probabil ca au fost undeva in jur de jumatate din aceasta suma de 9 mld Euro, cam in 12 – 14 tranzactii notabile”, a punctat bancherul Raiffeisen Bank Romania.

“Anul 2025 comparativ cu 2024 din acest volum a atras aproximativ 60% din finantari, deci inca o data o crestere a companiilor romanesti care au accesat acest produs si o crestere a volumelor YoY 2025 vs 2024”, a precizat Silviu Toma.

“Noi la Raiffeisen Bank am participat ca sa spun asa la aproximativ 70% din aceste finantari. In mare parte, in peste 90% din finantari am fost MLA (Mandated  Lead Arranger, aranjor principal mandatat) sau MLA structuring bank, MLA facility agent sau MLA sustainability agent, deci am adus o contributie importantă prin expertiza noastra alaturi de ceilalti finantatori si vrem sa continuam. Vedem in sensul asta un progres bun si un produs care are potential foarte mult sa se dezvolte in sistemul bancar romanesc”, a subliniat bancherul Raiffeisen.

“Daca ne referim putin la alte tichete mari, dar care nu intra in acest pachet al sindicalizarilor, piata de real estate a fost extrem de buna. Am finantat destul de mult in acest an toate sectoarele si ma refer aici nu numai la retail si zona logistica, chiar si la rezidential si sectorul  ospitalitatii. Si vedem in continuare potential”, a spus Silviu Toma.

“In zona de fuziuni si achizitii (M&A) nu au fost neaparat tichete mari care au solicitat finantare, desi au fost tichete mari in piata. Ele au fost finantate mai mult din resurse proprii ale investitorilor strategici”, a nuantat acesta.

“Eu am vazut mai mult o piata de mid market (tranzactii de talie medie) in zona de M&A si am avut deja cateva tranzactii notabile de mid market in special in 2025, dar si in 2024”, a adaugat Silviu Toma.

“Perspectivele sunt de crestere. In continuare, sunt la orizont doua tranzactii mari de M&A care pot solicita finantare anul viitor, dar intr-adevar nu sunt acele tichete care au fost putin in perioada pre-Covid din punct de vedere al finantarii, nu al nivelului tranzactiei, care se poate finanta din diverse surse”, sustine bancherul Raiffeisen.

“Acum, din punctul meu de vedere iar e important de mentionat pentru ca au fost foarte multe companii locale, care incepand cu 2025 au inceput sa acceseze astfel de sindicalizari, de produse complexe.Dealtfel, daca acum 7 ani – 10 ani, erau mai multe tranzactii initiate de companii internationale, asta este un punct foarte bun pentru ca sunt companii cu capital romanesc care acceseaza acest produs”, a semnalat Silviu Toma.


Companiile locale mari acceseaza mai usor tichete de finantare de 200 – 300 mil. Euro

“Adica s-a ajuns la un sweet spot (zona de confort) de 200 mil. Euro tichet sindicalizat care este destul de usor accesibil pentru companiile pregatite si cu o situatie financiara foarte buna”, a punctat bancherul Raiffeisen Bank Romania.

“Autonom este un exemplu de succes, dar exista si alte companii locale care in 2025 au reusit sa stranga bani prin aceste produse sindicalizate ceea ce nu e simplu. Asta denota un profesionalism ridicat al companiilor romanesti pentru ca nu este usor sa faci o sindicalizare si sa nu o plasezi in piata pentru ca au mai existat si cazuri de genul asta”, sustine Silviu Toma.

“Aici vorbim de sindicalizari care au fost suprasubscrise si, practic, acest lucru denota un profesionalism al tuturor partilor implicate. Si da, au mai fost cel putin alte 3 – 4 companii romanesti”, a continuat acesta.

Pe piata finantarilor corporate, Autonom a semnat recent o finantare sindicalizata de 300 mil. Euro, care combina refinantarea unor datorii la care se adauga si componenta de finantare noua, intr-o tranzactie totala care ar putea fi majorata pana la 350 mil. Euro.

De asemenea, pe piata imobiliara, grupul Iulius a contractat in 2025 o finantare sindicalizata de 400 mil. Euro pentru proiectul de regenerare urbana Rivus de la Cluj, iar investitorul international AFI a semnat recent un imprumut sindicalizat de 537 mil. Euro, cea mai mare refinantare de pe piata imobiliara locala, in timp ce compania de energie Electrica a luat in primavara acestui an un credit sindicalizat de 3,1 mld. RON (peste 620 mil. Euro).

“Ma astept si anul viitor la acest tichet de 200 – 300 mil. Euro, care este un sweet spot pentru care se merita produsul, poti sa-i faci o sindicalizare entry level pentru 100 – 150 mil. Euro, dar este un produs scump, costisitor, care necesita investitii si din partea companiei si din partea finantatorilor. Si la acest sweet spot de 200 – 250 mil. Euro ma astept sa vad si alte tranzactii pentru 2026”, anticipeaza bancherul Raiffeisen Bank Romania.


Tranzactii de finantare sindicalizata in pipeline pentru 2026 in energie, imobiliare, transport, constructii specializate si servicii medicale

“Pipeline-ul nu se inchide niciodata cand vorbim de tranzactii mari pentru ca stim ca este o durata de executie undeva intre 6 si 9 luni”, a precizat Silviu Toma.

“Plecam la drum cu un pipeline destul de consistent. In afara de suspectii de serviciu – energie – lasand la o parte ca nimeni nu stie ce capacitate se va dezvolta in Romania si asta va influenta zona de cashflow si de preturi, sunt enorm de multe proiecte – multe dintre ele bancabile chiar – mai ales si cu schema de CfD (contracte pentru diferenta). Dar, lasand la o parte schema de energie, care nu presupune numai zona de energie regenerabila, avem si investitiile in modernizare, in retea, in digitalizare care vor ramane apropo de sectoare noi care nu neaparat necesita si finantare. Dar poate vor fi si in zona de M&A acest segment de contorizare inteligenta (smart metering)”, a adaugat acesta.

“Ramane probabil real estate-ul din nou un sector care va atrage fonduri. Dar aici nimic nou, nu sunt necunoscute, astea sunt doua sectoare care au fost foarte <<demanding>> din punct de vedere financiar”, concluzioneaza bancherul Raiffeisen.

“Din ce stiu pot fi niste tranzactii importante in sectorul de transport si in sectorul de constructii industriale, in special industriale specializate pe zona de infrastructura”, a semnalat Silviu Toma.

“Nu ma astept sa vedem atat de curand niste tranzactii mari pe zona de productie, aceste segmente fiind un pic mai intensive din punct de vedere al consumului de energie si CAPEX (investitii)”, a nuantat acesta.

“Cel mai probabil astea vor fi sectoarele transport, constructii specializate si servicii medicale private. In servicii medicale private exista deja o consolidare si un apetit de investitii foarte mare, din pacate nu sunt multe tinte (target-uri) si trebuie sa consolidezi foarte mult din target-uri mici ca sa ajungi la o valoare, la o valoarea de intreprindere (enterprise value)considerabila. Cam acestea ar fi cele 3 segmente care ar putea aduce ceva noutate”, a subliniat Silviu Toma.

“Pe zona de startupuri, vedem foarte mult AI, care poate genera crestere in zona de mid cap (companii de talie medie), IT combinat cu digitalizare, dar nu neaparat la o dimensiune foarte mare pentru a fi in radarul finantarii”, a adaugat el.

La ce nivel de marime ajung cele mai mari sindicalizari bancare pe piata locala?

“Acum, daca ne referim la piata romaneasca, sindicalizarile cele mai mari probabil au atins borna de 500 – 550 mil. Euro. Cam aici am vazut in energie, dar si in real estate”, a raspuns Silviu Toma.

“Am mentionat ieri si azi doua sindicalizari mari din zona real estate – una s-a apropiat de borna de 500 mil. Euro, alta a depasit 500 mil. Euro (Iulius si AFI, n.r.),. Doua proiecte foarte bune, doi clienti cu un parteneriat foarte bun”, a mentionat Silviu Toma.

“Deci, 500 – 550 mil. Euro este probabil borna pentru piata din Romania, unde un tichet mediu pentru o banca ar putea fi in jur de 50 mil. Euro, iar pentru cei care au apetit si au un parteneriat mai puternic, cum am fost si noi in multe cazuri, expunerea poate depasi si 100 mil. Euro”, a precizat bancherul Raiffeisen Bank Romania.


Cum arata portofoliul de finantari corporate al Raiffeisen Bank Romania

“Portofoliul intr-adevar este intr-o continua schimbare. Daca ne referim la intrari – iesiri in decursul unui an, probabil ca vorbim de un procent de 20 – 30%”, a spus Silviu Toma.

“Este o tendinta care se mentine. Deci, in permanenta, probabil ca in analiza avem la nivel de deal-uri mid market – large (de talie medie – mare) undeva in jur de 1 – 1,5 mld. Euro. Este un volum care este in analiza si el, practic, se revizuieste o data la 3 – 6 luni, adica unele ies, intra alte deal-uri noi pe masura ce se concretizeaza”, a detaliat bancherul Raiffeisen dinamica de portofoliu de finantari corporate.

“Daca este sa ne referim putin la cum anticipez sa incheie din punct de vedere al finantarii corporate anul 2025 in Raiffeisen, cred ca este un an foarte bun. Din punctul meu de vedere, vom avea o crestere de 2 digiti (ritm de crestere de doua cifre, n.r.) si reprezinta foarte mult pentru ca pe langa rambursarile naturale din portofoliu, au fost, practic, si destule rambursari care au venit din programele derulate de stat, in special programul IMM Invest. Deci, practic, a fost o crestere foarte buna si chiar am sustinut companiile romanesti si internationale din punctul meu de vedere mult mai mult in 2025”, a mai spus Silviu Toma, Executive Director Corporate Division in cadrul Raiffeisen Bank Romania, la panelul Finantarea companiilor in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Sursa: MIRSANU.RO.

Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi

“Este un trend care s-a conturat in urma cu 2 – 3 ani, si anume emisiunea recurenta de obligatiuni, din partea in principal a doua segmente de emitenti – in primul rand, institutiile financiare pentru necesarul de capitalizare sub reglementarile MREL si, de cealalta parte, companiile de stat din energie cu proiecte care necesita finantare si care au apelat la aceste instrumente de obligatiuni ca o alternativa la majorari de capital sau imprumuturi bancare”, a declarat Vlad Pintilie,  Director General Adjunct Tranzactionare in cadrul BT Capital Partners – parte a grupului financiar Banca Transilvania, la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“Din punctul nostru de vedere, intr-adevar volumele au crescut, anul asta am fost implicati in tranzactii care au ajuns la aproximativ 2 mld. Euro, de exemplu. Ceeace este un plus fata de anul anterior si incomparabil fata de anii de dinainte cand piata de obligatiuni corporate era mai mult dedicata listarilor de dimensiune mica, poate chiar pe segmentul nereglementat – pe segmentul Aero”, a punctat Vlad Pintilie.

Potrivit acestuia. cifra de 2 mld. Euro insumeaza toate proiectele din 2025 in care BT Capital Partners a facut parte din consortiul de intermediere si include si emisiunile de obligatiuni ale Bancii Transilvania realizate in acest interval.

“Multa lume poate se mira ca dintr-odata din Romania au inceput sa apara in ultimii 2 – 3 ani miliarde de euro in emisiuni de obligatiuni, bineinteles ca asta nu este posibil fara un aport semnificativ al investitorilor institutionali straini, mai ales ca majoritatea emisiunilor sunt dedicate pentru investitori institutionali, dar ceea ce denota acest fapt este niciunul dintre acesti investitori nu ar plasa banii daca ar crede ca randamentele vor fi in scadere sau ca preturile obligatiunilor vor fi in scadere”, afirma reprezentantul BT Capital Partners.

“Majoritatea considera ca e o investitie buna pe termen lung si majoritatea o vor tine probabil pana la maturitate, desi sunt si volume semnificative in piata secundara. Insa aceasta incredere la asta se refera. Cel mai probabil, acesti emitenti cand vor emite din nou vor emite la randamente mai joase ceea ce va face prima investitie cu atat mai profitabila si mai benefica sa spunem pe langa sustinerea pietei de capital locale si a emitentilor respective”, sustine Vlad Pintilie.

“Niste aspecte care sunt extrem de importante sunt legate inclusiv de această recurenta si de acest trend care se contureaza ca fiind unul pe care putem sa ne asteptam sa il vedem in fiecare an. O data, emitentii sunt interesati de a construi o curba a randamentelor si a maturitatilor si din punctul asta de vedere emit pe maturitati diferite, emit in monede diferite in anumite conditii. Punctele de reper sunt titlurile de stat si companiile comparabile care au emis in aceeasi perioada, iar din punctul asta de vedere am vazut ca turbulentele sa le spunem din mediul macro si politic din prima jumatate a anului si-au spus cuvantul si in continuare suntem extrem de atragatori din perspectiva unei zona sau a unei tari care are emitenti care platesc randamente peste media tarilor din CEE”, argumenteaza directorul general adjunct al BT Capital Partners.

“Iar ca si sume, bineinteles, ele sunt obligatoriu legate de planurile de dezvoltare atunci cand vorbim despre companiile de stat si legate de necesarul de reglementare sau de capitalizare”, a adaugat acesta.

“Un ultim proiect despre care vreau sa mentionez este cel al Bancii Transilvania prin care am vazut si o diversificare a tipului de instrumente emise de catre entitatile financiare, respectiv Alternative Tier 1 – un nou model de instrument cu venit fix emis de catre un emitent roman care s-a bucurat de o foarte mare atractie, de un foarte mare interes din partea investitorilor institutionali in principal straini”, afirma Vlad Pintilie.

Banca Transilvania, cea mai mare banca de pe piata locala dupa marimea activelor, a anuntat pe 21 octombrie 2025 finalizarea cu succes a primei sale emisiuni de obligatiuni AT1 (capital de rang 1 suplimentar) prin care a atras 500 de mil. Euro de pe pietele financiare internationale la un cupon de 7,125% pe an.


Ce fel de tranzactii sunt asteptate pe piata locala de capital in 2026

“Vedem in continuare ca piata este o oportunitate foarte buna pentru aceste genuri de emisiuni, fie ca sunt ele obligatiuni, fie ca sunt pe zona de equity (actiuni)”, a subliniat directorul general adjunct al BT Capital Partners.

“Ne asteptam intr-adevar, apropo de perspectivele pentru 2026, ca statul sa vina cu cateva proiecte pe piata de capital. Din perspectiva companiilor antreprenoriale sau private, sunt emitenti care se gandesc foarte atent la piata din Romania, iar principalul element de atractie pe langa, evident, capitalul care exista in piata locala si capacitatea pietei locale de a absorbi proiecte de acest gen sunt nevoile de expansiune, de finantare alternativa, de diversificare a portofoliului de pasiv (liabilities)”, a semnalat Vlad Pintilie.

“Din perspectiva asta consideram ca piata va fi efervescenta si anul viitor, ne dorim sa aducem catre piata si emitenti noi, asta a fost una dintre caracteristicile acestui an in care au venit si cativa emitenti noi pe piata, nu doar această parte de recurenta. Ne asteptam deja ca emitentii care sunt pe piata de 1 – 2 ani sa continue si anul viitor, dar ce este evident este ca, intotdeauna, vorbim despre o sincronizare (timing) care trebuie sa fie potrivita din toate punctele de vedere”, este de parere Vlad Pintilie.

“Iar din aceasta perspectiva, consider ca perioada prin care am trecut in ultima jumatate de an a fost un timing excelent din punctul asta de vedere – piata de actiuni a fost foarte <<supportive>> (a sustinut) si tinand cont de faptul ca in jurul nostru se intampla evenimente care pot sa creeze volatilitate mai mare sau incertitudine mai mare pentru perioada urmatoare”, a continuat acesta.

“Din punctul asta de vedere suntem la momente la care evaluarile pe zona de actiuni sunt la maxime istorice (all time highs), daca nu aproape de ele, iar randamentele pe zona de instrumente cu venit fix (fixed income), desi sunt relativ ridicate fata de regiune, sunt comparabile cu ceea ce poate un investitor poate in mod rezonabil sa astepte ca un randament potential pe termen de 5 – 6 ani de la o investitie. Iar astea vedem ca fiind elemente propice pentru mediul asta investitional si pentru decizia emitentilor de a veni catre piata in aceasta perioada”, sustine reprezentantul BT Capital Partners.


La emisiunile de obligatiuni in formate ESG, e complicat pentru cei care au emis sa se retraga de pe astfel de instrumente astfel ca vor reveni pe piata cu noi emisiuni de acelasi fel

“Din ce am vazut este o tendinta puternica catre a accesa acest tip de finantare in detrimentul obligatiunilor clasice, traditionale si asta s-a produs in principal datorită cererii din partea pietei. Exista un mic plus pe care il are acest tip de finantare din perspectiva o data a alocarii unor fonduri specific pe obligatiuni verzi sau pe tipuri de finantare sustenabila pe langa faptul ca este foarte greu sa emiti un instrument verde fara sa fii pregatit pentru el, adica trebuie sa ai o guvernanta in spate, trebuie sa ai un proiect mai elaborat, trebuie sa ai o tinta”, a semnalat Vlad Pintilie.

“Se coreleaza foarte bine cu structura de programe pe care noi am promovat-o in consultanta pe care am dat-o clientilor nostri de EMTN – program pe termen mai lung, nu doar o emisiune singulara”, a adaugat acesta.

“La nivel global, focusul nu mi se pare ca mai este neaparat pe sustenabilitate. Si noi cu aceste exercitii am venit oarecum destul de tarziu in acest joc al ESG si al obligatiunilor sustenabile. In acelasi timp, e foarte complicat sa mai renunti dupa ce ai plecat pe drumul asta si dupa ce ai intrat”, a subliniat directorul general adjunct al BT Capital Partners.

“De ce spun ca e complicat?! Nu neaparat din perspectiva muncii care s-a depus deja sau a proiectelor, ci pentru ca ai pus deja o emblema pe genul de emitent care iti doresti sa fii, ti-ai asumat deja niste obiective care trebuie sa le duci la indeplinire si pe care majoritatea daca nu chiar toti isi doresc sa le duca la indeplinire. Din perspectiva asta, programele fiind deja stabilite in piata sunt convins ca si urmatoarele emisiuni – o mare parte dintre ele – vor face parte din aceeasi categorie”, a mai spus Vlad Pintilie,  Director General Adjunct Tranzactionare in cadrul BT Capital Partners, la panelul Piete de capital in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Sursa: MIRSANU.RO.

Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”

“Noi avem un mix de 4 mari surse de finantare – cea mai mare este finantarea bancara, si aici includ si IFI-urile (institutiile financiare internationale), care au fost alaturi de noi in ultimii 8 ani. Cred ca am inceput cu EBRD si ulterior am mai facut imprumut bilateral cu EIB. Si aceste imprumuturi bilaterale sunt posibile in continuare, adica nu sunt excluse de acest sindicat. Apoi lucram cu institutiile de leasing financiar care sunt in general tot bancare si ne aduc din nou produse complementare fata de ceea ce putem finanta cu bancile in zona noastra de activitate rent – a – car. Avem emisiuni pe piata de capital – au fost trei pana acum – prima s-a inchis, doua sunt active – una de 48 mil. Euro si una de 30 mil. Euro, iar ambele sunt de tip SLB (sustainable linked bond), deci o finantare verde cu obiective de sustenabilitate”, a declarat Dan Stefan, Cofondator al Autonom, la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“Si a patra sursa din mixul nostru de finantare este equity (capital propriu) pentru ca noi suntem tot timpul o companie care am capitalizat, nu am platit niciodata dividende din compania principala, am preferat sa capitalizam ca sa putem creste equity ratio (rata capitalurilor propria). Credem ca este un mix corect. Mai folosim si alte instrumente, desigur, de finantare, de hedging, dar aceste 4 mari categorii sunt potrivite pentru noi”, a spus Dan Stefan.

“Mixul de finantare se schimba din nou, o sa fie in evolutie, de asta fac o poza la nivelul anului asta sau la jumatatea anului: avem cam peste 40% bancar, cam peste 20% leasing, cam spre 30% obligatiunile si restul equity (capital propriu) sa zicem, mai mult sau mai putin. In general, cam imparteam traditional pana anul trecut o treime – o treime – o treime daca vorbim de finantarile externe, nu de capitalul propriu. Acum, evident ponderea bancilor creste.”, a punctat cofondatorul Autonom.

“Folosim instrumente de hedging pe dobanda care au fost foarte interesante in ultimii ani. Si pe risc valutar ne-am tot gandit daca sa folosim. Noi suntem natural hedgiuiti impotriva riscului valutar pentru ca avem si costuri si venituri in euro preponderent si credit, insa anul acesta a fost un pic deranjanta pentru noi devalorizarea (cursului de schimb, n.r.) pentru ca a trebuit sa marcam o pierdere pur contabila pe termen scurt. Avand datoriile in euro, contabilitatea romaneasca mai ales pe partea fiscala spune ca trebuie sa marchezi pierdere din diferentele de curs valutar asa ca orice miscare a cursului ne afecteaza pe termen scurt. Evident ca o recuperam dupa aceea pentru ca veniturile sunt in euro, le vom recupera, este un <<non cash loss>>, insa contabil trebuie sa o marcam”, a nuantat acesta.

“Si de asta pe prima jumatate a anului, teoretic contabil s-a evaporat tot profitul din cauza asta. Il recuperam si se va vedea la finalul anului”, a adaugat Dan Stefan.

Autonom Services, principala companie din grupul de firme Autonom, a anuntat pe 25 noiembrie contractarea unei finantari bancare sindicalizate de pana la 300 mil. Euro cu optiune de majorare pana la 350 mil. Euro cu componenta de sustenabilitate de la un sindicat de banci din care au facut parte Banca Transilvania, BRD – Groupe Societe Generale, ING Bank Romania, UniCredit Bank Romania, Raiffeisen Bank Romania, Exim Banca Romaneasca, Intesa Sanpaolo Romania S.A. si Garanti Bank Romania, cu BCR in rol de agent si agent de garantie.

Imprumutul sindicalizat contractat recent de catre Autonom este una dintre cele mai mari finantari bancare semnate de catre o companie antreprenoriala locala.

“Este finantare noua destul de multa, dar si este si refinantare. Deci, practic, acest consortiu bancar care a facut posibila aceasta finantare, acest credit sindicalizat – este vorba de banci cu care lucram deja – foarte putine au ramas pe dinafara, cam de asta au si fost asa de multe. Pentru ca noi am construit in timp aproape 20 de ani o relatie excelenta cu partenerii nostri de finantare, care a crescut sustenabil de la an la an, cu doua cifre. Asa cum creste si business-ul, normal cresc si activele, creste si relatia cu finantatorii. Si si-au dorit sa fie acolo”, a comentat Dan Stefan tranzactia de finantare parafata de catre Autonom.

“A fost intr-adevar suprasubscris, a fost interesul mare. Nu a fost usor sa multumim pe toata lumea si tot timpul – va dati seama ca intr-un proces complex, exista tensiuni si emotii pana la final, dar cred ca a iesit foarte bine pentru toata lumea. Am avut 5 agenti – iarasi ceva foarte atipic – fiecare a avut cate un rol important ori pe partea de agent de coordonare, de subscriere, de ESG, si drept dovada au reusit sa lucreze bine impreuna. Ce a mai contat a fost ca am lucrat ca de fiecare data cu consultanti nu doar pe partea de asistenta juridica, ci si pe produs pentru ca era ceva destul de nou pentru noi”, a adaugat acesta.

“Ce mai este important despre acest credit este ca are doua componente – o componenta de 250 mil. Euro care e un credit pentru refinantare si finantarea activitatii curente in special activele pe care le cumparam – atat masini, cat si echipamente pe care le inchiriem mai departe, dar si o componenta de 50 mil. Euro care este pentru activitatea generala, ceea ce inseamna o flexibilitate mai mare si este negarantat”, a detaliat cofondatorul Autonom.

“Impactul a fost inclusiv asupra costurilor, dar credem noi ca mai important de costuri este ca ne-a adus o flexibilitate. Este un produs care ni se potriveste pentru ceea ce facem noi, noi finantam mult si daca continuam sa crestem o sa finantam si mai mult si practic, ne securizeaza relatia cu finantatorii si cu piata. Evident ca flexibilitatea este foarte importanta pentru noi pentru ca noi nu facem niciodata business doar de dragul de a-l face, doar pentru ca ne-am luat un angajament si ca trebuie sa crestem cu atat anul asta. Preferam sa crestem cu doua cifre, asta am reusit sa facem an de an, iar media este semnificativ peste acest nivel. Asta este tinta noastra in continuare, dar daca vom considera ca cresterea nu este sustenabila la nivelul respectiv, o sa crestem mai incet sau poate o sa scadem. Nu stiu, nu cred ca e cazul, dar vom vedea”, a semnalat Dan Stefan.

“Ce vreau sa mai subliniez aici este componenta ESG, care a fost prezenta si in aceasta tranzactie si cam in toate tranzactiile mari pe care le-am facut in ultimii ani, inclusiv in cele de pe piata de capital. Este foarte importantă si pentru noi pentru ca avem un raport si o strategie foarte coerenta de sustenabilitate. Dar cred ca e importanta si pentru finantatori pentru ca bancile si institutiile financiare au obiective de a face mai multe finantari din aceasta categorie ESG si preponderent este real estate. Asa ca este o gura de oxigen ( breath of fresh air, lb. eng.) sa poti sa mai finantezi si altceva in peisajul acesta”, a nuantat antreprenorul.


Cand ar putea veni Autonom cu IPO pe bursa

“Raspunsul este foarte simplu si pragmatic si neemotional pentru ca noi nu avem vreun atasament din asta foarte emotional ca trebuie neaparat sa detinem 100% din toate companiile in care suntem implicati. Dealtfel nici nu este adevarat, avem procente peste 10% in companii in care ne implicam, uneori majoritare, uneori nu, altele sunt listate. Autonom este compania cea mai mare din grup si este o companie de interes public datorita emisiunilor de obligatiuni pe piata principala. Deci, ne comportam oarecum din multe puncte de vedere ca o companie listata pe partea de raportare. Tehnic este destul de simplu pentru noi sa ne listam, dar raspunsul pragmatic este legat de sincronizarea momentului (timing) si de modul cum se potriveste cu strategia noastra (strategy fit), atat cu strategia financiara, cat si cu alte strategii”, a subliniat Dan Stefan.

“Cand vom simti in urmatorii ani – mai putini sau mai multi pentru ca inca nu stim raspunsul la aceasta intrebare – ca trebuie sa facem acest pas, si anume sa atragem mai mult capital (equity) in companie, o vom face. De ce am avea nevoie de acel capital? Pentru ca pana acum ne-am descurcat cu recapitalizarea, dar ar fi pentru doua surse – o data pentru ca sa sustinem cresterea companiei pe ceea ce face ea, inclusiv anumite M&A-uri – si astea se pot oricand intampla si am mai facut din astea, chiar doua mari si de succes pana acum – si a doua este ca sa putem face un fel de cash out (incasare de bani din vanzarea de actiuni), care nu ar fi un cash out personal catre actionari, ci ar fi un cash out catre holding, care sa poata sa investeasca in alte domenii in care investim”, a detaliat antreprenorul Autonom.

“Pentru ca noi am investit si avem doua holdinguri acum. Exista si Autonom International care este holdingul ce detine companiile mari, inclusiv Autonom Services – compania cea mare, dar sunt 10 companii acolo si cam toate sunt cu cifre de afaceri de peste 5 mil. Euro acolo, au  profitabilitate buna, dar mai avem un al doilea holding, care pana la urma a devenit o platforma de corporate venture capital (CVC). Acolo avem trei teze de investitii si pentru asta este nevoie de capital”, explica Dan Stefan.

“Pana acum ne-am descurcat, n-au fost sume foarte mari investite, dar evident, ca pe masura ce profesionalizezi si cresc tintele si apetitul, normal ca iti trebuie si surse mai mari. Acest CVC are 3 teze de investitii, toate incearca cumva sa stea intr-o zona de CVC, si asta este o componenta a tezei, dar sunt 3 categorii de investitii”, afirma acesta.

“Sunt investitii de tip LP (limited partner, partener cu raspundere limitata), si astea sunt cele mai putin importante ca marime si suntem prezenti in 5 fonduri de venture capital in general, dar cu niste tichete destul de mici ideea fiind sa fim alaturi de ei si sa putem sa co-investim, sa ne ajutam reciproc pentru ca suntem complementari in industriile noastre. Suntem prezenti in 3 verticale – mobilitate, finantari alternative si servicii in asigurari.”, a continuat cofondatorul grupului Autonom.

“A doua teza este cea de startup, adica am pornit companii noi si preferam sa le pornim pe acest holding de tip CVC pana cresc mai mari si, eventual, they graduate pe cel mai mare. Iar a treia teza si cea mai prezenta este de tip scale up, in care investim in niste companii in crestere”, a adaugat acesta.

“Chiar este o foarte mare lipsa si apropo de industria noastra de finantari si equity ea este minunata, insa e aproape absenta. La ce ma refer? Daca ne comparam cu Polonia si chiar pe sectoare cu traditie la noi in care exista solutii suntem foarte mici si foarte la inceput ceea ce inseamna o gramada de oportunitati. Probabil ca zona de finantari bancare este cea in care suntem cei mai dezvoltati, dar si acolo daca ne uitam un pic la rata de penetrare si care e ordinea si finantarile corporatiste pe ce loc sunt in clasament…”, a nuantat Dan Stefan.

“Raspunsul meu a fost si despre listare, care probabil ca se va intampla la un moment dat cand vom simti ca financiar este strategia cea mai buna”, a precizat cofondatorul Autonom.

Este obligatoriu IPO-ul Autonom ca pas in strategia grupului?

“Cea mai mare companie din lume din domeniul mobilitatii daca vorbim la un sector de mobilitate important – inchierieri de masini si alte solutii de genul asta – este o companie din America care se numeste Enterprise si care este o companie privata din ultimii 70 de ani si este lider global”, a raspuns Dan Stefan cu trimitere catre Enterprise Mobility, o corporatie privata americana cu venituri anuale de 39 mld. USD in anul fiscal 2025.

“Evident ca ajuta infuzia de equity (capital) si poti sa cresti mai repede si nu e vorba doar de capital, este vorba si de vizibilitate, guvernanta si toate lucrurile frumoase cu care vine o listare la pachet”,a concluzionat Dan Stefan.


Cum va arata viitorul grupului de firme Autonom

“Credem ca o mare parte din succesiunea Autonom se intampla deja prin management. Noi nu suntem foarte implicati, operational aproape deloc, executiv destul de putin. Deci, credem ca asta se intampla natural si bine si profesionist”, afirma cofondatorul grupului Autonom.

“Viziunea pe termen lung?! Noi avem o viziune, credem ca pe termen foarte lung, dar nu este atat de legata de domeniile de activitate si structura companiilor si niste tinte financiare. Este o viziune mai mult despre in ce credem noi, despre cum, despre de ce, despre impact”, explica Dan Stefan.

“Raspunsul care risca sa surprinda este tot o componenta de termen lung si anume este faptul ca noi incercam sa cream niste structuri extrem de agile si de eficiente operational si in care chiar si elementul strategic poate fi foarte repede adaptat. Pentru ca eu cred ca o mare parte din ce folosim noi astazi – viziuni, planificare strategica, lucruri, management se bazeaza pe un viitor predictibil, iar viitorul nostru este tot mai putin predictibil chiar si pe un orizont de termen scurt, nu mai vorbesc de termen lung. Si de asta cautam structuri foarte flexibile”, a subliniat Dan Stefan care este strategia grupului antreprenorial al carui cofondator este.

“Cautam sa ne minimizam dependentele, sa avem dependente sanatoase de finantatori, de clienti, de furnizori, de oameni, de tehnologii, de tot felul de lucruri ca sunt multe tipuri de dependente. Sa le folosim intr-un mod smart, sa ne uitam la risk management”, a adaugat acesta.

“Si apropo de filosofie, suntem o firma de familie, o firma privata in care, probabil, controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei (Return on investment) intr-un mod poate diferit fata de ce face un investitor profesionist, care vrea sa maximizeze randamentul capitalului investit, uneori poate chiar in detrimentul termenului lung”, a mai spus Dan Stefan, cofondator al grupului Autonom, la panelul Finantarea companiilor in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Sursa: MIRSANU.RO.

Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte

“EBRD are un an foarte bun, record in 2025 pentru ca avem investitii de aproape 900 mil. Euro semnate in Romania in acest an, asta se compara cu in jurul a 700 mil. Euro in tot anul trecut. Deci, practic un plus semnificativ. Ne apropiem de 1 mld. Euro”, a declarat Ramona Dragomir, Principal Banker in cadrul Bancii Europene pentru Reconstructie si Dezvoltare (EBRD), la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“Cifra de 900 mil. Euro include absolut tot, toti banii pe care EBRD i-a investit in toate domeniile, adica inclusiv in fonduri de equity, si aici sunt incluse si fondurile de investitii regionale insa  doar cu alocarea pe Romania in caz ca exista alocare specifica”, a precizat bancherul EBRD.

“Majoritatea portofoliului din Romania este finantare debt (de datorie). Ca portofoliu pe tot EBRD-ul, o medie este undeva la 20% componenta de investitie equity, insa in Romania este mai putin tocmai pentru ca dezvoltarea pietei de capital este inca in progress”, a semnalat Ramona Dragomir.

“Au fost cazuri si de investitii directe in equity nu numai prin piata de capital, de exemplu La Cocos anul trecut. Ramane minoritara interventia de equity, insa faptul ca se intalneste tot mai des ne face optimisti. Cris-Tim-ul, de exemplu, este foarte important pentru noi din doua puncte de vedere – este un producator alimentar – nu am mai vazut pana acum un producator alimentar la Bursa de Valori Bucuresti ca noutate si, in plus, se uita oamenii care iau in considerare piata de capital si vad un exemplu pozitiv. Este un efect demonstrativ pe care noi il cautam in orice tranzactie”, a punctat reprezentanta EBRD.

“Subliniez cativa piloni care au condus la cresterea aceasta a portofoliul din 2025. In primul rand, am vazut un focus foarte mare inca de anul trecut pe zona de energie regenerabil. Aici am fost implicati, dupa cum stiti s-a discutat de aceste contracte pentru diferenta CfD in implementarea legislatiei, care a ajutat foarte mult stabilitatea veniturilor pentru investitori. Am finantat si am fost parte, am organizat sindicate bancare pentru companii din productia de energie eoliana, panouri fotovoltaice, cat si companii de energie mari care au proiecte in aceste domenii precum Engie, unde a fost un contract de finantare de 90 mil. Euro semnat anul acesta. Acesta este un pilon semnificativ pe care ne asteptam sa il vedem ca o sa continue si in urmatoarea perioada, cel putin in urmatorul an”, a spus Ramona Dragomir.

“Apoi am fost implicati in real estate. Am organizat sindicatul de banci pentru Iulius Group pentru proiectul Rivus din Cluj. Acolo a fost un sindicalizare de peste 400 mil. Euro din care EBRD a acoperit mai mult de 100 mil. Euro. Acest proiect este un proiect de regenerare urbana, Este un one – off (un proiect singular, n.r.), nu ne asteptam sa vedem neaparat astfel de proiecte in fiecare an”, a continuat ea.

“Insa ce am vazut in ultimii ani si ne asteptam sa continue pe partea de real estate sunt proiecte de logistica si retail pentru ca marii jucatori de logistica continua sa investeasca si sa aiba planuri de investitii in Romania. Au fost sustinuti in planurile acestea si de dezvoltarile recente ale infrastructurii, care au lipsit in zona Moldovei. Am inceput sa recuperam si acolo, asa ca bineinteles jucatorii de logistica se duc acolo unde este infrastructura”, a punctat reprezentanta EBRD.

“Si aici au fost niste sume importante. Finantarile aici au fost si pe partea de obligatiuni. De exemplu, noi finantam grupurile mari care fac emisiuni de obligatiuni regionale verzi precum CTP, VGP, obligatiuni care au alocari pe Romania. WDP este tot un jucator regional, insa acolo a fost o finantare verde de tip imprumut direct (direct loan)”, afirma Ramona Dragomir.

“Al treilea pilon pe care l-as mentiona sunt finantarile acordate bancilor comerciale. Activitatea EBRD implica foarte mult colaborarea cu bancile comerciale pentru a le sustine prin <<funding>> (finantare), pentru a acoperi cerintele de reglementare, care sunt in schimbare sa zicem din ce in ce mai mult”, a adaugat ea.

“Noi ca banca de dezvoltare continuam punctual in fiecare an proiecte cu municipalitati, cu companii de apa, unde nivelul per proiect este de cateva zeci de milioane de euro, insa sunt in fiecare an si e o nevoie acolo de noi constanta”, a nuantat bancherul EBRD.

“Dupa care avem zona de corporate pentru ca asta este cumva focusul nostru. Il vedem putin volatil, dar in foarte mare dinamica incepand din 2024 si in 2025. Ultimii 2 ani au fost cei mai dinamici din ultimii 10 ani pe partea de piete de capital, in zona de listari. Anul trecut noi am participat si in listarea Arobs, anul acesta am vorbit de succesul Cris-Tim, anul trecut a mai fost si Premier Energy”, a detaliat Ramona Dragomir.

“Pe partea de finantare directa, nu as putea sa spun ca este o continuitate de la an la an, depinde foarte mult de planurile de dezvoltare ale companiilor si de marimea lor pentru ca poate unele planuri de dezvoltare, desi exista, nu sunt inca finantabile de EBRD”, a adaugat ea.

“Cam asta ar fi imaginea generala a ceea ce am facut in 2025. Si multe trenduri care au inceput sa se intample acum ne asteptam sa se intample si in urmatorii doi ani”, sustine bancherul EBRD.

“Ca pipeline sau la cine am putea sa ne gandim, noi stim, de exemplu, despre programul acesta BVB Arena (program al Bursei de Valori Bucuresti), unde companiile de diverse dimensiuni pot fi si mai mici si mai mari, care intra ca sa invete, sa aiba parte de mentorat, sa faca niste pasi pentru o posibila listare sau pentru o posibila emisiune de bonduri si urmarim aceste companii. Vedem care este dinamica lor. Poate nu sunt toate acolo pentru a investi BERD in companiile respective, dar Cris-Tim a fost parte din programul asta”, a adaugat Ramona Dragomir.


Ce sectoare se vad in pipeline-ul de proiecte al EBRD pentru 2026

“Sectorul de energie regenerabila este cu siguranta cel mai mare furnizor de pipeline pentru urmatorul an. Acolo as putea sa zic ca nivelurile de tichete sunt destul de mari. Pana acum am finantat in mare parte prin debt (datorie) – sindicalizari”, a subliniat bancherul EBRD.

“Ce am finantat pana acum si este public – sindicalizarile sunt de 200 – 300 mil. Euro, pachetul BERD de 40 si 50 mil. Euro din aceste sindicalizari. Proiectul Iulius a fost peste 400 mil. Euro si noi am luat 100 mil. Euro, acolo am luat mai mult”, a adaugat Ramona Dragomir.

“As vedea tot sectorul de real estate ca un furnizor de pipeline, de asemenea pentru anul viitor, unde tichetele ar fi mai mari, in general in jur de 50 mil. Euro. Ma gandesc ce a fost istoric ca o medie, nu batut in cuie”, a spus ea.

“Pe zona de corporate, EBRD nu poate finanta proiecte foarte mici, ele ar trebui sa fie de cel putin 10 mil. Euro partea EBRD, deci si proiectul ar trebui sa fie putin mai mare, sa aiba componenta de dezvoltare, de investitii sau achizitie, deci oricum de crestere. Si, foarte important pentru noi, sa aiba si aceasta parte de impact pozitiv in economie pentru ca asta este mandatul EBRD, fie ca este verde investitia, poate avea o parte de incluziune sociala sau imbunatatirea guvernantei corporatiste”, a precizat Ramona Dragomir.

Mai are EBRD miscari in pregatire cum a fost tranzactia La Cocos, prin care va fi investitor direct intr-o companie romaneasca?

“Noi suntem mereu in discutii cu fondurile de equity referitor la ceea ce se uita si ei astfel incat noi daca exista o posibilitate sa ajutam, sa sustinem, sa existe o aditionalitate pentru EBRD, sa putem fi acolo. Preferinta este catre investire. Cand e vorba de o investitie directa, sa fie paralela cu un private equity tocmai pentru ca ei se implica foarte mult si operational si exista un track record al companiilor din portofoliu pentru o dezvoltare de succes a companiilor respective. Exista si exceptii, de exemplu in Agricover am investit direct, nu in paralel cu un fond de private equity. Suntem singuri acolo, deci exista si astfel de tranzactii. Raspunsul este da, suntem mereu deschisi pentru astfel de investitii”, a semnalat bancherul EBRD.

“Suntem o banca verde, aveam acest target de multi ani, asta inseamna ca majoritar portofoliul EBRD in toate tarile de operare este undeva pe la 60%, deci foarte mult verde. Verde dupa definitia interna a EBRD care ia in considerare taxonomia, reglementarile europene”, a punctat Ramona Dragomir.

“Daca este vorba ca EBRD sa investeasca intr-o obligatiune in Romania, prima cerere va fi sa fie verde sau sustenabila. Dar, bineinteles, pentru ca exista diferite teme de facut inainte legate de costuri, de timp, trebuie sa aiba si un anumit nivel obligatiunea respectiva, emisiunea respectiva pentru a intra si EBRD si, probabil, se justifica daca e la un anumit nivel si se doreste un investitor de aceasta talie”, explica ea.

“De exemplu, obligatiunile Autonom sunt sub un cadru de obiective legate de sustenabilitate si ele sunt considerate sustenabile tocmai pentru ca au aceste target-uri de indeplinit pe urmatorii ani. Nu neaparat sunt legate de destinatia banilor (use of proceeds), ci de acei indicatori – cheie (KPI) de indeplinit in urmatoarea perioada”, afirma bancherul EBRD.

Conditioneaza EBRD investitia intr-un IPO de unghiul de finantare verde sau sustenabila pe care ar trebui sa il acopere compania implicata intr-o astfel de tranzactie?

“Nu, nu este o conditie clara. Trebuie sa existe un unghi de impact pozitiv care poate sa nu fie neaparat legat de “verde”, poate sa fie legat de altceva, cum ar fi de exemplu guvernanta. Nu neaparat unghiul ESG pentru ca acesta este limitativ la mediu, social si guvernanta, dar ne putem uita inclusiv la un unghi pozitiv cum este dezvoltarea pietei de capital, care nu intra deci intr-un unghi ESG si este putin mai larg”, a mai spus Ramona Dragomir, Principal Banker in cadrul Bancii Europene pentru Reconstructie si Dezvoltare (EBRD),  la panelul Piete de capital al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Foto: MIRSANU.RO.

Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii

“Obiectivul nostru ca si obiectiv intern, dupa ce fondul 1 am reusit sa il investim in 3 ani deci sa fim la borna (milestone) la care ne uitam noi  de 75% capital desfasurat pana la sfarsitul anului 3. Ne propunem acelasi lucru si pentru fondul 2. Vom avea la finalul anului deja 18 luni de la prima inchidere a fondului si vreo 6 – 7 luni de la inchiderea finala a lui si suntem <<on track>> si tot asa gandim undeva in jurul bornei de final de an 3. Desi, evident, perioada de investitii contractuala sau tipica este de 5 ani, insa vrem sa ne miscam si sa mentinem acelasi trend”, a declarat Andrei Gemeneanu, Managing Partner al managerului de private equity Morphosis Capital, la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“In 2025 am facut inchiderea finala la fondul 2 la 130 mil. Euro. Noi am avut dimensiunea – tinta (target fund size) de 80 mil. Euro si orice era la 3 cifre ni se parea de science fiction cand ne-am ocupat de fundraising (strangerea fondului). Am avut un hard cap la 120 mil. Euro pe care am reusit sa il depasim cu acordul investitorilor mari la 130 mil. Euro ceea ce este foarte bine.”, a adaugat Andrei Gemeneanu.

“Avem 4 investitii din fondul 2, dintre care 3 tranzactii finalizate, iar la a patra am facut semnarea si vom face closing iminent. Suntem in momentul de fata undeva intre 35% si 40% din capitalul investibil deja angajat in aceste 4 tranzactii”, a punctat Managing Partner-ul Morphosis Capital.

“Dupa investitia din sectorul privat de educatie, dupa cea in retail, dupa cea in sateliti in EnduroSat, investitia nr. 4 este in sectorul serviciilor de ingrijire a varstnicilor (elderly care),pentru a construi o retea de centre de batrani, ceea ce cu siguranta este o nisa subdezvoltata si subdeservita din Romania”, a punctat Andrei Gemeneanu la evenimentul MIRSANU.RO din 4 decembrie 2025.


Planul Morphosis Capital pentru 2026 – minim 2 achizitii si 2 exituri. Cati bani si cate achizitii pregateste fondul 2 pentru pietele din Europa Centrala si de Est

 “Companiile din fondul 1, cele pe care le mai avem pentru ca fondul 1 a facut 6 investitii si din cele 6 investitii am facut 4 exituri – 2 exituri complete si 2 exituri partiale, incep sa se apropie de celebra borna de 5 ani care in industria noastra inseamna ceva. Deci, ma astept ca in 2026 sa avem noutati si pe partea de exit si pe partea de noi investitii din fondul 2”, a subliniat Managing Partner-ul Morphosis Capital.

“Cred ca este rezonabil sa ne gandim ca in 2026 vom face 2 exituri si 2 investitii noi. Ca sa fiu cinstit, sper pe partea de investitii noi chiar mai bine de atat”, a nuantat Andrei Gemeneanu.

“Anul 2025 din toate punctele de vedere a fost un an provocator, dar apetitul nostru ramane intotdeauna ridicat”, a adaugat acesta.

“In 2025 am inceput sa investim si in regiune si cred ca asta e pasul strategic cel mai important pentru noi in momentul de fata”, a semnalat reprezentantul Morphosis Capital.

“Daca ma uit in viitor, suntem in aceasta calatorie de a deveni de la ceea ce a fost fondul 1, care a fost <<Romania only>> (exclusiv dedicat investitiilor pe piata din Romania), fondul 2 caruia noi ii spunem <<Romania Plus>> – ceea ce inseamna ca 60 – 70% din capital va merge in Romania, iar restul va merge in regiune, in amprenta UE din regiunea noastra, si dupa aceea, ideea este ca, in timp, la fondul 3 sa devenim cu adevarat un jucator regional. Asta nu vine fara propriile provocari pentru ca suntem in acest efort de constructie de brand, reputatie de track record in afara Romaniei”, a detaliat Andrei Gemeneanu strategia de crestere a Morphosis Capital de la un jucator de private equity de talie locala catre pozitia de jucator de profil in piata din regiune.

“Am pornit deja acest demers in afara Romaniei. Strategia este de a pune 60 – 70% din capitalul fondului 2 in Romania, lucru care e foarte bun pentru economia locala, dar ne asteptam sa facem din fondul 2 cu siguranta trei si posibil patru investitii in regiune”, sustine Managing Partner al Morphosis Capital.

“Una am facut-o deja, deci vom mai face cel putin doua. Si pot sa spun ca ne uitam activ la oportunitati in momentul de fata in Bulgaria, in Croatia, in Polonia si astea sunt in principal pietele in care ne asteptam sa fim activi in viitor. Asta e de fapt <<the big picture>>, ambitia de a duce o poveste din zona de investitii si private equity din Romania de a o incerca sa o facem relevanta la nivelul regiunii. Si asta este ceea ce ne anima in interior sa reusim sa transformam Morphosis intr-o platforma sustenabila pe termen lung si relevanta la nivelul regiunii”, a subliniat Andrei Gemeneanu.


Exitul din Medima, asteptat sa produca un multiplu double digit, iar IRR-ul investitiei in La Cocos fara precedent in portofoliul Morphosis Capital

“In general, noua ne plac tezele de ceea ce noi numim expansiune de retea (network expansion), adica am facut asta in servicii medicale private in 3 cazuri – clinicile Dr. Leahu, Cronos Med si Medima, am facut asta in zona de wellness & fitness cu Stay Fit Gym, facem asta in zona de retail cu La Cocos. Investitiile in zona de educatie privata si ele au o componenta de dezvoltare de retea atat pe parte de crestere organica, cat si pe parte de <<bolt on M&A>>, deci sunt genul de teze care ne plac. Medima este o poveste frumoasa pentru ca headline-ul intern sub care vorbim cu investitorii despre Medima este “from a start-up to a mini corporation” pentru ca, intr-adevar, in ziua zero EBITDA nu era chiar zero. Probabil, ca am ajustat-o si noi un pic ca sa putem avea o tranzactie pentru ca daca aplici un multiplu la EBITDA de zero probabil nu o sa fie bine pentru nimeni”, detaliaza Andrei Gemeneanu.

“Dar cred ca am pornit de la un EBITDA de circa 200.000 Euro. Anul asta trecem bine de 6 mil. Euro EBITDA si intr-adevar ne uitam in 2026 la un EBITDA spre 10 mil. Euro. Aici vorbesc de cifre raportate, nu mai iau in calcul efectul normal de normalizare care apare intr-un business de retea cu locatii noi. Dincolo de cifrele astea, este o poveste frumoasa in care am pornit de la o clinica si jumatate pentru ca era o clinica si a doua clinica era pornita de domnul profesor Iana, care este fondatorul companiei, la o retea care astazi numara circa 29 clinici operationale si o sa mai operationalizam una, deci in mintea mea suntem la 30 clinici pana la finalul anului”, a continuat acesta.

“Evident ca in momentul in care cresti daca e sa luam de la punctul de intrare pana la punctul de exit, care intr-adevar, probabil, ca va fi candva pe final de 2026, poate inceput de 2027, si cresti EBITDA de 50 de ori, evident ca va fi un return bun”, a punctat reprezentantul Morphosis Capital pe marginea procesului de creare valoare in cadrul retelei de servicii medicale Medima Health.

“E o poveste frumoasa pentru ca avem acolo si un parteneriat bun cu cei de la Integral Capital Group, cu care suntem intotdeauna pe aceeasi lungime de unda. Asteptari? Evident, este un activ bun, un activ cu o rata de crestere impresionanta, cu un potential de crestere impresionanta, deci evident ca vom fi cumva <<demanding>> vizavi de asta”, a nuantat Andrei Gemeneanu.

Ar fi gresit sa te astepti la un multiplu al investitiei de doua cifre? “Nu. Sigur. Nu cred ca ar fi gresit deloc. In genul acesta de expansiune de retea, multiplul este o componenta”, a raspuns reprezentantul Morphosis Capital.

Exitul din reteaua de retail La Cocos, semnat la scurta vreme dupa finalizarea investitiei, poate semnala ca este cea mai buna investitie de pana acum din portofoliu ca si multiplu obtinut de catre Morphosis Capital?

“Nu pot comenta deocamdata de multiplul de bani (money multiple), dar evident IRR -ul va fi, daca ajungem acolo si se face closing-ul, intr-un registru care va arata ciudat, ca un outlier. Am mers in directia asta pentru ca este bine pentru companie, pentru fondator si, evident, pentru investitorii care au intrat in povestea asta”, a spus Andrei Gemeneanu.

“Din toate companiile in care am fost eu implicat ca investitor, inclusiv in epoca pre-Morphosis si in epoca Morphosis, este probabil compania cu cel mai mare si mai fulminant momentum natural, performanta de baza, trendul de baza este cu adevarat impresionant”, a punctat acesta.

Este cel mai mare IRR obtinut de Morphosis in companiile sale din portofoliu? “Din punct de vedere al IRR-ului, avand in vedere timpul scurt, sigur. Sa vedem deocamdată, sa asteptam decizia, ne focusam pe crestere, dar cu siguranta, daca vom face closing (finalizarea tranzactiei), va fi o poveste frumoasa si de succes pentru toate persoanele implicate, dar in primul rand pentru companie. La Cocos chiar poate fi una din putinele povesti din ecosistemul antreprenorial romanesc care poate face un impact foarte mare la nivel international”, a raspuns reprezentantul Morphosis Capital.

“In primul rand, stiu ca din exterior se vede asa, un pic din interior, realitatea la firul ierbii este un pic diferita pentru ca noi am lucrat doi ani la deal-ul La Cocos. Cred ca din momentul in care am intrat intr-un dialog activ pe tranzactie cu Iulian Nica si pana la semnare am avut 2 ani si dupa aceea am mai avut o perioada cat a durat pana la closing”, a raspuns Andrei Gemeneanu.

“Ce este foarte important pentru noi este ca in 2025, intr-adevar, am facut această semnare pentru exitul consortiului format din CEECAT, EBRD si Morphosis. Am reusit sa mentinem si chiar sa acceleram planul de expansiune, adica am inceput anul 2025 cu 3 magazine La Cocos si cred ca aveam la inceputul anului o cifra de afaceri de peste 200 mil. Euro, inchidem anul cu 7 magazine La Cocos si daca anualizam noile deschideri cu cifre care sunt cu mai mult de 50% din punct de vedere al cifrei de afaceri, deci compania a continuat cu o dinamica extraordinara”, a adaugat acesta.

“Acum, oportunitatea legata de grupul Schwarz a adus cu totul alta perspectiva pentru Iulian Nica fondator si pentru companie. Noi eram si suntem intr-un plan de expansiune la nivel national. Aici exista oportunitatea pentru acest model de business unic sa mearga si mai repede si mai departe in Romania si, in egala masura, sa mearga la nivel international. Evident ca resursele grupului Schwarz, care este cel mai mare retailer din Europa si al treilea grup de retail din lume, sunt semnificativ mai mari din toate punctele de vedere decat resursele noastre”, a mai spus Andrei Gemeneanu.

“Cred ca intotdeauna este corect pentru un investitor financiar sa nu stea in calea fericirii unui fondator sau unei companii. Si aici este vorba de o oportunitate mult mai mare pentru companie si pentru Iulian Nica”, sustine investitorul de private equity.

“Tranzactia este trimisa la Consiliul Concurentei, asteptam, inca nu este inchisa. Vedem cum vor merge lucrurile. Pentru noi a fost important sa ne tinem de planul de expansiune si suntem multumiti ca intr-adevar in mai putin de 12 luni de la closing (inchiderea tranzactiei prin care consortiul de investitori financiari a preluat La Cocos – n.r.), am reusit mai mult decat sa dublam amprenta companiei”, a mai spus Andrei Gemeneanu.

Cine are puterea in negocierile din tranzactiile de fuziuni si achizitii, vanzatorul sau cumparatorul?

“In general, opinia mea este ca acele companii care sunt adevaratii castigatori, care au cu adevarat un model diferentiat, care au o rata de crestere istorica foarte buna, care au un potential de crestere foarte bun, iar noi ne uitam la foarte multe lucruri si la foarte multe sectoare, in general, am vazut ca evaluarile tind sa fie foarte reziliente”, este de parere Andrei Gemeneanu.

“Desi, din perspectiva cuiva care are capital semnificativ de pus in piata din Romania si in piata din regiune, m-as bucura sa vad ca, intr-adevar, evaluarile merg in jos, dar nu vad asta in momentul de fata si tot timpul ajungem la concluzia ca un subsample select de companii sunt extrem de reziliente pentru ca sunt rare si atunci in continuare asta da oportunitatea de a comanda un premium (plata unei prime peste valoarea de piata a companiei – n.r.). Si eu cred ca va urma o perioada dificila. Acum pentru un investitor de private equity asta poate sa insemne si o oportunitate pana la urma si daca ne uitam la investitiile facute deja, o perioada dificila din punct de vedere macroeconomic creeaza oportunitati de M&A pentru ca, pana la urma, companiile sustinute de catre un sponsor financiar sunt bine capitalizate, in general disciplinate, in general cu o putere de executie buna”, a mai spus Andrei Gemeneanu, Managing Partner al Morphosis Capital la panelul Cumparator vs Vanzator al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie

`

Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Foto: MIRSANU.RO.

Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025

“Nu putem vorbi de ceea ce urmeaza fara sa stim ce s-a intamplat deja cu noi. Vizavi de anul viitor, este un an asupra caruia din punctul meu de vedere inca planeaza niste emotii si asta datorita faptului ca, in primul rand, multe decizii vor fi emotionale ca reactie la volatilitatea din piata. Pentru ca va exista. Dealtfel, va urez un an bun pentru ca nu o sa fie calm”, a declarat Florian Libocor, Economist- Sef al BRD Societe Generale, la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“All – in – all, 2026 nu va fi un an calm, insa ceea ce cred eu ca e cel mai important este ca reactiile sa nu fie emotionale la ceea ce va fi anul viitor. In mod categoric, daca aceasta conditie este indeplinita, eu cred ca 50% din sansa de a trece peste un soc este garantata. Doar sa nu reactionam emotional cum s-a mai intamplat cand s-au scos bani din conturi, cand s-au cumparat nu stiu ce valute. Acestea sunt reactii emotionale si sunt consecinte a unor volatilitati din diverse piete. Nu e loc de emotii, e loc de ratiune mai mult decat oricand anul viitor”, a punctat bancherul BRD Societe Generale.

“Dobanda – cheie nu o vad a fi relaxata intr-un mod agresiv. In cel mai fericit caz, relaxarea ar putea sa inceapa la finalul trimestrului 2 si nu ar putea sa mearga mai mult de 1 punct procentual. Noi avem o reducere a dobanzii – cheie anul viitor pana la 5,75% cu 75 puncte de baza”, estimeaza Florian Libocor.

“Asta ar putea sa aduca in consecinta – dar sa tinem seama ca dobanzile in piata variaza in functie de sume, maturitati, s.a.m.d. – la o reducere a ROBOR-ului de pana la 1 punct procentual, adica o relaxare a costului de finantare din punct de vedere a nivelului acestuia de pana intr-un punct procentual. Daca vor fi surprize pozitive, nu putem decat sa le salutam la anul”, a adaugat acesta.

“PIB-ul va ramane intr-o zona pozitiva, dar subunitara, probabil 0,8% crestere in momentul de fata, lucrurile se pot schimba chiar si maine”, sustine economistul – sef al BRD Societe Generale.

“Inflatia probabil ca va cobori undeva inspre 5 – 6% intr-un scenariu – hai sa spune masa – central. Ceea ce va conta in 2026 si in Romania si in rest nu va fi impulsul monetar, ci impulsul fiscal. Asa cum ceea ce conteaza atunci cand discutam despre stabilitatea unei monede, in primul rand, este cum se agrega sau cum se pupa cererea cu oferta”, a subliniat Florian Libocor.

“Disponibilul de valuta ti-l da exportul, ai exportat ai incasat valuta. Nevoia de valuta, cererea de valuta ti-o da importul. La noi fiind contractie pe importuri ca urmare a contractiei consumului nu o sa avem o problema cu chestia asta neaparat. Insa din punct de vedere fiscal vom avea o problema cel putin datorită faptului ca cu toate eforturile facute, generarea de venituri noi – mai exact colectarea de venituri noi la buget a facut un pas inainte, insa nu este sufficient. Acolo exista inca vulnerabilitati. Deci, inflatia va fi undeva in intervalul 5 – 5,5 – 6%”, este de parere bancherul BRD Societe Generale.

“In ceea ce priveste deficitul bugetar, este notabila reducerea chiar daca nu a fost la 7% pana la 8,4% asa cum probabil va fi mentinut si in a doua rectificare, dar cred ca este nu imposibil, insa extrem de provocator sa-l reduci anul viitor la 6%. Noi avem in vedere o reducere probabil intre 6,6% si 7%, ceea ce din nou nu ar fi deloc de neapreciat”, a semnalat Florian Libocor.

“Referitor la cursul de schimb, nu vor fi presiuni pe curs. Daca cred in ceva, cred in curs si in stabilitatea monedei. Nu vad in momentul de fata argumente pentru un curs mai depreciat de mai mult de intr-un cuantum de 3%. Adica daca vor fi variatii si tensiuni, probabil vom vorbi de un maxim de 5,18 RON pe euro altfel il vedem la 5,13 RON, deci relativ stabil”, estimeaza acesta.

“Pe de alta parte, ni s-a spus de multe ori ca e batut in cuie (cursul de schimb, n.r.). Nu este batut in cuie, insa regimul de curs de schimb este <<managed float>> (regim bazat pe cerere si oferta si ajustat prin interventii ale bancii centrale cand considera necesar, n.r.). Asta trebuie sa inteleaga toata lumea si din punctul meu de vedere este foarte bine ca este asa. Sunt unii care l-au batut in cuie si aia sunt bulgarii. Cei care au business in zona de sud, in zona Ruse, sa se pregateasca sa vanda angro dupa 1 ianuarie cand Bulgaria va adopta moneda euro pentru ca vor veni si vor cumpara de aici. Pentru ca ceea ce se spune despre adoptare ca nu aduce presiuni inflationiste este fals. Am fost in Viena cand s-a introdus moneda Euro in ianuarie 2002 si fusesem si in 2001, diferentele de pret erau majore”, sustine Florian Libocor.


De ce dupa anul ambiguitatii constructive vine anul efectelor colaterale

“Anului acesta i-am spus in primavara ca este anul ambiguitatii constructive. Nu stiu in ce masura am avut dreptate. Va las pe dumneavoastra sa judecati chestia asta. In ceea ce priveste anul viitor, m-am tot gandit ce nume sa ii dau sau cum sa il surprind in unul – maxim doua cuvinte si cred ca cel mai potrivit ar fi sa ii spun anul efectelor colaterale, adica acele efecte ale deciziilor luate in perioada anterioara, mai exact in cursul acestui an”, a subliniat economistul – sef al BRD Societe Generale.

“Una dintre cele mai importante decizii a fost evident decizia tarifelor impuse de catre Trump”, a spus Florian Libocor.

Potrivit acestuia, perspectivele in ceea ce priveste anul viitor din multe puncte de vedere probabil sunt ca ele sunt inglobate sau au fost deja inglobate in preturi.

“E foarte posibil sa fie asa insa mai sunt si efecte secundare vizavi de piata americana – toata lumea spune ca ei pot sa produca orice, asa este insa nu poate sa produca orice la pretul la care se producea inainte acel orice in Asia. Asta e cert. Deci faptul ca poate sa produca orice nu ii va scuti de efecte negative”, afirma Libocor.

“Deci o prima caracteristica ar fi aceasta a anului care vine si anume ce impact sau ce reactii colaterale vor avea deciziile deja luate. Apoi este impactul AI-ului. Sunt multe opinii care sustin ca AI-ul va continua sa aduca doar beneficii sau preponderent beneficii, dar sunt si opinii care sustin ca AI-ul poate sa transforme si intr-un provocator de socuri, nu neaparat sa fie doar un absorbant de socuri. Multi il compara cu dotcom-ul, sunt argumente pro si contra, certamente AI-ul sau acest instrument – eu il privesc ca fiind un instrument inainte de toate – aduce beneficii, dar sunt de aceeasi parere cu – hai sa zic asa – nu pesimistii, dar cu cei sceptici ca nu pot sa fie doar beneficii”, a mentionat bancherul BRD Societe Generale.

“Si un al treilea punct pentru anul viitor sau care ar putea sa caracterizeze anul viitor ar fi tensiunile geopolitice. Aici exista doua elemente din punctul meu de vedere – unul pe care il stim cu totii adica ceea ce avem deja – problemele din Ucraina – si un altul pe care, la fel, il stim cu totii, dar este un deziderat pentru presedintele american si anume, probabil, sa ia premiul Nobel pentru pace. Si nu e o gluma. Se stie ca a mai incercat si anul asta si tot stinge conflicte”, a adaugat Florian Libocor.


Ce crize s-au suprapus in etapa policrizei

Potrivit acestuia, un filosof si economist francez a mentionat pentru prima oara la inceputul anilor ’90 termenul de policriza, adica mai multe crize suprapuse, care genereaza la randul lor efecte in lant sau chiar suprapuse.

“De ce este important sau de ce mi se pare mie ca este important ceea ce a gasit francezul?! Pentru ca eu cred ca suntem acolo si nu doar acum, dar pentru mine este foarte evident ca suntem acolo si la nivelul economiei globale, dar, cu precadere, ca pe noi asta ne intereseaza, mai mult la nivelul economiei romanesti”, afirma Florian Libocor.

“Si care ar fi straturile sau crizele suprapuse la noi? O data ar fi la noi tensiuni economice si fiscale, este un PIB in scadere, o inflatie in crestere, deficite – gemene mari, care vor fi corectate, dar sunt mari, o datorie care merge catre 60% din PIB, in acelasi timp un impuls fiscal agresiv pentru ca nu il putem privi altfel – e inasprirea fiscalitatii, nu este relaxarea fiscalitatii. Si consecintele in plan social – reducerea veniturilor reale sunt toate elemente ale unei crize sistemice sau a unui soc sistemic”, este de parere bancherul BRD.

“Asta in plan economic si fiscal pentru ca politica fiscala cred ca va fi – daca vreti – acarul Paun al anului viitor si nu doar pentru Romania. Dupa aceea, vin tensiunile – daca doriti – sociale. Toate aceste majorari si scaderi de venituri fac ca nivelul de trai sau costul vietii sa fie mai mare – conduc la tensiuni”, a continuat acesta.

“Pe de alta parte, avem o criza politica sau tensiuni politice. Au fost vizibile aceste tensiuni pe tot parcursul anului acestuia – toate discutiile, anulari de alegeri – nu au lasat piata insensibila. S-au facut scenarii, s-au tras concluzii, s-a apreciat ca e bine sau ca e rau”, sustine Florian Libocor.

“Si nu, in ultimul rand, criza de securitate. Cuvantul criza nu este folosit neaparat intr-un mod propice deoarece din punct de vedere al securitatii, suntem intr-o situatie de invidiat, suntem membri UE, membri NATO – adica securitate fata de ce se intampla la Est de noi.

Pe de alta parte ceea ce se intampla la Est de noi creeaza motorul tuturor celorlalte elemente mentionate mai sus prin prisma a cel putin a unui – hai sa spunem asa – factor: pretul energiei.

Dependenta de anumite piete sau castigarea independentei fata de anumite piete si tensiunile din piata energiei”, a adaugat Libocor.

Acesta adauga ca liberalizarea preturilor la energie si gaze creeaza socuri de pret.

“Una peste alta, cele doua nu au cum sa ramana izolate sau sa nu creeze efecte ulterior – apropo de efectele colaterale sau de anul efectelor colaterale”, sustine acesta.

“Inflatia va ramane sus – noi o avem in vedere ca incheind anul la 9,8% ceea ce implicit aduce dupa sine – intareste sau subliniaza tusa de prudenta a bancii centrale. Conduita politicii monetare va fi una prudenta”, sustine economistul – sef al BRD Societe Generale.

“Toata lumea se asteapta ca anul care vine sa aduca dupa sine prudenta vizavi de conduita politicii monetare la nivel global cu o probabilitate mai mare de relaxare in pietele externe, dar probabilitatea de relaxare a politicii monetare – de reducere a dobanzii in Romania este mai scazuta”, a mai spus Florian Libocor, Economist- Sef al BRD Societe Generale, la panelul Trenduri al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Foto: MIRSANU.RO.

Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare

“Finantarea externa nu este foarte mare, dar este semnificativa. A ajuns in acest an la 21 mld. Euro dintr-un total de 259 – 269 mld. RON. Este important daca ne uitam in perspectiva. Anul trecut, am avut emisiuni de obligatiuni de 18 mld. Euro, cand Romania a fost, practic, cel mai mare emitent de obligatiuni din regiune. Anul acesta suntem la 16 mld. Euro, deci, am scazut putin datorita acestor instrumente alternative pe care le-am contractat”, a declarat Diana Popescu, Director General Adjunct la Directia Generala de management a datoriei publice si a fluxurilor de trezorerie in cadrul Ministerului Finantelor, la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“Acum suntem in negocieri cu cateva facilitati, pe care sa le putem trage anul viitor. Avem, totodata, si aceasta componenta pozitiva a faptului ca anul viitor este o suprapunere a finantarilor din PNRR cu programul SAFE (mecanismul european Security Action for Europe, destinat consolidarii securitatii europene si sprijinirii investitiilor strategice în statele membre ale UE, n.r.) care debuteaza anul viitor. Cred ca a fost discutat si de catre premier si a fost prezentat acest program. Este un program de sprijin pentru tari. Romania are a doua cea mai mare alocare de 16,6 mld. Euro si din aceste doua programe care se suprapun in 2026, estimam ca putem acoperi undeva la 8 mld. Euro. Asta inseamna ca reducem necesarul care va fi finantat prin euroobligatiuni”, a subliniat reprezentanta Trezoreriei Statului.

“Deci, daca anul acesta am imprumutat 16 mld. Euro prin emisiuni de euroobligatiuni, anul viitor estimam ca o sa fim undeva la 10 mld. Euro. Tot este o suma mare, dar trebuie sa ne uitam la trend si ceea ce putem noi sa executam in conditiile date”, a punctat Diana Popescu din partea Ministerului Finantelor.

Ce decizie a luat managerul datoriei suverane cu emisiunea de obligatiuni Samurai pe piata japoneza, care era inclusa in planul de finantare externa pentru 2025?

“Emisiunea samurai a fost amanata intr-adevar. Este o emisiune speciala pentru ca prin ea nu este asigurata o finantare masiva. Este un semnal de diversificare si un semnal de deschidere catre alte piete si alte categorii de investitori, dealtfel cum sunt si obligatiunile verzi pe care le-am lansat anul trecut. Si acelea vor fi continuate in anul 2026. Spuneam despre Samurai ca a fost nevoie sa ne ajustam si sa fim foarte flexibili pentru ca in aceasta perioada piata japoneza trece si ea prin niste evolutii si constrangeri de cresteri de rate, de asteptari si incertitudine care vin tot din politicile tarifare ale SUA astfel incat investitorii sunt intr-un <<wait and see mood>> (stare de asteptare, n.r.), iar noi ne dorim o emisiune de succes, nu vrem doar s-o realizam si atat. Vrem sa crestem stacheta, sa avem niste costuri sustenabile si sa ne imprumutam la maturitati mai mari de 3 ani cat ar fi acum apetitul acelor investitori”, a precizat directorul general adjunct al Trezoreriei Statului.

Ministerul Finantelor avea in plan pentru perioada octombrie – noiembrie 2025 sa revina pe piata japoneza cu o noua emisiune de titluri Samurai, dupa emisiunea inaugurala din 2024, prin care au fost emise obligatiuni verzi in valoare de 200 mil. Euro.


Executia planului de finantare suverana din 2025, suplimentata cu o prefinantare de 10 mld. RON pentru 2026

“Noi, practic, am avut o strategie in care ne-am propus sa decuplam executia bugetara de felul in care noi asiguram finantarea astfel incat sa putem sa avem flexibilitatea sa finantam in avans si sa nu fim obligati sa fim captivi pietei in momentul in care vedem volatilitate sau scadere de cerere”, a explicat Diana Popescu.

“Cel mai dificil moment au fost lunile aprilie si mai, in care am vazut o scadere foarte accentuata de cerere, cresteri de randamente. Practic, incertitudinea investitorilor nerezidenti a fost la cote maxime vizavi de abilitatea acestui guvern de a-si asuma masuri semnificative de ajustare a deficitului. Atunci, practic, am avut momentul in care a trebuit sa imprumutam pe termene mai scurte. Asta se va vedea, bineinteles, la anul”, a adaugat ea.

“Cert este ca noi am accelerat finantarea cat am putut si in ferestrele de oportunitate cat s-a putut astfel incat am ajuns la finalul lunii noiembrie sa fim la pragul de 100% acoperire a necesarului de finantare”, a semnalat reprezentanta Ministerului Finantelor.

“Si pentru luna decembrie, bineinteles, ca noi nu ne intrerupem activitatea, era necesar sa revizuim planul de finantare si acum 2 zile l-am anuntat”, a mai spus reprezentantul Trezoreriei Statului.

“Noi am anticipat oarecum ca vom avea un an deosebit si provocator. Sigur, ca administrator de datorie publica, noi ne dorim sa vedem o confirmare ca pietele publice se stabilizeaza, ca avem venituri mai mari, ca cheltuielile publice sunt tinute intr-un management responsabil si sa vedem ca deficitul bugetar se ajusteaza pentru ca este indicatorul cel mai relevant care influenteaza datoria publica”, sustine Diana Popescu.

“Practic, noi suntem takeri. Noi nu prea avem alte manevre de actiune la datoria publica in departamentul in care eu lucrez decat sa administram datoria publica intr-un mod cat mai bine avand in vedere conditiile date”, a continuat ea.

“Ca sa pun asa intr-un context anul 2025, am plecat cu o finantare pe baza unui deficit bugetar de 7%, asta a insemnat in valoare absoluta 235 mld. RON total necesar de finantare, apoi a venit luna septembrie cand a fost facuta prima rectificare bugetara cu crestere de deficit de la 7% la 8,4% pentru acest an si, bineinteles, asta a determinat o crestere a finantarii cu inca 27 mld. RON. Nu e o suma foarte mare pentru noi, dar este o suma consistenta. Si, bineinteles, ca noi am accelerat ritmul nu numai in a doua parte a anului”, a sumarizat reprezentanta Trezoreriei Statului.

“Practic, anticipam o crestere de inca 10 mld. RON a acestei finantari, dar cu mentiunea ca aceste 10 mld. RON vor servi o prefinantare pentru anul viitor. Deci, tot ce vom imprumuta in luna decembrie, va constitui un sprijin de reducere a necesarului pentru anul viitor”, a punctat Diana Popescu.

“Sigur este un mix, strategia a vizat nu numai o prefinantare sau o finantare in avans, dar si un mix de instrumente. Practic, noi ne-am axat foarte mult pe instrumente off market pe langa licitatii de titluri de stat si eurobonduri. Astea sunt instrumente care pe noi ne ajuta – o data din punct de vedere al costului pentru ca sunt foarte competitive. Noi avem niste contracte bilaterale cu finantatori si atunci nu ne permitem sa platim niciun fel de prima peste piata secundara si atunci suntem foarte agresivi in stabilirea pretului si completeaza finantarea intr-o maniera foarte buna. Deci am folosit aceste instrumente de plasamente private”, a precizat reprezentanta Ministerului Finantelor.

“Segmentul de retail a avut iarasi o performanta foarte buna. Ca sa va dau asa un ordin de marime, daca am inceput in 2022 cu 15 mld. RON imprumutati prin programele Tezaur si Fidelis, acum suntem la 46 mld. echivalent RON pentru ca avem si titluri de stat emise in euro”, a detaliat Diana Popescu.

“Asta vine si pe baza faptului ca noi am imbunatatit in permanenta si am fost receptivi la feedback-ul pe care l-am primit din piata de la investitori si de la bancile care administreaza aceste programe. Am ajustat maturitatile, avem posibilitatea legala sa acordam o mica prima pentru a fi atractivi, de a crea atractivitate acestor instrumente, dar am limitat aceste prime la minimum posibil pentru ca, practic, s-a creat un mecanism de reinvestire. De exemplu anul acesta suntem la 46 mld. RON, din care aproape 26 mld. RON au fost scadente, deci au fost reinvestiri. Restul sunt noi investitori”, a adaugat ea.

“A fost creat si acest segment special pentru donatorii de sange. Practic, e o componenta prin care si Ministerul Finantelor se alatura programelor sociale dezvoltate de catre alti parteneri din guvern. Si este o componenta care da bine, le-am dat idei si ungurilor sa urmeze exemplul nostru si il vor face”, sustine Diana Popescu.


Refinantarea datoriilor acumulate va majora necesarul de finantare suverana pentru anul viitor chiar daca tinta de deficit bugetar scade comparativ cu 2025

“Pe partea de retail, avem doua programe complementare -Tezaur si Fidelis. Tezaur este programul care este accesibil absolut tuturor persoanelor fizice, are o valoare nominala de 1 RON, este vandut prin trezorerii, prin oficiile postale, online. Deci, practic, are o acoperire foarte mare a cererii”, afirma reprezentanta Trezoreriei Statului.

Potrivit acesteia, si programul Fidelis care este vandut prin banci, prin mecanismul bursei, este oarecum pentru acei investitori care au niste pachete mai semnificative de investire si sunt mai familiarizati cu mecanismul bursei, stiind care este modalitatea prin care pot iesi din astfel de instrumente.

“Si atunci a trebuit sa cream aceste programe complementare si atunci am fixat niste maturitati la Fidelis de 2,4,6 ani si am venit la Tezaur cu maturitati putin mai scurte 1, 3, 5 ani. Am redus si am taiat transa de 1 an la Fidelis pentru ca, o data, ne crea presiune pe refinantare pentru anul urmator”, a explicat Diana Popescu de la Trezoreria Statului.

“Sigur, toata lumea in momente de incertitudine se logheaza in maturitatile scurte si atunci asta este unul dintre factorii de care spuneam ca nivelul de refinantare pentru anul viitor este mai mare decat anul acesta. De fapt, de aici veti vedea la momentul in care vom anunta programul de finantare ca nivelul finantarii de anul viitor este mai mare, desi avem un deficit bugetar mai mic si asta vine din refinantare. Din ce am acumulat in anii anteriori”, a punctat reprezentanta Ministerului Finantelor.

“Din perspectiva datoriei publice, investitorii nerezidenti apreciaza foarte mult stabilitatea cursului in Romania fapt pentru care Romania are un punct de atractivitate din acest punct de vedere”, a mai spus Diana Popescu, Director General Adjunct la Directia Generala de management a datoriei publice si a fluxurilor de trezorerie in cadrul Ministerului Finantelor, la panelul Trenduri al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


Foto: MIRSANU.RO

Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est

“Cred ca Bursa de Valori Bucuresti poate duce linistit cel putin 5 tranzactii de acest gen in fiecare an. Este clar ca bani in piata sunt si, vorbeam mai devreme, si despre depozitele populatiei care exista astazi in banci, vorbim de peste 50 mld. Euro – bani care stau in banci si au foarte putine mecanisme de a fi mutati catre investitii. Deci, gradul de economisire este din ce in ce mai mare si asta nu ne ajuta pe partea de finantare”, a declarat Radu Timis Jr, CEO al companiei antreprenoriale Cris-Tim Family Holding la MIRSANU DEALMAKERS SUMMIT 2025, eveniment organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital, real estate si NPL din Romania si din spatiul Europei Centrale si de Est.

“Trebuie sa vedem, dar asta nu este o tema doar a noastra, a companiilor private, ci este nevoie de un parteneriat cu statul, cu mediul politic de a gasi metode de a dezvolta pietele de capital si de a gasi alte instrumente financiare care sa incurajeze investitiile in piata. E clar ca bursa si oamenii cauta in general companii bune, credibile, transparente, companii care stiu sa isi explice foarte bine planurile, companii care au capacitatea de a se scala si de a arata cum pot scala ceea ce fac. Si asta a fost dovedit la noi prin gradul de suprasubscriere a ofertei”, a adaugat Radu Timis Jr.

Cris-Tim Family Holding a derulat unicul IPO din 2025 de pe piata principala a bursei de la Bucuresti, dupa ce a finalizat cu succes o tranzactie in valoare de 454,35 mil. RON (89,3 mil. Euro), in urma careia a fost listat pe bursa un pachet de 34,48% din actiunile companiei, familia fondatoare a afacerii – Radu si Cristina Timis – pastrandu-si insa pozitia de actionar majoritar.

Capitalizarea bursiera a companiei este acum de peste 1,43 mld. RON (in jurul a 280 mil. Euro), iar ca efect al IPO-ului, EBRD si Fondul de Pensii Administrat Privat NN au devenit actionari minoritari semnificativi ai Cris-Tim Family Holding, cu participatii de 5,01%, respectiv 7,61% din companie.

“Listarea per se nu ne schimba noua planurile de dezvoltare sau nu impacteaza bugetul de anul viitor. Noi actualmente am atras suficient capital necesar pentru planurile noastre de dezvoltare si am si anuntat ca avem un plan de dezvoltare pana in 2030. El este un mix – atat capital propriu, finantari bancare, posibil si obligatiuni pe partea de obiective de sustenabilitate, dar asta vom vedea in perioada urmatoare. Pentru anul viitor suntem foarte conservatori ca sa spunem asa”, a precizat CEO-ul Cris-Tim Family Holding.


De ce si unde are nevoie Cris-Tim de achizitii M&A

“Noi ca plan ne-am setat ca pana nu ajungem la 30% cota de piata aici local, nu ne vom gandi la expansiune regionala. Deci, asta a fost prima conditie sa ajungem la o cota de piata de minim 30% aici, Astazi avem o cota de piata de aproximativ 14% numai ca la noi piata este extraordinar de fragmentata, adica primii 5 jucatori au undeva la 40% cota de piata si pana la 100% mai sunt inca undeva la 300 de companii. Deci, este o fragmentare imensa si aici apar si oportunitatile pentru ca va fi foarte multa consolidare in urmatorii ani in industria noastra”, a punctat reprezentantul companiei antreprenoriale.

“Nu avem un tichet prestabilit, depinde foarte mult de oportunitate. In zona de productie, avantajul foarte mare la un M&A este pe partea de sinergii si, mai ales, economii la scara pe care le poti face in productie, in logistica si in zona de suport. Cu cat esti mai mare si cu cat scalezi mai mult, cu atat costul tau de productie devine mai mic. Asta este cheia”, sustine acesta

“Cand exista o fragmentare mult prea mare a pietei, acela este si momentul in care competitia intre jucatori este atat de mare si, intr-un final, presiunea pe marjele de profit devine foarte mare. Noi avem nevoie in toata industria si de niste jucatori de talie mai mare, care sa poate tine si piept acestui retail in dezvoltare, sa poata inova, sa aiba capacitatea de a investi si de a crea scara pentru ca noi avem inca foarte multa convergenta de realizat cu producatori similari din Europa centrala chiar si de Est”, este de parere CEO-ul Cris-Tim Family Holding.

“Daca ne uitam la Polonia de exemplu, Polonia a absorbit mult mai bine fonduri decat am absorbit noi, a avut acces la management si la know how mult inaintea noastra, acces la finantari mult mai bune si mai competitive si atunci polonezii deja si-au creat niste companii de talie foarte mare si astazi au competitivitatea necesara sa vina sa concureze cu noi aici si pe anumite produse chiar sa fie mai ieftini. Noi daca vom fi sparti in foarte multe companii de talie mica – sa spunem in raport cu polonezii – nu vom avea competitivitatea necesara incat sa ne putem bate cu ei si atunci asta e o amenintare pe termen lung”, afirma Radu Timis Jr.

“Deci, oportunitatea este o data – daca poate consolida cota de piata, daca avem suficiente sinergii cu compania respectiva pentru ca niciodata 1 + 1 nu fac chiar 2, s-ar putea de multe ori 1+1 sa iti dea 1,8 cand faci o achizitie. Si, al doilea, ne uitam si la companii care poate sunt mici astazi ca dimensiune, dar au capacitatea de a inova foarte mare si au potential de scalare foarte rapida pentru ca unul din avantajele noastre cele mai mari este ca avem o retea de distributie extraordinar de bine dezvoltata, adica acoperim geografic toata tara exceptional de bine, avem peste 25.000 de magazine pe care le servisam la nivel national si 17 tari europene, deci capacitatea de a lua un produs – oricare ar fi acela – si de a-l scala este extraordinar de rapida si atunci trebuie sa profitam de aceste avantaje competitive pe care le avem”, a mentionat acesta.

La ce piete din regiune se uita Cris-Tim pentru expansiune regionala?

“Cand spunem piete din regiune, ne uitam la Europa de Est sau zona Balcanilor de est sa spunem. Noi ne propunem sa ajungem la o cota de piata suficient de mare si de confortabila in care sa spunem <<Bun, am consolidat segmentele in care activam aici si momentul in care am atins acea cota de piata, sa iesim si in regiune.>> Cel mai probabil va fi printr-o achizitie pentru ca, in realitate, noi avem nevoie de piata de desfacere noi fiind o companie de procesare, de retail, de marketing, noi avem nevoie de acces imediat la piata. Productia se muta acolo unde costurile sunt mai bune, mai scazute, mai productive. Deci, asta inseamna ca poti sa ai si oportunitatea sa reloci o parte de productie pe care o ai aici intr-o tara invecinata daca costurile sunt mai favorabile si cautam in principal producatori sau companii de brand pentru ca ceea ce se intampla azi in retail cea mai mare amenintare pe care o avem este dezvoltarea si consolidarea marilor lanturi comerciale mai ales in zona de marci propria”, a detaliat Radu Timis Jr strategia companiei pe care o conduce.

“Asta pune o presiune foarte mare pe producatori si pe branduri, limiteaza intr-o mare masura si capacitatea de inovare pentru ca in momentul in care discuti doar despre pret si nivelul de inovatie scade si atunci noi suntem intr-o lupta permanenta intre producatori de brand si dezvoltarea marcilor proprii’, a continuat acesta

“De fapt, aceasta consolidare economica – ce inseamna – ca sunt retaileri foarte mari si, mai ales, au inceput in Europa de Vest, sa isi cumpere si unitati de procesare, deci sa isi integreze tot lantul. Asta inseamna ca tu controlezi si clientul final si adaosul, dar controlezi si in aval partea de productie”, a subliniat CEO-ul Cris-Tim Family Holding.


Cris-Tim importa materie prima de peste 100 mil. Euro pe an, dar spera ca dezvoltarea capacitatilor locale de productie de gaze si de electricitate sa sustina rezolvarea deficitului comercial al Romaniei

“In zona de food e un reper foarte important dat fiind ca ponderea produselor alimentare la nivel european este cea mai mare in venitul populatiei in Romania. Si vedem ca in zona de food si aici piata a inceput sa se contracte in sensul ca nu mai vedem crestere. Exista crestere valorica, dar e data de inflatie, insa in perspectiva de consum volumic, piata deja stagneaza. Asta este ingrijorator. Imbucurator este faptul ca avem un consumator din ce in ce mai educat si chiar daca veniturile generale au scazut, consumatorul nu s-a dus catre produse mai ieftine sau mai accesibile, adica consumatorul si-a pastrat optiunea pentru produse mai bune si asta este un trend pe care l-am vazut in ultimii ani”, a punctat CEO-ul Cris-Tim Family Holding.

“Sigur ca noi ne setam obiective de crestere in buget dat fiind faptul ca in ultimii ani am crescut mult peste media pietei, dar luand cota de piata de la competitorii nostril”, a adaugat acesta.

“Cred ca aceasta inflatie va ramane mare, cu siguranta. Cel putin inca un an de zile de aici incolo. Deci, pe parte de dobanzi si costuri de finantare, nu vad posibilitati de ieftinire a acestor costuri”, a semnalat Radu Timis Jr.

“Noi si multe alte companii mari am trecut inca de acum cativa ani de zile pe o finantare in euro dat fiind faptul ca si cursul a fost foarte stabil si ne-a ajutat foarte mult. Numai ca aceste doua deficite – gemene pe care le are astazi Romania, adica deficitul bugetar si deficitul comercial mai ales cel comercial impinge foarte mult pe cursul valutar. Pana acum banca nationala a reusit sa tina foarte bine acest curs intr-un echilibru fin, dar ganditi-va ca la nivelul actual de importuri ce s-ar intampla cu inflatia daca cursul ar ajunge de la 5,1 la 5,5 lei/ Euro maine. Probabil ca am vedea inflatie de 20 – 25% in piata ceea ce ar fi un dezastru economic, adica ar pune o presiune uriasa pe toate companiile”, sustine Radu Timis Jr.

“Si pana cand acest deficit comercial nu va fi atenuat si rezolvat si nu vad niciun fel de speranta sau de perspectiva ca acest deficit sa fie atenuat in urmatorii ani, stam cu sabia inflatiei deasupra capului”, a mai spus CEO-ul companiei antreprenoriale de familie.

Potrivit acestuia, Romania poate deveni astazi campioana regionala in doua piete.

“Vorbim de doua sectoare – de zona agroalimentara si de zona de energie. Daca reusim sa construim un parteneriat corect intre mediul privat si mediul public pe aceste doua componente, Romania isi poate rezolva foarte usor problema deficitului comercial in urmatorii ani. Pentru ca in primul rand ne uitam ca avem un deficit extraordinar de mare in zona de petrochimie, avem un deficit foarte mare pe tot ce inseamna lant alimentar. Noi, de fapt, cu toata această inflatie finantam bunastarea altor economii europene. Importand noi de fapt finantam cresterea economica a altor state”, este de parere Radu Timis Jr.

“Speram ca odata cu dezvoltarea capacitatilor de productie de energie, cu dezvoltarea productiei de energie electrica, in 2027 cu gaze din Neptun Deep – ca aceasta energie va fi folosita si integrata in productia romaneasca tocmai ca sa ne ofere un avantaj competitiv, sa putem regla toate celelalte probleme pe lant”, afirma acesta.

“Si noi facem procesare. Noi facem procesare secundara, tertiara, nu facem procesare primara. Nu crestem, nu suntem activi in zona de zootehnie, deci doar procesam, insa ganditi-va ca doar noi importam de peste 100 mil. Euro pe an materie prima in Romania. Ganditi-va ce ar insemna ca acesti bani sa ramana in Romania si sa produca un efect multiplicator aici”, a punctat CEO-ul Cris-Tim Family Holding.

“Deci, cea mai mare amenintare pe care economia Romaniei o are astazi si o va avea pe termen mediu este acest deficit comercial. Deficitul bugetar sunt convins ca in urmatorii ani va fi tinut sub control. Suntem obligati sa il tinem sub control. Daca vom reusi sa rezolvam aceste doua probleme, cred ca Romania va putea avea din nou o perspectiva de crestere incepand cu 2027 incolo. Noi avem singura noastra sansa astazi ca economie ca avem inca acces la foarte multe fonduri europene. De fapt, investitiile pe fonduri europene ne tin astazi la suprafata si ne mai produc această mica crestere economica pe care o avem. Daca nu aveam aceste fonduri europene, probabil ca eram intr-o recesiune groaznica astazi”, a mai spus Radu Timis Jr., CEO al Cris-Tim Family Holding la panelul Trenduri al evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Partenerii MIRSANU DEALMAKERS SUMMIT 2025 sunt Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment si are sprijinul Supporting Partners din partea Okcredit si B2 Impact.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


mds 2025 main

MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman

Volumele de emisiuni de obligatiuni corporate de pe piata locala de capital si imprumuturile sindicalizate acordate de catre banci companiilor din Romania au ajuns la cote – record in 2025, potrivit concluziilor MIRSANU DEALMAKERS SUMMIT 2025, a opta editie anuala a evenimentului organizat pe 4 decembrie de catre jurnalul de tranzactii MIRSANU.RO alaturi de jucatori activi in tranzactiile de M&A, finantare, piete de capital si real estate din Romania si din spatiul Europei Centrale si de Est.

Evenimentul a fost organizat cu sprijinul Partenerilor de eveniment Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment, respectiv al unor Supporting Partners precum Okcredit si B2 Impact.

“Varful” atins de tranzactiile de contractare de finantare de datorii (debt) este confirmat inclusiv de catre EBRD – unul dintre finantatorii institutionali internationali majori ai economiei Romaniei, care a ajuns in acest an la un portofoliu total local – record de circa 900 mil. Euro si se apropie de borna de 1 mld. Euro, in care componenta de investitii de capital (equity) se situeaza sub media de 20% inregistrata la nivelul intregii institutii financiare internationale, potrivit Ramonei Dragomir, Principal Banker in cadrul EBRD.

Pe langa recordurile pozitive, inclusiv tranzactia M&A de vanzare a Regina Maria de catre investitorul regional de private equity MidEuropa catre fondurile globale de investitii CVC Capital Partners si Hellman & Friedman, piata din Romania a inregistrat si caderi spectaculoase, in contextul in care volumul de investitii de pe piata real estate se situeaza in acest an in jurul pragului de 500 mil. Euro, adica aproape la jumatate fata de media inregistrata in alti ani recenti.

Anul 2026 va fi “anul efectelor colaterale”, sustine Florian Libocor, economistul – sef al BRD Societe Generale, care se asteapta sa fie sub semnul deciziilor luate in 2025.

“Nu putem vorbi de ceea ce urmeaza fara sa stim ce s-a intamplat deja cu noi. Vizavi de anul viitor, este un an asupra caruia din punctul meu de vedere inca planeaza niste emotii si asta datorită faptului ca, in primul rand, multe decizii vor fi emotionale ca reactie la volatilitatea din piata. Pentru ca va exista. Dealtfel va urez un an bun pentru ca nu o sa fie calm”, a avertizat Florian Libocor, care semnaleaza ca economia globala si cea romaneasca sunt in faza unei policrize, adica a mai multor crize suprapuse, care genereaza la randul lor efecte in lant sau chiar suprapuse.

“PIB-ul va ramane intr-o zona pozitiva, dar subunitara, probabil crestere de 0,8% in momentul de fata, lucrurile se pot schimba chiar si maine. Inflatia probabil ca va cobori undeva inspre 5 – 6% intr-un scenariu – hai sa-i spunem central. (…) Ceea ce va conta in 2026 si in Romania si in rest nu va fi impulsul monetar, ci impulsul fiscal”, a adaugat economistul – sef al BRD Societe Generale. Potrivit estimarilor acestuia, dobanda-cheie ar putea fi redusa in 2026 cu 75 puncte de baza pana la 5,75%.

Statul roman si-a pregatit planurile de finantare suverana pentru 2026, in care o componenta importantă este refinantarea datoriilor existente.

“Veti vedea la momentul in care vom anunta programul de finantare ca nivelul finantarii de anul viitor este mai mare desi avem un deficit bugetar mai mic si asta vine din refinantare. Adica ce am acumulat in anii anteriori”, a punctat Diana Popescu, Director General Adjunct la Directia Generala de management a datoriei publice si a fluxurilor de trezorerie in cadrul Ministerului Finantelor.

“Daca anul acesta am imprumutat 16 mld. Euro prin emisiuni de euroobligatiuni, anul viitor estimam ca o sa fim undeva la 10 mld. Euro. Tot este o suma mare, dar trebuie sa ne uitam la trend si ceea ce putem noi sa executam in conditiile date”, a subliniat reprezentantul Trezoreriei Statului, care a precizat ca reducerea expunerii pe pietele internationale va fi facilitata de suprapunerea in 2026 a programelor de finantare PNRR si SAFE – primul pilon al planului Comisiei Europene „ReArm Europe Plan/Readiness 2030”, care propune mobilizarea a peste 800 mld. Euro sub forma de cheltuieli pentru aparare pentru statele membre ale UE.

Finantarea companiilor a ajuns la cote-record pe segmentul jucatorilor mari care acceseaza finantare bancara in format de imprumuturi sindicalizate.

“Impreuna cu echipa mea am facut o analiza si am constatat ca in 2024 si 2025 piata sindicalizarilor s-a cifrat undeva la 9 mld. Euro. Daca ne uitam putin ca in anii perioadei Covid si inceputul razboiului din Ucraina am avut o piata mai stagnanta, acum in 2024 – 2025 vorbim de niste cifre – record. Mai mult, din aceste 9 mld. euro, adica aproximativ 29 de tranzactii relevante probabil ca undeva in jur de jumatate au fost reprezentate de tranzactii comerciale – adica finantari de bilant mai mult, iar cealalta jumatate a fost impartita aproape in mod egal intre deal-uri de project finance, M&A si deal-uri de real estate”, a punctat Silviu Toma, Executive Director Corporate Division in cadrul Raiffeisen Bank Romania.

Si pe pietele de capital publice, atat emitentii de actiuni, cat si de obligatiuni care au testat in acest an cu tranzactii de succes investitorii de pe bursa au incredere ca trendul va continua.

“Bursa de Valori Bucuresti poate duce linistit cel putin 5 tranzactii de acest gen in fiecare an. Este clar ca bani in piata sunt si vorbeam mai devreme si despre depozitele populatiei care exista astazi in banci, vorbim de peste 50 mld. Euro – bani care stau in banci si au foarte putine mecanisme de a fi mutati catre investitii. Deci, gradul de economisire este din ce in ce mai mare si asta nu ne ajuta pe partea de finantare”, a declarat Radu Timis Jr., CEO al Cris-Tim Family Holding, companie care a realizat unicul IPO din 2025 de pe piata principala a bursei de la Bucuresti.

“Trebuie sa vedem, dar asta nu este o tema doar a noastra, a companiilor private, ci este nevoie de un parteneriat cu statul, cu mediul politic de a gasi metode de a dezvolta pietele de capital si de a gasi alte instrumente financiare care sa incurajeze investitiile in piata. E clar ca bursa si oamenii cauta in general companii bune, credibile, transparente, companii care stiu sa isi explice foarte bine planurile, companii care au capacitatea de a se scala si de a arata cum pot scala ceea ce fac. Si asta a fost dovedit la noi prin gradul de suprasubscriere a ofertei”, a adaugat reprezentantul companiei care a inregistrat cea mai mare listare locala initiata de familia fondatoare a unei afaceri antreprenoriale.

“Vedem in continuare ca piata este o oportunitate foarte buna pentru aceste genuri de emisiuni, fie ca sunt ele obligatiuni, fie ca sunt pe zona de equity. Ne asteptam, apropo de perspectivele pentru 2026. ca statul sa vina cu cateva proiecte pe piata de capital. Din perspectiva companiilor antreprenoriale sau private, sunt emitenti care se gandesc foarte atent la piata din Romania, iar principalul element de atractie pe langa, evident, capitalul care exista in piata locala si capacitatea pietei locale de a absorbi proiecte de acest gen sunt nevoile de expansiune, de finantare alternativa, de diversificare a portofoliului de pasiv (liabilities)”, estimeaza Vlad Pintilie,  Director General Adjunct Tranzactionare in cadrul BT Capital Partners – parte a grupului financiar Banca Transilvania.

“Din perspectiva asta consideram ca piata va fi efervescenta si anul viitor, ne dorim sa aducem catre piata si emitenti noi, asta a fost una dintre caracteristicile acestui an in care au venit si cativa emitenti noi pe piata, nu doar aceasta parte de recurenta”, sustine Vlad Pintilie de la BT Capital Partners.

Una dintre companiile antreprenoriale mari care nu este listata pe bursa, Autonom, utilizeaza deja recurent insa ruta emisiunilor de obligatiuni corporative in mixul sau de finantare mai amplu.

“Noi avem un mix de 4 mari surse de finantare – cea mai mare este finantarea bancara, si aici includ si IFI-urile (institutiile financiare internationale), care au fost alaturi de noi in ultimii 8 ani – cred ca am inceput cu EBRD si ulterior am mai facut bilateral cu EIB. Si aceste bilaterale sunt posibile in continuare, adica nu sunt excluse de acest sindicat (sindicatul bancar care a acordat recent unul dintre cele mai mari imprumuturi sindicalizate catre Autonom – n.r.). Apoi lucram cu institutiile de leasing financiar, care sunt in general tot bancare, si ne aduc din nou produse complementare fata de ceea ce putem finanta cu bancile in zona noastra de activitate de rent – a – car. Avem emisiuni pe piata de capital – au fost 3 pana acum – prima s-a inchis, doua sunt inca active – una de 48 mil. Euro si una de 30 mil. Euro, ambele sunt de tip SLB, deci o finantare verde cu obiective de sustenabilitate. Si a patra sursa din mixul nostru de finantare este equity (capital propriu) pentru ca noi suntem tot timpul o companie care am capitalizat, nu am platit niciodata dividende din compania principala, am preferat sa capitalizam ca sa putem creste si  equity ratio (rata capitalurilor proprii)”, a detaliat Dan Stefan, cofondator al Autonom.

Pe segmentul finantarii directe cu capital (equity), investitorii de private equity activi pe piata din Romania, din care o mare parte au ridicat noi fonduri de investitii – inclusiv cu bani din PNRR – se asteapta la vremuri grele pe piata de M&A, chiar daca tendintele de consolidare din diferite sectoare fragmentate cum este si cazul sectorului de servicii medicale vor conduce catre noi achizitii.

“Exista tendinta de consolidare a pietei prin M&A. Noi avem o piata de 6 mld. Euro in care avem mii de jucatori, iar nr.1 si nr.2 sunt sub 10% cota de piata fiecare, deci asta ne asteapta in urmatorii ani. Credem ca asta este tendinta naturala a pietei si ca asta o sa vedem si in Romania in urmatorii 5 ani”, a subliniat Ana Maria Pascu, Director M&A in cadrul retelei Regina Maria, vanduta in acest an de catre investitorul de private equity Mid Europa catre fondurile globale CVC Capital Partners si Hellman & Friedman.

“Noi credem ca o sa vina vremuri grele. Credem ca 2026 si 2027 o sa fie ani grei. Multiplii au inceput sa scada, deci o sa fie piata grea. Nu-mi dau seama daca a cumparatorului sau a vanzatorului. Dar ce am vazut in ultimii ani nu mai arata asa”, a adaugat reprezentantul Regina Maria, unul dintre liderii pietei de servicii medicale din Romania si din Europa Centrala si de Est si unul dintre cei mai activi cumparatori de active din piata de profil.

“Desi din perspectiva cuiva care are capital semnificativ de pus in piata din Romania, in piata din regiune, m-as bucura sa vad ca intr-adevar evaluarile merg in jos, dar nu vad asta in momentul de fata si tot timpul ajungem la concluzia ca un <<subsample>> select de companii sunt extrem de reziliente pentru ca sunt rare si atunci in continuare asta da oportunitatea de a comanda un premium (plata unei prime de achizitie peste valoarea de piata a companiei, n.r.). Si eu cred ca va urma o perioada dificila. Pentru un investitor de private equity asta poate sa insemne si o oportunitate pana la urma si daca ne uitam la investitiile facute deja, o perioada dificila din punct de vedere macroeconomic creeaza oportunitati de M&A pentru ca, pana la urma prin definitie companiile sustinute de un sponsor financiar sunt bine capitalizate, in general disciplinate, in general cu o putere de executie buna”, a nuantat Andrei Gemeneanu, Managing Partner al managerului de private equity Morphosis Capital.

Piata de M&A a fost polarizata catre tranzactiile de valori mari.

“ Anul 2025 mi s-a parut un an oarecum diferit fata de ultimii cativa ani. Mi s-a parut un an de rezilienta, dar si de exceptionalitate, prin revenirea mega-tranzactiilor, prin faptul ca unde piata asta se situeaza traditional intre 6 mld. Euro si aspira spre 7 mld. Euro, vad o crestere a tichetelor medii. Cred ca primele 10 tranzactii au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei catre tranzactii mari”, este de parere bancherul de investitii independent Ioana Filipescu Stamboli, Managing Director al firmei de consultanta Investment Advisory Partners.

“Vad o activitate intensificata pe zona domestica ceea ce este foarte bine. Inseamna ca ne-am maturizat si noi ca si piata si confirmam acest lucru prin tranzactii. Suntem dealtfel consolidat a doua piata in Europa Centrala si de Est (CEE) atat prin volum, cat si prin numar de tranzactii”, a adaugat Ioana Filipescu Stamboli, unul dintre cei mai proeminenti bancheri de investitii din Romania.

Investitorii de venture capital, inclusiv cei proaspat capitalizati prin intermediul noilor fonduri de investitii stranse, se uita ce trenduri vor seta in perioada urmatoare directia acestui ecosistem de investitii.

“Sunt niste nori pe cer despre valorile unor companii, care lucreaza la modele fundamentale de AI sau la companii care se uita la nivelul de infrastructura globala pentru AI. Si din cauza asta exista niste incertitudini despre unde se va duce intreg ecosistemul. Nu lucram cu o teza fixa, va trebui sa urmarim unde se duc lucrurile. Norocul nostru si al oricarui jucator care este in venture capital este ca suntem poate decuplati de Romania si de Europa centrala in etapele ulterioare ale vietii companiilor din portofoliu ceea ce inseamna ca ele se descurca. Ele vand propriile produse si evolueaza ca si <<growth>> (crestere, n.r.) in piete foarte mari, unde chiar se cauta lucrurile astea si nu exista dependente sau influente ca exista alegeri in Romania. Asta nu influenteaza in vreun fel consumul de produs de IT pentru ele”, a punctat Dan Mihaescu, Founding Partner al managerului de fonduri cu capital de risc GapMinder.

“Recent, am observat o schimbare completa de trend in sensul in care acum si nu stiu daca ei (managerii de fonduri de venture capital – n.r.) considera ca acest trend este generat de startup-uri sau de puterea pe care startup-urile o au in ziua de astazi, am observat insa o schimbare radicala in zona acelor  SAFE note-uri – conventii cu privire la majorarea ulterioara de capital, care sunt si reprezinta – si nu ma tem sa spun asta deschis – reprezinta niste tipuri de documente mult mai putin protective a investitorului sau a investitiei fata de imprumutul convertibil, care in cazul unei situatii dificile, avea mai multa putere. El e un imprumut la baza si un instrument care are in vedere un imprumut”, afirma Silviu Stratulat, Managing Partner al casei de avocatura Stratulat Albulescu.

Sectorul local de real estate a marcat in 2025 un “varf” istoric la nivelul tichetelor de finantare bancara, insa in acelasi timp a inregistrat o cadere a valorii tranzactiilor sub o medie a ultimilor ani.

“Noi avem o lichiditate in scadere in 2025 in mod vizibil. Suntem probabil in jur de 50 – 60% fata de media pe termen lung in Romania”, a semnalat Mihai Patrulescu, Head of Investment Properties in cadrul firmei de consultanta imobiliara CBRE Romania.

Care este pipeline-ul (volumul de tranzactii in pregatire – n.r.) cu care sectorul de real estate este la cumpana de trecere din 2025 in 2026? “Este semnificativ, cred ca este 700 – 800 mil. Euro, cam pe acolo. Ce este nesigur acum este ca tranzactiile au ajuns sa dureze mult mai mult. Pe de o parte sunt lucrurile inerente legate de negocieri, mai ales partea tehnica care a inceput sa dureze foarte mult in partea noastra de negociere, dar pe de alta parte sunt si reglementarile si cred ca cu totii ne lovim de ele – cum ar fi reglementarile de FDI (decizia de aprobare a unei investitii straine directe), avizul de la Consiliul Concurentei, unde dureaza destul de mult si per total noi am ajuns in punctul in care o tranzactie de la inceput pana la capat in medie dureaza cam 1 an si 3 luni. De asta nu stiu cat din acel pipeline de 700 mil. Euro va reusi sa fie finalizat in 2026”, sustine consultantul Mihai Patrulescu de la CBRE Romania.


  • Tendinte pe pietele Europei Centrale si de Est
  • Tendinte pe piata de M&A
  • Tendinte in finantarea companiilor
  • Tendinte pe pietele de capital
  • Tendinte in Private Equity & Venture Capital
  • Tendinte in real estate
  • Tendinte pe piata portofoliilor NPL & management al creantelor


Europa Centrala si de Est

“Suntem in continuare in top 3 in regiunea CEE. Noi in continuare suntem atractivi pentru investitori atat regionali – si vad asta in ceea ce fac in fiecare zi, primesc destul de multe cereri de interes pentru piata locala – si desigur si viceversa antreprenori romani au inceput sa se uite si in regiune. Vedem interes destul de mult pentru zona adriatica – vorbim de Croatia, Slovenia si viceversa – cei de acolo se uita destul de intens la noi”, a semnalat Leonard Pascu, Director M&A in cadrul firmei de consultanta Forvis Mazars Romania, care deruleaza periodic un studiu alaturi de Mergermarket privind evolutiile pietei M&A din Europa Centrala si de Est.

“Suntem cam a treia piata M&A ca volum, ca valoare suntem locul 2 in regiune. In studiul nostru includem si Austria, ca si parte din regiune si atunci Austria oarecum ne devanseaza”, explica Leonard Pascu de la Forvis Mazars Romania.

“Return-urile (randamentele, n.r.) din Romania sunt dupa Polonia, al doilea cele mai de jos. Noi investim acum in Canada, in Spania. Practic, return-urile locale sunt sub Canada, sub Spania, adica ne convine mai mult sa mergem in Europa de Vest decat sa facem bani aici pe business-ul asta”, a punctat Mihai Pop, Transaction Leader in cadrul grupului ceh APS, unul dintre cei mai importanti investitori de pe piata NPL din Romania si din regiune, care adauga ca pentru un jucator de talie regionala ai nevoie de o masa critica.

“Pachete mici pe unsecured (portofolii negarantate, n.r.), care sunt piata generala, au trecut destule dintre ele pe 50% pret (raportat la valoarea nominala, n.r.), ceva ce in urma cu 10 ani era la un alt ordin de marime. Vorbeam atunci de 5 – 7 – 8%. Pe retail, da. Iar in Polonia sa zicem ca este 60%, in statele baltice tot un 50%, te-ai mutat in Grecia si este 12%, 10%, 9% (pretul de achizitie raportat la valoarea nominala a portofoliului, n.r.), te duci in Franta e 11%. Este clar ca in Romania functioneaza mai bine decat in alte parti”, sustine reprezentantul APS Holding.

Robert Miklo, Partner & Head of Capital Markets in cadrul firmei de consultanta imobiliara Colliers, a punctat care este principalul pol de capital regional.

“Cehia este cel mai mare exportator de capital din regiune. Au crescut prea mult pentru piata lor locala. Piata din Cehia nu era foarte mare ca si volum, anul asta au avut o crestere foarte mare, au reusit sa tranzactioneze in Cehia, au inceput sa iasa afara, Polonia este destinatia principala”, a spus Robert Miklo de la Colliers, care adauga ca investitorii cehi au o atractie puternica de a merge spre Europa de Vest.

“Din pacate, ecartul fata de Polonia nu se mai diminueaza, nu se mai inchide pentru ca noi alergam, dar polonezii alearga si mai bine. Si, in paralel, Europa de Vest a fost intr-o perioada mai turbulenta, se deschid oportunitati pentru capitalul central – european si atunci bineinteles daca faci un deal bun in Germania, te duci acolo”, a adaugat consultantul Colliers.


Fuziuni si achizitii (M&A)

“Vom cumpara probabil 3 proiecte din cele care cred ca sunt vreo 8 in total, cele pe care le avem acum in analiza. Unele sunt procese competitive, altele sunt negocieri bilaterale cu vanzatorul, tranzactii pe care ni le propunem tot in cursul anului 2026. Aici preturile pot sa fie foarte diferite pentru ca proiectele difera foarte mult de la resursa de vant pana la costul de conectare, data de conectare. Proiectele care se conecteaza dupa 2030 nu sunt in vizorul nostru. Daca ne-am uita si la ele, am mai pune 1 – 2 GW de analizat, dar prioritatea nr. 1 sunt proiectele care se conecteaza pana in 2030”, a declarat Lacramioara Diaconu – Pintea, Country Manager OX2 Romania.

Cum arata pipeline-ul de tranzactii OX2 Romania pe 2026, pe vanzare si pe cumparare? “La vanzare sunt 400 MW – doua proiecte, procesele sunt deja initiate. Si la achizitie, as zice undeva similar, 300 – 400 MW, insa depinde foarte mult de marimea proiectului”, a punctat Lacramioara Diaconu – Pintea, unul dintre executivii care a ocupat anterior pozitii in conducerea OMV Petrom si a altor companii mari de energie.

“Multe tranzactii au fost amanate, iar in ceea ce priveste piata de M&A este mai degraba o incetinire decat o accelerare. Si aici e important cum definesti piata de M&A pentru ca, din punctul meu de vedere, daca elimini de exemplu real estate si energia – si eu intotdeauna fac chestia asta – atunci probabil ca dintr-odata injumatatesti piata de M&A si daca mai scoti din asta si aceste megatranzactii care sunt companii care se vand cel mai probabil o singura data de-a lungul vietii lor, te trezesti ca e o piata de 2 mld. Euro sau ceva similar”, sustine Dan Farcasanu, Managing Partner al managerului regional de private equity Mozaik Investments.

Ne-am putea astepta ca dupa trecerea Regina Maria in portofoliul Mehilainen aflata sub controlul fondurilor globale de private equity CVC Capital Partners si Hellman & Friedman sa mareasca tichetul M&A si sa targeteze preluarea unor concurenti directi?

“Avand in vedere ca Mehilainen avea CVC (ca actionar, n.r.) si a adus Hellman & Friedman ca sa faca tranzactia asta (de preluare a Regina Maria), iti dai seama ce apetit au. S-au bagat miliarde de euro in Mehilainen, au mai făcut obligatiuni de 1 mld. Euro si toti banii astia sunt pentru dezvoltare”, a raspuns Ana Maria Pascu, Director M&A al Regina Maria. “Asa presupunem. Nu este exclus. O sa vedem cum arata piata in urmatoarea perioada”, a adaugat ea.

“Suntem undeva in jurul a 140 tranzactii mai mari si care sunt raportate in statistica”, a punctat Leonard Pascu, Director M&A al firmei de consultanta Forvis Mazars Romania, care a adaugat ca piata din Romania a inregistrat in acest an cu aproximativ 20% mai putine fuziuni si achizitii fata de anul anterior.

“Ca valoare, suntem in jur de 7 mld. Euro, dar inca nu s-au raportat toate tranzactiile din decembrie. Ne asteptam sa mai apara”, a adaugat consultantul Forvis Mazars Romania.

“La noi nu se vede o scadere pe real estate. Vedem suficiente operatiuni in domeniul asta. Nu proiecte imense, ci unele bine situate sau cel putin cu componenta mare de real estate. Vedem energie in continuare, vedem pentru ca sunt bani acolo zona de infrastructura si in zona de infrastructura, dar in plus si logistica si transport, vedem interes pentru ca Romania se misca intr-adevar. Sunt si bani aruncati, dar sunt multi bani investiti in zona de infrastructura prin urmare sunt tranzactii in pipeline de felul consultanta in domeniul infrastructurii, care e un gen de operatiune speciala pentru ca, spre pilda, un element nou sau nu foarte intalnit este verificarea intr-un due diligence a ceea ce inseamna experienta similara, adica acel portofoliu cu care te vei prezenta in viitor la licitatiile pe care le organizeaza statul este un exercitiu usor atipic pentru ca vine dintr-o piata de achizitii publice si contracte publice foarte speciala. Sectorul de tech de asemenea continua sa fie functional si cu viitor”, a spus Mihai Voicu, Partner al firmei de avocatura ONV Law, firma care dispune de proiecte de M&A pe segmentul mid market (companii de talie medie).


Finantarea companiilor

“Stam cu proprietarii companiilor si gasim impreuna cele mai bune solutii de finantare sau de strategie financiara in ultima instanta pentru momentul de dezvoltare in care se gasesc ei si paleta poate sa fie extrem de mare. Sigur, traditional, ne uitam la debt (datorie) si equity (capital), dar fiecare dintre ele poate sa imbrace o gramada de forme si pornim – sa spun asa – de la un profiling al business-ului si al intentiilor antreprenorului in ce moment se gaseste, ce isi doreste sa faca si, bineinteles, ii ajutam sa isi creioneze strategia financiara si dupa aceea sa gasim si partenerii potriviti pentru ei care, da sigur, daca vorbim de companii la inceput de drum exista diverse etape de investitii equity in zona venture. Daca vorbim de companii mai dezvoltate, vedem in ce masura mixul in bilant intre debt – equity este optim sau il putem optimiza inca”, a subliniat Andreea Pipernea, Managing Partner al firmei APlus Advisory care ofera servicii de consultanta pentru antreprenori.

“Din punct de vedere al tichetelor, cred ca la nivel de structurare in tot ceea ce inseamna posibilitati de finantare in Romania sunt multe <<blank spots>> (zone care nu sunt acoperite, n.r.)– atat in piata de capital privata, cat si in pietele publice – la bursa”, sustine Andreea Pipernea, fost executiv care a activat anterior ca si CEO al NN Pensii – cel mai mare manager de pensii private din Romania si cu o experienta vasta in sectorul bancar unde a lucrat in cadrul mai multor banci internationale. Ea adauga ca birourile de familie si platformele de corporate venture capital ar putea completa anumite piese lipsa din ecosistemul de finantare al companiilor.

“Sectorul de energie regenerabila este cu siguranta cel mai mare furnizor de pipeline pentru urmatorul an. Acolo as putea sa zic ca nivelurile sunt destul de mari de tichete. Pana acum am finantat in mare parte prin debt – sindicalizari. Ce am finantat pana acum si este public – sindicalizarile sunt de 200 – 300 mil. Euro, pachetul BERD de 40 si 50 mil. Euro din aceste sindicalizari. Imprumutul catre Iulius a fost peste 400 mil. Euro si noi am luat 100 mil. Euro, acolo am luat mai mult. As vedea tot sectorul de real estate ca un furnizor de pipeline, de asemenea pentru anul viitor, unde tichetele ar fi mai mari, in general in jur de 50 mil. Euro. Ma gandesc ce a fost istoric ca o medie, nu este batut in cuie”, a subliniat Ramona Dragomir, Principal Banker In cadrul Bancii Europene pentru Reconstructie si Dezvoltare (EBRD).

“Pe corporate, EBRD nu poate finanta proiecte foarte mici, ele ar trebui sa fie de cel putin 10 mil.Euro partea EBRD, deci si proiectul ar trebui sa fie putin mai mare, sa aiba componenta de dezvoltare, de investitii sau achizitie, deci oricum de crestere. Si foarte important pentru noi sa aiba si aceasta parte de impact pozitiv in economie pentru ca asta este mandatul EBRD, fie ca este verde investitia sau poate avea o parte de incluziune sociala sau inseamna imbunatatirea guvernantei corporatiste”, a precizat bancherul EBRD. EBRD a ajuns in 2025 la un portofoliu total de investitii de circa 900 mil. Euro in Romania, care include tot spectrul de la investitii directe de capital cum este cazul retailerului La Cocos sau investitii de capital in IPO-ul Cris-Tim Family Holding de la BVB pana la imprumuturi sindicalizate, investitii in emisiuni de obligatiuni, finantari verzi sau in format sustenabil sau investitii in calitate de investitor LP in fonduri de investitii din Romania sau din regiune cu componenta dedicata pe Romania.

“Autonom este un exemplu de succes, dar exista si alte companii locale care in 2025 au reusit sa stranga bani prin aceste produse sindicalizate ceea ce nu e simplu. Asta denota un profesionalism ridicat al companiilor romanesti pentru ca nu este usor sa faci o sindicalizare si sa nu o plasezi in piata pentru ca au mai existat si cazuri de genul asta. Aici vorbim de sindicalizari care au fost suprasubscrise”, a punctat Silviu Toma, Executive Director Corporate Division in cadrul Raiffeisen Bank Romania.

“Ma astept si anul viitor la acest tichet de 200 – 300 mil. Euro, care este un sweet spot pentru care se merita produsul. Poti sa-i faci o sindicalizare entry level pentru 100 – 150 mil. Euro, dar este un produs scump, costisitor, care necesita investitii si din partea companiei si din partea finantatorilor”, a precizat bancherul Raiffeisen.


Piete de capital.

“Ceea ce trebuie sa tinem cont ca daca in cazul unui SPO (oferta publica secundara, n.r.) pe companii de stat, lucrurile se pot intampla intr-un anumit ritm, companiile antreprenoriale au nevoie de un interval lung de timp de pregatire.Pregatirea unui IPO pentru o companie antreprenoriala nu este un proces care sa dureze 6 luni, E un proces care sa presupuna de la stabilirea perimetrului de listare la refacerea de situatii financiare pe standarde internationale, aliniere la guvernanta corporative. Dupa cum stim, nenumarate discutii cu investitori institutionali pentru a putea estima foarte corect nivelul de cerere care exista in piata pentru IPO si ce fel de ajustari poti sa faci ca sa ai o poveste de succes. Toate aceste lucruri fac ca procesul de listare sa fie foarte lung”, a declarat Cosmina Pavleti, Head of Investment Banking in cadrul BCR, parte a grupului bancar Erste Bank.

Cate IPO-uri si SPO-uri ar putea fi in 2026 pe bursa de la Bucuresti? “Optimist as vrea sa vad macar 2 IPO-uri si 3 SPO-uri. Ar fi cel mai bun caz, dar realist nu cred ca vom ajunge acolo”, a spus bancherul de investitii al BCR, care a fost intermediar de IPO si emisiuni de obligatiuni corporate, inclusiv cele emise de catre BCR, tranzactii ce au totalizat aproximativ 3 mld. Euro.

“E un trend care s-a conturat in urma cu 2 – 3 ani de zile si anume emisiunea recurenta de obligatiuni din partea in principal a doua segmente de emitenti – in primul rand, institutiile financiare pentru necesarul de capitalizare sub reglementarile MREL si, de cealalta parte, companiile de stat din energie cu proiecte care necesita finantare si care au apelat la aceste instrumente de obligatiuni ca o alternativa la majorari de capital sau imprumuturi bancare. Din punctul nostru de vedere, intr-adevar volumele au crescut, anul asta am fost implicati in tranzactii care au ajuns la aproximativ 2 mld. Euro, de exemplu, ceea ce este un plus fata de anul anterior si incomparabil fata de anii de dinainte cand piata de obligatiuni corporate era mai mult dedicata listarilor de dimensiune mica, poate chiar pe segmentul nereglementat – pe segmentul Aero”, a subliniat Vlad Pintilie, Director General Adjunct Tranzactionare in cadrul BT Capital Partners, parte a grupului financiar Banca Transilvania.

“La nivel global focusul nu mi se pare ca mai este neaparat pe sustenabilitate. Si noi cu aceste exercitii am venit destul de tarziu in acest joc al ESG si al obligatiunilor sustenabile. In acelasi timp, e foarte complicat sa mai renunti dupa ce ai plecat pe drumul asta si dupa ce ai intrat. Si de ce spun ca e complicat. Nu neaparat din perspectiva muncii care s-a depus deja sau a proiectelor, ci pentru ca deja ai pus o emblema pe genul de emitent care iti doresti sa fii, ti-ai asumat deja niste obiective care trebuie sa le duci la indeplinire si pe care majoritatea daca nu chiar toti isi doresc sa le duca la indeplinire din perspectiva asta, programele fiind deja stabilite in piata sunt convins si ca urmatoarele emisiuni – o mare parte dintre ele – vor face parte din aceeasi categorie”, a precizat reprezentantul BT Capital Partners, care a facut parte din sindicatul de intermediere al primei emisiuni de obligatiuni AT1 a Bancii Transilvania prin care a atras 500 de mil. Euro in noiembrie 2025 de pe pietele financiare internationale.


Private Equity & Venture Capital

“Per total sunt deja 11 investitii anul acesta, aici deja includem si niste follow-uri din fondul 1, practic, ultimul deployment din fondul 1 a fost deja facut. In mod cert pe cifre este cel mai bun an ca si valoare pentru noi. Fondul 1 al nostru a fost micut, fondul 2 este semnificativ mai mare si prin urmare un deployment undeva la 9 mil. Euro grosso modo pentru ca deal-urile noastre sunt sa zicem 1 milion in medie, unele follow-on-uri nici nu sunt atat de mari. 9 mil. este un record pentru noi, este cea mai mare suma investita pana acum”, a declarat Florin Visa, Partner in cadrul managerului de fonduri de venture capital Early Game Ventures.

“Am avut un singur an sub 10 deal-uri in ultimii 6 ani, deci si anul acesta suntem peste. Iar anul viitor va fi o componenta destul de mare de follow-on-uri. Deja o vedem, vedem potentialul. Nu putem neaparat sa dictam timing-ul, companiile vor ridica bani cand vor fi gata si noi vom fi de obicei alaturi de alti lead investors in companiile in care am investit in trecut si ne-am dori sa facem cel putin 6 investitii noi. Daca am avea 10 care ne plac, am face 10 investitii”, a precizat Florin Visa de la Early Game Ventures, care administreaza doua fonduri de capital de risc si este unul dintre cei mai activi investitori din ecosistemul VC.

“Este clar ca in ecosistemul din Romania lipsesc rundele pre – seed si ca toti trebuie sa ne adaptam la aceasta realitate. Dorinta noastra este sa facem tranzactii mai mari de la 2 – 2,5 mil. – 3 mil. Euro prima investitie si follow ons pana la 10 – 12 mil. Euro in campioni. In venture capital exista o practica diferita fata de private equity, adica se face o investitie initiala si apoi se fac runde follow on numai in campioni. Nu se pune de la inceput 10 mil., ci pui gradual.”, a detaliat Dan Mihaescu, Founding Partner al GapMinder, care are sub administrare doua fonduri de venture capital si investeste pe piata locala si pe piete dinafara Romaniei.

“Daca ma intrebati doar pe mine, destinatia Medima ar trebui sa fie un private equity un pic mai mare, poate un private equity regional pentru ca avem un drum de crestere pe care nu l-am epuizat decat foarte putin in acesti 5 – 6 ani. Si cred ca private equity-ul ne poate ajuta in continuare sa avem aceeasi traiectorie de crestere, adica accelerata”, a punctat Vlad Ardeleanu, CEO al Medima Health, retea medicala care a crescut puternic dupa intrarea in actionariatul sau a fondurilor de private equity Morphosis Capital si Integral Capital Group, care se pregatesc de exit din companie.

“Daca ma uit in viitor, suntem in acest <<journey>> (calatorie, n.r.) de a deveni de la ceea ce a fost fondul 1, care a fost Romania only, fondul 2 caruia noi ii spunem Romania Plus, adica inseamna 60 – 70% din capital va merge in Romania, restul va merge in regiune in footprint-ul EU din regiunea noastra, si dupa aceea, ideea este ca in timp la fondul 3 sa devenim cu adevarat un jucator regional. Asta nu vine fara propriile provocari pentru ca suntem in acest efort de constructie de brand, reputatie de track record in afara Romaniei.”, a semnalat Andrei Gemeneanu, Managing Partner al managerului de private equity Morphosis Capital.

“A patra investitie a fondului 2, dupa cea in private education, dupa cea in retail, dupa cea in sateliti in EnduroSat – investitia nr. 4 este in sectorul <<elderly care>> in a construi o retea de centre de batrani, ceea ce cu siguranta este o nisa subdezvoltata si subdeservita din Romania”, a punctat Andrei Gemeneanu ultima investitie parafata de catre Morphosis Capital.

“Piata nu este foarte aglomerata in momentul de fata. Fondurile din Polonia nu mai sunt atat de active, si-au cam facut expunerea pe Romania si nu vedem concurenta de acolo. Mai sunt niste fonduri mai de la sud – Bulgaria si mai e unul in Croatia aparut recent, dar foarte specializat. Pe langa fondurile regionale, care sunt in diverse faze, sunt doar fondurile din Romania”, sustine Dan Farcasanu, Managing Partner al managerului de private equity Mozaik Investments.

“Noi in Romania, suntem probabil 4 sau 5 fonduri care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Si toate fondurile astea care sunt aparute prin PNRR sunt la inceput, deci orizontul de timp este mult mai mare decat un fond din Polonia care vine si pune presiune, vrea sa-si faca banii in 3 ani sau 4 ani dupa care sa exiteze. Noi avem un orizont de timp care poate sa duca si 7 – 8 ani de acum incolo. Deci, din punctul asta de vedere si asta este un avantaj, trebuie doar sa gasim antreprenorul potrivit care e probabil 60% din teza noastra si apoi sa incepem sa discutam”, este de parere Dan Farcasanu de la Mozaik Investments.


Real Estate

“Cred ca o sa depasim 500 mil. Euro pentru ca in perioada T1 – T3 piata de investitii a fost 425 mil. Euro. Din anumite motive este o tranzactie care nu s-a publicat si deja trecem de 450 mil.Euro si cred ca se va mai inchide cel putin o tranzactie importanta pana la sfarsitul anului si atunci vom fi acolo un pic peste 500 mil. Euro”, estimeaza Robert Miklo, Partner & Head of Capital Markets al firmei de consultanta imobiliara Colliers.

“Cred ca incepe sa se vada deficitul Romaniei in ceea ce priveste investitorii institutionali locali. Mie imi place sa impart acum tarile din CEE in doua – zonele care au investitori institutionali locali si zonele care nu au. Serbia, in mod surprinzator, Ungaria, Slovacia, Cehia toate au jucatori institutionali locali care sustin piata versus Romania si Polonia, care sunt ramase oarecum pe dinafara. Si Romania intra intr-un joc direct de competitie cu Polonia, in care nu iese foarte bine, partial pentru ca piata este stabila, adica nu ai presiune pe vanzare, dar nu ai presiune nici pe cumparare. Al doilea element care ne trage in jos este partea de finantare in Romania care din punct de vedere al marjelor este foarte asemanatoare, iar din punct de vedere al amortizarii nu este acolo. Ai niste conditii mai bune in Polonia. Si asta inseama bottom line ca ai un IRR mai bun in Polonia decat in Romania pentru acelasi yield si diferentialul de yield intre Romania si Polonia nu iti permite sa atragi suficient capital. De asta suntem intr-o zona in care vedem ca lichiditatea a scazut”, a punctat Mihai Patrulescu, Head of Investment Properties al CBRE Romania.

“Am mentinut randamentele, ne uitam trimestrial la ele. Am pastrat yield-urile si suntem la centre comerciale la 7,25%, la office la 7,5% si la I&L (industrial si logistica) la 7,75%. Nu vad o descrestere de yield-uri si motivul principal este concurenta cu alte piete, in special Polonia unde au crescut yield-urile”, a precizat Robert Miklo de la Colliers.

“Noi suntem la un yield de 7,75% flat pe toate segmentele si le vad in continuare stabile cu exceptia mall-urilor unde mai degraba vom merge catre 7,25%”, estimeaza Mihai Patrulescu din partea CBRE.


NPL & Debt management

“Jucatorii din piata asta in principal dezvolta doua linii de business – partea de servisare si partea de cumparare de portofolii de creante neincasate. In zona de servisare, avem de obicei, se lucreaza pentru un comision de succes calculat la sumele colectate sau pe alte piete din jurul nostru se mai lucreaza si pe fix fee-uri calculate la volumul de cazuri in lucru. Ca sa va faceti o idee despre ce insemna piata la nivelul anilor 2000, mi-aduc aminte ca primele contracte de servisare semnate cu jucatori din zona de telecom si utilitati aveau preturi – acest comision de succes – peste 60% calculate la sumele colectate. Daca iti colectam 1000 RON, 60% era pretul”, a semnalat Catalin Neagu, CEO al OKCredit si antreprenorul care a fondat Top Factoring, jucator din piata de profil vandut ulterior companiei suedeze Intrum.

“Prin anii 2001 – 2002 – 2003 a aparut pentru prima oara notiunea de vanzare de portofolii de creante neincasate, se intampla tot din zona de telecom. Jucatorul pe care il reprezentam a fost primul cumparator din Romania, era vorba de retail. Volume foarte mari, de 150 – 200 mii de cazuri, de conturi, vandute pentru un pret pentru ca nu exista competitie, un pret foarte mic. Daca va spun ca era de 2 – 3%. In timp, lucrurile s-au schimbat totalmente. In anii 2007 – 2008, au inceput sa intre jucatori – au intrat polonezi, cehi – piata a inceput sa se maturizeze. Proiectele mari de NPL – retail, corporate, secured, unsecured – mi-aduc aminte ca am participat la majoritatea acestor procese de vanzare. Erau ani in care valorile nominale vandute insemnau sute de milioane de euro, erau proiecte chiar si de peste 1 mld. Euro – ceea ce in ziua de azi cu siguranta nu se mai intampla”, a punctat Catalin Neagu, care dupa plecarea de la Intrum a pornit o noua afacere in sectorul IFN, dupa experienta acumulata pe piata NPL si  a managementului de creante.

“In piata de NPL, nu vad o modificare de natura pozitiva. Sunt si tranzactii mai putine, si bancile au bilanturi mai mari. Nu exista piata secundara in Romania. Exista deja o atentie care se da la nivelul bancilor catre ajustarea pre – neperformanta, de genul <<hai sa incercam sa facem ceva in restructurare>>.  Am incercat sa investim in restructurari. Noi acum intram impreuna cu banca si proprietarul intr-o situatie, dupa care urmatorul lucru – sa creditam efectiv business-uri care sunt non – bancare, nebancabile. Practic, tot ce inseamna NPL s-a distrus, nu mai exista. Se cheama <<distressed industry>> si din distressed am mutat total focusul din non performing catre <<hai sa facem un fel de turnaround>>. Turnaround (restructurare, n.r.) in Romania nu exista efectiv.”, a punctat Mihai Pop, Transaction Leader in cadrul grupului ceh APS, unul dintre cei mai importanti investitori de pe piata NPL din Romania si din regiune.

“In ultimii 2 ani, am luat doua entitati de la B2 in Muntenegru si in Ungaria, de curand s-a tranzactionat cel mai mare jucator din Bulgaria care era un independent catre EOS. Intrum la un moment dat a vandut catre DDM. Adica se intampla lucrurile astea. Da, pe noi ne intereseaza in continuare (preluarea unui alt jucator local de profil, n.r.) pentru ca noi ne vedem aici pe termen lung. Putem sa supravietuim cu seceta asta de low IRR (rata interna de rentabilitate scazuta), dar, pe de alta parte, am prefera sa nu fie atat de mare aglomeratie.”, a semnalat Mihai Pop din partea investitorului ceh APS, in ceea ce priveste consolidarea pietei locale de NPL & debt management.


Citeste seria integrala de articole MIRSANU DEALMAKERS SUMMIT 2025


MIRSANU DEALMAKERS SUMMIT 2025: Vine anul efectelor colaterale, iar investitorii din private equity vad vremuri grele pe piata de M&A. “Bursa de la Bucuresti poate duce cel putin 5 IPO-uri de talia Cris-Tim in fiecare an”. Statul roman reduce tinta la un volum de euroobligatiuni de circa 10 mld. Euro pentru 2026 fata de 16 mld. Euro in 2025. Bancile au dat imprumuturi sindicalizate in ultimii 2 ani de circa 9 mld. Euro, din care jumatate au fost finantari noi. Regina Maria nu exclude achizitia unui concurent direct dupa trecerea sub controlul fondurilor globale de investitii CVC si Hellman & Friedman


Radu Timis Jr, Cris-Tim Family Holding: Bursa de la Bucuresti poate duce minim 5 IPO-uri de genul listarii Cris-Tim in fiecare an. Cea mai mare amenintare pentru economia Romaniei este deficitul comercial. Planul Cris-Tim este sa ajunga mai intai la o cota minima de 30% pe piata locala si apoi sa treaca cu achizitii la extindere regionala spre zona Balcanilor de est


Diana Popescu, Ministerul Finantelor: Estimam ca vom putea acoperi circa 8 mld. Euro in 2026 din suprapunerea PNRR cu programul SAFE ceea ce inseamna ca vom reduce necesarul de finantare prin euroobligatiuni. Anul viitor ne asteptam la un volum de euroobligatiuni de aproape 10 mld. Euro fata de 16 mld. Euro in acest an. Nivelul finantarii suverane in 2026 este mai mare desi avem ca tinta un deficit bugetar mai mic si asta vine din refinantare


Florian Libocor, BRD Societe Generale: Pentru 2026 ma astept la o crestere PIB de circa 0,8%, o inflatie ce va cobori spre 5,5 – 6%, un curs de schimb relativ stabil la 5,13 RON maxim 5,18 RON la Euro si o reducere a dobanzii – cheie pana la 5,75%. Anul acesta a fost cel al ambiguitatii constructive, anul viitor va fi cel al efectelor colaterale generate de deciziile din 2025


Andrei Gemeneanu, Morphosis Capital: Am semnat a patra tranzactie din fondul 2 in sectorul centrelor de ingrijire pentru batrani, unde este o nisa subdezvoltata. IRR-ul investitiei in La Cocos “va arata ciudat” la inchiderea tranzactiei, fiind cel mai mare dintre investitiile din portofoliul Morphosis. Exitul din Medima, estimat pe final de 2026 – inceput de 2027, asteptat sa produca un multiplu “double digit” pentru investitori dupa o crestere de 50x EBITDA. Fondul 2 al Morphosis Capital vizeaza in total 3 – 4 achizitii pe pietele din regiune, in vizor fiind Bulgaria, Croatia si Polonia, pentru care aloca 40 – 50 mil. Euro din capitalul sau de investitii


Ramona Dragomir, EBRD: EBRD are in 2025 un an – record in Romania cu investitii semnate de circa 900 mil. Euro si ne apropiem de 1 mld. Euro. Majoritatea sunt finantari de datorie, la nivelul global al EBRD media de investitii equity este undeva la circa 20% din portofoliu, insa in Romania ponderea este mai mica. Pentru 2026, sectorul de energie regenerabila este cel mai mare furnizor de pipeline de proiecte


Dan Stefan, Autonom: IPO-ul Autonom pe bursa se va intampla probabil in anii urmatori cand vom simti ca avem nevoie sa atragem mai mult capital si tine de sincronizare si de strategie. Mixul actual de finantare al Autonom este bazat peste 40% pe finantare bancara, peste 20% pe leasing, obligatiunile emise au o pondere spre 30%, iar restul este capitalul propriu. “Suntem o firma de familie in care probabil controlul privat o sa ramana privat multi ani si asta ne va permite sa ne uitam si la risc si la randamentul investitiei intr-un mod poate diferit fata de un investitor profesionist”


Vlad Pintilie, BT Capital Partners: Am ajuns in acest an sa fim implicati ca intermediari in tranzactii de circa 2 mld. Euro, incomparabil fata de anii anteriori cand piata obligatiunilor corporate era concentrata pe listari de dimensiuni mici. De 2 – 3 ani s-a conturat un trend de emisiuni recurente de obligatiuni sustinut de banci si de companiile de stat din energie. Vedem oportunitati foarte bune pentru emisiuni de actiuni si de obligatiuni si asteptam proiecte din partea statului si a unor emitenti noi


Silviu Toma, Raiffeisen Bank: Piata sindicalizarilor bancare din Romania a ajuns in 2024 – 2025 la un record de 9 mld. Euro, din care circa jumatate sunt finantari noi. Cele mai mari tichete locale de finantare corporate au ajuns la 500 – 550 mil. Euro, insa sweet spot-ul este la 200 – 300 mil. Euro. Vedem in pipeline pentru 2026 tranzactii de finantare in energie, real estate, transport, constructii specializate si servicii medicale


Cosmina Plaveti, BCR: As vrea sa vad in 2026 pe bursa de la Bucuresti doua tranzactii IPO si trei tranzactii SPO, dar realist nu cred ca vom ajunge acolo. Mediul macroeconomic va conta mult anul viitor in decizia celor care isi doresc sa isi listeze companiile pe bursa. Am avut in 2025 un an record pe piata de capital din Romania si am intermediat un volum de obligatiuni de aproximativ 3 mld. Euro cu tot cu cele doua emisiuni de obligatiuni corporate ale BCR


Lacramioara Diaconu – Pintea, OX2: Avem in pipeline-ul de tranzactii pentru 2026 doua proiecte de vanzare care totalizeaza 400 MW, iar pe partea de achizitii estimam proiecte de 300 – 400 MW pe piata de energie regenerabila. “Apropo de evaluare, daca prima tranzactie de vanzare din 2024 a fost la 214 mil. Euro care inseamna undeva la 2,2 mil. Euro per MW, puteti sa faceti niste calcule ce ar insemna cei 400 MW de anul viitor”


Ana – Maria Pascu, Regina Maria: Este o tendinta naturala de consolidare prin M&A a pietei de servicii medicale private si asta o sa vedem in urmatorii 5 ani. Multiplii de evaluare au inceput sa scada si credem ca 2026 si 2027 vor fi ani grei, nu stim daca pentru cumparatori sau vanzatori. Regina Maria nu exclude achizitia unor concurenti directi de pe piata de profil


Dan Mihaescu, Gapminder: Am investit 10 – 14 mil. Euro din fondul 2, unde avem deja 7 investitii si un follow-on. Din cele 6 exituri pe care le-am facut pana acum avem pana acum IRR de 96% – 97%. In ecosistemul din Romania lipsesc rundele pre-seed si trebuie cu totii sa ne adaptam la asta. Ne dorim sa facem tranzactii mai mari cu tichete la prima investitie de la 2 – 3 mil. Euro si runde rollow-on pana la 10 – 12 mil. Euro in campionii din portofoliu


Ioana Filipescu Stamboli, Investment Advisory Partners: Primele 10 tranzactii din acest an au totalizat peste 3 mld. Euro ceea ce inseamna o polarizare a pietei de M&A catre tichetele mari. Ma astept la o mega-tranzactie in 2026 si cred ca energia, serviciile medicale, constructiile si IT-ul vor fi printre sectoarele dominante


Andreea Pipernea, APlus Advisory: Sunt multe spatii de acoperit in ceea ce inseamna structurarea posibilitatilor de finantare pentru antreprenori atat pe pietele publice de capital, cat si pe piata privata. Zona de family office si de corporate venture capital ar avea ocazia sa completeze piese lipsa din ecosistemul de finantare al antreprenorilor


Dan Farcasanu, Mozaik Investments: Suntem probabil 4 sau 5 fonduri de investitii care intelegem mai bine piata, stim cum sa vorbim cu antreprenorii din Romania si avem un avantaj in sensul asta. Piata de fuziuni si achizitii a incetinit mai degraba decat sa accelereze


Leonard Pascu, Forvis Mazars Romania: Suntem in continuare in top 3 pe piata de fuziuni si achizitii din Europa Centrala si de Est, dupa volumul de tranzactii, iar dupa valoarea pietei suntem pe locul 2 in regiune. Ca valoare, piata locala de M&A este in jurul a 7 mld. Euro, dar nu s-au raportat toate tranzactiile din decembrie


Florin Visa, Early Game Ventures: Am facut 11 investitii in 2025, care includ si ultima runda de capital din fondul 1. Am investit in total 9 mil. Euro, ceea ce este cea mai mare suma investita de noi pana acum. Productivitatea per angajat in companiile din portofoliu a crescut in ultimul an cu 50% pe fondul impactului AI


Vlad Ardeleanu, Medima: Am selectat consultantul pentru vanzarea Medima, iar procesul se va derula pe tot parcursul anului 2026. Destinatia companiei ar trebui sa fie un fond de private equity mai mare, de talie regionala. Eu imi doresc sa continui si dupa vanzare pentru ca vad potentialul cel putin de a dubla dimensiunea companiei


Silviu Stratulat, Stratulat Albulescu: Am observat recent o schimbare radicala de trend pe piata de venture capital, generata de startup-uri in zona conventiilor de capital, care sunt documente mult mai putin protective pentru investitori comparativ cu imprumuturile convertibile. Notificarea investitiei straine directe de catre fondurile de private equity este singura componenta care poate genera intarzieri deosebite in tranzactii


Mihai Voicu, ONV LAW: Pe piata M&A a companiilor de talie medie, vedem tranzactii in pipeline in real estate, energie, infrastructura, logistica, transport si tehnologie. Am constatat ca tranzactiile M&A se lungesc cel mai mult din cauza nepregatirii la timp a tranzactiei si a distantei dintre cultura vanzatorului si cea a cumparatorului, dar exista si tot felul de autorizari care aduc intarzieri pentru ca trebuie sa te uiti la mai multe lucruri


Mihai Pop, APS: De cel putin 10 ani, APS face in Romania mai mult de jumatate din business-ul sau la nivel de grup. Randamentele pe piata NPL din Romania sunt cel mai jos cu exceptia Poloniei asa ca preferam sa investim in Europa de Vest. Suntem interesati sa cumparam competitori pentru ca ne vedem aici pe termen lung si putem supravietui cu rate mici IRR, dar am prefera sa nu fie atat de mare aglomeratie pe piata


Catalin Neagu, OkCredit: La inceputul pietei de NPL & debt management in anii 2000, aveam comision de succes de 60% din sumele colectate. Preturile de achizitie ale portofoliilor NPL se formau plecand de la IRR-ul pus de catre investitor, adica de cresterea pe care si-o dorea acesta, spune antreprenorul care a vandut Top Factoring catre suedezii de la Intrum


Mihai Patrulescu, CBRE: Avem acum un pipeline de tranzactii in real estate de 700 – 800 mil. Euro, din care nu stiu cate vor fi finalizate in 2026 in conditiile in care tranzactiile s-au lungit si dureaza in medie 1 an si 3 luni. Lipsa investitorilor institutionali locali si diferenta de randament fata de alte piete fac ca piata sa fie foarte subtire la tranzactii de la 100 mil. Euro in sus. Lichiditatea scazuta din volumul de tranzactii se vede si in volumul in crestere a finantarilor jucatorilor din piata


Robert Miklo, Colliers: Tranzactiile de pe piata imobiliara vor depasi 500 mil. Euro in 2025 si cred ca sunt premise foarte bune ca in 2026 sa depaseasca 1 mld. Euro. Cu yield-uri de 7,25% – 7,75% si concurenta cu piete din CEE si Europa de Vest, Romania ar putea inregistra o crestere a randamentelor. In ultimii 5 – 10 ani, in Romania au fost multe tranzactii cu tichete de 100 – 200 mil. Euro pe segmentul de birouri. “Ipotetic, daca centrul comercial AFI Cotroceni ar fi de vanzare, am depasi 600 mil. Euro probabil”


SilviuToma Raiffeisen main

Silviu Toma, Executive Director Corporate Division at Raiffeisen Bank Romania, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Silviu Toma, Executive Director – Project and Structured Finance Directorate – Corporate Division at Raiffeisen Bank Romania, is one of the speakers of MIRSANU DEALMAKERS SUMMIT 2025.

Silviu Toma has extensive experience in corporate finance, with his professional journey beginning in 1998. He has been with Raiffeisen Bank Romania for 24 years, currently serving in an Executive role where he leads five departments. These departments cover diverse areas such as real estate finance, mergers and acquisitions, project finance, syndications, commodity and balance sheet finance, and EU finance programs.

Throughout his career, Mr. Toma has developed strong skills in strategic leadership, financial analysis, process management, deal structuring, and cross-functional team coordination. His expertise extends to driving business growth, managing complex financial transactions, and fostering relationships with key stakeholders, both locally and internationally.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The agenda of this event will be as follows:

09:00 – 09:50 (EET/GMT+2) Registration & Networking

09:50 – 10:00 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:00 – 10:45 Panel: Trends

10:45 – 11:30 Panel: Mergers and Acquisitions (M&A)

11:30 – 12:15 Panel: Financing

12:15 – 12:45 Coffee break

12:45 – 13:30 Panel: Capital Markets

13:30 – 14:15 Panel: Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel: Real Estate

15:45 – 16:15 Panel: NPL & Debt Management

16:15 – 17:00 Panel: Buyer vs Seller

17:00 Final notes


The Event’s Partners are Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.


Photo: Forvis Mazars Romania.

Leonard Pascu, Director M&A Advisory at Forvis Mazars in Romania, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Leonard Pascu, Director M&A Advisory at Forvis Mazars in Romania, speaker of MIRSANU DEALMAKERS SUMMIT 2025.

As a Director specialising in M&A Advisory, Leonard brings extensive expertise in guiding clients through complex transactions and strategic financial decisions. Leonard is a CMA-certified professional with over 14 years of experience in the financial sector, including 10 years as Finance Director and Corporate Controller for a Fortune 1000, Nasdaq-listed company. During this time, he spearheaded multiple finance transformation initiatives (Chapter 11 emergence, divestitures, restructuring), optimised operational efficiency, drove strategic growth and supported a boutique private equity firm in establishing its presence in the Romanian market.

His expertise spans M&A transactions, corporate governance, controllership, internal audit, and internal controls. Combined with Six Sigma certification, this foundation enables him to deliver operational excellence and robust risk management. In the M&A area, Leonard has extensive experience across both buy-side and sell-side engagements, covering a broad spectrum of industries including Healthcare, Industrials, Technology, Retail, and Energy. He leverages deep technical knowledge and a process-driven approach to ensure efficiency and value creation throughout the entire deal lifecycle.

Leonard holds a Bachelor’s degree in International Relations and a Master’s degree in International Business Management from the Bucharest University of Economic Studies. His track record includes delivering high value in M&A transactions across varied sectors and leading multiple finance transformation initiatives.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The agenda of this event will be as follows:

09:00 – 09:50 (EET/GMT+2) Registration & Networking

09:50 – 10:00 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:00 – 10:45 Panel: Trends

10:45 – 11:30 Panel: Mergers and Acquisitions (M&A)

11:30 – 12:15 Panel: Financing

12:15 – 12:45 Coffee break

12:45 – 13:30 Panel: Capital Markets

13:30 – 14:15 Panel: Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel: Real Estate

15:45 – 16:15 Panel: NPL & Debt Management

16:15 – 17:00 Panel: Buyer vs Seller

17:00 Final notes


The Event’s Partners are Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.

Sursa foto: Ministerul Finantelor.

Diana Popescu, Deputy General Director of Front Office, Treasury and Public Debt, Ministry of Finance, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Diana Popescu, Deputy General Director of Front Office, Treasury and Public Debt, Ministry of Finance, is one of the speakers of MIRSANU DEALMAKERS SUMMIT 2025.

Diana joined the Ministry of Finance of Romania in 2001. Since 2013 she is coordinating the front office activity, consisting of sovereign borrowings from domestic and international capital markets, cash management operations, investor relations, rating agencies related activity and governmental programs with state guarantees.

Diana received the Bachelors Degree in Management and Master Degree of Public Institutions Management from Bucharest Academy of Economic Studies.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The agenda of this event will be as follows:

09:00 – 09:50 (EET/GMT+2) Registration & Networking

09:50 – 10:00 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:00 – 10:45 Panel: Trends

10:45 – 11:30 Panel: Mergers and Acquisitions (M&A)

11:30 – 12:15 Panel: Financing

12:15 – 12:45 Coffee break

12:45 – 13:30 Panel: Capital Markets

13:30 – 14:15 Panel: Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel: Real Estate

15:45 – 16:15 Panel: NPL & Debt Management

16:15 – 17:00 Panel: Buyer vs Seller

17:00 Final notes


The Event’s Partners are Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.


Photo: Banca Transilvania.

Vlad Pintilie, Deputy General Manager for Sales & Trading at BT Capital Partners, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Vlad Pintilie, Deputy General Manager for Sales & Trading at BT Capital Partners, is one of the speakers of MIRSANU DEALMAKERS SUMMIT 2025.

Vlad Pintilie is Deputy General Manager – Sales & Trading at BT Capital Partners, a top brokerage house and the investment banking and capital markets arm of Banca Transilvania.

He has 15 years’ experience in capital markets, facilitating corporate access to alternative financing in excess of EUR 5bn and over EUR 10bn in trades through the local stock exchange.

Vlad Pintilie holds a BSc in Investment & Financial Risk Management from Bayes Business School London and an EMBA from Bucharest Insternational School of Management.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The agenda of this event will be as follows:

09:00 – 09:50 (EET/GMT+2) Registration & Networking

09:50 – 10:00 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:00 – 10:45 Panel: Trends

10:45 – 11:30 Panel: Mergers and Acquisitions (M&A)

11:30 – 12:15 Panel: Financing

12:15 – 12:45 Coffee break

12:45 – 13:30 Panel: Capital Markets

13:30 – 14:15 Panel: Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel: Real Estate

15:45 – 16:15 Panel: NPL & Debt Management

16:15 – 17:00 Panel: Buyer vs Seller

17:00 Final notes


The Event’s Partners are Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


vizual MDS 2025 main

Lideri de afaceri, investitori, finantatori si consultanti in tranzactii vor dezbate pe 4 decembrie la evenimentul MIRSANU DEALMAKERS SUMMIT 2025 tendintele – cheie din M&A, finantari, piete de capital, real estate si NPL

Jurnalul de tranzactii MIRSANU.RO organizeaza pe 4 decembrie MIRSANU DEALMAKERS SUMMIT 2025, a opta editie anuala a unicului eveniment dedicat ecosistemului creat in jurul marilor tranzactii  – fuziuni si achizitii (M&A), finantare suverana, finantari corporative, piete de capital, real estate si NPL.

Lideri de afaceri, finantatori, investitori si consultanti sunt invitati sa participe la un eveniment in format exclusiv cu prezenta in person in locatie pentru a dezbate cele mai importante tendinte si tranzactiile majore din Romania si din spatiul Europei Centrale si de Est.

Editia din acest an are ca tema Dealmakers. New buyers. International sellers. prin care semnaleaza, pe de o parte, intrarea pe piata a unor noi cumparatori de active, dar si trecerea unor jucatori existenti in postura de cumparatori cum este cazul Vodafone sau grupul Schwarz, iar pe de alta parte, piata romaneasca este scena in care acum sunt mai proeminente tranzactiile de vanzare de valori mari din partea unor jucatori cu capital extern, fie ca sunt investitori strategici aliniati unei strategii de concentrare catre pietele de baza, fie ca sunt investitori financiari cu un orizont de exit mai scurt, pe o piata in care, de regula, mai vizibili la vanzare erau in anii anteriori antreprenorii.

Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, APLus Advisory si Sancons Capital & Investment sunt Partenerii de eveniment.

Okcredit si B2 Impact sunt Supporting Partner ai editiei din acest an.


ARGUMENT.

  • Incetinirea economica, noul val de taxe vamale impuse de SUA altor economii care inca nu are un impact clar definit, relocarea din diferite motive (geopolitic, de strategie de concentrare pe pietele de baza sau din motive de reducere costuri/ expunere) a investitorilor strategici, dar si setul de miscari la nivel local (cresterea inflatiei, cresterea TVA acompaniata de un set mai larg de masuri fiscale cu impact diferit) sunt de asteptat sa accelereze anumite tendinte de consolidare de piata, dar si sa concentreze investitiile mai mult catre anumite sectoare precum industria de aparare, energie verde sau sectorul tehnologiilor disruptive care integreaza inteligenta artificiala (AI).
  • Piata de fuziuni si achizitii (M&A) a marcat in 2025 achizitii strategice din partea unor noi cumparatori cum a fost cazul Mehilainen – platforma finlandeza detinuta de managerul global de private equity CVC Capital Partners, grupul german Schwarz (proprietarul retelelor de retail Kaufland si Lidl), Vodafone, grupul polonez Maspex sau compania romaneasca Dedeman – care a anuntat o tranzactie de preluare a retelei Praktiker Hellas in Grecia.
  • La vanzare s-au remarcat pana acum grupuri internationale precum FrieslandCampina, OTE (controlata de catre gigantul german Deutsche Telekom) care a reusit sa finalizeze exitul sau strategic inceput in urma cu mai multi ani, dar si managerii de private equity MidEuropa, Advent, CEECAT Capital sau Morphosis Capital, care au profitat de o “fereastra” de exit pentru companiile din portofoliu.
  • Au fost si miscari de consolidare a pietei in care jucatori precum CTP pe segmentul de logistica al pietei imobiliare a facut o achizitie consistenta in cazul portofoliului local al P3, alte achizitii semnificative au fost semnate de catre companii franceze de talie Veolia, Vinci, sau Digi, care a preluat un set de active ale Telekom Romania Mobile Communications.
  • Un segment care alimenteaza constant in ultimii ani piata de M&A este sectorul de energie regenerabila unde investitori precum OX2 sau Nofar Energy vand proiecte pe o piata cu mai multi investitori interesati pe partea de achizitii precum Engie, Premier Energy, Econergy, PPC, OMV Petrom sau nou intrati precum Helleniq Energy, jucator aflat in portofoliul dinastiei elene Latsis.
  • Oportunitatile atractive de pe piata au activat in rol de investitori equity si institutiile financiare internationale EBRD, European Investment Bank si International Finance Corporation, care au anuntat investitii de capital directe in companii de energie verde, retail sau industrie si sunt disponibile sa-si continue achizitiile oportuniste ca actionari minoritari.
  • Dupa ce in 2024 au aparut primele inchideri la fondurile noi de private equity si de venture capital, anul 2025 este un an full pentru desfasurarea de capital atat pentru fonduri de investitii care au tras bani din facilitatea aferenta a PNRR, cat si la cele care au apelat la alte surse de finantare disponibile in regiune. De asemenea, continua seria de exituri ale generatiilor anterioare de fonduri, care se apropie de maturitate. Un an record pentru piata de private equity din Romania dupa seria de exituri a MidEuropa de la Profi (finalizarea vanzarii in ianuarie 2025), Regina Maria si Cargus, urmata de alte exituri semnificative ale Advent (de la Zentiva), CEECAT Capital, Morphosis Capital sau NCH.
  • Pe piata finantarilor corporate, cele mai mari imprumuturi sindicalizate vizibile s-au concentrat in sectorul de energie, unde Electrica, Rezolv Energy, Distributie Energie Oltenia au semnat fiecare credite de sute de milioane de euro, unele dintre ele cu componenta de refinantare, insa si pentru sustinerea investitiilor intr-o industrie capital intensiva. De asemenea, piata imobiliara este un alt pol de finantare constanta, unde proiectul Rivus al Iulius Group a atras o finantare – record de peste 400 mil. Euro, iar CTP, NEPI Rockcastle si alti jucatori au atras lichiditati proaspete fie din imprumuturi, fie din emisiuni de obligatiuni, finantarea verde fiind una din categoriile de finantare deja consacrate in acest sector.
  • Pe piata emitentilor de obligatiuni suverane, statul roman a venit cu noi emisiuni de euroobligatiuni, in contextul mentinerii ratingului investitional de catre toate cele trei mari agentii de evaluare, se pregateste de o noua emisiune de titluri Samurai pe piata nipona, iar pe piata locala a venit catre investitorii de retail cu titluri Fidelis cu maturitati mai lungi, de 10 ani la obligatiunile in Euro, totul in contextul unei largiri recente a spatiului necesar de finantare cu inca 27 mld. RON dupa ajustarea tintei de deficit bugetar de la 7% la 8,4%.
  • Piata de capital, desi a avut un start pierdut in 2025 amanat de instabilitatea politica din prima jumatate a anului, a devenit scena unei diversitati mai mari de profile de tranzactii fata de anii anteriori. Pe de o parte, seria emisiunilor corporative a continuat in vara cu o emisiune de obligatiuni verzi a Electrica de 500 mil. Euro, a continuat Digi cu o emisiune atat cu rol de refinantare, cat si cu o componenta noua, si este de asteptat sa revina curand pe acest segment de tranzactii Romgaz si alti emitenti corporativi. Grupul polonez Maspex a derulat o oferta publica de preluare a producatorului de vinuri Purcari in cadrul unui profil rar de tranzactie la BVB.
  • De asemenea, trimestrul 4 al anului a inceput cu IPO-ul producatorului de mezeluri Cris-Tim, care reediteaza o structura de tranzactie folosita cu succes de catre compania de energie Premier Energy in 2024, printr-o combinatie de majorare de capital cu vanzarea unui pachet minoritar de actiuni, fara sa afecteze pozitia de actionar majoritar a initiatorului listarii pe piata reglementata si marcheaza cel mai mare pariu pe piata locala de capital de pana acum al unei familii fondatoare a unei afaceri de familie.


Agenda actualizata a evenimentului este urmatoarea:

09:00 – 09:50 (EET/GMT+2) Inregistrare & Networking

09:50 – 10:00 Cuvant de deschidere din partea lui Adrian Mirsanu, Fondator al jurnalului de tranzactii MIRSANU.RO

10:00 – 10:45 Panel Tendinte

10:45 – 11:30 Panel Fuziuni si Achizitii (M&A)

11:30 – 12:15 Panel Finantare

12:15 – 12:45 Pauza de cafea

12:45 – 13:30 Panel Piete de Capital

13:30 – 14:15 Panel Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel Real Estate

15:45 – 16:15 Panel NPL & Debt Management

16:15 – 17:00 Panel Cumparator vs Vanzator

17:00 Concluzii


Pana acum, si-au confirmat participarea urmatorii vorbitori:


Radu Timis Jr., CEO CRIS-TIM FAMILY HOLDING

Florian Libocor, Economist – Sef BRD Societe Generale

Diana Popescu, Director General Adjunct Directia Generala de management a datoriei publice si a fluxurilor de trezorerie MINISTERUL FINANTELOR

Dan Stefan, Cofondator AUTONOM

Lacramioara Diaconu – Pintea, Country Manager OX2 Romania

Ramona Dragomir, Principal Banker EBRD

Vlad Ardeleanu, CEO MEDIMA HEALTH

Andrei Gemeneanu, Managing Partner MORPHOSIS CAPITAL

Dan Mihaescu, Founding Partner GAPMINDER

Dan Farcasanu, Managing Partner MOZAIK INVESTMENTS

Florin Visa, Partner EARLY GAME VENTURES

Andreea Pipernea, Managing Partner APLUS ADVISORY

Ioana Filipescu Stamboli, Managing Director INVESTMENT ADVISORY PARTNERS

Vlad Pintilie, Director General Adjunct Tranzactionare BT CAPITAL PARTNERS

Cosmina Plaveti, Head of Investment Banking BCR

Silviu Toma, Executive Director Corporate Division RAIFFEISEN BANK Romania

Silviu Stratulat, Managing Partner STRATULAT ALBULESCU

Mihai Voicu, Partner ONV LAW

Ana – Maria Pascu, Director M&A REGINA MARIA

Mihai Pop, Transaction Leader APS

Leonard Pascu, Director M&A FORVIS MAZARS Romania

Catalin Neagu, Fondator & CEO OK Credit IFN

Mihai Patrulescu, Head of Investment Properties CBRE Romania

Robert Miklo, Partner & Head of Capital Markets COLLIERS Romania


Principalele topicuri de dezbatere sunt:

  • Cine face noi achizitii pe piata de M&A
  • Ce oportunitati aduce fereastra de exit din private equity
  • Cum evolueaza multiplii de evaluare in diferite sectoare
  • Cum se reasaza portofoliile de private equity si de venture capital la rascrucea dintre exiturile generatiei anterioare de fonduri si intrarea pe piata a noilor platforme locale si regionale
  • Ce tranzactii sunt asteptate de catre investitori pe piata de capital
  • Cum arata peisajul de oportunitati pentru tranzactiile de finantare
  • Care este evolutia principalilor indicatori din tranzactiile in real estate
  • Ce oportunitati si randamente sunt pe radarul investitorilor
  • Cum arata perspectivele de finantare ale statului


Locatie: Ramada North, salile Crystal 1 & 2


Accesul la eveniment se face pe baza de invitatie sau pe baza unei taxe de acces la eveniment de 2000 RON. Detalii la office@mirsanu.ro


Despre MIRSANU.RO


  • Jurnalul de tranzactii MIRSANU.RO este primul produs din Romania dedicat tranzactiilor corporative. Ofera din 2014 informatii, exclusivitati si proiecte editoriale care acopera tranzactii din fuziuni si achizitii (M&A), finantari, tranzactii pe pietele de capital, tranzactii din real estate si alte tipuri de tranzactii corporative majore.
  • Se adreseaza executivilor, antreprenorilor, proprietarilor de afaceri, investitorilor si finantatorilor si vizeaza prin continutul oferit comunitatea de profesionisti activa pe piața de fuziuni si achizitii (M&A), din administratori de fonduri de investitii, avocati, bancheri de investitii, bancheri, consultanti,brokeri si alti furnizori de servicii profesionale dedicate tranzactiilor.
  • Platforma de media MIRSANU.RO are in portofoliul sau evenimente anuale precum MIRSANU DEALMAKERS SUMMIT (lansat in 2018), MIRSANU IPO CHALLENGE (lansat in 2022), THE SUSTAINABILITY CHALLENGE (lansat in 2022) si MIRSANU INVESTORS SUMMIT (lansat in 2024), precum si alte proiecte de continut dedicate mediului de afaceri din Romania si din Europa Centrala si de Est (CEE).
  • O selectie de continut a fiecaruia dintre evenimentele organizate de catre jurnalul de tranzactii MIRSANU.RO este publicata post-eveniment pe www.mirsanu.ro  si distribuita pe conturile proprii de pe retelele sociale.


Sursa foto: Colliers.

Robert Miklo, Partner and Head of Capital Markets at Colliers Romania, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Robert Miklo, Partner and Head of Capital Markets at Colliers Romania, is one of the speakers of MIRSANU DEALMAKERS SUMMIT 2024.

He plays a pivotal role in advising clients on both local and international markets. With 18 years of experience at Colliers, Robert has honed his expertise across various departments, including Consulting, Research, and Investments.

He specializes in originating, negotiating, and managing large-scale real estate transactions, with a particular focus on the Romanian market. His tenure in the Investment department has afforded him extensive experience working with institutional and private investors, as well as developers across office, retail, and industrial sectors.

Under Robert’s expertise, the investment team at Colliers Romania has successfully executed a diverse range of transactions, including notable sales such as Arad Business Park (2022), Dacia One Offices (2021), the Nepi Rockcastle Office Portfolio (2020), Dacia Warehouse Pitesti (2017), Premium Point and Premium Plaza (2016), Floreasca Park, Europolis Industrial Park (2015), Landmark and Bancorex building (2024). His comprehensive knowledge and proven track record make him an invaluable asset to the firm.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The agenda of this event will be as follows:

09:00 – 09:50 (EET/GMT+2) Registration & Networking

09:50 – 10:00 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:00 – 10:45 Panel: Trends

10:45 – 11:30 Panel: Mergers and Acquisitions (M&A)

11:30 – 12:15 Panel: Financing

12:15 – 12:45 Coffee break

12:45 – 13:30 Panel: Capital Markets

13:30 – 14:15 Panel: Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel: Real Estate

15:45 – 16:15 Panel: NPL & Debt Management

16:15 – 17:00 Panel: Buyer vs Seller

17:00 Final notes


The Event’s Partners are Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


Pascu regina maria main

Ana-Maria Pascu, M&A Director at Regina Maria, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Ana – Maria Pascu, M&A Director at Regina Maria, is one of the speakers of MIRSANU DEALMAKERS SUMMIT 2025.

Ana-Maria Pascu is a healthcare executive with over a decade of experience in the medical sector. She entered the healthcare industry in 2013 as Hospital Director at Ponderas Academic Hospital, where she led key operational initiatives and managed the hospital’s successful acquisition by REGINA MARIA in 2016.

For the past four years, Ana-Maria has been M&A Director at REGINA MARIA. In this role, she leads the group’s growth efforts through acquisitions, healthcare market analysis, and integration planning. Her work spans the full M&A lifecycle, from identifying opportunities and assessing financial feasibility to managing integration processes and supporting long-term value creation.

Ana-Maria has extensive experience managing complex transactions and contributing to the expansion of one of Romania’s leading healthcare providers. She holds an Executive MBA, strengthening her strategic and financial expertise in executing M&A transactions and driving the expansion of healthcare services.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The agenda of this event will be as follows:

09:00 – 09:50 (EET/GMT+2) Registration & Networking

09:50 – 10:00 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:00 – 10:45 Panel: Trends

10:45 – 11:30 Panel: Mergers and Acquisitions (M&A)

11:30 – 12:15 Panel: Financing

12:15 – 12:45 Coffee break

12:45 – 13:30 Panel: Capital Markets

13:30 – 14:15 Panel: Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel: Real Estate

15:45 – 16:15 Panel: NPL & Debt Management

16:15 – 17:00 Panel: Buyer vs Seller

17:00 Final notes


The Event’s Partners are Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro

Photo: BCR.

Cosmina Plaveti, Head of Investment Banking at BCR, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Cosmina Plaveti, Head of Investment Banking at BCR, is one of the speakers of MIRSANU DEALMAKERS SUMMIT 2025.

Cosmina is a seasoned professional with almost 20 years of experience in  banking, currently serving as the Head of Investment Banking at BCR. With a comprehensive background that includes a law degree from the University of Bucharest, an LL.M. in European Business Law, and a master’s degree in European Studies from the Bucharest Academy of Economic Studies, Cosmina brings a wealth of expertise to her role.

Since joining BCR in July 2005, she has skillfully navigated through various facets of the industry including corporate finance, capital markets, and compliance. Her focus has particularly been on funding and capital market advisory services, encompassing both debt capital markets (DCM) and equity capital markets (ECM). Cosmina’s role at BCR has been instrumental in fostering the development of local capital markets. Notably, she managed the Hidroelectrica IPO, where BCR acted as Bookrunner and handled intricate responsibilities such as retail public offering considerations and liaisons with key financial and regulatory institutions like the FSA, the BSE, and RoClear.

In addition to her contributions to equity offerings, Cosmina coordinates the execution of bond issues for BCR, positioning the institution as the largest corporate bond issuer on the local market. Her efforts extend beyond local markets, overseeing international issuances and enhancing BCR’s profile on the European stage.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The agenda of this event will be as follows:

09:00 – 09:50 (EET/GMT+2) Registration & Networking

09:50 – 10:00 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:00 – 10:45 Panel: Trends

10:45 – 11:30 Panel: Mergers and Acquisitions (M&A)

11:30 – 12:15 Panel: Financing

12:15 – 12:45 Coffee break

12:45 – 13:30 Panel: Capital Markets

13:30 – 14:15 Panel: Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel: Real Estate

15:45 – 16:15 Panel: NPL & Debt Management

16:15 – 17:00 Panel: Buyer vs Seller

17:00 Final notes


The Event’s Partners are Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


Sursa foto: MIRSANU.RO.

Mihai Patrulescu, Head of Investment Properties at CBRE Romania, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Mihai Patrulescu, Head of Investment Properties at CBRE Romania, is one of the speakers of MIRSANU DEALMAKERS SUMMIT 2025.

With a strong financial background, Mihai Patrulescu brings a different approach, having experience in complex projects, financial analysis, and project management for large real estate portfolio deals. During his career, Mihai held key positions as a Senior Investment Associate and Head of Strategic Analysis in the real estate industry and was involved in complex portfolio transactions. Since 2021, he has led the Investment Properties department in CBRE Romania, being highly connected to the global Capital Markets network and knowledge of CBRE.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The agenda of this event will be as follows:

09:00 – 09:50 (EET/GMT+2) Registration & Networking

09:50 – 10:00 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:00 – 10:45 Panel: Trends

10:45 – 11:30 Panel: Mergers and Acquisitions (M&A)

11:30 – 12:15 Panel: Financing

12:15 – 12:45 Coffee break

12:45 – 13:30 Panel: Capital Markets

13:30 – 14:15 Panel: Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel: Real Estate

15:45 – 16:15 Panel: NPL & Debt Management

16:15 – 17:00 Panel: Buyer vs Seller

17:00 Final notes


The Event’s Partners are Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


Photo: OKCredit.

Catalin Neagu, Founder and CEO of OKCREDIT IFN SA, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Catalin Neagu, founder and CEO of OKCREDIT IFN SA, is one of the speakers of MIRSANU DEALMAKERS SUMMIT 2025.

He is a dedicated professional and entrepreneur, active on financial services market for almost 20 years.

In 2006 he founded Top Factoring, a credit management company, successfully divested to the Swedish company Intrum, the most important European player in industry. Also, in 2014 he founded Telecredit IFN SA, a financial institution active on retail credits markets. He also successfully divested Telecredit IFN to an investment found, continuing his career in credit management area.

In 2021 he founded and runs since OKCREDIT IFN, building fully digitalized financial products for retail clients.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The agenda of this event will be as follows:

09:00 – 09:50 (EET/GMT+2) Registration & Networking

09:50 – 10:00 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:00 – 10:45 Panel: Trends

10:45 – 11:30 Panel: Mergers and Acquisitions (M&A)

11:30 – 12:15 Panel: Financing

12:15 – 12:45 Coffee break

12:45 – 13:30 Panel: Capital Markets

13:30 – 14:15 Panel: Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel: Real Estate

15:45 – 16:15 Panel: NPL & Debt Management

16:15 – 17:00 Panel: Buyer vs Seller

17:00 Final notes


The Event’s Partners are Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


aps pop main

Mihai Pop, Transaction Leader of APS Investments, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Mihai Pop, Transaction Leader of APS Investments, is one of the speaker of MIRSANU DEALMAKERS SUMMIT 2025.

Mihai Pop is the Transaction Leader of APS Investments, part of APS Holding since 2022, covering the groups transactions in more than 15 countries, with a focus on deep-asset investment, via NPL/SPL transactions, distressed lending, surplus asset disposals and structure optimizations.

Previously,  Mihai was Vice President at Balbec, focusing on sourcing, structuring, acquisitions, and portfolio management functions in Continental Europe for three years.

Before joining Balbec, Mihai was an Investment Manager with APS Investments team out of Bucharest, leading transactions in the South-Eastern European for 5 years 2015.

Before joining APS, Mihai has worked exclusively in M&A transactions, initially for 8 years in a boutique covering small and mid-market segments in South-Eastern Europe, reaching a Partner position, followed by 3 years in Ernst & Young Romania as the Head of M&A in the Bucharest office.

Mihai has an MBA in Finance from Bucharest Business School, in partnership with Telfer School in Ottawa, a MSc in Communication from SNSPA Bucharest and BA in Management from ASE in Bucharest.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The agenda of this event will be as follows:

09:00 – 09:50 (EET/GMT+2) Registration & Networking

09:50 – 10:00 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:00 – 10:45 Panel: Trends

10:45 – 11:30 Panel: Mergers and Acquisitions (M&A)

11:30 – 12:15 Panel: Financing

12:15 – 12:45 Coffee break

12:45 – 13:30 Panel: Capital Markets

13:30 – 14:15 Panel: Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel: Real Estate

15:45 – 16:15 Panel: NPL & Debt Management

16:15 – 17:00 Panel: Buyer vs Seller

17:00 Final notes


The Event’s Partners are Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


pipernea mds 2025 main

Andreea Pipernea, Managing Partner at APlus Advisory, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Andreea Pipernea, Managing Partner at APlus Advisory, is one of the speakers of MIRSANU DEALMAKERS SUMMIT 2025.

Andreea Pipernea is the Managing Partner of APlus Advisory, where she leads a broad portfolio of projects in M&A, corporate and growth financing, and venture capital. Through APlus, she supports entrepreneurs and companies in navigating transactions, securing capital, scaling their businesses, and designing long-term strategic development plans. APlus operates as a specialized boutique with a dedicated, multidisciplinary team, offering integrated advisory services across dealmaking, financing, and business transformation.

Andreea also serves as an independent board member at maib, the largest bank in the Republic of Moldova, where she contributes to the bank’s strategic direction and governance.

With over 25 years of experience in financial services, she has held senior leadership roles across banking, asset management, private pensions, insurance, and capital markets. Her track record includes serving as CEO of NN Pensii and holding executive roles at Citibank, Erste and ABN Amro in Romania.

In addition, Andreea is an angel investor and startup advisor, having completed a successful exit, and is actively involved in empowering the local entrepreneurial and venture ecosystem through mentorship and early-stage investments.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The agenda of this event will be as follows:

09:00 – 09:50 (EET/GMT+2) Registration & Networking

09:50 – 10:00 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:00 – 10:45 Panel: Trends

10:45 – 11:30 Panel: Mergers and Acquisitions (M&A)

11:30 – 12:15 Panel: Financing

12:15 – 12:45 Coffee break

12:45 – 13:30 Panel: Capital Markets

13:30 – 14:15 Panel: Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel: Real Estate

15:45 – 16:15 Panel: NPL & Debt Management

16:15 – 17:00 Panel: Buyer vs Seller

17:00 Final notes


The Event’s Partners are Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


Photo: ONV LAW.

Mihai Voicu, Partner at ONV LAW, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Mihai Voicu, Partner at ONV LAW, is one of the speakers of MIRSANU DEALMAKERS SUMMIT 2025.

Mihai Voicu is a business lawyer with over 25 years of experience in corporate law, mergers and acquisitions, and commercial disputes.

He leads the Business Law practice at ONV LAW and is known for his pragmatic, results-oriented approach. He works with entrepreneurs, investors, and international companies on complex transactions and sensitive business situations, with a clear understanding of how legal decisions impact commercial strategy.

Currently, Mihai is the President of the Legal Netlink Alliance Europe, an international network of almost 100 law firms worldwide.

ONV LAW is a dynamic law firm in Romania and provides legal counsel to both private companies and public institutions across different practice areas, with a strong reputation in infrastructure and public procurement projects, as well as in corporate and M&A transactions.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The agenda of this event will be as follows:

09:00 – 09:50 (EET/GMT+2) Registration & Networking

09:50 – 10:00 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:00 – 10:45 Panel: Trends

10:45 – 11:30 Panel: Mergers and Acquisitions (M&A)

11:30 – 12:15 Panel: Financing

12:15 – 12:45 Coffee break

12:45 – 13:30 Panel: Capital Markets

13:30 – 14:15 Panel: Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel: Real Estate

15:45 – 16:15 Panel: NPL & Debt Management

16:15 – 17:00 Panel: Buyer vs Seller

17:00 Final notes


The Event’s Partners are Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media content provider exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Florian LIBOCOR main

Florian Libocor, Chief Economist at BRD – Group Societe Generale, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Florian Libocor, Chief Economist at BRD – Group Societe Generale, is one of the speakers of MIRSANU DEALMAKERS SUMMIT 2025.

Mr. Libocor joined the Group in 2002 and coordinates the research department. Before joining BRD – Group Societe Generale, Mr. Libocor worked for Romania’s Finance Ministry (1998-2002). He holds a PhD in Economics from the National Institute for Economic Research, Romanian Academy.

Mr. Libocor is founder member of the Romanian Association of Financial and Banking Analysts in Romania (AAFBR), member of the Romanian Association for the Club of Rome (ARCoR) and of other groups of strategic analysis and economic reflection.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The agenda of this event will be as follows:

09:00 – 09:50 (EET/GMT+2) Registration & Networking

09:50 – 10:00 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:00 – 10:45 Panel: Trends

10:45 – 11:30 Panel: Mergers and Acquisitions (M&A)

11:30 – 12:15 Panel: Financing

12:15 – 12:45 Coffee break

12:45 – 13:30 Panel: Capital Markets

13:30 – 14:15 Panel: Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel: Real Estate

15:45 – 16:15 Panel: NPL & Debt Management

16:15 – 17:00 Panel: Buyer vs Seller

17:00 Final notes


The Event’s Partners are Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media content provider exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Photo: Stratulat Albulescu.

Silviu Stratulat, Managing Partner at Stratulat Albulescu Attorneys at Law, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Silviu Stratulat, Managing Partner at Stratulat Albulescu Attorneys at Law, is one of the speakers of MIRSANU DEALMAKERS SUMMIT 2025.

Silviu Stratulat is the Head of the M&A Department at Stratulat Albulescu Attorneys at Law, advising on mergers and acquisitions and private fundraisings across a broad range of sectors but with a particular focus on the technology sector.

He advises on the full spectrum of corporate matters, including public takeovers, domestic and cross-border mergers and acquisitions, corporate reorganizations, joint ventures, and portfolio assistance and frequently represents management teams in buyouts and private equity structures.

Silviu is widely recognised for his expertise in late-stage venture and early-stage private equity transactions across Europe and emerging markets. His client portfolio includes leading investment funds and major corporations such as Resource Partners, Innova Capital, Vitruvian Partners, Morphosis Capital, Encora Digital, Vodafone, SIBS, The Rohatyn Group, Thoughtworks, Gemini Solutions, and the Ministry of Research, Innovation and Digitalization of Romania.

With an international academic background spanning Romania, the Netherlands and the United States – including a post-executive program at Harvard Law School – Silviu brings a global perspective to multi-jurisdictional mandates. He is ranked by leading legal directories (Chambers & Partners, Legal 500 and IFLR1000) for Corporate/M&A, praised by clients as commercially minded, attentive, and highly effective throughout negotiations.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The agenda of this event will be as follows:

09:00 – 09:50 (EET/GMT+2) Registration & Networking

09:50 – 10:00 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:00 – 10:45 Panel: Trends

10:45 – 11:30 Panel: Mergers and Acquisitions (M&A)

11:30 – 12:15 Panel: Financing

12:15 – 12:45 Coffee break

12:45 – 13:30 Panel: Capital Markets

13:30 – 14:15 Panel: Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel: Real Estate

15:45 – 16:15 Panel: NPL & Debt Management

16:15 – 17:00 Panel: Buyer vs Seller

17:00 Final notes


The Event’s Partners are Banca Transilvania, Cris-Tim Family Holding, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media content provider exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Photo: OX2.

Lacramioara Diaconu – Pintea, Country Manager OX2 Romania, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Lacramioara Diaconu – Pintea, Country Manager OX2 Romania, is one of the speakers of MIRSANU DEALMAKERS SUMMIT 2025.

Lacramioara Diaconu-Pintea was appointed Country Manager for OX2 Romania in January 2023, being responsible for continuing to scale up the company’s portfolio across technologies – wind, solar, energy storage and hydrogen. OX2 develops, constructs, and sells onshore and offshore windfarms and solar PV farms, also offering management of wind- and solar farms after completion.

Lacramioara Diaconu-Pințea has an extensive experience in the energy sector in Romania, from large capital projects to business transformation and growth and has held several executive positions within the industry (OMV group, Complexul Energetic Oltenia). She graduated Finance at ASE Bucharest and the Executive MBA program of WU Wien and University of Minneapolis.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The agenda of this event will be as follows:

09:00 – 09:50 (EET/GMT+2) Registration & Networking

09:50 – 10:00 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:00 – 10:45 Panel: Trends

10:45 – 11:30 Panel: Mergers and Acquisitions (M&A)

11:30 – 12:15 Panel: Financing

12:15 – 12:45 Coffee break

12:45 – 13:30 Panel: Capital Markets

13:30 – 14:15 Panel: Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel: Real Estate

15:45 – 16:15 Panel: NPL & Debt Management

16:15 – 17:00 Panel: Buyer vs Seller

17:00 Final notes


The Event’s Partners are Banca Transilvania, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media content provider exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Photo: EBRD.

Ramona Dragomir, Principal Banker at EBRD, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Ramona Dragomir, Principal Banker at the European Bank for Reconstruction and Development, is one of the speakers of MIRSANU DEALMAKERS SUMMIT 2025.

Before joining EBRD in 2014, Mrs. Dragomir has held key roles at leading financial institutions, including Unicredit Tiriac Bank and Raiffeisen Bank International, where she specialized in financial analysis, credit risk assessment, and corporate risk management.

Mrs. Dragomir is an experienced banking professional with a strong background in corporate debt and equity solutions for emerging markets. Her career has focused on advancing sustainability within the corporate sector, particularly in relation to impact investments. She has built a wealth of experience in managing complex financial structures and fostering client relationships across various industries, with a particular focus on Industry, Commerce, and Agribusiness sectors.

She holds a Master’s degree in Financial Management and Capital Markets and is a CFA Charter-holder since 2015.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The agenda of this event will be as follows:

09:00 – 09:50 (EET/GMT+2) Registration & Networking

09:50 – 10:00 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:00 – 10:45 Panel: Trends

10:45 – 11:30 Panel: Mergers and Acquisitions (M&A)

11:30 – 12:15 Panel: Financing

12:15 – 12:45 Coffee break

12:45 – 13:30 Panel: Capital Markets

13:30 – 14:15 Panel: Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel: Real Estate

15:45 – 16:15 Panel: NPL & Debt Management

16:15 – 17:00 Panel: Buyer vs Seller

17:00 Final notes


The Event’s Partners are Banca Transilvania, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media content provider exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Photo: Cris-Tim Family Holding.

Radu Timis Jr, CEO of Cris-Tim Family Holding, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Radu Timis Jr, CEO of Cris-Tim Family Holding, is one of the speakers of MIRSANU DEALMAKERS SUMMIT 2025.

In his role, Radu oversees Cristim’s operating units within Romania, a vertically integrated company in the business segments it covers, holding the  position of market leadership in the latter. Cris-Tim group products are enjoyed by millions of consumers daily, not only locally, but also in 18 other European countries. Cris-Tim is driven by a complementary processed meats and ready-meal convenience foods portfolio, that includes iconic brands such as Cris-Tim or Matache Macelaru’, with the highest notoriety and CRP levels in their respective market segments in Romania.

Radu has also developed a series of entrepreneurial businesses, in the fields of construction aggregate materials and business management consulting for FMCG businesses. Moreover, he is an Angel Investor in a series of Tech Startups comprising Marketing, AI and Fintech applications, most of which have already begun to scale globally.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The agenda of this event will be as follows:

09:00 – 09:50 (EET/GMT+2) Registration & Networking

09:50 – 10:00 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:00 – 10:45 Panel: Trends

10:45 – 11:30 Panel: Mergers and Acquisitions (M&A)

11:30 – 12:15 Panel: Financing

12:15 – 12:45 Coffee break

12:45 – 13:30 Panel: Capital Markets

13:30 – 14:15 Panel: Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel: Real Estate

15:45 – 16:15 Panel: NPL & Debt Management

16:15 – 17:00 Panel: Buyer vs Seller

17:00 Final notes


The Event’s Partners are Banca Transilvania, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media content provider exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


IF main

Ioana Filipescu Stamboli, Managing Director at Investment Advisory Partners, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Ioana Filipescu Stamboli, Managing Director at Investment Advisory Partners, is one of the speakers of MIRSANU DEALMAKERS SUMMIT 2025

Ioana Filipescu Stamboli has over 30 years of experience in financial advisory and investment banking with EBRD, KPMG Raiffeisen Investment, Deloitte Central Europe. In the recent years she resumed an independent M&A advisory position.

Throughout her career, Ioana has contributed at closing over 50 M&A transactions, predominantly supporting local entrepreneurs divesting, but also serving private equity clients and international corporates.

Ioana is ranked first among M&A consultants in Romania by number of successful transactions closed, according to league tables compiled by global M&A market monitoring company Mergermarket. Ioana is a graduate of École Nationale d’Administration – ENA and has an executive master in business administration and a master’s degree in engineering.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The agenda of this event will be as follows:

09:00 – 09:50 (EET/GMT+2) Registration & Networking

09:50 – 10:00 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:00 – 10:45 Panel: Trends

10:45 – 11:30 Panel: Mergers and Acquisitions (M&A)

11:30 – 12:15 Panel: Financing

12:15 – 12:45 Coffee break

12:45 – 13:30 Panel: Capital Markets

13:30 – 14:15 Panel: Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel: Real Estate

15:45 – 16:15 Panel: NPL & Debt Management

16:15 – 17:00 Panel: Buyer vs Seller

17:00 Final notes


The Event’s Partners are Banca Transilvania, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media content provider exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Credit foto: Dariusz Iwanski.

Dan Farcasanu, Managing Partner of Mozaik Investments, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Dan Farcasanu, Managing Partner of Mozaik Investments, is one of the speakers of MIRSANU DEALMAKERS SUMMIT 2025.

Dan has over 25 years of private equity and corporate finance expertise in CEE and Romania.

He also worked in other international asset managers such as The Carlyle Group, Resource Partners, GED, Global Finance. Dan did transactions in CEE and Romania, in industries such as fitness, telecom, retail, travel, hospitality or printing.

Dan has extensive experience in M&A, equity and debt finance and capital structures, and finally and most important working with founders and entrepreneurs. He held various Board positions in different industries and the local PE association.

Dan is a member in YPO, Romanian chapter. He is also a member in Romanian Business Leaders, TechAngels and Endeavour Romania.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The agenda of this event will be as follows:

09:00 – 09:50 (EET/GMT+2) Registration & Networking

09:50 – 10:00 Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

10:00 – 10:45 Panel: Trends

10:45 – 11:30 Panel: Mergers and Acquisitions (M&A)

11:30 – 12:15 Panel: Financing

12:15 – 12:45 Coffee break

12:45 – 13:30 Panel: Capital Markets

13:30 – 14:15 Panel: Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel: Real Estate

15:45 – 16:15 Panel: NPL & Debt Management

16:15 – 17:00 Panel: Buyer vs Seller

17:00 Final notes


The Event’s Partners are Banca Transilvania, Stratulat Albulescu, Forvis Mazars Romania, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media content provider exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Sursa foto: EGV.

Florin Visa, Partner at Early Game Ventures, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Florin Visa, Partner at Early Game Ventures, is one of the speakers of MIRSANU DEALMAKERS SUMMIT 2025.

Florin Visa joined the Early Game Ventures team at the beginning of 2024, upon the launch of its second fund, Early Game Fund II.

Florin’s career is defined by a complex specialization in the investment sector. His experience encompasses both Private Equity (PE) investments—including his previous activity at the EBRD (European Bank for Reconstruction and Development)—and a rich history in M&A (Mergers and Acquisitions), gained at investment banks and consulting firms within the Big4 group. Furthermore, he brings valuable expertise in Venture Capital (VC), crowdfunding, and angel investment.

From an entrepreneurial perspective, Florin Vișa led a financial consulting company specialized in acquisitions. The company finalized numerous successful transactions, with the most notable being the contribution to the closing, in early 2024, of the largest renewable energy acquisition in the region. His activity has been concentrated on the dynamic markets of Romania, Turkey, Bulgaria, Hungary, and Ukraine.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The agenda of this event will be as follows:

09:00 – 09:50 (EET/GMT+2) Registration & Networking

10:00 – 10:45 Panel: Trends

10:45 – 11:30 Panel: Mergers and Acquisitions (M&A)

11:30 – 12:15 Panel: Financing

12:15 – 12:45 Coffee break

12:45 – 13:30 Panel: Capital Markets

13:30 – 14:15 Panel: Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel: Real Estate

15:45 – 16:15 Panel: NPL & Debt Management

16:15 – 17:00 Panel: Buyer vs Seller

17:00 Final notes


The Event’s Partners are Banca Transilvania, Stratulat Albulescu, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media content provider exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Ardeleanu Medima main

Vlad Ardeleanu, CEO of Medima Health, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Vlad Ardeleanu, CEO of Medima Health, is one of the speakers of MIRSANU DEALMAKERS SUMMIT 2025.

Vlad Ardeleanu is the Co-Founder and CEO of Medima Health, Romania’s fastest-growing network of medical imaging and radiology clinics (MRI, CT, PET-CT), backed by private equity investors and operating nationwide.

He is also Co-Founder of the DR. ARDELEANU dental clinics network, focusing on high-quality, affordable care for local communities. A former retail entrepreneur and co-founder of the Artima supermarket chain, Vlad has extensive experience in scaling platforms with institutional capital, healthcare M&A and building governance models that combine medical excellence, access and sustainable growth.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The agenda of this event will be as follows:

09:00 – 09:50 (EET/GMT+2) Registration & Networking

10:00 – 10:45 Panel: Trends

10:45 – 11:30 Panel: Mergers and Acquisitions (M&A)

11:30 – 12:15 Panel: Financing

12:15 – 12:45 Coffee break

12:45 – 13:30 Panel: Capital Markets

13:30 – 14:15 Panel: Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel: Real Estate

15:45 – 16:15 Panel: NPL & Debt Management

16:15 – 17:00 Panel: Buyer vs Seller

17:00 Final notes


The Event’s Partners are Banca Transilvania, Stratulat Albulescu, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media content provider exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Photo: Autonom.

Dan Stefan, Co-founder of Autonom, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Dan Stefan, Co-founder of Autonom, is one of the speakers of MIRSANU DEALMAKERS SUMMIT 2025.

Dan Stefan is an entrepreneur who’s passionate about developing people and building sustainable, learning-focused organizations.

After studying management in Bucharest, Orléans, and at the Sorbonne, he worked as a management consultant at a consulting firm in Paris, where he implemented efficiency programs for major global industrial groups.

Since 2006, he has chosen the path of entrepreneurship: together with his brother, he founded and leads the Autonom Group, the leading mobility provider in Romania.

He serves as an independent board member for several organizations, including companies, business associations, and NGOs.

Dan is also a strategy professor in the Romanian-Canadian MBA program at Bucharest Business School, since 2014. He believes in inclusive management, based on autonomy and shared values.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The agenda of this event will be as follows:

09:00 – 09:50 (EET/GMT+2) Registration & Networking

10:00 – 10:45 Panel: Trends

10:45 – 11:30 Panel: Mergers and Acquisitions (M&A)

11:30 – 12:15 Panel: Financing

12:15 – 12:45 Coffee break

12:45 – 13:30 Panel: Capital Markets

13:30 – 14:15 Panel: Private Equity & Venture Capital

14:15 – 15:15 Lunch

15:15 – 15:45 Panel: Real Estate

15:45 – 16:15 Panel: NPL & Debt Management

16:15 – 17:00 Panel: Buyer vs Seller

17:00 Final notes


The Event’s Partners are Stratulat Albulescu, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.

If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media content provider exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Sursa foto: BVB.

Afacerea de familie Cris-Tim a devenit o companie publica a carei capitalizare bursiera a depasit 275 mil. Euro pe piata principala a bursei de la Bucuresti. Radu Timis Jr, CEO Cris-Tim, despre ce urmeaza dupa intrarea investitorilor institutionali in actionariatul companiei: Nu excludem sa apelam la emisiuni de obligatiuni verzi sau sustenabile strict pentru dezvoltarea unor obiective de sustenabilitate. “Ar fi un vis frumos sa poti realiza transferul catre a treia generatie, dar e foarte important ca orice membru al familiei care isi doreste sa faca parte din afacere sa ii si placa cu adevarat”

Afacerea de familie Cris-Tim Family Holding a devenit pe 26 noiembrie 2025 companie publica listata pe piata principala a bursei de la Bucuresti, a carei capitalizare a depasit 275 mil. Euro dupa o tranzactie IPO care a marcat un record istoric pentru piata de capital locala pe segmentul subscrierilor venite din partea investitorilor de retail, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Noua etapa in care a intrat compania antreprenoriala, liderul pietei locale de mezeluri si ready meals, dupa intrarea investitorilor institutionali in actionariatul Cris-Tim prefigureaza schimbari atat la nivelul modelului de conducere, cat si la nivelul mixului de finantare necesar pentru atingerea obiectivelor sale de crestere.

”Listarea la bursa inseamna inceputul unui nou capitol pentru Cris-Tim, in care vom continua sa investim in tehnologie, inovatie, diversificarea portofoliului de produse si sustenabilitate, pentru a le oferi in continuare romanilor, si nu numai, produse de cea mai inalta calitate. Obiectivele noastre sunt clare. Pana in anul 2030 ne propunem sa devenim cel mai mare grup de agribusiness din Romania. Pentru a atinge aceasta tinta, am pus la punct un plan de investitii foarte ambitios pentru urmatorii cinci ani, in valoare de 890 mil. RON. Ne vom concentra pe dezvoltarea unor noi capacitati de productie, noi capacitati logistice si infrastructura de depozitare. Mai mult decat atat, vom analiza tinte din piata – jucatori concurenti care pot face obiectul unor tranzactii de top M&A”, a declarat Radu Timis Jr, CEO-ul Cris-Tim Family Holding la sediul Bursei de Valori Bucuresti pe 26 noiembrie, ziua in care au debutat la tranzactionare actiunile CFH.

Potrivit acestuia, sectorul agro-alimentar local ofera potential pentru o pozitionare la nivel de campion regional, iar Cris-Tim isi propune sa contribuie la un astfel de obiectiv.

Cris-Tim Family Holding a derulat in perioada 17 – 29 octombrie 2025 o tranzactie IPO in valoare de 454,35 mil. RON (89,3 mil. Euro), in urma careia a fost listat pe bursa de la Bucuresti un pachet de 34,48% din actiunile companiei, familia fondatoare a afacerii – Radu si Cristina Timis – pastrandu-si insa pozitia de actionar majoritar.

Ca efect al IPO-ului, EBRD si Fondul de Pensii Administrat Privat NN au devenit actionari minoritari semnificativi ai Cris-Tim Family Holding, cu participatii de 5,01%, respectiv 7,61% din companie.

Impactul intrarii investitorilor institutionali in companie este mai larg, urmand sa aiba efecte asupra modelului sau de guvernanta corporativa, dar si asupra mixului de finantare odata cu accesul la sursele de lichiditati disponibile pe piata de capital.

IPO-ul Cris-Tim, prima companie din sectorul agroalimentar care intra pe bursa de la Bucuresti, a atras capital de 397,5 mil. RON in companie, bani proaspeti urmand sa fie alocati finantarii planurilor ambitioase de investitii ale companiei pentru perioada 2025-2030.

Intrebat de catre jurnalul de tranzactii MIRSANU.RO daca dupa listarea pe bursa si intrarea unui investitor institutional tematic ca actionar in companie cum este cazul EBRD, in strategia de finantare vor fi integrate si eventuale emisiuni de obligatiuni in format verde sau sustenabil, Radu Timis Jr, CEO-ul companiei, a raspuns: “Ca parte a investitiilor pe care le vom face ca sa le indeplinim si inseamna foarte mult investitii in energie verde, in tehnologii mai performante care consuma mai putin in materie de resurse, vom cauta diferite <<tool>>-uri (instrumente, n.r.) de finantare”.

“Obligatiunile verzi astazi sunt un <<tool>> (instrument – n.r.) de finantare foarte bun, dupa cum vedem si la alte companii. Toti creditorii au un focus mai mare pe sustenabilitate si conditiile de creditare astazi pentru proiecte cu adevarat sustenabile si verzi sunt mai bune decat alte instrumente deci nu excludem sa apelam la acest instrument strict pentru dezvoltare de obiective de sustenabilitate, nu alt gen de investitii”, a adaugat acesta.

Conducerea Cris-Tim a anuntat inca de pe 17 octombrie  – de la startul perioadei de subscriere in cadrul IPO-ului – ca au existat discutii cu un investitor institutional international in conditiile in care compania este interesata sa angajeze tinte specifice finantarilor sustenabile. Investitorul institutional international respectiv este EBRD, care a si investit ulterior in cadrul IPO-ului companiei.

Cris-Tim Family Holding a anuntat pe 30 octombrie 2025 ca a finalizat cu succes IPO-ul derulat pe bursa de la Bucuresti, obtinand o capitalizare de piata de circa 262 mil. Euro si un multiplu P/E de aproape 15,2x, conform calculelor jurnalului de tranzactii MIRSANU.RO pe baza datelor financiare transmise de catre companie.

Capitalizarea bursiera a Cris-Tim Family Holding la o zi dupa debutul actiunilor sale pe piata principala a BVB a depasit 1,4 mld. RON (peste 276 mil. Euro).

„Intrarea Cris-Tim Family Holding pe piata noastra este o victorie pentru o companie de familie si pentru piata de capital care intampina Cris-Tim cu bratele deschise. Astazi transmitem un semnal clar: BVB este gata sa-si asume rolul de finantator al intregii economii romanesti, nu doar al jucatorilor traditionali din energie si finante. Pentru Bursa, Cris-Tim este o invitatie ca BVB sa sporeasca eforturile de a atrage companii din sectoare noi si mai diversificate si o provocare de a se asigura ca piata noastra este pozitionata optim pentru a primi listari din agricultura, turism, comerț si servicii. Pentru investitori, Cris-Tim este o oportunitate de a se expune la un sector pe care il cunosc si pe care il folosesc zilnic, dar in care n-au avut posibilitatea sa investească sistematic pana acum. Felicit echipa Cris-Tim si ii doresc un parcurs prosper si punerea in practica a celor mai indraznete obiective”, a declarat Remus Vulpescu, CEO Bursa de Valori Bucuresti.

Bancherii de investitii coordonati de catre Cosmina Plaveti, Managing Director Investment in cadrul BCR, si Irina Neacsu, Director Executiv Corporate Finance in cadrul BRD – Groupe Société Générale, au structurat IPO-ul Cris-Tim Family Holding pe bursa de la Bucuresti, actionand in calitate de Co-Aranjori Mandatati si Administratori ai Registrului de Subscrieri.

Avocatii Clifford Chance Badea au oferit servicii de consultanta juridica pentru compania Cris-Tim Family Holding in timp ce avocatii Filip & Company au asigurat asistenta juridica pentru BCR si BRD.

Cris-Tim Family Holding a venit catre investitorii de pe piata de capital cu promisiunea unei companii care va cauta sa isi continue atat planurile ambitioase de crestere, cat si sa isi rasplateasca noii actionari cu dividend din profit, pe care compania l-a generat constant pana acum.

IPO-ul Cris-Tim de pe bursa de la Bucuresti a marcat o subscriere record pentru piata locala de capital pe segmentul investitorilor de retail, care a inregistrat o suprasubscriere de 42 de ori fata de pachetul de actiuni oferit initial pe transa investitorilor de retail, ceea ce a condus in final la o majorare de la 15% dincolo de 19% din totalul actiunilor oferite in cadrul tranzactiei, dupa realocarea unui pachet de actiuni de pe transa investitorilor institutionali.

Intrebata de catre jurnalul de tranzactii MIRSANU.RO daca semnalul puternic dat de investitorii de retail ar putea reaseza structura unor viitoare IPO-uri de companii antreprenoriale locale, prin majorarea transelor alocate catre investitorii de retail de la 15% – 20% cat au marcat ultimele IPO-uri pana la niveluri de 25% – 33% din total actiuni oferite in cadrul IPO, Cosmina Plaveti, Managing Director Investment in cadrul BCR, a raspuns:

“In primul rand, nivelul de suprasubscriere la nivel record a fost generat si de valoarea absoluta a transei de retail. In al doilea rand, dimensionarea transei de retail se face totdeauna avand in vedere, pe de o parte, nevoia de lichiditate a actiunilor pe piata secundara si, pe de alta parte, nevoia de a avea stabilitatea data de investitorii institutionali. Nu recomandam din start crestere de distributie in piata primara pe retail mai mult decat ce este deja testat deoarece in momente mai dificile din viata companiei, pretul poate avea niste evolutii nefavorabile companiei care rezulta strict din comportamentul investitorilor de retail la stiri negative – reactioneaza emotiv fata de investitorii institutionali, care se uita la fundamentele companiei”.

Listarea Cris-Tim de la BVB din 2025 are o structura similara cu IPO-ul derulat in mai 2024 de catre compania de energie Premier Energy, prin care a fost combinata vanzarea unui pachet minoritar de actiuni de catre actionarul majoritar cu o majorare de capital pentru atragerea de noi lichiditati destinate acoperirii nevoilor de dezvoltare ale companiei.

Cris-Tim Family Holding a raportat pentru 2024 venituri din contractele cu clientii de 1,12 mld. RON (in crestere cu 7,1% fata de anul 2023), EBITDA de 166,8 mil. RON (mai mare cu 8,1%) si un profit net din activitati continue de 84,7 mil. RON (in crestere cu 3%).


Cum vede familia Timis viitorul afacerii antreprenoriale publice Cris-Tim: Compania trebuie sa fie profesionalizata astfel incat sa poate fi condusa autonom sau de catre un executiv care nu face parte din familie

Afacerea de familie Cris-Tim a fost fondata de catre familia Timis in urma cu 33 ani, iar acum aproximativ 4 ani a avut loc o succesiune in urma careia conducerea companiei a trecut de la prima generatie la a doua generatie, context in care Radu Timis Jr. a preluat recent pozitia de CEO, in timp ce antreprenorul Radu Timis este presedintele Consiliului de administratie al companiei.

Dupa listarea Cris-Tim Family Holding pe bursa de la Bucuresti, antreprenorii fondatori ai companiei, Radu si Cristina Timis, continua sa detina 65,49% din actionariat, prin intermediul vehicului de investitii Rangeglow Limited.

Inca de pe 17 octombrie 2025, de la startul IPO-ului companiei, Radu Timis Jr, CEO-ul Cris-Tim, a semnalat ca dupa listarea afacerii pe bursa, familia Timis nu intentioneaza sa isi dilueze pozitia de actionar majoritar in companie.

Intrebat de catre jurnalul de tranzactii MIRSANU.RO cum vede viitorul afacerii de familie Cris-Tim Family Holding la orizontul unui eventual transfer de la generatia a doua a familiei Timis, care a preluat recent pozitia de CEO al companiei, catre generatia a treia a familiei fondatoare a companiei, Radu Timis Jr. a raspuns:

“De obicei, si daca ne uitam si la acest proces de tranzitie in Europa, in Romania sunt mai rare cazurile in care exista transferuri catre a doua generatie. In Europa se intampla mult mai mult. Spre a treia (generatie – n.r.) este, de fapt, cea mai dificila tranzitie. Cred ca e posibil”.

“Odata cu pasul de listare la Bursa de Valori pe care l-am facut, vrem sa avem o companie cu un management extrem de bine profesionalizat, independent, capabil sa se autosustina, sa fie creativ si sa fie o companie care poate fi condusa independent in orice moment. Fie ca fondatorii sunt acolo, fie ca familia e acolo, compania trebuie sa fie profesionalizata si procedurata incat ea sa poata fi condusa autonom sau de catre un executiv care nu face parte din familie. In general, familia isi poate asuma diferite roluri – familia poate sa conduca afacerea sau familia poate sa creeze strategie pentru grup, sa diversifice activitatea grupului pe termen lung. Ar fi un vis frumos sa poti realiza transferul catre a treia generatie, dar e foarte important ca orice membru al familiei care isi doreste sa faca parte din afacere sa ii si placa afacerea cu adevarat”, a subliniat exponentul generatiei a doua a familiei fondatoare a afacerii Cris-Tim.

“Ca sa-l completez pe fiul meu, aici esenta in final va fi la noi, la mine si la Cristina (Cristina Timis, celalalt actionar fondator al companiei – n.r.). Eu, unul, nu am de gand sa vand actiuni foarte multe, adica vreau s-o duc (compania – n.r.) si la a treia generatie. Probabil, acelasi lucru va face si Cristina. Deci, sigur, nepotii nostri daca vor vrea sa mosteneasca aceasta companie care va fi din ce in ce mai mare, isi vor da toata silinta sa fie destul de competitivi intre ei ca sa duca mai departe, cum v-am spus, visul”, a declarat Radu Timis, fondatorul companiei.

Succesiunea afacerilor fondate in anii ’90 de la prima generatie catre a doua generatie a familiei este un moment dificil pentru viitorul multor companii locale, in contextul in care varsta capitalismului romanesc postdecembrist de numai 35 de ani inseamna ca piata locala isi construieste acum propriul istoric de abia la nivelul transferului de la generatia fondatoare catre generatia urmatoare.

Comparativ, afacerile de familie din Occident au acumulat know how privind tranzitia puterii de la o generatie la alta intr-o perioada de timp cu mult mai mare, ceea ce a dus la crearea unor companii si marci puternice aflate in portofoliul unor dinastii de afaceri.

Pe de alta parte, momentul de succesiune pentru companii cu masa critica, unele dintre ele cu pozitii de lider de piata, este o oportunitate vanata de catre investitori strategici, cat si de catre investitori financiari. O alternativa ramane insa listarea pe bursa, unde si alte companii antreprenoriale si-au continuat planurile de crestere sub conducerea familiilor fondatoare cum este si cazul MedLife, care a marcat, de asemenea, un IPO de succes la BVB in 2016. De asemenea, sunt si afaceri de familie care nu sunt listate pe bursa, insa acceseaza bani proaspeti de la investitorii de pe piata de capital pe ruta emisiunilor de obligatiuni corporative asa cum este cazul grupului Autonom, condus de catre fratii Marius si Dan Stefan.

Photo: Gapminder.

Dan Mihaescu, Founding Partner at GapMinder Ventures, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Dan Mihaescu, Founding Partner at GapMinder Ventures, is one of the speakers of MIRSANU DEALMAKERS SUMMIT 2025.

Dan leads investments in B2B platforms enabled by Machine Learning, Al, into cybersecurity, enterprise software / SaaS, automation, and fintech businesses. Dan led GapMinder Fund investments into FintechOS, TypingDNA, Cartloop, DruidAI, Cyscale and Outthink.

He also serves as a sounding board for other partners in various investments of GapMinder.

Prior to GapMinder, Dan was with Microsoft, UPC / LGI, and GTS in various CO roles. He is a well-known investor and a highly experienced former executive, having a deep and broad understanding of High Tech and its trends, with extensive experience in operating SMEs and large enterprises, as well as venture acceleration and M&A transactions.

Dan was born in Bucharest, Romania, and he is an INSEAD Alumnus and followed various VC & PE programs of EVCA and Harvard Business School.

GapMinder Ventures is an investment fund created in 2018 that invests in technology startups in Romania and Eastern Europe, particularly Macedonia, Serbia, Slovenia, and, above all, Croatia.

GapMinder Ventures has launched two funds so far: GapMinder Fund I (in 2018, with a total market capitalization of €50 million) and GapMinder Fund II (in 2024, with a target market capitalization of €80 million).

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The Event’s Partners are Stratulat Albulescu, ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.


If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media content provider exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Photo: Morphosis Capital.

Andrei Gemeneanu, Co-founder and Managing Partner of Morphosis Capital, speaker of MIRSANU DEALMAKERS SUMMIT 2025

Andrei Gemeneanu, Co-founder and Managing Partner of Morphosis Capital, is one of the speakers of MIRSANU DEALMAKERS SUMMIT 2025.

Before Morphosis Capital, Andrei worked for 15 years in Marketing and General Management roles in Europe, Asia and the US. Trained in a large corporation (Unilever), but with an entrepreneurial streak, he displays a strong track record of results, labelled as a “turnaround man.” He is able to flex and work both with large-scale global organizations as well as with family/start-up businesses. Andrei has a track record of building high-energy teams that “move the needle” and drive results.

Over the past 10 years with Morphosis Capital, Andrei has been primarily responsible for the Fund strategy, origination and portfolio management, with Board positions in Cronos Med, Medima Health, Stay Fit and EMI Romania. In addition, Andrei deals with key matters related to Investor Relations. He also holds the position of President of ROPEA (Romanian Private Equity Association).

Andrei holds a degree in Business Administration and has followed numerous trainings, including at Wharton and Harvard, on brand strategy, communication, operations, leadership, and organizational behavior. Andrei is fluent in English and French and is a native Romanian.

On December 4, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU DEALMAKERS SUMMIT 2025, an OFFLINE event dedicated to the community of corporate transactions – mergers & acquisitions (M&A), financing, capital market transactions, real estate deals and other major corporative transactions.

The Event’s Partners are ONV LAW, Aplus Advisory and Sancons Capital & Investment. The Supporting Partners of this event are Okcredit and B2 Impact.


If you are interested in attending this event or making a partnership, please contact us at office@mirsanu.ro


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media platform consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media content provider exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


European Investment Bank a aprobat o linie de finantare de circa 25 mil. Euro pentru CEC Bank in vederea sustinerii investitiilor promovate de entitati din sectorul public

Banca Europeana de Investitii (EIB) a aprobat pe 11 noiembrie 2025 o linie de finantare de circa 25 mil. Euro pentru CEC Bank in vederea sustinerii unor investitii promovate de entitati din sectorul public, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Scopul declarat este de a sustine in special proiectele localizate in regiunile din Programul Tranzitie Justa, care acopera 6 judete – Hunedoara, Gorj, Dolj, Galati, Mures si Prahova.

Beneficiarilor finali li se va cere sa respecte legislatia aplicabila anationala si a Uniunii Europene, dupa caz.

EIB este unul dintre cei mai mari finantatori externi ai economiei Romaniei, atat prin programe proprii, cat si printr-o gama larga de instrumente care acopera investitii de capital, instrumente de datorie (inclusiv imprumuturi), cat si mecanisme de garantii.


Dealmakers. New buyers. International sellers.” Jurnalul de tranzactii MIRSANU.RO organizeaza pe 4 decembrie evenimentul MIRSANU DEALMAKERS SUMMIT 2025 pentru jucatorii din fuziuni si achizitii (M&A), finantari, pietele de capital, real estate si NPL

Banca Transilvania a plasat pe piata financiara internationala o emisiune de obligatiuni AT1 de 500 mil. Euro la un cupon de 7,125% pe an. Suprasubcriere de 5,3 ori din partea investitorilor fata de oferta de titluri a bancii

Banca Transilvania, cea mai mare banca de pe piata locala dupa marimea activelor, a anuntat pe 21 octombrie 2025 finalizarea cu succes a primei sale emisiuni de obligatiuni AT1 (caoital de rang 1 suplimentar) prin care a atras 500 de mil. Euro de pe pietele financiare internationale la un cupon de 7,125% pe an, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia reprezinta cea mai mare emisiune de obligatiuni AT1 din Europa Centrala si de Est, sustin reprezentantii Bancii Transilvania.

Emisiunea a beneficiat de un sprijin semnificativ venit din partea investitorilor inca de la inceputul procesului, cand peste 40 de investitori proeminenti si-au exprimat interesul de a participa la tranzactie. Feedback-ul pozitiv primit in cursul zilei de miercuri a constituit principala premisa pentru anuntul emisiunii a doua zi. In doar doua ore de la lansarea tranzactiei, investitorii au transmis ordine in valoare de 2 mld. Euro, intr-un registru care a atins un nivel maxim de aproximativ 3,25 mld. Euro, imediat ce au inceput sa fie primite si ordinele din partea investitorilor americani. Volumul final al ordinelor subscrise s-a ridicat la peste 2,65 mld. Euro, reprezentand o suprasubscriere de 5,3 ori mai mare decat suma pe care banca intentiona sa o stranga, au precizat reprezentantii Bancii Transilvania.

Peste 180 de investitori de foarte buna calitate – un record in emisiunile de obligatiuni ale Bancii Transilvania – din Uniunea Europeana, Marea Britanie, SUA si alte piete au participat la tranzactie, rata cuponului fiind redusa de la 7,625% (cat se estima initial) la 7,125% ca randament final.

Emisiunea a constat in titluri de Capital de Rang 1 Suplimentar (Additional Tier 1) si contribuie la indeplinirea obiectivelor solide de capital ale Bancii Transilvania, in conformitate cu strategia bancii de planificare a capitalului. Obligatiunile sunt denominate in euro, au optiunea de rascumparare anticipata incepand cu 27 noiembrie 2030. Nivelul de subscriere minim este de 200.000 euro. Cuponul oferit este de 7,125%, resetat la fiecare cinci ani, cu prima data de resetare la 27 mai 2031.

Obligatiunile ar urma sa fie emise la 27 noiembrie 2025 pe bursa Euronext de la Dublin.

Emiterea de obligatiuni a fost evaluata cu calificativul B1 de catre agentia internationala Moody’s.

Vanzarea obligatiunilor a fost coordonata de catre bancherii de investitii de la Bank of America Securities Europe SA, BT Capital Partners S.A., J.P. Morgan SE si Morgan Stanley Europe SE. Consilierii juridici au fost Filip & Company, Freshfields Bruckhaus Deringer, Clifford Chance Badea si Clifford Chance, iar auditorul financiar a fost Deloitte Audit.

Noua emisiune de obligatiuni ridica valoarea celor 6 emisiuni de obligatiuni lansate de catre Banca Transilvania incepand cu 2023 la aproape 3 mld. Euro.

Anterior, Banca Transilvania a anuntat pe 26 iunie 2025 plasarea unei emisiune de obligatiuni in format sustenabil in valoare de 1,5 mld. RON (aproape 300 mil. Euro) la un cupon de 8,875%. Obligatiunile senior nepreferentiale emise atunci aveau o maturitate de 7 ani, cu optiune de rascumparare dupa 6 ani.

Emisiunea Bancii Transilvania din iunie 2025 a fost urmata apoi de emisiunea de obligatiuni verzi de 500 mil. Euro a Electrica, precum si de catre emisiunile recente de obligatiuni ale Digi in valoare de 600 mil. Euro sau emisiunea de obligatiuni de 500 mil. Euro plasata de catre Romgaz in noiembrie 2025. BCR, una dintre cele mai mari banci locale dupa marimea activelor si subsidiara a grupului austrac Erste, a finalizat cu succes in noiembrie 2025 doua emisiuni de obligatiuni, una in valoare de 1,125 mld. RON (circa 220 mil. Euro) in cadrul unei tranzactii din 11 noiembrie, iar pe 20 noiembrie 2025 a plasat inca aproximativ 2,5 mld. RON (500 mil. Euro) catre investitori.

Banca Transilvania, care detine o cota de piata de circa 23% dupa active la nivelul pietei bancare din Romania, are o capitalizare bursiera de peste 32,5 mld. RON (in jurul a 6,5 mld. Euro).


Dealmakers. New buyers. International sellers.” Jurnalul de tranzactii MIRSANU.RO organizeaza pe 4 decembrie evenimentul MIRSANU DEALMAKERS SUMMIT 2025 pentru jucatorii din fuziuni si achizitii (M&A), finantari, pietele de capital, real estate si NPL

Premier Energy isi extinde portofoliul de pe piata de energie din Romania cu achizitia unui proiect de stocare in baterii de 400 MWh, a carei finantare este in discutie cu o institutie financiara activa in Europa Centrala si de Est

Compania de energie Premier Energy Group, aflata sub controlul investitorului ceh Jiri Smejc, a anuntat pe 20 noiembrie 2025 extinderea portofoliului sau pe piata din energie din Romania cu achizitia unei participatii de 100% dintr-un proiect de stocare in baterii de 400 MWh, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Proiectul pregatit pentru constructie este situat in apropiere de Iasi si are o putere de incarcare si descarcare planificata de 200 MW.

Aceasta tranzactie reprezinta un reper important pentru grup, marcand extinderea platformei sale de energie din Romania catre solutii de stocare de mari dimensiuni si consolidandu-si pozitia ca una dintre cele mai dinamice companii integrate vertical din sectorul energetic al regiunii.

„Stocarea energiei in baterii devine o componenta fundamentala a sistemelor moderne de energie electrica, in special pe pietele in care ponderea surselor regenerabile este in crestere si nevoia de echilibrare se accentueaza. Acest proiect se aliniaza firesc strategiei noastre de a construi in Romania o platforma energetica mai flexibila si mai bine integrata. Dimensiunea sa il plaseaza printre cele mai mari proiecte de stocare in baterii din Europa de Sud-Est si va sprijini piata prin reducerea volatilitatii preturilor intrazilnice, imbunatatirea stabilitatii retelei si sustinerea activitatilor noastre de productie si furnizare de energie regenerabila. Aceasta investitie consolideaza fundamentele pe termen lung ale afacerii noastre si ne permite sa continuam dezvoltarea unei infrastructuri energetice integrate vertical pe piata din Romania, care se transforma rapid intr-un hub energetic regional.”, a declarat José Garza, CEO al Premier Energy Group.

Proiectul consta intr-o instalatie de stocare in baterii autonoma, de mari dimensiuni, pe care Premier Energy estimeaza ca o va construi in principal pe parcursul anului 2026, cu punerea in functiune anticipata pentru finalul anului 2026 sau inceputul lui 2027. Odata operationala, instalatia va contribui la echilibrarea sistemului energetic din Romania prin stocarea energiei atunci cand productia este ridicata si descarcarea acesteia in perioadele cu productie scazuta si cerere ridicata. Intr-o piata caracterizata de fluctuatii semnificative ale preturilor la intervale de 15 minute si de un numar tot mai mare de prosumatori, unitatea va spori flexibilitatea, va reduce costurile sistemului energetic si va sprijini integrarea eficienta a productiei din surse regenerabile.

„Aceasta tranzactie evidentiaza angajamentul nostru de a extinde amprenta Grupului prin investitii disciplinate, care aduc beneficii strategice pe termen lung si creeaza valoare pentru actionari. Stocarea de mari dimensiuni imbunatateste eficienta intregului lant valoric, de la productie pana la furnizare, si genereaza sinergii semnificative cu portofoliul nostru existent. Suntem deja in discutii cu o importanta institutie financiara din Europa Centrala si de Est privind finantarea proiectului si suntem increzatori ca acest activ se va integra fara probleme in platforma noastra energetica extinsa. Dezvoltarea reprezinta un pas important in evolutia continua a operatiunilor noastre din Romania si in capacitatea noastra de a sprijini sistemul energetic national.”, a spus Peter Stohr, CFO al Premier Energy Group.

Costul total de dezvoltare si constructie al instalatiei de stocare in baterii este estimat la aproximativ 75 mil. euro. Conducerea Premier Energy se afla in prezent in discutii avansate privind optiunile de finantare ale proiectului, cu obiectivul de a asigura o structura pe termen lung care sa sprijine strategia de investitii a Grupului si sa pastreze flexibilitatea necesara pentru initiativele viitoare de crestere.

Sistemele de stocare a energiei in baterii au un rol esential in accelerarea tranzitiei energetice. Prin capacitatea lor de reactie rapida si prin sprijinul adus echilibrarii retelei, activele BESS contribuie la reducerea intermitentei surselor regenerabile, la diminuarea dependentei de resurse de echilibrare bazate pe combustibili fosili si la cresterea rezilientei generale a sistemului energetic. In Romania, unde capacitatea regenerabila continua sa se extinda, iar costurile de echilibrare raman ridicate, o instalatie de stocare de asemenea amploare va deveni tot mai importanta pentru stabilizarea pietei si reducerea volatilitatii.

Premier Energy, companie de energie aflata in portofoliul investitorului ceh Emma Capital, a facut in 2024 plati pentru achizitii M&A in valoare totala de pana la 132,6 mil. Euro, de peste 14 ori mai mult fata de anul anterior, cand platile cumulate pentru achizitii M&A au fost sub pragul de 10 mil. Euro, conform datelor centralizate de catre jurnalul de tranzactii MIRSANU.RO.

De asemenea, Premier Energy a continuat seria achizitiilor strategice in 2025, anuntand pe 18 septembrie ca intra pe piata de energie eoliana din Ungaria prin achizitia a 51% din actiunile companiei care detine operatiunile grupului Iberdrola pe piata vecina in cadrul unei tranzactii care evalueaza pachetul de 100% din actiunile companiei – tinta la 128 mil. Euro.

Actionarul majoritar al Premier Energy a listat in mai 2024 un pachet minoritar de actiuni pe piata principala a bursei de la Bucuresti, unde capitalizarea actuala depaseste 2,8 mld. RON (circa 560 mil. Euro).


Dealmakers. New buyers. International sellers.” Jurnalul de tranzactii MIRSANU.RO organizeaza pe 4 decembrie evenimentul MIRSANU DEALMAKERS SUMMIT 2025 pentru jucatorii din fuziuni si achizitii (M&A), finantari, pietele de capital, real estate si NPL


BCR a majorat volumul de obligatiuni emise in noiembrie 2025 pana la 770 mil. Euro dupa ce a atras de la investitorii institutionali inca 500 mil. Euro in urma celei de-a doua emisiuni de obligatiuni corporative. Grupul bancar austriac Erste a plasat in acest an catre investitori mai multe emisiuni corporative la nivelul subsidiarelor sale din Europa Centrala si de Est

BCR, una dintre cele mai mari banci locale si subsidiara a grupului austriac Erste Bank, a anuntat pe 20 noiembrie 2025 ca a incheiat cu succes o noua emisiune de obligatiuni de 500 mil. Euro, ceea ce ridica volumul de obligatiuni corporative emise in noiembrie 2025 la circa 770 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Banca a atras deja 1,125 mld. RON (circa 220 mil. Euro) in emisiunea de obligatiuni plasata pe 11 noiembrie 2025, la care se adauga inca aproximativ 2,5 mld. RON din ultima emisiune, ridicand totalul titlurilor de datorie plasate catre investitori in noiembrie 2025 la 3,625 mld. RON.

Tranzactia a generat una dintre cele mai competitive marje de finantare obținute in ultimii ani de o banca din Romania pentru o emisiune eligibila MREL, reflectand interesul ridicat al investitorilor si încrederea in soliditatea BCR, sustin reprezentantii emitentului.

Peste 130 de investitori institutionali si-au manifestat interesul pentru tranzactie, iar cererea a depasit semnificativ valoarea oferita, depasind 2 mld. Euro la inchiderea registrului.

Interesul investitorilor a fost puternic inca de la deschidere, depasind 1,5 mld. Euro in primele ore, ceea ce a permis ajustarea marjei finale la 35 bps (puncte de baza, 0,35% – n.r.) sub randamentul titlurilor guvernamentale in Euro, cu maturitate de 5 ani (interpolat), au precizat reprezentantii BCR.

Emisiunea a fost intermediata de catre bancile de investitii Bank of America, BNP Paribas, Citi, Erste Group si JP Morgan, iar obligatiunile urmeaza sa fie listate la Bursa de Valori din Viena si, ulterior, la Bursa de Valori Bucuresti.

Noua emisiune are o maturitate de 6 ani, cu optiune de rascumparare anticipata dupa 5 ani.

Aceasta tranzactie se inscrie in strategia BCR de a extinde si a completa curba de randament a bancii, care presupune emisiuni periodice, menite sa acopere intervalele lipsa dintre maturitati si sa sustina formarea transparenta a pretului pe piata. Prin aceasta abordare, banca isi consolideaza structura maturitatilor si ancoreaza un cost de finantare eficient pe termen lung, afirma reprezentantii BCR.

Potrivit estimarilor acestora, noile obligatiuni vor primi ratingurile Baa2 din partea agentiei de evaluare Moody’s, respectiv BBB+ din partea Fitch, in linie cu programul de obligatiuni al bancii.

BCR a plasat emisiuni de obligatiuni corporative in noiembrie 2025, dupa ce Erste Group a plasat in luna august a acestui an o emisiune de obligatiuni de 750 mil. Euro, iar alte subsidiare ale grupului din regiune au venit pe piata cu propriile emisiuni de obligatiuni corporative.

Astfel, Slovenska Sporitelna a avut in 2025 doua emisiuni de obligatiuni ipotecare, fiecare in valoare de 500 mil. Euro, din care o tranzactie a fost executata in ianuarie, iar cealalta in septembrie 2025.

De asemenea, Ceska Sporitelna a plasat in septembrie 2025 o emisiune de obligatiuni senior non preferentiale de 500 mil. Euro, cu maturitatea de 7 ani si optiune de rascumparare anticipata dupa 6 ani.

Intr-o privire mai larga, ultimele 5 luni din 2025 au fost pana acum o perioada fertila pentru emisiunile de obligatiuni corporative ale entitatilor locale, daca avem in vedere emisiunea de obligatiuni sustenabile a Bancii Transilvania valoare de 1,5 mld. RON (aproape 300 mil. Euro) din iunie, urmata apoi de emisiunea de obligatiuni verzi de 500 mil. Euro a Electrica, precum si de catre emisiunile recente de obligatiuni ale Digi in valoare de 600 mil. Euro sau emisiunea de obligatiuni de 500 mil. Euro plasata de catre Romgaz in noiembrie 2025.


Dealmakers. New buyers. International sellers.” Jurnalul de tranzactii MIRSANU.RO organizeaza pe 4 decembrie evenimentul MIRSANU DEALMAKERS SUMMIT 2025 pentru jucatorii din fuziuni si achizitii (M&A), finantari, pietele de capital, real estate si NPL

Piata imobiliara din Romania a inregistrat o scadere de 38% a volumelor de investitii in primele 9 luni ale anului, cel mai mare declin anual la nivel pietelor CEE – 6, arata datele consultantilor Colliers. Valoarea investitiilor la nivel local a ajuns la 425 mil. Euro in perioada ianuarie – septembrie 2025 cu un pipeline de tranzactii “de sute de milioane de euro, aflate in diverse stadii de implementare”

Piata romaneasca de investitii imobiliare a inregistrat in primele noua luni din 2025 un volum total de peste 425 mil. Euro, ceea ce reprezinta o scadere anuala de 38% fata de perioada similara a anului anterior, conform datelor firmei de consultanta imobiliara Colliers disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Declinul de pe piata imobiliara din Romania este cel mai amplu la nivelul investitiilor realizate pe pietele din regiunea asa – numita CEE – 6, potrivit raportului Colliers „CEE Investment Scene Q1-Q3 2025”.

La capatul opus, Ungaria a inregistrat cea mai buna dinamica, cu un ritm de crestere de 237%, urmata indeaproape de catre Slovacia cu un plus de 234% in perioada ianuarie – septembrie 2025 fata de perioada similara a anului anterior, sustin consultantii Colliers.

O alta piata in declin in regiune este Polonia, care a inregistrat o scadere anuala de 6% in perioada raportata la nivel de investitii, in conditiile in care Polonia este de departe cea mai mare piata ca volum de investitii in regiune.

De asemenea, Cehia a inregistrat o rata de crestere de 131%, iar Bulgaria a avut un plus de 14% fata de primele trei trimestre din 2024.

Amanarea finalizarii unor tranzactii mari a contribuit la un volum mai scazut fata de aceeasi perioada a anului trecut, in conditiile in care mai multe active se afla inca in diferite stadii de negociere. La nivelul celor mai importante sase piete din Europa Centrala si de Est (ECE) – Bulgaria, Cehia, Polonia, Romania, Slovacia si Ungaria – volumul investitional a crescut cu 38%, depasind 7 mld. Euro, impulsionat in principal de Polonia si Cehia, care au generat aproape trei sferturi din total.

„Anul 2025 se contureaza a fi similar cu 2019 – un an care nu a fost foarte puternic din perspectiva volumului total, dar a fost urmat de doi ani buni care au pregatit terenul pentru varful de activitate din 2022. In mod similar, in primele trei trimestre, vedem in piata tranzactii, cu o valoare cumulata de  sute de milioane de euro, aflate in diverse stadii de implementare. In a doua parte a anului 2026, exista potential pentru comprimarea randamentelor, in situatia in care contextul macroeconomic intern si extern ramane cel putin neutru. De asemenea, estimarile analistilor privind noi scaderi ale dobanzilor la Banca Centrala Europeana imbunatatesc si mai mult perspectiva pentru anul viitor”, a declarat Robert Miklo, Partner, Head of Capital Markets la Colliers.

Romania se remarca prin expunerea tot mai mare pe logistica si productie si este perceputa ca o piata de oportunitate selectiva, cu proiecte care ofera potential de crestere a valorii si randamente peste media regionala..

„Un aspect remarcabil este ca, atat la nivel regional cat si in Romania, sectorul de birouri capata tot mai mult avant pe zona investitionala. Proiectele ”prime” din locatiile centrale se bucura de interes ridicat, vizibil in cresterea chiriilor, determinata de oferta limitata, costurile de dezvoltare ridicate si o cerere solida din partea chiriasilor. Desi cererea pentru celelalte sectoare ramane foarte dinamica, cred ca 2026 are potentialul de a deveni anul sectorului de birouri in piata investitionala”, sustine Robert Miklo de la Colliers.

Cele mai multe tranzactii din Romania au avut loc in sectoarele industrial, logistic si de productie, potrivit consultantilor Colliers. In acelasi timp, investitorii chinezi au revenit activ pe piata, prin tranzactii importante in industria mobilei si a materialelor, atingand cel mai ridicat nivel al investitiilor asiatice din ultimii trei ani.

„Romania ramane o piata atractiva pentru investitii, datorita randamentelor bune si potentialului de crestere in sectoarele aflate in dezvoltare. Randamentele pentru proiectele de birouri si industriale prime sunt in jur de 7,5% respectiv 7,75%, mai ridicate decat in Cehia sau Polonia, ceea ce face piata locala interesanta pentru investitorii care cauta oportunitati solide pe termen mediu si lung”, a spus Silviu Pop, Director ECE & Romania Research la Colliers.

Pe langa capitalul regional, investitorii americani au revenit puternic in Europa Centrala si de Est, cu investitii de aproape 6 ori mai mari fata de 2024, in special in sectoarele industrial, office si hotelier. In ansamblu, fluxurile din afara Uniunii Europene – in special din SUA si China – confirma atractivitatea regiunii intr-un context global tot mai competitiv.

Consultantii Colliers estimeaza ca, pana la finalul anului, volumul total al investitiilor in regiunea ECE-6 ar putea ajunge la 9 – 10 mld. Euro in 2026.

Stabilitatea economica, posibilele scaderi ale dobanzilor si implicarea tot mai mare a capitalului local vor sustine o piata mai activa si mai diversificata, cu interes crescut pentru proiecte care aduc valoare pe termen lung – de la regenerare urbana la cladiri cu eficienta energetica ridicata. Pe termen mediu, consultantii Colliers anticipeaza o revenire treptata a tranzactiilor, odata cu apropierea preturilor cerute de cele oferite si cu accesul mai facil la finantare, intr-un nou ciclu investitional caracterizat prin pragmatism, calitate si sustenabilitate.


Dealmakers. New buyers. International sellers.” Jurnalul de tranzactii MIRSANU.RO organizeaza pe 4 decembrie evenimentul MIRSANU DEALMAKERS SUMMIT 2025 pentru jucatorii din fuziuni si achizitii (M&A), finantari, pietele de capital, real estate si NPL


Emisiunea de titluri de stat Fidelis din noiembrie 2025. Sursa date: Ministerul Finantelor.

Ministerul Finantelor a listat pe bursa o noua emisiune de titluri de stat Fidelis dupa ce a atras in  noiembrie 2025 de la investitori circa 260 mil. Euro, din care mai mult de un sfert sunt titlurile in euro cu scadenta la 10 ani. La capatul opus, investitorii au plasat numai 7 mil. Euro in titluri emise in RON cu scadenta la 4 ani si dobanda anuala de 7,35%

Ministerul Finantelor a listat pe 20 noiembrie 2025 o noua emisiune de titluri de stat Fidelis pe bursa de la Bucuresti, dupa ce a strans in noiembrie de la investitori peste 1,3 mld. RON (circa 260 mil. Euro), din care peste un sfert din intreaga suma reprezinta banii investiti in titluri emise in Euro cu scadenta la 10 ani, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Pe valute, continua sa domine plasamentele in Euro, care au strans 164,7 mil. Euro de la investitori prin cele trei emisiuni de titluri de stat cu scadenta la 3, 5 si 10 ani si la dobanzi anuale care merg de la 3,9% la maturitatile cele mai scurte pana la 6,3% la maturitatea cea mai lunga oferita de catre stat.

In perioada de subscriere 7 – 14 noiembrie 2025, au fost plasate 13.864 de ordine de subscriere, cu o valoare totala de 477,60 mil. RON, ceea ce inseamna ca titlurile in moneda locala au avut o pondere de peste o treime din totalul banilor plasati in intreaga emisiune de titluri Fidelis.

Cele mai mici plasamente au fost atrase de catre emisiunea de titluri in RON cu scadenta la 4 ani, unde investitorii au cumparat obligatiuni in valoare de 35,1 mil. RON (circa 7 mil. Euro), avand o pondere nesemnificativa de numai 2,7% din totalul emisiunii Fidelis din noiembrie 2025.

O cerere semnificativa de titluri Fidelis a fost inregistrata la scadenta pe 2 ani in RON (dobanda 6,95%), cu subscrieri de 231,66 mil. RON, precum si la scadenta de 6 ani in RON (dobanda 7,70%), care a atras 121,96 mil. RON.

Emisiunile in Euro au marcat interesul investitorilor in special pe scadenta de 10 ani (dobanda 6,30%), maturitate introdusa in aceasta vara de catre Ministerul Finantelor in conformitate cu strategia sa de administrare, potrivit careia sunt vizate plasamente la maturitati mai lungi pentru reasezarea datoriei suverane. Investitorii au plasat aici 71,10 mil. Euro, insa sume semnificative de bani au mers si catre titlurile in Euro cu scadentele de 3 ani care a atras 52,10 mil. Euro, in timp ce emisiunea de titluri Fidelis in Euro cu scadenta la 5 ani a atras 41,50 mil. Euro.

Transa speciala alocata donatorilor de sange a inregistrat subscrieri de 88,87 mil. RON la o dobanda de 7,95% pe an.

Emisiunea de titluri Fidelis a statului roman a fost intermediata de catre sindicatul format din BT Capital Partners (Lead Manager), Banca Comerciala Romana, BRD – Groupe Societe Generale, TradeVille si UniCredit Bank (Sindicat de intermediere), in timp ce Banca Transilvania, Libra Internet Bank formeaza grupul de distributie.

Prin intermediul celor 30 oferte derulate incepand cu august 2020, Ministerul Finantelor a atras de la populatie 60,5 mld. RON (12,2 mld. Euro), suma din care aproape o treime, respectiv 19,6 mld. RON (3,8 mld. Euro), reprezinta valoarea emisiunilor de titluri de stat derulate doar in acest an.

Urmatoarea oferta de vanzare de titluri de stat Fidelis este estimata sa inceapa in prima decada a lunii decembrie.

Intr-un cadru mai larg, Ministerul Finantelor si-a asigurat pana la 6 noiembrie 2025 in proportie de 97% din nevoile totale de finantare pentru 2025 revizuite de la 232 mld. RON la 259 mld. RON dupa modificarea tintei de deficit bugetar de la 7% la 8,4% pentru acest an.

Desi costurile de finantare ale statului roman pe pietele financiare internationale au inregistrat o scadere la ultimele emisiuni de euroobligatiuni fata de prima parte a anului, pe fondul mentinerii rating-ului investitional al Romaniei de catre cele trei mari agentii internationale de evaluare financiara, totusi presiunile din partea investitorilor internationali raman in continuare ridicate.

Ministerul Finantelor a anuntat anterior ca intentioneaza sa revina pe piata japoneza cu o noua emisiune de titluri Samurai, asteptata sa aiba loc in noiembrie 2025, dupa ce la emisiunea inaugurala din 2024 au fost emise obligatiuni verzi in valoare de 200 mil. Euro.


Avocatii Dentons au asistat Kommunalkredit la finantarea de 60 mil. Euro pentru un proiect local dezvoltat de Aukera

Firma globala de avocatura Dentons a oferit servicii de asistenta juridica pentru Kommunalkredit Austria AG cu privire la finantarea de 60 mil. Euro destinata construirii primului sistem autonom de stocare a energiei in baterii dezvoltat de Aukera in Romania, conform informatiilor transmise catre jurnalul de tranzactii MIRSANU.RO.

Proiectul de 250 MW / 500 MWh, amplasat in Gura Ialomitei, judetul Ialomita, va fi unul dintre cele mai mari proiecte de stocare a energiei din Europa Centrala si de Est.

In calitate de consultant juridic coordonator al bancii, echipa de drept bancar si financiar din cadrul Dentons Bucuresti a gestionat si coordonat tranzactia de la etapa de structurare pana la finalizare, oferind consultanta juridica pe aspecte de drept englez, roman si belgian.

Simona Marin (Partner) a coordonat echipa juridica, fiind asistata de catre Sandra Constantin (Counsel) si Alin Serea (Associate) – Drept Bancar si Financiar, de Claudiu Munteanu – Jipescu (Partner), Angelica Pintilie (Senior Associate), Alin Dimache si Carolina Mitea (Associates) – Energie, precum si de catre Bogdan Papandopol (Partner), Luiza Onofrei (Counsel) si Diana Anghel (Associate)  – Drept Imobiliar. Tom Geudens (Partner) si Brandon Cheliotis (Associate) – Drept Bancar si Financiar, din biroul Dentons Bruxelles, au oferit consultanta in materie de drept belgian privind due diligence-ul si aspectele de finantare ale tranzactiei.

„Suntem onorati sa sprijinim din nou Kommunalkredit intr-o finantare majora, marcand totodata prima finantare pentru Aukera in Romania. Aceasta tranzactie evidentiaza capacitatea echipei noastre de a gestiona proiecte ample si complexe, de a coordona echipe multidisciplinare si transfrontaliere, de a contribui la dezvoltarea sectorului energiei regenerabile din Romania si la dinamica tot mai accentuata a investitiilor sustenabile in regiune.”, a spus Simona Marin, Partner in cadrul firmei de avocatura Dentons.

Kommunalkredit a actionat ca unic aranjator mandatat. Tranzactia este in linie cu strategia bancii de a sprijini in mod activ sectorul energiei regenerabile, un domeniu caracterizat de o dinamica puternica si un potential semnificativ de crestere.


Dealmakers. New buyers. International sellers.” Jurnalul de tranzactii MIRSANU.RO organizeaza pe 4 decembrie evenimentul MIRSANU DEALMAKERS SUMMIT 2025 pentru jucatorii din fuziuni si achizitii (M&A), finantari, pietele de capital, real estate si NPL


Un sindicat bancar format de ING, Raiffeisen si Garanti BBVA a acordat o finantare verde dde 19,5 mil. Euro catre grupul antreprenorial Rodbun

Grupul antreprenorial a Rodbun a contractat o finantare verde de 19,5 mil. Euro de la un sindicat format de catre ING Bank Romania, Raiffeisen Bank Romania și Garanti BBVA Romania, conform informatiilor transmise catre jurnalul de tranzactii MIRSANU.RO.

Finantarea este destinata impaduririi a pana la 1.000 de hectare de teren agricol din Romania. Proiectul face parte din Campania Nationala de Impadurire derulata in cadrul Planului National de Redresare și Rezilienta (PNRR) si este sustinut integral prin granturi europene, acordate anual de Ministerul Mediului, in baza verificarilor realizate de Garda Forestiera.

ING Bank Romania, alaturi de Raiffeisen Bank, a actionat in calitate de Coordonator pentru Sustenabilitate.

„Sustenabilitatea este in centrul strategiei şi valorilor ING Bank, atat pe plan global, cat şi pe plan local. Colaboram activ cu clientii noștri pentru a aborda unele dintre cele mai presante probleme ale lumii de astazi. In acest sens, suntem incantati ca am coordonat aceasta finantare verde pentru Rodbun, care reflecta angajamentul ferm al partenerului nostru pentru un viitor mai sustenabil. Romania are nevoie de proiecte care aduc beneficii reale naturii și lasa urme pe termen lung. Cu Rodbun, contribuim la o campanie nationala de amploare din cadrul PNRR, in care progresul este masurat anual și confirmat independent.”, a spus Raluca Tintoiu, Deputy CEO & Head of Wholesale Banking, in cadrul ING Bank Romania.

Cu peste doua decenii de experienta, Rodbun Group este principalul furnizor din Romania de materii prime agricole pentru micii fermieri și cel mai mare producator de seminte din tara.

Proiectul Rodbun Group se inscrie in obiectivele Romaniei de creștere a suprafetei impadurite de la nivelul actual de 27,7% spre media europeana de 39%, contribuind astfel la atingerea tintelor climatice asumate. Implementarea proiectului va dura pana in 2026, perioada in care Rodbun va realiza lucrari etapizate de plantare și mentenanta a suprafetelor impadurite.

„Acest proiect este pentru noi mai mult decat o initiativa punctuala – este o parte integranta a strategiei noastre de sustenabilitate. Prin colaborarea cu parteneri financiari puternici, precum ING, ne propunem sa demonstram ca agricultura și protejarea mediului pot merge mana in mana, generand valoare pentru fermieri, natura și societate”, a declarat Daniel Muntean, cofondator Rodbun

ING Bank Romania a sprijinit in ultimii ani proiecte verzi majore in economie: finantarea verde de 426 mil. RON pentru RetuRO – Sistemul de Garantie-Returnare (proiect de economie circulara la nivel national), participarea la primul imprumut sindicalizat sustenabil din piata locala pentru Green Group (reciclare), precum și o facilitate de circa 21,4 mil. Euro pentru Vrancart (eficienta energetica și economie circulara).

Rodbun Group are mai multe proiecte de impadurire aflate in diverse stadii de avizare de mediu in cadrul apelurilor PNRR, inclusiv in zone din Dolj și Teleorman.


Dealmakers. New buyers. International sellers.” Jurnalul de tranzactii MIRSANU.RO organizeaza pe 4 decembrie evenimentul MIRSANU DEALMAKERS SUMMIT 2025 pentru jucatorii din fuziuni si achizitii (M&A), finantari, pietele de capital, real estate si NPL


Avocatii Clifford Chance Badea au asistat consortiul bancherilor de investitii care au intermediat emisiunea de obligatiuni Digi de 600 mil. Euro

O echipa multidisciplinara din cadrul Clifford Chance Badea, biroul local al firmei globale de avocatura Clifford Chance, a asistat consortiul format de catre banci de investitii care au intermediat emisiunea de obligatiuni de 600 mil. Euro lansata de catre compania telecom Digi, conform informatiilor transmise catre jurnalul de tranzactii MIRSANU.RO.

Obligatiunile Digi au fost listate pe bursa Euronext Dublin.

Echipa de avocati a fost formata din Radu Ropota (Partener), Cosmin Anghel (Partener), Gabriel Toma (Counsel), Nicolae Grasu (Senior Associate), Cosmin Mitrica (Associate) – din practica Banking & Finance si Piete de Capital, Vicu Buzac (Counsel in practica de Litigii si Solutionarea Disputelor), Maria Moga (Senior Associate) si Roxana Barboi (Associate) – practica de Corporate M&A.

Pentru aceasta tranzactie, echipa locala a Clifford Chance a lucrat integrat cu echipa din Londra formata din Jill Concannon (Partener), Yash Ranade (Senior Associate), Aritra Saha (Associate) si Sarah Wetzel, care a oferit consultanta cu privire la aspecte de drept englez si american.

„Ne-am bucurat sa lucram inca o data alaturi de banci de anvergura globala pe care le intalnim adesea in proiectele noastre de piete de capital, precum si alaturi de echipa DIGI si echipa Filip & Company, de care ne leaga o colaborare indelungata. Felicitam DIGI Romania pentru acest rezultat strategic, care ii valideaza evolutia impresionanta de-a lungul anilor, intr-un moment cheie pentru expansiunea sa la nivel european”, a spus Radu Ropota, Partner in cadrul biroului de avocatura Clifford Chance Badea.

Avocatii au acordat asistenta sindicatului de intermediere pe tot parcursul proiectului, incepand cu revizuirea si negocierea contractelor, comunicarea cu toate partile implicate si lansarea emisiunii.

Clifford Chance Badea a fost implicata in cele mai importante tranzactii de piata de capital derulate de catre grupul Digi in ultimii ani, incepand cu listarea din 2017 pe Bursa de Valori Bucuresti si continuand cu finantari prin emisiuni de obligatiuni cu o valoare totala de peste 1,5 mld. Euro.


Dealmakers. New buyers. International sellers.” Jurnalul de tranzactii MIRSANU.RO organizeaza pe 4 decembrie evenimentul MIRSANU DEALMAKERS SUMMIT 2025 pentru jucatorii din fuziuni si achizitii (M&A), finantari, pietele de capital, real estate si NPL


Avocatii CMS au asistat cumparatorul bulgar Buildcom EOOD la achizitia Argus

Firma de avocatura CMS a asistat Buildcom EOOD la achizitia pachetului de 91,42% din actiunile producatorului roman de ulei vegetal Argus si, indirect, a participatiei de 95,36% din Comcereal S.A. Tulcea, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Echipa CMS a a asistat Buildcom EOOD inca de la inceputul tranzactiei, cu privire la toate aspectele juridice ale acesteia. Suportul CMS a acoperit toate etapele achizitiei celor doua companii, inclusiv aspectele legate de piata de capital, due diligence juridic si fiscal, documentele tranzactiei si aprobarile din partea autoritatilor de reglementare.

“Suntem incantati ca am sprijinit Buildcom EOOD si in legatura cu acest proiect important. A fost o placere sa colaboram cu ei in fiecare etapa a procesului, pentru a finaliza o tranzactie cu impact semnificativ asupra pietei. Colaborarea excelenta din cadrul echipei CMS ne-a ajutat sa respectam termenele limita solicitante si sa gestionam complexitatea si riscurile tranzactiei, ducand-o cu succes la bun sfarsit.”, a spus Rodica Manea, partener Corporate si M&A la CMS Romania.

Echipa CMS a fost condusa de Rodica Manea (Corporate M&A), care a coordonat tranzactia si a valorificat relatia deja de lunga durata cu clientul. Cristina Reichmann a coordonat aspectele juridice ale achizitiei legate de pietele de capital, cu sprijinul lui Mircea Ciuta.

Activitatea tranzactionala principala a fost gestionata de Rares Crismaru (Corporate M&A), iar Claudia Nagy si Vlad Dorneanu au sprijinit obtinerea aprobarilor de reglementare necesare, in timp ce Andrei Tercu si Stefan Mitru s-au ocupat de aspectele fiscale ale tranzactiei. De asemenea, Aura Marina si Bianca Banateanu au lucrat pe aspecte de drept imobiliar, iar Elena Andrei in ceea ce priveste aspectele corporative.

Echipa i-a inclus, de asemenea, pe Cristina Popescu, Laura Capata si Dragos Parvu (Concurenta), Andrei Cristescu, Tatiana Casapciuc (Comercial), Simona Strava-Stoica, Oana Mina si Octavian Teletin (Corporate M&A), precum si alti membri ai echipelor CMS de Drept Comercial si Corporate M&A din Bucuresti.


Consiliul Concurentei a autorizat preluarea Argus Constanta si a Comcereal Tulcea de catre firma bulgara Buildcom EOOD

Consiliul Concurentei a anuntat pe 18 noiembrie ca a autorizat preluarea producatorul de ulei Argus Constanta si a subsidiarei acestuia Comcereal Tulcea de catre firma bulgara Buildcom EOOD, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Cumparatorul a finalizat pe 6 noiembrie 2025 achizitia unui pachet de 32.710.488 de actiuni ale Argus la un pret de 1,82 RON pe actiune, ceea ce inseamna un pret total de vanzare de peste 59,5 mil. RON (11,7 mil. Euro) in urma tranzactiei incheiate cu vanzatorul Infinity Capital Investments – fosta SIF Oltenia.

Noul proprietar bulgar a ajuns astfel la o detinere de 91,42% din Argus Constanta, companie listata pe piata bursiera Aero, unde are o capitalizare de piata actuala de peste 63,3 mil. RON (12,4 mil. Euro). De asemenea, Argus detine la randul sau o participatie de 95,36% din Comcereal Tulcea si un pachet de 8,33% din Eco Rom Ambalaje.

Argus S.A. Constanta produce si vinde uleiuri si grasimi brute si rafinate din floarea-soarelui, sroturi furajere, acizi grasi. La randul sau, Comcereal S.A. Tulcea este specializata in conditionarea, depozitarea si vanzarea produselor agricole.

Pe 6 noiembrie 2025, Argus si Buildcom au incheiat un contract de imprumut in valoare de pana la 100 mil. RON (sub 20 mil. Euro) in scopul refinantarii imprumuturilor existente si pentru a sustine necesarul de capital circulant al producatorului de ulei ARGUS, aceasta finantare fiind aprobata de catre adunarea generala extraordinara a actionarilor pe 9 octombrie 2025.

Buildcom EOOD este un jucator activ in comertul cu produse agricole – grau, porumb, orz, mazare, seminte de floarea-soarelui, seminte de rapita, iar filiala sa, Oliva AD, are in portofoliu trei fabrici de prelucrare a semintelor oleaginoase si doua unitati de procesare de ulei de floarea-soarelui in Bulgaria. In Romania, grupul Buildcom este prezent prin mai multe companii care produc orez, cereale si seminte oleaginoase si inchiriaza terenuri agricole.


„Dealmakers. New buyers. International sellers.” Jurnalul de tranzactii MIRSANU.RO organizeaza pe 4 decembrie evenimentul MIRSANU DEALMAKERS SUMMIT 2025 pentru jucatorii din fuziuni si achizitii (M&A), finantari, pietele de capital, real estate si NPL

Banca Transilvania anunta emisiuni de obligatiuni de pana la 2 mld. Euro pentru a sustine planurile viitoare de crestere

Consiliul de administratie al Bancii Transilvania, cea mai mare banca locala dupa marimea activelor, a anuntat ca a aprobat pe 28 octombrie 2025 lansare unor emisiuni de obligatiuni de pana la 2 mld. Euro pentru sustinerea planurilor sale de crestere, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

BT a propus actionarilor aprobarea de emisiuni de obligatiuni pe baza unei structuri flexibile, prin una sau mai multe emisiuni de obligatiuni separate, sau in cadrul unui program nou de obligatiuni sau fie ca urmare a majorarii in mod corespunzator a sumei maxime autorizate conform Programului EMTN de 1,5 mld. Euro din anul 2023.

Emisiunile de obligatiuni corporative se vor desfasura pe o perioada de maximum 5 ani, vor cumula o suma de maximum 2 mld. Euro (sau echivalent in alta valuta) si vor fi denominate in RON, euro sau alta valuta.

Banca va avea in vedere conditiile si practicile de piata pentru stabilirea ratei dobanzii, frecventei de plata a cuponului, tipului de instrument sau oricaror alte elemente de structurare a emisiunilor, au anuntat reprezentantii Bancii Transilvania.

Potrivit acestora, noile emisiuni de obligatiuni sunt o optiune foarte buna pentru diversificarea bazei de capital, in conditii eficiente de cost si care ofera in acelasi timp o consolidare a prezentei BT ca emitent pe pietele financiare internationale.

BT Capital Partners, compania de brokeraj a grupului Banca Transilvania, va fi unul dintre intermediarii ofertei aferente fiecarei emisiuni de obligatiuni.

Ultima tranzactie de acest tip a fost derulata de catre Banca Transilvania chiar in acest an, dupa ce a anuntat pe 26 iunie 2025 ca a plasat o emisiune de obligatiuni in format sustenabil in valoare de 1,5 mld. RON (aproape 300 mil. Euro) la un cupon de 8,875%.

Tranzactia din iunie 2025 este prima emisiune de obligatiuni in format sustenabil in RON si a majorat la aproape 2,5 mld. Euro valoarea totala a celor 5 emisiuni de obligatiuni lansate de catre Banca Transilvania din 2023 pana acum.

Banca Transilvania are o capitalizare de piata de peste 32,3 mld. RON (circa 6,4. mld Euro) pe bursa de la Bucuresti.

BCR a plasat o noua emisiune de obligatiuni de 1,125 mld. RON cu scadenta la 6 ani si la o dobanda de 7,718% pe an

BCR, una dintre cele mai mari banci locale si subsidiara a grupului bancar austriac Erste Bank, a anuntat pe 11 noiembrie 2025 ca a plasat o noua emisiune de obligatiuni in valoare de 1,125 mld. RON (221 mil. Euro) cu scadenta la 6 ani, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Noua emisiune de obligatiuni lansata de BCR consta in obligatiuni senior nepreferentiale cu posibilitatea rascumpararii anticipate dupa 5 ani, in noiembrie 2030.

Emisiunea urmeaza sa fie listata la Bursa de Valori Bucuresti si se inscrie in demersurile BCR de a genera dezvoltare economica durabila, prin sustinerea proiectelor de digitalizare si inovare care creeaza valoare adaugata si fac diferenta in societate.

Plata cuponului este anuala, iar dobanda este de 7,718% pe an, conform datelor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Procesul de construire a registrului de ordine a evidentiat un interes puternic din partea investitorilor. In primele ore dupa deschidere au fost inregistrate ordine de peste 750 mil. RON, suma care a crescut la peste 1,2 mld. RON la inchiderea primei zile de bookbuilding. Nivelul ridicat al cererii a permis stabilirea unei marje de 85 bps (85 puncte de baza, respectiv 0,85% – n.r.), semnificativ redusa fata de nivelul indicativ initial, de 90-100 bps, au precizat reprezentantii bancii.

Noua emisiune de obligatiuni BCR a inregistrat “cel mai redus spread inregistrat de o banca din Romania in ultimii ani pentru emisiuni senior nepreferentiale”, sustin reprezentantii subsidiarei locale a Erste Bank.

Emisiunea a primit un rating Baa2 din partea agentiei de evaluare financiara Moody’s (in linie cu ratingul acordat Programului Multi Emitent de Obligatiuni pentru astfel de emisiuni) si BBB+ din partea agentiei internationale de evaluare Fitch.

Prin aceasta tranzactie, BCR continua procesul de aliniere la cerintele Uniunii Europene privind fondurile proprii si pasivele eligibile (MREL) si isi consolideaza rolul de pilon de stabilitate in sistemul bancar romanesc si regional.

De la lansarea primului program de obligatiuni, BCR a atras finantari totale de peste 9,8 mld. RON, contribuind activ la dezvoltarea pietei locale de capital si la conectarea economiei romanesti la investitorii prezenti la BVB.

Intr-o privire mai ampla, emisiunea de obligatiuni BCR se inscrie intr-o serie mai larga de emisiuni de obligatiuni corporative emise in acest an, dupa tranzactiile realizate in a doua parte a acestui an de catre Electrica, Digi si Romgaz, toate acestea fiind companii listate pe piata principala a bursei de la Bucuresti.

Romgaz a emis obligatiuni de 500 mil. Euro pe pietele internationale la un cupon de 4,625% pe an

Producatorul de gaze naturale Romgaz, companie aflata sub controlul statului roman, a anuntat derularea pe 28 octombrie 2025 a unei noi emisiuni de obligatiuni, in valoare de 500 mil. Euro, a carei maturitate este de 6 ani, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Cuponul a fost stabilit la 4,625% pe an.

Oferta de titluri a companiei a fost suprasubscrisa de 8 ori, potrivit conducerii Romgaz.

Tranzactia asigura resurse proaspete pentru restructurarea datoriei companiei si confirma increderea investitorilor in strategia de dezvoltare a Romgaz si, implicit, in proiectul Neptun Deep de explorare a gazelor din Marea Neagra, unde compania de stat detine o participatie de 50% din perimetru, impartind astfel in mod egal drepturile sale si obligatiile totale de investitii estimate la 4 mld. Euro cu partenerul sau de proiect – OMV Petrom, liderul pietei petroliere din Romania aflat sub controlul grupului austriac OMV.

Pe 30 septembrie 2024, Romgaz a plasat prima sa emisiune de obligatiuni pe pietele internationale si a atras 500 mil. Euro de la investitori la o cerere de peste 5 mld. Euro, in cadrul unei tranzactii cu titluri cu o maturitate de 5 ani si la un cupon de 4,75% pe an.

Romgaz este detinuta in proportie de 70% de catre statul roman, capitalizarea sa bursiera depasind 37,96 mld. RON (peste 7,46 mld. Euro).

Reteaua de clinici de fertilizare in vitro Embryos cumpara clinica Calla din Oradea in cadrul strategiei sale de expansiune la nivel national

Embryos, una dintre clinicile de fertilizare in vitro de referinta din Romania, a anuntat pe 4 noiembrie 2025 achizitia Centrului de diagnostic si tratament al infertilitatii Calla din Oradea, in cadrul strategiei sale de extindere la nivel national, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia este o noua miscare a Embryos in 2025 dupa deschiderea unei clinici-satelit la Buzau si prin achizitia Adella Clinic din Sofia (Bulgaria).

Managerul regional de private equity Integral Capital Group a achizitionat in februarie 2025 pachetul majoritar de actiuni al Embryos.

Cifra de afaceri a grupului (care include clinicile din Bucuresti, Sofia, Oradea si Buzau) este estimata sa depaseasca 15 mil. Euro in 2025.

Planurile de extindere continua in alte orase din Romania si din sud-estul Europei, iar managementul clinicilor va fi coordonat de la Bucuresti.

Centrul de diagnostic si tratament al infertilitatii Calla functioneaza cu succes in Oradea de peste 13 de ani, oferind servicii complete de obstetrica, ginecologie si din 2020 si de reproducere umana asistata.

Echipa fondatoare, dr. Liana Antal si dr. Anca Huniadi au tratat mii de cupluri cu probleme de infertilitate, ajutandu-le sa devina parinti pe cale naturala, prin inseminari intrauterine sau fertilizare in vitro (FIV).

„Fiecare pas spre a deveni parinte este mai usor cand ai alaturi o echipa de specialisti care te intelege si iti ofera solutii reale. De peste 13 ani, la Centrul Calla din Oradea, am oferit locuitorilor din zona sprijin real in lupta cu infertilitatea. Alaturi de Embryos, vom putea creste atat expertiza si dotarea clinicii, cat si arealul de pacienti pe care ii putem trata. Schimbul de experienta dintre echipe, uniformizarea experientei pacientului si combinarea rezultatelor remarcabile ne vor ajuta sa castigam mai rapid lupta cu infertilitatea in nord-vestul Romaniei. Ma simt onorata sa fiu in aceasta echipa si abia astept sa ne continuam activitatea alaturi de echipa Embryos.”, a declarat dr. Anca Huniadi.

In Romania, infertilitatea este o provocare tot mai semnificativa in contextul demografic şi al sanataţii reproductive. In anul 2024, Romania a inregistrat cea mai scazuta rata a natalitaţii din ultimele circa 100 de ani — au venit pe lume mai putin de 150 000 de copii, marcand un nou record negativ.

Clinica Embryos este clinica cu cel mai mare numar de embriotransferuri si cel mai mare numar de copii nascuti prin FIV din Romania, conform datelor comunicate de Agentia Nationala de Transplant pentru 2024.

RTPR asista AROBS la achizitia companiei de inginerie Gess Engineering

Casa de avocatura RTPR a asistat AROBS Transilvania Software la achizitia unui pachet majoritar in compania de inginerie Global Engineering Services & Solutions S.R.L. (Gess Engineering), conform informatiilor transmise catre jurnalul de tranzactii MIRSANU.RO.

Gess Engineering este o companie romaneasca de inginerie cu sediul in Sibiu, care dezvolta si implementeaza solutii complexe de testare, validare si integrare a vehiculelor, oferind servicii complete, de la proiectare si design, testare de prototipuri si analiza de performanta pentru marii jucatori globali din industria automotive si furnizori directi ai acestora.

Echipa de avocati implicata in acest proiect a fost coordonata de Alina Stavaru (Partner) si Andrei Tosa (ManagingAssociate), si i-a mai inclus pe Cezara Urzica (Senior Associate), Luka Perovic si Iulia Calin (Junior Associates).

Roxana Ionescu (Partner), Serban Halmagean (Associate) si Daria Spatariu (Junior Associate) au acordat asistenta cu privire la aspectele privind investitiile straine directe ale tranzactiei.

„AROBS ramane o inspiratie pentru noi si un model de urmat pentru orice companie antreprenoriala, o dovada ca atunci cand construiesti pas cu pas un business solid, succesul este garantat. Suntem onorati ca am avut sansa de a le fi alaturi de-a lungul anilor in acest parcurssi le multumim pentru acest nou mandat. Suntem increzatori ca aceasta noua achizitie se inscrie inviziunea de crestere pe termen lung a grupului AROBSsi asteptam noi provocari”, a declarat Alina Stavaru, Partner RTPR.

Tranzactia va fi finalizata dupa obtinerea aprobarii din partea autoritatilor de reglementare si indeplinirea conditiilor precedente agreate de catre parti.

AROBS continua planul de achizitii M&A cu preluarea unei participatii de 65% din actiunile unei companii romanesti de inginerie

AROBS Transilvania Software a anuntat pe 4 noiembrie 2025 achizitia unei participatii de 65% din Gess Engineering (Global Engineering Services & Solutions S.R.L.), tranzactia intarind linia de servicii de inginerie a companiei de tehnologie listate pe bursa de la Bucuresti, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Gess Engineering (Global Engineering Services & Solutions S.R.L.) este o companie romaneasca de inginerie cu sediul in Sibiu, care dezvolta si implementeaza solutii complexe de testare, validare si integrare a vehiculelor, oferind servicii complete, de la proiectare si design, testare de prototipuri si analiza de performanta pentru marii jucatori globali din industria automotive si furnizori directi ai acestora.

„De-a lungul timpului, am colaborat cu Gess Engineering in multiple proiecte si am identificat sinergii evidente intre echipe, valori si abordare tehnica. Integrarea companiei in Grupul AROBS este un pas natural, care consolideaza capabilitatile noastre de inginerie si ofera o noua dimensiune zonei de testare si validare. Gess Engineering aduce o experienta solida in derularea proiectelor complexe, in care precizia, disciplina si colaborarea directa cu partenerii globali sunt esentiale, iar aceste calitati ne completeaza expertiza. Chiar daca vorbim de sectorul automotive care a traversat o perioada de ajustare in ultimii ani, achizitia contribuie la extinderea competentelor de inginerie ale Grupului, cu aplicabilitate atat in mobilitate, cat si in alte domenii tehnologice. In ansamblul AROBS, aceste capabilitati ridica standardul tehnic si contribuie la livrarea unor solutii de inalta calitate pentru multiple industrii, precum si accesul la alt segment de clienti diferit de cei traditionali ai AROBS”, a declarat Voicu Oprean, fondator si CEO al AROBS.

Gess Engineering a fost fondata in 2018 si a evoluat gradual, ajungand ca in perioada 2023 – 2024 sa depaseasca pragul de 100 de specialisti, odata cu extinderea colaborarilor directe cu producatori auto si furnizori Tier 1, precum si prin dezvoltarea in Sibiu a unor activitati complexe de integrare a vehiculelor. Compania este recunoscuta pentru expertiza in testarea sistemelor de asistenta la conducere (ADAS) si a altor functii avansate ale vehiculului, desfasurand un proces complet de validare, de la analizarea cerintelor si stabilirea metodologiei de testare pana la executia testelor, interpretarea rezultatelor si raportarea finala.

„Aceasta tranzactie marcheaza inceputul unei noi etape in dezvoltarea Gess Engineering. Suntem incantati sa ne alaturam echipei AROBS deoarece aceasta colaborare ne permite sa combinam expertiza noastra tehnica impreuna cu resursele si viziunea strategica ale unui grup puternic. Alaturi in aceasta formula, vom putea oferi solutii ingineresti mai complexe si mai eficiente clientilor nostri si sa crestem portofoliul de clienti impreuna cu AROBS”, a spus Oderay Rusu, fondator si Managing Director al Gess Engineering.

In anul 2024, Gess Engineering a generat venituri in valoare de aproximativ 22 mil. RON si un profit net de peste 4,5 mil. RON.

Detaliile financiare ale tranzactiei nu sunt publice, in conformitate cu acordul dintre parti.

Aceasta este cea de-a treia tranzactie a AROBS din acest an, dupa majorarea capitalului social realizata in iulie 2024, in urma careia Grupul a atras aproximativ 30 de milioane de euro pentru a sustine strategia de crestere bazata pe fuziuni si achizitii. In martie 2025, AROBS a achizitionat integral SVT Electronics, o companie romaneasca specializata in dezvoltarea de solutii complete de management si analiza a datelor tahograf, iar in iunie 2025, Grupul a realizat prima achizitie directa in Statele Unite ale Americii, prin achizitionarea unei participatii de 70% in compania americana Codingscape, specializata in consultanta tehnologica, design si servicii de dezvoltare software personalizat pentru clienti enterprise.

Din partea AROBS, tranzactia a fost facilitata de casa de avocatura Radu Taracila Padurari Retevoescu SCA (RTPR)in calitate de consilier juridic si de TS Partners pentru due diligence financiar.

Capitalizarea bursiera a AROBS este de peste 710 mil. RON (peste 139 mil. Euro) pe piata principala a bursei de la Bucuresti.

Avocatii Clifford Chance Badea au asistat Cris-Tim la IPO-ul derulat pe bursa de la Bucuresti

O echipa de avocati ai Clifford Chance Badea, biroul local al firmei globale de avocatura Clifford Chance, a asistat Cris-Tim Family Holding (CFH) cu privire la IPO-ul de 454,35 mil. RON finalizat cu succes pe bursa de la Bucuresti, conform informatiilor transmise catre jurnalul de tranzactii MIRSANU.RO.

Echipa Clifford Chance formata din Madalina Rachieru-Postolache (Partener), Nicolae Grasu (Senior Associate), Martha Busuiocescu si Cosmin Mitrica (Associates) din practica de Piețe de Capital, respectiv Radu Costin (Counsel) si Roxana Barboi (Associate) din echipa de Corporate M&A, a asistat clientul pe tot parcursul proiectului, avand rol esențial in pregatirea intregii infrastructuri legale pentru acest IPO, inclusiv structurarea ofertei, redactarea prospectului, negocierea documentației contractuale la standarde internaționale si consilierea emitentului cu privire la aspectele de guvernanța corporativa pe parcursul intregului proces.

„O condiție esențiala pentru succesul acestui proiect strategic a fost sa avem alaturi parteneri puternici si extrem de bine pregatiți, care sa ne ghideze printr-un proces atat de complex si de strict reglementat. Echipa Clifford Chance Badea s-a dovedit un astfel de partener si le mulțumim pentru ajutorul acordat pe toata durata tranzacției – de la structurare pana la listare. Sunt de departe cea mai buna echipa de piața de capital din Romania, iar experiența lor semnificativa in asemenea proiecte s-a dovedit esențiala pentru succesul IPO-ului Cris-Tim.”, a declarat Radu Timis Jr, CEO al Cris-Tim Family Holding.

Cris-Tim Family Holding a finalizat in octombrie 2025 listarea unui pachet minoritar de actiuni pe piata reglementata a bursei de la Bucuresti la o capitalizare anticipata a companiei de 1,33 mld. RON (circa 262 mil. Euro).

„Suntem onorați de increderea pe care ne-a acordat-o Cris-Tim intr-un moment atat de important din istoria companiei. Entuziasmul urias cu care investitorii au primit aceasta oferta confirma un model de business solid si increderea ca echipa Cris-Tim are capacitatea de a implementa planurile ambițioase de investiții pe care le propune noilor acționari. Le mulțumim pentru colaborarea exemplara si le urmam mult succes cu proiectele viitoare. In ceea ce ne priveste, continuam sa fim implicați in toate tranzacțiile majore de piața de capital, contribuind astfel la dezvoltarea unei piețe sustenabile care si-a construit deja un renume in context regional”, a spus Madalina Rachieru-Postolache, Partener Clifford Chance si coordonatorul echipei de avocati.

„Felicitari familiei Timis pentru acest succes remarcabil si, totodata, pentru decizia strategica de a aduce compania Cris-Tim pe piața. Felicitari primei generații – Cristina si Radu Timis, pentru ca au creat acum 30 de ani un business de succes, lider de piața, pe care l-au predat urmatoarei generații. Felicitari lui Radu Timis Junior pentru ca a dus business-ul de familie mai departe prin acest succes rasunator la bursa, care confirma ca exista mare interes pentru companiile antreprenoriale mature si pregatite pentru o noua etapa de dezvoltare. In noul context economic si geopolitic, Romania are un potențial extraordinar, iar antreprenorii nostri pot contribui semnificativ la poziționarea țarii drept campion regional. Speram ca succesul Cris-Tim sa incurajeze si alte branduri romanesti sa vina pe bursa”, a adaugat Daniel Badea, Managing Partner al biroului din Bucuresti.

Clifford Chance Badea are in portofoliu tranzactii reprezentative pentru piata de capital, inclusiv IPO-ul Romgaz – prima listare duala din Romania, pe bursele din Bucuresti si Londra, care a inclus si prima emisiune de Certificate Globale de Depozit, listarea duala a Electrica, listarea istorica la Bucuresti a Hidroelectrica, listarea si, mai recent, delistarea OMV Petrom de pe bursa din Londra, listarea Premier Energy, listarea Digi, listarea si apoi delistarea Fondului Proprietatea de pe bursa din Londra.

CrisTim main

EBRD si NN Pensii au luat peste 36% din actiunile oferite la IPO-ul Cris-Tim intr-o listare in care fondurile locale de pensii au fost grupul de investitori care au alocat cei mai multi bani pentru tranzactie, iar EBRD singurul investitor institutional international. Dupa IPO-uri precum Electrica, Digi sau Premier Energy, institutia financiara internationala si-a trecut in portofoliu un sector nou – cel de productie alimentara in urma unei investitii de 13 mil. Euro care ii aduce 5% din actiunile Cris-Tim

Liderul pietei locale de pensii private NN Pensii si EBRD au preluat 12,6% din actiunile producatorului alimentar Cris-Tim Family Holding dupa ce au luat o cota de peste 36% din pachetul de actiuni oferit in cadrul IPO-ului derulat pe bursa de la Bucuresti, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Listarea a propulsat astfel managerul de pensii private NNFPAP in pozitia de cel mai mare actionar al companiei antreprenoriale dupa familia Timis, preluand astfel 7,61% din actiunile Cris-Tim. De asemenea, EBRD a raportat pe 4 noiembrie 2025 ca a investit 13,1 mil. Euro la IPO, ceea ce ii aduce o participatie de 5,01% din Cris-Tim.

Veniturile din IPO vor fi directionate catre programul de investitii al companiei si va sustine strategia de extindere si modernizare a facilitatilor de productie, intarind pozitia Cris-Tim pe segmentele de procesare a carnii si ready – meal si va urmari achizitii selective care vor permite consolidarea pozitiei pe piata si diversificarea portofoliului de produse, conform reprezentantilor EBRD.

Compania antreprenoriala Cris-Tim Family Holding a anuntat pe 30 octombrie 2025 ca a finalizat cu succes IPO-ul derulat pe bursa de la Bucuresti, obtinand peste 89 mil. Euro de la investitori la o capitalizare de piata de circa 262 mil. Euro si un multiplu P/E de aproape 15,2x, conform calculelor jurnalului de tranzactii MIRSANU.RO, pe baza rezultatelor financiare transmise de catre companie.

Fondurile de pensii locale au fost grupul de investitori cu cea mai mare participare la IPO-ul derulat de catre Cris-Tim in perioada 17 – 29 octombrie 2025, in timp ce EBRD a fost singurul investitor institutional international care a investit in cadrul tranzactiei, sustin surse din piata de capital. Listarile de companii de pe piata principala a bursei, in ritm de un IPO pe an in 2024 si in 2025, dupa o pauza de cativa ani dupa 2021, aduc oportunitati limitate de diversificare a portofoliilor managerilor de fonduri de pensii, ale caror active cresc intr-un ritm puternic, ceea ce face o sarcina din ce in ce mai dificila in ultimii ani pentru acestia sa isi limiteze investitiile exclusiv in perimetrul pietei locale de capital.

Intrarea investitorilor care au participat la IPO in actionariatul companiei antreprenoriale ar urma sa duca la largirea Consiliului de administratie, format din 3 persoane, cu statut de membri non-independenti catre un board format din 5 persoane – din care 2 membri non-independenti (un executiv si un non-executiv) la care se adauga 3 membri independenti, decizie care va fi supusa votului in adunarea generala a actionarilor Cris-Tim Family Holding, potrivit informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Familia Timis, care a fondat si conduce compania infiintata in urma cu 33 de ani, a fost de acord cu aplicarea codului de conduita de pe Bursa de Valori Bucuresti pentru imbunatatirea modelului sau de guvernanta corporativa.

Succesiunea companiei de la prima generatie la a doua generatie, in urma careia pozitia de CEO al Cris-Tim Family Holding a fost preluata de catre Radu Timis Jr., marcheaza acum si trecerea afacerii de familie de la statutul de companie privata la cea de companie publica, in urma finalizarii cu succes a IPO-ului care a deschis astfel usa intrarii in companie a unor investitori institutionali mari precum EBRD si NN.

EBRD, unul dintre cei mai mari investitori institutionali din Romania, a participat la IPO-ul Cris-Tim care ii permite o diversificare a portofoliului sau de sectoare, dupa ce anterior s-a remarcat prin participarea si la alte listari de pe bursa de la Bucuresti – atat la companii de stat precum Electrica (energie), cat si la companii private precum Digi (telecom) sau Premier Energy, care dispune de un portofoliu solid de active pe segmentul de energie regenerabila.

Intr-o privire mai ampla, EBRD este un investitor activ intr-o gama mai larga de tranzactii derulate pe bursa de la Bucuresti, dar si pe alte burse din regiune, participand inclusiv la emisiunile de obligatiuni corporative emise de catre companii de stat sau private.

IPO-ul Cris-Tim a atras o paleta larga de investitori institutionali locali, inclusiv fonduri de investitii din industria de asset management si a marcat un interes – record pe transa investitorilor de retail, care in final au primit fata de alocarea initiala de 15% din actiunile oferite la IPO o alocare finala de peste 19%.

IPO-ul coordonat de catre bancherii de investitii de la BCR si BRD a avut o structura mixta prin care o majorare de capital a fost combinata cu vanzarea unui pachet minoritar de catre familia Timis, care a semnalat ca intentioneaza sa isi pastreze participatia majoritara in companie si dupa listarea Cris-Tim pe piata reglementata a bursei de la Bucuresti. Casa de avocatura Clifford Chance Badea asigura serviciile de asistenta juridica pentru emitent.

Suma totala estimata a fi incasata de ofertant dupa plata tuturor cheltuielilor este de circa 88,5 mil. RON venituri nete ce pot fi incasate de catre emitent, respectiv circa 350,9 mil. RON venituri nete care pot fi incasate de catre actionarul vanzator, incluzand optiunea de supra-alocare, au precizat reprezentantii sindicatului de intermediere. Procentul reprezentat din suma estimata a fi obtinuta este de circa 96,7%, au adaugat bancherii de investitii de la BCR si BRD.

Familia Timis, fondatoarea afacerii Cris-Tim, mai controleaza prin Rangeglow Limited un pachet de 65,49% in urma finalizarii IPO-ului.

In cadrul tranzactiei de listare a Cris-Tim au fost plasate 8.522 ordine, iar numarul total de actiuni alocate in cadrul ofertei au fost de 27.790.000.

Pe transa investitorilor institutionali, au fost alocate 22.496.667 de actiuni la un pret de 16,5 RON per titlu. Pe transa investitorilor de retail au fost plasate 5.293.333 actiuni, din care 5.077.901 actiuni alocate la un pret de 15,675 RON per titlu, respectiv 215.432 actiuni alocate la un pret de 16,5 RON per titlu.

Tranșa investitorilor de retail a inregistrat o suprasubscriere record pentru o oferta publica initiala derulata pe piata de capital locala, respectiv de 42 de ori. Dupa realocarea a aproape 5% din actiunile disponibile in oferta din tranșa investitorilor institutionali catre cea de retail, suprasubscrierea pe tranșa de retail este de 32 de ori.

Indicele de alocare finala a actiunilor va permite unui investitor de retail care a plasat ordin de subscriere de 1.000 de actiuni va primi in final circa 31 de actiuni CFH.

Oferta de actiuni a Cris-Tim a fost suprasubscrisa atat pe transa de investitori de retail, cat sip e transa de investitori institutionali, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Capitalizarea bursiera anticipata a companiei este de aproximativ 1,33 mld. RON (circa 262 mil. Euro).

IPO-ul Cris-Tim este al treilea ca marime derulat de catre o companie privata pe bursa de la Bucuresti in intervalul 2006 – 2025, dupa cel realizat de catre Digi Communications in 2017, respectiv dupa cel al Premier Energy din 2024.

Cris-Tim si-a declarat ca obiectiv dublarea cifrei de afaceri in 5 ani prin crestere organica si tranzactii M&A fata de nivelul de 1,12 mld. RON raportat pentru 2024.

Planul de achizitii M&A vizeaza exclusiv companii din Romania, in contextul in care pe piata fragmentata de profil sunt mai multe afaceri de vanzare.

Tintele sale M&A pentru anii urmatori sunt un producator relevant de produse Ready – Meals, cu capacitate de scalare si distributie nationala, un producator de mezeluri specializat in fabricarea de produse sub marca proprie, cu prezenta consolidate in retelele de retail si un producator cu cota de piata semnificativa pe segmentul comertului modern (IKA), activ in categoriile de brand propriu si value for money.

Top 10 BVB oct 2025 main

Cris-Tim a finalizat cu succes cel mai mare IPO realizat de catre familia fondatoare a unei companii antreprenoriale din Romania pe bursa de la Bucuresti. Compania a atras 89 mil. Euro de la EBRD, fonduri locale de pensii si alti investitori locali la o capitalizare bursiera de circa 262 mil. Euro si un multiplu P/E post-money de aproape 15,2x

Compania antreprenoriala Cris-Tim Family Holding a anuntat pe 30 octombrie 2025 ca a finalizat cu succes IPO-ul derulat pe bursa de la Bucuresti, obtinand peste 89 mil. Euro de la investitori la o capitalizare de piata de circa 262 mil. Euro si un multiplu P/E de aproape 15,2x, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

EBRD a subscris in cadrul IPO-ului derulat de catre Cris-Tim, miscare anticipata de catre jurnalul de tranzactii MIRSANU.RO inca de pe 17 octombrie 2025 la demararea procesului de subscriere.

De asemenea, majoritatea marilor fonduri de pensii locale au subscris la IPO-ul Cris-Tim la singurul IPO aparut pe piata reglementata a BVB din mai 2024 pana acum, in contextul in care o paleta extrem de larga de investitori institutionali locali, inclusiv fonduri de investitii din industria de asset management au decis sa profite de o astfel de oportunitate pentru a-si diversifica portofoliile de actiuni, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Listarea realizata de catre afacerea de familie Cris-Tim este cel mai mare IPO ca valoare, initiat si realizat de catre familia fondatoare a unei companii antreprenoriale din Romania.

Oferta publica de actiuni a fost suprasubscrisa atat pe transa investitorilor de retail, cat si pe cea a investitorilor institutionali, pe fondul unui interes masiv venit din partea investitorilor de retail care a dus in final la o crestere a portiei initiale alocate de la 15% pana la 19,05%.

Pretul final de oferta este stabilit la 16,5 RON/actiune, ceea ce implica o capitalizare bursiera anticipata a companiei de 1,33 mld. RON (262 mil. Euro).

Cea mai mare parte din totalul fondurilor de 454,35 mil. RON atrase in cadrul ofertei publice initiale urmeaza sa fie folosita pentru finantarea planurilor de dezvoltare ale companiei.

Structura tranzactiei a fost una mixta prin care familia fondatoare Timis a vandut un pachet minoritar si isi va pastra rolul de actionar majoritar dupa IPO, dar include si o componenta de majorare de capital, asa cum s-a intamplat si la IPO-ul Premier Energy din mai 2024.

Oferta a generat cerere ridicata din partea investitorilor de retail și institutionali și a constat intr-o oferta totala de 27.790.000 de actiuni, reprezentand 34,48% din capitalul social total emis de Cris-Tim Family Holding. Ca urmare a tranzactiei, au fost vandute investitorilor 5.600.000 actiuni noi oferite spre subscriere de catre companie, 20.866.667 actiuni existente oferite spre vanzare de catre actionarul majoritar Rangeglow Limited, și 1.323.333 actiuni supra-alocate puse la dispozitie de Rangeglow.

Tranșa investitorilor de retail a inregistrat o suprasubscriere record pentru o oferta publica initiala derulata pe piata de capital locala, respectiv de 42 de ori. Dupa realocarea a aproape 5% din actiunile disponibile in oferta din tranșa investitorilor institutionali catre cea de retail, suprasubscrierea pe tranșa de retail este de 32 de ori.

Indicele de alocare finala a actiunilor va permite unui investitor de retail care a plasat ordin de subscriere de 1.000 de actiuni va primi in final circa 31 de actiuni CFH.

„Incheierea cu succes a ofertei publice initiale, suprasubscrisa atat pe tranșa de retail, unde cererea a depașit initial de peste 40 de ori oferta disponibila, cat și pe tranșa investitorilor institutionali, reprezinta o validare fara precedent a Cris-Tim Family Holding. Interesul onorant al investitorilor de retail a determinat realocarea a 5% din tranșa institutionala, ceea ce a condus la o suprasubscriere finala de 32 de ori pe tranșa de retail. Cris-Tim Family Holding se numara printre putinele companii care au reușit sa atraga in actionariat un spectru extrem de larg al investitorilor institutionali din Romania, precum și un investitor international de prestigiu, BERD. Pana acum am caștigat increderea consumatorilor prin produsele noastre, iar acum aceiași consumatori fie direct, fie prin fonduri institutionale aleg sa iși plaseze investitiile in companie. Succesul ofertei confirma forta companiei și directia noastra strategica: un plan ambitios de 890 de milioane de lei pana in 2030, menit sa duca Cris-Tim la urmatorul nivel de performanta, sa consolideze compania ca reper al industriei alimentare și pol de excelenta pentru intreaga regiune a Europei de Sud-Est. Dar pentru noi investitiile nu sunt doar cifre,ele inseamna modernizare, inovatie și deschiderea de drumuri noi. Așa cum am ridicat standardele industriei alimentare din Romania, vrem acum sa demonstram ca vom deveni un model de transparenta, performanta și viziune și pe piata de capital. Un brand inseamna incredere. Un brand puternic inseamna incredere livrata constant si asta ne va defini in continuare parcursul.Urmatoarea etapa in acest proces, listarea la Bursa de Valori București este pentru CrisTim Family Holding mai mult decat un deziderat, este un pas esential in dezvoltarea pe termen lung, pentru care ne-am pregatit asiduu in ultimii ani”, a declarat Radu Timis Jr., CEO al companiei.

La randul sau, Razvan Furtuna, CFO Cris-Tim Family Holding, a spus clara: „La momentul anuntarii intentiei de listare și ulterior a derularii ofertei publice, Cris-Tim Family Holding a prezentat un amplu plan de investitii pana in 2030. Incheierea cu succes a ofertei publice reprezinta un pas important in indeplinirea acestui plan. Rezultatelele ofertei publice se masoara nu doar in valoarea fondurilor atrase, ci și in capitalul reputational și vizibilitatea pe care compania si le-a consolidat pe durata ofertei publice. Cris-Tim urmeaza sa devina practic prima companie din industria alimentara listata la BVB, crescand optiunile de diversificare a investitiilor pe piata locala de capital și deschizand calea pentru alte asemenea companii antreprenoriale din Romania.”

Ca urmare a IPO-ului, compania a obtinut o evaluare post-money la un multiplu P/E de aproape 15,2x, conform calculelor jurnalului de tranzactii MIRSANU.RO, pe baza datelor furnizate de catre companie.

Cris-Tim Family Holding a raportat pentru 2024 venituri din contractele cu clientii de 1,12 mld. RON (in crestere cu 7,1% fata de anul 2023), EBITDA de 166,8 mil. RON (mai mare cu 8,1%) si un profit net din activitati continue de 84,7 mil. RON (in crestere cu 3%). Datoria neta a companiei la 31 decembrie 2024 era de 332 mil. RON, adica la un nivel de 140% comparativ cu nivelul capitalurilor proprii, in crestere de la 121% in 2023. Raportata la EBITDA, datoria neta a Cris-Tim este de 2x.

Pretul de vanzare aplicabil investitorilor de retail care au subscris in mod valid actiuni in primele 4 zile lucratoare ale ofertei, beneficiind de discountul de 5%, este de 15,675 lei per actiune.

Decontarea ofertei va avea loc in data de 4 noiembrie 2025, iar debutul Cris-Tim Family Holding la Bursa de Valori Bucuresti, sub simbolul bursier CFH, urmeaza sa aiba loc la sau in jurul datei de 26 noiembrie 2025.

Compania este lider de piata in sectorul productiei de mezeluri si ready-meals, fiind unul dintre cei mai importanti operatori din industria alimentara din Romania.

Listarea Cris-Tim, intermediata de catre bancherii de investitii de la BCR si de la BRD, este structurata sub forma unei combinatii de majorare de capital cu o vanzare de pachet minoritar din partea familiei Timis. Casa de avocatura Clifford Chance Badea, parte a retelei londoneze Clifford Chance, asigura consultanta juridica pentru emitent.

Sursa: Carrefour.

Grupul francez Carrefour ar putea obtine in jurul a 1,1 mld. Euro – 1,3 mld. Euro dintr-o vanzare potentiala a operatiunilor sale din Romania. Laurentiu Stan, Kapital Minds: Valoarea de intreprindere a operatiunilor Carrefour din Romania, estimata in intervalul 1,2 – 1,5 mld. Euro, la un calibru comparabil cu tranzactia Ahold Delhaize – Profi de 1,3 mld. Euro finalizata la inceputul anului. Carrefour raspunde zvonurilor de vanzare ca “grupul continua implementarea planului strategic in Romania”. Schwarz Group: Nu suntem interesati de achizitia operatiunilor Carrefour din Romania

Grupul francez Carrefour ar putea vinde operatiunile din Romania, in cadrul unei strategii mai largi care vizeaza pietele in care activeaza, si ar fi angajat bancherii de investitii de la BNP Paribas pentru a coordona un astfel de proces de exit, sustin surse citate de presa franceza, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Carrefour a angajat banca de investitii BNP Paribas pentru vanzarea operatiunilor din Romania, sustine publicatia franceza L’Informe.

O eventuala vanzare a operatiunilor pe care grupul francez Carrefour le are acum in Romania i-ar putea aduce un pret pe participatiile detinute la nivel local in jurul a 1,1 – 1,3 mld. Euro la o valoare de intreprindere totala (pret pe actiuni cumulat cu datoria neta) intre 1,2 mld. Euro si 1,5 mld. Euro, conform unei analize realizate in exclusivitate de catre evaluatorul Laurentiu Stan pentru jurnalul de tranzactii MIRSANU.RO.

“Grupul continua implementarea planului strategic in Romania, care vizeaza deschiderea a peste 30 de magazine noi in 2025, dezvoltarea segmentului de comert online și consolidarea parteneriatelor locale cu producatorii romani, avand deja o retea puternica de 1.500 de parteneri locali. De altfel, la nivelul intregii retele de furnizori, 93% sunt companii romanești, sprijinind economia locala”, au declarat reprezentantii Carrefour intr-o declaratie de presa ca raspuns la zvonurile privind o vanzare a operatiunilor locale.

“La jumatatea procesului de implementare a planului strategic Carrefour 2026, și ca raspuns la schimbarile din piata, Grupul a desfașurat o analiza a portofoliului de activitati, a tuturor verticalelor de business și modelelor organizationale”, au precizat reprezentantii Carrefour.

Potrivit acestora, in primele noua luni ale anului, Carrefour Romania a inregistrat vanzari de 2,29 mld. euro, in creștere cu 1,9% in termeni comparabili, raportat la perioada similara din 2024.

“Carrefour iși mentine in continuare pozitia solida pe piata și sa atraga clienti prin ofertele și politicile sale adaptate contextului economic. De la inceputul acestui an, compania a continuat programul de reduceri pe termen lung, care include pana la 2.000 de articole la pret redus, consolidandu-și astfel pozitia de partener de incredere pentru clienti. Initiativele recurente, precum Bucuria incepe cu preturi mici, cataloagele saptamanale de oferte și reducerile constante din platforma de loialitate Act for Good sunt concepute pentru a aduce valoare și accesibilitate fiecarui client. Un alt exemplu concret este și initiativa de sprijinire a clientilor in contextul modificarilor masurilor fiscale, prin care aceștia pot primi inapoi de doua sau chiar trei ori valoarea TVA-ului pentru produsele ale caror preturi au fost majorate. In prezent, compania deruleaza o noua campanie exclusiva in platforma Act for Good, cu pana la 1.000 de produse la pret redus intre 10% și 20%, accesibile prin scanarea codului AFG din aplicatie”, au adaugat reprezentantii Carrefour.


Laurentiu Stan, Kapital Minds: La un multiplu mediu de 0,48x aplicat la vanzari, valoarea medie de intreprindere a operatiunilor Carrefour in Romania ar fi in jurul a 1,35 mld. Euro, iar pretul incasat din vanzarea participatiilor ar fi in jurul a 1,2 mld. Euro

Vanzarea operatiunilor grupului Carrefour din Romania ar putea ajunge la o valoare de intreprindere intre 1,2 mld. Euro si 1,5 mld. Euro, cu o valoare medie in jurul a 1,35 mld. Euro, conform estimarilor lui Laurentiu Stan, fondatorul si directorul firmei de consultanta Kapital Minds.

Evaluarea are in vedere un multiplu mediu de 0,48x aplicat la vanzarile de 2,8 mld. Euro raportate de catre grupul francez Carrefour in Romania pentru 2024. Intervalul de evaluare mai larg luat in calcul se situeaza intre 0,43x si 0,53x, avand ca referinta un grup de 7 companii din acelasi sector de activitate, precum si tranzactia recent incheiata Ahold Delhaize – Profi, a precizat expertul in evaluare.

De asemenea, potrivit acestuia, pretul de vanzare (equity value) pe care Carrefour l-ar putea obtine de pe urma operatiunilor sale din Romania ar putea ajunge in jurul valorii de 1,1 mld. Euro – 1,3 mld. Euro, in functie de datoria neta luata in calcul.

Daca am aplica multiplul de vanzari obtinut la tranzactia Ahold Delhaize – Profi de 0,52x, vanzarea operatiunilor Carrefour in Romania ar ajunge la o valoare de intreprindere in jurul a 1,46 mld. Euro, respectiv un pret pe actiuni incasat de catre vanzator in jurul a 1,31 mld. Euro.

Estimarile au fost realizate pe baza cifrei de afaceri raportate pentru 2024 de grup pentru Romania, precum si a situatiilor financiare din 2024 ale Carrefour Romania, Romania Hypermarche (fosta Cora) si Supeco Investment, companii detinute 100% de catre grupul francez si care concentreaza operatiunile derulate in diferite formate fizice pe piata de retail. Pe langa acestea, grupul Carrefour mai detine si alte companii, al caror impact asupra rezultatelor la nivel local este marginal.

Toate calculele au ca referinta cursul mediu de schimb din 2024, de 4,974 RON/ Euro, si au in vedere vanzarea integrala a participatiilor detinute de catre Carrefour in companiile sale din Romania.

Grupul Carrefour a raportat pentru 2024 vanzari de peste 2,8 mld. Euro in Romania.

Carrefour activeaza cu mai multe formate pe piata de retail alimentar din Romania, pe segmentele de hypermarketuri, supermarketuri, magazine de proximitate, dar si pe canale de vanzare online sau alte tipuri de operatiuni.

Pilonul central al operatiunilor Carrefour la nivel local este compania Carrefour Romania, care a inregistrat in 2024 o cifra de afaceri de 12,54 mld. RON (2,52 mld. Euro) si EBITDA de aproape 382 mil. RON (aproape 76,8 mil. Euro).

A doua afacere locala ca marime este reprezentata de catre Romania Hypermarche, care opera fostele hipermarketuri Cora, cu o cifra de afaceri de aproape 1,27 mld. RON in 2024. In 2023, Carrefour a semnat achizitia hipermarketurilor Cora din Romania in cadrul unei miscari de consolidare pe piata.

O alta companie proeminenta a Carrefour in Romania este Supeco Investment, care a raportat o cifra de afaceri de peste 802 mil. RON si EBITDA de 64 mil. RON.

Toate cele 3 companii locale sunt detinute 100% de catre grupul francez Carrefour. Pe langa acestea, Carrefour mai detine participatii de 100% din Bringo Magazin, 100% din Columbus Active si 51% din Unlimitail Romania.


Proprietarul Kaufland: Companiile din grupul Schwarz nu iau in considerare preluarea Carrefour Romania. Carrefour si-a vandut operatiunile din Italia la un multiplu de 8,7x EBITDA

De la intrarea sa pe piata in 2001, Carrefour a combinat in cadrul strategiei sale de expansiune cresterea organica cu achizitii M&A oportuniste. Astfel, semnarea achizitiei hipermarketurilor Cora din Romania in 2023 a fost a treia achizitie de marca a Carrefour in Romania dupa preluarea lantului de supermaketuri Artima in 2007, respectiv cumpararea operatiunilor Billa din Romania de la concernul german REWE in 2015 in cadrul unei tranzactii in jurul de circa 96 – 97 mil. Euro, anuntate anterior de catre jurnalul de tranzactii MIRSANU.RO.

Principalii competitori din Romania pe segmentul hipermarketurilor sunt reteaua franceza Auchan – care a preluat in 2012 hipermarketurile Real din Romania si pietele Europei Centrale si de Est in cadrul unei tranzactii de 1,1 mld. Euro, si Kaufland – retea din cadrul grupului german Schwarz. Auchan este una dintre afacerile imperiului familiei fondatorului sau francez Gerard Mulliez, iar miliardarul german Dieter Schwarz este proprietarul grupului care ii poarta numele si care include retelele Kaufland si Lidl.

Grupul Schwarz a anuntat in acest an un acord de preluare a retelei antreprenoriale La Cocos, insa afirma ca nu este interesat de achizitia Carrefour Romania.

“Companiile din cadrul Schwarz Group nu sunt implicate in niciun proces de vanzare al Carrefour Romania, si, prin urmare, nu iau in considerare preluarea Carrefour Romania”, au precizat pentru jurnalul de tranzactii MIRSANU.RO reprezentantii grupului german Schwarz.

In cadrul strategiei sale la nivel de grup, Carrefour a anuntat recent vanzarea operatiunilor sale din Italia si interesul de a-si majora expunerea pe piata uriasa din Brazilia, ceea ce indica o repozitionare a grupului francez pe pietele sale secundare din Europa si un focus in crestere pe pietele emergente din America de Sud.

Pe 24 iulie 2025, grupul francez Carrefour a anuntat vanzarea pachetului sau de 100% din actiunile Carrefour Italia catre grupul italian NewPrincess in cadrul unei tranzactii la valoare de intreprindere de 1 mld. Euro, care corespunde unui multiplu de evaluare de circa 8,7x EBITDA, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

O tranzactie recenta de referinta pentru sectorul de retail alimentar din Romania este vanzarea retelei Profi de catre managerul regional de private equity MidEuropa catre investitorul strategic Ahold Delhaize la o valoare de intreprindere stabilita la 1,3 mld. Euro in octombrie 2023.

Tranzactia finalizata in ianuarie 2025 a stabilit un pret de achizitie de 1,253 mld. Euro pentru Ahold Delhaize, dupa cum a informat in premiera pe 20 mai 2025 jurnalul de tranzactii MIRSANU.RO. In august 2025, Ahold a vandut mai departe 87 de magazine catre lantul romanesc Annabella, in cadrul unui angajament luat la momentul achizitiei Profi fata de Consiliul Concurentei pentru a elimina eventuale distorsiuni ale pietei de profil.

Aprobarea conditionata a achizitiei Profi de catre concernul Ahold Delhaize, care avea deja o prezenta solida locala in portofoliu cu reteaua Mega Image, si multitudinea de formate locale operata de catre Carrefour ar putea sugera, in cazul unei tranzactii de vanzare, un potential cumparator care nu este inca prezent direct pe piata.

De asemenea, dupa profilul afacerilor Carrefour Romania, care inregistreaza o rata mica de crestere, spre deosebire de ritmul rapid de crestere inregistrat de catre reteaua Profi, profilul unui cumparator ideal ar contura mai degraba un investitor strategic atras de o afacere matura cu greutate in piata locala decat un fond de investitii interesat de o afacere in crestere accelerata pentru a largi spatiul de exit pe termen mediu.

Digi a plasat o emisiune de obligatiuni de 600 mil. Euro la o dobanda de 4,625% pe an cu scadenta in 2031. Banii vor merge catre refinantarea integrala a unei emisiuni anterioare de 400 mil. Euro, rambursarea partiala anticipata a unor imprumuturi si finantarea unor scopuri corporative generale

Grupul de telecomunicatii Digi a anuntat pe 23 octombrie 2025 incheierea cu succes a unei emisiuni de obligatiuni de 600 mil. Euro, banii atrasi de la investitori urmand sa fie directionati pentru refinantarea unei emisiuni anterioare de obligatiuni, rambursarea partiala a unor imprumuturi si acoperirea unor scopuri corporative generale, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Dgi Romania, filiala locala a Digi Communications NV, a determinat cu succes pretul ofertei de obligatiuni senioare garantate la o rata a dobanzii de 4,625% pe an, titlurile avand scadenta in 2031.

Cea mai mare parte a veniturilor obtinute din tranzactie vor fi directionate catre rascumpararea integrala a obligatiunilor senioare garantate emise de catre Digi Romania in valoare de 400 mil. Euro, cu dobanda de 3,25%, scadente in 2028.

Separat, o parte din banii atrasi de la investitorii in noile obligatiuni Digi va fi alocata pentru rambursarea partiala anticipata a Facilitatii A a contractului de facilitati senior din data de 21 aprilie 2023, incheiat cu ING Bank N.V., BRD-Groupe Societe Generale S.A., Citibank Europe plc, Dublin – Romania Branch, Raiffeisen Bank S.A. si UniCredit S.A.. in calitate de aranjori principali si alte institutii financiare in calitate de imprumutatori.

De asemenea, alti bani din tranzactie vor merge catre rambursarea partiala anticipata a imprumutului la termen aferent Facilitatii A a contractului de facilitati senior din data de 3 iunie 2024 incheiat cu ING Bank, in calitate de aranjor principal si agent al facilitatii, si alte institutii financiare.

Banii atrasi de catre Digi de la investitorii institutionali in cadrul emisiunii de obligatiuni din octombrie 2025 vor include, printre destinatii, si rambursarea partiala anticipata a altor datorii garantate pe termen scurt, acoperirea unor scopuri corporative generale, precum si plata costurilor, cheltuielilor si comisioanelor aferente refinantari, inclusiv dobanzile acumulate si neplatite, onorariile cumparatorilor initiali, onorariile juridice si contabile si alte costuri de tranzactie, au precizat reprezentantii Digi.

Bancherii de investitii de la Barclays Bank Ireland PLC si Citigroup Global Markets Europe AG au actionat in calitate de coordonatori globali comuni si detinatori comuni ai registrului de subscrieri in timp ce ING Bank N.V., Banco Santander S.A., Societe Generale si Unicredit Bank GmbH au actionat in calitate de detinatori comuni ai registrului de subscrieri.

Noile obligatiuni emise de catre Digi sunt asteptate sa fie admise pe piata reglementata a bursei Euronext Dublin.

Digi a anuntat pe 1 octombrie 2025 finalizarea achizitiei de la Telekom Romania Mobile Communications S.A. a anumitor active, inclusiv a anumitor licente de spectru si turnuri de telecomunicatii precum si a activitatii de furnizare a serviciilor de telecomunicatii mobile preplatite, pentru un pret total anuntat anterior de 40 mil. Euro.

Digi Communications NV are o capitalizare bursiera de 9,38 mld. RON (peste 1,84 mld. Euro).

Romgaz a aprobat o noua emisiune de obligatiuni de pana la 750 mil. Euro cu maturitatea intre 5 si 7 ani

Producatorul de gaze naturale Romgaz, companie aflata in portofoliul statului roman, a aprobat o noua emisiune de obligatiuni de pana la 750 mil. Euro cu maturitatea intre 5 si 7 ani, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Actionarii Romgaz au aprobat in cadrul adunarii generale extraordinare de pe 20 octombrie 2025 una sau mai multe emisiuni de obligatiuni corporative, negarantate, neconvertibile in valoare totala maxima a principalului de 750 mil. Euro.

Potrivit reprezentantilor companiei, Romgaz va putea face o emisiune de obligatiuni cu o valoare intre minim 500 mil. Euro si maxim 750 mil. Euro, in functie de nivelul subscrierilor efective si de nivelul cuponului cu o maturitate intre 5 si 7 ani in cadrul celei de-a doua emisiuni de obligatiuni corporative din cadrul programului EMTN.

De asemenea, compania are la indemana si optiunea suplimentarii emisiunii inaugurale din programul EMTN din 7 octombrie 2024 cu obligatiuni suplimentare de pana la 250 mil. Euro, obligatiunile astfel emise formand o singura serie cu obligatiunile deja emise si fiind fungibile cu acestea.

Pe 30 septembrie 2024, Romgaz a plasat prima sa emisiune de obligatiuni pe pietele internationale si a atras 500 mil. Euro de la investitori la o cerere de peste 5 mld. Euro, in cadrul unei tranzactii cu titluri cu o maturitate de 5 ani si la un cupon de 4,75% pe an.

Romgaz a anuntat ca din banii atrasi in programul de emitere de obligatiuni va beneficia proiectul de explorare si productie de gaze din perimetrul offshore Neptun Deep, in care compania de stat are o participatie de 50% in proiect, ca si partenerul sau de asociere – OMV Petrom, controlat de grupul austriac OMV.

Romgaz este detinuta in proportie de 70% de catre statul roman, capitalizarea sa bursiera depasind 35,49 mld. RON (aproape 7 mld. Euro).

Dupa emisiunea de obligatiuni verzi de 500 mil. Euro, Electrica prinde curaj si anunta cele mai ambitioase planuri de extindere operationala: contractarea unui pachet de finantare destinat unor achizitii de pana la 1 mld. Euro si demareaza proiecte de stocare energie electrica de 1 GWh

Compania de energie Electrica SA, al carei principal actionar este statul roman, a anuntat in octombrie 2025 cele mai ambitioase planuri pentru extinderea sa operationala, care vizeaza contractarea unui pachet de finantare care sa acopere achizitii de pana la 1 mld. Euro si construirea unor proiecte de stocare de energie electrica de 1 GWh, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Compania a convocat adunarea generala extraordinara a actionarilor pe 27 noiembrie 2025 pentru aprobarea demararii procedurilor necesare obtinerii unei finantari destinate achizitiilor de societati, linii de activitate sau active individuale din domeniile de activitate ale grupului Electrica, in vederea extinderii operatiunilor atat la nivel national, cat si in statele din regiune si in statele membre ale Uniunii Europene, precum si aprobarea, de principiu, a demararii procedurilor de due diligence relevante pentru astfel de tranzactii, au precizat reprezentantii Electrica.

Potrivit acestora, valoarea achizitiilor efective urmeaza a fi in limita unui plafon cumulat de pana la 1 mld. Euro sau echivalentul in RON, pentru perioada 2025–2027, rezultand astfel necesitatea de finantari de aceeasi valoare.

La un astfel de calibru de 1 mld. Euro, achizitiile Electrica s-ar apropia de tranzactia prin care producatorul de gaze naturale Romgaz, de asemenea o companie listata controlata de catre statul roman, a preluat in 2022 participatia de 50% din proiectul offshore Neptun Deep detinuta de compania americana ExxonMobil pentru aproximativ 1,037 mld. Euro.

De asemenea, Electrica a anuntat pe 17 octombrie 2025 demararea procedurii de obtinere a autorizatiilor necesare pentru contruirea a 15 parcuri de baterii de stocare energie electrica, cu o capacitate de aproximativ 1GWh.

Electrica va valorifica astfel terenuri din patrimoniul sau si va face pasi importanti in implementarea strategiei sale pentru 2030.

Parcurile de stocare vor permite integrarea eficienta a capacitatilor regenerabile in crestere, reducand semnificativ volatilitatea preturilor si dependenta de importuri, sustine conducerea Electrica.

Electrica a inregistrat in 2025 alte doua borne majore pana acum.

Compania de energie listata pe bursa de la Bucuresti al carei principal actionar este statul roman a anuntat pe 7 iulie 2025 ca a plasat emisiunea sa inaugurala de obligatiuni verzi de 500 mil. Euro cu scadenta la 5 ani la un pret competitiv de 4,566%, in cadrul unei tranzactii in care cererea din partea investitorilor a depasit de 11,5 ori oferta de titluri Electrica.

Un alt pas important a fost anuntat pe 2 mai 2025, cand Electrica a anuntat pe contractarea unui imprumut de 3,1 mld. RON (622,8 mil. Euro) de la un sindicat format din 7 banci coordonat de catre Banca Transilvania si BCR, din care au facut parte si alti finantatori precum Raiffeisen Bank, BRD – Groupe Societe Generale, CEC Bank, ING Bank si Intesa Sanpaolo Bank.

Banii din imprumut au fost alocati pentru refinantarea partiala a expunerii bancare existente la nivelul societatii-mama Electrica si a filialelor sale – Electrica Furnizare si Distributie Energie Electrica Romania (DEER), precum si pentru dezvoltarea segmentului de productie energie electrica din surse regenerabile, precum si pentru sustinerea investitiilor de capital aferente planului CAPEX (investitii) 2025-2027 al filialei de distributie energie electrica, au precizat reprezentantii Electrica.

Statul roman detine o participatie de peste 49,78% din Electrica, a carei capitalizare bursiera pe bursa de la Bucuresti depaseste 7,8 mld. RON (peste 1,5 mld. Euro).

Emisiunea de titluri de stat Fidelis din octombrie 2025 a Ministerului Finantelor. Sursa date: Bursa de Valori Bucuresti.

Ministerul Finantelor a listat pe bursa emisiunea de titluri de stat Fidelis din octombrie 2025, care a strans aproape 440 mil. Euro de la investitori la dobanzi care pleaca de la 7,2% la titlurile in RON si 4,15% la Euro. Investitorii au plasat aproape la fel de multi bani in emisiunile de titluri in Euro cu scadenta la 10 ani si cea de 3 ani

Ministerul Finantelor a listat pe 23 octombrie 2025 o noua emisiune de titluri de stat Fidelis pe bursa de la Bucuresti, dupa ce a strans in luna octombrie circa 2,2 mld. RON de la investitori, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Ministerul Finantelor a atras 946,8 mil. RON si 246,1 mil. Euro prin sapte emisiuni de titluri de stat Fidelis pentru populatie, in cadrul celei de-a noua oferte publice derulata in acest an pe piata de capital.

Urmatoarea oferta de vanzare de titluri de stat Fidelis este estimata sa inceapa in prima decada a lunii noiembrie.

Prin intermediul celor 29 oferte derulate incepand cu august 2020, Ministerul Finantelor a atras de la populatie 59,2 mld. RON (11,9 mld. Euro), suma din care peste 30%, respectiv 18,3 mld. RON (3,6 mld. Euro), reprezinta valoarea emisiunilor de titluri de stat derulate doar in acest an.

Oferta primara de vanzare a titlurilor de stat Fidelis s-a derulat in perioada 10 – 17 octombrie si a fost intermediata de catre sindicatul format din BT Capital Partners (Lead Manager), BCR, BRD – Groupe Societe Generale, TradeVille si UniCredit Bank (in calitate de sindicat de intermediere), respectiv de catre Banca Transilvania si Libra Internet Bank (grup de distributie).

Cea mai populara emisiune Fidelis printre investitori a fost in octombrie 2025 emisiunea in RON, cu scadența de 2 ani și dobanda de 7,20%, care a inregistrat un total de 606.160.200 RON investiți, prin 6.356 de ordine.

La emisiunile de titluri de stat in Euro, cele mai multe subscrieri au mers catre recent introdusa maturitate de 10 ani, care la o dobanda de 6,50%, a atras o suma totala investita de 96.765.500 euro, echivalentul a peste 492,4 mil. RON, prin 3746 de ordine de subscriere. Aceasta a atras insa doar cu 146.000 Euro mai mult decat emisiunea de titluri Fidelis in euro cu scadența la 3 ani si dobanda de 4,15%, in care investitorii au plasat 96.619.500 euro, echivalentul a peste 491,6 mil. RON, prin 3.331 de ordine.

Ministerul Finantelor a semnalat, recent, ca ar putea testa interesul investitorilor cu maturitati la titlurile de stat Fidelis chiar mai lungi de 10 ani.

“Vom avea o transa de 10 ani si in urmatoarea oferta (octombrie 2025, n.r.). Si daca interesul se pastreaza, noi vom testa piata si cu maturitati mai lungi”, a declarat Diana Popescu, Director General Adjunct in cadrul Directiei Generale de management a datoriei  publice si fluxurilor de trezorerie al Ministerului Finantelor, la MIRSANU SUSTAINABILITY CHALLENGE 2025, eveniment organizat pe 2 octombrie de catre jurnalul de tranzactii MIRSANU.RO.

Popularitatea emisiunilor de tiluri in euro din programul Fidelis este confirmata si de catre emisiunea de titluri cu scadența la 5 ani si dobanda de 5,25% a strans 52.711.300 euro, echivalentul a peste 268,2 mil. RON.

In ceea ce privește celelalte emisiuni in RON, tranșa cu scadența la 6 ani și dobanda de 7,90% a cumulat 126.368.000 RON, iar emisiunea cu scadența la 4 ani și dobanda de 7,60% a atras 70.562.300 RON, conform datelor Ministerului de Finante.

De asemenea, un numar de 3.235 de donatori-investitori au subscris suma de 143.718.700 RON in tranșa speciala dedicata, beneficiind de cea mai mare dobanda a ediției, de 8,20% la scadența de 2 ani. Acești investitori au beneficiat și de reducerea pragului minim de subscriere de la 5.000 RON la doar 500 RON.

Statul roman a aprobat in octombrie 2025 ajustarea tintei de deficit bugetar de la 7% din PIB pana la 8,4% din PIB, ceea ce a majorat cu circa 27 mld. RON necesarul de finantare peste plafonul initial pana la un nivel actualizat de 259 mld. RON.

La 30 septembrie 2025, Ministerul Finantelor avea acoperit in proportie de 82,9% planul de finantare revizuit la 259 mld. RON.

Gradul de executie al planului de finantare extern al statului a avansat substantial in această luna, dupa ce Ministerul Finantelor a atras 4 mld. Euro pe 2 octombrie 2025 in cadrul ultimei emisiuni de euroobligatiuni pe pietele externe la dobanzi intre 5,375% si 6,5% pe an.

Statul roman mai are in plan inca o tranzactie majora in acest an pe pietele internationale de capital, anuntandu-si intentia de a reveni cu o noua emisiune de obligatiuni Samurai pe piata nipona, care ar putea fi, de asemenea, in format verde ca si emisiunea inaugurala din 2024.

“In toamna acestui an, probabil in octombrie – noiembrie vom avea noua emisiune. A fost o emisiune inaugurala anul trecut de 200 mil. Euro, nu a fost un volum foarte mare, insa ne asteptam ca participarea investitorilor sa fie din ce in ce mai mare. Sigur este un proces mai lent, ei sunt un alt stil de investitori, au o alta abordare in strategia lor, in schimb trendul este unul in crestere. Ne asteptam la o participare buna din partea lor, dar si a nerezidentilor pentru ca au acces practic si investitorii non – japonezi”, a spus Diana Popescu din partea Ministerului Finantelor pe 2 octombrie la evenimentul MIRSANU SUSTAINABILITY CHALLENGE 2025.

Agentiile internationale de evaluare financiara Fitch, Moody’s si Standard & Poor’s au anuntat recent mentinerea ratingului investitional al Romaniei, insotit insa de perspectiva negativa, pe fondul noului plan de masuri fiscale adoptat de catre guvernul roman instalat in vara lui 2025.


Avocatii RTPR au asistat Repono AB la achizitia unui proiect de stocare a energiei in baterii de 200 MW

Casa de avocatura RTPR a oferit servicii de asistenta juririca pentru Repono AB cu privire la achizitia unui proiect de stocare a energiei in baterii (BESS) cu o capacitate de 202 MW/404 MWh, conform informatiilor transmise catre jurnalul de tranzactii MIRSANU.RO.

Proiectul amplasat in judetul Arges, este la stadiul „ready-to-build”, iar dupa finalizare va fi unul dintre cele mai mari active de stocare la scara de retea din Europa de Sud-Est.

Echipa de avocati care a acordat asistenta cu privire la acest mandat a fost formata din partenerii Roxana Ionescu si Bogdan Cordos, Vlad Stamatescu (Counsel) si George Capota (Associate).

„Suntem onorati sa adaugam acest proiect in palmaresul nostru de tranzactii de M&A in sectorul energetic. Dorim sa felicitam echipa Repono si sa le multumim pentru increderea de a ne oferi acest mandat. Ne bucuram ca am contribuit la succesul acestui proiect prin expertiza noastra extinsa in multiple domenii de practica”, a declarat Roxana Ionescu, Partner RTPR.

Repono AB este un operator si dezvoltator independent de stocare a energiei, cu sediul in Suedia, axat pe implementarea sistemelor de stocare a energiei in baterii (BESS) la scara larga in intreaga Europa.

Avocatii Clifford Chance au asistat grupul polonez Green Factory la achizitia Eisberg

O echipa multijurisdictionala a firmei globale de avocatura Clifford Chance din birourile din Romania si Polonia a oferit consultanta grupului polonez Green Factory, parte a Green Holding, la finalizarea achizitiei Eisberg Romania, Eisberg Polonia si Eisberg Ungaria de la compania Bell Food Group, cu sediul in Elvetia, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Echipa Clifford Chance de la Bucuresti, formata din Nadia Badea (Partner), Radu Costin si Eleonora Udroiu (Counsel), Maria Moga Ciulica, Diana Borcean si Carmen Buzenche (Senior Associate), respectiv Persida Ciobanu si Roxana Barboi (Associate) au asistat Green Factory pe aspectele de drept roman aferente tranzactiei – due diligence, redactarea documentelor tranzactiei, depunerea documentatiei necesare pentru aprobarea investitiei de catre Comisia pentru Examinarea Investitiilor Straine Directe (CEISD) din Romania si finalizarea tranzactiei.

Biroul Clifford Chance Varsovia a coordonat tranzactia multijurisdictionala cu o echipa formata din Wojciech Polz (Partener), Arkadiusz Walkowicz (Attorney-at-Law) si Martyna Sieczka (Associate). Biroul de avocatura Lakatos, Köves és Társai Ügyvédi Iroda din Ungaria a acordat asistenta pe aspectele de drept ungar aferente tranzactiei.

„Tranzactiile transfrontaliere reprezinta o tendinta in crestere in peisajul actual de fuziuni si achizitii, pe masura ce companiile dinamice cauta sa se extinda si sa-si consolideze pozitia pe pietele cheie. Suntem onorati sa contribuim la intrarea cu succes a unui nou investitor strategic in Romania, la finalul unui proiect extrem de intens si complex, care reflecta puterea practicii multijurisdictionale a retelei Clifford Chance”, a spus Nadia Badea, Partner Clifford Chance in cadrul biroului din Romania.

Aceasta tranzactie marcheaza intrarea grupului polonez pe piata din Romania si este in concordanta cu obiectivul pe termen lung al Green Factory de a-si consolida pozitia de lider in sectorul productiei de alimente proaspete semipreparate din Europa Centrala si de Est.

Eisberg Romania este un pionier si un lider in productia locala de produse proaspete pentru comertul modern cu amanuntul si HoReCa, precum si un furnizor pentru toti marii comercianti cu amanuntul si furnizorii de servicii alimentare din tara.


Consultantii Deloitte Romania au asistat Veolia Romania la achizitia pachetului majoritar al General Me.el Electric

Consultantii Deloitte Romania au asistat Veolia Romania la tranzactia de preluare a pachetului majoritar de actiuni al companiei romanesti General Me.el Electric (GME) specializate in proiectarea, executia si mentenanta sistemelor electrice si in productia de energie solara si stocare in baterii, conform informatiilor transmise catre jurnalul de tranzactii MIRSANU.RO.

Prin aceasta achizitie, Veolia Romania isi consolideaza portofoliul de servicii energetice si devine un furnizor integrat de servicii de utilitati publice, in completarea solutiilor existente de apa, canalizare, gaz, energie termica.

In urma tranzactiei, conducerea GME va pastra o participatie in companie si va ramane activa pentru a asigura continuitatea proiectelor in derulare, beneficiind de resursele si know-how-ul Veolia la nivel international.

Echipa multidisciplinara din cadrul Deloitte Romania a asigurat, in aceasta tranzactie, etapele de due diligence financiar si fiscal si a oferit asistenta pe parcursul negocierii si semnarii contractului de vanzare-cumparare.

Consultantii financiari implicati in acest proiect sunt Radu Dumitrescu (Partener Coordonator), Vlad Balan (Director), Sorin Rugina (Manager), Catalina Nechita (Senior Associate), Daniel Mircia si Vlad Muresan (Associate). Din practica de Servicii Fiscale, echipa de proiect a fost formata din Dan Badin (Partener), Laura Bobar (Director), Alexandra Pana-Bacescu (Manager), Ana Bica (Senior Consultant), si Cosmin Visca (Consultant).

„Implicarea in aceasta tranzactie, care a reunit expertiza internationala a unei companii globale cu tenacitatea antreprenoriala locala, ne-a oferit o noua ocazie sa fim parte din procesul de consolidare a serviciilor intr-un domeniu esential al economiei, precum cel al energiei. Proiectul este cu atat mai important, avand in vedere ca va contribui la dezvoltarea sustenabila a sectorului energetic din Romania, in actualul context in care tranzitia energetica este o prioritate nationala si europeana”, a declarat Radu Dumitrescu, Partener Coordonator Advisory in cadrul Deloitte Romania.

Veolia Romania are 3.600 de angajati si desfasoara activitati in domeniul managementului apei si energiei, deservind peste 2,1 milioane de consumatori. La nivel international, Grupul Veolia are operatiuni pe cinci continente si aproximativ 215.000 de angajati, activitatea sa fiind organizata in trei divizii principale – apa, deseuri si energie.

General Me.el Electric este prezenta pe piata locala de peste 30 de ani si are in portofoliu proiecte cu o capacitate instalata de peste 200 MW, inclusiv un parc fotovoltaic de 62 MW aflat in executie, precum si sisteme de stocare in baterii cu o capacitate totala de peste 15 MWh.

Avocatii Tuca Zbarcea & Asociatii au asistat Vodafone Romania la achizitia Telekom Romania Mobile Communications

O echipa de avocati romani si britanici de la Tuza Zbarcea & Asociatii si de la Osborne Clarke au asistat Vodafone Romania in toate etapele procesului de achizitie si finalizarea cu succes a aspectelor legale ale acestei achizitii, alaturi de alti consultanti fiscali, analisti financiari si economici selectati de Vodafone Romania, conform informatiilor transmise catre jurnalul de tranzactii MIRSANU.RO.

Vodafone Romania a anuntat finalizarea tranzactiei de preluare a pachetului de actiuni detinut de Hellenic Telecommunications Organization S.A. (OTE) in cadrul Telekom Romania Mobile Communications S.A. Procesul face parte dintr-un acord complex, in valoare totala (enterprise value, valoare de intreprindere – n.r.) de 70 mil. Euro, prin care Vodafone Romania a preluat de la OTE actiunile detinute la Telekom Romania Mobile Communications, iar afacerea de prepaid si anumite active ale Telekom Romania Mobile Communications au fost transferate catre DIGI Romania.

Vodafone Romania a incheiat o tranzactie de referinta prin achizitia pachetului de actiuni detinut de OTE la Telekom Romania Mobile Communications, pentru suma de aproximativ 30 mil. Euro. Prin aceasta achizitie, Vodafone Romania isi consolideaza pozitia pe piata din Romania. Cele doua companii vor continua sa functioneze ca entitati juridice separate, dar parte din acelasi grup, pana la finalizarea procesului de fuziune, estimata a avea loc in cursul anului 2026.

Concomitent, DIGI Romania a preluat de la OTE anumite active ale Telekom Romania Mobile Communications, precum si activitatea de furnizare a serviciilor de telecomunicatii mobile preplatite.

Valoarea totala a tranzactiei (enterprise value) se ridica la 70 mil. Euro.

Echipa multidisciplinara de la Tuca Zbarcea & Asociatii a fost coordonata de catre Stefan Damian, Deputy Managing Partner si a inclus avocati specializati in drept societar, fuziuni si achizitii, reglementari telecom, concurenta, antitrust, protectia datelor, drept imobiliar si dreptul muncii. Vlad Cercel, Partener (drept societar si comercial, reglementari telecom), Sergiu Cretu, Managing Associate (drept societar si comercial, fuziuni si achizitii), Raluca Vasilache, Partener (dreptul concurentei, antitrust, controlul investitiilor), Andreea Oprisan, Partener (dreptul concurentei, antitrust, controlul investitiilor), Ciprian Timofte, Partener (protectia datelor cu caracter personal), Alexandra Peres, Partener (drept imobiliar) si Mihai Anghel, Partener (dreptul muncii) au facut parte din echipa.

Alti membri ai echipei au contribuit la due diligence si la redactarea documentatiei tranzactiei, asigurand o finalizare eficienta si conforma cu legislatia in vigoare, printre care Dana Barbu, Managing Associate (proprietate intelectuala), Daniela Manolea, Avocat senior (protectia datelor cu caracter personal), Evelina Popa, Avocat senior (drept societar si comercial) si Ioana Patrascu, Avocat (drept societar si comercial).

„Suntem onorati ca am fost implicati intr-un proiect de referinta pe piata telecom din Romania: o tranzactie de durata, sofisticata, care a necesitat multa dedicare, pricepere si inspiratie. Multumim Vodafone Romania pentru aceasta oportunitate si pentru excelenta colaborare pe care am avut-o in tot acest timp cu echipele din departamentele legal si compliance. In continuare, vom oferi suport juridic cu privire la aspectele post-closing, inclusiv pe parcursul procesului de integrare organizaTionala”, a declarat Stefan Damian, Deputy Managing Partner al Tuca Zbarcea & Asociatii.

Potrivit Vodafone Romania, tranzactia va implica investitii ulterioare substantiale, cu precadere in integrarea retelei, completand cele peste 6,5 mld. Euro investite in cei 28 de ani de prezenta in Romania. Achizitia contribuie la consolidarea pietei de telecomunicatii, asigurand dimensiunea necesara pentru inovatie si investitii substantiale in viitorul industriei din Romania.

Avocatii Clifford Chance au asistat investitorul imobiliar NEPI Rockcastle la emisiunea de obligatiuni verzi de 500 mil. Euro

O echipa multijurisdictionala de avocati Clifford Chance din birourile de la Bucuresti, Londra si Amsterdam, a oferit servicii de asistenta juridica pentru investitorul NEPI Rockcastle la cea mai recenta emisiune de obligatiuni verzi, in valoare de 500 mil. Euro, conform informatiilor transmise catre jurnalul de tranzactii MIRSANU.RO.

Emisiunea de obligatiuni verzi a fost suprasubscrisa de opt ori de catre un grup de peste 200 de investitori institutionali.

Succesul tranzactiei reflecta increderea investitorilor in profilul de credit si in strategia de crestere durabila a NEPI Rockcastle, cel mai important grup de dezvoltare si investitii imobiliare din Europa Centrala si de Est. Obligatiunile verzi vor fi listate la bursa Euronext de la Dublin.

Tranzactia a fost intermediata de catre bancile de investitii Citibank, Deutsche Bank, Erste Group, HSBC si ING in calitate de Joint Lead Managers.

Echipa de avocati Clifford Chance a fost coordonata de catre Madalina Rachieru-Postolache (Partener) si a fost formata din Gabriel Toma (Counsel) si Martha Busuiocescu (Associate) din cadrul biroului Clifford Chance Bucuresti, Matt Fairclough (Partener) si Halim Uddin (Senior Associate) de la Clifford Chance Londra, respectiv Jurgen van der Meer (Partener), Dewi Walian (Counsel) si Marte Schaaf (Associate) din partea Clifford Chance Amsterdam.

Casa de avocatura a asistat NEPI Rockcastle pe tot parcursul proiectului, incepand cu redactarea unui supliment la prospectul de baza din mai 2025, revizuirea si negocierea contractelor, comunicarea cu toate partile implicate, asistenta in legatura cu autoritatile de reglementare si lansarea unei oferte de buy-back de obligatiuni existente ale NEPI Rockcastle, in paralel cu lansarea noii emisiunii.

„Felicitam echipa NEPI Rockcastle pentru acest succes rasunator pe piata de capital, care valideaza viziunea sa de crestere sustenabila, precum si interesul sustinut pentru tranzactii de finantari verzi. Clifford Chance se remarca printr-o practica solida in domeniu si suntem onorati sa aducem intreaga noastra expertiza juridica globala si intelegerea aprofundata a realitatilor comerciale din teren in sprijinul partenerilor nostri, pe proiecte de importanta strategica”, a spus Madalina Rachieru-Postolache, Partener in cadrul biroului Clifford Chance din Bucuresti.

In urma cu un an, o echipa multijurisdictionala de avocati Clifford Chance coordonata de nucleul de la Bucuresti a asistat NEPI Rockcastle intr-o tranzactie similara, respectiv o emisiune de obligatiuni verzi in valoare de 500 mil. Euro suprasubscrisa de peste sase ori pe pietele internationale. Tranzactia a marcat revenirea NEPI Rockcastle pe piata de eurobonduri, dupa mai bine de doi ani.

In mai 2019, Clifford Chance Badea a asistat NE Property B.V., subsidiara detinuta integral de NEPI Rockcastle, in legatura cu implementarea programului de obligatiuni (Guaranteed Euro Medium Term Programme) in valoare de 1,5 mld. Euro garantate de catre NEPI Rockcastle, precum si in legatura cu lansarea emisiunii de obligatiuni in valoare de 500 mil. Euro, in baza programului. Ulterior, echipa juridica a acordat asistenta NEPI Rockcastle in legatura cu actualizarea programului multianual de obligatiuni cu un plafon total de 4 mld. Euro.

Avocatii Clifford Chance Badea au asistat Nofar Energy la tranzactia de 45,6 mil. Euro incheiata de catre Nofar Energy pentru vanzarea participatiei sale in proiectul Ratesti Solar catre Econergy International

Clifford Chance Badea, biroul local al firmei globale de avocatura Clifford Chance, a asistat Nofar Energy in legatura cu vanzarea participatiei sale de 50% si a imprumuturilor acordate in calitate de actionar in cadrul Ratesti Solar SRL catre partenerul sau de proiect Econergy International Limited, conform informatiilor transmise catre jurnalul de tranzactii MIRSANU.RO.

Tranzactia in valoare de 45,6 mil. Euro este supusa aprobarilor de reglementare.

Parcul solar din Ratesti are in prezent o capacitate de productie de 155MW de energie electrica, iar Econergy intentioneaza sa investeasca in continuare si sa il extinda cu instalatii de stocare.

Echipa de avocati Clifford Chance formata din Nadia Badea, Loredana Ralea (Partner), Radu Costin, Eleonora Udroiu (Counsel) si Diana Borcean (Senior Associate) au asistat Nofar Energy pe parcursul intregului proces de vanzare, incepand cu redactarea documentatiei aferenta tranzactiei, negocierea si semnarea, precum si asistenta cu privire la aspectele relevante de reglementare.

Echipa Nofar Energy a fost coordonata de Favi Stelian (CEO Nofar Energy Romania), Ayana Wechsler (VP Global Operations), Alex Greenberg (Senior Legal Counsel) si Roxana Gherghe (CFO).

„Nofar Energy este un investitor important in energie regenerabila, cu care am dezvoltat un parteneriat puternic in ultimii ani. Apreciem relatia noastra si continuam sa le sprijinim proiectele de importanta strategica, prin expertiza noastra globala dublata de cunostintele locale aprofundate”, a spus Nadia Badea, Partner al biroului Clifford Chance Badea.

Clifford Chance Badea si Nofar Energy colaboreaza pe mai multe proiecte reprezentative de energie regenerabila in Romania, in cadrul unui plan de investitii ce vizeaza o capacitate instalata totala de peste 650 MW, pe aspecte care includ corporate M&A, contracte de Engineering, Procurement and Construction (EPC) si Operation and Management (O&M), finantari, precum si aspecte de reglementare.

In luna aprilie, o echipa multi-jurisdictionala de avocati Clifford Chance coordonata de biroul din Bucuresti a asistat Nofar Energy la semnarea unui contract EPC la cheie si O&M pentru o centrala fotovoltaica de 265 MW din Corbii Mari (judetul Dambovita). Acesta a fost al patrulea proiect EPC si O&M in care Clifford Chance Badea a asistat Nofar Energy.

In luna august a anului trecut, casa de avocatura a asistat Nofar Energy la semnarea achizitiei a 100% din actiunile Aviv Renewable Investment, compania de proiect care dezvolta un proiect fotovoltaic de 160 MW in judetul Giurgiu.

Separat, o echipa coordonata de Partener Madalina Rachieru-Postolache si Counsel Oana Ionascu a asistat Nofar Energy, prin entitatile sale romanesti Solis Imperium si RTG Solar Energy, la semnarea unui contract de imprumut la termen si a unui acord de facilitate de TVA, avand in total o valoare de 122 mil. Euro cu Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) si Raiffeisen International, in calitate de creditori.

Clientii Clifford Chance Badea beneficiaza de intreaga experienta si de know-how-ul birourilor Clifford Chance din tarile care sunt deja mai avansate in dezvoltarea proiectelor de energie regenerabila. Echipa locala asista dezvoltatori, fonduri de infrastructura, companii de utilitati si banci pe parcursul intregului ciclu de dezvoltare a unui proiect de energie regenerabila – achizitia sau vanzarea proiectelor, semnarea de contracte EPC si O&M, acorduri PPA (Power Purchase Agreement), contracte de finantare sau dezvoltare, aspecte de reglementare inclusiv modificari de proiecte sau litigii.

Sursa grafic: EY.

EY: Piata de fuziuni si achizitii din Romania a marcat in primele 9 luni din 2025 o crestere de 8,5% in volum si o usoara scadere de 1,9% in valoare pana la 5,4 mld. USD. Trimestrul 3 a inregistrat o singura tranzactie peste pragul de 100 mil. USD

Piata de fuziuni si achizitii (M&A) din Romania a inregistrat in primele noua luni din 2025 o valoare de 5,4 mld. USD, in usoara scadere de 1,9% fata de perioada similara a anului trecut, insa pe fondul unei cresteri a volumului de tranzactii cu 8,5%, conform datelor consultantilor EY transmise jurnalului de tranzactii MIRSANU.RO.

Astfel, numarul total de tranzactii M&A inregistrat in Romania in perioada ianuarie – septembrie 2025 a fost de 216 tranzactii, sustin consultantii EY.

Baza de date de fuziuni si achizitii a EY pentru Romania exclude tranzactiile cu participatii achizitionate sub pragul de 15%, precum si valoarea tranzactiilor pentru tranzactiile cu mai multe tari, in cazul in care valoarea activelor specifice fiecarei tari nu este dezvaluita, au precizat consultantii EY.

Trimestrul 3 din 2025 a inregistrat o singura tranzactie peste 100 milioane USD, spre deosebire de patru tranzactii in T3 2024. Cele mai mari doua tranzactii din T3 2025 au fost ambele outbound (companii romanesti care fac achizitii pe pietele externe, n.r.), o schimbare care are loc pentru prima data din 2018, intrucat astfel de tranzactii sunt de obicei inbound (investitori straini care cumpara companii din Romania, n.r.), conform EY.

Cea mai mare tranzactie a trimestrului a fost achizitia retelei de bricolaj Praktiker Hellas de catre Paval Holding pentru 151 mil. USD de la grupul canadian de investitii si asigurari Fairfax Financial Holdings Limited.

A doua cea mai mare tranzactie din T3 2025 a fost achizitia de catre Premier Energy a 51% dintr-un portofoliu de parcuri eoliene de 158 MW din Ungaria, de la Iberdrola (Spania), pentru 77 mil. USD, iar pe locul al treilea s-a situat vanzarea anuntata a Napolact, impreuna cu doua unitati locale de productie, de catre FrieslandCampina catre cea mai mare companie agroalimentara din Ungaria – Bonafarm – pentru 76 mil. USD.

De asemenea, consultantii EY au raportat in perioada de referinta ca au oferit servicii complete de asistenta sell-side M&A (pe partea de vanzare, n.r.) catre OX2 pentru vanzarea unui parc eolian onshore de 96 MW din estul Romaniei catre HELLENiQ Renewables. Proiectul este sustinut de un contract de tip virtual power purchase agreement (vPPA, contract virtual de achizitie energie pe termen lung – n.r.) pe 12 ani semnat cu grupul international Ahold Delhaize, acoperind peste 50% din productia estimata de energie electrica.

Pe categorii de investitori, investitorii strategici au continuat sa domine piata romaneasca de M&A in primele 9 luni ale anului 2025, reprezentand 86% din volumul tranzactiilor. Investitorii financiari cum sunt, de exemplu, fondurile de private equity, si-au crescut activitatea cu aproape 80% comparativ cu aceeasi perioada de referinta din 2024, cu peste o treime dintre tranzactii implicand achizitii multi – jurisdictionale (in mai multe tari, n.r.).

Activitatea inbound (achizitii realizate de catre companii straine in Romania, n.r.) a crescut modest cu 4%, totalizand 108 tranzactii, in timp ce investitorii domestici au inregistrat o crestere mai puternica de 10%, cu 89 de tranzactii anuntate. Mai mult, achizitiile inbound au depasit semnificativ tranzactii de vanzare realizate de companiile cu capital strain (79 de tranzactii) in primele 9 luni ale anului 2025, subliniind rolul pietei ca beneficiar net de investitii straine.

Cele mai active sectoare pe piata de fuziuni si achizitii (M&A) au fost in primele noua luni din 2025 dupa volumul tranzactiilor cel de Imobiliare, Ospitalitate & Constructii (45 de tranzactii) – traditional un sector de top, Tehnologie, Media & Telecomunicatii si Sanatate & Stiinte ale Vietii (cu 32 de tranzactii fiecare), urmate de sectorul Energie & Utilitati (31) si cel de Productie Avansata & Mobilitate si Produse de Consum & Retail (cu 27 de acorduri M&A fiecare).

Notabil, sectorul Sanatate & Stiinte ale Vietii a inregistrat o dinamica puternica, cu un volum in crestere cu 60% fata de anul anterior, impulsionat de activitatea sporita in achizitiile de clinici veterinare, au remarcat consultantii EY.

Dupa tara de origine a investitorului, cei din SUA au condus valul de M&A din 2025 cu 15 tranzactii, urmate indeaproape de cei din Marea Britanie (UK) cu 14 tranzactii. SUA si-au mentinut pozitia istorica de lider, in timp ce Marea Britanie a continuat dinamica inceputa in prima parte a anului. Polonia s-a clasat pe locul urmator cu 10 tranzactii, urmata de Germania si Franta cu cate 7 tranzactii fiecare, sustine EY.

Spre deosebire de piata de M&A din Romania, numarul tranzactiilor a scazut cu 7% atat la nivel global, dar si in Europa in aceasta perioada. Trimestrul 3 a marcat cel mai puternic avant al activitatii globale de M&A din 2025, sustinut de mega-tranzactii de peste 10 mld. USD si de accentul tot mai pronuntat pe repozitionarea strategica. Aceasta schimbare are loc pe fondul imbunatatirii conditiilor de finantare, al activitatii dinamice de IPO-uri si al increderii sustinute a investitorilor.

In acest context, activitatea de M&A din Romania si-a continuat parcursul ascendent, beneficiind atat de trenduri favorabile la nivel regional, cat si de fundamentele solide ale economiei locale, au concluzionat consultantii EY.

MDS 2025 std.png main

„Dealmakers. New buyers. International sellers.” Jurnalul de tranzactii MIRSANU.RO organizeaza pe 4 decembrie evenimentul MIRSANU DEALMAKERS SUMMIT 2025 pentru jucatorii din fuziuni si achizitii (M&A), finantari, pietele de capital, real estate si NPL

Jurnalul de tranzactii MIRSANU.RO organizeaza pe 4 decembrie MIRSANU DEALMAKERS SUMMIT 2025, eveniment dedicat comunitatii de lideri de afaceri, investitori, antreprenori, finantatori si experti formate in jurul tranzactiilor corporative – fuziuni si achizitii, finantari, tranzactii pe pietele de capital, tranzactii pe piata imobiliara, pe piata NPL din Romania si din pietele Europei Centrale si de Est.

A opta editie anuala a evenimentului are ca tema Dealmakers. New buyers. International sellers. prin care semnaleaza, pe de o parte, intrarea pe piata a unor noi cumparatori de active, dar si trecerea unor jucatori existenti in postura de cumparatori cum este cazul Vodafone sau grupul Schwarz, iar pe de alta parte, piata romaneasca este scena in care acum sunt mai proeminente tranzactiile de vanzare de valori mari din partea unor jucatori cu capital extern, fie ca sunt investitori strategici aliniati unei strategii de concentrare catre pietele de baza, fie ca sunt investitori financiari cu un orizont de exit mai scurt, pe o piata in care, de regula, mai vizibili la vanzare erau in anii anteriori antreprenorii.

Nu au lipsit tranzactiile cu antreprenori in rol de vanzatori, insa acestea sunt in plan secund dupa vanzarile semnate la Regina Maria, La Cocos, Zentiva Romania, Napolact, Cargus, respectivul valul de tranzactii din sectorul de energie regenerabila.


ARGUMENT.

  • Incetinirea economica, noul val de taxe vamale impuse de SUA altor economii care inca nu are un impact clar definit, relocarea din diferite motive (geopolitic, de strategie de concentrare pe pietele de baza sau din motive de reducere costuri/ expunere) a investitorilor strategici, dar si setul de miscari la nivel local (cresterea inflatiei, cresterea TVA acompaniata de un set mai larg de masuri fiscale cu impact diferit) sunt de asteptat sa accelereze anumite tendinte de consolidare de piata, dar si sa concentreze investitiile mai mult catre anumite sectoare precum industria de aparare, energie verde sau sectorul tehnologiilor disruptive care integreaza inteligenta artificiala (AI).
  • Piata de fuziuni si achizitii (M&A) a marcat in 2025 achizitii strategice din partea unor noi cumparatori cum a fost cazul Mehilainen – platforma finlandeza detinuta de managerul global de private equity CVC Capital Partners, grupul german Schwarz (proprietarul retelelor de retail Kaufland si Lidl), Vodafone, grupul polonez Maspex sau compania romaneasca Dedeman – care a anuntat o tranzactie de preluare a retelei Praktiker Hellas in Grecia.
  • La vanzare s-au remarcat pana acum grupuri internationale precum FrieslandCampina, OTE (controlata de catre gigantul german Deutsche Telekom) care a reusit sa finalizeze exitul sau strategic inceput in urma cu mai multi ani, dar si managerii de private equity MidEuropa, Advent, CEECAT Capital sau Morphosis Capital, care au profitat de o “fereastra” de exit pentru companiile din portofoliu.
  • Au fost si miscari de consolidare a pietei in care jucatori precum CTP pe segmentul de logistica al pietei imobiliare a facut o achizitie consistenta in cazul portofoliului local al P3, alte achizitii semnificative au fost semnate de catre companii franceze de talie Veolia, Vinci, sau Digi, care a preluat un set de active ale Telekom Romania Mobile Communications.
  • Un segment care alimenteaza constant in ultimii ani piata de M&A este sectorul de energie regenerabila unde investitori precum OX2 sau Nofar Energy vand proiecte pe o piata cu mai multi investitori interesati pe partea de achizitii precum Engie, Premier Energy, Econergy, PPC, OMV Petrom sau nou intrati precum Helleniq Energy, jucator aflat in portofoliul dinastiei elene Latsis.
  • Oportunitatile atractive de pe piata au activat in rol de investitori equity si institutiile financiare internationale EBRD, European Investment Bank si International Finance Corporation, care au anuntat investitii de capital directe in companii de energie verde, retail sau industrie si sunt disponibile sa-si continue achizitiile oportuniste ca actionari minoritari.
  • Dupa ce in 2024 au aparut primele inchideri la fondurile noi de private equity si de venture capital, anul 2025 este un an full pentru desfasurarea de capital atat pentru fonduri de investitii care au tras bani din facilitatea aferenta a PNRR, cat si la cele care au apelat la alte surse de finantare disponibile in regiune. De asemenea, continua seria de exituri ale generatiilor anterioare de fonduri, care se apropie de maturitate. Un an record pentru piata de private equity din Romania dupa seria de exituri a MidEuropa de la Profi (finalizarea vanzarii in ianuarie 2025), Regina Maria si Cargus, urmata de alte exituri semnificative ale Advent (de la Zentiva), CEECAT Capital, Morphosis Capital sau NCH.
  • Pe piata finantarilor corporate, cele mai mari imprumuturi sindicalizate vizibile s-au concentrat in sectorul de energie, unde Electrica, Rezolv Energy, Distributie Energie Oltenia au semnat fiecare credite de sute de milioane de euro, unele dintre ele cu componenta de refinantare, insa si pentru sustinerea investitiilor intr-o industrie capital intensiva. De asemenea, piata imobiliara este un alt pol de finantare constanta, unde proiectul Rivus al Iulius Group a atras o finantare – record de peste 400 mil. Euro, iar CTP, NEPI Rockcastle si alti jucatori au atras lichiditati proaspete fie din imprumuturi, fie din emisiuni de obligatiuni, finantarea verde fiind una din categoriile de finantare deja consacrate in acest sector.
  • Pe piata emitentilor de obligatiuni suverane, statul roman a venit cu noi emisiuni de euroobligatiuni, in contextul mentinerii ratingului investitional de catre toate cele trei mari agentii de evaluare, se pregateste de o noua emisiune de titluri Samurai pe piata nipona, iar pe piata locala a venit catre investitorii de retail cu titluri Fidelis cu maturitati mai lungi, de 10 ani la obligatiunile in Euro, totul in contextul unei largiri recente a spatiului necesar de finantare cu inca 27 mld. RON dupa ajustarea tintei de deficit bugetar de la 7% la 8,4%.
  • Piata de capital, desi a avut un start pierdut in 2025 amanat de instabilitatea politica din prima jumatate a anului, a devenit scena unei diversitati mai mari de profile de tranzactii fata de anii anteriori. Pe de o parte, seria emisiunilor corporative a continuat in vara cu o emisiune de obligatiuni verzi a Electrica de 500 mil. Euro, a continuat Digi cu o emisiune atat cu rol de refinantare, cat si cu o componenta noua, si este de asteptat sa revina curand pe acest segment de tranzactii Romgaz si alti emitenti corporativi. Grupul polonez Maspex a derulat o oferta publica de preluare a producatorului de vinuri Purcari in cadrul unui profil rar de tranzactie la BVB.
  • De asemenea, trimestrul 4 al anului a inceput cu IPO-ul producatorului de mezeluri Cris-Tim, care reediteaza o structura de tranzactie folosita cu succes de catre compania de energie Premier Energy in 2024, printr-o combinatie de majorare de capital cu vanzarea unui pachet minoritar de actiuni, fara sa afecteze pozitia de actionar majoritar a initiatorului listarii pe piata reglementata si marcheaza cel mai mare pariu pe piata locala de capital de pana acum al unei familii fondatoare a unei afaceri de familie.


  • FORMAT editie cu participare fizica
  • AUDIENTA – TARGET comunitatea formata din antreprenori, investitori, manageri de fonduri de investitii, investitori institutionali, executivi, bancheri, bancheri de investitii, consultanti, avocati
  • CATEGORIE DE INTERESE strategie corporate, antreprenoriat, investitii, fuziuni si achizitii (M&A), finantare, tranzactii real estate, finantare suverana.
  • DATA 4.12.2025


EVENT PARTNERS


logo BT baza 200


Logo Cris-Tim baza 300


Stratulat Albulescu baza 300


ForvisMazars-Logo-Color-RGB baza 300


onv baza 200


logoul APlus Advisory tagline baza 300


ok credit logo baza 300


sancons


b2 capital logo bun sper baza 300


Profil speakeri

  • Lideri in afaceri
  • Investitori
  • Decision makers
  • Antreprenori
  • Manageri de capital privat
  • Top manageri
  • Bancheri de investitii
  • Bancheri
  • Consultanti
  • Avocati


Principalele topicuri

  • Cine face noi achizitii pe piata de M&A
  • Ce oportunitati aduce fereastra de exit din private equity
  • Cum evolueaza multiplii de evaluare in diferite sectoare
  • Cum se reasaza portofoliile de private equity si de venture capital la rascrucea dintre exiturile generatiei anterioare de fonduri si intrarea pe piata a noilor platforme locale si regionale
  • Ce tranzactii sunt asteptate de catre investitori pe piata de capital
  • Cum arata peisajul de oportunitati pentru tranzactiile de finantare
  • Care este evolutia principalilor indicatori din tranzactiile in real estate
  • Ce oportunitati si randamente sunt pe radarul investitorilor
  • Cum arata perspectivele de finantare ale statului


De ce sa participi

  • Fii conectat la deciziile si tendintele care modeleaza comportamentul investitorilor
  • Afla cine cumpara si de unde se fac exituri
  • Afla ce se intampla cu randamentele de pe piata imobiliara
  • Cine finanteaza si ce, de unde vin bani proaspeti in piata
  • Urmareste oportunitatile de investitii care apar pe piata
  • Extinde-ti direct reteaua de contacte profesionale si oportunitatile de afaceri intr-un mediu targetat


Cei interesați să participe sau să fie parteneri ai evenimentului MIRSANU DEALMAKERS SUMMIT 2025 sunt invitați să ne contacteze la office@mirsanu.ro.

Accesul la eveniment se face pe baza de invitatie sau pe baza unei taxe de acces la eveniment.


Despre MIRSANU.RO


  • Jurnalul de tranzactii MIRSANU.RO este primul produs din Romania dedicat tranzactiilor corporative. Ofera incepand din 2014 informatii, exclusivitati si proiecte editoriale care acopera tranzactii din fuziuni si achizitii (M&A), finantari, tranzactii pe pietele de capital, tranzactii din real estate si alte tipuri de tranzactii corporative majore, valorificand astfel o experienta de aproape 25 de ani in domeniul jurnalismului financiar.
  • Se adreseaza executivilor, antreprenorilor, proprietarilor de afaceri, investitorilor si finantatorilor si vizeaza prin continutul oferit comunitatea de profesionisti activa pe piata de fuziuni si achizitii (M&A), din administratori de fonduri de investitii, avocati, bancheri de investitii, bancheri, consultanti,brokeri si alti furnizori de servicii profesionale dedicate tranzactiilor.
  • Platforma de media MIRSANU.RO are in portofoliul sau evenimente anuale precum MIRSANU DEALMAKERS SUMMIT (lansat in 2018), MIRSANU IPO CHALLENGE (lansat in 2022), MIRSANU SUSTAINABILITY CHALLENGE (lansat in 2022 sub titulatura initiala THE SUSTAINABILITY CHALLENGE) si MIRSANU INVESTORS SUMMIT (lansat in 2024), precum si alte evenimente si proiecte de continut dedicate jucatorilor activi pe pietele din Romania si din Europa Centrala si de Est (CEE).
  • O selectie de continut a fiecaruia dintre evenimentele organizate de catre jurnalul de tranzactii MIRSANU.RO este publicata post-eveniment pe www.mirsanu.ro  si distribuita pe conturile proprii de pe retelele sociale.


Cris-Tim 17 oct main

Radu Timis Jr, CEO Cris-Tim Family Holding: Vrem sa ne pastram pozitia de actionar majoritar in companie si dupa IPO, fara sa ne diluam. Un investitor institutional international, invitat sa subscrie la IPO-ul Cris-Tim in conditiile in care compania este interesata sa angajeze tinte specifice finantarilor sustenabile. EBRD, printre investitorii institutionali care ar putea fi interesati de a subscrie in tranzactie

Familia Timis, fondatoarea afacerii de familie Cris-Tim, intentioneaza sa isi pastreze participatia majoritara pe termen mediu si in cazul finalizarii cu succes a tranzactiei de listare a companiei pe piata principala a bursei de la Bucuresti, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Intrebat de catre jurnalul de tranzactii MIRSANU.RO daca familia Timis intentioneaza sa isi dilueze pe termen mai lung pozitia de actionar majoritar dupa listarea pe bursa a companiei pana la nivelul mentinerii unui prag de control, Radu Timis Jr, CEO-ul Cris-Tim Family Holding, a raspuns: “Vrem sa ne pastram pozitia de actionar majoritar”.

Cris-Tim Family Holding deruleaza in acest moment o tranzactie de listare pe bursa de la Bucuresti, in cadrul careia spera sa plaseze un pachet de pana la 35% din actiunile companiei pe piata principala la un pret oferit investitorilor de retail si institutionali situat intre 16,5 RON si 17,5 RON pe actiune.

Fondurile brute estimate a fi obtinute in urma ofertei publice de actiuni variaza intre un prag minim de 465,18 mil. RON (91,4 mil. Euro, calculat la cursul de schimb al zilei) si 493,37 mil. RON (aproape 97 mil. Euro), potrivit datelor publicate in prospectul de listare.

Oferta publica de actiuni a Cris-Tim totalizeaza pana la 27.066.667 de actiuni, din care un pachet de 6,2 milioane de actiuni noi reprezentand 22,9% din actiunile oferite, catre subscriere, respectiv un pachet de 20.866.667 de titluri reprezentand 77,09% din actiunile oferit la vanzare in cadrul tranzactiei de catre familia Timis.

De asemenea, exista si optiunea de suplimentare a pachetului de actiuni oferit catre investitori cu alte 1.353.333 de actiuni, care inseamna 1,8% din totalul actiunilor Cris-Tim.

Listarea Cris-Tim, intermediata de catre bancherii de investitii de la BCR si de la BRD, este structurata sub forma unei combinatii de majorare de capital cu o vanzare de pachet minoritar din partea familiei Timis. Casa de avocatura Clifford Chance Badea, parte a retelei londoneze Clifford Chance, asigura consultanta juridica pentru emitent.

Oferta de actiuni este impartita in doua transe, din care 85% revine investitorilor institutionali si 15% investitorilor de retail.

Investitorii de retail pot subscrie actiuni la pretul de 17,5 RON per titlu, iar in primele 4 zile lucratoare din oferta au discount de 5% din pretul final de oferta.

Prima zi de oferta publica Cris-Tim a atras deja ordine de subscriere pentru 2.711.999 de actiuni din cele 4.060.000, adica un grad de subscriere de aproape 66,8% pana la inchiderea pietei la ora 17, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Compania este controlata in proportie de 51% de catre Radu Timis si 49% de catre Cristina Teodora Timis prin intermediul vehiculului investitional Rangeglow Limited, iar alte 0,03% din actiuni sunt detinute direct de catre antreprenorul Radu Timis.

Banii atrasi prin derularea IPO-ului atat cele obtinute in urma subscrierii de acțiuni noi (parte a majorarii de capital social), cat si cele obtinute prin vanzarea de actiuni existente, vor fi folosite in proportie semnificativa pentru susținerea planurilor de investitii ale Cris-Tim.

Acționarul vanzator Rangeglow Limited va folosi o parte din sumele incasate in urma ofertei pentru rambursarea unor imprumuturi acordate de companie in valoare de 57,3 mil. Euro (inclusiv dobanzi) acumulate pana la 31 august 2025, la care se adauga orice sume suplimentare rezultate din imprumuturi noi, trageri noi conform aranjamentelor existente, precum și din acumulari de dobanzi pana la data prospectului, in limita plafonului echivalent in euro a sumei de 306 mil. RON, in urma reorganizarii si consolidarii datoriilor intra-grup.

Compania a anuntat ca va folosi fondurile din IPO pentru sustinerea planurilor sale de investitii.

Radu Timis Jr., CEO -ul companiei, si Razvan Furtuna, fost bancher care ocupa din 2017 pozitia de CFO al Cris-Tim, au explicat in cadrul unei conferinte de presa organizate pe 17 octombrie 2025 ca rambursarea unor datorii intragrup din banii asteptati sa fie incasati de pe urma listarii pe bursa este o masura aliniata strategiei de a regla datoriile dintre compania Cris-Tim Family Holding si alte firme din grupul Cris-Tim si de a separa astfel compania privata Cris-Tim Family Holding ce ar urma sa devina o companie publica in urma finalizarii cu succes a tranzactiei de listare pe bursa, in timp ce restul entitatilor din grupul Cris-Tim vor continua sa opereze in regim de companie privata.

Intrebat daca exista un acord inainte de finalizarea IPO-ului cu un grup de investitori institutionali pentru a asigura succesul listarii Cris-Tim, Radu Timis Jr. CEO al companiei, a precizat ca nu exista un astfel de acord, insa au existat discutii cu un investitor institutional international in conditiile in care compania este interesata sa angajeze tinte specifice finantarilor sustenabile.

Reprezentantii Cris-Tim nu au dezvaluit care este numele investitorului institutional cu care a fost purtata o astfel de discutie in contextul IPO-ului companiei pe bursa.

Avand in vedere istoricul IPO-urilor de pe bursa de la Bucuresti, EBRD ar putea fi un investitor interesat sa subscrie intr-o astfel de tranzactie cum este cea derulata acum de catre Cris-Tim.

EBRD a investit un capital de 77,1 mil. RON (15,5 mil. Euro) la IPO-ul companiei de energie Premier Energy pe piata principala a bursei de la Bucuresti, fiind, practic, ultima listare realizata pe acest segment de piata din mai 2024 si pana acum.

EBRD a devenit in primavara lui 2024 actionar minoritar la Premier Energy dupa IPO cu o participatie de 3,2% din companie.

EBRD a investit si in alte IPO-uri, in 2014 a luat 8,6% din actiunile Electrica in urma unei investitii de capital in jurul a 75 mil. Euro.

In mai 2024, conducerea Premier Energy anunta la lansarea IPO-ului sau pe piata principala a bursei de la Bucuresti ca a primit angajamente de la patru investitori – ancora foarte mari, cu rol de catalizator pentru finalizarea cu succes a tranzactiei.

De asemenea, pe langa investitorii institutionali straini, este asteptat ca un interes puternic pentru IPO-ul Cris-Tim sa vina si din partea investitorilor institutionali locali precum fondurile de pensii si managerii de fonduri de asset management, dornice sa isi diversifice portofoliile cu un emitent dintr-o industrie noua.

Horia Braun – Erdei, CEO al Erste Asset Management Romania, declara pe 2 octombrie la MIRSANU SUSTAINABILITY CHALLENGE 2025, eveniment organizat de catre jurnalul de tranzactii MIRSANU.RO, ca Erste Asset Management se va uita la astfel de oportunitati cum este si listarea Cris-Tim pe piata principala, precum si la alte propuneri investitionale, in masura in care acestea apar pe piata.

IPO-ul Cris-Tim este cea mai mare listare a unei companii din sectorul agroalimentar din Romania si are, de asemenea, si alte note distinctive – fiind cea mai mare listare a unei afaceri de familie din Romania initiata de catre familia fondatoare.

Multiplul PER (P/E Ratio) aferent pretului de oferta la Cris-Tim variaza intre 13x si pana la 14,8x in functie de perioada luata ca referinta pentru rezultatele financiare, in functie de perioada de 12 luni stabilita ca baza de calcul, avand in vedere diferenta de sezonalitate specifica industriei intre vanzarile inregistrate in semestrul 1 si cele realizate in semestrul 2, cu un consum care creste in perioada de vara si scade in perioada de iarna, potrivit conducerii Cris-Tim.

Afacerea de familie Cris-Tim a fost fondata de catre familia Timis in urma cu 33 ani, iar acum aproximativ 4 ani a avut loc o succesiune in urma careia conducerea companiei a trecut de la prima generatie la a doua generatie, context in care Radu Timis Jr. a preluat recent pozitia de CEO, in timp ce antreprenorul Radu Timis este presedintele Consiliului de administratie al companiei.

Cris-Tim a obtinut pana acum atat cresteri ale cotei de piata, fiind lider pe piata mezelurilor din Romania, cat si majorari de profit.

Cris-Tim Family Holding a raportat pentru 2024 venituri din contractele cu clientii de 1,12 mld. RON (in crestere cu 7,1% fata de anul 2023), EBITDA de 166,8 mil. RON (mai mare cu 8,1%) si un profit net din activitati continue de 84,7 mil. RON (in crestere cu 3%). Datoria neta a companiei la 31 decembrie 2024 era de 332 mil. RON, adica la un nivel de 140% comparativ cu nivelul capitalurilor proprii, in crestere de la 121% in 2023. Raportata la EBITDA, datoria neta a Cris-Tim este de 2x.

“Vom fi o companie de crestere si vom distribui si dividende”, a punctat Radu Timis Jr., care se asteapta sa vada actiunile CFH (simbolul bursier al actiunilor Cris-Tim) intrand in indicele bursier BET al bursei de la Bucuresti, format preponderent din companii de energie si banci.

Compania a anuntat investitorii ca intentioneaza sa distribuie sub forma de dividende minimum 50% din profitul net anual individual distribuibil incepand cu exercitiul financiar imediat urmator ofertei publice. In plus, Cris-Tim ar putea decide printr-o hotarare a adunarii generale a actionarilor sa distribuie “dupa unica sa apreciere, dividende extraordinare din castigul reportat al Societatii, daca este utilizabil”, conform prospectului de oferta publica de actiuni.

La pretul maxim de oferta de 17,5 RON pe actiune, compania ar ajunge la o capitalizare de 1,421 mld. RON (peste 279 mil. Euro).

Pentru perioada 2025 – 2030, Cris-Tim are in vedere un plan de investitii in cuantum de 890 mil. RON.

Planul strategic al companiei include pe langa derularea investitiilor prevazute si o serie de achizitii M&A care sa intareasca liniile de afaceri ale Cris-Tim, in conditiile in care pana in 2030 isi propune sa fie cel mai mare jucator din industria de agribusiness.

Pe piata de mezeluri din Romania, Cris-Tim sustine ca are o cota de piata dupa valoare pe segmentul IKA (comert in format modern) de 12,9% la finele lui 2024, rivalii sai directi fiind Caroli Foods cu 8,8%, Fox cu 5,9% si Meda cu 4,6%.

Compania detine si opereaza in prezent trei fabrici, situate la Filipestii de Padure, Magureni si Bucuresti, doua fiind destinate productiei de mezeluri is de produse Ready-Meals pe haza de carne, in timp ce fabrica din Bucuresti produce salate, meniuri, supe si ciorbe din categoria produselor Ready-Meals.

Cris-Tim, a carei crestere in cei 33 ani de existenta s-a bazat preponderent pe dezvoltare organica, dar a inclus si achizitii, anunta o strategie M&A ale carei tinte sunt in anii urmatori un producator relevant de produse Ready – Meals, cu capacitate de scalare si distributie nationala, un producator de mezeluri specializat in fabricarea de produse sub marca proprie, cu prezenta consolidate in retelele de retail si un producator cu cota de piata semnificativa pe segmentul comertului modern (IKA), activ in categoriile de brand propriu si value for money.

Daca IPO-ul Cris-Tim se va incheia cu succes, ar fi primul IPO realizat pe piata principala a bursei de la Bucuresti din primavara anului 2024 pana acum.

Foto: Invalda INVL.

Managerul lituanian de private equity Invalda INVL a inchis noul sau fond regional la o capitalizare finala de 410 mil. Euro. Cumparatorul Pehart cauta sa preia pachete majoritare sau participatii minoritare semnificative pe pietele baltice, Polonia, Romania si alte piete apropiate cu tichete de capital intre 10 mil. Euro si 60 mil. Euro

Managerul de capital privat lituanian Invalda INVL a anuntat pe 15 octombrie 2025 ca noul sau fond regional INVL Private Equity Fund II a fost inchis la o capitalizare finala de 410 mil. Euro, ceea ce il face unul dintre cele mai mari fonduri de investitii din Europa Centrala si de Est, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Fondul ridicat de catre managerul baltic depaseste cu putin fondul regional Innova/7 inchis in 2024 de catre managerul polonez de capital privat Innova Capital la o capitalizare finala de 407 mil. Euro. De asemenea, INVL Private Equity II depaseste semnificativ si un alt fond regional proaspat inchis, AMC V, care a strans o capitalizare finala de 336 mil. Euro sub coordonarea Accession Capital Partners.

A doua generatie de fonduri regionale INVL Private Equity Fund II este de circa 2,5 ori mai mare decat fondul sau regional precedent, a anuntat managerul de capital baltic.

„Cu viteza si concentrare inainte, ne uitam sa sustinem companii in special din tarile Baltice, Polonia, Romania si in spatiul mai larg al UE, care isi propun sa profite de oportunitatile de crestere. Dorim sa achizitionam participatii majoritare sau minoritare semnificative cu tichete de investitie intre 10 mil. Euro si 60 mil. Euro, cu un potential optim de investitie (sweet spot) in jurul a circa 35 mil. Euro”, a declarat Deimantė Korsakaitė, Managing Partner al INVL Private Equity Fund II si al INVL Baltic Sea Growth Fund.

Noul fond regional dispune de o baza diversa de investitori, care include investitori institutionali, precum si unii dintre cei mai de succes antreprenori si birouri de familie din statele baltice. Printre investitorii cei mai importanti in fond se afla European Investment Fund, fondurile de pensii administrate de catre SEB, Luminor, si Artea, precum si IPAS INVL Asset Management din Letonia, respectiv compania de asigurari de viata UAB Artea Life Insurance.

Investitorul baltic a finalizat pe 11 iulie 2025 achizitia grupului Pehart de la managerul regional de private equity Abris Capital Partners.

IFC a condus consortiul de finantatori format impreuna cu Banca Transilvania si ING Bank Romania, care a acordat un pachet de finantare sindicalizata de peste 150 mil. Euro, destinat atat platii partiale a pretului de achizitie de catre cumparator, cat si pentru a asigura resurse pentru dezvoltarea ulterioara a grupului Pehart, atat pe cale organica, cat si prin extinderea cu achizitii M&A.

Grupul Invalda INVL administreaza un portofoliu larg de fonduri de investitii, avand sub administrare active de peste 2 mld. Euro.

In total, investitorul lituanian sustine ca a investit aproape 500 mil. Euro – capital plus finantari angajate – pentru portofoliul sau din Romania, care cuprinde pe langa platforma Pehart, un portofoliu de proiecte de energie regenerabila de circa 357 MW si circa 2.000 hectare de padure, conform declaratiilor lui Vytautas Plunksnis, Partner & Head of Private Equity in cadrul INVL Asset Management, la MIRSANU SUSTAINABILITY CHALLENGE 2025, eveniment organizat pe 2 octombrie de catre jurnalul de tranzactii MIRSANU.RO.

Sursa foto: Cris-Tim.

Cris-Tim a lansat IPO-ul pe bursa de la Bucuresti croit dupa tiparul IPO-ului Premier Energy in cadrul celei mai mari listari initiate de catre familia fondatoare a unei afaceri antreprenoriale de familie. Producatorul de mezeluri vine catre investitori cu o tranzactie a carei valoare medie este in jurul a 94 mil. Euro si spera sa plaseze un pachet de 35% din actiunile companiei pe bursa la o capitalizare bursiera de pana la 280 mil. Euro

Producatorul de mezeluri Cris-Tim Family Holding, aflat in proprietatea familiei fondatoare Timis, a anuntat pe 16 octombrie 2025 lansarea unei tranzactii IPO a carui valoare medie este in jurul a 90 mil. Euro si care ar putea duce la listarea unei participatii de pana la 35% din companie pe piata principala a bursei de la Bucuresti, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Structura de tranzactie permite combinarea vanzarii unui pachet minoritar de catre familia Timis cu o majorare de capital, urmand astfel tiparul ultimului IPO incheiat cu succes pe piata principala a bursei de la Bucuresti, IPO-ul companiei de energie Premier Energy. Familia Timis ar urma sa isi mentina controlul companiei si dupa IPO, pastrand pachetul majoritar.

IPO-ul propus de catre Cris-Tim investitorilor de pe bursa de la Bucuresti are cateva note distinctive – este cel mai mare IPO ca valoare al unei companii antreprenoriale romanesti cu profil de productie si este, de asemenea, cel mai mare IPO al unei afaceri de familie locale initiat chiar de catre familia fondatoare.

O alta afacere antreprenoriala listata pe piata principala a bursei de la Bucuresti aflata sub controlul familiei fondatoarea este MedLife, insa acolo IPO-ul a fost realizat in 2016 printr-un exit total al unui fond de investitii si un exit partial al IFC, care este si acum actionar minoritar in companie.

In cazul incheierii cu succes a tranzactiei, listarea Cris-Tim va bifa criteriul de diversificare sectoriala, promovat de catre conducerea bursei de la Bucuresti, dar ceruta in repetate randuri si de catre investitorii institutionali.

Fondurile brute estimate a fi obtinute in urma ofertei publice de actiuni variaza intre un prag minim de 465,18 mil. RON (91,4 mil. Euro, calculat la cursul de schimb al zilei) si 493,37 mil. RON (aproape 97 mil. Euro), potrivit datelor publicate in prospectul de listare.

Oferta publica de actiuni a Cris-Tim totalizeaza pana la 27.066.667 de actiuni, din care un pachet de 6,2 milioane de actiuni noi reprezentand 22,9% din actiunile oferite, catre subscriere, respectiv un pachet de 20.866.667 de titluri reprezentand 77,09& din actiunile oferit la vanzare in cadrul tranzactiei de catre familia Timis.

De asemenea, exista si optiunea de suplimentare a pachetului de actiuni oferit catre investitori cu alte 1.353.333 de actiuni, care inseamna 1,8% din totalul actiunilor Cris-Tim.

Actiunile Cris-Tim Family Holding sunt detinute in proportie de peste 99,96% prin intermediul vehiculului investitional Rangeglow Limited, iar alte 0,03% din actiuni sunt detinute direct de catre antreprenorul Radu Timis.

Pe scurt, compania este controlata in proportie de 51% de catre Radu Timis si 49% de catre sotia acestuia, Cristina Teodora Timis.

Perioada de derulare a IPO-ului este 17 – 29 octombrie, iar pretul oferit pe actiune catre investitori este intre 16,5 RON si 17,5 RON. Investitorii de retail pot subscrie actiuni la pretul de 17,5 RON per titlu, iar in primele 4 zile lucratoare din oferta au discount de 5% din pretul final de oferta.

Pachetul de actiuni Cris-Tim oferit catre investitori este impartit in doua transe – din care o transa de 15% alocata investitorilor de retail din Romania, iar alte 85% din actiunile oferite sunt alocate pe transa investitorilor institutionali dinafara SUA.

Tranzactia este intermediata de catre consortiul format de catre bancherii de investitii de la BCR si BRD.

La pretul maxim de oferta de 17,5 RON pe actiune, compania ar ajunge la o capitalizare de 1,421 mld. RON (peste 279 mil. Euro, la cursul de schimb al zilei).

Banii atrasi prin derularea IPO-ului atat cele obtinute in urma subscrierii de acțiuni noi (parte a majorarii de capital social), cat si cele obtinute prin vanzarea de actiuni existente, vor fi folosite in proportie semnificativa pentru susținerea planurilor de investitii ale Cris-Tim.

Acțtonarul vanzator Rangeglow Limited va folosi o parte din sumele incasate in urma ofertei pentru rambursarea unor imprumuturi acordate de Companie in valoare de 57,3 mil. Euro (inclusiv dobanzi) acumulate pana la 31 august 2025, la care se adauga orice sume suplimentare rezultate din imprumuturi noi, trageri noi conform aranjamentelor existente, precum și din acumulari de dobanzi pana la data prospectului, in limita plafonului echivalent in euro a sumei de 306 mil. RON, in urma reorganizarii si consolidarii datoriilor intra-grup.

Compania a anuntat ca va folosi fondurile din IPO pentru sustinerea planurilor sale de investitii.

Pentru perioada 2025 – 2030, Cris-Tim are in vedere un plan de investitii in cuantum de 890 mil. RON, din care 768 mil. RON alocate segmentului de afaceri Mezeluri, iar 121 mil. RON alocate segmentului de afaceri ready-meals și altor obiective de investitii.

Cris-Tim a raportat pentru 2024 venituri din contractele cu clientii de 1,12 mld. RON (in crestere cu 7,1% fata de anul 2023), EBITDA de 166,8 mil. RON (mai mare cu 8,1%) si un profit net din activitati continue de 84,7 mil. RON (in crestere cu 3%).

Raportat la profitul net din 2024 si calculat la pretul maxim de oferta pe actiune, o capitalizare de 1,421 mld. RON ar oferi un multiplu de pana la 16,8x in raport cu profitul net anual raportat.

Cris-Tim isi propune sa distribuie sub forma de dividende cel putin 50% din profitul net sau anual.

Datoria neta a companiei la 31 decembrie 2024 era de 332 mil. RON, adica la un nivel de 140% comparativ cu nivelul capitalurilor proprii, in crestere de la 121% in 2023. Raportata la EBITDA, datoria neta a Cris-Tim este de 2x.

Compania a incheiat primul semestru din 2025 cu EBITDA de 86,2 mil. RON, in crestere cu 12,4%, si un profit net de 47,5 mil. RON, mai mare cu 29,1% fata de perioada similara din 2024.

Segmentul de mezeluri este principala linie de afaceri a companiei cu o pondere de minim 86% in veniturile din contractele cu clientii in perioada 2022 – 2024 si 88% in primul semestru din 2025.

Segmentul ready-meals este cea de a doua linie de afaceri a companiei cu o pondere de minim 9,4% in veniturile din contractele cu clientii in perioada 2022 – 2024 si 10,6% in primul semestru din 2025. Compania a incheiat primul semestru din 2025 cu venituri din contractele cu clientii aferente celor doua linii principale de afaceri de 527,1 mil. RON, in crestere cu 4,25% fata de perioada similara din 2024.

Pe piata de mezeluri din Romania, Cris-Tim sustine ca are o cota de piata dupa valoare pe segmentul IKA (comert in format modern) de 12,9% la finele lui 2024, rivalii sai directi fiind Caroli Foods cu 8,8%, Fox cu 5,9% si Meda cu 4,6%.

Compania detine si opereaza in prezent trei fabrici, situate la Filipestii de Padure, Magureni si Bucuresti, doua fiind destinate productiei de mezeluri is de produse Ready-Meals pe haza de carne, in timp ce fabrica din Bucuresti produce salate, meniuri, supe si ciorbe din categoria produselor Ready-Meals.

Cris-Tim, a carei crestere in cei 33 ani de existenta s-a bazat preponderent pe dezvoltare organica, dar a inclus si achizitii, anunta ca o strategie M&A ale carei tinte sunt in anii urmatori un producator relevant de produse Ready – Meals, cu capacitate de scalare si distributie nationala, un producator de mezeluri specializat in fabricarea de produse sub marca proprie, cu prezenta consolidate in retelele de retail si un producator cu cota de piata semnificativa pe segmentul comertului modern (IKA), activ in categoriile de brand propriu si value for money.

Daca IPO-ul Cris-Tim se va incheia cu succes, ar fi primul IPO realizat pe piata principala a bursei de la Bucuresti din primavara anului 2024 pana acum.

ACP Credit finanteaza cu capital de crestere reteaua de clinici stomatologice Dental Elite si isi largeste portofoliul din Romania

Fondul regional de private debt ACP Credit a anuntat pe 14 octombrie 2025 finantarea cu capital de crestere pentru reteaua de clinici stomatologice Dental Elite, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia este a noua derulata de catre ACP Credit din capitalul fondului I si corespunde strategiei de diversificare sectoriala a managerului de fond, care a finantat anterior in Romania companii de leasing, retele de distributie de aparate auditive sau lanturi de clinici veterinare.

Finantarea atrasa reprezinta una dintre cele mai mari investitii de capital de pe nisa serviciilor  stomatologice, sustine Bogdan Ciucu, co-fondator al Dental Elite.

Dental Elite a intrat pe piata de profil in 2018 la Brasov.  Compania antreprenoriala a desfasurat pana acum o investitie cumulata de peste 4 mil. Euro in 4 clinici multidisciplinare lansate la Brasov si Bucuresti.

Reteaua de 5 clinici dispune de peste 110 profesionisti, inclusiv 42 de medici.

Potentialul de a deveni lider pe nisa in care activeaza este vazuta ca o oportunitate atractiva de catre noul investitor, potrivit lui Ciprian Nicolae, Managing Partner si CIO al ACP Credit.

Valoarea tranzactiei nu a fost facuta publica de catre partile implicate.

Fondul de private debt al ACP Credit urmareste, de regula, tichete de 5 – 15 mil. Euro per tranzactie si vizeaza segmentul IMM-uri cu potential mare de crestere, care cauta oportunitati de scalare, oportunitati de fuziuni si achizitii (M&A) sau refinantarea unor facilitati de imprumut bancar.

Printre tranzactiile recente realizate in Romania de catre ACP Credit se numara finantarile atrase de catre companii precum PartnerVet de pe nisa serviciilor veterinare, Mogo IFN Romania sau finantarea de achizitie acordata Clarfon pentru preluarea retelei de aparate auditive Audiolux.

Statul roman a plasat 4 mld. Euro la dobanzi intre 5,375% si 6,5% pe an in cadrul ultimei emisiuni de euroobligatiuni din 2025

Ministerul Finantelor a anuntat pe 13 octombrie 2025 ca a atras 4 mld. Euro la dobanzi intre 5,375% si 6,5% pe an in cadrul ultimei emisiuni de euroobligatiuni din acest an, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Statul roman a vandut obligatiuni in 3 transe in cadrul tranzactiei derulate pe 2 octombrie 2025.

Defalcat pe transe, tranzactia a fost structurata printr-o transa de 2 mld. Euro cu maturitatea de 7 ani, la un randament de 5,486% si o rata de dobanda de 5,375% pe an, o alta transa de 1 mld. Euro cu maturitatea de 12 ani la un randament de 6,208% si o rata de dobanda de 6,125% pe an, respectiv o alta transa de 1 mld. Euro cu maturitatea de 20 de ani, la un randament de 6,620% si o rata de dobanda de 6,500% pe an.

Tranzactia a marcat cateva recorduri precum cel mai mare volum total maxim al ordinelor din partea investitorilor inainte de fixarea marjelor in valoare de 17,5 mld. Euro, respectiv cea mai mare reducere de spread de 45 bps (0,45%, n.r.) pentru transele de titluri cu scadentele de 7 si 20 de ani si 40 bps (0,4%, n.r.) pentru transa euroobligatiunilor cu maturitatea de 12 ani) ce a permis reducerea cea mai semnificativa a primelor de emisiune si a inregistrat cea mai mare operatiune de rascumparare anticipata realizata de catre statul roman printr-o emisiune de euroobligatiuni, ce a totalizat circa 1 mld. Euro, sustine emitentul obligatiunilor suverane.

„Succesul Romaniei pe pietele internationale de capital, in prima zi dupa adoptarea rectificarii bugetare, confirma increderea investitorilor in directia economica a tarii si in masurile adoptate. Semnalul transmis sprijina continuarea reformelor pentru stabilitate macroeconomica si sustenabilitate fiscala. Vom actiona ferm pentru corectarea dezechilibrelor si pentru un mediu investitional predictibil si atractiv”, a declarat Alexandru Nazare, Ministrul Finantelor.

Transa euroobligatiunilor cu maturitatea de 7 ani a fost distribuita in proportie de 36% catre investitori inregistrati in Marea Britanie, 28% a fost alocata catre investitori americani, 15% din titluri au mers catre investitori din Europa de Vest au luat 7% din tranzactie, in timp ce investitorii din Europa Centrala si de Est au primit 7% din titlurile suverane emise, cei din Romania au primit o cota de 4%, iar cei din Asia si din Orientul Mijlociu au avut o pondere de 3%.

Pe transa obligatiunilor emise in euro cu maturitatea de 12 ani, s-au remarcat investitorii din Europa de Vest, care au primit o alocare de 22%, in timp ce ponderea investitorilor inregistrati in Marea Britanie a fost de 34%, in timp ce expunerea directa a investitorilor americani a ajuns la 10%. Alocari semnificative din transa titlurilor emise pe 12 ani au mai primit investitorii institutionali din Romania cu o pondere de 9% si cei din regiunea Europei Centrale si de Est cu 8%, in timp ce restul Europei a luat 2%, iar cei din Asia si Orientul Mijlociu au avut o cota de 5%.

La transa de titluri emise in euro cu maturitatea cea mai lunga, cea de 20 de ani, distributia geografica a investitorilor a acoperit majoritar Marea Britanie cu o cota de 58%, urmata de catre investitorii americani cu 16%, cei din Europa de Vest 11%, cei din restul Europei 5%, in timp ce investitorii institutionali regionali din CEE au luat 3% din transa, urmati de cei din Romania cu 2%, iar investitorii din Asia si din Orientul Mijlociu au avut o pondere de 5%.

Din punct de vedere al tipurilor de investitori, se distinge preponderenta investitorilor de tipul “real money”, respectiv fonduri de active administrate privat care au avut o pondere in cadrul maturitatilor de 7, 12, respectiv 20 de ani de 71%, 51% si respectiv 69%. Cea mai mare participare a fondurilor de pensii si asigurari a fost la transa de 12 ani (18%). Fondurile suverane si institutiile oficiale au avut o participare echilibrata in cadrul tuturor transelor emisiunii, cu o pondere de 5% pentru maturitatile de 7 si 20 de ani si o participare usor mai ridicata, de 8%, in transa de 12 ani.

Tranzactia a fost intermediata de catre bancherii de investitii de la Citigroup Global Markets Europe AG, Erste Group Bank AG, HSBC Continental Europe, ING Bank N.V., J.P. Morgan SE si Raiffeisen Bank International AG.

Emisiunea de euroobligatiuni a statului roman pe pietele externe din octombrie 2025 a fost ultima din acest an si a patra de la inceputul anului.

Aceasta tranzactie face parte din strategia Romaniei de a se finanta extern in 2025, asigurand atat acoperirea necesarului de finantare, cat si consolidarea rezervei de valuta a statului.

Totodata, corelat cu aceasta emisiune, Romania a continuat procesul de administrare activa a portofoliului de datorie prin utilizarea unei operatiuni de rascumparare anticipata a euroobligatiunilor scadente in anul 2026, in scopul limitarii riscului de refinantare si extinderii maturitatii medii reziduale a portofoliului.

De asemenea, Ministerul Finantelor a anuntat ca va reveni in octombrie – noiembrie 2025 cu o noua emisiune de obligatiuni Samurai pe piata japoneza, unde se asteapta sa participe mai multi investitori fata de emisiunea inaugurala de obligatiuni verzi de 200 mil. Euro.

“In toamna acestui an, probabil in octombrie – noiembrie vom avea noua emisiune. A fost o emisiune inaugurala anul trecut de 200 mil. Euro, nu a fost un volum foarte mare, insa ne asteptam ca participarea investitorilor sa fie din ce in ce mai mare. Sigur este un proces mai lent, ei sunt un alt stil de investitori, au o alta abordare in strategia lor, in schimb trendul este unul in crestere. Ne asteptam la o participare buna din partea lor, dar si a nerezidentilor pentru ca au acces practic si investitorii non – japonezi”, a declarat Diana Popescu, Director General Adjunct in cadrul Directiei Generale de management a datoriei  publice si fluxurilor de trezorerie al Ministerului Finantelor, la MIRSANU SUSTAINABILITY CHALLENGE 2025, eveniment online organizat pe 2 octombrie de catre jurnalul de tranzactii MIRSANU.RO.

Planul initial de finantare al statului roman de 232 mld. RON pentru 2025, construit pe o tinta de deficit bugetar de 7% din PIB a fost majorat cu 27 mld. RON odata cu actualizarea tintei de deficit la 8,4% pentru acest an la rectificarea bugetului de stat aprobata la inceputul lunii octombrie.

Agentiile internationale de evaluare financiara Fitch, Moody’s si Standard & Poor’s au anuntat recent mentinerea ratingului investitional al Romaniei, insotit insa de perspectiva negativa, pe fondul noului plan de masuri fiscale adoptat de catre guvernul roman instalat in vara lui 2025.

Credit foto: MIRSANU.RO.

George Badescu, Asociatia Marilor Retele Comerciale din Romania (AMRCR): Traim un timp al cresterilor de taxe si al repozitionarilor dupa pandemie care creeaza consumatorilor un sentiment de prudenta, o atitudine defensiva. In retail, este asteptata o crestere de 1% in 2025 vs 2024, iar investitiile vor continua, insa nu la nivelul anterior. “Ar fi o surpriza sa vedem noi tranzactii in viitorul apropiat”

“Fara indoiala, orice crestere de taxe, si putem vorbi ca nu este vorba despre o anumita crestere de taxe punctuala, traim un timp al cresterilor de taxe, al vestilor ingrijoratoare, al repozitionarilor, toate acestea dupa pandemie. Cand zic repozitionari, ma refer nu numai la materii prime, ci si la zona de procesare, unde nu neaparat costurile raman elementul principal, dar si accesibilitatea in conditii geopolitice noi in care s-ar putea ca accesul la aceste materii prime sau procesare cu costuri scazute sa nu mai fie posibil si atunci ele se relocheaza”, a declarat George Badescu, Director Executiv al Asociatiei Marilor Retele Comerciale din Romania (AMRCR), la MIRSANU SUSTAINABILITY CHALLENGE 2025, eveniment online organizat pe 2 octombrie de catre jurnalul de tranzactii MIRSANU.RO.

“Exista clar această tendinta de relocare a productiei in anumite zone, mai ales cea alimentara”, a punctat reprezentantul AMRCR.

“Nu este deloc o veste buna si, in general, un mediu care sa nu fie foarte infestat cu vesti ingrijoratoare ce, practic, creeaza o atitudine defensiva a consumatorilor, de prudenta. Pe de alta parte, nu as maximiza impactul acestor cresteri de taxe neaparat in ceea ce priveste zona alimentara. Nu avem doar cresterea de TVA. Din pacate, zona de retail are si alte taxe chiar semnificative – pe cifra de afaceri, taxa pe stalp, ca sa nu mai vorbim de plafonari ale marjelor si multe alte suprareglementari”, sustine George Badescu.

“Toate aceste lucruri au facut ca aceasta industrie care avea un aport foarte important in PIB sa inregistreze o incetinire accentuata a cresterii, a valorii reprezentate in PIB si toate acestea credem noi ca genereaza un efect nu neaparat negativ, dar care pune sub presiune si alte business-uri colaterale, business-uri transversale”, a adaugat acesta.

“S-a vorbit mult inainte ca este o crestere bazata pe consum. Nu stiu daca o scadere bazata tot pe consum este o veste buna. Eu, personal, cred ca nu. Cresterile sunt cresteri, chiar daca sunt bazate pe consum sau pe productie. Deci, exista un impact, insa pe de alta parte, aceasta industrie este bine consolidata in Romania. Exista o expertiza la nivel de resurse umane care reuseste si din aceasta perspectiva a expertizei, a experientei sa atenueze poate aceste influente”, a concluzionat reprezentantul asociatiei marilor retaileri.

“Ramane insa de vazut cum vor fi afectate investitiile”, a atras atentia directorul executiv al AMRCR.

Investitiile vor continua in retail?

“Nu la nivelul anterior, dar probabil ca exista in continuare spatiu”, a nuantat George Badescu.

“Industria de retail ramane intr-o zona consolidata. Sunt anumite tendinte, dar, deocamdată, efectele lor nu sunt atat de disruptive in raport cu potentialul care exista in continuare atat in zona de consum, cat si in comportamentul consumatorului”, a subliniat reprezentantul AMRCR.

Potrivit acestuia, sectorul de retail are o pondere in jurul a 18% din PIB, cu o cifra de afaceri consolidata de 150 mld. RON (circa 30 mld. Euro) si mizeaza pe o crestere anticipata de 1% in 2025 fata de 2024.


Care investitori vor fi mai activi – cei romani sau cei straini si unde sunt asteptate miscari – in retailul alimentar sau cel non – alimentar

“Aici trebuie sa ne uitam si la elementul regional, ca sa spun asa. Nu cred ca vor fi atat de mari schimbari in perioada imediat urmatoare”, estimeaza George Badescu.

“In general, in retailul alimentar, acesti investitori internationali care lucreaza in domeniu se bazeaza in proportie de peste 90% pe expertiza si forta de munca romaneasca, sunt deja consolidati, familiari cu specificul pietei din Romania si, de aceea, cred ca vor ramane in continuare principalii jucatori cu investitii”, a semnalat acesta.

“Sigur nu la nivelul anterior, dar totusi la un nivel care sa fie unul semnificativ”, a precizat reprezentantul asociatiei marilor retele comerciale.

“In zona non-alimentara, cred ca vor fi noi intrari pe piata”, este de parere George Badescu.

Potrivit acestuia, existau si in anii anteriori semnale din partea unor investitori care doreau sa intre pe piata si chiar daca nu au intrat, nu inseamna ca nu este un astfel de interes.

“In general, in zona de non- alimentar, sunt investitii ale antreprenorilor locali, fie singuri, fie intr-o combinatie cu fonduri de investitii sau cu alti investitori privati nu neaparat europeni”, a spus reprezentantul AMRCR.

“Nu as vedea miscari de mare impact”, a adaugat el.

Antreprenorii romani vor marca noi achizitii de tip M&A, dupa tranzactia Altex – Kingfisher?

“Ar fi o mica surpriza daca acest lucru s-ar intampla pentru ca ceea ce vad totusi este ca acesti antreprenori locali, care incearca sa se profileze ca amploare a business-ului mai sus, incearca, de fapt, sa se asigure si prin implicarea in altfel de business-uri care sa nu fie poate intr-o zona de vulnerabilitate. Adica sa nu fie unilateral in businesss-ul care trebuie sa recunoastem totusi ca a inceput sa depinda destul de mult si de reglementari si nationale si europene intr-o masura care pune intr-adevar o presiune mare pe astfel de investitii”, afirma George Badescu.

Sunt asteptate noi tranzactii de vanzare sau de exit pe piata de retail in perioada urmatoare?

“Poate sunt si discutii despre reevaluarea anumitor piete (…) Pana la urma eu as merge pe stabilitate in perioada imediat urmatoare”, explica directorul executiv al AMRCR.

“Tranzactiile tin cont de mai multe lucruri. S-a mai vorbit despre intrarea in Romania a altor posibili mari jucatori pe zona de retail alimentar, insa sunt multe lucruri care sunt la mijloc. As da un exemplu, trebuie sa se calibreze si pe formatul magazinelor care exista. Deci, daca facem o analiza riguroasa, ar fi o surpriza ca in viitorul apropiat sa asistam la astfel de tranzactii, ci, mai degraba, la o reasezare putin in interiorul celor existente”, a concluzionat acesta.

“Din perspectiva asociatiei, au fost niste miscari pe piata de retail din Romania ceea ce nu s-a intamplat prea des in ultimii ani, ma refer in special la zona de food. In zona de non-food, au fost poate mai multe miscari. Avem si jucatori noi pe piata”, a adaugat George Badescu.

“As spune ca poate o alta tendinta importanta este aceea de a mari portofoliul formaturilor atat in ceea ce priveste relatia cu consumatorul, cat si in ceea ce priveste gestionarea managementului sau poate a riscului pana la urma”, afirma reprezentantul asociatiei marilor retaileri.

“Cu alte cuvinte, avem toate aceste retele care si-au creat formaturi, nu erau atat de importante in trecut, ma refer la zona de convenienta. Acum fiecare are undeva un magazin intr-o zona sa spunem centrala a oraselor cu obiectivul de a oferi servicii consumatorilor care poate nu merg la hipermarketuri sau in zona de discount. Dar avem si aceste retele care practic intr-un sistem sa spunem de franciza ofera ocazia unor antreprenori locali, nu neaparat intr-o zona de mare capital, sa isi asume o afacere si sa fie in acest fel contributori la business-ul clasic al respectivului retailer. Avem <<La doi pasi>>, <<Shop and Go>> sau altii”, a mai spus acesta.

“Pe undeva ni se pare ca discutia poate este putin unilaterala in sensul ca da, exista un deficit comercial, insa acum cum este el structurat, putem observa ca daca ne referim strict la zona unde putem sa spunem ca e de competenta sau este legata cumva de zona industriei alimentare si a comertului din aceasta zona”, a atras atentia reprezentantul AMRCR.

“Putem vedea ca sunt anumite produse care cumva este dificil sa spunem ca ar putea fi rezolvate printr-un efort intern pentru ca sunt produse care, practic, nu sunt disponibile natural in Romania, sunt exotice – cafea, cacao, care culmea intr-un anume fel au si fost victima anumitor evolutii a costurilor foarte mari. Ma refer, de exemplu, la cacao, la cafea. Dar avem si alte situatii de produse care poate ar putea fi produse in Romania, dar, deomcamdata, nu exista productie de acest fel cum ar fi, de exemplu, hrana pentru animale. Exista perspective in acest sens”, sustine George Badescu.

“Abordarea catre acest deficit comercial trebuie sa tina cont de faptul ca indiferent ce s-ar face, alte produse cerute de consumatori vor ramane in continuare pe o cerere as zice substantiala. Pe de alta parte, productia interna in multe cazuri pe acele produse care ar putea fi produse pe piata romaneasca ramane destul de departe de zona de autosuficienta, si aici am putea avea si o alta discutie daca pana la urma este chiar economic in anumite produse care ar fi pe zona de autosuficienta, dar ca si costuri, nu ar putea sa se ridice la un nivel de competitivitate cu alte piete”, a adaugat el.

“Avem poate si o situatie legata de Ucraina, care este un jucator mare, in general, pe piata aceasta alimentara. Exista si alte situatii, s-a vorbit si de anumite directive si abordari la nivelul pietei comunitare. As spune ca, cel putin daca nu se vor mai mari taxele asa cum intelegem ca este chiar si pozitia oficiala a guvernului, care este acum in functie, as spune ca undeva este această stabilitate poate cu putin plus mai degraba decat altfel”, afirma Badescu.


Cum difera impactul TVA-ului si al masurilor fiscal in retailul alimentar fata de retailul non-alimentar

“In ultimii 10 ani, in zona alimentara, a fost o mare intensitate, agitatie. A fost subiectul unor suprareglementari nu doar la nivel national, ci si la nivel comunitar, si am senzatia in acest moment ca lucrurile vor capata mai multa amploare si in zona aceasta non-alimentara”, a nuantat reprezentantul asociatiei marilor retaileri.

“Avem pe langa directiva europeana de deforestare, si una in textile si, in general, avem mai multa legislatie si primara, si secundara, chiar si tertiara, si in zona de reciclare, cu care aceasta parte a industriei, cea non-alimentara incepe sa se confrunte”, a adaugat George Badescu.

Potrivit acestuia in zona de retail non-alimentar este si o mai mare volatilitate pentru ca operatorii de profil nu au anvergura retelelor alimentare.

“Pe de alta parte, ca si consumatori, putem vedea ca poate nu mai exista acel consumator care era poate extrem de interesat in nevoile primare sau de asigurare a alimentelor. S-a vazut asta si in pandemie”, a continuat Badescu.

“Romania este, dupa cum se stie, una dintre tarile cu cei mai multi proprietari de locuinte. Exista o crestere masiva a acestei preferinte sau o actualizare a locuintelor in general, o actualizare a modului de viata, inclusiv pentru petrecerea de timp liber, ceea ce ofera si oportunitati pentru cresterea business-ului, in general. Dar la nivelul reglementarilor, anticipam si incercam sa ne conformam la reglementari care pun totusi presiune pe business”, afirma reprezentantul AMRCR.

“Cred ca trebuie vazuta si din aceasta perspectiva. Kingfisher (vanzatorul retelei locale catre Altex, n.r.) sa zicem ca era mai degraba intr-o zona britanica, ce nu mai este neaparat in UE, insa, cel putin, ca si tendinta, aici as vedea si antreprenoriatul romanesc ca fiind performant si cred ca acest lucru va continua, chiar daca pe piata au aparut si in ultimele luni jucatori atat in zona alimentara, dar si in zona nealimentara. In zona de mobilier, chiar am vazut zilele trecute noi jucatori pe aceasta piata. As spune ca aici este o oportunitate poate mai mare decat in zona alimentara, dar care, cu siguranta, va trebui sa se adapteze, sa se conformeze la o legislatie care deocamdata nu a fost nici atat implementata, nici atat de mult cunoscuta”, a mai spus George Badescu, Director Executiv al Asociatiei Marilor Retele Comerciale din Romania (AMRCR), in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Supporting Partners ai MIRSANU SUSTAINABILITY CHALLENGE 2025 sunt Sancons Capital & Investment si Vetimex Capital.


CITESTE SERIA DE ARTICOLE MIRSANU SUSTAINABILITY CHALLENGE 2025


MIRSANU SUSTAINABILITY CHALLENGE 2025: “Cu cat este mai mare finantatorul tau cu atat este mai concentrat catre acordarea de finantare sustenabila”. Anul 2026 vine pentru companii cu tinte de conformare pe taxa de carbon si pe regulamentul de defrisari. Ministerul Finantelor pregateste pentru octombrie – noiembrie o noua emisiune de obligatiuni Samurai la care asteapta o participare mai mare a investitorilor fata de tranzactia din 2024. Valul de presiuni generat la nivel international si local loveste in sectorul componentelor auto, retail, bunuri de larg consum, utilitati sau sectorul rezidential


Marius Cara, European Investment Bank Group: Ne uitam la cateva tranzactii de project finance in Romania. Cautam sa co-investim alaturi de alte institutii financiare internationale pentru ca noi nu putem sa investim mai mult de jumatate din valoarea unui proiect. EIB a intrat actionar cu o investitie de capital de 30 mil. Euro in proiectul eolian Pestera 2 de peste 500 mil. Euro al investitorului financiar Copenhagen Infrastructure Partners


Cristian Nacu, IFC: Ne uitam la tranzactii prin care sa luam direct participatii equity sau quasi equity in companii, unde putem prelua pana la maxim 20% din actiuni. Am facut deja finantari de circa 500 mil. USD si abia a trecut primul trimestru din noul an financiar, deci ne asteptam sa depasim si in acest an 2 mld. USD fonduri proprii si fonduri atrase. “Vrem sa sprijinim anumite companii de stat sa acceseze finantari comerciale de la IFC”


Diana Popescu, Ministerul Finantelor: In octombrie – noiembrie, vom avea noua emisiune de titluri Samurai pe piata japoneza, la care asteptam ca participarea investitorilor sa fie din ce in ce mai mare. Este posibil ca noua emisiune Samurai sa depaseasca emisiunea inaugurala de 200 mil. Euro de anul trecut, vom vedea care este feedback-ul investitorilor. La emisiunile de titluri Fidelis, daca se pastreaza interesul investitorilor pentru transele mai lungi, vom testa piata cu maturitati mai mari


Liviu Dobre, Agricover: Mai bine de 1,5 mld. RON din finantarile pe care le atragem vin de la institutii financiare internationale precum EBRD, IFC sau BSTDB. Piata de capital este o oportunitate pentru noi chiar si la nivel de emisiune de obligatiuni, insa asteptam momentul potrivit pentru ca astazi costurile de finantare de pe piata de capital romaneasca sunt prea ridicate pentru a putea oferi ceva competitiv catre clientii nostri. Revine Agricover cu IPO pe bursa? “Nu vedem nimic in plan apropiat. Vrem sa ne concentram pe crestere”


Vytautas Plunksnis, INVL Asset Management: Din pachetul de finantare bancara de circa 150 mil. Euro contractat pentru Pehart, circa 125 mil. Euro reprezinta finantare sustenabila. Intregul nostru portofoliu din Romania, care mai include proiecte de energie regenerabila si paduri, este verde sau legat de sustenabilitate. Cea mai mare parte a fondului nostru de energie regenerabila este concentrat in Romania, unde avem 357 MW dintr-un portofoliu de 390 MW, iar investitiile totale depasesc 250 mil. Euro din care o mare parte va fi finantata prin debt


Horia Braun – Erdei, Erste Asset Management Romania: Obligatiunile sustenabile si in format verde au o pondere intre 10% si 20% intr-un fond de obligatiuni in Euro pe care il administram, dar, probabil, ca aceasta pondere va creste. Emisiunile corporative de valori mai mici sunt mai putin preferate chiar daca sunt sustenabile. Vedem un interes al clientilor catre diversificare, inclusiv diversificare internationala, in portofoliile administrate, unde expunerea pe instrumente cu venit fix a scazut in ultimii ani de la 80% catre 60%


Richard Wilkinson, CTP: Circa 7 mld. Euro, adica aproape 80% din toata baza noastra de finantare la nivel de grup, inseamna finantare verde sau cu un link ESG. Evaluarile de active din Romania vor continua sa creasca pe termen lung. “Oamenii inteleg ca diferenta de randament intre un activ din Romania si unul din Germania este prea mare, iar riscurile de lichiditate din Romania sunt exagerate”


Lacramioara Diaconu – Pintea, OX2: Pregatim vanzarea unui proiect de 300 MW in 2026, care va fi cu adevarat o tranzactie mare. Si suntem acum la momentul ofertelor neangajante pentru vanzarea unui proiect de 77 MW. Cele doua proiecte pot fi vandute impreuna sau vor fi doua tranzactii separate in functie de interesul investitorilor. Cum arata “bucataria” in care investitorul suedez in energie verde si-a pregatit vanzarea unui proiect de 99 MW pentru un pret de 200 mil. Euro si care ar putea zgudui anul viitor piata de M&A din Romania cu tranzactii de circa 3 ori mai mari


Alin Negrescu, KPMG Romania: Tendintele internationale si locale au impact negativ in sectoare precum componente auto, industria de prelucrare, retail sau sectorul rezidential. Vom vedea investitori noi si investitii in sectorul de aparare, energie verde, logistica si transporturi. Anul 2026 vine cu tinte de conformare ESG pentru companii precum CBAM si regulamentul de defrisari


Tamas Vincze, East Grain: In 2025 ne apropiem de investitii de 35 – 40 mil. Euro capital investit plus debt, din care pana la 65% inseamna tranzactii M&A. Ne uitam la tichete M&A de la 2 – 3 mil. Euro pana la 15 mil. Euro. Agricultura din Romania este masiv subcapitalizata si vedem in timp real o reasezare a capitalului. Ce este in capul listei de prioritati ale unei companii antreprenoriale


Dan Huru, MeetGeek: In zona de tech, totul este accelerat de efectul AI – rundele se inchid mai repede, produsele si bazele de clienti cresc mai repede. Produsele sunt mult mai avansate decat piata, dar piata nu este pregatita sa adopte zona AI. Am luat pana acum in total finantare de circa 3 mil. Euro de la investitori si ne dorim sa crestem de 4 – 5 ori in urmatoarele 12 luni


George Badescu, Asociatia Marilor Retele Comerciale din Romania (AMRCR): Traim un timp al cresterilor de taxe si al repozitionarilor dupa pandemie care creeaza consumatorilor un sentiment de prudenta, o atitudine defensiva. In retail, este asteptata o crestere de 1% in 2025 vs 2024, iar investitiile vor continua, insa nu la nivelul anterior. “Ar fi o surpriza sa vedem noi tranzactii in viitorul apropiat”


Sursa foto: MeetGeek.

Dan Huru, MeetGeek: In zona de tech, totul este accelerat de efectul AI – rundele se inchid mai repede, produsele si bazele de clienti cresc mai repede. Produsele sunt mult mai avansate decat piata, dar piata nu este pregatita sa adopte zona AI. Am luat pana acum in total finantare de circa 3 mil. Euro de la investitori si ne dorim sa crestem de 4 – 5 ori in urmatoarele 12 luni

“Ce putem vedea noi ca si trend este ca, datorita inteligentei artificiale, lucrurile se misca mult mai accelerat decat se miscau inainte in zona de tech. Totul este mult mai accelerat. Rundele se pot inchide mai repede. Produsele cresc mai repede. Baza de clienti poate sa creasca mai usor in functie de viralitate. Deci, as spune ca produsele sunt mult mai avansate decat piata in momentul asta. Inainte putea sa existe un echilibru. Acum sunt produse foarte avansate, dar piata nu este pregatita sa le adopte in zona asta de AI”, a declarat Dan Huru, Fondator si CEO al startup-ului MeetGeek, care activeaza pe nisa AI, la MIRSANU SUSTAINABILITY CHALLENGE 2025, eveniment online organizat pe 2 octombrie de catre jurnalul de tranzactii MIRSANU.RO.

Ce impact produce fenomenul inteligentei artificiale (AI) in diferitele sectoare din economie?

“In primul rand, cred ca tine de nivelul de competitie intr-un anumit domeniu. Daca competitia este scazuta atunci exista mai putine motive de a reflecta asupra operatiunilor tale ca si companie si atunci nu te uiti neaparat intr-o zona de automatizare. Unde este competitie, de obicei, companiile cauta sa se diferentieze intr-un anumit fel, ba printr-un serviciu mai bun, ba prin operatiuni mai eficiente si atunci cauta solutii de digitalizare, inclusiv pe noi”, a punctat fondatorul start-upului de tech.

“Noi suntem agnostici la industrie. Vindem si in IT, si in universitati, si in servicii financiare, chiar si in government (sectorul guvernamental, n.r.)  chiar si in alte tari, in sectorul nonprofit, chiar si sectorul medical. Deci atingem destul de multe industrii. De obicei, industriile care sunt mai aproape de digitalizare vin mai devreme ca si clienti, inteleg mai bine, se duc intr-o zona mai avansata”, sustine Dan Huru.

“Daca vorbim de industrii mai traditionale, mai conservatoare oil and gas sau constructii vin mai spre sfarsit, dar depinde mult si de tipologia companiei si de cat mult interes exista in zona de inovare”, a adaugat acesta.

“Nu cred ca exista vreo industrie care va scapa de acest val si trebuie sa intelegem cum sa-l folosim”, a subliniat cofondatorul MeetGeek.

Startup-ul de inteligenta artificiala Meetgeek a anuntat in septembrie 2025 ca a atras o runda de finantare de 1,6 mil. Euro condusa de catre managerul de fonduri de venture capital Early Game Ventures, la care a participat si Inspire Capital.

Unde vor fi investiti bani atrasi de la investitori?

“In primul rand, noi eram profitabili de dinainte de runda. Am ridicat aceasta runda pentru a scala produsul la mai multe companii. Deci o sa investim foarte mult in marketing si sales (vanzari – n.r.). Avem niste obiective de venituri (revenue) pentru la anul, pentru urmatoarele 12 – 18 luni. Si in functie de cum evoluam, cat de rapid reusim sa crestem, este posibil sa accesam o runda de finantare mai devreme decat intervalul de 12 – 18 luni”, a raspuns Dan Huru.

“Conteaza mult ARR-ul (nivelul veniturilor anuale recurente, n.r.), avem obiectiv de 10 milioane in urmatoarele 12 luni. Asta este unul dintre obiective. Al doilea obiectiv este sa scalam baza noastra de clienti in zona de mid market enterprise in urmatorul an, noi avem o piata foarte mare de IMM si mid market, unde sunt companii de la 500 la 5.000 de angajati”, afirma cofondatorul MeetGeek.

“Noi ne dorim sa crestem cam 4 – 5x in urmatoarele 12 luni”, a semnalat Dan Huru.

“Am inceput trei cofondatori in 2021. In primii doi ani, am dezvoltat produsul, am vorbit cu foarte multi clienti potentiali sa intelegem ce trebuie dezvoltat. Am facut foarte multe studii de piata sa vedem ce exista si ulterior am intrat intr-o faza comerciala in 2023. Si de atunci am crescut destul de rapid”, sustine acesta.

“Am luat mai multe runde de finantare mai mici. Am inceput cu o runda de pre-seed si apoi doua <<convertible note-uri>> (imprumuturi acordate de catre investitori care pot fi convertite ulterior in actiuni, n.r.)”, a spus CEO-ul companiei de tehnologie MeetGeek.

“In total, am ridicat cam 2,8 – 3 mil. Euro in total pana acum”, a precizat Dan Huru.

“Ceea ce am reusit noi sa facem a fost sa fim globali din prima zi si asta este o provocare importanta pentru multe companii de tech din Romania sa iasa din piata locala si sa se duca global, daca au acest obiectiv”, a nuantat antreprenorul.


Cum variaza evaluarea startup-urilor de tech

“Daca vorbim despre evaluari, la modul general cel putin in zona noastra, in functie de etapa la care esti, evaluarea se face putin diferit. Daca esti in faza dinainte de a genera orice venit, adica inca nu monetizezi produsul, evaluarea e bazata mai mult pe echipa, pe potentialul tehnologiei”, a spus Dan Huru.

“Noi acum cand intrasem in ultima runda,eram deja intr-o faza in care eram profitabili, avem deja clienti si atunci evaluarea s-a facut mai mult in functie de aspectele astea – cati clienti, ce venit ai, cum e distribuit si aici sunt niste cutume in zona de fond de capital, niste multiplicatori in functie de regiune, in functie de competitie, de piata”, afirma acesta.

“Pentru noi a fost putin mai usor pentru ca aveam deja o relatie creata cu investitorii existenti si ne-a fost mult mai usor sa ridicam o runda noua pentru a scala produsul avand in vedere istoricul pe care il aveam si conteaza foarte mult istoricul si ce puteai sa demonstrezi inainte. Ai ridicat niste bani si ai reusit sa faci ceva cu ei, sa executi corect si atunci e mai usor”, sustine CEO-ul MeetGeek.

“Si in spatiul nostru conteaza foarte mult executia si cum faci pentru ca altfel nu mai exista diferentiatorii astia in zona de software. Mai degraba conteaza cum executi si cum reusesti sa discuti cu clientii, cat de repede te adaptezi la nevoile lor si cat de repede poti sa iterezi astfel incat sa vii cu un produs mai bun si cu un mod de a lucra cu clientii mai bun, sa fii mai flexibil din punct de vedere business, nu neaparat produs”, este de parere antreprenorul din sectorul startup-urilor de tehnologie.

Cum a evoluat ecosistemul de venture capital pentru startup-uri?

“Ca si ecosistem este mult mai bine, cel putin la nivel local in Romania sau in regiune. Sunt mult mai multe fonduri disponibile fata de acum 5 – 10 ani, cand era mult mai greu sa incepi ceva. Si capitalul de start este mai bun, sumele alocate sunt mult mai bune si ecosistemul s-a maturizat”, a raspuns Dan Huru.

“S-au relansat de anul acesta si de anul trecut, au fost vreo 2 – 3 ani mai inceti, dar a depins foarte mult si de disponibilitatea fondurilor de capital din regiune. Nu sunt foarte multe fata de ceea ce vedem in Vest sau comparativ cu SUA. La nivel global, din ceea ce vedem noi, a existat o frana, foarte multi bani s-au dus in startup-uri de inteligenta artificiala, de fapt marea majoritate a capitalului si in acest cadru este o competitie foarte mare pentru atragerea fondurilor”, a adaugat el.

“Nu este usor mai ales pentru o firma din Romania. Noi am reusit sa atragem capital local, nu neaparat din SUA. Si in regiunea noastra trebuie sa faci mai multe cu mai putin. Dar in acelasi timp este si un avantaj pentru ca te ajuta sa iei decizii mai bune intr-un fel, dar ne lipseste putin curajul care exista in Vest, mai ales in SUA. Daca ar fi sa vorbim doar despre noi, avem competitie in SUA, care are finantare mult mai mare, dar in acelasi timp noi suntem mai eficienti din punct de vedere cost, mai eficienti din punct de vedere teza”, a precizat cofondatorul MeetGeek.


Cum este afectata cresterea companiei de diferitele tendinte internationale si locale

“Noi suntem mai putin afectati in sensul ca avem clienti globali, din mai multe tari, si atunci masurile fiscale dintr-o anumita tara nu ne impacteaza atat de tare, insa ne pot impacta operational. Cu ce pot impacta mai ales la nivel local? De exemplu, daca discutam cu companii poate impacta la nivel de optimism sau de pesimism. Adica solutia noastra este una avansata de AI, vine intr-o poza unde deja exista un layer digital, o firma s-a digitalizat pana la un anumit punct si atunci solutia noastra de AI vine peste acest layer digital. Daca o companie romaneasca este undeva la inceput este foarte greu sa adopte o astfel de platforma, adica sunt prea multe concepte, nu sunt pregatiti”, este de parere Dan Huru.

“Daca exista pesimism local si exista aceasta perioada de taxe si altele, exista un pesimism care face mai grea adoptia digitala, pe de o parte. Si atunci nu este un mediu extraordinar in care sa faci astfel de parteneriate. Pe de alta parte, exista companii care vad in asta o motivatie in plus de a deveni mai eficienti din punct de vedere operational, de a automatiza procese, de a folosi instrumente pentru a deveni mai profitabili sau pentru a ajunge la mai mult business. Este si cealalta parte a monedei”, a mai spus Dan Huru, Fondator si CEO al startup-ului MeetGeek,  in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Supporting Partners ai MIRSANU SUSTAINABILITY CHALLENGE 2025 sunt Sancons Capital & Investment si Vetimex Capital.


CITESTE SERIA DE ARTICOLE MIRSANU SUSTAINABILITY CHALLENGE 2025


MIRSANU SUSTAINABILITY CHALLENGE 2025: “Cu cat este mai mare finantatorul tau cu atat este mai concentrat catre acordarea de finantare sustenabila”. Anul 2026 vine pentru companii cu tinte de conformare pe taxa de carbon si pe regulamentul de defrisari. Ministerul Finantelor pregateste pentru octombrie – noiembrie o noua emisiune de obligatiuni Samurai la care asteapta o participare mai mare a investitorilor fata de tranzactia din 2024. Valul de presiuni generat la nivel international si local loveste in sectorul componentelor auto, retail, bunuri de larg consum, utilitati sau sectorul rezidential


Marius Cara, European Investment Bank Group: Ne uitam la cateva tranzactii de project finance in Romania. Cautam sa co-investim alaturi de alte institutii financiare internationale pentru ca noi nu putem sa investim mai mult de jumatate din valoarea unui proiect. EIB a intrat actionar cu o investitie de capital de 30 mil. Euro in proiectul eolian Pestera 2 de peste 500 mil. Euro al investitorului financiar Copenhagen Infrastructure Partners


Cristian Nacu, IFC: Ne uitam la tranzactii prin care sa luam direct participatii equity sau quasi equity in companii, unde putem prelua pana la maxim 20% din actiuni. Am facut deja finantari de circa 500 mil. USD si abia a trecut primul trimestru din noul an financiar, deci ne asteptam sa depasim si in acest an 2 mld. USD fonduri proprii si fonduri atrase. “Vrem sa sprijinim anumite companii de stat sa acceseze finantari comerciale de la IFC”


Diana Popescu, Ministerul Finantelor: In octombrie – noiembrie, vom avea noua emisiune de titluri Samurai pe piata japoneza, la care asteptam ca participarea investitorilor sa fie din ce in ce mai mare. Este posibil ca noua emisiune Samurai sa depaseasca emisiunea inaugurala de 200 mil. Euro de anul trecut, vom vedea care este feedback-ul investitorilor. La emisiunile de titluri Fidelis, daca se pastreaza interesul investitorilor pentru transele mai lungi, vom testa piata cu maturitati mai mari


Liviu Dobre, Agricover: Mai bine de 1,5 mld. RON din finantarile pe care le atragem vin de la institutii financiare internationale precum EBRD, IFC sau BSTDB. Piata de capital este o oportunitate pentru noi chiar si la nivel de emisiune de obligatiuni, insa asteptam momentul potrivit pentru ca astazi costurile de finantare de pe piata de capital romaneasca sunt prea ridicate pentru a putea oferi ceva competitiv catre clientii nostri. Revine Agricover cu IPO pe bursa? “Nu vedem nimic in plan apropiat. Vrem sa ne concentram pe crestere”


Vytautas Plunksnis, INVL Asset Management: Din pachetul de finantare bancara de circa 150 mil. Euro contractat pentru Pehart, circa 125 mil. Euro reprezinta finantare sustenabila. Intregul nostru portofoliu din Romania, care mai include proiecte de energie regenerabila si paduri, este verde sau legat de sustenabilitate. Cea mai mare parte a fondului nostru de energie regenerabila este concentrat in Romania, unde avem 357 MW dintr-un portofoliu de 390 MW, iar investitiile totale depasesc 250 mil. Euro din care o mare parte va fi finantata prin debt


Horia Braun – Erdei, Erste Asset Management Romania: Obligatiunile sustenabile si in format verde au o pondere intre 10% si 20% intr-un fond de obligatiuni in Euro pe care il administram, dar, probabil, ca aceasta pondere va creste. Emisiunile corporative de valori mai mici sunt mai putin preferate chiar daca sunt sustenabile. Vedem un interes al clientilor catre diversificare, inclusiv diversificare internationala, in portofoliile administrate, unde expunerea pe instrumente cu venit fix a scazut in ultimii ani de la 80% catre 60%


Richard Wilkinson, CTP: Circa 7 mld. Euro, adica aproape 80% din toata baza noastra de finantare la nivel de grup, inseamna finantare verde sau cu un link ESG. Evaluarile de active din Romania vor continua sa creasca pe termen lung. “Oamenii inteleg ca diferenta de randament intre un activ din Romania si unul din Germania este prea mare, iar riscurile de lichiditate din Romania sunt exagerate”


Lacramioara Diaconu – Pintea, OX2: Pregatim vanzarea unui proiect de 300 MW in 2026, care va fi cu adevarat o tranzactie mare. Si suntem acum la momentul ofertelor neangajante pentru vanzarea unui proiect de 77 MW. Cele doua proiecte pot fi vandute impreuna sau vor fi doua tranzactii separate in functie de interesul investitorilor. Cum arata “bucataria” in care investitorul suedez in energie verde si-a pregatit vanzarea unui proiect de 99 MW pentru un pret de 200 mil. Euro si care ar putea zgudui anul viitor piata de M&A din Romania cu tranzactii de circa 3 ori mai mari


Alin Negrescu, KPMG Romania: Tendintele internationale si locale au impact negativ in sectoare precum componente auto, industria de prelucrare, retail sau sectorul rezidential. Vom vedea investitori noi si investitii in sectorul de aparare, energie verde, logistica si transporturi. Anul 2026 vine cu tinte de conformare ESG pentru companii precum CBAM si regulamentul de defrisari


Tamas Vincze, East Grain: In 2025 ne apropiem de investitii de 35 – 40 mil. Euro capital investit plus debt, din care pana la 65% inseamna tranzactii M&A. Ne uitam la tichete M&A de la 2 – 3 mil. Euro pana la 15 mil. Euro. Agricultura din Romania este masiv subcapitalizata si vedem in timp real o reasezare a capitalului. Ce este in capul listei de prioritati ale unei companii antreprenoriale


Dan Huru, MeetGeek: In zona de tech, totul este accelerat de efectul AI – rundele se inchid mai repede, produsele si bazele de clienti cresc mai repede. Produsele sunt mult mai avansate decat piata, dar piata nu este pregatita sa adopte zona AI. Am luat pana acum in total finantare de circa 3 mil. Euro de la investitori si ne dorim sa crestem de 4 – 5 ori in urmatoarele 12 luni


George Badescu, Asociatia Marilor Retele Comerciale din Romania (AMRCR): Traim un timp al cresterilor de taxe si al repozitionarilor dupa pandemie care creeaza consumatorilor un sentiment de prudenta, o atitudine defensiva. In retail, este asteptata o crestere de 1% in 2025 vs 2024, iar investitiile vor continua, insa nu la nivelul anterior. “Ar fi o surpriza sa vedem noi tranzactii in viitorul apropiat”


Sursa foto: East Grain.

Tamas Vincze, East Grain: In 2025 ne apropiem de investitii de 35 – 40 mil. Euro capital investit plus debt, din care pana la 65% inseamna tranzactii M&A. Ne uitam la tichete M&A de la 2 – 3 mil. Euro pana la 15 mil. Euro. Agricultura din Romania este masiv subcapitalizata si vedem in timp real o reasezare a capitalului. Ce este in capul listei de prioritati ale unei companii antreprenoriale

“Au fost multe efecte. Cand s-a declansat razboiul in Ucraina in 2022, stim cu totii ce s-a intamplat cu preturile produselor agricole, au crescut pana in ceruri, dupa aceea au urmat si ingrasamintele, inputurile agricole ale fermierilor. De aici oarecum s-a creat un bulgare pentru ca multi au ramas intr-o pozitie nefavorabila tinand de stocuri, care dupa aceea foarte repede au si scazut ca si pret, dar costurile le-au asumat cand au fost la cel mai inalt nivel”, a declarat Tamas Vincze, CEO al companiei agricole East Grain, la MIRSANU SUSTAINABILITY CHALLENGE 2025, eveniment online organizat pe 2 octombrie de catre jurnalul de tranzactii MIRSANU.RO.

“Si, oarecum, s-a creat acest “gap” (gol, n.r.) in P&L (contul de profit si pierdere al companiei, n.r.) care s-a transformat intr-un gap de finantare. Gap-ul acesta de finantare a fost temporar amanat cu anumite programe guvernamentale cu garantii cu IMM Invest, cu Agro IMM Invest, cu toate acestea, care au ajutat cu putine credite subventionate, dar acelea expira in perioada asta. Si aici as adauga ca au venit si factorii climatici, care din ultimii 4 ani, 3 ani au fost cu seceta destul de serioasa”, a adaugat Tamas Vincze.

„Asa nici fermierii nu au avut oportunitatea de a-si reveni din punct de vedere financiar. Acum este presiunea dubla – a rezultatelor proaste din ultimii 3 ani plus datoriile acumulate si aici este si o chestie macroeconomica pentru ca dobanzile la care s-au imprumutat, chiar daca dobanda aia o fi fost subventionata o perioada – 9 luni sau cat o fi fost, dar, dupa aceea, a fost o dobanda mare, iar noi aici in Romania platim oarecum cele mai mari dobanzi din UE”, a adaugat CEO-ul East Grain.

“De aceea ce vedem astazi in agricultura din Romania este un peisaj destul de sumbru as zice”, este de parere Tamas Vincze.

“Eu vad ca in agribusiness in ultimul an si jumatate – doi ani s-a creat un asa zis <<perfect storm>> (furtuna perfecta). Adica toate circumstantele ingreuneaza oarecum lucrul in general, si al fermierilor si al lantului de valoare”, a punctat CEO-ul East Grain.

“Fiecare criza in sine este o oportunitate de reasezare de capital. Vedem in timp real aceasta reasezare de capital”, sustine Tamas Vincze.

“Pot sa spun din exemplul nostru cu colaborarea noastra si investitia Agrofert in East Grain. S-a intamplat in 2023 si am facut closing-ul (finalizarea tranzactiei, n.r.) in 2024. Aceasta a venit pe fondul unei necesitati de capital suplimentar. Am vazut ca exista oportunitati multiple in piata din Romania si in cea din regiune. Dar pentru asta trebuie sa fim foarte puternic capitalizati. Asa ne-am gasit reciproc cu Agrofert, care a cautat o oportunitate de a intra pe aceasta piata”, a subliniat CEO-ul East Grain.

Tranzactia de preluare a pachetului de 65% din East Grain de catre grupul Agrofert a fost finalizata pe 15 mai 2024.

Conglomeratul ceh Agrofert, cu operatiuni la nivel international, a raportat pentru 2024 venituri de peste 211,69 mld. coroane cehe (in jurul a 8,4 mld. Euro), un profit consolidat de peste 7 mld. coroane cehe (in jurul a 281 mil. Euro). Agrofert este controlat de catre miliardarul ceh Andrej Babis, fost premier si proaspat castigator cu propriul partid al alegerilor parlamentare recente din Cehia.

“Am vazut această necesitate de capitalizare (tranzactia cu Agrofert, n.r.). Agricultura din Romania este masiv subcapitalizata. Tot lantul este subcapitalizat. Asadar noi suntem intr-o pozitie in care ne-am capitalizat si ne uitam la oportunitati”, a semnalat Tamas Vincze.

“Oportunitati sunt, dar sunt si niste incertitudini. Acele oportunitati conteaza cum le fructifici mai departe. O oportunitate este daca ai facut o tranzactie, ai achizitionat ceva, dar dupa aceea trebuie sa o si fructifici. Iar aici, mai am semne de intrebare: Cat va mai dura aceasta perioada? Ce perioada urmeaza? Ce ne aduce clima? Ce ne aduce fiscalitatea? Ce aduce piata si contextul macroeconomic? Sunt multe necunoscute, dar este clar ca este spatiu pentru o reasezare a capitalului”, a spus CEO-ul East Grain.

Grupul East Grain are o cifra de afaceri anuala in jurul a 190 mil. Euro si activeaza pe piete din regiune precum Romania, Ungaria si Serbia.


Cum arata strategia M&A a East Grain

“Am facut cateva tranzactii in ultimii doi ani, fie asset deal (preluare de active, n.r.), fie infiintare de companii noi, fie achizitii de companii noi.”, a precizat Tamas Vincze.

“Avem in pipeline cateva tranzactii, desi nu mai suntem atat de activi ca acum 6 luni. La ce ne focusam noi mai degraba este lantul de aprovizionare. Deci, nu neaparat crestere pe orizontala, ci sa ne consolidam pozitia ca si un jucator pe lant – adica de la productia primara pana la procesare cat mai departe si cat mai aproape de consumatorul final. Asta este oarecum strategia si asa ne formam si pipeline-ul de M&A (fuziuni si achizitii) si de investitii”, a detaliat acesta.

“Avem si investitii in plan, nu neaparat doar M&A, fie ca este vorba de extinderi, fie ca este vorba de constructii noi. Nu ne oprim pentru ca noi credem ca este o oportunitate, iar mancare va trebui sa fie intotdeauna pe mesele oamenilor”, explica CEO-ul East Grain.

“Daca finalizam closing-urile (inchideri de tranzactii, n.r.) la ce mai avem in derulare, anul acesta ajungem aproape de 35 – 40 mil. Euro capital investit plus debt (finantare). Este un an de varf. Anul viitor cu siguranta vom fi mai jos decat atat”, a nuantat Tamas Vincze.

“In totalul investitiilor am inclus si investitiile in active, nu este doar M&A. M&A-ul are o pondere cam de 60 – 65% anul acesta. Anul viitor poate fi diferit”, a adaugat el.

“Tichetele M&A la care ne uitam sunt de la 2 – 3 mil. Euro pana la maxim 15 mil. Euro”, a punctat reprezentantul East Grain.


Ce tipuri de finantare reala sunt disponibile pentru companiile din agricultura

“As incepe cu ce nu este disponibil din punctul meu de vedere. Bani de private equity vedem foarte rar si cu rata mica de succes”, sustine Tamas Vincze.

“Agricultura este un animal foarte specific. Are o ciclicitate, are o volatilitate foarte mare. Daca cineva dintr-un turn financiar din New York se uita pe P&L-ul firmelor din agricultura, as zice ca mai bine fuge si cumpara imobiliare. Pentru ca are o volatilitate foarte mare. Agricultura trebuie sa stii sa o vezi pe termen lung din cauza caracterului sezonier, din cauza volatilitatii mari a preturilor, a materiilor prime, a factorului climatic, care nu poate fi discountat in agricultura. Nu doar pe 5 – 7 ani neaparat cum se uita fondurile de private equity”, este de parere CEO-ul companiei antreprenoriale East Grain.

“Asadar, finantare reala in agricultura as vedea finantari prin IFN-uri specializate sau banci specializate pe agricultura care inteleg ce inseamna agricultura. Si sunt prea putine in Romania, cu respectiv pentru cei de la Agricover”, afirma Tamas Vincze.

“Ce mai vad eu ca si model de succes este cel al investitorului strategic. Cine intelege agricultura este prezent in lant unde vrea sa mai adauge verigi in lant, sa controleze mai bine lantul sau, pur si simplu, sa integreze orizontal”, a precizat reprezentantul East Grain.

Care sunt prioritatile unei companii antreprenoriale in acest context – este mai preocupata de oportunitatile de crestere, de salvare a unui business, de restrangere de costuri?

“La noi primul punct pe lista este sa capturam oportunitatile pe care ni le ofera piata. Punctul doi pe lista este de eficientizare. Avem departamente in business unde facem <<downsizing>> (reduceri, n.r.), rationalizare. Nu neaparat vrem sa avem crestere de volum, dar fara marja. Oarecum este si aceasta tot o rationalizare. Adica privim catre oportunitati, dar si sa rationalizam ceea ce nu functioneaza. Deci este o dualitate la noi si cred ca multi se uita in acest fel”, a mai spus Tamas Vincze, CEO al companiei agricole East Grain, in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Supporting Partners ai MIRSANU SUSTAINABILITY CHALLENGE 2025 sunt Sancons Capital & Investment si Vetimex Capital.


CITESTE SERIA DE ARTICOLE MIRSANU SUSTAINABILITY CHALLENGE 2025


MIRSANU SUSTAINABILITY CHALLENGE 2025: “Cu cat este mai mare finantatorul tau cu atat este mai concentrat catre acordarea de finantare sustenabila”. Anul 2026 vine pentru companii cu tinte de conformare pe taxa de carbon si pe regulamentul de defrisari. Ministerul Finantelor pregateste pentru octombrie – noiembrie o noua emisiune de obligatiuni Samurai la care asteapta o participare mai mare a investitorilor fata de tranzactia din 2024. Valul de presiuni generat la nivel international si local loveste in sectorul componentelor auto, retail, bunuri de larg consum, utilitati sau sectorul rezidential


Marius Cara, European Investment Bank Group: Ne uitam la cateva tranzactii de project finance in Romania. Cautam sa co-investim alaturi de alte institutii financiare internationale pentru ca noi nu putem sa investim mai mult de jumatate din valoarea unui proiect. EIB a intrat actionar cu o investitie de capital de 30 mil. Euro in proiectul eolian Pestera 2 de peste 500 mil. Euro al investitorului financiar Copenhagen Infrastructure Partners


Cristian Nacu, IFC: Ne uitam la tranzactii prin care sa luam direct participatii equity sau quasi equity in companii, unde putem prelua pana la maxim 20% din actiuni. Am facut deja finantari de circa 500 mil. USD si abia a trecut primul trimestru din noul an financiar, deci ne asteptam sa depasim si in acest an 2 mld. USD fonduri proprii si fonduri atrase. “Vrem sa sprijinim anumite companii de stat sa acceseze finantari comerciale de la IFC”


Diana Popescu, Ministerul Finantelor: In octombrie – noiembrie, vom avea noua emisiune de titluri Samurai pe piata japoneza, la care asteptam ca participarea investitorilor sa fie din ce in ce mai mare. Este posibil ca noua emisiune Samurai sa depaseasca emisiunea inaugurala de 200 mil. Euro de anul trecut, vom vedea care este feedback-ul investitorilor. La emisiunile de titluri Fidelis, daca se pastreaza interesul investitorilor pentru transele mai lungi, vom testa piata cu maturitati mai mari


Liviu Dobre, Agricover: Mai bine de 1,5 mld. RON din finantarile pe care le atragem vin de la institutii financiare internationale precum EBRD, IFC sau BSTDB. Piata de capital este o oportunitate pentru noi chiar si la nivel de emisiune de obligatiuni, insa asteptam momentul potrivit pentru ca astazi costurile de finantare de pe piata de capital romaneasca sunt prea ridicate pentru a putea oferi ceva competitiv catre clientii nostri. Revine Agricover cu IPO pe bursa? “Nu vedem nimic in plan apropiat. Vrem sa ne concentram pe crestere”


Vytautas Plunksnis, INVL Asset Management: Din pachetul de finantare bancara de circa 150 mil. Euro contractat pentru Pehart, circa 125 mil. Euro reprezinta finantare sustenabila. Intregul nostru portofoliu din Romania, care mai include proiecte de energie regenerabila si paduri, este verde sau legat de sustenabilitate. Cea mai mare parte a fondului nostru de energie regenerabila este concentrat in Romania, unde avem 357 MW dintr-un portofoliu de 390 MW, iar investitiile totale depasesc 250 mil. Euro din care o mare parte va fi finantata prin debt


Horia Braun – Erdei, Erste Asset Management Romania: Obligatiunile sustenabile si in format verde au o pondere intre 10% si 20% intr-un fond de obligatiuni in Euro pe care il administram, dar, probabil, ca aceasta pondere va creste. Emisiunile corporative de valori mai mici sunt mai putin preferate chiar daca sunt sustenabile. Vedem un interes al clientilor catre diversificare, inclusiv diversificare internationala, in portofoliile administrate, unde expunerea pe instrumente cu venit fix a scazut in ultimii ani de la 80% catre 60%


Richard Wilkinson, CTP: Circa 7 mld. Euro, adica aproape 80% din toata baza noastra de finantare la nivel de grup, inseamna finantare verde sau cu un link ESG. Evaluarile de active din Romania vor continua sa creasca pe termen lung. “Oamenii inteleg ca diferenta de randament intre un activ din Romania si unul din Germania este prea mare, iar riscurile de lichiditate din Romania sunt exagerate”


Lacramioara Diaconu – Pintea, OX2: Pregatim vanzarea unui proiect de 300 MW in 2026, care va fi cu adevarat o tranzactie mare. Si suntem acum la momentul ofertelor neangajante pentru vanzarea unui proiect de 77 MW. Cele doua proiecte pot fi vandute impreuna sau vor fi doua tranzactii separate in functie de interesul investitorilor. Cum arata “bucataria” in care investitorul suedez in energie verde si-a pregatit vanzarea unui proiect de 99 MW pentru un pret de 200 mil. Euro si care ar putea zgudui anul viitor piata de M&A din Romania cu tranzactii de circa 3 ori mai mari


Alin Negrescu, KPMG Romania: Tendintele internationale si locale au impact negativ in sectoare precum componente auto, industria de prelucrare, retail sau sectorul rezidential. Vom vedea investitori noi si investitii in sectorul de aparare, energie verde, logistica si transporturi. Anul 2026 vine cu tinte de conformare ESG pentru companii precum CBAM si regulamentul de defrisari


Tamas Vincze, East Grain: In 2025 ne apropiem de investitii de 35 – 40 mil. Euro capital investit plus debt, din care pana la 65% inseamna tranzactii M&A. Ne uitam la tichete M&A de la 2 – 3 mil. Euro pana la 15 mil. Euro. Agricultura din Romania este masiv subcapitalizata si vedem in timp real o reasezare a capitalului. Ce este in capul listei de prioritati ale unei companii antreprenoriale


Dan Huru, MeetGeek: In zona de tech, totul este accelerat de efectul AI – rundele se inchid mai repede, produsele si bazele de clienti cresc mai repede. Produsele sunt mult mai avansate decat piata, dar piata nu este pregatita sa adopte zona AI. Am luat pana acum in total finantare de circa 3 mil. Euro de la investitori si ne dorim sa crestem de 4 – 5 ori in urmatoarele 12 luni


George Badescu, Asociatia Marilor Retele Comerciale din Romania (AMRCR): Traim un timp al cresterilor de taxe si al repozitionarilor dupa pandemie care creeaza consumatorilor un sentiment de prudenta, o atitudine defensiva. In retail, este asteptata o crestere de 1% in 2025 vs 2024, iar investitiile vor continua, insa nu la nivelul anterior. “Ar fi o surpriza sa vedem noi tranzactii in viitorul apropiat”


Sursa foto: KPMG.

Alin Negrescu, KPMG Romania: Tendintele internationale si locale au impact negativ in sectoare precum componente auto, industria de prelucrare, retail, utilitati sau sectorul rezidential. Vom vedea investitori noi si investitii in sectorul de aparare, energie verde, logistica si transporturi. Anul 2026 vine cu tinte de conformare ESG pentru companii precum CBAM si regulamentul de defrisari

“Nu stiu daca am mai intalnit un context atat de complex si de complicat, cu foarte multe transformari, cu foarte multe presiuni care vin din zona geopolitica, comerciala si, bineinteles, sociala, fapt care face ca in zona de business, fiecare economie, fiecare companie sa fie intr-o stare permanenta de alerta”, a declarat Alin Negrescu, Tax Partner &  Head of Indirect Tax la firma de consultanta si audit in cadrul KPMG Romania, la MIRSANU SUSTAINABILITY CHALLENGE 2025, eveniment online organizat pe 2 octombrie de catre jurnalul de tranzactii MIRSANU.RO.

“Este un intreg amalgam de masuri si presiuni care vin din partea SUA. Fie ca ne referim la presiunile de natura geopolitica, vedem o repozitionare a SUA sub administratia Trump in ceea ce priveste relatia cu China, relatia cu UE.Este cu certitudine o negociere, un proces extrem de dur si de complicat pe care administratia SUA l-a initiat si daca vorbim de Europa vedem cat sunt de dure si de complicate sunt aceste negocieri. Avem acest 15% tarife vamale care sunt la nivel declarativ agreate, dar ele nu au intrat inca in piata. Vedem ce mai urmeaza”, a spus consultantul KPMG.

“Toate chestiunile astea ne afecteaza. Toate aceste chestiuni au un impact foarte mare pe ceea ce inseamna presiune asupra pietelor. Vedem o volatilitate foarte mare asupra pietelor ca vorbim de energie, ca vorbim de alte zone. Este o volatilitate si o incertitudine destul de mare. Vedem o presiune foarte mare pe lanturile comerciale, fluxurile de aprovizionare, o reasezare, o fragmentare foarte mare a acestor fluxuri. Si aici, daca ne gandim la Romania, sunt foarte multe provocari, dar noi cred ca avem foarte multe oportunitati pe care daca stim sa jucam inteligent, le putem fructifica cu foarte mare succes.”, a punctat Alin Negrescu.

Potrivit acestuia, se simte o prudenta din partea investitorilor dinafara tarii, care nu este legata de ceea ce se intampla la nivel local, ci este conectata mai degrabă cu tendintele inregistrate la nivel regional si global.

Astfel, sunt ingrijorari din partea investitorilor din industria de prelucrare cum este cazul industriei textile cu companii care au inchis sau si-au revizuit planurile de investitii

Pe de alta parte, sunt asteptate sa vina investitii in sectoare precum sectorul de aparare, energie verde, logistica, transporturi pe fondul unor repozitionari din Asia catre Europa.

“Vedem o preocupare din ce in ce mai mare si nu doar a Romaniei, a foarte multor economii, a foarte multor state in ceea ce priveste independenta energetica. Romania are mari oportunitati. Am vazut in ultimii ani o dinamica foarte buna in ceea ce priveste tranzitia catre energia verde, foarte multe proiecte pe zona de energie verde. Vedem ce se intampla cu proiectul Neptun Deep. Sunt foarte multe oportunitati si Romania are nu numai o pozitionare, dar si o oportunitate foarte mare de a atrage aceste investitii”, este de parere consultantul KPMG.

“Exista un interes foarte mare chiar daca poate dinamica investitiilor in acest segment nu a fost una cel putin in ultima vreme foarte sustinuta sau am vazut o stagnare, dar interesul exista. Discutiile pe care le avem cu diferite companii care se uita catre Romania ne dovedeste acest lucru. Avem si zona de defense (industria de aparare, n.r.). Vedem toate discutiile care au loc pe tot ceea ce inseamna conflictul pe care il avem in Ucraina – agresiunea Rusiei asupra Ucrainei si tot contextul de suport care se creeaza in zona Ucrainei”, a adaugat acesta.

“Sunt foarte multe discutii pe care si noi ca si companie de consultanta le avem atat cu autoritatile din Romania, Comisia Europeana, dar si investitori care se uita la Romania ca la o piata nu doar de desfacere, de vanzare a unor produse de <<defence>> (industria de aparare, n.r.), dar si ca o piata pentru productia acestor echipamente, munitie”, sustine Alin Negrescu.

“Este o oportunitate extraordinara si trebuie sa prindem acest tren. Pe langa investitiile in infrastructura, investiitile in zona de defense in perioada urmatoare vor fi un tren pe care suntem obligati sa il prindem. Stim foarte bine de acest proiect SAFE. Sunt foarte multe fonduri care vin pe zona asta”, afirma consultantul KPMG


Ce impact au noile masuri fiscale anuntate asupra sectoarelor din economie

“In primul rand, cand vorbim de majorarea ratei de TVA ne ducem cu impactul direct pe ceea ce inseamna zona de consum, deci tot ce inseamna parte de retail, productie de bunuri de larg consum. Toata zona aceasta este direct impactata de aceasta majorare. Si nu doar majorarea de TVA, ci toata reasezarea cotelor de TVA. Se vede, se simte deja un impact in zona de imobiliare, in special pe zona de rezidential. Dupa aceea, cred ca pe zona a ceea ce inseamna partea de utilitati, avem si acolo un impact semnificativ, care este cauzat, pe de o parte de masurile fiscale, dar si de masurile care tin de partea sociala, de suport pe care statul il acorda pe partea de preturi la energie”, a subliniat Alin Negrescu.

“Cresterea de TVA si sa nu uitam de cresterile de accize care s-au dus in combustibili si care se reflecta dupa aceea in lant pe absolut orice domeniu pentru ca avem un efect de propagare si eu, sincer, sper ca aceste masuri de crestere a fiscalitatii sa se diminueze sau sa se stabilizeze cumva pentru ca din punctul meu de vedere marea problema a Romaniei este in zona de cheltuieli bugetare si de colectare. Trebuie sa ne axam pe masuri de imbunatatire a colectarii, trebuie sa ne concentram, din punctul meu de vedere, in prima parte a anului viitor pe masuri de relansare a motorului economiei pentru ca avem nevoie de asa ceva”, a precizat consultantul KPMG.

„Avem nevoie de o absorbtie extraordinar de buna pe ceea ce inseamna fonduri europene, sa investim foarte tare in infrastructura pentru ca, fara aceste lucruri, toate aceste masuri fiscale, nu cred ca vor da rezultatul scontat si anume acela de reducere a deficitului bugetar. Am vazut acum tinta declarata de catre premier care este acum undeva la 8,4%. Din punctul meu de vedere, e foarte dificil sa il tinem (deficitul, n.r.) sub 9% la finalul anului”, a adaugat acesta.


Care este impactul tendintelor internationale si locale in sectorul componentelor auto si al pietelor industriale

“Sectorul automotive (componente auto), pe langa faptul ca este un sector extrem de important pentru economia romaneasca, este peste 10% din PIB, care este conectat la ceea ce inseamna exporturi pentru ca in jur de 85% – 90% din ceea ce se produce in Romania se exporta fie ca vorbim despre exporturi inafara UE, fie ca vorbim de livrari catre UE”, a semnalat Alin Negrescu, Alin Negrescu, Head of Automotive & Industrial Markets in cadrul KPMG Romania.

“El trece prin aceste zbateri, nu este strain de ceea ce se intampla la nivel global. Pentru ca tot ceea ce vorbeam cu razboaiele comerciale, cu ceea ce se intampla pe zona de repozitionare geopolitica in economia globala au un impact indirect si asupra sectorului romanesc si in special asupra sectorului automotive. El este conectat direct la ceea ce inseamna economia si fluxurile globale si automat avem niste presiuni foarte mari. A scazut foarte mult cererea, avem această presiune care vine din zona de tranzitie catre economia verde, catre partea de electrificare si toata zona aceasta, poate nu a fost foarte bine administrata la nivel de UE daca ne uitam la ceea ce se intampla cu competitivitatea, concurenta cu piata chineza si la ceea ce se intampla cu producatorii de automobile din China”, a adaugat acesta.

“Sunt presiuni foarte mari si probabil ca in perioada urmatoare ne vom astepta si la restructurari in ceea ce priveste personalul si la restructurari in ceea ce priveste business-ul acestor companii. Vedem deja in zona automotive in Romania in randul marilor companii anumite reorganizari, anumite vanzari, anumite splitari de companii. Probabil ca o sa urmeze si in perioada imediat urmatoare pana cand vom avea o anumita stabilizare pentru ca noi depindem de ceea ce se intampla la nivel global”, a mentionat consultantul KPMG.

Potrivit acestuia, Romania este un pion important in ceea ce priveste sectorul auto in Europa.

“Suntem in top 5 – 6 economii cu industrie automotive extrem de dezvoltata si avem si doi mari producatori de automobile in Romania”, afirma Alin Negrescu.

“Deci cu siguranta vom avea in perioada urmatoare cateva zbateri pe acest sector, inclusiv pe sectorul industrial, de industrial markets (piete industriale) cred ca lucrurile vor fi destul de tulburi in perioada urmatoare. Acest lucru vine alimentat cumva si de ceea ce se intampla la nivelul economiei locale, si ma refer aici la masurile fiscale. Vedem o presiune care vine din zona asta de fiscalitate, care sper ca se vor incheia, se vor stabiliza, nu vom mai avea niste cresteri de taxe in perioada urmatoare pentru ca toate aceste schimbari pun o presiune foarte mare pe sectorul de business in general, nu doar pe automotive”, a punctat reprezentantul KPMG Romania.

“Inflatia care se pare ca va ajunge undeva in jur de 10% la finalul anului, dupa cum am vazut niste estimari ale Bancii Nationale in zona aceasta, va avea si ea un impact semnificativ.”, a adaugat el.


Tintele de conformare ale companiilor la politicile ESG pentru 2026: Taxa pe carbon si regulamentul de defrisari

“ESG-ul devine din ce in ce mai important si chiar daca global si regional la nivelul UE asistam la o oarecare reducere a ritmului de implementare pe zona asta de transparentizare si raportare, sustenabilitatea devine limbajul comun al economiei si pana la urma este esentiala pentru sustenabilitatea unei afaceri”, este de parere Alin Negrescu.

“Pentru anul viitor avem tinte in ceea ce priveste CBAM-ul (Mecanismul de Ajustare la Frontiera pentru Carbon, asa – numita taxa pe carbon – n.r.) si regulamentul in ceea ce priveste defrisarile care este acum intr-o discutie legata de termen. Se incearca, este o presiune destul de mare la nivelul Comisiei Europene de a se amana termenul de implementare care este prevazut pentru anul viitor. Si această presiune vine pe de o parte din nevoia de a acorda mai mult timp companiilor de a se pregati pentru acest tip de raportare si, pe de alta parte, vine si din ceea ce se intampla la nivel global si cu competitivitatea sau nevoia de a ramane competitivi in fata pietelor externe Uniunii Europene”, a precizat consultantul KPMG.

“Pe CBAM, lucrurile merg in continuare. Incepand de la anul, vom intra intr-o obligativitate, deci suntem intr-o perioada de tranzitie continua in ceea ce priveste aceste raportari. Dar ce pot sa spun este ca se simte cel putin la nivelul companiilor multinationale se simte o presiune din ce in ce mai mare care vine de la grup catre local cu privire la conformarea la toate aceste standarde pentru ca pana la urma vorbim de o anumita amprenta pe care companiile trebuie sa si-o impuna in ceea ce priveste aceste raportari de sustenabilitate cu impact in absolut toate domeniile. Vorbim de accesul la finantare – in ziua de astazi orice finantare care se discuta pune din ce in ce mai mult accent pe partea de sustenabilitate si ESG, pe aceasta parte a raportarii companiilor”, a mai spus Alin Negrescu, Tax Partner &  Head of Indirect Tax al KPMG Romania, in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Supporting Partners ai MIRSANU SUSTAINABILITY CHALLENGE 2025 sunt Sancons Capital & Investment si Vetimex Capital.


CITESTE SERIA DE ARTICOLE MIRSANU SUSTAINABILITY CHALLENGE 2025


MIRSANU SUSTAINABILITY CHALLENGE 2025: “Cu cat este mai mare finantatorul tau cu atat este mai concentrat catre acordarea de finantare sustenabila”. Anul 2026 vine pentru companii cu tinte de conformare pe taxa de carbon si pe regulamentul de defrisari. Ministerul Finantelor pregateste pentru octombrie – noiembrie o noua emisiune de obligatiuni Samurai la care asteapta o participare mai mare a investitorilor fata de tranzactia din 2024. Valul de presiuni generat la nivel international si local loveste in sectorul componentelor auto, retail, bunuri de larg consum, utilitati sau sectorul rezidential


Marius Cara, European Investment Bank Group: Ne uitam la cateva tranzactii de project finance in Romania. Cautam sa co-investim alaturi de alte institutii financiare internationale pentru ca noi nu putem sa investim mai mult de jumatate din valoarea unui proiect. EIB a intrat actionar cu o investitie de capital de 30 mil. Euro in proiectul eolian Pestera 2 de peste 500 mil. Euro al investitorului financiar Copenhagen Infrastructure Partners


Cristian Nacu, IFC: Ne uitam la tranzactii prin care sa luam direct participatii equity sau quasi equity in companii, unde putem prelua pana la maxim 20% din actiuni. Am facut deja finantari de circa 500 mil. USD si abia a trecut primul trimestru din noul an financiar, deci ne asteptam sa depasim si in acest an 2 mld. USD fonduri proprii si fonduri atrase. “Vrem sa sprijinim anumite companii de stat sa acceseze finantari comerciale de la IFC”


Diana Popescu, Ministerul Finantelor: In octombrie – noiembrie, vom avea noua emisiune de titluri Samurai pe piata japoneza, la care asteptam ca participarea investitorilor sa fie din ce in ce mai mare. Este posibil ca noua emisiune Samurai sa depaseasca emisiunea inaugurala de 200 mil. Euro de anul trecut, vom vedea care este feedback-ul investitorilor. La emisiunile de titluri Fidelis, daca se pastreaza interesul investitorilor pentru transele mai lungi, vom testa piata cu maturitati mai mari


Liviu Dobre, Agricover: Mai bine de 1,5 mld. RON din finantarile pe care le atragem vin de la institutii financiare internationale precum EBRD, IFC sau BSTDB. Piata de capital este o oportunitate pentru noi chiar si la nivel de emisiune de obligatiuni, insa asteptam momentul potrivit pentru ca astazi costurile de finantare de pe piata de capital romaneasca sunt prea ridicate pentru a putea oferi ceva competitiv catre clientii nostri. Revine Agricover cu IPO pe bursa? “Nu vedem nimic in plan apropiat. Vrem sa ne concentram pe crestere”


Vytautas Plunksnis, INVL Asset Management: Din pachetul de finantare bancara de circa 150 mil. Euro contractat pentru Pehart, circa 125 mil. Euro reprezinta finantare sustenabila. Intregul nostru portofoliu din Romania, care mai include proiecte de energie regenerabila si paduri, este verde sau legat de sustenabilitate. Cea mai mare parte a fondului nostru de energie regenerabila este concentrat in Romania, unde avem 357 MW dintr-un portofoliu de 390 MW, iar investitiile totale depasesc 250 mil. Euro din care o mare parte va fi finantata prin debt


Horia Braun – Erdei, Erste Asset Management Romania: Obligatiunile sustenabile si in format verde au o pondere intre 10% si 20% intr-un fond de obligatiuni in Euro pe care il administram, dar, probabil, ca aceasta pondere va creste. Emisiunile corporative de valori mai mici sunt mai putin preferate chiar daca sunt sustenabile. Vedem un interes al clientilor catre diversificare, inclusiv diversificare internationala, in portofoliile administrate, unde expunerea pe instrumente cu venit fix a scazut in ultimii ani de la 80% catre 60%


Richard Wilkinson, CTP: Circa 7 mld. Euro, adica aproape 80% din toata baza noastra de finantare la nivel de grup, inseamna finantare verde sau cu un link ESG. Evaluarile de active din Romania vor continua sa creasca pe termen lung. “Oamenii inteleg ca diferenta de randament intre un activ din Romania si unul din Germania este prea mare, iar riscurile de lichiditate din Romania sunt exagerate”


Lacramioara Diaconu – Pintea, OX2: Pregatim vanzarea unui proiect de 300 MW in 2026, care va fi cu adevarat o tranzactie mare. Si suntem acum la momentul ofertelor neangajante pentru vanzarea unui proiect de 77 MW. Cele doua proiecte pot fi vandute impreuna sau vor fi doua tranzactii separate in functie de interesul investitorilor. Cum arata “bucataria” in care investitorul suedez in energie verde si-a pregatit vanzarea unui proiect de 99 MW pentru un pret de 200 mil. Euro si care ar putea zgudui anul viitor piata de M&A din Romania cu tranzactii de circa 3 ori mai mari


Alin Negrescu, KPMG Romania: Tendintele internationale si locale au impact negativ in sectoare precum componente auto, industria de prelucrare, retail sau sectorul rezidential. Vom vedea investitori noi si investitii in sectorul de aparare, energie verde, logistica si transporturi. Anul 2026 vine cu tinte de conformare ESG pentru companii precum CBAM si regulamentul de defrisari


Tamas Vincze, East Grain: In 2025 ne apropiem de investitii de 35 – 40 mil. Euro capital investit plus debt, din care pana la 65% inseamna tranzactii M&A. Ne uitam la tichete M&A de la 2 – 3 mil. Euro pana la 15 mil. Euro. Agricultura din Romania este masiv subcapitalizata si vedem in timp real o reasezare a capitalului. Ce este in capul listei de prioritati ale unei companii antreprenoriale


Dan Huru, MeetGeek: In zona de tech, totul este accelerat de efectul AI – rundele se inchid mai repede, produsele si bazele de clienti cresc mai repede. Produsele sunt mult mai avansate decat piata, dar piata nu este pregatita sa adopte zona AI. Am luat pana acum in total finantare de circa 3 mil. Euro de la investitori si ne dorim sa crestem de 4 – 5 ori in urmatoarele 12 luni


George Badescu, Asociatia Marilor Retele Comerciale din Romania (AMRCR): Traim un timp al cresterilor de taxe si al repozitionarilor dupa pandemie care creeaza consumatorilor un sentiment de prudenta, o atitudine defensiva. In retail, este asteptata o crestere de 1% in 2025 vs 2024, iar investitiile vor continua, insa nu la nivelul anterior. “Ar fi o surpriza sa vedem noi tranzactii in viitorul apropiat”


Photo: OX2.

Lacramioara Diaconu – Pintea, OX2: Pregatim vanzarea unui proiect de 300 MW in 2026, care va fi cu adevarat o tranzactie mare. Si suntem acum la momentul ofertelor neangajante pentru vanzarea unui proiect de 77 MW. Cele doua proiecte pot fi vandute impreuna sau vor fi doua tranzactii separate in functie de interesul investitorilor. Cum arata “bucataria” in care investitorul suedez in energie verde si-a pregatit vanzarea unui proiect de 99 MW pentru un pret de peste 200 mil. Euro si care ar putea zgudui anul viitor piata de M&A din Romania cu tranzactii de circa 3 ori mai mari

“Dimensiunea portofoliului nostru la acest moment este de 1 GW, chiar un pic peste 1 GW, care inseamna cele doua proiecte in constructie plus multe alte proiecte, dar proiecte medii si mari. Portofoliul este preponderent eolian, adica in proportie de circa 80 – 90%. Si este in diverse faze”, a declarat Lacramioara Diaconu – Pintea, Country Manager al OX2 Romania, la MIRSANU SUSTAINABILITY CHALLENGE 2025, eveniment online organizat pe 2 octombrie de catre jurnalul de tranzactii MIRSANU.RO.

“Iar noi ne propunem sa crestem acest portofoliu. Practic, noi am dublat portofoliul in aproape un an, atat prin crestere organica, cat si prin achizitii. In continuare, am cumparat si ne uitam in piata sa achizitionam proiecte in diverse stadii de dezvoltare. Evident, componenta de racordare la retea este una foarte importantă”, a subliniat Lacramioara Diaconu – Pintea.

Ce tranzactii de vanzare mai are in pregatire investitorul in energie regenerabila OX2 in Romania?

“Cu privire la tranzactii viitoare, in momentul de fata suntem cu un proiect lansat in piata deja de 77 MW pentru care am structurat un proces de M&A si suntem in curand la momentul in care primim oferte neangajante din partea investitorilor si vedem un interes ridicat”, a punctat Contry Managerul OX2 Romania.

“Este un proiect care va fi pus in functiune la sfarsitul anului 2027”, a adaugat Lacramioara Diaconu – Pintea.

“Si anul viitor, adica aproape in acelasi timp, dar decalat cu vreo 2 – 3 luni, vom mai avea o alta tranzactie pe care vrem sa o finalizam tot in cursul anului viitor. Deci, ambele tranzactii incep in cursul acestui an, dar se vor finaliza in 2026 cand ajung si la FID (decizie finala de investitie)”, a semnalat ea.

“Acela este un proiect de 300 MW, deci este cu adevarat o tranzactie mare.”, a mentionat Country Manager-ul OX2 Romania.

“Ele vor putea fi si impreuna tranzactionate sau ca doua tranzactii separate. Urmeaza sa vedem in functie de interesul pe care il vor avea investitorii”, a precizat Lacramioara Diaconu – Pintea din postura vanzatorului.

In 2024, investitorul de talie internationala OX2 de origine suedeza a vandut un proiect de 99 MW pentru circa 214 mil. Euro, ceea ce indica un calibru de circa 3 ori mai mare in cazul tranzactiei de vanzare a proiectului de 300 MW, care are potentialul de a deveni una dintre cele mai mari tranzactii din 2026 de pe piata de fuziuni si achizitii din Romania.

“Tranzactia din 2025 cu Helleniq Renewables este pentru un proiect de 96 MW din judetul Galati. Ce a insemnat aceasta tranzactie? Nu doar preluarea drepturilor de proiect, adica un proiect ready to build, dar a marcat si un FID (final investment decision) al proiectului. Practic, noi OX2 am structurat si un PPA, care a fost semnat anterior tranzactiei de catre noi cu Ahold Delhaize – cei care in Romania detin Mega Image si Profi, si care sunt un jucator mare la nivel global. A insemnat si faptul ca noi am semnat si tot procurement-ul, toata achizitia de turbine cu Vestas, tot EPC-ul de electrice si civile, care inseamna practic ca esti gata sa incepi sa construiesti acel proiect si, in cazul lor, finantarea urmeaza sa fie structurata ulterior”, a explicat Lacramioara Diaconu – Pintea.

“Dar in alte situatii, cum a fost in tranzactia de anul trecut, un investitor ar structura si finantarea prin project finance la acest moment pentru a se asigura ca are fondurile necesare daca doreste structurarea finantarii prin project finance”, a nuantat ea.

“Intr-adevar, cele doua proiecte (cel de 99 MW vandut in 2024 si cel de 96 MW vandut in 2025, n.r.) sunt legate pentru ca, practic, proiectele sunt unul langa celalalt. Cel de anul trecut de 99 MW este deja in constructive. Suntem la a patra turbina montata, tot cu tehnologie Vestas, deci setup-ul este identic, cu diferenta, cum spuneam, ca in acel caz Nala Renewables a si structurat ca si parte din pachetul de semnare o finantare prin project finance la vremea respectiva cu Erste, BCR si ulterior au sindicalizat si catre alte banci”, a semnalat Country Managerul OX2.

“Iar la vremea respectiva, aveam un PPA si mai mare, practic, cel mai mare PPA din Romania cu 70% din capacitatea proiectului de 99 MW contractata la acea vreme cu un mare jucator global. In curand pe la jumatatea lunii octombrie vom putea spune si care este aceasta contraparte pentru ca pana acum a fost solicitarea lor sa nu publicam acest lucru”, a precizat Lacramioara Diaconu – Pintea.

“Deci, avem in spate doua PPA-uri semnate si structurate de noi OX2. Este unul dintre punctele noastre forte pe langa faptul ca stim sa construim si sa operam proiecte eolienne, dar si solare si BESS (baterii, n.r.). Stim sa structuram PPA-uri si suntem mandri ca avem aceste doua proiecte in constructie la acest moment. Suntem singurul operator din Romania care construieste in acelasi timp doua proiecte eoliene”, sustine ea.

Lacramioara Diaconu – Pintea a fost numita in ianuarie 2023 pe pozitia de Country Manager al OX2 in Romania, avand o experienta indelungata de executiv pe piata de energie din Romania, unde a detinut pozitii de conducere, inclusiv cea de membru al Directoratului OMV Petrom – cea mai mare companie din Romania.


OX2 a cumparat proiecte de 250 MW in 2025 pe piata din Romania. Cum se uita la oportunitatile de pe piata locala

“Suntem un cumparator foarte pretentios pentru ca, la randul nostru, stim cum trecem prin acest proces de la T zero si stim la ce sa ne uitam. Evident ca este importanta resursa de vant sau resursa de soare, daca este cazul sa cumparam un proiect fotovoltaic. Sincer, nu am cumparat fotovoltaic pentru ca au fost extrem de ridicate preturile, nejustificat de ridicate incat nu mai exista un <<business case>> la sfarsitul zilei. Si asta era in urma un an, iar lucrurile au evoluat exact in aceasta directie. Preturile au scazut foarte mult”, afirma Lacramioara Diaconu – Pintea.

“Nu excludem sa cumparam PV (proiect fotovoltaic, n.r.) daca sunt preturi foarte rezonabile de achizitie si conditii foarte bune in ansamblu – care inseamna nr. 1 resursa, apoi daca este o conexiune la retea ca si calendar intr-un orizont de timp cat mai scurt, nu dupa 2030 unde se duc foarte multe ATR-uri si contracte de racordare care exista la momentul actual in piata”, a detaliat ea.

“Sunt 60 GW de proiecte si PV si eoliene cu contracte de racordare sau ATR. Cu siguranta, eu tot spun acest procent, poate 10% – 15% din numarul acestor proiecte se vor construi vreodata.”, a subliniat Country Manager-ul pentru Romania al OX2.

“Dar, din pacate, ele congestioneaza reteaua astfel incat in momentul in care vrei cu adevarat sa duci mai departe un proiect, care poate e foarte bun din toate aspectele – conexiunea la retea ca si cost, insa nu ca si durata,  resurse de vant, conditii de mediu, conditii de inaltime pentru ca poti avea niste avize foarte restrictive, mai ales din perspectiva inaltimii maxime pe care poti sa o folosesti, sa nu le poti conecta intr-un orizont scurt de timp”, a adaugat Lacramioara Diaconu – Pintea.

“Este ceva la care ne uitam foarte atent in acest moment – cum se poate descongestiona reteaua de pe hartie. Avem 5% garantie la emiterea ATR-ului introdusa de curand care va filtra, cu siguranta, va descongestiona, insa nu este suficient de rapid procesul pentru ca toata lumea mai cauta portite de scapare”, a mentionat aceasta.

“In general, noi am filtrat, am incercat sa cumparam mai mult si nu am reusit pentru ca nu am gasit calitatea pe care o cautam si toate aceste criterii importante a fi bifate nu le-am identificat la proiecte la care ne-am uitat. Am reusit sa cumparam anul acesta 250 MW, acum ne uitam la un pipeline de 1 GW. Dar cu multe dificultati, trebuie sa recalibram, sa luam proiectele respective si sa le imbunatatim. Sunt foarte scumpe conexiunile la retea si unele sunt foarte indepartate (ca timeline, n.r.)”, a semnalat investitorul in energie regenerabila.


Cum isi finanteaza OX2 achizitiile de pe piata de energie verde

“Noi finantam cu equity (capital) mare parte din dezvoltare si, fireste, daca pentru a securiza niste sloturi de exemplu transformatoare sau chiar si sloturi pentru livrarea echipamentelor critice cu privire la turbine, anterior unui FID (decizie finala de investitie) se mai pot angaja anumite sume, evident, ca ajungem si la debt (datorie), adica la fonduri prin linii de finantare la nivel de grup”, a raspuns Lacramioara Diaconu – Pintea.

“Deci, nu finantam deocamdată in alte moduri aceste proiecte ale noastre pe care le avem in Romania”, a precizat ea.

Potrivit acesteia, OX2 la nivel de grup a avut la inceputul anului o decizie finala de investitie pentru un proiect de 700 MW in Finlanda, pe care il construieste si il tine pe bilantul propriu, care a fost finantat cu project finance printr-o sindicalizare bancara la care a participat un consortiu de cateva banci la nivel global si a fost una dintre cele mai mari finantari din industrie din 2025.

“La achizitii este importanta structura. Dincolo de suma pe care o platesti in functie de unde e piata la un anumit moment, este si calitatea proiectului – daca ai o resursa de vant cu un factor de capacitate de 35% – 37%, atunci este un proiect bun. Acesta este numarul de ore de vant intr-un an pe care il poti avea intr-o anumita zona. Daca este un factor de capacitate slabut, automat si pretul tranzactiei este altul”, explica Lacramioara Diaconu – Pintea.

“Sau daca este o conexiune la retea foarte buna, este un pret mai bun. Daca termenul este dincolo de 2030 si este 300.000 – 400.000 Euro pe MW costul doar ca sa te conectezi, nu mai e un proiect atat de bun. Nu mai platesti un premium la achizitie”, a adaugat ea.

“Dar structura este foarte importantă, noi cautam o structura <<back – loaded>> (in care obligatiile de plata sunt, de regula, catre finalul unei perioade contractuale agreate, n.r.), cu un <<signing bonus>> minimal dupa care incepem sa platim niste <<milestone payments>> (plati prevazute la momentul realizarii unei anumite borne a proiectului, n.r.) in functie de progresul proiectului. Daca dezvoltatorul de la care cumparam, practic, noi co-dezvoltam in acel moment, daca reuseste sa aduca proiectul la o faza mai avansata, mai platim o suma pentru progres”, a precizat Country Manager-ul pentru Romania al OX2.

“In general, este important si succesul nostru, adica daca nu reusim sa vindem un proiect atunci si dezvoltatorul primeste acel milestone payment legat de succesul nostru, chiar daca proiectul este ready to build si este o plata atasata acelui ready to build si ea nu se apropie de 100%. Daca noi reusim ca proiectul sa fie vandut, succesul meu este si succesul lui. Si atunci primeste o suma importantă si la sfarsit cand il punem in functiune, dezvoltatorul de la origini mai primeste si el o suma. Deci, practic, ramane co-interesat pana proiectul este pus in functiune”, afirma Lacramioara Diaconu – Pintea.

Cat de mare este investitia OX2 pe piata din Romania pana acum?

“Fiecare proiect inseamna cateva sute de mii euro pe MW investiti ca sa il aduci la o anumita faza si ce platim noi la dezvoltatori. Pot fi cateva milioane bune pe fiecare proiect in functie de faza in care l-ai adus. Daca ar fi sa trag acum o linie, probabil, ne ducem undeva la 50 – 100 mil. Euro. Probabil ca 100 mil. Euro nu, dar undeva spre 50 mil. Euro am putea sa ne ducem cu tot ce am investit in Romania in momentul de fata”, estimeaza Country Manager-ul OX2 Romania.

“OX2 este parte dintr-unul dintre cele mai mari fonduri de private equity la nivel global EQT, care este cu sediul in Suedia, deci este un fond nordic, dar cu investitii in foarte multe companii la nivel global. EQT a gasit ca OX2 are un format si un model de business care poate fi imbunatatit, motiv pentru care suntem nu doar pe modelul initial de business al OX2, dar am devenit si un hybrid IPP, ceea ce inseamna ca o parte din investitiile noastre vor ramane in portofoliu si pe bilantul nostru”, explica Lacramioara Diaconu – Pintea.

“Romania daca va avea si un context de investitii foarte bun va intra pe acest model. Pana atunci proiectele pe care noi le dezvoltam, le construim si le operam, merg catre un investitor. Deci, practic, noi contribuim la atragerea unui investitor de calibru international in Romania”, a adaugat ea.


Ce impact au tendintele internationale si locale asupra investitorilor de pe piata de energie verde

“La acest moment nu este ceva foarte clar conturat in sensul in care se poate vedea in costul cu principalele echipamente. Dar <<big money>> (bani multi) sunt in momentul in care apar sumele foarte mari si cu impactul aferent in momentul in care discuti pretul unei tranzactii cu un investitor si constati ca poate pretul nu este cel pe care il doreai tu pentru ca sunt niste factori de risc pe care Romania ii are atasati”, este de parere Country Manager-ul pentru Romania al OX2.

“Si unul pana de curand era incertitudinea politica. Cred eu ca ne-am mai linistit un pic aici. Pe urma este legat de deficitul bugetar, care tine costul de finantare, deci acel risk free rate pe care il dau obligatiunile de stat, care inca sunt scumpe si automat ridica costul finantarii in Romania si este parte din discount rate-ul pe care il folosesti intr-o evaluare, intr-un discounted cash flow.”, a adaugat Lacramioara Diaconu – Pintea.

“Astfel incat face costul finantarii cu toate riscurile – ca vorbim de deficitul bugetar si obligatiuni, dar si faptul ca este perspectiva de crestere de inflatie si de crestere de taxe, toate se reflecta in acest factor de actualizare weighted average cost of capital (WACC) pe care il folosesti in orice exercitiu de evaluare. Cu cat acesta este mai mare atunci orice investitor care vrea sa aduca bani in Romania, sa investeasca in Romania va cere o rata de rentabilitate mai mare ca sa-si acopere acest cost mai mare decat in alte tari. Iar in competitia asta pentru capital, eu o vad in cadrul grupului, concuram cu Italia, cu Polonia sa atragem inclusiv decizia interna de a deveni IPP si in Romania, adica sa tinem investitiile pe balance sheet-ul nostru. Si daca in Romania este mai scump si automat asteptarea unui investitor este diferita fata de o alta tara, pierdem in competitia pentru capital. Si aici vad eu o ingrijorare pentru ca altfel daca este sa creasca pretul la materii prime – aluminiu, cupru, – nu creste doar in Romania, creste peste tot pe Glob”, precizeaza această.

“Romania are insa avantajul ca este foarte atractiva din perspectiva de enegie eoliana. PV are toata lumea in zona, suntem saturati si noi precum spaniolii si polonezii In schimb si potential dar si un cadru mai echilibrat pentru conectarea, pentru toate conditiile pentru un proiect eolian, Romania are un pas mare in fata in competitia cu Polonia, Italia, dar sunt si alte tari care nu au potentialul pe care nu il avem noi – si regulatory si fizic efectiv sa existe o resursa buna de vant. Avem acest potential pe care ne-am dorit foarte mult, nu numai noi, dar cred ca mai sunt cativa jucatori in piata care pot face diferenta astfel incat sa avem un numar de MW pusi in functiune mult mai mare decat avem in momentul de fata. Avem sub 100 MW, anul acesta poate se mai pun 300 – 400 MW si la anul tot la fel, ceea ce este foarte putin fata de cat putem sa avem si fata de cat este in tintele noastre fata de EU si fata de strategia energetica pe care o avem”, a mai spus Lacramioara Diaconu – Pintea, Country Manager al OX2 Romania, in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Supporting Partners ai MIRSANU SUSTAINABILITY CHALLENGE 2025 sunt Sancons Capital & Investment si Vetimex Capital.


CITESTE SERIA DE ARTICOLE MIRSANU SUSTAINABILITY CHALLENGE 2025


MIRSANU SUSTAINABILITY CHALLENGE 2025: “Cu cat este mai mare finantatorul tau cu atat este mai concentrat catre acordarea de finantare sustenabila”. Anul 2026 vine pentru companii cu tinte de conformare pe taxa de carbon si pe regulamentul de defrisari. Ministerul Finantelor pregateste pentru octombrie – noiembrie o noua emisiune de obligatiuni Samurai la care asteapta o participare mai mare a investitorilor fata de tranzactia din 2024. Valul de presiuni generat la nivel international si local loveste in sectorul componentelor auto, retail, bunuri de larg consum, utilitati sau sectorul rezidential


Marius Cara, European Investment Bank Group: Ne uitam la cateva tranzactii de project finance in Romania. Cautam sa co-investim alaturi de alte institutii financiare internationale pentru ca noi nu putem sa investim mai mult de jumatate din valoarea unui proiect. EIB a intrat actionar cu o investitie de capital de 30 mil. Euro in proiectul eolian Pestera 2 de peste 500 mil. Euro al investitorului financiar Copenhagen Infrastructure Partners


Cristian Nacu, IFC: Ne uitam la tranzactii prin care sa luam direct participatii equity sau quasi equity in companii, unde putem prelua pana la maxim 20% din actiuni. Am facut deja finantari de circa 500 mil. USD si abia a trecut primul trimestru din noul an financiar, deci ne asteptam sa depasim si in acest an 2 mld. USD fonduri proprii si fonduri atrase. “Vrem sa sprijinim anumite companii de stat sa acceseze finantari comerciale de la IFC”


Diana Popescu, Ministerul Finantelor: In octombrie – noiembrie, vom avea noua emisiune de titluri Samurai pe piata japoneza, la care asteptam ca participarea investitorilor sa fie din ce in ce mai mare. Este posibil ca noua emisiune Samurai sa depaseasca emisiunea inaugurala de 200 mil. Euro de anul trecut, vom vedea care este feedback-ul investitorilor. La emisiunile de titluri Fidelis, daca se pastreaza interesul investitorilor pentru transele mai lungi, vom testa piata cu maturitati mai mari


Liviu Dobre, Agricover: Mai bine de 1,5 mld. RON din finantarile pe care le atragem vin de la institutii financiare internationale precum EBRD, IFC sau BSTDB. Piata de capital este o oportunitate pentru noi chiar si la nivel de emisiune de obligatiuni, insa asteptam momentul potrivit pentru ca astazi costurile de finantare de pe piata de capital romaneasca sunt prea ridicate pentru a putea oferi ceva competitiv catre clientii nostri. Revine Agricover cu IPO pe bursa? “Nu vedem nimic in plan apropiat. Vrem sa ne concentram pe crestere”


Vytautas Plunksnis, INVL Asset Management: Din pachetul de finantare bancara de circa 150 mil. Euro contractat pentru Pehart, circa 125 mil. Euro reprezinta finantare sustenabila. Intregul nostru portofoliu din Romania, care mai include proiecte de energie regenerabila si paduri, este verde sau legat de sustenabilitate. Cea mai mare parte a fondului nostru de energie regenerabila este concentrat in Romania, unde avem 357 MW dintr-un portofoliu de 390 MW, iar investitiile totale depasesc 250 mil. Euro din care o mare parte va fi finantata prin debt


Horia Braun – Erdei, Erste Asset Management Romania: Obligatiunile sustenabile si in format verde au o pondere intre 10% si 20% intr-un fond de obligatiuni in Euro pe care il administram, dar, probabil, ca aceasta pondere va creste. Emisiunile corporative de valori mai mici sunt mai putin preferate chiar daca sunt sustenabile. Vedem un interes al clientilor catre diversificare, inclusiv diversificare internationala, in portofoliile administrate, unde expunerea pe instrumente cu venit fix a scazut in ultimii ani de la 80% catre 60%


Richard Wilkinson, CTP: Circa 7 mld. Euro, adica aproape 80% din toata baza noastra de finantare la nivel de grup, inseamna finantare verde sau cu un link ESG. Evaluarile de active din Romania vor continua sa creasca pe termen lung. “Oamenii inteleg ca diferenta de randament intre un activ din Romania si unul din Germania este prea mare, iar riscurile de lichiditate din Romania sunt exagerate”


Lacramioara Diaconu – Pintea, OX2: Pregatim vanzarea unui proiect de 300 MW in 2026, care va fi cu adevarat o tranzactie mare. Si suntem acum la momentul ofertelor neangajante pentru vanzarea unui proiect de 77 MW. Cele doua proiecte pot fi vandute impreuna sau vor fi doua tranzactii separate in functie de interesul investitorilor. Cum arata “bucataria” in care investitorul suedez in energie verde si-a pregatit vanzarea unui proiect de 99 MW pentru un pret de 200 mil. Euro si care ar putea zgudui anul viitor piata de M&A din Romania cu tranzactii de circa 3 ori mai mari


Alin Negrescu, KPMG Romania: Tendintele internationale si locale au impact negativ in sectoare precum componente auto, industria de prelucrare, retail sau sectorul rezidential. Vom vedea investitori noi si investitii in sectorul de aparare, energie verde, logistica si transporturi. Anul 2026 vine cu tinte de conformare ESG pentru companii precum CBAM si regulamentul de defrisari


Tamas Vincze, East Grain: In 2025 ne apropiem de investitii de 35 – 40 mil. Euro capital investit plus debt, din care pana la 65% inseamna tranzactii M&A. Ne uitam la tichete M&A de la 2 – 3 mil. Euro pana la 15 mil. Euro. Agricultura din Romania este masiv subcapitalizata si vedem in timp real o reasezare a capitalului. Ce este in capul listei de prioritati ale unei companii antreprenoriale


Dan Huru, MeetGeek: In zona de tech, totul este accelerat de efectul AI – rundele se inchid mai repede, produsele si bazele de clienti cresc mai repede. Produsele sunt mult mai avansate decat piata, dar piata nu este pregatita sa adopte zona AI. Am luat pana acum in total finantare de circa 3 mil. Euro de la investitori si ne dorim sa crestem de 4 – 5 ori in urmatoarele 12 luni


George Badescu, Asociatia Marilor Retele Comerciale din Romania (AMRCR): Traim un timp al cresterilor de taxe si al repozitionarilor dupa pandemie care creeaza consumatorilor un sentiment de prudenta, o atitudine defensiva. In retail, este asteptata o crestere de 1% in 2025 vs 2024, iar investitiile vor continua, insa nu la nivelul anterior. “Ar fi o surpriza sa vedem noi tranzactii in viitorul apropiat”


Sursa: CTP.

Richard Wilkinson, CTP: Circa 7 mld. Euro, adica aproape 80% din toata baza noastra de finantare la nivel de grup, inseamna finantare verde sau cu un link ESG. Evaluarile de active din Romania vor continua sa creasca pe termen lung. “Oamenii inteleg ca diferenta de randament intre un activ din Romania si unul din Germania este prea mare, iar riscurile de lichiditate din Romania sunt exagerate”

“Sincer, practic, tot ce am facut in ultimii 3 – 4 ani este sustenabil, fie ca vorbim despre emisiuni cu obligatiuni verzi ori credite bancare cu componenta ESG. Tot ce facem acum este verde sau are un link ESG. In ceea ce priveste baza totala de finantare, probabil ca este peste 80% la acest moment (nivelul finantarii cu componenta ESG din totalul finantarii grupului, n.r.), deci in jurul a 7 mld. Euro”, a declarat Richard Wilkinson, CFO al grupului imobiliar CTP, la MIRSANU SUSTAINABILITY CHALLENGE 2025, eveniment online organizat pe 2 octombrie de catre jurnalul de tranzactii MIRSANU.RO.

“Am luat in vara un imprumut sindicalizat de 500 mil. Euro. In acest an, am avut angajamente de peste 1,2 mld. Euro de la peste 10 entitati internationale diferite din Europa si, de asemenea, din Asia”, a punctat directorul financiar al grupului CTP, care a investit peste 1 mld. Euro pe piata de logistica din Romania.

Potrivit acestuia, proiectele respecta criteriile EPC aferente activelor verzi pentru cladiri noi si instalarea de centrale fotovoltaice.

In iulie 2025, CTP a anuntat semnarea unei facilitati de imprumut sindicalizat negarantat corelat cu obiective de sustenabilitate de 500 mil. Euro, dupa ce in primavara a avut o emisiune de obligatiuni verzi.

“Mereu vom emite regulat obligatiuni si vom apela frecvent la imprumuturi din piata bancara pentru ca este natural pentru noi fiind o companie in crestere care activeaza intr-o industrie capital intensiva. Avem nevoie in mod regulat de mai multi bani nu doar pentru a acoperi rambursari care ajung la scadenta, dar si pentru a finanta cresterea viitoare”, a precizat Richard Wilkinson.

“Intr-adevar, ieri (1 octombrie, n.r.) am platit prima emisiune de obligatiuni verzi pe care am emis-o acum 5 ani. A fost o borna frumoasa”, a adaugat acesta.

Este in acest moment CTP concentrata pe partea de finantare catre refinantari a unor datorii contractate anterior sau catre bani noi?

“Este un pic din ambele, dar in acest moment sunt mai concentrati catre bani noi. Nu avem maturitati mari de acoperit in urmatorii 3 ani. Daca te uiti la profilul de maturitati al CTP, suntem destul de flat in ultimii 2 ani”, a comentat CFO-ul grupului CTP.

“Noi suntem la jumatatea acestui an la un cash de 1,3 mld. Euro si suntem confortabili cu asta”, a mai spus acesta.

CTP este cel mai mare investitor imobiliar din sectorul parcurilor de logistica la nivelul Uniunii Europene listat pe bursa, ocupand pozitie de lider pe piata de profil de pe continent, cat si pe cea din Romania.


Cum arata pipeline-ul de achizitii al CTP din Romania pana la finele acestui an, dupa ce deja a finalizat o achizitie majora la nivel local

“Nu pot comenta asta. Am fost un cumparator activ in ultimii si ne asteptam ca asta sa continue si sa securizam terenuri atractive in special, dar si active pentru dezvoltare. Daca le vedem, le putem securiza. Ma astept ca asta sa continue, adica sa incercam sa fim achizitivi pe pietele din Europa Centrala, dar si in Europa de Vest, de asemenea”, a raspuns Richard Wilkinson.

Este spatiu inca pentru noi tranzactii M&A pe piata de logistica din Romania sau singura optiune a ramas dezvoltarea organica?

“Este spatiu pentru amandoua. Este o cerere continua si deci un spatiu nou. Am vazut asta in ultimii ani si ne asteptam sa continue sa vedem asta si in anii urmatori. Dar sunt si oportunitati in derulare de achizitii. Nu este usor, nu a fost niciodata asa in Romania, dar daca te uiti suficient de mult si esti suficient de intelligent, vei gasi o cale”, a subliniat reprezentantul CTP.

Potrivit acestuia, CTP are o cota de piata in Romania sub 30%, potrivit ultimelor statistici ale firmei de consultanta imobiliara CBRE.

Cat din banii necesari operatiunilor CTP din Romania vin de la grup?

“Cea mai mare parte a banilor vin de la grup. Avem o singura facilitate de imprumut in Romania cu doua banci – una greceasca (Alpha Bank Romania) si una olandeza (ING). Este singurul lucru pe care il avem din Romania, in rest totul vine de la grup in proportie covarsitoare. Cam trei sferturi din finantare vine de la nivelul grupului”, a semnalat directorul financiar al grupului CTP.

Sunt mai scumpe achizitiile pe piata din Romania fata de anii anteriori?

“Oamenii inteleg ca diferenta de yield (randamentul, n.r.) intre un activ din Romania si, sa spunem, un activ din Germania este prea mare, ca sa spunem simplu. Exagereaza riscurile de lichiditate din Romania. Noi suntem increzatori pe termen lung ca evaluarile de active din Romania vor continua sa creasca”, sustine Richard Wilkinson.

Cat din finantarea unei achizitii M&A este asigurata din datorie?

“Depinde de cumparator si ce este acolo, ce incercam sa facem. Pentru cineva ca noi, suntem la un raport de 45% loan to value (raportul dintre valoarea finantarii si valoarea proiectului finantat, n.r.) care este tinta la nivel de grup. Si suntem confortabili cu acest nivel”, a precizat CFO-ul CTP.

“Insa alti investitori pot avea tinte diferite”, a nuantat acesta.

Cum evolueaza diferenta de randament (yield) intre piata din Romania si pietele de profil din Europa de Vest?

“Ne asteptam sa continue sa se contracte. Daca vorbim la modul general, credem ca in zona Euro nu vor mai fi atat de mari (diferentele de randament, n.r.) pentru o perioada de timp foarte lunga”, a subliniat Richard Wilkinson.

“Cred ca veti vedea o compresie rezonabila a yield-ului in urmatoarele 12 pana la 18 luni in cele mai multe dintre pietele central – europene, in mod similar cu ceea ce s-a intamplat in Cehia in urma cu cativa ani. Astazi, Cehia este la o diferenta undeva pana la 75 puncte de baza (0,7%) fata de Germania, in timp ce Romania este mai degrabă undeva intre 250 puncte de baza pana la 275 puncte de baza (2,5 – 2,75%), ceea ce este o diferenta prea mare”, este de parere directorul financiar al investitorului imobiliar.

Ce impact au tendintele internationale si ultimele trenduri conturate la nivel local asupra operatiunilor si asupra investitiilor CTP?

“Primul lucru pe care il facem este sa ne ascultam chiriasii. Vorbim cu ei si aflam ceea ce vor cu adevarat sa faca si, in functie de asta, decidem daca apetitul este in schimbare in mod pozitiv sau negativ. Acum este o cerere buna din partea chiriasilor si deci nimic nu se va schimba in Romania in opinia noastra. Asta se va schimba daca feedback-ul chiriasilor nostri se va schimba. Daca te uiti la CTP, a fost foarte bun sa se uite dincolo de zgomotul pe termen scurt pe care jurnalistilor le place sa il creeze pentru ca asta vinde ziarul sau povestea devine mai vizibila prin click-uri (clicking stories,lb. eng.)”, sustine Richard Wilkinson.

„Dar, in realitate, trendurile pe termen lung sunt mai importante acolo. Daca te uiti la trendul pe termen lung, Romania ramane una dintre cele mai bune locatii din punct de vedere al costului pentru productia externalizata din Europa, in interiorul UE, in interiorul zonei Schengen, fara bariere in intreaga Europa, cu o forta de muncă tanara, dinamica, bine educata, cu niveluri in crestere ale venitului disponibil. Romania ar trebui sa aiba mai degraba un pic mai mult incredere in sine decat un pic mai putina”, a mai spus Richard Wilkinson, CFO al grupului imobiliar CTP, in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Supporting Partners ai MIRSANU SUSTAINABILITY CHALLENGE 2025 sunt Sancons Capital & Investment si Vetimex Capital.


CITESTE SERIA DE ARTICOLE MIRSANU SUSTAINABILITY CHALLENGE 2025


MIRSANU SUSTAINABILITY CHALLENGE 2025: “Cu cat este mai mare finantatorul tau cu atat este mai concentrat catre acordarea de finantare sustenabila”. Anul 2026 vine pentru companii cu tinte de conformare pe taxa de carbon si pe regulamentul de defrisari. Ministerul Finantelor pregateste pentru octombrie – noiembrie o noua emisiune de obligatiuni Samurai la care asteapta o participare mai mare a investitorilor fata de tranzactia din 2024. Valul de presiuni generat la nivel international si local loveste in sectorul componentelor auto, retail, bunuri de larg consum, utilitati sau sectorul rezidential


Marius Cara, European Investment Bank Group: Ne uitam la cateva tranzactii de project finance in Romania. Cautam sa co-investim alaturi de alte institutii financiare internationale pentru ca noi nu putem sa investim mai mult de jumatate din valoarea unui proiect. EIB a intrat actionar cu o investitie de capital de 30 mil. Euro in proiectul eolian Pestera 2 de peste 500 mil. Euro al investitorului financiar Copenhagen Infrastructure Partners


Cristian Nacu, IFC: Ne uitam la tranzactii prin care sa luam direct participatii equity sau quasi equity in companii, unde putem prelua pana la maxim 20% din actiuni. Am facut deja finantari de circa 500 mil. USD si abia a trecut primul trimestru din noul an financiar, deci ne asteptam sa depasim si in acest an 2 mld. USD fonduri proprii si fonduri atrase. “Vrem sa sprijinim anumite companii de stat sa acceseze finantari comerciale de la IFC”


Diana Popescu, Ministerul Finantelor: In octombrie – noiembrie, vom avea noua emisiune de titluri Samurai pe piata japoneza, la care asteptam ca participarea investitorilor sa fie din ce in ce mai mare. Este posibil ca noua emisiune Samurai sa depaseasca emisiunea inaugurala de 200 mil. Euro de anul trecut, vom vedea care este feedback-ul investitorilor. La emisiunile de titluri Fidelis, daca se pastreaza interesul investitorilor pentru transele mai lungi, vom testa piata cu maturitati mai mari


Liviu Dobre, Agricover: Mai bine de 1,5 mld. RON din finantarile pe care le atragem vin de la institutii financiare internationale precum EBRD, IFC sau BSTDB. Piata de capital este o oportunitate pentru noi chiar si la nivel de emisiune de obligatiuni, insa asteptam momentul potrivit pentru ca astazi costurile de finantare de pe piata de capital romaneasca sunt prea ridicate pentru a putea oferi ceva competitiv catre clientii nostri. Revine Agricover cu IPO pe bursa? “Nu vedem nimic in plan apropiat. Vrem sa ne concentram pe crestere”


Vytautas Plunksnis, INVL Asset Management: Din pachetul de finantare bancara de circa 150 mil. Euro contractat pentru Pehart, circa 125 mil. Euro reprezinta finantare sustenabila. Intregul nostru portofoliu din Romania, care mai include proiecte de energie regenerabila si paduri, este verde sau legat de sustenabilitate. Cea mai mare parte a fondului nostru de energie regenerabila este concentrat in Romania, unde avem 357 MW dintr-un portofoliu de 390 MW, iar investitiile totale depasesc 250 mil. Euro din care o mare parte va fi finantata prin debt


Horia Braun – Erdei, Erste Asset Management Romania: Obligatiunile sustenabile si in format verde au o pondere intre 10% si 20% intr-un fond de obligatiuni in Euro pe care il administram, dar, probabil, ca aceasta pondere va creste. Emisiunile corporative de valori mai mici sunt mai putin preferate chiar daca sunt sustenabile. Vedem un interes al clientilor catre diversificare, inclusiv diversificare internationala, in portofoliile administrate, unde expunerea pe instrumente cu venit fix a scazut in ultimii ani de la 80% catre 60%


Richard Wilkinson, CTP: Circa 7 mld. Euro, adica aproape 80% din toata baza noastra de finantare la nivel de grup, inseamna finantare verde sau cu un link ESG. Evaluarile de active din Romania vor continua sa creasca pe termen lung. “Oamenii inteleg ca diferenta de randament intre un activ din Romania si unul din Germania este prea mare, iar riscurile de lichiditate din Romania sunt exagerate”


Lacramioara Diaconu – Pintea, OX2: Pregatim vanzarea unui proiect de 300 MW in 2026, care va fi cu adevarat o tranzactie mare. Si suntem acum la momentul ofertelor neangajante pentru vanzarea unui proiect de 77 MW. Cele doua proiecte pot fi vandute impreuna sau vor fi doua tranzactii separate in functie de interesul investitorilor. Cum arata “bucataria” in care investitorul suedez in energie verde si-a pregatit vanzarea unui proiect de 99 MW pentru un pret de 200 mil. Euro si care ar putea zgudui anul viitor piata de M&A din Romania cu tranzactii de circa 3 ori mai mari


Alin Negrescu, KPMG Romania: Tendintele internationale si locale au impact negativ in sectoare precum componente auto, industria de prelucrare, retail sau sectorul rezidential. Vom vedea investitori noi si investitii in sectorul de aparare, energie verde, logistica si transporturi. Anul 2026 vine cu tinte de conformare ESG pentru companii precum CBAM si regulamentul de defrisari


Tamas Vincze, East Grain: In 2025 ne apropiem de investitii de 35 – 40 mil. Euro capital investit plus debt, din care pana la 65% inseamna tranzactii M&A. Ne uitam la tichete M&A de la 2 – 3 mil. Euro pana la 15 mil. Euro. Agricultura din Romania este masiv subcapitalizata si vedem in timp real o reasezare a capitalului. Ce este in capul listei de prioritati ale unei companii antreprenoriale


Dan Huru, MeetGeek: In zona de tech, totul este accelerat de efectul AI – rundele se inchid mai repede, produsele si bazele de clienti cresc mai repede. Produsele sunt mult mai avansate decat piata, dar piata nu este pregatita sa adopte zona AI. Am luat pana acum in total finantare de circa 3 mil. Euro de la investitori si ne dorim sa crestem de 4 – 5 ori in urmatoarele 12 luni


George Badescu, Asociatia Marilor Retele Comerciale din Romania (AMRCR): Traim un timp al cresterilor de taxe si al repozitionarilor dupa pandemie care creeaza consumatorilor un sentiment de prudenta, o atitudine defensiva. In retail, este asteptata o crestere de 1% in 2025 vs 2024, iar investitiile vor continua, insa nu la nivelul anterior. “Ar fi o surpriza sa vedem noi tranzactii in viitorul apropiat”


horia braun erdei tsc2022 main

Horia Braun – Erdei, Erste Asset Management Romania: Obligatiunile sustenabile si in format verde au o pondere intre 10% si 20% intr-un fond de obligatiuni in Euro pe care il administram, dar, probabil, ca aceasta pondere va creste. Emisiunile corporative de valori mai mici sunt mai putin preferate chiar daca sunt sustenabile. Vedem un interes al clientilor catre diversificare, inclusiv diversificare internationala, in portofoliile administrate, unde expunerea pe instrumente cu venit fix a scazut in ultimii ani de la 80% catre 60%

“Ne uitam la toate aceste oportunitati de pe piata, cu precadere pe piata de capital catre actiuni. Ne asteptam sa existe si ceva miscare in sectorul de stat pentru ca exista niste jaloane in PNRR pentru listari, dar anul acesta devine din ce in ce mai ingusta pista de lansare”, a declarat Horia Braun – Erdei, CEO al Erste Asset Management Romania, la MIRSANU SUSTAINABILITY CHALLENGE 2025, eveniment online organizat pe 2 octombrie de catre jurnalul de tranzactii MIRSANU.RO.

“Ne uitam, cu siguranta, si la aceasta oportunitate (IPO-ul anuntat de catre Cris-Tim pe piata principala a bursei de la Bucuresti – n.r.) si la alte oportunitati. Stiu ca sunt discutii in diverse faze, dar totdeauna tine si de conjunctura. Sunt multe discutii care se pot concretiza si pe ultima suta de metri se poate renunta din diverse motive legate de piata. Ar fi bine ca tot acest proces, care are o componenta birocratica, sa fie un pic mai suplu”, a punctat Horia Braun – Erdei.

“Nici pe zona de obligatiuni nu stiu daca vom avea neaparat ceva pana la finele anului, mai ales daca vorbim de banci. Acolo cred ca, daca era ceva de emis, s-ar fi emis pana acum pentru ca acolo sunt facute calcule de cerinte de capital. In realitate, bancile nu au nevoie de finantare, cat au nevoie de acel buffer ce tine de capital din perspectiva rezolutiei bancare, acel capital MREL”, a precizat CEO-ul Erste Asset Management, unul dintre cei mai mari manageri de fonduri de investitii de pe piata locala de asset management.

A investit Erste Asset Management Romania in valul de emisiuni corporative din ultimul an, in care au fost atat obligatiuni verzi sau in format sustenabil emise de catre Banca Transilvania, Autonom sau- Electrica, respectiv in emisiuni de obligatiuni in format clasic precum Romgaz si CEC Bank?

“Cu siguranta, le-am avut in vedere pe toate. Nu pot sa dau cifre exacte, am investit in toate, cred ca cu o singura exceptie, insa nu sume foarte mari pentru ca noi administram fonduri ale caror active depind de interesul investitorilor.”, a raspuns Horia Braun – Erdei.

“Probabil, per total, cateva zeci de milioane de lei as zice pe acolo, dar depinde de tipul instrumentului si depinde de emitent si mai ales de amploarea emisiunii”, estimeaza acesta.

“In general, in ultima perioada am fost foarte atenti si cu componenta de lichiditate. Deci emisiunile mai mici sunt mai putin preferate chiar daca sunt sustenabile. Eventual, le cumparam tinand cont de acest criteriu, dar toate fondurile pe care le administram sunt fonduri deschise din care investitorii pot sa rascumpere in orice zi, oricand. Deci, trebuie sa fim pregatiti sa tranzactionam acele obligatiuni pe piata fara sa existe impact asupra pretului astfel incat am preferat emisiunile cu amploare mai mare”, a adaugat CEO-ul Erste Asset Management Romania.

“Ne-am uitat ceva mai atent de data asta la emisiunile in valuta in euro si datorită faptului ca am avut mai mare interes al investitorilor catre astfel de produse. Aceasta a fost o particularitate a ultimei perioade. In general, emisiunile mai mari sunt pe pietele internationale si daca cineva iese pe piata internationala, iese cu suma mai mare pentru ca doar asa face sens”, explica Horia Braun – Erdei.

Cele mai mari investitii au mers catre emisiunile de talie mare ale Bancii Transilvania, Electrica, si Romgaz?

“Da, acolo au fost expuneri mai mari, dar, din nou, nu au fost expuneri foarte mari pentru ca totdeauna ne uitam si la proportia pe care expunerile pe emitenti corporativi o au in portofoliu. Si, trebuie sa fim sinceri, marjele pe care le-au oferit aceste emisiuni fata de titlurile de stat, fata de eurobonduri nu au fost extraordinar de mari. Adica din punct de vedere investitional, atractivitatea nu a fost extraordinar de mare. Sigur, au existat si exceptii”, a spus reprezentantul Erste Asset Management Romania.

Cat ocupa obligatiunile sustenabile si in format verde din ansamblul portofoliului administrat de catre Erste Asset Management?

“Pentru un singur fond, un fond de obligatiuni in Euro, acolo avem o pondere ceva mai mare, as zice undeva intre 10% si 20% din portofoliu, dar probabil ca va creste. Acolo este palpabil. In rest, mai putin”, a raspuns Horia Braun – Erdei.


Cum arata expunerile fondurilor de investitii pe titlurile de stat

“Produsele cu expunere pe titluri de stat cu scadente mai lungi, nu numai in cazul nostru, ci la nivelul intregii piete de asset management, in general, au cunoscut iesiri nete de bani. Deci, exista o competitie oarecum fata de titluri Fidelis, daca vorbim in special de acele maturitati mai lungi, adica fonduri clasice de obligatiuni”, afirma Horia Braun – Erdei.

“Pe de alta parte, fondurile de obligatiuni pe termen scurt nu sunt <<money market>>, dar sunt <<money market like>>. Nu putem sa indeplinim criterii de investitii specifice unor fonduri monetare datorită pietei locale, dar sunt in piata multe fonduri care investesc in titluri cu scadente de sub 1 an, sub 2 ani sau sub 3 ani, cu risc evident mai mic si aici exista totusi o nisa in care reusim sa atragem bani, exista active in administrare in crestere, in cazul nostru si la nivel de piata”, a continuat acesta.

“Si exista interes ceva mai mare pentru instrumentele denominate in euro, unde sigur ca si alternativele de a plasa si de a economisi sunt mai limitate, bancile neoferind dobanzi atat de atractive la depozitele bancare”, a spus CEO-ul Erste Asset Management Romania.

“Ne-am gasit cumva nisa, dar este o oarecare inghesuiala acolo in acel segment de piata, si faptul ca Ministerul de Finante emite in conditii diferite competitiv – lipsa impozitarii a acestor plasamente, si, pe de alta parte, modul cum este construita curba de randamente de catre Ministerul de Finante, se tine cont de piata doar pentru scadentele scurte si acolo avem cumva si noi loc. Dar cand se duc catre scadente mai lungi, acolo ofera un plus de randament titlurilor Fidelis care depasesc nivelurile din piata si atunci competitia este mai dificila in acel context”, a semnalat Horia Braun – Erdei.

Cum se vad obligatiunile verzi ale emitentilor suverani in portofoliile administrate de catre Erste Asset Management?

“Deocamdata, avem destul de putine emisiuni din partea statului roman si nu exista o diferentiere destul de clara intre emisiunile verzi si celelalte din perspectiva pricing-ului si al unui interes delimitat cel putin la nivel local”, afirma reprezentantul Erste Asset Management.

“La nivelul grupului nostru, la nivelul companiei – mama, exista o metodologie legata de investitiile sustenabile, care nu tine cont neaparat de tipologia instrumentului, cat mai mult de analiza emitentului. Deci, practic, daca avem un emitent care nu se incadreaza in criteriile de sustenabilitate, nu conteaza ca emite obligatiune verde sau sustainability – linked, nu va putea fi eligibil pentru o investitie intr-un fond incadrat ca sustenabil. Ne uitam la emitent in primul rand, din fericire, Romania se incadreaza, cel putin in criteriile minime, nu neaparat la criteriile maxime, deci nu are loc intr-un fond sustenabil de impact, dar intr-un fond care integreaza criterii de sustenabilitate, acolo poate fi accesat”, a adaugat acesta.

“Grupul nostru are niste destul de ambitioase in ceea ce priveste integrarea criteriilor de sustenabilitate in procesul de investitii si suntem si noi parte din acest proces si ne dorim sa oferim la un moment dat si produse, fonduri de investitii care sa integreze criterii de sustenabilitate, dar nu sa o facem investind pe piete internationale asa cum fac multe alte produse la nivel global si european, ci sa gasim oportunitati si posibilitati de a investi sustenabil in Romania. Si atunci daca avem posibilitatea de a investi in obligatiuni verzi emise de statul roman sau de alte entitati private, ne uitam foarte atent la lucrul acesta si nu as zice neaparat ca facem rabat la randament, dar tinem cont de acest aspect cand luam decizia de investitii si oferim o preferinta mai mare catre genul acesta de instrumente, dar tinand cont si de analiza emitentului”, a subliniat Horia Braun – Erdei.


Care este politica de investitii a Erste Asset Management ca investitor LP in fonduri de private equity si cum este impartit portofoliul administrat pe clase de active

“Exista un fond de fonduri de private equity administrat de colegii nostri de la Viena, practic, un prim fond care a fost inchis undeva aproape de 100 mil. Euro si care cred ca a investit si in BlackPeak Capital, dar nu numai. Are o politica regionala si are undeva intre 12 si 15 expuneri pe fonduri de private equity si, probabil, ca se va continua pe acest tip de produs, deci s-ar putea sa vedem ceva follow up in zona această si cu acelasi tip de politica – diversificat, mai multe tipuri de fonduri, se investeste si in fonduri de investitii din Romania, dar si in fonduri din alte tari din regiune. Iar fundraising-ul s-a mai dezmortit un pic, asta e bine de remarcat”, a punctat CEO-ul Erste Asset Management Romania.

“Unde ne plasam noi cumva in piata? Suntem pe locul 4 ca si active in administrare pentru fonduri locale, dar asta si pentru ca avem o oarecare predilectie mai mare catre active ceva mai riscante. Deci, daca ne uitam la distributia sau structura claselor de active unde avem expunere si investitori cu sume in crestere, suntem mai expusi pe partea de actiuni si, mai ales, fonduri diversificate”, a detaliat Horia Braun – Erdei.

“Practic, aici vedem cele mai mari intrari si ceva mai putin pe partea de instrumente cu venit fix asta si datorita faptului ca distribuitorul nostru BCR are alte produse in zona aceasta cu venit fix care sunt oferite clientilor si atunci exista un fel de competitie interna intre astfel de produse. Dar acest interes pentru fonduri diversificate si cu expunere mai mare pe actiuni il vedem ca o tendinta din ce in ce mai vizibila”, a semnalat acesta.

“Astazi, dintre investitorii in activele noastre aproape 61% sunt inca pe instrumente cu venit fix, istoric din urma, iar restul sunt fonduri diversificate si actiuni asta fata de situatia de acum cativa ani cand expunerea pe instrumente cu venit fix era de 70 – 80%, deci se vede clar o tendinta de diversificare din partea clientilor. La fel vedem si un interes si pentru diversificare internationala”, a precizat CEO-ul Erste Asset Management Romania.

“Compania noastra – mama ofera fonduri internationale prin intermediul BCR, sunt disponibile peste 50 de fonduri si clientii pot accesa si pietele globale prin intermediul produselor de asset management.Si, in acelasi timp, avem si o ramura de business de administrare de portofolii individuale – discretionary portfolio management, care este practic una dintre cele mai dinamice linii de business ale noastre pentru ca vedem o crestere constanta an de an si aici majoritatea covarsitoare a tipurilor de strategii sau modele de portofolii pe care le oferim sunt in zona de active mai riscante, in zona de actiuni cu expunere si local si international. Deci, se vede un grad mai ridicat de sofisticare si a interesului clientilor si noi incercam sa tinem pasul cu interesul lor”, a adaugat el.

“Anul acesta a fost un an cu provocari, dupa cum bine stim. In prima parte a anului am fost si noi afectati sa zicem intr-o anumita masura de tumultul politic, de reticenta unor investitori de a face pasul catre noi subscrieri intr-un context mai incert, insa dupa luna mai am inceput sa vedem un interes crescand in ceea ce priveste fondurile noastre si in ceea ce priveste piata de capital. A si performat bine piata de capital, deci performantele investitionale sunt destul de bune anul acesta practic nu exista niciun fond pe care sa il administram si sa nu aiba crestere de la inceputul anului. Si cred ca asta se intampla pentru al treilea an la rand, deci este un istoric destul de favorabil”, a mai spus Horia Braun – Erdei, CEO al Erste Asset Management Romania, in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Supporting Partners ai MIRSANU SUSTAINABILITY CHALLENGE 2025 sunt Sancons Capital & Investment si Vetimex Capital.


CITESTE SERIA DE ARTICOLE MIRSANU SUSTAINABILITY CHALLENGE 2025


MIRSANU SUSTAINABILITY CHALLENGE 2025: “Cu cat este mai mare finantatorul tau cu atat este mai concentrat catre acordarea de finantare sustenabila”. Anul 2026 vine pentru companii cu tinte de conformare pe taxa de carbon si pe regulamentul de defrisari. Ministerul Finantelor pregateste pentru octombrie – noiembrie o noua emisiune de obligatiuni Samurai la care asteapta o participare mai mare a investitorilor fata de tranzactia din 2024. Valul de presiuni generat la nivel international si local loveste in sectorul componentelor auto, retail, bunuri de larg consum, utilitati sau sectorul rezidential


Marius Cara, European Investment Bank Group: Ne uitam la cateva tranzactii de project finance in Romania. Cautam sa co-investim alaturi de alte institutii financiare internationale pentru ca noi nu putem sa investim mai mult de jumatate din valoarea unui proiect. EIB a intrat actionar cu o investitie de capital de 30 mil. Euro in proiectul eolian Pestera 2 de peste 500 mil. Euro al investitorului financiar Copenhagen Infrastructure Partners


Cristian Nacu, IFC: Ne uitam la tranzactii prin care sa luam direct participatii equity sau quasi equity in companii, unde putem prelua pana la maxim 20% din actiuni. Am facut deja finantari de circa 500 mil. USD si abia a trecut primul trimestru din noul an financiar, deci ne asteptam sa depasim si in acest an 2 mld. USD fonduri proprii si fonduri atrase. “Vrem sa sprijinim anumite companii de stat sa acceseze finantari comerciale de la IFC”


Diana Popescu, Ministerul Finantelor: In octombrie – noiembrie, vom avea noua emisiune de titluri Samurai pe piata japoneza, la care asteptam ca participarea investitorilor sa fie din ce in ce mai mare. Este posibil ca noua emisiune Samurai sa depaseasca emisiunea inaugurala de 200 mil. Euro de anul trecut, vom vedea care este feedback-ul investitorilor. La emisiunile de titluri Fidelis, daca se pastreaza interesul investitorilor pentru transele mai lungi, vom testa piata cu maturitati mai mari


Liviu Dobre, Agricover: Mai bine de 1,5 mld. RON din finantarile pe care le atragem vin de la institutii financiare internationale precum EBRD, IFC sau BSTDB. Piata de capital este o oportunitate pentru noi chiar si la nivel de emisiune de obligatiuni, insa asteptam momentul potrivit pentru ca astazi costurile de finantare de pe piata de capital romaneasca sunt prea ridicate pentru a putea oferi ceva competitiv catre clientii nostri. Revine Agricover cu IPO pe bursa? “Nu vedem nimic in plan apropiat. Vrem sa ne concentram pe crestere”


Vytautas Plunksnis, INVL Asset Management: Din pachetul de finantare bancara de circa 150 mil. Euro contractat pentru Pehart, circa 125 mil. Euro reprezinta finantare sustenabila. Intregul nostru portofoliu din Romania, care mai include proiecte de energie regenerabila si paduri, este verde sau legat de sustenabilitate. Cea mai mare parte a fondului nostru de energie regenerabila este concentrat in Romania, unde avem 357 MW dintr-un portofoliu de 390 MW, iar investitiile totale depasesc 250 mil. Euro din care o mare parte va fi finantata prin debt


Horia Braun – Erdei, Erste Asset Management Romania: Obligatiunile sustenabile si in format verde au o pondere intre 10% si 20% intr-un fond de obligatiuni in Euro pe care il administram, dar, probabil, ca aceasta pondere va creste. Emisiunile corporative de valori mai mici sunt mai putin preferate chiar daca sunt sustenabile. Vedem un interes al clientilor catre diversificare, inclusiv diversificare internationala, in portofoliile administrate, unde expunerea pe instrumente cu venit fix a scazut in ultimii ani de la 80% catre 60%


Richard Wilkinson, CTP: Circa 7 mld. Euro, adica aproape 80% din toata baza noastra de finantare la nivel de grup, inseamna finantare verde sau cu un link ESG. Evaluarile de active din Romania vor continua sa creasca pe termen lung. “Oamenii inteleg ca diferenta de randament intre un activ din Romania si unul din Germania este prea mare, iar riscurile de lichiditate din Romania sunt exagerate”


Lacramioara Diaconu – Pintea, OX2: Pregatim vanzarea unui proiect de 300 MW in 2026, care va fi cu adevarat o tranzactie mare. Si suntem acum la momentul ofertelor neangajante pentru vanzarea unui proiect de 77 MW. Cele doua proiecte pot fi vandute impreuna sau vor fi doua tranzactii separate in functie de interesul investitorilor. Cum arata “bucataria” in care investitorul suedez in energie verde si-a pregatit vanzarea unui proiect de 99 MW pentru un pret de 200 mil. Euro si care ar putea zgudui anul viitor piata de M&A din Romania cu tranzactii de circa 3 ori mai mari


Alin Negrescu, KPMG Romania: Tendintele internationale si locale au impact negativ in sectoare precum componente auto, industria de prelucrare, retail sau sectorul rezidential. Vom vedea investitori noi si investitii in sectorul de aparare, energie verde, logistica si transporturi. Anul 2026 vine cu tinte de conformare ESG pentru companii precum CBAM si regulamentul de defrisari


Tamas Vincze, East Grain: In 2025 ne apropiem de investitii de 35 – 40 mil. Euro capital investit plus debt, din care pana la 65% inseamna tranzactii M&A. Ne uitam la tichete M&A de la 2 – 3 mil. Euro pana la 15 mil. Euro. Agricultura din Romania este masiv subcapitalizata si vedem in timp real o reasezare a capitalului. Ce este in capul listei de prioritati ale unei companii antreprenoriale


Dan Huru, MeetGeek: In zona de tech, totul este accelerat de efectul AI – rundele se inchid mai repede, produsele si bazele de clienti cresc mai repede. Produsele sunt mult mai avansate decat piata, dar piata nu este pregatita sa adopte zona AI. Am luat pana acum in total finantare de circa 3 mil. Euro de la investitori si ne dorim sa crestem de 4 – 5 ori in urmatoarele 12 luni


George Badescu, Asociatia Marilor Retele Comerciale din Romania (AMRCR): Traim un timp al cresterilor de taxe si al repozitionarilor dupa pandemie care creeaza consumatorilor un sentiment de prudenta, o atitudine defensiva. In retail, este asteptata o crestere de 1% in 2025 vs 2024, iar investitiile vor continua, insa nu la nivelul anterior. “Ar fi o surpriza sa vedem noi tranzactii in viitorul apropiat”


Sursa foto: INVL.

Vytautas Plunksnis, INVL Asset Management: Din pachetul de finantare bancara de circa 150 mil. Euro contractat pentru Pehart, circa 125 mil. Euro reprezinta finantare sustenabila. Intregul nostru portofoliu din Romania, care mai include proiecte de energie regenerabila si paduri, este verde sau legat de sustenabilitate. Cea mai mare parte a fondului nostru de energie regenerabila este concentrat in Romania, unde avem 357 MW dintr-un portofoliu de 390 MW, iar investitiile totale depasesc 250 mil. Euro din care o mare parte va fi finantata prin debt

„In cazul Pehart, avem un pachet de datorii de la IFC, care este o filiala a Bancii Mondiale, Banca Transilvania si ING, iar din pachetul de 150 mil. Euro, aproximativ 125 mil. Euro reprezinta finantare legata de sustenabilitate si am agreat, ca parte a finantarii, sa investim in reducerea emisiilor, in principal in noile investitii care vor fi directionate catre reducerea consumului de gaze, de electricitate si scurgeri de agenti frigorifici, apoi vom incerca sa crestem ponderea ambalajelor post-consum reciclate atunci cand ambalam produsele noastre si vom lucra pentru cresterea diversitatii de gen la toate nivelurile organizationale”, a declarat Vytautas Plunksnis, Partner & Head of Private Equity in cadrul INVL Asset Management, la MIRSANU SUSTAINABILITY CHALLENGE 2025, eveniment online organizat pe 2 octombrie de catre jurnalul de tranzactii MIRSANU.RO.

„De asemenea, ceea ce am agreat sa facem, ca parte din aceasta finantare, este in mod clar logic si aduce beneficii nu numai mediului inconjurator, ci si companiei insasi, pentru ca daca folosesti mai putin gaz in procesul de productie, asta inseamna ca ai costuri mai mici si poti vinde mai mult daca esti un producator mai eficient”, a punctat managerul baltic de investitii.

„Investitorul final care a investit in acest proiect este INVL Baltic Sea Growth Fund, asa ca, conform clasificarii SFDR, sunt asa-numite fonduri de articol 8, asa ca se poate spune ca aceasta parte este, de asemenea, verde sau mai verde decat ar fi un fond de articol 6 care nu integreaza sustenabilitatea in proces. Asadar, acest fond si acum succesorul sau, INVL Private Equity Fund II, integreaza sustenabilitatea in procesul de investitii si, deoarece avem in plan crearea de valoare pentru companie, cum sa adaugam mai multi bani si sa crestem valoarea ca parte a investitiei, avem si un plan ESG si ceea ce ne propunem sa imbunatatim in perioada in care este in portofoliul nostru, astfel incat din finantarea prin datorie de 150 mil. Euro, aproximativ 125 de mil. Euro sunt legate de sustenabilitate, iar capitalul propriu, a carui valoare nu o dezvaluim, este asigurat de catre un fond de articol 8”, a precizat Vytautas Plunksnis.

“Companiile mai mari lucreaza de obicei cu institutii financiare mai mari. Cu cat creditorul tau este mai mare, cu atat este mai concentrat catre sustenabilitate (finantarea sustenabila, n.r.)”, a subliniat reprezentantul managerului baltic de active INVL Asset Management.

“Cred ca, in total, investitiile noastre in Romania pot ajunge pana la 500 de mil. Euro, in functie de cum calculezi investitiile la valoarea lor de intreprindere (capital investit plus datorii, n.r.). Se intampla ca in energie regenerabila am investit din fondul de articol 9, ceea ce este benefic pentru independenta energetica si pentru diversificarea cu noi surse de aprovizionare. De asemenea, avem aproximativ 2.000 de hectare de padure in Romania, asa ca toate proiectele noastre din Romania sunt verzi sau legate de sustenabilitate”, a semnalat Vytautas Plunksnis.

„De asemenea, din totalul fondurilor administrate de catre INVL, care se ridica la 2 mld. Euro, aproximativ trei sferturi din aceasta suma reprezinta fonduri de Articolul 8 sau Articol 9, ceea ce inseamna ca sustenabilitatea este o parte importanta a procesului lor de investitii”, a adaugat acesta.

Vede INVL in Romania alte tinte de achizitii de calibrul Pehart?

„Ne uitam la tinte si vorbim cu antreprenorii, dar, garantat, nu avem tranzactii in Romania in faza de due diligence unde sa cheltuim bani, dar ne uitam la active si cred ca tara are un potential bun pentru investitii”, a raspuns reprezentantul investitorului baltic de private equity.

„In prezent, fondul nostru pentru energie regenerabila este concentrat in mare masura pe Romania pentru ca din cei 390 MW pe care ii dezvoltam, 357 MW sunt in Romania. Asadar, in prezent construim deja 50 MW, 120 MW sunt in constructie si vor fi gata anul viitor si ne pregatim pentru constructia a 175 MW. Prin pregatire, ma refer la doua componente – una este obtinerea autorizatiilor si atingerea stadiului de <<ready to build>> care va fi atinsa, iar cealalta parte este atragerea finantarii, pentru ca in total, investitiile noastre vor depasi 250 mil. Euro, ceea ce este in mod clar suma care trebuie finantata, o mare parte din aceasta trebuie finantata prin datorii, iar noi aranjam aceste finantari”, a precizat Vytautas Plunksnis din partea INVL Asset Management.

„Strategia este foarte simpla – investim in proiecte aflate in stadiul de pre- ready to build sau ready to build, le construim, acestea incep sa genereze venituri si apoi le vindem altor investitori care nu doresc sa isi asume riscuri de dezvoltare si se concentreaza mai mult pe fluxuri de numerar stabile. Asadar, in prezent, daca cineva doreste sa achizitioneze acest portofoliu dupa ce este construit, dupa ce riscul este redus, suntem gata sa discutam, dar, ca o chestiune de strategie, nu comentam stadiul negocierilor si, evident, aceasta este o tranzactie relativ mare, asa ca, atunci cand totul va fi semnat, cu siguranta, ca vom anunta cat de mult vom putea si cat ne va permite cumparatorul sa anuntam.”, a adaugat acesta.

Care este pipeline-ul de tranzactii al INVL in Romania si in regiune?

„Tocmai am anuntat o achizitie in Estonia, sper ca vom anunta foarte curand urmatoarea achizitie in tarile baltice si in Polonia, la care tocmai am stabilit detaliile finale.  Asa ca ramanem foarte activi pentru ca avand peste 300 de mil. Euro de investit ne face un partener atractiv in situatiile in care oamenii au nevoie de exit, dar, evident, ca in prezent suntem mult mai puternici in tarile baltice si in Polonia, iar portofoliul nostru de tranzactii in pregatire (pipeline) este mult mai avansat in apropierea Lituaniei”, a raspuns investitorul baltic de talie regionala.

Fondurile administrate de catre INVL sunt interesate sa cumpere active ESG din Romania precum Green Group si din regiune?

„Nu comentam tranzactiile care nu sunt finalizate, iar raspunsul ar fi acelasi in cazul tranzactiilor la care lucram sau nu. Ati observat corect ca in Letonia avem un reciclator de PET, care este foarte similar, dar mai mic decat Green Group, iar ultima tranzactie pe care am anuntat-o din partea noului fond este achizitia celei mai mari companii estone de gestionare a deseurilor EKT care detine o cota de piata de aproximativ 50% in Estonia. Deci, ne plac proiectele de economie circulara, ne place reciclarea, dar vom comunica despre tranzactii concrete imediat ce acestea sunt semnate si agreate”, a raspuns Vytautas Plunksnis.

„Romania este una dintre tarile in care am inceput sa investim. Deci, Pehart este prima tranzactie in capital privat, dar avem si un portofoliu de energie regenerabila, precum si ceva paduri, asa ca, daca le adaugam pe toate, suntem un investitor strain semnificativ in Romania”, a punctat reprezentantul INVL Asset Management.

“Cred ca Romania are un potential foarte bun si cred ca modul in care investitorii straini vad tara este mult mai pozitiv decat cei la nivel local. Este un fenomen destul de ciudat, dar stii, este o tara de 20 milioane de oameni si orice industrie iei are un consum sub media europeana, deci aceasta poveste de convergenta se va intampla. Sunt si provocari, iar cel mai mare risc este geopolitic, dar este la fel si in tarile baltice. Insa suntem cu totii membri ai Uniunii Europene si ai NATO si ce avem nevoie ca sa ramanem puternici este sa investim in economiile locale pentru ca ceea ce incearca masina de propaganda sa realizeze este ca fiecare sa fie speriat si sa nu investeasca”, a subliniat reprezentantul managerului baltic de fonduri de investitii care are sub administrare active totale de circa 2 mld. Euro.

„Cred ca pentru investitorii care vor sa cumpere, piata este astazi ceva mai buna  decat pentru cei care vor sa vanda. Insa tranzactii proeminente (high profile) precum Regina Maria, Profi, Pehart indica faptul ca pentru active bune intotdeauna vor fi cumparatori buni care sunt pregatiti sa accepte riscurile si care se asteapta ca proiectele noastre din Romania sa fie foarte bune pentru investitorii nostri”, a mai spus Vytautas Plunksnis, Partner & Head of Private Equity al INVL Asset Management, in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Supporting Partners ai MIRSANU SUSTAINABILITY CHALLENGE 2025 sunt Sancons Capital & Investment si Vetimex Capital.


CITESTE SERIA DE ARTICOLE MIRSANU SUSTAINABILITY CHALLENGE 2025


MIRSANU SUSTAINABILITY CHALLENGE 2025: “Cu cat este mai mare finantatorul tau cu atat este mai concentrat catre acordarea de finantare sustenabila”. Anul 2026 vine pentru companii cu tinte de conformare pe taxa de carbon si pe regulamentul de defrisari. Ministerul Finantelor pregateste pentru octombrie – noiembrie o noua emisiune de obligatiuni Samurai la care asteapta o participare mai mare a investitorilor fata de tranzactia din 2024. Valul de presiuni generat la nivel international si local loveste in sectorul componentelor auto, retail, bunuri de larg consum, utilitati sau sectorul rezidential


Marius Cara, European Investment Bank Group: Ne uitam la cateva tranzactii de project finance in Romania. Cautam sa co-investim alaturi de alte institutii financiare internationale pentru ca noi nu putem sa investim mai mult de jumatate din valoarea unui proiect. EIB a intrat actionar cu o investitie de capital de 30 mil. Euro in proiectul eolian Pestera 2 de peste 500 mil. Euro al investitorului financiar Copenhagen Infrastructure Partners


Cristian Nacu, IFC: Ne uitam la tranzactii prin care sa luam direct participatii equity sau quasi equity in companii, unde putem prelua pana la maxim 20% din actiuni. Am facut deja finantari de circa 500 mil. USD si abia a trecut primul trimestru din noul an financiar, deci ne asteptam sa depasim si in acest an 2 mld. USD fonduri proprii si fonduri atrase. “Vrem sa sprijinim anumite companii de stat sa acceseze finantari comerciale de la IFC”


Diana Popescu, Ministerul Finantelor: In octombrie – noiembrie, vom avea noua emisiune de titluri Samurai pe piata japoneza, la care asteptam ca participarea investitorilor sa fie din ce in ce mai mare. Este posibil ca noua emisiune Samurai sa depaseasca emisiunea inaugurala de 200 mil. Euro de anul trecut, vom vedea care este feedback-ul investitorilor. La emisiunile de titluri Fidelis, daca se pastreaza interesul investitorilor pentru transele mai lungi, vom testa piata cu maturitati mai mari


Liviu Dobre, Agricover: Mai bine de 1,5 mld. RON din finantarile pe care le atragem vin de la institutii financiare internationale precum EBRD, IFC sau BSTDB. Piata de capital este o oportunitate pentru noi chiar si la nivel de emisiune de obligatiuni, insa asteptam momentul potrivit pentru ca astazi costurile de finantare de pe piata de capital romaneasca sunt prea ridicate pentru a putea oferi ceva competitiv catre clientii nostri. Revine Agricover cu IPO pe bursa? “Nu vedem nimic in plan apropiat. Vrem sa ne concentram pe crestere”


Vytautas Plunksnis, INVL Asset Management: Din pachetul de finantare bancara de circa 150 mil. Euro contractat pentru Pehart, circa 125 mil. Euro reprezinta finantare sustenabila. Intregul nostru portofoliu din Romania, care mai include proiecte de energie regenerabila si paduri, este verde sau legat de sustenabilitate. Cea mai mare parte a fondului nostru de energie regenerabila este concentrat in Romania, unde avem 357 MW dintr-un portofoliu de 390 MW, iar investitiile totale depasesc 250 mil. Euro din care o mare parte va fi finantata prin debt


Horia Braun – Erdei, Erste Asset Management Romania: Obligatiunile sustenabile si in format verde au o pondere intre 10% si 20% intr-un fond de obligatiuni in Euro pe care il administram, dar, probabil, ca aceasta pondere va creste. Emisiunile corporative de valori mai mici sunt mai putin preferate chiar daca sunt sustenabile. Vedem un interes al clientilor catre diversificare, inclusiv diversificare internationala, in portofoliile administrate, unde expunerea pe instrumente cu venit fix a scazut in ultimii ani de la 80% catre 60%


Richard Wilkinson, CTP: Circa 7 mld. Euro, adica aproape 80% din toata baza noastra de finantare la nivel de grup, inseamna finantare verde sau cu un link ESG. Evaluarile de active din Romania vor continua sa creasca pe termen lung. “Oamenii inteleg ca diferenta de randament intre un activ din Romania si unul din Germania este prea mare, iar riscurile de lichiditate din Romania sunt exagerate”


Lacramioara Diaconu – Pintea, OX2: Pregatim vanzarea unui proiect de 300 MW in 2026, care va fi cu adevarat o tranzactie mare. Si suntem acum la momentul ofertelor neangajante pentru vanzarea unui proiect de 77 MW. Cele doua proiecte pot fi vandute impreuna sau vor fi doua tranzactii separate in functie de interesul investitorilor. Cum arata “bucataria” in care investitorul suedez in energie verde si-a pregatit vanzarea unui proiect de 99 MW pentru un pret de 200 mil. Euro si care ar putea zgudui anul viitor piata de M&A din Romania cu tranzactii de circa 3 ori mai mari


Alin Negrescu, KPMG Romania: Tendintele internationale si locale au impact negativ in sectoare precum componente auto, industria de prelucrare, retail sau sectorul rezidential. Vom vedea investitori noi si investitii in sectorul de aparare, energie verde, logistica si transporturi. Anul 2026 vine cu tinte de conformare ESG pentru companii precum CBAM si regulamentul de defrisari


Tamas Vincze, East Grain: In 2025 ne apropiem de investitii de 35 – 40 mil. Euro capital investit plus debt, din care pana la 65% inseamna tranzactii M&A. Ne uitam la tichete M&A de la 2 – 3 mil. Euro pana la 15 mil. Euro. Agricultura din Romania este masiv subcapitalizata si vedem in timp real o reasezare a capitalului. Ce este in capul listei de prioritati ale unei companii antreprenoriale


Dan Huru, MeetGeek: In zona de tech, totul este accelerat de efectul AI – rundele se inchid mai repede, produsele si bazele de clienti cresc mai repede. Produsele sunt mult mai avansate decat piata, dar piata nu este pregatita sa adopte zona AI. Am luat pana acum in total finantare de circa 3 mil. Euro de la investitori si ne dorim sa crestem de 4 – 5 ori in urmatoarele 12 luni


George Badescu, Asociatia Marilor Retele Comerciale din Romania (AMRCR): Traim un timp al cresterilor de taxe si al repozitionarilor dupa pandemie care creeaza consumatorilor un sentiment de prudenta, o atitudine defensiva. In retail, este asteptata o crestere de 1% in 2025 vs 2024, iar investitiile vor continua, insa nu la nivelul anterior. “Ar fi o surpriza sa vedem noi tranzactii in viitorul apropiat”


Sursa: Agricover.

Liviu Dobre, Agricover: Mai bine de 1,5 mld. RON din finantarile pe care le atragem vin de la institutii financiare internationale precum EBRD, IFC sau BSTDB. Piata de capital este o oportunitate pentru noi chiar si la nivel de emisiune de obligatiuni, insa asteptam momentul potrivit pentru ca astazi costurile de finantare de pe piata de capital romaneasca sunt prea ridicate pentru a putea oferi ceva competitiv catre clientii nostri. Revine Agricover cu IPO pe bursa? “Nu vedem nimic in plan apropiat. Vrem sa ne concentram pe crestere”

“Nu vedem investitii majore per se. In schimb ne uitam cum putem sa ne securizam finantarea de care avem nevoie ca sa putem sa crestem. Modelul de business pe care il avem este destul de atractiv. Daca acum cativa ani, putem sa spunem ca ne finantam preponderent de la sectorul bancar local, acum vedem ca avem atractivitate foarte mare pentru finantatorii externi”, a declarat Liviu Dobre, CEO al Agricover Holding, la MIRSANU SUSTAINABILITY CHALLENGE 2025, eveniment online organizat pe 2 octombrie de catre jurnalul de tranzactii MIRSANU.RO.

“Aproape mai bine 1,5 mld. RON din finantarile pe care le atragem vin din surse externe, vin din institutii financiare internationale BERD, care este si actionar la noi, IFC, Black Sea Trade and Development Bank. Dar, mai nou, vedem si un apetit foarte mare a ceea se numeste development funds – fonduri de dezvoltare, care vor sa ne finanteze si atunci focusul nostru este in directia asta – sa ne asiguram resursele de care avem nevoie ca sa putem sa sustinem sectorul in care activam”, a punctat Liviu Dobre.

Vor fi atrasi noi actionari la Agricover sau noi surse de finantare pentru grup?

“Ne uitam in mod cert la oportunitati. Piata de capital este o oportunitate pentru noi, chiar si la nivelul de baza al atragerii de finantare pe baza de emisiune de obligatiuni, dar asteptam momentul potrivit. Ne uitam catre asta. Momentan nu este un proiect (emisiunea de obligatiuni, n.r.) pentru ca desi potentialul este semnificativ si, probabil, per, cred ca am avea succes cu o emisiune de obligatiuni, asa cum am avut in trecut, costurile de finantare astazi in piata de capital romaneasca sunt mult prea ridicate ca sa putem sa oferim ceva competitiv la randul nostru clientilor nostril”, a raspuns CEO-ul Agricover.

Agricover este interesata sa revina cu IPO pe bursa?

“In momentul acesta, vrem sa ne concentram pe crestere. Nu putem sa spunem ca nu ne uitam la un astfel de proiect, dar nu vedem nimic in plan apropiat”, a precizat CEO-ul Agricover Holding, unul dintre cei mai importanti jucatori din piata de agribusiness din Romania.

In primavara anului 2023, Agricover si-a anuntat intentia de a lista un pachet minoritar de actiuni in cadrul unui IPO pe bursa de la Bucuresti, tranzactie ce ar fi facilitat un exit al EBRD, actionar minoritar al Agricover, insa demersul nu a fost finalizat, in contextul in care la scurt timp a urmat pe bursa locala IPO-ul Hidroelectrica, realizat cu succes, dar totusi intr-un peisaj dificil in regiune si la nivelul Europei pentru astfel de tranzactii IPO de calibru.

Ce impact au tendintele locale asupra Agricover?

“Suntem intr-o situatie oarecum fericita. Faptul ca economia Romaniei creste mai mult sau mai putin ne afectează pe toti, dar baza aceea a lantului – fermierul roman – cred ca este impactat destul de putin. Marea majoritate a productiei agricole a Romaniei este exportata. Cerere pentru produse agricole primare va exista. Suntem intr-o zona geostrategica importantă, avem un port la Marea Neagra, iar acest lucru ne ajuta in sensul in care atata vreme cat fermierii produc, au productivitatea de care au nevoie, pot sa vanda si sa desfaca relativ usor catre zone ca Orientul Mijlociu, Asia”, a subliniat Liviu Dobre.

“Nu ne asteptam la derapaje majore (asupra business-ului Agricover, n.r.). Sigur ca o crestere de TVA mai pune putin de presiune pe costurile fermierilor, dar cred ca ne vom misca in directia corecta. Planurile noastre sunt de crestere si, probabil, ca in orice criza exista si oportunitati”, a adaugat acesta.

“Ce ne planificam este sa ne consolidam pozitiile de lider in industriile in care activam. In domeniul finantarii agricole, care este unul dintre business-urile noastre de baza, suntem deja in top 3 finantatori ai agriculturii din Romania. Creditele acordate de Agricover la jumatatea anului acesta se ridicau la 4 mld. RON, deci am impins lichiditate catre fermieri de 4 mld. RON”, a semnalat reprezentantul grupului Agricover.

“Vedem ca avem, chiar si in conditiile anilor trecuti, un model de business sustenabil, suntem specializati, stim sa ne calibram modelele de risc astfel incat sa putem sa finantam relativ linistiti in continuare zona asta de agricultura. Vrem sa crestem in finantare, fermierii au nevoie de asta. Suntem, probabil, la ora asta unul dintre putinii jucatori din industria asta a finantarilor pentru agricultura, care continua sa creasca”, sustine Liviu Dobre.


Ce impact a fost resimtit in sectorul de agribusiness de tendintele internationale si locale din ultimii ani

“Productia agricola primara este baza lantului care se termina in supermarket sau in farfuria consumatorului. Business-ul nostru este calat in mare majoritate catre producatorii agricoli, catre fermierii din Romania. In ultimii 3 ani de zile, am vazut un context si local si international care a pus presiune foarte mare pe performanta financiara a fermierilor din Romania”, afirma CEO-ul Agricover Holding.

“Am vazut odata cu pornirea razboiului din Ucraina si toate dereglarile din pietele de energie, de inputuri, de ingrasaminte, am vazut fermierii fiind afectati de cresteri semnificative ale costurilor inputurilor. In contrapartida, output-ul fermierilor – cerealele si semintele de oleaginoase au fluctuat foarte mult, deci, fermierii au fost foarte prinsi intre doua piete care uneori functionau in completa discrepanta – inputuri foarte mari, cereale foarte ieftine si asta i-a afectat. Am vazut, de asemenea, impactul schimbarilor climatice care devine un subiect din ce in ce mai fierbinte in agricultura. Banuiesc ca ati citit despre seceta severa de anul trecut”, sustine Liviu Dobre.

“Mergand mai departe pe lant, performanta fermierilor fiind afectata vedem toate aceste tulburari mutandu-se in distributia de inputuri si vedem distribuitorii de inputuri fiind afectati. Dupa distribuitorii de inputuri, vedem furnizorii de inputuri, este un lant intreg care a fost dereglat”, a mentionat acesta.

“Daca ne mutam in zona de finantare, vedem anul acesta si, probabil, ca este normal vedem o stagnare a finantarii in agricultura in ciuda programelor guvernamentale destul de generoase lansate anul trecut prin care statul a acordat garantii institutiilor financiare pentru a stimula creditarea in agricultura”, a continuat reprezentantul grupului Agricover, care acopera o gama larga de operatiuni in agricultura de la finantarea fermierilor pana la productie si lantul specific circuitului agricol.

“Cam asta a fost in ultimii 2 – 3 ani. 2025 este un an in care putem sa zambim un pic. Anul 2025 a fost un an bun. Productia totala a Romaniei este estimata in jur de 28 milioane tone ceea ce inseamna ca desi fermierii sunt sub presiune anul acesta au reusit sa ia o gura semnificativa de oxigen”, a mai spus Liviu Dobre.


Agricover, de partea “progresistilor” in lupta cu tabara conservatorilor la nivelul politicilor UE

“Sustenabilitatea este ceva care este probabil in mintea tuturor si in actiunea fiecaruia dintre noi, dar variaza foarte mult de la sector la sector”, este de parere CEO-ul Agricover Holding.

“Este un subiect destul de contondent la nivelul UE intre conservatori si progresisti.  Marele semn de intrebare asupra competitivitatii in Europa ridicat de raportul Draghi se aplica si in agricultura. Agricover se pozitioneaza cumva in tabara progresistilor, dar militeaza pentru eliminarea extremelor, a exagerarilor, a exceselor”, a subliniat Liviu Dobre.

“Vedem ca atunci cand obiectivele de sustenabilitate se aliniaza cu competitivitatea business-ului, ne vedem clientii adoptandu-le foarte usor. Clientii nostri sunt fermieri, sunt la baza. Singurul si principalul lor asset este terenul pe care il lucreaza. Daca nu au grija de teren, nu au viitor. Si sunt constienti de lucrul asta. Vedem fermierii adoptand relativ repede, in crestere semnificativa, tehnologii moderne care permit conservarea calitatii solului, care permit conservarea apei in sol, agricultura regenerative”, a adaugat acesta.

“Noi ca si Agricover am intrat in zona aceasta de finantari – nu stiu daca le pot numi verzi – pentru ca noi incercam sa punem mai mult accent pe S din ESG, pe social. Si avem programe de finantare si am atras finantari care sunt destinate de exemplu tinerilor fermieri, femeilor din agricultura. Investim sume semnificative in schimbarea generationala. Varsta medie a fermierior si in Romania si la nivelul UE este de peste 60 de ani. Si este foarte important ca acesti copii de fermieri sa inteleaga care este potentialul business-ului parintilor lor si sa il continue”, a mai spus Liviu Dobre, CEO al Agricover Holding, in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Supporting Partners ai MIRSANU SUSTAINABILITY CHALLENGE 2025 sunt Sancons Capital & Investment si Vetimex Capital.


CITESTE SERIA DE ARTICOLE MIRSANU SUSTAINABILITY CHALLENGE 2025


MIRSANU SUSTAINABILITY CHALLENGE 2025: “Cu cat este mai mare finantatorul tau cu atat este mai concentrat catre acordarea de finantare sustenabila”. Anul 2026 vine pentru companii cu tinte de conformare pe taxa de carbon si pe regulamentul de defrisari. Ministerul Finantelor pregateste pentru octombrie – noiembrie o noua emisiune de obligatiuni Samurai la care asteapta o participare mai mare a investitorilor fata de tranzactia din 2024. Valul de presiuni generat la nivel international si local loveste in sectorul componentelor auto, retail, bunuri de larg consum, utilitati sau sectorul rezidential


Marius Cara, European Investment Bank Group: Ne uitam la cateva tranzactii de project finance in Romania. Cautam sa co-investim alaturi de alte institutii financiare internationale pentru ca noi nu putem sa investim mai mult de jumatate din valoarea unui proiect. EIB a intrat actionar cu o investitie de capital de 30 mil. Euro in proiectul eolian Pestera 2 de peste 500 mil. Euro al investitorului financiar Copenhagen Infrastructure Partners


Cristian Nacu, IFC: Ne uitam la tranzactii prin care sa luam direct participatii equity sau quasi equity in companii, unde putem prelua pana la maxim 20% din actiuni. Am facut deja finantari de circa 500 mil. USD si abia a trecut primul trimestru din noul an financiar, deci ne asteptam sa depasim si in acest an 2 mld. USD fonduri proprii si fonduri atrase. “Vrem sa sprijinim anumite companii de stat sa acceseze finantari comerciale de la IFC”


Diana Popescu, Ministerul Finantelor: In octombrie – noiembrie, vom avea noua emisiune de titluri Samurai pe piata japoneza, la care asteptam ca participarea investitorilor sa fie din ce in ce mai mare. Este posibil ca noua emisiune Samurai sa depaseasca emisiunea inaugurala de 200 mil. Euro de anul trecut, vom vedea care este feedback-ul investitorilor. La emisiunile de titluri Fidelis, daca se pastreaza interesul investitorilor pentru transele mai lungi, vom testa piata cu maturitati mai mari


Liviu Dobre, Agricover: Mai bine de 1,5 mld. RON din finantarile pe care le atragem vin de la institutii financiare internationale precum EBRD, IFC sau BSTDB. Piata de capital este o oportunitate pentru noi chiar si la nivel de emisiune de obligatiuni, insa asteptam momentul potrivit pentru ca astazi costurile de finantare de pe piata de capital romaneasca sunt prea ridicate pentru a putea oferi ceva competitiv catre clientii nostri. Revine Agricover cu IPO pe bursa? “Nu vedem nimic in plan apropiat. Vrem sa ne concentram pe crestere”


Vytautas Plunksnis, INVL Asset Management: Din pachetul de finantare bancara de circa 150 mil. Euro contractat pentru Pehart, circa 125 mil. Euro reprezinta finantare sustenabila. Intregul nostru portofoliu din Romania, care mai include proiecte de energie regenerabila si paduri, este verde sau legat de sustenabilitate. Cea mai mare parte a fondului nostru de energie regenerabila este concentrat in Romania, unde avem 357 MW dintr-un portofoliu de 390 MW, iar investitiile totale depasesc 250 mil. Euro din care o mare parte va fi finantata prin debt


Horia Braun – Erdei, Erste Asset Management Romania: Obligatiunile sustenabile si in format verde au o pondere intre 10% si 20% intr-un fond de obligatiuni in Euro pe care il administram, dar, probabil, ca aceasta pondere va creste. Emisiunile corporative de valori mai mici sunt mai putin preferate chiar daca sunt sustenabile. Vedem un interes al clientilor catre diversificare, inclusiv diversificare internationala, in portofoliile administrate, unde expunerea pe instrumente cu venit fix a scazut in ultimii ani de la 80% catre 60%


Richard Wilkinson, CTP: Circa 7 mld. Euro, adica aproape 80% din toata baza noastra de finantare la nivel de grup, inseamna finantare verde sau cu un link ESG. Evaluarile de active din Romania vor continua sa creasca pe termen lung. “Oamenii inteleg ca diferenta de randament intre un activ din Romania si unul din Germania este prea mare, iar riscurile de lichiditate din Romania sunt exagerate”


Lacramioara Diaconu – Pintea, OX2: Pregatim vanzarea unui proiect de 300 MW in 2026, care va fi cu adevarat o tranzactie mare. Si suntem acum la momentul ofertelor neangajante pentru vanzarea unui proiect de 77 MW. Cele doua proiecte pot fi vandute impreuna sau vor fi doua tranzactii separate in functie de interesul investitorilor. Cum arata “bucataria” in care investitorul suedez in energie verde si-a pregatit vanzarea unui proiect de 99 MW pentru un pret de 200 mil. Euro si care ar putea zgudui anul viitor piata de M&A din Romania cu tranzactii de circa 3 ori mai mari


Alin Negrescu, KPMG Romania: Tendintele internationale si locale au impact negativ in sectoare precum componente auto, industria de prelucrare, retail sau sectorul rezidential. Vom vedea investitori noi si investitii in sectorul de aparare, energie verde, logistica si transporturi. Anul 2026 vine cu tinte de conformare ESG pentru companii precum CBAM si regulamentul de defrisari


Tamas Vincze, East Grain: In 2025 ne apropiem de investitii de 35 – 40 mil. Euro capital investit plus debt, din care pana la 65% inseamna tranzactii M&A. Ne uitam la tichete M&A de la 2 – 3 mil. Euro pana la 15 mil. Euro. Agricultura din Romania este masiv subcapitalizata si vedem in timp real o reasezare a capitalului. Ce este in capul listei de prioritati ale unei companii antreprenoriale


Dan Huru, MeetGeek: In zona de tech, totul este accelerat de efectul AI – rundele se inchid mai repede, produsele si bazele de clienti cresc mai repede. Produsele sunt mult mai avansate decat piata, dar piata nu este pregatita sa adopte zona AI. Am luat pana acum in total finantare de circa 3 mil. Euro de la investitori si ne dorim sa crestem de 4 – 5 ori in urmatoarele 12 luni


George Badescu, Asociatia Marilor Retele Comerciale din Romania (AMRCR): Traim un timp al cresterilor de taxe si al repozitionarilor dupa pandemie care creeaza consumatorilor un sentiment de prudenta, o atitudine defensiva. In retail, este asteptata o crestere de 1% in 2025 vs 2024, iar investitiile vor continua, insa nu la nivelul anterior. “Ar fi o surpriza sa vedem noi tranzactii in viitorul apropiat”


Sursa foto: Ministerul Finantelor.

Diana Popescu, Ministerul Finantelor: In octombrie – noiembrie, vom avea noua emisiune de titluri Samurai pe piata japoneza, la care asteptam ca participarea investitorilor sa fie din ce in ce mai mare. Este posibil ca noua emisiune Samurai sa depaseasca emisiunea inaugurala de 200 mil. Euro de anul trecut, vom vedea care este feedback-ul investitorilor. La emisiunile de titluri Fidelis, daca se pastreaza interesul investitorilor pentru transele mai lungi, vom testa piata cu maturitati mai mari

„Ne-am angajat prin acest cadru ca vom fi prezenti pe piata obligatiunilor verzi cat se poate de frecvent, insa activitatea principala nu mai este cea a Trezoreriei vizavi de realizarea acestui proiect ci, mai degrabă, cel mai important pas este identificarea acelor proiecte care sunt eligibile verzi. Noi am alocat practic toata suma pe care am avut-o din green finance deci 10,8 mld. RON, insa acesti bani au fost deja alocati pentru proiecte verzi pe care noi le-am identificat pana acum. Iar pentru o noua emisiune de obligatiuni verzi va trebui sa avem această conditie esentiala indeplinita, adica sa avem o discutie foarte clara cu ministerele de linie si sa identificam cheltuielile verzi pentru perioada 2025 – 2026 cand, practic, va fi suportul pentru o noua emisiune de obligatiuni”, a declarat Diana Popescu, Director General Adjunct in cadrul Directiei Generale de management a datoriei  publice si fluxurilor de trezorerie al Ministerului Finantelor, la MIRSANU SUSTAINABILITY CHALLENGE 2025, eveniment online organizat pe 2 octombrie de catre jurnalul de tranzactii MIRSANU.RO.

Ministerul Finantelor a anuntat anterior ca intentioneaza sa revina pe piata japoneza cu o noua emisiune de titluri Samurai, dupa emisiunea inaugurala din 2024, prin care au fost emise obligatiuni verzi in valoare de 200 mil. Euro.

“Da, Samurai este o tranzactie care va fi realizata anul acesta. Insa aici noi ne angajam sa fim prezenti pe piata nu neaparat din perspectiva finantarii volumelor pe care le vom imprumuta, ci mai degrabă din perspectiva diversificarii”, a punctat reprezentantul Trezoreriei Statului.

“In toamna acestui an, probabil in octombrie – noiembrie vom avea noua emisiune. A fost o emisiune inaugurala anul trecut de 200 mil. Euro, nu a fost un volum foarte mare, insa ne asteptam ca participarea investitorilor sa fie din ce in ce mai mare. Sigur este un proces mai lent, ei sunt un alt stil de investitori, au o alta abordare in strategia lor, in schimb trendul este unul in crestere. Ne asteptam la o participare buna din partea lor, dar si a nerezidentilor pentru ca au acces practic si investitorii non – japonezi”, a precizat Diana Popescu.

Intrebata daca noua emisiune de titluri Samurai ar putea depasi valoarea inregistrata la emisiunea inaugurala din 2024, aceasta a raspuns:

“Este posibil, speram. Sa vedem. Acum in octombrie vom avea un <<market sounding>>, un <<soft sounding>> cu investitorii si vom vedea care este feedback-ul”.

Cand va largi Ministerul Finantelor cadrul de emisiune de obligatiuni verzi catre cel de obligatiuni in format sustenabil pentru emisiunile pe pietele externe?

“Este un pas firesc cu siguranta. Este un proces destul de laborios pentru ca am infiintat un comitet interministerial pentru ca este nevoie de angajarea si aici doar ministerele sunt doar cele care sunt <<vedetele>> in cadrul acestui proces. Si vom deschide discutiile cu ei. In momentul de fata pentru emisiunile de obligatiuni verzi este nevoie sa prezentam investitorilor un raport de impact. Si firesc ar fi odata ce furnizam acest raport de impact si avem un alt <<pool>> de cheltuieli identificate pe 2025 – 2026 sa includem si ministerele din domeniul educatiei si din sanatate in discutii si sa vedem cum facem selectia acelor cheltuieli eligibile”, a detaliat Diana Popescu.

“Noi ne-am bucurat si de suportul Bancii Mondiale asa ca speram sa fie un proces mai usor si, probabil, vom avea la anul un cadru modificat cu un orizont de timp probabil de cateva luni pentru ca este un proces destul de laborios legislative”, a adaugat această.

In 2026 ar putea fi o astfel de emisiune externa de titluri ale Finantelor in format sustenabil?

“Intentia exista. O mare parte din muncă a fost facuta odata ce cadrul a fost lansat. Depinde de cum vor evolua aceste discutii si care sunt cheltuielile care pot fi finantate pentru ca stiti ca Romania se bucura de o foarte mare acoperire a finantarilor venite din alte surse”, a raspuns reprezentantul emitentului suveran.

“Si aici una din conditiile esentiale este modul de finantare in proiectele pe care noi le finantam prin bonds sau sustainable bonds. Deci, daca vor fi proiecte identificate, dar ele au deja o finantare de la un IFI – BERD, BEI sau prin PNRR, ele nu vor putea fi finantate si prin green bonds. Vor fi doar acele proiecte fara finantare”, a precizat Diana Popescu.


Va lansa Ministerul Finantelor si emisiuni de obligatiuni verzi sau in format sustenabil si pe piata interna?

“Pentru noi ar fi o realizare foarte buna si foarte importantă. Chiar de la inceputul lansarii acestui cadru, ne-am propus sa marcam practic un debut pe piata interna. Aici este o chestiune mai degrabă legata de interesul investitorilor si cat de dezvoltata este piata in acest sens pentru ca o sa luam in considerare acest lucru pe baza discutiilor cu investitorii. Investitorii locali deocamdată nu au niste portofolii foarte clar definite sau nu in totalitate definite pentru investitiile verzi si atunci este foarte important cand emiti”, a punctat directorul general adjunct al Trezoriei Statului.

“A fost cazul Ungariei, de exemplu, cand a lansat pe piata interna astfel de obligatiuni si mai mult de jumatate din tranzactie a fost sustinuta de catre investitorii nerezidenti. Sigur este si asta o abordare, dar probabil ca va fi urmatorul pas si din punctul nostru de vedere”, a adaugat Diana Popescu.

“Cred ca primul pas va fi sa extindem cadrul si pentru cheltuielile sociale, adica sa includem cheltuieli din domeniul de sanatate, educatie, incluziune sociala si, probabil, astfel extinsa aria si investitorii locali vor putea sa participe sau sa-si contureze in viitorul apropiat politica de investitii in obligatiuni”, a mai spus aceasta.

Ce investitori au luat cele mai mari expuneri pe emisiunile externe de obligatiuni verzi ale statului roman?

“Am vazut in transa de 12 ani in emisiunea lansata anul trecut o participare foarte importantă din partea investitorilor nordici. Ei au aceste mandate dedicate, deci, practic, nu investesc in alte tipuri de active decat active ESG. Si practic 45% din această transa pe care noi am emis-o a fost alocata acelor investitori”, a raspuns reprezentantul Ministerului Finantelor.

“Ca o distributie geografica, se mentine Marea Britanie si Irlanda cu 48% in alocare, Europa are un procent bun de alocare cam 19 – 20% si investitorii calificati romani, deci nu persoane fizice, au participat in aceste obligatiuni, dar si din Germania, Austria, alte jurisdictii. SUA au avut o pondere mai mica pentru ca noi stim ca ei nu au aceste obiective foarte bine evidentiate in alocarile lor pe portofoliu”, a adaugat Diana Popescu.

La ce costuri se asteapta MF sa se imprumute pe pietele externe dupa confirmarile de rating din partea a doua agentii internationale de evaluare?

“Da, a fost o perioada destul de tumultuoasa anul acesta, cu toate evenimentele. (…) Dar odata ce au trecut aceste episode de volatilitate generate de incertitudine de natura politica, de formarea noului guvern, de tipul de angajament al acestuia fata de consolidarea fiscala, practic anunturile agentiilor de rating au confirmat un trend de consolidare si de incredere si increderea investitorilor a fost oarecum restabilita pentru ca am vazut o reactie destul de importantă fie prin faptul ca au incercat sa fie prezenti in licitatiile noastre saptamanale, fie chiar au vandut din expunerile pe care le aveau. Practic, increderea a fost restabilita si s-a vazut asta si in curba randamentelor, de la o luna la alta au avut loc ajustari de 10 – 15 bps (puncte de baza, 0,1 – 0,15%, n.r.) ca si evolutie”, sustine directorul general adjunct al Trezoreriei Statului.

“Si acum, de exemplu, odata cu anuntarea ultimului pachet de consolidare fiscala, vedem o evolutie pozitiva. Si in iulie – august a fost acelasi trend. Mentinerea Romaniei in categoria investment grade de catre agentiile de rating va asigura pe viitor mentinerea unui interes solid pentru ca Romania este inca o tara care ofera stabilitate, are aceste oarecare coordonare si supraveghere din partea Comisiei Europene si atunci asta este important pentru investitori si practic prin toate măsurile pe care guvernul le-a luat pana acum a aratat implicare in sustenabilitate bugetara. Deci vedem toate premisele pentru ajustarea costurilor de imprumut, insa probabil ca nu va fi una imediata pentru ca este clar ca nu vom putea sa ne imprumutam mai ieftin pana nu vom scadea nevoile de finantare si asta este clar o consecinta a nivelului deficitului bugetar. Deci deficite mai mici, nevoi mai mici, costuri mai bune de imprumut”, a semnalat Diana Popescu din partea Ministerului Finantelor.


Ce noutati ar putea sa apara la emisiunile de titluri Fidelis pentru piata locala

“Pentru Fidelis, a fost o surpriza foarte placuta maturitatea de 10 ani. A avut o evolutie foarte buna. Practic, pe tot parcursul anului pe primele trei trimestre, au fost imprumutati peste 10 mld. RON si daca ne uitam la structura pe valute, avem o emisiune egala in RON si in valuta”, a declarat reprezentantul Ministerului Finantelor.

“Dar, in schimb, daca ne uitam la structurile pe maturitati, vedem ca investitorii au preferinta pentru transele mai lungi odata probabil pentru ca au viziune putin mai lunga din perspectiva investitiilor dar si, probabil, randamentele sunt mai atractive”, a mentionat Diana Popescu.

“De exemplu, la ultima emisiune din septembrie din totalul de 267 mil. Euro doar 208 mil. au fost subscrieri pe transa de 10 ani. Deci, noi ne dorim sa pastram această abordare, este si in linie cu strategia noastra de finantare, de a extinde maturitatea portofoliului de datorie, dar clar ca ne vom orienta si dupa cum vor evolua subscrierile in urmatoarele editii. Stiti ca avem o editie in fiecare luna. Deci vom avea o transa de 10 ani si in urmatoarea oferta. Si daca interesul se pastreaza, noi vom testa piata si cu maturitati mai lungi”, a semnalat directorul general adjunct al Trezoreriei Statului.


Noul plan de finantare al statului roman pentru 2025, mai mare cu circa 27 mld. RON fata de plafonul aprobat initial de 232 mld. RON

“Planul de finantare a fost estimat anul acesta pe un deficit bugetar de 7% din PIB, practic 232 mld. RON. Pana ieri (1 octombrie 2025, n.r.), practic planul de finantare este foarte avansat la 92% acoperire. Pe piata interna noi am atras prin licitatii o suma foarte importantă 125 mld. RON impreuna cu titlurile pentru populatie. Aici avem iar un interes foarte bun, 38 mld. RON a fost atras prin subscrierile populatiei in cele doua programe Tezaur si Fidelis si am avut si doua plasamente private anul acesta”, a subliniat reprezentanta Trezoreriei Statului.

“Pe piata externa, programul este chiar si mai avansat, practic din totalul pe care ni l-am propus de 17 mld. Euro, el a fost acoperit in intregime, mai putin suma pe care noi am estimat-o ca va fi atrasa din PNRR. Noi am estimat 3 mld. Euro si am primit pana la urma doar 760 mil. Euro, insa diferenta a fost acoperita prin diverse alte finantari”, a precizat Diana Popescu.

“Au fost trei tranzactii de euroobligatiuni realizate pana acum si 10 plasamente private. A fost un interes foarte bun al investitorilor si valoarea acestor plasamente se ridica la 4,3 mld. Euro in total. Insa noutatea este, probabil ca stim cu totii, proiectul de rectificare bugetara a fost aprobat ieri si practic s-a aprobat un deficit bugetar de 8,4% din PIB, s-a modificat nivelul pe care noi va trebui sa il finantam si in acelasi timp noi am ajustat planul de finantare si avem o crestere de 27 mld. RON in total fata de cat era initial”, a subliniat ea.

“Dar, tinand cont ca am avut o evolutie extrem de buna si pe piata interna si pe piata internationala si de faptul ca avem un succes foarte bun si in participarea populatiei la Tezaur si Fidelis, de faptul ca avem deja in pregatire cateva instrumente de finantare prin care vor fi atrase sume importante in urmatoarele cateva saptamani pentru a mentine un echilibru in perspectiva finantarii interna vs externa si pentru a nu pune presiune pe curba randamentelor, noi ne-am propus ca aceasta finantare suplimentara sa o acomodam preponderent prin piata externa”, a precizat directorul general adjunct al Trezoreriei.

“Asta inseamna toate instrumentele pe care le avem la dispozitie, plasamente private in format de redeschideri sau de imprumuturi bilaterale si posibil un exercitiu de rascumparare a obligatiunilor existente si pentru a ne administra scadentele care vin anul viitor si o suma mai mica va fi suplimentata pentru finantare interna, insa noi ne asteptam ca această suma suplimentara va fi foarte usor acomodata in planul de finantare fara a crea nicio distorsiune nici din perspectiva costurilor si nici din perspectiva cererii”, a nuantat Diana Popescu.

“Noi am facut deja un anunt, deci investitorii sunt cu totii pregatiti, se asteapta la o emisiune (…) Ea va fi legata de aceasta rascumparare a obligatiunilor pentru a ne administra mai activ si eficient scadentele de anul viitor”, a mai spus Diana Popescu, Director General Adjunct in cadrul Directiei Generale de management a datoriei  publice si fluxurilor de trezorerie al Ministerului Finantelor, in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Supporting Partners ai MIRSANU SUSTAINABILITY CHALLENGE 2025 sunt Sancons Capital & Investment si Vetimex Capital.


CITESTE SERIA DE ARTICOLE MIRSANU SUSTAINABILITY CHALLENGE 2025


MIRSANU SUSTAINABILITY CHALLENGE 2025: “Cu cat este mai mare finantatorul tau cu atat este mai concentrat catre acordarea de finantare sustenabila”. Anul 2026 vine pentru companii cu tinte de conformare pe taxa de carbon si pe regulamentul de defrisari. Ministerul Finantelor pregateste pentru octombrie – noiembrie o noua emisiune de obligatiuni Samurai la care asteapta o participare mai mare a investitorilor fata de tranzactia din 2024. Valul de presiuni generat la nivel international si local loveste in sectorul componentelor auto, retail, bunuri de larg consum, utilitati sau sectorul rezidential


Marius Cara, European Investment Bank Group: Ne uitam la cateva tranzactii de project finance in Romania. Cautam sa co-investim alaturi de alte institutii financiare internationale pentru ca noi nu putem sa investim mai mult de jumatate din valoarea unui proiect. EIB a intrat actionar cu o investitie de capital de 30 mil. Euro in proiectul eolian Pestera 2 de peste 500 mil. Euro al investitorului financiar Copenhagen Infrastructure Partners


Cristian Nacu, IFC: Ne uitam la tranzactii prin care sa luam direct participatii equity sau quasi equity in companii, unde putem prelua pana la maxim 20% din actiuni. Am facut deja finantari de circa 500 mil. USD si abia a trecut primul trimestru din noul an financiar, deci ne asteptam sa depasim si in acest an 2 mld. USD fonduri proprii si fonduri atrase. “Vrem sa sprijinim anumite companii de stat sa acceseze finantari comerciale de la IFC”


Diana Popescu, Ministerul Finantelor: In octombrie – noiembrie, vom avea noua emisiune de titluri Samurai pe piata japoneza, la care asteptam ca participarea investitorilor sa fie din ce in ce mai mare. Este posibil ca noua emisiune Samurai sa depaseasca emisiunea inaugurala de 200 mil. Euro de anul trecut, vom vedea care este feedback-ul investitorilor. La emisiunile de titluri Fidelis, daca se pastreaza interesul investitorilor pentru transele mai lungi, vom testa piata cu maturitati mai mari


Liviu Dobre, Agricover: Mai bine de 1,5 mld. RON din finantarile pe care le atragem vin de la institutii financiare internationale precum EBRD, IFC sau BSTDB. Piata de capital este o oportunitate pentru noi chiar si la nivel de emisiune de obligatiuni, insa asteptam momentul potrivit pentru ca astazi costurile de finantare de pe piata de capital romaneasca sunt prea ridicate pentru a putea oferi ceva competitiv catre clientii nostri. Revine Agricover cu IPO pe bursa? “Nu vedem nimic in plan apropiat. Vrem sa ne concentram pe crestere”


Vytautas Plunksnis, INVL Asset Management: Din pachetul de finantare bancara de circa 150 mil. Euro contractat pentru Pehart, circa 125 mil. Euro reprezinta finantare sustenabila. Intregul nostru portofoliu din Romania, care mai include proiecte de energie regenerabila si paduri, este verde sau legat de sustenabilitate. Cea mai mare parte a fondului nostru de energie regenerabila este concentrat in Romania, unde avem 357 MW dintr-un portofoliu de 390 MW, iar investitiile totale depasesc 250 mil. Euro din care o mare parte va fi finantata prin debt


Horia Braun – Erdei, Erste Asset Management Romania: Obligatiunile sustenabile si in format verde au o pondere intre 10% si 20% intr-un fond de obligatiuni in Euro pe care il administram, dar, probabil, ca aceasta pondere va creste. Emisiunile corporative de valori mai mici sunt mai putin preferate chiar daca sunt sustenabile. Vedem un interes al clientilor catre diversificare, inclusiv diversificare internationala, in portofoliile administrate, unde expunerea pe instrumente cu venit fix a scazut in ultimii ani de la 80% catre 60%


Richard Wilkinson, CTP: Circa 7 mld. Euro, adica aproape 80% din toata baza noastra de finantare la nivel de grup, inseamna finantare verde sau cu un link ESG. Evaluarile de active din Romania vor continua sa creasca pe termen lung. “Oamenii inteleg ca diferenta de randament intre un activ din Romania si unul din Germania este prea mare, iar riscurile de lichiditate din Romania sunt exagerate”


Lacramioara Diaconu – Pintea, OX2: Pregatim vanzarea unui proiect de 300 MW in 2026, care va fi cu adevarat o tranzactie mare. Si suntem acum la momentul ofertelor neangajante pentru vanzarea unui proiect de 77 MW. Cele doua proiecte pot fi vandute impreuna sau vor fi doua tranzactii separate in functie de interesul investitorilor. Cum arata “bucataria” in care investitorul suedez in energie verde si-a pregatit vanzarea unui proiect de 99 MW pentru un pret de 200 mil. Euro si care ar putea zgudui anul viitor piata de M&A din Romania cu tranzactii de circa 3 ori mai mari


Alin Negrescu, KPMG Romania: Tendintele internationale si locale au impact negativ in sectoare precum componente auto, industria de prelucrare, retail sau sectorul rezidential. Vom vedea investitori noi si investitii in sectorul de aparare, energie verde, logistica si transporturi. Anul 2026 vine cu tinte de conformare ESG pentru companii precum CBAM si regulamentul de defrisari


Tamas Vincze, East Grain: In 2025 ne apropiem de investitii de 35 – 40 mil. Euro capital investit plus debt, din care pana la 65% inseamna tranzactii M&A. Ne uitam la tichete M&A de la 2 – 3 mil. Euro pana la 15 mil. Euro. Agricultura din Romania este masiv subcapitalizata si vedem in timp real o reasezare a capitalului. Ce este in capul listei de prioritati ale unei companii antreprenoriale


Dan Huru, MeetGeek: In zona de tech, totul este accelerat de efectul AI – rundele se inchid mai repede, produsele si bazele de clienti cresc mai repede. Produsele sunt mult mai avansate decat piata, dar piata nu este pregatita sa adopte zona AI. Am luat pana acum in total finantare de circa 3 mil. Euro de la investitori si ne dorim sa crestem de 4 – 5 ori in urmatoarele 12 luni


George Badescu, Asociatia Marilor Retele Comerciale din Romania (AMRCR): Traim un timp al cresterilor de taxe si al repozitionarilor dupa pandemie care creeaza consumatorilor un sentiment de prudenta, o atitudine defensiva. In retail, este asteptata o crestere de 1% in 2025 vs 2024, iar investitiile vor continua, insa nu la nivelul anterior. “Ar fi o surpriza sa vedem noi tranzactii in viitorul apropiat”


nacu main

Cristian Nacu, IFC: Ne uitam la tranzactii prin care sa luam direct participatii equity sau quasi equity in companii, unde putem prelua pana la maxim 20% din actiuni. Am facut deja finantari de circa 500 mil. USD si abia a trecut primul trimestru din noul an financiar, deci ne asteptam sa depasim si in acest an 2 mld. USD fonduri proprii si fonduri atrase. “Vrem sa sprijinim anumite companii de stat sa acceseze finantari comerciale de la IFC”

„In Romania, noi am investit cred ca peste 1 mld. USD in ultimii ani numai in obligatiuni bancare verzi sau cu o tematica de incluziune. Iar asta a reprezentat aproape 20% din totalul bondurilor lansate in Romania in perioada respectiva, deci o contributie semnificativa”, a declarat Cristian Nacu, Senior Country Officer al International Finance Corporation, la MIRSANU SUSTAINABILITY CHALLENGE 2025, eveniment online organizat pe 2 octombrie de catre jurnalul de tranzactii MIRSANU.RO.

“IFC are un portofoliu in Romania impresionant la ora actuala, din care aproximativ o treime sunt manufacturing (productie, n.r.) si proiecte de infrastructure, iar doua treimi sunt investitii in sectorul financiar – bancar sau nebancar. Din investitiile noastre, marea majoritate sunt investitii verzi”, a punctat Cristian Nacu.

“Si aici este o întreaga discutie daca verdele este inca la moda. Suntem in UE, suntem o tara cu drepturi depline in UE. In UE, exista inca o multime de programe care sunt obligatorii pentru toate statele si care presupun in continuare finantari verzi.  Astazi nu se mai pune problema despre finantarea verde ca despre o moda sau un curent trecator pentru ca recentele evenimente ne-au aratat ca, de fapt, vorbim despre securitate energetica. Tot mai mult cand se vorbeste despre energii regenerabile, se vorbeste tot mai mult despre independenta de importuri de combustibili fosili. Asa ca tema a devenit mult mai importanta si, deci, este in continuare o necesitate sa investim in energii regenerabile pentru ca asta ne duce la independenta energetica”, sustine reprezentantul IFC.

“Anul trecut, de exemplu, am investit, am adus in economia Romaniei 2,6 mld. USD in total, din care au fost 300 mil. USD investitii propria si 2,3 mld. USD sume atrase. Noi calculam ceea ce se cheama mobilizare de fonduri si raportul de mobilizare la noi in Romania a ajuns 1 la 8 de la banci care participa in proiecte in care noi avem un rol important sau mai avem o componenta care reprezinta tranzactii de M&A pe care IFC le-a intermediat prin echipa de advisory M&A”, a detaliat acesta.

Cat a contribuit IFC la finantari sindicalizate?

“Astazi suntem undeva la aproximativ 500 mil. USD cu totul si de abia a trecut primul trimestru, deci ne asteptam ca si anul acesta sa depasim 2 mld. USD in total cu fonduri atrase si fonduri proprii. Raportul poate nu va mai fi la fel de spectaculos cum a fost anul trecut de 1 la 8, dar in continuare suntem la un raport de 1 la 2, 1 la 3 sau poate chiar mai mare depinzand si de anumite proiecte care sunt acum in proces de M&A la care contribuie doar mobilizarea. Deci, exista foarte bune premise sa continuam trendul pe care l-am avut pana acum”, estimeaza reprezentantul IFC marimea portofoliului local pentru anul financiar care se incheie in iunie 2026.

“De asemenea, speram sa facem in continuare si mai mult in ceea ce priveste parteneriatele public – privat (PPP) pentru ca si astea vor aduce o mobilizare semnificativa de proiecte”, a subliniat Cristian Nacu.

“Majoritatea portofoliului nostru este in debt (datorie, n.r.), dar nu excludem si ne dorim sa facem mai mult equity (investitii de capital, n.r.). Aici suntem putin mai selectivi. In primul rand, facem equity prin fonduri de investitii – fonduri de private equity si fonduri de venture capital. Si am finantat deja un prim fond care este local – Morphosis. De asemenea, am finantat Enterprise Investors – un fond care este clasic in tara. Mai avem si alte cateva fonduri in care am investit – regionale – dar care vor avea si contributii in Romania”, a mentionat reprezentantul IFC.

“Dar incercam sa facem si equity direct sau instrumente de quasi equity – mezanin de exemplu, cum am facut anul trecut in tranzactia Pehart – este o combinatie de instrumente. Acolo am avut si mezanin si debt si debt atras, deci o combinatie de instrumente”, a precizat reprezentantul institutiei financiare internationale.

In ce domenii investeste IFC in Romania?

“In ceea ce priveste domeniile, vom continua sa finantam bancile si institutiile financiare nebancare pentru ca este modalitatea noastra prin care putem ajunge la IMM-uri si la companii carora nu putem sa le dam direct fonduri. Si aici vom continua sa o facem pe teme – ceea ce se cheama bonduri cu tematica. Probabil, vom continua sa finantam investitii verzi, fie ca vorbim de active, fie ca vorbim de green housing (locuinte verzi, n.r.) Vom continua sa finantam pentru incluziunea sociala a femeilor si, in special, a femeilor de afaceri”, a detaliat Cristian Nacu.

“Si, de asemenea, unul dintre sectoarele prioritare pe care o sa-l vedeti in continuare crescand va fi investitiile in regenerabile. Avem cateva proiecte in care investim, mult eolian, ceva solar, mai putin, si avem si baterii”, a adaugat acesta.

“In continuare ne uitam la manufacturing (productie, n.r.) si agribusiness ca la niste sectoare care vor atrage in continuare finantari pe fondul global al nearshoring-ului si friendshoring-ului si al transformarii canalelor de furnizare de piese de schimb si de materiale”, a mai spus reprezentantul IFC.

“Mai avem pe lista investitii in ceea ce se cheama industrii disruptive. Cautam sa finantam astfel de industrii in care putem pe langa bani sa aducem si expertiza noastra globala pentru ca avem o divizie globala care face investitii in industrii disruptive. Si aici ne gandim la inteligenta artificiala, ne gandim la lucruri care au un impact special”, sustine Cristian Nacu.

“De asemenea, nu excludem niste tranzactii care sa aiba premise de a avea crestere spectaculoasa in viitor. Deci, acesta este un alt tip de investitii la care probabil vom fi foarte atenti”, a precizat el.

Ce participatie poate prelua IFC in companiile in care este interesat sa investeasca direct si sa devina actionar?

“In primul rand, ca principiu, noi nu vom putea niciodata sa luam mai mult de 20% dintr-o companie. Este o limitare fixa, clara, batuta in cuie. Nu avem cum sa scapam de asta. Deci, vom fi intotdeauna un investitor minoritar”, a raspuns Cristian Nacu.

“Niciodata nu am investit mai putin de 10 mil. USD, cam asta ar fi pragul minim. Pragul de sus depinde de participatia maxima de 20%”, a adaugat reprezentantul IFC.

Cum poate fi o companie eligibila pentru o finantare verde din partea IFC?

“Caracteristica principala a unei investitii verzi este ca ea trebuie sa fie investita in active verzi. Deci, acele companii care nu au in planul de investitii astfel de active evident ca nu vor strange o investitie sau nu vor lansa un bond verde. Pentru ca el trebuie urmarit in mod special, separat, utilizarea banilor trebuie sa fie doar cu scopul in care au fost stransi.

Exista multe companii care au prin natura business-ului activitati care nu le permit sa investeasca doar in astfel de active si atunci exista o alternativa si pentru acest tip de companii si anume acele asa-numite <<sustainability linked bonds>>  (obligatiuni corelate cu obiective de sustenabilitate, n.r.) sau <<sustainability linked loans>> (imprumuturi corelate cu obiective de sustenabilitate, n.r.). Asta inseamna ca compania isi alege niste KPIs (parametri – cheie, n.r.), care sunt niste tinte legate si de ESG in general ca o categorie mai larga, adica include si teme sociale, fie incluziunea femeilor in cresterea calitatii job-urilor pentru femei sau pot fi si alte teme sociale”, explica Cristian Nacu.

“Este un imprumut pentru companie, dar care daca indeplinesc acei parametri se incadreaza in ceea ce s-a stabilit la inceputul emisiunii sau la inceputul imprumutului. Daca nu, exista niste penalizari in ceea ce priveste dobanzile. Cam asta este in mare mecanismul dupa care functioneaza”, a mai adaugat acesta.

Cum vede IFC impactul noilor masuri fiscale anuntate recent de catre guvern?

“Momentul din punct de vedere intern este un moment in care Romania trebuie sa se opreasca si sa isi faca niste reforme pe care le-a neglijat in ultimii ani. Si asta pentru ca suntem intr-o situatie de deficite multiple, care trebuiesc rezolvate, ele nu sunt sustenabile pe termen lung”, a raspuns reprezentantul IFC, institutie financiara care face parte din grupul Bancii Mondiale.

“Acum in ceea ce priveste sectorul privat cred ca este o oportunitate pentru ca anumite investitii nu vor mai putea fi facute doar de sectorul public. Si atunci o modalitate de a rezolva această dilema a necesitatii investitiilor, dar a lipsei de fonduri este parteneriatul public privat”, este de parere Cristian Nacu.

“Noi promovam intens acest parteneriat public privat ca o metoda de implicare a sectorului privat in investitii care uneori sunt chiar publice. De exemplu, la Timisoara avem un proiect in care suntem adviserii primariei incercand sa construim primul spital in PPP facut in Romania intr-un model clasic de facility management si in care privatul construieste spitalul si il administreaza din punct de vedere al mentenantei si utilitatilor si statul continua sa faca servicii medicale publice in acel spital”, afirma acesta.

“Acelasi tip de model se poate aplica si pentru multe alte tipuri de investitii la care statul nu mai are fonduri sa contribuie, iar asta cred eu este o oportunitate pentru ca intr-un astfel de parteneriat, privatul nu vine doar cu finantarea proiectului, vine cu expertiza lui, vine cu responsabilitatea pe care o implica participarea privata. Deci, cred ca e un model benefic pe care ar trebui sa il folosim mult mai des in viitor. Si exista deja discutii cu guvernul”, a subliniat Cristian Nacu.

“De asemenea, noi vrem sa sprijinim si anumite companii de stat, in special, pe cele care arata o guvernanta apropiata de cea a sectorului privat si sunt companii care uneori sunt listate. Astfel de companii pot sa acceseze finantari si de la IFC, finantari de tip comercial, ceea ce este important este ca este diferit fata de finantarile pe care le dau colegii nostri din Banca Mondiala cu garantii de stat”, a mai spus Cristian Nacu, Senior Country Officer al International Finance Corporation, in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Supporting Partners ai MIRSANU SUSTAINABILITY CHALLENGE 2025 sunt Sancons Capital & Investment si Vetimex Capital.


CITESTE SERIA DE ARTICOLE MIRSANU SUSTAINABILITY CHALLENGE 2025


MIRSANU SUSTAINABILITY CHALLENGE 2025: “Cu cat este mai mare finantatorul tau cu atat este mai concentrat catre acordarea de finantare sustenabila”. Anul 2026 vine pentru companii cu tinte de conformare pe taxa de carbon si pe regulamentul de defrisari. Ministerul Finantelor pregateste pentru octombrie – noiembrie o noua emisiune de obligatiuni Samurai la care asteapta o participare mai mare a investitorilor fata de tranzactia din 2024. Valul de presiuni generat la nivel international si local loveste in sectorul componentelor auto, retail, bunuri de larg consum, utilitati sau sectorul rezidential


Marius Cara, European Investment Bank Group: Ne uitam la cateva tranzactii de project finance in Romania. Cautam sa co-investim alaturi de alte institutii financiare internationale pentru ca noi nu putem sa investim mai mult de jumatate din valoarea unui proiect. EIB a intrat actionar cu o investitie de capital de 30 mil. Euro in proiectul eolian Pestera 2 de peste 500 mil. Euro al investitorului financiar Copenhagen Infrastructure Partners


Cristian Nacu, IFC: Ne uitam la tranzactii prin care sa luam direct participatii equity sau quasi equity in companii, unde putem prelua pana la maxim 20% din actiuni. Am facut deja finantari de circa 500 mil. USD si abia a trecut primul trimestru din noul an financiar, deci ne asteptam sa depasim si in acest an 2 mld. USD fonduri proprii si fonduri atrase. “Vrem sa sprijinim anumite companii de stat sa acceseze finantari comerciale de la IFC”


Diana Popescu, Ministerul Finantelor: In octombrie – noiembrie, vom avea noua emisiune de titluri Samurai pe piata japoneza, la care asteptam ca participarea investitorilor sa fie din ce in ce mai mare. Este posibil ca noua emisiune Samurai sa depaseasca emisiunea inaugurala de 200 mil. Euro de anul trecut, vom vedea care este feedback-ul investitorilor. La emisiunile de titluri Fidelis, daca se pastreaza interesul investitorilor pentru transele mai lungi, vom testa piata cu maturitati mai mari


Liviu Dobre, Agricover: Mai bine de 1,5 mld. RON din finantarile pe care le atragem vin de la institutii financiare internationale precum EBRD, IFC sau BSTDB. Piata de capital este o oportunitate pentru noi chiar si la nivel de emisiune de obligatiuni, insa asteptam momentul potrivit pentru ca astazi costurile de finantare de pe piata de capital romaneasca sunt prea ridicate pentru a putea oferi ceva competitiv catre clientii nostri. Revine Agricover cu IPO pe bursa? “Nu vedem nimic in plan apropiat. Vrem sa ne concentram pe crestere”


Vytautas Plunksnis, INVL Asset Management: Din pachetul de finantare bancara de circa 150 mil. Euro contractat pentru Pehart, circa 125 mil. Euro reprezinta finantare sustenabila. Intregul nostru portofoliu din Romania, care mai include proiecte de energie regenerabila si paduri, este verde sau legat de sustenabilitate. Cea mai mare parte a fondului nostru de energie regenerabila este concentrat in Romania, unde avem 357 MW dintr-un portofoliu de 390 MW, iar investitiile totale depasesc 250 mil. Euro din care o mare parte va fi finantata prin debt


Horia Braun – Erdei, Erste Asset Management Romania: Obligatiunile sustenabile si in format verde au o pondere intre 10% si 20% intr-un fond de obligatiuni in Euro pe care il administram, dar, probabil, ca aceasta pondere va creste. Emisiunile corporative de valori mai mici sunt mai putin preferate chiar daca sunt sustenabile. Vedem un interes al clientilor catre diversificare, inclusiv diversificare internationala, in portofoliile administrate, unde expunerea pe instrumente cu venit fix a scazut in ultimii ani de la 80% catre 60%


Richard Wilkinson, CTP: Circa 7 mld. Euro, adica aproape 80% din toata baza noastra de finantare la nivel de grup, inseamna finantare verde sau cu un link ESG. Evaluarile de active din Romania vor continua sa creasca pe termen lung. “Oamenii inteleg ca diferenta de randament intre un activ din Romania si unul din Germania este prea mare, iar riscurile de lichiditate din Romania sunt exagerate”


Lacramioara Diaconu – Pintea, OX2: Pregatim vanzarea unui proiect de 300 MW in 2026, care va fi cu adevarat o tranzactie mare. Si suntem acum la momentul ofertelor neangajante pentru vanzarea unui proiect de 77 MW. Cele doua proiecte pot fi vandute impreuna sau vor fi doua tranzactii separate in functie de interesul investitorilor. Cum arata “bucataria” in care investitorul suedez in energie verde si-a pregatit vanzarea unui proiect de 99 MW pentru un pret de 200 mil. Euro si care ar putea zgudui anul viitor piata de M&A din Romania cu tranzactii de circa 3 ori mai mari


Alin Negrescu, KPMG Romania: Tendintele internationale si locale au impact negativ in sectoare precum componente auto, industria de prelucrare, retail sau sectorul rezidential. Vom vedea investitori noi si investitii in sectorul de aparare, energie verde, logistica si transporturi. Anul 2026 vine cu tinte de conformare ESG pentru companii precum CBAM si regulamentul de defrisari


Tamas Vincze, East Grain: In 2025 ne apropiem de investitii de 35 – 40 mil. Euro capital investit plus debt, din care pana la 65% inseamna tranzactii M&A. Ne uitam la tichete M&A de la 2 – 3 mil. Euro pana la 15 mil. Euro. Agricultura din Romania este masiv subcapitalizata si vedem in timp real o reasezare a capitalului. Ce este in capul listei de prioritati ale unei companii antreprenoriale


Dan Huru, MeetGeek: In zona de tech, totul este accelerat de efectul AI – rundele se inchid mai repede, produsele si bazele de clienti cresc mai repede. Produsele sunt mult mai avansate decat piata, dar piata nu este pregatita sa adopte zona AI. Am luat pana acum in total finantare de circa 3 mil. Euro de la investitori si ne dorim sa crestem de 4 – 5 ori in urmatoarele 12 luni


George Badescu, Asociatia Marilor Retele Comerciale din Romania (AMRCR): Traim un timp al cresterilor de taxe si al repozitionarilor dupa pandemie care creeaza consumatorilor un sentiment de prudenta, o atitudine defensiva. In retail, este asteptata o crestere de 1% in 2025 vs 2024, iar investitiile vor continua, insa nu la nivelul anterior. “Ar fi o surpriza sa vedem noi tranzactii in viitorul apropiat”


Sursa foto: European Investment Bank.

Marius Cara, European Investment Bank Group: Ne uitam la cateva tranzactii de project finance in Romania. Cautam sa co-investim alaturi de alte institutii financiare internationale pentru ca noi nu putem sa investim mai mult de jumatate din valoarea unui proiect. EIB a intrat actionar cu o investitie de capital de 30 mil. Euro in proiectul eolian Pestera 2 de peste 500 mil. Euro al investitorului financiar Copenhagen Infrastructure Partners

“Ne uitam, si nu doar in Romania, la tranzactii mari la sprijinul modernizarii capacitatilor de productie. Nu am parasit piata asta. Vom continua sa discutam cu Nuclearelectrica si cu Ministerul Energiei despre toate posibilitatile de colaborare in domeniu. La nivelul pietei romanesti, ne uitam in continuare la un pipeline diversificat de proiecte”, a declarat Marius Cara, Head of European Investment Bank Group Office in Romania, la MIRSANU SUSTAINABILITY CHALLENGE 2025, eveniment online organizat pe 2 octombrie de catre jurnalul de tranzactii MIRSANU.RO.

“Nu pot sa va dau exact exemple de operatiuni pe care le avem in vedere in viitorul imediat, dar, intern, la nivelul operational din BEI, avem un <<bond desk>> prin care urmarim in mod special astfel de tranzactii, fie ele bonduri municipale, fie ele bonduri corporate. Deci, cream capacitate interna pentru a analiza si pentru a fi agili cu astfel de deal-uri”, a spus Marius Cara.

Potrivit acestuia, EIB a anuntat pentru anul acesta o tinta – record de investitii noi la nivel global de 100 mld. Euro investitii noi, din care planul pentru retele de energie si stocare este de 11 mld. Euro la nivelul UE.

“Piata (romaneasca – n.r.) are potential. Noi avem cateva deal-uri de project finance la care ne uitam. Greu de cuantificat si greu de anticipat in ce ritm se vor concretiza aceste deal-uri, dar nu suntem singurii in piata. Noi cautam sa co-investim cu alte IFI-uri (institutii financiare internationale – n.r.). Evident, noi nu finantam 100% din proiect, deci implicarea noastra are implicit un rol de levier si acest leverage evident este mult mai mare cand vorbim de equity (capital investit, n.r.), dar chiar si intr-un proiect clasic, intr-un imprumut direct, noi nu putem sa investim mai mult de jumatate din valoarea investitiei”, a precizat seful reprezentantei locale a grupului European Investment Bank.

“Tinta noastra la nivel de grup pentru anul 2025 este sa ramanem la acelasi ordin de marime”, a adaugat acesta.

“Aproape in fiecare an, sectorul public se situeaza per total in Romania pe locul 1 (in portofoliul local al grupului EIB, n.r.). Iar aici as aminti tranzactiile la care ne uitam si cu Primaria Bucuresti, si cu alte primarii din tara pentru transport verde. La Ploiesti, de exemplu, am venit si cu o asistenta tehnica pentru a intari capacitatea primariei in ceea ce priveste managementul financiar pentru a-I ajuta sa construiasca modelul financiar pentru a ne asigura ca resursele primariei sunt suficiente pentru a sustine un imprumut care va urma sa vina de la BEI. Si aici vorbim despre transport verde, regenerare urbana in general, imbunatatirea retelelor de termoficare. Deci ne uitam la mai multe lucruri in acelasi timp”, a detaliat Marius Cara.

“Romania are nevoie de investitii masive in infrastructura, si din cauza asta, sectorul public va ramane, probabil, in pole position. Aici vorbim de investitii care continua sa fie prioritare pentru autostrazi, pentru modernizarea cailor ferate, si aici intram si in zona de transport strategic, deci coridoare cu relevanta pentru zona militara. BEI va continua sa sprijine Romania pe această directie, care este de natura sa aduca si volumele mari. Dar in acelasi timp, cautam diversificare, stim ca spatiul fiscal al Romaniei este limitat, deci trebuie sa ne uitam si mai mult pe zona privata, pe zona corporate, zona care nu adauga la deficit. Deci ramanem prezenti si sprijinim economia Romaniei atat din perspectiva privata, cat si la nivelul investitiilor strategice ale statului”, a punctat reprezentantul grupului EIB.

La nivelul anului trecut, grupul BEI a investit in Romania 2,5 mld. Euro.

“Din suma asta, cam 968 mil. Euro au mers explicit pe actiune climatica si sustenabilitate de mediu, adica circa 40% din totalul investitiilor. Circa 780 mil. Euro au mers fix pe energie verde. Si aici, am pus mare accent pe modernizare de retele, am avut doua tranzactii mari de cate 200 mil. Euro fiecare cu Electrica si cu Delgaz care au mers pe modernizarea si automatizarea retelelor”, a detaliat Marius Cara.

“La nivelul anului 2025 ne uitam la aceeasi cheie, nu stiu daca putem vorbi despre exact aceleasi volume, dar ceea ce as reliefa la nivelul anului curent este o diversificare a produselor si a instrumentelor prin care actionam in piata din Romania”, a subliniat reprezentantul grupului European Investment Bank, care este prezent atat la nivel de banca prin EIB, cat si la nivelul European Investment Fund – un investitor institutional – cheie pentru fondurile de private equity si de venture capital din Romania, din spatiul Europei Centrale si de Est, dar si pentru alte regiuni de pe continent.

“Astfel, avem deja doua tranzactii mai deosebite chiar si pentru portofoliul global al bancii. Avem o investitie de 30 mil. Euro in equity pentru proiectul eolian Pestera 2, cel de langa Constanta. Acesta va deveni unul dintre cele mai mari proiecte onshore din tara. Vorbim de 400 MW, iar valoarea total a proiectului este de 500 mil. Euro. Deci daca ne raportam la valoarea totala, 30 mil. Euro nu pare sa fie impresionant, dar este o investitie equity. Si proiectul asta este unul dintre primii beneficiari al CfD si tocmai aceasta noutate pe piata romaneasca, care da o predictibilitate unor astfel de proiecte – instrumentul in sine pentru noi este ceva care ne-a ajutat sa putem sa intram in tranzactie”, a spus Marius Cara.

“O a doua tranzactie mai deosebita este investitia in obligatiunile verzi emise de Electrica, iarasi un mare succes in piata pentru o emisiune de acest tip, aproape o premiera pe piata corporate din Romania, cu o suprasubscriere impresionanta si aici EIB a fost, bineinteles, investitor – ancora. Pot spune ca i-am acompaniat in tranzactia aceasta si ca această sinergie pe care o avem cu Electrica, si care s-a concretizat si prin imprumuturi directe, continua si este un parteneriat pe care incercam sa il dezvoltam pe multiple planuri”, a continuat acesta.

Pe 1 iulie 2025, EIB a aprobat o investitie de 50 mil. Euro in tranzactia de obligatiuni verzi de 500 mil. Euro cu care compania de energie locala Electrica a iesit pe pietele externe de capital.

“Electrificarea este esentiala pentru ca Europa si, implicit, Romania sa reduca dependenta de combustibilii fosili si sa decarbonizeze transportul, sistemele de incalzire si industria. Electricitate ieftina inseamna o sansa data industriei de a deveni mai autonoma”, este de parere Marius Cara.

“Dar trecerea rapida la energiile regenerabile, cu alte cuvinte cresterea capacitatilor de productie, nu este neaparat in momentul in care vorbim acompaniata de o modernizare pe masura a infrastructurii si de aceea focusul atat al EIB cat si la nivelul UE este pe modernizarea retelelor, pe interconectivitate, pe a face piata energetica in UE o piata cu adevarat functionala”, sustine seful reprezentantei de la Bucuresti a grupului EIB.

“Daca vorbim de investitii la nivel global, avem 400 mld. in distributia in retele – asta este mai putin decat se investeste in productie, iar la nivelul UE este estimat ca nevoia de investitii in retele este de circa 70 mld. Euro la nivelul anului 2025”, a mentionat acesta.

“Romania evident nu este o exceptie. Poate ca in Romania nevoia se simte si mai acut pentru ca s-au multiplicat investitiile in capacitate de productie – proiecte eoliene, solare, cat si proiecte de stocare care au inceput sa apara, dar vorbim de retele imbatranite care in mod istoric au fost concepute pentru un flux unidirectional”, a mai spus Marius Cara, Head of European Investment Bank Group Office in Romania, in cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

Supporting Partners ai MIRSANU SUSTAINABILITY CHALLENGE 2025 sunt Sancons Capital & Investment si Vetimex Capital.


CITESTE SERIA DE ARTICOLE MIRSANU SUSTAINABILITY CHALLENGE 2025


MIRSANU SUSTAINABILITY CHALLENGE 2025: “Cu cat este mai mare finantatorul tau cu atat este mai concentrat catre acordarea de finantare sustenabila”. Anul 2026 vine pentru companii cu tinte de conformare pe taxa de carbon si pe regulamentul de defrisari. Ministerul Finantelor pregateste pentru octombrie – noiembrie o noua emisiune de obligatiuni Samurai la care asteapta o participare mai mare a investitorilor fata de tranzactia din 2024. Valul de presiuni generat la nivel international si local loveste in sectorul componentelor auto, retail, bunuri de larg consum, utilitati sau sectorul rezidential


Marius Cara, European Investment Bank Group: Ne uitam la cateva tranzactii de project finance in Romania. Cautam sa co-investim alaturi de alte institutii financiare internationale pentru ca noi nu putem sa investim mai mult de jumatate din valoarea unui proiect. EIB a intrat actionar cu o investitie de capital de 30 mil. Euro in proiectul eolian Pestera 2 de peste 500 mil. Euro al investitorului financiar Copenhagen Infrastructure Partners


Cristian Nacu, IFC: Ne uitam la tranzactii prin care sa luam direct participatii equity sau quasi equity in companii, unde putem prelua pana la maxim 20% din actiuni. Am facut deja finantari de circa 500 mil. USD si abia a trecut primul trimestru din noul an financiar, deci ne asteptam sa depasim si in acest an 2 mld. USD fonduri proprii si fonduri atrase. “Vrem sa sprijinim anumite companii de stat sa acceseze finantari comerciale de la IFC”


Diana Popescu, Ministerul Finantelor: In octombrie – noiembrie, vom avea noua emisiune de titluri Samurai pe piata japoneza, la care asteptam ca participarea investitorilor sa fie din ce in ce mai mare. Este posibil ca noua emisiune Samurai sa depaseasca emisiunea inaugurala de 200 mil. Euro de anul trecut, vom vedea care este feedback-ul investitorilor. La emisiunile de titluri Fidelis, daca se pastreaza interesul investitorilor pentru transele mai lungi, vom testa piata cu maturitati mai mari


Liviu Dobre, Agricover: Mai bine de 1,5 mld. RON din finantarile pe care le atragem vin de la institutii financiare internationale precum EBRD, IFC sau BSTDB. Piata de capital este o oportunitate pentru noi chiar si la nivel de emisiune de obligatiuni, insa asteptam momentul potrivit pentru ca astazi costurile de finantare de pe piata de capital romaneasca sunt prea ridicate pentru a putea oferi ceva competitiv catre clientii nostri. Revine Agricover cu IPO pe bursa? “Nu vedem nimic in plan apropiat. Vrem sa ne concentram pe crestere”


Vytautas Plunksnis, INVL Asset Management: Din pachetul de finantare bancara de circa 150 mil. Euro contractat pentru Pehart, circa 125 mil. Euro reprezinta finantare sustenabila. Intregul nostru portofoliu din Romania, care mai include proiecte de energie regenerabila si paduri, este verde sau legat de sustenabilitate. Cea mai mare parte a fondului nostru de energie regenerabila este concentrat in Romania, unde avem 357 MW dintr-un portofoliu de 390 MW, iar investitiile totale depasesc 250 mil. Euro din care o mare parte va fi finantata prin debt


Horia Braun – Erdei, Erste Asset Management Romania: Obligatiunile sustenabile si in format verde au o pondere intre 10% si 20% intr-un fond de obligatiuni in Euro pe care il administram, dar, probabil, ca aceasta pondere va creste. Emisiunile corporative de valori mai mici sunt mai putin preferate chiar daca sunt sustenabile. Vedem un interes al clientilor catre diversificare, inclusiv diversificare internationala, in portofoliile administrate, unde expunerea pe instrumente cu venit fix a scazut in ultimii ani de la 80% catre 60%


Richard Wilkinson, CTP: Circa 7 mld. Euro, adica aproape 80% din toata baza noastra de finantare la nivel de grup, inseamna finantare verde sau cu un link ESG. Evaluarile de active din Romania vor continua sa creasca pe termen lung. “Oamenii inteleg ca diferenta de randament intre un activ din Romania si unul din Germania este prea mare, iar riscurile de lichiditate din Romania sunt exagerate”


Lacramioara Diaconu – Pintea, OX2: Pregatim vanzarea unui proiect de 300 MW in 2026, care va fi cu adevarat o tranzactie mare. Si suntem acum la momentul ofertelor neangajante pentru vanzarea unui proiect de 77 MW. Cele doua proiecte pot fi vandute impreuna sau vor fi doua tranzactii separate in functie de interesul investitorilor. Cum arata “bucataria” in care investitorul suedez in energie verde si-a pregatit vanzarea unui proiect de 99 MW pentru un pret de 200 mil. Euro si care ar putea zgudui anul viitor piata de M&A din Romania cu tranzactii de circa 3 ori mai mari


Alin Negrescu, KPMG Romania: Tendintele internationale si locale au impact negativ in sectoare precum componente auto, industria de prelucrare, retail sau sectorul rezidential. Vom vedea investitori noi si investitii in sectorul de aparare, energie verde, logistica si transporturi. Anul 2026 vine cu tinte de conformare ESG pentru companii precum CBAM si regulamentul de defrisari


Tamas Vincze, East Grain: In 2025 ne apropiem de investitii de 35 – 40 mil. Euro capital investit plus debt, din care pana la 65% inseamna tranzactii M&A. Ne uitam la tichete M&A de la 2 – 3 mil. Euro pana la 15 mil. Euro. Agricultura din Romania este masiv subcapitalizata si vedem in timp real o reasezare a capitalului. Ce este in capul listei de prioritati ale unei companii antreprenoriale


Dan Huru, MeetGeek: In zona de tech, totul este accelerat de efectul AI – rundele se inchid mai repede, produsele si bazele de clienti cresc mai repede. Produsele sunt mult mai avansate decat piata, dar piata nu este pregatita sa adopte zona AI. Am luat pana acum in total finantare de circa 3 mil. Euro de la investitori si ne dorim sa crestem de 4 – 5 ori in urmatoarele 12 luni


George Badescu, Asociatia Marilor Retele Comerciale din Romania (AMRCR): Traim un timp al cresterilor de taxe si al repozitionarilor dupa pandemie care creeaza consumatorilor un sentiment de prudenta, o atitudine defensiva. In retail, este asteptata o crestere de 1% in 2025 vs 2024, iar investitiile vor continua, insa nu la nivelul anterior. “Ar fi o surpriza sa vedem noi tranzactii in viitorul apropiat”


Sursa: MIRSANU.RO.

MIRSANU SUSTAINABILITY CHALLENGE 2025: “Cu cat este mai mare finantatorul tau cu atat este mai concentrat catre acordarea de finantare sustenabila”. Anul 2026 vine pentru companii cu tinte de conformare pe taxa de carbon si pe regulamentul de defrisari. Ministerul Finantelor pregateste pentru octombrie – noiembrie o noua emisiune de obligatiuni Samurai la care asteapta o participare mai mare a investitorilor fata de tranzactia din 2024. Valul de presiuni generat la nivel international si local loveste in sectorul componentelor auto, retail, bunuri de larg consum, utilitati sau sectorul rezidential

Valul de presiuni generate de tendintele internationale si de catre ultimele trenduri inregistrate la nivel local are impact direct asupra companiilor care opereaza in sectoare precum retail, productie de bunuri de larg consum, sectorul componentelor auto, utilitati si pe segmentul rezidential al pietei imobiliare, conform concluziilor MIRSANU SUSTAINABILITY CHALLENGE 2025, eveniment online organizat pe 2 octombrie de catre jurnalul de tranzactii MIRSANU.RO.

Fenomenul investitiilor in energie verde si asa – numita finantare verde – care inglobeaza atat tranzactiile cu emisiuni de obligatiuni verzi sau cu obiective de sustenabilitate, cat si imprumuturile verzi sau cu obiective de sustenabilitate – isi continua avansul in economia reala, sustinute fiind de catre institutiile de finantare internationale si de catre banci.

“Electrificarea este esentiala pentru ca Europa si, implicit Romania, sa-si reduca dependenta de combustibilii fosili si sa decarbonizeze transportul, sistemele de incalzire si industria. Electricitate ieftina inseamna o sansa data industriei de a deveni mai autonoma. Dar trecerea rapida la energiile regenerabile, cu alte cuvinte cresterea capacitatilor de productie, in momentul in care vorbim nu este acompaniata de o modernizare pe masura a infrastructurii si de aceea focusul atat al Bancii Europene de Investitii (EIB), cat si la nivelul UE, este pe modernizarea retelelor, pe interconectivitate, pe a face piata energetica din UE o piata cu adevarat functionala”, a declarat Marius Cara, Head of European Investment Bank Group (EIB) in Romania.

“Romania are nevoie de investitii masive in infrastructura, si din cauza asta, sectorul public va ramane, probabil, in <<pole position>>. Aici vorbim de investitii care continua sa fie prioritare pentru autostrazi, pentru modernizarea cailor ferate, si aici intram si in zona de transport strategic, deci coridoare cu relevanta pentru zona militara. BEI va continua sa sprijine Romania pe această directie, care este de natura sa aduca si volumele mari. Dar in acelasi timp, cautam diversificare. Stim ca spatiul fiscal al Romaniei este limitat, deci trebuie sa ne uitam si mai mult pe zona privata, pe zona corporate, zona care nu adauga la deficit. Deci, ramanem prezenti si sprijinim economia Romaniei atat din perspectiva privata, cat si la nivelul investitiilor strategice ale statului”, a semnalat seful reprezentantei locale a grupului European Investment Bank.

Un alt investitor institutional – cheie pentru promovarea sectorului de economie verde in Romania si in celelalte piete in care activeaza la nivel global este International Finance Corporation, care face parte din grupul Bancii Mondiale.

“Astazi nu se mai pune problema despre finantarea verde ca despre o moda sau un curent trecator pentru ca recentele evenimente ne-au aratat ca, de fapt, vorbim despre securitate energetica. Tot mai mult cand se vorbeste despre energii regenerabile, se vorbeste despre independenta de importuri de combustibili fosili. Asa ca tema a devenit mult mai importanta si, deci, este in continuare o necesitate sa investim in energii regenerabile pentru ca asta ne duce la independenta energetica”, a punctat Cristian Nacu, Senior Country Officer al International Finance Corporation.

“Anul trecut, de exemplu, am investit, am adus in economia Romaniei 2,6 mld. USD in total, din care au fost 300 mil. USD investitii proprii si 2,3 mld. USD sume atrase. Noi calculam ceea ce se cheama mobilizare de fonduri si raportul de mobilizare la noi in Romania a ajuns 1 la 8 de la banci care participa in proiecte in care noi avem un rol important sau mai avem o componenta care reprezinta tranzactii de M&A pe care IFC le-a intermediat prin echipa de advisory M&A. De asemenea, speram sa facem in continuare si mai mult in ceea ce priveste PPP-urile pentru ca si astea vor aduce o mobilizare semnificativa de proiecte”, a subliniat Cristian Nacu din partea IFC.

Pentru Ministerul Finantelor, emiterea de obligatiuni suverane verzi pe pietele externe este o ruta luata in calcul pentru planul de finantare al statului roman in 2026.

“Pentru o noua emisiune de obligatiuni verzi va trebui sa avem aceasta conditie esentiala indeplinita, si anume sa avem o discutie foarte clara cu ministerele de linie ca sa identificam cheltuielile verzi pentru perioada 2025 – 2026 cand, practic, va fi suportul pentru o noua emisiune de obligatiuni”, a semnalat Diana Popescu, Director General Adjunct in cadrul Directiei Generale de management a datoriei  publice si fluxurilor de trezorerie al Ministerului Finantelor.

Insa Ministerul Finantelor se pregateste sa revina foarte curand pe piata nipona cu o noua emisiune de titluri Samurai, dupa emisiunea inaugurala de 200 mil. Euro din 2024 cand titlurile au fost emise in format verde.

“Da, Samurai este o tranzactie care va fi realizata anul acesta. Insa aici noi ne angajam sa fim prezenti pe piata nu neaparat din perspectiva finantarii volumelor pe care le vom imprumuta, ci mai degrabă din perspectiva diversificarii”, a punctat Diana Popescu din partea Trezoreriei Statului.

“In toamna acestui an, probabil in octombrie – noiembrie vom avea noua emisiune. A fost o emisiune inaugurala anul trecut de 200 mil. Euro, nu a fost un volum foarte mare, insa ne asteptam ca participarea investitorilor sa fie din ce in ce mai mare. Sigur este un proces mai lent, ei sunt un alt stil de investitori, au o alta abordare in strategia lor, in schimb trendul este unul in crestere. Ne asteptam la o participare buna din partea lor, dar si a nerezidentilor pentru ca au acces, practic, si investitorii non – japonezi. Este posibil (sa fie peste 200 mil. Euro, nivelul emisiunii Samurai din 2024 – n.r). Speram. Sa vedem. Acum in octombrie vom avea un <<market sounding>>, un <<soft sounding>> cu investitorii si vom vedea care este feedback-ul”, a precizat reprezentantul Ministerului Finantelor.

Modificarea recenta a tintei de deficit bugetar pentru 2025 de la 7% la 8,4% inseamna ca, desi planul de finantare al statului pe primele noua luni ale acestui a ajuns la un grad de executie de 92%, nevoia de finantare creste de la nivelul de 232 mld. RON aprobat initial cu inca 27 mld. RON, bani atrasi preponderent de pe piata externa.

Pentru reducerea tintei de deficit, guvernul condus de catre premierul Ilie Bolojan a aprobat recent un plan de masuri fiscale, din care o parte au intrat deja in vigoare printre care si cresterea cotei de TVA de la 19% la 21%.

Ce impact au aceste masuri fiscale recent anuntate asupra sectoarelor din economie?

“In primul rand, cand vorbim de majorarea ratei de TVA ne ducem cu impactul direct pe ceea ce inseamna zona de consum, deci tot ce inseamna parte de retail, productie de bunuri de larg consum. Toata zona aceasta este direct impactata de aceasta majorare. Si nu doar majorarea de TVA, ci toata reasezarea cotelor de TVA. Se vede, se simte deja un impact in zona de imobiliare, in special pe zona de rezidential. Dupa aceea, cred ca pe zona a ceea ce inseamna partea de utilitati, avem si acolo un impact semnificativ, care este cauzat, pe de o parte de masurile fiscale, dar si de masurile care tin de partea sociala, de suport pe care statul il acorda pe partea de preturi la energie”, a spus Alin Negrescu, Tax Partner &  Head of Indirect Tax la firma de consultanta si audit KPMG Romania.

“Cresterea de TVA si sa nu uitam de cresterile de accize care s-au dus in combustibili si care se reflecta dupa aceea in lant pe absolut orice domeniu pentru ca avem un efect de propagare si eu, sincer, sper ca aceste masuri de crestere a fiscalitatii sa se diminueze sau sa se stabilizeze cumva pentru ca din punctul meu de vedere marea problema a Romaniei este in zona de cheltuieli bugetare si de colectare. Trebuie sa ne axam pe masuri de imbunatatire a colectarii, trebuie sa ne concentram, din punctul meu de vedere, in prima parte a anului viitor pe masuri de relansare a motorului economiei pentru ca avem nevoie de asa ceva”, a precizat Alin Negrescu din partea KPMG Romania.

„Avem nevoie de o absorbtie extraordinar de buna pe ceea ce inseamna fonduri europene, sa investim foarte tare in infrastructura pentru ca, fara aceste lucruri, toate aceste masuri fiscale, nu cred ca vor da rezultatul scontat si anume acela de reducere a deficitului bugetar. Am vazut acum tinta declarata de catre premier care este acum undeva la 8,4%. Din punctul meu de vedere, e foarte dificil sa il tinem (deficitul, n.r.) sub 9% la finalul anului”, a adaugat acesta.

Cum vad investitorii straini impactul acestor masuri asupra operatiunilor lor si asupra atractivitatii Romaniei ca si destinatie de investitii?

“Cred ca Romania are un potential foarte bun si cred ca modul in care investitorii straini vad tara este mult mai pozitiv decat cei la nivel local. Este un fenomen destul de ciudat, dar stii, este o tara de 20 milioane de oameni si orice industrie iei are un consum sub media europeana, deci aceasta poveste de convergenta se va intampla. Sunt si provocari, iar cel mai mare risc este geopolitic, dar este la fel si in tarile baltice. Insa suntem cu totii membri ai Uniunii Europene si ai NATO si ce avem nevoie ca sa ramanem puternici este sa investim in economiile locale pentru ca ceea ce incearca masina de propaganda sa realizeze este ca fiecare sa fie speriat si sa nu investeasca”, a subliniat Vytautas Plunksnis, Partner & Head of Private Equity in cadrul INVL Asset Management, manager baltic cu interese de investitii in Europa Centrala si de Est care are sub administrare active totale de circa 2 mld. Euro.

„Cred ca pentru investitorii care vor sa cumpere, piata este astazi ceva mai buna  decat pentru cei care vor sa vanda. Insa tranzactii proeminente (high profile) precum Regina Maria, Profi, Pehart indica faptul ca pentru active bune intotdeauna vor fi cumparatori buni care sunt pregatiti sa accepte riscurile si care se asteapta ca proiectele noastre din Romania sa fie foarte bune pentru investitorii nostri”, a adaugat investitorul baltic de talie regionala.

INVL Asset Management este printr-unul din fondurile sale de private equity noul proprietar al platformei industriale Pehart si are o expunere totala in Romania estimata in jurul a 500 mil. Euro, cifra care include atat capitalul investit, cat si finantarea contractata pentru portofoliul local.

Perspectiva pe care piata locala o ofera pe termen lung investitorilor este cu mult mai importanta decat turbulentele de moment.

“Primul lucru pe care il facem este sa ne ascultam chiriasii. Vorbim cu ei si aflam ceea ce vor cu adevarat sa faca si, in functie de asta, decidem daca apetitul este in schimbare in mod pozitiv sau negativ. Acum este o cerere buna din partea chiriasilor si deci nimic nu se va schimba in Romania in opinia noastra. Asta se va schimba daca feedback-ul chiriasilor nostri se va schimba. Daca te uiti la CTP, a fost foarte bun sa se uite dincolo de zgomotul pe termen scurt pe care jurnalistilor le place sa il creeze pentru ca asta vinde ziarul sau povestea devine mai vizibila prin click-uri (clicking stories,lb. eng.)”, este de parere Richard Wilkinson, CFO al grupului CTP.

„Dar, in realitate, trendurile pe termen lung sunt mai importante acolo. Daca te uiti la trendul pe termen lung, Romania ramane una dintre cele mai bune locatii din punct de vedere al costului pentru productia externalizata din Europa, in interiorul UE, in interiorul zonei Schengen, fara bariere in intreaga Europa, cu o forta de muncă tanara, dinamica, bine educata, cu niveluri in crestere ale venitului disponibil. Romania ar trebui sa aiba mai degraba un pic mai mult incredere in sine decat un pic mai putina”, sustine Richard Wilkinson din partea CTP, investitor imobiliar cu peste 1 mld. Euro investiti in Romania si lider pe piata spatiilor industriale si de logistica.

Care sunt cele mai apropiate tinte de conformare la politicile ESG pentru companii?

“ESG-ul devine din ce in ce mai important si chiar daca global si regional la nivelul UE asistam la o oarecare reducere a ritmului de implementare pe zona asta de transparentizare si raportare, sustenabilitatea devine limbajul comun al economiei si pana la urma este esentiala pentru sustenabilitatea unei afaceri. Pentru anul viitor avem tinte in ceea ce priveste CBAM-ul (taxa pe carbon, n.r.) si regulamentul in ceea ce priveste defrisarile, care este acum intr-o discutie legata de termen. Se incearca, este o presiune destul de mare la nivelul Comisiei Europene de a se amana termenul de implementare care este prevazut pentru anul viitor. Si aceasta presiune vine, pe de o parte, din nevoia de a acorda mai mult timp companiilor de a se pregati pentru acest tip de raportare si, pe de alta parte, vine si din ceea ce se intampla la nivel global si cu competitivitatea sau cu nevoia de a ramane competitivi in fata pietelor externe Uniunii Europene”, a spus Alin Negrescu de la KPMG Romania.


Topicuri

Impactul tendintelor internationale si locale in energie verde.

Impactul tendintelor internationale si locale in agribusiness.

Impactul tendintelor internationale si locale in finantare verde.

Impactul tendintelor internationale si locale in asset management & piete de capital.

Impactul tendintelor internationale si locale in imobiliare.

Impactul tendintelor internationale si locale in companii antreprenoriale.

Impactul tendintelor internationale si locale in retail.

Impactul tendintelor internationale si locale in sectorul componente auto si industrie.


Energie verde.

“La acest moment nu este ceva foarte clar conturat (impactul factorilor interni si externi asupra companiilor- n.r.) in sensul in care se poate vedea in costul cu principalele echipamente. Dar <<big money>> (banii multi, n.r.) sunt in momentul in care sumele foarte mari si cu impactul aferent apar in momentul in care discuti pretul unei tranzactii cu un investitor si constati ca poate pretul nu este cel pe care il doreai tu pentru ca sunt niste factori de risc pe care Romania ii are atasati. Si unul pana de curand era incertitudinea politica. Cred eu ca ne-am mai linistit un pic aici. Pe urma este legat de deficitul bugetar, care tine costul de finantare, deci acel risk free rate pe care il dau obligatiunile de stat, care inca sunt scumpe si automat ridica costul finantarii in Romania si este parte din discount rate-ul pe care il folosesti intr-un valuation, intr-un discounted cash flow”, a declarat Lacramioara Diaconu – Pintea, Country Manager OX2 Romania.

“Astfel incat face costul finantarii cu toate riscurile – ca vorbim de deficitul bugetar si obligatiuni, dar si faptul ca este perspectiva de crestere de inflatie si de crestere de taxe, toate se reflecta in acest factor de actualizare <<weighted average cost of capital>> (WACC), pe care il folosesti in orice exercitiu de evaluare. Cu cat acesta este mai mare atunci orice investitor care vrea sa aduca bani in Romania, sa investeasca in Romania va cere o rata de rentabilitate mai mare ca sa-si acopere acest cost mai mare decat in alte tari. Iar in competitia asta pentru capital, eu o vad in cadrul grupului, concuram cu Italia, cu Polonia sa atragem inclusiv decizia interna de a deveni si IPP (producator independent de energie) si in Romania, adica sa tinem investitiile pe bilantul nostru. Si daca in Romania este mai scump si, automat, asteptarea unui investitor este diferita fata de o alta tara, pierdem in competitia pentru capital. Si aici vad eu o ingrijorare pentru ca altfel daca este sa creasca pretul la materii prime – aluminiu, cupru, – nu creste doar in Romania, creste peste tot pe Glob”, a adaugat Lacramioara Diaconu – Pintea de la OX2.

“La nivelul anului trecut, grupul BEI a investit in Romania 2,5 mld. Euro. Din suma asta, cam 968 mil. Euro au mers explicit pe actiune climatica si sustenabilitate de mediu, adica circa 40% din totalul investitiilor. Circa 780 mil. Euro au mers fix pe energie verde. Si aici, am pus mare accent pe modernizare de retele, am avut doua tranzactii mari de cate 200 mil. Euro fiecare cu Electrica si cu Delgaz, care au mers pe modernizarea si automatizarea retelelor”, a declarat Marius Cara, Head of European Investment Bank Group (EIB) in Romania.


Agribusiness.

“Suntem intr-o situatie oarecum fericita. Faptul ca economia Romaniei creste mai mult sau mai putin ne afectează pe toti, dar baza aceea a lantului – fermierul roman – cred ca este impactat destul de putin. Marea majoritate a productiei agricole a Romaniei este exportata. Cerere pentru produse agricole primare va exista. Suntem intr-o zona geostrategica importantă, avem un port la Marea Neagra, iar acest lucru ne ajuta in sensul in care atata vreme cat fermierii produc, au productivitatea de care au nevoie, pot sa vanda si sa desfaca relativ usor catre zone ca Orientul Mijlociu, Asia. Nu ne asteptam la derapaje majore (asupra business-ului Agricover, n.r.). Sigur ca o crestere de TVA mai pune putin de presiune pe costurile fermierilor, dar cred ca ne vom misca in directia corecta. Planurile noastre sunt de crestere si, probabil, in orice criza exista si oportunitati”, a declarat Liviu Dobre, CEO al Agricover Holding.

“Sustenabilitatea este ceva care este probabil in mintea tuturor si in actiunea fiecaruia dintre noi, dar variaza foarte mult de la sector la sector. Este un subiect destul de contondent la nivelul UE intre conservatori si progresisti. Marele semn de intrebare asupra competitivitatii in Europa ridicat de raportul Draghi se aplica si in agricultura. Agricover se pozitioneaza cumva in tabara progresistilor, dar militeaza pentru eliminarea extremelor, a exagerarilor, a exceselor”, a punctat Liviu Dobre din partea Agricover.

“Au fost multe efecte. Cand s-a declansat razboiul in Ucraina in 2022, stim cu totii ce s-a intamplat cu preturile produselor agricole, au crescut pana in ceruri, dupa aceea au urmat si ingrasamintele, inputurile agricole ale fermierilor. De aici oarecum s-a creat un bulgare pentru ca multi au ramas intr-o pozitie nefavorabila tinand de stocuri, care dupa aceea foarte repede au si scazut in pret, dar costurile le-au asumat cand au fost la cel mai inalt nivel. Si, oarecum, s-a creat acest “gap” (gol, n.r.) in P&L (contul de profit si pierdere al companiei, n.r.) care s-a transformat intr-un gap de finantare. Gap-ul acesta de finantare a fost temporar amanat cu anumite programe guvernamentale cu garantii cu IMM Invest, cu Agro IMM Invest, cu toate acestea, care au ajutat cu putine credite subventionate, dar acelea expira in perioada asta. Si aici as adauga ca au venit si factorii climatici, care din ultimii 4 ani, 3 ani au fost cu seceta destul de serioasa”, a spus Tamas Vincze, CEO al East Grain, companie care face parte din conglomeratul ceh Agrofert.

„Asa nici fermierii nu au avut oportunitatea de a-si reveni din punct de vedere financiar. Acum este presiunea dubla – a rezultatelor proaste din ultimii 3 ani plus datoriile acumulate si aici este si o chestie macroeconomica pentru ca dobanzile la care s-au imprumutat, chiar daca dobanda aia o fi fost subventionata o perioada – 9 luni sau cat o fi fost, dar, dupa aceea, a fost o dobanda mare, iar noi aici in Romania platim oarecum cele mai mari dobanzi din UE”, a adaugat CEO East Grain.

“Agricultura din Romania este masiv subcapitalizata. Tot lantul este subcapitalizat. Noi suntem intr-o pozitie in care ne-am capitalizat si ne uitam la oportunitati”, a precizat Tamas Vincze.


Finantare verde.

“Companiile mai mari, de obicei, lucreaza cu institutii financiare mai mari. Cu cat este mai mare finantatorul tau, cu atat el este mai concentrat catre acordarea de finantare sustenabila”, a subliniat Vytautas Plunksnis, Partner & Head of Private Equity in cadrul INVL Asset Management.

“In cazul Pehart, avem un pachet de finantare de la IFC, care este o subsidiara a Bancii Mondiale, Banca Transilvania si ING, iar din pachetul de 150 mil. Euro circa 125 mil. Euro este finantare corelata cu obiective de sustenabilitate. Am fost de acord ca parte a finantarii sa investim in reducerea emisiilor, si in special investitii noi vor fi directionate catre reducerea utilizarii de gaze, electricitate, a scurgerilor de agent frigorific. Vom incerca sa crestem ponderea ambalajelor reciclate post-consum atunci cand ambalam produsele noastre si vom lucra pentru a creste diversitatea de gen la toate nivelurile organizației. Cred ca fara componenta de finantare sustenabila, aceast tranzactie ar fi fost cu mult mai dificil de finantat”, sustine Vytautas Plunksnis de la INVL Asset Management.

“Sincer, practic, tot ce am facut in ultimii 3 – 4 ani este sustenabil, fie ca vorbim despre emisiuni cu obligatiuni verzi ori credite bancare cu componenta ESG. Tot ce facem acum este verde sau are un link ESG. In ceea ce priveste baza totala de finantare, probabil ca este peste 80% la acest moment (nivelul finantarii cu componenta ESG din totalul finantarii grupului, n.r.), deci in jurul a 7 mld. Euro”, a punctat Richard Wilkinson, CFO al grupului CTP, liderul pietei de logistica din Europa continentala.

“In Romania, noi am investit cred ca peste 1 mld. USD in ultimii ani numai in obligatiuni bancare verzi sau cu o tematica de incluziune. Iar asta a reprezentat aproape 20% din totalul obligatiunilor lansate in Romania in perioada respectiva, deci o contributie semnificativa”, sustine Cristian Nacu, Senior Country Officer al International Finance Corporation.


Asset management & Piete de capital

“Anul acesta a fost un an cu provocari, dupa cum bine stim. In prima parte a anului am fost si noi afectati sa zicem intr-o anumita masura de tumultul politic, de reticenta unor investitori de a face pasul catre noi subscrieri intr-un context mai incert, insa dupa luna mai am inceput sa vedem un interes crescand in ceea ce priveste fondurile noastre si in ceea ce priveste piata de capital. A si performat bine piata de capital. Anul acesta, practic, nu exista niciun fond pe care sa il administram si sa nu aiba crestere de la inceputul anului. Si cred ca asta se intampla pentru al treilea an la rand, deci este un istoric destul de favorabil”, a spus Horia Braun – Erdei, CEO al Erste Asset Management, unul dintre cei mai mari jucatori din industria locala de asset management.

Ce pondere au in portofoliile administrate obligatiunile verzi si in format sustenabil emise recnet pe piata de catre jucatori precum Banca Transilvania sau Electrica?

“Pentru un singur fond, un fond de obligatiuni in Euro, acolo avem o pondere ceva mai mare, as zice undeva intre 10% si 20% din portofoliu, dar probabil ca va creste. Acolo este palpabil. In rest, mai putin”, a raspuns Horia Braun – Erdei din partea Erste Asset Management.

“Am vazut in transa de 12 ani in emisiunea lansata anul trecut o participare foarte importantă din partea investitorilor nordici. Ei au aceste mandate dedicate, deci, practic, nu investesc in alte tipuri de active decat active ESG. Si, practic, 45% din aceasta transa pe care noi am emis-o a fost alocata acelor investitori. Ca o distributie geografica, se mentine Marea Britanie si Irlanda cu 48% in alocare, Europa are un procent bun de alocare cam 19 – 20%. Si investitorii calificati romani, deci nu persoane fizice, au participat in aceste obligatiuni, dar si din Germania, Austria, si alte jurisdictii. SUA au avut o pondere mai mica pentru ca noi stim ca ei nu au aceste obiective foarte bine evidentiate in alocarile lor pe portofoliu”, a punctat Diana Popescu, Director General Adjunct in cadrul Directiei Generale de management a datoriei  publice si fluxurilor de trezorerie al Ministerului Finantelor.


Real Estate.

“Cred ca veti vedea o compresie rezonabila a yield-ului (randamentului, n.r.) in urmatoarele 12 pana la 18 luni pe cele mai multe dintre pietele central – europene, in mod similar cu ceea ce s-a intamplat in Cehia in urma cu cativa ani”, a spus Richard Wilkinson, CFO al grupului CTP – lider pe piata de logistica din Europa continentala.

„In Romania, am fost un cumparator activ in ultimii si ne asteptam ca asta sa continue si sa securizam terenuri atractive in special, dar si active pentru dezvoltare. Daca le vedem, le putem securiza”, a punctat investitorul imobiliar.

„Ma astept ca asta sa continue, adica sa incercam sa fim achizitivi in pietele din Europa Centrala, dar, de asemenea, si in Europa de Vest”, sustine CFO-ul grupului CTP.


Companii antreprenoriale.

“Sunt mai multi factori (care au impact asupra companiilor, n.r.) si ce putem vedea noi ca si trend este ca, datorita inteligentei artificiale (AI), lucrurile se misca mult mai accelerat decat se miscau inainte in zona de tech. Totul este mult mai accelerat. Rundele se pot inchide mai repede. Produsele cresc mai repede. Baza de clienti poate sa creasca mult mai usor in functie de viralitate. Deci, as spune ca produsele sunt mult mai avansate decat piata in momentul asta. Inainte putea sa existe un echilibru. Acum sunt produse foarte avansate, insa piata nu este pregatita sa le adopte in zona asta de AI”, a spus Dan Huru, Fondator si CEO al startup-ului MeetGeek, care activeaza pe nisa AI.

Care este impactul inteligentei artificiale (AI) asupra sectoarelor din economie? “In primul rand, cred ca tine de nivelul de competitie intr-un anumit domeniu. Daca competitia este scazuta atunci exista mai putine motive de a reflecta asupra operatiunilor tale ca si companie si atunci nu te uiti neaparat intr-o zona de automatizare. Unde este competitie, de obicei, companiile cauta sa se diferentieze intr-un anumit fel, ba printr-un serviciu mai bun, ba prin operatiuni mai eficiente si atunci cauta solutii de digitalizare, inclusiv pe noi”, a punctat Dan Huru de la MeetGeek.

“La noi primul punct pe lista este sa capturam oportunitatile pe care ni le ofera piata. Punctul doi pe lista este de eficientizare. Avem departamente in business unde facem <<downsizing>> (reduceri, n.r.), rationalizare. Nu neaparat vrem sa avem crestere de volum, dar fara marja. Oarecum este si aceasta tot o rationalizare. Adica privim catre oportunitati, dar si sa rationalizam ceea ce nu functioneaza. Deci este o dualitate la noi si cred ca multi se uita in acest fel”, a spus Tamas Vincze, CEO al companiei agricole East Grain.


Retail.

“Traim un timp al cresterilor de taxe, al vestilor ingrijoratoare, al repozitionarilor, toate acestea dupa pandemie. Cand zic repozitionari ma refer nu numai la materii prime, ci si la zona de procesare, unde nu neaparat costurile devin elementul principal, dar si accesibilitatea in conditii geopolitice noi in care s-ar putea ca accesul la aceste materii prime sau procesare cu costuri scazute sa nu mai fie posibil si atunci ele se relocheaza. Exista clar această tendinta de relocare a productiei in anumite zone, mai ales alimentara. Deci, nu este deloc o veste buna si, in general, un mediu care sa fie foarte infestat cu vesti ingrijoratoare care, practic, creeaza o atitudine defensiva a consumatorilor, de prudenta”, a spus George Badescu, Director Executiv al Asociatiei Marilor Retele Comerciale din Romania  (AMRCR).

“Pe de alta parte, nu as maximiza impactul acestor cresteri de taxe neaparat in ceea ce priveste zona alimentara. Nu avem doar cresterea de TVA. Din pacate, zona de retail are si alte taxe chiar semnificative – pe cifra de afaceri, taxa pe stalp, ca sa nu mai vorbim de plafonari ale marjelor si multe alte suprareglementari. Toate aceste lucruri au facut ca aceasta industrie care avea un aport foarte important in PIB sa inregistreze o incetinire accentuata a cresterii, a valorii reprezentate in PIB si toate acestea credem noi ca genereaza un efect nu neaparat negativ, dar care pune sub presiune si alte business-uri colaterale, transversal”, afirma reprezentantul asociatiei marilor retaileri.

„S-a vorbit mult inainte ca e o crestere bazata pe consum, insa nu stiu daca o scadere bazata pe consum este o veste buna. Eu, personal, cred ca nu. Cresterile sunt cresteri, chiar daca sunt bazate pe consum sau pe productie. Deci, exista un impact, insa pe de alta parte, aceasta industrie este bine consolidata in Romania. Exista o expertiza la nivel de resurse umane care reuseste si din această perspectiva a expertizei, a experientei sa atenueze aceste influente”,  a adaugat George Badescu. Investitiile vor continua in sectorul de retail? “Nu la nivelul anterior, dar probabil exista in continuare spatiu”, a raspuns reprezentantul AMRCR.


Componente auto & industrie.

“Sectorul automotive (componente auto), pe langa faptul ca este un sector extrem de important pentru economia romaneasca unde are peste 10% din PIB, este conectat la ceea ce inseamna exporturi pentru ca in jur de 85% – 90% din ceea ce se produce in Romania se exporta fie ca vorbim despre exporturi inafara UE, fie ca vorbim de livrari catre UE. El trece prin aceste zbateri, nu este strain de ceea ce se intampla la nivel global. Pentru ca tot ceea ce vorbeam cu razboaiele comerciale, cu ceea ce se intampla pe zona de repozitionare geopolitica in economia globala, au un impact indirect si asupra sectorului romanesc si, in special, asupra sectorului automotive. El este conectat direct la ceea ce inseamna economia si fluxurile globale si automat avem niste presiuni foarte mari. A scazut foarte mult cererea. Avem aceasta presiune care vine din zona de tranzitie catre economia verde, catre partea de electrificare si toata zona aceasta poate nu a fost foarte bine administrata la nivel de UE, daca ne uitam la ceea ce se intampla cu competitivitatea, respectiv concurenta cu piata chineza si la ceea ce se intampla cu producatorii de automobile din China”, a spus Alin Negrescu, Head of Automotive & Industrial Markets in cadrul KPMG Romania.

„Sunt presiuni foarte mari si, probabil, ca in perioada urmatoare ne vom astepta si la restructurari in ceea ce priveste personalul si la restructurari in ceea ce priveste business-ul acestor companii. Vedem deja in zona automotive in Romania in randul marilor companii anumite reorganizari, anumite vanzari, anumite splitari de companii. Probabil ca o sa urmeze si in perioada imediat urmatoare pana vom avea o anumita stabilizare pentru ca noi depindem de ceea ce se intampla la nivel global. Romania este un pion important in ceea ce priveste sectorul auto in Europa. Suntem in top 5 – 6 economii cu industrie automotive extrem de dezvoltata si avem si doi mari producatori de automobile in Romania”, a adaugat consultantul KPMG.

“Deci, cu siguranta, vom avea in perioada urmatoare cateva zbateri pe acest sector, inclusiv pe sectorul industrial – de industrial markets (piete industriale). Cred ca lucrurile vor fi destul de tulburi in perioada urmatoare. Acest lucru vine alimentat cumva si de ceea ce se intampla la nivelul economiei locale, si ma refer aici la măsurile fiscale. Vedem o presiune care vine din zona asta de fiscalitate, care sper ca se vor incheia, se vor stabiliza si nu vom mai avea niste cresteri de taxe in perioada urmatoare pentru ca toate aceste schimbari pun o presiune foarte mare pe sectorul de business in general, nu doar pe automotive si piete industriale”, a punctat Alin Negrescu din partea KPMG Romania.

Sancons Capital & Investment si Vetimex Capital sunt Supporting Partners ai celei de-a patra editii anuale a evenimentului MIRSANU SUSTAINABILITY CHALLENGE.


CITESTE SERIA DE ARTICOLE MIRSANU SUSTAINABILITY CHALLENGE 2025


MIRSANU SUSTAINABILITY CHALLENGE 2025: “Cu cat este mai mare finantatorul tau cu atat este mai concentrat catre acordarea de finantare sustenabila”. Anul 2026 vine pentru companii cu tinte de conformare pe taxa de carbon si pe regulamentul de defrisari. Ministerul Finantelor pregateste pentru octombrie – noiembrie o noua emisiune de obligatiuni Samurai la care asteapta o participare mai mare a investitorilor fata de tranzactia din 2024. Valul de presiuni generat la nivel international si local loveste in sectorul componentelor auto, retail, bunuri de larg consum, utilitati sau sectorul rezidential


Marius Cara, European Investment Bank Group: Ne uitam la cateva tranzactii de project finance in Romania. Cautam sa co-investim alaturi de alte institutii financiare internationale pentru ca noi nu putem sa investim mai mult de jumatate din valoarea unui proiect. EIB a intrat actionar cu o investitie de capital de 30 mil. Euro in proiectul eolian Pestera 2 de peste 500 mil. Euro al investitorului financiar Copenhagen Infrastructure Partners


Cristian Nacu, IFC: Ne uitam la tranzactii prin care sa luam direct participatii equity sau quasi equity in companii, unde putem prelua pana la maxim 20% din actiuni. Am facut deja finantari de circa 500 mil. USD si abia a trecut primul trimestru din noul an financiar, deci ne asteptam sa depasim si in acest an 2 mld. USD fonduri proprii si fonduri atrase. “Vrem sa sprijinim anumite companii de stat sa acceseze finantari comerciale de la IFC”


Diana Popescu, Ministerul Finantelor: In octombrie – noiembrie, vom avea noua emisiune de titluri Samurai pe piata japoneza, la care asteptam ca participarea investitorilor sa fie din ce in ce mai mare. Este posibil ca noua emisiune Samurai sa depaseasca emisiunea inaugurala de 200 mil. Euro de anul trecut, vom vedea care este feedback-ul investitorilor. La emisiunile de titluri Fidelis, daca se pastreaza interesul investitorilor pentru transele mai lungi, vom testa piata cu maturitati mai mari


Liviu Dobre, Agricover: Mai bine de 1,5 mld. RON din finantarile pe care le atragem vin de la institutii financiare internationale precum EBRD, IFC sau BSTDB. Piata de capital este o oportunitate pentru noi chiar si la nivel de emisiune de obligatiuni, insa asteptam momentul potrivit pentru ca astazi costurile de finantare de pe piata de capital romaneasca sunt prea ridicate pentru a putea oferi ceva competitiv catre clientii nostri. Revine Agricover cu IPO pe bursa? “Nu vedem nimic in plan apropiat. Vrem sa ne concentram pe crestere”


Vytautas Plunksnis, INVL Asset Management: Din pachetul de finantare bancara de circa 150 mil. Euro contractat pentru Pehart, circa 125 mil. Euro reprezinta finantare sustenabila. Intregul nostru portofoliu din Romania, care mai include proiecte de energie regenerabila si paduri, este verde sau legat de sustenabilitate. Cea mai mare parte a fondului nostru de energie regenerabila este concentrat in Romania, unde avem 357 MW dintr-un portofoliu de 390 MW, iar investitiile totale depasesc 250 mil. Euro din care o mare parte va fi finantata prin debt


Horia Braun – Erdei, Erste Asset Management Romania: Obligatiunile sustenabile si in format verde au o pondere intre 10% si 20% intr-un fond de obligatiuni in Euro pe care il administram, dar, probabil, ca aceasta pondere va creste. Emisiunile corporative de valori mai mici sunt mai putin preferate chiar daca sunt sustenabile. Vedem un interes al clientilor catre diversificare, inclusiv diversificare internationala, in portofoliile administrate, unde expunerea pe instrumente cu venit fix a scazut in ultimii ani de la 80% catre 60%


Richard Wilkinson, CTP: Circa 7 mld. Euro, adica aproape 80% din toata baza noastra de finantare la nivel de grup, inseamna finantare verde sau cu un link ESG. Evaluarile de active din Romania vor continua sa creasca pe termen lung. “Oamenii inteleg ca diferenta de randament intre un activ din Romania si unul din Germania este prea mare, iar riscurile de lichiditate din Romania sunt exagerate”


Lacramioara Diaconu – Pintea, OX2: Pregatim vanzarea unui proiect de 300 MW in 2026, care va fi cu adevarat o tranzactie mare. Si suntem acum la momentul ofertelor neangajante pentru vanzarea unui proiect de 77 MW. Cele doua proiecte pot fi vandute impreuna sau vor fi doua tranzactii separate in functie de interesul investitorilor. Cum arata “bucataria” in care investitorul suedez in energie verde si-a pregatit vanzarea unui proiect de 99 MW pentru un pret de 200 mil. Euro si care ar putea zgudui anul viitor piata de M&A din Romania cu tranzactii de circa 3 ori mai mari


Alin Negrescu, KPMG Romania: Tendintele internationale si locale au impact negativ in sectoare precum componente auto, industria de prelucrare, retail sau sectorul rezidential. Vom vedea investitori noi si investitii in sectorul de aparare, energie verde, logistica si transporturi. Anul 2026 vine cu tinte de conformare ESG pentru companii precum CBAM si regulamentul de defrisari


Tamas Vincze, East Grain: In 2025 ne apropiem de investitii de 35 – 40 mil. Euro capital investit plus debt, din care pana la 65% inseamna tranzactii M&A. Ne uitam la tichete M&A de la 2 – 3 mil. Euro pana la 15 mil. Euro. Agricultura din Romania este masiv subcapitalizata si vedem in timp real o reasezare a capitalului. Ce este in capul listei de prioritati ale unei companii antreprenoriale


Dan Huru, MeetGeek: In zona de tech, totul este accelerat de efectul AI – rundele se inchid mai repede, produsele si bazele de clienti cresc mai repede. Produsele sunt mult mai avansate decat piata, dar piata nu este pregatita sa adopte zona AI. Am luat pana acum in total finantare de circa 3 mil. Euro de la investitori si ne dorim sa crestem de 4 – 5 ori in urmatoarele 12 luni


George Badescu, Asociatia Marilor Retele Comerciale din Romania (AMRCR): Traim un timp al cresterilor de taxe si al repozitionarilor dupa pandemie care creeaza consumatorilor un sentiment de prudenta, o atitudine defensiva. In retail, este asteptata o crestere de 1% in 2025 vs 2024, iar investitiile vor continua, insa nu la nivelul anterior. “Ar fi o surpriza sa vedem noi tranzactii in viitorul apropiat”


Startup-ul The Cat Health Company a atras o noua runda de finantare de 1,2 mil. USD de la un grup de investitori pentru a dezvolta activitatea destinate terapiilor de longevitate din domeniul veterinar

Compania The Cat Health Company a anuntat pe 2 octombrie 2025 a obtinut o finantare suplimentara de 1,2 mil. USD de la un grup de investitori pentru dezvoltarea terapiilor de longevitate in sectorul veterinar, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Active Aging & Longevity Fund II al Portfolia a investit in aceasta runda alaturi de 100 Plus Capital al Soniei Arrison, Alex Zhavoronkov (fondatorul vizionar al unicornului farmaceutic Insilico Medicine) si un grup de investitori privati. Primul investitor al companiei, Early Game Ventures, a participat de asemenea la runda.

Aceasta este mai mult decat o simpla investitie; este un vot de incredere in misiunea noastra de a aduce solutii reale de longevitate pentru domeniul veterinar”, a declarat Alex Voda, CEO al The Cat Health Company. Alex Bacita, COO a adaugat „Cu aceasta finantare, vom accelera cercetarea clinica, vom dezvolta noi terapii si, de asemenea, ne vom extinde echipa pentru a ne asigura ca putem veni pe piata cat mai repede cu aceste terapii care prelungesc viata pisicilor.”

Rezultatele intermediare incurajatoare ale studiilor clinice efectuate de TCHC au validat abordarea companiei si au confirmat soliditatea portofoliului, atragand o atentie semnificativa din partea jucatorilor cheie din domeniul longevitatii care au ales sa conduca aceasta runda SAFE (Simple Agreement for Future Equity).

Pe baza activitatii de cercetare anterioare si a studiilor clinice, un nou set de date clinice este pregatit pentru a fi publicat cat de curand. Aceleasi date urmeaza sa fie utilizate in viitor pentru aprobarea terapiilor de catre autoritatile de reglementare, incepand cu 2026.

Miruna Popa, Investment Manager al Resource Partners. 
Credit foto: Dariusz Iwanski

Managerul regional de private equity Resource Partners cumpara participatiile majoritare de la iaBilet.ro si BestMusic Concerts de la NCH Capital si actionarii fondatori. Miruna Popa, Resource Partners: Ambele tranzactii sunt realizate sub forma de buyout, fara majorari de capital, iar finantarea este asigurata integral din capitalul fondului III

Managerul regional de fonduri de private equity Resource Partners a anuntat pe 1 octombrie 2025 achizitia pachetelor majoritare de actiuni din platformele iaBilet si BestMusic Concerts de la NCH Capital si actionarii fondatori, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Resource Partners preia 82,5% din actiunile iaBilet, liderul pietei de ticketing din Romania, si 55% din actiunile platformei de organizare de concerte BestMusic Concerts de la managerul international de capital privat NCH Capital si actionarii fondatori. In urma tranzactiei, fondul devine partener al co-fondatorilor, alaturi de care va sustine urmatoarea etapa de dezvoltare a companiei.

Co-fondatorii Emil Ionescu si Razvan Manta pastreaza participatii minoritare si roluri executive in cele doua companii, a precizat cumparatorul.

„Credem in potentialul pe termen lung al pietei din Romania, care continua sa genereze initiative antreprenoriale cu impact regional, iar iaBilet este un exemplu foarte bun in acest sens. Ne-a impresionat din start capacitatea companiei de a castiga increderea atat a organizatorilor, cat si a publicului. Ca investitor specializat in industrii orientate catre consumator, si avand o cunoastere solida a acestui sector, vedem perspective clare de crestere in servicii digitale & live entertainment, si suntem entuziasmati sa sustinem urmatoarea etapa din evolutia companiei.” a declarat Gosia Bobrowska, Managing Partner in cadrul Resource Partners.

„Ne bucuram sa anuntam a doua investitie pe piata din Romania din ultimii doi ani. iaBilet este un lider de categorie, puternic ancorat in ecosistemul local de evenimente si un partener de incredere atat pentru promoteri, cat si pentru utilizatori. Prioritatea noastra este acum sa imbunatatim experienta digitala pentru toate partile implicate – oferind organizatorilor instrumente mai performante, extinzand serviciile cu valoare adaugata si simplificand procesul de ticketing pentru public. iaBilet este un campion local cu potential real de expansiune regionala, iar obiectivul nostru este sa il sustinem in evolutia sa catre o platforma de noua generatie dedicata evenimentelor live.” a adaugat Miruna Popa, Investment Manager la Resource Partners.

Partile nu au facut publica valoarea tranzactiei.

„NCH Capital este cel mai mare fond de investitii din Romania, activ de peste 30 de ani, timp in care a returnat investitorilor peste 2 miliarde de dolari. Fondul a restructurat si transformat cu succes zeci de companii in afaceri de succes, ulterior achizitionate de investitori locali si straini. NCH a investit in agricultura, materiale de constructii, capacitati industriale, banking, brokeraj, productie alimentara, capacitati portuare, real estate, iar acum marcheaza a patra vanzare in sectorul de internet. Fondul a oferit si continua sa ofere companiilor in care investeste capital, dar mai ales expertiza manageriala, viziune strategica si business intelligence.”, a spus Ovidiu Petre, Director General al NCH Capital Inc. Wilmington – Sucursala Bucuresti.

Investitia deschide o noua etapa de crestere pentru iaBilet. Cu sprijinul Resource Partners, platforma va accelera investitiile in infrastructura digitala, isi va diversifica portofoliul de servicii pentru organizatori si va imbunatati experienta de ticketing pentru milioane de utilizatori.

„Ambele tranzactii sunt realizate sub forma de buyout, fara majorari de capital”, a precizat pentru jurnalul de tranzactii MIRSANU.RO Miruna Popa, Investment Manager al Resource Partners.

Potrivit acesteia, finantarea celor doua achizitii este asigurata integral din capitalul fondului III, ultimul ridicat de catre managerul regional de private equity.

Investitiile pe care Resource Partners le face in companiile romanesti au o componenta de equity care variaza intre 7 si 20 milioane de euro, la care pot fi adaugate finantarile bancare sau alte co-investitii, conform strategiei managerului de fond.

„Suntem extrem de mandri de parcursul iaBilet si pregatiti sa ducem acest proiect la nivelul urmator. Cu sprijinul Resource Partners, vom continua sa dezvoltam instrumente care le ofera organizatorilor mai multa autonomie, cresc vizibilitatea evenimentelor si le ofera utilizatorilor un acces mai facil si mai flexibil la o gama larga de evenimente. Acest parteneriat ne va permite sa deservim si mai bine comunitatea de evenimente live, ramanand fideli valorilor noastre fundamentale: accesibilitate, inovatie si fiabilitate.” a declarat Emil Ionescu, CEO si co-fondator al iaBilet si BestMusic.

Resource Partners a anuntat pe 2 septembrie 2024 achizitia pachetului de 80% din actiunile Interactive Travel Holdings, aceasta fiind prima tranzactie derulata in Romania de catre noul fond regional de private equity strans de la investitori.

Resource Partners a cumparat participatia de 80% din Interactive Travel Holdings de la fondurile de investitii 3TS Capital Partners si Catalyst, respectiv de la cei doi cofondatori polonezi ai FRU.pl, Jaroslaw Adamski si Michal Wrodarczyk. De asemenea, Daniel Truica, CEO al Vola.ro, a reinvestit sumele obtinute din tranzactie alaturi de fond in schimbul unei participatii minoritare semnificative si detine majoritatea pachetului de 20% din ITH, care cuprinde insa si un procentaj mic de actiuni alocat pentru managerii – cheie din companie.

“Avem in continuare un pipeline activ, iar majoritatea oportunitatilor vizeaza cele doua piete principale in care investim, Romania si Polonia. Pe plan local, derulam mai multe procese proprietare, iar urmatoarele investitii anticipam ca se vor materializa anul viitor”, a precizat pentru jurnalul de tranzactii MIRSANU.RO Miruna Popa din partea Resource Partners.

Resource Partners este un fond independent de private equity, fondat in 2009 de o echipa de manageri cu experienta internationala, activi in regiunea CEE inca din 2000, cu capital atras de la institutii financiare de prestigiu. De la infiintare, Resource Partners a ridicat trei generatii de fonduri, cumuland investitii de peste 500 milioane de euro. Fondul investeste in companii aflate in plina dezvoltare, cu echipe de management experimentate, sprijinindu-le prin expertiza in accelerarea cresterii organice, expansiune internationala si integrarea de achizitii complementare (bolt-on M&A).

rsz_amrcr main

George Badescu, Executive Director of The Romanian Association of Large Retailers Networks (AMRCR), speaker of MIRSANU SUSTAINABILITY CHALLENGE 2025


George Badescu, Executive Director of The Romanian Association of Large Retailers Networks (AMRCR), is one of the speakers of MIRSANU SUSTAINABILITY CHALLENGE 2025.

He is Executive Director of The Romanian Association of Large Retailers Networks (AMRCR) since 2016. Also, in 2025 he became Member of The European Economic and Social Committee.

He graduated from Faculty of Law in Bucharest in 1992, the National School of Political and Administrative Studies – International Relations in 1994 and the College of Europe in Bruges in 1995, where he obtained a Master’s degree in Community Law.

Later George Badescu was editor of Foreign News at Romanian Television – TVR – correspondent in Moscow and Rome. Between 1996 and 2000 he held the position of Corporate Affairs Executive at Philip Morris Romania and from 2000 to 2009 he was Legal Counselor of the US Embassy in Bucharest.

In 2003, he was awarded the Meritorious Honor Award by the US Embassy Romania and the following year, the US Department of Justice presented him with the International Certificate of Appreciation.

On October 2, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU SUSTAINABILITY CHALLENGE 2025, an exclusively ONLINE event for business leaders, entrepreneurs, bankers, investors, advisors and other important stakeholders involved in sustainability, investments and real economy.

The final agenda of this event will be as follows:


08:55 (EEST) – 09:00  Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

09:00 – 09:20 Q&A International sustainable financing IFI

09:20 – 09:40 Q&A Local portfolio of sustainable financing IFI

09:40 – 10:00 Q&A Public Debt & Sovereign bonds

10:00 – 10:20 Q&A Green Finance Private Equity

10:20 – 10:40 Q&A Agribusiness

10:40 – 11:00 Q&A Entrepreneurship

11:00 – 11:20 Q&A Green Energy

11:20 – 11:40 Break

11:40 – 12:00 Q&A Asset management & Capital Markets

12:00 – 12:20 Q&A Tech & AI

12:20 – 12:40 Q&A Real Estate

12:40 – 13:00 Q&A Tax & Advisory

13:00 – 13:20 Q&A Retail

13:20 – 13:30 Conclusions


The Supporting Partners of this event are Sancons Capital & Investment and Vetimex Capital.

If you are interested in attending this event or making a partnership, please contact us at: office@mirsanu.ro.


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media product consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media product exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Photo: OX2.

Lacramioara Diaconu – Pintea, Country Manager OX2 Romania, speaker of MIRSANU SUSTAINABILITY CHALLENGE 2025

Lacramioara Diaconu – Pintea, Country Manager OX2 Romania, is one of the speakers of MIRSANU SUSTAINABILITY CHALLENGE 2025.

Lacramioara Diaconu-Pintea was appointed Country Manager for OX2 Romania in January 2023, being responsible for continuing to scale up the company’s portfolio across technologies – wind, solar, energy storage and hydrogen. OX2 develops, constructs, and sells onshore and offshore windfarms and solar PV farms, also offering management of wind- and solar farms after completion.

Lacramioara Diaconu-Pințea has an extensive experience in the energy sector in Romania, from large capital projects to business transformation and growth and has held several executive positions within the industry (OMV group, Complexul Energetic Oltenia). She graduated Finance at ASE Bucharest and the Executive MBA program of WU Wien and University of Minneapolis.

On October 2, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU SUSTAINABILITY CHALLENGE 2025, an exclusively ONLINE event for business leaders, entrepreneurs, bankers, investors, advisors and other important stakeholders involved in sustainability, investments and real economy.

The final agenda of this event will be as follows:


08:55 (EEST) – 09:00  Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

09:00 – 09:20 Q&A International sustainable financing IFI

09:20 – 09:40 Q&A Local portfolio of sustainable financing IFI

09:40 – 10:00 Q&A Public Debt & Sovereign bonds

10:00 – 10:20 Q&A Green Finance Private Equity

10:20 – 10:40 Q&A Agribusiness

10:40 – 11:00 Q&A Entrepreneurship

11:00 – 11:20 Q&A Green Energy

11:20 – 11:40 Break

11:40 – 12:00 Q&A Asset management & Capital Markets

12:00 – 12:20 Q&A Tech & AI

12:20 – 12:40 Q&A Real Estate

12:40 – 13:00 Q&A Tax & Advisory

13:00 – 13:20 Q&A Retail

13:20 – 13:30 Conclusions


The Supporting Partners of this event are Sancons Capital & Investment and Vetimex Capital.

If you are interested in attending this event or making a partnership, please contact us at: office@mirsanu.ro.


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media product consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media product exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Sursa foto: Catalyst Romania.

Managerul de venture capital Catalyst Romania investeste 1,25 mil. Euro in platforma Carfix care reduce cu pana la 60% costurile asociate vehiculelor

Managerul de capital de risc Catalyst Romania a anuntat pe 30 septembrie 2025 o investitie strategica in valoare de 1,25 mil. Euro in Carfix, platforma SaaS care interconecteaza asiguratori, brokeri, service-uri auto, dealeri, companii de leasing si utilizatori finali intr-un ecosistem 100% online, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Carfix dezvolta solutii digitale de gestionare completa a daunelor, estimari automate de costuri, fluxuri configurabile de autorizare, control in timp real al interventiilor si mentenantei preventive, precum si un marketplace integrat pentru evaluari si tranzactii. Carfix salveaza timp pentru clientii sai, reduce costurile operationale cu pana la 60%, diminueaza emisiile de CO2 cu pana la 30% si scade dependenta de personal cu 75%, sustine investitorul de venture capital.

Lansata in Romania printr-un parteneriat strategic cu GT Motive, lider global in estimarea daunelor auto si parte a Solvd (Allianz Group), Carfix a atras in 2020 o investitie strategica din partea Autonom, liderul pietei de mobilitate din Romania, investitie fundamentata pe complementaritatea activitatilor celor doua companii si pe potentialul comun de dezvoltare. Acest pas a consolidat directia de crestere si sinergia dintre Carfix si Autonom. Ulterior, Carfix a accelerat extinderea internationala, iar in 2023 a incheiat un parteneriat cu LKQ CEE, lider in distributia de piese auto, care i-a intarit pozitia in Europa Centrala si de Est. Consolidarea prezentei regionale continua prin extinderea operatiunilor in Cehia, Slovacia si Ungaria.

Investitia vizeaza extinderea platformei la nivel local si european, oferind companiilor cu flote, asiguratorilor, companiilor de leasing, service-urilor auto si dealerilor acces la un ecosistem integrat care automatizeaza procesele, reduce timpii de procesare si asigura control end-to-end al operatiunilor auto. Pentru partenerii existenti si viitori, aceasta finantare inseamna crearea unor noi functionalitati, acoperire teritoriala extinsa si oportunitati concrete de crestere intr-o piata validata de investitori de renume.

„Carfix reprezinta exact tipul de inovatie pe care o cautam – o solutie care transforma fundamental un sector traditional prin digitalizare completa. Echipa a demonstrat o intelegere profunda a nevoilor pietei,  construind nu doar o solutie auto digitala, ci un agregator care transforma modul in care companiile isi gestioneaza flotele, serviciile si costurile auto – promovand transparenta, eficienta si sustenabilitate.  Aceasta finantare va sprijini Carfix in procesul de expansiune europeana si in consolidarea rolului sau in Romania ca jucator de referinta in digitalizarea industriei auto. Acest anunt marcheaza a unsprezecea investitie din Catalyst Romania Fund II, consolidand astfel misiunea Fondului de a sustine cresterea si inovatia in ecosistemul de tehnologie din Romania si din Europa Centrala si de Est (CEE).”, a declarat Alin Stanciu, Partner al Catalyst Romania.

Aproximativ 150 de companii folosesc deja Carfix pentru a reduce costurile auto cu pana la 60%, a elimina birocratia si a-si eficientiza complet operatiunile legate de mobilitate: Autonom Services, Omniasig VIG, Groupama Asigurari, Grawe Asigurari, Prime Risk Consultants, Arval Service Lease, Leasplan, Ald Automotive, Hertz, service-uri auto sau concesionari din reteaua Renault Renew.

„Pentru noi, acesta investitie este o validare a directiei in care am pornit. Carfix a fost creat pentru a elimina birocratia, a oferi transparenta si a simplifica experienta partenerilor din industria auto. Sustinuti de Catalyst Romania, putem accelera transformarea digitala si putem aduce aceste beneficii la scara mult mai mare.”, a spus Sorin Iacob, CEO Carfix.

Alaturi de Catalyst Romania, Carfix intra intr-o noua etapa de crestere, accelerand dezvoltarea de solutii digitale si extinderea retelei de parteneri la nivel regional. Obiectivul companiei este sa devina standardul digital in administrarea costurilor si operatiunilor auto, oferind un ecosistem complet, eficient si sustenabil pentru toti cei care vor sa economiseasca timp, bani si resurse in procesele de gestionare a autovehiculelor.

Carfix a fost fondata in 2015, in scopul distribuirii solutiilor GT Motive, de catre Sorin Iacob, actual CEO, care a pus astfel bazele expertizei tehnologice ce avea sa sustina evolutia companiei. Un moment cheie a fost participarea la acceleratorul InnovX, care a deschis accesul la piete internationale si a pregatit compania pentru scalare. In 2025, Carfix a obtinut un grant EBRD pentru consolidarea brandului si repozitionarea ca lider de industrie si promotor al inovatiei sustenabile.

Catalyst Romania este un pionier in investitiile de tip private equity si venture capital din Romania, lansand primul fond in 2012, finantat prin initiativa JEREMIE, iar la sfarsitul anului 2020 lansand cel de-al doilea fond, Catalyst Romania Fund II.

Fondurile Catalyst Romania se concentreaza pe oferirea de capital initial pentru crestere companiilor tinere de tehnologie din Romania si Europa de Est, care au potentialul de a deveni lideri in regiune sau de a fi prezenti si a obtine  succes la nivel global.  Catalyst Romania Fund II este un fond de tip VC administrat de Catalyst II GP, ambele entitati fiind infiintate conform legislatiei din Luxemburg si actionand ca fond de investitii alternative, respectiv, ca manager de fonduri de investitii alternative.

“In ceea ce priveste fondul 2, suntem acum intre a zecea si a unsprezecea investitie, deci, probabil, ca, in curand, o sa anuntam a unsprezecea investitie dintr-un total de 14 – 15 investitii pe care ar trebui sa le facem cu acest fond. Si la fondul 2 suntem intr-o activitate intensa de investitii, iar pentru fondul 2 tinand cont ca este un vintage de la sfarsitul lui 2020 – inceputul lui 2021, mai avem practic un an de investitii pe partea de perioada de investitii initiale si deja din 2025 mergand spre 2026 vedem din ce in ce mai multe oportunitati de a materializa o parte din aceste investitii prin exituri”, a punctat Marius Ghenea, Managing Partner al Catalyst Romania, la evenimentul MIRSANU INVESTORS SUMMIT 2025, organizat pe 26 iunie de catre jurnalul de tranzactii MIRSANU.RO.

Potrivit lui Marius Ghenea, intentia declarata a managerului de fond este ca spre finele acestui an sa fie structurat Catalyst III, care va fi tot un fond de tech si tech enabled de tip early growth, early expansion. Noul fond al Catalyst ar urma sa aiba o capitalizare in zona de 80 mil. Euro probabil fata de 50 mil. Euro cat avem la fondul 2 si cu un portofoliu de 15 – 20 companii, si cu tichete de investitii in crestere de la circa 2 mil. Euro la fondul 2 catre 2,5 – 3 mil. Euro la fondul 3, care isi va diversifica cadrul de investitii, sectoarele – tinta si geografia, potrivit Catalyst Romania.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 2 octombrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE pentru a dezbate impreuna cu lideri de afaceri, finantatori, investitori si alte parti interesate despre impactul pe care tendintele economice, masurile fiscale si politicile ESG il au asupra sustenabilitatii companiilor


Sursa foto: KPMG.

Alin Negrescu, Tax Partner &  Head of Indirect Tax at KPMG Romania, speaker of MIRSANU SUSTAINABILITY CHALLENGE 2025

Alin Negrescu, Tax Partner &  Head of Indirect Tax at KPMG Romania, is one of the speakers of MIRSANU SUSTAINABILITY CHALLENGE 2025.

Alin has extensive experience in tax advisory services and currently leads the Indirect Tax practice at KPMG in Romania. He is Head of Automotive and Industrial Markets at KPMG in Romania, and also has considerable experience with Tax Technology. Alin also specializes in Tax Litigation and has a strong track record in helping clients to win cases including both in Romanian courts as well as in the Court of Justice of the European Union.

He has managed numerous projects including tax reviews, business restructuring, and assistance provided during tax audits carried out by the authorities to clients from a wide range of business sectors including financial services, retail, automotive and real estate. He regularly delivers specialised training courses to companies and he is a speaker at various business events. For several years, Alin has been working closely with the International Bureau of Fiscal Documentation (IBFD), the world’s foremost authority on cross-border taxation, providing updates on Romanian fiscal legislation.

He is actively involved in efforts by investors’ organisations (Amcham, FIC etc.) to modernise the Romanian fiscal environment. Alin is a Vice-President of the Romanian Chamber of Fiscal Consultants and holds prestigious international professional qualifications (ACCA and ADIT).

On October 2, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU SUSTAINABILITY CHALLENGE 2025, an exclusively ONLINE event for business leaders, entrepreneurs, bankers, investors, advisors and other important stakeholders involved in sustainability, investments and real economy.

The final agenda of this event will be as follows:


08:55 – 09:00 (EEST) Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

09:00 – 09:20 Q&A International sustainable financing IFI

09:20 – 09:40 Q&A Local portfolio of sustainable financing IFI

09:40 – 10:00 Q&A Public Debt & Sovereign bonds

10:00 – 10:20 Q&A Green Finance Private Equity

10:20 – 10:40 Q&A Agribusiness

10:40 – 11:00 Q&A Entrepreneurship

11:00 – 11:20 Q&A Green Energy

11:20 – 11:40 Break

11:40 – 12:00 Q&A Asset management & Capital Markets

12:00 – 12:20 Q&A Tech & AI

12:20 – 12:40 Q&A Real Estate

12:40 – 13:00 Q&A Tax & Advisory

13:00 – 13:20 Q&A Retail

13:20 – 13:30 Conclusions


The Supporting Partners of this event are Sancons Capital & Investment and Vetimex Capital.

If you are interested in attending this event or making a partnership, please contact us at: office@mirsanu.ro.


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media product consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media product exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Sursa foto: East Grain.

Tamás Vincze, CEO at East Grain, speaker of MIRSANU SUSTAINABILITY CHALLENGE 2025

Tamás Vincze, CEO at East Grain, is one of the speakers of MIRSANU SUSTAINABILITY CHALLENGE 2025.

Born and raised in Cluj, Romania, Tamás completed his early education in his hometown before earning a degree in Management and Finance from Babes Bolyai University. Following graduation, he launched his career in the banking sector, where he gained valuable insights into the economic dynamics of Romania and its neighboring regions.

Tamás later joined East Grain, serving initially as Sales Director before becoming Co-owner and CEO—a role he has held for the past 8 years. Under his leadership, the company has achieved a 30-fold increase in turnover, transforming from a modest local enterprise into a significant regional player. Today, with operations in Romania, Hungary, and Serbia, East Grain is proud to be part of the Agrofert group, marking the latest milestone in its ongoing evolution.

On October 2, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU SUSTAINABILITY CHALLENGE 2025, an exclusively ONLINE event for business leaders, entrepreneurs, bankers, investors, advisors and other important stakeholders involved in sustainability, investments and real economy.

The final agenda of this event will be as follows:


08:55 – 09:00 (EEST) Welcome message from Adrian Mirsanu, Founder of the MIRSANU.RO transaction journal

09:00 – 09:20 Q&A International sustainable financing IFI

09:20 – 09:40 Q&A Local portfolio of sustainable financing IFI

09:40 – 10:00 Q&A Public Debt & Sovereign bonds

10:00 – 10:20 Q&A Green Finance Private Equity

10:20 – 10:40 Q&A Agribusiness

10:40 – 11:00 Q&A Entrepreneurship

11:00 – 11:20 Q&A Green Energy

11:20 – 11:40 Break

11:40 – 12:00 Q&A Asset management & Capital Markets

12:00 – 12:20 Q&A Tech & AI

12:20 – 12:40 Q&A Real Estate

12:40 – 13:00 Q&A Tax & Advisory

13:00 – 13:20 Q&A Retail

13:20 – 13:30 Conclusions


The Supporting Partners of this event are Sancons Capital & Investment and Vetimex Capital.

If you are interested in attending this event or making a partnership, please contact us at: office@mirsanu.ro.


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media product consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media product exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Sursa: MIRSANU.RO.

MIRSANU SUSTAINABILITY CHALLENGE 2025: Lideri de business, antreprenori, finantatori si investitori vor dezbate despre impactul pe care tendintele economice, masurile fiscale si politicile ESG il au asupra sustenabilitatii companiilor si al principalelor sectoare

MIRSANU SUSTAINABILITY CHALLENGE 2025

Leadership. Sustainability. Impact.


Lideri de business, antreprenori, finantatori si investitori vor dezbate pe 2 octombrie la evenimentul MIRSANU SUSTAINABILITY CHALLENGE 2025 ce impact au tendintele economice, masurile fiscale si politicile ESG asupra sustenabilitatii companiilor si al principalelor sectoare din economie.

Evenimentul, care a fost lansat in 2022 sub numele THE SUSTAINABILITY CHALLENGE, trece odata cu a patra sa editie anuala la noua titulatura MIRSANU SUSTAINABILITY CHALLENGE cu o tematica extinsa catre sustenabilitatea business-ului mergand astfel spre “miezul economiei” pentru a discuta cu jucatorii de pe piata care este amprenta asupra companiilor si a sectoarelor din partea tendintelor economice si fiscale, cat si de pe urma proceselor de tranzitie pentru atingerea tintelor de neutralitate climatica.

De asemenea, jurnalul de tranzactii MIRSANU.RO lanseaza in premiera un format de eveniment structurat exclusiv din sloturi de discutie in format 1:1 cu fiecare vorbitor in cadrul evenimentului.


ARGUMENT

Majorarile de tarife impuse de catre SUA incepand din 2025 catre diferitii sai parteneri comerciali din lume, inclusiv asupra Uniunii Europene, pun o presiune suplimentara asupra unora dintre economii, care deja resimt o incetinire a ratei de crestere economica, in timp ce altele se confrunta cu pericolul iminent al recesiunii.

In Romania, pe langa factorii externi de presiune, economia intra sub incidenta unor masuri fiscale recente, al caror scop anuntat este reducerea deficitului bugetar si pastrarea ratingului investitional al pietei locale.

Dupa instalarea noului guvern de la Bucuresti la mijlocul acestui an, statul roman a iesit pe pietele externe de capital si a strans pe 9 iulie 2025 aproape 4,7 mld. Euro de la investitorii internationali la dobanzi mai mici fata de prima parte a acestui an, insa in continuare la costuri mai mari fata de 2024, ceea ce semnaleaza preocuparea investitorilor internationali in ceea ce priveste riscurile care insotesc evolutia economica a Romaniei.

Agentia internationala de evaluare financiara Fitch a reconfirmat pe 15 august 2025 ratingul suveran al Romaniei la nivelul BBB-/F3 pentru datoria pe termen lung şi scurt in valuta, mentinand insa perspectiva negativa.

Majorarea TVA de la 19% la 21%, precum si majorarile de taxe si impozite anuntate, cresc presiunea asupra companiilor si a persoanelor fizice, lovite, pe de o parte, de un efect de scumpiri pe verticala pe lantul producator – furnizor – distribuitor – consumator final, iar, pe de alta parte, de cresterea poverii fiscale in diferite sectoare ale economiei.

Mai multe companii mari au anuntat deja planuri de concediere, de inchidere a unor capacitati de productie sau de vanzare a operatiunilor de pe piete care nu fac parte din nucleul operational pentru a avea un control mai strict al costurilor intr-un context in care perspectivele de crestere devin tot mai neclare.

In ceea ce priveste planurile companiilor de tranzitie pentru atingerea unor obiective de neutralitate climatica, pe langa tendinta mai larga de investitii in panouri fotovoltaice, apetitul investitorilor institutionali a alimentat in acest an incheierea cu succes a unor emisiuni majore de obligatiuni in format verde sau sustenabil de catre Banca Transilvania si Electrica, dar si a unor jucatori internationali de talia CTP, VGP sau Zabka, cu expunere semnificativa in Romania.

La randul sau, Ministerul Finantelor si-a anuntat intentia sa revina in 2025 pe piata japoneza ca si emitent suveran de obligatiuni posibil tot in format verde, cum a facut-o deja in 2024 la emisiunea sa inaugurala.

Tendinta de a accesa asa – numita finantare verde a fost insa mult mai vizibila pe segmentul imprumuturilor bancare cu tranzactii incheiate de catre distributia de electricitate Distributie Energie Oltenia, fondul regional de private equity INVL Baltic Sea Growth Fund cu ocazia achizitiei platformei Pehart, investitorii imobiliari NEPI Rockcastle si AFI, dar si a unei liste lungi de investitori in sectorul productiei de energie regenerabila, sector in care cea mai marcanta astfel de finantare a fost acordata catre Rezolv Energy – companie aflata in portofoliul managerului global de fonduri de investitii in infrastructura Actis, aflat sub controlul gigantului american General Atlantic.


  • FORMAT Online (pe Zoom)
  • CATEGORIE DE INTERESE leadership, corporate, finantare, investitii, antreprenoriat, ESG
  • DATA 2.10.2025


AGENDA actualizata a evenimentului este  urmatoarea:

08:55 (EEST) – 09:00 Cuvant de deschidere din partea moderatorului Adrian Mirsanu, Fondatorul jurnalului de tranzactii MIRSANU.RO

09:00 – 09:20 Q&A Finantare internationala in format sustenabil IFI

09:20 – 09:40 Q&A Portofoliu local finantare in format sustenabil IFI

09:40 – 10:00 Q&A Finantarea statului

10:00 – 10:20 Q&A Finantare verde Private Equity

10:20 – 10:40 Q&A Agribusiness

10:40 – 11:00 Q&A Antreprenoriat

11:00 – 11:20 Q&A Energie verde

11:20 – 11:40 Pauza

11:40 – 12:00 Q&A Asset Management & Piete de capital

12:00 – 12:20 Q&A Tech & AI

12:20 – 12:40 Q&A Real Estate

12:40 – 13:00 Q&A Consultanta & Taxe

13:00 – 13:20 Q&A Retail

13:20 – 13:30 Concluzii


Pana acum, ne-au confirmat participarea la eveniment urmatorii vorbitori:


MARIUS CARA, Head of EUROPEAN INVESTMENT BANK Group office Romania

CRISTIAN NACU, Senior Country Officer INTERNATIONAL FINANCE CORPORATION

DIANA POPESCU, Director General Adjunct Directia generala de management a datoriei  publice si fluxurilor de trezorerie MINISTERUL FINANTELOR

RICHARD WILKINSON, CFO CTP Group

VYTAUTAS PLUNKSNIS, Partner & Head of Private Equity INVL ASSET MANAGEMENT

LIVIU DOBRE, CEO AGRICOVER Holding

LACRAMIOARA DIACONU – PINTEA, Country Manager Romania OX2

HORIA BRAUN – ERDEI, CEO & President of the Board of Directors ERSTE ASSET MANAGEMENT ROMANIA

TAMAS VINCZE, CEO EAST GRAIN

ALIN NEGRESCU, Tax Partner &  Head of Indirect Tax KPMG Romania

GEORGE BADESCU, Director Executiv Asociatia Marilor Retele Comerciale din Romania  (AMRCR)

DAN HURU, CEO & Fondator MEETGEEK


Dezbaterile din cadrul evenimentului se vor concentra asupra următoarelor topicuri: 

  • Ce impact asupra sustenabilitatii afacerilor au planurile de masuri fiscale recent anuntate
  • Ce impact au tendintele internationale asupra sectoarelor economice
  • Ce strategii si planuri de actiune concrete au liderii pentru a-si proteja companiile in contextul economic si fiscal actual
  • Ce tipuri de finantari sunt disponibile pentru companii in peisajul actual
  • Cand este finantarea “verde” o optiune sustenabila pentru companii
  • Cand prefera companiile sa acceseze imprumuturi verzi si cand se orienteaza catre cele corelate cu obiective de sustenabilitate
  • Cand aleg emitentii sa mearga catre tranzactii cu obligatiuni verzi si cand opteaza pentru obligatiuni in format sustenabil
  • Cum arata planurile de investitii ale companiilor
  • Ce perspective de crestere si de capitalizare au companiile pe termen scurt
  • Cum cantaresc factorii de decizie din companii optiunile pentru viitorul afacerilor: sa caute oportunitati de crestere, sa isi restranga activitatea si personalul pentru a-si reduce costurile sau sa vanda operatiunile care nu fac parte din portofoliul de baza


SUPPORTING PARTNERS


sancons


Logo-Vetimex-Capital-rosu baza 300


Participarea la eveniment se face pe baza de invitatie sau taxa de acces de 250 RON (50 Euro). Cei interesați să participe sunt invitați să ne contacteze la office@mirsanu.ro.

Pentru MASS MEDIA FREE PASS, va invitam sa ne contactati la office@mirsanu.ro


Despre MIRSANU.RO


  • Jurnalul de tranzactii MIRSANU.RO este primul produs din Romania dedicat tranzactiilor corporative. Ofera incepand din 2014 informatii, exclusivitati si proiecte editoriale care acopera tranzactii din fuziuni si achizitii (M&A), finantari, tranzactii pe pietele de capital, tranzactii din real estate si alte tipuri de tranzactii corporative majore, valorificand astfel o experienta de aproape 25 de ani in domeniul jurnalismului financiar.
  • Se adreseaza executivilor, antreprenorilor, proprietarilor de afaceri, investitorilor si finantatorilor si vizeaza prin continutul oferit comunitatea de profesionisti activa pe piata de fuziuni si achizitii (M&A), din administratori de fonduri de investitii, avocati, bancheri de investitii, bancheri, consultanti,brokeri si alti furnizori de servicii profesionale dedicate tranzactiilor.
  • Platforma de media MIRSANU.RO are in portofoliul sau evenimente anuale precum MIRSANU DEALMAKERS SUMMIT (lansat in 2018), MIRSANU IPO CHALLENGE (lansat in 2022), MIRSANU SUSTAINABILITY CHALLENGE (lansat in 2022 sub titulatura initiala THE SUSTAINABILITY CHALLENGE) si MIRSANU INVESTORS SUMMIT (lansat in 2024), precum si alte evenimente si proiecte de continut dedicate jucatorilor activi pe pietele din Romania si din Europa Centrala si de Est (CEE).
  • O selectie de continut a fiecaruia dintre evenimentele organizate de catre jurnalul de tranzactii MIRSANU.RO este publicata post-eveniment pe www.mirsanu.ro  si distribuita pe conturile proprii de pe retelele sociale.


Sursa foto: Ministerul Finantelor.

Diana Popescu, Deputy General Director of Front Office, Treasury and Public Debt, Ministry of Finance, speaker of MIRSANU SUSTAINABILITY CHALLENGE 2025

Diana Popescu, Deputy General Director of Front Office, Treasury and Public Debt, Ministry of Finance, is one of the speakers of MIRSANU SUSTAINABILITY CHALLENGE 2025.

Diana joined the Ministry of Finance of Romania in 2001. Since 2013 she is coordinating the front office activity, consisting of sovereign borrowings from domestic and international capital markets, cash management operations, investor relations, rating agencies related activity and governmental programs with state guarantees.

Diana received the Bachelors Degree in Management and Master Degree of Public Institutions Management from Bucharest Academy of Economic Studies.

On October 2, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU SUSTAINABILITY CHALLENGE 2025, an exclusively ONLINE event for business leaders, entrepreneurs, bankers, investors, advisors and other important stakeholders involved in sustainability, investments and real economy.

The Supporting Partners of this event are Sancons Capital & Investment and Vetimex Capital

If you are interested in attending this event or making a partnership, please contact us at: office@mirsanu.ro.


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media product consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media product exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Sursa foto: Cris-Tim.

Compania antreprenoriala Cris-Tim cu afaceri anuale de circa 220 mil. Euro anunta ca “va sparge gheata” cu primul IPO in 2025 pe piata principala a bursei de la Bucuresti. Tranzactia intermediata de catre bancherii de investitii de la BCR si BRD este structurata sub forma unei vanzari de actiuni din partea familiei fondatoare Timis combinata cu o majorare de capital

Compania antreprenoriala Cris-Tim, controlata de catre fondatorii Radu si Cristina Timis, si-a anuntat pe 29 septembrie 2025 intentia de a lista un pachet de actiuni pe piata reglementa a bursei de la Bucuresti, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Oferta publica de actiuni va consta din vanzarea unui pachet de actiuni existente detinute de catre actionarul majoritar combinata cu o majorare de capital prin emitere de actiuni noi, au anuntat reprezentantii Cris-Tim Family Holding.

Potrivit acestora, informatiile detaliate in legatura cu oferta vor fi publicate in prospect, dupa aprobarea acestuia de catre Autoritatea de Supraveghere Financiara.

Oferta se va adresa investitorilor de retail din Romania, precum si investitorilor institutionali din afara Statelor Unite ale Americii, in baza Regulamentului S din Legea Valorilor Mobiliare.

Tranzactia de IPO a Cris-Tim pe bursa de la Bucuresti este intermediata de catre BCR si BRD – Groupe Societe Generale, care actioneaza in calitate de Co-Aranjori Mandatati in legatura cu oferta publica de actiuni.

Lansarea tranzactiei depinde de conditiile de piata si de obtinerea aprobarii prospectului de catre ASF, de inregistrarea actiunilor companiei la Depozitarul Central, de inregistrarea majorarii de capital la Oficiul Registrului Comertului dar si de adoptarea aprobarilor corporative necesare.

Bursa de la Bucuresti a inregistrat ultimul IPO pe piata principala in primavara lui 2024, cand Emma Capital a plasat catre investitori institutionali si de retail un pachet de 28,75% din actiunile companiei de energie Premier Energy in cadrul unei tranzactii de circa 140 mil. Euro, insa grupul de investitii al lui Jiří Šmejc isi pastreaza controlul companiei, cu o participatie ramasa de 71,25% din Premier Energy.

Cris-Tim Family Holding, liderul pietei de mezeluri si ready-meals („mancaruri gata preparate”) din Romania, a raportat pentru 2024 venituri totale de 1,12 mld. RON (circa 220 mil. Euro), cu EBITDA de 167 mil. RON si un profit net de 88 mil. RON.

„Cris-Tim face parte din viata de zi cu zi a milioane de oameni, din tara si din strainatate. Dea lungul celor 33 de ani de prezenta in economia locala, compania a investit constant, a inovat si lansat pe piata produse gustoase, sanatoase si recunoscute de romani. Mai mult decat atat, intreg ecosistemul creat de Cris-Tim, de la echipa, productie, vanzari si distributie, este unul eficient, sustenabil si profitabil. Am demonstrat ca putem gestiona situatii economice complexe in acesti peste 30 de ani de experienta, iar compania s-a dezvoltat odata cu economia romaneasca. Suntem lideri ai pietei pe segmentul de mezeluri si ready-meals si avem planuri ambitioase de crestere pentru urmatorii ani. Experienta noastra din ultimele decenii a pavat drumul pe care suntem in acest moment, respective initierea procesului de oferta publica pentru listarea la Bursa de Valori Bucuresti. Suntem increzatori in capacitatea companiei de a-si indeplini planurile de dezvoltare”, a declarat Radu Timis Jr., CEO al Cris-Tim.

Cris-Tim Family Holding este unul dintre cei mai mari procesatori de carne si producator de ready meals din Romania.

Compania opereaza trei fabrici cu o capacitate cumulata de 215 tone/zi, principala fabrica operata de Cris-Tim fiind cea de la Filipestii de Padure, cu o arie de productie de 50.000 de mp si o capacitate tehnologica de 165 tone de produse pe zi.

Cris-Tim, afacere fondata in 1992, are doua linii principale de afaceri: segmentul mezeluri care, la finalul anului 2024, a generat 86% din venituri, respectiv segmentul ready-meals care a contribuit cu 9,4% din venituri, dar care este o piata inca foarte tanara cu un ritm de crestere foarte rapid.

Veniturile aferente segmentului mezeluri au fost de peste 960 mil. RON in anul 2024 in timp ce veniturile aferente segmentului ready-meals au fost de peste 100 mil. RON in aceeasi perioada, in crestere puternica fata de anii anteriori.

„Cris-Tim are un model de business axat pe eficienta operationala si profitabilitate. Inca de la inceput am fost pionieri in industria alimentara, inovatia fiind parte din ADN-ul nostru. Am lansat primele produse industriale crud-uscate, primele produse ready-meals la scara nationala, am introdus ambalajele pentru produsele feliate si am deschis noi segmente de piata. Aceasta viziune si responsabilitate ne obliga sa inovam in continuare si sa cream noi segmente care sa raspunda nevoilor consumatorilor si sa dezvolte intreaga industrie. Suntem in acest moment lideri de piata pe segmentul mezeluri si ready-meals si ne propunem sa ne consolidam pozitia si mai mult. Noi suntem acolo unde sunt clientii nostri si ne adaptam constant productia si reteaua de distributie in functie de comportamentul consumatorului final. Este ceea ce ne-a adus in pozitia de lideri ai pietei si ceea ce ne sustine in continuare”, a spus Razvan Furtuna, CFO al Cris-Tim.

Pentru perioada 2025-2030, Cris-Tim a lansat un plan de investitii de capital in cuantum de 890 mil. RON. O parte a acestui plan de investitii este concentrata in directia dezvoltarii capacitatilor existente de productie, program finantat partial prin programul national de revitalizare a industriei agro-alimentare Investalim. Programul de investitii va fi implementat in perioada 2025 – 2028, acordul de finantare fiind semnat pe 8 octombrie 2024 de Agentia pentru Finantarea Investitiilor Rurale („AFIR”).

In afara de cresterea organica pe termen mediu peste ritmul pietei, care se bazeaza pe programul de investitii, in vederea implementarii strategiei sale de dezvoltare, in urmatorii trei ani, Compania intentioneaza sa identifice activ si sa evalueze potentiale tinte de fuziuni si achizitii, cu scopul consolidarii pozitiei sale competitive pe pietele de mezeluri si readymeals si a diversificarii portofoliului sau de produse, vizand noi categorii de produse atat fresh, cat si procesate.

Cris-Tim Family Holding este detinuta in proportie de 99,97% de catre Rangeglow Limited, vehicul de investitii controlat de catre antreprenorii fondatori, Radu si Cristina Timis.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 2 octombrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE pentru a dezbate impreuna cu lideri de afaceri, finantatori, investitori si alte parti interesate despre impactul pe care tendintele economice, masurile fiscale si politicile ESG il au asupra sustenabilitatii companiilor


Sursa foto: MeetGeek.

Dan Huru, Co-Founder and CEO of MeetGeek, speaker of MIRSANU SUSTAINABILITY CHALLENGE 2025

Dan Huru, Co-Founder and CEO of MeetGeek, is one of the speakers of MIRSANU SUSTAINABILITY CHALLENGE 2025.

MeetGeek is an AI-powered meeting automation platform that transforms conversations into structured knowledge and actionable insights. With a PhD in Artificial Intelligence and over 15 years of experience across software engineering, product development, and business, Dan combines deep technical expertise with a sharp focus on building products that scale. Before launching MeetGeek, he led engineering and product teams, creating solutions for automation and business impact using a blend of technologies, including AI and RPA.

At MeetGeek, Dan drives the vision of agentic meetings—where AI voice agents, chat agents, and automations seamlessly handle repetitive tasks, free teams from note-taking, and connect knowledge across tools. He has raised several funding rounds to accelerate MeetGeek’s growth, which today is trusted by 4,000+ companies in more than 100 countries.

On October 2, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU SUSTAINABILITY CHALLENGE 2025, an exclusively ONLINE event for business leaders, entrepreneurs, bankers, investors, advisors and other important stakeholders involved in sustainability, investments and real economy.

The Supporting Partners of this event are Sancons Capital & Investment and Vetimex Capital.

If you are interested in attending this event or making a partnership, please contact us at: office@mirsanu.ro.


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media product consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media product exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Sursa foto: European Investment Bank.

Marius Cara, Head of EIB Group Office in Romania, speaker of MIRSANU SUSTAINABILITY CHALLENGE 2025

Marius Cara, Head of EIB Group Office in Romania, is one of the speakers of MIRSANU SUSTAINABILITY CHALLENGE 2025.

Marius Cara is Head of EIB Group Office in Romania since March 2024. With over two decades of experience in finance and investor relations, he has held senior roles at both the EIB and the European Commission. From 2021 to 2024, he led Investor Relations at the European Commission, playing a key role during the EU’s landmark issuance programmes under SURE and NGEU. Prior to that, he spent over 14 years at the EIB in Luxembourg, including as Deputy Head of Investor Relations. He began his career as an auditor at PwC and holds a Master’s degree in Business Administration and Management from the Bucharest University of Economic Studies. He is also a Fellow of the Association of Chartered Certified Accountants (FCCA).

On October 2, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU SUSTAINABILITY CHALLENGE 2025, an exclusively ONLINE event for business leaders, entrepreneurs, bankers, investors, advisors and other important stakeholders involved in sustainability, investments and real economy.

The Supporting Partners of this event are Sancons Capital & Investment and Vetimex Capital.

If you are interested in attending this event or making a partnership, please contact us at: office@mirsanu.ro.


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media product consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media product exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

Investitorul imobiliar NEPI Rockcastle a plasat o emisiune de euroobligatiuni verzi de 500 mil. Euro la un cupon fix de 3,875%

Investitorul imobiliar NEPI Rockcastle a anuntat plasarea unei emisiuni de obligatiuni verzi negarantate de 500 mil. Euro cu maturitate de 8 ani la un cupon de 3,875%, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

“Suntem mandri sa anuntam emiterea cu succes a unor noi obligatiuni verzi de 500 mil. Euro, sustinuta de o cerere (orderbook) impresionanta de peste 4 mld. Euro din partea a peste 200 de investitori globali. Aceasta cerere puternica subliniaza pozitia financiara robusta a NEPI Rockcastle si angajamentul sau fata de o crestere durabila”, a declarat Eliza Predoiu, CFO al NEPI Rockcastle.

Tranzactia a acoperit o distributie larga in bazinul de investitori, obligatiunile fiind vandute catre manageri de fonduri de investitii (asset management) in proportie de 90%, in timp ce alte tipuri de investitori institutionali si bancile au luat 10% din titlurile emise. Cererea a venit dintr-o multitudine de geografii cum ar fi Marea Britanie (48%), Franta (20%), tarile Benelux (15%) si regiunea DACH (Germania, Austria, Elvetia) cu 9%.

Emisiunea de obligatiuni verzi a NEPI Rockcastle va fi listata pe bursa Euronext de la Dublin.

Incasarile nete din emisiune vor finanta obligatiunile din emisiunea de 500 mil. Euro plasata la un cupon de 1,875% cu scadenta in octombrie 2026 si obligatiunile din emisiunea de 500 mil. Euro plasate la un cupon de 3,375% cu scadenta in iulie 2027. In linie cu cadrul de emisiune de obligatiuni verzi al companiei, o suma echivalenta cu incasarile nete va fi alocata pentru finantarea sau refinantarea unor proiecte verzi eligibile.

Citibank, Deutsche Bank, Erste Group, HSBC si ING au avut rol de Joint Lead Manager in cadrul tranzactiei de emitere de obligatiuni de verzi de 500 mil. Euro, conform anuntului companiei din 23 septembrie 2023.

NEPI Rockcastle este unul dintre cei mai importanti investitori straini pe piata imobiliara din Romania, mai ales pe segmentul centrelor comerciale.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 2 octombrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE pentru a dezbate impreuna cu lideri de afaceri, finantatori, investitori si alte parti interesate despre impactul pe care tendintele economice, masurile fiscale si politicile ESG il au asupra sustenabilitatii companiilor


Sursa: Erste Asset Management.

Horia Braun – Erdei, CEO Erste Asset Management Romania, speaker of MIRSANU SUSTAINABILITY CHALLENGE 2025

Horia Braun-Erdei, General Manager and President of the Board of Directors of Erste Asset Management Romania, is one of the speakers of MIRSANU SUSTAINABILITY CHALLENGE 2025.

Erste Asset Management Romania is part of Erste Group and is the largest asset management company in Romania, having over 5.5 billion RON assets under management through 9 Open-end investment funds registered in Romania and discretionary portfolios management. Moreover, the company offers to Romanian customers a range of over 40 Open-end investment funds managed internationally by its parent company Erste Asset Management GmbH.

Horia joined Erste Asset Management Romania in the current position as of November 2019 and Erste Group in 2017, when he was appointed Chief Economist and Head of Research within BCR, the largest Romanian bank at the time. Before that, Horia spent 9 years in NN Group (formerly part of ING Group), where he held various management roles, including that of Investments Head within ING Pensions, the market leader in private pension funds management in Romania, that of General Manager and Chief Investment Officer of the local branch of NN Investment Partners, as well as a stint filling the role of Chief Investment Officer of NN Investment Partners in the Czech Republic, as an asset manager with over 4 billion EUR of assets under management. Horia’s career began within the National Bank of Romania, where he held positions in various departments specialized in macroeconomics and monetary analysis and where he also acquired his first experience in management as head of departments within the newly founded Macroeconomic Modelling and Forecasting Division.

Throughout his career in the financial industry, Horia was involved in a number of important projects among which: the setting up of the required economic modeling, analysis and forecasting framework for the Romanian central bank’s adoption of the inflation targeting monetary policy regime under which it has been operating since 2005, the setting up from scratch of the investment department of the ING Pension Fund, the launch and the bank distribution of the first mutual funds of ING Group invested in the Romanian market, the centralization of the management of insurance and mutual fund portfolios from 4 countries (Czechia, Slovakia, Hungary and Romania) on a common, state-of-the-art platform.

On October 2, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU SUSTAINABILITY CHALLENGE 2025, an exclusively ONLINE event for business leaders, entrepreneurs, bankers, investors, advisors and other important stakeholders involved in sustainability, investments and real economy.

If you are interested in attending this event or making a partnership, please contact us at: office@mirsanu.ro.


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media product consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media product exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Fondul regional de capital de risc al lui Early Game Ventures a investit 1,5 mil. Euro intr-o runda seed alocata unui startup bulgar care utilizeaza tehnologia AI pe piata fortei de munca

Managerul de fonduri de venture capital Early Game Ventures a anuntat pe 25 septembrie 2025 o noua investitie de tip seed in cadrul unei runde de finantare de 1,5 mil. Euro atrasa de un startup bulgar care utilizeaza tehnologia AI pe piata locurilor de munca, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Startup-ul YOX promite sa revolutioneze piata locurilor de munca pentru joburile de tip blue-collar (gulerele albastre, n.r.), cu ajutorul inteligentei artificiale (AI).

Banii proaspeti atrasi de la investitori ii vor permite companiei sa se extinda la nivel international.

“YOX ne-a atras atentia din prima clipa. Nu pentru ca erau singurii care incercau sa rezolve problema sistemica a pietei fortei de munca de tip blue-collar. Am vazut si alte startupuri incercand. Ci pentru ca solutia lor era, in sfarsit, cea corecta. Ganditi-va ce inseamna pentru o companie cu 300 de magazine sau 150 de centre logistice sa acopere un schimb maine dimineata la ora 7. Ei nu au nevoie sa angajeze „la un moment dat”, ei au nevoie acum. Iar YOX rezolva aceasta problem, cu tehnologia lor bazata pe AI. Un astfel de avantaj competitiv — simplu, clar si profund necesar — este exact ceea ce cautam noi, ca investitori.”, explica Cristian Munteanu, Managing Partner al EGV.

Sectoare precum ospitalitatea si divertismentul vor continua sa se bazeze pe experienta umana, majoritatea activitatilor ramanand in responsabilitatea oamenilor – ceea ce genereaza o nevoie pe termen lung pentru gasirea in timp real a resursei umane potrivite.

„In angajarile de oameni pentru joburile din linia intai (frontline) se manifesta un fenomen aparte: oamenii sunt frustrati ca nu gasesc locuri de munca pentru ca nimeni nu ii contacteaza, iar angajatorii se plang ca nu exista candidati. Dar problema reala nu este lipsa oamenilor – ci faptul ca niciuna dintre parti nu are informatii complete”, a declarat Martin Dimitrov, cofondator si CEO al Yox. „Ambitia noastra este sa oferim vaccinul care sa rezolve ineficientele structurale din piata recrutarii, nu doar sa le optimizeze”, a adaugat acesta.

Potrivit datelor furnizate de Yox, locurile de munca de tip frontline reprezinta peste 60% din forta de munca globala si au loc aproximativ 40 de milioane de angajari pe an doar in Marea Britanie si SUA, iar o persoana, in medie, isi schimba locul de munca de 3–4 ori pe an.

In prezent, majoritatea instrumentelor de recrutare sunt construite in jurul problemei sau se concentreaza doar pe o singura parte a procesului de angajare, considera compania.

„In fiecare saptamana, Yox atrage mii de persoane gata sa inceapa sa lucreze acum si, pentru ca am obtinut o calificare aproape perfecta a candidatilor, am reusit sa implementam pentru prima data cu succes un model de tarifare pay-per-candidate – un model corect prin care angajatorii platesc doar pentru candidatii calificati, gata sa inceapa munca imediat”, a spus Lilyana Dimitrova, cofondatoare si Chief Sales Officer al Yox.

Yox transforma o piata a muncii haotica intr-o infrastructura structurata si inteligenta prin crearea unui marketplace in care candidatii trebuie doar sa semnalizeze ca au nevoie de un loc de munca, iar in urmatoarele 24 de ore li se garanteaza interviuri. Platforma are o abordare „people first” si ghideaza utilizatorii, oamenii care isi cauta joburi, de la momentul inscrierii in platforma pana cand acestia ajung sa fie angajati.

Avand o experienta extinsa in infrastructuri guvernamentale de mari dimensiuni si in tehnologii bazate pe harti, echipa a construit o infrastructura geo-localizata complexa care ia in calcul peste 200 de criterii precum locatie, transport, salarii, ture, ore de lucru pentru a ghida candidatii in procesul de angajare printr-o conversatie simpla, bazata pe voce.

Filosofia de investitor a Early Game nu se bazeaza pe trenduri, ci pe companii reale care rezolva probleme reale in piete mari. Iar forta de munca de pe linia intai este o piata de peste 100 mld. USD, cu probleme tot mai acute pe masura ce economia se contracta, modelele de migratie se schimba, iar generatia Z intra pe piata muncii cu asteptari diferite.

Echipa DLA Piper Romania (Cristina Bucur, Bogdan Buta), a asigurat asistenta juridica si a coordonat, cu profesionalism, echipa internationala implicata in tranzactie, ce a inclus DLA Piper Palo Alto si consilierul juridic al companiei YOX.

Early Game Venture a trecut odata cu a doua sa generatie de fonduri de venture capital la o geografie de investitii regionala fata de primul fond, care a fost concentrat exclusiv pe startup-uri din piata locala.

EGV se asteapta sa incheie 2025 cu pana la 10 companii in portofoliul construit de catre al doilea sau fond de venture capital, lansat in aprilie 2024 cu un capital total disponibil pentru investitii de 60 mil. Euro. Strategia de investitii a echipei de management a fondului EGV Fund II vizeaza sa plaseze 50% din capitalul sau in companii din Romania sau care au o prezenta in Romania.

EGV Fund I, care a facut prima sa investitie in aprilie 2019, a ajuns in martie 2025 dupa primul trimestru al anului la un multiplu de 2,7x al capitalului investit, un IRR brut (rata bruta de rentabilitate interna) de 31% si un multiplu de 2,1x TVPI (Total Value to Paid-In Capital), conform datelor prezentate in premiera de catre Cristian Munteanu, Managing Partner al Early Game Ventures, pe 26 iunie la MIRSANU INVESTORS SUMMIT 2025, eveniment organizat de catre jurnalul de tranzactii MIRSANU.RO.

EGV Fund II se numara printre fondurile de investitii care au primit alocare din bani pusi la dispozitie prin PNRR, obtinand o investitie de 30 mil. Euro din partea Recovery Equity Fund, administrat de catre European Investment Fund. Ponderea EIF in capitalul noului fond este de circa 50% fata de circa 66% la primul fond, care a avut o capitalizare de 28 mil. Euro si a fost ridicat in jurul unui program al Fondului European de Investitii, conform Early Game Ventures.

EGV Fund II si-a propus construirea unui portofoliu de 25 – 30 de companii, urmarind tichete de investitie incepand de la 200.000 Euro pana la 6 mil. Euro sau chiar dincolo de un astfel de prag, si preluarea de participatii de 15% – 20% in startupuri de tehnologie, adica expuneri mai mari fata de participatii de pana la 10% luate in companii de catre primul fond, potrivit datelor prezentate de catre managerul de capital de risc pe 10 mai 2024 la momentul lansarii oficiale a noului fond de investitii.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 2 octombrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE pentru a dezbate impreuna cu lideri de afaceri, finantatori, investitori si alte parti interesate despre impactul pe care tendintele economice, masurile fiscale si politicile ESG il au asupra sustenabilitatii companiilor


nacu main

Cristian Nacu, Senior Country Officer at International Finance Corporation, speaker of MIRSANU SUSTAINABILITY CHALLENGE 2025

Cristian Nacu, Senior Country Officer of International Finance Corporation, is one of the speakers of MIRSANU SUSTAINABILITY CHALLENGE 2025.

Romanian born and educated, with more than 25 years of experience in private equity, investment banking and privatization, Cristian Nacu is one of the most experienced and respected managers and investment professionals in the region. Since 2018, he is Sr. Country Officer for Romania of International Finance Corporation, an institution of the World Bank Group, returning to IFC after 13 years. Previously, between 1999 and 2005, Cristian Nacu worked at IFC as an investment professional.

For 12 years, between 2005 and 2017, he has been Partner in Enterprise Investors, one of the largest and oldest private equity firms in Central and Eastern Europe and he managed EI’s Representative Office in Romania. For the last two years of this period, he has been senior advisor of the President of the firm. Enterprise Investors has been one of the most active and successful private equity investors in CEE and Romania.

Cristian Nacu had also a prestigious non-profit activity being board member or chairing many professional or non-profit organizations. He is currently a Board member of Junior Achievement Romania, one of the worlds largest educational organizations for entrepreneurial skills and a Board member of the Romanian America Foundation, the largest American grant making foundation in Romania, investing in entrepreneurship, education and community development. He is also one of the founders of Re-Think Romania, a think tank dedicated to transforming Romania.

On October 2, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU SUSTAINABILITY CHALLENGE 2025, an exclusively ONLINE event for business leaders, entrepreneurs, bankers, investors, advisors and other important stakeholders involved in sustainability, investments and real economy.

If you are interested in attending this event or making a partnership, please contact us at: office@mirsanu.ro.


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media product consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media product exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Nuclearelectrica a semnat doua credite in valoare totala de 620 mil. Euro cu sindicatul bancar condus de catre banca americana JP Morgan. Banii pentru retehnologizarea Unitatii 1 de la Cernavoda si pentru executia unitatilor 3 si 4 ale centralei nuclearelectrice vin cu o perioada de gratie de 4 ani si la un cost de 2,3% peste dobanda Euribor la 6 luni

Producatorul de energie electrica Nuclearelectrica a anuntat pe 24 septembrie 2025 semnarea a doua imprumuturi in valoare totala de 620 mil. Euro cu un sindicat bancare condus de catre banca americana JP Morgan, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Astfel, compania aflata in portofoliul statului roman a semnat un acord de finantare de 540 mil. Euro cu un sindicat de banci format din BCR, Banca Transilvania, BRD Groupe Societe Generale SA, CEC Bank, Citibank Europe – Sucursala Romania, ING Bank N.V. Amsterdam-Sucursala Bucuresti, Unicredit Bank SA si J.P. Morgan SE pentru finantarea proiectului de retehnologizare a Unitatii 1 a centralei de la Cernavoda.

Al doilea acord de finantare semnat de catre Nuclearelectrica in valoare de 80 mil. Euro este cu Banca Transilvania, BRD Groupe Societe Generale, CEC Bank, ING Bank N.V. Amsterdam-Sucursala Bucuresti, Unicredit Bank SA si J.P. Morgan SE pentru finantarea proiectului unitatilor 3 si 4 ale centralei nuclearelectrice.

Incasarile din imprumutul in valoare de 540 mil. Euro vor fi alocate pentru finantarea fazei preliminare a retehnologizarii Unitatii 1 a centralei nucleare de la Cernavoda. Retehnologizarea Unitatii 1 a centralei este acum in a doua etapa de executie, care include activitatile necesare pentru pregatirea implementarii proiectului.

Recent, Nuclearelectrica a inceput lucrarile de constructii civile pentru proiectul de retehnologizare a Unitatii 1 a centralei nucleare de la Cernavoda.

De asemenea, banii din imprumutul de 80 mil. Euro vor fi utilizati pentru finantarea fazei LNTP (Limited Notice To Proceed) a proiectului privind Unitatile 3 si 4 ale centralei nucleare de la Cernavoda.  Aceasta finantare va fi contractata de Energonuclear S.A., societatea de proiect pentru dezvoltarea Proiectului Unitatilor 3 si 4, in calitate de imprumutat, si va fi sustinuta de o garantie de actionar din partea Nuclearelectrica.

„Cele doua acorduri de finantare semnate astazi cu sindicatul bancar constituit si condus de J.P. Morgan SE fac parte din strategia de finantare si vizeaza avansarea, conform calendarului, a doua dintre proiectele strategice ale Nuclearelectrica: Retehnologizarea Unitatii 1 si Proiectul Unitatilor 3 si 4. Obiectivul nostru este sa livram energie sigura si disponibila, conform planificarii, fara intarzieri, fara depasiri de costuri. Acest parteneriat este o recunoastere a soliditatii ambelor proiecte si o reconfirmare a rolului complex pe care energia nucleara urmeaza sa il joace pe termen lung, pe care eu il numesc incredere, si multumesc J.P. Morgan SE si institutiilor bancare pentru profesionalismul si parteneriatul lor”, a declarat Cosmin Ghita, Director General al Nuclearelectrica.

Prin cresterea capacitatii nucleare cu inca doua unitati CANDU (cu o capacitate instalata de 700 MW fiecare) si prelungirea duratei de viata a Unitatii 1 CNE Cernavoda cu inca 30 de ani, 66% din energia fara emisii de CO2 a Romaniei va proveni din energie nucleara, oferind mii de locuri de munca, afirma reprezentantii Nuclearelectrica.

Cele doua imprumuturi sindicalizate acordate de catre bancile locale si internationale sunt insotite de o perioade gratie de 4 ani privind plata principalului si au acelasi cost format din dobanda de referinta Euribor la 6 luni la care se adauga o marja fixa de 2,3%.

Cele doua acorduri de finantare semnate pe 24 septembrie 2025 de catre Nuclearelectrica au fost aprobate pe 3 septembrie de catre actionarii companiei.

Nuclearelectrica a inregistrat in primele 5 luni din 2025 o cota de piata de 22,22% din totalul energiei electrice livrate in retele, fiind al doilea producator de energie din Romania, dupa Hidroelectrica, care a inregistrat in acelasi interval de timp o cota de piata de 26,50%, conform datelor facute publice de catre Autoritatea Nationala de Reglementare in domeniul Energiei (ANRE).

Nuclearelectrica a raportat pentru 2024 venituri din exploatare de 4,79 mld. RON in scadere cu 36,9% fata de anul anterior si un profit net de 1,7 mld. RON, mai mic cu 31,9% fata de 2023, evolutie determinata de scaderea cu 35,9% a pretului mediu ponderat al energiei electrice vandute in 2024 comparativ cu 2023, dupa cum sustin reprezentantii companiei.

Nuclearelectrica este o companie controlata de catre statul roman, care detine o participatie de peste 82,49%. Capitalizarea bursiera a Nuclearelectrica depaseste 13,5 mld. RON (peste 2,65 mld. Euro) pe bursa de la Bucuresti.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 2 octombrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE pentru a dezbate impreuna cu lideri de afaceri, finantatori, investitori si alte parti interesate despre impactul pe care tendintele economice, masurile fiscale si politicile ESG il au asupra sustenabilitatii companiilor


Sursa foto: INVL.

Vytautas Plunksnis, Head of Private Equity at INVL Asset Management, speaker of MIRSANU SUSTAINABILITY CHALLENGE 2025

Vytautas Plunksnis, Head of Private Equity at INVL Asset Management, is one of the speakers of MIRSANU SUSTAINABILITY CHALLENGE 2025.

He is the member of the Board at INVL Asset Management. He also serves as a Partner and Investment Committee member at INVL Baltic Sea Growth Fund, INVL Private Equity Fund II and INVL Technology.

Invalda INVL Group has successfully completed in February 2025 a first closing of its second-generation private equity fund (“INVL Private Equity Fund II”), reaching EUR 305 million and exceeding its target of EUR 250 million. Fundraising will continue to reach a hard cap of EUR 400 million. The new fund will build on the strategy of the INVL Baltic Sea Growth Fund, seizing attractive opportunities across the Baltics, Poland, Romania and the broader EU.

INVL Baltic Sea Growth Fund, the leading private equity fund in the Baltics, has completed in July 2025 the investment in Pehart Group, a leading producer of household and industrial paper products in Romania.

Vytautas holds management and/or supervisory board positions in several portfolio companies  located in Lithuania, Latvia, Poland, Norway, and Moldova. Vytautas is the Chairman of the Supervisory Board of Maib, a leading bank in the Moldovan banking market. Additionally, he is the founder and Chairman of the Management Board of the Investors Association (Investuotojų asociacija).

He has over 20 years of experience working in the Baltic private equity and capital markets, investing in Central Eastern Europe, and handling M&A transactions. He has led investment projects from raising capital, deploying it, supervising portfolio companies, and helping them expand organically and via M&A until exit.

He started his career in 1999, working as a financial analyst at the first financial brokerage company  Jūsų tarpininkas in Lithuania.

Since 2006, Vytautas become an analyst and fund manager at Finasta Asset Management. From 2009 to 2016, he worked as an investment manager at Invalda INVL, and since 2016, he has been the Head of Private Equity and a member of the board at INVL Asset Management.

On October 2, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU SUSTAINABILITY CHALLENGE 2025, an exclusively ONLINE event for business leaders, entrepreneurs, bankers, investors, advisors and other important stakeholders involved in sustainability, investments and real economy.

If you are interested in attending this event or making a partnership, please contact us at: office@mirsanu.ro.


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media product consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media product exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Sursa: Agricover.

Liviu Dobre, CEO of Agricover Holding, speaker of MIRSANU SUSTAINABILITY CHALLENGE 2025

Liviu Dobre, CEO of Agricover Holding, is one of the speakers of MIRSANU SUSTAINABILITY CHALLENGE 2025.

Liviu Dobre serves as Chief Executive Officer playing a key leadership role in executing the Group’s strategy to empower Romanian farmers through innovation, financing, and know-how. With more than 20 years of executive experience, he brings strong expertise in financial services, coupled with a deep operational understanding of the agricultural sector.

Before joining Agricover in 2007, he contributed to the development of Renault Group’s financial services in Romania, where he held several senior management roles.

At Agricover, he leads the operational execution of the Group’s business lines, with a focus on developing integrated, farmer-centric solutions. Working closely with the company’s strategic leadership, he has been instrumental in shaping and scaling the agri-finance model that distinguishes Agricover in the market.

His approach combines financial discipline with a practical grasp of farmers’ real needs, ensuring that every solution delivered by the Group serves the purpose of sustainable growth in Romanian agriculture.

On October 2, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU SUSTAINABILITY CHALLENGE 2025, an exclusively ONLINE event for business leaders, entrepreneurs, bankers, investors, advisors and other important stakeholders involved in sustainability, investments and real economy.

If you are interested in attending this event or making a partnership, please contact us at: office@mirsanu.ro.


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media product consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media product exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.

mideuropa fund VI main

Exiturile MidEuropa de la Profi si Regina Maria au impresionat IFC: Institutia financiara internationala a aprobat o investitie de capital de peste 90 mil. USD, aproape dubla fata de propunerea initiala, pentru noul fond de private equity al MidEuropa. MidEuropa Fund VI va avea ca tinta tichete M&A intre 50 mil. Euro si 200 mil. Euro pentru preluarea controlului in companii din Romania si alte 15 piete din regiune si intentioneaza ca minim 90% din activele totale ale fondului sa fie investitii care sa respecte criteriile de mediu (E) si social (S) din cadrul cerintelor ESG

Noul fond de investitii al MidEuropa, vanzatorul platformelor Profi si Regina Maria, urmeaza sa investeasca intre 50 mil. Euro si 200 mil. Euro pentru preluarea pachetului de control in companii din Romania si alte 15 piete din regiune, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Strategia de investitii a MidEuropa Fund VI, fond care se afla in etapa de strangere de bani de la investitori, va viza companii cu o valoare de piata tipica intre 100 mil. Euro si 500 mil. Euro, care activeaza in spatiul larg al Europei Centrale si de Est.

Pietele vizate de catre noul fond al MidEuropa sunt Polonia, Cehia, Ungaria, Slovacia, Romania, statele baltice – Lituania, Estonia si Lituania, precum si tarile sud-est europene precum Grecia, Bulgaria si spatiul ex-iugoslav format de Slovenia, Croatia, Serbia, Bosnia, Muntenegru si Macedonia de Nord.

MidEuropa, unul dintre cei mai importanti si experimentati manageri de private equity din regiune, va continua sa faca investitii in sectoare in care a inregistrat succes precum cele care sunt alimentate de cresterea veniturilor consumatorilor, respectiv companii active in servicii medicale private, sectorul de consum, servicii si tehnologie, unde investitorul financiar cauta companii cu pozitii de lider de piata cu bariere mari la intrare si echipe de management cu calificare inalta.

De asemenea, managerul de fond a stabilit si o lista de excludere de sectoare de pe lista sa de investitii.

MidEuropa Fund VI vine cu o strategie de investitii care poarta o puternica amprenta ESG, avand in vedere ca tinta sa este ca investitiile sale aliniate la criteriile de mediu (E) si social (S) din setul de cerinte ESG sa atinga un prag minim de 90% din activele totale ale fondului de investitii.

Astfel, MidEuropa va avea evaluari anuale de sustenabilitate in companiile in care investeste, incluzand aspectele de buna guvernanta si le va cere companiilor din portofoliu sa implementeze politicile necesare de aliniere in termen de un an de la momentul achizitiei lor de catre investitorul de private equity.

Tematica investitiilor cu cerinte ESG este puternic promovata de catre institutiile financiare internationale, IFC, EBRD si EIF fiind catalizatorii in jurul carora sunt coagulate noile fonduri de investitii din regiune.

Astfel, International Finance Corporation (IFC) a aprobat pe 20 iunie 2025 un angajament de capital de 90,62 mil. USD pentru MidEuropa Fund VI, acordand astfel un puternic vot de incredere managerului de fond MidEuropa, in conditiile in care propunerea initiala viza o investitie de capital de pana la 50 mil. Euro, conform datelor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

De asemenea, European Bank for Reconstruction and Development (EBRD) a aprobat pe 9 iulie 2025 un angajament de capital propriu de pana la 100 mil. Euro pentru noul fond de private equity al MidEuropa si inca un angajament de capital de pana la 100 mil. Euro intr-un vehicul de co-investitie atasat fondului de investitii MidEuropa Fund VI.

EBRD a fost atat investitor LP in fondurile MidEuropa, a actionat de asemenea ca si co-investitor la intrarea MidEuropa in afacerea Profi, si a participat activ ca finantator avand rol catalizator pentru acordarea de imprumuturi sindicalizate pe care le-au rulat companii din portofoliul MidEuropa in faza de crestere accelerata.

Noul fond de investitii pe care MidEuropa il ridica pentru regiunea Europei Centrale si de Est si a Europei de Sud – Est are o capitalizare – tinta de 800 mil. Euro, cu o dimensiune comparabila cu ultimele fonduri de private equity stranse pentru regiune.

MidEuropa a scris istorie pe piata de private equity din Romania, dupa ce a semnat exituri – record pentru vanzarea lantului de retail Profi si a retelei de servicii medicale private Regina Maria, ambele fiind cele mai mari vanzari realizate pe piata locala in sectoarele de profil mentionate, inregistrand inclusiv recorduri la nivel de regiune cu Profi.

Pe 9 ianuarie 2025, MidEuropa a finalizat vanzarea participatiei de 100% din Profi Rom Food, compania care opereaza reteaua de magazine alimentare sub “umbrela” brandului Profi, contravaloarea achizitiei fiind suma preliminara de 1,253 mld. Euro, potrivit raportarilor investitorului strategic Ahold Delhaize, cumparatorul retelei Profi.

De asemenea, MidEuropa a anuntat pe 1 aprilie 2025 semnarea contractului de vanzare a retelei Regina Maria, unul dintre liderii pietei de servicii medicale private din Romania, in cadrul unei tranzactii regionale care include si reteaua MediGroup din Serbia.

Acordul de vanzare semnat de catre MidEuropa cu reteaua finlandeza Mehilainen, aflata in portofoliul managerului global de private equity CVC Capital Partners, include un pret de achizitie de 691,1 mil. Euro pentru reteaua Regina Maria din Romania, o suma de 292,4 mil. Euro pentru plata datoriilor Regina Maria si un pret de achizitie de 88,9 mil. Euro pentru preluarea retelei MediGroup din Serbia, in cadrul unei tranzactii care cu tot cu un aport de capital (equity contribution) de 250 mil. Euro si cu costurile asociate tranzactiei, ar ridica intreaga tranzactie la nivel regional pana la 1,34 mld. Euro, potrivit datelor facute publice de catre Mehilainen, in calitate de cumparator.

De asemenea, MidEuropa a anuntat pe 11 iunie 2025 vanzarea companiei de curierat Cargus catre unul dintre concurentii sai directi – Sameday, operator aflat in portofoliul gigantului sud – african Naspers, ceea ce inseamna ca pana acum a semnat tranzactii de exit pentru toate companiile aflate in portofoliul sau din Romania – Profi, Regina Maria si Cargus.

MidEuropa, unul dintre cei mai mari manageri de capital de tip private equity din regiune, deruleaza strangerea de bani proaspeti pentru noul sau fond, in contextul in care si alti manageri regionali de private equity fie au inchis recent noile fonduri de investitii cum este cazul Enterprise Investors, Innova Capital sau Accession Capital Partners (ACP), fie alti manageri de anvergura se apropie de momentul incheierii activitatii de strangere de fonduri (fundraising) precum INVL Asset Management.

Peisajul regional de private equity a devenit mai bogat in ultimii ani, si implicit mai competitiv pe anumite nise de piata, pe masura ce si alti jucatori au intrat pe piata in ultimii ani cu fonduri noi cu un prag de capitalizare de minim 100 mil. Euro precum Integral Capital Group, BlackPeak Capital, Morphosis Capital, Value4Capital sau Booster Capital, unele dintre acestea alimentate cu bani din programele PNRR.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 2 octombrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE pentru a dezbate impreuna cu lideri de afaceri, finantatori, investitori si alte parti interesate despre impactul pe care tendintele economice, masurile fiscale si politicile ESG il au asupra sustenabilitatii companiilor


Sursa: CTP.

Richard Wilkinson, CFO of CTP Group, speaker of MIRSANU SUSTAINABILITY CHALLENGE 2025

Richard Wilkinson, CFO of CTP Group, is one of the speakers of MIRSANU SUSTAINABILITY CHALLENGE 2025.

Richard joined as Group CFO, in his role he focuses on securing external funding to support CTP growth plans, as well as managing investor relations. Among his achievements, Richard organized the largest industrial real estate refinancing in CEE history, led CTP’s debut green bond issue, guided CTP’s IPO process in 2021, and oversaw the takeover of Deutsche Industrie REIT.

On October 2, 2025, the MIRSANU.RO transaction journal is hosting MIRSANU SUSTAINABILITY CHALLENGE 2025, an exclusively ONLINE event for business leaders, entrepreneurs, bankers, investors, advisors and other important stakeholders involved in sustainability, investments and real economy.

If you are interested in attending this event or making a partnership, please contact us at: office@mirsanu.ro.


About MIRSANU.RO

The MIRSANU.RO transaction journal is the first Romanian media product consisting of news, analyses, interviews and opinions exclusively addressing transactions and industry professionals. We provide information on three main areas – mergers & acquisitions (M&A), financing, and capital market transactions. MIRSANU.RO is a B2B (BUSINESS TO BUSINESS) media product exclusively targeting executives, entrepreneurs, business owners, investors and founders, as well as a B2P (BUSINESS TO PROFESSIONALS) product, with information addressing the activity of the professional mergers & acquisitions (M&A) and overall the dealmakers community, consisting of investment fund managers, lawyers, investment bankers, bankers, strategy consultants, auditors, as well as other transaction-related professional service providers.


Rompetrol Rafinare a semnat un amendament la un imprumut de pana la 600 mil. USD acordat anterior de catre un sindicat bancar coordonat de catre BCR

Compania petroliera Rompetrol Rafinare, aflata in portofoliul grupului kazah KazMunaiGas controlat de catre statul kazah, a anuntat semnarea pe 18 septembrie 2025 a unui amendament privind un imprumut bancar sindicalizat de pana la 600 mil. USD, coordonat de catre BCR, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Amendamentul semnat privind un credit sindicalizat in valoare de 551,8 mil. USD cu posibilitatea de majorare pana la 600 mil. USD contractat pe 13 aprilie 2023 vizeaza modificarea nivelurilor de marja a facilitatii A si a facilitatii B, care fac parte din acest imprumut, conform reprezentantilor Rompetrol Rafinare.

Amendamentul la contractul de credit a fost aranjat de catre BCR (parte a grupului bancar austriac Erste), in calitate de coordonator, aranjor principal mandatat, bookrunner, agent de documentatie, garantii si plati si creditor alaturi de ceilalti finantatori care fac parte din sindicatul bancar – ING Bank N.V. prin ING Bank N.V. Amsterdam – Sucursala Bucuresti, Raiffeisen Bank S.A,  si UniCredit Bank S.A,  Alpha Bank Romania S.A, Garanti Bank S.A, Banca Transilvania S.A, Vseobecna Uverova Banka A.S., si Banca Comerciala Intesa Sanpaolo Romania S.A..

Rompetrol Rafinare a incheiat acest amendament la contractul de credit impreuna cu KMG International N.V., KMG Rompetrol S.R.L. si Rompetrol Downstream SRL – companii din cadrul grupului kazah.

Avocatii biroului din Bucuresti ai firmei internationale de avocatura CMS Cameron McKenna Nabarro Olswang LLP au oferit servicii de asistenta juridica pentru bancile finantatoare.

Rompetrol Rafinare are o capitalizare bursiera curenta pe bursa de la Bucuresti de peste 1,85 mld. RON (in jurul a 370 mill. Euro).


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 2 octombrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE pentru a dezbate impreuna cu lideri de afaceri, finantatori, investitori si alte parti interesate despre impactul pe care tendintele economice, masurile fiscale si politicile ESG il au asupra sustenabilitatii companiilor


Sursa foto: DocProcess.

Inca o achizitie franceza pe piata din Romania: AGENA3000 cumpara afacerea antreprenoriala DocProcess pentru care apeleaza la o tranzactie de finantare totala in jurul a 27 mil. Euro. Managerul de fonduri de private equity Morphosis Capital isi face exitul complet din afacere alaturi de familia fondatoare Apolzan

Grupul francez AGENA3000 a anuntat pe 18 septembrie 2025 achizitia companiei romanesti de tehnologie DocProcess in cadrul unei tranzactii care marcheaza exitul complet din afacere al managerului de fonduri de private equity Morphosis Capital si al familiei fondatoare Apolzan, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Valoarea tranzactiei nu a fost facuta publica de catre partile implicate.

AGENA3000 a contractat in cadrul tranzactiei de preluare a DocProcess o finantare bancara in valoare totala in jurul a 27 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

In 2024, DocProcess a inregistrat venituri de peste 4,2 mil. Euro si EBITDA de 1,1 mil. Euro.

„DocProcess este o companie cu un potential remarcabil, care completeaza perfect portofoliul de solutii digitale al AGENA3000. Platforma sa se numara printre cele mai avansate de pe piata, iar echipa din spatele acesteia a demonstrat ca detine atat o expertiza tehnologica solida, cat si o intelegere profunda a mediului de business actual. Am fost impresionati in mod special de viziunea echipei fondatoare si de abordarea lor inovatoare in automatizarea proceselor, care se aliniaza pe deplin cu misiunea noastra de a construi un viitor digital mai conectat si mai eficient. Privind in perspectiva, integrarea DocProcess ne va permite sa acceleram expansiunea internationala, bazandu-ne pe infrastructura si capabilitatile sale deja validate”, a declarat Sébastien Trichet, Presedinte al AGENA3000.

Pentru DocProcess, achizitia de catre AGENA3000 ofera oportunitatea de a accelera expansiunea internationala, in special in Franta si pe alte piete europene, dar si de a se extinde pe segmentul enterprise. Echipa sa formata din 43 de angajati, cu sedii in Bucuresti, Paris si Grenoble, se va alatura grupului francez, consolidand expertiza AGENA3000 in procesele procure-to-pay si order-to-cash, in timp ce clientii DocProcess vor avea acces la un portofoliu mai extins de solutii de management al datelor si facturare electronica.

Fondata in anul 2005, DocProcess a dezvoltat platforma SaaS Business Ecosystem Automation (BEA), care permite companiilor sa digitalizeze si sa eficientizeze procese esentiale precum procure-to-pay, order-to-cash, facturarea electronica si transportul electronic. In prezent, DocProcess deserveste peste 3.500 de clienti din sectoare precum finante, achizitii, retail, logistica, sanatate, asigurari si energie. Portofoliul sau de clienti include companii multinationale precum Carrefour, Unilever, Mondelez si Lactalis, dar si companii antreprenoriale romanesti de top, printre care Altex, E-Boda, si Flanco.

„Pentru noi, DocProcess a fost intotdeauna mai mult decat o simpla afacere – a fost o misiune de a redefini modul in care companiile colaboreaza si automatizeaza procese esentiale. Suntem mandri de ceea ce am realizat in ultimii 20 de ani alaturi de echipa noastra exceptionala si suntem recunoscatori clientilor si partenerilor nostri pentru increderea pe care ne-au acordat-o. Aceasta tranzactie marcheaza inceputul unei noi etape pentru DocProcess alaturi de AGENA3000, o organizatie care impartaseste viziunea noastra pentru viitorul digitalizarii. De asemenea, dorim sa multumim Morphosis Capital pentru ca a crezut in noi si a sprijinit dezvoltarea companiei. Apreciem cu adevarat tot ceea ce am construit impreuna si suntem increzatori ca povestea DocProcess va continua in acest nou capitol pe un drum si mai solid”, au declarat Daniela si Liviu Apolozan, fondatorii DocProcess.

Aceasta tranzactie marcheaza al doilea exit complet al Morphosis Capital Fund I, dupa vanzarea integrala a participatiei detinuta in Clinicile Dentare Dr. Leahu catre Regina Maria, in iunie 2023. In plus, fondul a realizat doua exit-uri partiale prin realizarea unor parteneriate strategice cu fonduri internationale de private equity: intrarea Integral Venture Partners in actionariatul Medima Health si a Innova Capital in actionariatul EMI.

„Inca de la inceput, DocProcess a detinut toate atuurile necesare – o platforma solida si fondatori determinati sa o dezvolte la nivel european, beneficiind de contextul favorabil al pietei. In ultimii ani, cu sprijinul echipei Morphosis, compania a beneficiat de resursele si structura necesare pentru a evolua intr-un business SaaS profitabil, cu acoperire internationala. Acum, ca parte a AGENA3000, DocProcess este bine pozitionata pentru a continua sa se dezvolte in Franta si sa isi extinda prezenta pe segmentul enterprise. Suntem recunoscatori Danielei, lui Liviu si intregii echipe DocProcess pentru parteneriat si mandri ca am fost parte a acestui parcurs”, a declarat Simona Gemeneanu, Partener Morphosis Capital.

Tranzactia a fost facilitata de Cristian Mindru si Mihaela Posirca din partea Act Legal, reprezentand Morphosis Capital si DocProcess, in timp ce AGENA3000 a fost asistata de casele de avocatura Wolf Theiss si Cornet Vincent Ségurel, precum si de GTA Tax, in calitate de consultant fiscal.

AGENA3000 are 250 de angajati si deserveste peste 6.000 de clienti din Europa si America de Nord si a inregistrat o crestere solida in ultimul deceniu. Grupul genereaza 30% din venituri la nivel international si este prezent in 5 tari  – Franta, Canada, Tunisia, Tarile de Jos si Romania.

Achizitia DocProcess se aliniaza unei tendinte mai largi potrivit careia companiile franceze au marcat noi achizitii de afaceri antreprenoriale din Romania.

Astfel, Veolia Romania, subsidiara locala a grupului francez de utilitati, a anuntat pe 10 septembrie 2025 achizitia pachetului majoritar de actiuni a companiei romanesti General Me.el Electric, al carei portofoliu include productie si stocare de energie solara si servicii pe piata de energie,

De asemenea, Vinci Energies, parte a gigantului francez Vinci, a anuntat semnarea unui acord de achizitie a grupului de firme EnergoBit, prin care investitorul strategic francez isi consolideaza pozitia pe piata de profil din Romania.

Tranzactia a fost semnata pe 16 iulie 2025 la Bucuresti de catre fondatorii grupului EnergoBit – Stefan Gadola, Pal Peter si Ioan Socea – si este asteptata sa fie finalizata in noiembrie 2025, dupa ce va primi aprobarea Consiliului Concurentei.

Marele capital francez este puternic reprezentat in Romania prin intermediul Renault (auto) care detine una dintre cele mai mari companii locale – producatorul Dacia Automobile cu o cifra de afaceri de 27,8 mld. RON (peste 5,5 mld. Euro), la care se adauga Societe Generale (banci), Groupama (asigurari), Engie (energie), Orange (telecom), Veolia (utilitati) , Saint Gobain (materiale de constructii) sau Auchan si Carrefour (retail).


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 2 octombrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE pentru a dezbate impreuna cu lideri de afaceri, finantatori, investitori si alte parti interesate despre impactul pe care tendintele economice, masurile fiscale si politicile ESG il au asupra sustenabilitatii companiilor


Investitorii au subscris peste 420 mil. Euro in septembrie in titluri de stat Fidelis, un sfert din banii plasati mergand catre titlurile in RON pe 2 ani la dobanda de 7,20%

Ministerul Finantelor a atras peste 2,15 mld. RON (peste 424 mil. Euro) in perioada 5 – 12 septembrie 2025 din vanzarea de titluri de stat Fidelis catre investitori, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Peste un sfert din totalul banilor atrasi in tranzactia statului roman a venit pe transa emisiunii de titluri in RON, cu scadenta de 2 ani si dobanda de 7,20%, care a reusit sa atraga peste 517 mil. RON prin intermediul a 5.088 de ordine.

Printre titlurile de stat care castiga popularitate printre investitorii locali se numara transa denominata in euro, cu scadenta la 10 ani, unde plasamentele au depasit 99 mil. Euro (echivalentul a 499 mil. RON) plasate prin 3.640 de ordine in titluri cu dobanda de 6,50%.

”In continuare Fidelis este modul preferat al investitorilor de a-si valorifica economiile cu intelepciune si curaj. Peste 2,15 miliarde de lei atrasi in doar 8 zile arata nu doar increderea in statul român, ci si maturitatea investitorilor si dorinta de a-si diversifica portofoliile. Prin Fidelis, fiecare investitor devine parte dintr-o poveste de responsabilitate, solidaritate si speranta. Iar donatorii-investitori ne arata ca investitia poate fi si un gest de inima, nu doar de portofoliu”, a declarat ministrul Finantelor, Alexandru Nazare.

Emisiunea de titluri in moneda locala, cu scadenta la 4 ani si dobanda de 7,60%, a strans peste 100,6 mil. RON de la investitori.

De asemenea, investitorii au plasat peste 77 mil. RON in titlurile de stat Fidelis cu scadenta la 6 ani si dobânda de 7,90%.

Pe transa titlurilor denominate in euro cu scadenta de 2 ani si dobânda de 3,10%, investitorii au plasat peste 81,5 mil. Euro, in timp ce emisiunea cu scadenta de 5 ani si dobanda de 5,25%, a strans peste 77,9 mil. Euro.

In cadrul ofertei de titluri de stat Fidelis din septembrie 2025, romanii au plasat aproape 19.500 de ordine de subscriere prin care au investit 813,5 mil. RON si 267,7 mil. Euro prin opt emisiuni de titluri de stat pentru populatie in cadrul celei de-a opta oferte publice derulata in acest an pe piata de capital.

Tranzactia a fost intermediata de sindicatul format din BT Capital Partners (Lead Manager), BCR, BRD – Groupe Societe Generale, TradeVille si UniCredit Bank, care fac parte din sindicatul de intermediere, in timp ce Banca Transilvania si Libra Internet Bank formeaza grupul de distributie al titlurilor de stat Fidelis.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 2 octombrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE pentru a dezbate impreuna cu lideri de afaceri, finantatori, investitori si alte parti interesate despre impactul pe care tendintele economice, masurile fiscale si politicile ESG il au asupra sustenabilitatii companiilor


Sursa foto: Iberdrola.

Grupul spaniol Iberdrola si-a vandut afacerea de pe piata ungara de energie catre consortiul format de catre Premier Energy cu investitorul care a cumparat anterior afacerea Digi din Ungaria. Premier Energy cumpara 51% din compania locala a Iberdrola cu o finantare sindicalizata de 90 mil. Euro de la Vista Bank si Optima Bank atasata preluarii pachetului de 100% din actiunile companiei – tinta pentru 128 mil. Euro

Premier Energy, companie listata pe bursa de la Bucuresti, a anuntat pe 18 septembrie 2025 ca intra pe piata de energie eoliana din Ungaria prin achizitia a 51% din actiunile companiei care detine operatiunile grupului Iberdrola pe piata vecina in cadrul unei tranzactii care evalueaza pachetul de 100% din actiunile companiei – tinta la 128 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Pretul de achizitie convenit pentru Iberdrola Renovables Magyarország KFT este de 128 mil. Euro pentru 100% din companie, cu un mecanism de tip lockbox aplicabil incepand cu 1 ianuarie 2025, Premier Energy urmand sa contribuie cu suma corespunzatoare participatiei de 51% pe care o va achizitiona, in timp ce restul actiunilor vor fi detinute de grupul ungar de investitii iG TECH CC, a precizat cumparatorul.

Potrivit acestuia, tranzactia, a carei finalizare este estimata pentru sfarsitul anului 2025 sau inceputul anului 2026, este conditionata de obtinerea aprobarilor de reglementare uzuale si va fi finantata printr-un pachet de finantare angajat in valoare de 90 mil. Euro, acordat de catre Vista Bank si Optima Bank (Grecia), in calitate de aranjori principali mandatati si imprumutatori initiali.

Tranzactia semnata de catre Premier Energy si partenerul sau marcheaza exitul grupului spaniol Iberdrola de pe piata din Ungaria.

Iberdrola a precizat ca va primi in urma acordului de vanzare incheiat o suma totala de 171,2 mil. Euro, care include pachetul de 100% din actiunile companiei Iberdrola Renovables Magyarország KFT din Ungaria si un dividend ce va fi distribuit inainte de finalizarea tranzactiei.

Compania vanduta de catre Iberdrola in Ungaria detine un portofoliu de parcuri eoliene operationale cu o capacitate de 158 MW.

Pentru Premier Energy, aceasta achizitie reprezinta prima investitie majora in productia de energie electrica in afara pietelor traditionale din Romania si Republica Moldova si creeaza premisele unei extinderi sustenabile in Ungaria, o piata caracterizata de fundamente solide si o pozitie strategica in Europa Centrala. Aproximativ 124 MW din portofoliu functioneaza deja in conditii de piata libera, iar restul de 34 MW vor face tranzitia la acest regim odata cu expirarea perioadei de tarifare reglementata de 15 ani, ce va avea loc in anul 2026.

„Aceasta achizitie adauga un activ de referinta platformei noastre de productie de energie regenerabila si reprezinta un nou pas important catre construirea unui adevarat lider regional integrat in domeniul energiei. Ungaria este o piata cu fundamente solide, situata in inima Europei, iar acest portofoliu ne ofera atat dimensiunea, cat si credibilitatea necesare pentru a ne extinde prezenta. Parcurile eoliene achizitionate reprezinta aproximativ jumatate din capacitatea totala eoliana operationala a tarii si circa un sfert din capacitatea cumulata a Ungariei, Slovaciei si Cehiei. Aceasta tranzactie constituie o oportunitate excelenta de a intra pe aceasta piata pentru a urmari noi oportunitati de investitie in regiune. Investitia va duce platforma noastra de productie de energie electrica regenerabila din Romania, Ungaria si Republica Moldova la peste 500 MW de capacitate de productie detinuta, incluzand capacitatile aflate in prezent in faza de constructie. Avand aceasta dimensiune, suntem bine pozitionati sa continuam sa crestem prin investitii disciplinate care conduc la cresterea eficientei si a valorii pe termen lung pentru actionarii nostri si sprijina tranzitia energetica a regiunii.”, a declarat Jose Garza, CEO al Premier Energy.

Tranzactia semnata in Ungaria marcheaza a doua tranzactie dintre Premier Energy si Iberdrola, dupa achizitia din 2024 a parcului eolian Mihai Viteazu din Romania, cu o capacitate de 80 MW, situat in judetul Constanta.

„Aceasta investitie subliniaza inca o data strategia noastra de a fi selectivi in achizitionarea centralelor de productie de energie regenerabila de inalta calitate in intreaga regiune. Suntem incantati sa colaboram cu iG TECH CC, care aduce acestei investitii o expertiza locala solida. Am conceput o structura de finantare care echilibreaza crearea de valoare pe termen lung cu prudenta, asigurand totodata flexibilitatea Premier Energy de a urmari in continuare oportunitati care pot spori valoarea pentru actionari la nivelul regiunii. In mod esential, parcurile eoliene din Ungaria ne ofera imediat o dimensiune semnificativa intr-o piata noua, diversifica sursele noastre de productie de energie electrica si deschid noi directii de crestere si parteneriate locale pe termen lung. Asemenea achizitiilor anterioare, ne-am concentrat nu doar pe obtinerea unor conditii favorabile, ci si pe integrarea lina a tranzactiei in platforma noastra extinsa de productie de energie electrica regenerabila.”, a comentat Peter Stohr, CFO al Premier Energy.

Pentru Iberdrola, tranzactia de exit din Ungaria este aliniata strategiei sale de a-si concentra investitiile pe piete – cheie in care opereaza, mai ales asupra operatiunilor din SUA si Marea Britanie, dar si pe piete de baza din Uniunea Europeana si Australia.

Partenerul Premier Energy la achizitia operatiunilor Iberdrola din Ungaria este grupul de investitii ungar iG TECH CC, aflat sub controlul oligarhului ungar Gellért Jászai, actionarul majoritar si presedintele 4iG Group, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Pe 3 ianuarie 2022, grupul romanesc de telecom Digi a anuntat finalizarea tranzactiei de vanzare a operatiunilor sale din Ungaria catre 4iG Group, in valoare de 625 mil. Euro, care reprezinta un exit – record pentru o companie din Romania de pe o piata externa pana acum.

Gellert Jaszai cu un pachet de 52,76% din actiunile 4iG Group la 21 februarie 2025 este actionarul majoritar al grupului ungar din care gigantul german Rheinmetall detine 25,12%. Grupul ungar 4IG Group, cu venituri anuale de circa 1,7 mld. Euro, este listat pe bursa de la Budapesta, unde capitalizarea sa bursiera era de 1,2 mld. Euro in martie 2025. Mai multe surse de presa sustin ca Gellért Jászai este un apropiat al premierului ungar Viktor Orban.

Grupul 4IG Group are in portofoliu operatiuni vaste pe piata de telecom si in sectorul de aparare, iar la nivel de geografie pe langa Ungaria, are activitati si pe piete din Balcanii de Vest, fiind un grup in plina expansiune in ultimii ani.

Premier Energy este o companie angajata intr-un proces de extindere rapida atat pe piata din Romania, cat si din regiune, atat organic, cat si prin achizitii.

Premier Energy, companie de energie aflata in portofoliul investitorului ceh Emma Capital, a facut in 2024 plati pentru achizitii M&A in valoare totala de pana la 132,6 mil. Euro, de peste 14 ori mai mult fata de anul anterior, cand platile cumulate pentru achizitii M&A au fost sub pragul de 10 mil. Euro.

Cea mai mare achizitie M&A a Premier Energy din 2024 pe piata din Romania a fost preluarea pachetului de 100% din actiunile unui parc eolian cu o putere instalata de 80 MW de la Iberdrola. Contravaloarea achizitiei s-a ridicat la 96,8 mil. Euro, care include insa si 8,5 mil. Euro cu titlu de plata amanata in cazul în care societatea primeete o remunerație de rambursare din partea statului roman pentru anularea sau suspendarea legislatiei romanesti privind impozitul pe profitul excepțional care a fost platit pana la 31 decembrie 2023, a precizat cumparatorul.

Pentru finantarea achizitiei parcului eolian al Iberdrola, Premier Energy a contractat un imprumut bancar de 61 mil. Euro de la Vista Bank si Optima Bank.

Emma Capital a realizat ultimul IPO de pe piata principala a bursei de la Bucuresti in 2024, plasand catre investitori institutionali si de retail un pachet de 28,75% din actiunile companiei de energie Premier Energy in cadrul unei tranzactii de circa 140 mil. Euro, insa grupul de investitii al lui Jiří Šmejc isi pastreaza controlul companiei, cu o participatie ramasa de 71,25% din Premier Energy. Capitalizarea bursiera actuala a Premier Energy este de peste 2,58 mld. RON (peste 500 mil. Euro).


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 2 octombrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE pentru a dezbate impreuna cu lideri de afaceri, finantatori, investitori si alte parti interesate despre impactul pe care tendintele economice, masurile fiscale si politicile ESG il au asupra sustenabilitatii companiilor


Investitorul de venture capital Cipio Partners a condus runda de finantare de 31 mil. USD atrasa de start-up-ul Druid AI fondat de catre Liviu Dragan. La seria C de finantare au mai participat si alti investitori existenti precum TQ Ventures, Karma Ventures, Smedvig si Hoxton Ventures

Managerul de capital de risc Cipio Partners a anuntat pe 16 septembrie 2025 ca a condus o runda de finantare de 31 mil. USD pentru a alimenta o noua etapa de crestere a startup-ului de tehnologie Druid AI, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Alaturi de Cipio Partners, au participat la seria C de finantare a Druid AI investitori existenti precum TQ Ventures, Karma Ventures, Smedvig si Hoxton Ventures, care au pus bani in startup-ul de tehnologie si in cadrul seriei B de finantare atrase in 2023.

Banii proaspat atrasi de la runda C de finantare vor merge catre campania de expansiune globala a companiei fondate in 2017 de catre antreprenorul Liviu Dragan si asociatii sai – Andreea Plesea, Daniel Balaceanu, Bogdan Pietroiu si Bogdan Grigorescu.

“La Cipio Partners, ne concentram pe sprijinirea companiilor de tehnologie in faza de crestere care au ajuns la compatibilitatea produsului cu piata si sunt gata sa scaleze. DRUID AI se aliniaza perfect strategiei noastre de investitii – oferind un produs diferentiat, bazat pe inteligenta artificiala, pe o piata vasta si in rapida crestere. Investitia noastra va contribui la accelerarea expansiunii DRUID AI in SUA si in alte tari, va alimenta progresele tehnologice suplimentare si va consolida pozitia sa ca lider global in solutii de inteligenta artificiala pentru companii. Suntem incantati sa colaboram cu DRUID AI in aceasta calatorie si asteptam cu nerabdare sa sprijinim compania in modelarea viitorului interactiunilor bazate pe inteligenta artificiala la intreprinderi”, a spus Roland Dennert, Managing Partner al Cipio Partners.

International Finance Corporation (IFC)  a aprobat pe 9 mai 2025 o investitie de capital in valoare de 10 mil. USD, care insoteste noua runda de finantare atrasa de catre Druid AI de la investitori.

De asemenea, Cipio Partners a anuntat ca a ajutat la recrutarea noului CEO al companiei Joseph Kim, care are o experienta de peste doua decenii de conducere operationala in sfera aplicatiilor, infrastructurii si a securitatii. Joseph Kim a fost CEO al Sumo Logic, a facut parte din consiliile de administratie ale SmartBear su Andela, respectiv a avut anterior roluri de senior operating partner la managerul de private equity Francisco Partners, CPTO la Citrix, SolarWinds si Hewlett Packard Enterprise si arhitect – sef al GE.

Antreprenorul Liviu Dragan, cofondator al Druid AI si fondator al companiei de software TotalSoft, a ocupat pozitia de CEO al Druid AI pana in mai 2025, cand a avut loc decesul acestuia, fiind succedat apoi de catre Andreea Plesea.

Cipio Partners este unul dintre investitorii principali si in startup-ul de tehnologie FintechOS.

Start-up-ul de tehnologie FintechOS a anuntat pe 30 mai 2024 ca a primit o investitie de 60 mil. USD in cadrul unei runde de finantare B+, condusa de catre investitori precum Molten Ventures, Cipio Partners si BlackRock.

Strategia de investitii a Cipio Partners vizeaza companii de tehnologie din Europa cu venituri de la 10 mil. Euro pana la 50 mil. Euro. Tichetele de investitii initiale ale Cipio Partners se situeaza intre 5 mil. Euro si 15 mil. Euro.

Din portofoliul global de clienti al Druid AI fac parte 300 de companii din sectoare diferite precum bancar, servicii financiare, sectorul guvernamental, servicii medicale, educatie, productie, retail si telecomunicatii, printre care AXA Insurance, Carrefour, Georgia Southern University, Kmart Australia, Liberty Global Group, MatrixCare sau National Health Service.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 2 octombrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE pentru a dezbate impreuna cu lideri de afaceri, finantatori, investitori si alte parti interesate despre impactul pe care tendintele economice, masurile fiscale si politicile ESG il au asupra sustenabilitatii companiilor


Avocatii Dentons au asigurat consultanta juridica pentru Kommunalkredit la finantarea de 30 mil. Euro a unui proiect solar de 85 MW in Romania

Firma globala de avocatura Dentons a acordat asistenta juridica pentru finantatorul austriac Kommunalkredit Austria AG in legatura cu o tranzactie de finantare de 30,25 mil. Euro a proiectului solar de 85 MW Helios I dezvoltat de Unigea Solar Projects Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Finantarea va fi utilizata pentru dezvoltarea, constructia si operarea acestui reprezentativ proiect solar, situat in Arad, Transilvania, Romania.

Tranzactia de finantare a implicat un efort multi-jurisdictional, reunind investitori si consultanti din Austria, Germania, Bulgaria si Romania, si a presupus negocierea si finalizarea unui set complex de instrumente de garantie si documente de proiect, precum si derularea unui proces de due diligence adaptat specificului unei tranzactii transfrontaliere, sustin avocatii Dentons intr-un comunicat de presa din 10 septembrie 2025.

Odata finalizat, parcul fotovoltaic Helios I Arad va deveni cel mai mare complex de generare a energiei solare orientat est-vest din Europa de Est, contribuind semnificativ la cresterea capacitatii de energie regenerabila a regiunii.

Situat strategic in apropierea fostei centrale pe carbune CET Arad, panourile fotovoltaice vor fi instalate pe un teren de 68 de hectare, reutilizand o zona care anterior a servit drept depozit de cenusa al centralei pe carbune.

Unigea Solar Projects Romania a achizitionat proiectul fotovoltaic in faza „ready-to-build” la inceputul anului 2024 si a demarat constructia unei noi statii de transformare la mijlocul aceluiasi an. In lunile urmatoare, atentia se va concentra pe constructia parcului de 85 MW, iar operatiunile comerciale sunt programate sa inceapa in primul trimestru al anului 2026.

Simona Marin (Partner) a coordonat echipa juridica, fiind asistata de Sandra Constantin (Counsel) si Cristina Staicu (Associate) – din cadrul practicii de drept financiar-bancar, de Claudiu Munteanu-Jipescu (Partner), Angelica Pintilie (Senior Associate) si Alin Dimache (Associate) – din cadrul practicii de energie, de Bogdan Papandopol (Partner), Luiza Onofrei (Counsel) si Diana Ceparu (Associate) – din cadrul practicii de drept imobiliar.

Kommunalkredit ofera servicii de finantare si consultanta pentru proiecte de infrastructura cu impact pe termen lung in intreaga Europa.

Unigea Solar Projects Romania S.A. reprezinta o filiala importanta a companiei germane Unigea Solar Projects GmbH, cu sediul social in Berlin, specializata in dezvoltarea de proiecte fotovoltaice de mari dimensiuni si a sistemelor de stocare a energiei prin baterii, care isi concentreaza activitatea regionala catre Germania, Bulgaria, Romania si Austria.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 2 octombrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE pentru a dezbate impreuna cu lideri de afaceri, finantatori, investitori si alte parti interesate despre impactul pe care tendintele economice, masurile fiscale si politicile ESG il au asupra sustenabilitatii companiilor


Managerul global de private equity Advent, care a mai vandut anterior Terapia Cluj si Labormed, anunta un nou exit de pe piata productiei de medicamente din Romania, dupa vanzarea grupului ceh Zentiva catre investitorul american de private equity GTCR. Impactul tranzactiei pe piata din Romania vizeaza transferul unei companii care avea o capitalizare bursiera de circa 630 mil. Euro pe bursa de la Bucuresti

Managerul global de fonduri de private equity Advent a anuntat pe 11 septembrie 2025 vanzarea producatorului ceh de medicamente generice Zentiva catre investitorul american de private equity GTCR, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia are un impact puternic in Romania, avand in vedere ca din perimetrul tranzactiei parafate de cei doi investitori financiari americani face parte producatorul local de medicamente Zentiva SA, o companie care avea in mai 2025 o capitalizare bursiera de 3,15 mld. RON (in jurul a 630 mil. Euro). la care detinerea directa a Zentiva Group din Cehia era de 95,95%, conform ultimelor date facute publice pe BVB.

Zentiva SA a fost delistata de pe bursa de la Bucuresti pe 19 mai 2025.

In 2024, producatorul local de medicamente Zentiva SA a raportat un profit net de 250 mil. RON (circa 50 mil. Euro) la o cifra de afaceri de 1,114 mld RON (circa 222 mil. Euro) la un numar mediu de 1.052 de angajati. Zentiva opereaza in Romania fabrica de medicamente din Bucuresti care a apartinut Sicomed. Grupul Zentiva mai detine si producatorul Labormed Pharma.

Pe piata productiei de medicamente din Romania activeaza si alti jucatori cu experienta precum Antibiotice Iasi, Terapia Cluj sau Biofarm.

„Cand am achizitionat Zentiva de la Sanofi, in 2018, am vazut oportunitatea de a construi un lider European independent in domeniul medicamentelor accesibile. Printr-o colaborare activa cu echipa de management si prin investitii in capabilitatile companiei, Zentiva si-a dublat veniturile si EBITDA, stabilind o fundatie solida pentru viitor. Zentiva exemplifica abilitatea Advent de a desprinde si transforma divizii non-core in afaceri de succes si lideri de piata. Suntem mandri de ceea ce am realizat si avem incredere ca Zentiva va continua sa prospere sub proprietatea GTCR.”, a declarat Tom Allen, Managing Director la Advent din partea vanzatorului.

Advent este un investitor financiar de nivel global, cu active sub administrarede peste 100 mld. USD la 30 iunie 2025 si 16 birouri pe cinci continente, care a realizat 435 de investitii in 44 de tari.

In tranzactia de vanzare a grupului Zentiva, Advent a fost consiliat de catre Goldman Sachs si PJT Partners ca principali consultanti financiari si de Freshfields ca principal consultant juridic.

„Suntem incantati sa colaboram cu Steffen Saltofte si talentata echipa de management Zentiva pentru urmatoarea etapa de crestere. Compania are un istoric impresionant de expansiune organica si anorganica, un portofoliu solid in dezvoltare si o platforma de productie extrem de eficienta, cu un accent esential pe livrarea de medicamente de valoare pacientilor din intreaga Europa. Asteptam cu nerabdare sa sprijinim Zentiva in continuarea misiunii sale.”, a declarat Sean Cunningham, Managing Director si Head of Healthcare la GTCR din partea cumparatorului.

GTCR a lucrat in tranzactie cu banca de investitii Barclays Bank PLC si BNP Paribas in calitate de consultanti financiari principali, cu Morgan Stanley & Co. LLC in calitate de consultant financiar si cu firma de avocatura internationala Kirkland & Ellis LLP pe partea de consultanta juridica.

Finalizarea tranzactiei este asteptata sa aiba loc in prima parte a anului 2026.

Valoarea tranzactiei prin care Advent vinde grupul pharma Zentiva nu a fost facuta publica de catre partile implicate. Financial Times a scris ca grupul ceh Zentiva face obiectul unei tranzactii in valoare de 4,1 mld. Euro, citand surse familiare cu tranzactia.

Fondata in 1980, GTCR este o firma de capital privat care a investit peste 30 mld. USD in peste 290 de companii, iar in prezent administreaza aproximativ capital propriu de 50 mld. USD. GTCR are sediul in Chicago si birouri in New York si West Palm Beach.

Advent este un investitor de private equity cu o experienta bogata pe piata din Romania, care a vandut in 2006 pentru 324 mil. USD participatia sa de 96,7% din producatorul roman de medicamente Terapia Cluj catre indienii de la Ranbaxy Laboratories, dupa ce in 2023 a achizitionat o participatie de circa 91% pentru aproximativ 40 mil. USD, conform datelor facute publice.

In 2008, Advent a cumparat un alt producator roman de medicamente Labormed Pharma in cadrul unei tranzactii estimate la circa 123 mil. Euro si a vandut in 2012 Labormed catre compania americana Alvogen in cadrul unei tranzactii de aproape 5 ori mai mici ca valoare, conform estimarilor din piata.

Advent a avut in ultimele decenii si alte tranzactii de exit rasunatoare de pe piata din Romania, dupa ce a avut in portofoliu companii precum Brewery Holdings (bere), Euromedia (media), operatorul de telefonie mobile MobiFon (Connex, actualul Vodafone Romania), producatorul de lacuri si vopsele Deutek, producatorul de caramizi si obiecte ceramice Ceramica Iasi sau reteaua de servicii medicale Regina Maria vanduta in urma cu 10 ani catre MidEuropa.

Advent a continuat sa fie prezent in Romania prin alte companii precum cele din grupul Rubix sau prin preluarea indirecta a controlului la Nuvei Services Romania SRL.

De asemenea, grupul 4Finance a primit pe 12 august 2025 aprobarea Comisiei Europene pentru vanzarea TBI Bank, prezenta si in Romania, catre managerul american de private equity Advent.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 2 octombrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE pentru a dezbate impreuna cu lideri de afaceri, finantatori, investitori si alte parti interesate despre impactul pe care tendintele economice, masurile fiscale si politicile ESG il au asupra sustenabilitatii companiilor


Gigantii francezi continua “vanatoarea” M&A de companii din Romania de pe piata de energie: Veolia a anuntat preluarea participatiei majoritare la General Me.el Electric, o afacere cu incasari anuale de 37 mil. Euro

Veolia Romania, subsidiara locala a grupului francez de utilitati, a anuntat pe 10 septembrie 2025 achizitia pachetului majoritar de actiuni a companiei romanesti General Me.el Electric, al carei portofoliu include productie si stocare de energie solara si servicii pe piata de energie, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia completeaza portofoliul de servicii de utilitati publice oferit de catre Veolia si se incadreaza in strategia grupului francez de aliniere la tranzitia ecologica si investitii in energie verde, sustine cumparatorul.

Intr-o privire mai larga, achizitia Veolia se inscrie intr-o serie mai ampla de tranzactii prin care gigantii francezi au preluat companii locale care activeaza pe piata de energie din Romania, dupa ce Vinci a anuntat preluarea EnergoBit, iar Engie a raportat recent achizitii de active in sectorul energiei regenerabile.

Achizitia General Me.el Electric ii permite Veolia sa devina un furnizor integrat de servicii de utilitati publice, prin extinderea portofoliului cu servicii de energie electrica pentru joasa, medie si inalta tensiune, care vin in completarea solutiilor existente de apa, canalizare, gaz, energie termica.

De asemenea, tranzactia se aliniaza cu obiectivele programului strategic “GreenUp” al grupului Veolia, prin diversificarea solutiilor pentru decarbonizare, precum productia de energie electrica solara si stocarea in sisteme de baterii. In plus, tinta de achizitie ofera o crestere a capacitatii de implementare si a complexitatii solutiilor oferite pentru marile proiecte din segmentul energiei regenerabile, afirma reprezentantii Veolia.

General Me.el Electric activeaza pe piata locala de peste 30 de ani. In portofoliul sau se regasesc proiecte cu o capacitate totala instalata de peste 200 MW, inclusiv un parc fotovoltaic de 62 MW, aflat in executie, precum si sisteme de stocare in baterii cu o capacitate cumulata de peste 15 MWh. In 2024, compania General Me.el Electric a raportat o cifra de afaceri de peste 185 mil. RON (circa 37 mil. Euro), inregistrand o rata de crestere anuala de 22%, si un profit net de peste 11,8 mil. RON (peste 2,3 mil. Euro) la un personal format din 178 de angajati, conform ultimului bilant anual facut public.

Luand in considerare nevoia de finantare si modernizare pentru sistemul energetic local, precum si volumul de lucrari si proiecte angajate, GME estimeaza ca va atinge pragul de 50 de milioane de euro cifra de afaceri in urmatorii cinci ani.

In urma tranzactiei, Veolia Romania preia intreaga echipa de 180 de angajati ai General Me.el Electric, majoritatea fiind implicati direct in activitatea operationala. Conducerea GME va pastra o participatie in companie si va ramane activa pentru a asigura continuitatea proiectelor in curs, beneficiind de resursele si know-how-ul Veolia la nivel international.

Valoarea tranzactiei nu a fost facuta publica de catre partile implicate.

Grupul francez Veolia a raportat in 2024 achizitia pachetului de 100% din actiunile Nisal SRL, a carei activitate principala este proiectarea si execuţia instalaţiilor sanitare, de stingere a incendiilor, de incalzire, de climatizare si de ventilatie.

In 2024, Nisal SRL a raportat un profit net de 4,49 mil. RON la o cifra de afaceri de peste 66,8 mil. RON (peste 13,3 mil. Euro), inregistrand o rata de crestere anuala de peste 47%, la un numar de circa 74 de angajati.

Grupul Veolia, care are in portofoliul sau compania Apa Nova – concesionarul alimentaria cu apa din Bucuresti – activeaza pe piata locala prin intermediul a 7 companii care activeaza in domenii precum prestarea de servicii de apa – canal, producție si comeert cu energie electrica si termica sau activitati de lucrari de constructii, mai ales lucrari specifice pentru sectoarele de furnizare a apei potabile si de gestiune a apei uzate, respectiv alte servicii, inclusiv de lucrari de reabilitare de drumuri.

Cea mai proeminenta companie Veolia din Romania este Apa Nova Bucuresti, care a raportat pentru 2024 o cifra de afaceri de peste 1,36 mld. RON (circa 273 mil. Euro) si un profit net de peste 122 mil. RON (peste 24 mil. Euro) la un numar de aproximativ 2.028 de angajati.

Marele capital francez este puternic reprezentat in Romania prin intermediul Renault (auto) care detine una dintre cele mai mar companii locale – producatorul Dacia Automobile cu o cifra de afaceri de 27,8 mld. RON (peste 5,5 mld. Euro), la care se adauga Societe Generale (banci), Groupama (asigurari), Engie (energie), Orange (telecom), Veolia (utilitati) , Saint Gobain (materiale de constructii) sau Auchan si Carrefour (retail).

La nivel de grup, Veolia a raportat pentru 2024 un profit net de pesye 1,4 mld. Euroa la venituri anuale de 44,69 mld. Euro. Pe bursa Euronext din Paris, capitalizarea bursiera a Veolia depaseste 21,5 mld. Euro.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 2 octombrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE pentru a dezbate impreuna cu lideri de afaceri, finantatori, investitori si alte parti interesate despre impactul pe care tendintele economice, masurile fiscale si politicile ESG il au asupra sustenabilitatii companiilor


Fondul de private debt al ACP Credit a acordat o finantare de 10 mil. Euro pentru a sustine campania de achizitii pe care reteaua PartnerVet o duce pentru consolidarea pietei locale de servicii veterinare

ACP Credit a acordat o finantare de circa 10 mil. Euro catre reteaua PartnerVet pentru a sustine campania de achizitii dusa pentru consolidarea pietei de servicii veterinare, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Runda de finantare de la ACP Credit va permite accelerarea semnificativa a expansiunii grupului PartnerVet.

Grupul PartnerVet administreaza in prezent o reţea la nivel national, formata din doua spitale si 14 clinici veterinare in Bucureşti, Ilfov, Cluj, Timişoara, Constanta, Sibiu si Botosani.

Reteaua de servicii veterinare PartnerVet a anuntat pe 12 august 2025 achizitia si integrarea spitalului veterinar non-stop Supervet in cadrul unui proces mai larg de consolidare a sectorului de profil.

PartnerVet a mai anuntat achizitia clinicii Qincyvet din Bucuresti in iunie 2025, achizitia grupului The Vets – format din spital veterinar si 4 clinici veterinare in mai 2025, achizitia clinicii veterinare Animal Care Center din Constanta si achizitia clinicii veterinare Trivet din Cluj – Napoca in aprilie 2025, respectiv achizitia clinicii veterinare Duovet din Timisoara in ianuarie 2025.

Pentru ACP Credit, tranzactia parafata cu PartnerVet este a saptea finantare acordata din Fondul I administrat de catre managerul regional de private debt si face parte din directia sa strategica de diversificare a portofoliului in diferite industrii, potrivit datelor comunicate pe 2 septembrie 2025 de catre reprezentantii fondului.

Fondul de private debt administrat de catre ACP Credit isi consolideaza astfel portofoliul de finantari acordat catre companii din Romania, dupa ce in august 2025 a anuntat acordarea unei alte finantari de achizitie acordate catre reteaua de aparate auditive Clarfon prin care a sustinut tranzactia de preluare a Audiolux, unul dintre principalii sai rivali pe piata de profil.

Fondul de creditare directa al ACP Credit mai are in portofoliul sau local si alte companii precum Mogo IFN Romania.

Fondul de private debt al ACP Credit urmareste, de regula, tichete de 5 – 15 mil. Euro per tranzactie si vizeaza segmentul IMM-uri cu potential mare de crestere, care cauta oportunitati de scalare, oportunitati de fuziuni si achizitii (M&A) sau refinantarea unor facilitati de imprumut bancar.

ACP Credit este „bratul” de private debt al managerului regional Accession Capital Partners (ACP), care administreaza o familie de fonduri de private equity regionale, activa si in Romania.

PartnerVet este un operator angajat intr-o cursa de consolidare a sectorului de profil, care in prezent este foarte fragmentat oferind un potential semnificativ de scalare in conditiile in care si alti operatori continua sa faca achizitii pe piata cum este cazul grupului polonez LuxVet.

PartnerVet face parte din portofoliul administrat de catre D Craig Holding, o companie de investitii controlata de catre familia lui Sacha Dragic, fondatorul retelei de case de pariuri Superbet, in care si-a anuntat in august 2024 intrarea ca si co-investitor Vetimex Capital, vehiculul de investitii controlat de catre antreprenorul si investitorul Ferenc Korponay, care a vandut in anii anteriori afacerea Maravet catre investitorul strategic american Henry Schein.

Un alt jucator care continua sa faca achizitii pe piata locala de profil este reteaua poloneza LuxVet, sustinuta de catre managerul global de investitii Oaktree Capital Management – investitor de talie globala, si de catre investitorii regionali de private equity Cornerstone Investment Management si INVL Baltic Sea Growth Fund, noul proprietar al platformei Pehart.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 2 octombrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE pentru a dezbate impreuna cu lideri de afaceri, finantatori, investitori si alte parti interesate despre impactul pe care tendintele economice, masurile fiscale si politicile ESG il au asupra sustenabilitatii companiilor

MSC 25 std main

Jurnalul de tranzactii MIRSANU.RO organizeaza pe 2 octombrie evenimentul MIRSANU SUSTAINABILITY CHALLENGE pentru a dezbate impreuna cu lideri de afaceri, finantatori, investitori si alte parti interesate despre impactul pe care tendintele economice, masurile fiscale si politicile ESG il au asupra sustenabilitatii companiilor

MIRSANU SUSTAINABILITY CHALLENGE 2025

Leadership. Sustainability. Impact.


Jurnalul de tranzactii MIRSANU.RO organizeaza pe 2 octombrie MIRSANU SUSTAINABILITY CHALLENGE 2025, eveniment care isi propune sa puna in dezbatere impreuna cu lideri de afaceri, finantatori, investitori si alte parti direct interesate care este impactul pe care companiile si principalele sectoare din economie il inregistreaza ca urmare a tendintelor economice, a masurilor fiscale recent anuntate si a politicilor ESG care tintesc reducerea amprentei asupra mediului.

Evenimentul, care a fost lansat in 2022 sub numele THE SUSTAINABILITY CHALLENGE, trece odata cu a patra sa editie anuala la noua titulatura MIRSANU SUSTAINABILITY CHALLENGE cu o tematica extinsa catre sustenabilitatea business-ului mergand astfel spre “miezul economiei” pentru a discuta cu jucatorii de pe piata care este amprenta asupra companiilor si a sectoarelor din partea tendintelor economice si fiscale, cat si de pe urma proceselor de tranzitie pentru atingerea tintelor de neutralitate climatica.


ARGUMENT

Majorarile de tarife impuse de catre SUA incepand din 2025 catre diferitii sai parteneri comerciali din lume, inclusiv asupra Uniunii Europene, pun o presiune suplimentara asupra unora dintre economii, care deja resimt o incetinire a ratei de crestere economica, in timp ce altele se confrunta cu pericolul iminent al recesiunii.

In Romania, pe langa factorii externi de presiune, economia intra sub incidenta unor masuri fiscale recente, al caror scop anuntat este reducerea deficitului bugetar si pastrarea ratingului investitional al pietei locale.

Dupa instalarea noului guvern de la Bucuresti la mijlocul acestui an, statul roman a iesit pe pietele externe de capital si a strans pe 9 iulie 2025 aproape 4,7 mld. Euro de la investitorii internationali la dobanzi mai mici fata de prima parte a acestui an, insa in continuare la costuri mai mari fata de 2024, ceea ce semnaleaza preocuparea investitorilor internationali in ceea ce priveste riscurile care insotesc evolutia economica a Romaniei.

Agentia internationala de evaluare financiara Fitch a reconfirmat pe 15 august 2025 ratingul suveran al Romaniei la nivelul BBB-/F3 pentru datoria pe termen lung şi scurt in valuta, mentinand insa perspectiva negativa.

Majorarea TVA de la 19% la 21%, precum si majorarile de taxe si impozite anuntate, cresc presiunea asupra companiilor si a persoanelor fizice, lovite, pe de o parte, de un efect de scumpiri pe verticala pe lantul producator – furnizor – distribuitor – consumator final, iar, pe de alta parte, de cresterea poverii fiscale in diferite sectoare ale economiei.

Mai multe companii mari au anuntat deja planuri de concediere, de inchidere a unor capacitati de productie sau de vanzare a operatiunilor de pe piete care nu fac parte din nucleul operational pentru a avea un control mai strict al costurilor intr-un context in care perspectivele de crestere devin tot mai neclare.

In ceea ce priveste planurile companiilor de tranzitie pentru atingerea unor obiective de neutralitate climatica, pe langa tendinta mai larga de investitii in panouri fotovoltaice, apetitul investitorilor institutionali a alimentat in acest an incheierea cu succes a unor emisiuni majore de obligatiuni in format verde sau sustenabil de catre Banca Transilvania si Electrica, dar si a unor jucatori internationali de talia CTP, VGP sau Zabka, cu expunere semnificativa in Romania.

La randul sau, Ministerul Finantelor si-a anuntat intentia sa revina in 2025 pe piata japoneza ca si emitent suveran de obligatiuni posibil tot in format verde, cum a facut-o deja in 2024 la emisiunea sa inaugurala.

Tendinta de a accesa asa – numita finantare verde a fost insa mult mai vizibila pe segmentul imprumuturilor bancare cu tranzactii incheiate de catre distributia de electricitate Distributie Energie Oltenia, fondul regional de private equity INVL Baltic Sea Growth Fund cu ocazia achizitiei platformei Pehart, investitorii imobiliari NEPI Rockcastle si AFI, dar si a unei liste lungi de investitori in sectorul productiei de energie regenerabila, sector in care cea mai marcanta astfel de finantare a fost acordata catre Rezolv Energy – companie aflata in portofoliul managerului global de fonduri de investitii in infrastructura Actis, aflat sub controlul gigantului american General Atlantic.


SUPPORTING PARTNERS


sancons


Logo-Vetimex-Capital-rosu baza 300


CATEGORII DE INTERESE


  • Leadership
  • Corporate
  • Finantare
  • Investitii
  • Antreprenoriat
  • ESG


DATA

  • 02.10.2025


SPECTRU DE VORBITORI


  • Lideri de afaceri
  • Factori de decizie
  • Executivi
  • Investitori
  • Finantatori
  • Consultanti


TEMATICA ORIENTATIVA


  • Ce impact asupra sustenabilitatii afacerilor au planurile de masuri fiscale recent anuntate
  • Ce impact au tendintele internationale asupra sectoarelor economice
  • Ce strategii si planuri de actiune concrete au liderii pentru a-si proteja companiile in contextul economic si fiscal actual
  • Ce tipuri de finantari sunt disponibile pentru companii in peisajul actual
  • Cand este finantarea “verde” o optiune sustenabila pentru companii
  • Cand prefera companiile sa acceseze imprumuturi verzi si cand se orienteaza catre cele corelate cu obiective de sustenabilitate
  • Cand aleg emitentii sa mearga catre tranzactii cu obligatiuni verzi si cand opteaza pentru obligatiuni in format sustenabil
  • Cum arata planurile de investitii ale companiilor
  • Ce perspective de crestere si de capitalizare au companiile pe termen scurt
  • Cum cantaresc factorii de decizie din companii optiunile pentru viitorul afacerilor: sa caute oportunitati de crestere, sa isi restranga activitatea si personalul pentru a-si reduce costurile sau sa vanda operatiunile care nu fac parte din portofoliul de baza


DE CE SA PARTICIPI


  • Participa la dezbaterile care modeleaza viitorul industriei din care faci parte
  • Iti extinzi reteaua de contacte in zona de afaceri, a factorilor de decizie si nu numai
  • Afla direct de la sursa ce planuri au jucatori din sectoare – cheie din economie
  • Ai acces la un univers variat de perspective de la de la lideri de afaceri la finantatori, investitori, factori de decizie si alte parti direct interesate in evolutia economiei
  • Un timp bine investit in continut de calitate


PARTICIPAREA LA EVENIMENT


Accesul la eveniment se realizeaza exclusiv in baza uneia dintre urmatoarele optiuni:

  • Invitatie din partea organizatorului evenimentului
  • Loc inclus in pachetul de parteneriat al unuia dintre partenerii evenimentului
  • Plata taxei de acces catre organizatorul evenimentului
  • Jurnalist care a confirmat anterior participarea la eveniment catre organizator (FREE PASS MEDIA)


Cei interesati sa participe la eveniment sau sa fie parteneri ai MIRSANU SUSTAINABILITY CHALLENGE 2025 sunt invitati sa ne contacteze la office@mirsanu.ro .


Despre MIRSANU.RO


  • Jurnalul de tranzactii MIRSANU.RO este primul produs din Romania dedicat tranzactiilor corporative. Ofera incepand din 2014 informatii, exclusivitati si proiecte editoriale care acopera tranzactii din fuziuni si achizitii (M&A), finantari, tranzactii pe pietele de capital, tranzactii din real estate si alte tipuri de tranzactii corporative majore, valorificand astfel o experienta de aproape 25 de ani in domeniul jurnalismului financiar.
  • Se adreseaza executivilor, antreprenorilor, proprietarilor de afaceri, investitorilor si finantatorilor si vizeaza prin continutul oferit comunitatea de profesionisti activa pe piata de fuziuni si achizitii (M&A), din administratori de fonduri de investitii, avocati, bancheri de investitii, bancheri, consultanti,brokeri si alti furnizori de servicii profesionale dedicate tranzactiilor.
  • Platforma de media MIRSANU.RO are in portofoliul sau evenimente anuale precum MIRSANU DEALMAKERS SUMMIT (lansat in 2018), MIRSANU IPO CHALLENGE (lansat in 2022), MIRSANU SUSTAINABILITY CHALLENGE (lansat in 2022 sub titulatura initiala THE SUSTAINABILITY CHALLENGE) si MIRSANU INVESTORS SUMMIT (lansat in 2024), precum si alte evenimente si proiecte de continut dedicate jucatorilor activi pe pietele din Romania si din Europa Centrala si de Est (CEE).
  • O selectie de continut a fiecaruia dintre evenimentele organizate de catre jurnalul de tranzactii MIRSANU.RO este publicata post-eveniment pe www.mirsanu.ro  si distribuita pe conturile proprii de pe retelele sociale.


Cum au fost editiile anterioare ale MIRSANU SUSTAINABILITY CHALLENGE


THE SUSTAINABILITY CHALLENGE 2024: ESG bate la usa cu noi valuri de raportare si sunt gata sa ii raspunda investitorii, consultantii, institutiile financiare si companiile mari. Pe langa oportunitatile de afaceri, sustenabilitatea aduce si costuri pe care nu le absoarbe piata, ce are ca prioritati randamentele si lichiditatea. „Exista finantare fie ca vorbim de institutii financiare internationale, fie ca vorbim de finantari publice de care se ocupa Ministerul de Finante, exista presiune din partea legislatiei, insa ceea ce trebuie sa se intample este o schimbare de mentalitate si de obiceiuri ale clientilor pentru ca in final daca nu exista cerinta pentru astfel de produse este inutila toata munca noastra”


THE SUSTAINABILITY CHALLENGE 2023: „Fie ca ne place sau nu, nu mai este intrebarea: viitorul ar trebui sa fie verde sau nu?”. Romania are nevoie de fonduri publice si private de 350 mld. USD pana in 2050 pentru decarbonare, din care 300 mld. pentru infrastructura. Circa 1.000 de companii locale vor avea din 2025 standarde obligatorii de raportare in sustenabilitate. De ce greenwashing-ul este furt si cum poate fi combatut. Ce impact are ESG in finantarea bancara, piete de capital, industrie, energie, transport & logistica, private equity si sectorul consumer


THE SUSTAINABILITY CHALLENGE 2022: Ce asteptari aduce ESG pentru companii – devine mainstream pentru investitori si poate insemna pentru un business sa se opreasca sau sa continue, in timp ce tranzactiile de exit ar putea aduce multipli de evaluare mai mari in favoarea vanzatorilor. Cine plateste factura de inverzire a activelor, cine pune in pericol tintele de sustenabilitate si cum se simte sustenabilitatea in retail, industrie, energie, real estate, transport, auto, servicii, industria alimentara, finantare si investitii


Reteaua de clinici de fertilizare in vitro Embryos preia un jucator de profil din Bulgaria in cadrul expansiunii sale regionale sustinute de catre managerul de fonduri private equity Integral Capital Group

Reteaua romaneasca de clinici de fertilizare in vitro Embryos a anuntat pe 4 septembrie 2025 achizitia unui jucator de profil din Bulgaria in cadrul planului sau de expansiune sustinut de catre managerul regional de fonduri de private equity Integral Capital Group, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Astfel, Embryos a incheiat un acord definitiv de achizitie a Adella Clinic din Sofia – una dintre cele clinicile de fertilizare in vitro cele mai promitatoare din Bulgaria.

De asemenea, Embryos a anuntat ca va deschide in octombrie 2025 prima sa clinica satelit la Buzau, marcand astfel si un pas de extindere pe piata locala in paralel cu inceperea expansiunii sale pe piata de profil din regiune.

Noile mutari survin la putina vreme dupa ce managerul regional de fonduri de private equity Integral Capital Group a cumparat in februarie 2025 pachetul majoritar al retelei Embryos de la cei trei medici fondatori – Andreea Carp – Veliscu, Ionela Anghelescu si Tarig Massawi, care vor ramane actionari minoritari in afacerea pe care au pornit-o in 2018.

Achizitia din Bulgaria reprezinta primul pas din strategia de transformare a unui campion national intr-un lider regional in domeniul serviciilor de reproducere asistata prin extinderea pe piete existente si adiacente.

“Aceste investitii marcheaza un moment semnificativ atat in parcursul Embryos, cat si in angajamentul pe termen lung al Integral fata de piata din Romania. Suntem mandri sa anuntam ca valorile si standardele inalte ale Embryos nu se mai limiteaza la Bucuresti, ci se extind acum in Europa de Sud-Est”, a declarat Evtim Chesnovschi, Partner in cadrul Integral Capital Group, manager de fonduri de private equity de talie regionala.

Embryos Fertility Clinic SRL a inregistrat inca dinainte de preluarea sa de catre investitorul financiar regional o crestere rapida a volumului de afaceri, inregistrand o crestere a cifrei de afaceri de aproape 8 ori de la 4,3 mil. RON in 2020 pana la circa 32,8 mil. RON in 2023, si o marja neta de castig de 25% cu un profit net de peste 8 mil. RON, confirmand astfel potentialul de crestere rapida pe aceasta nisa a pietei de servicii medicale private.

Adella Fertility Clinic din Bulgaria este o afacere fondata in 2018, care si-a urmat drumul sau de crestere catre o pozitie de lider in sectorul local al serviciilor de fertilizare in vitro.

Penko Penkov, fondatorul Adella Fertility Clinic din Sofia, va ramane dupa finalizarea tranzactiei cu Embryos in cadrul companiei sale in calitate de actionar minoritar si partener, continuand sa ghideze operatiunile locale si sa colaboreze strans cu Embryos in cadrul planurilor de dezvoltare, a anuntat cumparatorul.

Valoarea tranzactiei nu a fost facuta publica de catre partile implicate.

“In ceea ce priveste pipeline-ul de tranzactii, dupa ce am anuntat prima inchidere a fondului nostru de investitii, am anuntat prima investitie intr-o platforma de clinici in vitro din Romania, cu care cautam sa ne extindem in toate tarile adiacente. Iar pana la sfarsitul acestui an sau in urmatoarele cateva luni ne uitam la o tranzactie, posibil alte doua tranzactii”, a declarat Evtim Chesnovschi, Partner in cadrul Integral Capital Group, la MIRSANU INVESTORS SUMMIT 2025, organizat pe 26 iunie de catre jurnalul de tranzactii MIRSANU.RO.

Potrivit acestuia, Integral Capital Group se asteapta sa semneze in 2026 prima sa tranzactie de exit din portofoliul sau administrat in Romania.

Integral Capital Group, care a operat initial pe piata de private equity sub numele de Integral Venture Partners, este un investitor de private equity concentrat pe investitii de crestere in spatiul Europei Centrale si de Sud-Est, respectiv asupra regiunii Adriatice.

Integral Capital Group are in portofoliul sau din Romania 3 companii – reteaua de clinici Medima Health la care a achizitionat o participatie de 36% in 2022, afacerea antreprenoriala de snacks-uri si bauturi O’Fresh la care a preluat pachetul majoritar in 2023 si reteaua de clinici de fertilizare in vitro Embryos la care a anuntat preluarea pachetului majoritar in ianuarie 2025.

Investitorul regional de private equity urmareste, de regula, tichete M&A in jurul a 10 mil. Euro pana la 20 mil. Euro si este un investitor deschis catre formule de asociere cu alti investitori pentru tranzactii mai mari.

Integral Capital Group este inca in procesul de atragere de investitori pentru noul sau fond de investitii, a carui capitalizare – tinta este de 150 mil. Euro.

Investitorul financiar va ajunge astfel la a doua generatie de fonduri regionale de private equity, pana acum fiind sustinut de mai multi investitori institutionali, printr care si institutii financiare internationale – cheie precum Fondul European de Investitii (EIF), Banca Europeana pentru Reconstructie si Dezvoltare (EBRD) si International Finance Corporation (IFC).

Actionarii producatorului de energie nucleara Nuclearelectrica au aprobat contractarea a doua imprumuturi sindicalizate in valoare totala de 620 mil. Euro de la banci in cadrul unor tranzactii de finantare coordonate de catre banca americana JP Morgan. Bancherii urmeaza sa finanteze cu 540 mil. Euro retehnologizarea unitatii 1 a centralei de la Cernavoda si sa acorde o finantare de 80 mil. Euro pentru proiectul de finalizare a unitatilor 3 si 4 ale centralei

Actionarii Nuclearelectrica, producator de energie nucleara aflat sub controlul statului roman, au aprobat pe 3 septembrie 2025 contractarea a doua imprumuturi sindicalizate in valoare totala de 620 mil. Euro de la banci in cadrul unor tranzactii de finantare coordonate de catre banca americana JP Morgan, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Astfel, un sindicat bancar condus de catre JP Morgan ar urma sa acorde un imprumut sindicalizat de 540 mil. Euro pentru finantarea partiala a proiectului de retehnologizare a unitatii 1 a centralei electrice de la Cernavoda, potrivit deciziei luate de catre actionarii Nuclearelectrica.

Imprumutul sindicalizat pentru proiectul de retehnologizare a Unitatii I de la Cernavoda ar urma sa fie acordat pentru o perioada de 4 ani, cu o perioada de gratie in ceea ce priveste plata principalului pana la 30 iunie 2028, conform datelor Nuclearelectrica.

Dobanda imprumutului de 540 mil. Euro va fi una variabila, indicele de referinta fiind dobanda EURIBOR la 6 luni la care se adauga o marja fixa de 2,3%. Mecanismul de rambursare al imprumutului de 540 mil. Euro ar urma sa fie constituit din plati egale semi-anuale si rambursarea principalului imprumutului in perioada 31 decembrie 2027 – 30 iunie 2029.

Nuclearelectrica trebuie sa isi mentina gradul de indatorare neta la nivel de grup in cadrul unui plafon de maxim 6xEBITDA raportat de catre grup, ceea ce ii permite o indatorare de pana la 1,98 mld. Euro.

De asemenea, actionarii unuia dintre cei mai mari producatori de energie electrica din Romania au aprobat acordarea unei garantii Nuclearelectrica in favoarea companiei Energonuclear pentru un imprumut sindicalizat de 80 mil. Euro pe care Energonuclear urmeaza sa il contracteze de la un consortiu de banci condus de catre JP Morgan pentru finantarea partiala a proiectului de finalizare a reactoarelor 3 si 4 ale centralei nuclearelectrice de la Cernavoda.

Si acest imprumut sindicalizat ar urma sa fie acordat pentru o perioada de 4 ani, cu o perioada de gratie privind plata principalului pana la 31 octombrie 2027.

Banii vor putea fi folositi pana la 30 noiembrie 2026, iar rambursarea creditului va avea in vedere plati egale semi-anuale si rambursarea principalului in perioada 31 octombrie 2027 – 30 iunie 2029. Costul imprumutului de 80 mil. Euro ar fi acelasi cu cel de 540 mil. Euro, adica o dobanda variabila formata din indicele de referinta EURIBOR la 6 luni la care se adauga o marja fixa de 2,3%.

Nuclearelectrica detine pachetul integral de actiuni al Energonuclear, care a fost infiintata ca o companie de proiect pentru punerea in functiune a unitatilor 3 si 4 ale centralei electrice de la Cernavoda.

Intr-o privire mai larga, imprumutul sindicalizat de 540 mil. Euro pe care Nuclearelectrica intentioneaza sa il contracteze de la un sindicat de banci condus de catre JP Morgan ar fi una dintre cele mai mari finantari corporate de pe piata din Romania si ar consolida pozitia pietei locale de energie ca principal pol de atragere a finantarilor bancare sindicalizate de talie majora.

Deja, Electrica – o alta companie al carei principal actionar este statul roman si este listata pe bursa de la Bucuresti – a anuntat pe 2 mai 2025 contractarea unui imprumut sindicalizat de 3,1 mld. RON (in jurul a 622 mil. Euro) de la un sindicat bancar format din 7 banci condus de catre Banca Transilvania si BCR. De asemenea, Rezolv Energy – companie aflata in portofoliul investitorului financiar in infrastructura sustenabila Actis (detinut de catre General Atlantic) – a contractat in iulie 2025 un credit sindicalizat de 331 mil. Euro, majorand cu totul finantarea bancara atrasa pentru proiectul eolian Vifor la circa 620 mil. Euro, bani fiind atrasi de la un consortiu format de banci comerciale si institutii financiare internationale de talia IFC si EBRD.

O alta finantare de talie majora a fost anuntata in martie 2025 de catre Distributie Energie Oltenia, companie locala de distributie de energie aflata in portofoliul investitorului financiar global Macquarie, cand a anuntat contractarea unui pachet de finantare sindicalizata pentru refinantarea datoriei existente si atragerea unei componente de finantare noua de 1,76 mld. RON (in jurul a 350 mil. Euro) in cadrul unuia dintre cele mai mari imprumuturi locale “verzi” atras de la un consortiu de finantatori locali si internationali.

Retehnologizarea unitatii 1 si finalizarea unitatilor 3 si 4 ale centralei de la Cernavoda sunt in capul listei de proiecte de investitii ale Nuclearelectrica.

Centrala electrica de la Cernavoda este o centrala conceputa dupa un plan care prevedea constructia a 5 unitati de productie de energie electrica prin utilizarea reactoarelor nucleare din sistemul canadian CANDU.

In decembrie 1996, unitatea 1 a centralei a trecut in regim de exploatare comerciala, iar unitatea 2 a fost conectata in 2007 la sistemul energetic national, cele doua unitati asigurand impreuna aproximativ 18% – 20% din productia de energie electrica a Romaniei.

Pe 10 iunie 2024, Nuclearelectrica si Canadian Nuclear Partners S.A. (CNPSA) au anuntat semnarea unui acord-cadru pe termen lung pentru furnizarea de servicii de organizare a managementului de proiect (PMO) pentru pregatirea si implementarea proiectului de retehnologizare a unitatii 1 a centralei nucleare de la Cernavoda, acordul – cadru avand o valoare de aproximativ 240 mil. Euro.

La 19 decembrie 2024, Nuclearelectrica si consortiul format din Candu Energy Inc., o companie AtkinsRéalis, Ansaldo Nucleare, Canadian Commercial Corporation si Korea Hydro & Nuclear Power Co au semnat contractul de inginerie, achizitii si construcții (EPC) pentru avansarea renovarii unității 1 a centralei nucleare de la Cernavoda, valoarea estimata a contractului fiind de 1,9 mld. Euro.

Proiectul de retehnologizare a unitatii 1 a centralei electrice de la Cernavoda vizeaza prelungirea duratei de viata cu 30 de ani, in conditiile in care reactoarele CANDU au o durata de viata initiala de 30 de ani, iar unitatea 1 a intrat in exploatare in 1996.

Proiectul total de investitii pentru retehnologizarea Unitatii 1 de la Cernavoda este estimat cu toate costurile incluse, inclusiv cele de finantare, la aproximativ 3,794 mld. Euro.

Separat, in noiembrie 2024, compania de proiect EnergoNuclear a semnat contractul de inginerie, achizitie si management al constructiei (EPCM) pentru avansarea unitatilor 3 si 4 ale centralei electrice de la Cernavoda cu FCSA Joint Venture formata din Fluor B.V., Fluor Energy Transition Inc. Wilmington Sucursala Bucuresti, Candu Energy Inc., companie detinuta de catre AtkinsRéalis, Ansaldo Nucleare S.p.A., S&L Engineers, Ltd. si Sargent & Lundy Energie S.R.L.

Bugetul de proiect pentru Unitatile 3 si 4 ale centralei de la Cernavoda este la un cost total estimat la peste 3,167 mld. Euro.

Unitatea 5 a centralei de la Cernavoda este in prezent depreciata integral, deoarece nu exista niciun plan pentru a se continua constructia acesteia, conform reprezentantilor Nuclearelectrica.

Nuclearelectrica a inregistrat in primele 5 luni din 2025 o cota de piata de 22,22% din totalul energiei electrice livrate in retele, fiind al doilea producator de energie din Romania, dupa Hidroelectrica, care a inregistrat in acelasi interval de timp o cota de piata de 26,50%, conform datelor facute publice de catre Autoritatea Nationala de Reglementare in domeniul Energiei (ANRE).

Nuclearelectrica a raportat pentru 2024 venituri din exploatare de 4,79 mld. RON in scadere cu 36,9% fata de anul anterior si un profit net de 1,7 mld. RON, mai mic cu 31,9% fata de 2023, evolutie determinata de scaderea cu 35,9% a pretului mediu ponderat al energiei electrice vandute in 2024 comparativ cu 2023, dupa cum sustin reprezentantii companiei.

Nuclearelectrica este o companie controlata de catre statul roman, care detine o participatie de peste 82,49%. Producatorul de energie electrica din surse nucleare este ca si Hidroelectrica – celalalt mare producator de energie electrica aflat sub controlul statului roman, listat pe bursa de la Bucuresti, unde are o capitalizare bursiera de peste 13,9 mld. RON (peste 2,75 mld. Euro).

Morphosis Capital anunta ca a primit de la investitori un capital de 130 mil. Euro pana la incheierea procesului de strangere de fonduri pentru al doilea sau fond de private equity

Morphosis Capital a anuntat pe 3 septembrie 2025 incheierea procesului de strangere de bani pentru al doilea sau fond de private equity, care a primit angajamente de investitii din partea investitorilor sai care totalizeaza 130 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Capitalul atras pentru Morphosis Capital Fund II a depasit tinta initiala, cu sprijinul EIF (Fondul European de Investitii), EBRD (European Bank for Reconstruction and Development), IFC (International Finance Corporation) la care se adauga alti investitori institutionali, precum si alocari de capital cumulate de peste 50 mil. Euro din partea unor antreprenori din Romania si Europa de Vest, potrivit managerului fondului de investitii.

“Finalizarea procesului de ridicare a Fondului II, cu un capital de 130 de milioane de euro, in plina incertitudine macroeconomica si volatilitate politica, reprezinta o realizare remarcabila. Cand am inceput acest demers, ideea de a dubla dimensiunea primului nostru fond parea ambitioasa. Perioada 2023-2025, in care s-a desfasurat procesul de atragere de capital, a fost marcata de un grad ridicat de volatilitate – la nivel local, regional si global. Cu toate acestea, increderea continua a investitorilor, de la institutii internationale pana la antreprenori locali, a validat abordarea si directia noastra. Paradigma veche presupunea ca Europa de Vest inseamna stabilitate, iar Europa de Est – volatilitate. In prezent, volatilitatea este pretutindeni, insa in regiunea noastra ea vine la pachet si cu crestere. Aceasta combinatie creeaza oportunitati. Suntem recunoscatori si mandri ca am construit o baza de investitori echilibrata, care imbina stabilitatea institutionala cu energia antreprenoriala. In perioada urmatoare, vom continua sa investim acest capital in companii din Romania si din regiune care au atat ambitia, cat si fundamentele necesare pentru scalare. De asemenea, in calitate de jucator emergent al industriei de Private Equity din Romania si din regiune, avem responsabilitatea fata de ecosistem de a demonstra, prin rezultate, ca performanta si reputatia merg mana in mana, iar noi ramanem angajati sa livram pe ambele planuri,” a declarat Andrei Gemeneanu, Managing Partner al Morphosis Capital.

Morphosis Capital Fund II isi propune sa sprijine dezvoltarea IMM-urilor din Romania si din regiune in sectoare precum servicii de sanatate, servicii B2B, produse de consum si retail, precum si productie industriala de nisa.

Strategia sa de investitii vizeaza companii cu EBITDA intre 1 mil. Euro si 5 mil. Euro, cu tichete de investitie intre 10 mil. Euro si 15 mil. Euro, prioritare fiind pachetele majoritare sau pozitii de control comun, fie independent, fie alaturi de co-investitori. Fondul urmareste realizarea de investitii in Romania si in afara acesteia, in companii antreprenoriale din Bulgaria, Croatia, Cehia, Polonia si Slovacia.

Fondul de investitii a realizat pana acum 3 investitii in platforma de servicii educationale private Romania Education Alliance (REA), reteaua de hipermarketuri de tip hard discounter La Cocos si furnizorul de sateliti de inalta performanta si servicii spatiale EnduroSat din Bulgaria.

In urmatorii 2 – 3 ani, Morphosis Capital anticipeaza realizarea a 2 – 3 noi investitii anual prin al doilea sau fond de private equity, sustin reprezentantii sai.

In selectia companiilor din portofoliu, Morphosis Capital va continua sa se concentreze pe afaceri care opereaza pe piete in crestere si in industrii fragmentate, cu potential semnificativ de scalare prin dezvoltare organica sau strategii de tip „buy & build” (cumpara si construieste, n.r.).

Morphosis Capital Fund II este unul dintre fondurile de investitii care a primit bani din programul PNRR, precum si prin Fondul InvestEU al Uniunii Europene. Din baza de investitori fac parte si birouri de familie locale si internationale precum Vybros Capital Partners sau Inspire Asset Management – o firma de investitii ancorata in jurul lui Iulian Stanciu, presedinte executiv al platformei de comert online eMAG.

Primul fond de private equity ridicat de catre Morphosis Capital are in portofoliu companii precum DocProcess, Medima Health, EMI, Cronos Med si Stay Fit Gym. In 2023, fondul a realizat primul exit complet prin vanzarea participatiei minoritare in Clinicile Dentare Dr. Leahu catre reteaua Regina Maria.

Intr-o privire mai larga, al doilea fond de private equity ridicat de catre Morphosis Capital face parte dintr-un val mai larg de fonduri noi de investitii care au primit alocari de bani din PNRR, unii dintre manageri fiind la prima generatie de fonduri de investitii asa cum este cazul Booster Capital sau Boldmind Capital Partners, altii avand deja experienta operarii unor fonduri de investitii ridicate anterior asa cum este cazul managerilor regionali de private equity Accesion Capital Partners care a strans in total 336 mil. Euro pentru noul sau fond AMC V, Integral Capital Group care cauta sa inchida noul sau fond de investitii la o capitalizare de 150 mil. Euro sau Mozaik Investments care a avut o prima inchidere a noului sau fond la 51 mil. Euro in 2024.

Runda de finantare de 1,6 mil. Euro de la Early Game Ventures si Inspire Capital pentru startup-ul de inteligenta artificiala Meetgeek

Startup-ul de inteligenta artificiala (AI) Meetgeek si-a asigurat o runda de finantare de 1,6 mil. Euro de la investitorii de venture capital Early Game Ventures si Inspire Capital, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Runda de investitii a fost condusa de catre managerul de fonduri cu capital de risc Early Game Ventures, la care a participat si Inspire Capital.

Meetgeek si-a triplat veniturile in ultimele 12 luni, fiind unul dintre cele mai performante startup-uri romanesti, sustin reprezentantii Early Game Ventures intr-un comunicat de presa din 2 septembrie 2025.

Compania, fondata de trei fosti-colegi dintr-o multinationala de top, a ajuns la peste 4.000 de companii-client in peste 100 de tari si un venit anual anual recurent (ARR) de peste 2 mil. USD.

„Ca de obicei investim in Fondatori vizionari care anticipeaza problemele pe care utilizatorii le vor avea maine si care executa in timp record. Echipa Meetgeek ne-a demonstrat ce inseamna sa combini curajul, creativitatea si inovatia reala intr-un produs cu impact global. Avem totala incredere in ei, credem ca sunt in timingul potrivit pentru a scala cu viteza maxima”, a spus Dan Calugareanu, Partener in cadrul Early Game Ventures.

Meetgeek este in plin proces de expansiune, produsul sau evoluand catre un mediu de lucru bazat pe inteligenta artificiala.

„In ultimul an am lansat functionalitati multiple precum AI Chat in intalnirile online, un tool de inregistrare pentru Google Chrome si agenti Voice AI care automatizeaza toate actiunile de tip follow-up. Acum, introducem Chat with Tools care permite utilizatorilor sa orchestreze automatizari direct din conversatiile naturale – conectand instantaneu informatiile capturate in  intalniri cu aplicatiile CRM si alte instrumente de management de proiect si fluxuri de lucru. Viziunea noastra este de a conecta complet intalnirile cu aplicatiile companiilor: conversatiile se transforma in date structurate, actiunile de urmat se executa automat, iar echipele colaboreaza asincron cu copiloti AI care inteleg contextul fiecarei conversatii. Cu capacitati AI multi-agent si automatizari personalizate, MeetGeek scaleaza si se transforma dintr-un asistent de intalniri de top la un spatiu de lucru AI”, afirma Dan Huru, CEO Meetgeek.

Investitia de 1,6 mil. Euro va sprijini Meetgeek in procesul sau de scalare.

Early Game Ventures este unul dintre cei mai activi investitori cu capital de risc de pe piata startup-urilor de tehnologie si pastreaza un focus pe investitiile din Romania, chiar daca noul sau fond de investitii lansat in 2024 are in vizor o geografie regionala.

Celalalt investitor implicat in investitia Meetgeek, Inspire Capital este o firma de investitii printre fondatorii careia se afla Peter Pal, unul dintre oamenii de afaceri implicati in dezvoltarea Energobit.

Inspire Capital urmareste tichete de investitii in intervalul de la 70.000 Euro pana la 500.000 Euro in rundele de finantare Pre-Seed si Seed pentru companii.

Investitorul imobiliar Prime Kapital a obtinut o refinantare de 85 mil. Euro de la bancherii Erste pentru centrul comercial Arges Mall

Dezvoltatorul imobiliar Prime Kapital a anuntat pe 28 august 2025 ca a contractat o facilitate de refinantare in valoare de 85,5 mil. Euro de la grupul bancar austriac Erste Group pentru centrul comercial Arges Mall, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Centrul comercial Arges Mall a fost dezvoltat de catre investitorul imobiliar Prime Kapital si a fost deschis in aprilie 2024. Activul dispune de o suprafata bruta de inchiriere de peste 51.000 metri patrati.

Arges Mall are o arie de acoperire de peste 640.000 de oameni, beneficiind de pe urma activitatii economice puternice din zona, care include uzina auto Dacia, cea mai mare facilitate de productie de automobile a grupului francez Renault din afara Frantei.

Centrul comercial din portofoliul Prime Kapital este un proiect de regenerare urbana, care a reconvertit cu succes o fosta platforma industriala de pe circa 13 hectare.

Dezvoltarea Arges Mall include o investitie semnificativa in infrastructura publica.

Intr-o privire mai larga, investitorul imobiliar Prime Kapital este angajat in directia securizarii surselor de finantare pentru proiecte din portofoliul sau din Romania. In acest sens, Prime Kapital a realizat pe 19 iunie 2025 o alta tranzactie de finantare prin a care a contractat 20 mil. Euro de la Garanti BBVA pentru dezvoltarea fazei a treia din proiectul Silk District, un proiect de regenerare urbana derulat la Iasi, in estul Romaniei. Faza a treia a proiectului Silk District inseamna o investitie totala de 36 mil. Euro.

Tranzactia dintre Prime Kapital si Garanti BBVA pentru proiectul Silk District marcheaza a treia finantare cu destinatie rezidentiala incheiata de catre dezvoltatorul imobiliar cu acelasi creditor dupa cele deja materializate pana acum la proiectele Avalon Estate si Marmura Residence din Bucuresti.

Prime Kapital este un investitor, care opereaza in Europa Centrala si de Est un portofoliu de proprietati imobiliare pe segmentele de retail, birouri (office), rezidential si active cu utilizare mixta (mixed – use).

Consultantii Deloitte Romania au asistat BlackPeak Capital la achizitia unui pachet minoritar de actiuni in cadrul furnizorului de servicii private de ingrijire pentru batrani Affinity Life Care

Consultantii Deloitte Romania au asistat managerul regional de fonduri de private equity BlackPeak Capital la achizitia unei participatii minoritare in cadrul furnizorului de servicii private de ingrijire pentru batrani Affinity Life Care, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

Echipa Deloitte Romania, formata din consultanti financiari si fiscali, a lucrat alaturi de cumparator pe tot parcursul procesului, in etapele de due diligence financiar si fiscal, si a oferit asistenta in timpul tranzactiei, la semnarea contractului si in procesul de structurare fiscala.

Echipa multidisciplinara implicata a fost formata din Radu Dumitrescu (Partener Coordonator), Vlad Balan, Director, Ionut Grigoras, Manager, Andreea Dobrota (Senior Associate), Vlad Muresan si  Daniel Mircia (Associate) din cadrul practicii de consultanta financiara, respectiv  Dan Badin (Partener), Laura Bobar, Senior Manager, Alexandra Gheorghe, Manager, Bianca Husariu (Senior Associate), Cosmin Visca si Stefania Samson (Associate) din cadrul practicii de fiscalitate.

Investitorul financiar regional a anuntat pe 6 august 2025 ca a investit capital de crestere in compania romaneasca Affinity Life Care, aflata sub controlul lui Dragos Iamandoiu, tranzactia marcand o premiera in ceea ce priveste intrarea unui fond de private equity in sectorul privat al serviciilor de ingrijire dedicate batranilor din Romania.

Tranzactia BlackPeak Capital – Affinity Life Care include o infuzie de capital a managerului regional de capital de crestere (growth equity) in compania – tinta pentru a sustine extinderea accelerata a retelei private din Bucuresti si in alte regiuni importante ale Romaniei.

Sursa foto: La Fantana.

La Fantana, aflata in portofoliul dinastiei suedeze Johnson, a contractat o finantare de 70 mil. Euro de la ING Bank si Raiffeisen cu care isi refinanteaza un credit din era Oresa si isi asigura bani proaspeti pentru dezvoltare

La Fantana, principalul jucator de pe piata de imbuteliere si furnizare a apei in sistem de watercooler, a contractat recent o finantare de 70 mil. Euro de la ING Bank si Raiffeisen Bank, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

ING Bank Romania a actionat in calitate de Aranjor Principal Mandatat, Bookrunner, Coordonator si Imprumutator Initial, Raiffeisen Bank a actionat in calitate de Imprumutator Initial, in timp ce ING Bank N.V. a avut rol de Agent si Agent de Garantii.

Tranzactia de finantare aranjata pentru La Fantana include atat o componenta de refinantare, insa asigura si bani proaspeti pentru nevoile de dezvoltare ale companiei, potrivit informatiilor facute publice.

Pachetul de finantare contractat in vara anului 2025 refinanteaza un imprumut de circa 52 mil. Euro de la ING Bank si Raiffeisen Bank pe care grupul La Fantana a rulat in anii anteriori cand se afla in portofoliul companiei suedeze de investitii Oresa, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Grupul La Fantana, cu operatiuni majore pe pietele de profil din Romania si Serbia, a fost preluat de catre conglomeratul Axel Johnson Inc, in contextul in care pe 1 noiembrie 2024 a fost facut public anuntul de achizitie a unui pachet de 90% din actiunile grupului, iar restul de 10% a ramas in portofoliul antreprenorului Cristian Amza, care si-a pastrat si pozitia de CEO.

Tranzactia a insemnat, practic, exitul firmei de investitii Oresa, care se afla in portofoliul familiei fondatorului sau suedez Jonas af Jochnick, si trecerea afacerii La Fantana in portofoliul unui grup international, aflat in portofoliul dinastiei suedeze Johnson.

Antonia Ax:son Johnson, presedintele Axel Johnson Holding, face parte din a patra generatie a familiei fondatoare a conglomeratului de afaceri. Averea Antoniei Ax’son Johnson si a familiei sale este estimata la aproximativ 13,4 mld. USD de catre revista americana Forbes.

La Fantana SRL a raportat pentru 2024 o cifra de afaceri de 302 mil. RON (peste 60 mil. Euro), in crestere cu 12% fata de anul anterior, si un profit net de 17 mil. RON (circa 3,4 mil. Euro), mai mare cu peste 5 mil. RON fata de 2023.

Afacerea La Fantana a fost fondata de catre antreprenorul Cristian Amza si s-a extins puternic ulterior atat pe piata productiei si distributiei de solutii de hidratare cu brandul La Fantana pe piata sistemelor de apa imbuteliata, precum si cu marca proprie de caféa Kafune, trecand succesiv prin mainile unor investitori financiari precum Oresa si Innova Capital, manager de fonduri de private equity de talie regionala.

Subsidiara de pe piata de energie regenerabila a grupului controlat de catre miliardarul ucrainean Rinat Ahmetov ia o finantare internationala “verde” de 60 mil. Euro de la UniCredit si Garanti BBVA pentru dezvoltarea unui parc fotovoltaic de 126 MWp in Romania

DRI, subsidiara grupului DTEK de pe piata de energie regenerabila, a contractat prima sa finantare internationala “verde” in valoare de circa 60 mil. Euro de la UniCredit si Garanti BBVA, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Bancile UniCredit Bank SA si Garanti BBVA, respectiv UniCredit SpA in calitate de agent de facilitate si agent de sustenabilitate, au semnat un acord de imprumut fara regres de pană la 60 mil. Euro (din care aproximativ 56 mil. Euro si 22 mil. RON pentru facilitati TVA) cu DRI, in calitate de imprumutat.

Tranzactia de finantare constituie pentru DRI prima sa finantare internationala sindicalizata, multivaluta si certificata ca imprumut verde. Banii vor fi alocati pentru dezvoltarea pe piata locala a unui parc fotovoltaic cu o capacitate instalata de 126 MW la Vacaresti (județul Dambovita).

Constructia parcului de energie solara a inceput in ianuarie 2025, proiectul fiind asteptat sa devina operational in toamna acestui an.

DRI urmeaza sa vanda 50% din productia de electricitate a parcului fotovoltaic de la Vacaresti incepand din ianuarie 2027 catre OMV Petrom, subsidiara locala a grupului petrolier austriac OMV, in cadrul unui acord de achizitie pe termen lung (PPA) semnat in decembrie 2024.

DRI este subsidiara a grupului energetic DTEK, care este 100% detinut de catre SCM Holdings, aflandu-se in portofoliul celui mai bohat om din Ucraina, Rinat Ahmetov. Averea lui Rinat Ahmetov, este estimata la 7,9 mld. USD de catre revista americana Forbes.

In Romania, DRI are operationale 3 proiecte care totalizeaza o capacitate de putere instalata de 173 MW, din care doua parcuri fotovoltaice Glodeni I si II cu o putere instalata de 113 MW si un proiect eolian de 60 MW la Ruginoasa.

Firma globala de avocatura Dentons a asistat DRI la tranzactia de finantare cu o echipa de drept bancar si financiar din cadrul biroului de la Bucuresti, oferind consultanta juridica atat pe aspecte de drept englez, cat si de drept roman.

Echipa a fost coordonata de catre Simon Dayes (Partner), acestra fiind asistat de catre Stefi Ionescu (Counsel) si Cristina Staicu (Associate). De asemenea, partenerii Bogdan Papandopol (Drept Imobiliar) si Claudiu Munteanu-Jipescu (Energie) au coordonat echipa de due diligence implicata in tranzactie, fiind asistati de catre Isabela Gheorghe (Senior Associate), Geanina Anghel si Alice Neagu (Associates) – Drept Imobiliar, respectiv Angelica Pintilie (Senior Associate) – Energie.

Bancile implicate in tranzactie au fost asistate de catre firma londoneza de talie globala Clifford Chance, care a alocat proiectului o echipa formata din Nadia Badea, Partener si lider al practicii de Energie din Bucuresti, Andreea Șișman (Partener), Loredana Ralea (Partener), Alexandru Achim (Senior Associate), Adelina Seserman (Senior Associate) si Georgiana Cupaș (Avocat).

Anna Thwaites, Partener in cadrul biroului Clifford Chance din Frankfurt, a asistat bancile pe aspecte de drept englez, in timp ce avocati specializati din birourile firmei de la Amsterdam si Milano au analizat si au oferit servicii de asistenta juridica din punctul de vedere al aspectelor specifice de drept olandez si italian.

Avocatii Clifford Chance Badea au asistat UniCredit la finalizarea fuziunii cu Alpha Bank Romania

Clifford Chance Badea, biroul local al firmei globale de avocatura Clifford Chance, a asistat UniCredit la finalizarea fuziunii cu Alpha Bank Romania, care conduce la formarea celui de-al treilea grup bancar dupa activele totale din Romania, conform informatiilor transmise jurnalului de tranzactii MIRSANU.RO.

„Expertiza vasta pe care o are Clifford Chance la nivel global, dublata de experienta echipei locale stau la baza unui palmares reprezentativ de tranzactii cu impact in industria financiar-bancara din Romania. Fuziunea Alpha Bank – UniCredit scrie o noua pagina de istorie, contribuind la consolidarea si competitivitatea acestui sector, intr-un moment foarte important pentru economia romaneasca in context regional. A fost o onoare sa contribuim la acest proiect si sa lucram cu echipele de profesionisti ale UniCredit Bank si Alpha Bank”, a spus Daniel Badea, Managing Partner al Clifford Chance Badea.

Proiectul a fost coordonat si implementat de o echipa multidisciplinara formata din Daniel Badea, Managing Partner al biroului Clifford Chance de la Bucuresti, echipa de Corporate M&A dedicata care a inclus pe Loredana Ralea (Partener), Ecaterina Burlacu (Counsel) si Maria Moga (Senior Associate), precum si o echipa din practica de Banking & Finance formata din Radu Ropota (Partener) si Gabriel Toma (Counsel).

UniCredit Bank S.A. (UniCredit Bank) a anuntat incheierea cu succes a fuziunii cu Alpha Bank Romania S.A. la 15 august 2025.

Noua banca are o cota de piata de 11% dupa active totale, 13% dupa totalul creditelor (cu UniCredit Consumer Financing) si 11% dupa totalul depozitelor atrase de la clienti.

UniCredit S.p.A. a cumparat de la Alpha International Holdings S.M.S.A., subsidiara detinuta 100% de catre Alpha Services and Holdings S.A., un pachet de acțiuni reprezentand 90,1% din Alpha Bank Romania pentru un pret compus din 9,9% din capitalul social al UniCredit Romania si circa 255 mil. Euro in numerar, potrivit anuntului cumparatorului.

Sursa foto: Profi.

Lantul romanesc de retail Annabella a ajuns la un acord cu Ahold Delhaize pentru achizitia retelei de 87 de magazine scoase la vanzare dupa preluarea Profi

Investitorul strategic international Ahold Delhaize a anuntat pe 18 august 2025 ca a ajuns la un acord pentru vanzarea a 87 de magazine din Romania catre reteaua antreprenoriala locala de retail Annabella, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Din lotul de 87 de magazine vandute, 82 de unitati sunt operate de catre Profi, iar alte 5 locatii fac parte din reteaua Mega Image, a precizat vanzatorul.

Vanzarea lotului de 87 de magazine este in concordanta cu obligatiile asumate de catre Ahold Delhaize in fata Consiliului Concurentei anuntate pe 3 ianuarie 2025 ca urmare a achizitiei Profi.

Tranzactia este asteptata sa fie finalizata pana la sfarsitul anului 2025.

Valoarea tranzactiei nu a fost facuta publica de catre partile implicate in tranzactie.

Active detinute in vederea vanzarii ale Profi au fost estimate la circa 49 mil. Euro la finele anului 2024, conform datelor facute publice de catre Ahold Delhaize, asa cum jurnalul de tranzactii MIRSANU.RO a informat pe 6 martie 2025.

Reteaua Annabella, condusa de catre familia antreprenoriala Mutu, acopera pana la 120 de locatii din sudul Romaniei in Oltenia si Muntenia.

Compania Annabella SRL a raportat pentru 2024 o cifra de afaceri de 683 mil. RON (peste 136 mil. Euro), care s-a dublat in ultimii 4 ani, si un profit net de peste 22 mil. RON (circa 4,5 mil. Euro) la un personal mediu format din 1.383 angajati.

Familia Mutu are in portofoliul sau si fabrica de conserve Raureni, care in 2024 a raportat un profit net de peste 13,8 mil. RON la o cifra de afaceri de 175,9 mil. RON (circa 35 mil. Euro).

Valoarea tranzactiei prin care Ahold Delhaize a finalizat in ianuarie 2025 preluarea retelei Profi de la managerul regional de private equity MidEuropa a fost de 1,253 mld. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO. Alaturi de Profi, au fost cumparate de catre Ahold Delhaize si alte diverse magazine  mici care a ridicat valoarea totala a tranzactiei pana la 1,272 mld. Euro.

Paradoxal, Profi – una dintre cele mai mari retele locale de retail, care a crescut si prin achizitii de magazine de la mici antreprenori locali cat timp retailerul a fost sub administrarea investitorilor financiari de tipul fondurilor de private equity, a ajuns sa fie impartita de catre investitorul strategic international Ahold Delhaize cu o retea locala antreprenoriala.

Pana acum, antreprenorii locali s-au aflat, de regula, in pozitia de vanzatori in raport cu investitorii strategici si fondurile de investitii, roluri care s-au inversat in cazul acestei tranzactii.

EBRD analizeaza acordarea unui imprumut de 40 mil. Euro pentru dezvoltarea in Romania a 3 proiecte de productie de energie fotovoltaica, estimate la 135 mil. Euro, de catre un joint venture format de norvegienii de la Scatec cu turcii de la Defic

EBRD analizeaza acordarea unui imprumut de 40 mil. Euro pentru dezvoltarea pe piata de energie din Romania a 3 capacitati de productie de energie solara, estimate la 135 mil. Euro de catre un joint venture format de norvegienii de la Scatec cu turcii de la Defic Globe Enerji, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Finantarea ar urma sa fie atrasa de catre vehiculele de investitii de tip SPV create pentru fiecare proiect in parte – Solar World SRL, RB Solar Energy SRL si Energie Soleil SRL, care sunt detinute in proportie de 65% de catre compania norvegiana Scatec si 35% de catre compania turca Defic Globe Enerji.

Concret, proiectul prevede construirea unor capacitati totale de 189,7 MW, din care o centrala fotovoltaica de 61,9 MWp la Sadova in judetul Dolj si alte doua centrale fotovoltaice de 127,8 MWp la Dobrun in judetul Olt.

Scatec a semnat pe 20 ianuarie 2025 un contract de diferenta (CfD) pe 15 ani cu operatorul de piata al pietei de energie electrica Opcom, contractul acoperind aproximativ 70% din productia de energie estimata ca va fi obtinuta de catre capacitatile de 190 MW, restul productiei urmand sa fie vanduta pe piata angro de electricitate.

Scatec este o companie internationala care activeaza in sectorul energiei regenerabile, listata pe bursa de la Oslo, unde capitalizarea sa de piata depaseste 15,7 miliarde coroane norvegiene (peste 1,3 mld. Euro). Statul norvegian este principalul actionar al Scatec prin intermediul companiei petroliere si de gaze Equinor (ex-Statoil) care detine direct peste 16,2% si al fondulUI de investitii de stat Folketrygdfondet, care administreaza fondul de pensii al guvernului Norvegiei (Government Pension Fund of Norway), ce are o detinere directa de 9,4% din companie.

Scatec a emis in februarie 2025 obligatiuni verzi in valoare de 1,25 mld. coroane norvegiene (peste 100 mil. Euro) cu scadenta in 2029, banii fiind alocati pentru activitati eligibile cadrului verde sub care au fost emise titlurile si scopuri corporative generale.

De asemenea, investitorul minoritar turc Defic Globe Enerji are in portofoliul sau mai multe proiecte de energie solara in Romania. In ianuarie 2025, Defic a anuntat semnarea unui acord cu compania chineza Shanghai Electric Power pentru dezvoltarea unei centrale fotovoltaice de 129 MWp la Bucuresti si inceperea unui plan de investitii de 65,8 mil. Euro.

Defic are in constructie alaturi de Shanghai Electric Power proiecte de energie eoliana in Oltenia la Turceni de 64,4 MWp, Macesu de 64,6 MWp, in care investitorul chinez are o participatie majoritara de 75%, si la Bobicesti de 21,3 MWp.

De asemenea, Defic are proiecte deja operationale la Caracal de 18,57 MWp si Valcea de 7,2 MWp.

Emisiunea de titluri de stat Fidelis din august 2025. Sursa date: Ministerul Finantelor. Prelucrare grafica: jurnalul de tranzactii MIRSANU.RO.

Ministerul Finantelor listeaza pe Bursa de Valori Bucuresti titluri de stat Fidelis de peste 300 mil. Euro. Investitorii locali care si-au plasat banii in premiera in titlurile emise in euro pe 10 ani au luat circa 39% din valoarea intregii emisiuni de obligatiuni din august 2025

Ministerul Finantelor a listat la 14 august 2025 pe bursa de la Bucuresti o noua emisiune de titluri de stat Fidelis in valoare de 1,53 mld. RON (peste 302 mil. Euro), in contextul in care circa 39% din valoarea obligatiunilor plasate a mers catre investitorii care au plasat bani in premiera in titluri emise in euro cu maturitate de 10 ani, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Ministerul Finantelor (MF) a atras in perioada 1 – 8 august 2025 sume de 552,3 mil. RON si peste 195 mil. Euro prin cea de-a saptea oferta publica de vanzare de titluri de stat Fidelis derulata pe piata de capital in acest an, formata din opt emisiuni, din care patru au fost titluri emise in lei, iar alte patru au vizat obligatiuni emise in euro.

”Rezultatele de pana acum confirma ca titlurile de stat FIDELIS raman un instrument de economisire sigur si atractiv, printr-un numar de 17.293 de ordine de subscriere romanii devenind astfel investitori ai statului. Peste 1,5 miliarde de lei au fost investiti in doar cateva zile, ceea ce arata nu doar increderea in statul roman, ci si interesul crescut pentru planificare financiara pe termen mediu si lung. Ne bucura sa vedem ca transa dedicata donatorilor de sange atrage, in continuare, o participare semnificativa — o dovada ca solidaritatea si investitia pot merge mana in mana. De asemenea, este de remarcat interesul foarte mare pentru premiera din aceasta editie, 2 cea mai lunga scadenta, de 10 ani in EUR, aproape o treime din cerere fiind pentru aceasta transa. Asta denota incredere si subliniaza inca o data faptul ca Fidelis a devenit un brand, un instrument foarte la indemana, care poate fi tranzactionat pe piata, in conditii transparente de pret, atragand interes chiar si pe scadente lungi”, a declarat Alexandru Nazare, Ministrul Finantelor.

Cel mai mare interes al investitorilor a fost exprimat pentru emisiunea in euro, cu scadenta la 10 ani, cu o dobanda de 6,50%, care a atras in total peste 117 mil. Euro, echivalentul a peste 589 mil. RON, plasata prin 4.814 ordine.

Emisiunea de titluri de stat Fidelis in euro cu maturitate de 10 ani a strans peste 38% din toti bani plasati de catre investitori in tranzactia din august 2025, conform emitentului.

Planul statului de a emite titluri Fidelis in euro cu maturitate de 10 ani a fost anuntat in premiera de catre Stefan Nanu, Directorul General al Trezoreriei Statului, pe 26 iunie la MIRSANU INVESTORS SUMMIT 2025, eveniment organizat de catre jurnalul de tranzactii MIRSANU.RO.

O alta emisiune de titluri populara printre investitorii locali a fost emisiunea in moneda locala, cu scadenta de 2 ani, la o dobanda de 7,20%, cu un total de peste 309 mil. RON investiti prin 3.941 ordine de subscriere.

Emisiunea in RON, cu scadenta la 4 ani si dobanda de 7,65%, a strans un interes de peste 48 mil. RON, plasate prin 788 ordine. De asemenea, emisiunea de titluri in RON cu scadenta la 6 ani si dobanda de 7,90%, a cumulat peste 92 mil. RON, plasate prin 1.461 ordine de subscriere.

La emisiunile de titluri de stat Fidelis in euro, cu scadenta de 2 ani si dobanda de 3,10%, investitorii au plasat peste 34 mil. Euro prin 1.491 ordine in timp ce emisiunea cu scadenta de 5 ani si dobanda de 5.25%, a strans peste 37 mil. Euro prin 1.679 ordine.

Oferta primara de vanzare a titlurilor de stat Fidelis a fost intermediata de sindicatul format din BT Capital Partners (Lead Manager), Alpha Bank Romania, Banca Comerciala Romana, BRD – Groupe Societe Generale si TradeVille (sindicat de intermediere), respectiv Banca Transilvania, si Libra Internet Bank (grup de distributie).

Prin cele 27 de oferte derulate incepand cu august 2020, Ministerul Finantelor a atras de la populatie 54,9 mld. RON (10,9 mld. Euro), suma din care 13,9 mld. RON (2,7 mld. Euro) au fost atrase in acest an, a precizat emitentul.

Nevoile de finantare ale statului roman au fost acoperite deja in proportie de 74,5% la 23 iulie 2025, dupa ce Ministerul Finantelor a plasat o emisiune de Eurobond-urin in valoare totala de 4,7 mld. Euro pe pietele externe pe 9 iulie 2025.

Costurile de finantare ale statului au inregistrat fata de alte tranzactii din acest an o scadere la emisiunea externa din iulie 2025, care a avut loc la scurt timp dupa anuntarea planurilor fiscale de catre noul guvern instalat la Bucuresti, insa continua sa ramana la un nivel al dobanzilor de imprumut mai ridicat fata de 2024.

Pentru acest an, planul de finantare al statului se ridica la 232 mld. RON.

Planul de finantare al statului roman se bazeaza mai mult pe finantarea interna, care include programele de vanzare de titluri de stat Tezaur si Fidelis catre investitorii de retail, si intr-o proportie mai mica pe emisiunile de obligatiuni externe, al caror volum este in scadere fata de 2024.

Astfel, volumele de pe piata interna sunt estimate la circa 140 – 150 mld. RON, cu o structura a maturitatilor de circa 15 – 20% titluri cu maturitati scurte si in proportie de 80 – 85% titluri cu maturitate lunga.

In ceea ce priveste componenta externa de finantare, Ministerul Finantelor se asteapta la un volum total de 16 – 17 mld. Euro pentru 2025, din care atragerea de 12 – 13 mld. Euro prin emisiuni de eurobonduri si plasamente private in formate de imprumut si de obligatiuni, alocarea de transe in valoare de 3 mld. Euro din programul PNRR si finantare de 1 mld. Euro de la institutii financiare internationale, conform datelor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Una din tintele Ministerului Finantelor ramane revenirea in partea a doua a acestui an pe piata japoneza cu o noua emisiune de titluri Samurai, care este posibil sa fie tot obligatiuni verzi ca si cele emise la emisiunea inaugurala Samurai din 2024, dupa cum a declarat Stefan Nanu, directorul general al Trezoreriei Statului la MIRSANU INVESTORS SUMMIT 2025, eveniment organizat pe 26 iunie de catre jurnalul de tranzactii MIRSANU.RO.

Riscul suveran al Romaniei este evaluat pe termen lung la BBB- in valuta si in moneda locala, insotit de perspectiva negativa de catre agentia de rating Standard and Poor’s, acelasi rating fiind acordat si de catre agentia Fitch. In martie 2025, in timp ce agentia de evaluare Moody’s a schimbat perspectiva rating-ului Romaniei de la „stabila” la „negativa”.

Un anunt al agentiei de evaluare Fitch privind ratingul Romaniei este asteptat pentru 15 august 2025, in conditiile in care acest anunt survine la scurt timp dupa ce autoritatile de la Bucuresti au facut publice noile masuri de corectie fiscal – bugetare, prin care este tintita reducerea deficitelor publice prin majorarea TVA si a altor taxe si impozite, respectiv prin taierea unor cheltuieli publice.

clarfon

ACP Credit creste volumul de finantari pe nisa companiilor din portofoliul investitorilor regionali: Fondul regional de private debt vine cu o noua finantare de achizitie prin tranzactia de preluare a Audiolux, dupa imprumutul de 7 mil. Euro prin care ACP Credit a sprijinit anterior Value4Capital la achizitia platformei Clarfon

ACP Credit, unul dintre cei mai importanti manageri de fonduri de private debt din Europa Centrala si de Est, isi majoreaza expunerea pe portofoliile investitorilor regionali pe ruta companiilor care activeaza pe piata din Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Ultimul pas in aceasta directie a fost anuntat de catre ACP Credit prin acordarea unei finantari de achizitie care acopera partial valoarea tranzactiei prin care Clarfon preia reteaua concurenta Audiolux.

„Parteneriatul nostru cu Clarfon, principalul distribuitor de aparate auditive din Romania, si cu sponsorul lor V4C, continua sa creasca. Suntem incantati sa sustinem achizitia Audiolux Romania, care consolideaza pozitia Clarfon pe piata si permite companiei sa isi deserveasca mai bine clientii”, a spus Ciprian Nicolae, Partner si Chief Investment Officer al ACP Credit.

Achizitia Audiolux de la familia Purghel, care va pastra pozitia de CEO al companiei detinuta de Ileana Purghel, va permite Clarfon sa isi extinda reteaua cu inca 13 unitati pe langa cele 104 locatii de care dispune deja la nivel national si sa continue cursa de consolidare a sectorului local de profil.

“Aceasta tranzactie demonstrează pozitia de lider a Clarfon si angajamentul nostru de a sprijini strategia sa de a construi o prezenta dominanta pe piata extrem de fragmentata a aparatelor auditive din Romania. Credem ca afacerea este bine pozitionata pentru a impulsiona consolidarea si inovarea in continuare in acest sector subpenetrat”, a spus Bogdan Chirita, Partner al V4C, in cadrul unui comunicat de presa din 5 august 2025 prin care este anuntata achizitia strategica a competitorului Audiolux de catre Clarfon.

Cumparatorul Clarfon SA a raportat pentru 2024 o cifra de afaceri de 69,3 mil. RON (circa 14 mil. Euro) si o marja neta de profit de 10%, in timp ce Pecef Tehnica SRL, care administreaza reteaua Audiolux, a raportat anul trecut o cifra de afaceri de 49 mil. RON (circa 10 mil. Euro) si un profit net de peste 1,7 mil. RON.

Managerul de private equity Value4Capital (V4C), care se apropie de momentul inchiderii finale a unui fond regional de pana la 150 mil. Euro, urmareste tichete de investitii de la un nivel de circa 6 – 7 mil. Euro pana la un calibru de pana la 24 – 25 mil. Euro alaturi de co-investitori, iar principalele sale tinte de investitii sunt companii din Polonia si Romania, unde are in portofoliu deja platformele Gomag si Clarfon.

“In Romania, speram sa avem ceva (nou) in portofoliu in 9 luni sau, cu siguranta, in 9 – 12 luni”, a spus William Watson, Managing Partner al managerului regional de fonduri de private equity V4C, pe 26 iunie la MIRSANU INVESTORS SUMMIT 2025, eveniment organizat de catre jurnalul de tranzactii MIRSANU.RO.

Tranzactia Clarfon – Audiolux marcheaza a doua finantare pe care ACP Credit a acordat-o recent catre portofoliul din Romania administrat de catre managerul regional de private equity V4C.

In mai 2023, investitorul de private equity V4C a contractat de la ACP Credit un imprumut in jurul a 7 mil. Euro cu care a acoperit partial achizitia Clarfon, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Dupa preluarea in 2023 a unui pachet de 94,15% din actiunile Clarfon de catre V4C, participatia directa a lui Ionut Stefanescu, Directorul General al Clarfon, a ajuns la 2,17%, conform datelor din aprilie 2024.

Pe acelasi tipar de finantare a companiilor aflate in portofoliul unor investitori regionali a mers ACP Credit si in alte tranzactii recente.

ACP Credit a anuntat pe 14 august 2024 acordarea unei finantari care serveste mai multor scopuri corporative catre operatorul lituanian de servicii de transport Delamode Baltics UAB, parte a grupului Delamode, care a fost delistat de pe bursa de la Londra, fiind preluat de catre un consortiu de investitori condus de catre managerul baltic de fonduri de private equity BaltCap.

Grupul international Delamode cu activitati de furnizare de servicii de transport si solutii de depozitare si logistica este activ la nivel local prin subsidiara sa Delamode Romania.

De asemenea, ACP Credit a acordat pe 18 decembrie 2023 o facilitate de finantare in valoare de 10 mil. Euro pentru Mogo IFN Romania, destinata refinantarii pasivelor si cresterii portofoliului de solutii de finantare auto pe piata locala.

Finantarea acordata de catre ACP Credit pentru Mogo IFN SA are o maturitate de 48 luni si are o dobanda de 11,6% in primul an, o dobanda de 10,8% in al doilea an, dupa care costul de finantare este de 8% plus dobanda EURIBOR la 3 luni, conform datelor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Mogo IFN Romania face parte din fintech-ul leton Eleving Group, care este prezent pe trei continente, oferind solutii financiare in segmentele de mobilitate si servicii pentru persoane fizice. Eleving este listat pe bursele de la Riga si Frankfurt, unde are o capitalizare de piata de peste 187 mil. Euro.

Cei mai importanti actionari ai Eleving Group sunt SIA ALPPES Capital (controlat de catre Aigars Kesenfelds) cu 37,31%, AS Novo Holdings (controlat de catre Alberts Pole), SIA EMK Ventures (controlat de catre Kristaps Ozols) si AS Obelo Capital (controlat de catre Māris Keišs), fiecare cu o participatie de 12,44%, conform ultimelor date disponibile.

Cei patru actionari – cheie ai Eleving Group – investitorii letoni Aigars Kesenfelds, Alberts Pole, Kristaps Ozols si Māris Keišs au fondat in 2008 grupul 4Finance, preluat ulterior de catre alti investitori. Grupul 4Finance a primit pe 12 august 2025 aprobarea Comisiei Europene pentru vanzarea TBI Bank, prezenta si in Romania, catre managerul american de private equity Advent International.

ACP Credit acorda finantari si investitii din fondul sau de creditare directa ACP Credit I, care este activ in Europa Centrala si de Est (CEE) din 2022.

Fondul de private debt al ACP Credit urmareste, de regula, tichete de 5 – 15 mil. Euro per tranzactie si vizeaza segmentul IMM-uri cu potential mare de crestere, care cauta oportunitati de scalare, oportunitati de fuziuni si achizitii (M&A) sau refinantarea unor facilitati de imprumut bancar.

ACP Credit este „bratul” de private debt al managerului regional Accession Capital Partners (ACP), care administreaza o familie de fonduri de private equity regionale, activa si in Romania.

AMC V, ultimul fond regional ridicat de catre ACP Group, a inchis in iunie 2024 la o capitalizare finala de 336 mil. Euro, acest fond de investitii fiind printre cele selectate care au primit alocare de bani din PNRR.

In decembrie 2024, fondul de investitii AMC V a semnat alaturi de Invenio Partners achizitia unui pachet de 60% din actiunile retelei de cafenele 5 to go in cadrul unei tranzactii de aproximativ 18 mil. Euro.

PartnerVet continua cursa de consolidare a pietei de servicii veterinare cu achizitia  spitalului SuperVet

Reteaua de servicii veterinare PartnerVet a anuntat pe 12 august 2025 achizitia si integrarea spitalului veterinar non-stop Supervet in cadrul unui proces mai larg de consolidare a sectorului de profil, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Prin aceasta noua achizitie, PartnerVet isi creste capacitatea de interventii medicale in regim de urgenta pentru animale de companie in Ilfov si in zona de nord-vest a Bucurestiului, a anuntat cumparatorul.

Spitalul veterinar non-stop Supervet a fost fondat in anul 2018 de catre Dr. Cosmin Ribu, Dr. Leonard Cojocaru si Dr. Alexandru Marius Sauciuc.

Unitatea preluata ofera in regim 24/7 o gama larga de servicii veterinare, de la consultatii de urgenta, vaccinari, deparazitari si analize de laborator pana la interventii complexe de chirurgie tesuturi moi, oftalmologie, ortopedie si traumatologie. Spitalul dispune de servicii de internare si terapie intensiva si este dotat cu aparatura avansata de imagistica, ecografie si radiologie complet digitalizata.

PartnerVet a mai anuntat achizitia clinicii Qincyvet din Bucuresti in iunie 2025, achizitia grupului The Vets – format din spital veterinar si 4 clinici veterinare in mai 2025, achizitia clinicii veterinare Animal Care Center din Constanta si achizitia clinicii veterinare Trivet din Cluj – Napoca in aprilie 2025, respectiv achizitia clinicii veterinare Duovet din Timisoara in ianuarie 2025.

PartnerVet este un operator angajat intr-o cursa de consolidare a sectorului de profil, in conditiile in care si alti operatori continua sa faca achizitii pe piata cum este cazul grupului polonez LuxVet.

PartnerVet face parte din portofoliul administrat de catre D Craig Holding, o companie de investitii controlata de catre familia lui Sacha Dragic, fondatorul retelei de case de pariuri Superbet, in care si-a anuntat in august 2024 intrarea ca si co-investitor Vetimex Capital, vehiculul de investitii controlat de catre antreprenorul si investitorul Ferenc Korponay.

Un alt jucator care continua sa faca achizitii pe piata locala de profil este reteaua poloneza LuxVet, sustinuta de catre managerul global de investitii Oaktree Capital Management – investitor de talie globala, si de catre investitorii regionali de private equity Cornerstone Investment Management si INVL Baltic Sea Growth Fund, noul proprietar al platformei Pehart.

ROCA Investments a anuntat finalizarea tranzactiei prin care preia 20% din actiunile grupului Adrem

Managerul de capital privat ROCA Investments a anuntat pe 12 august 2025 ca a finalizat achizitia pachetului de 20% din actiunile grupului antreprenorial Adrem.

Tranzactia de preluare a unei participatii minoritare in cadrul grupului care activeaza pe piata de servicii si echipamente dedicate pietei de energie a primit avizul Consiliului Concurentei.

Prezenta ROCA Investments in noua structura de actionariat va sustine accelerarea planurilor strategice de dezvoltare si scalare ale Adrem, au anuntat partile implicate in tranzactie.

Investitiile vor fi directionate, in principal, catre extinderea si diversificarea proiectelor de tip EPC (Engineering, Procurement, and Construction), dezvoltarea infrastructurii pentru energie regenerabila si digitalizarea retelelor electrice.

Grupul Adrem este condus de catre antreprenorul Corneliu Bodea, care ocupa si pozitia de CEO.

In iulie 2025, ROCA Investments si-a anuntat exitul din producatorul de lactate Artesana prin vanzarea participatiei sale de 20%, punand capat unui ciclu de investitii inceput in 2020.

Printre investitorii ROCA Investments se numara grupul Impetum, BT Investments – un vehicul de investitii al grupului Banca Transilvania, antreprenori locali precum fratii Paval – fondatorii retelei de magaze Dedeman, sau fondatori care si-au facut deja exit din afaceri pe care le-au dezvoltat cum este cazul lui Cristian Pop – antreprenorul care a infiintat reteaua de pe shop Animax sau familia Korponay care a fondat distribuitorul de produse veterinare Maravet, vandut ulterior catre gigantul american Henry Schein.

Consiliul Concurentei analizeaza tranzactia de exit a grupului turc Dentas din Romania si achizitia fabricii sale de catre grupul danez Hartmann Packaging

Consiliul Concurentei a anuntat pe 13 august 2025 ca analizeaza tranzactia de vanzare a Dentas Romania catre grupul danez Hartmann Packaging A/S, tranzactie care ar urma sa conduca la exitul investitorului turc de pe piata locala, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Aceasta achizitie reprezinta pentru compania Hartmann Packaging A/S un pas strategic in extinderea prezentei in Europa, prin cresterea capacitatii de productie si diversificarea gamei de produse pe pietele cheie aflate in expansiune.

Vanzatorul turc detine pachetul integral de actiuni la Dentas Romania SRL, companie pe care a infiintat-o in 2004 si care detine din 2006 o fabrica specializata in productia de ambalaje din fibra modelata, localizata la Tartasesti (judetul Dambovita).

Dentas Romania SRL a raportat pentru 2024 o cifra de afaceri de 104 mil. RON (circa 20 mil. Euro), in crestere cu 25% fata de anul anterior, insa a inregistrat pierderi de 2,7 mil. RON, in contextul in care firma a inregistrat pierderi pentru a sasea oara consecutiv si a avut pierderi in 14 ani din ultimii 20 ani de activitate.

Partile au anuntat tranzactia pe 22 aprilie 2025, fara sa faca publica valoarea acesteia sau alte detalii.

Vanzarea fabricii sale din Romania este aliniata cu strategia investitorului turc Dentas de a se concentra asupra pietelor sale de baza.

Dentas face parte din conglomeratul turc Abalıoğlu Group, condus de catre familia Abalıoğlu.

Colliers: Valoarea estimata a tranzactiilor pentru proiecte imobiliare comerciale din Romania, cu exceptia celor industriale, s-a apropiat de 200 mil. Euro in primul semestru din 2025, sub nivelul din perioada similara din 2024, insa ofera perspective mai bune pentru S2 2025 si 2026

Valoarea estimata a tranzactiilor cu terenuri pentru proiecte imobiliare comerciale din Romania, cu exceptia celor industriale, s-a apropiat de 200 de mil. Euro in primul semestru din 2025, sub nivelul din perioada similara a anului trecut, dar cu perspective mai bune pentru a doua jumatate a anului si pentru 2026, sustin consultantii Colliers.

„Activitatea pe piata terenurilor este sustinuta in continuare de operatorii mari si dezvoltatorii de retail – fie prin proiecte individuale, fie prin dezvoltarea de parcuri comerciale de diferite dimensiuni – si este completata de un interes in crestere din partea capitalului local pentru proiecte speciale. De asemenea, vedem cumparatori noi, semn ca piata confirma potentialul pe termen mediu si lung, se diversifica si se maturizeaza. In rezidential, sunt in continuare dezvoltatori care isi extind portofoliile fara a fi descurajati de incetinirea temporara a pietei sau de schimbarile fiscale, ceea ce ne arata ca apetitul pentru proiecte bine localizate ramane ridicat, in special in marile orase si in Bucuresti”, a spus Sinziana Oprea, Director Land Agency la Colliers Romania.

Dupa un an 2024 marcat de incertitudini politice, un context general de expectativa si, in consecinta, o cerere relativ scazuta, piata terenurilor a devenit mai activa in prima jumatate din 2025.

Potrivit celui mai recent raport Colliers, interesul unui numar semnificativ de cumparatori s-a reactivat, iar noi investitori au intrat pe piata, conform datelor transmise jurnalului de tranzactii MIRSANU.RO.

Interesul pentru terenuri de birouri ramane foarte scazut, in timp ce segmentul rezidential si cel destinat unor proiecte speciale – din zona medicala, educatie, cazare pentru studenti, centre de date, showroom-uri etc. – castiga teren. Si cererea pentru terenuri industriale este in crestere, mai ales in apropierea marilor orase si unde sunt in curs proiecte importante de infrastructura, unde se contureaza investitii atat in segmentul logistic, cat si in productie/constructia de fabrici.

Retailul si rezidentialul raman cele mai active segmente pe piata terenurilor, la fel ca in anii anteriori. In zona de retail, interesul este sustinut atat de dezvoltatori deja prezenti pe piata, cat si de cumparatori noi care cauta terenuri pentru proiecte viitoare. Cele mai multe tranzactii se inregistreaza in orasele mici si medii, unde valorile sunt moderate, dar numarul de achizitii este ridicat. Dezvoltatorii, atat locali cat si internationali, si marile retele de magazine continua sa se extinda in apropierea zonelor cu densitate de populatie, mizand pe potentialul consumului de proximitate, prin achizitia de terenuri pentru proiecte built-to-suit pentru anumiti retaileri sau galerii comerciale de dimensiuni variate.

Piata rezidentiala atrage interes, mai ales in marile orase si in Bucuresti, unde numarul tranzactiilor este mai mic, dar valorile sunt mai ridicate. Dezvoltatorii cu traditie cauta sa  isi extinda portofoliul de proiecte, mizand pe potentialul economic al zonelor urbane, chiar si in contextul unei economii mai lente si al schimbarilor fiscale recente. In zona metropolitana a Capitalei – mai ales in partea de nord – tot mai multi investitori cauta terenuri mari pentru proiecte de locuinte sau ansambluri de vile, semnaland o tendinta clara spre proiecte cu densitate redusa.

„Observam un interes constant si un numar destul de mare de proiecte in pregatire, ceea ce ne ofera motive sa fim moderat optimisti pentru urmatoarele 12 -18 luni. Piata de terenuri devine mai diversificata, dar ramane de vazut cum va absorbi economia schimbarile fiscale care vin intr-un moment cand mediul local de afaceri era deja putin slabit, iar consumatorii oricum devenisera mai putin optimisti. Totusi, in ciuda incertitudinilor, majoritatea analistilor anticipeaza ca incepand cu 2026, vom incepe sa ne revenim – o prognoza care se aliniaza si cu sentimentul general din piata de terenuri”, a spus Sinziana Oprea, Director Land Agency la Colliers Romania.

Potrivit acesteia, daca tinem cont de ciclul de dezvoltare a unui proiect imobiliar, fie un centru comercial, fie o cladire de birouri sau un complex rezidential, un proiect imobiliar conceput acum ar ajunge pe piata, la vanzare sau inchiriere, cel mai devreme intr-un an si jumatate, deci ar intra pe piata in 2027 sau 2028, cand economia deja va fi reintrat pe o panta ascendenta.

Desi exista vanzatorii „obisnuiti” – adica cei cu tranzactii recurente pe piata, o mare parte din oferta e generata de investitorii care cauta sa se concentreze pe activitatea de baza. Exista si fosti cumparatori oportunisti care vad acum o oportunitate sa elibereze capitalul detinut in terenuri pentru a se concentra pe alte domenii mai atragatoare.

In acest context, preturile evolueaza destul de eterogen – pentru terenurile fara documentatii de urbanism valide sau care sunt pozitionate in zone cu accesibilitate complicata pot exista scaderi de preturi, in timp ce pentru terenurile foarte bune, urbanizate si cu concurenta (eventual, din partea mai multor tipuri de dezvoltatori) pot exista cresteri punctuale, sustin consultantii Colliers.

Avocatii CMS au asistat Rezolv Energy la finantarea suplimentara de 331 mil. Euro dedicata finalizarii parcului eolian Vifor

Firma de avocatura londoneza CMS a anuntat ca a asistat Rezolv Energy, prin subsidiara sa de proiect First Look Solutions S.R.L., la obtinerea unor facilitati suplimentare de finantare de pana la 331 mil. Euro pentru sustinerea constructiei celei de-a doua faze a parcului eolian Vifor.

Finantarea noua va adauga proiectului o capacitate de 269 MW si va completa faza a doua a parcului eolian pana la o capacitatea totala a proiectului de 461 MW.

Finantarea celei de-a doua faze este sustinuta in mare parte de aceiasi finantatori implicati in prima faza, printre care Erste Group, Banca Comerciala Romana S.A. si UniCredit Group (prin UniCredit Bank S.A.), alaturi de Banca Europeana pentru Reconstructie si Dezvoltare, International Finance Corporation (IFC), Intesa Sanpaolo Group si OTP Bank, carora li se alatura Raiffeisenlandesbank Niederösterreich-Wien.

CMS a oferit asistenta juridica Rezolv Energy pentru intregul set de documente de finantare si toate celelalte documente auxiliare, inclusiv aspectele juridice, de reglementare si de conformitate din domeniul energiei si imobiliar. Aceasta este, de asemenea, prima finantare acordata pentru un proiect eolian sustinut de schema de sprijin Contracte pentru Diferenta (CfD), contractul relevant fiind atribuit pentru faza 2 a proiectului VIFOR in decembrie 2024.

Echipa CMS a fost coordonata de catre Ana Radnev, Head of Banking and Finance, si Varinia Radu, Head of Energy and Project. Din echipa de avocati au mai facut parte Tudor Naftica, Dan Patrascu, Radu Dragan si Felix Firescu (din cadrul practicii Finance), Raluca Diaconeasa, Madalina Constantinescu, Edwina Udrescu (din cadrul practicii Energy & Projects), Alexandru Dumitrescu (Real Estate), Claudia Nagy, Eduard Roventa (Corporate), respectiv Philip Duffield, Oliver Ratnatunga, Kate Merrill si Maja Kajdasz (Energy & Infrastructure din cadrul CMS UK).

Managerul de fonduri de venture capital Early Game Ventures anunta o investitie seed de 1 mil. Euro intr-un startup de tehnologie spatiala

Managerul de capital de risc Early Game Ventures a anuntat pe 11 august 2025 o investitie de tip seed in valoare de 1 mil. Euro in startup-ul de tehnologie spatiala Orbital Matter, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Pionierul polono-german din sectorul tehnologiei spatiale a dezvoltat si a brevetat o solutie de construire a obiectelor in spatiu, reducand greutatea de lansare cu pana la 70% si volumul de lansare de 10 ori, prin combinarea materialelor lichide cu o metoda de imprimare prin extrudare. Prima lor lansare in spatiu a dovedit ca tehnologia functioneaza si a atins un TRL (Nivel de Pregatire Tehnica) NASA de 5.

Prin investitia curenta, Orbital Matter isi va putea atinge obiectivul de a obtine nivelul de certificare TRL 8 „calificat pentru zbor”, la urmatoarea lansare in spatiu a primului lor produs.

„Investitia noastra in Orbital Matter este mai mult decat un pariu pe o companie – este un pariu pe viitorul constructiilor pe orbita si al infrastructurii spatiale. Orbital Matter este unic pozitionata pentru a aduce puterea asamblarii avansate si a stiintei materialelor intr-o industrie care se extinde rapid si necesita solutii inovatoare pentru construirea dincolo de Pamant. Cu o echipa puternica, un produs inovator si o oportunitate masiva de piata in economia spatiala infloritoare, suntem incantati sa sprijinim Orbital Matter in timp ce construiesc viitorul dezvoltarii spatiale. Asteptam cu nerabdare sa vedem cum Orbital Matter revolutioneaza modul in care omenirea isi stabileste o prezenta in spatiu si suntem mandri sa facem parte din calatoria lor”, a declarat Florin Visa, Partner Early Game.

Orbital Matter este o companie fondata de catre Jakub Stojek, care ocupa si pozitia de CEO al companiei, si Robert Ihnatisin, cu rol de CTO (director tehnic) in cadrul startup-ului.

Compania are printre investitori nume precum Entrepreneurs First, Sunfish Partners sau Dhyan VC.

In decembrie 2023, Orbital Matter a anuntat ca a finaIizat cu succes o runda de finantare pre-seed de peste 1 mil. Euro condusa de catre investitorul de venture capital deep tech Sunfish Partners, la care au participat Dhyan VC pe langa investitori de tip angel.

Potrivit planurilor deja anuntate, Early Game Venture se asteapta sa incheie 2025 cu pana la 10 companii in portofoliul construit de catre al doilea sau fond de venture capital, lansat in aprilie 2024 cu un capital total disponibil pentru investitii de 60 mil. Euro. Strategia de investitii a echipei de management a fondului EGV Fund II vizeaza sa plaseze 50% din capitalul sau in companii din Romania sau care au o prezenta in Romania, in contextul in care noul fond EGV are un profil regional, spre deosebire de primul sau fond care se concentra exclusiv ca geografie de investitii asupra startup-urilor locale.

EGV Fund I, care a facut prima sa investitie in aprilie 2019, a ajuns in martie 2025 dupa primul trimestru al anului la un multiplu de 2,7x al capitalului investit, un IRR brut (rata bruta de rentabilitate interna) de 31% si un multiplu de 2,1x TVPI (Total Value to Paid-In Capital), conform datelor prezentate in premiera de catre Cristian Munteanu, Managing Partner al Early Game Ventures, pe 26 iunie la MIRSANU INVESTORS SUMMIT 2025, eveniment organizat de catre jurnalul de tranzactii MIRSANU.RO.

EGV Fund II se numara printre fondurile de investitii care au primit alocare din bani pusi la dispozitie prin PNRR, obtinand o investitie de 30 mil. Euro din partea Recovery Equity Fund, administrat de catre European Investment Fund. Ponderea EIF in capitalul noului fond este de circa 50% fata de circa 66% la primul fond, care a avut o capitalizare de 28 mil. Euro si a fost ridicat in jurul unui program al Fondului European de Investitii, conform Early Game Ventures.

EGV Fund II si-a propus construirea unui portofoliu de 25 – 30 de companii, urmarind tichete de investitie incepand de la 200.000 Euro pana la 6 mil. Euro sau chiar dincolo de un astfel de prag, si preluarea de participatii de 15% – 20% in startupuri de tehnologie, adica expuneri mai mari fata de participatii de pana la 10% luate in companii de catre primul fond, potrivit datelor prezentate de catre managerul de capital de risc pe 10 mai 2024 la momentul lansarii oficiale a noului fond de investitii.

Sursa foto: OX2.

Familia magnatului grec Latsis face achizitii majore pe piata din Romania prin preluarea de proiecte de energie regenerabila care totalizeaza circa 282 MW. OX2, companie aflata in portofoliul gigantului global de investitii EQT cu active sub administrare de 266 mld. Euro, vinde un proiect eolian de 96 MW, dupa ce in 2024 a vandut un alt proiect eolian de 99 MW pentru circa 214 mil. Euro

Grupul HELLENiQ ENERGY, al carui principal actionar este familia magnatului grec Latsis, a anuntat pe 8 august 2025 achizitia unui pachet de proiecte “ready to build” de energie regenerabila care totalizeaza 405 MW pe pietele din Romania si Bulgaria, in cadrul strategiei sale de crestere rapida a portofoliului regional de energie verde, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Din setul de active achizitionate, cumparatorul elen astfel va prelua in Romania un proiect eolian de 96 MW de la OX2, care in 2024 a finalizat vanzarea unui proiect de calibru comparabil, de 99,2 MW pentru 2,5 mld. coroane suedeze (in jurul a 214 mil. Euro).

OX2 este o companie aflata in portofoliul gigantului suedez EQT, unul dintre cei mai mari manageri de investitii la nivel global cu active sub administrare de circa 266 mld. Euro prin diferite tipuri de fonduri de private equity si clase de active.

Parcul eolian Ansthall de 96 MW al OX2 detine un contract de achizitie virtuala de energie electrica pe 12 ani cu grupul olandezo – belgian Ahold Delhaize – proprietarul retelelor locale de retail Mega Image si Profi, care acopera peste 50% din productia de energie electrica a parcului eolian.

In cadrul tranzactiilor anuntate astazi, grupul elen HELLENiQ ENERGY a semnat si un acord angajant pentru achizitia integrala a companiei Helios & Wind Energy SRL, care detine un proiect eolian la Vaslui (estul Romaniei) cu o capacitate de 186 MW si optiunea de a adauga un sistem de stocare a energiei in baterii (BESS) de 186 MW/ 186 MWh.

Separat, din pachetul de proiecte achizitionate face parte si un proiect fotovoltaic cu o capacitate de 123 MWp din Bulgaria, vandut de catre Element Power Group.

Valoarea tranzactiilor nu a fost facuta publica de catre partile implicate.

Casa de avocatura RTPR a acordat asistenta juridica pentru OX2 la vanzarea proiectului de energie eoliana de 96 MW catre grupul elen, dupa ce a oferit servicii de asistenta juridica si la tranzactia din 2024 prin care OX2 a vandut proiectul eolian de 99,2 MW catre Nala Renewables, un joint venture intre IFM Investors si Trafigura.

HELLENiQ Energy este o companie de energie listata pe bursa de la Atena, cu o capitalizare bursiera de peste 2,4 mld. Euro. Principalul sau actionar este Paneuropean Oil and Industrial Holdings, care detine o participatie de 40,4%, un alt actionar important fiind statul elen cu 31,2% prin intermediul fondului Hellenic Corporation of Assets and Participations SA.

Paneuropean Oil and Industrial Holdings Cyprus Limited este o companie din portofoliul familiei magnatului grec Latsis.

Familia Latsis, al carei patriarh a fost magnatul si armatorul John Latsis (decedat in 2003), este una dintre cele mai bogate familii din Grecia, cu un portofoliu care cuprinde active in sectorul de petrol si energie, imobiliare, transport maritim, precum si in sectorul bancar prin intermediul EFG International.

Averea actuala a lui Spiro Latsis, fiul lui John Latsis, si a familiei sale este estimata la 3,2 mld. USD de catre revista americana Forbes.

De asemenea, Marianna Latsis, una dintre cele doua fiice ale magnatului John Latsis, are impreuna cu familia sa o avere estimata la 2,2 mld. USD de catre Forbes.

La randul sau, Margarita Latsis Catsiapis, unul dintre cei 3 copii ai fondatorului dinastiei Latsis,  are alaturi de familia sa o avere estimata la 1,4 mld. USD, conform Forbes.

Din portofoliul familiei Latsis a facut parte si Bancpost, banca de top 10 dupa active parte a grupului a Eurobank Group din Grecia, care a fost vanduta in 2018 pentru 178,67 mil. Euro catre Banca Transilvania.

Intr-o privire mai larga, piata de energie regenerabila din Romania a devenit un magnet pentru o gama larga de jucatori cu profile diferite – de la grupuri majore internationale din sectorul de utilitati precum Engie la investitori cu amprenta regionala precum PPC (Grecia), Premier Energy (companie controlata de catre investitorul ceh Jiri Smejc) pana la fonduri de investitii de talie internationala specializate in infrastructura precum Actis sau Copenhagen Infrastructure Partners, astfel de proiecte de tranzitie energetica fiind finantate masiv de catre institutiile financiare internationale si de catre banci comerciale.

Rossen Ivanov, Managing Partner al BlackPeak Capital (primul de la dreapta la stanga). Sursa foto: BlackPeak Capital.

Rossen Ivanov, Managing Partner al BlackPeak Capital: BlackPeak Capital a investit pana acum in Romania sub diferite forme un capital total de peste 20 mil. Euro. Vom apela la piata din Romania pentru strangerea urmatorului nostru fond de investitii. La tranzactia cu Affinity Life Care, vom investi din capitalul fondului nostru actual, dar ne vom uita si la finantarea prin datorie pentru programul de expansiune al afacerii

Managerul de fonduri de private equity BlackPeak Capital a facut a doua achizitie directa pe piata locala prin preluarea unui pachet minoritar de actiuni la reteaua Affinity Life Care din sectorul serviciilor private de ingrjire pentru batrani, tranzactie prin care capitalul investit de catre investitorul financiar regional pe piata din Romania depaseste 20 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

“Pe langa investitiile noastre directe in Verdino si Affinity si investitia de tip add-on in HelpShip, am investit, de asemenea, in Romania si prin intermediul altor companii de portofoliu precum GenePlanet si LeanPay, construind prezenta si echipe locale. Ne uitam, de asemenea, sa ajutam cateva dintre entitatile noastre (investees) sa intre pe piata din Romania ca parte a strategiei noastre de a sprijini companiile noastre sa se extinda regional. Pana in acest moment, am desfasurat aproximativ 70% din capitalul fondului actual de investitii”, a declarat pentru jurnalul de tranzactii MIRSANU.RO Rossen Ivanov, Managing Partner al BlackPeak Capital.

Managerul regional de private equity investeste acum pe pietele din Europa de Sud – Est (SEE) din cel de-al doilea sau fond de investitii, cu o capitalizare totala de 126 mil. Euro, ceea ce inseamna ca mai are capital disponibil din fond de circa 40 mil. Euro pentru a investi direct in companii.

“Capitalul total desfasurat in Romania sub diferite forme depaseste 20 mil. Euro”, a precizat Rossen Ivanov, care a adaugat ca toti banii provin din capitalul fondului curent de investitii aflat sub administrare, insa o parte din acest capital vine pe ruta investitiei initiale din Slovenia, cum este cazul companiilor GenePlanet si LeanPay, folosit ulterior pentru capitalizarea subsidiarelor locale.

“Continuam sa ne uitam activ la tranzactii in Romania, care ramane una din pietele noastre de baza. Suntem permanent deschisi sa exploram tranzactii de tip add-on pentru companiile noastre de portofoliu, insa principala tinta in acest moment sunt tranzactiile noi. In curand, ne vom extinde echipa locala si vom apela la piata din Romania pentru strangerea de bani (fundraising) pentru urmatorul nostru fond de investitii”, a spus pentru jurnalul de tranzactii MIRSANU.RO reprezentantul BlackPeak Capital.


Care este structura tranzactiei BlackPeak Capital – Affinity Life Care

Investitorul financiar regional a anuntat pe 6 august 2025 ca a investit capital de crestere in compania romaneasca Affinity Life Care, aflata sub controlul lui Dragos Iamandoiu, si care dispune de o pozitie de lider pe piata facilitatilor de ingrijire dedicate batranilor.

“Suntem bucurosi si recunoscatori sa ne unim fortele cu un partener care impartaseste aceleasi valori si viziune pe termen lung. Investitia BlackPeak Capital reprezinta o validare puternica a misiunii noastre si a angajamentului continuu al echipei noastre puternice de a redefini standardele de ingrijire a persoanelor varstnice in Romania. Cu sprijinul lor, ne acceleram expansiunea si consolidam un model de ingrijire bazat pe bunastare, empatie si excelenta medicala”, a declarat Dragos Iamandoiu, proprietarul Affinity Life Care.

Compania opereaza trei centre de ingrijire pentru batrani in Bucuresti, evolutia sa fiind pana acum condusa de catre Dr. Cristina Iamandoiu, mama actionarului care controleaza intreaga afacere – Dragos Iamandoiu. Acesta este Partener coordonator al practicii de fuziuni si achizitii (M&A) in cadrul KPMG Legal – Toncescu si Asociatii, firma locala de avocatura afiliata retelei internationale de audit si consultanta KPMG.

„Suntem incantati sa colaboram cu Affinity si sa ii sprijinim in planurile lor ambitioase de crestere. Affinity reprezinta prima investitie a unui fond de capital privat in sectorul de ingrijire a seniorilor din Romania si o consideram o mare responsabilitate fata de rezidentii actuali si viitori, angajați si industrie”, a spus Virgil Chitu, Lead Romania in cadrul BlackPeak Capital.

Ca parte a investitiei, Virgil Chitu va face parte din Consiliul de administratie al companiei.

“Avem o participatie minoritara semnificativa in linie cu strategia noastra de a investi in pozitii minoritare insotite de drepturi solide de parteneriat”, a spus pentru jurnalul de tranzactii MIRSANU.RO Rossen Ivanov din partea investitorului BlackPeak Capital.

“Este o structura de tranzactie care combina o crestere de capital cu vanzarea de actiuni”, a precizat Managing Partner-ul BlackPeak Capital.

Dragos Iamandoiu este singurul vanzator implicat in tranzactie, in conditiile in care acesta detine pachetul integral de actiuni al companiei Affinity Life Care, iar dupa tranzactia cu BlackPeak Capital va mentine controlul afacerii din pozitia de actionar majoritar, conform datelor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Capitalul proaspat atras de la investitor va sustine planul companiei de extindere in Bucuresti si in alte regiuni – cheie la nivel national. Investitia va permite Affinity sa isi dubleze capacitatea actuala in viitorul apropiat si sa isi continue dezvoltarea planificata mai departe.

“(Banii pentru tranzactia cu Affinity, n.r.) vor fi exclusiv din capitalul care provine de la BlackPeak. Cu toate acestea, ne uitam si la componenta de datorie pentru a finanta programul nostru de expansiune, pe langa capitalul (equity) propriu”, a subliniat Rossen Ivanov.

„Ne vom stradui sa obtinem atat crestere organica, cat si crestere prin fuziuni si achiziții. Avem un plan ambitios de crestere, dar ne vom asigura ca nu compromitem calitatea ingrijirii pe masura ce ne extindem”, a semnalat noul actionar minoritar al Affinity.

BlackPeak Capital a lucrat in tranzactie alaturi de avocatii firmei austriece Schoenherr, firma de consultanta Deloitte si consultantul specializat in sustenabilitate ERM.

Valoarea tranzactiei BlackPeak Capital – Affinity Life Care nu a fost facuta publica de catre partile implicate.

BlackPeak Southeast Europe Growth Equity Fund, fondul ridicat in 2022 de catre BlackPeak Capital pentru investitii in regiune, are in strategia sa de investitii tichete de capital care se incadreaza, de regula, intre 5 si 15 mil. Euro, iar orizontul sau clasic de exit dintr-o companie se situeaza intr-un interval de 4 pana la 7 ani de la momentul intrarii ca actionar intr-o companie.

Potentialul de crestere al Affinity deriva dintr-o nevoie tot mai mare și insuficient acoperita, in conditiile in care schimbarile demografice si lipsa unei infrastructuri moderne de ingrijire pe termen lung pun presiune atat asupra familiilor, cat si asupra sistemelor de sanatate.

Pariul BlackPeak Capital pe piata locala a serviciilor de ingrijire a batranilor vine in contextul unei cresteri a puterii de cumparare si a cererii de servicii de calitate superioara in Romania.

De ce a devenit BlackPeak Capital pionierul private equity pe piata din Romania dedicata serviciilor de ingrijire a seniorilor?

„Ca sa fim corecti, am analizat sectorul de ceva vreme, inclusiv in Bulgaria, Croatia, Serbia si chiar Grecia. Ne-a placut echipa si calitatea ingrijirii de la Affinity, care sunt esentiale, si viziunea comuna de a dezvolta afacerea conform celor mai inalte standarde internationale. Celelalte piete experimenteaza tendinte similare cu cele din Romania si au un potential similar, dar preferam sa ne concentram deocamdata pe Romania, alaturi de Affinity”, a punctat pentru jurnalul de tranzactii MIRSANU.RO Rossen Ivanov, Managing Partner al BlackPeak Capital.

Affinity Life Care este intr-un ciclu de crestere exponentiala pe aceasta nisa de piata, dupa ce a raportat pentru 2024 o cifra de afaceri de circa 22,9 mil. RON (circa 4,5 mil. Euro), de 7 ori mai mare in 3 ani.

Intr-o privire mai larga, si alti investitori regionali de private equity au testat recent intrarea pe alte nise de piata, in cautarea scalarii rapide a unei afaceri care sa le ofere un exit confortabil pe termen mediu de pe segmente de piata care nu sunt inca mature sau intr-o faza avansata de consolidare. De exemplu, managerul regional de private equity Integral Capital Group a intrat in 2025 pe segmentul clinicilor de fertilizare in vitro.

BlackPeak Capital are in portofoliul sau din Romania producatorul de alimente plant – based Verdino Green Foods, in cadrul caruia a intrat in 2021 ca actionar minoritar. De asemenea, operatorul bulgar de logistica si comert electronic euShipments – companie din portofoliul BlackPeak Capital, a preluat in 2023 pachetul majoritar al companiei romanesti Helpship.

Renalfa IPP a contractat o finantare de 315 mil. Euro de la un club de banci condus de catre EBRD pentru un program de investitii in capacitate de energie regenerabila pe pietele din Europa Centrala si de Est

Producatorul de energie regenerabila Renalfa IPP a contractat o finantare de 315 mil. Euro de la un club de banci condus de catre EBRD pentru un program de investitii in capacitate de energie regenerabila pe pietele din Europa Centrala si de Est, inclusiv Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Pachetul de finantare pentru compania de tip holding (Holdco Financing), anuntat pe 24 iulie 2025, va acoperi partial un plan de investitii de 1,2 mld. Euro pentru portofoliul Renalfa, potrivit caruia capacitati de productie de circa 1,6 GW si sisteme de stocare a energiei in baterii colocate (BESS) de circa 3,3 GWh urmeaza sa fie operationale in Bulgaria, Ungaria, Romania si Macedonia de Nord.

In cadrul tranzactiei, EBRD a participat cu o finantare proprie de 100 mil. Euro si a mobilizat alte 100 mil. Euro din partea altor banci comerciale participante. EBRD a utilizat un mecanism de garantare (first loss guarantee) sub forma unui model hibrid, care permite institutiei financiare internationale si bancilor participante la tranzactie sa beneficieze de programul InvestEU al Uniunii Europene pentru impartirea riscurilor de piata asociate productiei comerciale de energie regenerabila si tehnologiilor inovatoare de stocare.

De asemenea, din clubul de finantatori ai Renalfa au mai facut parte Banca pentru Comert si Dezvoltare a Marii Negre (BSTDB), OTP Bank, Nova Ljubljanska Banka, UniCredit si KommunalKredit.

Renalfa IPP a anuntat achizitia la finele lui 2024 a unui proiect fotovoltaic de 258 MWac din judetul Teleorman (Romania), care ar urma sa devina operational din punct de vedere comercial in 2027.

Renalfa IPP este un joint venture format de catre Renalfa Solarpro Group – companie fondata de catre investitori bulgari – si managerul francez de fonduri de infrastructura RGREEN INVEST – jucator pe piata de energie regenerabila din Europa Centrala si de Est.

Continua achizitiile investitorilor strategici francezi pe piata din Romania: Vinci anunta achizitia grupului EnergoBit cu afaceri anuale de 100 mil. Euro pentru a-si consolida pozitia pe piata locala

Vinci Energies, parte a gigantului francez Vinci, a anuntat semnarea unui acord de achizitie a grupului de firme EnergoBit, prin care investitorul strategic francez isi consolideaza pozitia pe piata de profil din Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia a fost semnata pe 16 iulie 2025 la Bucuresti de catre fondatorii grupului EnergoBit – Stefan Gadola, Pal Peter si Ioan Socea – si este asteptata sa fie finalizata in noiembrie 2025, dupa ce va primi aprobarea Consiliului Concurentei.

Grupul EnergoBit, fondat in 1990, este un jucator cunoscut pe piata infrastructurii electrice din Romania, care activeaza in 8 locatii cu un personal format din 825 angajati.

Tranzactia va extinde pe piata din Romania amprenta brandului Omexom dedicate infrastructurii energetice si va intari pozitia Vinci Energies in Romania, unde este activ din 2007 si dispune de un personal de 1.500 de oameni.

In 2024, grupul Vinci a generat venituri de peste 200 mil. Euro in Romania, dintre care peste 150 mil. Euro au venit din partea Vinci Energies si aproape 50 mil. Euro din partea Vinci Construction.

Achizitia Vinci din Romania confirma apetitul investitorilor strategici francezi pentru piata din Romania. Marele capital francez este puternic reprezentat in Romania prin intermediul Renault (auto) care detine una dintre cele mai mar companii locale – producatorul Dacia Automobile cu o cifra de afaceri de 27,8 mld. RON (peste 5,5 mld. Euro), la care se adauga Societe Generale (banci), Groupama (asigurari), Engie (energie), Orange (telecom), Veolia (utilitati) , Saint Gobain (materiale de constructii) sau Auchan si Carrefour (retail).

Capitalizarea bursiera a grupului francez Vinci este de aproape 70 mld. Euro pe bursa Euronext de la Paris.

Engie imprumuta 90 mil. Euro de la EBRD pentru finantarea de capacitate de productie de energie regenerabila

EBRD a anuntat pe 21 iulie 2025 ca a acordat un imprumut de 90 mil. Euro companiei franceze de utilitati Engie pentru extinderea capacitatilor sale de productie de energie regenerabila din Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Finantarea oferita de EBRD va permite companiei franceze sa dezvolte noi proiecte de energie regenerabila cu o capacitate totala de cel putin 250 MW pana in 2028.

Investitorul strategic francez Engie a investit peste 2 mld. Euro in Romania de la privatizarea Distrigaz Sud in 2005, investitiile fiind concentrate in principal pe reteaua de distributie a gazelor naturale si pe productia de energie din surse regenerabile.

Engie Romania, subsidiara locala a grupului francez Engie, a raportat pentru 2024 un profit net de 889,8 mil. RON (in jurul a 177 mil. Euro) la o cifra de afaceri de peste 8,68 mld. RON (circa 1,73 mld. Euro), conform ultimului bilant annual facut public.

Grupul francez detine o participatie de 63% din Engie Romania SA, dupa ce a finalizat pe 20 februarie 2024 achizitia participatiei de 12% detinute de catre Fondul Proprietatea, tranzactie ce a majorat datoria financiara neta a grupului francez cu 85 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO. Statul roman detine prin Ministerul Energiei o participatie de peste 36,99% din Engie Romania.

Grupul francez Engie, jucator de talie globala pe piata de energie, are cel mai mare actionar individual raportat statul francez, care detine o participatie de 23,64% din actiuni si concentreaza aproximativ 34,30% din drepturile de vot, conform datelor disponibile la 31 decembrie 2024.


EBRD a investit 59 mil. Euro in emisiunea de obligatiuni sustenabile a Bancii Transilvania, luand o cota de 20% din intreaga tranzactie

EBRD a investit 59 mil. Euro in emisiunea de obligatiuni sustenabile a Bancii Transilvania, plasand circa 20% din valoarea intregii tranzactii, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Institutia financiara internationala a investit 297,6 mil. RON in obligatiunile senior nepreferentiale corelate cu obiective de sustenabilitate prin care Banca Transilvania a atras in total 1,5 mld. RON (circa 296 mil. Euro) in cadrul unei tranzactii plasate pe 26 iunie 2025.

EBRD este unul dintre investitorii institutionali internationali tematici in sectorul finantarii verzi, si implicit in emisiunile de obligatiuni in format verde sau sustenabil derulate pe pietele de capital.

Titlurile au o maturitate de 7 ani cu optiune de rascumparare dupa 6 ani. Cuponul oferit este de 8,875%.

Noua emisiune de obligatiuni ridica la aproape 2,5 mld. Euro valoarea celor 5 emisiuni de obligatiuni lansate de catre Banca Transilvania incepand cu 2023.

EBRD este un actionar – cheie minoritar al Bancii Transilvania, care are o capitalizare bursiera de peste 30 mld. Euro (peste 6 mld. Euro) pe bursa de la Bucuresti.

INVL Pehart project

Detaliile tranzactiei INVL de la Pehart: Pretul de achizitie al actiunilor Pehart de la Abris Capital Partners, refinantarea datoriilor existente si un program de investitii pentru instalarea de linii de conversie si eficienta energetica costa impreuna circa 308 mil. Euro. IFC a aprobat o finantare de 88 mil. USD cu care acopera un sfert din intregul proiect Pehart derulat de catre INVL

Costul total al proiectului derulat la grupul Pehart de catre consortiul de investitori condus de catre fondul de private equity INVL Baltic Sea Growth Fund este estimat la aproximativ 308 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Cifra estimata de 308 mil. Euro include pretul de achizitie al grupului Pehart platit de catre cumparator, refinantarea datoriilor existente, precum si un program de investitii care vizeaza instalarea de noi linii de conversie si eficienta energetica.

Costul total al proiectului este impartit intre International Finance Corporation (IFC), banci comerciale, Pehart si investitori de capital.

Din perimetrul tranzactiei si al proiectului de la grupul Pehart fac parte Pehart Tec Grup SA, Pehart Tec Tissue SA si Samus Constructii SA, care au fost integral detinute de catre managerul regional de private equity Abris Capital Partners prin intermediul fondului de investitii Abris CEE Mid Market Fund II.

Partile au finalizat pe 11 iulie 2025 tranzactia de vanzare a Pehart, a carei valoare nu a fost facuta publica.

Din intregul cost al proiectului Pehart Group estimat la 308 mil. Euro, planul de finantare IFC se ridica pana la 95 mil. Euro, atat pe propriul cont, cat si pe contul altor participanti la proiect, fiind structurat sub forma unui imprumut senior garantat cu componenta de sustenabilitate si un imprumut negarantat.

Board-ul IFC a aprobat un imprumut in valoare de 88,36 mil. USD (in jurul a 76 mil. Euro) cu care este acoperit un sfert din valoarea intregului proiect.

Dealtfel, IFC a condus consortiul de finantatori format impreuna cu Banca Transilvania si ING Bank Romania, care a acordat un pachet de finantare sindicalizata de peste 150 mil. Euro, destinat atat platii partiale a pretului de achizitie de catre cumparator, cat si pentru a asigura resurse pentru dezvoltarea ulterioara a grupului Pehart, atat pe cale organica, cat si prin extinderea cu achizitii M&A.

In cadrul noului pachetului total de finantare de peste 150 mil. Euro asigurat de catre cei trei finantatori se regasesc mai multe componente.

Astfel, IFC a acordat un imprumut de 20 mil. Euro catre grupul de firme Pehart si noii sai actionari. Pe de alta parte, IFC alaturi de Banca Transilvania si ING Bank Romania au acordat imprumuturi la termen care insumeaza 100 mil. Euro.

Separat, Banca Transilvania si ING Bank au mai pus la dispozitie inca 50 mil. Euro pentru capital de lucru, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO

Pe de o parte, noua finantare sindicalizata a stins imprumutul sindicalizat contractat anterior pe care rula grupul de firme Pehart in mandatul Abris Capital Partners si care cumula obligatii de plata totale de pana la 97 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Imprumutul anterior a fost contractat de la un sindicat de banci din care faceau parte BCR, Raiffeisen Bank Romania, Banca Transilvania si ING Bank Romania.

Capitalul necesar pentru achizitia grupului Pehart provine, pe de o parte, de la fondul de private equity INVL Baltic Sea Growth Fund, care are o capitalizare de 165 mil. Euro, si de la o parte dintre investitorii sai care au co- investit prin intermediul INVL BSGF Co-Invest Fund II, a precizat cumparatorul. Asta inseamna ca pe langa fondul regionala de investitii administrat de catre INVL Asset Management preiau participatii directe in grupul Pehart si alti co-investitori.

Unul dintre acesti co-investitori implicati direct in achizitia Pehart este investitorul financiar lituanian Artea, care are sub administrare inclusiv fonduri de pensii si fonduri de investitii alternative, si care a decis inca din decembrie 2024 sa investeasca 6 mil. Euro  in tranzactie.

Pehart Grup, unul dintre principalii producatori de produse din hartie de uz casnic si industrial din Romania, dispune de doua fabrici la Petresti si Dej.

In 2024, Pehart Grup a generat venituri de 165 de mil. Euro și a angajat aproape 550 de persoane in companiile sale.

Investitiile totale pe piata din Romania ale investitorului financiar INVL Asset Management, cel mai mare manager de active din pietele baltice, se apropie de 500 mil. Euro, cifra care include atat capitalul investit cat si finantarile angajate pe portofoliul sau, care include pe langa platforma Pehart, si alte active precum un portofoliu de proiecte de productie energie regenerabila din sursa solara de 356 MW, dar si circa 2.000 hectare de padure, potrivit lui Vytautas Plunksnis, Head of Private Equity in cadrul INVL Asset Management.

Marja de tichete in care se misca, de regula, INVL este intre 30 pana la 50 – 60 mil. Euro, dar acceseaza tranzactii mai mari alaturi de co-investitori si anvergura tranzactiilor este majorata si cu componente de leverage (imprumut).

east grain maragro deal

Tamás Vincze, CEO East Grain: Achizitia Maragro a fost acoperita din capitalul East Grain injectat de catre Agrofert si dintr-o finantare bancara de la UniCredit. Avem in vedere si alte tranzactii in viitorul apropiat si ne focusam pe pietele din Romania si Serbia. Care a fost valoarea tranzactiei prin care miliardarul ceh Andrej Babiš a trecut East Grain in portofoliul grupului international Agrofert

Grupul agricol East Grain, parte a conglomeratului ceh de talie internationala Agrofert, a acoperit achizitia pachetului de 90% din Maragro Group printr-o combinatie de capital din partea East Grain si un pachet de finantare contractat de la UniCredit Bank, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

“Achizitia a fost finantata printr-un mix de equity (capital, n.r.) din partea East Grain si finantare bancara obtinuta de la o institutie comerciala (UniCredit Bank)”, a declarat pentru jurnalul de tranzactii MIRSANU.RO Tamás Vincze, CEO al East Grain.

“Tranzactia East Grain – Agrofert din 2024 a fost structurata printr-o combinatie de achizitie de actiuni si majorare de capital. Obiectivul principal al acelei tranzactii a fost dezvoltarea East Grain prin investitii, iar capitalul injectat de Agrofert a jucat un rol important inclusiv in finantarea achizitiei Maragro”, a precizat Tamás Vincze.

East Grain SA a anuntat pe 22 iulie 2025 ca a finalizat cu succes achizitia unei participatii de 90% din actiunile Maragro Group, iar Marco Chiaradia – fondatorul si coproprietarul Maragro – va pastra un pachet de 10% din companie.

“Tranzactia a presupus atat preluarea de actiuni in anumite companii din cadrul grupului Maragro, cat si achizitia de active de la alte entitati care nu puteau fi transferate ca societati din ratiuni tehnice. A fost o preluare complexa, care a inclus atat active, cat si pasive, iar banca finantatoare UniCredit Bank si-a mentinut pozitia.”, a spus Tamás Vincze.

“Finantarea de la UniCredit este o structura complexa care include finantare noua si refinantarea unor credite existente”, a adaugat CEO-ul East Grain.

Tranzactia East Grain – Maragro Group a beneficiat de asistenta externa din partea unor consultanti juridici si financiari precum casa de avocatura Kinstellar prin Csiki Zsuzsa (Partener), BICF prin Alin Pop (Partener), respectiv UniCredit Bank Romania prin Stefano Gaetano Amoroso (Coordonator Italian Desk), dar si de implicarea unei echipe interne care a inclus pe Kiss Alpár (Membru al Consiliului de Administratie in cadrul East Grain SA), Bodnár Máté, (Investment Associate in cadrul Hodler Asset Management) si Kende Pásztor (Manager Assistant in cadrul East Grain SA).

Valoarea tranzactiei East Grain – Maragro Group, cat si valoarea pachetului de finantare acordat de catre UniCredit sunt confidentiale.

Cu activitati desfasurate pe o suprafata de aproximativ 9.600 de hectare, Maragro opereaza un portofoliu complex de activitati care include procesarea semintelor oleaginoase, precum si o unitate moderna de selectie si tratare a semintelor.

Pretul pentru achizitia pachetului de 90% din actiunile Maragro Group este estimat sub 10 mil. Euro in timp ce valoarea totala a tranzactiei la valoare de intreprindere (enterprise value) este estimata in jurul a 20 mil. Euro, sustin surse din piata.

Valorile nu au fost confirmate de catre partile implicate in tranzactie.

Tranzactiile din agricultura utilizeaza, de regula, pentru evaluare un multiplu de EBITDA situat intre 4x si 7x, in conditiile in care date fiind sezonalitatea business-ului si fluctuatiile semnificative ce pot aparea de la un an agricol la altul un reper stabil pentru evaluare este considerat o valoare medie multi-anuala a EBITDA inregistrata de catre compania – tinta, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Achizitia grupului Maragro reprezinta un pas strategic pentru East Grain, marcand extinderea activitatilor cu valoare adaugata in lantul agroalimentar.

Grupul East Grain are o cifra de afaceri anuala in jurul a 190 mil. Euro si activeaza pe piete din regiune precum Romania, Ungaria si Serbia.

“East Grain a inceput cu comertul cu cereale, insa aici marjele de profit sunt mici, de circa 2 – 3% din cifra de afaceri. Ne-am dat seama ca suntem prea mici pentru cei mari care activeaza in acest business si prea mari pentru cei mici”, a punctat CEO-ul East Grain.

Potrivit acestuia, grupul East Grain s-a orientat pentru a-si dezvolta afacerile catre diversificarea si integrarea si a altor activitati din sectorul agricol, fiind incluse in portofoliu distributie de inputuri, capacitati de procesare si silozuri pentru stocare, fabrici de furaje prin intermediul UBM Feed Romania (companie detinuta de catre UBM Group, East Group si Oprea Avicom, n.r.) productie vegetala sau operatiuni de transport si logistica.

“In ultimele 12 luni, am finalizat doua achizitii de baze logistice – una in Romania si una in Serbia, structurate ca asset deal-uri (achizitii de active, n.r.). Avem in vedere si alte tranzactii in viitorul apropiat, atat in Romania cat si in regiune, orientate spre consolidarea pozitiei East Grain si cresterea gradului de integrare in lantul valoric al agribusiness-ului. Ne intereseaza in special active care contribuie la cresterea valorii adaugate”, a spus pentru jurnalul de tranzactii MIRSANU.RO Tamás Vincze.

“Ne concentram acum pe pietele din Romania si Serbia”, a precizat CEO-ul East Grain.

East Grain este in acest moment in plina executie a unui plan de investitii de 50 mil. Euro care se intinde pe 5 ani in intervalul 2024 – 2029, conform reprezentantilor grupului de firme.

Pe 26 octombrie 2023, grupul Agrofert – controlat de catre fostul premier ceh Andrej Babiš – a semnat achizitia unui pachet de 65% din actiunile East Grain in cadrul unei tranzactii realizate in principal prin majorare de capital pentru a sustine noi achizitii si investitii ale companiei, dar a inclus si o componenta de plata de pret pe actiuni.

Tranzactia de preluare a pachetului de 65% din East Grain de catre grupul Agrofert a fost finalizata pe 15 mai 2024.

Investitia totala a Agrofert pentru pachetul de 65% din East Grain, adica valoarea totala a tranzactiei, a fost in jurul a 37 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Pe langa actionarul majoritar ceh Agrofert, mai detin pachete importante de actiuni si alti actionari, printre care Miklós Kerezsi – fondator al Hodler Asset Management si unul dintre fondatorii East Grain, care detine circa 12,6% din East Grain, Jakab Zoltan, fondator al YKB Capital Invest, cu peste 9% din East Grain, in timp ce Tamás Vincze, CEO-ul companiei, detine o participatie de peste 5% din actiunile East Grain.

Hodler Asset Management administreaza doua fonduri de private equity cu un capital subscris total de 400 mil. Euro, a carui strategie de investitii este concentrata asupra sectorului de agri – food din pietele Europei Centrale si de Est, avand in portofoliul sau investitii in Ungaria, Serbia si Romania. In Romania, Hodler Asset Management are in portofoliu companii precum Oprea Avicom (actionar la UBM Feed Romania alaturi de East Grain) in sectorul procesarii de carne de pasare, Avicod in sectorul de ferme avicole si abatoare sau Poultry Integration Farms care opereaza ferme pentru cresterea pasarilor.

Contractul de vanzare al East Grain catre Agrofert include o optiune de “put and call” care poate fi exercitata atat de catre cumparator, cat si de catre vanzator incepand de la 1 iunie 2028.

Conglomeratul ceh Agrofert, cu operatiuni la nivel international, a raportat pentru 2024 venituri de peste 211,69 mld. coroane cehe (in jurul a 8,4 mld. Euro), un profit consolidat de peste 7 mld. coroane cehe (in jurul a 281 mil. Euro) si EBITDA in valoare de peste 18,6 mld. coroane cehe (circa 740 mil. Euro).

Grupul Agrofert dispune de numerar si echivalente de numerar in jurul a 330 mil. Euro si are imprumuturi bancare pe termen scurt si lung in valoare totala de peste 43,6 mld. coroane cehe (peste 1,7 mld. Euro).

Peste trei sferturi din vanzarile grupului ceh Agrofert sunt concentrate pe pietele din Europa Centrala si de Est si Germania, insa operatiunile sale depasesc granitele Europei si se intind si in tari precum SUA sau Brazilia. Portofoliul Agrofert include diverse sectoare precum industria chimica si de fertilizatori, agricultura, industrie alimentara, resurse regenerabile, industria de utilaje, tehnologie, media si alte active.

Andrej Babiš, 70 de ani, a fost premierul Cehiei in perioada 2017 – 2021. Averea lui Andrej Babiš este estimata la 4 mld. USD de catre revista americana Forbes.

Colliers: Investitorii romani au alocat in ultimii 10 ani pentru achizitii imobiliare 1,8 mld. Euro, de noua ori mai mult decat in deceniul precedent

Investitorii romani au cumparat proprietati imobiliare comerciale in intervalul 2015 – 2024 de aproape 1,8 mld. Euro in Romania, ceea ce reprezinta a cincea parte din toate tranzactiile realizate in aceasta perioada, in creștere de peste noua ori fata de deceniul precedent, potrivit datelor Colliers.

Potrivit celor mai recente date de piata, in primul semestru din 2025 s-au cumparat proprietati comerciale de peste 400 mil. Euro, in scadere ușoara fata de nivelul de 424 mil. Euro din primul semestru din 2024.

Sectorul de retail a fost cel mai activ, cumuland tranzactii de peste 40% din volumul total. De altfel, și cea mai mare tranzactie a anului de pana acum a fost una din sectorul comercial și a implicat vanzarea unui portofoliu de retail park-uri de catre MAS REI catre fondul britanic M Core, pentru o valoare estimata in jurul a 57 mil. Euro. Prin achizitia altor doua centre comerciale, fondul britanic a fost de departe cel mai activ in primul semestru, acumuland peste o treime din totalul volumului de tranzactii.

”Analizand profilul celor mai activi investitori romani, se remarca o diferenta semnificativa intre liderul pietei, Paval Holding, și restul jucatorilor. Cele mai mari șase tranzactii realizate in ultimii 10 ani de investitori romani au adunat aproape jumatate din volumul tranzactiilor realizate de capitalul local. Dar trebuie sa subliniem ca și fara acest jucator, tot am fi avut o creștere substantiala, de peste patru ori, a volumelor alocate de investitorii romani in ultimul deceniu fata de perioada precedenta. Acest aspect atesta maturizarea sectorului de real estate romanesc, precum și a economiei locale, care creeaza tot mai multi campioni locali. In mod firesc, capitalul se acumuleaza in timp, prin dezvoltare economica și consolidare in timp”, a spus Robert Miklo, Partner, Head of Capital Markets Romania la Colliers.

Astfel, potrivit datelor Colliers, intre 2005 și 2014, capitalul local a incheiat tranzactii cu active imobiliare din Romania de aproximativ 200 mil. Euro sau mai putin de 4% din toate tranzactiile realizate in acea perioada.

Insa, investitorii romani și-au consolidat semnificativ prezenta in ultimul deceniu, cu tranzactii totale care se apropie de 1,8 mld. Euro intre 2015 și prezent – echivalentul a circa 20% din volumul total inregistrat in aceasta perioada. Colliers contorizeaza doar tranzactiile de peste 5 mil. Euro, cu mentiunea ca multe dintre tranzactiile facute de investitorii romani se situeaza in apropierea acestui prag.

Cladirile de birouri au reprezentat cea mai atragatoare clasa de active pentru capitalul local, acumuland doua treimi din totalul tranzactionat in ultimii 10 ani de investitori romani. Urmeaza, la mare distanta, proprietatile de retail (aproape 15% din total) și hotelurile (7% din total).

“In timp ce interesul pentru sectorul comercial se mentine constant in ultima perioada, iar segmentul industrial continua sa atraga atentia, deși oferta ramane relativ restransa, asistam totodata la o revenire semnificativa a interesului pentru cladirile de birouri. Tranzactia prin care cladirea Equilibrium 1, dezvoltata de Skanska, a fost achizitionata de catre investitorul maghiar Granit Asset Management, respectiv cea prin care cladirea Victoria Center a fost achizitionata de Solida Capital, au fost tranzactii de referinta care au adus doua nume noi in piata locala. Notabila a fost și achizitia Ethos House de catre investitorul roman Paval Holding. Dincolo de aceștia, se remarca interesul din partea altor jucatori noi care cauta sa intre pe scena imobiliara locala”, conchide Robert Miklo.

In conditiile unui calendar de tranzactii destul de incarcat (inclusiv cu o serie de tichete destul de semnificative), anul s-ar putea incheia cu un volum de peste 800-900 mil. Euro, estimeaza consultantii Colliers.

Dentons a asistat Alpha Bank la finantarea de 59 mil. Euro a unui proiect fotovoltaic al METLEN Energy & Metals in Romania

Firma globala de avocatura Dentons a anuntat pe 29 iulie 2025 ca a acordat asistenta juridica Alpha Bank A.E. in finantarea de proiect in valoare de 59 mil. Euro pentru dezvoltarea unei centrale solare de catre METLEN Energy & Metals S.A. Grecia.

Proiectul este situat in judetul Teleorman (Romania) si este prevazut cu o capacitate de aproximativ 80 MW.

Dentons a actionat ca si consultant principal al bancii pe aspecte de drept englez si roman, asigurand gestionarea si coordonarea intregii tranzactii de finantare, de la documentare pana la utilizarea imprumutului.

Simon Dayes a condus echipa juridica, fiind asistat de Maria Tomescu (counsel) si Alin Serea (associate), de Bogdan Papandopol (partner), Luiza Onofrei (counsel) si Diana Ceparu (associate) din cadrul practicii de drept imobiliar si de Angelica Pintilie (senior associate), Alin Dimache si Carolina Mitea (associates) din cadrul practicii de energie.

Servicii de asistenta juridica Dentons pentru banca elena Piraeus la finantari de 106 mil. Euro alocate unor centrale fotovoltaice ale METLEN Energy & Metals din Romania

Firma globala de avocatura Dentons a anuntat pe 25 iulie 2025 ca a acordat asistenta juridica bancii elene Piraeus Bank S.A., actionand si prin sucursala sa din Frankfurt, la doua finantari de proiect in valoare totala de 106 mil. Euro pentru dezvoltarea unor centrale fotovoltaice ale METLEN Energy & Metals S.A. Grecia in Romania.

Situate in judetul Dolj, cele doua centrale solare au o capacitate totala de aproximativ 164 MW.

Aceste tranzactii se aliniaza strategiei bancii de a sustine in mod activ sectorul energiei regenerabile, un domeniu aflat in plina expansiune, cu o dinamica puternica si perspective solide de crestere.

Dentons a actionat ca si consultant principal al bancii pe aspecte de drept englez si roman, asigurand gestionarea si coordonarea tranzactiilor de finantare, de la documentare pana la utilizarea imprumutului. Simon Dayes a condus echipa juridica, fiind asistat de Maria Tomescu (counsel) si Alin Serea (associate), de Bogdan Papandopol (partner), Luiza Onofrei (counsel) si Diana Ceparu (associate) din cadrul practicii de drept imobiliar si de Angelica Pintilie (senior associate) si Alin Dimache (associate) din cadrul practicii de energie.

Clifford Chance Badea a asistat Alpha Bank la finalizarea vanzarii Alpha Leasing Romania IFN si Alpha Insurance Brokers catre Vista Bank Romania

Clifford Chance Badea, parte a retelei globale de avocatura Clifford Chance, a anuntat pe 22 iulie 2025 ca a asistat Alpha Bank si Alpha International Holdings in legatura cu finalizarea vanzarii Alpha Leasing Romania IFN si Alpha Insurance Brokers catre Vista Bank Romania.

„Ne bucuram ca am asistat inca o data Alpha Bank, dupa vanzarea catre UniCredit de anul trecut, in acest exit strategic. Clifford Chance are o vasta experiența in domeniul fuziunilor si achizițiilor din industria financiar-bancara, iar punctul nostru forte consta in knowhow-ul substanțial, dublat de experiența locala remarcabila si parteneriatele solide pe care le avem cu clienții, pe termen lung”, a spus Nadia Badea, Partener al Clifford Chance Badea.

Echipa juridica care a asistat toate aspectele privind finalizarea tranzacției a fost coordonata de Parteneri Nadia Badea si Loredana Ralea, cu contribuții importante din partea lui Radu Costin (Counsel), Filip Marinau si Madalina Paladi (Associates).

RTPR a asistat ROCA la vanzarea participatiei sale de 20% din Artesana

Casa de avocatura RTPR a asistat ROCA Investments la vanzarea pachetului sau de actiuni detinut la producatorul local de produse lactate artizanale naturale premium.Artesana.

Astfel, ROCA Investments a semnat exitul din Artesana prin vanzarea participatiei de 20% din companie.

„Ne bucuram ca am contribuit la realizarea acestei tranzactii care demonstreaza ca antreprenoriatul local se poate dezvolta frumos alaturi de partenerii potriviti si impreuna pot transforma o viziune temerara intr-o poveste de succes. Suntem recunoscatori clientilor nostri, ROCA Investments, pentru increderea acordata si colaborarea excelenta de-a lungul acestui mandat”, a declarat Alina Stavaru, Partner RTPR.

Echipa de avocati RTPR implicata in acest proiect a fost coordonata de Alina Stavaru (Partner) si i-a mai inclus pe Iulian Maier (Senior Associate) si Victor Popa (Associate).


Clifford Chance a acordat consultanta juridica pentru Electrica la prima sa emisiune de obligatiuni verzi de 500 mil. Euro

Firma globala de avocatura Clifford Chance a anuntat ca a asigurat servicii de consultanta juridica pentru Electrica la emisiunea de obligatiuni verzi de 500 mil. Euro plasata in iulie 2025, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

O echipa multijurisdictionala de avocati din birourile Clifford Chance Bucuresti si Londra, coordonata de Parteneri Madalina Rachieru-Postolache si Kate Vyvyan, a asistat compania de energie Electrica, listata pe bursele de la Bucuresti si Londra.

Tranzactia a fost intermediata de Banca Comerciala Româna (BCR), BNP PARIBAS, Citi, ING, J.P. Morgan si Raiffeisen Bank International AG (in calitate de coordonatori globali) si BT Capital Partners, IMI – Intesa Sanpaolo, Société Générale si UniCredit (in calitate de aranjori principali).

Echipa de proiect a fost formata din Madalina Rachieru-Postolache (Partener), Gabriel Toma (Counsel), Nicolae Grasu (Senior Associate), Martha Busuiocescu si Cosmin Mitrica (Associates) din biroul Clifford Chance Bucuresti, respectiv Kate Vyvyan (Partener), John Thompson (Senior Associate) si Simina Sovi (Associate) – Clifford Chance Londra.

Avocatii Clifford Chance au acordat asistenta pe tot parcursul proiectului, incepand cu redactarea prospectului, revizuirea si negocierea contractelor, asistenta in discutiile cu diversi potentiali investitori, comunicarea cu toate partile implicate, inclusiv asistenta in legatura cu autoritatile de reglementare.

Obligatiunile Electrica au fost listate pe Bursa de Valori din Luxemburg si pe Bursa de Valori Bucuresti.

Dentons a asigurat consultanta juridica a Alpha Bank la finantarea cu 175 mil. Euro a investitorului imobiliar M Core pentru achizitii si dezvoltari de proiecte in Romania

Firma globala de avocatura Dentons a anuntat pe 14 iulie 2025 ca a acordat asistenta juridica Alpha Bank S.A. Grecia si sucursalei sale din Luxemburg si Alpha Bank Romania S.A. in legatura cu patru tranzactii de finantare in valoare totala de 175 mil. Euro acordate unor companii apartinand investitorului imobiliar M Core, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Finantarea a fost adresata catre domeniile imobiliar, retail, dezvoltare si achizitii in Romania.

Doua facilitati de credit au fost acordate imprumutatilor respectivi pentru a sprijini dezvoltarea unui portofoliu diversificat de centre comerciale in Romania.

In plus, Alpha Bank S.A. Grecia si sucursala sa din Luxemburg au acordat finantari catre M Core pentru achizitia unui portofoliu de sapte centre comerciale de tip strip mall, complet ocupate, de la MAS PLC, situate in Slobozia, Focsani, Ramnicu Sarat, Targu Secuiesc, Sebes, Fagaras, si Gheorgheni, cu o suprafata totala inchiriabila de aproximativ 32.000 mp, precum si a Focsani Shopping Centre si Suceava Shopping City, doua active comerciale de baza reprezentand destinatii importante de retail in nord-estul Romaniei, cu o suprafata totala inchiriabila de aproximativ 88.100 mp.

Echipa Dentons a fost condusa de Simona Marin, (partener si coordonator al departamentului de drept financiar-bancar din cadrul Dentons Bucuresti), cu sprijinul Catalinei Raca (senior associate) si al lui Alin Serea (associate) – membri ai practicii de drept financiar-bancar; Bogdan Papandopol (partner), Isabela Gheorghe (senior associate) si Geanina Anghel (associate) – membri ai practicii de drept imobiliar.

EY piata m&a s12025

EY: Piata de fuziuni si achizitii din Romania a facut un salt de 45% in primul semestru din 2025 fata de perioada similara din 2024, propulsata de vanzarea Regina Maria catre CVC Capital Partners

Piata romaneasca de fuziuni si achizitii (M&A) a atins o valoare totala estimata la 4,1 mld. USD in prima jumatate a anului 2025, marcand o crestere de 45% fata de cele 2,8 mld. USD din S1 2024, conform estimarilor consultantilor EY.

Potrivit acestora, rezilienta pietei este evidenta, avand in vecere valoarea totala a tranzactiilor publicate de 2,8 mld. USD in S1 2025 — o crestere de 185% fata de 962 mil. USD din S1 2024.

Totusi, piata romaneasca de M&A continua sa fie putin transparenta, valoarea nefiind divulgata pentru 73% dintre tranzactiile anuntate in S1 2025, depasind media istorica de 66% inregistrata incepand cu 2018, conform datelor transmise jurnalului de tranzactii MIRSANU.RO.

Aceasta evolutie a pietei este insotita de o crestere de aproximativ 30% a valorii tranzactiilor la nivel global comparativ cu 2024. Totusi, performanta solida la nivel local contrasteaza cu tendinta generala in Europa, unde valoarea tranzactiilor a inregistrat o usoara scadere in S1 2025. La nivel global, activitatea de M&A a fost sub asteptari, fiind afectata de perturbari in comertul international si de revenirea tensiuni geopolitice, care au diminuat apetitul investitorilor.

In ceea ce priveste volumul, piata romaneasca de M&A a inregistrat 139 de tranzactii in S1 2025 — o crestere de 9% fata de cele 127 inregistrate in S1 2024 si un nivel similar cu cel din S2 2024. Acesta este al doilea cel mai mare numar semestrial de tranzactii inregistrat pana acum. Nivelul constant al activitatii evidentiaza rezilienta pietei, chiar si in contextul unei incertitudini macroeconomice mai ample.

„Piata de M&A din Romania a demonstrat rezilienta atat in volum, cat si in valoare, sustinuta in mare parte de tranzactii strategice cu valoare semnificativa. Prima jumatate a anului 2025 a adus si o schimbare a tendintelor sectoriale, Sanatatea si Tehnologia revenind printre cele mai active domenii. Performanta pozitiva din acest semestru este cu atat mai remarcabila in contextul provocarilor economice globale si al schimbarilor politice locale, reflectand increderea sustinuta a investitorilor in piata romaneasca si potentialul sau pe termen lung”, a declarat Iulia Bratu, Head of Lead Advisory, EY Romania.

Investitorii strategici si-au mentinut pozitia dominanta in piata romaneasca de M&A in prima jumatate a anului 2025, reprezentand 87% din volumul tranzactiilor (121 de tranzactii), in scadere fata de 93% in S1 2024 (118 tranzactii). Intre timp, activitatea fondurilor de private equity a crescut, cu achizitii ce au ajuns la 9% din totalul tranzactiilor, in valoare de 621 mil. USD, fata de o pondere de 6% in aceeasi perioada a anului trecut, cand nu au fost publicate valori.

In prima jumatate a anului 2025 au fost inregistrate 4 tranzactii cu valoare declarata de peste 100 mil. USD, fata de 3 astfel de tranzactii in 2024.

Potrivit EY, vanzarea retelei Regina Maria din Romania si a MediGroup din Serbia catre Mehiläinen, cel mai mare furnizor privat de servicii medicale din Finlanda, sustinut de CVC, intr-o tranzactie estimata la aproximativ 1,4 mld. USD pentru operatiunile din Romania este tranzactia care a dominat prima jumatate a anului.

EY a asistat Mehiläinen cu servicii complete de due diligence financiar, fiscal, tehnologic, ESG, HR si operational, precum si structurare fiscala.

CVC Capital Partners a fost o forta majora in capitalul de private equity investit in Romania in prima jumatate a anului 2025, cu doua achizitii.

A doua mare tranzactie a CVC cu impact pe piata din Romania este achizitia unei participatii de 50% la Therme Horizon, evaluata la aproximativ 575 mil. USD. Holdingul nou creat reuneste facilitatile Therme Bucuresti si Therme Erding.

Top 3 tranzactii din S1 2025 este completat de catre achizitia in valoare de 280 mil. USD a operatiunilor din Romania ale P3 Group de catre CTP, cel mai mare dezvoltator listat public din Europa in domeniul proprietatilor industriale si logistice.

Alte tranzactii notabile anuntate in prima jumatate a anului au inclus vanzarea unei participatii de 70% in lantul de retail La Cocos catre Schwarz Gruppe, pentru o valoare estimata la 117 milioane USD. Tranzactia urmeaza achizitiei unei participatii de 56% de catre CEECAT Capital, Morphosis Capital si BERD in aceeasi perioada a anului trecut. O alta tranzactie de talie semnifificativa a fost achizitia companiei Urgent Cargus de catre concurentul Sameday, pentru o valoare nedivulgata, marcand a treia tranzactie de exit in Romania a fondului Mid Europa, sustin consultantii EY.

Din perspectiva cross-border, ponderea tranzactiilor domestice s-a mentinut la 42% in S1 2025, in timp ce numarul acestor tranzactii a crescut usor de la 53 in S1 2024 la 58. Intre timp, apetitul investitorilor straini a crescut cu 3% comparativ cu S1 2024 (66 vs. 64 tranzactii), reprezentand aproape jumatate din volumul total de tranzactii si mentinandu-se in linie cu tendintele istorice.

In plus, achizitiile inbound au depasit semnificativ vanzarile realizate de investitori straini (42 tranzactii), consolidand pozitia Romaniei ca beneficiar net de investitii externe.

Cele mai active sectoare dupa volumul tranzactiilor au fost sectorul de imobiliare, ospitalitate & constructii (30 tranzactii), productie avansata & mobilitate (23), sanatate & farmacie (18), urmate de energie & utilitati si tehnologie, media & telecomunicatii, fiecare cu cate 17 tranzactii.

In 2025 s-a remarcat o schimbare a originii tranzactiilor – Marea Britanie a depasit pentru prima data Statele Unite, in mod istoric in postura de cel mai activ investitor, cu 11 tranzactii. SUA a urmat cu 8 tranzactii, apoi Polonia (6), Germania (5), Cehia (4), iar Austria si Franta – cate 3 tranzactii fiecare.

Dentons a asistat NEPI in doua finantari corelate cu obiective de sustenabilitate in valoare totala de 290 mil. Euro

Firma globala de avocatura Dentons a anuntat pe 8 iulie 2025 ca a oferit consultanta juridica NEPI Rockcastle N.V. si subsidiarei sale NE Property B.V. in obtinerea a doua finantari de tip revolving, in valoare totala de 290 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Prima finantare se refera la o facilitate de credit de 190 mil. euro acordata de un sindicat bancar condus de BRD – Groupe Société Générale S.A. in calitate de aranjor principal mandatat si banca mandatata pentru structurarea prevederilor de sustenabilitate.

Creditul structurat ca un “club loan” reprezinta una dintre cele mai semnificative finantari corelate cu obiective de sustenabilitate din sectorul commercial real estate (CRE) din Romania in 2025. Sumele angajate sunt de 100 mil. Euro in cazul BRD – Groupe Société Générale S.A., respectiv de 50 mil. Euro in cazul UniCredit Bank S.A. si 40 mil. Euro in cazul Garanti Bank S.A.

A doua finantare se refera la o facilitate de 100 mil. Euro acordata de ING BANK N.V., actionand prin sucursala sa din Romania, ING Bank N.V. Amsterdam – Sucursala Bucuresti.

NEPI Rockcastle este cel mai mare investitor si dezvoltator de centre comerciale din Europa Centrala si de Est. A

mbele structuri de finantare au la baza cadrul de finantare sustenabila al NEPI Rockcastle, respectand Principiile pentru Creditele Corelate cu Obiective de Sustenabilitate publicate de Loan Market Association.


Acord de finantare Agricover Credit de 100 mil. RON de la EFSE pentru sprijinirea investitiilor fermierilor in practici agricole sustenabile

Agricover Credit IFN, institutie financiara specializata in finantarea fermierilor din grupul de agribusiness Agricover, a anuntat pe 7 iulie 2025 ca a incheiat un acord de finantare in valoare de 100 mil. RON (circa 20 mil. Euro) pentru sprijinirea investitiilor in tehnologii si practici agricole sustenabile, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Finantarea este acordata pe o perioada de sapte ani si vizeaza sprijinirea fermierilor mici si mijlocii din Romania in adoptarea unor practici agricole sustenabile si a tranzitiei catre o agricultura prietenoasa cu mediul.

Finantarea va stimula investitiile pe termen lung in noi tehnologii si practici durabile pentru a imbunatati productivitatea, rezilienta si competitivitatea afacerilor agricole

Accesul la finantare ramane, inca, una dintre cele mai mari provocari pentru fermierii mici si mijlocii din Romania, in pofida contributiei lor importante la economie. Noul acord va permite Agricover Credit sa ofere fermierilor si afacerilor agricole finantare dedicata pe termen lung pentru a le ajuta sa adopte practici durabile, sa investeasca in noi tehnologii, sa creasca productivitatea si rezilienta fermelor lor.

Finantarea este disponibila prin intermediul Agricover Credit IFN.

Avocatii Clifford Chance au asistat bancile la intermedierea emisiunii de obligatiuni de 1,5 mld. RON a Bancii Transilvania

Firma globala de avocatura Clifford Chance a anuntat pe 4 iulie 2025 ca a asistat aranjorii tranzactiei prin care Banca Transilvania a plasat prima sa emisiune de obligatiuni sustenabile in RON in valoare de 1,5 mld. RON (circa 300 mil. Euro), conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

O echipa multijurisdictionala din birourile Clifford Chance Bucuresti si Londra au asistat BT Capital Partners, BCR, Raiffeisen Bank si Alpha Bank Romania in tranzactie.

Proiectul a fost coordonat de Radu Ropota, Partener, alaturi de un nucleu de avocati format din Cosmin Mitrica (Associate, Clifford Chance Bucuresti), Kate Vyvyan (Partener, Clifford Chance Londra) si Russell Harris (Senior Associate, Londra).

Prima emisiune de obligatiuni sustenabile denominata in lei a Bancii Transilvania, care este si cea mai mare astfel de tranzactie realizata intr-un singur plasament de catre o institutie financiara romaneasca, completeaza palmaresul de tranzactii in premiera asistate de-a lungul anilor de practica de Piete de Capital din cadrul Clifford Chance Badea si consolideaza, totodata, o relatie indelungata de colaborare cu un emitent roman experimentat si apreciat la nivel international.

In 2023, o echipa coordonata de Partener Madalina Rachieru-Postolache a asistat Morgan Stanley si BT Capital Partners in legatura cu lansarea primului program MTN al Bancii Transilvania in valoare de 1 mld. Euro, precum si in legatura cu oferta inaugurala de 500 mil. Euro, lansata in baza acelui program.

Ulterior, firma de avocatura a asistat aranjorii JP Morgan SE, Citigroup Global Markets Europe AG, ING Bank N.V si BT Capital Partners (in calitate de co-manager) in legatura cu lansarea celui de-al doilea program MTN al Bancii Transilvania in valoare de 1,5 mld. Euro si cu prima emisiune ESG a Bancii Transilvania din cadrul celui de-al doilea program, care a atras 500 mil. Euro.

In octombrie 2024, avocatii Clifford Chance au asistat aranjorii J.P. Morgan, Morgan Stanley, Nomura si ING Bank si BT Capital Partners (in calitate de co-manager) in tranzactia prin care Banca Transilvania a vândut pe pietele internationale obligatiuni ESG in valoare de 700 mil. Euro.


Avocatii NNDKP au asistat PetStar in tranzactia prin care fondatorii grupului au preluat participatia de 33% detinuta de catre fondul regional de private equity AMC Capital IV si obtinerea unei noi finantari de 50 mil. Euro pentru producatorul de preforme PET

Casa de avocatura Nestor Nestor Diculescu Kingston Petersen (NNDKP) a anuntat pe 4 iulie 2025 ca a asistat grupul de companii PetStar, in cadrul tranzactiilor ce au vizat, pe de o parte, redobandirea controlului unic asupra celor doua companii producatoare de ambalaje din cadrul grupului si, pe de alta parte, obtinerea unei noi finantari de 50 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Grupul PetStar este cel mai mare producator de preforme PET din Romania si zona Balcanilor, ca volum de productie si varietate de formate si totodata reciclator PET „Bottle-to-Bottle”.

Prima tranzactie a avut in vedere dobandirea de catre Mirela Dragoi si Ion Dragoi a controlului unic asupra Pet Star Holding S.A. si a Pet Star Recycling S.R.L. prin achizitia participatiei de 33,07% detinuta in Pet Star Holding S.A. de catre fondul de investitii AMC Capital IV Preform S.A.R.L. (AMC).

Tranzactia marcheaza exitul fondului de investitii din cele doua companii PetStar si intrarea PetStar intr-o noua etapa de dezvoltare. NNDKP a asistat anterior PetStar si pe Mirela Dragoi si Ion Dragoi si in tranzactia prin care AMC a intrat in actionariatul PetStar.

In cadrul celei de a doua tranzactii, avocatii NNDKP au acordat asistenta in legatura cu finantarea de 50 mil. Euro acordata societatilor Pet Star Holding S.A. si Pet Star Recycling S.R.L.

Echipa NNDKP implicata in aceste tranzactii i-a inclus pe Alina Radu (Partener, Coordonator Practica de Drept Bancar si Finantari), Valentin Voinescu (Partener, Practica de Drept Bancar si Finantari), Alexandru Ciambur (Asociat Senior, Practica de Drept Bancar si Finantari), Corina Dumitru (Partener, Practica de Corporate/M&A), Anda Dragoi (Asociat, Practica de Drept Bancar si Finantari), Bogdan Ciacli (Asociat, Practica de Drept Bancar si Finantari), cat si pe Anca Diaconu (Partener, Coordonator practici Concurenta, Ajutor de Stat, Drept UE si FDI) si Oana Popescu-Mitricoaia (Asociat Senior, practicile Concurenta, Ajutor de Stat, Drept UE si FDI).

„Prin aceste tranzactii PetStar isi continua planurile de dezvoltare si consolidare a pozitiei in piata, ramanand angrenati 100% in economia verde si pe deplin angajati in a contribui la crearea unei economii circulare in industria de reciclare a PET-ului, cu un impact semnificativ asupra protectiei mediului. Ne propunem astfel sa aducem o contributie valoroasa la atingerea obiectivelor nationale de sustenabilitate si construirea unui viitor mai curat pentru intreaga tara”, a declarat Mirela Dragoi, CEO & Co-Founder al Grupului PetStar.

PetStar a beneficiat de consultanta PCF Investment Banking Romania pentru aspectele financiare ale tranzactiilor.

Sursa: Cushman Wakefield Echinox.

Cushman & Wakefield Echinox: Tranzactiile de pe segmentul de retail au dominat investitiile de pe piata imobiliara din Romania in primul semestru din 2025 cu o valoare de 163 mil. Euro si o pondere de 42% din totalul pietei imobiliare

Piata tranzactiilor cu proprietati generatoare de venituri din Romania – birouri, spatii de retail, industriale si hoteluri – a inregistrat un volum total de aproximativ 391 mil. Euro in prima jumatate a anului 2025, marcand o usoara scadere de 6,5% fata de aceeasi perioada a anului precedent, conform unei analize realizate de catre consultantii Cushman & Wakefield Echinox.

Potrivit acestora, retailul a fost segmentul dominant, atragand investitii de 163 mil. Euro cu o pondere de circa 42% din total, urmat de birouri cu tranzactii de 126 mil. euro si o pondere de 32% din total si proiecte mixte de 55 mil. euro cu o pondere de 14%, potrivit datelor transmise jurnalului de tranzactii MIRSANU.RO.

„Rezultatele din prima jumatate a anului confirma tendinta de revenire a interesului fata de piata imobiliara locala din partea investitorilor straini, care au avut o contributie de peste 70% la volumul tranzactionat. Perspectivele pentru cea de-a doua jumatate a anului raman pozitive, avand in vedere tranzactiile in derulare si faptul ca, istoric, a doua jumatate a anului consemneaza mai multe tranzactii decat prima parte a anului. In acest context, ne asteptam la un volum investitional cuprins intre 800 milioane euro si 1 miliard de euro pentru intregul an”, a comentat Cristi Moga, Head of Capital Markets Cushman & Wakefield Echinox.

Segmentul cladirilor de birouri a marcat un reviriment semnificativ, tinand cont de faptul ca ponderea in volumul tranzactiilor a crescut de la 5% in prima jumatate a anului trecut la aproape o treime in S1 2025. Interesul pentru aceasta categorie de active a crescut pe fondul imbunatatirii gradului de utilizare a spatiilor de birouri si a unei usoare scaderi a gradului de neocupare.

In ceea ce priveste provenienta capitalului, investitorii din Marea Britanie au fost cei mai activi, cu un volum cumulat de 148 mil. si o pondere de 38%, urmati de investitorii romani cu 105 mil. Euro si o pondere de 27% din total si de cei din Ungaria cu tranzactii de 52 mil. Euro si o pondere de 13% din total.

Noile fonduri de investitii ale Sparking Capital si Provectus Capital Partners primesc 30 mil. Euro din programul PNRR administrat de catre Fondul European de Investitii

Fondul cu capital de risc Sparking Capital II si fondul de private equity Provectus Capital Partners II au primit 30 mil. Euro din PNRR, urmand ca semnarea acordurilor de contributie din partea Fondului European de Investitii (EIF) sa aiba loc in urmatoarele luni, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

In Sedinta de lucru din 30 iunie 2025, Comitetul de Investitii desemnat de Guvernul Romaniei pentru Fondul de Fonduri de capital de risc pentru Rezilienta (Recovery Equity Fund sau REF) a aprobat finantarea a doua noi fonduri de investitii care vor primi alocari prin aceasta investitie din cadrul PNRR. Gestionat de catre Fondul European de Investitii, REF finanteaza fonduri care investesc in intreprinderi mici si mijlocii, intreprinderi cu capitalizare medie si proiecte de infrastructura.

Fondul Sparking Capital II isi propune sa extinda si sa consolideze strategia de investitii early-stage in tehnologie, continuand succesul primului fond administrat de aceeasi echipa. Cu un focus clar pe sectoare cheie precum tehnologia informatiei, software business-to-business, inteligenta artificiala aplicata, digitalizarea proceselor de productie, fintech Si software pentru real estate (proptech), Fondul Sparking Capital II va sustine mediul privat prin solutii tehnologice avansate.

PCP SEE Fund II este administrat de catre Provectus Capital Partners, o echipa cu radacini in Croatia, care si-a extins activitatea in intreaga regiune a Europei de Sud-Est, unde a investit peste 150 mil. Euro prin primul sau fond. Noul fond va investi in companii mature si va avea o strategie multisectoriala axata pe sanatate, produse pentru consumatori si servicii pentru afaceri. Recent, PCP a anuntat deschiderea unui birou la Bucuresti.

Aceste doua noi alocari contribuie la dezvoltarea ecosistemului de private equity si venture capital din Romania Si la dezvoltarea economiei romanesti.

Pana acum, incluzand aprobarile sus-mentionate, Comitetul a aprobat contributii alocate din PNRR in valoare de 242,5 mil. Euro in 13 fonduri, iar fondurile deja active au investit aproximativ 90 mil. Euro in companii romanesti. Implementarea se afla abia la inceput, fiecare fond avand la dispozitie primii 5-7 ani de existenta pentru a crea un portofoliu de investitii. Se anticipeaza ca, pana in 2026, in jur de douazeci de fonduri de investitii vor obtine resurse pentru a investi in firme romanesti.

Dentons a asistat doua companii turcesti din domeniul energiei regenerabile in achizitia unor parcuri solare in Romania

Firma globala de avocatura Dentons a acordat asistenta juridica catre doua companii turcesti din domeniul energiei regenerabile in achizitia unor proiecte solare in Romania, unul de 15 MW in Rovinari si celalalt de 10 MW in Farcasesti, judetul Gorj.

Finalizarea tranzactiilor este supusa obtinerii aprobarilor din partea organismelor de reglementare, conform practicii uzuale.

Dentons a oferit consultanta juridica pe parcursul intregului proiect, inclusiv cu privire la procesul de due diligence juridic, structurarea tranzactiilor, redactarea si negocierea documentatiei de transfer, precum si la semnarea tranzactiilor.

Tranzactia a fost coordonata de Mihut-Ioan Radu (Senior Associate) si Cosmin Roman (Counsel) cu sprijinul Ruxandrei Ronea si a lui Dragos Nicula (Associates), cu supervizarea partenerului Cristian Popescu, avandu-l de asemenea in echipa pe Andrei Marinescu (paralegal) – membri ai practicii de Corporate M&A din Bucuresti.

Ministerul Finantelor a lansat prima emisiune de titluri de stat Fidelis in euro cu scadenta la 10 ani

Ministerul Finantelor a anuntat pe 1 august 2025 o noua emisiune lunara de titluri de stat Fidelis, care va include in premiera o transa de obligatiuni in euro cu scadenta la 10 ani, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

„Lansam cea de-a saptea emisiune FIDELIS din 2025, o initiativa esențiala prin care ne reafirmam angajamentul de a oferi cetatenilor romani instrumente de economisire sigure si atractive. Avem si o premiera: o transa de titluri de stat în euro, cu scadența la 10 ani, extinzand astfel opțiunile de investiție pe termen lung. In acelasi timp, consolidam sprijinul pentru eroii nostri – donatorii de sange – oferindu-le in continuare conditii speciale la subscrierea titlurilor pe 2 ani in lei si euro, cu dobanzi preferentiale si praguri minime reduse. FIDELIS ramane nu doar o soluție financiara inteligenta, ci si o platforma prin care promovam implicarea civica. Un alt beneficiu al programelor de titluri de stat emise de Ministerul Finanțelor, este acela ca romanii pot deveni finantatori ai statului, susținand direct proiecte-cheie de investitii, precum cele in infrastructura, sanatate si educație.”, a declarat Alexandru Nazare, ministrul Finanțelor.

Planul statului de a emite titluri Fidelis in euro cu maturitate de 10 ani a fost anuntat in premiera de catre Stefan Nanu, Directorul General al Trezoreriei Statului, pe 26 iunie la MIRSANU INVESTORS SUMMIT 2025, eveniment organizat de catre jurnalul de tranzactii MIRSANU.RO.

De la lansarea programului Fidelis, statul a atras pana acum 53,4 mld. RON.

Potrivit emitentului, transele dedicate donatorilor de sange se vor aplica pentru titlurile de stat emise in RON si in euro, cu scadente la doi ani si dobanzi de 8,20% si 4,10%. De asemenea, un alt beneficiu oferit donatorilor este scaderea de zece ori a pragurilor minime de subscriere, de la 5.000 de lei la 500 lei in limita a 100.000 RON si de 100 euro, cu un plafon maxim de 20.000 euro. Vor beneficia de aceste condiții persoanele care dovedesc ca au donat sange incepand cu 1 martie 2025, au precizat reprezantii Ministerului Finantelor.

A saptea editie a programului de titluri de stat Fidelis va include titluri de stat in RON, cu scadente la 2 ani, 4 ani si 6 ani, la dobanzi anuale de 7,20%, 7,65%, respectiv, 7,90%, si titluri de stat in euro, cu scadente la 2 ani, 5 ani si 10 ani, la dobanzi anuale de 3,10%, 5,25%, respectiv, 6,50%.

Nevoile de finantare ale statului roman au fost acoperite deja in proportie de 74,5% la 23 iulie 2025, dupa ce Ministerul Finantelor a plasat o emisiune de Eurobond-urin in valoare totala de 4,7 mld. Euro pe pietele externe pe 9 iulie 2025.

Costurile de finantare ale statului au inregistrat fata de alte tranzactii din acest an o scadere la emisiunea externa din iulie 2025, care a avut loc la scurt timp dupa anuntarea planurilor fiscale de catre noul guvern instalat la Bucuresti, insa ramane la un nivel al dobanzilor de imprumut mai ridicat fata de 2024.

Pentru acest an, planul de finantare al statului se ridica la 232 mld. RON in conditiile unei tinte de deficit bugetar de 7%.

Planul de finantare al statului roman se bazeaza mai mult pe finantarea interna, care include programele de vanzare de titluri de stat Tezaur si Fidelis catre investitorii de retail, si intr-o proportie mai mica pe emisiunile de obligatiuni externe, al caror volum este in scadere fata de 2024.

Astfel, volumele de pe piata interna sunt estimate la circa 140 – 150 mld. RON, cu o structura a maturitatilor de circa 15 – 20% titluri cu maturitati scurte si in proportie de 80 – 85% titluri cu maturitate lunga.

In ceea ce priveste componenta externa de finantare, Ministerul Finantelor se asteapta la un volum total de 16 – 17 mld. Euro pentru 2025, din care atragerea de 12 – 13 mld. Euro prin emisiuni de eurobonduri si plasamente private in formate de imprumut si de obligatiuni, alocarea de transe in valoare de 3 mld. Euro din programul PNRR si finantare de 1 mld. Euro de la institutii financiare internationale, conform datelor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Una din tintele Ministerului Finantelor ramane revenirea in partea a doua a acestui an pe piata japoneza cu o noua emisiune de titluri Samurai, care este posibil sa fie tot obligatiuni verzi ca si cele emise la emisiunea inaugurala Samurai din 2024, dupa cum a declarat Stefan Nanu, directorul general al Trezoreriei Statului la MIRSANU INVESTORS SUMMIT 2025, eveniment organizat pe 26 iunie de catre jurnalul de tranzactii MIRSANU.RO.

Riscul suveran al Romaniei este evaluat pe termen lung la BBB- in valuta si in moneda locala, insotit de perspectiva negativa de catre agentia de rating Standard and Poor’s, acelasi rating fiind acordat si de catre agentia Fitch. In martie 2025, in timp ce agentia de evaluare Moody’s a schimbat perspectiva rating-ului Romaniei de la „stabila” la „negativa”.

Datele facute publice indica faptul ca o decizie privind evolutia rating-ului investitional al Romaniei este asteptata pe 15 august 2025 din partea agentiei internationale de evaluare Fitch, dupa care vor urma anunturile celorlalte mari agentii de rating in septembrie, respective octombrie din partea Moody’s, respective a Standard & Poor’s.

Tranzactie pe piata produselor lactate: Investitorul global olandez FrieslandCampina isi vinde afacerea din Romania catre familia bancherului miliardar ungar Sandor Csanyi

Investitorul olandez de talie globala FrieslandCampina a anuntat pe 31 iulie 2025 ca a ajuns la un acord pentru vanzarea operatiunilor sale din Romania catre Bonafarm Group, afacere aflata in portofoliul familiei presedintelui grupului bancar ungar OTP, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Royal FrieslandCampina NV a incheiat astfel un acord cu Bonafarm Group care vizeaza Napolact, unul dintre cele mai puternice branduri de pe piata produselor lactate din Romania, precum si a capacitatilor de productie de la Cluj – Napoca si Targu Mures, care numara in total aproximativ 400 de angajati, a anuntat vanzatorul.

Cooperativa olandeza, detinuta de catre fermieri din Olanda, Belgia si Germania, isi va face exitul de pe piata din Romania, unde compania FrieslandCampina Romania a raportat pentru 2024 o cifra de afaceri de 588,8 mil. RON (circa 118 mil. Euro) si pierderi de peste 29 mil. RON (aproape 6 mil. Euro), conform ultimului bilant facut public.

Decizia de vanzare a operatiunilor din Romania a fost luata din ratiuni strategice de catre investitorul olandez si se aliniaza scopului sau de a se concentra pe pietele de baza, pe segmente cu valoare adaugata mare si cu sinergii intre companie si pietele unde productia poate fi valorizata optim.

Cu toate ca firma operationala in Romania detine o pozitie de lider pe piata locala de profil, activitatile acesteia ofera sinergii limitate cu portofoliul FrieslandCampina din Europa, sustine vanzatorul.

“FrieslandCampina Romania are o istorie bogata si o pozitie puternica pe piata locala, cu Napolact ca fiind unul dintre cele mai apreciate branduri din Romania. Compania este bine condusa de catre o echipa cu experienta in leadership si este sustinuta de catre o organizatie cu talent exceptional. Decizia de a deinvesti operatiunile nu a fost una luata usor. Acest pas ne permite sa ne aliniem mai bine la portofoliul din Europa cu strategia noastra de a maximiza valoarea laptelui produs de catre membrii FrieslandCampina, permitandu-ne sa ne concentram resursele mai eficient. In acelasi timp, tranzactia planuita ofera noi oportunitati de crestere pentru afacerea din Romania si brandul Napolact sub conducerea unui partener cu o prezenta regionala puternica”, a declarat Dustin Woodward, Presedintele FrieslandCampina Europe.

La nivel global, FrieslandCampina are venituri de peste 12,9 mld. Euro si profit net de 321 mil. Euro.

“FrieslandCampina Romania este o companie cu o istorie indelungata. Suntem convinsi de productia de inalta calitate, managementul profesionist si oamenii cu inalta calificare. Intrucat procesarea produselor lactate este una dintre domeniile strategice de afaceri ale grupului Bonafarm, vedem o oportunitate excelenta de a construi impreuna compania si marca Napolact in viitor — valorificand cunostintele si expertiza pietei locale, dezvoltand in continuare facilitatile si continuand colaborarea cu echipa existenta. Sub rezerva obținerii aprobarilor de reglementare necesare, intentionam sa investim in creșterea capacitatii facilitatilor, sa mentinem relatiile solide si de cooperare cu partenerii comerciali si furnizorii si sa contribuim la dezvoltarea industriei lactate din Romania”, a declarat Attila Csányi, CEO al Bonafarm Group.

Partile nu au facut publica valoarea tranzactiei.

Intr-o privire mai larga, exitul FrieslandCampina din Romania se inscrie in seria tranzactiilor prin care investitori de talie globala sau internationala renunta la expunerea pe Romania, piata care atrage mai mult interesul investitorilor strategici de talie regionala daca ne uitam la miscarile din ultimii ani ale PPC (Grecia), Zabka, Maspex (Polonia) sau MVM (Ungaria).

Grupul Bonafarm, a carui activitate este directionata catre mai multe linii de afaceri din agribusiness, se afla in portofoliul familiei bancherului ungar Sandor Csanyi, presedintele grupului bancar de talie regionala OTP Group.

Attila Csányi conduce afacerea Bonafarm din sectorul de agriubusiness si este unul dintre 5 copii ai lui Sandor Csányi, intre care un alt membru proeminent al familiei este Peter Csányi care a preluat atributiile de CEO ale grupului bancar OTP de la tatal sau incepand din mai 2025.

Sandor Csányi, unul dintre cei mai bogati oameni din Ungaria, are o avere estimata la 1,9 mld. USD de catre revista Forbes.

Sub conducerea lui Sandor Csányi, OTP a devenit dintr-o banca locala un grup financiar de talie regionala, care a fost prezent timp de 20 de ani si pe piata din Romania pana la momentul vanzarii OTP Bank Romania catre Banca Transilvania in iulie 2024 pentru un pret de circa 340,2 mil. Euro.

Sandor Csányi face parte, de asemenea, din board-ul companiei petroliere ungare MOL si este presedintele Federatiei de fotbal din Ungaria.

Ca si investitor, Csányi a fost interesat de-a lungul timpului si de alte oportunitati de achizitie de pe piata din Romania, fiind in urma cu doua decenii printre cei care au dorit sa cumpere afacerea Credisson, pe care compania de investitii Oresa si antreprenorul Florin Andronescu au vandut-o in 2005 catre Cetelem, divizia de credite de consum a gigantului bancar francez BNP Paribas, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

De asemenea, grupul OTP condus de catre Sandor Csányi a semnat achizitia Banca Romaneasca de la grupul elen NBG, insa tranzactia a fost respinsa in 2018 de catre banca centrala, deschizand astfel drumul catre exit al grupului bancar ungar din Romania,fiind lipsit de oportunitati semnificative M&A de crestere la nivel local.

Dupa exitul FrieslandCampina, investitorii olandezi raman insa activi in sectorul de agribusiness. De exemplu, DN Agrar, companie cu o capitalizare bursiera de peste 383 mil. RON (75 mil. Euro) pe bursa de la Bucuresti si cu venituri anuale de 35 mil. Euro, este o afacere condusa de catre familia de Boer si are planuri de crestere pe mai multe verticale de business.


Sursa foto: Maspex.

Inca un investitor strategic finalizeaza cu succes preluarea prin oferta publica a unui campion sectorial listat pe bursa de la Bucuresti: grupul polonez Maspex plateste 119 mil. Euro pentru circa 71,2% din Purcari dupa 9 ani de la preluarea Albalact de catre grupul francez Lactalis. Cum seamana si cum difera cele doua tranzactii derulate pe bursa

Grupul polonez Maspex a anuntat pe 30 iulie 2025 finalizarea ofertei publice pentru preluarea Purcari prin care a luat inca aproximativ 71,2% din actiunile producatorului de vin listat pe bursa de la Bucuresti in cadrul unei tranzactii de peste 604 mil. RON (119 mil. Euro), conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Oferta publica de preluare inaintata de catre Maspex, care deja detinea un pachet de 1,62% din Purcari, a vizat un numar total de 39.772.187 actiuni, ceea ce corespundea unei participatii de 98,381% din producatorul de vin la un pret oferit de 21 RON pe actiune. In cadrul perioadei de derulare a ofertei publice de preluare a Purcari, care s-a incheiat pe 30 iulie 2025, au fost subscrise 28,77 mil. actiuni, ceea ce ridica participatia totala a Maspex la 72,8% din Purcari, daca includem si participatia detinuta anterior derularii ofertei.

Preluarea Purcari de catre Maspex marcheaza un profil de tranzactie care se deruleaza rar pe bursa de la Bucuresti, ultima tranzactie sonora de acest tip a fost achizitia in septembrie 2016 a unui pachet de 94,8% din Albalact – producator de lactate cu pozitie de lider de sector – de catre grupul francez Lactalis in cadrul unei oferte publice de preluare in valoare de 73 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Ambele tranzactii Lactalis – Albalact si Maspex – Purcari au avut pe partea de cumparare un investitor strategic, in timp ce pe partea de vanzare se afla fondatorul companiei alaturi de investitori financiari.

De asemenea, ambele oferte publice au fost intermediate de catre bancherii de investitii ai BRD Groupe Societe Generale, subsidiara locala a grupului bancar francez Societe Generale.

Sunt si diferente semnificative intre cele doua tranzactii derulate prin intermediul bursei de la Bucuresti – Lactalis este un jucator de talie globala, in timp ce Maspex este o companie cu profil regional, foarte activ pe pietele din Europa Centrala si de Est.

De asemenea, cumparatorul francez controlat de familia Besnier a reusit atunci sa preia de la familia antreprenorului Raul Ciurtin si  fondul de investiții RC2 Limited, condus de catre investitorul Ion Florescu, o participatie suficient de mare, care i-a permis in 2017 sa delisteze Albalact de pe bursa de la Bucuresti transformand-o din companie publica in companie privata integrata in grupul Lactalis.

O alta diferenta este tinta tranzactiei – daca in 2016, un gigant international cumpara un lider local de piata, la tranzactia din 2025 un lider regional preia o companie tot cu profil regional avand in vedere activele Purcari din piete precum Moldova, Romania si Bulgaria.

„Achizitia Purcari Wineries este in acord cu strategia noastra de extindere regionala si de consolidare a prezentei noastre in sectorul bauturilor alcoolice, prin investitii in marci recunoscute, cu o traditie bogata si o pozitie puternica. Purcari Wineries, in calitate de producator de top de vinuri premium in Europa Centrala si de Est, reprezinta o completare ideala a portofoliului Grupului Maspex. Scopul nostru este de a dezvolta in continuare Purcari ca un jucator puternic, capabil sa concureze eficient pe pietele internationale”, a spus Krzysztof Pawiński, CEO al grupului Maspex.

Dupa decontarea actiunilor si indeplinirea tuturor conditiilor reglementare obisnuite, Maspex va prelua controlul asupra Purcari Wineries, a precizat cumparatorul.

„Avem o vasta experienta in a activa pe piata romaneasca, unde Grupul Maspex este prezent de aproape 30 de ani. Suntem cel mai mare investitor polonez aici, iar produsele noastre, precum Tymbark, Tedi, La Festa si Bucovina, ocupa pozitii importante in categoriile lor. Aceasta va fi a patra achizitie a Grupului Maspex in Romania. Viziunea noastra este de a dezvolta in continuare operatiunile Purcari Wineries prin valorificarea numeroaselor sinergii operationale, strategice si de piata, cum ar fi cresterea potentialului de export al cramelor Purcari din Moldova, Romania si Bulgaria, prin valorificarea retelei puternice de distributie a Maspex. Actualul management a facut o treaba excelenta construind una dintre cele mai importante marci de vin din regiune si pozitionand Purcari ca un jucator puternic si recunoscut in segmentul vinurilor premium.”, a declarat Grzegorz Grabowski, Director General al Maspex Romania.

La 31 decembrie 2024, printre actionarii semnificativi raportati ai Purcari se numarau Amboselt Universal Inc (vehicul de investitii al fondatorului Victor Bostan) cu 20,07%, Dealbeta Investments (vehicul de investitii al unor fonduri administrate de catre Horizon Capital) cu 7,86%, Clairmont Holdings Limited & Leo Overseas Limited (aflate sub controlul Firebird – un manager de fonduri concentrat pe achizitia de actiuni de companii din Europa de Est si spatiul post-sovietic) cu 6,25%, Magna Umbrela Fund PLC & Oaks Emerging Umbrela Fund (aflat sub administrarea Fiera Capital – un manager cu active sub administrare de 161,6 mld. Dolari canadieni la nivel global) cu 7,599%, managerul ceh de administrare de active Conseq cu 5,94%, Magna Umbrela Fund PLC (aflat in portofoliul Fiera Capital) cu 5,54%, Paval Holding (structura de investitii a familiei Paval – fondatoarea retelei de bricolaj Dedeman) cu 4,97%.

Maspex Romania, in calitate de actionar minoritar al Purcari, a anuntat in mai 2025 ca a sondat un numar limitat de actionari ai companiei prin intermediul bancherilor de la BRD Groupe Societe Generale si, ca rezultat al operatiunii de sondare a pietei, a ajuns la un acord cu doi actionari de a vinde cumulat un pachet de 13,04% din Purcari in cadrul unei oferte publice la un pret de 21 RON pe actiune, acelasi pret urmand a fi oferit si celorlalti actionari ai producatorului de vinuri.

Astfel, Maspex a facut public ca a ajuns la un acord cu Victor Bostan, fondatorul Purcari, pentru achizitia unui pachet de 5% din companie de la acesta, la care se adauga si angajamentul unui investitor institutional de a vinde actiuni Purcari in cadrul ofertei, al carui nume nu a fost facut public.

Investitorul strategic polonez a mai anuntat, de asemenea, anterior derularii ofertei publice de preluare a Purcari ca Victor Bostan, fondatorul Purcari, va ramane dupa această potentiala tranzactie cu un pachet de circa 15% in Purcari pana la finele anului 2027. Acordul dintre Maspex si fondatorul Purcari este conditionat si de pastrarea echipei de management cheie pentru continuitatea afacerii si a executarii strategiei existente, context in care a fost incheiat un acord in acest sens si cu Alexandru Filip, CEO-ul companiei.

Tranzactia va fi finalizata dupa decontarea actiunilor si obtinerea aprobarilor de reglementare necesare.

La tranzactie au participat si avocatii CMS de partea grupului Maspex, firma de avocatura austriaca Schoenherr de partea fondatorului Victor Bostan, consultantul financiar MacDonald & Associates si firma internationala de avocatura Dentons, care a consiliat consiliul de administratie al Purcari.

Pentru Maspex, tranzactia cu Purcari este achizitia nr. 22 a grupului polonez, care si-a aratat pana acum apetit pentru preluarea de companii cu pozitie de campion local si cu brand-uri cu istoric indelungat pe piata.

Purcari a fost listata in 2018 printr-un IPO pe piata principala a pietei de la Bucuresti dupa vanzarea unui pachet de 49% din actiunile producatorului de vinuri in cadrul unei tranzactii de de circa 40 mil. Euro.

Compania a ajuns acum la o capitalizare bursiera de aproape 845 mil. RON (166 mil. Euro), dupa o crestere a vanzarilor de 2,6 ori fata de momentul pre – IPO, in timp ce profitul sau net s-a dublat de la 29 mil. RON in 2017 pana la 57,4 mil. RON in 2024 concomitent cu o reducere a marjei nete de castig de la 20% la 15% si a unei fluctuatii a marjei EBITDA in jurul valorii de 30% in intervalul 2017 – 2024.

Maspex, una dintre cele mai mari companii din industria alimentara a Europei Centrale si de Est, este o companie antreprenoriala fondata in 1990 de catre 6 asociati, care a ajuns la finele lui 2024 la venituri din vanzari de 3,7 mld. Euro si o amprenta internationala extinsa.

Managerul de fonduri private equity Mozaik Investments cumpara pachetul majoritar al uneia dintre cele mai mari afaceri educationale private din Romania

Managerul de fonduri de private equity Mozaik Investments a anuntat pe 30 iulie 2025 achizitia pachetului majoritar de actiuni al Genesis College, unul dintre cei mai mari jucatori de pe piata serviciilor educationale private, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Investitorul financiar va veni cu capital de crestere pentru accelerarea dezvoltarii retelei educationale si extinderea capacitatii de scolarizare.

Valoarea proiectelor ce urmeaza sa fie implementate in urma tranzactiei este de circa 30 mil. Euro, sustine cumparatorul.

Partile nu au facut publice marimea participatiei din Genesis College care a fost obiectul tranzactiei si nici valoarea tranzactiei.

Mozaik Investments administreaza doua fonduri de private equity, prin care vizeaza predilect investitii minoritare semnificative in IMM-uri din Romania si Europa Centrala si de Est.

In 2023, al doilea fond al Mozaik a primit aprobarea de a accesa o finantare de 25 mil. Euro prin facilitatea dedicata fondurilor de investitii din cadrul PNRR (Planul National de Redresare si Rezilienta), gestionat de Fondul European de Investitii. Cu noul  fond, Mozaik vizeaza intre 6 si 8 companii din sectoare precum retail specializat, sanatate, educatie, productie, tehnologie si servicii financiare.

Noul fond de investitii al Mozaik a avut o prima inchidere la 51 mil. Euro in iulie 2024, iar tichetul de achizitie urmarit se situeaza, de regula, intre 5 si 9 mil. Euro, dupa cum a declarat Dan Farcasanu, Partner al Mozaik Investments, la THE SUSTAINABILITY CHALLENGE 2024, eveniment organizat pe 10 octombrie de catre jurnalul de tranzactii MIRSANU.RO.

Potrivit acestuia, structura ideala de achizitie preferata de catre investitorul financiar ar fi ca fondatorul companiei sa ramana macar cu 30 – 40% din actiuni dupa tranzactie.

Pentru finalizarea tranzactiei, Genesis College a fost asistata de catre o echipa de avocati a firmei austriece Wolf Theiss, in timp ce Mozaik Investments a fost asistat de casa de avocatura Filip&Company.

Scoala privata Genesis a fost fondata in anul 2000 de catre antreprenoarea Ioana Necula, această fiind prima institutie acreditata in curriculum national ca scoala privata.

Genesis College este in proces de extindere prin relocarea nivelurilor de invatamant – primar, gimnazial si liceal – in fostul imobil Petrom Tower (parte a Petrom City), reconvertit dintr-un turn de birouri intr-o unitate educationala, in urma unei investitii de peste 2 mil. Euro. Noua locatie va permite dublarea capacitatii Genesis de la 500 la 1.000 de elevi, iar noul campus va putea gazdui pana la 3.000 de elevi.

Dosarul tranzactiei a fost inaintat Consiliului Concurentei pentru aprobare, iar achizitia va deveni efectiva dupa aprobare, moment in care se va finaliza si formal procedura de investitie, a anuntat cumparatorul.

Noile fondurile de private equity ridicate cu bani din PNRR arata astfel apetit pentru sectorul serviciilor de educatie privata, dupa ce managerul de private equity Morphosis Capital a anuntat  in ianuarie 2024 prima achizitie semnata cu a doua sa generatie de fonduri de investitii pe aceasta nisa, prin preluarea pachetului majoritar al retelei private de educatie Mark Twain International School alaturi de co-investitorii grupati in Vybros Capital Partners, un fond de capital permanent finantat de catre o familie belgiana.

Mozaik Investments este unul dintre cele patru vehicule de investitii, alaturi de Hellen’s Rock Capital, D Craig Holding si D Moonshots, in care antreprenorul Sacha Dragic activeaza ca investitor prin family office-ul familiei Dragic.

Din portofoliul Mozaik fac parte afaceri precum lantul de cafenele 5 To Go, compania de food management Flavours / Stradale si fintech-ul Pago.

In decembrie 2024, fondurile de investitii de talie regionala administrate de catre Invenio Partners si Accession Capital Partners (ACP) au semnat achizitia unui pachet de circa 60% din actiunile lantului de cafenele 5 to go in cadrul unei tranzactii in valoare de circa 18 mil. Euro, in cadrul careia Mozaik Investments a vandut un pachet de 25% din afacere, prefigurand astfel exitul din afacerea antreprenoriala de pe piata retelelor de cafenele.

Sursa foto: INVL.

Managerul baltic de active INVL, cumparatorul Pehart, deruleaza in 2025 prima tranzactie de exit din Romania. Fondul regional de investitii INVL Renewable Energy Fund I a acceptat de la un investitor o oferta neangajanta pentru achizitia portofoliului sau local de energie regenerabila de 356 MW, tinta vanzatorului fiind un exit pana la momentul inceperii operatiunilor comerciale. Investitorul lituanian si-a asigurat finantari de peste 100 mil. Euro de la EBRD si banci pentru noi proiecte locale si cauta sa atraga acum de la investitori printr-o emisiune de obligatiuni  inca 15 mil. Euro pentru portofoliul din Romania si Polonia

Managerul baltic de active Invalda INVL Group, proaspatul proprietar al platformei locale Pehart, a acceptat in acest an din partea unui investitor o oferta neangajanta de achizitie a portofoliului de energie regenerabila din Romania, tinta fiind un exit pana la data inceperii operatiunilor comerciale, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Fondul regional de investitii specializat in energie regenerabila INVL Renewable Energy Fund I, administrat de catre INVL Asset Management, isi continua in acest an eforturile pentru vanzarea portofoliilor sale de proiecte din Romania si Polonia, in conditiile in care a primit o oferta neangajanta de achizitie atat pentru activele sale din Romania, cat si pentru cele din Polonia.

In Romania, negocierile cu potentialul cumparator sunt in faza de due diligence financiar, tehnic si juridic la nivelul intregului portofoliu, care se deruleaza din trimestrul 2 pana in trimestrul 4 al acestui an.

Investitorul lituanian nu a dat detalii despre potentialul cumparator, insa pe piata din Romania exista un numar mare de investitori interesati de achizitii, atat companii locale de utilitati, cat si jucatori financiari de talie globala.

Managerul lituanian de active Invalda INVL Group are o expunere mai larga pe piata din Romania, unde investitiile sale depasesc 400 mil. Euro prin intermediul mai multor fonduri de investitii.

Portofoliul din Romania al fondului de investitii INVL Renewable Energy Fund I este format din 8 proiecte de parcuri de energie solara care totalizeaza o putere instalata de 356,6 MW. Pentru cateva dintre proiectele de energie din Romania sunt in curs de materializare contracte de tip PPA (contracte de achizitie de energie pe termen lung), sustine investitorul lituanian.

Pentru proiectele din Romania, investitorul lituanian si-a asigurat un volum de finantari de peste 100 mil. Euro la care cauta sa adauge noi surse din lichiditate dintr-o emisiune de obligatiuni de 15 mil. Euro, destinata finantarii portofoliilor din Romania si Polonia.

Astfel, fondul de investitii specializat INVL Renewable Energy Fund I si-a securizat finantari de 78 mil. Euro de la EBRD si banci mari locale pentru 3 proiecte din portofoliul sau din Romania.

De asemenea, fondul de investitii administrat de catre INVL Asset Management a anuntat pe 29 iulie 2025 semnarea unui nou contract de imprumut de 29,3 mil. Euro cu Kommunalkredit Austria AG (Kommunalkredit) pentru finantarea constructiei unor parcuri solare de 71 MW in Romania.

„Apreciem angajamentul constant al Kommunalkredit de a sprijini proiectele noastre de energie regenerabila din Romania. Acest sprijin joaca pe termen lung un rol important in accelerarea tranzitiei catre energia verde in regiune”, a declarat Liudas Liutkevičius, Managing Partner al INVL Renewable Energy Fund I.

In procesul de obtinere a finantarii de la banca austriaca, INVL Renewable Energy Fund I a fost consiliat de catre firma germana de consultanta financiara Capcora si de catre casa de avocatura Glodeanu & Partners.

INVL Renewable Energy Fund I a mai contractat anterior in 2023 un alt imprumut de 25 mil. Euro de la banca austriaca Kommunalkredit pentru construirea de parcuri solare in Romania.

Potrivit investitorului baltic, in Polonia sunt in curs de dezvoltare proiecte de parcuri solare cu o capacitate de peste 32 MW.

Investitiile totale ale INVL Renewable Energy Fund I in Romania si Polonia vor depasi 250 mil. Euro. Pana in iunie 2025, fondul de investitii a investit peste 90 mil. Euro in achizitia si constructia de proiecte. Constructia tuturor parcurilor solare este preconizata ca va fi finalizata pana la finele anului 2027.

INVL Renewable Energy Fund I, care are un capital strans de la investitori de 57,9 mil. Euro la nivelul trimestrului 1 din 2025, isi diversifica mixul de finantare al proiectelor si cauta acum sa atraga de la investitori pana la 15 mil. Euro printr-o emisiune de obligatiuni derulata public catre investitori privati si institutionali din statele baltice in perioada 28 iulie – 15 august 2025.

Banii proaspeti din planul total de emisiuni de obligatiuni de pana la 25 mil. Euro, pe care emitentul are in plan sa le plaseze catre investitori la o dobanda de 7,5% – 8,5% pe an, ar urma sa fie alocati catre refinantarea unor imprumuturi anterioare ale grupului de companii active in proiectele din Romania si Polonia, dar si pentru un proiect din Polonia.

Preturile la electricitate din Romania si Polonia au ramas cu 10 – 20% mai mari in 2024 – 2025 comparativ cu pietele baltice.

Schema contractelor pentru diferenta (CfD), prin care sunt sustinuti la nivel local investitorii de pe piata de energie, asigura cashflow-uri predictibile si genereaza oportunitati de lichiditati mari la exit fata de pietele baltice, sustine investitorul lituanian.

Investitorul financiar baltic Invalda INVL Group a devenit un investitor semnificativ pe piata din Romania, unde investitiile sale de capital cumulate cu finantarile atrase se apropie de 500 mil. Euro si acopera active de la productia de produse din hartie de uz casnic si industrial din Romania pana la proiectele de energie solara de 356 MW si un portofoliu de circa 2.000 de hectare de paduri.

Cea mai recenta achizitie a INVL pe piata din Romania a fost finalizata pe 11 iulie 2025 cand fondul de investitii INVL Baltic Sea Growth Fund a preluat pachetul de control al grupului de firme Pehart, tranzactie finantata partial cu un pachet de finantare sindicalizata de peste 150 mil. Euro asigurata de catre un consortiu condus de catre International Finance Corporation din care au mai facut parte Banca Transilvania si ING Bank Romania.

Sursa foto: T2Y Capital.

Managerul german de capital de crestere T2Y Capital devine al doilea actionar ca marime la Prime Batteries Energy Holding pentru a sustine extinderea internationala a companiei romanesti. T2Y Capital, investitor financiar concentrat pe tichete de investitii de 20 – 30 mil. Euro, a acordat un imprumut convertibil de 10 mil. Euro catre producatorul local de solutii de stocare a energiei. T2Y Capital: Nu alocam cote de capital in functie de tara, iar Romania este parte a pipeline-ului nostru activ si vom continua sa exploram alte oportunitati in regiune

Managerul german de capital de crestere T2Y Capital a anuntat pe 29 iulie 2025 ca a investit in producatorul roman de solutii de stocare a energiei Prime Batteries Energy Holding SRL, devenind al doilea actionar ca marime al companiei, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Scopul tranzactiei este de a accelera expansiunea internationala a companiei romanesti, prin scalarea vanzarilor pe pietele externe si prin cresterea capacitatii curente de productie de la 2 GW la peste 8 GW pana in 2030, a anuntat investitorul financiar german.

T2Y Capital va avea un loc in board-ul de directori si va sustine Prime Batteries in urmatoarea faza de dezvoltare nu doar cu capital de crestere, ci si cu expertiza strategica si acces la reteaua sa extinsa din industrie, sustin reprezentantii fondului de private equity.

Prime Batteries, cu sediul la Bucuresti, este unul dintre liderii tehnologici si furnizorii independenti de solutii de stocare pe baza de lithiu – ion din Uniunea Europeana, iar solutiile sale ajuta la echilibrarea fluctuatiilor din alimentarea cu energie regenerabila, intarind stabilitatea retelei si permite electrificarea vehiculelor speciale.

Partile nu au dat alte detalii despre tranzactie privind marimea acesteia sau structura acesteia.

Tach2yone Growth Equity Fund I Gmbh & Co KG este un fond de private equity concentrat pe investitii in companii care opereaza pe lantul de valoare din sectorul energiei verzi si este administrat de catre managerul de fonduri de investitii alternative Tach2yone Gmbh (T2Y Capital).

Este un fond de articol 9 SFDR, ce are ca obiectiv investitii sustenabile ceea ce inseamna ca in proportie de 100% capitalul fondului vizeaza strategia de investitii sustenabile si integreaza criteriile ESG in deciziile sale de investitii.

Fondul de private equity administrat de catre T2Y Capital se concentreaza pe tichete de investitii de capital intre 20 si 30 mil. Euro per tranzactie, prin investitii equity si quasi equity, care includ si imprumuturi de la actionari, imprumuturi convertibile, credite – punte (bridge loan) si alte instrumente financiare.

Fondul de investitii german Tach2yone Growth Equity Fund I Gmbh & Co KG a acordat in octombrie 2024 un imprumut convertibil de aproximativ 10 mil. Euro catre producatorul de solutii de stocare Prime Batteries Energy Holding SRL, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Primul fond de investitii al T2Y Capital nu a avut inca prima inchidere (first closing), fiind inca in faza de strangere de capital de la investitori, conform unei declaratii a managerului de fond din 18 decembrie 2024.

“T2Y Capital este un investitor pan-european si intentioneaza sa investeasca in toata Europa in lantul de valoare al tranzitiei energetice. Vedem un volum egal de oportunitati atractive in toate regiunile europene. Desi regiunea DACH (formata de Germania, Austria si Elvetia) ramane o regiune de interes, avand in vedere sediul nostru central din München, investitia noastra este explicit pan-europeana si nu este restrictionata de geografie. Investitia noastra recenta din Romania reflecta aceasta strategie mai larga”, au comentat pentru jurnalul de tranzactii MIRSANU.RO reprezentantii T2Y Capital.

„Noi nu alocam capital pe baza unor cote specifice fiecarei tari, ci mai degraba desfasuram fonduri acolo unde gasim fondatori remarcabili si oportunitati de crestere aliniate cu focusul nostru tematic. Prin urmare, Romania face parte din portofoliul nostru activ de proiecte si continuam sa exploram mai departe oportunitati in regiune”, au mai spus pentru jurnalul de tranzactii MIRSANU.RO reprezentantii investitorului german de private equity.

Managerul fondului de private equity T2Y Capital are in vedere investitii intr-un interval de marime de la zeci de milioane euro pana la peste 100 mil. Euro atat prin intermediul fondului, cat si prin co-investitii, anuntand ca are deja alte investiii in pregatire pe langa Prime Batteries, dupa cum sustin reprezentantii investitorului financiar german.

„Europa are nevoie sa devina mai competitiva, sa isi reduca dependenta de importurile de energie si sa avanseze mai departe pe calea decarbonizarii industriei. Pentru a atinge asta este nevoie de tehnologii inovatoare, unde ne asteptam noi sa vedem o crestere substantiala in anii urmatori. Asta prezinta oportunitati atractive pentru investitori. Prin investitia in Prime Batteries, T2Y Capital realizeaza un parteneriat cu o companie cu o crestere deosebit de rapida si contribuie la asigurarea viitorului energetic al Europei”, a declarat Patrick Bettscheider, Fondator al T2Y Capital.

Tranzactia cu Prime Batteries asteapta avizul autoritatilor competente.

„Parteneriatul cu T2Y Capital reprezinta o etapa importanta pentru compania noastra. Acestia aduc capital si expertiza complementara, precum si acces la noi piete. T2Y Capital este partenerul ideal pentru Prime Batteries pentru a ne extinde oferta, inclusiv cu Battery-as-a-Service, si pentru a ne extinde rapid amprenta vanzarilor internationale pentru a satisface cererea in crestere”, a spus Adrian Polec, Fondator si presedinte al Prime Batteries.

T2Y Capital a lucrat in tranzactie cu consultant externi de la AFRY (comercial), PwC (financiar si taxe) si casa de avocatura Clifford Chance Badea pe partea de consultanta juridica.

T2Y Capital este un manager de capital privat proaspat infiintat de catre fostii bancheri de investitii Patrick Bettscheider si Andreas Haindl.

Cum au fost alocate cele peste 2 mld. Euro atrase de Ministerul Finantelor prin doua emisiuni de obligatiuni verzi: doua treimi din bani au mers catre gestiunea durabila a apelor uzate si protectia resurselor naturale, respectiv utilizarea sustenabila a terenurilor

Ministerul Finantelor a anuntat pe 25 iulie 2025 ca aproape doua treimi din cele peste 10,85 mld. RON (2,18 mld. Euro) atrase prin doua emisiuni de obligatiuni verzi au fost alocate catre gestiunea durabila a apelor uzate si protectia resurselor naturale, respectiv utilizarea sustenabila a terenurilor, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Statul roman a finalizat cu succes prima etapa de finantare sustenabila, obtinand 10,85 mld. RON (echivalentul a 2,18 mld. Euro) din doua emisiuni de obligatiuni verzi – un pas important spre atragerea de capital pentru proiecte cu impact pozitiv asupra mediului, potrivit primuui raport oficial de alocare a fondurilor publicat de catre Ministerul Finantelor.

Potrivit sursei citate, o suma de 9,85 mld. RON (1,98 mld. Euro) au fost atrasi in februarie 2024, prin prima emisiune de euroobligatiuni verzi a Romaniei, la care se adauga inca 1 mld. RON (201 mil. Euro) din emisiunea Samurai Green lansata in octombrie anul trecut pe piata japoneza.

“Emisiunile de obligatiuni verzi și angajamentul continuu al Guvernului privind realizarea de proiecte care sa raspunda provocarilor climatice demonstreaza potentialul Romaniei de a fi un actor important in domeniul finantelor sustenabile la nivel regional, european și international.
Prin aceste emisiuni, Ministerul Finantelor indeplinește, pe langa obiectivul de diversificare a bazei de investitori, un obiectiv important in managementul datoriei publice și finantarea tranzitiei catre o economie cu emisii scazute. Astfel, reușim sa ne atingem obiectivele de dezvoltare durabila asumate prin semnarea Acordului de la Paris, respectiv sprijinirea proiectelor cu impact pozitiv pentru imbunatatirea calitatii vietii tuturor”, a declarat ministrul finantelor Alexandru Nazare.

Raportul de alocare indica faptul ca din totalul de 2,18 mld. Euro o pondere de 41,5% a mers catre finantarea de proiecte din perioada 2021-2023, iar restul de 58,5%, pentru proiecte din 2024. Suma a fost alocata pentru investitii in domenii precum transport durabil, apa, schimbari climatice, resurse naturale si prevenirea poluarii.

Astfel, cea mai mare suma de bani in valoare de 4,6 mld. RON a fost alocata in sectorul de gestiune durabila a apei si apelor uzate, urmat de sectorul de protectie a resurselor naturale si utilizare sustenabila a terenurilor care a primit 2,33 mld. RON, o alta prioritate fiind adaptarea la schimbările climatice, unde au mers 2,04 mld. RON. De asemenea, in zona transportului nepoluant au fost alocate 1,87 mld. RON, in timp ce 52 mii RON au fost directionate catre sectorul de prevenire si control al poluarii.

Un comitet interministerial a aprobat recent raportul final de alocare, iar evaluatorul extern, Standard & Poor’s, a confirmat ca toate cheltuielile sunt in concordanta cu angajamentele asumate.

Emisiunea de obligatiuni verzi a Romaniei emisa in euro a fost suprasubscrisa de peste patru ori de catre investitori.

Emisiunile de obligatiuni verzi fac parte din strategia de finantare a Ministerului Finantelor si sunt dedicate finantarii unor sectoare prioritare din domeniul protejarii mediului inconjurator si combaterii schimbarilor climatice, contribuind la diversificarea bazei de investitori. Urmatoarea etapa consta in elaborarea Raportului de impact, care va oferi detalii despre efectele de mediu și sociale generate de proiectele finantate. Acesta va crea baza pentru posibile noi emisiuni de obligatiuni verzi, in functie de proiectele eligibile ce vor fi identificate in perioada urmatoare.

Ministerul Finantelor si-a anuntat intentia de a reveni in partea a doua a anului 2025 pe piata japoneza cu o noua emisiune de obligatiuni Samurai, care ar putea fi tot in format verde, dupa cum a declarat Stefan Nanu, Directorul General al Trezoreriei Statului, pe 26 iunie la MIRSANU INVESTORS SUMMIT 2025, eveniment organizat de catre jurnalul de tranzactii MIRSANU.RO.

actis romania portfolio main REAL

Investitorul financiar global General Atlantic ruleaza una dintre cele mai mari finantari bancare noi de pe piata din Romania. Finantarea sindicalizata pentru dezvoltarea unui singur proiect de productie de energie regenerabila din portofoliul Actis in Romania a ajuns deja intr-un an la 620 mil. Euro

Investitorul financiar american de talie globala General Atlantic, cu active sub administrare de peste 100 mld. USD, ruleaza in acest moment prin platforma Actis din Romania una dintre cele mai mari finantari bancare de pe piata din Romania, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Dezvoltatorul de proiecte de productie de energie regenerabila Rezolv Energy, companie aflata in portofoliul investitorului financiar in infrastructura sustenabila Actis, a anuntat pe 22 iulie 2025 contractarea unei finantari sindicalizate de 331 mil. Euro pentru faza a doua a parcului eolian Vifor din judetul Buzau.

Banii vin din partea unui consortiu de finantatori format de catre institutiile financiare internationale IFC si EBRD alaturi de bancile comerciale BCR (parte a grupului bancar austriac Erste), Erste Group Bank AG (Austria), Garanti Bank Romania, Intesa Sanpaolo Romania, Vseobecna Uverova Banka (aflata sub controlul Intesa Sanpaolo in Slovacia), Unicredit Bank Romania, OTP Bank (Ungaria), Raiffeisen Bank International AG (Austria) si Raiffeisenlandesbank Niederösterreich-Wien AG (Austria), conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Noul pachet financiar sustine constructia ultimei faze a proiectului care ar urma sa adauge inca 269 MW pentru a atinge capacitatea totala proiectata la 461 MW.

Faza a doua, programata pentru fi in functiune incepand din trimestrul IV 2027, va adauga inca 42 de turbine proiectului.

“Cu prima faza a proiectului VIFOR aflata deja intr-un stadiu avansat de constructie, este extraordinar sa vedem progrese atat de mari si in Faza 2. Aceasta a doua faza va adauga o dimensiune semnificativa proiectului VIFOR si il va transforma intr-unul dintre cele mai mari parcuri eoliene onshore din Europa. VIFOR reprezinta un pilon esential al planului Rezolv Energy de a livra energie curata pentru Europa.”, a declarat Jaroslava Korpanec, Partener si Head of Central and Eastern Europe in cadrul Energy Infrastructure al Actis.

Sindicatul de institutii financiare internationale si locale care a acordat finantarea pentru ultima faza a proiectului este format din aceiasi participanti care au semnat si finantarea pentru prima faza a proiectului in iunie 2024, alaturi de care a fost cooptat acum si Raiffeisenlandesbank Niederösterreich-Wien.

In iunie 2024, Rezolv Energy, cu sprijinul Actis, a obtinut o finantare sindicalizata de 291 mil. Euro.

Pachetul total de finantare structurat prin doua tranzactii de catre sindicatul de banci in perioada iunie 2024 – iulie 2025 se ridica acum la 620 mil. Euro, fiind una dintre cele mai mari finantari noi rulate pe piata din Romania de catre un investitor strain.

IFC a aprobat in 2024 sa contribuie la finantarea totala a proiectului Vifor cu un pachet financiar de 158,65 mil. USD, din care un imprumut in valoare de 148,65 mil. USD, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

La randul sau, EBRD a participat in 2024 cu o facilitate de imprumut de 32 mil. Euro, iar la al doilea pachet de finantare a contribuit cu alte 44 mil. Euro.

EBRD si IFC sunt finantatori tematici in domeniul energiei regenerabile care intra in categoria energiei verzi din perspectiva investitorilor si a autoritatilor de reglementare.

Costul total de dezvoltare al proiectului eolian Vifor era estimat in 2024 la aproximativ 810 mil. Euro, din care pachetul de finantare bancara urma sa acopere 70% din valoarea proiectului.

First Look Solutions SA, compania care se ocupa de dezvoltarea proiectului eolian Vifor, este controlata in proportie de 51% de catre Rezolv Energy – platforma din portofoliul Actis, in timp ce restul de 49% din actiuni apartine Low Carbon Limited – o platforma globala de investitii cu sediul in Marea Britanie, controlata in proportie de 51% de catre Low Carbon Group, restul actiunilor apartinand gigantului financiar american MassMutual.

Actis, si indirect proprietarul sau General Atlantic, si-a construit astfel in numai un an o expunere locala fata de banci pe un singur activ local comparabila cu cea a Macquarie, de asemenea un investitor global in sectorul de infrastructura prezent in Romania, care a majorat recent un imprumut bancar pentru Distributie Energie Oltenia, ce include si componenta de refinantare pe langa facilitatile noi de credit.

Finantarea agregata contractata de catre compania din portofoliul Actis pentru proiectul eolian Vifor este la acelasi calibru cu creditul sindicalizat de 3,1 mld. RON (circa 620 mil. Euro) semnat de catre compania de energie Electrica, al carei actionar principal este statul roman, care a anuntat pe 2 aprilie 2025 contractarea unui imprumut de la un sindicat coordonat de catre Banca Transilvania si BCR si alaturi de care fac parte si alti finantatori precum Raiffeisen Bank, BRD – Groupe Societe Generale, CEC Bank, ING Bank si Intesa Sanpaolo Bank. Finantarea atrasa de Electrica include insa si componenta de refinantare pe langa facilitatile noi de imprumut.

Finantarea Actis pentru portofoliul din Romania depaseste ca valoare atat creditul sindicalizat contractat anterior de catre retailerul alimentar Profi, cat si cel contractat de catre reteaua de servicii medicale private Regina Maria, ambele rulate pe portofoliul administrat anterior de catre managerul regional de private equity MidEuropa, care a semnat exitul pentru ambele platforme locale.

Actis are prin intermediul Rezolv Energy un portofoliu anuntat de proiecte de dezvoltare de capacitate de productie eoliana si solara onshore, care totalizeaza 2,1 GW si investitii cumulate care depasesc 2 mld. Euro.

Pe langa proiectul eolian de la Buzau, Rezolv Energy are in plan alte doua parcuri eoliene de 600 MW la Adamclisi si Deleni, in judetul Constanta.

Rezolv Energy, un producator independent de energie regenerabila cu operatiuni in Europa Centrala si de Sud – Est, a achizitionat in noiembrie 2022 drepturile de a construi si de a exploata o centrala solara fotovoltaica de 1.044 MW in judetul Arad, ceea ce ar urma sa devina cea mai mare capacitate de productie de energie din sursa solara din Europa, sustine investitorul.

Actis, cu active sub administrare de aproximativ 16,8 mld. USD, este unul dintre cei mai puternici investitori din valul al doilea de investitii in energie regenerabila din Romania.

Rezolv Energy este o companie aflata in portofoliul fondului de investitii Actis Energy 5 Fund, care in 2021 a finalizat strangerea de fonduri de la investitorii sai LP ajungand la un capital de 4,7 mld. USD, care este majorat cu co-investitori pana la 6 mld. USD.

In 2024, Actis a fost preluat de catre General Atlantic, un manager global de investitii ale carui active sub administrare depasesc 108 mld. USD. Ca urmare a tranzactiei, Actis a devenit platforma de infrastructura sustenabila din cadrul General Atlantic.

General Atlantic mareste astfel expunerea marilor investitori financiari americani pe piata din Romania, daca avem in vedere expunerea Carlyle pe platforma Black Sea Oil and Gas din Marea Neagra, refinantarea Superbet de 1,3 mld. Euro securizata de la fondurile americane de investitii Blackstone – cel mai mare manager de fonduri private equity din lume dupa valoarea activelor administrate, si  HPS Investment Partners, sau intrarea fondului american Hellman & Friedman ca actionar semnificativ al platformei finlandeze Mehiläinen, care a semnat tranzactia de preluare a platformei de servicii medicale private Regina Maria, tranzactie estimata in jurul a 1,2 mld. Euro.

romania july eurobond deal BUN

Cum arata universul investitorilor internationali care au plasat 4,7 mld. Euro in ultima emisiune de eurobonduri a statului roman: Europa de Vest a cumparat in medie peste 70% din toate obligatiunile scoase la vanzare, America a luat peste 20% din titlurile in USD, iar Europa Centrala si de Est are o expunere de 16% pe titlurile emise in euro. Fondurile de active administrate privat au primit cele mai mari alocari de pana la 80% la titlurile in USD cu maturitate pe 10 ani, in timp ce fondurile de pensii si asiguratorii au primit aceeasi alocare cu cea a fondurilor speculative la transa de obligatiuni in euro cu scadenta in 2039

Ultima emisiune de euroobligatiuni a statului roman, in valoare de aproximativ 4,7 mld. Euro, plasata pe 9 iulie 2025 a fost suprasubscrisa de aproape 2,8 ori de cererea din partea investitorilor, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Investitorii institutionali au plasat ordine de cumparare in valoare de peste 9,5 mld. USD pentru transele in dolari și peste 4,5 mld. pentru transa in Euro, sume care nu includ cererea din partea bancilor intermediare, a precizat emitentul.

Datele facute publice de catre Ministerul Finantelor la mai bine de o saptamana dupa tranzactie indica faptul ca Europa de Vest este cel mai important bazin de investitori cu o pondere care a variat de la 68% la transa de titluri denominate in USD cu maturitatea la 5 ani mergand pana la o expunere de 73% pe titlurile emise in Euro cu scadenta in iulie 2039.

Al doilea bazin major de investitori pentru obligatiunile externe ale Romaniei este America, ce a luat o expunere de 25% la transa titlurilor emise in dolari cu maturitate pe 5 ani, respectiv 21% pe transa cu maturitate mai lunga, de 10 ani, la titlurile emise in dolari.

Pe transa titlurilor emise in euro cu maturitate de 14 ani, Europa Centrala si de Est este a doua sursa de lichiditate pentru obligatiunile romanesti, depasind America.

Pe categorii de investitori, fondurile de active administrate privat – care fac parte din categoria asa numitilor investitori de tip “real money” – au primit cele mai mari alocari care au mers pana la 80% la titlurile in USD cu maturitate pe 10 ani, in timp ce fondurile de pensii si asiguratorii au primit aceeasi alocare cu cea a fondurilor speculative la transa de obligatiuni in euro cu scadenta in 2039, adica 15% pentru fiecare dintre cele doua categorii.


Costurile de imprumut ale Romaniei sunt pe un trend de scadere, insa mai ridicate fata de 2024

Emisiunea de euroobligatiuni a Romaniei de pe 9 iulie 2025 a fost structurata in 3 transe – doua pentru titluri emise in dolari si una pentru tiluri denominate in euro.

Defalcat, emitentul suveran a plasat pe pietele financiare internationale o transa de 2 mld. USD cu maturitatea de 5 ani, la un randament de 5,772% si o rata de dobanda de 5,750% pe an, in timp ce pe cealalta transa emisa in dolari pe maturitate mai lunga a vandut obligatiuni de 1,75 mld. USD cu maturitatea de 10 ani, la un randament de 6,642% si o rata de dobanda de 6,625% pe an.

Pe transa titlurilor in euro, statul roman a atras 1,5 mld. Euro prin redeschiderea seriei scadente in iulie 2039, la un randament de 6,530% si o rata de dobanda de 6,750% pe an.

Astfel, emisiunea de euroobligatiuni a Romaniei din 9 iulie 2025 marcheaza o scadere a costurilor de imprumut fata de tranzactii anterioare derulate in 2025, insa raman la valori ridicate, dupa cum a observat emitentul.

In cadrul procesului, in baza cresterii accelerate a ordinelor de cumparare venite din partea investitorilor, Romania a reușit sa scada costurile initiale ale imprumutului, sustin reprezentantii Ministerului Finantelor.

Potrivit acestora, marjele de risc (spread-urile) fata de referintele avute in vedere (obligatiunile SUA la maturitati similare respective nivelul ratelor swap in euro) au fost reduse cu 40 de puncte de baza (0,4%) pentru toate transele.

De asemenea, pentru obligatiunile in USD pe 5 ani, statul nu a platit nicio prima suplimentara, iar pentru cele pe 10 ani și pentru tranșa in euro s-au inregistrat prime negative de 3 puncte de baza (bps), respectiv 10 puncte de baza, ceea ce inseamna ca Romania s-a imprumutat la un cost mai mic decat cel aferent pietei secundare.

„Acest succes al Romaniei pe pietele internationale de capital reconfirma increderea investitorilor in capacitatea Romaniei de a implementa și lua in continuare masurile necesare in vederea corectarii dezechilibrelor actuale. Realizarea emisiunii dupa o perioada marcata de incertitudini politice și economice și intr-un context geopolitic provocator a reconfirmat perceptia pozitiva a investitorilor fata de primul pachet de masuri aprobat, cat și fata de capacitatea de a continua implementarea reformelor necesare care vor contribui la sustenabilitatea fiscala a Romaniei”, a declarat Alexandru Nazare, Ministrul Finantelor.

Analistii Moody’s notau, de asemenea, ca emisiunea statului roman din 9 iulie 2025 a obtinut o scadere a costurilor de imprumut, insa continua sa fie mai mare fata de nivelurile inregistrate in prima parte a lunii noiembrie 2024.


Cum s-au impartit investitorii pe transe si pe maturitati


Din punct de vedere al tipurilor de investitori, pentru ambele transe denominate in USD se distinge preponderenta fondurilor de active administrate privat, care au avut o pondere 76% la maturitatea de 5 ani, ajungand la 80% pe titlurile cu maturitate de 10 ani. Fondurile speculative au luat expuneri mai mari de 12% pe maturitatea de 5 ani si au avut o pondere de 9% la titlurile cu maturitatea pe 10 ani.

Fondurile de pensii si firmele de asigurari au primit alocare de 8% la obligatiunile in dolari cu maturitate pe 5 ani, si una apropiata de 7% la maturitatea mai lunga.

De asemenea, fondurile suverane si institutiile oficiale au luat expuneri de 2% la maturitatea de 5 ani, si de 1% la cea de 10 ani, in timp ce bancile comerciale si private au avut o alocare inversa, cu expunere mai mica de 2% pe maturitatea de 5 ani si ceva mai mare, de 3% la obligatiunile emise in dolari pe 10 ani.

Structura investitorilor se modifica semnificativ pentru seria de titluri denominate in Euro, unde fondurile de active administrate privat au primit o alocare de 67%, mai mica fata de transele cu titluri in dolari, in timp ce fondurile speculative au luat 15%, la fel ca si fondurile de pensii si companiile de asigurari, in timp ce bancile comerciale si private au primit o cota de 2% din transa, iar fondurile suverane si institutiile oficiale au primit 1%.

Distributia geografica a investitorilor, pentru maturitatea de 5 ani la titlurile in USD a fost dominate masiv de catre Europa de Vest cu 68%, urmata de catre America cu 25%, in timp ce Orientul Mijlociu 5%, iar regiunea Asia – Pacific (APAC) 1% si CEE 1%.

Pentru maturitatea de 10 ani la titlurile in USD, a crescut alocarea catre Europa de Vest, care a avut o pondere de 70%, a scazut usor America la o cota de 21% si Orientul Mijlociu pana la 3%, in timp ce au crescut expunerile APAC 3% și CEE 3% fata de titlurile cu maturitate mai scurta in USD.

Oarecum firesc, investitorii europeni au luat aproape 90% din transa alocata pentru redeschiderea seriei denominate in Euro scadenta in iulie 2039, unde Europa de Vest cu 73%, si CEE cu 16% si-au majorat substantial expunerile fata de titlurile in dolari, concomitent cu o alocare substantial mai mica pentru America cu 9%, in timp ce Orientul Mijlociu si regiunea APAC au luat fiecare 1%. Din regiunea APAC fac parte piete investitionale precum Japonia, Hong Kong, Singapore, Australia sau Coreea de Sud.

Tranzactia a fost intermediata de un consortiu format din bancile de investitii BofA Securities Europe SA, Citigroup Global Markets Europe AG, Erste Group Bank AG, J.P. Morgan SE, Raiffeisen Bank International AG si Societe Generale.

Aceasta tranzactie face parte din strategia Romaniei de a se finanta extern in 2025, asigurand atat acoperirea necesarului de finantare, cat și consolidarea rezervei de valuta a statului.

Emisiunea de euroobligatiuni a Romaniei a fost lansata la o zi dupa reuniunea ECOFIN (Consiliul Afaceri Economice si Financiare, n.r.), dupa ce Romania a validat pachetul sau de masuri fiscale cu Comisia Europeana, pe care intentioneaza sa il puna in aplicare in perioada imediat urmatoare pentru a reduce deficitul bugetar, care a depasit tinta de 7% in 2024 si este pe o traiectorie similara si in 2025.

Un raport al agentiei internationale de evaluare Moody’s din 9 iulie 2025 aprecia ca pachetul fiscal asumat de catre guvernul roman va genera o consolidare de aproximativ 0,6% din PIB pentru 2025, contributia semnificativa venind din majorarea cotelor TVA incepand cu 1 august 2025, iar pentru 2026, asteptarile Moody’s sunt catre o consolidare bugetara de circa 3% din PIB, ca efect cumulat al masurilor adoptate in 2025 si al celor care se vor aplica din 2026, care includ majorarea impozitelor pe dividend, respectiv plafonarea indexarii salariilor si a pensiilor din sectorul public.

Riscul suveran al Romaniei este evaluat pe termen lung la BBB- in valuta si in moneda locala, insotit de perspectiva negativa de catre agentia de rating Standard and Poor’s, acelasi rating fiind acordat si de catre agentia Fitch. In martie 2025, si agentia de evaluare Moody’s a a schimbat perspectiva rating-ului Romaniei de la „stabila” la „negativa”.

Una din tintele Ministerului Finantelor ramane revenirea in partea a doua a acestui an pe piata japoneza cu o noua emisiune de titluri Samurai, care este posibil sa fie tot obligatiuni verzi ca si cele emise la emisiunea inaugurala Samurai din 2024, dupa cum a declarat Stefan Nanu, directorul general al Trezoreriei Statului la MIRSANU INVESTORS SUMMIT 2025, eveniment organizat pe 26 iunie de catre jurnalul de tranzactii MIRSANU.RO.

Planul de finantare al statului roman anuntat pentru 2025 vizeaza atragerea a 232 mld. RON, din care 147 mld. RON de pe piata interna si a altor 85 mld. RON de pe pietele internationale, potrivit datelor facute publice de catre Ministerul Finantelor.

Incep sa circule banii din PNRR ai fondurilor de private equity pe piata companiilor antreprenoriale: ROCA Investments isi face exitul din Artesana si ii face loc noului fond de investitii al lui Booster Capital

Compania antreprenoriala Artesana de pe piata productiei de lactate a devenit scena unei tranzactii intre fonduri de private equity ridicate in Romania, dupa ce ROCA Investments si-a anuntat exitul din afacere, in timp ce noul jucator Booster Capital a intrat ca actionar de crestere, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Astfel, ROCA Investments a semnat exitul din Artesana prin vanzarea participatiei de 20% din companie.

Dupa 5 ani de la investitia initiala, ROCA Investments realizeaza exit-ul din Artesana, cu un IRR de 30%, sustin reprezentantii ROCA Investments.

Cumparatorul participatiei detinute de catre ROCA Investments la Artesana este noul fond de investitii Booster Capital, unul dintre beneficiarii PNRR de pe piata de private equity.

Tranzactia prin care Booster Capital intra ca actionar cu rol de crestere in Artesana a fost semnata oficial pe 14 iulie 2025 si marcheaza pe langa exit-ul complet al fondului ROCA Investments, atragerea de capital proaspat pentru sustinerea planurilor ambitioase de crestere.

„Decizia de a merge mai departe alaturi de Booster Capital a venit dupa o perioada de reflectie intensa, cu multe provocari, dar si cu multa incredere in viitor. Ne dorim ca Artesana sa ramana un brand romanesc puternic, cu radacini locale si viziune internationala. Alinierea pe termen mediu si lung, experienta echipei Booster in productie si retail, dar si valorile comune au fost decisive in alegerea acestui parteneriat”, a spus Daniel Donici, cofondator Artesana.

In urmatorii ani, planurile comune vizeaza consolidarea pozitiei pe piata locala, formarea unei echipe de management solide, investitii intr-o noua sectie de branzeturi artizanale – un proiect estimat la peste 10 milioane de euro – si extinderea internationala. Pe langa cresterea organica preconizata, actionarii Artesana sunt deschisi optiunilor strategice implicand alti jucatori de nisa din piata romaneasca de lactate, bazandu-se in acest sens inclusiv pe experienta extinsa a Booster Capital in achizitionarea si integrarea cu succes a unor businessuri complementare. De asemenea, Artesana va continua procesul de digitalizare si modernizare a operatiunilor pentru a raspunde mai bine nevoilor consumatorilor.

Booster Capital I este un fond de private equity cu o capitalizare – tinta de 100 mil. Euro de talie regionala, care investeste in companii de pe pietele Europei Centrale si de Est.

Booster Capital urmareste, de regula, tichete de tranzactii in intervalul de 5 – 15 mil. Euro, in cadrul carora vrea sa obtina pozitii de actionar majoritar sau de actionar minoritar cu pozitie de control in companii din sectoare precum IT, retail specializat, comert online, servicii B2B, bunuri de consum, productie cu valoare adaugata, respectiv sectorul de sanatate & wellness.

Artesana International, companie antreprenoriala condusa de catre familia Donici, a raportat pentru 2024 un profit net de 1,6 mil. RON la o cifra de afaceri de 55 mil. RON, valoare mai mult decat dubla fata de cea din 2022 cand era de peste 24 mil. RON, potrivit ultimelor bilanturi facute publice, iar fata de 2020 nivelul veniturilor este triplu.

Booster Capital mai are in portofoliu din primavara lui 2025 si Bisbags, companie antreprenoriala care produce pungi si ambalaje custom-made pentru retail, comert online si pentru alte industrii.

Sursa date: BVB. Prelucrare grafica: jurnalul de tranzactii MIRSANU.RO.

Ministerul Finantelor a atras in iulie 2025 peste 325 mil. Euro de la investitori din vanzarea de titluri de stat Fidelis, cea mai mare parte prin titluri emise in euro

Ministerul Finantelor a atras 1,65 mld. RON (326 mil. Euro) in iulie 2025 de la investitorii de pe bursa de la Bucuresti prin cea de-a sasea emisiune de titluri de stat Fidelis din acest an, majoritatea titlurilor cumparate fiind emise in euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Ministerul Finantelor a atras 681,3 mil. RON si 192 mil. Euro prin intermediul a opt emisiuni de titluri de stat Fidelis pentru populatie, potrivit datelor facute publice.

Titlurile de stat Fidelis emise in iunie au debutat pe 17 iulie la tranzactionare pe Bursa de Valori Bucuresti.

Urmatoarea oferta de vanzare de titluri de stat Fidelis este estimata sa inceapa in prima decada a lunii august.

Prin intermediul celor 26 oferte derulate incepand cu august 2020, Ministerul Finantelor a atras de la populatie 53,3 mld. RON (circa 10,8 mld. Euro), suma din care 12,3 mld. RON (2,5 mld. Euro) au fost atrase in perioada ianuarie – iulie 2025.

“Ce face guvernul? Numarul de sute de mii de investitori, care aleg sa investeasca in titlurile de stat Fidelis, zecile de miliarde acumulate de la inceputul lansarii acestui program acum mai bine de 5 ani”, a declarat Alexandru Petrescu, presedintele Autoritatii de Supraveghere Financiara (ASF), la evenimentul organizat pentru listarea ultimei emisiuni de titluri de stat Fidelis la sediul Bursei de Valori Bucuresti.

In cadrul acestei oferte, derulata in perioada 4 – 11 iulie, romanii au plasat peste 17.000 de ordine de subscriere, atat pentru titlurile de stat denominate in lei, cat si pentru cele in euro.

“Cand vorbim despre parteneriatul cu statul roman, nu ne uitam doar la titlurile de stat Fidelis. Sunt multe linii pe care se deruleaza această colaborare, ceea ce spunem totdeauna in intalnirile pe care le avem cu partenerii nostri din interior si din exterior. Mentionam mereu ca statul este cel mai mare investitor equity la Bursa de Valori Bucuresti, este cel mai mare actionar al companiilor listate la Bursa de Valori Bucuresti. Companiile de stat, companiile la care statul detine pachetul de control, reprezinta 43% din capitalizarea bursei”, a spus Radu Hanga, presedintele Bursei de Valori Bucuresti.

Oferta primara de vanzare a titlurilor de stat Fidelis a fost intermediata de sindicatul format din BT Capital Partners (Lead Manager), Alpha Bank Romania, Banca Comerciala Romana, BRD – Groupe Societe Generale si TradeVille, la care se adauga grupul de distributie format de catre Banca Transilvania si Libra Internet Bank.

Stefan Nanu, seful Trezoreriei Statului in cadrul Ministerului Finantelor. Sursa foto: BVB.

Stefan Nanu, seful Trezoreriei Statului, dupa emisiunea de euroobligatiuni din iulie 2025: Lucrurile s-au intors la 180 de grade in ceea ce priveste finantarea si este un sentiment extrem de bun fata de Romania in toate mediile investitionale. Cred ca vom ajunge la dobanzi si spread-uri mai mici. Din finantarea interna, circa 31% sunt titluri de stat pentru populatie, in timp ce anul trecut ponderea era undeva la 20%

Sentimentul investitorilor fata de titlurile emise de catre statul roman s-a schimbat la 180 de grade si exista incredere fata de Romania in toate mediile investitionale, a declarat pe 17 iulie 2025 Stefan Nanu, Directorul General al Trezoreriei Statului din cadrul Ministerului Finantelor, in contextul listarii ultimei emisiuni de titluri de stat Fidelis pe bursa de la Bucuresti.

”Imi aduc aminte de Fidelis-ul din mai, cand am fost aici si eram, eu de obicei sunt foarte pozitiv si zambitor, dar eram foarte ingrijorat la momentul respectiv. Probabil va aduceti aminte. Nu stiam exact, din planurile (de finantare) pe care le aveam, cum o sa le realizam. Din fericire, acum suntem intr-un <<turnaround>> (revenire) total. E un sentiment extrem de bun vizavi de Romania, o incredere in toate mediile investitionale asa cum a spus si domnul ministru (al finantelor, n.r.). Am avut, practic, doua saptamani de vis din perspectiva finantarii si aici e foarte importanta cererea. A fost emisiunea de euroobligatiuni, 15 miliarde (de euro a fost cererea – n.r.). Au fost pe piata interna, in interbancar, 11 miliarde (RON) in cateva licitatii de la inceput de luna, deja ne-am atins suma pe care am anuntat-o luna asta. Fidelis si Tezaur, ca de obicei, au fost bine subscrise si, in general, este un <<vibe>> (sentiment, n.r.) extrem de bun. Agentiile de rating ne-au vizitat, au fost niste intalniri foarte bune. Deci, lucrurile sunt intoarse la 180 de grade si asta e spre binele nostru in Ministerul de Finante, dar si spre binele tarii cred”, a spus seful Trezoreriei Statului.

Statul roman a avut pe 9 iulie 2025 o emisiune de obligatiuni in valoare de aproximativ 5 mld. Euro, cu titluri in euro si in USD, impartita in transe cu mai multe maturitati, in cadrul careia costul de finantare a inregistrat o scadere fata de emisiunile anterioare din acest an, insa se situeaza inca la valori superioare emisiunilor plasate in 2024, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

”Cred ca vom ajunge la dobanzi si spread-uri mai mici, daca mentinem lucrurile asa. Deja este vizibil, curba de randamente in lei e foarte aproape de 7 (%, n.r.), este flat (plata). Spread-urile sunt din ce in ce mai <<tight>> (apropiate) si e foarte bine sa vedem ca am ajuns la niste cifre din perspectiva emisiunii de titluri de stat pentru populatie, care sunt extrem de neasteptate, daca e sa privim putin in urma”, sustine Stefan Nanu.

“Deja din finantarea de pana astazi, din acest an, deci aproximativ 170 miliarde de lei, 18% reprezinta titlurile de stat pentru populatie. Din finantarea interna, cam 31% reprezinta titluri de stat pentru populatie. Este enorm. Inainte nu aveam nici macar 5%. Anul trecut aveam undeva la 20% din finantarea interna in titluri de stat pentru populatie”, a precizat Directorul General al Trezoreriei Statului.

La 26 iunie 2025, deja un procentaj de 57% din planul de finantare al statului roman de 232 mld. RON pentru 2025 era realizat, conform declaratiilor sefului Trezoreriei Statului la MIRSANU INVESTORS SUMMIT 2025, eveniment organizat de catre jurnalul de tranzactii MIRSANU.RO.

Gradul de executie al planului de finantare a fost majorat semnificativ dupa plasarea pe 9 iulie 2025 a unei emisiuni de obligatiuni pe pietele internationale, in valoare de aproximativ 5 mld. Euro.

Stefan Nanu a reiterat ca programele de vanzare de titluri de stat catre populatie nu intra in concurenta cu bancile, care ofera depozite sau alte instrumente financiare catre clientii lor.

”Nu e o competitie. Am tot discutat si s-a tot discutat daca nu atragem prea multi bani din sectorul bancar. Noi la Finante ii cam bagam inapoi in piata, nu prea ii tinem. Deci, nu avem un cash buffer in lei, buffer-ul nostru este in valuta, mai degraba retinem sumele pe care le atragem de la extern. Mai mult, sunt foarte multi bani care sunt introdusi din cash in sistem bancar, deci sprijina intermedierea financiara . Deci, toate lucrurile astea sunt pozitive si as vrea sa le subliniez din nou ca si beneficii din perspectiva programelor de titluri de stat pentru populatie”, a punctat seful Trezoreriei Statului.

Ministerul Finantelor a atras 1,65 mld. RON (in jurul a 330 mil. Euro) in iulie 2025 de la investitorii de la Bursa de Valori Bucuresti prin a sasea emisiune de titluri de stat Fidelis din acest an.

Planul de finantare al statului roman anuntat pentru 2025 vizeaza atragerea a 147 mld. RON de pe piata interna si a altor 85 mld. RON de pe pietele internationale, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Expunerea neta a populatiei pe programele de vanzari de titluri de stat Fidelis si Tezaur este in crestere fata de anii anteriori, potrivit reprezentantilor Ministerului Finantelor.

Alexandru Nazare, ministrul finantelor. Sursa foto: BVB.

Alexandru Nazare, Ministrul Finantelor: Nu a fost o intamplare ca emisiunea de obligatiuni pe pietele externe a fost in prima zi dupa reuniunea ECOFIN. A trecut pericolul imediat, dar nu a trecut inca pericolul privind ratingul investitional. Obiectivul nostru nu e sa ne mentinem cu o treapta deasupra “junk”, ci sa crestem rating-ul ca sa putem sa ne scadem costurile de finantare. Cand este asteptata o decizie privind listarea companiilor de stat pe bursa

Romania a depasit recent un pericol imediat, insa pericolul unei ajustari a ratingului sau investitional de catre agentiile internationale de evaluare financiara nu a trecut inca, avertizeaza Alexandru Nazare, ministrul finantelor.

“Am senzatia ca nu se constientizeaza la nivel public cumpana majora pe care a depasit-o Romania in ultima perioada. Cred ca nu ar trebui sa irosim nici o oportunitate de a explica cat se poate de clar dimensiunea pericolului pe care l-am evitat. A fost un timp foarte comprimat, mai putin de doua saptamani in care am reusit sa construim un pachet de masuri care sa fie considerat credibil, sa il negociem atat la nivel tehnic, cat si la cel mai inalt nivel cu Comisia Europeana astfel incat sa ajungem in ECOFIN -ul de pe 8 iulie sa avem o validare. Acesta a fost doar un prim pas. Dupa acest pas, evident ca am avut imediat o reactie a pietelor si cel mai bun barometru posibil a fost interesul care s-a ridicat la aproape 15 mld. Euro in momentul cand am emis in prima zi de dupa ECOFIN (Consiliul Afaceri Economice si Financiare, n.r.)”, a declarat pe 17 iulie 2025 Alexandru Nazare, noul ministru al finantelor, in cadrul evenimentului organizat de catre Bursa de Valori Bucuresti privind listarea titlurilor de stat Fidelis pe piata bursiera locala.

“Si sa stiti ca nu a fost o intamplare ca emisiunea a fost in prima zi dupa ECOFIN. A fost un pariu riscant, dar un pariu care a dat rezultate. Adica am fost convinsi ca pana la urma acest pachet va fi considerat credibil si de aceea am ales sa emitem in acea zi chiar daca dobanzile sunt in continuare foarte mari comparat cu regiunea, comparat cu tari cu care noi suntem in competitie, dar faptul ca am avut o diminuare pe toate maturitatile pe care am iesit in comparatie cu alte emisiuni pe care le-am avut ne arata ca suntem in directia buna”, a adaugat acesta.

Statul roman a avut pe 9 iulie 2025 o emisiune de obligatiuni in valoare de aproximativ 5 mld. Euro, cu titluri in euro si in USD, impartita in transe cu mai multe maturitati, in cadrul careia costul de finantare a inregistrat o scadere fata de emisiunile anterioare din acest an, insa se situeaza inca la valori superioare emisiunilor plasate in 2024.

Romania a inregistrat o criza politica declansata odata cu anularea alegerilor prezidentiale in noiembrie 2024 care s-a incheiat dupa 6 luni cu instalarea unui nou guvern, sustinut de o alianta formata din principalele partide de orientare pro – europeana, care asigura majoritatea politica necesara in Parlament.

Intrebat de catre jurnalul de tranzactii MIRSANU.RO daca pericolul ajustarii rating-ului investitional al Romaniei a trecut dupa aprobarea planului de masuri fiscale si interesul investitorilor internationali fata de emisiunea de obligatiuni a statului roman de pe 9 iulie, ministrul finantelor a raspuns: „ Am eliminat pericolul imediat, dar trebuie sa continuam cu masuri credibile in continuare (…) Nu este o garantie (ca rating-ul nu va fi coborat, n.r.)”.

“Obiectivul nu este sa mentinem ratingul la o treapta deasupra “junk” (…) Obiectivul este sa crestem. Cu cat creste ratingul, cu atat scad costurile de finantare”, a precizat Alexandru Nazare.

Riscul suveran al Romaniei este evaluat pe termen lung la BBB- in valuta si in moneda locala, insotit de perspectiva negativa de catre agentia de rating Standard and Poor’s, acelasi rating fiind acordat si de catre agentia Fitch. In martie 2025, si agentia de evaluare Moody’s a a schimbat perspectiva rating-ului Romaniei de la „stabila” la „negativa”.

Un raport al agentiei internationale de evaluare Moody’s din 9 iulie 2025 aprecia ca pachetul fiscal asumat de catre guvernul roman va genera o consolidare de aproximativ 0,6% din PIB pentru 2025, contributia semnificativa venind din majorarea cotelor TVA incepand cu 1 august 2025, iar pentru 2026, asteptarile Moody’s sunt catre o consolidare bugetara de circa 3% din PIB, ca efect cumulat al masurilor adoptate in 2025 si al celor care se vor aplica din 2026, care includ majorarea impozitelor pe dividend, respectiv plafonarea indexarii salariilor si a pensiilor din sectorul public.

Analiza Moody`s face trimitere la decizia de retrogradare a ratingului la “Negativ” din 14 martie, in care se mentiona ca decizia poate fi reversata la “Stabil”, daca situatia economica se va imbunatati.

De asemenea, analistii Moody’s anticipeaza ca deficitul fiscal al Romaniei ar putea ajunge la 7,8% din PIB in 2025, respectiv 6,1% din PIB in 2026 daca planul de masuri fiscale va fi aplicat integral, adica o perspectiva imbunatatita fata de prognozele anterioare ale agentiei, care indicau un deficit de 8,3%, respective de 7,7% din PIB.

Pentru reducerea deficitului, statul mizeaza in mare masura in acest an pe finantarea interna, unde programele de titluri de stat Fidelis si Tezaur inregistreaza cresteri fata de anii anteriori.

“Expunerea pe populatie creste ceea ce e bine pentru ca e un obiectiv important pe care il are Ministerul de Finante”, a punctat ministrul finantelor.

“Ce mi-as dori? As vrea pe viitor sa incurajam si Diaspora romaneasca sa investeasca mai mult. In momentul de fata e la un nivel foarte mic, vreau sa cream instrumente prin care sa crestem interesul diasporei de a folosi astfel de instrumente pentru ca exista un potential foarte mare ca diaspora sa participe, dar acest lucru trebuie sa fie un efort conjugat pentru a atrage, pentru a reusi sa promovam instrumentele acestea la nivelul diasporei sa stie de ele, sa stie de avantaje”, a adaugat Alexandru Nazare.

Intrebat daca in perimetrul companiilor de stat din portofoliul Ministerului Finantelor ce ar putea fi selectate pentru listare pe bursa vor intra si bancile de stat CEC Bank si Exim Banca Romaneasca, ministrul finantelor a raspuns ca dupa incheierea discutiilor pentru renegocierea PNRR si securizarea transelor de bani europeni pentru finele anului, va exista o clarificare asupra listei de companii ce vor fi listate pe bursa, atat in ceea ce priveste listari noi, cat si listarea unor pachete suplimentare de actiuni la companii de stat deja listate.

Sursa foto: Praktiker Greece.

Dupa achizitiile de peste 100 mil. Euro realizate de catre Digi in Ungaria si Portugalia, grupul fratilor Paval a semnat achizitia retelei de magazine Praktiker din Grecia in cadrul unei tranzactii a carei marime este estimata ca fiind una dintre cele mai mari ale unei firme din Romania pe pietele externe

Paval Holding, compania de investitii aflata in spatele retelei de bricolaj Dedeman, a anuntat pe 17 iulie 2025 achizitia retelei de magazine Praktiker Hellas – liderul pietei de profil din Grecia, in cadrul primei achizitii strategice pe pietele externe a celei mai mari companii locale de bricolaj, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia marcheaza inceputul unei noi etape in evolutia marcii Dedeman prin extinderea la nivel regional, sustine cumparatorul.

Perimetrul tranzactiei include si un preacord notarial cu Eurobank pentru achizitionarea tuturor proprietatilor din portofoliul sau actual, care sunt in prezent inchiriate.

”Pentru Paval Holding, acest acord a reprezentat un element esential in decizia de achizitie, oferind garantia continuitatii operationale si un control solid asupra activelor-cheie. Investitia reflecta o viziune pe termen lung si va fi sustinuta exclusiv din capital propriu, cu scopul de a asigura o dezvoltare sustenabila alaturi de actuala echipa”, au declarat reprezentantii cumparatorului in cadrul unui comunicat de presa.

Vanzatorul retelei Praktiker din Grecia este investitorul financiar canadian Fairfax Financial Holdings Limited, companie listata pe bursa de la Toronto si condusa de catre Prem Watsa.

Valoarea tranzactiei semnate de catre Paval Holding, companie de investitii controlata de catre familia fratilor Dragos si Adrian Paval – fondatorii Dedeman, cu Fairfax Financial Holdings Limited nu a fost facuta publica pana acum de catre partile implicate.

Mai multe surse din presa elena estimeaza valoarea tranzactiei peste 100 mil. Euro pana in jurul a 140 mil. Euro, conform moneyreview.gr – un portal financiar infiintat la initiativa grupului din care face parte publicatia elena Kathimerini.

La un astfel de calibru, achizitia semnata de catre Paval Holding pe piata din Grecia ar intra in topul celor mai mari tranzactii realizate de catre o companie din Romania pe pietele externe.

Pana in acest moment, cele mai mari astfel de achizitii au fost inregistrate de catre grupul telecom Digi, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Pe 30 mai 2018, grupul Digi a finalizat achizitia unui pachet de 99,99% din actiunile Invitel – unul dintre cei mai mari operatori la acel moment de pe piata de telecomunicatii din Ungaria pentru un pret total de 135,4 mil. Euro, tranzactie finantata initial cu bani dintr-un acorde de contractare a unor facilitati de finantare.

De asemenea, pe 31 octombrie 2024, Digi Communications NV – companie listata pe bursa de la Bucuresti – a finalizat achizitia unui pachet de 100% din actiunile Cabonitel, prin care a fost preluat Nowo Communications – al patrulea operator de telecomunicatii mobile si fixe din Portugalia. Valoarea tranzactiei dintre Digi si Cabonitel s-a ridicat la 150 mil. Euro, din care pretul platit pe actiuni a fost de 110,6 mil. Euro. Tranzactia a fost finantata, de asemenea, din credite bancare.

Ambele tranzactii au fost parte din strategia grupului Digi de a se extinde pe pietele de profil din Europa.

Prima achizitie de calibru a unei companii din Romania pe pietele externe a fost achizitia companiei franceze Dyneff, finalizata pe 20 ianuarie 2006 de catre grupul Rompetrol – la acel moment controlat de catre miliardarul Dinu Patriciu (decedat in 2014). Valoarea tranzactiei nu a fost facuta publica.

Achizitia Dyneff, sprijinita cu o finantare din partea bancii Societe Generale din Franta, a permis grupului petrolier condus la acel moment de catre Dinu Patriciu sa aiba acces pe pietele de distributie a carburantilor din Europa de Vest, avand o cota de piata de 4% in Franta si 1,5% in Spania.

Tranzactia dintre compania de investitii a grupului Dedeman si Fairfax permite intrarea fratilor Paval pe piata din Grecia, unde Praktiker Hellas este lider pe piaţa DIY cu o retea de 17 magazine fizice si un magazin online, deservind clientii cu un portofoliu de peste 50.000 de produse si servicii complementare.

Grupul canadian de investitii Fairfax a preluat in 2014 reteaua Praktiker Hellas in cadrul unei tranzactii de circa 21 mil. Euro, sustin date ale publicatiei elene Kathimerini, citate de catre moneyreview.gr.

Potrivit sursei citate, cifra de afaceri a Praktiker Hellas a crescut cu 5,5% in 2023 pana la 187,5 mil. Euro si a raportat pierderi de 1,4 mil. Euro, in scadere de la 3,9 mil. Euro in anul anterior.

Dedeman este o companie puternic generatoare de lichiditati, care a raportat pentru 2024 un profit net de peste 1,63 mld. RON (peste 326 mil. Euro) la o cifra de afaceri de peste 12,29 mld. RON (peste 2,45 mld. Euro).

Firma elena BRIGHT addvalue a avut rol de consultant tehnic de partea cumparatorului, lucrand indeaproape si cu alti consultanti pe partea de buy side, respectiv echipele KPMG Romania si Grecia, respectiv cu firma de avocatura elena CPA Law, afiliata retelei KPMG.

Pana acum, grupul de investitii al fratilor Paval a realizat si alte achizitii externe, insa pe piata hoteliera din Italia si Elvetia, conform datelor facute publice.

Pe piata din Romania, grupul de investitii al fratilor Paval are un portofoliu extins, care cuprinde de la reteaua de bricolaj Dedeman pana la investitii mari pe piata imobiliara, insa gama de investitii este mult mai larga si cuprinde participatii in companii publice listate pe bursa de la Bucuresti, cum este cazul Alro, sau afaceri antreprenoriale.

invl pehart deal main BUN

Fondul de investitii INVL Baltic Sea Growth Fund a preluat grupul Pehart alaturi de managerul lituanian de fonduri de pensii si investitii Artea si de alti co-investitori si a refinantat integral un imprumut sindicalizat contractat anterior ale carui obligatii de plata se apropie de 97 mil. Euro. IFC a condus sindicatul de banci format cu Banca Transilvania si ING Bank care au acordat finantarea de peste 150 mil. Euro cu care cumparatorul isi finanteaza partial achizitia si care asigura expansiunea Pehart cu achizitii M&A ulterioare si majorarea capacitatilor de productie. Care sunt detaliile privind finantarea tranzactiei

Fondul de investitii INVL Baltic Sea Growth Fund, cel mai important fond de private equity din statele baltice, a anuntat ca a finalizat pe 11 iulie 2025 achizitia pachetului de control a grupului Pehart, in cadrul unei tranzactii secondary incheiate cu managerul regional de private equity Abris Capital Partners, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Tranzactia a fost finantata partial dintr-un pachet de finantare sindicalizata de peste 150 mil. Euro asigurata de catre un consortiu condus de catre International Finance Corporation din care au mai facut parte Banca Transilvania si ING Bank Romania.

Finantarea include o pondere semnificativa de corelare cu obiective de sustenabilitate si este destinata atat platii partiale a pretului de achizitie de catre cumparator, cat si pentru a asigura resurse pentru dezvoltarea ulterioara a grupului Pehart, atat pe cale organica, cat si prin extinderea cu achiztii M&A.

„Suntem incantati sa sprijinim echipa de conducere a Pehart Group In trecerea companiei la urmatoarea etapa de dezvoltare si vom sprijini investitii semnificative in extinderea capacitatilor de productie ale Pehart si achizitii suplimentare in regiune, consolidand pozitia de lider de piata a Pehart Group si stimuland urmatoarea sa etapa de crestere.”, a declarat Vytautas Plunksnis, Partener la INVL Baltic Sea Growth Fund.

Potrivit acestuia, achizita grupului Pehart este cea mai mare tranzactie de investitii semnata in intreaga sa cariera.

Fondul de investitii administrat de catre INVL Asset Management a semnat achizitia Pehart pe 22 noiembrie 2024.

Capitalul necesar pentru achizitia grupului Pehart provine, pe de o parte, de la fondul de private equity INVL Baltic Sea Growth Fund, care are o capitalizare de 165 mil. Euro, si de la o parte dintre investitorii sai care au co- investit prin intermediul INVL BSGF Co-Invest Fund II, a precizat cumparatorul. Asta inseamna ca pe langa fondul regionala de investitii administrat de catre INVL Asset Management preiau participatii directe in grupul Pehart si alti co-investitori.

Unul dintre acesti co-investitori implicati direct in achizitia Pehart este grupul bancar lituanian Artea,  care are sub administrare inclusiv fonduri de pensii si fonduri de investitii alternative, si care a decis inca din decembrie 2024 sa investeasca 6 mil. Euro pentru a obtine un randament mai mare decat media obtinuta de pe urma investitiilor prin intermediul fondurilor de private equity ca si investitor LP, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Valoarea tranzactiei de vanzare a grupului Pehart nu a fost facuta publica de catre partile implicate. Avand in vedere insa valoarea pachetului de finantare contractat de la banci, capitalul pus la dispozitie de catre fondul de investitii INVL Baltic Sea Growth Fund si cel asigurat de catre co-investitori, estimarile unor surse din piata indica un calibru al tranzactiei in jurul a 200 mil. Euro, valoare care nu a fost confirmata insa de catre partile implicate.

Achizitia Pehart ridica miza din partea managerului lituanian de active INVL Invalda Group pe piata din Romania aproape de 500 mil. Euro, cifra care include atat investitiile de capital, cat si finantarile angajate pentru planurile de dezvoltare, si care acopera atat aria Pehart Grup, unul dintre principalii producatori de produse din hartie de uz casnic si industrial din Romania, cat si proiectele de dezvoltare a 300 MW de energie solara, respectiv portofoliul de circa 2.000 hectare de paduri, conform declaratiilor lui Vytautas Plunksnis, Head of Private Equity al managerului baltic de active INVL Asset Management, la MIRSANU INVESTORS SUMMIT 2025, eveniment online organizat pe 26 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Tranzactia Pehart este o tranzactie, evident, mai mica decat vanzarea Profi sau Regina Maria, dar este, totusi, o tranzactie considerabila (sizeable) in regiune ceea ce inseamna ca Abris a facut un exit considerabil, iar noi am facut o investitie considerabila in tara”, a spus Vytautasb Plunksnis din partea INVL la MIRSANU INVESTORS SUMMIT 2025.

In 2024, Pehart Grup a generat venituri de 165 mil. euro si a angajat aproape 550 de persoane in toate companiile sale.

La momentul semnarii contractului de vanzare al platformei Pehart, Abris Capital Partners sustinea ca a reusit sa obtina o crestere de 2,5 ori a veniturilor grupului de firme, pe care l-a preluat in 2015.

„Incheierea acestei tranzactii este punctul culminant al unui parteneriat de succes cu Pehart Group si echipa sa de conducere, carora le multumim pentru colaborarea excelenta din ultimii ani. Impreuna, am reusit sa transformam Pehart intr-un jucator regional puternic. Suntem mandri de valoarea creata de-a lungul timpului si suntem increzatori ca Pehart va continua sa creasca alaturi de noul sau partener. Aceasta tranzactie reprezinta angajamentul Abris de a sprijini echipele de management ambitioase, care pot obtine performante durabile in sectoare strategice pentru economia Europei Centrale si de Est”, a declarat Adrian Stanculescu, Partner and Head of Romania la Abris Capital Partners.

De la intrarea sa pe piata din Romania, Abris Capital Partners a semnat vanzarea Cargus si a Pehart, si mai are in portofoliu dintre detinerile sale vechi Green Group, cat si alte achizitii mai recente.

Consortiul de investitori condus de catre fondul de private equity INVL Baltic Sea Growth Fund a lucrat la achizitia Pehart cu casa de avocatura TEGOS Legal, cu firma austriaca de avocati Wolf Theiss, cu consultantii Claria Strategy Partners si cei de la Deloitte Romania, alaturi de avocati ai DLA Piper din biroul de la Luxemburg.

De asemenea, la tranzactie au mai participat si alti consultanti de partea vanzatorului si in alte roluri casele de avocatura RTPR, Andronic and Partners, CMS (Romania), consultantii de la PwC si firma de consultanta de strategie Bain & Company.


Cum arata partea de finantare din tranzactia INVL – Pehart

Pachetul de finantare de peste 150 mil. Euro contractat de catre consortiul format de IFC cu Banca Transilvania si ING Bank Romania in contextul tranzactiei derulate la Pehart a servit mai multe scopuri.

Pe de o parte, noua finantare sindicalizata a stins imprumutul sindicalizat contractat anterior pe care rula grupul de firme Pehart in mandatul Abris Capital Partners si care cumula obligatii de plata totale de pana la 97 mil. Euro, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Imprumutul anterior a fost contractat de la un sindicat de banci din care faceau parte BCR, Raiffeisen Bank Romania, Banca Transilvania si ING Bank Romania.

Noua tranzactie de finantare de la Pehart aduce in schema pe IFC, ca si creditor direct.

In cadrul noului pachetului total de finantare de peste 150 mil. Euro asigurat de catre cei trei finantatori se regasesc mai multe componente.

Astfel, IFC a acordat un imprumut de 20 mil. Euro catre grupul de firme Pehart si noii sai actionari. Pe de alta parte, IFC alaturi de Banca Transilvania si ING Bank Romania au acordat imprumuturi la termen care insumeaza 100 mil. Euro.

Separat, Banca Transilvania si ING Bank au mai pus la dispozitie inca 50 mil. Euro pentru capital de lucru, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

IFC este o institutie financiara internationala, puternic orientata pe partea de finantare catre instrumentele in format verde sau cu corelate cu obiective de sustenabilitate.

Cumparatorul Pehart este chiar acum in curs de strangere a fondului succesor INVL Private Equity Fund II, care este un fond de investitii regional a carui prima inchidere a fost recent la 305 mil. Euro si a ajuns in stadiul celei de-a doua inchideri de 355 mil. Euro, tinta sa finala fiind atingerea unui hard cap de 400 mil. Euro in toamna lui 2025.

Marja de tichete in care se misca, de regula, INVL este intre 30 pana la 50 – 60 mil. Euro, dar acceseaza tranzactii mai mari alaturi de co-investitori si anvergura tranzactiilor este majorata si cu componente de leverage (imprumut).


Sursa: CBRE.

Mihai Patrulescu, CBRE Romania: Cred ca la jumatatea anului, valoarea tranzactiilor de pe piata imobiliara din Romania a ajuns undeva la 400 mil. Euro. Instabilitatea politica din ultima vreme s-a simtit puternic pe zona tranzactiilor, care au incetinit din ce vedem noi. Cel mai mare tichet de tranzactie aflat acum pe piata depaseste 200 mil. Euro

“Anul 2024 a fost un an ok din punct de vedere al lichiditatii cu tranzactii de 733 mil. Euro. Media noastra pe termen lung este de 1 mld. Euro. Sunt toate premisele sa depasim in acest an miliardul de euro.  Cred ca la jumatatea anului, suntem undeva la 400 mil. Euro, dar avem destul de multe tranzactii mari in lucru, care se pot inchide in trimestrul 3 – trimestrul 4”, a declarat Mihai Patrulescu, Head of Investment Properties in cadrul firmei de consultanta imobiliara CBRE Romania, la MIRSANU INVESTORS SUMMIT 2025, eveniment online organizat pe 26 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Pipeline-ul avansat de tranzactii arata foarte bine. Pot sa vorbesc despre tranzactiile pe care le avem noi intr-o etapa avansata, deci tranzactii care se pot inchide anul acesta, iar aici vorbim destul de usor de 500 mil. Euro”, a punctat Mihai Patrulescu.

“Ce am mentionat mai devreme este ce avem noi in lucru cu un timeline (calendar, n.r.) realist pentru finalul anului acesta. Si mai si sunt si alte tranzactii in piata”, a precizat consultantul CBRE.

“Industrialul are cea mai mare pondere, dar volumul de produse care raman disponibile pentru vanzare este destul de mic in prezent si trebuie sa mergem mult mai mult pe zona de dezvoltare produs. Pentru industrial ar fi o cerere buna din partea investitorilor, dar suntem intr-o zona in care au ramas foarte putine produse <<floating>> (disponibile, n.r.) in piata, care pot fi oferite spre vanzare”, a adaugat acesta.

“Apoi avem produse din office, hotel, retail. Deci, vedem in pipeline tranzactii pe toate segmentele”, a subliniat consultantul CBRE.

“Si pe zona de retail am vazut foarte multe tranzactii incepand din 2022, noi estimam ca oferta de produs care poate veni in viitor la vanzare pe zona de retail devine destul de mica. Am tranzactionat un numar mare de portofolii, discutam in continuare, dar cand ne uitam spre 2026 as vedea o aplatizare strict din perspectiva lipsei de produs”, estimează Mihai Patrulescu.

La cat se ridica cel mai mare tichet de achizitie din piata locala de real estate?

“Peste 200 mil. Euro”, a raspuns consultantul CBRE.

“Ceea ce am observat noi este o incetinire a tranzactiilor. Acolo unde in mod normal pentru o tranzactie de real estate, probabil, am fi fost in jur de 9 luni in medie, acum poate mergem spre un an si 3 luni – un an si jumatate”, a semnalat Mihai Patrulescu.

“Au fost niste modificari pe zona de reglementari, aprobari din partea statului, dar si trazactiile in sine se misca mai incet decat ar fi fost in mod normal”, a nuantat acesta.

Pe categorii de investitori, cum se misca in acest an in tranzactii investitorii cu capital romanesc si investitorii care nu au intrat inca pe piata locala?

“Am fost foarte impresionat cum a evoluat piata pentru investitorii romani. Avem in lucru niste tranzactii unde am vazut business-uri care cresc si incep sa se diversifice intrand in zona de real estate sau grupuri intre mai multi dezvoltatori, investitori, deci zona de capital romanesc este in dezvoltare”, este de parere Mihai Patrulescu.

“In ceea ce priveste investitori noi, exista sanse sa vedem cateva tranzactii cu investitori noi anul acesta, insa nu il vad ca un trend in piata. Noi am avut o pauza cand am avut alegerile, instabilitatea politica s-a simtit foarte puternic pe zona noastra de M&A si inca nu am ajuns la o stabilizare din acest punct de vedere in ceea ce priveste investitorii noi. Avem cativa care se uita si sunt determinati sa investeasca, dar, in continuare, majoritatea vrea sa vada unde vom fi din punct de vedere al guvernului, al masurilor fiscale, apoi putem discuta despre tranzactii noi”, a punctat consultantul CBRE.

“Vedem in continuare o disponibilitate pe partea de finantare bancara foarte buna pentru proiectele deja existente, refinantari in principiu, acolo unde ai o evolutie demonstrata in timp, mai ales pe zona de retail, industrial, unde ai 5, poate chiar 10 ani de <<track record>> (istoric – n.r.) pentru proiect si atunci poti sa demonstrezi venitul sustenabil si stabil. Vedem un apetit bun pentru zona de dezvoltare atunci cand vorbim despre proiecte speciale asa cum este Rivus un <<mixed – use>> (utilizare mixta) absolut spectaculos si proiectele noi de dezvoltare pe segmentele rezidential si industrial. Segmentul de spatii de birouri intra mai putin in aceasta categorie strict pentru ca avem o problema pe partea de <<permitting>> (avize)”, afirma Patrulescu.

“Si eu observ partea de finantare prin bond-uri (obligatiuni), care este din ce in ce mai interesanta, atractiva, as adauga aici si jucatorii de retail precum NEPI, am vazut foarte recent actiuni de finantare prin bond-uri Supernova, asta mai ales la nivel de CEE (Europa Centrala si de Est) sau ar trebui sa ai un portofoliu mai mare. Vad mai putin zona asta pentru portofolii strict pe Romania”, sustine reprezentantul CBRE Romania.


Care este evolutia pe principalele segmente ale pietei imobiliare din Romania

“Noi vedem o discrepanta pe zona de cladiri de birouri intre cumva o perceptie care e usor negativa versus ceea ce vedem in cifre si, mai ales, ceea ce urmeaza sa se intample. Ceea ce urmeaza sa se intample este cumva o lipsa de produs care urmeaza sa intre in piata si ceea ce este deja autorizat este deja avansat din punct de vedere preinchiriere. Unde ne duce asta? Intr-o schimbare de paradigma la nivel de grad de ocupare in Bucuresti”, sustine Mihai Patrulescu.

“In zona EMEA (Europa, Orientul Mijlociu si Africa), noi suntem undeva sus in ceea ce priveste gradul de neocupare pentru cladirile de birouri, cu o rata in jur de 12% in prezent. In 2026, deja mergem mai aproape de nivelul unde este Europa de Vest, luand in calcul dinamica de cerere si dinamica de oferta, in jurul a 8%”, a precizat consultantul CBRE.

Potrivit acestuia, asteptarile sunt la nivelul Iui 2029 ca aceasta rata de neocupare a spatiilor de birouri din Bucuresti sa coboare sub 4%, ceea ce in mod sigur va pune presiune pe chirii si pe toata zona de office (spatii de birouri).

“Nu vedem nici dincolo de 2029 un <<supply>> (oferta) mare sa vina in piata pentru ca intervin o serie de reglementari ESG. Drept urmare, in urmatorii ani credem ca va fi o schimbare de paradigma, care ne face o piata <<bullish>> ( piata cu preturi in crestere, n.r.)”, sustine expertul CBRE.

“Pe industrial, avem un grad de optimism destul de mare generat intr-o parte de intrarea Romaniei in zona Schengen in plin anul acesta, apoi de dezvoltarea retelei de infrastructura. Practic, o sa ajungem de la 1.276 km de autostrada in primul trimestru din 2025 la aproape 1.900 km la finele lui 2027. Asta dezleaga o serie întreaga de posibilitati de dezvoltare, jucatori noi care sa intre in piata, livrari de produs si cerere pentru ca acum Romania poate sa devina un jucator regional, deci nu doar sa faci logistica pentru piata din Romania, ci sa faci logistica pentru întreaga zona. In partea de sud sa tintesti Bulgaria, chiar si o parte din Grecia, iar in partea de vest sa mergi catre Ungaria”, subliniaza acesta.

Potrivit acestuia, Romania inregistreaza un prime office yield de referinta de 7,75%, fata de Ungaria cu 7%, Polonia cu 6%, Cehia cu 5,6%, Austria cu 5% sau Germania cu 4,6%.

“Noi vedem in continuare un <<gap>> (decalaj) mare de randamente intre Romania si celelalte tari din CEE. La nivel regional, este clara o repatriere a capitalului din Europa care plecase catre America sau Asia si, in acest context, o sa vedem aceasta evolutie intre Europa de Vest, Europa de Est si Romania, iar asta va merge mana in mana cu cresterea lichiditatii”, a mai spus Mihai Patrulescu, Head of Investment Properties in cadrul firmei de consultanta imobiliara CBRE Romania, la panelul Real Estate din cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2025 este sustinut de KRUK Romania in calitate de Event Partner si de AxFina Romania in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2025

MIRSANU INVESTORS SUMMIT 2025: “Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al Uniunii Europene”. Cu tranzactii puse “on hold” de instabilitatea politica, investitorii asteapta stabilitate si directia in care se vor misca politicile economice ale noului guvern din Romania. Ministerul Finantelor are in plan o ultima emisiune de eurobonduri “de cateva miliarde de euro” in 2025 si imprumuturi de la banci ca backup daca transa 4 din PNRR nu va fi trasa in acest an. Ce tendinte urmaresc investitorii strategici, antreprenorii, managerii de fonduri de private equity, venture capital, private debt, fonduri de pensii, finantatorii internationali, investitorii de pe pietele de capital, real estate, debt management in spatiul Europei Centrale si de Est

Marius Cara, European Investment Bank Group: Avem un pipeline in Romania asemanator cu cel de anul trecut, tinta noastra ramane intre 1,5 mld. Euro si 2 mld. Euro pe an la nivelul bancii cu acelasi mix de infrastructura, energie si investitii in IMM-uri. EIB asteapta cu mare interes sa investeasca in emisiunea de obligatiuni verzi a Electrica

Adrian Tanase, Bursa de Valori Bucuresti: Sunt pregatiri, dar nu am niciun semn privind tranzactii sigure ce ar urma pe bursa pentru ca posibilele listari asteapta mai multa claritate privind politicile economice. Cum arata un “to do list” al lui Adrian Tanase pentru urmatorul CEO al BVB. “As vrea sa vad listate pe bursa REIT-uri din imobiliare sau companii mari precum Dedeman, iar companii care se dezvolta regional sau global sa fie listate si pe Bursa de Valori Bucuresti”

Stefan Nanu, Ministerul Finantelor: Ne facem calculele pentru urmatoarea emisiune de titluri Fidelis si luam in considerare maturitatea de 10 ani la obligatiunile in Euro. Investitorii din SUA au o expunere foarte mare pe Romania de cateva miliarde de euro, atat pe eurobonduri, cat si pe piata titlurilor de stat in lei. La eurobonduri ne uitam sa largim cadrul de emitere de obligatiuni verzi catre cele in format sustenabil, iar in partea a doua anului vrem sa emitem noi obligatiuni Samurai posibil tot verzi. Cine sunt cei mai mari investitori in titlurile de stat de pe piata interna si cine are cele mai mari expuneri pe eurobondurile romanesti

Voicu Oprean, AROBS: Dupa tranzactia din SUA, mai avem un buget disponibil de achizitii M&A de circa 20 mil. Euro si speram sa mai finalizam cateva achizitii in 2025. Suntem relativ aproape cu doua tranzactii, una pe piata europeana in zona de produse, iar cu alta vrem sa completam zona de automotive

Adrian Negru, Raiffeisen Asset Management: Fondurile locale de actiuni si fondurile de pensii Pilon 3 au actiuni de peste 1 mld. Euro pe bursa de la Bucuresti, formand in ultimii 2 – 3 ani inca un jucator institutional important la BVB. “Probabil cand vom ajunge cu fondul de pensii private facultative la active de 200 – 300 mil. Euro sau 500 mil. Euro, pot sa ma gandesc sa investesc 25 – 40 mil. Euro in fonduri de private equity. Pana atunci sunt alte oportunitati care aduc mai multe beneficii pentru fond decat „sa spargem gheata” in private equity la acest moment”

Cristian Munteanu, Early Game Ventures: Primele cifre pe care le facem publice acum privind randamentul fondului nostru Early Game Fund I vintage 2019 arata la nivelul lui martie 2025 un multiplu al capitalului investit de 2,7x, IRR brut de 31% si TVPI de 2,1x. Obiectivul nostru real este de a face un multiplu de 10x la fiecare dintre fondurile pe care le avem. Observam o crestere a evaluarilor initiale ale companiilor de la fondul 1 la fondul 2. “O runda de investitii de serie A nu se mai face astazi la o evaluare de 20 mil. Euro, se discuta deja de la 40 mil. Euro in sus”

Marius Ghenea, Catalyst Romania: Vom incepe sa lucram spre finele acestui an la structurarea fondului de venture capital Catalyst Romania III, care va avea un capital de circa 80 mil. Euro, portofoliu de 15 – 20 companii, iar tichetele de investitii vor creste la 2,5 – 3 mil. Euro. La fondul Catalyst Romania I, dupa 7 exituri suntem la o rata DPI de distributie de capital catre investitorii din fond de peste 1x, cel mai bun exit fiind la un multiplu de bani de 20x. Vom trece in 2025 – 2026 si la primele exituri din fondul Catalyst Romania II

Cosmina Marinescu, KRUK Romania: Avem o rocada foarte clara pe piata vanzarii de portofolii de datorii – daca anul trecut, IFN-urile reprezentau circa 60% din portofoliile puse in vanzare, in 2025 banking-ul reprezinta aproximativ 70%, iar IFN-urile au o pondere de peste 20% in piata. Asteptam in partea a doua a anului sa apara la vanzare portofolii bancare la nivel de valoare nominala de peste 100 mil. Euro

René Schöb, KPMG Romania: Investitorii straini nu au apetit pentru investitii noi in Romania, sentimentul dominant fiind cel de a-si reduce costurile. Noi vedem la antreprenori un accent pe optimizarea cashflow-ului pentru ca lumea nu intelege ce se va intampla in 6 – 12 luni. Unde vad investitorii strategici si antreprenorii oportunitati de investitii pe piata. “La tranzactia grupului Emag cu Cargus este un add-on in timp ce la vanzarea La Cocos catre grupul Schwarz nu vorbim despre o achizitie pentru cota de piata, ci despre un model de business diferit spre care a pivotat strategic un mare grup international de retail”

Nick Vozianov, ING Bank: Probabil, Digi, dar intotdeauna exista un al doilea competitor – sectorul de petrol si gaze, daca ar fi sa pariez cine din Romania ar putea face un imprumut sindicalizat de minim 1 mld. Euro. Piata imprumuturilor bancare pentru corporatii din CEE a ramas constanta ca valoare la 24 mld. Euro in prima jumatate a anului, insa pe fondul scaderii puternice a volumului de la 62 – 63 tranzactii in S1 2024 la 35 de tranzactii in acest an. Piata creditelor sindicalizate din Romania a contabilizat circa 1 mld. Euro in 6 tranzactii in 2024, cu un volum constant de tranzactii, dar pe o piata de 3 ori mai mica in valoare

Matthias Siller, Barings: Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al UE. Romania este la o rascruce de drumuri, iar participantii la piata de capital au de luat acum niste decizii privind directia si pasii urmatori. De exemplu, cred ca la Banca Transilvania sunt 2 optiuni – fie va fi un candidat principal pentru preluare in ceea ce va fi o piata M&A hot in Europa, fie as invita statul roman sa preia participatia EBRD din banca. Ce mesaje are investitorul global despre participatiile statului in companiile de utilitati listate si despre portofoliile fondurilor de pensii din Romania

Dan Dascal, BT Asset Management: Obligatiunile emise de catre statul roman cu un cupon de 7% la Euro garanteaza un randament de 30%, ceea ce ar fi o investitie foarte buna. Investitiile in active real estate pot genera randamente la euro superioare titlurilor de stat cu randamente anuale de circa 8% la euro, care pot fi optimizate prin metode prin care poti sa iti iei leverage

William Watson, Value4Capital: Romania inca are o piata relativ neconsolidata fata de Polonia, ceea ce o face un loc foarte atractiv de investitii atat pentru strategici, cat si pentru investitorii financiari. Piata de private equity din CEE are doua dependente pe partea de fundraising – un procentaj mult mai mare de investitori si institutii private, iar institutiile financiare internationale si agentiile guvernamentale joaca un rol-cheie in strangerea de noi fonduri fata de restul Europei

Vytautas Plunksnis, INVL Asset Management: Fondurile baltice de pensii private au o pondere de circa 20% din noul nostru fond regional de private equity. Grupul INVL, cumparatorul Pehart, are investitii totale in Romania pe mai multe piete care se apropie de 500 mil. Euro, cifra care include atat capitalul de investit, cat si partea de datorii

Bartosz Kwiatkowski, Enterprise Investors: Tinta noastra pentru piata din Romania este sa avem o tranzactie add-on pe care o vom anunta in curand si o achizitie directa din noul fond in termen de un an. Avem nevoie de randamente mai mari la tranzactiile pe piete inafara Poloniei pentru a justifica investitiile pentru ca exiturile sunt mai provocatoare in tari mai mici

Evtim Chesnovski, Integral Capital Group: Ne uitam in Romania in urmatoarele luni la o achizitie, posibil doua tranzactii. Primul exit dintr-o companie din Romania il vom semna anul viitor. Fata de Europa de Sud – Est, vedem ca pietele de capital sunt ceva mai dezvoltate in Europa Centrala, unde accesul la finantare este mai usor si acolo poti vedea investitii in companii mai mature generatoare de cash, cu o crestere solida

Magdalena Sniegocka, CVI: Dorim sa investim circa 500 mil. Euro pe pietele de private debt din CEE, din care pana la 100 mil. Euro vrem sa desfasuram in tranzactii in Romania. Avem in pipeline 11 tranzactii in Romania, din care una semnata si aprobata, iar alta intr-o faza avansata. Cu ce “arme” lupta fondurile de private debt in competitia lor cu bancile si fondurile de private equity

Radu Dobre, APS Romania: Ne asteptam la un volum total de tranzactii in jurul a 500 mil. Euro valoare nominala a portofoliilor de creante. Cred ca in urmatorii doi ani cel putin un jucator de pe piata administrarii portofoliilor de datorii va mai iesi din piata. Managerul ceh APS de pe piata de debt management a cumparat recent un IFN pe piata din Romania


Valeriu Binig, PPC: Investitorii strategici de pe piata de energie din Romania se uita daca sa investeasca pe partea de stocare in baterii independente sau baterii colocate. Ne uitam la multe tari din regiune, insa principala piata pentru investitii este Grecia, dupa care urmeaza Romania


Lorena Brehuescu, Oresa Industra: Instabilitatea din prima jumatate a anului nu ne-a ajutat sa mergem spre o achizitie M&A. Ne-am uitat la o tranzactie de peste 25 mil. Euro in orasele secundare  si la o tranzactie de peste 100 mil. Euro pe piata Bucurestiului. Pentru noi, e important ca proiectele la care ne uitam pentru achizitie sa aiba deja componenta de leverage


Mihai Patrulescu, CBRE: Cred ca la jumatatea anului, valoarea tranzactiilor de pe piata imobiliara din Romania a ajuns undeva la 400 mil. Euro. Instabilitatea politica din ultima vreme s-a simtit puternic pe zona tranzactiilor, care au incetinit din ce vedem noi. Cel mai mare tichet de tranzactie aflat acum pe piata depaseste 200 mil. Euro


Sursa: MIRSANU.RO.

Lorena Brehuescu, Oresa Industra: Instabilitatea din prima jumatate a anului nu ne-a ajutat sa mergem spre o achizitie M&A. Ne-am uitat la o tranzactie de peste 25 mil. Euro in orasele secundare  si la o tranzactie de peste 100 mil. Euro pe piata Bucurestiului. Pentru noi, e important ca proiectele la care ne uitam pentru achizitie sa aiba deja componenta de leverage

“In prima jumatate a anului ne-am uitat la foarte multe proiecte pe zona de M&A (fuziuni si achizitii). Instabilitatea aceasta din prima parte a anului nu ne-a ajutat foarte mult la a merge intr-o directie de achizitie. In continuare, suntem foarte activi, ne uitam la foarte multe oportunitati de M&A, de joint venture (asociere), sunt foarte multe directii, insa prima jumatate a anului consider ca a fost intr-un colt de umbra pentru ca investitorii au fost un pic <<on hold>> (in asteptare, n.r.)”, a declarat Lorena Brehuescu, M&A and Leasing Manager in cadrul Oresa Industra, la MIRSANU INVESTORS SUMMIT 2025, eveniment online organizat pe 26 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Noi vrem in continuare sa ne crestem portofoliul, poate o facem mai stabil, dar nu ne grabim sa luam decizii poate impulsionate de o crestere rapida si poate ineficienta. Suntem aici si speram ca a doua jumatate a anului sa fie mai fericita in zona aceasta de M&A”, a punctat Lorena Brehuescu.

La ce tichete de achizitie se uita Oresa Industra pe piata de logistica?

“Ne-am uitat si la un proiect in valoare de peste 25 mil. Euro, dar si la unul de peste 100 mil. Euro. Depinde foarte mult unde sunt localizate. Cele de peste 20 mil. Euro sunt poate in orasele secundare, cele de valori mari sunt evident in cea mai mare piata de industrial si logistica, si anume Bucurestiul”, a subliniat reprezentantul Oresa Industra.

Ce conditii de piata pun „pe hold” tranzactiile?

“Incertitudinea genereaza costuri de finantare diferite si nu stii unde sa aterizezi, de fapt asta este problema. Noi suntem cunoscuti in piata ca suntem mai agili si nu ne speriem totusi, suntem destul de vechi in piata si atunci s-au mai gestionat crize, dar este important sa stii cam cum ai sa aterizezi. Lucrurile nu s-au concretizat si din cauza faptului ca anumiti investitori au niste asteptari poate nerealiste”, a precizat managerul Oresa Industra.

Oresa Industra, manager de portofoliu imobiliar pe segmentul spatiilor industriale si de logistica, face parte din compania de investitii Oresa – la origine un family office al unei familii antreprenoriale din Suedia, Oresa activand pe piata de investitii din Romania de aproape 3 decenii.

“Pentru noi componenta de a prelua ceva care are deja leverage (imprumut) este importanta, deci cand vorbim despre astfel de portofolii, desigur ca aceasta este valoarea (include si partea de leverage, n.r.)”, a adaugat Lorena Brehuescu.

Potrivit acesteia. modul de lucru al Oresa Industra este ca dupa achizitie, sa refinanteze componenta de leverage rostogolind imprumutul anterior cu unul nou.

“S-a vorbit foarte mult de randamente in real estate, ca ele genereaza cu acest debt (datorie) si leverage (imprumut) in ele, dar intr-o instabilitate poate vrei ceva mai sigur si mai lichid. La noi desigur ca pana se intampla lichiditatea ia ceva timp, deci, este dificil sa iei decizii in momente din acestea foarte dinamice si nu neaparat intr-o zona de stabilitate, dar acum lucrurile sunt pe fagas in care noi putem sa ne facem planuri pe termen mediu si lung”, a spus managerul Oresa Industra.


Ce randamente de investitie cauta Oresa Industra la proiectele de pe piata

“Cand vorbim despre un anumit portofoliu, de o anumita clasa, de un anumit standard, cu o anumita durata a contractului, discutam despre un produs prime. Noi insa suntem undeva peste randamentul respectiv unde ne uitam pentru ca noi nu ne uitam doar la randament, noi ne uitam si la partea de <<return on investment>> (rentabilitate a investitiei), pe un anumit termen de 5 – 10 ani, deci la noi lucrurile sunt un pic mai dinamice in sensul in care nu avem doar acest parametru de yield. Desigur toate ofertele sunt facute la yield, dar in spatele acelui yield se mai ascund si alte tipuri de calcule si pana la urma este vorba despre randamentul pe care il cauta investitorii”, a raspuns Lorena Brehuescu.

“Noi ne-am uitat la niste produse, iar ele trebuie luate ca fiind foarte individualizate, cu caracteristici extrem de specifice, dar cred ca am fost la un yield de peste 8,5% si anul trecut si anul asta”, a precizat aceasta.

“Anul trecut a fost o consolidare masiva in piata, un jucator foarte mare a iesit. Cred ca cei care sunt acum nou prezenti nume precum Garbe, Hillwood isi vor construi portofoliile decat pe partea asta de M&A pentru ca produsul nu exista acolo sau ce a fost s-a impartit, s-a redistribuit. Noi ramanem in zona de nisa”, a semnalat reprezentantul Oresa Industra.

“Dezvoltarea asta de infrastructura va duce la noi zone si oportunitati. Acum o sa vina si din partea asta de cerere pentru ca ea este foarte importanta si noi in parcuri avem, cel putin pe zona de vest, mai mult companii care sunt noi pe piata din Romania si ne-am luptat cu Europa Centrala si de Est, iar Polonia este cel mai mare competitor al nostru in a atrage investitori. Dar cred, in continuare, ca avem toate atuurile, toate sansele”, sustine Lorena Brehuescu.

“Intrarea in spatiul Schengen a ajutat foarte mult zona de logistica. Vad foarte multa productie, cerere, poate si jucatori din zona de Asia care se vor reloca aici, deci lucrurile se intampla”, afirma ea.

“Portofoliul nostru este in continuare intr-o crestere organica. Noi ramanem fermi pe zonele in care credem. La Iasi suntem in curs de obtinere a unei noi autorizatii de constructie si vrem acolo sa extindem portofoliul”, a spus managerul Oresa Industra.

“Pe ceea ce avem, ne continuam dezvoltarea, portofoliul va creste cu vreo 40.000 mp la Iasi. La Arad mai avem si acolo o mica componenta de dezvoltare, dar suntem stabili”, a detaliat investitorul imobiliar.

Ce proiecte cauta Oresa Industra sa isi adauge in portofoliu?

“Pentru noi, produsul ideal este sa fie deja un <<income generating>> (activ generator de venituri, n.r.) care sa aiba componenta de extindere. Adica un proiect de tipul cum il avem pe cel de la Iasi, unde a fost achizitionat un parc, care avea deja componenta de <<land development>> (teren pentru dezvoltare ulterioara). Pentru noi asta este una din cele mai de succes retete. Noi ne-am aventurat si intr-o reconversie majora, cea de la Arad, unde am reconvertit o fosta galerie comerciala intr-un parc de industrial si de logistica de 32.000 mp. Deci, noi suntem un pic atipici fata de un dezvoltator poate clasic de genul <<m-am dus, am vazut terenul, credem in locatie si ne apucam sa dezvoltam>>”, nuanteaza Lorena Brehuescu.

“Dar si proiectele la care ne-am uitat, apropo de cele doua proiecte  de 25 mil. Euro si 100 mil. Euro, unul are partea asta de dezvoltare, celalalt este pe partea de luat income generating (generare de venituri, n.r.) si in continuare dezvoltam mai departe. Nu ne este frica de cladirile care poate deja au un numar de ani, avem deja experienta cum sa le tratam, stim ce vrem sa facem cu ele. Deci suntem intr-o nisa”, a concluzionat ea.

“Ne uitam si la proiecte care sunt diferite de cele specifice pietei de industrial si de logistica, in care acum cred ca o sa fie o componenta de dezvoltare, desi chiar si pe componenta asta de dezvoltare, anul acesta poate se vor livra 300.000. 400.000 sau 500.000 mp. Oricum este un volum mult mai mic fata de anii anteriori ceea ce reflecta faptul ca cererea sau poate apetitul de risc al jucatorilor locali este de a face proiecte, dar care au deja componenta asta de pre-lease (preinchiriere)”, afirma reprezentantul Oresa Industra.

“Este un gap (decalaj, n.r.) intre ceea ce ne-am dori sa dezvoltam si ceea ce ne permite piata sa dezvoltam, avand in vedere cererea existenta”, a mai spus Lorena Brehuescu, M&A and Leasing Manager in cadrul Oresa Industra, la panelul Real Estate din cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2025 este sustinut de KRUK Romania in calitate de Event Partner si de AxFina Romania in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2025

MIRSANU INVESTORS SUMMIT 2025: “Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al Uniunii Europene”. Cu tranzactii puse “on hold” de instabilitatea politica, investitorii asteapta stabilitate si directia in care se vor misca politicile economice ale noului guvern din Romania. Ministerul Finantelor are in plan o ultima emisiune de eurobonduri “de cateva miliarde de euro” in 2025 si imprumuturi de la banci ca backup daca transa 4 din PNRR nu va fi trasa in acest an. Ce tendinte urmaresc investitorii strategici, antreprenorii, managerii de fonduri de private equity, venture capital, private debt, fonduri de pensii, finantatorii internationali, investitorii de pe pietele de capital, real estate, debt management in spatiul Europei Centrale si de Est

Marius Cara, European Investment Bank Group: Avem un pipeline in Romania asemanator cu cel de anul trecut, tinta noastra ramane intre 1,5 mld. Euro si 2 mld. Euro pe an la nivelul bancii cu acelasi mix de infrastructura, energie si investitii in IMM-uri. EIB asteapta cu mare interes sa investeasca in emisiunea de obligatiuni verzi a Electrica

Adrian Tanase, Bursa de Valori Bucuresti: Sunt pregatiri, dar nu am niciun semn privind tranzactii sigure ce ar urma pe bursa pentru ca posibilele listari asteapta mai multa claritate privind politicile economice. Cum arata un “to do list” al lui Adrian Tanase pentru urmatorul CEO al BVB. “As vrea sa vad listate pe bursa REIT-uri din imobiliare sau companii mari precum Dedeman, iar companii care se dezvolta regional sau global sa fie listate si pe Bursa de Valori Bucuresti”

Stefan Nanu, Ministerul Finantelor: Ne facem calculele pentru urmatoarea emisiune de titluri Fidelis si luam in considerare maturitatea de 10 ani la obligatiunile in Euro. Investitorii din SUA au o expunere foarte mare pe Romania de cateva miliarde de euro, atat pe eurobonduri, cat si pe piata titlurilor de stat in lei. La eurobonduri ne uitam sa largim cadrul de emitere de obligatiuni verzi catre cele in format sustenabil, iar in partea a doua anului vrem sa emitem noi obligatiuni Samurai posibil tot verzi. Cine sunt cei mai mari investitori in titlurile de stat de pe piata interna si cine are cele mai mari expuneri pe eurobondurile romanesti

Voicu Oprean, AROBS: Dupa tranzactia din SUA, mai avem un buget disponibil de achizitii M&A de circa 20 mil. Euro si speram sa mai finalizam cateva achizitii in 2025. Suntem relativ aproape cu doua tranzactii, una pe piata europeana in zona de produse, iar cu alta vrem sa completam zona de automotive

Adrian Negru, Raiffeisen Asset Management: Fondurile locale de actiuni si fondurile de pensii Pilon 3 au actiuni de peste 1 mld. Euro pe bursa de la Bucuresti, formand in ultimii 2 – 3 ani inca un jucator institutional important la BVB. “Probabil cand vom ajunge cu fondul de pensii private facultative la active de 200 – 300 mil. Euro sau 500 mil. Euro, pot sa ma gandesc sa investesc 25 – 40 mil. Euro in fonduri de private equity. Pana atunci sunt alte oportunitati care aduc mai multe beneficii pentru fond decat „sa spargem gheata” in private equity la acest moment”

Cristian Munteanu, Early Game Ventures: Primele cifre pe care le facem publice acum privind randamentul fondului nostru Early Game Fund I vintage 2019 arata la nivelul lui martie 2025 un multiplu al capitalului investit de 2,7x, IRR brut de 31% si TVPI de 2,1x. Obiectivul nostru real este de a face un multiplu de 10x la fiecare dintre fondurile pe care le avem. Observam o crestere a evaluarilor initiale ale companiilor de la fondul 1 la fondul 2. “O runda de investitii de serie A nu se mai face astazi la o evaluare de 20 mil. Euro, se discuta deja de la 40 mil. Euro in sus”

Marius Ghenea, Catalyst Romania: Vom incepe sa lucram spre finele acestui an la structurarea fondului de venture capital Catalyst Romania III, care va avea un capital de circa 80 mil. Euro, portofoliu de 15 – 20 companii, iar tichetele de investitii vor creste la 2,5 – 3 mil. Euro. La fondul Catalyst Romania I, dupa 7 exituri suntem la o rata DPI de distributie de capital catre investitorii din fond de peste 1x, cel mai bun exit fiind la un multiplu de bani de 20x. Vom trece in 2025 – 2026 si la primele exituri din fondul Catalyst Romania II

Cosmina Marinescu, KRUK Romania: Avem o rocada foarte clara pe piata vanzarii de portofolii de datorii – daca anul trecut, IFN-urile reprezentau circa 60% din portofoliile puse in vanzare, in 2025 banking-ul reprezinta aproximativ 70%, iar IFN-urile au o pondere de peste 20% in piata. Asteptam in partea a doua a anului sa apara la vanzare portofolii bancare la nivel de valoare nominala de peste 100 mil. Euro

René Schöb, KPMG Romania: Investitorii straini nu au apetit pentru investitii noi in Romania, sentimentul dominant fiind cel de a-si reduce costurile. Noi vedem la antreprenori un accent pe optimizarea cashflow-ului pentru ca lumea nu intelege ce se va intampla in 6 – 12 luni. Unde vad investitorii strategici si antreprenorii oportunitati de investitii pe piata. “La tranzactia grupului Emag cu Cargus este un add-on in timp ce la vanzarea La Cocos catre grupul Schwarz nu vorbim despre o achizitie pentru cota de piata, ci despre un model de business diferit spre care a pivotat strategic un mare grup international de retail”

Nick Vozianov, ING Bank: Probabil, Digi, dar intotdeauna exista un al doilea competitor – sectorul de petrol si gaze, daca ar fi sa pariez cine din Romania ar putea face un imprumut sindicalizat de minim 1 mld. Euro. Piata imprumuturilor bancare pentru corporatii din CEE a ramas constanta ca valoare la 24 mld. Euro in prima jumatate a anului, insa pe fondul scaderii puternice a volumului de la 62 – 63 tranzactii in S1 2024 la 35 de tranzactii in acest an. Piata creditelor sindicalizate din Romania a contabilizat circa 1 mld. Euro in 6 tranzactii in 2024, cu un volum constant de tranzactii, dar pe o piata de 3 ori mai mica in valoare

Matthias Siller, Barings: Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al UE. Romania este la o rascruce de drumuri, iar participantii la piata de capital au de luat acum niste decizii privind directia si pasii urmatori. De exemplu, cred ca la Banca Transilvania sunt 2 optiuni – fie va fi un candidat principal pentru preluare in ceea ce va fi o piata M&A hot in Europa, fie as invita statul roman sa preia participatia EBRD din banca. Ce mesaje are investitorul global despre participatiile statului in companiile de utilitati listate si despre portofoliile fondurilor de pensii din Romania

Dan Dascal, BT Asset Management: Obligatiunile emise de catre statul roman cu un cupon de 7% la Euro garanteaza un randament de 30%, ceea ce ar fi o investitie foarte buna. Investitiile in active real estate pot genera randamente la euro superioare titlurilor de stat cu randamente anuale de circa 8% la euro, care pot fi optimizate prin metode prin care poti sa iti iei leverage

William Watson, Value4Capital: Romania inca are o piata relativ neconsolidata fata de Polonia, ceea ce o face un loc foarte atractiv de investitii atat pentru strategici, cat si pentru investitorii financiari. Piata de private equity din CEE are doua dependente pe partea de fundraising – un procentaj mult mai mare de investitori si institutii private, iar institutiile financiare internationale si agentiile guvernamentale joaca un rol-cheie in strangerea de noi fonduri fata de restul Europei

Vytautas Plunksnis, INVL Asset Management: Fondurile baltice de pensii private au o pondere de circa 20% din noul nostru fond regional de private equity. Grupul INVL, cumparatorul Pehart, are investitii totale in Romania pe mai multe piete care se apropie de 500 mil. Euro, cifra care include atat capitalul de investit, cat si partea de datorii

Bartosz Kwiatkowski, Enterprise Investors: Tinta noastra pentru piata din Romania este sa avem o tranzactie add-on pe care o vom anunta in curand si o achizitie directa din noul fond in termen de un an. Avem nevoie de randamente mai mari la tranzactiile pe piete inafara Poloniei pentru a justifica investitiile pentru ca exiturile sunt mai provocatoare in tari mai mici

Evtim Chesnovski, Integral Capital Group: Ne uitam in Romania in urmatoarele luni la o achizitie, posibil doua tranzactii. Primul exit dintr-o companie din Romania il vom semna anul viitor. Fata de Europa de Sud – Est, vedem ca pietele de capital sunt ceva mai dezvoltate in Europa Centrala, unde accesul la finantare este mai usor si acolo poti vedea investitii in companii mai mature generatoare de cash, cu o crestere solida

Magdalena Sniegocka, CVI: Dorim sa investim circa 500 mil. Euro pe pietele de private debt din CEE, din care pana la 100 mil. Euro vrem sa desfasuram in tranzactii in Romania. Avem in pipeline 11 tranzactii in Romania, din care una semnata si aprobata, iar alta intr-o faza avansata. Cu ce “arme” lupta fondurile de private debt in competitia lor cu bancile si fondurile de private equity

Radu Dobre, APS Romania: Ne asteptam la un volum total de tranzactii in jurul a 500 mil. Euro valoare nominala a portofoliilor de creante. Cred ca in urmatorii doi ani cel putin un jucator de pe piata administrarii portofoliilor de datorii va mai iesi din piata. Managerul ceh APS de pe piata de debt management a cumparat recent un IFN pe piata din Romania


Valeriu Binig, PPC: Investitorii strategici de pe piata de energie din Romania se uita daca sa investeasca pe partea de stocare in baterii independente sau baterii colocate. Ne uitam la multe tari din regiune, insa principala piata pentru investitii este Grecia, dupa care urmeaza Romania


Lorena Brehuescu, Oresa Industra: Instabilitatea din prima jumatate a anului nu ne-a ajutat sa mergem spre o achizitie M&A. Ne-am uitat la o tranzactie de peste 25 mil. Euro in orasele secundare  si la o tranzactie de peste 100 mil. Euro pe piata Bucurestiului. Pentru noi, e important ca proiectele la care ne uitam pentru achizitie sa aiba deja componenta de leverage


Mihai Patrulescu, CBRE: Cred ca la jumatatea anului, valoarea tranzactiilor de pe piata imobiliara din Romania a ajuns undeva la 400 mil. Euro. Instabilitatea politica din ultima vreme s-a simtit puternic pe zona tranzactiilor, care au incetinit din ce vedem noi. Cel mai mare tichet de tranzactie aflat acum pe piata depaseste 200 mil. Euro


Sursa foto: PPC.

Valeriu Binig, PPC Group: Investitorii strategici de pe piata de energie din Romania se uita daca sa investeasca pe partea de stocare in baterii independente sau baterii colocate. Ne uitam la multe tari din regiune, insa principala piata pentru investitii este Grecia, dupa care urmeaza Romania

“La sfarsitul lui 2026, PPC isi propune ca in Romania sa aiba 2,6 GW instalati in capacitati de productie. Deci, practic, PPC isi vede de planul strategic care a fost anuntat investitorilor si atragand finantare prin ratingul foarte bun al grupului, atrage finantarea la nivel de grup si apoi finanteaza proiectele care sunt cele mai atractive”, a declarat Valeriu Binig, Strategy Principal in cadrul grupului elen PPC, unul dintre investitorii strategici majori de pe piata de energie din Romania, la MIRSANU INVESTORS SUMMIT 2025, eveniment online organizat pe 26 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Proiectul grupului din Macedonia de Vest este ceva foarte spectaculos, in care centrale pe lignit sunt inchise si inlocuite cu centrale cu acumulare prin pompaj, cu parcuri fotovoltaice si cu un centru de date pentru hyperscaleri. Cred ca este un model care ar putea fi analizat si la nivelul Romaniei. Dar foarte importanta este această sinergie intre tari si acest model integrat pe verticala”, a punctat Valeriu Binig.

Ce criterii trebuie sa bifeze proiectele de investitii din Romania pentru a deveni eligibile la nivelul grupului in concurenta cu alte piete din regiune?

“In principiu, PPC are un model matematic si financiar pe baza caruia se face un plan strategic. Si niciun proiect nu este acceptat daca nu este compatibil cu cerintele acelui plan strategic. Fiecare proiect este introdus in acel model intern, rulat, si daca prezinta rezultate interesante nu doar pentru divizia care il propune, ci pentru grup, atunci el este acceptat si promovat. De asemenea, dupa cum se vede, exista si modelul de a cumpara proiecte <<ready to build>> (la stadiul gata de construit, n.r.) si nu neaparat de a risipi resursele grupului in aceasta parte de dezvoltare, care este destul de riscanta si solicita foarte multe resurse logistice, contabile, tehnice, juridice s.a.m.d. Si atunci exista dezvoltatori profesionisti cu care exista niste relatii traditionale, uneori exista contracte – cadru, si la momentul la care un astfel de proiect este propus de un astfel de dezvoltator, el este introdus in <<malaxor>>, procesat si este validat sau nu”, a raspuns reprezentantul grupului elen, care a investit circa 3 mld. Euro de la intrarea sa pe piata din Romania in urma cu doi ani.

“Ne uitam la multe tari din regiune, dar principala tinta a investitiilor este Grecia, unde este un numar de clienti mult mai mare, este si tara de origine. Deci cele mai mari investitii se fac in Grecia, dupa care vine Romania”, a subliniat Valeriu Binig.

Cum se uita investitorii strategici la piata de energie din Europa si din regiune?

“Sa incepem cu Europa. Tot spunem ca electrificam, ca va creste consumul de energie electrica si cu toate astea nu prea se intampla. Si ne uitam la <<drivere>> (motoare). Care sunt motoarele de crestere? Si pana acum s-a considerat ca electrificarea proceselor industriale, electrificarea transportului si electrificarea incalzirii si  a racirii vor fi principalii factori motori pentru aceasta crestere”, a spus reprezentantul grupului PPC.

“Acum vedem ca pompele de caldura sunt inca o investitie mai mare decat sisteme de incalzire traditionale. De asemenea, apar multe cerinte tehnice legate de participarea la sistemul electroenergetic. Vehiculele electrice au si ele anumite probleme si prolifereaza mai mult vehicule hibride, insa nu vedem cresterea aia fantastica de consum de energie electrica in transporturi”, a adaugat acesta.

“Electrificarea proceselor industriale nu se face peste noapte pentru ca sunt niste business-uri care merg si care produc, care fac venit si profit, si nu poti sa decizi a doua zi <<Gata, opresc pentru a schimba procesul tehnologic>>. Iar lucrurile astea se fac la anumite momente in timp si atunci nu exista un flux continuu de electrificare. Si atunci sperantele mari raman centrele de date, in conditiile in care in SUA odata cu dezvoltarea inteligentei artificiale, nu mai exista centrale nucleare disponibile si se folosesc toate sursele care sunt puse in functiune”, a precizat Valeriu Binig.

“Dar intrebarea este daca Europa va gazdui cu adevarat centre de date hyperscaler si aici discutia este legata de dialogul transatlantic privind protectia datelor personale si vom vedea in final daca Meta si alte companii vor dezvolta centre puternice de date in Europa pentru a procesa datele europenilor sau europenii vor fi suficient de multumiti cu securitatea datelor din SUA si vor lasa ca datele lor sa tranziteze catre SUA”, a continuat acesta.

“Ultima gaselnita pe care am vazut-o la ultimul summit Eurelectric a fost <<Ce-ar fi sa facem centre de date in Golf?>>. Dar asta a fost inainte sa fie atacat Iranul pentru ca, practic, un ping (timpul de transfer intre computer si server, n.r.) din Dubai pana in Europa ar fi durat mai putin de o milisecunda si s-ar fi putut, tehnologic vorbind, dezvolta acele centre de date in Golf pentru a deservi Europa. Deci, ne uitam in continuare care sunt driverii”, a detaliat Valeriu Binig, care face parte din echipa de strategie a grupului elen de talie regionala.

“Acum sa venim catre regiune. Regiunea importa la varf 6.000 MW. Cunoasteti discutiile despre interconectarile Austria – Slovacia si Austria – Ungaria. Cerem mai multe interconectari pentru a avea acces la energia mai ieftina din Europa Centrala. Bineinteles, Europa Centrala se intreaba ce se intampla daca energia mea mai ieftina pleaca spre Europa de Sud – Est si imi vine niste energie mai scumpa de acolo. Statistica arata ca in Europa o linie de interconectare noua se face in medie in 17 ani”, afirma Binig.

“Si atunci intrebarea este daca aceste interconectari sunt cu adevarat solutia sau, pur si simplu, regiunea trebuie sa investeasca puternic in capacitate de producere de energie, lasand la o parte discutia despre ceea ce se va intampla in Ucraina. Romania importa la varf 3.000 MW din astia 6.000 MW (la nivel de regiune, n.r.) si atunci, bineinteles, se pune in continuare problema – ne asteptam la interconectari sau trebuie sa existe investitii in astfel de capacitati noi”, a semnalat expertul PPC.


La ce active se uita investitorii strategici de pe piata de energie

“Toata lumea investeste azi in fotovoltaice, dar incepem sa ne uitam la o statistica ce se numeste <<capture rate>>. Aceasta este, practic, raportul intre venitul mediu facut de un producator in fotovoltaice si pretul mediu care se poate realiza pe piata spot. Iar acest capture rate scade dramatic nu numai in Romania, ci si in Germania”, explica Valeriu Binig.

“Foarte surprinzator initial, graficul acestui capture rate din Germania este foarte asemanator cu cel de capture rate din Romania, dar asta este demonstrat de catre un studiu al ACER (Agenția UE pentru Cooperarea Autoritatilor de Reglementare din Domeniul Energiei), care arata ca exista o corelare incredibila 0,86 factor de corelatie intre productiile potentiale de energie solara si productiile din diverse regiuni ale Europei. In timp ce vantul nu are o astfel de corelare – deci factorul de corelare este undeva la 0,34 – la energia solara, factorul de corelare intre diverse regiuni ajunge la 0,86, ceea ce inseamna ca atunci cand Germania isi canibalizeaza productia, si Romania isi canibalizeaza productia”, sustine acesta.

“Si atunci deja investitorii incep sa isi puna o intrebare – continuam sa investim in fotovoltaice sau ne uitam la altceva? Atunci normal ca <<new kid on the block>> (noul copil din cartier, n.r.) in aceste conditii este stocarea si aici descoperim doua tipuri concurente de investitii in stocare”, afirma Binig.

“La ora actuala, si in Romania, si in alte tari, există valori foarte mari ale dezechilibrelor care aduc practic si aceasta <<capture rate>> subunitara, penalitati foarte mari la veniturile producatorilor din energii regenerabile si, in aceste conditii, cine investeste acum in asa – numitele <<standalone batteries>> (baterii independente, n.r.) poate sa faca niste bani frumosi. Acum intrebarea este cat timp aceste baterii standalone vor face acesti bani frumosi?!”, a adaugat acesta.

“Pentru ca, intre timp, posesorii de parcuri din energie regenerabila isi pun si ei problema cum isi reduc aceste dezechilibre pentru a nu mai plati aceste sume exorbitante si solutia pe care o vad e tot in stocare, dar in asa – numita collocated batteries hybrid (baterii hibrid colocate) in sensul ca ele se pot pune in spatele contorului producatorului din surse regenerabile. Si deci se pune problema: daca producatorii isi instaleaza propriile baterii si isi vor reduce penalitatile din dezechilibre, din ce vor mai trai bateriile standalone (independente)? Si atunci este un pariu pe care il pun cei cu bateriile standalone sa faca suficienti bani pana ce dezechilibrele astea se vor mai reduce”, a continuat reprezentantul grupului PPC.

“Investitorii strategici in Romania se uita la aceste doua clase de active – baterii standalone (independente) si baterii collocated (colocate, n.r.).”, a punctat Valeriu Binig.

“Cand vorbim despre randamente, vorbim daca bateria standalone poate sa scoata banii in 2 ani pentru ca problema este diferenta de timp de autorizare intre standalone, care stau foarte aproape de niste statii electrice, dar nu au nicio problema de racordare la retea si autorizare, si bateriile collocated, care trebuie sa fie instalate in niste capacitati care au fost deja racordate la retea. Si deci aceste <<collocated>> vor avea o intarziere si, practic, asta este problema cat vor intarzia collocated pana vor canibaliza capacitatile standalone. Si de aici se pune problema daca randamentul acestor standalone va fi suficient pentru a le permite recuperarea pana ce vor veni bateriile collocated”, explica expertul PPC.

“In acelasi timp acum se poarta o discutie legata de capacitatea bateriilor, daca ar trebui sa fie 2 ore sau 4 ore si se fac analize. Romania este plina acum de analisti care fac astfel de modele pentru a le spune investitorilor in ce fel de baterii trebuie sa investeasca. Si, de asemenea, ce s-a intamplat in Spania, ne invata ca ar trebui sa apara o noua piata si o noua sursa de venituri, care este piata de inertie. Acum mergand mai departe, foarte important pentru un investitor strategic este daca reuseste sa aplice un model integrat, adica daca reuseste sa vanda din productia parcului sau de generare catre furnizorul de energie astfel incat sa asigure in conditii comerciale, in conditii de preturi de transfer o anumita predictibilitate a costurilor si a veniturilor”, a continuat acesta.

“Asta justifica continuarea politicii de investitii a grupului PPC in capacitati de generare pentru ca exista inca un deficit intre cat iti genereaza si cat poate sa vanda pe piata. Si nu e vorba despre vanzarea pe o anumita piata nationala, ci este vorba despre o prezenta regionala astfel incat sa se poata folosi niste sinergii”, a mai spus Valeriu Binig, Strategy Principal in cadrul grupului elen PPC, la panelul Investitori strategici si antreprenori din cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2025 este sustinut de KRUK Romania in calitate de Event Partner si de AxFina Romania in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2025

MIRSANU INVESTORS SUMMIT 2025: “Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al Uniunii Europene”. Cu tranzactii puse “on hold” de instabilitatea politica, investitorii asteapta stabilitate si directia in care se vor misca politicile economice ale noului guvern din Romania. Ministerul Finantelor are in plan o ultima emisiune de eurobonduri “de cateva miliarde de euro” in 2025 si imprumuturi de la banci ca backup daca transa 4 din PNRR nu va fi trasa in acest an. Ce tendinte urmaresc investitorii strategici, antreprenorii, managerii de fonduri de private equity, venture capital, private debt, fonduri de pensii, finantatorii internationali, investitorii de pe pietele de capital, real estate, debt management in spatiul Europei Centrale si de Est

Marius Cara, European Investment Bank Group: Avem un pipeline in Romania asemanator cu cel de anul trecut, tinta noastra ramane intre 1,5 mld. Euro si 2 mld. Euro pe an la nivelul bancii cu acelasi mix de infrastructura, energie si investitii in IMM-uri. EIB asteapta cu mare interes sa investeasca in emisiunea de obligatiuni verzi a Electrica

Adrian Tanase, Bursa de Valori Bucuresti: Sunt pregatiri, dar nu am niciun semn privind tranzactii sigure ce ar urma pe bursa pentru ca posibilele listari asteapta mai multa claritate privind politicile economice. Cum arata un “to do list” al lui Adrian Tanase pentru urmatorul CEO al BVB. “As vrea sa vad listate pe bursa REIT-uri din imobiliare sau companii mari precum Dedeman, iar companii care se dezvolta regional sau global sa fie listate si pe Bursa de Valori Bucuresti”

Stefan Nanu, Ministerul Finantelor: Ne facem calculele pentru urmatoarea emisiune de titluri Fidelis si luam in considerare maturitatea de 10 ani la obligatiunile in Euro. Investitorii din SUA au o expunere foarte mare pe Romania de cateva miliarde de euro, atat pe eurobonduri, cat si pe piata titlurilor de stat in lei. La eurobonduri ne uitam sa largim cadrul de emitere de obligatiuni verzi catre cele in format sustenabil, iar in partea a doua anului vrem sa emitem noi obligatiuni Samurai posibil tot verzi. Cine sunt cei mai mari investitori in titlurile de stat de pe piata interna si cine are cele mai mari expuneri pe eurobondurile romanesti

Voicu Oprean, AROBS: Dupa tranzactia din SUA, mai avem un buget disponibil de achizitii M&A de circa 20 mil. Euro si speram sa mai finalizam cateva achizitii in 2025. Suntem relativ aproape cu doua tranzactii, una pe piata europeana in zona de produse, iar cu alta vrem sa completam zona de automotive

Adrian Negru, Raiffeisen Asset Management: Fondurile locale de actiuni si fondurile de pensii Pilon 3 au actiuni de peste 1 mld. Euro pe bursa de la Bucuresti, formand in ultimii 2 – 3 ani inca un jucator institutional important la BVB. “Probabil cand vom ajunge cu fondul de pensii private facultative la active de 200 – 300 mil. Euro sau 500 mil. Euro, pot sa ma gandesc sa investesc 25 – 40 mil. Euro in fonduri de private equity. Pana atunci sunt alte oportunitati care aduc mai multe beneficii pentru fond decat „sa spargem gheata” in private equity la acest moment”

Cristian Munteanu, Early Game Ventures: Primele cifre pe care le facem publice acum privind randamentul fondului nostru Early Game Fund I vintage 2019 arata la nivelul lui martie 2025 un multiplu al capitalului investit de 2,7x, IRR brut de 31% si TVPI de 2,1x. Obiectivul nostru real este de a face un multiplu de 10x la fiecare dintre fondurile pe care le avem. Observam o crestere a evaluarilor initiale ale companiilor de la fondul 1 la fondul 2. “O runda de investitii de serie A nu se mai face astazi la o evaluare de 20 mil. Euro, se discuta deja de la 40 mil. Euro in sus”

Marius Ghenea, Catalyst Romania: Vom incepe sa lucram spre finele acestui an la structurarea fondului de venture capital Catalyst Romania III, care va avea un capital de circa 80 mil. Euro, portofoliu de 15 – 20 companii, iar tichetele de investitii vor creste la 2,5 – 3 mil. Euro. La fondul Catalyst Romania I, dupa 7 exituri suntem la o rata DPI de distributie de capital catre investitorii din fond de peste 1x, cel mai bun exit fiind la un multiplu de bani de 20x. Vom trece in 2025 – 2026 si la primele exituri din fondul Catalyst Romania II

Cosmina Marinescu, KRUK Romania: Avem o rocada foarte clara pe piata vanzarii de portofolii de datorii – daca anul trecut, IFN-urile reprezentau circa 60% din portofoliile puse in vanzare, in 2025 banking-ul reprezinta aproximativ 70%, iar IFN-urile au o pondere de peste 20% in piata. Asteptam in partea a doua a anului sa apara la vanzare portofolii bancare la nivel de valoare nominala de peste 100 mil. Euro

René Schöb, KPMG Romania: Investitorii straini nu au apetit pentru investitii noi in Romania, sentimentul dominant fiind cel de a-si reduce costurile. Noi vedem la antreprenori un accent pe optimizarea cashflow-ului pentru ca lumea nu intelege ce se va intampla in 6 – 12 luni. Unde vad investitorii strategici si antreprenorii oportunitati de investitii pe piata. “La tranzactia grupului Emag cu Cargus este un add-on in timp ce la vanzarea La Cocos catre grupul Schwarz nu vorbim despre o achizitie pentru cota de piata, ci despre un model de business diferit spre care a pivotat strategic un mare grup international de retail”

Nick Vozianov, ING Bank: Probabil, Digi, dar intotdeauna exista un al doilea competitor – sectorul de petrol si gaze, daca ar fi sa pariez cine din Romania ar putea face un imprumut sindicalizat de minim 1 mld. Euro. Piata imprumuturilor bancare pentru corporatii din CEE a ramas constanta ca valoare la 24 mld. Euro in prima jumatate a anului, insa pe fondul scaderii puternice a volumului de la 62 – 63 tranzactii in S1 2024 la 35 de tranzactii in acest an. Piata creditelor sindicalizate din Romania a contabilizat circa 1 mld. Euro in 6 tranzactii in 2024, cu un volum constant de tranzactii, dar pe o piata de 3 ori mai mica in valoare

Matthias Siller, Barings: Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al UE. Romania este la o rascruce de drumuri, iar participantii la piata de capital au de luat acum niste decizii privind directia si pasii urmatori. De exemplu, cred ca la Banca Transilvania sunt 2 optiuni – fie va fi un candidat principal pentru preluare in ceea ce va fi o piata M&A hot in Europa, fie as invita statul roman sa preia participatia EBRD din banca. Ce mesaje are investitorul global despre participatiile statului in companiile de utilitati listate si despre portofoliile fondurilor de pensii din Romania

Dan Dascal, BT Asset Management: Obligatiunile emise de catre statul roman cu un cupon de 7% la Euro garanteaza un randament de 30%, ceea ce ar fi o investitie foarte buna. Investitiile in active real estate pot genera randamente la euro superioare titlurilor de stat cu randamente anuale de circa 8% la euro, care pot fi optimizate prin metode prin care poti sa iti iei leverage

William Watson, Value4Capital: Romania inca are o piata relativ neconsolidata fata de Polonia, ceea ce o face un loc foarte atractiv de investitii atat pentru strategici, cat si pentru investitorii financiari. Piata de private equity din CEE are doua dependente pe partea de fundraising – un procentaj mult mai mare de investitori si institutii private, iar institutiile financiare internationale si agentiile guvernamentale joaca un rol-cheie in strangerea de noi fonduri fata de restul Europei

Vytautas Plunksnis, INVL Asset Management: Fondurile baltice de pensii private au o pondere de circa 20% din noul nostru fond regional de private equity. Grupul INVL, cumparatorul Pehart, are investitii totale in Romania pe mai multe piete care se apropie de 500 mil. Euro, cifra care include atat capitalul de investit, cat si partea de datorii

Bartosz Kwiatkowski, Enterprise Investors: Tinta noastra pentru piata din Romania este sa avem o tranzactie add-on pe care o vom anunta in curand si o achizitie directa din noul fond in termen de un an. Avem nevoie de randamente mai mari la tranzactiile pe piete inafara Poloniei pentru a justifica investitiile pentru ca exiturile sunt mai provocatoare in tari mai mici

Evtim Chesnovski, Integral Capital Group: Ne uitam in Romania in urmatoarele luni la o achizitie, posibil doua tranzactii. Primul exit dintr-o companie din Romania il vom semna anul viitor. Fata de Europa de Sud – Est, vedem ca pietele de capital sunt ceva mai dezvoltate in Europa Centrala, unde accesul la finantare este mai usor si acolo poti vedea investitii in companii mai mature generatoare de cash, cu o crestere solida

Magdalena Sniegocka, CVI: Dorim sa investim circa 500 mil. Euro pe pietele de private debt din CEE, din care pana la 100 mil. Euro vrem sa desfasuram in tranzactii in Romania. Avem in pipeline 11 tranzactii in Romania, din care una semnata si aprobata, iar alta intr-o faza avansata. Cu ce “arme” lupta fondurile de private debt in competitia lor cu bancile si fondurile de private equity

Radu Dobre, APS Romania: Ne asteptam la un volum total de tranzactii in jurul a 500 mil. Euro valoare nominala a portofoliilor de creante. Cred ca in urmatorii doi ani cel putin un jucator de pe piata administrarii portofoliilor de datorii va mai iesi din piata. Managerul ceh APS de pe piata de debt management a cumparat recent un IFN pe piata din Romania


Valeriu Binig, PPC: Investitorii strategici de pe piata de energie din Romania se uita daca sa investeasca pe partea de stocare in baterii independente sau baterii colocate. Ne uitam la multe tari din regiune, insa principala piata pentru investitii este Grecia, dupa care urmeaza Romania


Lorena Brehuescu, Oresa Industra: Instabilitatea din prima jumatate a anului nu ne-a ajutat sa mergem spre o achizitie M&A. Ne-am uitat la o tranzactie de peste 25 mil. Euro in orasele secundare  si la o tranzactie de peste 100 mil. Euro pe piata Bucurestiului. Pentru noi, e important ca proiectele la care ne uitam pentru achizitie sa aiba deja componenta de leverage


Mihai Patrulescu, CBRE: Cred ca la jumatatea anului, valoarea tranzactiilor de pe piata imobiliara din Romania a ajuns undeva la 400 mil. Euro. Instabilitatea politica din ultima vreme s-a simtit puternic pe zona tranzactiilor, care au incetinit din ce vedem noi. Cel mai mare tichet de tranzactie aflat acum pe piata depaseste 200 mil. Euro


Sursa foto: APS.

Radu Dobre, APS Romania: Ne asteptam la un volum total de tranzactii in jurul a 500 mil. Euro valoare nominala a portofoliilor de creante. Cred ca in urmatorii doi ani cel putin un jucator de pe piata administrarii portofoliilor de datorii va mai iesi din piata. Managerul ceh APS de pe piata de debt management a cumparat recent un IFN pe piata din Romania

“Anul acesta ne asteptam la un volum total de tranzactii undeva in jur de 500 mil. Euro ca si volum de creante. Vorbesc despre discutii antamate, licitatii pe care o sa le vedem pentru ca sunt recurente sau alte portofolii care deja au aparut si au fost si adjudecate in piata”, a declarat Radu Dobre, CEO al APS Romania, la MIRSANU INVESTORS SUMMIT 2025, eveniment online organizat pe 26 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“De asemenea, ce mai este important de mentionat pe langa volumul asta de 500 mil. Euro, este ca aproape la toate portofoliile, cu foarte mici componente din cadrul acestora sau foarte mici volume pentru alte portofolii, vorbim despre retail unsecured (portofolii negarantate de retail – creante ale persoanelor fizice, n.r.)”, a punctat Radu Dobre.

“Aceasta chestiune a deductibilitatii a facut ca pretentiile financiare ale vanzatorilor sa fie clar mai ridicate si, in unele situatii, cumva ne-am oprit in licitatii tocmai raportat la acest parametru al pretului si al profitului. Si cumva asteptam poate reluarea acestor licitatii”, a adaugat acesta.

“Noua ne plac portofoliile secured (garantate) si corporate (formate din datorii ale companiilor, n.r.), insa asta nu inseamna ca nu participam activ si cred ca in piata suntem 3 – 4 jucatori foarte activi in aceste licitatii. Si toti ne dorim foarte mult aceste portofolii. Asta este un alt efect al cresterii preturilor”, sustine CEO-ul APS Romania.

“Si competitia acerba dintre noi din ultimii ani a facut ca aceste preturi si pretentiile bancilor sa fie din ce in ce mai ridicate”, a precizat el.

“Piata vanzatorilor s-a aliniat cumva la modelul optim si inclusiv bancile vor acum ca aceste tranzactii sa se petreaca extrem de scurt, in 30 de zile daca se poate de la momentul adjudecarii pana la closing (inchiderea tranzactiei, n.r.). Uneori este realist, uneori nu, incercam sa depunem toate eforturile sa ajungem acolo pentru ca, evident, ca din acel moment este o tranzactie bilaterala. Deci, cumva, intreaga tendinta a acestei piete NPL este de a se alinia la cea mai buna practica”, a subliniat Radu Dobre.

“In ceea ce priveste pretul (de achizitie al portofoliilor), indiferent cumva daca produsul tau este un pic poate mai jos ca pricing, in ceea ce priveste timing-ul, este o piata aspirationala. Noi ne dorim preturi cat mai mici, vanzatorii preturi cat mai mari si tranzactii rapide si eficiente”, explica acesta.

“Pe partea de perspectiva, este clar ca ne dorim sa achizitionam portofolii, este clar ca vom fi prezenti in licitatii, indiferent daca este vorba despre retail unsecured sau componente secured (garantate) pe care le asteptam si sunt cumva asteptate spre final de an. In general si in viitor in urmatorii ani, daca nu se intampla un eveniment cataclismic din punct de vedere economic, cred ca acest volum de 300 – 400 mil. Euro pe an ca valoare nominala de creante tranzactionate se va mentine”, este de parere reprezentantul APS.

“Investitorii nostri fie ca sunt institutionali, fie ca vorbim despre fonduri straine, fie ca vorbim despre fondurile noastre gestionate, au in continuare un apetit ridicat pentru ceea ce inseamna NPL (credite neperformante, n.r.) in Romania pentru ca este, in continuare, o piata stabila, cu o legislatie destul de clara, directa si nu mica mi-a fost mirarea cand am vazut ca s-au orientat spre portofolii din Romania in contrapartida cu unele din Grecia, Bulgaria si Croatia. Cred ca este o piata cu potential si este loc de crescut in continuare”, a semnalat Radu Dobre.

APS Romania este parte a grupului ceh APS Holding – investitor care administreaza un portofoliu format atat din active in industria de debt management, cat si in sectorul real estate sau alte tipuri de active din regiune.


APS face achizitii pe piata locala a portofoliilor de creante, pe piata imobiliara si a finalizat recent achizitia unui IFN

Ce IFN cumpara APS pe piata din Romania?

“In momentul acesta nu putem face public. Informatia este una reala. Noi am detinut si in trecut nu unul, chiar doua in paralel, fie ca le-am achizitionat, fie ca le-am construit noi de la zero. Oportunitatea (de achizitie IFN, n.r.) a aparut undeva la inceputul anului trecut. Un closing (inchiderea tranzactiei) s-a produs zilele astea”, a comentat CEO-ul APS Romania.

“Daca ar fi sa ne comparam cu jucatorii de pe piata NPL, avand structura cea mai flexibila si cea mai <<slim>> din punct de vedere decizional si un alt control asupra partii financiare, avem cumva flexibilitatea de a ne uita la oportunitati precum achizitii de entitati, companii reale. Incercam sa ne dezvoltam pe toate planurile si nu spun ca vrem sa devenim un <<one stop shop>>, insa cred ca asta cumva ar fi directia pe care trebuie sa mergem”, a spus Radu Dobre.

Potrivit acestuia, piata de profil din Romania este consolidata fata de alte piete din regiune in care activeaza grupul ceh APS.

“Nu discutam despre un numar extrem de mare de jucatori (la nivel local, n.r.) asa cum este in Grecia, de exemplu, dar nici de un numar redus cum este in Bulgaria sau in Croatia. Realitatea spune ca sunt vreo 3 castigatori in licitatiile locale in permanenta. Vedem ceea ce ne rezervă viitorul, insa cred ca cei puternici au ramas pe piata, fie puternici financiar, fie puternici pentru ca s-au adaptat”, afirma reprezentantul APS.

“Cred ca in urmatorii doi ani cel putin un jucator va mai iesi din piata”, este de parere Radu Dobre.

“Romania are printre cele mai mari preturi in medie pentru portofoliile retail unsecured (portofolii de retail negarantate, n.r.) asa ca vom considera retail unsecured ca fiind benchmark-ul (referinta pietei, n.r.), componenta secured (garantata) variaza, se face o altfel de evaluare si depinde foarte mult de <<hard collateral>> (colateral format din active tangibile precum proprietati, masini, echipamente care au fost ipotecate pentru un imprumut, n.r.)”, sustine reprezentantul APS.

Potrivit acestuia, piata este foarte agresiva pe segmentul portofoliilor de retail negarantate, iar la nivel de preturi de achizitie, piata de profil din Romania este mai scumpa decat alte piete din regiune.

“Cu privire la randamente, depinde foarte mult de investitorul pe care il ai in spate. Si pricing-ul in sine si randamentul cautat prin portofoliu depinde si de potentialul lui. Cand vezi un portofoliu mai stabil, in care ai o mare incredere, cu atat pricing-ul va fi mai conservator si un pic mai jos”, explica Radu Dobre.

“Cred ca <<mid-teens>> (un randament de circa 14% – 16%, n.r.) in continuare e tinta daca este sa vorbim de return (randament) la portofoliile retail unsecured si nu cred ca ea va devia in perioada urmatoare sau imediat urmatoare. Cred ca tot in acesti parametri ne vom situa”, a subliniat CEO-ul APS Romania.

“Incercam sa plasam fondurile cat mai chibzuit.  Am facut private lending, am inceput anul trecut cu cateva tichete tot <<real estate based>> (bazate pe active real estate), am continuat si anul acesta. Ne uitam atent si incercam sa diversificam si daca cumva randamentele sunt mai mari intr-o zona fata de cealalta, este clar ca ne focusam mai mult acolo pentru ca actionam in interesul investitorilor pe care ii reprezentam”, a spus acesta.

Ce randament a adus APS tranzactia raportata in 2025 pe segmentul de real estate de achizitie a portofoliului Imo Property Investments Bucuresti de la grupul elen Eurobank?

“Randamentul – tinta este sub 20% si poate un pic mai sus de middle teen catre high teens (randament situat la aproximativ 17% – 19%, n.r.). A fost un proces competitiv, deci nu discutam de o tranzactie bilaterala cu cartile pe fata. Cel care a dat oferta mai mare, a castigat. Acum speram ca atingem acea tinta si o si depasim, de fapt, aici este plusvaloarea pe care o aducem”, a mai spus Radu Dobre, CEO al APS Romania,  la panelul NPL & Debt management din cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2025 este sustinut de KRUK Romania in calitate de Event Partner si de AxFina Romania in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2025

MIRSANU INVESTORS SUMMIT 2025: “Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al Uniunii Europene”. Cu tranzactii puse “on hold” de instabilitatea politica, investitorii asteapta stabilitate si directia in care se vor misca politicile economice ale noului guvern din Romania. Ministerul Finantelor are in plan o ultima emisiune de eurobonduri “de cateva miliarde de euro” in 2025 si imprumuturi de la banci ca backup daca transa 4 din PNRR nu va fi trasa in acest an. Ce tendinte urmaresc investitorii strategici, antreprenorii, managerii de fonduri de private equity, venture capital, private debt, fonduri de pensii, finantatorii internationali, investitorii de pe pietele de capital, real estate, debt management in spatiul Europei Centrale si de Est

Marius Cara, European Investment Bank Group: Avem un pipeline in Romania asemanator cu cel de anul trecut, tinta noastra ramane intre 1,5 mld. Euro si 2 mld. Euro pe an la nivelul bancii cu acelasi mix de infrastructura, energie si investitii in IMM-uri. EIB asteapta cu mare interes sa investeasca in emisiunea de obligatiuni verzi a Electrica

Adrian Tanase, Bursa de Valori Bucuresti: Sunt pregatiri, dar nu am niciun semn privind tranzactii sigure ce ar urma pe bursa pentru ca posibilele listari asteapta mai multa claritate privind politicile economice. Cum arata un “to do list” al lui Adrian Tanase pentru urmatorul CEO al BVB. “As vrea sa vad listate pe bursa REIT-uri din imobiliare sau companii mari precum Dedeman, iar companii care se dezvolta regional sau global sa fie listate si pe Bursa de Valori Bucuresti”

Stefan Nanu, Ministerul Finantelor: Ne facem calculele pentru urmatoarea emisiune de titluri Fidelis si luam in considerare maturitatea de 10 ani la obligatiunile in Euro. Investitorii din SUA au o expunere foarte mare pe Romania de cateva miliarde de euro, atat pe eurobonduri, cat si pe piata titlurilor de stat in lei. La eurobonduri ne uitam sa largim cadrul de emitere de obligatiuni verzi catre cele in format sustenabil, iar in partea a doua anului vrem sa emitem noi obligatiuni Samurai posibil tot verzi. Cine sunt cei mai mari investitori in titlurile de stat de pe piata interna si cine are cele mai mari expuneri pe eurobondurile romanesti

Voicu Oprean, AROBS: Dupa tranzactia din SUA, mai avem un buget disponibil de achizitii M&A de circa 20 mil. Euro si speram sa mai finalizam cateva achizitii in 2025. Suntem relativ aproape cu doua tranzactii, una pe piata europeana in zona de produse, iar cu alta vrem sa completam zona de automotive

Adrian Negru, Raiffeisen Asset Management: Fondurile locale de actiuni si fondurile de pensii Pilon 3 au actiuni de peste 1 mld. Euro pe bursa de la Bucuresti, formand in ultimii 2 – 3 ani inca un jucator institutional important la BVB. “Probabil cand vom ajunge cu fondul de pensii private facultative la active de 200 – 300 mil. Euro sau 500 mil. Euro, pot sa ma gandesc sa investesc 25 – 40 mil. Euro in fonduri de private equity. Pana atunci sunt alte oportunitati care aduc mai multe beneficii pentru fond decat „sa spargem gheata” in private equity la acest moment”

Cristian Munteanu, Early Game Ventures: Primele cifre pe care le facem publice acum privind randamentul fondului nostru Early Game Fund I vintage 2019 arata la nivelul lui martie 2025 un multiplu al capitalului investit de 2,7x, IRR brut de 31% si TVPI de 2,1x. Obiectivul nostru real este de a face un multiplu de 10x la fiecare dintre fondurile pe care le avem. Observam o crestere a evaluarilor initiale ale companiilor de la fondul 1 la fondul 2. “O runda de investitii de serie A nu se mai face astazi la o evaluare de 20 mil. Euro, se discuta deja de la 40 mil. Euro in sus”

Marius Ghenea, Catalyst Romania: Vom incepe sa lucram spre finele acestui an la structurarea fondului de venture capital Catalyst Romania III, care va avea un capital de circa 80 mil. Euro, portofoliu de 15 – 20 companii, iar tichetele de investitii vor creste la 2,5 – 3 mil. Euro. La fondul Catalyst Romania I, dupa 7 exituri suntem la o rata DPI de distributie de capital catre investitorii din fond de peste 1x, cel mai bun exit fiind la un multiplu de bani de 20x. Vom trece in 2025 – 2026 si la primele exituri din fondul Catalyst Romania II

Cosmina Marinescu, KRUK Romania: Avem o rocada foarte clara pe piata vanzarii de portofolii de datorii – daca anul trecut, IFN-urile reprezentau circa 60% din portofoliile puse in vanzare, in 2025 banking-ul reprezinta aproximativ 70%, iar IFN-urile au o pondere de peste 20% in piata. Asteptam in partea a doua a anului sa apara la vanzare portofolii bancare la nivel de valoare nominala de peste 100 mil. Euro

René Schöb, KPMG Romania: Investitorii straini nu au apetit pentru investitii noi in Romania, sentimentul dominant fiind cel de a-si reduce costurile. Noi vedem la antreprenori un accent pe optimizarea cashflow-ului pentru ca lumea nu intelege ce se va intampla in 6 – 12 luni. Unde vad investitorii strategici si antreprenorii oportunitati de investitii pe piata. “La tranzactia grupului Emag cu Cargus este un add-on in timp ce la vanzarea La Cocos catre grupul Schwarz nu vorbim despre o achizitie pentru cota de piata, ci despre un model de business diferit spre care a pivotat strategic un mare grup international de retail”

Nick Vozianov, ING Bank: Probabil, Digi, dar intotdeauna exista un al doilea competitor – sectorul de petrol si gaze, daca ar fi sa pariez cine din Romania ar putea face un imprumut sindicalizat de minim 1 mld. Euro. Piata imprumuturilor bancare pentru corporatii din CEE a ramas constanta ca valoare la 24 mld. Euro in prima jumatate a anului, insa pe fondul scaderii puternice a volumului de la 62 – 63 tranzactii in S1 2024 la 35 de tranzactii in acest an. Piata creditelor sindicalizate din Romania a contabilizat circa 1 mld. Euro in 6 tranzactii in 2024, cu un volum constant de tranzactii, dar pe o piata de 3 ori mai mica in valoare

Matthias Siller, Barings: Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al UE. Romania este la o rascruce de drumuri, iar participantii la piata de capital au de luat acum niste decizii privind directia si pasii urmatori. De exemplu, cred ca la Banca Transilvania sunt 2 optiuni – fie va fi un candidat principal pentru preluare in ceea ce va fi o piata M&A hot in Europa, fie as invita statul roman sa preia participatia EBRD din banca. Ce mesaje are investitorul global despre participatiile statului in companiile de utilitati listate si despre portofoliile fondurilor de pensii din Romania

Dan Dascal, BT Asset Management: Obligatiunile emise de catre statul roman cu un cupon de 7% la Euro garanteaza un randament de 30%, ceea ce ar fi o investitie foarte buna. Investitiile in active real estate pot genera randamente la euro superioare titlurilor de stat cu randamente anuale de circa 8% la euro, care pot fi optimizate prin metode prin care poti sa iti iei leverage

William Watson, Value4Capital: Romania inca are o piata relativ neconsolidata fata de Polonia, ceea ce o face un loc foarte atractiv de investitii atat pentru strategici, cat si pentru investitorii financiari. Piata de private equity din CEE are doua dependente pe partea de fundraising – un procentaj mult mai mare de investitori si institutii private, iar institutiile financiare internationale si agentiile guvernamentale joaca un rol-cheie in strangerea de noi fonduri fata de restul Europei

Vytautas Plunksnis, INVL Asset Management: Fondurile baltice de pensii private au o pondere de circa 20% din noul nostru fond regional de private equity. Grupul INVL, cumparatorul Pehart, are investitii totale in Romania pe mai multe piete care se apropie de 500 mil. Euro, cifra care include atat capitalul de investit, cat si partea de datorii

Bartosz Kwiatkowski, Enterprise Investors: Tinta noastra pentru piata din Romania este sa avem o tranzactie add-on pe care o vom anunta in curand si o achizitie directa din noul fond in termen de un an. Avem nevoie de randamente mai mari la tranzactiile pe piete inafara Poloniei pentru a justifica investitiile pentru ca exiturile sunt mai provocatoare in tari mai mici

Evtim Chesnovski, Integral Capital Group: Ne uitam in Romania in urmatoarele luni la o achizitie, posibil doua tranzactii. Primul exit dintr-o companie din Romania il vom semna anul viitor. Fata de Europa de Sud – Est, vedem ca pietele de capital sunt ceva mai dezvoltate in Europa Centrala, unde accesul la finantare este mai usor si acolo poti vedea investitii in companii mai mature generatoare de cash, cu o crestere solida

Magdalena Sniegocka, CVI: Dorim sa investim circa 500 mil. Euro pe pietele de private debt din CEE, din care pana la 100 mil. Euro vrem sa desfasuram in tranzactii in Romania. Avem in pipeline 11 tranzactii in Romania, din care una semnata si aprobata, iar alta intr-o faza avansata. Cu ce “arme” lupta fondurile de private debt in competitia lor cu bancile si fondurile de private equity

Radu Dobre, APS Romania: Ne asteptam la un volum total de tranzactii in jurul a 500 mil. Euro valoare nominala a portofoliilor de creante. Cred ca in urmatorii doi ani cel putin un jucator de pe piata administrarii portofoliilor de datorii va mai iesi din piata. Managerul ceh APS de pe piata de debt management a cumparat recent un IFN pe piata din Romania


Valeriu Binig, PPC: Investitorii strategici de pe piata de energie din Romania se uita daca sa investeasca pe partea de stocare in baterii independente sau baterii colocate. Ne uitam la multe tari din regiune, insa principala piata pentru investitii este Grecia, dupa care urmeaza Romania


Lorena Brehuescu, Oresa Industra: Instabilitatea din prima jumatate a anului nu ne-a ajutat sa mergem spre o achizitie M&A. Ne-am uitat la o tranzactie de peste 25 mil. Euro in orasele secundare  si la o tranzactie de peste 100 mil. Euro pe piata Bucurestiului. Pentru noi, e important ca proiectele la care ne uitam pentru achizitie sa aiba deja componenta de leverage


Mihai Patrulescu, CBRE: Cred ca la jumatatea anului, valoarea tranzactiilor de pe piata imobiliara din Romania a ajuns undeva la 400 mil. Euro. Instabilitatea politica din ultima vreme s-a simtit puternic pe zona tranzactiilor, care au incetinit din ce vedem noi. Cel mai mare tichet de tranzactie aflat acum pe piata depaseste 200 mil. Euro


CVI main

Magdalena Sniegocka, CVI: Dorim sa investim circa 500 mil. Euro pe pietele de private debt din CEE, din care pana la 100 mil. Euro vrem sa desfasuram in tranzactii in Romania. Avem in pipeline 11 tranzactii in Romania, din care una semnata si aprobata, iar alta intr-o faza avansata. Cu ce “arme” lupta fondurile de private debt in competitia lor cu bancile si fondurile de private equity

“Private debt ca si clasa de active este relativ noua si a iesit la lumina dupa criza financiara din 2008 pentru ca bancile au fost subiect al multor reglementari si, de asemenea, au fost diferite elemente specifice, de exemplu in CEE, care au constrans activitatea de creditare in special catre companiile de talie mica si medie. In Europa de Vest, această este numita <<lower mid market>>, dar ceea ce se intampla acum arata ca cifrele sunt uriase (sky rocketing) in termeni de crestere a activelor sub administrare pe partea de credit, de clasa de active private debt. Ca sa va dau cateva cifre. In 2013, activele sub administrare in private debt erau, de fapt, la nivelul de jumatate de trilion de dolari in întreaga lume, in timp ce acum se apropie de 2 trilioane USD la nivel global”, a declarat Magdalena Sniegocka, Principal in cadrul CVI, cel mai mare manager de fonduri de private debt din Europa Centrala si de Est, prezent si pe piata din Romania, la MIRSANU INVESTORS SUMMIT 2025, eveniment online organizat pe 26 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Si alte clase de active cresc, de asemenea, pentru ca vedem aceasta trecere de la pietele publice catre pietele private, insa cresterea nu este atat de semnificativa”, a punctat aceasta.

‘In mod specific, cand ne uitam la regiune, regiunea noastra este relativ mica. Cu participarea noastra, Deloitte a publicat primul raport de private debt cu focus pe pietele CEE si acesta o comparatie intre activitatea CEE in comparatie cu cea Europa de Vest, iar activitatea din Europa de Vest in termen de numar al tranzactiilor este foarte semnificativa, piata este foarte aglomerata, au loc multe tranzactii in timp ce in regiunea noastra activitatea tranzactionala este mai mica”, a adaugat reprezentantul CVI.

“Ceea ce vedem pe piata fondurilor de private debt pentru companiile mici si mijlocii este ca, uneori, sunt tranzactii si de 2, 3 sau 5 mil. Euro pentru ca, firesc, economiile sunt mai mici in regiune, insa numarul tranzactiilor care au loc este mult mai mare pentru noi”, este de parere Magdalena Sniegocka.

“In ceea ce priveste Romania, am intrat pe piata in 2017, de atunci am desfasurat peste 110 mil. Euro in 9 tranzactii si, in ansamblu, avem in plan cel putin pentru acest an sa investim pe pietele CEE de private debt circa 500 mil. Euro si putem desfasura in tranzactii pe piata din Romania pana la 100 mil. Euro”, a subliniat reprezentantul CVI responsabil de operatiunile de pe piata romaneasca.

Cand se asteapta CVI sa semneze urmatoarea tranzactie in Romania?

“Avem in pipeline (in pregatire, n.r.) exact 11 tranzactii, din care una este, practic, aprobata si semnata, deci aceasta tranzactie va veni la rand foarte curand. Si mai este o tranzactie care este in faza foarte avansata, in timp ce restul sunt as spune intre faza prospectiva si cea de analiza, insa ma astept ca din pipeline-ul nostru cel putin 1 – 2 tranzactii sa vina la rand. Ne-ar placea sa ne concentram cu adevarat pe Romania in anii urmatori”, a raspuns Magdalena Sniegocka.

“Pentru noi, o tranzactie medie este intre 5 si 15 mil. Euro, intervalul fiind intre 2 si 20 mil. Euro, uneori 25 mil. Euro. Putem face, de asemenea, tranzactii mai mari cu parteneri, alaturi de jucatori de private debt din Europa de Vest si suntem foarte dornici sa investim bani in Romania, deoarece consideram ca Romania este una dintre pietele  – cheie in crestere din regiune”, a semnalat ea.

Potrivit CVI, managerul de private debt analizeaza circa 500 – 800 de proiecte din CEE pe an, din care intre 40 si 60 de oportunitati de investitii pe an vin din Romania.

„Lucram in particular cu IMM-uri atat pentru ca au acces limitat la finantare suplimentara datorita dimensiunii lor sau au nevoie de cineva care poate aborda tranzactia intr-o maniera structurata si customizata”, sustine Magdalena Sniegocka.

CVI vizeaza cu finantarea sa de private debt majoritatea sectoarelor inclusiv sectorul de productie, servicii, real estate, servicii financiare, bunuri de consum utilitati, telecom, tehnologie sau servicii medicale private. Finantarea de private debt oferita de catre CVI are un interval de dobanzi de la 7% la 14%, cu o maturitate de la 2 la 5 ani, cu instrumente sub forma de imprumut sau obligatiuni, garantate sau negarantate, sustin reprezentantii companiei poloneze de administrare a fondurilor de private debt.

“Bancile sunt evident foarte active pe palierul corporatiilor mari cu finantari corporate sau pe piata imprumuturilor sindicalizate unde sunt tranzactii mari care au loc si, evident, diferiti jucatori participa la preluarea acestei finantari in registrele lor”, afirma managerul regional de fonduri de private debt.

“Totusi, tranzactiile de private debt sunt finantari originate de catre echipa noastra, apoi o structuram pe baza bilaterala si luam 100% din tranzactie prin fondurile noastre. Deci, nu este nicio sindicalizare si nicio vanzare publica de obligatiuni, este in totalitate o tranzactie privata 1 la 1, iar o companie negociaza direct cu noi, iar noi structuram si adaptam tranzactia la nevoile specifice ale afacerii”, explica Magdalena Sniegocka.


CVI strange al doilea sau fond regional cu tinta de 250 – 300 mil. Euro

“CVI este lider pe piata de private debt din CEE, suntem activi din 2012 si de atunci am desfasurat peste 3 mld. Euro in active din sectorul IMM. La acest moment, avem aproximativ 1 mld. Euro in active sub administrare si administram aceste active prin diferite fonduri”, a punctat ea.

“Unul dintre fondurile pe care le administram este in curs de ridicare (fundraising). In aprilie, am avut prima inchidere a acestui fond. A fost un mare succes pentru ca am reusit sa facem prima inchidere la 180 mil. Euro, care a depasit dimensiunea totala a fondului nostru I, pe care l-am ridicat acum 3 ani si pe care l-am investit in totalitate pana acum. Sunt si tranzactii din Romania in acel fond. Chiar acum suntem in modul de strangere de bani pentru fondul II. Am strans 180 mil. Euro, iar tinta este la 250 spre 300 mil. Euro si tintim inchiderea finala a lui in trimestrul 3 din acest an”, a precizat reprezentul CVI.

“In mod evident, ar fi o parte semnificativa de lichiditate care va fi disponibila si ne asteptam sa o investim in CEE. In plus, am administrat si fonduri evergreen (fonduri de investitii care nu au o durata de viata specifica, n.r.) prin care distribuim certificate de investitii catre investitori de retail si administram acele lichiditati, de asemenea, prin strategii de private debt, iar o parte din acea lichiditate speram sa o putem desfasura si in Romania pentru ca Romania este o piata – cheie pentru noi pe langa Polonia, statele baltice, Cehia si Slovacia”, a adaugat Magdalena Sniegocka.

“Printre investitorii nostri, avem multe institutii financiare europene de dezvoltare, iar acestia ne-au dat un mandat de investitie a capitalului in regiune. Bineinteles ca acestia sunt doar unul dintre tipurile de investitori pentru ca avem si firme de asigurari, investitori individuali, family offices, insa institutiile de dezvoltare sunt investitorii LP principali (core) pentru oricare fond din regiune, iar agenda lor ESG este de asteptat sa fie tratata foarte serios. De fapt, cel mai recent dintre fonduri, cel pe care il ridicam acum, este fond de articol 8, ceea ce inseamna <<light green>>, iar in termeni practici asta inseamna ca nu putem finanta din acest fond afaceri care opereaza de exemplu in sectorul de petrol si gaze sau care nu indeplinesc criteriile specifice de ESG. Deci, pentru noi sunt limitari”, explica ea.

Este oferit un discount pentru clientii conformi politicilor ESG la finantarea venita din noul fond al CVI?

“Nu chiar, Nu suntem un fond de tip <<dark green>> ceea ce inseamna un fond de impact. Deci nu este o recompensa. Monitorizam anumiti indicatori – cheie, dar nu investim cu scopul de a avea un impact complet asupra portofoliului. Deci, este o diferenta, dar avem anumite investitii in portofoliu care contribuie la actiunea climatica si sustenabilitatea mediului si cu acest tip de investitie incercam sa fim flexibili, este o finantare flexibila, deci intotdeauna este o chestiune de discutii si negocieri”, sustine Magdalena Sniegocka.

“Am putea introduce de exemplu clauza <<margin ratchet>> pentru a indeplini anumite criterii, insa vor fi la acest stadiu numai criterii financiare. Cred ca ne uitam la asta la modul ca, din pacate, nu este morcovul, dar este batul pentru ca, daca cineva nu isi atinge tintele ESG, ii aplicam o penalitate, ii majoram marja. Dar, de fapt, in aceasta etapa lucrurile stau invers”, a tinut sa precizeze reprezentantul CVI.


Unde este locul private debt ca solutie de finantare pentru companii comparativ cu alte rute de finantare precum imprumutul de la banci si private equity

“In termeni foarte generali, finantarea private debt este menita sa ocupe golul dintre ce pot asigura bancile si ce pot furniza fondurile de private equity si de venture capital. Noi, ca si furnizor de capital private debt, inca ne gandim in termeni de protectie impotriva pierderilor. Deci, este un instrument de datorie, ceea ce inseamna ca la sfarsitul zilei trebuie sa vedem cashflow pozitiv la un business”, afirma Magdalena Sniegocka.

“Aceasta este cerinta nr. 1, chiar inainte sa incepem analiza sau sa incepem o analiza aprofundata a afacerii. Deci cashflow-ul pozitiv este un “must have”, insa cum ne diferentiem fata de banci este ca putem lua mai mult risc, iar pentru acel risc trebuie sa luam un randament ceva mai mare si, deci, ne asteptam sa generam un randament ceva mai mare. Prin natura noastra, suntem mai scumpi decat bancile, dar pentru ca putem lua mai mult risc”, explica aceasta.

“Pe de alta parte, fata de fondurile de private equity, noi suntem mai ieftini decat private equity si mai avem un plus – noi nu luam actiuni, nu luam nicio participatie in business, nu structuram tranzactiile noastre cu warrant sau conversii (convertibles), deci acestea nu sunt instrumente dilutive (care sa dilueze participatia actionarilor companiei, n.r.). Deci, antreprenorul poate sa isi mentina controlul afacerii, noi nu interferam cu operatiunile de business. Ne asteptam bineinteles la atingerea anumitor repere (milestones) sau indicatori – cheie, ne uitam acolo in fiecare trimestru, dar noi permitem antreprenorului sa isi conduca afacerea si sa ia deciziile de strategie si cele privind toate aspectele afacerii”, a adaugat reprezentantul managerului polonez de private debt CVI.

“Acestea sunt elementele – cheie, dar specifice pentru noi in private debt. Cred ca putem aduce valoare adaugata afacerilor in situatii precum este un proiect care are nevoie de o actiune foarte rapida, iar la noi perioada medie de la prima intalnire pana la desfasurarea capitalului este intre 6 si 12 saptamani. Cred ca sunt proiecte care au fost executate si mai repede in 4 saptamani, dar sunt situatii specifice”, sustine Magdalena Sniegocka.

“Asta este util in particular in situatii in care ai o tranzactie M&A care se intampla intr-un timp foarte scurt, si vrei sa plasezi un “preemptive bid” (o oferta de achizitie plasata de un potential cumparator inainte de inceperea unui proces formal de vanzare, n.r.) si nu vrei sa te duci foarte mult in piata, iar atunci poti veni la un furnizor de private debt, care face o tranzactie structurata eficient si customizata, iar apoi poti refinanta acea tranzactie private debt peste 2 ani cu o finantare bancara de exemplu”, afirma aceasta.

“Alt set de situatii unde putem aduce valoare este pentru IMM-uri, unde companii cu EBITDA de 2 – 3 pana la 5 mil. Euro care au acces, de obicei, la capital de lucru sau o finantare de tip revolving, leasing sau facilitati factoring, dar vor sa faca ceva transformational cu afacerea lor, au o strategie ambitioasa de M&A sau sunt cazuri de actionari buyout ori au loc niste schimbari de actionari in background pe motiv de succesiune a afacerii, si au nevoie de cineva care sa le aduca capabilitati de structurare financiara si se uita in mod specific la afacere si le facem o oferta personalizata”, a mentionat Sniegocka.

“Aceste capabilitati sunt disponibile la banci insa pentru companii mari, insa sunt limitate pentru IMM-uri. Ce putem face este sa oferim acea consultanta prin care sa structuram un astfel de instrument, iar aici avem un exemplu grozav din Romania unde am investit intr-o retea de farmacii, care a avut o crestere incredibila, a avut o strategie ambitioasa de M&A, si-a crescut EBITDA de peste 2 ori, a cumparat licente si actiuni in diferite farmacii din Romania si a devenit jucator de top 5 pe piata locala a farmaciilor, insa apoi a refinantat dupa 2 ani cu finantare bancara”, a punctat reprezentantul CVI.

“In mod evident, nu le spunem niciodata companiilor ca vrem sa fim pe termen lung in structura lor de capital, nu acesta este tipul de instrument. Vrem sa ii ajutam sa creasca, iar atunci cand structura de capital, EBITDA si indicatorii financiari le permit, pot sa refinanteze cu un imprumut bancar”, a mai spus Magdalena Sniegocka, Principal in cadrul CVI  la panelul Finantare companii din cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2025 este sustinut de KRUK Romania in calitate de Event Partner si de AxFina Romania in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2025


MIRSANU INVESTORS SUMMIT 2025: “Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al Uniunii Europene”. Cu tranzactii puse “on hold” de instabilitatea politica, investitorii asteapta stabilitate si directia in care se vor misca politicile economice ale noului guvern din Romania. Ministerul Finantelor are in plan o ultima emisiune de eurobonduri “de cateva miliarde de euro” in 2025 si imprumuturi de la banci ca backup daca transa 4 din PNRR nu va fi trasa in acest an. Ce tendinte urmaresc investitorii strategici, antreprenorii, managerii de fonduri de private equity, venture capital, private debt, fonduri de pensii, finantatorii internationali, investitorii de pe pietele de capital, real estate, debt management in spatiul Europei Centrale si de Est


Marius Cara, European Investment Bank Group: Avem un pipeline in Romania asemanator cu cel de anul trecut, tinta noastra ramane intre 1,5 mld. Euro si 2 mld. Euro pe an la nivelul bancii cu acelasi mix de infrastructura, energie si investitii in IMM-uri. EIB asteapta cu mare interes sa investeasca in emisiunea de obligatiuni verzi a Electrica


Adrian Tanase, Bursa de Valori Bucuresti: Sunt pregatiri, dar nu am niciun semn privind tranzactii sigure ce ar urma pe bursa pentru ca posibilele listari asteapta mai multa claritate privind politicile economice. Cum arata un “to do list” al lui Adrian Tanase pentru urmatorul CEO al BVB. “As vrea sa vad listate pe bursa REIT-uri din imobiliare sau companii mari precum Dedeman, iar companii care se dezvolta regional sau global sa fie listate si pe Bursa de Valori Bucuresti”


Stefan Nanu, Ministerul Finantelor: Ne facem calculele pentru urmatoarea emisiune de titluri Fidelis si luam in considerare maturitatea de 10 ani la obligatiunile in Euro. Investitorii din SUA au o expunere foarte mare pe Romania de cateva miliarde de euro, atat pe eurobonduri, cat si pe piata titlurilor de stat in lei. La eurobonduri ne uitam sa largim cadrul de emitere de obligatiuni verzi catre cele in format sustenabil, iar in partea a doua anului vrem sa emitem noi obligatiuni Samurai posibil tot verzi. Cine sunt cei mai mari investitori in titlurile de stat de pe piata interna si cine are cele mai mari expuneri pe eurobondurile romanesti


Voicu Oprean, AROBS: Dupa tranzactia din SUA, mai avem un buget disponibil de achizitii M&A de circa 20 mil. Euro si speram sa mai finalizam cateva achizitii in 2025. Suntem relativ aproape cu doua tranzactii, una pe piata europeana in zona de produse, iar cu alta vrem sa completam zona de automotive


Adrian Negru, Raiffeisen Asset Management: Fondurile locale de actiuni si fondurile de pensii Pilon 3 au actiuni de peste 1 mld. Euro pe bursa de la Bucuresti, formand in ultimii 2 – 3 ani inca un jucator institutional important la BVB. “Probabil cand vom ajunge cu fondul de pensii private facultative la active de 200 – 300 mil. Euro sau 500 mil. Euro, pot sa ma gandesc sa investesc 25 – 40 mil. Euro in fonduri de private equity. Pana atunci sunt alte oportunitati care aduc mai multe beneficii pentru fond decat „sa spargem gheata” in private equity la acest moment”


Cristian Munteanu, Early Game Ventures: Primele cifre pe care le facem publice acum privind randamentul fondului nostru Early Game Fund I vintage 2019 arata la nivelul lui martie 2025 un multiplu al capitalului investit de 2,7x, IRR brut de 31% si TVPI de 2,1x. Obiectivul nostru real este de a face un multiplu de 10x la fiecare dintre fondurile pe care le avem. Observam o crestere a evaluarilor initiale ale companiilor de la fondul 1 la fondul 2. “O runda de investitii de serie A nu se mai face astazi la o evaluare de 20 mil. Euro, se discuta deja de la 40 mil. Euro in sus”


Marius Ghenea, Catalyst Romania: Vom incepe sa lucram spre finele acestui an la structurarea fondului de venture capital Catalyst Romania III, care va avea un capital de circa 80 mil. Euro, portofoliu de 15 – 20 companii, iar tichetele de investitii vor creste la 2,5 – 3 mil. Euro. La fondul Catalyst Romania I, dupa 7 exituri suntem la o rata DPI de distributie de capital catre investitorii din fond de peste 1x, cel mai bun exit fiind la un multiplu de bani de 20x. Vom trece in 2025 – 2026 si la primele exituri din fondul Catalyst Romania II


Cosmina Marinescu, KRUK Romania: Avem o rocada foarte clara pe piata vanzarii de portofolii de datorii – daca anul trecut, IFN-urile reprezentau circa 60% din portofoliile puse in vanzare, in 2025 banking-ul reprezinta aproximativ 70%, iar IFN-urile au o pondere de peste 20% in piata. Asteptam in partea a doua a anului sa apara la vanzare portofolii bancare la nivel de valoare nominala de peste 100 mil. Euro


René Schöb, KPMG Romania: Investitorii straini nu au apetit pentru investitii noi in Romania, sentimentul dominant fiind cel de a-si reduce costurile. Noi vedem la antreprenori un accent pe optimizarea cashflow-ului pentru ca lumea nu intelege ce se va intampla in 6 – 12 luni. Unde vad investitorii strategici si antreprenorii oportunitati de investitii pe piata. “La tranzactia grupului Emag cu Cargus este un add-on in timp ce la vanzarea La Cocos catre grupul Schwarz nu vorbim despre o achizitie pentru cota de piata, ci despre un model de business diferit spre care a pivotat strategic un mare grup international de retail”


Nick Vozianov, ING Bank: Probabil, Digi, dar intotdeauna exista un al doilea competitor – sectorul de petrol si gaze, daca ar fi sa pariez cine din Romania ar putea face un imprumut sindicalizat de minim 1 mld. Euro. Piata imprumuturilor bancare pentru corporatii din CEE a ramas constanta ca valoare la 24 mld. Euro in prima jumatate a anului, insa pe fondul scaderii puternice a volumului de la 62 – 63 tranzactii in S1 2024 la 35 de tranzactii in acest an. Piata creditelor sindicalizate din Romania a contabilizat circa 1 mld. Euro in 6 tranzactii in 2024, cu un volum constant de tranzactii, dar pe o piata de 3 ori mai mica in valoare


Matthias Siller, Barings: Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al UE. Romania este la o rascruce de drumuri, iar participantii la piata de capital au de luat acum niste decizii privind directia si pasii urmatori. De exemplu, cred ca la Banca Transilvania sunt 2 optiuni – fie va fi un candidat principal pentru preluare in ceea ce va fi o piata M&A hot in Europa, fie as invita statul roman sa preia participatia EBRD din banca. Ce mesaje are investitorul global despre participatiile statului in companiile de utilitati listate si despre portofoliile fondurilor de pensii din Romania


Dan Dascal, BT Asset Management: Obligatiunile emise de catre statul roman cu un cupon de 7% la Euro garanteaza un randament de 30%, ceea ce ar fi o investitie foarte buna. Investitiile in active real estate pot genera randamente la euro superioare titlurilor de stat cu randamente anuale de circa 8% la euro, care pot fi optimizate prin metode prin care poti sa iti iei leverage


William Watson, Value4Capital: Romania inca are o piata relativ neconsolidata fata de Polonia, ceea ce o face un loc foarte atractiv de investitii atat pentru strategici, cat si pentru investitorii financiari. Piata de private equity din CEE are doua dependente pe partea de fundraising – un procentaj mult mai mare de investitori si institutii private, iar institutiile financiare internationale si agentiile guvernamentale joaca un rol-cheie in strangerea de noi fonduri fata de restul Europei


Vytautas Plunksnis, INVL Asset Management: Fondurile baltice de pensii private au o pondere de circa 20% din noul nostru fond regional de private equity. Grupul INVL, cumparatorul Pehart, are investitii totale in Romania pe mai multe piete care se apropie de 500 mil. Euro, cifra care include atat capitalul de investit, cat si partea de datorii


Bartosz Kwiatkowski, Enterprise Investors: Tinta noastra pentru piata din Romania este sa avem o tranzactie add-on pe care o vom anunta in curand si o achizitie directa din noul fond in termen de un an. Avem nevoie de randamente mai mari la tranzactiile pe piete inafara Poloniei pentru a justifica investitiile pentru ca exiturile sunt mai provocatoare in tari mai mici


Evtim Chesnovski, Integral Capital Group: Ne uitam in Romania in urmatoarele luni la o achizitie, posibil doua tranzactii. Primul exit dintr-o companie din Romania il vom semna anul viitor. Fata de Europa de Sud – Est, vedem ca pietele de capital sunt ceva mai dezvoltate in Europa Centrala, unde accesul la finantare este mai usor si acolo poti vedea investitii in companii mai mature generatoare de cash, cu o crestere solida


Magdalena Sniegocka, CVI: Dorim sa investim circa 500 mil. Euro pe pietele de private debt din CEE, din care pana la 100 mil. Euro vrem sa desfasuram in tranzactii in Romania. Avem in pipeline 11 tranzactii in Romania, din care una semnata si aprobata, iar alta intr-o faza avansata. Cu ce “arme” lupta fondurile de private debt in competitia lor cu bancile si fondurile de private equity


Radu Dobre, APS Romania: Ne asteptam la un volum total de tranzactii in jurul a 500 mil. Euro valoare nominala a portofoliilor de creante. Cred ca in urmatorii doi ani cel putin un jucator de pe piata administrarii portofoliilor de datorii va mai iesi din piata. Managerul ceh APS de pe piata de debt management a cumparat recent un IFN pe piata din Romania


Valeriu Binig, PPC: Investitorii strategici de pe piata de energie din Romania se uita daca sa investeasca pe partea de stocare in baterii independente sau baterii colocate. Ne uitam la multe tari din regiune, insa principala piata pentru investitii este Grecia, dupa care urmeaza Romania


Lorena Brehuescu, Oresa Industra: Instabilitatea din prima jumatate a anului nu ne-a ajutat sa mergem spre o achizitie M&A. Ne-am uitat la o tranzactie de peste 25 mil. Euro in orasele secundare  si la o tranzactie de peste 100 mil. Euro pe piata Bucurestiului. Pentru noi, e important ca proiectele la care ne uitam pentru achizitie sa aiba deja componenta de leverage


Mihai Patrulescu, CBRE: Cred ca la jumatatea anului, valoarea tranzactiilor de pe piata imobiliara din Romania a ajuns undeva la 400 mil. Euro. Instabilitatea politica din ultima vreme s-a simtit puternic pe zona tranzactiilor, care au incetinit din ce vedem noi. Cel mai mare tichet de tranzactie aflat acum pe piata depaseste 200 mil. Euro


Sediul central al Electrica. Sursă foto: Electrica

Electrica a plasat prima sa emisiune de obligatiuni verzi de 500 mil. Euro cu maturitate la 5 ani si un pret competitiv de 4,566%

Electrica, o companie de energie listata pe bursa de la Bucuresti al carei principal actionar este statul roman, a anuntat pe 7 iulie 2025 ca a plasat emisiunea sa inaugurala de obligatiuni verzi de 500 mil. Euro la un pret competitiv de 4,566%, conform informatiilor disponibile pentru jurnalul de tranzactii MIRSANU.RO.

Obligatiunile au o scadenta de 5 ani si sunt titluri senior negarantate, a precizat emitentul.

Cererea din partea investitorilor la pretul final a depasit oferta de peste 11,5 ori, marcand un record in emisiunile de obligatiuni ale companiilor romanesti, sustin reprezentantii Electrica.

Potrivit acestora, fondurile obtinute din aceasta emisiune vor fi utilizate pentru finantarea, dar au in vedere si  refinantarea proiectelor verzi eligibile, asa cum sunt definite in Cadrul de finantare verde al Electrica.

Acestea vizeaza, in principal, dezvoltarea productiei verzi si a capacitatii de stocare a energiei electrice a grupului Electrica.

Compania de energie controlata de catre statul roman are un rating de BBB- (Stabil) acordat de catre Fitch, iar ratingul estimat al emisiunii este de BBB-.

Tranzactia are in vedere listarea la tranzactionare a obligatiunilor Electrica pe bursa de la Luxemburg si, ulterior, pe bursa de la Bucuresti.

Emisiunea de obligatiuni a Electrica este intermediata de catre un sindicat din care fac parte BCR (subsidiara a grupului austriac Erste Group), BNP Paribas, Citi, ING, JP Morgan si Raiffeisen Bank International in calitate de Coordonatori Globali (Joint Global Coordinators), in timp ce BT Capital Partners, IMI-Intesa Sanpaolo, Societe Generale si UniCredit au avut rol de de Aranjori Principali (Joint Bookrunners) in aceasta tranzactie.

European Investment Bank este unul dintre investitorii care si-au anuntat interesul de a investi in emisiunea de obligatiuni verzi a Electrica, lucru confirmat de catre Marius Cara, Head of European Investment Group Office in Romania, pe 26 iunie la MIRSANU INVESTORS SUMMIT 2025, eveniment organizat de catre jurnalul de tranzactii MIRSANU.RO.

Proiectul EIB de investitie in achizitia de obligatiuni verzi Electrica estima o finantare de aproximativ 75 mil. Euro la un cost total al proiectului estimat la 329 mil. Euro, conform datelor facute publice de catre institutia financiara internationala si publicate anterior tranzactiei de catre jurnalul de tranzactii MIRSANU.RO.

Electrica are o capitalizare de piata de circa 5,05 mld. RON (aproximativ 1 mld. Euro), statul roman avand cel mai important pachet din companie, de 49,78%.


Evtim Chesnovski, Integral Capital Group. Photo: Integral.

Evtim Chesnovski, Integral Capital Group: Ne uitam in Romania in urmatoarele luni la o achizitie, posibil doua tranzactii. Primul exit dintr-o companie din Romania il vom semna anul viitor. Fata de Europa de Sud – Est, vedem ca pietele de capital sunt ceva mai dezvoltate in Europa Centrala, unde accesul la finantare este mai usor si acolo poti vedea investitii in companii mai mature generatoare de cash, cu o crestere solida

“In materie de oportunitati, ceea ce vedem noi in piata, si asta probabil dat fiind ca ne mandrim ca suntem un operator cu adevarat pan-regional, pentru noi regiunea este impartita in doua. Daca ne uitam, vedem o piata mai dezvoltata in Europa Centrala versus o piata mai in evolutie (evolving) in Europa de Sud – Est (SEE) si vedem ca in Europa Centrala, unde pietele de capital sunt ceva mai dezvoltate, iar accesul la finantare (leverage) este mai usor, poti vedea investitii in companii mai mature generatoare de cash cu o crestere solida. Totusi, pe pietele din Europa de Sud – Est, in special pe segmentul companiilor mici si mijlocii unde operam multi dintre noi, accesul la finantare este mai limitat si, probabil , te uiti sau incerci sa gasesti mai multe dintre tintele cu crestere mai mare”, a declarat Evtim Chesnovski, Partner in cadrul managerului regional de private equity Integral Capital Group, la MIRSANU INVESTORS SUMMIT 2025, eveniment online organizat pe 26 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“In termeni de sectoare, ne uitam la sectoarele traditionale, unde vedem bune oportunitati in spatiul mai larg de consum, tehnologie, servicii medicale private, industrii de nisa si servicii”, a precizat acesta.

“In ceea ce priveste pipeline-ul de tranzactii, dupa ce am anuntat prima inchidere a fondului nostru de investitii, am anuntat prima investitie intr-o platforma de clinici in vitro din Romania, cu care cautam sa ne extindem in toate tarile adiacente. Iar pana la sfarsitul acestui an sau in urmatoarele cateva luni ne uitam la o tranzactie, posibil alte doua tranzactii”, a punctat Partenerul responsabil de investitiile Integral Capital Group pe piata din Romania.

“In general, vedem oportunitati bune in diferite geografii. Romania este, cu siguranta, foarte activa, dar si Europa Centrala ceea ce pentru noi inseamna Cehia, Ungaria si Slovacia, ofera un pipeline foarte bun, iar a treia subregiune importantă pentru noi este regiunea adriatica, unde vedem un flux bun de tranzactii in Serbia si Croatia”, a adaugat Evtim Chesnovski.

„Scopul nostru, si pana acum cred ca asta am livrat, este sa facem cel putin o investitie pe an in Romania. Am realizat asta in ultimii 3 ani. Pentru noi, tichetele de investitii vor fi in jurul a 10 pana la 20 mil. Euro”, a spus reprezentantul managerului regional de fonduri de private equity.


Achizitia lantului de clinici Embryos a depasit intervalul 10 – 15 mil. Euro ca valoare a tranzactiei

Tichetele de tranzactie „sweet spot” (zona de confort a investitorului, n.r.) ale Integral cu care tinteste piata din Romania se situeaza in intervalul 10 – 15 mil. Euro?

“Ar putea fi. Cred ca ultima tranzactie pe care am facut-o (Embryos, n.r.) in Romania a fost mai mare de atat, dar, din nou, putem fi flexibili in jurul acestor valori”, a raspuns Evtim Chesnovski.

Cand se asteapta sa semneze Integral Capital Group primul exit de pe piata din Romania?

“Anul viitor”, sustine reprezentantul managerului regional de private equity.

In Romania, Integral Capital Group are in portofoliul sau lantul de clinici Medima – unde a investit in noiembrie 2022, afacerea antrepenoriala de automate de snacks-uri si bauturi O’Fresh – in care a investit in noiembrie 2023 si reteaua de clinici de fertilitate si ginecologie Embryos – in care a investit in ianuarie 2025.

Tranzactiile de vanzare derulate in cazul La Cocos si a retelei de cafenele 5 to go au fost oportunitati interesante de investitii pentru Integral Capital Group?

“Am fost constienti de o serie de oportunitati, insa pentru noi este si o chestiune de a selecta ceea ce se potriveste cel mai bine strategiei noastre si cel mai important lucru este cred acolo unde putem sa luam un jucator local si sa il transformam in jucator regional. Si chiar jucam si asiguram unghiul nostru international”, sustine Evtim Chesnovski.


Cum arata peisajul de strangere de bani de la investitori pentru noul fond regional de investitii al Integral

“Situatia si mediul privind strangerea de fonduri de investitii in CEE sunt dificile si cred ca in acest ciclu ne bazam in primul rand pe institutiile financiare de dezvoltare plus cateva family offices (birouri de familie), dar in general capitalul pentru strangerea de fonduri in clasa noastra de active este destul de limitat”, este de parere reprezentantul Integral Capital Group.

“In ceea ce ne priveste, am avut o prima inchidere a celui de-al doilea nostru fond si acum ne indreptam catre a doua inchidere a fondului cu care tintim un capital de 150 mil. Euro si cred ca o sa ajungem acolo”, estimeaza Evtim Chesnovski.

Cum resimte Integral atragerea de bani de la fondurile de pensii in procesul sau de strangere a unui nou fond regional de private equity?

“In ceea ce priveste strangerea de fonduri de investitii, probabil ca aceasta este cea mai acuta chestiune din Europa Centrala si de Est (CEE). Cred ca, probabil, inafara Croatiei, unde a fost implementata cu succes reforma, in cele mai multe jurisdictii, mediul de reglementare nu permite ca ceea ce numim institutii traditionale de capital sa aloce bani pentru finantare catre firme de private equity si venture capital”, a subliniat managerul regional de fonduri de investitii.

“Lucram din greu cu un numar de firme din Romania alaturi de Morphosis Capital si de asociatia romana de private equity, dar, de asemenea, in Bulgaria, in ultimii ani, s-a promovat aceasta legislatie astfel incat fondurile de pensii sa poata aloca bani catre private equity. Cred ca am facut unele progrese, au fost unele schimbari pozitive, dar este mai mult decat un lucru tehnic si inca nu credem ca fondurile de pensii sau firmele de asigurari sunt pregatite sa aloce capital semnificativ catre private equity”, a spus acesta.

„Ne asteptam ca asta sa se schimbe in cel putin una din cele doua tari – Romania si Bulgaria. Am mai putina vizibilitate despre Polonia, dar in Romania, Bulgaria, vad un orizont de 1 – 3 ani pentru ca macar una din cele doua jurisdictii sa permita probabil fondurilor de pensii sa inceapa sa investeasca in private equity ceea ce va fi cred o schimbare pozitiva masiva pentru industrie”, a semnalat Evtim Chesnovski.


Majoritatea achizitiilor facute de catre fondul I al Integral, realizate la un IRR de circa 22 – 23%

„In ceea ce priveste pipeline-ul nostru de tranzactii si intervalul de tichete, am vrea sa continuam strategia noastra de a fi diversificati in materie de sectoare si geografie, ceea ce inseamna ca probabil vom face o treime, respectiv in jurul a 22% si 40% intre cele 3 subregiuni principale – zona Adriatica, Europa de Sud – Est (SEE) cu Romania si Bulgaria, respectiv Europa Centrala”, afirma reprezentantul Integral Capital Group.

“In ceea ce priveste randamentele, pentru noi multe din achizitiile din primul fond au fost facute in zona (IRR) de 22 – 23%”, a precizat Evtim Chesnovski.

“Ne asteptam la un val de exituri incepand de anul viitor”, a punctat acesta.

Care este rolul asocierilor si parteneriatelor in strategia de investitii a Integral Capital Group pentru noile achizitii?

“Ne place aceasta abordare si cred ca am demonstrat ca putem face asta. In portofoliul nostru, probabil 30% din tranzactiile noastre sunt, de fapt, parteneriate sau structuri de co-investitii cu jucatori de private equity din regiune. Nu este niciun motiv sa schimbam asta si ne uitam sa colaboram cu jucatorii nostri si cu investitorii cu aceleasi interese ca ale noastre (like minded investors)”, a raspuns reprezentantul managerului regional de private equity.

Cum arata in propriul portofoliu perspectiva tranzactiilor incheiate cu investitori strategici vs secondary deals cu fonduri de private equity?

“In portofoliul nostru, cred ca vom vedea exituri catre ambele categorii de investitori. Am facut in urma cu un an si jumatate un exit catre un strategic in cadrul unei miscari de consolidare de piata”, afirma Evtim Chesnovski.

“Ma astept sa vad ambele tipuri de tranzactii. Ne uitam la multe oportunitati in tehnologie, cele mai multe in segmentul software B2B, unde as putea spune ca fondurile de private equity sunt inca active, insa investitorii strategici daca vin, platesc pretul. Dar se misca foarte foarte greu fata de alte sectoare pe care le-am observat in regiune, mai mult in sectorul de consum unde vei vedea atat fonduri de private equity, cat si investitori strategici concurand umar la umar, iar investitorii strategici sunt capabili sa se miste repede ceea ce cred ca nu este chiar cazul in tehnologie”, a subliniat acesta.

“In general, ma astept, cel putin din perspectiva noastra, sa vedem exituri bune atat catre fonduri de private equity, cat si catre investitori strategici”, a mai spus Evtim Chesnovski, Partner in cadrul managerului regional de private equity Integral Capital Group,  la panelul Private equity din cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2025 este sustinut de KRUK Romania in calitate de Event Partner si de AxFina Romania in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2025


MIRSANU INVESTORS SUMMIT 2025: “Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al Uniunii Europene”. Cu tranzactii puse “on hold” de instabilitatea politica, investitorii asteapta stabilitate si directia in care se vor misca politicile economice ale noului guvern din Romania. Ministerul Finantelor are in plan o ultima emisiune de eurobonduri “de cateva miliarde de euro” in 2025 si imprumuturi de la banci ca backup daca transa 4 din PNRR nu va fi trasa in acest an. Ce tendinte urmaresc investitorii strategici, antreprenorii, managerii de fonduri de private equity, venture capital, private debt, fonduri de pensii, finantatorii internationali, investitorii de pe pietele de capital, real estate, debt management in spatiul Europei Centrale si de Est


Marius Cara, European Investment Bank Group: Avem un pipeline in Romania asemanator cu cel de anul trecut, tinta noastra ramane intre 1,5 mld. Euro si 2 mld. Euro pe an la nivelul bancii cu acelasi mix de infrastructura, energie si investitii in IMM-uri. EIB asteapta cu mare interes sa investeasca in emisiunea de obligatiuni verzi a Electrica


Adrian Tanase, Bursa de Valori Bucuresti: Sunt pregatiri, dar nu am niciun semn privind tranzactii sigure ce ar urma pe bursa pentru ca posibilele listari asteapta mai multa claritate privind politicile economice. Cum arata un “to do list” al lui Adrian Tanase pentru urmatorul CEO al BVB. “As vrea sa vad listate pe bursa REIT-uri din imobiliare sau companii mari precum Dedeman, iar companii care se dezvolta regional sau global sa fie listate si pe Bursa de Valori Bucuresti”


Stefan Nanu, Ministerul Finantelor: Ne facem calculele pentru urmatoarea emisiune de titluri Fidelis si luam in considerare maturitatea de 10 ani la obligatiunile in Euro. Investitorii din SUA au o expunere foarte mare pe Romania de cateva miliarde de euro, atat pe eurobonduri, cat si pe piata titlurilor de stat in lei. La eurobonduri ne uitam sa largim cadrul de emitere de obligatiuni verzi catre cele in format sustenabil, iar in partea a doua anului vrem sa emitem noi obligatiuni Samurai posibil tot verzi. Cine sunt cei mai mari investitori in titlurile de stat de pe piata interna si cine are cele mai mari expuneri pe eurobondurile romanesti


Voicu Oprean, AROBS: Dupa tranzactia din SUA, mai avem un buget disponibil de achizitii M&A de circa 20 mil. Euro si speram sa mai finalizam cateva achizitii in 2025. Suntem relativ aproape cu doua tranzactii, una pe piata europeana in zona de produse, iar cu alta vrem sa completam zona de automotive


Adrian Negru, Raiffeisen Asset Management: Fondurile locale de actiuni si fondurile de pensii Pilon 3 au actiuni de peste 1 mld. Euro pe bursa de la Bucuresti, formand in ultimii 2 – 3 ani inca un jucator institutional important la BVB. “Probabil cand vom ajunge cu fondul de pensii private facultative la active de 200 – 300 mil. Euro sau 500 mil. Euro, pot sa ma gandesc sa investesc 25 – 40 mil. Euro in fonduri de private equity. Pana atunci sunt alte oportunitati care aduc mai multe beneficii pentru fond decat „sa spargem gheata” in private equity la acest moment”


Cristian Munteanu, Early Game Ventures: Primele cifre pe care le facem publice acum privind randamentul fondului nostru Early Game Fund I vintage 2019 arata la nivelul lui martie 2025 un multiplu al capitalului investit de 2,7x, IRR brut de 31% si TVPI de 2,1x. Obiectivul nostru real este de a face un multiplu de 10x la fiecare dintre fondurile pe care le avem. Observam o crestere a evaluarilor initiale ale companiilor de la fondul 1 la fondul 2. “O runda de investitii de serie A nu se mai face astazi la o evaluare de 20 mil. Euro, se discuta deja de la 40 mil. Euro in sus”


Marius Ghenea, Catalyst Romania: Vom incepe sa lucram spre finele acestui an la structurarea fondului de venture capital Catalyst Romania III, care va avea un capital de circa 80 mil. Euro, portofoliu de 15 – 20 companii, iar tichetele de investitii vor creste la 2,5 – 3 mil. Euro. La fondul Catalyst Romania I, dupa 7 exituri suntem la o rata DPI de distributie de capital catre investitorii din fond de peste 1x, cel mai bun exit fiind la un multiplu de bani de 20x. Vom trece in 2025 – 2026 si la primele exituri din fondul Catalyst Romania II


Cosmina Marinescu, KRUK Romania: Avem o rocada foarte clara pe piata vanzarii de portofolii de datorii – daca anul trecut, IFN-urile reprezentau circa 60% din portofoliile puse in vanzare, in 2025 banking-ul reprezinta aproximativ 70%, iar IFN-urile au o pondere de peste 20% in piata. Asteptam in partea a doua a anului sa apara la vanzare portofolii bancare la nivel de valoare nominala de peste 100 mil. Euro


René Schöb, KPMG Romania: Investitorii straini nu au apetit pentru investitii noi in Romania, sentimentul dominant fiind cel de a-si reduce costurile. Noi vedem la antreprenori un accent pe optimizarea cashflow-ului pentru ca lumea nu intelege ce se va intampla in 6 – 12 luni. Unde vad investitorii strategici si antreprenorii oportunitati de investitii pe piata. “La tranzactia grupului Emag cu Cargus este un add-on in timp ce la vanzarea La Cocos catre grupul Schwarz nu vorbim despre o achizitie pentru cota de piata, ci despre un model de business diferit spre care a pivotat strategic un mare grup international de retail”


Nick Vozianov, ING Bank: Probabil, Digi, dar intotdeauna exista un al doilea competitor – sectorul de petrol si gaze, daca ar fi sa pariez cine din Romania ar putea face un imprumut sindicalizat de minim 1 mld. Euro. Piata imprumuturilor bancare pentru corporatii din CEE a ramas constanta ca valoare la 24 mld. Euro in prima jumatate a anului, insa pe fondul scaderii puternice a volumului de la 62 – 63 tranzactii in S1 2024 la 35 de tranzactii in acest an. Piata creditelor sindicalizate din Romania a contabilizat circa 1 mld. Euro in 6 tranzactii in 2024, cu un volum constant de tranzactii, dar pe o piata de 3 ori mai mica in valoare


Matthias Siller, Barings: Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al UE. Romania este la o rascruce de drumuri, iar participantii la piata de capital au de luat acum niste decizii privind directia si pasii urmatori. De exemplu, cred ca la Banca Transilvania sunt 2 optiuni – fie va fi un candidat principal pentru preluare in ceea ce va fi o piata M&A hot in Europa, fie as invita statul roman sa preia participatia EBRD din banca. Ce mesaje are investitorul global despre participatiile statului in companiile de utilitati listate si despre portofoliile fondurilor de pensii din Romania


Dan Dascal, BT Asset Management: Obligatiunile emise de catre statul roman cu un cupon de 7% la Euro garanteaza un randament de 30%, ceea ce ar fi o investitie foarte buna. Investitiile in active real estate pot genera randamente la euro superioare titlurilor de stat cu randamente anuale de circa 8% la euro, care pot fi optimizate prin metode prin care poti sa iti iei leverage


William Watson, Value4Capital: Romania inca are o piata relativ neconsolidata fata de Polonia, ceea ce o face un loc foarte atractiv de investitii atat pentru strategici, cat si pentru investitorii financiari. Piata de private equity din CEE are doua dependente pe partea de fundraising – un procentaj mult mai mare de investitori si institutii private, iar institutiile financiare internationale si agentiile guvernamentale joaca un rol-cheie in strangerea de noi fonduri fata de restul Europei


Vytautas Plunksnis, INVL Asset Management: Fondurile baltice de pensii private au o pondere de circa 20% din noul nostru fond regional de private equity. Grupul INVL, cumparatorul Pehart, are investitii totale in Romania pe mai multe piete care se apropie de 500 mil. Euro, cifra care include atat capitalul de investit, cat si partea de datorii


Bartosz Kwiatkowski, Enterprise Investors: Tinta noastra pentru piata din Romania este sa avem o tranzactie add-on pe care o vom anunta in curand si o achizitie directa din noul fond in termen de un an. Avem nevoie de randamente mai mari la tranzactiile pe piete inafara Poloniei pentru a justifica investitiile pentru ca exiturile sunt mai provocatoare in tari mai mici


Evtim Chesnovski, Integral Capital Group: Ne uitam in Romania in urmatoarele luni la o achizitie, posibil doua tranzactii. Primul exit dintr-o companie din Romania il vom semna anul viitor. Fata de Europa de Sud – Est, vedem ca pietele de capital sunt ceva mai dezvoltate in Europa Centrala, unde accesul la finantare este mai usor si acolo poti vedea investitii in companii mai mature generatoare de cash, cu o crestere solida


Magdalena Sniegocka, CVI: Dorim sa investim circa 500 mil. Euro pe pietele de private debt din CEE, din care pana la 100 mil. Euro vrem sa desfasuram in tranzactii in Romania. Avem in pipeline 11 tranzactii in Romania, din care una semnata si aprobata, iar alta intr-o faza avansata. Cu ce “arme” lupta fondurile de private debt in competitia lor cu bancile si fondurile de private equity


Radu Dobre, APS Romania: Ne asteptam la un volum total de tranzactii in jurul a 500 mil. Euro valoare nominala a portofoliilor de creante. Cred ca in urmatorii doi ani cel putin un jucator de pe piata administrarii portofoliilor de datorii va mai iesi din piata. Managerul ceh APS de pe piata de debt management a cumparat recent un IFN pe piata din Romania


Valeriu Binig, PPC: Investitorii strategici de pe piata de energie din Romania se uita daca sa investeasca pe partea de stocare in baterii independente sau baterii colocate. Ne uitam la multe tari din regiune, insa principala piata pentru investitii este Grecia, dupa care urmeaza Romania


Lorena Brehuescu, Oresa Industra: Instabilitatea din prima jumatate a anului nu ne-a ajutat sa mergem spre o achizitie M&A. Ne-am uitat la o tranzactie de peste 25 mil. Euro in orasele secundare  si la o tranzactie de peste 100 mil. Euro pe piata Bucurestiului. Pentru noi, e important ca proiectele la care ne uitam pentru achizitie sa aiba deja componenta de leverage


Mihai Patrulescu, CBRE: Cred ca la jumatatea anului, valoarea tranzactiilor de pe piata imobiliara din Romania a ajuns undeva la 400 mil. Euro. Instabilitatea politica din ultima vreme s-a simtit puternic pe zona tranzactiilor, care au incetinit din ce vedem noi. Cel mai mare tichet de tranzactie aflat acum pe piata depaseste 200 mil. Euro


Sursa foto: Enterprise Investors.

Bartosz Kwiatkowski, Enterprise Investors: Tinta noastra pentru piata din Romania este sa avem o tranzactie add-on pe care o vom anunta in curand si o achizitie directa din noul fond in termen de un an. Avem nevoie de randamente mai mari la tranzactiile pe piete inafara Poloniei pentru a justifica investitiile pentru ca exiturile sunt mai provocatoare in tari mai mici

“Avem nevoie de randamente mai mari pe pietele dinafara Poloniei pentru a justifica aceste investitii pentru ca ne uitam foarte mult la partea de exit. Si se pare ca in tarile mai mici, in jurisdictiile mai mici, exiturile sunt ceva mai provocatoare comparativ cu a face un exit dintr-o tara precum Polonia”, a declarat Bartosz Kwiatkowski, Partner in cadrul managerului regional de fonduri de private equity Enterprise Investors, la MIRSANU INVESTORS SUMMIT 2025, eveniment online organizat pe 26 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Cand facem un split la investitiile noastre intre Polonia si pietele non-poloneze din regiune, istoric acest raport a fost de aproximativ 75% Polonia si 25% celelalte tari din CEE. Si dorim sa tinem acest nivel si pentru noul fond”, a subliniat Bartosz Kwiatkowski.

“In termeni de pipeline (tranzactii in pregatire, n.r.), structura este similara, insa in mod clar majoritatea tranzactiilor noastre vin din Polonia, iar in ceea ce priveste oportunitatile care vin dinafara Poloniei as spune ca se incadreaza similar in acelasi split”, a adaugat acesta.

“Sper si asta este responsabilitatea mea sa avem cel putin o investitie directa din noul fond pentru ca, asa cum facem tranzactii in Polonia, Romania este intotdeauna tara nr. 1 pentru companiile noastre de portofoliu care se extind. In ultimii 3 ani, am avut 3 achizitii add-on in Romania din partea companiilor noastre din portofoliu si asta va continua. Romania este foarte sus in agenda noastra, insa, mai ales, pentru companiile din portofoliul nostru. Ultima achizitie a fost facuta in luna octombrie a anului trecut, cand Telecredit a fost cumparata de catre PragmaGo, deci o investitie fintech din Polonia s-a extins pe piata din Romania”, a precizat reprezentantul Enterprise Investors.

“Noi investim in tichete de la 20 la 75 mil. Euro, acesta ar fi intervalul. As spune ca acum multe tranzactii au loc in categoria inferioara (lower bracket), mai aproape de 20 – 35 mil. Euro”, sustine acesta.

“In termeni de sectoare, cele mai atractive si mai populare pentru noi sunt cele care au legatura cu sectorul de consum, sectorul de servicii B2B, servicii medicale private si IT, aceasta este zona actuala cand analizam tranzactii in Romania”, afirma Bartosz Kwiatkowski.

“Pentru piata din Romania, tinta noastra este o tranzactie add-on care va fi anuntata in curand si o achizitie directa in termen de un an”, a semnalat reprezentantul Enterprise Investors.

“Cred ca fiecare este de acord ca este un mediu foarte dificil si sunt vremuri foarte provocatoare pentru strangerea de fonduri (fundraising). Noi ne-am ocupat sa inchidem un nou fond, care este al zecelea pentru noi, cu un capital de 340 mil. Euro, dar ne-a luat un an si jumatate sa ajungem la linia de sosire”, a spus Kwiatkowski.

“Elementul – cheie este acela ca este un mediu dur pentru exituri, iar investitorii LP nu au inca suficient capital din returnarile inregistrate in fonduri, nu sunt pregatiti sa asigure noi finantari si sunt foarte precauti in termeni de a asigura noi angajamente”, sustine reprezentantul Enterprise Investors.

“Dar avem bani, investim acum, am facut deja cateva tranzactii din noul fond si suntem foarte activi”, a adaugat el.

“Pipeline-ul de tranzactii de anul trecut a fost mai puternic decat cel din acest an, insa am reusit sa inchidem doua tranzactii si urmeaza mai multe”, este de parere Bartosz Kwiatkowski.

“As spune ca 100% din tranzactii au fost facute de catre noi, intermediate de catre noi, nu ne-au venit de la consultanti. Depinde de noi sa facem tranzactii si nu sa asteptam teasere de la consultanti. Sunt tranzactii 100% generate de catre echipa noastra”, a punctat reprezentantul Enterprise Investors.

“Am vandut un numar de companii catre fonduri de investitii mai mari si acesta este unul dintre drumuri, insa si investitorii strategici se intorc in piata (…) Vor fi mai multe exituri si vor avea loc mai multe tranzactii in regiune. Asta este sigur”, a mai spus Bartosz Kwiatkowski, Partner in cadrul managerului regional de fonduri de private equity Enterprise Investors, la panelul Private equity din cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2025 este sustinut de KRUK Romania in calitate de Event Partner si de AxFina Romania in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2025


MIRSANU INVESTORS SUMMIT 2025: “Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al Uniunii Europene”. Cu tranzactii puse “on hold” de instabilitatea politica, investitorii asteapta stabilitate si directia in care se vor misca politicile economice ale noului guvern din Romania. Ministerul Finantelor are in plan o ultima emisiune de eurobonduri “de cateva miliarde de euro” in 2025 si imprumuturi de la banci ca backup daca transa 4 din PNRR nu va fi trasa in acest an. Ce tendinte urmaresc investitorii strategici, antreprenorii, managerii de fonduri de private equity, venture capital, private debt, fonduri de pensii, finantatorii internationali, investitorii de pe pietele de capital, real estate, debt management in spatiul Europei Centrale si de Est


Marius Cara, European Investment Bank Group: Avem un pipeline in Romania asemanator cu cel de anul trecut, tinta noastra ramane intre 1,5 mld. Euro si 2 mld. Euro pe an la nivelul bancii cu acelasi mix de infrastructura, energie si investitii in IMM-uri. EIB asteapta cu mare interes sa investeasca in emisiunea de obligatiuni verzi a Electrica


Adrian Tanase, Bursa de Valori Bucuresti: Sunt pregatiri, dar nu am niciun semn privind tranzactii sigure ce ar urma pe bursa pentru ca posibilele listari asteapta mai multa claritate privind politicile economice. Cum arata un “to do list” al lui Adrian Tanase pentru urmatorul CEO al BVB. “As vrea sa vad listate pe bursa REIT-uri din imobiliare sau companii mari precum Dedeman, iar companii care se dezvolta regional sau global sa fie listate si pe Bursa de Valori Bucuresti”


Stefan Nanu, Ministerul Finantelor: Ne facem calculele pentru urmatoarea emisiune de titluri Fidelis si luam in considerare maturitatea de 10 ani la obligatiunile in Euro. Investitorii din SUA au o expunere foarte mare pe Romania de cateva miliarde de euro, atat pe eurobonduri, cat si pe piata titlurilor de stat in lei. La eurobonduri ne uitam sa largim cadrul de emitere de obligatiuni verzi catre cele in format sustenabil, iar in partea a doua anului vrem sa emitem noi obligatiuni Samurai posibil tot verzi. Cine sunt cei mai mari investitori in titlurile de stat de pe piata interna si cine are cele mai mari expuneri pe eurobondurile romanesti


Voicu Oprean, AROBS: Dupa tranzactia din SUA, mai avem un buget disponibil de achizitii M&A de circa 20 mil. Euro si speram sa mai finalizam cateva achizitii in 2025. Suntem relativ aproape cu doua tranzactii, una pe piata europeana in zona de produse, iar cu alta vrem sa completam zona de automotive


Adrian Negru, Raiffeisen Asset Management: Fondurile locale de actiuni si fondurile de pensii Pilon 3 au actiuni de peste 1 mld. Euro pe bursa de la Bucuresti, formand in ultimii 2 – 3 ani inca un jucator institutional important la BVB. “Probabil cand vom ajunge cu fondul de pensii private facultative la active de 200 – 300 mil. Euro sau 500 mil. Euro, pot sa ma gandesc sa investesc 25 – 40 mil. Euro in fonduri de private equity. Pana atunci sunt alte oportunitati care aduc mai multe beneficii pentru fond decat „sa spargem gheata” in private equity la acest moment”


Cristian Munteanu, Early Game Ventures: Primele cifre pe care le facem publice acum privind randamentul fondului nostru Early Game Fund I vintage 2019 arata la nivelul lui martie 2025 un multiplu al capitalului investit de 2,7x, IRR brut de 31% si TVPI de 2,1x. Obiectivul nostru real este de a face un multiplu de 10x la fiecare dintre fondurile pe care le avem. Observam o crestere a evaluarilor initiale ale companiilor de la fondul 1 la fondul 2. “O runda de investitii de serie A nu se mai face astazi la o evaluare de 20 mil. Euro, se discuta deja de la 40 mil. Euro in sus”


Marius Ghenea, Catalyst Romania: Vom incepe sa lucram spre finele acestui an la structurarea fondului de venture capital Catalyst Romania III, care va avea un capital de circa 80 mil. Euro, portofoliu de 15 – 20 companii, iar tichetele de investitii vor creste la 2,5 – 3 mil. Euro. La fondul Catalyst Romania I, dupa 7 exituri suntem la o rata DPI de distributie de capital catre investitorii din fond de peste 1x, cel mai bun exit fiind la un multiplu de bani de 20x. Vom trece in 2025 – 2026 si la primele exituri din fondul Catalyst Romania II


Cosmina Marinescu, KRUK Romania: Avem o rocada foarte clara pe piata vanzarii de portofolii de datorii – daca anul trecut, IFN-urile reprezentau circa 60% din portofoliile puse in vanzare, in 2025 banking-ul reprezinta aproximativ 70%, iar IFN-urile au o pondere de peste 20% in piata. Asteptam in partea a doua a anului sa apara la vanzare portofolii bancare la nivel de valoare nominala de peste 100 mil. Euro


René Schöb, KPMG Romania: Investitorii straini nu au apetit pentru investitii noi in Romania, sentimentul dominant fiind cel de a-si reduce costurile. Noi vedem la antreprenori un accent pe optimizarea cashflow-ului pentru ca lumea nu intelege ce se va intampla in 6 – 12 luni. Unde vad investitorii strategici si antreprenorii oportunitati de investitii pe piata. “La tranzactia grupului Emag cu Cargus este un add-on in timp ce la vanzarea La Cocos catre grupul Schwarz nu vorbim despre o achizitie pentru cota de piata, ci despre un model de business diferit spre care a pivotat strategic un mare grup international de retail”


Nick Vozianov, ING Bank: Probabil, Digi, dar intotdeauna exista un al doilea competitor – sectorul de petrol si gaze, daca ar fi sa pariez cine din Romania ar putea face un imprumut sindicalizat de minim 1 mld. Euro. Piata imprumuturilor bancare pentru corporatii din CEE a ramas constanta ca valoare la 24 mld. Euro in prima jumatate a anului, insa pe fondul scaderii puternice a volumului de la 62 – 63 tranzactii in S1 2024 la 35 de tranzactii in acest an. Piata creditelor sindicalizate din Romania a contabilizat circa 1 mld. Euro in 6 tranzactii in 2024, cu un volum constant de tranzactii, dar pe o piata de 3 ori mai mica in valoare


Matthias Siller, Barings: Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al UE. Romania este la o rascruce de drumuri, iar participantii la piata de capital au de luat acum niste decizii privind directia si pasii urmatori. De exemplu, cred ca la Banca Transilvania sunt 2 optiuni – fie va fi un candidat principal pentru preluare in ceea ce va fi o piata M&A hot in Europa, fie as invita statul roman sa preia participatia EBRD din banca. Ce mesaje are investitorul global despre participatiile statului in companiile de utilitati listate si despre portofoliile fondurilor de pensii din Romania


Dan Dascal, BT Asset Management: Obligatiunile emise de catre statul roman cu un cupon de 7% la Euro garanteaza un randament de 30%, ceea ce ar fi o investitie foarte buna. Investitiile in active real estate pot genera randamente la euro superioare titlurilor de stat cu randamente anuale de circa 8% la euro, care pot fi optimizate prin metode prin care poti sa iti iei leverage


William Watson, Value4Capital: Romania inca are o piata relativ neconsolidata fata de Polonia, ceea ce o face un loc foarte atractiv de investitii atat pentru strategici, cat si pentru investitorii financiari. Piata de private equity din CEE are doua dependente pe partea de fundraising – un procentaj mult mai mare de investitori si institutii private, iar institutiile financiare internationale si agentiile guvernamentale joaca un rol-cheie in strangerea de noi fonduri fata de restul Europei


Vytautas Plunksnis, INVL Asset Management: Fondurile baltice de pensii private au o pondere de circa 20% din noul nostru fond regional de private equity. Grupul INVL, cumparatorul Pehart, are investitii totale in Romania pe mai multe piete care se apropie de 500 mil. Euro, cifra care include atat capitalul de investit, cat si partea de datorii


Bartosz Kwiatkowski, Enterprise Investors: Tinta noastra pentru piata din Romania este sa avem o tranzactie add-on pe care o vom anunta in curand si o achizitie directa din noul fond in termen de un an. Avem nevoie de randamente mai mari la tranzactiile pe piete inafara Poloniei pentru a justifica investitiile pentru ca exiturile sunt mai provocatoare in tari mai mici


Evtim Chesnovski, Integral Capital Group: Ne uitam in Romania in urmatoarele luni la o achizitie, posibil doua tranzactii. Primul exit dintr-o companie din Romania il vom semna anul viitor. Fata de Europa de Sud – Est, vedem ca pietele de capital sunt ceva mai dezvoltate in Europa Centrala, unde accesul la finantare este mai usor si acolo poti vedea investitii in companii mai mature generatoare de cash, cu o crestere solida


Magdalena Sniegocka, CVI: Dorim sa investim circa 500 mil. Euro pe pietele de private debt din CEE, din care pana la 100 mil. Euro vrem sa desfasuram in tranzactii in Romania. Avem in pipeline 11 tranzactii in Romania, din care una semnata si aprobata, iar alta intr-o faza avansata. Cu ce “arme” lupta fondurile de private debt in competitia lor cu bancile si fondurile de private equity


Radu Dobre, APS Romania: Ne asteptam la un volum total de tranzactii in jurul a 500 mil. Euro valoare nominala a portofoliilor de creante. Cred ca in urmatorii doi ani cel putin un jucator de pe piata administrarii portofoliilor de datorii va mai iesi din piata. Managerul ceh APS de pe piata de debt management a cumparat recent un IFN pe piata din Romania


Valeriu Binig, PPC: Investitorii strategici de pe piata de energie din Romania se uita daca sa investeasca pe partea de stocare in baterii independente sau baterii colocate. Ne uitam la multe tari din regiune, insa principala piata pentru investitii este Grecia, dupa care urmeaza Romania


Lorena Brehuescu, Oresa Industra: Instabilitatea din prima jumatate a anului nu ne-a ajutat sa mergem spre o achizitie M&A. Ne-am uitat la o tranzactie de peste 25 mil. Euro in orasele secundare  si la o tranzactie de peste 100 mil. Euro pe piata Bucurestiului. Pentru noi, e important ca proiectele la care ne uitam pentru achizitie sa aiba deja componenta de leverage


Mihai Patrulescu, CBRE: Cred ca la jumatatea anului, valoarea tranzactiilor de pe piata imobiliara din Romania a ajuns undeva la 400 mil. Euro. Instabilitatea politica din ultima vreme s-a simtit puternic pe zona tranzactiilor, care au incetinit din ce vedem noi. Cel mai mare tichet de tranzactie aflat acum pe piata depaseste 200 mil. Euro


Sursa foto: INVL.

Vytautas Plunksnis, INVL Asset Management: Fondurile de pensii au o pondere de circa 20% din noul nostru fond regional de private equity. Grupul INVL, cumparatorul Pehart, are investitii totale in Romania pe mai multe piete care se apropie de 500 mil. Euro, cifra care include atat capitalul de investit, cat si partea de datorii

“Invalda INVL Group prin diferite vehicule investeste in piata din Romania si avem in dezvoltare 300 MW de energie solara prin fondul INVL de energie regenerabila. De asemenea, fondul de sustenabilitate, paduri si terenuri agricole are aproximativ 2.000 de hectare de padure si, fiind in crestere aceasta suma bruta, care include si partea de datorii, putem spune ca investitiile totale din Romania se apropie de 500 mil. Euro in ansamblu. Deci această suma, nu include doar capitalul pentru investitii, ci si partea de datorii pentru ca toate proiectele includ datorii”,a declarat Vytautas Plunksnis, Head of Private Equity al managerului baltic de active INVL Asset Management, la MIRSANU INVESTORS SUMMIT 2025, eveniment online organizat pe 26 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Ne plac sectoarele traditionale cum ar fi sectorul de productie si, evident, ne uitam catre tranzactii in Romania, insa dupa Pehart data fiind situatia de acum nu sunt sigur daca vom fi capabili sa anuntam a doua tranzactie in acest an, dar ne uitam si credem ca in spatiul dintre, sa zicem, investitii de capital de 30 mil. Euro si 50 mil. Euro, concurenta nu este atat de mare pentru ca sunt tranzactii prea mici pentru fondurile foarte mari si tranzactii prea mari pentru fondurile locale de private equity. Dar din nou, sa gasim astfel de investitii si sa le agream ia ceva timp”, a punctat Vytautas Plunksnis.

“Tranzactia Pehart este o tranzactie, evident, mai mica decat vanzarea Profi sau Regina Maria, dar este, totusi, o tranzactie considerabila (sizeable) in regiune ceea ce inseamna ca Abris a facut un exit considerabil, iar noi am facut o investitie considerabila in tara”, a subliniat reprezentantul INVL Asset Management.

“Zona noastra de confort (sweet spot) pe partea de investitii este in jurul unei investitii de capital de 30 mil. Euro, dar evident ca ne putem uita si la tranzactii mai mici, iar aici cred ca o tranzactie de 20 mil. Euro este, de asemenea, buna”, a nuantat Vytautas Plunksnis.

“La celalalt capat, putem face si tranzactii de 50 – 60 mil. Euro. Unul dintre avantajele noastre este ca nu intotdeauna cautam sa cumparam pachetul de 100% si deci dorim sa fim parteneri cu echipe de management, cu alti investitori ceea ce inseamna ca putem cu acest capital sa facem o tranzactie mai mare”, a adaugat acesta.

“In ceea ce ne priveste, strangem al doilea fond regional, am avut o prima inchidere la 305 mil. Euro si am ajuns deja la a doua inchidere cu fondul, care a atins o marime de 355 mil. Euro, si sunt destul de increzator ca in toamna vom atinge cu fondul dimensiunea de hard cap de 400 mil. Euro”, a semnalat reprezentantul INVL.

“Asta inseamna ca este un capital care va fi investit in regiune. Focusul nostru primar este pe tarile baltice si Polonia, dar anul trecut am semnat o tranzactie semnificativa sa cumparam Pehart de la Abris Capital si aceasta tranzactie nu a fost inchisa inca, dar closing-ul (finalizarea tranzactiei) este prevazut in doua saptamani, deci, in iulie vom face un anunt ca aceasta este a zecea companie din primul nostru fond”, a mai spus Vytautas Plunksnis.


Cati bani investesc fondurile de pensii in noul fond regional al INVL

“Cred ca zona baltica a fost, cu adevarat, o regiune privilegiata pentru ca fondurile baltice de pensii pot si investesc pe pietele private si sustin comunitatea de private equity. De ce cred ca asta este bine pentru ca banii investiti inseamna locuri de munca create si crestere in comunitate. Deci, fondurile de pensii asa cum s-a facut implementarea in tarile scandinave, stiti ca, de fapt, capitalul local creeaza companii locale puternice, care apoi devin companii regionale si acest lucru aduce beneficii tuturor”, a precizat omul care conduce activitatea fondurilor de private equity in cadrul managerului baltic de active.

“Nu este totul asa de stralucitor pe partea de pensii private pentru ca in Estonia legea a fost schimbata, iar oamenii pot retrage bani din fondurile de pensii ceea ce inseamna ca fondurile de pensii din Estonia sunt mai precaute sa angajeze investitii private ilichide. In Lituania, astazi politicienii voteaza o schimbare de lege. Este o propunere de a lasa oamenii sa isi retraga bani din fondurile de pensii private fara ca macar sa plateasca taxe catre guvern, iar estimarile sunt ca aproximativ jumatate din bani ar putea fi luati. Asta inseamna ca apetitul fondurilor locale de pensii va fi mai mic pentru a se angaja in investitii de capital privat, dar, in mod evident, comparand cu Polonia si Romania, pietele baltice au fost o regiune privilegiata pentru ca majoritatea fondurilor de pensii investesc capital in pietele private”, a precizat Vytautas Plunksnis.

Cat reprezinta fondurile de pensii in capitalul investit in noul fond regional de private equity administrat de catre INVL?

“Asteptarea este, ca atunci cand fondul va ajunge la inchiderea sa finala, ca aceste subscrieri sa fie aproape de 20% pentru ca forta noastra este aceea ca avem o baza de incredere puternica in randul investitorilor HNWI (indivizi ale caror active lichide au o valoare de minim 1 mil. USD, n.r.) si UHNWI (persoane ale caror active lichide au o valoare minima neta de 30 mil. USD, n.r.). din regiunea baltica si suntem diferiti de alti jucatori regionali, avand cel putin majoritatea capitalului din aceasta sursa de investitii. Deci, fondurile de pensii vor fi numai 20% din capitalul fondului, investitorul nostru LP principal este European Investment Fund, iar ei au angajat o investitie de 30 mil. Euro, ceea ce inseamna ca la marimea actuala la care suntem acum de 355 ml. Euro, cel mai mare investitor LP are o pondere sub 10% din fond”, a detaliat Plunksnis.


Cum arata pipeline-ul de tranzactii de exit din regiune cu strategici vs secondary deals

“Cred ca ambele tipuri de tranzactii vor continua pentru ca multe fonduri au capital disponibil de investit (dry powder), iar daca vorbim despre strategici, grupul finlandez Mehilainen, cel care a cumparat reteaua Regina Maria de aici, a cumparat jucatorul nostru din Lituania, InMedica, ceea ce a fost o tranzactie foarte de succes. Iar Mehilainen este, sustinut de asemenea de catre CVC, deci avem un strategic sustinut de private equity. Cred ca ambele tipuri de tranzactii vor continua, in timp ce piata de IPO-uri a fost cea mai lenta cu o singura exceptie, listarea Dyagnostika din Polonia, dar, in general, daca pregatesti compania pentru un investitor strategic se potriveste si cu alte fonduri, iar fondurile de investitii au bani pentru aceasta regiune”, este de parere reprezentantul investitorului Baltic INVL.

“La tranzactia InMedica cu Mehilainen, am angajat bancheri de investitii, iar tranzactia a fost condusa de catre Jefferies si a fost un proces competitiv, insa Mehilainen a fost cel mai activ dintre investitori, au oferit un pret, iar dintr-o singura tranzactie, am returnat mai mult de jumatate din fondul nostru. Dar a fost un proces competitiv si asta a ajutat sa ajungem la linia de sosire pentru ca la majoritatea tranzactiilor daca ai un singur comparator, asta ia mult timp si este foarte greu sa negociezi. Cand ai concurenta, poti sa te misti mai repede”, a mai spus Vytautas Plunksnis, Head of Private Equity al managerului baltic de active INVL Asset Management, la panelul Private equity din cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2025 este sustinut de KRUK Romania in calitate de Event Partner si de AxFina Romania in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2025


MIRSANU INVESTORS SUMMIT 2025: “Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al Uniunii Europene”. Cu tranzactii puse “on hold” de instabilitatea politica, investitorii asteapta stabilitate si directia in care se vor misca politicile economice ale noului guvern din Romania. Ministerul Finantelor are in plan o ultima emisiune de eurobonduri “de cateva miliarde de euro” in 2025 si imprumuturi de la banci ca backup daca transa 4 din PNRR nu va fi trasa in acest an. Ce tendinte urmaresc investitorii strategici, antreprenorii, managerii de fonduri de private equity, venture capital, private debt, fonduri de pensii, finantatorii internationali, investitorii de pe pietele de capital, real estate, debt management in spatiul Europei Centrale si de Est


Marius Cara, European Investment Bank Group: Avem un pipeline in Romania asemanator cu cel de anul trecut, tinta noastra ramane intre 1,5 mld. Euro si 2 mld. Euro pe an la nivelul bancii cu acelasi mix de infrastructura, energie si investitii in IMM-uri. EIB asteapta cu mare interes sa investeasca in emisiunea de obligatiuni verzi a Electrica


Adrian Tanase, Bursa de Valori Bucuresti: Sunt pregatiri, dar nu am niciun semn privind tranzactii sigure ce ar urma pe bursa pentru ca posibilele listari asteapta mai multa claritate privind politicile economice. Cum arata un “to do list” al lui Adrian Tanase pentru urmatorul CEO al BVB. “As vrea sa vad listate pe bursa REIT-uri din imobiliare sau companii mari precum Dedeman, iar companii care se dezvolta regional sau global sa fie listate si pe Bursa de Valori Bucuresti”


Stefan Nanu, Ministerul Finantelor: Ne facem calculele pentru urmatoarea emisiune de titluri Fidelis si luam in considerare maturitatea de 10 ani la obligatiunile in Euro. Investitorii din SUA au o expunere foarte mare pe Romania de cateva miliarde de euro, atat pe eurobonduri, cat si pe piata titlurilor de stat in lei. La eurobonduri ne uitam sa largim cadrul de emitere de obligatiuni verzi catre cele in format sustenabil, iar in partea a doua anului vrem sa emitem noi obligatiuni Samurai posibil tot verzi. Cine sunt cei mai mari investitori in titlurile de stat de pe piata interna si cine are cele mai mari expuneri pe eurobondurile romanesti


Voicu Oprean, AROBS: Dupa tranzactia din SUA, mai avem un buget disponibil de achizitii M&A de circa 20 mil. Euro si speram sa mai finalizam cateva achizitii in 2025. Suntem relativ aproape cu doua tranzactii, una pe piata europeana in zona de produse, iar cu alta vrem sa completam zona de automotive


Adrian Negru, Raiffeisen Asset Management: Fondurile locale de actiuni si fondurile de pensii Pilon 3 au actiuni de peste 1 mld. Euro pe bursa de la Bucuresti, formand in ultimii 2 – 3 ani inca un jucator institutional important la BVB. “Probabil cand vom ajunge cu fondul de pensii private facultative la active de 200 – 300 mil. Euro sau 500 mil. Euro, pot sa ma gandesc sa investesc 25 – 40 mil. Euro in fonduri de private equity. Pana atunci sunt alte oportunitati care aduc mai multe beneficii pentru fond decat „sa spargem gheata” in private equity la acest moment”


Cristian Munteanu, Early Game Ventures: Primele cifre pe care le facem publice acum privind randamentul fondului nostru Early Game Fund I vintage 2019 arata la nivelul lui martie 2025 un multiplu al capitalului investit de 2,7x, IRR brut de 31% si TVPI de 2,1x. Obiectivul nostru real este de a face un multiplu de 10x la fiecare dintre fondurile pe care le avem. Observam o crestere a evaluarilor initiale ale companiilor de la fondul 1 la fondul 2. “O runda de investitii de serie A nu se mai face astazi la o evaluare de 20 mil. Euro, se discuta deja de la 40 mil. Euro in sus”


Marius Ghenea, Catalyst Romania: Vom incepe sa lucram spre finele acestui an la structurarea fondului de venture capital Catalyst Romania III, care va avea un capital de circa 80 mil. Euro, portofoliu de 15 – 20 companii, iar tichetele de investitii vor creste la 2,5 – 3 mil. Euro. La fondul Catalyst Romania I, dupa 7 exituri suntem la o rata DPI de distributie de capital catre investitorii din fond de peste 1x, cel mai bun exit fiind la un multiplu de bani de 20x. Vom trece in 2025 – 2026 si la primele exituri din fondul Catalyst Romania II


Cosmina Marinescu, KRUK Romania: Avem o rocada foarte clara pe piata vanzarii de portofolii de datorii – daca anul trecut, IFN-urile reprezentau circa 60% din portofoliile puse in vanzare, in 2025 banking-ul reprezinta aproximativ 70%, iar IFN-urile au o pondere de peste 20% in piata. Asteptam in partea a doua a anului sa apara la vanzare portofolii bancare la nivel de valoare nominala de peste 100 mil. Euro


René Schöb, KPMG Romania: Investitorii straini nu au apetit pentru investitii noi in Romania, sentimentul dominant fiind cel de a-si reduce costurile. Noi vedem la antreprenori un accent pe optimizarea cashflow-ului pentru ca lumea nu intelege ce se va intampla in 6 – 12 luni. Unde vad investitorii strategici si antreprenorii oportunitati de investitii pe piata. “La tranzactia grupului Emag cu Cargus este un add-on in timp ce la vanzarea La Cocos catre grupul Schwarz nu vorbim despre o achizitie pentru cota de piata, ci despre un model de business diferit spre care a pivotat strategic un mare grup international de retail”


Nick Vozianov, ING Bank: Probabil, Digi, dar intotdeauna exista un al doilea competitor – sectorul de petrol si gaze, daca ar fi sa pariez cine din Romania ar putea face un imprumut sindicalizat de minim 1 mld. Euro. Piata imprumuturilor bancare pentru corporatii din CEE a ramas constanta ca valoare la 24 mld. Euro in prima jumatate a anului, insa pe fondul scaderii puternice a volumului de la 62 – 63 tranzactii in S1 2024 la 35 de tranzactii in acest an. Piata creditelor sindicalizate din Romania a contabilizat circa 1 mld. Euro in 6 tranzactii in 2024, cu un volum constant de tranzactii, dar pe o piata de 3 ori mai mica in valoare


Matthias Siller, Barings: Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al UE. Romania este la o rascruce de drumuri, iar participantii la piata de capital au de luat acum niste decizii privind directia si pasii urmatori. De exemplu, cred ca la Banca Transilvania sunt 2 optiuni – fie va fi un candidat principal pentru preluare in ceea ce va fi o piata M&A hot in Europa, fie as invita statul roman sa preia participatia EBRD din banca. Ce mesaje are investitorul global despre participatiile statului in companiile de utilitati listate si despre portofoliile fondurilor de pensii din Romania


Dan Dascal, BT Asset Management: Obligatiunile emise de catre statul roman cu un cupon de 7% la Euro garanteaza un randament de 30%, ceea ce ar fi o investitie foarte buna. Investitiile in active real estate pot genera randamente la euro superioare titlurilor de stat cu randamente anuale de circa 8% la euro, care pot fi optimizate prin metode prin care poti sa iti iei leverage


William Watson, Value4Capital: Romania inca are o piata relativ neconsolidata fata de Polonia, ceea ce o face un loc foarte atractiv de investitii atat pentru strategici, cat si pentru investitorii financiari. Piata de private equity din CEE are doua dependente pe partea de fundraising – un procentaj mult mai mare de investitori si institutii private, iar institutiile financiare internationale si agentiile guvernamentale joaca un rol-cheie in strangerea de noi fonduri fata de restul Europei


Vytautas Plunksnis, INVL Asset Management: Fondurile baltice de pensii private au o pondere de circa 20% din noul nostru fond regional de private equity. Grupul INVL, cumparatorul Pehart, are investitii totale in Romania pe mai multe piete care se apropie de 500 mil. Euro, cifra care include atat capitalul de investit, cat si partea de datorii


Bartosz Kwiatkowski, Enterprise Investors: Tinta noastra pentru piata din Romania este sa avem o tranzactie add-on pe care o vom anunta in curand si o achizitie directa din noul fond in termen de un an. Avem nevoie de randamente mai mari la tranzactiile pe piete inafara Poloniei pentru a justifica investitiile pentru ca exiturile sunt mai provocatoare in tari mai mici


Evtim Chesnovski, Integral Capital Group: Ne uitam in Romania in urmatoarele luni la o achizitie, posibil doua tranzactii. Primul exit dintr-o companie din Romania il vom semna anul viitor. Fata de Europa de Sud – Est, vedem ca pietele de capital sunt ceva mai dezvoltate in Europa Centrala, unde accesul la finantare este mai usor si acolo poti vedea investitii in companii mai mature generatoare de cash, cu o crestere solida


Magdalena Sniegocka, CVI: Dorim sa investim circa 500 mil. Euro pe pietele de private debt din CEE, din care pana la 100 mil. Euro vrem sa desfasuram in tranzactii in Romania. Avem in pipeline 11 tranzactii in Romania, din care una semnata si aprobata, iar alta intr-o faza avansata. Cu ce “arme” lupta fondurile de private debt in competitia lor cu bancile si fondurile de private equity


Radu Dobre, APS Romania: Ne asteptam la un volum total de tranzactii in jurul a 500 mil. Euro valoare nominala a portofoliilor de creante. Cred ca in urmatorii doi ani cel putin un jucator de pe piata administrarii portofoliilor de datorii va mai iesi din piata. Managerul ceh APS de pe piata de debt management a cumparat recent un IFN pe piata din Romania


Valeriu Binig, PPC: Investitorii strategici de pe piata de energie din Romania se uita daca sa investeasca pe partea de stocare in baterii independente sau baterii colocate. Ne uitam la multe tari din regiune, insa principala piata pentru investitii este Grecia, dupa care urmeaza Romania


Lorena Brehuescu, Oresa Industra: Instabilitatea din prima jumatate a anului nu ne-a ajutat sa mergem spre o achizitie M&A. Ne-am uitat la o tranzactie de peste 25 mil. Euro in orasele secundare  si la o tranzactie de peste 100 mil. Euro pe piata Bucurestiului. Pentru noi, e important ca proiectele la care ne uitam pentru achizitie sa aiba deja componenta de leverage


Mihai Patrulescu, CBRE: Cred ca la jumatatea anului, valoarea tranzactiilor de pe piata imobiliara din Romania a ajuns undeva la 400 mil. Euro. Instabilitatea politica din ultima vreme s-a simtit puternic pe zona tranzactiilor, care au incetinit din ce vedem noi. Cel mai mare tichet de tranzactie aflat acum pe piata depaseste 200 mil. Euro


CEE PE investments 2025 main

William Watson, Value4Capital: Romania inca are o piata relativ neconsolidata fata de Polonia, ceea ce o face un loc foarte atractiv de investitii atat pentru strategici, cat si pentru investitorii financiari. Piata de private equity din CEE are doua dependente pe partea de fundraising – un procentaj mult mai mare de investitori si institutii private, iar institutiile financiare internationale si agentiile guvernamentale joaca un rol-cheie in strangerea de noi fonduri fata de restul Europei

“Perspectiva poloneza este intotdeauna ca este o piata foarte puternica, ca este o piata minunata, dar ma intreb din ce in ce mai mult daca incepe sa para si putin invechita si daca nu cumva unele dintre handicapuri, unele dintre dezavantajele Europei de Vest se strecoara acolo. Si gandindu-ma la exituri, piata (poloneza, n.r.) este consolidata, multi dintre jucatorii mari sunt deja acolo, costul fortei de munca si alte lucruri de acest gen cresc, insa Romania este putin sub stadiul de dezvoltare, are inca o piata relativ neconsolidata. Inca se vede loc pentru investitii strategice in domenii precum retail, unde au existat recent cateva tranzactii mari de retail in Romania, iar in Polonia asta a fost acum cativa ani – unde a fost tranzactia cu Dino (retea de supermarketuri) si alte cateva tranzactii care au consolidat cu adevarat piata”, a declarat William Watson, Managing Partner al managerului regional de fonduri de private equity Value4Capital (V4C), la MIRSANU INVESTORS SUMMIT 2025, eveniment online organizat pe 26 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Am o opinie personala ca Romania ar putea intra intr-o epoca foarte pozitiva, in care multe dintre aceste conditii o fac un loc competitiv, foarte atractiv pentru investitii atat pentru investitori strategici, cat si pentru investitori financiari”, a punctat acesta.

Cum arata peisajul pietei de private equity din Europa Centrala si de Est?

“Ceea ce vedem este ca in 2024 au fost bani disponibili. Am avut un fundraising bun in 2024 in Europa Centrala si de Est si asta inseamna ca sunt bani disponibili pentru tranzactii si capitalul disponibil pentru investitii (dry powder) din regiune incepe sa creasca din noi dupa recolta relativ scazuta din 2023”, este de parere reprezentantul V4C.

“Cred ca, este de asemenea interesant aici, cand vorbim despre surse de bani pentru tranzactii ca fondurile de private equity despre care lumea vorbeste, o pondere foarte importanta o au investitorii privati denumiti family office (birou de familie), dar categoria include si HNWI (indivizi ale caror active lichide au o valoare de minim 1 mil. USD, n.r.), iar acesta este un motor de crestere real pentru procesele de fundraising (strangere de noi fonduri de investitii) din Europa Centrala si de Est din ultimii ani”, a subliniat William Watson.

“Cand comparam sursele de bani pentru fondurile din Europa Centrala si de Est cu cele din Europa, ne bazam din nou procentual mai mult pe institutii private sau pe investitori privati individuali decat pe unele dintre institutii. Cealalta dependenta pe care o avem este clar ca EBRD, EIF, IFC si agentiile guvernamentale sunt o parte – cheie a procesului de baza de strangere de noi fonduri de investitii in regiune comparativ cu restul Europei. Ceea ce continua sa ne lipseasca este ceea ce denumim alta categorie care inseamna institutii, firme de asigurari, fonduri de pensii si toti acei investitori care nu sunt inca in aceasta clasa de active”, a precizat managing partnerul V4C.

„Si cred ca asta ofera o parte din avantajul de a genera mai multi bani pentru ca fondurile de capital privat sa incheie tranzactii”, a adaugat acesta.

In ceea ce priveste investitiile, activitatea fondurilor de private equity din regiune a inregistrat o crestere anul trecut, nu insa si pe piata din Romania.

„Vedem ca segmentul tranzactiilor de buyout continua sa conduca activitatea fondurilor de investitii in Europa Centrala si de Est. Asocierile (ventures) sunt, de asemenea o parte importanta”, concluzioneaza William Watson, pe baza unor statistici ale industriei de profil europene ale asociatiei europene a fondurilor de private equity si venture capital Invest Europe.

“Sunt multi euro care merg catre asocieri in regiune, dar (aceasta categorie de tranzactii) este inca eclipsata in valoare monetara de segmentul de buyout”, a spus reprezentantul V4C.

Strangerea de noi fonduri de investitii alimenteaza atat activitatea de investitii, cat si pe cea de dezinvestitii (vanzare, n.r.), a punctat acesta.

“Dezinvestirile (divestments) sunt, de fapt, oportunitati pentru noi tranzactii. Din ce in ce mai mult in Europa Centrala si de Est, fonduri de private equity cumpara de la alte fonduri de private equity”, a semnalat William Watson, care adauga ca exista aici un potential extraordinar de crestere a nivelului de activitate tranzactionala.

Potrivit acestuia, tranzactiile de secondary incheiate de catre fonduri de private equity au avut in 2024 o pondere de 12% la nivelul tranzactiilor din pietele CEE, daca avem in vedere valoarea la nivel de cost al investitiei vandute, si nu cea a profiturilor realizate.

“Nu am vazut cu adevarat in ultimii ani piete <<booming>>, 2023 si 2024 au fost ok, insa fluxul actual de idei in piata nu l-am simtit ca fiind unul puternic”, sustine reprezentantul V4C.

“Tichetele medii de tranzactii sunt in crestere constanta in regiune, insa se situeaza semnificativ sub cel din Europa de Vest”, a nuantat William Watson.

“Istoric, una sau doua tranzactii mari pe an ies in fata in regiune si ar trebui sa le avem. Avem nevoie sa atragem fonduri de private equity din Vest in regiune care sa finanteze acele megatranzactii”, a concluzionat reprezentantul V4C.


 Cum arata dinamica tranzactiilor de tip secondary, in care fondurile de private equity sunt la ambele capete ale unei tranzactii, versus tranzactiile cu investitori strategici

“Sper ca ambele tipuri de tranzactii vor creste si nu cred, neaparat, ca ele sunt 100% in competitie. Nu este un joc cu suma zero. Ai companii care clar sunt setate sa fie vandute catre investitori strategici. Dar ai si tranzactii mai concentrate catre un cumparator financiar si cred ca, ceea ce face cu adevarat puternica piata de private equity, este sa ai deschisa o gama larga de oportunitati”, este de parere William Watson.

Potrivit acestuia, piata publica (pietele de capital) este o optiune cand nu ai o tranzactie cu un investitor strategic sau cu un fond de private equity.

“Si asta este ceea ce le spun eu investitorilor ca Europa Centrala ca si infrastructura de private equity, ca si ecosistem de private equity, este mult mai puternica. Si Romania, de asemenea. Exista un numar de fonduri romanesti de private equity care pot face tranzactii secondary cu alte fonduri de private equity care inainte nu exista”, a spus reprezentantul V4C.

Potrivit acestuia, exista o buna stratificare a pietei locale de profil care permite tranzactii pe diferite paliere de valoare cu fonduri diferite de private equity.

“Problema cu investitorii strategici este ca ei, de obicei, se uita la marime (marimea tintei de achizitie, n.r.). Deci, daca ai o companie relativ mica, sa ai un investitor financiar este o ruta de acces cred (…) Poti oricand sa le spui partenerilor din comitetul de investitii ca aceasta poate fi o tranzactie pentru Morphosis sau pentru Mozaik cand te duci catre exit”, a punctat William Watson.


Cum se uita V4C la oportunitatile de investitii din Romania

“V4C a avut o strangere de fonduri de succes, am avut prima inchidere in urma cu mai putin de un an la 110 mil. Euro pentru al doilea nostru fond si inca strangem pentru tinta de 150 mil. Euro. Este deja un fond mai mare decat primul, deci cred ca am facut o treaba destul de buna pe partea de fundraising in categoria (bracket) noastra si asta ne ofera mult capital disponibil de investit (dry powder)”, a spus reprezentantul V4C.

“Fondul se numeste Poland Plus, asa ca are Polonia in centru, dar plusul pe care il vedem cu adevarat este foarte mult Romania. Nu ne petrecem asa mult timp in alte tari. Sincer, sunt jucatori locali foarte puternici in Cehia si regiunea baltica, asa ca incercam sa jucam in aceste doua piete”, a precizat Watson.

“In Romania este un pipeline activ, este un numar mare de tranzactii care circula in jurul nostru, provocarea este intotdeauna sa gasesti ceea ce este o tranzactie buna pentru firma. In acest moment, nu suntem intr-un due diligence detaliat pe nicio oportunitate din Romania. Pot spune ca prima tranzactie din noul fond va fi in Polonia, a fost anuntata in urma cu circa 3 – 4 saptamani si speram sa o inchidem pana la finele lunii iulie”,a mentionat acesta.

“V4C se concentreaza in mod specific pe sectorul de servicii. Ne-am gandit anul trecut la cafea, a fost acea tranzactie cu 5 to go, dar si alte oportunitati. Pentru noi este un sector greu pentru ca asta este mai mult retail pur, iar noi credem despre noi insine ca nu suntem experti in asta. Suntem mai mult orientati catre segmente precum B2B sau B2SME (business to SME)”, a detaliat seful V4C.

“In Romania, speram sa avem ceva (nou) in portofoliu in 9 luni sau, cu siguranta, in 9 – 12 luni”, a mai spus William Watson, Managing Partner al managerului regional de fonduri de private equity Value4Capital (V4C), la panelul Private equity din cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2025 este sustinut de KRUK Romania in calitate de Event Partner si de AxFina Romania in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2025


MIRSANU INVESTORS SUMMIT 2025: “Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al Uniunii Europene”. Cu tranzactii puse “on hold” de instabilitatea politica, investitorii asteapta stabilitate si directia in care se vor misca politicile economice ale noului guvern din Romania. Ministerul Finantelor are in plan o ultima emisiune de eurobonduri “de cateva miliarde de euro” in 2025 si imprumuturi de la banci ca backup daca transa 4 din PNRR nu va fi trasa in acest an. Ce tendinte urmaresc investitorii strategici, antreprenorii, managerii de fonduri de private equity, venture capital, private debt, fonduri de pensii, finantatorii internationali, investitorii de pe pietele de capital, real estate, debt management in spatiul Europei Centrale si de Est


Marius Cara, European Investment Bank Group: Avem un pipeline in Romania asemanator cu cel de anul trecut, tinta noastra ramane intre 1,5 mld. Euro si 2 mld. Euro pe an la nivelul bancii cu acelasi mix de infrastructura, energie si investitii in IMM-uri. EIB asteapta cu mare interes sa investeasca in emisiunea de obligatiuni verzi a Electrica


Adrian Tanase, Bursa de Valori Bucuresti: Sunt pregatiri, dar nu am niciun semn privind tranzactii sigure ce ar urma pe bursa pentru ca posibilele listari asteapta mai multa claritate privind politicile economice. Cum arata un “to do list” al lui Adrian Tanase pentru urmatorul CEO al BVB. “As vrea sa vad listate pe bursa REIT-uri din imobiliare sau companii mari precum Dedeman, iar companii care se dezvolta regional sau global sa fie listate si pe Bursa de Valori Bucuresti”


Stefan Nanu, Ministerul Finantelor: Ne facem calculele pentru urmatoarea emisiune de titluri Fidelis si luam in considerare maturitatea de 10 ani la obligatiunile in Euro. Investitorii din SUA au o expunere foarte mare pe Romania de cateva miliarde de euro, atat pe eurobonduri, cat si pe piata titlurilor de stat in lei. La eurobonduri ne uitam sa largim cadrul de emitere de obligatiuni verzi catre cele in format sustenabil, iar in partea a doua anului vrem sa emitem noi obligatiuni Samurai posibil tot verzi. Cine sunt cei mai mari investitori in titlurile de stat de pe piata interna si cine are cele mai mari expuneri pe eurobondurile romanesti


Voicu Oprean, AROBS: Dupa tranzactia din SUA, mai avem un buget disponibil de achizitii M&A de circa 20 mil. Euro si speram sa mai finalizam cateva achizitii in 2025. Suntem relativ aproape cu doua tranzactii, una pe piata europeana in zona de produse, iar cu alta vrem sa completam zona de automotive


Adrian Negru, Raiffeisen Asset Management: Fondurile locale de actiuni si fondurile de pensii Pilon 3 au actiuni de peste 1 mld. Euro pe bursa de la Bucuresti, formand in ultimii 2 – 3 ani inca un jucator institutional important la BVB. “Probabil cand vom ajunge cu fondul de pensii private facultative la active de 200 – 300 mil. Euro sau 500 mil. Euro, pot sa ma gandesc sa investesc 25 – 40 mil. Euro in fonduri de private equity. Pana atunci sunt alte oportunitati care aduc mai multe beneficii pentru fond decat „sa spargem gheata” in private equity la acest moment”


Cristian Munteanu, Early Game Ventures: Primele cifre pe care le facem publice acum privind randamentul fondului nostru Early Game Fund I vintage 2019 arata la nivelul lui martie 2025 un multiplu al capitalului investit de 2,7x, IRR brut de 31% si TVPI de 2,1x. Obiectivul nostru real este de a face un multiplu de 10x la fiecare dintre fondurile pe care le avem. Observam o crestere a evaluarilor initiale ale companiilor de la fondul 1 la fondul 2. “O runda de investitii de serie A nu se mai face astazi la o evaluare de 20 mil. Euro, se discuta deja de la 40 mil. Euro in sus”


Marius Ghenea, Catalyst Romania: Vom incepe sa lucram spre finele acestui an la structurarea fondului de venture capital Catalyst Romania III, care va avea un capital de circa 80 mil. Euro, portofoliu de 15 – 20 companii, iar tichetele de investitii vor creste la 2,5 – 3 mil. Euro. La fondul Catalyst Romania I, dupa 7 exituri suntem la o rata DPI de distributie de capital catre investitorii din fond de peste 1x, cel mai bun exit fiind la un multiplu de bani de 20x. Vom trece in 2025 – 2026 si la primele exituri din fondul Catalyst Romania II


Cosmina Marinescu, KRUK Romania: Avem o rocada foarte clara pe piata vanzarii de portofolii de datorii – daca anul trecut, IFN-urile reprezentau circa 60% din portofoliile puse in vanzare, in 2025 banking-ul reprezinta aproximativ 70%, iar IFN-urile au o pondere de peste 20% in piata. Asteptam in partea a doua a anului sa apara la vanzare portofolii bancare la nivel de valoare nominala de peste 100 mil. Euro


René Schöb, KPMG Romania: Investitorii straini nu au apetit pentru investitii noi in Romania, sentimentul dominant fiind cel de a-si reduce costurile. Noi vedem la antreprenori un accent pe optimizarea cashflow-ului pentru ca lumea nu intelege ce se va intampla in 6 – 12 luni. Unde vad investitorii strategici si antreprenorii oportunitati de investitii pe piata. “La tranzactia grupului Emag cu Cargus este un add-on in timp ce la vanzarea La Cocos catre grupul Schwarz nu vorbim despre o achizitie pentru cota de piata, ci despre un model de business diferit spre care a pivotat strategic un mare grup international de retail”


Nick Vozianov, ING Bank: Probabil, Digi, dar intotdeauna exista un al doilea competitor – sectorul de petrol si gaze, daca ar fi sa pariez cine din Romania ar putea face un imprumut sindicalizat de minim 1 mld. Euro. Piata imprumuturilor bancare pentru corporatii din CEE a ramas constanta ca valoare la 24 mld. Euro in prima jumatate a anului, insa pe fondul scaderii puternice a volumului de la 62 – 63 tranzactii in S1 2024 la 35 de tranzactii in acest an. Piata creditelor sindicalizate din Romania a contabilizat circa 1 mld. Euro in 6 tranzactii in 2024, cu un volum constant de tranzactii, dar pe o piata de 3 ori mai mica in valoare


Matthias Siller, Barings: Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al UE. Romania este la o rascruce de drumuri, iar participantii la piata de capital au de luat acum niste decizii privind directia si pasii urmatori. De exemplu, cred ca la Banca Transilvania sunt 2 optiuni – fie va fi un candidat principal pentru preluare in ceea ce va fi o piata M&A hot in Europa, fie as invita statul roman sa preia participatia EBRD din banca. Ce mesaje are investitorul global despre participatiile statului in companiile de utilitati listate si despre portofoliile fondurilor de pensii din Romania


Dan Dascal, BT Asset Management: Obligatiunile emise de catre statul roman cu un cupon de 7% la Euro garanteaza un randament de 30%, ceea ce ar fi o investitie foarte buna. Investitiile in active real estate pot genera randamente la euro superioare titlurilor de stat cu randamente anuale de circa 8% la euro, care pot fi optimizate prin metode prin care poti sa iti iei leverage


William Watson, Value4Capital: Romania inca are o piata relativ neconsolidata fata de Polonia, ceea ce o face un loc foarte atractiv de investitii atat pentru strategici, cat si pentru investitorii financiari. Piata de private equity din CEE are doua dependente pe partea de fundraising – un procentaj mult mai mare de investitori si institutii private, iar institutiile financiare internationale si agentiile guvernamentale joaca un rol-cheie in strangerea de noi fonduri fata de restul Europei


Vytautas Plunksnis, INVL Asset Management: Fondurile baltice de pensii private au o pondere de circa 20% din noul nostru fond regional de private equity. Grupul INVL, cumparatorul Pehart, are investitii totale in Romania pe mai multe piete care se apropie de 500 mil. Euro, cifra care include atat capitalul de investit, cat si partea de datorii


Bartosz Kwiatkowski, Enterprise Investors: Tinta noastra pentru piata din Romania este sa avem o tranzactie add-on pe care o vom anunta in curand si o achizitie directa din noul fond in termen de un an. Avem nevoie de randamente mai mari la tranzactiile pe piete inafara Poloniei pentru a justifica investitiile pentru ca exiturile sunt mai provocatoare in tari mai mici


Evtim Chesnovski, Integral Capital Group: Ne uitam in Romania in urmatoarele luni la o achizitie, posibil doua tranzactii. Primul exit dintr-o companie din Romania il vom semna anul viitor. Fata de Europa de Sud – Est, vedem ca pietele de capital sunt ceva mai dezvoltate in Europa Centrala, unde accesul la finantare este mai usor si acolo poti vedea investitii in companii mai mature generatoare de cash, cu o crestere solida


Magdalena Sniegocka, CVI: Dorim sa investim circa 500 mil. Euro pe pietele de private debt din CEE, din care pana la 100 mil. Euro vrem sa desfasuram in tranzactii in Romania. Avem in pipeline 11 tranzactii in Romania, din care una semnata si aprobata, iar alta intr-o faza avansata. Cu ce “arme” lupta fondurile de private debt in competitia lor cu bancile si fondurile de private equity


Radu Dobre, APS Romania: Ne asteptam la un volum total de tranzactii in jurul a 500 mil. Euro valoare nominala a portofoliilor de creante. Cred ca in urmatorii doi ani cel putin un jucator de pe piata administrarii portofoliilor de datorii va mai iesi din piata. Managerul ceh APS de pe piata de debt management a cumparat recent un IFN pe piata din Romania


Valeriu Binig, PPC: Investitorii strategici de pe piata de energie din Romania se uita daca sa investeasca pe partea de stocare in baterii independente sau baterii colocate. Ne uitam la multe tari din regiune, insa principala piata pentru investitii este Grecia, dupa care urmeaza Romania


Lorena Brehuescu, Oresa Industra: Instabilitatea din prima jumatate a anului nu ne-a ajutat sa mergem spre o achizitie M&A. Ne-am uitat la o tranzactie de peste 25 mil. Euro in orasele secundare  si la o tranzactie de peste 100 mil. Euro pe piata Bucurestiului. Pentru noi, e important ca proiectele la care ne uitam pentru achizitie sa aiba deja componenta de leverage


Mihai Patrulescu, CBRE: Cred ca la jumatatea anului, valoarea tranzactiilor de pe piata imobiliara din Romania a ajuns undeva la 400 mil. Euro. Instabilitatea politica din ultima vreme s-a simtit puternic pe zona tranzactiilor, care au incetinit din ce vedem noi. Cel mai mare tichet de tranzactie aflat acum pe piata depaseste 200 mil. Euro


Sursa foto: BT Asset Management.

Dan Dascal, BT Asset Management: Obligatiunile emise de catre statul roman cu un cupon de 7% la Euro garanteaza un randament de 30%, ceea ce ar fi o investitie foarte buna. Investitiile in active real estate pot genera randamente la euro superioare titlurilor de stat cu randamente anuale de circa 8% la euro, care pot fi optimizate prin metode prin care poti sa iti iei leverage

“Industria de asset management din Romania a performat destul de bine in acest an. Valoarea activelor s-a ridicat la 28 mld. RON si avem peste 900.000 de clienti co-investiti in fondurile de investitii din Romania“, a declarat Dan Dascal, CEO al BT Asset Management, unul dintre liderii industriei locale de asset management, la MIRSANU INVESTORS SUMMIT 2025, eveniment online organizat pe 26 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Toate cresc destul de bine si putem sa adaugam peste 20.000 de clienti noi in fiecare luna. Nivelul activelor este in acest moment destul de redus comparativ cu competitorii regionali (regional peers), ma refer la Ungaria, Cehia, Polonia. In Romania, valoarea activelor sub administrare este in jurul a 2% din PIB, mult mai mica fata de Ungaria de exemplu”, a punctat Dan Dascal.

“Acesta este motivul de ce sunt destul de optimist ca industria de asset management poate creste in viitor. Suntem sustinuti de integrarea la nivelul Uniunii Europene, alfabetizarea financiara (financial literacy) si digitalizare. Cred ca suntem capabili sa oferim solutii de investitii diverse catre investitorii nostri”, a adaugat acesta.

“Daca ne uitam la ritmul de crestere de anul trecut, cred ca, in curand, vom atinge numarul de 1 milion de clienti in fondurile de investitii in Romania si, ca sa fiu sincer, limita este cerul pentru ca potentialul este foarte foarte ridicat, iar principalul motiv este acela ca suntem acum la un nivel foarte scazut”, sustine CEO-ul BT Asset Management.

La ce nivel de active sub administrare poate ajunge industria de asset management in viitorul previzibil fata de nivelul actual?

“De 5 ori, de 10 ori (fata de nivelul actual, n.r.). Limita este cerul, cum spuneam”, a raspuns Dan Dascal.

“Activele de fix income (instrumente cu venit fix, n.r.) au fost destul de atractive in acesti ani pentru ca toti putem vedea randamentul obligatiunilor Romaniei oferite catre investitori si, de asemenea, poti gasi obligatiuni corporative foarte atractive (very juicy) in aceste zile”, a subliniat reprezentantul BT Asset Management.

Potrivit acestuia, o investitie intr-o obligatiune emisa de catre statul roman cu un cupon de 7% la Euro garanteaza un randament de 30%, ceea ce ar fi o investitie foarte buna.

Care sunt oportunitatile de investitii cele mai atractive pentru managerii de fonduri de investitii privind la clasele de active in care acestea pot investi?

“Pe de o parte eu ma uit deja ce avem pe masa si avem o clasa de active care este destul de <<hot>> (atractive, n.r.), cum ar veni, titlurile guvernamentale. Si au fost si perioade in care au fost foarte atractive datorita si perioadei de volatilitate induse de alegeri. In continuare cred ca titlurile de stat romanesti sunt atractive, si aici ma refer si la titlurile din programul Fidelis care sunt listate pe bursa si la cele emise la BNR”, a spus Dan Dascal.

“Emisiuni de obligatiuni corporate interesante apar si ne uitam cu atentie la ele. Ce as vrea sa adaug fata de ofertele clasice de actiuni sau obligatiuni, este ca in Romania sunt si alte clase de active foarte interesante daca este sa ne uitam la industria de private equity, aici ma refer cu subiect si predicat la activele din real estate, care pot sa genereze randamente in euro superioare fata de ce ofera titlurile de stat si cu marja destul de buna”, a semnalat acesta.

“Yield-urile se duc in zona de 8% in euro ca randament, care este destul de bun. Randamentele astea pot fi optimizate prin diferite metode prin care poti sa iti iei leverage”, a subliniat CEO-ul BT Asset Management.

Cum arata portofoliul de investitii administrat de catre BT Asset Management si care este dinamica lui?

“Suntem una din cele mai mari companii din industria de asset management. Avem active de aproape 7 mld. RON. Valoarea activelor noastre a crescut cu peste 70% in ultimii 5 ani”, afirma reprezentantul BT Asset Management, companie care face parte din grupul Banca Transilvania.

“Avem fonduri de actiuni, fonduri de investitii multiactive, fonduri de fix income (instrumente cu venit fix) si avem, de asemenea, trei fonduri de investitii alternative”, a adaugat el.

“Fondurile noastre de actiuni sunt conforme ESG cu articolul 8 din directiva Uniunii Europene. Unul dintre fondurile noastre de investitii alternative este singurul fond care investeste in active real estate – BT Property”, precizeaza Dan Dascal.

“Pot sa va spun ca am investit mult anul trecut in digitalizare. Avem un numar de peste 300.000 de clienti datorita digitalizarii si suntem capabili sa adaugam peste 10.000 de clienti noi in fiecare luna”, a mai spus Dan Dascal, CEO al BT Asset Management, la panelul Piete de capital din cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2025 este sustinut de KRUK Romania in calitate de Event Partner si de AxFina Romania in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2025


MIRSANU INVESTORS SUMMIT 2025: “Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al Uniunii Europene”. Cu tranzactii puse “on hold” de instabilitatea politica, investitorii asteapta stabilitate si directia in care se vor misca politicile economice ale noului guvern din Romania. Ministerul Finantelor are in plan o ultima emisiune de eurobonduri “de cateva miliarde de euro” in 2025 si imprumuturi de la banci ca backup daca transa 4 din PNRR nu va fi trasa in acest an. Ce tendinte urmaresc investitorii strategici, antreprenorii, managerii de fonduri de private equity, venture capital, private debt, fonduri de pensii, finantatorii internationali, investitorii de pe pietele de capital, real estate, debt management in spatiul Europei Centrale si de Est


Marius Cara, European Investment Bank Group: Avem un pipeline in Romania asemanator cu cel de anul trecut, tinta noastra ramane intre 1,5 mld. Euro si 2 mld. Euro pe an la nivelul bancii cu acelasi mix de infrastructura, energie si investitii in IMM-uri. EIB asteapta cu mare interes sa investeasca in emisiunea de obligatiuni verzi a Electrica


Adrian Tanase, Bursa de Valori Bucuresti: Sunt pregatiri, dar nu am niciun semn privind tranzactii sigure ce ar urma pe bursa pentru ca posibilele listari asteapta mai multa claritate privind politicile economice. Cum arata un “to do list” al lui Adrian Tanase pentru urmatorul CEO al BVB. “As vrea sa vad listate pe bursa REIT-uri din imobiliare sau companii mari precum Dedeman, iar companii care se dezvolta regional sau global sa fie listate si pe Bursa de Valori Bucuresti”


Stefan Nanu, Ministerul Finantelor: Ne facem calculele pentru urmatoarea emisiune de titluri Fidelis si luam in considerare maturitatea de 10 ani la obligatiunile in Euro. Investitorii din SUA au o expunere foarte mare pe Romania de cateva miliarde de euro, atat pe eurobonduri, cat si pe piata titlurilor de stat in lei. La eurobonduri ne uitam sa largim cadrul de emitere de obligatiuni verzi catre cele in format sustenabil, iar in partea a doua anului vrem sa emitem noi obligatiuni Samurai posibil tot verzi. Cine sunt cei mai mari investitori in titlurile de stat de pe piata interna si cine are cele mai mari expuneri pe eurobondurile romanesti


Voicu Oprean, AROBS: Dupa tranzactia din SUA, mai avem un buget disponibil de achizitii M&A de circa 20 mil. Euro si speram sa mai finalizam cateva achizitii in 2025. Suntem relativ aproape cu doua tranzactii, una pe piata europeana in zona de produse, iar cu alta vrem sa completam zona de automotive


Adrian Negru, Raiffeisen Asset Management: Fondurile locale de actiuni si fondurile de pensii Pilon 3 au actiuni de peste 1 mld. Euro pe bursa de la Bucuresti, formand in ultimii 2 – 3 ani inca un jucator institutional important la BVB. “Probabil cand vom ajunge cu fondul de pensii private facultative la active de 200 – 300 mil. Euro sau 500 mil. Euro, pot sa ma gandesc sa investesc 25 – 40 mil. Euro in fonduri de private equity. Pana atunci sunt alte oportunitati care aduc mai multe beneficii pentru fond decat „sa spargem gheata” in private equity la acest moment”


Cristian Munteanu, Early Game Ventures: Primele cifre pe care le facem publice acum privind randamentul fondului nostru Early Game Fund I vintage 2019 arata la nivelul lui martie 2025 un multiplu al capitalului investit de 2,7x, IRR brut de 31% si TVPI de 2,1x. Obiectivul nostru real este de a face un multiplu de 10x la fiecare dintre fondurile pe care le avem. Observam o crestere a evaluarilor initiale ale companiilor de la fondul 1 la fondul 2. “O runda de investitii de serie A nu se mai face astazi la o evaluare de 20 mil. Euro, se discuta deja de la 40 mil. Euro in sus”


Marius Ghenea, Catalyst Romania: Vom incepe sa lucram spre finele acestui an la structurarea fondului de venture capital Catalyst Romania III, care va avea un capital de circa 80 mil. Euro, portofoliu de 15 – 20 companii, iar tichetele de investitii vor creste la 2,5 – 3 mil. Euro. La fondul Catalyst Romania I, dupa 7 exituri suntem la o rata DPI de distributie de capital catre investitorii din fond de peste 1x, cel mai bun exit fiind la un multiplu de bani de 20x. Vom trece in 2025 – 2026 si la primele exituri din fondul Catalyst Romania II


Cosmina Marinescu, KRUK Romania: Avem o rocada foarte clara pe piata vanzarii de portofolii de datorii – daca anul trecut, IFN-urile reprezentau circa 60% din portofoliile puse in vanzare, in 2025 banking-ul reprezinta aproximativ 70%, iar IFN-urile au o pondere de peste 20% in piata. Asteptam in partea a doua a anului sa apara la vanzare portofolii bancare la nivel de valoare nominala de peste 100 mil. Euro


René Schöb, KPMG Romania: Investitorii straini nu au apetit pentru investitii noi in Romania, sentimentul dominant fiind cel de a-si reduce costurile. Noi vedem la antreprenori un accent pe optimizarea cashflow-ului pentru ca lumea nu intelege ce se va intampla in 6 – 12 luni. Unde vad investitorii strategici si antreprenorii oportunitati de investitii pe piata. “La tranzactia grupului Emag cu Cargus este un add-on in timp ce la vanzarea La Cocos catre grupul Schwarz nu vorbim despre o achizitie pentru cota de piata, ci despre un model de business diferit spre care a pivotat strategic un mare grup international de retail”


Nick Vozianov, ING Bank: Probabil, Digi, dar intotdeauna exista un al doilea competitor – sectorul de petrol si gaze, daca ar fi sa pariez cine din Romania ar putea face un imprumut sindicalizat de minim 1 mld. Euro. Piata imprumuturilor bancare pentru corporatii din CEE a ramas constanta ca valoare la 24 mld. Euro in prima jumatate a anului, insa pe fondul scaderii puternice a volumului de la 62 – 63 tranzactii in S1 2024 la 35 de tranzactii in acest an. Piata creditelor sindicalizate din Romania a contabilizat circa 1 mld. Euro in 6 tranzactii in 2024, cu un volum constant de tranzactii, dar pe o piata de 3 ori mai mica in valoare


Matthias Siller, Barings: Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al UE. Romania este la o rascruce de drumuri, iar participantii la piata de capital au de luat acum niste decizii privind directia si pasii urmatori. De exemplu, cred ca la Banca Transilvania sunt 2 optiuni – fie va fi un candidat principal pentru preluare in ceea ce va fi o piata M&A hot in Europa, fie as invita statul roman sa preia participatia EBRD din banca. Ce mesaje are investitorul global despre participatiile statului in companiile de utilitati listate si despre portofoliile fondurilor de pensii din Romania


Dan Dascal, BT Asset Management: Obligatiunile emise de catre statul roman cu un cupon de 7% la Euro garanteaza un randament de 30%, ceea ce ar fi o investitie foarte buna. Investitiile in active real estate pot genera randamente la euro superioare titlurilor de stat cu randamente anuale de circa 8% la euro, care pot fi optimizate prin metode prin care poti sa iti iei leverage


William Watson, Value4Capital: Romania inca are o piata relativ neconsolidata fata de Polonia, ceea ce o face un loc foarte atractiv de investitii atat pentru strategici, cat si pentru investitorii financiari. Piata de private equity din CEE are doua dependente pe partea de fundraising – un procentaj mult mai mare de investitori si institutii private, iar institutiile financiare internationale si agentiile guvernamentale joaca un rol-cheie in strangerea de noi fonduri fata de restul Europei


Vytautas Plunksnis, INVL Asset Management: Fondurile baltice de pensii private au o pondere de circa 20% din noul nostru fond regional de private equity. Grupul INVL, cumparatorul Pehart, are investitii totale in Romania pe mai multe piete care se apropie de 500 mil. Euro, cifra care include atat capitalul de investit, cat si partea de datorii


Bartosz Kwiatkowski, Enterprise Investors: Tinta noastra pentru piata din Romania este sa avem o tranzactie add-on pe care o vom anunta in curand si o achizitie directa din noul fond in termen de un an. Avem nevoie de randamente mai mari la tranzactiile pe piete inafara Poloniei pentru a justifica investitiile pentru ca exiturile sunt mai provocatoare in tari mai mici


Evtim Chesnovski, Integral Capital Group: Ne uitam in Romania in urmatoarele luni la o achizitie, posibil doua tranzactii. Primul exit dintr-o companie din Romania il vom semna anul viitor. Fata de Europa de Sud – Est, vedem ca pietele de capital sunt ceva mai dezvoltate in Europa Centrala, unde accesul la finantare este mai usor si acolo poti vedea investitii in companii mai mature generatoare de cash, cu o crestere solida


Magdalena Sniegocka, CVI: Dorim sa investim circa 500 mil. Euro pe pietele de private debt din CEE, din care pana la 100 mil. Euro vrem sa desfasuram in tranzactii in Romania. Avem in pipeline 11 tranzactii in Romania, din care una semnata si aprobata, iar alta intr-o faza avansata. Cu ce “arme” lupta fondurile de private debt in competitia lor cu bancile si fondurile de private equity


Radu Dobre, APS Romania: Ne asteptam la un volum total de tranzactii in jurul a 500 mil. Euro valoare nominala a portofoliilor de creante. Cred ca in urmatorii doi ani cel putin un jucator de pe piata administrarii portofoliilor de datorii va mai iesi din piata. Managerul ceh APS de pe piata de debt management a cumparat recent un IFN pe piata din Romania


Valeriu Binig, PPC: Investitorii strategici de pe piata de energie din Romania se uita daca sa investeasca pe partea de stocare in baterii independente sau baterii colocate. Ne uitam la multe tari din regiune, insa principala piata pentru investitii este Grecia, dupa care urmeaza Romania


Lorena Brehuescu, Oresa Industra: Instabilitatea din prima jumatate a anului nu ne-a ajutat sa mergem spre o achizitie M&A. Ne-am uitat la o tranzactie de peste 25 mil. Euro in orasele secundare  si la o tranzactie de peste 100 mil. Euro pe piata Bucurestiului. Pentru noi, e important ca proiectele la care ne uitam pentru achizitie sa aiba deja componenta de leverage


Mihai Patrulescu, CBRE: Cred ca la jumatatea anului, valoarea tranzactiilor de pe piata imobiliara din Romania a ajuns undeva la 400 mil. Euro. Instabilitatea politica din ultima vreme s-a simtit puternic pe zona tranzactiilor, care au incetinit din ce vedem noi. Cel mai mare tichet de tranzactie aflat acum pe piata depaseste 200 mil. Euro


Sursa foto: Barings.

Matthias Siller, Barings: Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al UE. Romania este la o rascruce de drumuri, iar participantii la piata de capital au de luat acum niste decizii privind directia si pasii urmatori. De exemplu, cred ca la Banca Transilvania sunt 2 optiuni – fie va fi un candidat principal pentru preluare in ceea ce va fi o piata M&A hot in Europa, fie as invita statul roman sa preia participatia EBRD din banca. Ce mesaje are investitorul global despre participatiile statului in companiile de utilitati listate si despre portofoliile fondurilor de pensii din Romania

“Cred ca piata din Romania chiar s-a indreptat catre crestere. Cred ca este corect sa spun ca piata romaneasca a devenit nr. 2 din regiune, daca putem scoate de aici orasul meu natal Viena, dar este clar ca Varsovia si Bucurestiul vor fi vazute drept centrele financiare ale motorului de crestere al Uniunii Europene si asta ar trebui sa fie ceva care nu numai ca ar trebui sa va umple de satisfactie si de mandrie, dar si sa va motiveze sa faceti urmatorii pasi. Cred ca este in mainile voastre acum mai degraba decat in trecut, cand stiti ca munca grea a dat roade, dar esti intr-o anumita masura si supus evolutiilor internationale. Cred ca chiar acum participantii la piata de capital din Romania vor trebui sa decida in ce directie veti merge”, a declarat Matthias Siller, Head of EMEA Emerging Equities in cadrul managerului global de active Barings, la MIRSANU INVESTORS SUMMIT 2025, eveniment online organizat pe 26 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Bucurestiul este la acelasi nivel cu Budapesta din perspectiva noastra, ceea ce in urma cu cativa ani ar fi fost un succes, insa totul este despre ritmul de crestere, totul este despre viitor in business-ul nostru”, a punctat Matthias Siller.

“Fara sa fiu lipsit de respect fata de colegii mei din Ungaria, dar este o tara mult mai mica si a luat, fara indoiala, din punctul meu de vedere decizii gresite. Nu eu sunt cel care judeca asta. Pot insa sa spun doar ce efect va avea asupra investitorilor straini si cred ca Ungaria a luat decizii gresite din perspectiva investitorilor internationali. Trebuie sa spun ca nimeni din Ungaria nu este in niciun fel surprins de asta, dar acesta este un pret pe care sunt dispusi sa-l plateasca sau poate ca nici macar nu este pretul. Este cu siguranta un pret pentru unii actori, dar nu pentru actorii importanti din Ungaria, asa vad eu lucrurile. Si voi va aflati la aceeasi rascruce de drumuri”, a subliniat managerul Barings.

„Cred ca urmatorul pas pentru Romania nu este sa intrebe ce pot face altii pentru tine, ci cum ma poti impresiona. Aceasta este o reactie tipica pe care nu-mi place sa o vad ca investitor, aceea de a inceta sa te concentrezi pe evolutia unor lucruri pentru ca <<lichiditatea este scazuta pentru ca suntem o piata de frontiera>> sau <<nu putem creste la fel de repede pentru ca suntem si o piata de frontiera>>. Aceasta este calea gresita, ca in toate aspectele vietii”, sustine Matthias Siller.


Exemplul Banca Transilvania. Si 2 optiuni – candidat de preluare in ceea ce va fi o campanie M&A in Europa sau statul roman ar putea cumpara participatia EBRD din banca

“Va dau un exemplu. Una dintre cele mai pretuite actiuni si una dintre cele mai frumoase amintiri ale mele de pe piata de capital, unde lucrez de mai bine de 35 de ani, este Banca Transilvania”, afirma reprezentantul Barings.

Potrivit acestuia, cresterea obtinuta din reinvestirea profiturilor de catre BT este un mare succes in sine.

„De asemenea, banca a fost norocoasa sa isi vanda subsidiara din asigurari la timpul potrivit”, a comentat acesta.

„Cred ca acum sunt cel mai de incredere sau unul dintre cele mai de incredere branduri din Romania. Si este un campion, este cea mai mare banca din tara cu o capitalizare bursiera comparabila cu Raiffeisen International, ceea ce este incredibil daca te gandesti”, este de parere Matthias Siller.

„Acum, banca are actiuni free float. Aici vreau sa punctez astazi. Cred ca oricine ar fi de acord sa spuna ca in nicio circumstanta Banca Transilvania poate fi preluata printr-o preluare ostila”, a adaugat acesta.

“Vreau sa spun ca acestea sunt deciziile pe care romanii vor trebui sa le ia de acum inainte daca vor cu adevarat sa avanseze si sa se diferentieze pozitiv fata de alte locuri”, sustine Matthias Siller.

“Fie recunoasteti faptul ca aceasta este o optiune de preluare si va fi o optiune principala (prime takeover candidate) pe o piata de fuziuni si achizitii (M&A) care va fi foarte fierbinte in Europa. Exista un surplus de capital si capitalul se grabeste sa gaseasca noi tinte, fie spuneti ca aici nu mergem pe principiile pietelor de capital pentru ca avem aici elemente nationaliste, patriotice si atunci as invita statul roman sa ia in considerare achizitia participatiei BERD cat mai repede posibil. Dar trebuie sa fie oricare dintre cele doua. Trebuie sa intelegeti asta”, a semnalat managerul Barings.

„Sau, daca nu, este o combinatie a urmatoarelor – drepturile actionarilor nu sunt cu adevarat extinse la drepturile de vot si atunci nu trebuie sa fiti surprinsi ca in urmatorii 5 ani nu veti avea aceeasi performanta ca in precedentii 5 ani de dezvoltare si nu trebuie sa fiti surprinsi ca Bucurestiul este al doilea dupa Varsovia, ca nu se va diferentia in niciun fel în ceea ce priveste pietele de capital fata de alte locuri si nu trebuie sa fiti surprinsi ca rulajul zilnic de la Bursa de Valori din Bucuresti peste 5 ani nu depaseste 100 mil. Euro si este inca intre 27 si 40 de mil. Euro, asa cum este astazi.”, sustine Matthias Siller.

Potrivit acestuia, este nevoie de pasi radicali pentru dezvoltarea pietei din Romania si masuri „outside of the box”.

„Nu cred ca dezvoltarea pietei din Romania este atat de rea sau de dezamagitoare. Cred ca ati parcurs un drum lung pana aici”, a subliniat Siller.

„Pentru mine, unul dintre cele mai mari obstacole il reprezinta participatiile mari ale statului in entitati listate. Acestea trebuie sa fie reduse si, daca ma intrebati, cred ca pot fi reduse in moduri interesante. As vrea sa vad in companiile de utilitati, de exemplu, participatii mult mai mari ale angajatilor. Nu vorbesc aici despre bonusurile catre management, ma refer la participatii largi catre angajati. Mi-ar placea sa vad programe buy back care permit miilor de angajati sa devina actionar substantial in companiile de utilitati de stat. Pot sa va garantez ca rezultatul ar fi mai bun decat programele de eficienta initiate de McKinsey cu privire la valoarea pentru actionari”, a punctat managerul Barings.


Barings: Cred ca fondurile de pensii din Romania au facut treaba cea grea, acum ar trebui sa isi reduca expunerile locale si sa puna presiune pe alti actori ai pietei

„As incuraja, de asemenea, managerii de fonduri de pensii sa faca lobby pentru doua lucruri. Primul, sa faca lobby pentru o pondere mai mica a activelor din Romania in cadrul activelor lor. Cred ca fondurile de pensii au facut o mare parte din munca grea. Acum ar trebui sa se diversifice mai mult. Ar trebui sa faca lobby la Bruxelles sa nu existe nicio modalitate prin care regulile fiscale ale UE sa duca la o situatie in care guvernul roman sa fie atras sa nationalizeze alte parti ale fondurilor de pensii romanesti printr-un truc fiscal. Am vazut asta in Polonia”, sustine Matthias Siller.

„As fi extrem de optimist daca as vedea un efort consolidat privind un lobby la Bruxelles intr-un mod in care devine imposibil pentru un viitor guvern al Romaniei sa incorporeze activele fondurilor de pensii si, prin urmare, sa reduca artificial datoria raportata la nivelul PIB-ului”, este de parere managerul Barings.

Intrebat care este expunerea portofoliul Barings pe actiunile romanesti, Matthias Siller a raspuns:

“In portofoliul meu este un numar format dintr-o cifra mica (low single digit number), iar portofoliul meu este o parte foarte mica din Barings, care este un manager international de fonduri care face afaceri nu doar in sectorul de public equity (actiuni ale companiilor listate pe burse, n.r.), dar si in private equity, private debt sau public debt (datorie publica) si atunci chiar si portofoliul meu este de nerecunoscut in portofoliul global al Barings”.

Barings, un nume prestigios pe piata financiara londoneza cu o istorie de peste 250 de ani, administreaza la nivel global active de peste 442 mld. USD la 31 martie 2025 si face parte din conglomeratul financiar american MassMutual.

“Dar asta nu este important daca ma intrebati pe mine. Totul se rezuma la viitor, la parcurgerea urmatorilor pasi si cred ca ati ajuns la un platou, deocamdata, iar acum vin decizii critice care vor pregati scena. Cred ca as investi cu bucurie in companiile de utilitati chiar acum. Exista o oportunitate uriasa in companiile de utilitati din intreaga lume. Mi-ar placea sa fiu acum Romania si mi-ar placea sa vad ca Romania poate juca un rol în acest sens”, afirma Siller.

„Dar nu am incredere ca Romania poate juca un rol in acest sens”, a continuat acesta.

„Dar am invatat de la Fondul Proprietatea ca prietenia nu da rezultate (doesn’t pay off), nu? Pentru ca le reamintesc tuturor ce a pus de fapt FP in miscare dupa ani si ani de dezamagire si obstructionare si, bineinteles, de promisiuni care nu se vor tine niciodata, nu? Si, de fapt, stiti ca a fost aproape un ucigas de cariera (career killer) la FP si nimanui din Romania nu i-a pasat. Am avut senzatia ca radeati de noi, actionarii minoritari ai FP”, sustine managerul Barings.

“Ar trebui sa tineti Romania la un nou nivel, de unde nu trebuie sa coboare si sa decideti singuri, sa faceti propriile alegeri. Si cred ca sunteti cu totii de acord ca suma parților va fi un beneficiu net pentru Romania in viitor, pentru cei care economisesc in Romania, pentru dezvoltarea pietelor de capital din Romania, pentru gospodariile din Romania, pentru locurile de munca din Romania”, a mai spus Matthias Siller, Head of EMEA Emerging Equities in cadrul managerului global de active Barings, la panelul Piete de capital din cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2025 este sustinut de KRUK Romania in calitate de Event Partner si de AxFina Romania in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2025


MIRSANU INVESTORS SUMMIT 2025: “Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al Uniunii Europene”. Cu tranzactii puse “on hold” de instabilitatea politica, investitorii asteapta stabilitate si directia in care se vor misca politicile economice ale noului guvern din Romania. Ministerul Finantelor are in plan o ultima emisiune de eurobonduri “de cateva miliarde de euro” in 2025 si imprumuturi de la banci ca backup daca transa 4 din PNRR nu va fi trasa in acest an. Ce tendinte urmaresc investitorii strategici, antreprenorii, managerii de fonduri de private equity, venture capital, private debt, fonduri de pensii, finantatorii internationali, investitorii de pe pietele de capital, real estate, debt management in spatiul Europei Centrale si de Est


Marius Cara, European Investment Bank Group: Avem un pipeline in Romania asemanator cu cel de anul trecut, tinta noastra ramane intre 1,5 mld. Euro si 2 mld. Euro pe an la nivelul bancii cu acelasi mix de infrastructura, energie si investitii in IMM-uri. EIB asteapta cu mare interes sa investeasca in emisiunea de obligatiuni verzi a Electrica


Adrian Tanase, Bursa de Valori Bucuresti: Sunt pregatiri, dar nu am niciun semn privind tranzactii sigure ce ar urma pe bursa pentru ca posibilele listari asteapta mai multa claritate privind politicile economice. Cum arata un “to do list” al lui Adrian Tanase pentru urmatorul CEO al BVB. “As vrea sa vad listate pe bursa REIT-uri din imobiliare sau companii mari precum Dedeman, iar companii care se dezvolta regional sau global sa fie listate si pe Bursa de Valori Bucuresti”


Stefan Nanu, Ministerul Finantelor: Ne facem calculele pentru urmatoarea emisiune de titluri Fidelis si luam in considerare maturitatea de 10 ani la obligatiunile in Euro. Investitorii din SUA au o expunere foarte mare pe Romania de cateva miliarde de euro, atat pe eurobonduri, cat si pe piata titlurilor de stat in lei. La eurobonduri ne uitam sa largim cadrul de emitere de obligatiuni verzi catre cele in format sustenabil, iar in partea a doua anului vrem sa emitem noi obligatiuni Samurai posibil tot verzi. Cine sunt cei mai mari investitori in titlurile de stat de pe piata interna si cine are cele mai mari expuneri pe eurobondurile romanesti


Voicu Oprean, AROBS: Dupa tranzactia din SUA, mai avem un buget disponibil de achizitii M&A de circa 20 mil. Euro si speram sa mai finalizam cateva achizitii in 2025. Suntem relativ aproape cu doua tranzactii, una pe piata europeana in zona de produse, iar cu alta vrem sa completam zona de automotive


Adrian Negru, Raiffeisen Asset Management: Fondurile locale de actiuni si fondurile de pensii Pilon 3 au actiuni de peste 1 mld. Euro pe bursa de la Bucuresti, formand in ultimii 2 – 3 ani inca un jucator institutional important la BVB. “Probabil cand vom ajunge cu fondul de pensii private facultative la active de 200 – 300 mil. Euro sau 500 mil. Euro, pot sa ma gandesc sa investesc 25 – 40 mil. Euro in fonduri de private equity. Pana atunci sunt alte oportunitati care aduc mai multe beneficii pentru fond decat „sa spargem gheata” in private equity la acest moment”


Cristian Munteanu, Early Game Ventures: Primele cifre pe care le facem publice acum privind randamentul fondului nostru Early Game Fund I vintage 2019 arata la nivelul lui martie 2025 un multiplu al capitalului investit de 2,7x, IRR brut de 31% si TVPI de 2,1x. Obiectivul nostru real este de a face un multiplu de 10x la fiecare dintre fondurile pe care le avem. Observam o crestere a evaluarilor initiale ale companiilor de la fondul 1 la fondul 2. “O runda de investitii de serie A nu se mai face astazi la o evaluare de 20 mil. Euro, se discuta deja de la 40 mil. Euro in sus”


Marius Ghenea, Catalyst Romania: Vom incepe sa lucram spre finele acestui an la structurarea fondului de venture capital Catalyst Romania III, care va avea un capital de circa 80 mil. Euro, portofoliu de 15 – 20 companii, iar tichetele de investitii vor creste la 2,5 – 3 mil. Euro. La fondul Catalyst Romania I, dupa 7 exituri suntem la o rata DPI de distributie de capital catre investitorii din fond de peste 1x, cel mai bun exit fiind la un multiplu de bani de 20x. Vom trece in 2025 – 2026 si la primele exituri din fondul Catalyst Romania II


Cosmina Marinescu, KRUK Romania: Avem o rocada foarte clara pe piata vanzarii de portofolii de datorii – daca anul trecut, IFN-urile reprezentau circa 60% din portofoliile puse in vanzare, in 2025 banking-ul reprezinta aproximativ 70%, iar IFN-urile au o pondere de peste 20% in piata. Asteptam in partea a doua a anului sa apara la vanzare portofolii bancare la nivel de valoare nominala de peste 100 mil. Euro


René Schöb, KPMG Romania: Investitorii straini nu au apetit pentru investitii noi in Romania, sentimentul dominant fiind cel de a-si reduce costurile. Noi vedem la antreprenori un accent pe optimizarea cashflow-ului pentru ca lumea nu intelege ce se va intampla in 6 – 12 luni. Unde vad investitorii strategici si antreprenorii oportunitati de investitii pe piata. “La tranzactia grupului Emag cu Cargus este un add-on in timp ce la vanzarea La Cocos catre grupul Schwarz nu vorbim despre o achizitie pentru cota de piata, ci despre un model de business diferit spre care a pivotat strategic un mare grup international de retail”


Nick Vozianov, ING Bank: Probabil, Digi, dar intotdeauna exista un al doilea competitor – sectorul de petrol si gaze, daca ar fi sa pariez cine din Romania ar putea face un imprumut sindicalizat de minim 1 mld. Euro. Piata imprumuturilor bancare pentru corporatii din CEE a ramas constanta ca valoare la 24 mld. Euro in prima jumatate a anului, insa pe fondul scaderii puternice a volumului de la 62 – 63 tranzactii in S1 2024 la 35 de tranzactii in acest an. Piata creditelor sindicalizate din Romania a contabilizat circa 1 mld. Euro in 6 tranzactii in 2024, cu un volum constant de tranzactii, dar pe o piata de 3 ori mai mica in valoare


Matthias Siller, Barings: Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al UE. Romania este la o rascruce de drumuri, iar participantii la piata de capital au de luat acum niste decizii privind directia si pasii urmatori. De exemplu, cred ca la Banca Transilvania sunt 2 optiuni – fie va fi un candidat principal pentru preluare in ceea ce va fi o piata M&A hot in Europa, fie as invita statul roman sa preia participatia EBRD din banca. Ce mesaje are investitorul global despre participatiile statului in companiile de utilitati listate si despre portofoliile fondurilor de pensii din Romania


Dan Dascal, BT Asset Management: Obligatiunile emise de catre statul roman cu un cupon de 7% la Euro garanteaza un randament de 30%, ceea ce ar fi o investitie foarte buna. Investitiile in active real estate pot genera randamente la euro superioare titlurilor de stat cu randamente anuale de circa 8% la euro, care pot fi optimizate prin metode prin care poti sa iti iei leverage


William Watson, Value4Capital: Romania inca are o piata relativ neconsolidata fata de Polonia, ceea ce o face un loc foarte atractiv de investitii atat pentru strategici, cat si pentru investitorii financiari. Piata de private equity din CEE are doua dependente pe partea de fundraising – un procentaj mult mai mare de investitori si institutii private, iar institutiile financiare internationale si agentiile guvernamentale joaca un rol-cheie in strangerea de noi fonduri fata de restul Europei


Vytautas Plunksnis, INVL Asset Management: Fondurile baltice de pensii private au o pondere de circa 20% din noul nostru fond regional de private equity. Grupul INVL, cumparatorul Pehart, are investitii totale in Romania pe mai multe piete care se apropie de 500 mil. Euro, cifra care include atat capitalul de investit, cat si partea de datorii


Bartosz Kwiatkowski, Enterprise Investors: Tinta noastra pentru piata din Romania este sa avem o tranzactie add-on pe care o vom anunta in curand si o achizitie directa din noul fond in termen de un an. Avem nevoie de randamente mai mari la tranzactiile pe piete inafara Poloniei pentru a justifica investitiile pentru ca exiturile sunt mai provocatoare in tari mai mici


Evtim Chesnovski, Integral Capital Group: Ne uitam in Romania in urmatoarele luni la o achizitie, posibil doua tranzactii. Primul exit dintr-o companie din Romania il vom semna anul viitor. Fata de Europa de Sud – Est, vedem ca pietele de capital sunt ceva mai dezvoltate in Europa Centrala, unde accesul la finantare este mai usor si acolo poti vedea investitii in companii mai mature generatoare de cash, cu o crestere solida


Magdalena Sniegocka, CVI: Dorim sa investim circa 500 mil. Euro pe pietele de private debt din CEE, din care pana la 100 mil. Euro vrem sa desfasuram in tranzactii in Romania. Avem in pipeline 11 tranzactii in Romania, din care una semnata si aprobata, iar alta intr-o faza avansata. Cu ce “arme” lupta fondurile de private debt in competitia lor cu bancile si fondurile de private equity


Radu Dobre, APS Romania: Ne asteptam la un volum total de tranzactii in jurul a 500 mil. Euro valoare nominala a portofoliilor de creante. Cred ca in urmatorii doi ani cel putin un jucator de pe piata administrarii portofoliilor de datorii va mai iesi din piata. Managerul ceh APS de pe piata de debt management a cumparat recent un IFN pe piata din Romania


Valeriu Binig, PPC: Investitorii strategici de pe piata de energie din Romania se uita daca sa investeasca pe partea de stocare in baterii independente sau baterii colocate. Ne uitam la multe tari din regiune, insa principala piata pentru investitii este Grecia, dupa care urmeaza Romania


Lorena Brehuescu, Oresa Industra: Instabilitatea din prima jumatate a anului nu ne-a ajutat sa mergem spre o achizitie M&A. Ne-am uitat la o tranzactie de peste 25 mil. Euro in orasele secundare  si la o tranzactie de peste 100 mil. Euro pe piata Bucurestiului. Pentru noi, e important ca proiectele la care ne uitam pentru achizitie sa aiba deja componenta de leverage


Mihai Patrulescu, CBRE: Cred ca la jumatatea anului, valoarea tranzactiilor de pe piata imobiliara din Romania a ajuns undeva la 400 mil. Euro. Instabilitatea politica din ultima vreme s-a simtit puternic pe zona tranzactiilor, care au incetinit din ce vedem noi. Cel mai mare tichet de tranzactie aflat acum pe piata depaseste 200 mil. Euro


ing_romania_loans_market

Nick Vozianov, ING Bank: Probabil, Digi, dar intotdeauna exista un al doilea competitor – sectorul de petrol si gaze, daca ar fi sa pariez cine din Romania ar putea face un imprumut sindicalizat de minim 1 mld. Euro. Piata imprumuturilor bancare pentru corporatii din CEE a ramas constanta ca valoare la 24 mld. Euro in prima jumatate a anului, insa pe fondul scaderii puternice a volumului de la 62 – 63 tranzactii in S1 2024 la 35 de tranzactii in acest an. Piata creditelor sindicalizate din Romania a contabilizat circa 1 mld. Euro in 6 tranzactii in 2024, cu un volum constant de tranzactii, dar pe o piata de 3 ori mai mica in valoare

“In urma turbulentelor din ultimii ani – de la cresterile ratelor dobanzilor la instabilitatea geopolitica – am inceput sa observam o oarecare redresare pe pietele europene, ceea ce ajuta intotdeauna. In timp ce o mare parte din valul post-COVID a fost condus, in principal, de refinantare, am inceput sa vedem o revenire sanatoasa a activitatii de creditare bazate pe cheltuieli de capital (CAPEX) si cea legata de comert. Din pacate, nu vedem atat de mult M&A (fuziuni si achizitii) pentru ca asta este ceea ce asteapta mereu piata, dar credem ca fluxul de proiecte sugereaza ca unele dintre principalele tari est-europene, tari din Europa Centrala, au inceput sa construiasca un flux de proiecte bun. Avem nevoie doar de putina stabilitate pe piata pentru a continua pe deplin”, a declarat Nick Vozianov, Director Loan Markets CEEMEA in cadrul ING Bank, la MIRSANU INVESTORS SUMMIT 2025, eveniment online organizat pe 26 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Asadar, in 2022 s-au inregistrat cele mai mici niveluri de numar (volum) de tranzactii dintr-un deceniu, odata cu inghetarea pietei cauzata de conflictul din Ucraina. In 2023, piata a crescut cu aproximativ 60% in volum total si a mentinut impulsul in 2024. De fapt, 2024 a depasit si mai mult anul 2023 ca numar de tranzactii si volume de credite. Din pacate, 2025 a inceput putin mai lent si nu am avut la fel de multe tranzactii sau la fel de multa activitate. Piata ramane practic stagnanta in ceea ce priveste valoarea, dar ceea ce am observat este o scadere dramatica a numarului de tranzactii”, a adaugat acesta.

„Piata din Europa Centrala si de Est a ramas stagnanta (flat market) ca valoare in prima jumatate a anului 2025 cu 24 mld. Euro la mijlocul lunii iunie 2025 fata de 23,75 mld. Euro in prima jumatate a anului 2024, numarul tranzactiilor scazand dramatic de la 62-63 de tranzactii in prima jumatate a anului 2024 la 35 de tranzactii in prima jumatate a anului 2025. Ceea ce reprezinta o scadere semnificativa si sugereaza ca tranzactiile au devenit mai mari, iar numarul de participanti a devenit mai mic. Asadar, implicatiile directe sunt ca majoritatea debitorilor se concentreaza pe gestionarea relatiilor in cadrul sindicatelor lor, se concentreaza pe bancile unde pot continua in perioade de incertitudine”, a punctat Nick Vozianov.

„In ciuda faptului ca nu mai exista tranzactii cu Rusia si aproape deloc cu Ucraina, care au contribuit semnificativ la piata in anii precedenti (aproximativ 25% din volumul total intre 2015-2022), regiunea CEE a reusit sa creasca datorita cresterii puternice a pietelor din Polonia si Cehia, care au fost principalii furnizori de activitate de creditare. Creditele acordate companiilor investment grade (cu rating de investitii) din CEE continua sa domine ca volum si au reprezentat aproximativ doua treimi din volumul total al creditelor sindicalizate in perioada 2022-2024. Refinantarile si capitalul de lucru in general continua sa fie principalele motoare pentru creditele sindicalizate – ponderea lor in volumul total depasind 50%, urmate de finantarea legata de CAPEX (inclusiv creditele acoperite de ECA – agentiile de credite pentru export) cu aproximativ 30% si, in final, activitatea de fuziuni si achizitii, cu aproximativ 10% din piata”, a detaliat bancherul ING Londra, care activeaza intr-un spatiu ce acopera pietele din Europa Centrala si de Est, Orientul Mijlociu si Africa.

„Reducerea ratelor dobanzilor de catre bancile centrale in 2024 a oferit spatiul de respiro de care multi debitori aveau cu adevarat nevoie. In acelasi timp, piata europeana a creditelor continua sa evolueze”, explica acesta.

„O tendinta interesanta este rolul tot mai mare al transformarii digitale in acordarea creditelor. Bancile – si debitorii – apeleaza la instrumente de inteligenta artificiala si platforme digitale pentru evaluari de credit mai rapide, o documentatie mai eficienta si o modelare mai buna a riscurilor, ceea ce este mai important pentru creditor. Acest lucru este deosebit de important pentru companiile de dimensiuni medii, care pot intra pentru prima data pe piata sindicalizata si au nevoie de o mai mare transparenta si simplitate in modul in care sunt structurate tranzactiile”, a nuantat Nick Vozianov.


Cum arata piata romaneasca de credite sindicalizate. Pariul pentru o noua tranzactie de imprumut sindicalizare bancara de minim 1 mld. Euro in Romania – favorit este Digi, a doua optiune sectorul local de petrol si gaze

“Cred ca avem doua tranzactii principale in Romania anul acesta, una este singura tranzactie subscrisa care a fost Digi Communications, o tranzactie de mare succes, inceputa cu 150 de milioane de euro si cred ca s-a incheiat cu o suprasubscriere de peste 200 de milioane de euro”, a spus bancherul ING Bank.

„Si o alta tranzactie mai mare a fost Distributie Energie OItenia cu 651 de mil. RON, ceea ce este o tranzactie semnificativa. Dar subliniaza si importanta sectorului energetic si al utilitatilor si a sectorului telecomunicatiilor pentru Romania. Acestea au fost motoarele – cheie ale pietei pana acum”, a adaugat acesta.

In martie 2025, Distributie Energie Oltenia – companie aflata in portofoliul investitorului financiar global Macquarie – a contractat o finantare sindicalizata de la un consortiu din care au facut parte banci precum Banca Transilvania, BCR, Erste Group Bank, BRD Groupe Societe Generale, Unicredit Bank, Alpha Bank (Grecia), PKO Bank Polski si Siemens Bank in cadrul unuia dintre cele mai mari pachete de finantare verde din Romania, destinat refinantarii unui credit al companiei si extinderii cu o finantare noua de 1,76 mld. RON (in jurul a 350 mil. Euro) pentru susținerea investitiilor din urmatorii 7 ani.

Piata imprumuturilor sindicalizate din Romania a strans circa 1 mld. Euro in 2024 cu 6 tranzactii, adica acelasi volum cu cel inregistrat in anul precedent, insa cu o valoare mult mai mica  fata de valoarea de 3 mld. Euro inregistrata in 2023, conform datelor prezentate de catre ING Bank pe baza informatiilor din baza de date Dealogic Loan Analytics.

Pe valute, piata de profil din Romania a fost dominata in 2024 exclusiv de catre imprumuturile in Euro (100%) fata de un mix format in 2023 din Euro (45% din valoarea totala a imprumuturilor sindicalizate), RON (37%) si USD (18%), arata sursa citata.

Pe sectoare, 67% din totalul imprumuturilor sindicalizate acordate in Romania in 2024 a mers catre energie si utilitati, iar 28% catre sectorul de telecom, ambele sectoare avand expuneri in crestere fata de 2023, cand mixul cuprindea utilitati si energie in proportie de 58% , iar telecomul avea o pondere de 18%.

Ce companie din Romania are potentialul acum de a semna un imprumut sindicalizat care sa treaca bariera de 1 mld. Euro?

„Probabil as gresi, dar as paria pe sectorul telecomunicatiilor, doar pentru ca am incheiat destul de multe tranzactii in Europa pentru una dintre cele mai mari companii ale voastre de telecomunicatii. Au inceput o politica de expansiune foarte activa si in sectorul digital, inclusiv in fibra optica si telefonie fixa. Cred ca ar fi vorba de telecomunicatii, probabil de la Digi. Dar, bineinteles, exista un al doilea sector, ca intotdeauna, petrolul si gazele. Nu vad niciun alt sector in aceasta categorie inca. Cred ca 1 miliard de euro in Romania este inca o cifra semnificativa”, estimeaza Nick Vozianov.

Digi Communications NV, companie listata pe piata principala a bursei de la Bucuresti, este angajata intr-un plan masiv de extindere atat organica, cat si prin achizitii M&A, atat pe piata din Romania – unde alaturi de Vodafone este in curs de achizitie a operatorului Telekom Mobile, cat si pe piete externe precum Spania, Portugalia sau Belgia.


Cine castiga lupta pentru corporatii dintre creditele bancare si emisiunile de obligatiuni

„Ceea ce am observat in ultimele luni este ca marea majoritate a debitorilor nostri obisnuiti din tari – cheie precum Cehia, Polonia, dar si in tot Orientul Mijlociu, precum si in Ungaria, multi dintre ei opteaza pentru obligatiuni. Din mai multe motive. In primul rand, noi actionam ca un salvator de piata, deoarece ori de cate ori exista o criza in sectorul obligatiunilor, in conditii de incertitudine, detinatorii de obligatiuni nu sunt oameni orientati spre relatii (relationship driven people), ci oameni care se bazeaza pe randament (yield base people)”, sustine bancherul ING.

„Deocamdata, din cate vad, cred ca preferinta majoritatii clientilor nostri ar fi mai intai sa ia in considerare o emisiune de euroobligatiuni sau de obligatiuni americane (US bond), iar apoi, daca nu le plac termenii, s-ar intoarce pe piata creditelor. Aceasta este situatia de astazi. Aceasta este o finantare pe termen lung, ceea ce este bun pentru ei, iar pretul este foarte comparabil pentru o finantare pe termen lung, ei platesc ceva foarte similar cu ceea ce ar plati pe piata imprumuturilor”, a adauga acesta.

„Drept urmare, pe piata creditelor, toate preturile (pricing) scad si aceasta este doar o functie a cererii si ofertei. Destul de contraintuitiv fata de ceea ce ati fi vazut anul trecut, de exemplu, sau de cand a inceput razboiul din Ucraina, v-ati astepta la un prag de risc mai mic pentru oameni, care cere cotatii mai mari (higher pricing), dar, din aceasta cauza pentru ca exista si o abundenta de lichiditate, iar numarul de tranzactii incheiate a scazut, asa cum am vazut chiar si intre anul trecut si anul precedent, am avut doar jumatate din numarul de tranzactii. In perioade de incertitudine, si cererea de investitii din partea corporatiilor scade, iar cea mai mare parte a activitatii are loc pentru intretinerea portofoliului existent, mai degraba decat pentru a incerca extinderea sau dezvoltarea facilitatilor de productie sau pentru a cauta oportunitati de fuziuni si achizitii. Asadar, exista o cerere mai mica de imprumuturi, exista mai multa lichiditate de distribuit si cred ca piata obligatiunilor este usor castigatoare astazi in ceea ce priveste competitivitatea”, a concluzionat Nick Vozianov.


Cum arata apetitul de finantare al bancilor pentru sectoare mai putin prietenoase cu mediul cum este cel de petrol si gaze?

„Chestiunea nu se aplica doar Europei Centrale si de Est (CEE). Cred ca este o problema mai ampla si cred ca linia de demarcatie merge undeva in Atlantic”, a subliniat bancherul ING Bank.

„Institutiile europene si acum vorbesc despre, sa zicem, banci comerciale, banci internationale, nu fonduri private de datorii (private debt fund), nu fonduri, care ar putea avea o perspectiva usor diferita, dar este o chestiune foarte controversata. Unii colegi incep sa aplice politici mai stricte pentru sectoarele petrolului si al gazelor, pentru energie in sens larg”, este de parere Nick Vozianov.

„In primul rand, energia nucleara este un mare semn de intrebare pentru unii, unii inca sunt indecisi, incercand sa gaseasca directia vantului, dar majoritatea inca sustin si cred ca am avut o conversatie foarte interesanta cu un inginer de la una dintre marile companii energetice europene si au confirmat si ei. Se spune – da, exista o discutie oficiala pe piata si in presa si exista o discutie neoficiala – faptul ca cererea de petrol si gaze, de exemplu, sau de energie in sens larg, creste si cel mai probabil procesul va continua inca 50-60 de ani, timp in care cererea nu va scadea, ci va fi majorata, predominant, de dezvoltarea nu a pietei europene, nici macar a celei americane, dar daca ne uitam la Africa – Africa este un consumator foarte mic pana acum si multe locuinte, multe industrii nu sunt inca active in utilizarea petrolului si gazelor, iar aceasta va fi sursa cererii pentru urmatoarele zeci de ani”, sustine bancherul ING Bank.

„Unele dintre banci, probabil mai degraba bancile franceze, aplica politici mai stricte acordurilor de creditare de acest gen. Cu siguranta, toata lumea din Europa incearca sa evite proiectele upstream, dar pentru multi, midstream si downstream sunt inca acceptabile. Majoritatea creditorilor europeni fac asta”, explica acesta.

„Mai general, in ceea ce priveste sectorul ESG, cred ca exista o oarecare confuzie pe piata cu privire la directia de urmat. Evident, avem SUA, pe de o parte, care spun „Drill baby, Drill”. Si, de fapt, unele banci, unii creditori americani, unele banci americane participa uneori la sindicate, unde se promoveaza activ unghiul ESG sau KPI-urile, de exemplu, si se spune ca, daca insistati asupra acestui lucru, daca nu se intampla accidental, dar noi promovam activ acest lucru, nu vom putea participa la acest proces”, a semnalat Nick Vozianov.

„In Europa, evident, este invers, toti, si in special noi am fost un promotor foarte activ al energiei verzi si al instalatiilor verzi. Este inca destul de mult pe masa si este foarte activ, as spune, in ceea ce priveste lichiditatea, atunci cand evaluezi lichiditatea pentru o tranzactie conventionala, iar pentru o tranzactie legata de ECA, cred ca poti creste marginal lichiditatea numind-o tranzactie imprumut verde sau legata de ECA (agentie de credite pentru export)”, a mai spus Nick Vozianov, Director Loan Markets CEEMEA in cadrul ING Bank, la panelul Finantarea companiilor din cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2025 este sustinut de KRUK Romania in calitate de Event Partner si de AxFina Romania in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2025


MIRSANU INVESTORS SUMMIT 2025: “Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al Uniunii Europene”. Cu tranzactii puse “on hold” de instabilitatea politica, investitorii asteapta stabilitate si directia in care se vor misca politicile economice ale noului guvern din Romania. Ministerul Finantelor are in plan o ultima emisiune de eurobonduri “de cateva miliarde de euro” in 2025 si imprumuturi de la banci ca backup daca transa 4 din PNRR nu va fi trasa in acest an. Ce tendinte urmaresc investitorii strategici, antreprenorii, managerii de fonduri de private equity, venture capital, private debt, fonduri de pensii, finantatorii internationali, investitorii de pe pietele de capital, real estate, debt management in spatiul Europei Centrale si de Est


Marius Cara, European Investment Bank Group: Avem un pipeline in Romania asemanator cu cel de anul trecut, tinta noastra ramane intre 1,5 mld. Euro si 2 mld. Euro pe an la nivelul bancii cu acelasi mix de infrastructura, energie si investitii in IMM-uri. EIB asteapta cu mare interes sa investeasca in emisiunea de obligatiuni verzi a Electrica


Adrian Tanase, Bursa de Valori Bucuresti: Sunt pregatiri, dar nu am niciun semn privind tranzactii sigure ce ar urma pe bursa pentru ca posibilele listari asteapta mai multa claritate privind politicile economice. Cum arata un “to do list” al lui Adrian Tanase pentru urmatorul CEO al BVB. “As vrea sa vad listate pe bursa REIT-uri din imobiliare sau companii mari precum Dedeman, iar companii care se dezvolta regional sau global sa fie listate si pe Bursa de Valori Bucuresti”


Stefan Nanu, Ministerul Finantelor: Ne facem calculele pentru urmatoarea emisiune de titluri Fidelis si luam in considerare maturitatea de 10 ani la obligatiunile in Euro. Investitorii din SUA au o expunere foarte mare pe Romania de cateva miliarde de euro, atat pe eurobonduri, cat si pe piata titlurilor de stat in lei. La eurobonduri ne uitam sa largim cadrul de emitere de obligatiuni verzi catre cele in format sustenabil, iar in partea a doua anului vrem sa emitem noi obligatiuni Samurai posibil tot verzi. Cine sunt cei mai mari investitori in titlurile de stat de pe piata interna si cine are cele mai mari expuneri pe eurobondurile romanesti


Voicu Oprean, AROBS: Dupa tranzactia din SUA, mai avem un buget disponibil de achizitii M&A de circa 20 mil. Euro si speram sa mai finalizam cateva achizitii in 2025. Suntem relativ aproape cu doua tranzactii, una pe piata europeana in zona de produse, iar cu alta vrem sa completam zona de automotive


Adrian Negru, Raiffeisen Asset Management: Fondurile locale de actiuni si fondurile de pensii Pilon 3 au actiuni de peste 1 mld. Euro pe bursa de la Bucuresti, formand in ultimii 2 – 3 ani inca un jucator institutional important la BVB. “Probabil cand vom ajunge cu fondul de pensii private facultative la active de 200 – 300 mil. Euro sau 500 mil. Euro, pot sa ma gandesc sa investesc 25 – 40 mil. Euro in fonduri de private equity. Pana atunci sunt alte oportunitati care aduc mai multe beneficii pentru fond decat „sa spargem gheata” in private equity la acest moment”


Cristian Munteanu, Early Game Ventures: Primele cifre pe care le facem publice acum privind randamentul fondului nostru Early Game Fund I vintage 2019 arata la nivelul lui martie 2025 un multiplu al capitalului investit de 2,7x, IRR brut de 31% si TVPI de 2,1x. Obiectivul nostru real este de a face un multiplu de 10x la fiecare dintre fondurile pe care le avem. Observam o crestere a evaluarilor initiale ale companiilor de la fondul 1 la fondul 2. “O runda de investitii de serie A nu se mai face astazi la o evaluare de 20 mil. Euro, se discuta deja de la 40 mil. Euro in sus”


Marius Ghenea, Catalyst Romania: Vom incepe sa lucram spre finele acestui an la structurarea fondului de venture capital Catalyst Romania III, care va avea un capital de circa 80 mil. Euro, portofoliu de 15 – 20 companii, iar tichetele de investitii vor creste la 2,5 – 3 mil. Euro. La fondul Catalyst Romania I, dupa 7 exituri suntem la o rata DPI de distributie de capital catre investitorii din fond de peste 1x, cel mai bun exit fiind la un multiplu de bani de 20x. Vom trece in 2025 – 2026 si la primele exituri din fondul Catalyst Romania II


Cosmina Marinescu, KRUK Romania: Avem o rocada foarte clara pe piata vanzarii de portofolii de datorii – daca anul trecut, IFN-urile reprezentau circa 60% din portofoliile puse in vanzare, in 2025 banking-ul reprezinta aproximativ 70%, iar IFN-urile au o pondere de peste 20% in piata. Asteptam in partea a doua a anului sa apara la vanzare portofolii bancare la nivel de valoare nominala de peste 100 mil. Euro


René Schöb, KPMG Romania: Investitorii straini nu au apetit pentru investitii noi in Romania, sentimentul dominant fiind cel de a-si reduce costurile. Noi vedem la antreprenori un accent pe optimizarea cashflow-ului pentru ca lumea nu intelege ce se va intampla in 6 – 12 luni. Unde vad investitorii strategici si antreprenorii oportunitati de investitii pe piata. “La tranzactia grupului Emag cu Cargus este un add-on in timp ce la vanzarea La Cocos catre grupul Schwarz nu vorbim despre o achizitie pentru cota de piata, ci despre un model de business diferit spre care a pivotat strategic un mare grup international de retail”


Nick Vozianov, ING Bank: Probabil, Digi, dar intotdeauna exista un al doilea competitor – sectorul de petrol si gaze, daca ar fi sa pariez cine din Romania ar putea face un imprumut sindicalizat de minim 1 mld. Euro. Piata imprumuturilor bancare pentru corporatii din CEE a ramas constanta ca valoare la 24 mld. Euro in prima jumatate a anului, insa pe fondul scaderii puternice a volumului de la 62 – 63 tranzactii in S1 2024 la 35 de tranzactii in acest an. Piata creditelor sindicalizate din Romania a contabilizat circa 1 mld. Euro in 6 tranzactii in 2024, cu un volum constant de tranzactii, dar pe o piata de 3 ori mai mica in valoare


Matthias Siller, Barings: Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al UE. Romania este la o rascruce de drumuri, iar participantii la piata de capital au de luat acum niste decizii privind directia si pasii urmatori. De exemplu, cred ca la Banca Transilvania sunt 2 optiuni – fie va fi un candidat principal pentru preluare in ceea ce va fi o piata M&A hot in Europa, fie as invita statul roman sa preia participatia EBRD din banca. Ce mesaje are investitorul global despre participatiile statului in companiile de utilitati listate si despre portofoliile fondurilor de pensii din Romania


Dan Dascal, BT Asset Management: Obligatiunile emise de catre statul roman cu un cupon de 7% la Euro garanteaza un randament de 30%, ceea ce ar fi o investitie foarte buna. Investitiile in active real estate pot genera randamente la euro superioare titlurilor de stat cu randamente anuale de circa 8% la euro, care pot fi optimizate prin metode prin care poti sa iti iei leverage


William Watson, Value4Capital: Romania inca are o piata relativ neconsolidata fata de Polonia, ceea ce o face un loc foarte atractiv de investitii atat pentru strategici, cat si pentru investitorii financiari. Piata de private equity din CEE are doua dependente pe partea de fundraising – un procentaj mult mai mare de investitori si institutii private, iar institutiile financiare internationale si agentiile guvernamentale joaca un rol-cheie in strangerea de noi fonduri fata de restul Europei


Vytautas Plunksnis, INVL Asset Management: Fondurile baltice de pensii private au o pondere de circa 20% din noul nostru fond regional de private equity. Grupul INVL, cumparatorul Pehart, are investitii totale in Romania pe mai multe piete care se apropie de 500 mil. Euro, cifra care include atat capitalul de investit, cat si partea de datorii


Bartosz Kwiatkowski, Enterprise Investors: Tinta noastra pentru piata din Romania este sa avem o tranzactie add-on pe care o vom anunta in curand si o achizitie directa din noul fond in termen de un an. Avem nevoie de randamente mai mari la tranzactiile pe piete inafara Poloniei pentru a justifica investitiile pentru ca exiturile sunt mai provocatoare in tari mai mici


Evtim Chesnovski, Integral Capital Group: Ne uitam in Romania in urmatoarele luni la o achizitie, posibil doua tranzactii. Primul exit dintr-o companie din Romania il vom semna anul viitor. Fata de Europa de Sud – Est, vedem ca pietele de capital sunt ceva mai dezvoltate in Europa Centrala, unde accesul la finantare este mai usor si acolo poti vedea investitii in companii mai mature generatoare de cash, cu o crestere solida


Magdalena Sniegocka, CVI: Dorim sa investim circa 500 mil. Euro pe pietele de private debt din CEE, din care pana la 100 mil. Euro vrem sa desfasuram in tranzactii in Romania. Avem in pipeline 11 tranzactii in Romania, din care una semnata si aprobata, iar alta intr-o faza avansata. Cu ce “arme” lupta fondurile de private debt in competitia lor cu bancile si fondurile de private equity


Radu Dobre, APS Romania: Ne asteptam la un volum total de tranzactii in jurul a 500 mil. Euro valoare nominala a portofoliilor de creante. Cred ca in urmatorii doi ani cel putin un jucator de pe piata administrarii portofoliilor de datorii va mai iesi din piata. Managerul ceh APS de pe piata de debt management a cumparat recent un IFN pe piata din Romania


Valeriu Binig, PPC: Investitorii strategici de pe piata de energie din Romania se uita daca sa investeasca pe partea de stocare in baterii independente sau baterii colocate. Ne uitam la multe tari din regiune, insa principala piata pentru investitii este Grecia, dupa care urmeaza Romania


Lorena Brehuescu, Oresa Industra: Instabilitatea din prima jumatate a anului nu ne-a ajutat sa mergem spre o achizitie M&A. Ne-am uitat la o tranzactie de peste 25 mil. Euro in orasele secundare  si la o tranzactie de peste 100 mil. Euro pe piata Bucurestiului. Pentru noi, e important ca proiectele la care ne uitam pentru achizitie sa aiba deja componenta de leverage


Mihai Patrulescu, CBRE: Cred ca la jumatatea anului, valoarea tranzactiilor de pe piata imobiliara din Romania a ajuns undeva la 400 mil. Euro. Instabilitatea politica din ultima vreme s-a simtit puternic pe zona tranzactiilor, care au incetinit din ce vedem noi. Cel mai mare tichet de tranzactie aflat acum pe piata depaseste 200 mil. Euro


Sursa foto: KPMG.

René Schöb, KPMG Romania: Investitorii straini nu au apetit pentru investitii noi in Romania, sentimentul dominant fiind cel de a-si reduce costurile. Noi vedem la antreprenori un accent pe optimizarea cashflow-ului pentru ca lumea nu intelege ce se va intampla in 6 – 12 luni. Unde vad investitorii strategici si antreprenorii oportunitati de investitii pe piata. “La tranzactia grupului Emag cu Cargus este un add-on in timp ce la vanzarea La Cocos catre grupul Schwarz nu vorbim despre o achizitie pentru cota de piata, ci despre un model de business diferit spre care a pivotat strategic un mare grup international de retail”

““In lumina unui context in care sentimentul investitorilor strategici a atins cel mai redus nivel din ultimii 6 ani, conform Business Sentiment Index de la FIC (Foreign Investors Council), in primavara 2025, Romania inregistreaza in acelasi timp o scadere a investitiilor straine directe cu 11% in 2024 si 29% pana in martie 2025. Cred ca asta este un punct de plecare esential pentru analiza noastra asupra provocarilor si oportunitatilor locale. In acest context, FIC a identificat probleme gen transparenta si constientizare in aplicarea politicilor, provocari in reglementare, birocratie, fiscalitate si, bineinteles, infrastructura. Singurul element competitiv este forta de munca adecvata. Doar 35% dintre companii intentioneaza sa creasca capitalul in urmatoarele 12 luni in timp ce 30% planuiesc reduceri, iar 88% dintre respondenti iau in considerare masuri de diminuare a costurilor, ceea ce este o atitudine comparabila cu perioadele Covid sau inceputul lui 2022 cand razboiul din Ucraina a inceput. Deci, cred ca sentimentul nu este cel mai bun”, a declarat René Schöb, Partner, Head of Tax & Legal in cadrul firmei de audit si consultanta KPMG Romania, la MIRSANU INVESTORS SUMMIT 2025, eveniment online organizat pe 26 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Am discutat cu multe companii internationale investite in Romania, din pacate, majoritatea dintre ele nu au avut si nici nu au in prezent niciun apetit pentru investitii suplimentare in Romania exact din cauza motivelor enuntate anterior”, a adaugat acesta.

“Am intalnit doi investitori strategici care au abandonat o achizitie intentionata in Romania cu cateva luni in urma chiar inainte de semnarea SPA-ului (contract de vanzare – cumparare, n.r.). Au facut toate demersurile, dar din cauza circumstantelor locale, un amestec de preocupari legate de politica fiscala si de preocupari politice, au oprit tot”, sustine René Schöb.

“Cu KPMG am fost implicati in mai multe tranzactii M&A, in ultimele 6 – 12 luni, ceea ce demonstreaza ca exista inca apetit din partea investitorilor strategici straini si locali pentru achizitii cu valoare adaugata. Am avut multe tranzactii in domeniile retail, agricultura, proteine, imobliare, logistica, piese auto, servicii medicale si energie verde”, afirma consultantul KPMG.

“Daca un investitor strategic vede o oportunitate de piata si o poate finanta, este posibil sa faca o investitie in ciuda conditiilor de piata provocatoare pentru ca este o decizie de investitii”, este de parere René Schöb.

Care este sentimentul printre antreprenori in contextul actual de piata?

“Noi vedem acum un accent pe optimizarea cashflow-ului pentru ca lumea nu prea intelege ce se va intampla in 6 – 12 luni. Cred ca sunt niste lucruri blocate, din pacate, dar din alta parte sunt si antreprenori care zic “ok, eu sunt antreprenor, acum este momentul sa risc pentru ca pot”. Sunt ori intr-o pozitie foarte puternica in piata sau au luat niste proiecte gen subventii europene sau ajutor de stat, si acum au o capacitate total diferita si ataca piata. Deci, avem un mix total de sentimente. Si sunt altii care vad ca Bulgaria se duce spre euro, noi mai suntem cu lei, am vazut ca cursul leu cu euro s-a miscat si trebuie sa ne uitam putin mai mult catre alte monede, adica investim un pic mai mult in strainatate”, a punctat reprezentantul KPMG Romania.

“Vedem mai multi antreprenori locali care au facut si primele demersuri pentru a se extinde local sau in strainatate. Deci avem cumva niste nori negri, dar sunt unii care au un radar foarte bine ajustat pentru business-ul lor. O parte a cresterii unei afaceri care nu trebuie neglijata si de mare interes pentru clienti sunt proiectele de subventie europeana si ajutoare de stat. Cred ca astea nu trebuie neglijate in contextul actual, in special cand costul banilor este ridicat, este o modalitate buna pentru extinderea afacerilor”, a semnalat René Schöb.

La ce oportunitati de investitii sau tranzactii se uita antreprenorii?

“Vedem in ultimele 6 – 12 luni mult interes de la antreprenori in agricultura, care este legat inclusiv de productia de carne, de proteine, care este o piata foarte interesanta pentru ca nu este foarte bine structurata. Sunt mai multi „playeri” (jucatori – n.r.) care sunt mai mici, dar au nevoie de bani sa se extinda sau sa faca investitii. Si am vazut si investitii in pietele in care tu stii deja de la statistica cum va fi piata in urmatorii 2 – 3 – 4 ani. Hai sa zicem ca vom sti exact cate masini vor fi in Romania in 2027 si din statistici RAR sau ITP stim exact ce masini avem, ca au nevoie de piese de schimb, ca au nevoie de service si cred ca business-uri care au statistici sunt foarte interesante si pentru investitori din strainatate pentru ca este previzibil ce se intampla in piata”, a spus consultantul KPMG.

Ce inseamna vanzarea Cargus de catre fondul de investiti MidEuropa catre Sameday?

“Daca un grup precum Emag are nevoie de capacitate logistica si asta este clar strategic pentru ei, pe de alta parte, a fost un fond de investitii care a pastrat investitia cam mult, asta este clar un add-on strategic pentru Emag”, a comentat René Schöb.

Cum s-a vandut afacerea La Cocos catre Schwarz, grupul – mama al Kaufland si Lidl, la numai cateva luni de la preluarea sa de catre consortiul format de catre EBRD cu doua fonduri de investitii?

“In cazul La Cocos, cred ca nu am vazut asa ceva in ultimii 18 ani in Romania in care cineva investeste si dupa 3 – 4 luni deja se vinde. Si cred ca asta arata ca vorbim despre un model de afacei sau un business foarte interesant pentru care exista pofta in piata”, este de parere consultantul KPMG.

“Deci, intr-un caz avem un add – on strategic (achizitia Cargus de catre grupul Emag) pentru capacitatea sa de growth investments (investitii de crestere, n.r.) si la cealalta este cumva un pivoting spre un business diferit de la un mare grup din strainatate, hai sa nu ii zicem multinationala, dar este un mare grup international de retail, care poate nu a vazut asa ceva pe alte piete si a avut pofta sa investeasca aici”, sustine Schöb.

“La Cocos este 100% antreprenoriat romanesc si <<bootstrapped>> (care s-a bazat pe propriul sau capital) pana acum. Este o afacere foarte interesanta, cu o crestere extraordinara si intr-un domeniu in care sunt deja multi jucatori foarte mari, care sunt foarte puternici, dar totusi fondatorul a lasat o marca pe piata si se extinde foarte repede”, a adaugat acesta.

“Cred ca este mai usor pentru al doilea cumparator acum pentru ca tocmai s-a facut un due diligence si este un << build on>> (activ peste care poti sa construiesti afacerea mai departe, n.r.) si nu ai nevoie de asa multe procese de verificare. Cred ca din cauza asta nu a durat asa de mult tranzactia”, a semnalat consultantul KPMG.

A facilitat vanzarea – record incheiata de catre investitorul financiar MidEuropa catre investitorul strategic Ahold Delhaize pentru vanzarea rapida a retelei La Cocos catre un investitor strategic?

“Sincer, eu personal nu cred asta pentru ca intotdeauna un punct de pornire este cota de piata. Dar au fost si alti retaileri pe piata care nu au fost vanduti de ani de zile. Cred ca aici este si despre activ (asset) si daca vezi a future growth plan (plan de crestere) in care merita sa investesti si nu doar un add-on sau ca ai tu putin mai mult cota pe piata. Eu nu cred asta”, afirma René Schöb.

“In sfarsit, suntem intr-o piata in care sunt 3 – 4 retaileri foarte mari si, de obicei, cota de piata nu se misca foarte mult, se misca 1%, 2%, care este deja foarte mult. Deci, nu cred ca a fost aici pofta de cota de piata, ci a fost chiar un pas strategic si in cazul Profi si in cazul La Cocos”, a mai spus René Schöb, Partner, Head of Tax & Legal in cadrul firmei de audit si consultanta KPMG Romania, la panelul Investitori strategici si antreprenori din cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2025 este sustinut de KRUK Romania in calitate de Event Partner si de AxFina Romania in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2025


MIRSANU INVESTORS SUMMIT 2025: “Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al Uniunii Europene”. Cu tranzactii puse “on hold” de instabilitatea politica, investitorii asteapta stabilitate si directia in care se vor misca politicile economice ale noului guvern din Romania. Ministerul Finantelor are in plan o ultima emisiune de eurobonduri “de cateva miliarde de euro” in 2025 si imprumuturi de la banci ca backup daca transa 4 din PNRR nu va fi trasa in acest an. Ce tendinte urmaresc investitorii strategici, antreprenorii, managerii de fonduri de private equity, venture capital, private debt, fonduri de pensii, finantatorii internationali, investitorii de pe pietele de capital, real estate, debt management in spatiul Europei Centrale si de Est


Marius Cara, European Investment Bank Group: Avem un pipeline in Romania asemanator cu cel de anul trecut, tinta noastra ramane intre 1,5 mld. Euro si 2 mld. Euro pe an la nivelul bancii cu acelasi mix de infrastructura, energie si investitii in IMM-uri. EIB asteapta cu mare interes sa investeasca in emisiunea de obligatiuni verzi a Electrica


Adrian Tanase, Bursa de Valori Bucuresti: Sunt pregatiri, dar nu am niciun semn privind tranzactii sigure ce ar urma pe bursa pentru ca posibilele listari asteapta mai multa claritate privind politicile economice. Cum arata un “to do list” al lui Adrian Tanase pentru urmatorul CEO al BVB. “As vrea sa vad listate pe bursa REIT-uri din imobiliare sau companii mari precum Dedeman, iar companii care se dezvolta regional sau global sa fie listate si pe Bursa de Valori Bucuresti”


Stefan Nanu, Ministerul Finantelor: Ne facem calculele pentru urmatoarea emisiune de titluri Fidelis si luam in considerare maturitatea de 10 ani la obligatiunile in Euro. Investitorii din SUA au o expunere foarte mare pe Romania de cateva miliarde de euro, atat pe eurobonduri, cat si pe piata titlurilor de stat in lei. La eurobonduri ne uitam sa largim cadrul de emitere de obligatiuni verzi catre cele in format sustenabil, iar in partea a doua anului vrem sa emitem noi obligatiuni Samurai posibil tot verzi. Cine sunt cei mai mari investitori in titlurile de stat de pe piata interna si cine are cele mai mari expuneri pe eurobondurile romanesti


Voicu Oprean, AROBS: Dupa tranzactia din SUA, mai avem un buget disponibil de achizitii M&A de circa 20 mil. Euro si speram sa mai finalizam cateva achizitii in 2025. Suntem relativ aproape cu doua tranzactii, una pe piata europeana in zona de produse, iar cu alta vrem sa completam zona de automotive


Adrian Negru, Raiffeisen Asset Management: Fondurile locale de actiuni si fondurile de pensii Pilon 3 au actiuni de peste 1 mld. Euro pe bursa de la Bucuresti, formand in ultimii 2 – 3 ani inca un jucator institutional important la BVB. “Probabil cand vom ajunge cu fondul de pensii private facultative la active de 200 – 300 mil. Euro sau 500 mil. Euro, pot sa ma gandesc sa investesc 25 – 40 mil. Euro in fonduri de private equity. Pana atunci sunt alte oportunitati care aduc mai multe beneficii pentru fond decat „sa spargem gheata” in private equity la acest moment”


Cristian Munteanu, Early Game Ventures: Primele cifre pe care le facem publice acum privind randamentul fondului nostru Early Game Fund I vintage 2019 arata la nivelul lui martie 2025 un multiplu al capitalului investit de 2,7x, IRR brut de 31% si TVPI de 2,1x. Obiectivul nostru real este de a face un multiplu de 10x la fiecare dintre fondurile pe care le avem. Observam o crestere a evaluarilor initiale ale companiilor de la fondul 1 la fondul 2. “O runda de investitii de serie A nu se mai face astazi la o evaluare de 20 mil. Euro, se discuta deja de la 40 mil. Euro in sus”


Marius Ghenea, Catalyst Romania: Vom incepe sa lucram spre finele acestui an la structurarea fondului de venture capital Catalyst Romania III, care va avea un capital de circa 80 mil. Euro, portofoliu de 15 – 20 companii, iar tichetele de investitii vor creste la 2,5 – 3 mil. Euro. La fondul Catalyst Romania I, dupa 7 exituri suntem la o rata DPI de distributie de capital catre investitorii din fond de peste 1x, cel mai bun exit fiind la un multiplu de bani de 20x. Vom trece in 2025 – 2026 si la primele exituri din fondul Catalyst Romania II


Cosmina Marinescu, KRUK Romania: Avem o rocada foarte clara pe piata vanzarii de portofolii de datorii – daca anul trecut, IFN-urile reprezentau circa 60% din portofoliile puse in vanzare, in 2025 banking-ul reprezinta aproximativ 70%, iar IFN-urile au o pondere de peste 20% in piata. Asteptam in partea a doua a anului sa apara la vanzare portofolii bancare la nivel de valoare nominala de peste 100 mil. Euro


René Schöb, KPMG Romania: Investitorii straini nu au apetit pentru investitii noi in Romania, sentimentul dominant fiind cel de a-si reduce costurile. Noi vedem la antreprenori un accent pe optimizarea cashflow-ului pentru ca lumea nu intelege ce se va intampla in 6 – 12 luni. Unde vad investitorii strategici si antreprenorii oportunitati de investitii pe piata. “La tranzactia grupului Emag cu Cargus este un add-on in timp ce la vanzarea La Cocos catre grupul Schwarz nu vorbim despre o achizitie pentru cota de piata, ci despre un model de business diferit spre care a pivotat strategic un mare grup international de retail”


Nick Vozianov, ING Bank: Probabil, Digi, dar intotdeauna exista un al doilea competitor – sectorul de petrol si gaze, daca ar fi sa pariez cine din Romania ar putea face un imprumut sindicalizat de minim 1 mld. Euro. Piata imprumuturilor bancare pentru corporatii din CEE a ramas constanta ca valoare la 24 mld. Euro in prima jumatate a anului, insa pe fondul scaderii puternice a volumului de la 62 – 63 tranzactii in S1 2024 la 35 de tranzactii in acest an. Piata creditelor sindicalizate din Romania a contabilizat circa 1 mld. Euro in 6 tranzactii in 2024, cu un volum constant de tranzactii, dar pe o piata de 3 ori mai mica in valoare


Matthias Siller, Barings: Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al UE. Romania este la o rascruce de drumuri, iar participantii la piata de capital au de luat acum niste decizii privind directia si pasii urmatori. De exemplu, cred ca la Banca Transilvania sunt 2 optiuni – fie va fi un candidat principal pentru preluare in ceea ce va fi o piata M&A hot in Europa, fie as invita statul roman sa preia participatia EBRD din banca. Ce mesaje are investitorul global despre participatiile statului in companiile de utilitati listate si despre portofoliile fondurilor de pensii din Romania


Dan Dascal, BT Asset Management: Obligatiunile emise de catre statul roman cu un cupon de 7% la Euro garanteaza un randament de 30%, ceea ce ar fi o investitie foarte buna. Investitiile in active real estate pot genera randamente la euro superioare titlurilor de stat cu randamente anuale de circa 8% la euro, care pot fi optimizate prin metode prin care poti sa iti iei leverage


William Watson, Value4Capital: Romania inca are o piata relativ neconsolidata fata de Polonia, ceea ce o face un loc foarte atractiv de investitii atat pentru strategici, cat si pentru investitorii financiari. Piata de private equity din CEE are doua dependente pe partea de fundraising – un procentaj mult mai mare de investitori si institutii private, iar institutiile financiare internationale si agentiile guvernamentale joaca un rol-cheie in strangerea de noi fonduri fata de restul Europei


Vytautas Plunksnis, INVL Asset Management: Fondurile baltice de pensii private au o pondere de circa 20% din noul nostru fond regional de private equity. Grupul INVL, cumparatorul Pehart, are investitii totale in Romania pe mai multe piete care se apropie de 500 mil. Euro, cifra care include atat capitalul de investit, cat si partea de datorii


Bartosz Kwiatkowski, Enterprise Investors: Tinta noastra pentru piata din Romania este sa avem o tranzactie add-on pe care o vom anunta in curand si o achizitie directa din noul fond in termen de un an. Avem nevoie de randamente mai mari la tranzactiile pe piete inafara Poloniei pentru a justifica investitiile pentru ca exiturile sunt mai provocatoare in tari mai mici


Evtim Chesnovski, Integral Capital Group: Ne uitam in Romania in urmatoarele luni la o achizitie, posibil doua tranzactii. Primul exit dintr-o companie din Romania il vom semna anul viitor. Fata de Europa de Sud – Est, vedem ca pietele de capital sunt ceva mai dezvoltate in Europa Centrala, unde accesul la finantare este mai usor si acolo poti vedea investitii in companii mai mature generatoare de cash, cu o crestere solida


Magdalena Sniegocka, CVI: Dorim sa investim circa 500 mil. Euro pe pietele de private debt din CEE, din care pana la 100 mil. Euro vrem sa desfasuram in tranzactii in Romania. Avem in pipeline 11 tranzactii in Romania, din care una semnata si aprobata, iar alta intr-o faza avansata. Cu ce “arme” lupta fondurile de private debt in competitia lor cu bancile si fondurile de private equity


Radu Dobre, APS Romania: Ne asteptam la un volum total de tranzactii in jurul a 500 mil. Euro valoare nominala a portofoliilor de creante. Cred ca in urmatorii doi ani cel putin un jucator de pe piata administrarii portofoliilor de datorii va mai iesi din piata. Managerul ceh APS de pe piata de debt management a cumparat recent un IFN pe piata din Romania


Valeriu Binig, PPC: Investitorii strategici de pe piata de energie din Romania se uita daca sa investeasca pe partea de stocare in baterii independente sau baterii colocate. Ne uitam la multe tari din regiune, insa principala piata pentru investitii este Grecia, dupa care urmeaza Romania


Lorena Brehuescu, Oresa Industra: Instabilitatea din prima jumatate a anului nu ne-a ajutat sa mergem spre o achizitie M&A. Ne-am uitat la o tranzactie de peste 25 mil. Euro in orasele secundare  si la o tranzactie de peste 100 mil. Euro pe piata Bucurestiului. Pentru noi, e important ca proiectele la care ne uitam pentru achizitie sa aiba deja componenta de leverage


Mihai Patrulescu, CBRE: Cred ca la jumatatea anului, valoarea tranzactiilor de pe piata imobiliara din Romania a ajuns undeva la 400 mil. Euro. Instabilitatea politica din ultima vreme s-a simtit puternic pe zona tranzactiilor, care au incetinit din ce vedem noi. Cel mai mare tichet de tranzactie aflat acum pe piata depaseste 200 mil. Euro


Sursa foto: KRUK.

Cosmina Marinescu, KRUK Romania: Avem o rocada foarte clara pe piata vanzarii de portofolii de datorii – daca anul trecut, IFN-urile reprezentau circa 60% din portofoliile puse in vanzare, in 2025 banking-ul reprezinta aproximativ 70%, iar IFN-urile au o pondere de peste 20% in piata. Asteptam in partea a doua a anului sa apara la vanzare portofolii bancare la nivel de valoare nominala de peste 100 mil. Euro

“Anul trecut, preponderent, au fost puse in vanzare pe piata mai multe portofolii IFN, si cand spun preponderent, asta inseamna ca undeva la 60% din ceea ce s-a vandut anul trecut au fost IFN-uri, iar undeva la 35% banking. Anul acesta inca incepand din luna ianuarie, avem o rocada foarte clara cu 70% portofolii de banking, iar peste 20% IFN-uri”, a declarat Cosmina Marinescu, CEO al KRUK Romania, la MIRSANU INVESTORS SUMMIT 2025, eveniment online organizat pe 26 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Exista acest trend crescator in ceea ce priveste pricing-ul (pretul de achizitie al portofoliilor). Si atunci am sa spun asa: sunt preturi mai mari pentru ca vorbim despre portofolii de banking, sunt preturi mai mari pentru ca este o lunga discutie sau analiza cumva in ceea ce priveste aceasta crestere a preturilor. Pentru ca, pe de o parte, vorbim clar despre portofoliul in sine care este pus in vanzare, ce tipuri de cazuri sunt, cat de vechi sunt acestea, insa, in egala masura, cred ca ar trebui sa punctam cumva si faptul ca exista un dezechilibru in ceea ce priveste dorinta de a cumpara versus portofoliile care au fost puse in vanzare”, a punctat Cosmina Marinescu.

Potrivit acesteia, legea deductibilitatii este inca in vigoare si atunci decizia bancilor de a vinde nu mai este la fel de usoara pentru ca inainte ca portofoliile sa fie puse la vanzare sunt foarte multe lucruri care sunt luate in calcul.

“Partea buna a lucrurilor a lucrurilor este ca in continuare, inclusiv in a doua jumatate a anului, se asteapta pe piata destul de multe portofolii de banking. Mentionez inca de la inceput faptul ca fiind o companie care suntem listata la bursa, nu ma pot referi la intreaga jumatate a acestui an si fac referire la nivel de trimestru 1, adica perioada ianuarie – martie 2025, cand au fost intr-adevar cateva portofolii cumparate, unele si de noi, iar altele de catre ceilalti jucatori din piata”, a subliniat CEO-ul KRUK Romania.

“Daca este sa ne referim strict la preturi, media pietei este undeva la un procent de 40% din valoarea nominala a cazurilor, insa exista posibilitatea pe anumite tipuri de portofolii sa anungem chiar si la preturi intre 55% si 60% din valoarea nominala. Anul trecut, aceasta medie a preturilor era undeva la 30% sau putin peste 30%”, a precizat Cosmina Marinescu, adaugand ca ultima referinta este cea de la nivelul trimestrului 1 din 2025.

Ce asteptari sunt in privinta tranzactiilor de pe piata portofoliilor de creante in 2025?

“Daca ne uitam la anii anteriori, cred ca, din punct de vedere al numarului de portofolii puse in vanzare, au fost undeva intre 80 si 100 – 110 portofolii pe an. Ma refer la toate tipurile de portofolii puse in vanzare, unde, preponderent, au fost IFN-uri. Acum, tinand cont de schimbarea de pe piata si de faptul ca banking-ul va reprezenta 70% din portofolii, banking care in general vinde mult mai putin, asteptarea va fi, probabil, catre un numar de portofolii puse in vanzare un pic mai mic. Probabil ca ne vom duce sub 100 ca numar de portofolii vandute in acest an datorita acestui aspect, al faptului ca, intr-adevar, ceea ce urmeaza, ceea ce stim aproximativ este ca ceea ce va fi pus in vanzare este clar mult mai mult in partea de banking”, a semnalat CEO-ul KRUK Romania.

“Observam fuziuni care au loc la nivel bancar intre Banca Transilvania cu OTP Bank Romania, Intesa Sanpaolo cu First Bank, Unicredit Bank si Alpha Bank, iar imediat dupa ce se intampla fuziunea, bancile ajung sa puna in vanzare anumite portofolii”, a spus Cosmina Marinescu.

Care este marimea tranzactiilor la nivel de valoare nominala a portofoliilor asteptate sa fie puse la vanzare pe piata de profil?

“Probabil ca va fi la nivel de peste 100 mil. Euro (valoare nominala). Asteptarea este cumva sa vina portofolii si in urma acestor fuziuni. Acum ramane de vazut. Asteptam sa vedem ca, intr-adevar, se intampla, dar, inca o data, din discutiile care au loc intre noi, intre parteneri de afaceri, catre asta se merge”, este de parere reprezentantul KRUK Romania.

Potrivit Cosminei Marinescu, astfel de achizitii de portofolii bancare sunt estimate sa aiba loc in partea a doua a acestui an, mai ales in trimestrul 4, care este una dintre cele mai active astfel de perioade ale anului pe piata de profil.

Cat de consolidata este piata de management a portofoliilor de datorii din Romania fata de alte piete de profil in care investeste compania poloneza KRUK?

“As spune ca este o piata mult mai consolidata fata de Italia, Spania, iar fata de Polonia suntem aproximativ acolo”, a punctat Cosmina Marinescu.

Potrivit acesteia, piata de profil este acum concentrata in jurul a 6 – 7 competitori principali, printre care KRUK, Creditexpress, EOS, B2 Holding sau APS.

“Ce pot sa va spun este ca, daca este sa facem cumva o analogie uitandu-ma la nivel de grup pentru ca suntem prezenti in Polonia, Romania, Italia, Spania, cea mai importanta piata o sa spun ca este Polonia, iar imediat urmatoarea tara suntem noi, Romania”, sustine reprezentantul investitorului polonez KRUK.

“La noi in Romania, in 2014 aveam o rata a NPL-ului de 20 – 21%, iar in ultima perioada a fost undeva la 2,2%, ori 2,3%, apoi 2,4%, 2,5%. Din punct de vedere al procentajului, daca este sa ma uit prin comparatie la celelalte tari, avem rata NPL undeva la 2 – 3% in Spania, Italia, iar in ceea ce priveste Polonia este 5%. Insa, doar daca ne uitam din perspectiva de procentaj, pentru ca volumetria este cu totul si cu totul alta”, a nuantat Cosmina Marinescu.

“De aici cumva vine si diferenta. Evident in momentul in care ne uitam la portofolii, vrem sa le cumparam, ne dorim cumva automat si recuperarea investitiei intr-un interval cat mai scurt de timp. Este cumva o directie strategica pe care noi o avem pe urmatorii 5 ani, avand in vedere schimbarea, transformarea in care ne regasim ca si grup, dar cu niste costuri aferente pentru ca, oricat, ne-ar placea sau nu ne-ar placea, ne lovim cumva de tot ce inseamna zona aceasta tehnologica, de automatizare, de digitalizare, care implica niste costuri suplimentare si atunci pe langa investitia suplimentara pe care tu o faci din perspectiva cumpararii unui portofoliu, sunt si niste costuri adiacente venite din schimbarile interne care au loc”, a completat ea.

“Cred ca asta as puncta mai mult, acest aspect al faptului ca suntem imediat dupa Polonia. Am ramas acolo de foarte multa vreme, tinand cont de cata vreme suntem si in Italia si in Spania, si cu toate acestea, am ramas ca pozitionare pe locul al doilea la nivel de grup ca fiind unii dintre cei mai eficienti noi ca si tara”, a adaugat CEO-ul KRUK Romania.

Cum difera tranzactiile de vanzare de portofolii IFN fata de tranzactiile cu portofolii bancare, care dintre acestea pot fi executate in termene mai scurte?

“Exista posibilitatea sa cumperi portofolii de IFN “one shot” – adica un portofoliu care este pus in vanzare sau acel tip de portofoliu in care pe un anumit interval de timp – un an, doi ani – urmeaza luna de luna sa primesti niste portofolii de la respectivul vanzator. Evident ca acestea care sunt pe un termen mai lung, chiar daca sunt portofolii lunare pentru ca ai deja un cadru contractual care a fost semnat, sunt mult mai rapid, mai facil de executat. Pe locul al doilea ar fi portofoliile IFN din perspectiva de timing, adica in cat timp se semneaza si se finalizeaza. Iar pe locul al treilea sunt portofoliile de banking pentru ca acolo sunt mai multe layere (straturi), probabil, in ceea ce priveste semnarea si agrearea tranzactiei”, a mai spus Cosmina Marinescu, CEO al KRUK Romania, la panelul Debt Management & NPL din cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2025 este sustinut de KRUK Romania in calitate de Event Partner si de AxFina Romania in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2025


MIRSANU INVESTORS SUMMIT 2025: “Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al Uniunii Europene”. Cu tranzactii puse “on hold” de instabilitatea politica, investitorii asteapta stabilitate si directia in care se vor misca politicile economice ale noului guvern din Romania. Ministerul Finantelor are in plan o ultima emisiune de eurobonduri “de cateva miliarde de euro” in 2025 si imprumuturi de la banci ca backup daca transa 4 din PNRR nu va fi trasa in acest an. Ce tendinte urmaresc investitorii strategici, antreprenorii, managerii de fonduri de private equity, venture capital, private debt, fonduri de pensii, finantatorii internationali, investitorii de pe pietele de capital, real estate, debt management in spatiul Europei Centrale si de Est


Marius Cara, European Investment Bank Group: Avem un pipeline in Romania asemanator cu cel de anul trecut, tinta noastra ramane intre 1,5 mld. Euro si 2 mld. Euro pe an la nivelul bancii cu acelasi mix de infrastructura, energie si investitii in IMM-uri. EIB asteapta cu mare interes sa investeasca in emisiunea de obligatiuni verzi a Electrica


Adrian Tanase, Bursa de Valori Bucuresti: Sunt pregatiri, dar nu am niciun semn privind tranzactii sigure ce ar urma pe bursa pentru ca posibilele listari asteapta mai multa claritate privind politicile economice. Cum arata un “to do list” al lui Adrian Tanase pentru urmatorul CEO al BVB. “As vrea sa vad listate pe bursa REIT-uri din imobiliare sau companii mari precum Dedeman, iar companii care se dezvolta regional sau global sa fie listate si pe Bursa de Valori Bucuresti”


Stefan Nanu, Ministerul Finantelor: Ne facem calculele pentru urmatoarea emisiune de titluri Fidelis si luam in considerare maturitatea de 10 ani la obligatiunile in Euro. Investitorii din SUA au o expunere foarte mare pe Romania de cateva miliarde de euro, atat pe eurobonduri, cat si pe piata titlurilor de stat in lei. La eurobonduri ne uitam sa largim cadrul de emitere de obligatiuni verzi catre cele in format sustenabil, iar in partea a doua anului vrem sa emitem noi obligatiuni Samurai posibil tot verzi. Cine sunt cei mai mari investitori in titlurile de stat de pe piata interna si cine are cele mai mari expuneri pe eurobondurile romanesti


Voicu Oprean, AROBS: Dupa tranzactia din SUA, mai avem un buget disponibil de achizitii M&A de circa 20 mil. Euro si speram sa mai finalizam cateva achizitii in 2025. Suntem relativ aproape cu doua tranzactii, una pe piata europeana in zona de produse, iar cu alta vrem sa completam zona de automotive


Adrian Negru, Raiffeisen Asset Management: Fondurile locale de actiuni si fondurile de pensii Pilon 3 au actiuni de peste 1 mld. Euro pe bursa de la Bucuresti, formand in ultimii 2 – 3 ani inca un jucator institutional important la BVB. “Probabil cand vom ajunge cu fondul de pensii private facultative la active de 200 – 300 mil. Euro sau 500 mil. Euro, pot sa ma gandesc sa investesc 25 – 40 mil. Euro in fonduri de private equity. Pana atunci sunt alte oportunitati care aduc mai multe beneficii pentru fond decat „sa spargem gheata” in private equity la acest moment”


Cristian Munteanu, Early Game Ventures: Primele cifre pe care le facem publice acum privind randamentul fondului nostru Early Game Fund I vintage 2019 arata la nivelul lui martie 2025 un multiplu al capitalului investit de 2,7x, IRR brut de 31% si TVPI de 2,1x. Obiectivul nostru real este de a face un multiplu de 10x la fiecare dintre fondurile pe care le avem. Observam o crestere a evaluarilor initiale ale companiilor de la fondul 1 la fondul 2. “O runda de investitii de serie A nu se mai face astazi la o evaluare de 20 mil. Euro, se discuta deja de la 40 mil. Euro in sus”


Marius Ghenea, Catalyst Romania: Vom incepe sa lucram spre finele acestui an la structurarea fondului de venture capital Catalyst Romania III, care va avea un capital de circa 80 mil. Euro, portofoliu de 15 – 20 companii, iar tichetele de investitii vor creste la 2,5 – 3 mil. Euro. La fondul Catalyst Romania I, dupa 7 exituri suntem la o rata DPI de distributie de capital catre investitorii din fond de peste 1x, cel mai bun exit fiind la un multiplu de bani de 20x. Vom trece in 2025 – 2026 si la primele exituri din fondul Catalyst Romania II


Cosmina Marinescu, KRUK Romania: Avem o rocada foarte clara pe piata vanzarii de portofolii de datorii – daca anul trecut, IFN-urile reprezentau circa 60% din portofoliile puse in vanzare, in 2025 banking-ul reprezinta aproximativ 70%, iar IFN-urile au o pondere de peste 20% in piata. Asteptam in partea a doua a anului sa apara la vanzare portofolii bancare la nivel de valoare nominala de peste 100 mil. Euro


René Schöb, KPMG Romania: Investitorii straini nu au apetit pentru investitii noi in Romania, sentimentul dominant fiind cel de a-si reduce costurile. Noi vedem la antreprenori un accent pe optimizarea cashflow-ului pentru ca lumea nu intelege ce se va intampla in 6 – 12 luni. Unde vad investitorii strategici si antreprenorii oportunitati de investitii pe piata. “La tranzactia grupului Emag cu Cargus este un add-on in timp ce la vanzarea La Cocos catre grupul Schwarz nu vorbim despre o achizitie pentru cota de piata, ci despre un model de business diferit spre care a pivotat strategic un mare grup international de retail”


Nick Vozianov, ING Bank: Probabil, Digi, dar intotdeauna exista un al doilea competitor – sectorul de petrol si gaze, daca ar fi sa pariez cine din Romania ar putea face un imprumut sindicalizat de minim 1 mld. Euro. Piata imprumuturilor bancare pentru corporatii din CEE a ramas constanta ca valoare la 24 mld. Euro in prima jumatate a anului, insa pe fondul scaderii puternice a volumului de la 62 – 63 tranzactii in S1 2024 la 35 de tranzactii in acest an. Piata creditelor sindicalizate din Romania a contabilizat circa 1 mld. Euro in 6 tranzactii in 2024, cu un volum constant de tranzactii, dar pe o piata de 3 ori mai mica in valoare


Matthias Siller, Barings: Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al UE. Romania este la o rascruce de drumuri, iar participantii la piata de capital au de luat acum niste decizii privind directia si pasii urmatori. De exemplu, cred ca la Banca Transilvania sunt 2 optiuni – fie va fi un candidat principal pentru preluare in ceea ce va fi o piata M&A hot in Europa, fie as invita statul roman sa preia participatia EBRD din banca. Ce mesaje are investitorul global despre participatiile statului in companiile de utilitati listate si despre portofoliile fondurilor de pensii din Romania


Dan Dascal, BT Asset Management: Obligatiunile emise de catre statul roman cu un cupon de 7% la Euro garanteaza un randament de 30%, ceea ce ar fi o investitie foarte buna. Investitiile in active real estate pot genera randamente la euro superioare titlurilor de stat cu randamente anuale de circa 8% la euro, care pot fi optimizate prin metode prin care poti sa iti iei leverage


William Watson, Value4Capital: Romania inca are o piata relativ neconsolidata fata de Polonia, ceea ce o face un loc foarte atractiv de investitii atat pentru strategici, cat si pentru investitorii financiari. Piata de private equity din CEE are doua dependente pe partea de fundraising – un procentaj mult mai mare de investitori si institutii private, iar institutiile financiare internationale si agentiile guvernamentale joaca un rol-cheie in strangerea de noi fonduri fata de restul Europei


Vytautas Plunksnis, INVL Asset Management: Fondurile baltice de pensii private au o pondere de circa 20% din noul nostru fond regional de private equity. Grupul INVL, cumparatorul Pehart, are investitii totale in Romania pe mai multe piete care se apropie de 500 mil. Euro, cifra care include atat capitalul de investit, cat si partea de datorii


Bartosz Kwiatkowski, Enterprise Investors: Tinta noastra pentru piata din Romania este sa avem o tranzactie add-on pe care o vom anunta in curand si o achizitie directa din noul fond in termen de un an. Avem nevoie de randamente mai mari la tranzactiile pe piete inafara Poloniei pentru a justifica investitiile pentru ca exiturile sunt mai provocatoare in tari mai mici


Evtim Chesnovski, Integral Capital Group: Ne uitam in Romania in urmatoarele luni la o achizitie, posibil doua tranzactii. Primul exit dintr-o companie din Romania il vom semna anul viitor. Fata de Europa de Sud – Est, vedem ca pietele de capital sunt ceva mai dezvoltate in Europa Centrala, unde accesul la finantare este mai usor si acolo poti vedea investitii in companii mai mature generatoare de cash, cu o crestere solida


Magdalena Sniegocka, CVI: Dorim sa investim circa 500 mil. Euro pe pietele de private debt din CEE, din care pana la 100 mil. Euro vrem sa desfasuram in tranzactii in Romania. Avem in pipeline 11 tranzactii in Romania, din care una semnata si aprobata, iar alta intr-o faza avansata. Cu ce “arme” lupta fondurile de private debt in competitia lor cu bancile si fondurile de private equity


Radu Dobre, APS Romania: Ne asteptam la un volum total de tranzactii in jurul a 500 mil. Euro valoare nominala a portofoliilor de creante. Cred ca in urmatorii doi ani cel putin un jucator de pe piata administrarii portofoliilor de datorii va mai iesi din piata. Managerul ceh APS de pe piata de debt management a cumparat recent un IFN pe piata din Romania


Valeriu Binig, PPC: Investitorii strategici de pe piata de energie din Romania se uita daca sa investeasca pe partea de stocare in baterii independente sau baterii colocate. Ne uitam la multe tari din regiune, insa principala piata pentru investitii este Grecia, dupa care urmeaza Romania


Lorena Brehuescu, Oresa Industra: Instabilitatea din prima jumatate a anului nu ne-a ajutat sa mergem spre o achizitie M&A. Ne-am uitat la o tranzactie de peste 25 mil. Euro in orasele secundare  si la o tranzactie de peste 100 mil. Euro pe piata Bucurestiului. Pentru noi, e important ca proiectele la care ne uitam pentru achizitie sa aiba deja componenta de leverage


Mihai Patrulescu, CBRE: Cred ca la jumatatea anului, valoarea tranzactiilor de pe piata imobiliara din Romania a ajuns undeva la 400 mil. Euro. Instabilitatea politica din ultima vreme s-a simtit puternic pe zona tranzactiilor, care au incetinit din ce vedem noi. Cel mai mare tichet de tranzactie aflat acum pe piata depaseste 200 mil. Euro


Sursa foto: Catalyst Romania.

Marius Ghenea, Catalyst Romania: Vom incepe sa lucram spre finele acestui an la structurarea fondului de venture capital Catalyst Romania III, care va avea un capital de circa 80 mil. Euro, portofoliu de 15 – 20 companii, iar tichetele de investitii vor creste la 2,5 – 3 mil. Euro. La fondul Catalyst Romania I, dupa 7 exituri suntem la o rata DPI de distributie de capital catre investitorii din fond de peste 1x, cel mai bun exit fiind la un multiplu de bani de 20x. Vom trece in 2025 – 2026 si la primele exituri din fondul Catalyst Romania II

“Pregatim si alte initiative de fond. Directia centrala va fi fondul Catalyst Romania III, la care probabil spre sfarsitul anului vom incepe sa lucram in mod structurat. Acum incercam sa cream niste cadre generale pentru acest fond”,  a declarat Marius Ghenea, Managing Partner al managerului de fonduri de venture capital Catalyst Romania, la MIRSANU INVESTORS SUMMIT 2025, eveniment online organizat pe 26 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Catalyst III va fi tot un fond de tech si tech enabled de tip early growth, early expansion. Vom incerca sa facem o capitalizare mai mare, undeva in zona de 80 mil. Euro probabil fata de 50 mil. Euro cat avem la fondul 2 si cu un portofoliu de 15 – 20 companii”, a punctat Marius Ghenea.

“Vom fi, probabil, cu un tichet initial un pic mai mare, la fondul 2 suntem in jurul a 2 mil. Euro, la fondul 3 am putea sa mergem catre 2,5 – 3 mil. Euro si sa avem o strategie coerenta de fond si din perspectiva diversificarii si a cadrului de investitii si a sectorului si a geografiei de investitii”, a precizat reprezentantul Catalyst Romania.

“Pe partea cealalta, lucram si la alte proiecte, inclusiv la un proiect de fond un pic mai generalist in care sa nu ne uitam doar la tehnologie, dar acolo vorbim despre o echipa separata care sa aiba si experienta necesara unui profil generalist de growth (fond de crestere – n.r.)”, a subliniat Marius Ghenea.

“Cred ca oportunitatile sunt foarte importante in Romania si cred ca deja incepe sa faca sens si in Romania, cum se intampla si in alte tari mai dezvoltate pe această clasa de investitii, sa existe grupuri de fund management care sa coordoneze in mod integrat si asta inseamna guvernanta, compliance (conformitate), tot ce inseamna know how si bune practici pentru un numar mai mare de fonduri mai curand decat sa avem cate un fund manager pentru fiecare fond individual”, a semnalat managerul de fonduri de investitii.


Dupa 7 exituri, Catalyst Romania Fund I are DPI peste 1x si cel mai bun exit la multiplu de 20x fata de banii investiti. La fondul 2, peste 50% din capitalul de 50 mil. Euro a fost investit, vin primele exituri

“Acum suntem la Catalyst Romania cumva intre fondul 1 si fondul 2. Fondul 1 al Catalyst a fost primul fond de VC pentru Romania intr-o etapa in care Romania nu avea, practic, aceasta clasa de active reprezentata la nivel national si iata ca putin mai mult de un deceniu mai tarziu, avem un numar semnificativ de fonduri in aceasta clasa de active, fie ca vorbim de fonduri mai early stage sau mai apropiate de early growth sau de growth, si activitatea este mult mai intensa. Noi am avut o crestere semnificativa de la primul fond la al doilea fond, practic capitalizarea celui de-al doilea fond este de peste 3 ori mai mare fata de capitalizarea primului fond”, a spus Marius Ghenea.

“In ceea ce priveste primul fond fiind deja intr-o perioada de finalizare a duratei de viata a fondului 1, noi am mers si mergem din ce in ce mai activ catre exituri din toate companiile din portofoliu. In mod concret, din 10 companii in care am investit cu fondul 1, toate companiile din fondul 1 au fost investite in Romania, deci toate sunt companii romanesti, La sapte companii au fost realizate deja exituri cu randamente variate mergand pana la 20x in cazul celui mai bun exit ca si multiplu de bani si cu un rezultat care, in ansamblu, prezinta un DPI (Distributed to Paid-In Capital, raportul de capital distribuit catre investitorii LP din fond comparativ cu banii investiti de catre investitorii LP in fond, n.r.) semnificativ peste 1x deja. Asta desi mai avem 3 active valoroase la care sunt pornite procese cu bancheri de investitii specializati pentru tranzactii care vor merge, probabil, tot catre investitori strategici sau investitori financiari mai mari. De fapt, acelasi profil de tranzactie l-am avut la cam toate companiile din fondul 1”, a punctat reprezentantul Catalyst Romania.

Acesta a precizat anterior in decembrie 2024 la evenimentul MIRSANU DEALMAKERS SUMMIT ca cel mai bun exit al Catalyst Romania din perspectiva multiplului investitiei obtinut de catre investitor a fost cel realizat cu Tencent pentru compania de portofoliu Green Horse Games.

“In ceea ce priveste fondul 2, suntem acum intre a zecea si a unsprezecea investitie, deci, probabil, ca, in curand, o sa anuntam a unsprezecea investitie dintr-un total de 14 – 15 investitii pe care ar trebui sa le facem cu acest fond. Si la fondul 2 suntem intr-o activitate intensa de investitii, iar pentru fondul 2 tinand cont ca este un vintage de la sfarsitul lui 2020 – inceputul lui 2021, mai avem practic un an de investitii pe partea de perioada de investitii initiale si deja din 2025 mergand spre 2026 vedem din ce in ce mai multe oportunitati de a materializa o parte din aceste investitii prin exituri”, estimeaza managerul de capital de risc.

“Asadar, trecem si la fondul 2 la această faza de recoltare a randamentelor si a investitiilor realizate, tinand cont ca in unele companii suntem deja de 3 – 4 – 5 ani si am contribuit alaturi de fondatori, ceilalti actionari si de management la crearea semnificativa de valoare, insa aceasta, de cele mai multe ori, mai ales in tranzactii private nu se poate testa si confirma cu adevarat decat intr-o tranzactie reala de tip exit sau in anumite cazuri, evident, mult mai putine, printr-o listare la bursa”, a adaugat Marius Ghenea.

“In ceea ce priveste totalul investitiilor din capitalurile comise din totalul capitalului fondului am trecut de 50%, eram la nivelul lunii martie 2025. Nu stiu sa spun exact procentul in momentul de fata pentru ca sunt, pe de o parte, investitii noi pe care le planificam si pentru care facem chemari de capital (capital calls) de la investitori si, pe de alta parte, am inceput deja si cu o suita de investitii de tip follow on, adica investitii ulterioare in aceleasi companii in care am investit initial si acestea, intr-adevar, sunt planificate sa ia o parte semnificativa, probabil in jur de o treime din capitalul fondului pentru ca, de obicei, pe companii care evolueaza bine si rapid, este nevoie de investitii ulterioare semnificative la care vrem sa participam, in principiu, double down (preluarea unui noi participatii intr-o companie la un pret care poate fi mai mic decat cel initial la momentul intrarii in companie, n.r.) sau in orice caz pro – rata pentru a ne mentine pozitia de capital in cadrul companiilor respective astfel incat sa maximizam upside-ul (potentialul de crestere al valorii, n.r.) pentru fond si pentru investitori”, a detaliat acesta.

“Din acest punct de vedere, probabil, ca undeva peste 60% din capitalul investit ar fi momentul la care mergem, dupa aceea, doar cu investitii de tip follow on, deci nu cu investitii noi pentru ca trebuie sa pastram o rezerva suficienta si pentru ca, pe de alta parte, o portiune din capitalurile comise este necesara pentru fee-uri si pentru costurile fondului”, a mai spus Marius Ghenea.

Cum a evolueaza discutiile cu fondatorii in ceea ce priveste evaluarile companiilor vizate de fondurile de venture capital?

“Atunci cand gasim companii care au potential si la care noi putem sa contribuim in mod activ nu doar cu finantare, ci si cu suport strategic, si cu toata experienta noastra si cu un anumit tip de structura, anumit tip de guvernanta, putem sa cream valoare semnificativa si evident, aici, regula este, cu cat compania este intr-un stadiu mai incipient, cu atat evaluarea trece pe un plan secundar pentru ca efectiv crearea de valoare poate sa fie semnificativa, poate sa fie masiva si atunci nu aceasta este problema”, a raspuns managerul Catalyst Romania.

“Ne uitam intotdeauna si proiectiv pentru ca in momentul in care incepem o discutie de investitii daca este o companie foarte tanara in 6 sau 12 luni, aceasta poate sa dubleze sau sa tripleze atat cifra de afaceri, cat si evaluarea companiei. Si atunci chiar daca la momentul initial al discutiei sau chiar al semnarii unui term sheet, evaluarea pare agresiva din partea fondatorilor, s-ar putea ca la finalul tranzactiei din perspectiva closing-ului, din perspectiva virarii banilor sa nu mai fie atat de mare problema sau diferenta dintre cele doua perspective de evaluare. Pe de alta parte, atunci cand sunt diferente de evaluare, antreprenorii sunt, de obicei, foarte optimisti si entuziasti si e bine sa fie asa, incercam sa venim cu mecanisme de ajustare, eventual mecanisme de earn out sau kickback, prin care dupa un anumit interval de timp se fac alte analize si evaluari legate de realitatea companiei fata de proiectiile facute de fondatori, deci există metode de a ajusta si de a atenua (mitigate) aceasta problema”, a precizat Marius Ghenea.

“Problema a fost foarte mare acum 2 – 3 ani, cand asa cum stim acum cu totii uitandu-ne in urma ca evaluarile erau mult exagerate in sus in sensul in care am si vazut ulterior cum acesti multipli de evaluare pe diverse piete de tehnologie, dar in particular pe piete de tip fintech au scazut dramatic fata de asteptarile foarte mare care existau acum 3 – 4 ani. Si atunci decizia la noi a fost sa ne abtinem un pic de la a face investitii in acel context foarte volatil si foarte neclar si sa amanam, durata investitiilor in fondul 2 a fost amanata cam cu un an pentru a incerca sa intelegem si sa vedem cu adevarat ceea ce se intampla in piata si cred ca a fost o decizie foarte buna. In plus, ea nu afecteaza investitorii nostri pentru ca noi, ca orice fond de investitii standard, facem tragerile de capital numai in functie de investitii si banii sunt imobilizati doar pe perioada investitiei pana la exit si atunci este doar un decalaj in timp, nu este neaparat o pierdere a randamentului pe criterii fie IRR, fie de multiplu de bani”, sustine managerul Catalyst Romania.


Cum arata piata investitiilor de capital de risc din Romania fata de alte piete din regiune

“Dupa primul fond Catalyst Romania, am fost primul fond de a doua generatie de venture capital din Romania in 2020, dupa care au urmat si Gapminder, Early Game si alte fonduri de a doua generatie. In acelasi timp, la momentul la care am facut fundraising-ul pentru fondul 2, am fost si primul fond de acest tip din Romania cu o alocare semnificativ mai mare pentru investitori privati decat pentru investitori publici, EIF fiind investitorul nostru cornerstone (investitor principal) in ambele fonduri”, a spus Marius Ghenea.

“Am fost si primul fond care am avut acea alocare mai larg decat Romania, respectiv Europa de Est. Si, intr-adevar, pentru noi zonele de oportunitate au fost mai curand aici in Balcani, cu precadere Balcanii de Vest, unde si avem cateva investitii frumoase in Serbia, Slovenia, deci nu neaparat in spatiul Uniunii Europene, dar si in spatiul de accesiune la UE, cum ar fi Serbia. Moldova este o piata la care ne uitam, dar si la Bulgaria, Ungaria care sunt in spatiul UE”, a completat acesta.

“In ceea ce priveste tranzactiile si proiectele din aceste tari, daca este sa ma uit in particular in Balcani, cred ca Romania este de departe cea mai activa si cea mai vibranta piata. In acelasi timp daca e sa comparam Romania cu Polonia sau chiar cu Cehia si Ungaria, cred ca fata de Polonia suntem semnificativ in urma, si chiar fata de Cehia si Ungaria, avem niste ramaneri in urma”, este de parere reprezentantul Catalyst Romania.

“Probabil ca unul dintre motive este inclusiv aceasta problema a oului si gainii pentru ca in Romania chiar daca sunt aceste fonduri de investitii nu e suficient capital de acest gen pentru aceasta clasa de active, deci ar trebui sa fie dezvoltate in continuare mai multe instrumente si mai multe fonduri si sa fie o activitate mai intensa din acest punct de vedere, nu neaparat la nivelul exagerat pe care il vedem in Ungaria, unde sunt dupa parerea mea mult prea multe fonduri de investitii pentru o piata cam prea mica”, a semnalat Marius Ghenea.

“Spre exemplu, in Romania suntem iar intr-o perioada de lipsa de proiecte sau de fonduri sau de structuri de investitii pentru zona de accelerare. Daca nu pleci de la baza si nu poti sa pui capital pentru accelerare, este foarte greu sa creezi acest <<pool>> de companii cu potential care sa mearga mai departe catre nivelul de seed sau de serie A, catre fonduri early stage sau early growth cum este fondul Catalyst Romania Fund II”, a mai spus Marius Ghenea, Managing Partner al Catalyst Romania,  la panelul Venture Capital din cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2025 este sustinut de KRUK Romania in calitate de Event Partner si de AxFina Romania in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2025


MIRSANU INVESTORS SUMMIT 2025: “Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al Uniunii Europene”. Cu tranzactii puse “on hold” de instabilitatea politica, investitorii asteapta stabilitate si directia in care se vor misca politicile economice ale noului guvern din Romania. Ministerul Finantelor are in plan o ultima emisiune de eurobonduri “de cateva miliarde de euro” in 2025 si imprumuturi de la banci ca backup daca transa 4 din PNRR nu va fi trasa in acest an. Ce tendinte urmaresc investitorii strategici, antreprenorii, managerii de fonduri de private equity, venture capital, private debt, fonduri de pensii, finantatorii internationali, investitorii de pe pietele de capital, real estate, debt management in spatiul Europei Centrale si de Est


Marius Cara, European Investment Bank Group: Avem un pipeline in Romania asemanator cu cel de anul trecut, tinta noastra ramane intre 1,5 mld. Euro si 2 mld. Euro pe an la nivelul bancii cu acelasi mix de infrastructura, energie si investitii in IMM-uri. EIB asteapta cu mare interes sa investeasca in emisiunea de obligatiuni verzi a Electrica


Adrian Tanase, Bursa de Valori Bucuresti: Sunt pregatiri, dar nu am niciun semn privind tranzactii sigure ce ar urma pe bursa pentru ca posibilele listari asteapta mai multa claritate privind politicile economice. Cum arata un “to do list” al lui Adrian Tanase pentru urmatorul CEO al BVB. “As vrea sa vad listate pe bursa REIT-uri din imobiliare sau companii mari precum Dedeman, iar companii care se dezvolta regional sau global sa fie listate si pe Bursa de Valori Bucuresti”


Stefan Nanu, Ministerul Finantelor: Ne facem calculele pentru urmatoarea emisiune de titluri Fidelis si luam in considerare maturitatea de 10 ani la obligatiunile in Euro. Investitorii din SUA au o expunere foarte mare pe Romania de cateva miliarde de euro, atat pe eurobonduri, cat si pe piata titlurilor de stat in lei. La eurobonduri ne uitam sa largim cadrul de emitere de obligatiuni verzi catre cele in format sustenabil, iar in partea a doua anului vrem sa emitem noi obligatiuni Samurai posibil tot verzi. Cine sunt cei mai mari investitori in titlurile de stat de pe piata interna si cine are cele mai mari expuneri pe eurobondurile romanesti


Voicu Oprean, AROBS: Dupa tranzactia din SUA, mai avem un buget disponibil de achizitii M&A de circa 20 mil. Euro si speram sa mai finalizam cateva achizitii in 2025. Suntem relativ aproape cu doua tranzactii, una pe piata europeana in zona de produse, iar cu alta vrem sa completam zona de automotive


Adrian Negru, Raiffeisen Asset Management: Fondurile locale de actiuni si fondurile de pensii Pilon 3 au actiuni de peste 1 mld. Euro pe bursa de la Bucuresti, formand in ultimii 2 – 3 ani inca un jucator institutional important la BVB. “Probabil cand vom ajunge cu fondul de pensii private facultative la active de 200 – 300 mil. Euro sau 500 mil. Euro, pot sa ma gandesc sa investesc 25 – 40 mil. Euro in fonduri de private equity. Pana atunci sunt alte oportunitati care aduc mai multe beneficii pentru fond decat „sa spargem gheata” in private equity la acest moment”


Cristian Munteanu, Early Game Ventures: Primele cifre pe care le facem publice acum privind randamentul fondului nostru Early Game Fund I vintage 2019 arata la nivelul lui martie 2025 un multiplu al capitalului investit de 2,7x, IRR brut de 31% si TVPI de 2,1x. Obiectivul nostru real este de a face un multiplu de 10x la fiecare dintre fondurile pe care le avem. Observam o crestere a evaluarilor initiale ale companiilor de la fondul 1 la fondul 2. “O runda de investitii de serie A nu se mai face astazi la o evaluare de 20 mil. Euro, se discuta deja de la 40 mil. Euro in sus”


Marius Ghenea, Catalyst Romania: Vom incepe sa lucram spre finele acestui an la structurarea fondului de venture capital Catalyst Romania III, care va avea un capital de circa 80 mil. Euro, portofoliu de 15 – 20 companii, iar tichetele de investitii vor creste la 2,5 – 3 mil. Euro. La fondul Catalyst Romania I, dupa 7 exituri suntem la o rata DPI de distributie de capital catre investitorii din fond de peste 1x, cel mai bun exit fiind la un multiplu de bani de 20x. Vom trece in 2025 – 2026 si la primele exituri din fondul Catalyst Romania II


Cosmina Marinescu, KRUK Romania: Avem o rocada foarte clara pe piata vanzarii de portofolii de datorii – daca anul trecut, IFN-urile reprezentau circa 60% din portofoliile puse in vanzare, in 2025 banking-ul reprezinta aproximativ 70%, iar IFN-urile au o pondere de peste 20% in piata. Asteptam in partea a doua a anului sa apara la vanzare portofolii bancare la nivel de valoare nominala de peste 100 mil. Euro


René Schöb, KPMG Romania: Investitorii straini nu au apetit pentru investitii noi in Romania, sentimentul dominant fiind cel de a-si reduce costurile. Noi vedem la antreprenori un accent pe optimizarea cashflow-ului pentru ca lumea nu intelege ce se va intampla in 6 – 12 luni. Unde vad investitorii strategici si antreprenorii oportunitati de investitii pe piata. “La tranzactia grupului Emag cu Cargus este un add-on in timp ce la vanzarea La Cocos catre grupul Schwarz nu vorbim despre o achizitie pentru cota de piata, ci despre un model de business diferit spre care a pivotat strategic un mare grup international de retail”


Nick Vozianov, ING Bank: Probabil, Digi, dar intotdeauna exista un al doilea competitor – sectorul de petrol si gaze, daca ar fi sa pariez cine din Romania ar putea face un imprumut sindicalizat de minim 1 mld. Euro. Piata imprumuturilor bancare pentru corporatii din CEE a ramas constanta ca valoare la 24 mld. Euro in prima jumatate a anului, insa pe fondul scaderii puternice a volumului de la 62 – 63 tranzactii in S1 2024 la 35 de tranzactii in acest an. Piata creditelor sindicalizate din Romania a contabilizat circa 1 mld. Euro in 6 tranzactii in 2024, cu un volum constant de tranzactii, dar pe o piata de 3 ori mai mica in valoare


Nick Vozianov, ING Bank: Probabil, Digi, dar intotdeauna exista un al doilea competitor – sectorul de petrol si gaze, daca ar fi sa pariez cine din Romania ar putea face un imprumut sindicalizat de minim 1 mld. Euro. Piata imprumuturilor bancare pentru corporatii din CEE a ramas constanta ca valoare la 24 mld. Euro in prima jumatate a anului, insa pe fondul scaderii puternice a volumului de la 62 – 63 tranzactii in S1 2024 la 35 de tranzactii in acest an. Piata creditelor sindicalizate din Romania a contabilizat circa 1 mld. Euro in 6 tranzactii in 2024, cu un volum constant de tranzactii, dar pe o piata de 3 ori mai mica in valoare


Matthias Siller, Barings: Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al UE. Romania este la o rascruce de drumuri, iar participantii la piata de capital au de luat acum niste decizii privind directia si pasii urmatori. De exemplu, cred ca la Banca Transilvania sunt 2 optiuni – fie va fi un candidat principal pentru preluare in ceea ce va fi o piata M&A hot in Europa, fie as invita statul roman sa preia participatia EBRD din banca. Ce mesaje are investitorul global despre participatiile statului in companiile de utilitati listate si despre portofoliile fondurilor de pensii din Romania


Dan Dascal, BT Asset Management: Obligatiunile emise de catre statul roman cu un cupon de 7% la Euro garanteaza un randament de 30%, ceea ce ar fi o investitie foarte buna. Investitiile in active real estate pot genera randamente la euro superioare titlurilor de stat cu randamente anuale de circa 8% la euro, care pot fi optimizate prin metode prin care poti sa iti iei leverage


William Watson, Value4Capital: Romania inca are o piata relativ neconsolidata fata de Polonia, ceea ce o face un loc foarte atractiv de investitii atat pentru strategici, cat si pentru investitorii financiari. Piata de private equity din CEE are doua dependente pe partea de fundraising – un procentaj mult mai mare de investitori si institutii private, iar institutiile financiare internationale si agentiile guvernamentale joaca un rol-cheie in strangerea de noi fonduri fata de restul Europei


Vytautas Plunksnis, INVL Asset Management: Fondurile baltice de pensii private au o pondere de circa 20% din noul nostru fond regional de private equity. Grupul INVL, cumparatorul Pehart, are investitii totale in Romania pe mai multe piete care se apropie de 500 mil. Euro, cifra care include atat capitalul de investit, cat si partea de datorii


Bartosz Kwiatkowski, Enterprise Investors: Tinta noastra pentru piata din Romania este sa avem o tranzactie add-on pe care o vom anunta in curand si o achizitie directa din noul fond in termen de un an. Avem nevoie de randamente mai mari la tranzactiile pe piete inafara Poloniei pentru a justifica investitiile pentru ca exiturile sunt mai provocatoare in tari mai mici


Evtim Chesnovski, Integral Capital Group: Ne uitam in Romania in urmatoarele luni la o achizitie, posibil doua tranzactii. Primul exit dintr-o companie din Romania il vom semna anul viitor. Fata de Europa de Sud – Est, vedem ca pietele de capital sunt ceva mai dezvoltate in Europa Centrala, unde accesul la finantare este mai usor si acolo poti vedea investitii in companii mai mature generatoare de cash, cu o crestere solida


Magdalena Sniegocka, CVI: Dorim sa investim circa 500 mil. Euro pe pietele de private debt din CEE, din care pana la 100 mil. Euro vrem sa desfasuram in tranzactii in Romania. Avem in pipeline 11 tranzactii in Romania, din care una semnata si aprobata, iar alta intr-o faza avansata. Cu ce “arme” lupta fondurile de private debt in competitia lor cu bancile si fondurile de private equity


Radu Dobre, APS Romania: Ne asteptam la un volum total de tranzactii in jurul a 500 mil. Euro valoare nominala a portofoliilor de creante. Cred ca in urmatorii doi ani cel putin un jucator de pe piata administrarii portofoliilor de datorii va mai iesi din piata. Managerul ceh APS de pe piata de debt management a cumparat recent un IFN pe piata din Romania


Valeriu Binig, PPC: Investitorii strategici de pe piata de energie din Romania se uita daca sa investeasca pe partea de stocare in baterii independente sau baterii colocate. Ne uitam la multe tari din regiune, insa principala piata pentru investitii este Grecia, dupa care urmeaza Romania


Lorena Brehuescu, Oresa Industra: Instabilitatea din prima jumatate a anului nu ne-a ajutat sa mergem spre o achizitie M&A. Ne-am uitat la o tranzactie de peste 25 mil. Euro in orasele secundare  si la o tranzactie de peste 100 mil. Euro pe piata Bucurestiului. Pentru noi, e important ca proiectele la care ne uitam pentru achizitie sa aiba deja componenta de leverage


Mihai Patrulescu, CBRE: Cred ca la jumatatea anului, valoarea tranzactiilor de pe piata imobiliara din Romania a ajuns undeva la 400 mil. Euro. Instabilitatea politica din ultima vreme s-a simtit puternic pe zona tranzactiilor, care au incetinit din ce vedem noi. Cel mai mare tichet de tranzactie aflat acum pe piata depaseste 200 mil. Euro


Credit foto: MIRSANU.RO.

Cristian Munteanu, Early Game Ventures: Primele cifre pe care le facem publice acum privind randamentul fondului nostru Early Game Fund I vintage 2019 arata la nivelul lui martie 2025 un multiplu al capitalului investit de 2,7x, IRR brut de 31% si TVPI de 2,1x. Obiectivul nostru real este de a face un multiplu de 10x la fiecare dintre fondurile pe care le avem. Observam o crestere a evaluarilor initiale ale companiilor de la fondul 1 la fondul 2. “O runda de investitii de serie A nu se mai face astazi la o evaluare de 20 mil. Euro, se discuta deja de la 40 mil. Euro in sus”

“Noi suntem acum in plina perioada de deployment (desfasurare, n.r.) de capital. Din fondul 2 pe care l-am lansat in aprilie anul trecut, am facut pana acum 6 investitii. Avem doua tranzactii in lucru, le vom anunta, probabil, si pe acelea intr-o luna. Vom ajunge la un portofoliu de 8 companii din fondul 2 si speram sa incheiem anul poate chiar cu 10 companii in portofoliu. Incercam sa desfasuram capital in mod agresiv”, a declarat Cristian Munteanu, Fondator si Managing Partner al managerului de fonduri de venture capital Early Game Ventures, la MIRSANU INVESTORS SUMMIT 2025, eveniment online organizat pe 26 iunie de catre jurnalul de tranzactii MIRSANU.RO.

“Ne dorim sa fim extrem de activi, noi am fost istoric uitandu-ne in urma cel mai activ fond de investitii din Romania din ultimii 4 ani, conform European Capital Report, si, de asemenea, unul dintre cele mai active din Europa Centrala si de Est. Si dorim sa pastram linia asta”, a adaugat Cristian Munteanu.

“Early Game Fund I este in top 5% fonduri din Europa ca randamente, adica spre exemplu in termen de multiplu de capital investit suntem la 2,7x, aproape am triplat banii, fondul nostru avand un vintage 2019. Prima investitie am facut-o in aprilie 2019”, a prezentat in premiera randamentele fondului Early Game Fund I reprezentantul Early Game Ventures, care a precizat ca datele raportate sunt la nivelul primului trimestru incheiat din acest an (martie 2025).

“In termeni de IRR, suntem cu gross IRR (rata bruta de rentabilitate interna) la 31%, iar in termen de TVPI (Total Value to Paid-In Capital) suntem la 2,1x, iar asta ne claseaza in top 5% fonduri de VC vintage 2019 din Europa. Avem date prin Carta si despre piata americana, unde suntem in top 10% fonduri din toate perspectivele prin toti acesti parametri, acesta fiind primul nostru fond’, a detaliat Cristian Munteanu in exclusivitate in cadrul evenimentului MIRSANU.RO.

“Noi suntem deja investiti in companii dinafara Romaniei (cu fondul Early Game Fund II, n,r,), dar, in continuare, 50% din capital vrem sa il investim in companii din Romania sau care isi deschid o prezenta in Romania”, a precizat reprezentantul Early Game Ventures, unul dintre cei mai importanti manageri de fonduri de venture capital din Romania.

“Suntem intr-o perioada extrem de dificila, ma refer la planul national – ce se intampla cu guvernul, cu taxele. Din fericire, venture capital-ul, mai ales asset class-ul nostru early stage este ferit de efectele pe termen scurt. In zona noastra de venture capital la early stage, companiile au nevoie de ani ca sa poata sa ajunga sa discute despre un eventual exit, fie o listare, fie o achizitie, si atunci ciclurile in venture capital sunt mai lungi decat ciclurile astea macroeconomice care se intind pe 4 – 5 ani pana reusesti sa iesi din criza”, a punctat Cristian Munteanu.

“Este o clasa de refugiu din perspectiva asta ca investitor Limited Partner (LP). Vrei sa investesti intr-un astfel de fond de early stage si stii ca exitul va fi in 10 – 12 ani din momentul asta, adica exact momentul cand piata va fi din nou sus”, a adaugat acesta.

“Si dinamica portofoliului, inclusiv dinamica randamentelor e speciala in venture capitalul de tip early stage din cauza ca la inceput de drum, noi investim in niste companii extrem de tinere. De obicei sunt fondatorii care au o idee si care poate au inceput sa surubareasca la compania lor, dar progresul este unul foarte mic. De aceea, randamentul in primii 5 ani nu este neaparat unul spectaculos, dar, dupa ce trec 5 ani, adica exact punctul in care ne aflam noi cu fondul 1, randamentele incep sa creasca cu adevarat spectaculos”, a spus Cristian Munteanu.

“Va dau un exemplu cum am inceput noi anul cu rundele ridicate de DRUID si de BiBle Chat, companii in care noi am investit la niste evaluari undeva intre 4 si 7 milioane la cele doua si care au ridicat runde la peste 300 milioane (Euro). Cu o astfel de investitie deodata toate randamentele fondului arata complet diferit”, a subliniat el.

“Si atunci asta este o lectie grea pe care am invatat-o, timp de 5 ani am muncit cu aceste companii, am tras foarte tare si nu prea se vedeau rezultate in termen de randamente, dar dupa 5 ani lucrurile incep sa arate cum trebuie si daca ne-a luat 5 ani sa ajungem la aproape 3x, obiectivul nostru real este de a face 10x din fiecare din fondurile pe care le avem”, a semnalat reprezentantul Early Game Ventures.

Cum au evoluat evaluarile companiilor pe piata de venture capital intre momentul lansarii fondului 1 in 2019 si cel al intrarii pe piata a fondului 2 administrat de catre Early Game Ventures?

“N-am sa fac comparatia cu perioada 2020 – 2022 cand a fost clar o bula si in pandemie lumea o luase razna in materie de evaluari. Observam o crestere a evaluarii initiale a unei companii de la fondul 1 la fondul 2. Nu este neaparat o crestere, nu s-a dublat, dar oricum pentru ca fondul 1 a fost dedicat Romaniei, deci toate investitiile noastre din fondul 1 au fost facute in Romania, iar o runda de pre-seed avea un valuation (evaluare, n.r.) undeva la 4 mil. Euro, astazi vorbim undeva de 6 mil. Euro, deci o crestere semnificativa totusi. Din fericire, in zona in care jucam noi, cand o companie din portofoliul tau ridica urmatoarea runda la o jumatate de miliard chiar atat de mult conteaza ca prima ta investitie a fost la 5 milioane sau la 7 milioane ?! Adica devine un pic asa, este pasabil”, sustine Cristian Munteanu.

“Cel mai important este sa ai dreptate si sa se dovedeasca ca, intr-adevar, compania aia a fost o investitie buna. Dar da, valuation-urile cresc, este si natural, exista si inflatie dincolo de orice, salariile nu doar in Romania, in Europa si peste tot in lume au crescut, deci, o companie are nevoie de ceva mai mult capital acum ca sa dezvolte ce facea o companie similara in urma cu 5 ani”, este de parere acesta.

“Nu este un impediment. Oricum si dimensiunile fondurilor au crescut intre timp si vor creste si in viitor. De exemplu, primul nostru fond a avut capital de 26 mil. Euro, iar fondul 2 are 60 mil. Euro”, a adaugat Cristian Munteanu.

“Observam aceeasi crestere a valuation-urilor si la rundele care urmeaza, adica noi conducem runde de pre-seed, runde de seed, cand se ajunge la serie A si de obicei vine un alt investitor care o conduce, noi doar participam. O runda de serie A nu mai e facuta astazi la un valuation de 20 milioane (Euro), se discuta deja de la 40 milioane (Euro) in sus, mai ales cum vedem noi fondurile care investesc, de obicei, in companiile unde suntem noi investiti, si sunt de obicei fonduri americane”, a subliniat reprezentantul Early Game Ventures.

“Iar acolo vorbim de obicei de un 2x fata de valuation-urile acceptate de catre investitorii de growth (de crestere, n.r.) din Europa. Deci valuation-urile pot sa joace si in favoarea investitorului care a avut viziunea, curajul si a construit convingerea de a face prima investitie”, a mai spus Cristian Munteanu, Fondator si Managing Partner al Early Game Ventures,  la panelul Venture Capital din cadrul evenimentului organizat de catre jurnalul de tranzactii MIRSANU.RO.

MIRSANU INVESTORS SUMMIT 2025 este sustinut de KRUK Romania in calitate de Event Partner si de AxFina Romania in calitate de Supporting Partner.


CITESTE SERIA DE ARTICOLE MIRSANU INVESTORS SUMMIT 2025


MIRSANU INVESTORS SUMMIT 2025: “Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al Uniunii Europene”. Cu tranzactii puse “on hold” de instabilitatea politica, investitorii asteapta stabilitate si directia in care se vor misca politicile economice ale noului guvern din Romania. Ministerul Finantelor are in plan o ultima emisiune de eurobonduri “de cateva miliarde de euro” in 2025 si imprumuturi de la banci ca backup daca transa 4 din PNRR nu va fi trasa in acest an. Ce tendinte urmaresc investitorii strategici, antreprenorii, managerii de fonduri de private equity, venture capital, private debt, fonduri de pensii, finantatorii internationali, investitorii de pe pietele de capital, real estate, debt management in spatiul Europei Centrale si de Est


Marius Cara, European Investment Bank Group: Avem un pipeline in Romania asemanator cu cel de anul trecut, tinta noastra ramane intre 1,5 mld. Euro si 2 mld. Euro pe an la nivelul bancii cu acelasi mix de infrastructura, energie si investitii in IMM-uri. EIB asteapta cu mare interes sa investeasca in emisiunea de obligatiuni verzi a Electrica


Adrian Tanase, Bursa de Valori Bucuresti: Sunt pregatiri, dar nu am niciun semn privind tranzactii sigure ce ar urma pe bursa pentru ca posibilele listari asteapta mai multa claritate privind politicile economice. Cum arata un “to do list” al lui Adrian Tanase pentru urmatorul CEO al BVB. “As vrea sa vad listate pe bursa REIT-uri din imobiliare sau companii mari precum Dedeman, iar companii care se dezvolta regional sau global sa fie listate si pe Bursa de Valori Bucuresti”


Stefan Nanu, Ministerul Finantelor: Ne facem calculele pentru urmatoarea emisiune de titluri Fidelis si luam in considerare maturitatea de 10 ani la obligatiunile in Euro. Investitorii din SUA au o expunere foarte mare pe Romania de cateva miliarde de euro, atat pe eurobonduri, cat si pe piata titlurilor de stat in lei. La eurobonduri ne uitam sa largim cadrul de emitere de obligatiuni verzi catre cele in format sustenabil, iar in partea a doua anului vrem sa emitem noi obligatiuni Samurai posibil tot verzi. Cine sunt cei mai mari investitori in titlurile de stat de pe piata interna si cine are cele mai mari expuneri pe eurobondurile romanesti


Voicu Oprean, AROBS: Dupa tranzactia din SUA, mai avem un buget disponibil de achizitii M&A de circa 20 mil. Euro si speram sa mai finalizam cateva achizitii in 2025. Suntem relativ aproape cu doua tranzactii, una pe piata europeana in zona de produse, iar cu alta vrem sa completam zona de automotive


Adrian Negru, Raiffeisen Asset Management: Fondurile locale de actiuni si fondurile de pensii Pilon 3 au actiuni de peste 1 mld. Euro pe bursa de la Bucuresti, formand in ultimii 2 – 3 ani inca un jucator institutional important la BVB. “Probabil cand vom ajunge cu fondul de pensii private facultative la active de 200 – 300 mil. Euro sau 500 mil. Euro, pot sa ma gandesc sa investesc 25 – 40 mil. Euro in fonduri de private equity. Pana atunci sunt alte oportunitati care aduc mai multe beneficii pentru fond decat „sa spargem gheata” in private equity la acest moment”


Cristian Munteanu, Early Game Ventures: Primele cifre pe care le facem publice acum privind randamentul fondului nostru Early Game Fund I vintage 2019 arata la nivelul lui martie 2025 un multiplu al capitalului investit de 2,7x, IRR brut de 31% si TVPI de 2,1x. Obiectivul nostru real este de a face un multiplu de 10x la fiecare dintre fondurile pe care le avem. Observam o crestere a evaluarilor initiale ale companiilor de la fondul 1 la fondul 2. “O runda de investitii de serie A nu se mai face astazi la o evaluare de 20 mil. Euro, se discuta deja de la 40 mil. Euro in sus”


Marius Ghenea, Catalyst Romania: Vom incepe sa lucram spre finele acestui an la structurarea fondului de venture capital Catalyst Romania III, care va avea un capital de circa 80 mil. Euro, portofoliu de 15 – 20 companii, iar tichetele de investitii vor creste la 2,5 – 3 mil. Euro. La fondul Catalyst Romania I, dupa 7 exituri suntem la o rata DPI de distributie de capital catre investitorii din fond de peste 1x, cel mai bun exit fiind la un multiplu de bani de 20x. Vom trece in 2025 – 2026 si la primele exituri din fondul Catalyst Romania II


Cosmina Marinescu, KRUK Romania: Avem o rocada foarte clara pe piata vanzarii de portofolii de datorii – daca anul trecut, IFN-urile reprezentau circa 60% din portofoliile puse in vanzare, in 2025 banking-ul reprezinta aproximativ 70%, iar IFN-urile au o pondere de peste 20% in piata. Asteptam in partea a doua a anului sa apara la vanzare portofolii bancare la nivel de valoare nominala de peste 100 mil. Euro


René Schöb, KPMG Romania: Investitorii straini nu au apetit pentru investitii noi in Romania, sentimentul dominant fiind cel de a-si reduce costurile. Noi vedem la antreprenori un accent pe optimizarea cashflow-ului pentru ca lumea nu intelege ce se va intampla in 6 – 12 luni. Unde vad investitorii strategici si antreprenorii oportunitati de investitii pe piata. “La tranzactia grupului Emag cu Cargus este un add-on in timp ce la vanzarea La Cocos catre grupul Schwarz nu vorbim despre o achizitie pentru cota de piata, ci despre un model de business diferit spre care a pivotat strategic un mare grup international de retail”


Nick Vozianov, ING Bank: Probabil, Digi, dar intotdeauna exista un al doilea competitor – sectorul de petrol si gaze, daca ar fi sa pariez cine din Romania ar putea face un imprumut sindicalizat de minim 1 mld. Euro. Piata imprumuturilor bancare pentru corporatii din CEE a ramas constanta ca valoare la 24 mld. Euro in prima jumatate a anului, insa pe fondul scaderii puternice a volumului de la 62 – 63 tranzactii in S1 2024 la 35 de tranzactii in acest an. Piata creditelor sindicalizate din Romania a contabilizat circa 1 mld. Euro in 6 tranzactii in 2024, cu un volum constant de tranzactii, dar pe o piata de 3 ori mai mica in valoare


Matthias Siller, Barings: Este clar ca Varsovia si Bucurestiul vor fi vazute centrele financiare ale motorului de crestere al UE. Romania este la o rascruce de drumuri, iar participantii la piata de capital au de luat acum niste decizii privind directia si pasii urmatori. De exemplu, cred ca la Banca Transilvania sunt 2 optiuni – fie va fi un candidat principal pentru preluare in ceea ce va fi o piata M&A hot in Europa, fie as invita statul roman sa preia participatia EBRD din banca. Ce mesaje are investitorul global despre participatiile statului in companiile de utilitati listate si despre portofoliile fondurilor de pensii din Romania


Dan Dascal, BT Asset Management: Obligatiunile emise de catre statul roman cu un cupon de 7% la Euro garanteaza un randament de 30%, ceea ce ar fi o investitie foarte buna. Investitiile in active real estate pot genera randamente la euro superioare titlurilor de stat cu randamente anuale de circa 8% la euro, care pot fi optimizate prin metode prin care poti sa iti iei leverage


William Watson, Value4Capital: Romania inca are o piata relativ neconsolidata fata de Polonia, ceea ce o face un loc foarte atractiv de investitii atat pentru strategici, cat si pentru investitorii financiari. Piata de private equity din CEE are doua dependente pe partea de fundraising – un procentaj mult mai mare de investitori si institutii private, iar institutiile financiare internationale si agentiile guvernamentale joaca un rol-cheie in strangerea de noi fonduri fata de restul Europei


Vytautas Plunksnis, INVL Asset Management: Fondurile baltice de pensii private au o pondere de circa 20% din noul nostru fond regional de private equity. Grupul INVL, cumparatorul Pehart, are investitii totale in Romania pe mai multe piete care se apropie de 500 mil. Euro, cifra care include atat capitalul de investit, cat si partea de datorii


Bartosz Kwiatkowski, Enterprise Investors: Tinta noastra pentru piata din Romania este sa avem o tranzactie add-on pe care o vom anunta in curand si o achizitie directa din noul fond in termen de un an. Avem nevoie de randamente mai mari la tranzactiile pe piete inafara Poloniei pentru a justifica investitiile pentru ca exiturile sunt mai provocatoare in tari mai mici


Evtim Chesnovski, Integral Capital Group: Ne uitam in Romania in urmatoarele luni la o achizitie, posibil doua tranzactii. Primul exit dintr-o companie din Romania il vom semna anul viitor. Fata de Europa de Sud – Est, vedem